Meta Q3: sterke advertentiegroei, maar de AI-rekening verandert het financiële profiel
■ Meta verslaat de verwachtingen: de omzet kwam uit op $64,60 miljard tegenover $63,33 miljard verwacht, de advertentie-omzet op $63,06 miljard tegenover $61,85 miljard en de winst per aandeel op $3,83 tegenover $3,57 verwacht.
■ De advertentiemachine blijft sterk: het aantal advertentie-impressies steeg met 10% en de gemiddelde prijs per advertentie met 14%. Het dagelijks bereik van de Family of Apps nam met 3% toe naar 3,64 miljard mensen.
■ Het gerapporteerde bedrijfsresultaat van $12,99 miljard wordt zwaar gedrukt door een juridische last van $9,89 miljard. Zonder deze post zou de operationele winst ongeveer $22,88 miljard bedragen en de winst per aandeel circa $7,40.
■ De AI-investeringen worden zichtbaar in de kasstroom: Meta genereerde $32,79 miljard operationele kasstroom, maar kwam door de hoge investeringen uit op een vrije kasstroom van min $2,12 miljard. De capex-guidance voor heel 2026 bedraagt $135 tot $145 miljard.
■ De balans blijft sterk, maar de financiering verandert: cash en verhandelbare effecten bedragen $82,45 miljard, terwijl de langlopende schuld is gestegen naar $80,92 miljard van $58,74 miljard eind 2025. Daarnaast staan ruim $31 miljard aan operationele leaseverplichtingen op de balans.
■ Meta geeft géén full-year omzetoutlook voor 2027. Het management verwacht wel sterke totale omzetgroei gedurende 2027, maar geeft nog geen concrete omzetbandbreedte terwijl het tegelijkertijd zegt agressief te blijven investeren in AI.
■ Muse moet uiteindelijk bewijzen dat Meta naast betere advertenties een zelfstandige AI-inkomstenbron kan bouwen. De kwartaalcijfers bevatten nog geen afzonderlijke omzet, winst, gebruikersaantallen of gebruikskosten voor Muse.
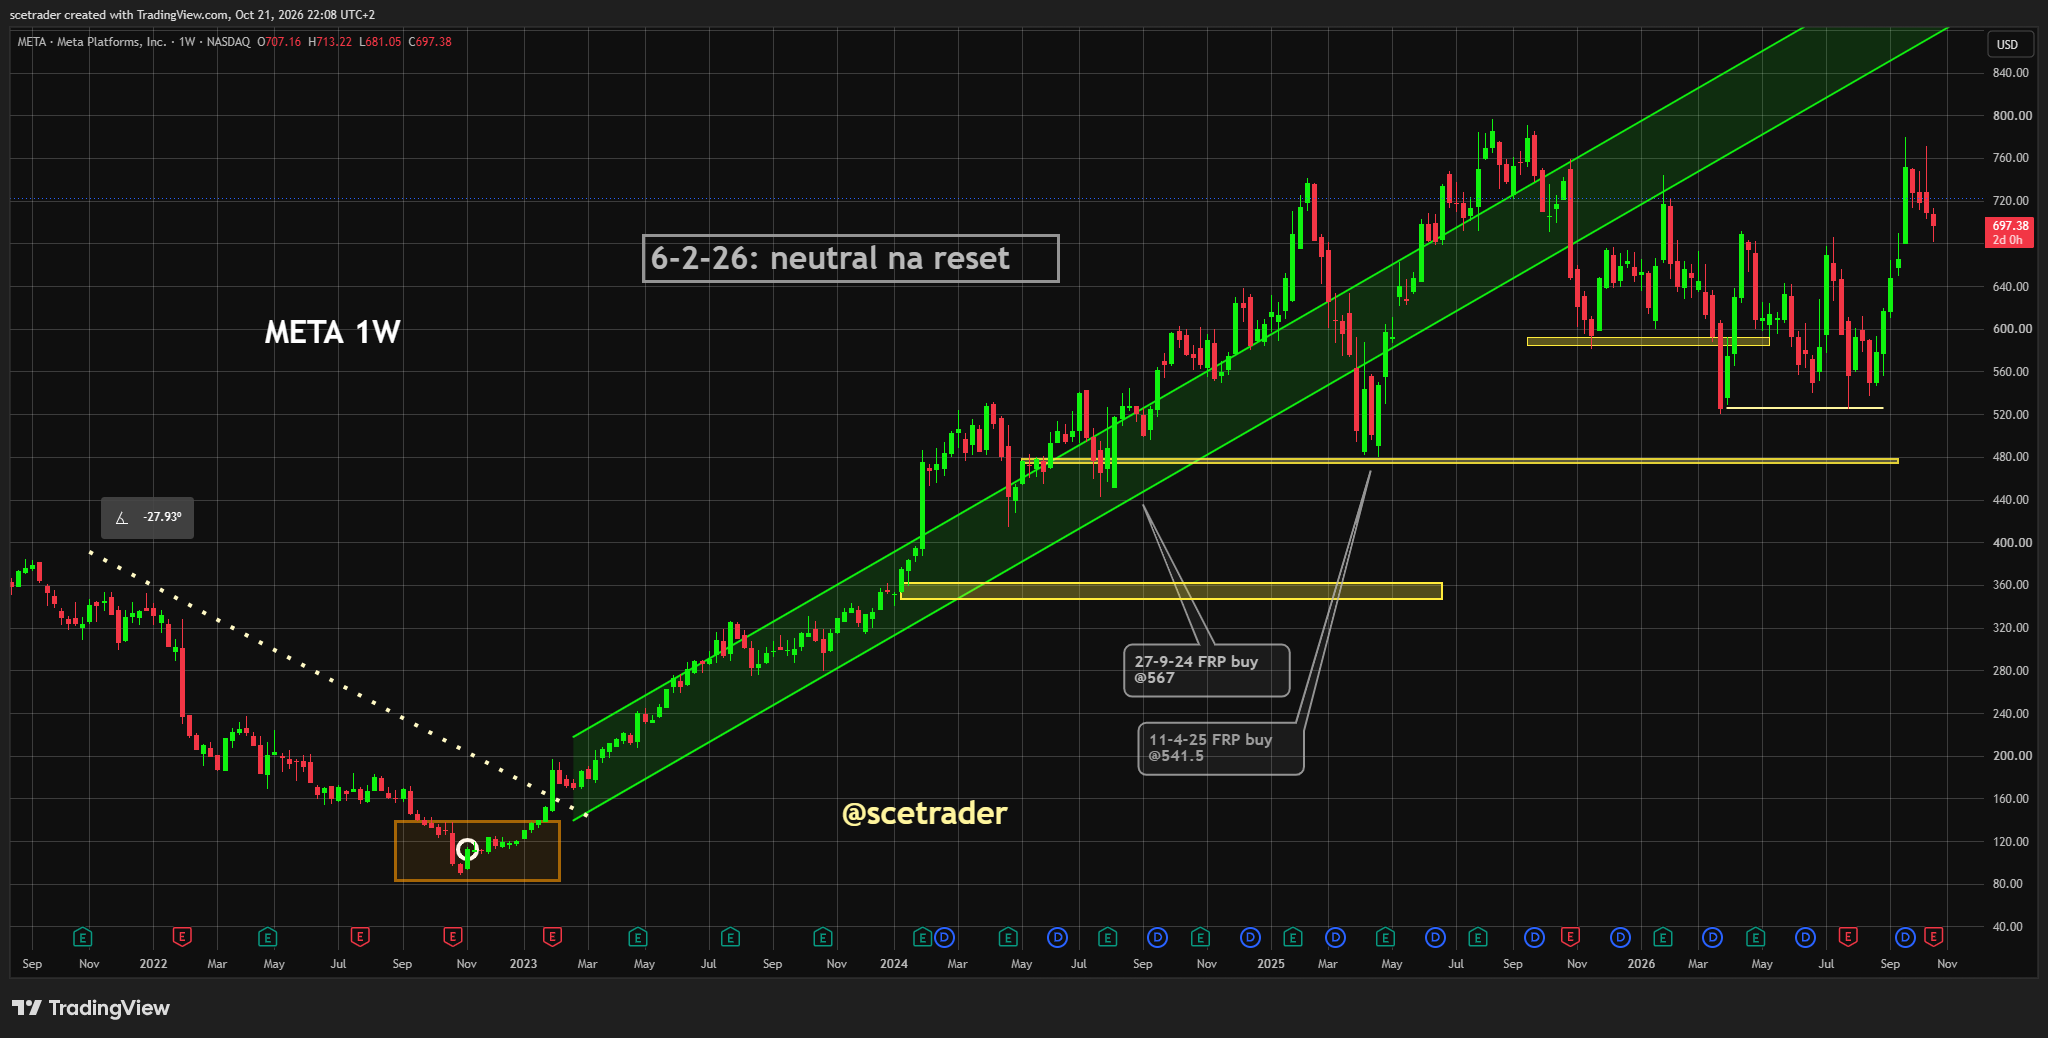
■ Onze visie: de onderliggende cijfers zijn sterk en een positieve eerste koersreactie is mogelijk, maar de financiële verplichtingen rond AI nemen aanzienlijk toe terwijl voor 2027 nog geen harde omzetoutlook wordt gegeven. Na de recente koersstijging lopen wij het aandeel niet achterna en wachten wij liever op een duidelijke correctie voordat we opnieuw naar een positie kijken.
Investment View
Meta heeft operationeel een sterk kwartaal neergezet. De omzet groeit met 26%, de advertentie-inkomsten liggen boven verwachting en zowel advertentievolume als prijs ontwikkelen zich gunstig. De kernactiviteiten laten daarmee nog geen duidelijke verzwakking zien.
Tegelijk verandert de financiële kant van de beleggingscase. Meta investeert inmiddels zoveel in AI, datacenters en compute dat de vrije kasstroom in Q3 negatief werd, terwijl de schuld fors is toegenomen en de ruime netto kaspositie van eind 2025 vrijwel is verdwenen. De onderneming kan deze investeringen dragen, maar de financiële verplichtingen worden aanzienlijk groter.
Daarom wordt het rendement op de AI-investeringen belangrijker dan de absolute omvang van de investeringen zelf. Meta moet niet alleen aantonen dat AI de advertentieactiviteiten verbetert, maar uiteindelijk ook dat de extra winst voldoende is om een capexprogramma van deze omvang te rechtvaardigen.
Daar komt bij dat Meta geen volledige omzetoutlook voor 2027 afgeeft. Het management verwacht sterke groei, maar beleggers krijgen nog geen concrete omzetbandbreedte terwijl de kosten, schuld en infrastructuurverplichtingen al duidelijk oplopen.
Na de recente koersstijging vinden wij dat een relevante risicofactor. De cijfers kunnen een eerste positieve reactie ondersteunen, maar wij zouden die beweging niet achternalopen. Een correctie biedt een betere verhouding tussen het operationele momentum en het financiële risico van de AI-uitbouw.
Cijfers en outlook
Meta rapporteerde in Q3 een omzet van $64,60 miljard, 26% meer dan een jaar geleden. Family of Apps leverde $64,16 miljard omzet, waarvan $63,06 miljard uit advertenties kwam, terwijl Reality Labs $443 miljoen omzet genereerde.
De advertentiecijfers zijn sterk. Het aantal impressies steeg met 10% en de gemiddelde prijs per advertentie met 14%, waardoor Meta zowel uit volume als uit een hogere opbrengst per advertentie groeit.
Het gerapporteerde bedrijfsresultaat kwam uit op $12,99 miljard en de operationele marge op 20%. Deze cijfers worden echter sterk vertekend door de juridische last van $9,89 miljard rond de overeenkomst met Amerikaanse procureurs-generaal over tienergebruik en sociale media.
Zonder die last zou de operationele winst ongeveer $22,88 miljard bedragen. De onderliggende operationele marge komt daarmee rond 35% uit, nog altijd beneden de 40% van een jaar geleden maar duidelijk sterker dan het gerapporteerde cijfer suggereert.
Ook de gerapporteerde winst per aandeel van $3,83 wordt door deze last gedrukt. Zonder de juridische post zou de winst per aandeel volgens Meta ongeveer $7,40 hebben bedragen.
Research & development steeg naar $20,05 miljard van $15,14 miljard een jaar geleden. Tegelijk daalde het personeelsbestand met 15% naar 66.775 werknemers, wat laat zien dat de hogere kosten niet simpelweg door meer personeel worden veroorzaakt maar steeds sterker samenhangen met AI, infrastructuur en gespecialiseerde ontwikkeling.
Voor Q4 verwacht Meta een omzet van $73 tot $76 miljard. Het midden van die bandbreedte bedraagt $74,5 miljard en ligt daarmee boven de huidige marktverwachting van ongeveer $73,57 miljard.
Voor heel 2027 geeft Meta nadrukkelijk geen omzetoutlook. Het management zegt dat de voordelen van AI in de kernactiviteiten, gecombineerd met nieuwe modellen en productlanceringen, voldoende vertrouwen geven om gedurende 2027 sterke totale omzetgroei te realiseren.
Dat is een belangrijk verschil. Meta geeft wel een positieve richting voor volgend jaar, maar geen concrete omzetbandbreedte waarop beleggers de veel grotere financiële verplichtingen kunnen afzetten. Ook de definitieve investerings- en capaciteitsplannen voor 2027 zijn nog in ontwikkeling.
AI levert al geld op binnen de advertentieactiviteiten
De kracht van Meta is dat AI niet eerst een volledig nieuw verdienmodel hoeft te krijgen voordat het economisch iets oplevert. Facebook, Instagram en de rest van Family of Apps vormen al een zeer winstgevend platform waarop betere aanbevelingen en advertentietechnologie direct kunnen worden toegepast.
Meta zegt dat AI inmiddels voor extra advertentie-inkomsten zorgt via hogere betrokkenheid, betere aanbevelingen en efficiëntere monetisatie. De combinatie van 10% meer impressies en 14% hogere prijzen past bij dat beeld.
Dit geeft Meta een belangrijk voordeel tegenover bedrijven die miljarden investeren in AI zonder een bestaande inkomstenmachine waarop die technologie onmiddellijk kan worden toegepast. Meta beschikt al over miljarden gebruikers en een advertentieplatform waarop kleine verbeteringen in engagement of conversie grote financiële gevolgen kunnen hebben.
De vraag of AI de bestaande activiteiten verbetert, wordt daardoor minder interessant. Dat effect is inmiddels zichtbaar. De relevante vraag voor aandeelhouders wordt hoeveel extra winst Meta voor iedere nieuwe dollar aan AI-investeringen weet te produceren.
Daar ligt de lat veel hoger dan enkele jaren geleden. Een betere advertentiemachine is waardevol, maar bij een investeringsprogramma van meer dan honderd miljard dollar moeten ook de absolute winst en vrije kasstroom uiteindelijk duidelijk meegroeien.
Vrije kasstroom en schuld laten zien hoe groot de AI-uitbouw wordt
Meta genereerde in Q3 $32,79 miljard operationele kasstroom, tegenover ongeveer $30,00 miljard een jaar geleden. De kernactiviteiten produceren dus meer cash dan voorheen.
De investeringen stegen echter veel sneller. Meta besteedde $33,94 miljard aan property and equipment en betaalde daarnaast $964 miljoen af op finance leases. Daardoor kwam de vrije kasstroom uit op min $2,12 miljard, tegenover plus $10,63 miljard een jaar geleden.
Over de eerste negen maanden bedroeg de vrije kasstroom $11,05 miljard, tegenover $29,51 miljard in dezelfde periode van 2025. De afname komt dus niet door een zwakke operationele kasstroom, maar doordat een veel groter deel onmiddellijk weer in infrastructuur wordt geïnvesteerd.
Meta verwacht voor heel 2026 $135 tot $145 miljard aan capex inclusief aflossingen op finance leases. Dat betekent dat de huidige investeringsgolf ook richting het einde van het jaar op een zeer hoog niveau blijft.
De balans is nog altijd sterk, maar het verschil met eind 2025 is groot. Meta heeft $82,45 miljard aan cash en verhandelbare effecten, terwijl de langlopende schuld inmiddels $80,92 miljard bedraagt tegen $58,74 miljard negen maanden eerder.
Daarnaast staan ongeveer $31 miljard aan operationele leaseverplichtingen op de balans. Voor een onderneming die datacenters en andere infrastructuur steeds belangrijker maakt, zijn ook deze verplichtingen relevant bij de beoordeling van het werkelijke financiële risico.
Meta trok in de eerste negen maanden netto $24,91 miljard aan nieuwe langlopende schuld aan. Tegelijk werden geen Class A-aandelen teruggekocht, terwijl Meta in dezelfde periode van 2025 nog $26,25 miljard aan eigen aandelen had ingekocht.
Dat is een duidelijke verandering in kapitaalallocatie. De advertentiemachine produceert nog altijd enorme hoeveelheden cash, maar steeds meer daarvan wordt aangevuld met schuld en vervolgens geïnvesteerd in de AI-uitbouw in plaats van teruggegeven aan aandeelhouders.
Class C geeft Meta meer financieringsmogelijkheden
De nieuwe Class C-aandelen passen in dat veranderende financiële profiel. Meta wil vanaf januari 2027 een beursgenoteerde aandelenklasse zonder stemrecht invoeren en bestaande aandeelhouders één Class C-aandeel geven voor ieder bestaand Class A- of Class B-aandeel.
Die eerste uitkering werkt economisch grotendeels als een twee-voor-één aandelensplitsing. De bestaande stemverhoudingen veranderen hierdoor niet en Meta haalt met deze eerste stap ook geen nieuw kapitaal op.
De belangrijke verandering zit in wat daarna mogelijk wordt. Meta noemt zelf kapitaal ophalen, werknemersbeloning, mogelijke acquisities en andere bedrijfsdoeleinden als redenen om de nieuwe aandelenklasse op te richten.
Het bedrijf koppelt die flexibiliteit expliciet aan de enorme investeringen die nodig zijn om te blijven concurreren tijdens de AI-transformatie. Meta creëert daarmee naast vrije kasstroom en schuld een extra mogelijkheid om toekomstige groei te financieren.
Voor Zuckerberg heeft de structuur bovendien een belangrijk voordeel. Nieuwe Class C-aandelen hebben geen stemrecht, waardoor Meta economisch nieuw eigen vermogen kan uitgeven zonder zijn stemcontrole in dezelfde mate te verwateren.
Voor bestaande aandeelhouders blijft economische verwatering uiteraard wel mogelijk. Wanneer later nieuwe Class C-aandelen worden uitgegeven, wordt de toekomstige winst over een groter aantal aandelen verdeeld.
Dit is geen signaal dat Meta onmiddellijk een aandelenemissie nodig heeft. De combinatie met negatieve vrije kasstroom in Q3, hogere schuld, verdwenen buybacks en enorme toekomstige AI-investeringen maakt de timing echter wel relevant.
Muse moet de volgende stap in monetisatie worden
Muse is daarom meer dan een nieuw AI-product. Zuckerberg noemt Muse en Muse Wonder belangrijke stappen richting persoonlijke superintelligentie en Meta positioneert Muse Wonder als zijn eerste frontier model.
De financiële rapportage geeft beleggers voorlopig echter weinig houvast. Meta rapporteert geen afzonderlijke omzet, winst, gebruikersaantallen of kosten voor Muse, waardoor het rendement op dit deel van de investeringen nog niet kan worden gemeten.
Daarmee ontstaat een belangrijk verschil binnen Meta's AI-strategie. De AI-technologie die wordt gebruikt voor advertenties verdient al geld, terwijl Muse en andere nieuwe producten nog vooral toekomstige mogelijkheden vertegenwoordigen.
Meta heeft voor Muse wel een uitzonderlijk distributievoordeel. Facebook, Instagram, Messenger en WhatsApp geven het bedrijf toegang tot miljarden potentiële gebruikers zonder dat hiervoor eerst een nieuw consumentenplatform hoeft te worden opgebouwd.
Wanneer Muse zich ontwikkelt tot een persoonlijke agent die daadwerkelijk taken uitvoert, kunnen nieuwe inkomstenstromen ontstaan uit abonnementen, commerce, zakelijke toepassingen en andere diensten. Dat zou Meta een directe AI-activiteit geven die minder afhankelijk is van advertenties.
Daar staat een belangrijke kostenkant tegenover. Persoonlijke agents gebruiken veel compute en kunnen daardoor snel duur worden wanneer het gebruik groeit voordat de monetisatie op gang komt.
Voor beleggers moeten daarom uiteindelijk andere cijfers centraal komen te staan dan alleen downloads of gebruik. Omzet per gebruiker, betaalde gebruikers, compute per taak en de bijdrage aan winst en vrije kasstroom bepalen of Muse daadwerkelijk waarde creëert.
Meta hoeft die cijfers vandaag nog niet te leveren, maar de druk zal toenemen zolang de investeringen blijven oplopen. Muse moet uiteindelijk helpen verklaren waarom aandeelhouders bereid moeten zijn een investeringsprogramma van deze omvang te financieren.
Reality Labs wordt kleiner terwijl AI prioriteit krijgt
Reality Labs behaalde in Q3 slechts $443 miljoen omzet, onder de verwachte $517,7 miljoen en ook beneden de $470 miljoen van een jaar eerder. De commerciële ontwikkeling blijft daarmee zwak tegenover de enorme bedragen die Meta jarenlang in deze activiteiten heeft geïnvesteerd.
Het operationele verlies kwam uit op $4,13 miljard. Dat is nog altijd zeer groot, maar wel beter dan de verwachte min $5,13 miljard en lager dan de $4,43 miljard verlies van een jaar geleden.
Meta verwacht voor heel 2026 een Reality Labs-verlies van $18 tot $19 miljard. Voor 2027 moet het verlies verder dalen naar ongeveer $15 miljard.
Het management geeft daarbij expliciet aan dat investeringen worden verschoven naar andere prioriteiten, vooral AI. Daarmee wordt steeds duidelijker dat de metaverse niet langer dezelfde plaats in de kapitaalallocatie inneemt als enkele jaren geleden.
Voor aandeelhouders is die verschuiving rationeel. AI verbetert nu al de kernactiviteiten, terwijl Reality Labs ondanks jarenlang hoge verliezen nog altijd relatief weinig omzet genereert.
De lagere Reality Labs-investeringen leiden echter niet automatisch tot meer vrije kasstroom. Het geld wordt grotendeels opnieuw ingezet in een AI-investeringsprogramma dat aanzienlijk groter kan worden dan Reality Labs ooit is geweest.
Juridische verplichtingen verhogen de totale financiële rekening
Naast AI heeft Meta ook een aanzienlijke juridische verplichting. De overeenkomst met 52 Amerikaanse procureurs-generaal over tienergebruik en sociale media voorziet in betalingen tot ongeveer $18,59 miljard.
Meta nam daarvoor in Q3 een last van $9,89 miljard. Hierdoor worden de gerapporteerde operationele winst en winst per aandeel zwaar gedrukt, maar de verplichting heeft uiteraard ook een reële financiële betekenis.
Daarnaast lopen andere juridische en regelgevende procedures door. Meta waarschuwt zelf dat verschillende zaken rond jongeren en sociale media de komende maanden nog voor Amerikaanse rechtbanken komen.
De onderneming heeft voldoende financiële kracht om deze verplichtingen te dragen. Ze moeten echter worden bekeken naast de enorme infrastructuurinvesteringen, leaseverplichtingen, dividendbetalingen en de andere kapitaalbehoeften van het bedrijf.
Dat is waarom wij na de recente stijging van het aandeel minder bereid zijn alleen naar omzetgroei en aangepaste winst te kijken. Meta presteert operationeel sterk, maar de prijs om die groei vast te houden neemt eveneens snel toe.
Desk-view
Meta heeft een sterk kwartaal neergezet. De advertentiemachine draait goed, de omzet ligt boven verwachting en de Q4-guidance geeft voorlopig geen aanwijzing voor een duidelijke verzwakking van de kernactiviteiten.
Tegelijk is het financiële profiel merkbaar veranderd. De vrije kasstroom was in Q3 negatief, de langlopende schuld is sterk gestegen en de buybacks zijn verdwenen terwijl Meta zijn grootste investeringsprogramma ooit uitvoert.
Meta geeft daarbij geen full-year omzetoutlook voor 2027. Het management verwacht sterke groei, maar legt nog geen concrete omzetbandbreedte naast een AI-investeringsprogramma waarvan de omvang en financieringsbehoefte wel steeds duidelijker worden.
Muse kan uiteindelijk een belangrijk deel van het antwoord geven wanneer Meta daarmee een nieuwe winstgevende inkomstenbron naast advertenties bouwt. Vandaag is dat rendement nog niet zichtbaar in afzonderlijke financiële cijfers.
Wij vinden de onderliggende cijfers daarom sterk, maar de financiële verplichtingen zijn aanzienlijk. Een positieve eerste koersreactie is goed mogelijk, maar na de recente stijging lopen wij het aandeel niet achterna en wachten wij liever op een duidelijke correctie voordat we opnieuw naar een positie kijken.
English
Meta Q3: strong advertising growth, but the AI bill is changing the financial profile
■ Meta beat expectations: revenue reached $64.60 billion versus $63.33 billion expected, advertising revenue came in at $63.06 billion versus $61.85 billion and EPS of $3.83 exceeded the $3.57 consensus.
■ The advertising engine remains strong: ad impressions increased 10% and average price per ad rose 14%. Family daily active people increased 3% to 3.64 billion.
■ Reported operating income of $12.99 billion was heavily affected by a $9.89 billion legal charge. Excluding that item, operating income would have been approximately $22.88 billion and EPS around $7.40.
■ AI investment is now clearly visible in cash flow: Meta generated $32.79 billion of operating cash flow but ended the quarter with negative free cash flow of $2.12 billion because of the enormous investment program. Full-year 2026 capex guidance stands at $135 billion to $145 billion.
■ The balance sheet remains strong, but the financing mix is changing: cash and marketable securities total $82.45 billion while long-term debt has risen to $80.92 billion from $58.74 billion at year-end 2025. Meta also carries more than $31 billion of operating lease liabilities.
■ Meta is providing no full-year 2027 revenue outlook. Management expects strong overall revenue growth throughout 2027 but has not provided a quantified revenue range while also signalling continued aggressive AI investment.
■ Muse must eventually prove that Meta can create a stand-alone AI revenue stream beyond better advertising. The quarterly results contain no separate revenue, profit, user or usage-cost disclosures for Muse.
■ Our view: the underlying results are strong and an initially positive stock reaction is possible, but AI-related financial commitments are becoming substantial while there is still no hard 2027 revenue outlook. Following the recent share-price advance, we would not chase the stock and would prefer to wait for a meaningful correction before reconsidering an entry.
Investment View
Meta delivered a strong quarter operationally. Revenue increased 26%, advertising revenue beat expectations and both ad volume and pricing developed favourably. The core business therefore shows no clear sign of weakening.
The financial side of the investment case is changing at the same time. Meta is now investing so heavily in AI, data centers and compute that quarterly free cash flow turned negative, while debt increased materially and the large net-cash position of late 2025 has almost disappeared. The company can afford these investments, but the financial commitments are becoming much larger.
Returns on AI investment therefore matter more than the absolute amount of spending. Meta needs to demonstrate not only that AI improves advertising, but ultimately that the resulting profit is sufficient to justify a capital program of this magnitude.
Meta is also providing no full-year revenue outlook for 2027. Management expects strong growth, but investors do not yet have a quantified revenue range even though the cost, debt and infrastructure commitments are already clearly increasing.
That matters after the recent share-price advance. The results may support an initially positive reaction, but we would not chase that move. A correction would provide a more attractive balance between operating momentum and the financial risk associated with the AI build-out.
Numbers and outlook
Meta reported Q3 revenue of $64.60 billion, up 26% year over year. Family of Apps generated $64.16 billion in revenue, including $63.06 billion from advertising, while Reality Labs contributed $443 million.
Advertising performance remained strong. Impressions increased 10% and average price per ad rose 14%, allowing Meta to generate growth from both volume and higher revenue per advertisement.
Reported operating income was $12.99 billion and the operating margin was 20%. These numbers were heavily distorted by the $9.89 billion legal charge related to the agreement with US state attorneys general over teen mental health and social media.
Excluding that charge, operating income would have been approximately $22.88 billion. The underlying operating margin would therefore be roughly 35%, still below 40% a year ago but considerably stronger than the reported figure suggests.
Reported EPS of $3.83 was distorted by the same charge. Meta says EPS would have been approximately $7.40 without the legal item.
Research and development expense increased to $20.05 billion from $15.14 billion a year earlier. Headcount simultaneously fell 15% to 66,775, showing that the higher cost base increasingly reflects AI, infrastructure and specialized development rather than simple employee growth.
Meta expects Q4 revenue of $73 billion to $76 billion. The midpoint of $74.5 billion is above the current market expectation of roughly $73.57 billion.
Meta explicitly provides no full-year revenue outlook for 2027. Management says the benefits of AI in its core business, combined with new models and product launches, give it confidence in strong overall revenue growth throughout the year.
That distinction matters. Meta is providing a positive direction for next year but no quantified revenue range against which investors can compare the much larger financial commitments. Final 2027 investment and capacity plans are still being developed as well.
AI is already generating returns inside advertising
Meta's strength is that AI does not need an entirely new business model before it can create economic value. Facebook, Instagram and the rest of Family of Apps already provide a highly profitable platform on which better recommendations and advertising technology can immediately be deployed.
Meta says AI is already generating incremental advertising revenue through stronger engagement, improved recommendations and more efficient monetization. The combination of 10% higher impressions and 14% higher ad pricing is consistent with that claim.
This gives Meta a meaningful advantage over companies investing billions in AI without an existing monetization engine. Meta already has billions of users and an advertising platform where small improvements in engagement or conversion can have substantial financial consequences.
The question of whether AI improves the existing business is therefore becoming less interesting. The effect is increasingly visible. The relevant question for shareholders is how much additional profit Meta can produce for every new dollar invested in AI.
The hurdle is much higher than it was several years ago. A better advertising system is valuable, but with an investment program exceeding one hundred billion dollars, absolute earnings and free cash flow ultimately need to grow materially as well.
Free cash flow and debt show the scale of the AI build-out
Meta generated $32.79 billion of operating cash flow in Q3, compared with roughly $30.00 billion a year earlier. The core business is therefore producing more cash than before.
Investment spending increased much faster. Meta spent $33.94 billion on property and equipment and paid another $964 million of finance lease principal, pushing free cash flow to negative $2.12 billion from positive $10.63 billion a year ago.
For the first nine months, free cash flow was $11.05 billion compared with $29.51 billion during the same period in 2025. The decline therefore does not reflect weaker operating cash generation but a much larger portion of that cash being immediately reinvested in infrastructure.
Meta expects full-year 2026 capex of $135 billion to $145 billion including finance lease principal payments. The investment cycle therefore remains exceptionally large heading into year-end.
The balance sheet remains strong, but the difference from late 2025 is substantial. Meta has $82.45 billion of cash and marketable securities, while long-term debt now stands at $80.92 billion compared with $58.74 billion nine months earlier.
Meta also carries approximately $31 billion of operating lease liabilities. For a company making data centers and other physical infrastructure increasingly important, those obligations are relevant when assessing the true financial exposure.
Meta issued a net $24.91 billion of new long-term debt during the first nine months. At the same time, no Class A shares were repurchased, compared with $26.25 billion of buybacks during the same period of 2025.
This represents a clear change in capital allocation. The advertising business still generates enormous amounts of cash, but more capital is being supplemented with debt and redirected toward AI infrastructure rather than returned to shareholders.
Class C provides additional financing flexibility
The new Class C shares fit into this changing financial profile. Beginning in January 2027, Meta intends to create a publicly listed non-voting share class and distribute one Class C share for every outstanding Class A or Class B share.
The initial distribution will function economically much like a two-for-one stock split. Existing voting power will not change, and Meta is not raising new capital through the initial distribution itself.
The important change concerns what becomes possible afterward. Meta explicitly identifies capital raising, employee compensation, potential acquisitions and other corporate purposes as reasons for establishing the new share class.
The company directly links that flexibility to the enormous investments required to remain competitive through the AI transformation. Meta is therefore creating an additional funding option alongside free cash flow and debt.
The structure also protects Zuckerberg's voting position. Future Class C issuance could raise economic capital without diluting his voting control to the same extent.
Existing shareholders could still face economic dilution. If additional Class C shares are issued later, future earnings would be divided across a larger number of economic claims.
This is not evidence that Meta needs an immediate equity raise. The timing is nevertheless meaningful when viewed alongside negative quarterly free cash flow, rising debt, the absence of buybacks and the scale of future AI investment.
Muse needs to become the next stage of monetization
Muse is therefore more than another AI product launch. Zuckerberg describes Muse and Muse Wonder as major steps toward personal superintelligence, while Meta positions Muse Wonder as its first frontier model.
The financial reporting still gives investors limited information. Meta provides no separate revenue, profit, user count or usage-cost figures for Muse, meaning the return on this part of the investment cannot yet be measured.
This creates an important distinction within Meta's AI strategy. AI deployed in advertising is already generating money, while Muse and other new products still represent mostly future opportunities.
Meta has an exceptional distribution advantage. Facebook, Instagram, Messenger and WhatsApp give the company access to billions of potential users without first having to build an entirely new consumer platform.
If Muse develops into a personal agent that actually performs tasks, new revenue streams could emerge from subscriptions, commerce, enterprise applications and other services. That would give Meta a direct AI business that is less dependent on advertising.
The cost side remains important. Personal agents consume large amounts of compute and can become expensive quickly if usage scales before monetization catches up.
Investors therefore eventually need more than download or usage figures. Revenue per user, paid adoption, compute cost per task and the contribution to profit and free cash flow will determine whether Muse truly creates value.
Meta does not need to provide all of those numbers today, but the pressure will increase as AI spending continues to rise. Muse ultimately needs to help explain why shareholders should finance an investment program of this scale.
Reality Labs is shrinking as AI takes priority
Reality Labs generated only $443 million in Q3 revenue, below the expected $517.7 million and also below $470 million a year ago. Commercial progress therefore remains weak relative to the enormous sums Meta has invested in the segment.
The operating loss was $4.13 billion. That remains very large but was better than the expected $5.13 billion loss and smaller than the $4.43 billion loss recorded a year earlier.
Meta expects full-year 2026 Reality Labs losses of $18 billion to $19 billion. In 2027, the loss is expected to decline further to approximately $15 billion.
Management explicitly says resources are being reallocated toward other priorities, primarily AI. Meta's internal capital priorities have therefore changed significantly.
That shift is rational for shareholders. AI is already improving the core business, while Reality Labs still generates relatively little revenue despite years of heavy investment.
Lower Reality Labs spending does not automatically translate into higher free cash flow, however. Much of the released capital is being redirected into an AI investment program that could become substantially larger than Reality Labs ever was.
Legal obligations add to the financial burden
Meta also faces a substantial legal obligation alongside AI investment. Its agreement with 52 US state attorneys general regarding teen mental health and social media provides for payments of up to approximately $18.59 billion.
Meta recorded a $9.89 billion charge in Q3. This heavily depresses reported operating income and EPS, but the obligation also has real financial significance.
Other legal and regulatory proceedings remain active as well. Meta itself warns that several youth-related cases are scheduled to reach US courts in the coming months.
The company has the financial strength to absorb these obligations. They should nevertheless be considered alongside infrastructure spending, lease commitments, dividends and the other capital requirements of the business.
That is why we are less willing to focus only on revenue growth and adjusted profit after the recent share-price advance. Meta is performing strongly, but the cost of sustaining that growth is also increasing rapidly.
Desk-view
Meta delivered a strong quarter. The advertising engine is performing well, revenue exceeded expectations and Q4 guidance shows no obvious sign of weakening in the core business.
At the same time, the financial profile has clearly changed. Free cash flow was negative in Q3, long-term debt has increased substantially and buybacks have disappeared while Meta executes the largest investment program in its history.
Meta is also providing no full-year revenue outlook for 2027. Management expects strong growth, but it has not placed a quantified revenue range alongside an AI investment program whose scale and financing requirements are becoming increasingly visible.
Muse could ultimately provide an important part of the answer if Meta succeeds in building a profitable new revenue stream alongside advertising. Today, that return is not yet visible in separate financial metrics.
We therefore view the underlying results as strong, but the financial commitments are substantial. An initially positive stock reaction is possible, but following the recent share-price advance we would not chase the shares and would prefer to wait for a meaningful correction before reconsidering a position.
Disclaimer Aan de door ons opgestelde informatie kan op geen enkele wijze rechten worden ontleend. Alle door ons verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor uw eigen rekening.
Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie. U bent zelf eindverantwoordelijk voor de beslissingen die u neemt met betrekking tot uw beleggingen.


