Meta Muse zet aandeel sterk hoger: Intel en AMD als een raket - AVGO
Geen tijd om het volledige artikel te lezen? Gebruik dan de onderstaande punten voor de kern.
■ Wij worden duidelijk positiever over Meta na de sterke start van Muse. Binnen twee weken na de lancering bereikte de app de eerste plaats onder de gratis iPhone-apps in de Verenigde Staten en bleef daar meerdere dagen staan. De eerdere koerszwakte kan daarmee achteraf een bodem blijken te zijn, maar retentie, taakvolume en monetisatie moeten dat nog bevestigen.
■ Wij hebben de afgelopen tijd nadrukkelijk en herhaaldelijk gewezen op het opwaarts potentieel in AMD en Intel, volledig los van Muse. De opkomst van agentic workloads voegt daar een extra structurele vraagdriver aan toe, omdat meerstaps agents zowel acceleratorcapaciteit als general-purpose server compute intensiever gebruiken.
■ Intel, AMD, Arm en Broadcom zijn voor ons de interessantste tweede-orde beurscases. De inzet draait niet om één populaire Meta-app, maar om de mogelijkheid dat agents de hoeveelheid compute, memory traffic en netwerkverkeer per gebruikersintentie structureel verhogen.
■ Broadcom verdient daarbij nadrukkelijk een plaats. Meta en Broadcom werken meerjarig samen rond MTIA-custom silicon, inclusief een 2nm-acceleratorroadmap, terwijl Broadcom ook Ethernet-technologie levert voor scale-up, scale-out en scale-across networking binnen Meta's AI-clusters.
■ Muse is meer dan een chatbot met een nieuwe interface. De agent draait in een eigen secure VM, gebruikt een browser, kan gekoppelde diensten aanroepen en kan zelfstandig een reeks stappen uitvoeren. Daardoor verschuift AI-gebruik van één modelquery naar een langere keten van reasoning, execution, retrieval en controle.
■ Meta Connect op 23 en 24 september wordt de volgende serieuze test. Downloads zijn vroege tractie; gebruiksfrequentie, task volume, retention, betaalde conversie en de verhouding tussen inkomsten en compute cost bepalen uiteindelijk of Muse de enorme AI-investeringen van Meta financieel kan rechtvaardigen.
Wil je alle artikelen kunnen lezen en elke podcast beluisteren? Neem dan een abonnement en krijg toegang tot alle artikelen en de database
Investment view
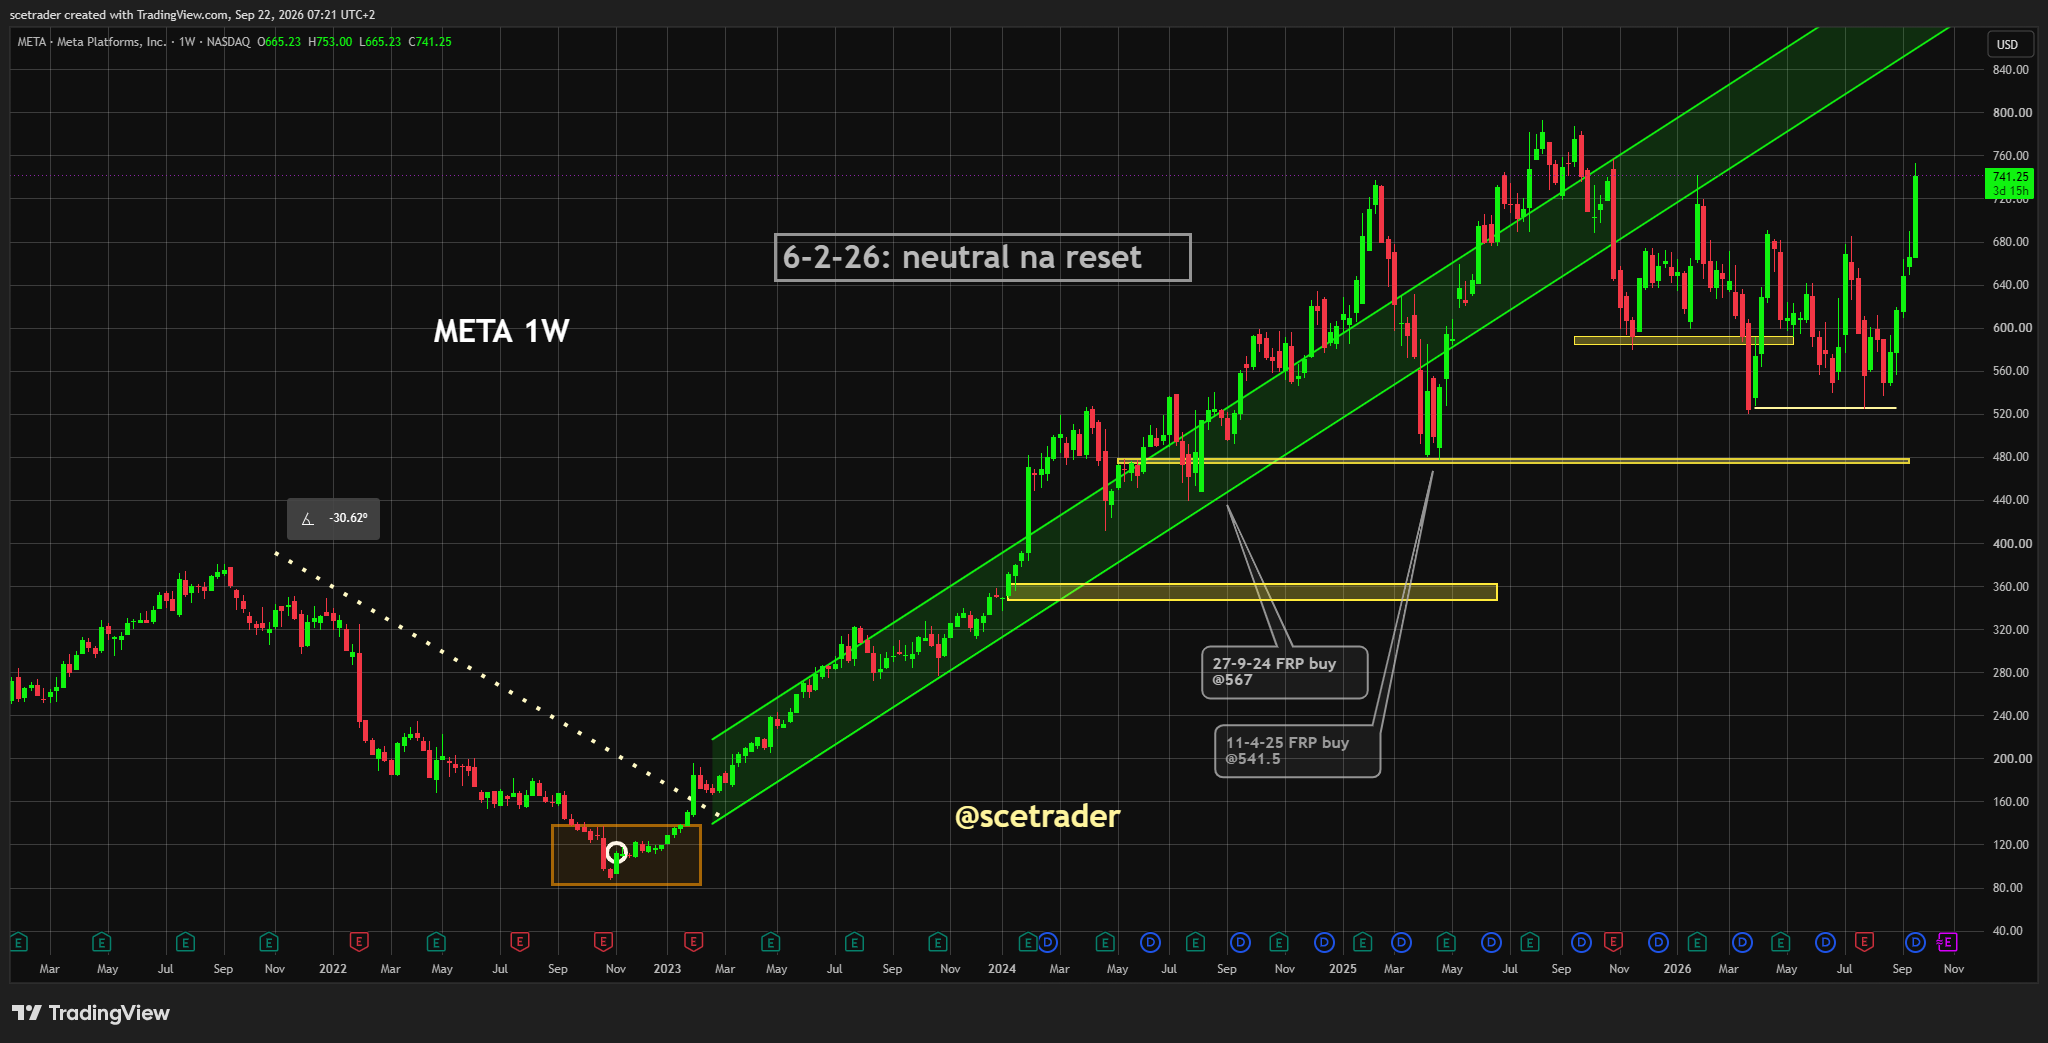
Wij worden na de lancering van Muse duidelijk positiever over Meta en denken dat de recente koerscorrectie mogelijk een bodem heeft gevormd. Niet omdat een hoge positie in de App Store op zichzelf een investeringscase oplevert, maar omdat Meta voor het eerst een consumentenproduct heeft waarmee beleggers kunnen beoordelen of de enorme AI-investeringen ook buiten advertentie-optimalisatie een afzonderlijke economische opbrengst kunnen genereren.
Meta verwacht in 2026 inmiddels $130–145 miljard aan kapitaalinvesteringen. Bij zo'n bedrag verschuift de discussie vanzelf. De vraag is niet meer alleen of AI de advertenties en aanbevelingsalgoritmen verbetert, maar welke nieuwe omzetstromen de onderneming met deze infrastructuur kan opbouwen en hoeveel vrije kasstroom daar uiteindelijk tegenover staat.
Muse is daarvoor een veel interessantere test dan een klassieke chatbot. Het product is ontworpen als uitvoerende agent. Een gebruiker kan één doel meegeven, waarna Muse gedurende meerdere stappen informatie verzamelt, diensten aanspreekt en acties voorbereidt of uitvoert. Die langere workflow kan voor Meta veel waardevoller zijn dan een losse vraag en een antwoord, maar vraagt tegelijkertijd aanzienlijk meer infrastructuur.
Voor de leveranciers ontstaat daardoor een andere investment case dan voor Meta zelf. Meta moet bewijzen dat het gebruik voldoende omzet en contribution profit oplevert. De semiconductor- en infrastructuurketen profiteert al zodra het aantal compute-seconden, modelcalls en databewegingen per gebruiker stijgt.
Meta Platforms: eindelijk een tastbaar product tegenover de AI-capex
Muse werd op 8 september gelanceerd en kreeg direct veel aandacht, maar de echte versnelling in het marktsentiment volgde later. Binnen twee weken bereikte de app de eerste plaats onder de gratis iPhone-apps in de Verenigde Staten en bleef daar meerdere dagen staan. De koers van Meta reageerde op de lanceringsdag stevig positief, maar de veel grotere beweging kwam pas toen de App Store-ranking en de snelle tractie breder zichtbaar werden. Dat onderscheid is belangrijk: de markt reageerde uiteindelijk niet alleen op de productintroductie, maar vooral op het eerste bewijs dat consumenten de agent daadwerkelijk begonnen te gebruiken.
Wij willen die ranking niet verwarren met bewezen product-market fit. Een gratis installatie heeft weinig waarde wanneer gebruikers na enkele weken vertrekken. Voor Meta worden retention, taken per actieve gebruiker en de frequentie waarmee mensen Muse opnieuw inschakelen veel belangrijker dan de launch-week downloads.
De distributiepositie is wel uitzonderlijk sterk. Muse is beschikbaar via een standalone app, via het web en via WhatsApp en moet later ook naar Meta's AI-brillen komen. Daardoor hoeft Meta geen nieuwe consumentenrelatie vanaf nul te bouwen. De onderneming kan de agent plaatsen in producten waarin gebruikers al dagelijks aanwezig zijn.
Muse heeft daarbij zijn eigen prijsmodel. De meeste gebruikers kunnen binnen een usage-cap gratis beginnen, terwijl Power ongeveer $20 per maand kost en Maximum ongeveer $100 per maand. Dat staat los van Meta One, het bredere bundelabonnement waarmee Meta extra AI-gebruik en andere features binnen onder meer Instagram, Facebook en WhatsApp verkoopt. De twee producten kunnen elkaar strategisch versterken, maar financieel moeten ze afzonderlijk worden beoordeeld.
Ook transacties kunnen uiteindelijk onderdeel van de monetisatie worden. Muse kan werken met Link by Stripe en er zijn koppelingen of geplande integraties met partijen zoals Shopify, Ticketmaster en OpenTable. Dat creëert een route naar commerce naast abonnementen en engagement, maar er is nog geen bewijs dat deze activiteiten al aantrekkelijke contribution margins opleveren.
Intel: een bestaande positieve visie krijgt een extra structurele vraagdriver
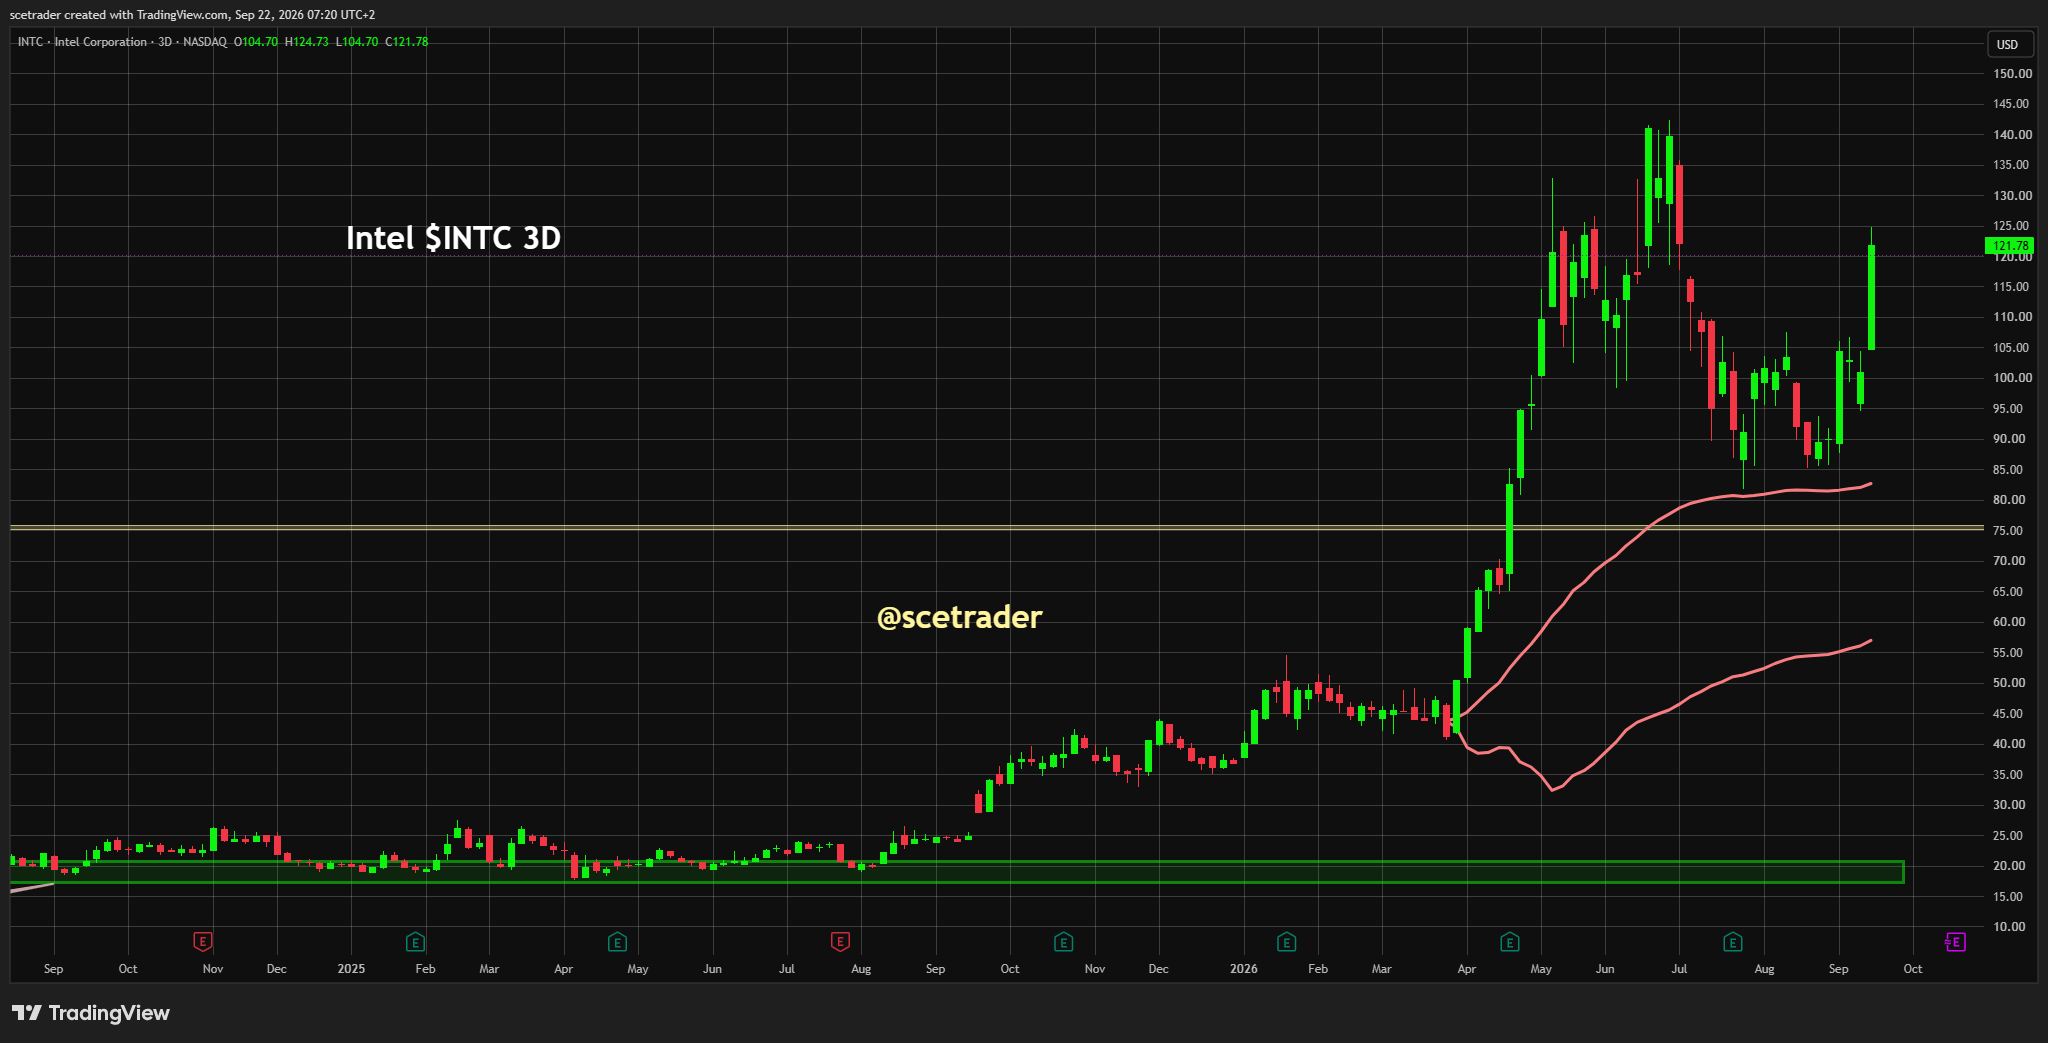
Wij hebben de afgelopen periode herhaaldelijk gewezen op het opwaarts potentieel in Intel, lang voordat Muse verscheen. Die visie draaide onder meer om lage verwachtingen rond de serverfranchise, productvernieuwing en de mogelijkheid dat de markt de toekomstige omvang van general-purpose compute onderschat. De opkomst van agents versterkt vooral dat laatste argument.
Een agentic workload heeft een ander profiel dan een gewone prompt-response interactie. De agent moet plannen, browsers aansturen, databases raadplegen, API-calls doen, services coördineren en tussentijds controleren of het resultaat klopt. Niet al die taken horen economisch thuis op een dure accelerator. Een aanzienlijk deel draait op algemene servercapaciteit.
Dat kan voor Intel belangrijk zijn. Het bedrijf heeft marktaandeel verloren, maar bezit nog altijd een enorme installed base in datacenters. Wanneer de totale markt voor CPU-cycles groter wordt, hoeft Intel niet eerst al het verloren aandeel terug te winnen voordat absolute volumes opnieuw kunnen stijgen.
Daarom vinden wij de sterke koersreactie inhoudelijk interessanter dan alleen een momentumbeweging. Er is geen publiek bewijs dat Muse specifiek op veel Xeon-capaciteit draait en dat hoeven wij ook niet te veronderstellen. De belangrijkere ontwikkeling is dat agents de totale vraag naar general-purpose compute mogelijk veel sneller laten groeien dan de eerste generatie AI-toepassingen deed vermoeden.
Wil je alle artikelen kunnen lezen en elke podcast beluisteren? Neem dan een abonnement en krijg toegang tot alle artikelen en de database
AMD: de Meta-exposure is veel concreter dan alleen Muse
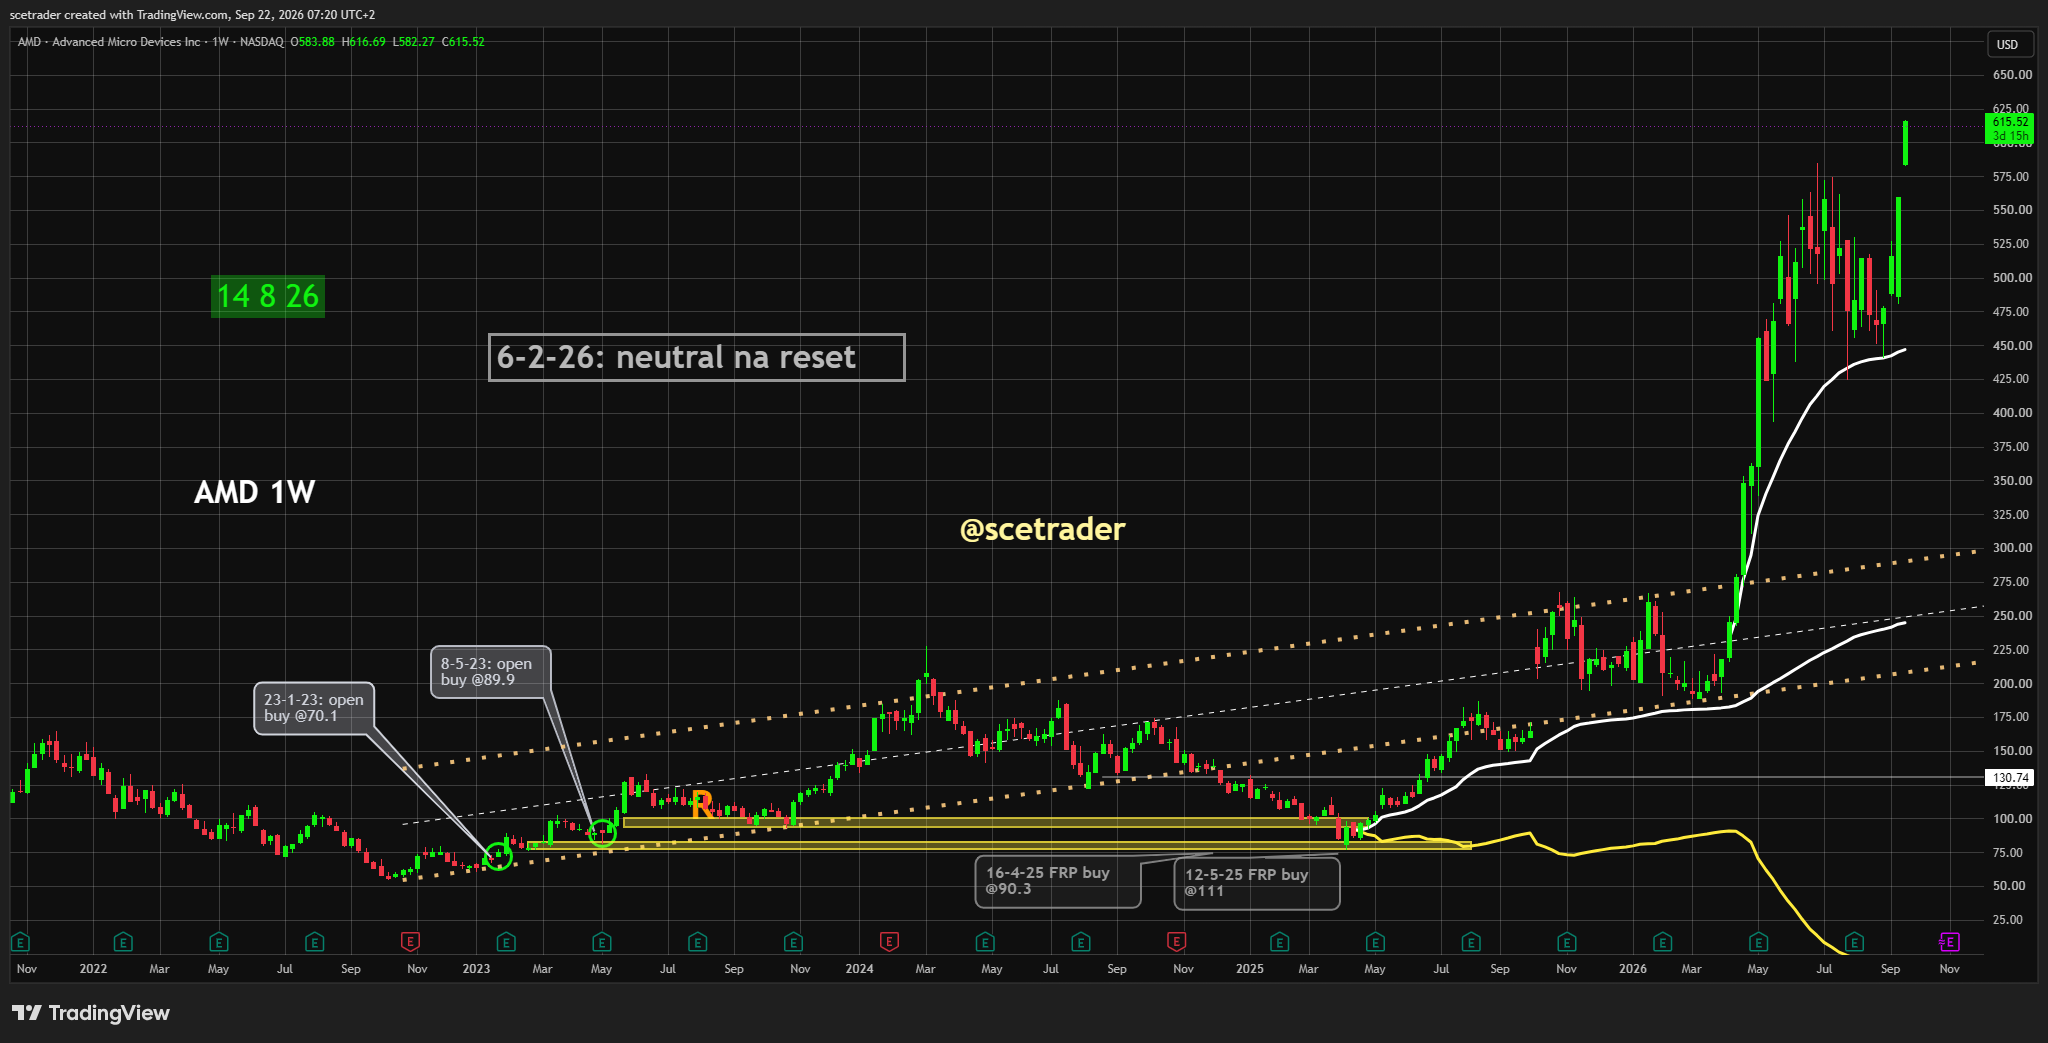
Ook bij AMD hebben wij vóór Muse al nadrukkelijk gewezen op verder opwaarts potentieel. De onderneming heeft daarbij een veel directere Meta-exposure dan een algemene sector-read-through suggereert. Meta en AMD hebben een meerjarige overeenkomst gesloten voor maximaal 6 GW aan Instinct-capaciteit over meerdere generaties, waarbij de eerste gigawatt vanaf de tweede helft van 2026 moet worden uitgerold. De eerste deployment gebruikt een aangepaste MI450-configuratie in combinatie met de zesde generatie EPYC, Venice, waarbij Meta bovendien als lead customer optreedt.
Daarmee is de relatie veel dieper dan alleen het leveren van losse chips. AMD en Meta stemmen roadmaps af over GPU's, CPU's, systemen en software en hebben samen aan de Helios rack-scale architectuur gewerkt. Dat maakt AMD een van de schoonste directe read-throughs wanneer Meta zijn AI-capaciteit verder opschaalt.
De waarde van die combinatie neemt toe wanneer agentic AI daadwerkelijk een gemengde workload blijkt. Een complexe agent vervangt CPU door GPU of GPU door CPU niet één-op-één. De zwaarste modelcalls blijven acceleratorintensief, terwijl planning, browserprocessen, databases, security en orchestration andere compute aanspreken.
Daarom kunnen EPYC en Instinct binnen dezelfde agentic stack tegelijk groeien. Dat is strategisch aantrekkelijker dan een AI-cyclus die vrijwel volledig wordt bepaald door één type accelerator.
Voor AMD ligt de uitdaging meer bij waardering dan bij positionering. Het aandeel heeft al een enorme herwaardering doorgemaakt en de markt rekent op zeer sterke groei. Verdere koerswinst moet daarom steeds meer uit concrete omzet- en winstgroei bij EPYC en Instinct komen. Muse versterkt de structurele thesis, maar is geen vervanging voor execution.
Arm: agentic AI vergroot de kans op een veel grotere server CPU-markt
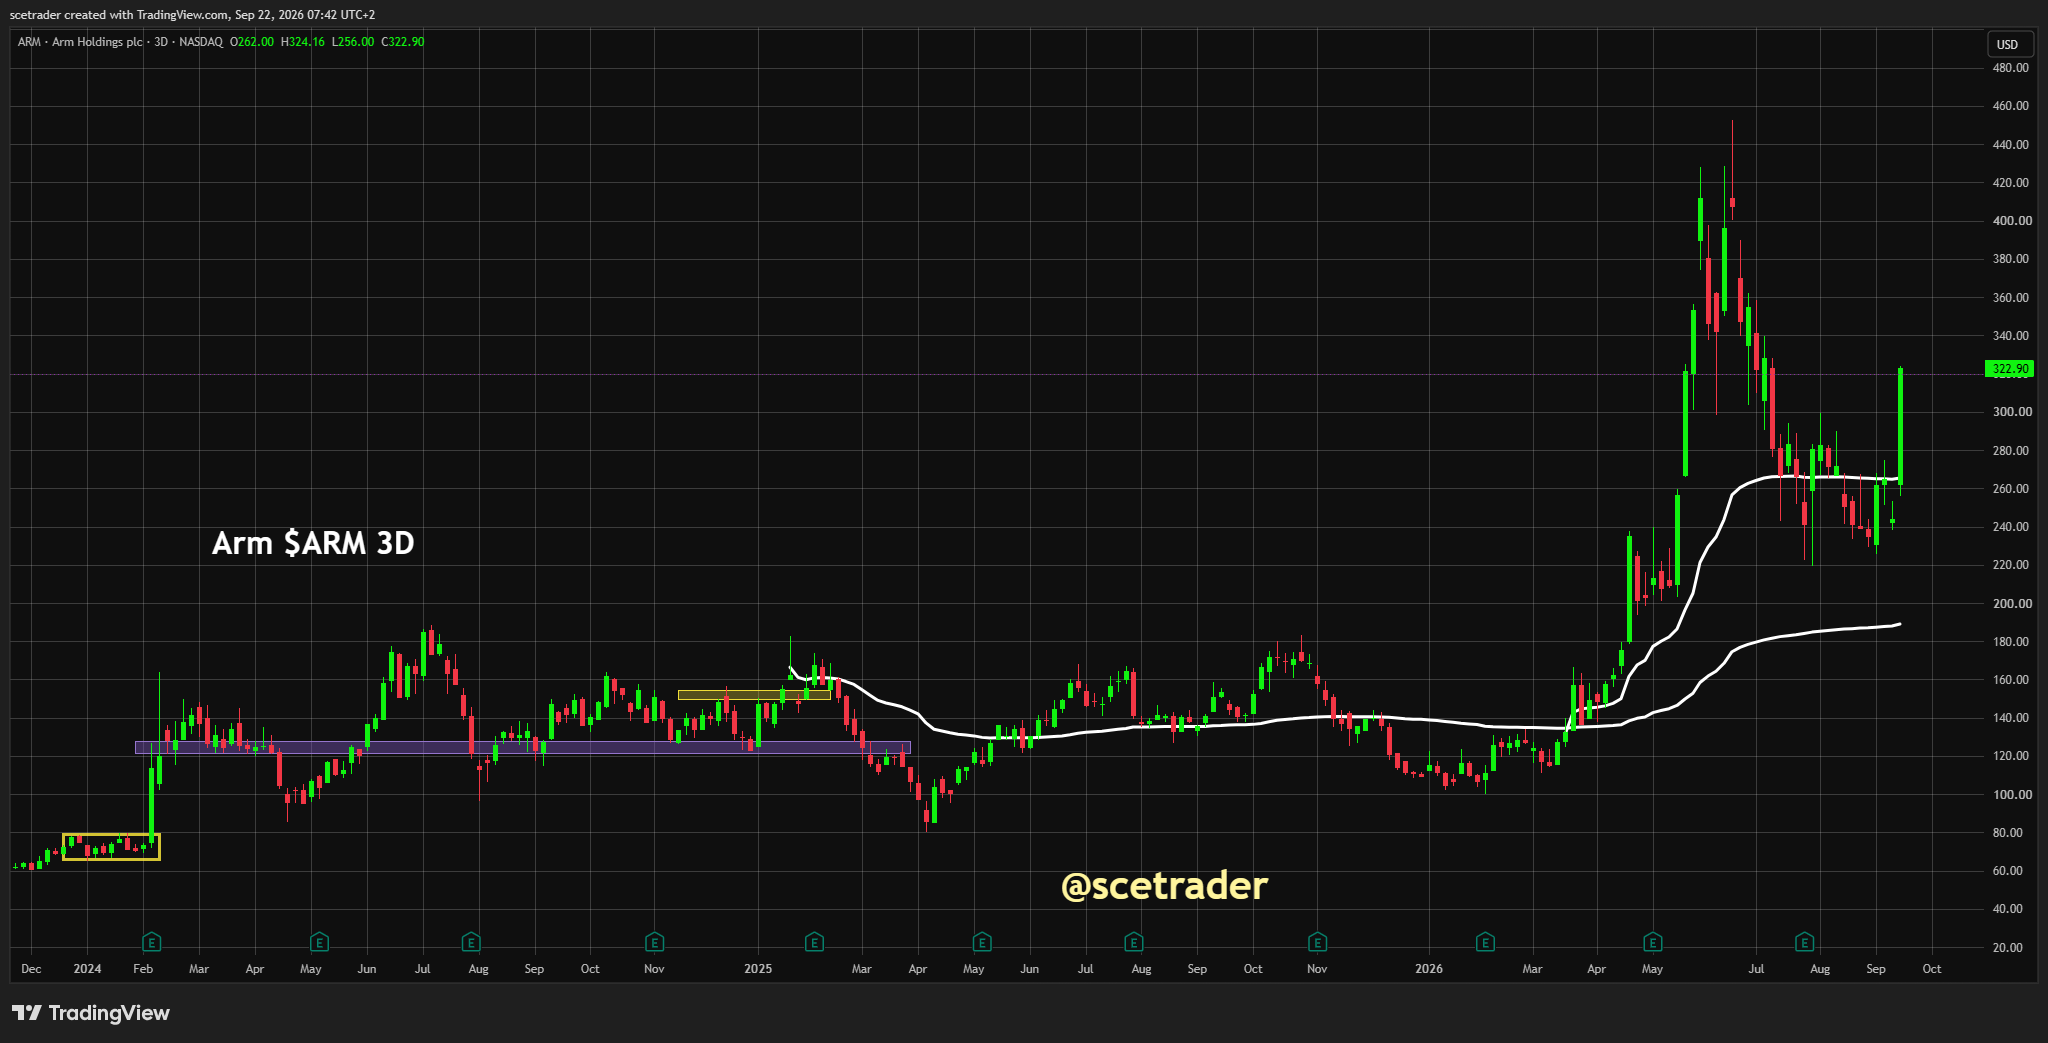
Arm biedt een ander type exposure. De onderneming hoeft niet te voorspellen of Intel, AMD of één specifieke hyperscaler het grootste marktaandeel wint wanneer de totale hoeveelheid Arm-gebaseerde server silicon blijft stijgen.
Die ontwikkeling wordt interessanter naarmate hyperscalers meer eigen CPU's en andere custom chips ontwerpen. Agents maken de economische logica daarvan sterker, omdat een groter deel van de totale AI-workload buiten de accelerator plaatsvindt en power efficiency steeds belangrijker wordt.
Arm en verschillende marktwaarnemers gaan uit van sterke structurele groei van server CPU's richting het einde van het decennium. Wij zouden daar geen enkel exact TAM-getal als vaststaand feit aan koppelen. De richting is belangrijker: wanneer agentic applications structureel meer general-purpose compute vragen, kan de server CPU-markt veel groter worden dan oudere modellen veronderstelden.
Arm profiteert via licenties en royalties zonder zelf foundry- of inventarisrisico te dragen. Daardoor kan een verdere fragmentatie van de servermarkt tussen x86, hyperscaler silicon en andere Arm-gebaseerde ontwerpen juist gunstig zijn.
De belangrijkste beperking is de waardering. Een aanzienlijk deel van de structurele groeiverwachtingen zit al in het aandeel. Muse ondersteunt de thesis, maar rechtvaardigt niet automatisch iedere multiple.
Broadcom: directe Meta-exposure via MTIA én Ethernet
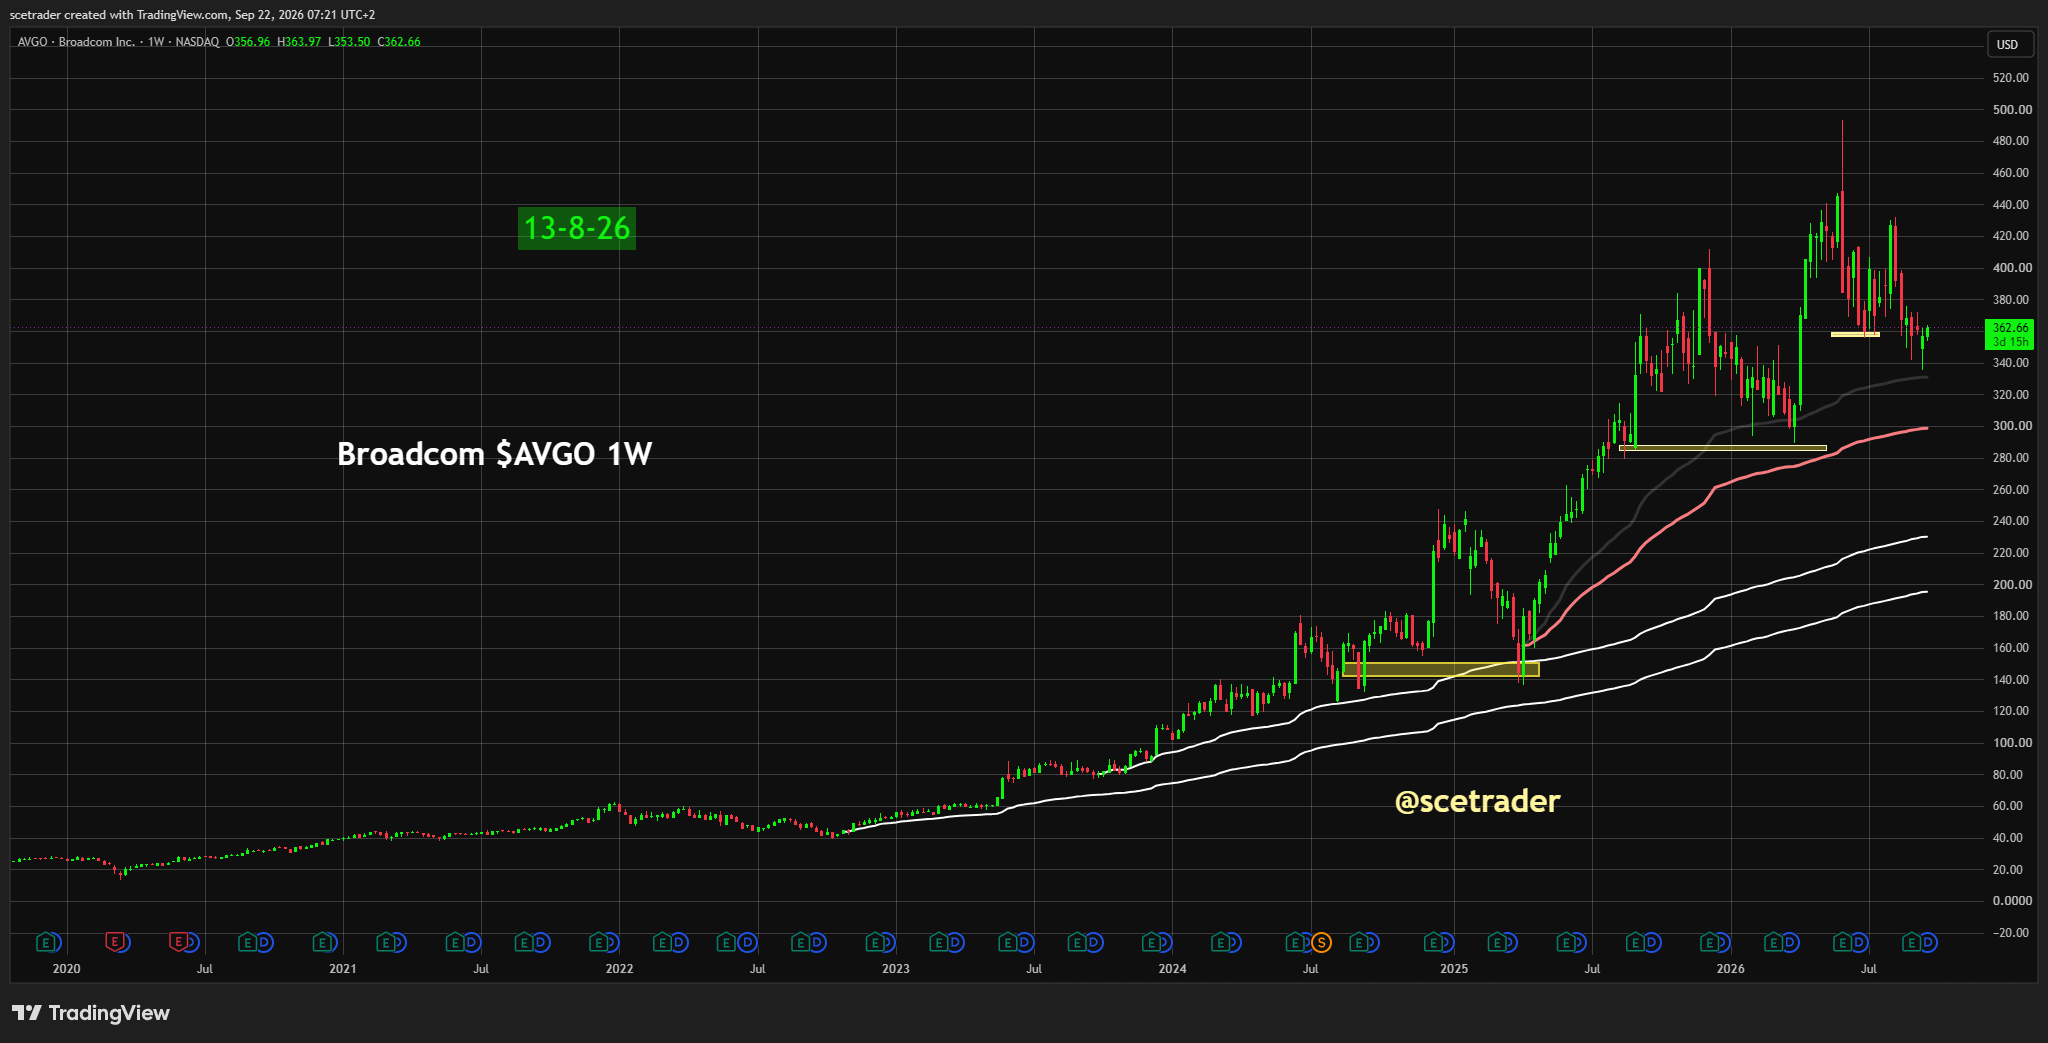
Broadcom verdient in onze ogen veel meer aandacht in de Muse-discussie dan het in de eerste beursreactie kreeg. De relatie met Meta is concreet en meerjarig. Meta en Broadcom werken samen aan meerdere generaties MTIA-custom silicon en hebben de samenwerking uitgebreid richting een 2nm AI-accelerator die onderdeel moet worden van een infrastructuuruitrol op meerdere gigawattschaal.
Die samenwerking gaat verder dan de accelerator zelf. Broadcom levert ook de Ethernet-technologie waarmee Meta scale-up, scale-out en scale-across networking binnen zijn AI-clusters wil ondersteunen. Daarmee zit Broadcom op twee plaatsen waar agentic workloads extra economische waarde kunnen creëren: bij custom inference compute en bij de fabric die al die compute met elkaar verbindt.
De networkinglaag profiteert niet alleen van meer accelerators. Hogere utilization en meer onderlinge communicatie verhogen de benodigde switchingcapaciteit en fabric bandwidth. Agentic workloads voegen daar extra east-west traffic aan toe, omdat één gebruikersintentie meerdere modellen, databases en applicaties kan raken.
Dat maakt Broadcom minder afhankelijk van de vraag welke individuele processor het meeste marktaandeel wint. De onderneming profiteert vooral wanneer de totale AI-infrastructuur groter en intensiever gebruikt wordt. De bestaande relatie met Meta rond MTIA en Ethernet maakt die exposure bovendien veel concreter dan een algemene koppeling tussen networking en hogere AI-capex.
Wat Muse technisch anders maakt
Muse en Muse Spark moeten duidelijk uit elkaar worden gehouden. Muse Spark is het onderliggende model dat Meta breder over zijn ecosysteem kan inzetten. Het Spark-model kan worden gebruikt binnen verschillende Meta-producten zonder dat daarmee automatisch de volledige Muse-agent native in Facebook, Instagram of Messenger beschikbaar is.
Muse zelf is de agent. Die is momenteel vooral beschikbaar via de eigen app, het web en WhatsApp en moet later ook naar de AI-brillen komen. De agent draait in Muse Secure VM, een dedicated virtuele omgeving met een eigen browser. Een aparte Sentinel-agent controleert gevoelige externe acties en bewaakt welke handelingen mogen worden uitgevoerd.
Die architectuur is relevant omdat één gebruikersopdracht hierdoor kan uitgroeien tot een lange reeks computationele stappen. Een reis organiseren kan bijvoorbeeld reasoning, zoekopdrachten, website-interacties, agenda-aanroepen, prijsvergelijkingen en uiteindelijk een transactie vereisen. De agent moet gedurende dat proces state behouden en steeds opnieuw bepalen wat de volgende stap is.
Voor de infrastructuur wordt task depth daardoor belangrijker dan het aantal prompts. Eén intensief gebruikte agent kan veel meer compute verbruiken dan tientallen korte chatbotinteracties.
De compute mix wordt breder
Een agentic workflow belast verschillende hardwarelagen op verschillende momenten. Reasoning en modelcalls vragen acceleratorcapaciteit. Browserprocessen, tool execution, API-gateways en een groot deel van orchestration draaien elders. Retrieval en state verhogen memory- en storagegebruik, terwijl extra verkeer tussen services de belasting van het netwerk verhoogt.
Dat betekent niet dat acceleratorvraag afneemt. Integendeel: een agent die tientallen stappen uitvoert kan tijdens één opdracht meerdere inferenceruns starten. Het belangrijke verschil is dat de CPU-, memory- en networkingvraag daarnaast veel sneller kan toenemen dan bij een eenvoudige chatbot.
Dat is de daadwerkelijke sector-thesis achter de koersbewegingen bij Intel, AMD en Arm en de reden waarom Broadcom voor ons eveneens in het verhaal hoort. De markt probeert niet alleen meer inference in te prijzen, maar een andere verhouding tussen de afzonderlijke onderdelen van de server.
Leveranciers kunnen eerder monetiseren dan Meta
Meta draagt het commerciële risico. De onderneming betaalt voor iedere workload en moet vervolgens aantonen dat de gebruiker voldoende omzet en gross profit oplevert om die kosten te rechtvaardigen.
Voor leveranciers werkt dat anders. Een gratis Muse-gebruiker die dagelijks tientallen complexe taken uitvoert, kan voor Meta financieel nog onaantrekkelijk zijn, terwijl de infrastructuur voor die taken al is gebouwd en gebruikt. De semiconductor- en netwerkleverancier verdient aan het compute-verbruik voordat Meta noodzakelijkerwijs een winstgevend verdienmodel heeft bewezen.
Dat creëert een interessante asymmetrie. Voor Meta moet usage uiteindelijk naar inkomsten en contribution profit worden vertaald. Voor Intel, AMD, Arm, Broadcom en andere leveranciers is hogere usage op zichzelf al een potentiële vraagdriver.
Daarom denken wij dat de grootste tweede-orde opportunity mogelijk bij de infrastructuurbedrijven ligt. Zij hoeven niet te voorspellen hoeveel consumenten bereid zijn $20 of $100 per maand te betalen. Veel relevanter is hoeveel extra infrastructuur Meta en andere platforms moeten plaatsen wanneer agents daadwerkelijk onderdeel worden van dagelijks softwaregebruik.
Memory, storage en networking krijgen automatisch meer gewicht
Wanneer de task depth stijgt, neemt ook de belasting buiten CPU en accelerator toe. Langere contextvensters en stateful workflows vragen meer memory. Retrieval en tijdelijke data verhogen storagegebruik. De afzonderlijke services moeten vervolgens continu informatie uitwisselen.
Daarmee komen DRAM, HBM, high-speed Ethernet, optics en storage vanzelf sterker in beeld. Wij zouden niet iedere leverancier in die categorie direct als Muse-winnaar bestempelen. De interessantere gedachte is dat de hardwarewaarde per actieve agent veel hoger kan worden dan de hardwarewaarde per traditionele chatbotgebruiker.
De eerste AI-cyclus concentreerde vrijwel alle aandacht op de accelerator. Agentic AI kan de waarde van de rest van de server opnieuw veel zichtbaarder maken.
Meta Connect wordt belangrijker dan de launch week
Meta Connect op 23 en 24 september komt precies op het moment waarop de markt meer bewijs nodig heeft. De eerste downloads hebben belangstelling bewezen. Connect moet duidelijker maken hoe Meta van nieuwsgierigheid dagelijks gedrag wil maken.
Wij letten daarbij vooral op integratie, usage en monetisatie. Muse werkt al via WhatsApp en moet later naar de AI-brillen komen. Vooral die distributiekanalen zijn interessant omdat ze de agent in bestaande dagelijkse gewoonten plaatsen.
De brillen kunnen uiteindelijk een veel belangrijkere interface worden dan een losse smartphone-app. Een agent op een telefoon moet bewust worden geopend. Een agent die via een wearable permanent beschikbaar is en meer context kan krijgen, kan veel vaker worden aangesproken. Dat vergroot de utility en tegelijk de compute load per gebruiker.
Daarnaast worden alle cijfers rond retention, dagelijkse taken en betaalde gebruikers belangrijk. Na de eerste sterke beursreactie zal verdere herwaardering vooral op daadwerkelijke productadoptie moeten rusten.
Muse-abonnementen en Meta One zijn twee verschillende producten
Voor de monetisatie moet de productstructuur nauwkeurig worden gelezen. Muse kent een eigen gratis tier met usage-limieten en twee betaalde lagen: Power rond $20 per maand en Maximum rond $100 per maand. Die abonnementen kopen in essentie meer Muse-capaciteit voor gebruikers die de agent intensiever inzetten.
Meta One is iets anders. Dat is een bredere bundel voor extra AI-gebruik en andere features binnen verschillende Meta-apps. Voor consumenten bestaan onder meer Core en Premium, terwijl creator- en businesslagen verder oplopen. Meta One kan de totale willingness to pay binnen het ecosysteem verhogen, maar het is geen Muse-abonnement.
Dat onderscheid is belangrijk voor de economics. Muse moet uiteindelijk aantonen dat de eigen usage-tiers voldoende aantrekkelijk zijn voor zware gebruikers, terwijl Meta One een bredere bundelstrategie rond meerdere producten vormt.
De twee kunnen strategisch dezelfde richting op wijzen: Meta probeert geleidelijk directe abonnementen boven op het advertentiemodel te bouwen. Financieel moeten ze echter apart worden geanalyseerd.
Het monetisatiepad is breder dan abonnementen
Muse kan op termijn ook transacties ondersteunen. Publieke integraties en plannen rond onder meer Stripe Link, Shopify, Ticketmaster en OpenTable geven aan dat Meta de agent niet alleen als productiviteitstool ziet, maar als mogelijke interface voor commerce.
Dat kan economisch interessanter worden dan alleen een vast abonnement wanneer Muse daadwerkelijk transacties initieert en Meta daar op enige manier aan kan verdienen. Tegelijk is er nog geen bewijs dat dergelijke handelingen op grote schaal plaatsvinden of dat de contribution margin aantrekkelijk is.
Daarom zouden wij de potentiële monetisatie niet modelleren alsof die al gerealiseerd is. Eerst moeten usage, task volume en commerciële conversie zichtbaar worden. Daarna kan worden bepaald hoeveel economische waarde per actieve gebruiker werkelijk ontstaat.
Compute cost wordt een cruciale KPI
De andere kant van de monetisatie is de cost-to-serve. Een agent die veel meer stappen uitvoert dan een chatbot kan ook veel duurder zijn om te bedienen.
Meer engagement is dus niet automatisch beter. Een gratis gebruiker die elke dag lange workflows laat uitvoeren kan de compute cost snel verhogen zonder dat daar directe inkomsten tegenover staan. Meta heeft voldoende schaal en eigen infrastructuur om die kosten te optimaliseren, maar model efficiency en scheduling worden daarmee net zo belangrijk als bruto gebruikersgroei.
Voor beleggers wordt uiteindelijk de verhouding tussen task volume, inkomsten en compute cost doorslaggevend. Muse kan technologisch indrukwekkend zijn en toch economisch teleurstellen wanneer de kosten per voltooide taak onvoldoende dalen.
Trust is een economische variabele
Muse krijgt toegang tot veel gevoeligere informatie dan een klassieke chatbot. E-mail, agenda's, websites, shopping en mogelijk later financiële handelingen vragen dat gebruikers Meta meer vertrouwen geven dan bij een normale social app.
De technische architectuur is nadrukkelijk rond dit probleem gebouwd. Muse werkt in een afgescheiden VM, gevoelige acties kunnen bevestiging vereisen en een aparte Sentinel-agent bewaakt handelingen. Gebruikers bepalen bovendien zelf welke diensten worden gekoppeld.
Dat neemt het reputatierisico niet weg. Meta heeft historisch veel discussie gekend rond privacy en datagebruik. Bij een agent die daadwerkelijk namens de gebruiker handelt, kan dat rechtstreeks invloed hebben op adoption en retention.
Daarnaast hebben externe platforms invloed op de utility. Wanneer grote websites agentgebruik beperken of betalingen blokkeren, kan Muse technisch uitstekend werken maar commercieel minder nuttig worden. De agentmarkt wordt daardoor niet alleen beslist door modelkwaliteit, maar ook door toegang tot services en transacties.
NVIDIA blijft onderdeel van dezelfde grotere infrastructuurmarkt
De opkomst van agents hoeft niet ten koste te gaan van de bestaande acceleratorvraag. Eén agent kan tijdens een taak meerdere inferenceruns activeren en daarmee juist meer acceleratorcapaciteit gebruiken.
Tegelijk groeit de hoeveelheid CPU-, memory- en networkingwerk rond die modelcalls. De ontwikkeling hoeft dus niet zero-sum te zijn. Een grotere agentic workload kan de totale infrastructuurpool vergroten, waardoor meerdere hardwarelagen tegelijk profiteren.
Dat is een interessantere manier om Muse te bekijken dan als aanleiding voor een debat over welke chipcategorie een andere gaat vervangen.
Waarom wij bullish zijn
Muse verandert voor ons twee zaken. Bij Meta ontstaat een geloofwaardig consumentenproduct dat voor het eerst een directe brug kan slaan tussen de enorme AI-capex en nieuwe inkomsten. Bij de leveranciers ontstaat tegelijk een mogelijke structurele versnelling van de hoeveelheid infrastructuur die iedere actieve gebruiker nodig heeft.
Onze bestaande positieve visie op AMD en Intel krijgt daardoor een extra vraagdriver. Arm profiteert wanneer de totale server CPU-markt structureel groter wordt en meer custom silicon verschijnt. Broadcom heeft een bijzonder interessante positie omdat het al rechtstreeks met Meta samenwerkt aan MTIA en tegelijk profiteert van de Ethernet-fabric waarop steeds intensievere agentic workloads draaien.
De volgende stap is bewijs. Muse moet na de launch-week gebruikt blijven worden, de integratie via WhatsApp en later brillen moet de usage verhogen en Meta moet aantonen dat de inkomsten per gebruiker sneller kunnen groeien dan de compute cost.
Wanneer dat lukt, kan de recente rally meer blijken dan een reactie op een succesvolle app-lancering. Het kan het begin zijn van een nieuwe waarderingsfase voor Meta én een bredere infrastructuurcyclus voor de leveranciers.
Conclusie
Muse kan het moment markeren waarop Meta's AI-investeringen voor beleggers verschuiven van een enorme kostenpost met vooral indirecte opbrengsten naar een zichtbaar productplatform. De sterke eerste ontvangst maakt het aannemelijker dat de eerdere koerszwakte een bodem heeft gevormd, maar retention, task volume en monetisatie moeten die beweging nog bevestigen.
De bredere beurscase ligt voor ons bij de infrastructuur. Wij hebben al langer nadrukkelijk gewezen op het opwaarts potentieel in AMD en Intel; Muse voegt daar een nieuwe structurele vraagdriver aan toe. Arm kan profiteren van een grotere server CPU-markt, terwijl Broadcom al concreet in Meta's roadmap zit via MTIA en de Ethernet-infrastructuur daaromheen.
Als persoonlijke agents daadwerkelijk verschuiven van incidenteel chatten naar permanent taken uitvoeren, verandert niet alleen hoeveel AI mensen gebruiken, maar vooral hoeveel hardware voor iedere gebruikersintentie nodig is. In dat scenario wordt de volgende AI-fase veel breder dan één type accelerator en krijgt de volledige serverarchitectuur opnieuw meer economische waarde.
Wil je alle artikelen kunnen lezen en elke podcast beluisteren? Neem dan een abonnement en krijg toegang tot alle artikelen en de database
English version
Meta Muse: from AI investment to a real product and infrastructure cycle
No time to read the full article? The points below capture the core view.
■ We have become materially more constructive on Meta following Muse's strong initial reception. Within two weeks of launch, the app reached the top position among free iPhone apps in the United States and remained there for several days. The previous share-price weakness may ultimately prove to have established a bottom, although retention, task volume and monetisation still need to confirm that view.
■ We have repeatedly highlighted upside potential in AMD and Intel in recent months, entirely independently of Muse. The emergence of agentic workloads adds another structural demand driver because multi-step agents can consume substantially more general-purpose server compute alongside accelerator capacity.
■ Intel, AMD, Arm and Broadcom are the most interesting second-order public-market cases in our view. The thesis is not about one popular Meta application, but about the possibility that agents structurally increase compute, memory traffic and networking activity per user intention.
■ Broadcom deserves a prominent role in that analysis. Meta and Broadcom have a multi-year partnership around MTIA custom silicon, including a 2nm accelerator roadmap, while Broadcom also supplies Ethernet technology for scale-up, scale-out and scale-across networking inside Meta's AI clusters.
■ Muse is more than a chatbot with a new interface. The agent operates inside its own secure VM, uses a browser, can access connected services and can independently execute a sequence of steps. AI usage therefore shifts from a single model query toward a longer chain of reasoning, execution, retrieval and verification.
■ Meta Connect on September 23–24 becomes the next serious test. Downloads represent early traction; usage frequency, task volume, retention, paid conversion and the relationship between revenue and compute cost will ultimately determine whether Muse can financially justify Meta's enormous AI investment.
Investment view
We have become materially more constructive on Meta following the launch of Muse and believe the recent share-price correction may have established a bottom. This is not because a high App Store ranking creates an investment case by itself, but because Meta now has a consumer product through which investors can begin to assess whether enormous AI investment can generate a standalone economic return beyond advertising optimisation.
Meta now expects 2026 capital expenditure of $130–145 billion. At that level the discussion changes naturally. The question is no longer only whether AI improves advertising and recommendation engines, but which new revenue streams the company can build on top of this infrastructure and how much free cash flow can ultimately be generated.
Muse is a more interesting test than a conventional chatbot because it is designed as an executing agent. A user can provide a single objective and Muse can then spend multiple steps gathering information, interacting with services and preparing or executing actions. That longer workflow can be considerably more valuable to the user than a simple question and answer, but it also requires much more infrastructure.
For suppliers, this creates a different investment case from Meta itself. Meta still needs to prove that usage generates sufficient revenue and contribution profit. Semiconductor and infrastructure suppliers begin benefiting as soon as compute seconds, model calls and data movement per user increase.
Meta Platforms: finally a tangible product against the AI capex
Muse launched on September 8 and immediately attracted substantial attention, but the more significant acceleration in market sentiment came later. Within two weeks, the app reached the top position among free iPhone apps in the United States and remained there for several days. Meta shares rose solidly on launch day, but the much larger move came later as the App Store ranking and rapid traction became more broadly visible. That distinction matters: investors ultimately responded not only to the product launch, but to the first evidence that consumers were actually beginning to use the agent.
We do not want to confuse that ranking with proven product-market fit. A free installation has limited value if users leave after several weeks. Retention, tasks per active user and the frequency with which consumers return to Muse will matter far more than launch-week downloads.
Meta's distribution position is nevertheless exceptionally strong. Muse is available through a standalone app, the web and WhatsApp and is expected to reach Meta's AI glasses later. Meta therefore does not need to construct a new consumer relationship from scratch. It can insert the agent into products users already engage with daily.
Muse also has its own pricing structure. Most users can start within a free usage allowance, while Power costs roughly $20 per month and Maximum roughly $100 per month. This is separate from Meta One, the broader subscription bundle through which Meta sells additional AI usage and other features across Instagram, Facebook and WhatsApp. The two products may reinforce one another strategically, but they need to be analysed separately from a financial perspective.
Transactions may eventually become another monetisation channel. Muse can work with Link by Stripe and public integrations or planned connections include companies such as Shopify, Ticketmaster and OpenTable. This creates a route toward commerce alongside subscriptions and engagement, but there is no evidence yet that these activities are producing attractive contribution margins.
Intel: an existing positive view receives another structural demand driver
We have repeatedly highlighted upside potential in Intel in recent months, well before Muse appeared. That view was based in part on low expectations around the server franchise, product renewal and the possibility that investors underestimate the future size of general-purpose compute. The emergence of agents strengthens the last argument.
An agentic workload has a different shape from a conventional prompt-response interaction. The agent needs to plan, operate browsers, query databases, make API calls, coordinate services and repeatedly verify whether the result is correct. Not all of those tasks belong economically on expensive accelerators. A meaningful proportion requires general-purpose server capacity.
That can matter for Intel. The company has lost market share but still owns an enormous installed base in datacentres. If the total market for CPU cycles expands, Intel does not need to regain all of its lost share before absolute volumes can begin improving again.
This is why we find the strong equity response more interesting than a simple momentum move. There is no public evidence that Muse specifically consumes large amounts of Xeon capacity, nor do we need to assume it does. The more important development is that agents may cause total demand for general-purpose compute to grow far more rapidly than the first generation of AI applications suggested.
AMD: the Meta exposure is much more concrete than Muse alone
We had also highlighted further upside potential in AMD before Muse. AMD has a much more direct Meta exposure than a broad sector read-through alone would suggest. Meta and AMD have entered into a multi-year agreement for up to 6 GW of Instinct capacity across multiple generations, with the first gigawatt expected to begin deployment in the second half of 2026. The first deployment uses a customised MI450-based configuration together with sixth-generation EPYC, Venice, for which Meta acts as a lead customer.
The relationship therefore extends far beyond simply selling discrete chips. AMD and Meta are aligning roadmaps across GPUs, CPUs, systems and software and have jointly worked on the Helios rack-scale architecture. This makes AMD one of the cleanest direct read-throughs when Meta expands its AI infrastructure.
That combination becomes more valuable if agentic AI proves to be a mixed workload. A complex agent does not simply replace CPU with GPU or GPU with CPU. The heaviest model calls remain accelerator intensive, while planning, browser processes, databases, security and orchestration require other compute.
EPYC and Instinct can therefore expand within the same agentic stack. Strategically, that is more attractive than an AI cycle determined almost entirely by one accelerator category.
For AMD, the challenge is more about valuation than positioning. The stock has already experienced a substantial rerating and investors expect very strong growth. Further upside increasingly needs to come from concrete revenue and earnings growth in EPYC and Instinct. Muse strengthens the structural thesis but does not replace execution.
Arm: agentic AI increases the probability of a much larger server CPU market
Arm provides another type of exposure. The company does not need to predict whether Intel, AMD or a specific hyperscaler wins the most share if the total amount of Arm-based server silicon continues to rise.
This becomes increasingly interesting as hyperscalers design more of their own CPUs and other custom chips. Agents strengthen the economics of that trend because a greater proportion of the total AI workload occurs outside the accelerator and power efficiency becomes increasingly important.
Arm and several market observers expect strong structural growth in server CPUs through the end of the decade. We would not attach one exact TAM figure to that as though it were settled fact. The direction matters more: if agentic applications permanently increase general-purpose compute requirements, the server CPU market can become materially larger than older models assumed.
Arm benefits through licensing and royalties without carrying foundry or inventory risk. Greater fragmentation between x86, hyperscaler silicon and other Arm-based designs can therefore be favourable.
The principal constraint is valuation. A meaningful portion of the structural growth outlook is already reflected in the stock. Muse supports the thesis but does not justify every possible multiple.
Broadcom: direct Meta exposure through MTIA and Ethernet
Broadcom deserves substantially more attention in the Muse discussion than it received in the initial market reaction. Its relationship with Meta is concrete and multi-year. Meta and Broadcom collaborate across several generations of MTIA custom silicon and have expanded that relationship toward a 2nm AI accelerator intended to support a multi-gigawatt infrastructure rollout.
The partnership also extends beyond the accelerator. Broadcom supplies Ethernet technology enabling scale-up, scale-out and scale-across networking within Meta's AI clusters. Broadcom therefore sits at two points where agentic workloads can create additional economic value: custom inference compute and the fabric connecting that compute.
The networking layer does not only benefit from additional accelerators. Higher utilisation and greater communication between services increase switching requirements and fabric bandwidth. Agentic workflows add further east-west traffic because a single user intention can touch several models, databases and applications.
This makes Broadcom less dependent on which individual processor ultimately wins the largest share. It benefits primarily as total AI infrastructure becomes larger and more intensively used. The existing MTIA and Ethernet relationship also gives the exposure a materially firmer foundation than a generic connection between networking and higher AI capex.
What makes Muse technically different
Muse and Muse Spark need to be separated clearly. Muse Spark is the underlying model that Meta can deploy broadly across its ecosystem. The Spark model can be used across several Meta products without implying that the complete Muse agent is already natively available inside Facebook, Instagram or Messenger.
Muse itself is the agent. It is currently available primarily through its own app, the web and WhatsApp and is expected to reach AI glasses later. The agent operates inside Muse Secure VM, a dedicated virtual environment with its own browser. A separate Sentinel agent controls sensitive external actions and governs which actions are allowed.
This architecture matters because a single user instruction can become a long chain of computational steps. Organising a trip can involve reasoning, searches, website interactions, calendar calls, price comparisons and ultimately a transaction. The agent needs to retain state throughout the process and repeatedly determine what action comes next.
For infrastructure, task depth therefore matters more than prompt count. One heavily used agent can consume far more compute than dozens of short chatbot interactions.
The compute mix becomes broader
An agentic workflow places load on different hardware layers at different times. Reasoning and model calls require accelerator capacity. Browser processes, tool execution, API gateways and much of orchestration run elsewhere. Retrieval and state increase memory and storage usage while additional communication between services raises networking load.
This does not imply lower accelerator demand. On the contrary, an agent executing dozens of steps can trigger several inference runs during a single task. The important difference is that CPU, memory and networking requirements can increase much more rapidly alongside those model calls than they did in the simple chatbot model.
This is the real sector thesis behind the moves in Intel, AMD and Arm and why Broadcom belongs in the same discussion. Investors are not simply pricing more inference; they are attempting to price a different mix across the entire server.
Suppliers can monetise before Meta does
Meta bears the commercial risk. The company pays for every workload and then needs to prove that each user generates enough revenue and gross profit to justify those costs.
Suppliers operate under a different equation. A free Muse user executing dozens of complex tasks every day may still be financially unattractive to Meta, while the required infrastructure has already been built and consumed. Semiconductor and networking suppliers monetise the compute requirement before Meta has necessarily proved a profitable business model.
This creates an interesting asymmetry. Meta needs usage to convert into revenue and contribution profit. For Intel, AMD, Arm, Broadcom and other suppliers, greater usage itself can already represent a demand driver.
That is why we believe the largest second-order opportunity may sit with infrastructure companies. They do not need to forecast how many consumers are ultimately willing to pay $20 or $100 per month. The more important question is how much additional infrastructure Meta and other platforms need when agents become part of everyday software usage.
Memory, storage and networking automatically gain weight
As task depth increases, the workload outside CPU and accelerators rises as well. Longer context windows and stateful workflows require more memory. Retrieval and temporary data increase storage usage. Individual services then need to exchange information continuously.
This naturally brings DRAM, HBM, high-speed Ethernet, optics and storage further into the discussion. We would not label every supplier in these categories a direct Muse winner. The more important insight is that hardware value per active agent can become materially higher than hardware value per traditional chatbot user.
The first AI cycle concentrated almost all investor attention on accelerators. Agentic AI may make the economic value of the rest of the server much more visible again.
Meta Connect matters more than launch week
Meta Connect on September 23–24 arrives precisely when investors need more evidence. Initial downloads demonstrated interest. Connect now needs to clarify how Meta plans to convert that curiosity into daily behaviour.
We will focus particularly on integration, usage and monetisation. Muse already operates through WhatsApp and is expected to reach AI glasses later. Those distribution channels are more important than a standalone app because they insert the agent into existing daily habits.
Glasses could eventually become a significantly more important interface. A smartphone agent generally needs to be opened deliberately. An agent available continuously through a wearable and able to receive more contextual information can be invoked far more often. That increases utility and at the same time increases potential compute load per user.
Any quantitative information on retention, daily tasks and paying users will therefore matter. After such a strong initial market response, further rerating will need to rest on real adoption.
Muse subscriptions and Meta One are separate products
The monetisation structure needs to be read carefully. Muse has its own free tier with usage limits and two paid plans: Power at around $20 per month and Maximum at around $100 per month. Those subscriptions essentially purchase additional Muse capacity for heavier users.
Meta One is different. It is a broader bundle offering increased AI usage and additional features across multiple Meta applications. Consumer tiers include Core and Premium, while creator and business options extend further. Meta One can increase willingness to pay across the ecosystem, but it is not a Muse subscription.
This distinction matters for the economics. Muse needs to prove that its own usage tiers provide enough value for heavy users, while Meta One represents a broader subscription strategy covering several products.
Strategically both point in the same direction: Meta is gradually building direct subscription revenue on top of the advertising model. Financially, however, they need to be analysed separately.
The monetisation path extends beyond subscriptions
Muse can eventually support transactions as well. Public integrations and plans involving companies such as Stripe Link, Shopify, Ticketmaster and OpenTable indicate that Meta sees the agent not only as a productivity tool but potentially as an interface for commerce.
This could become economically more interesting than a fixed subscription alone if Muse begins initiating meaningful transaction volume and Meta can participate in the economics. There is not yet evidence, however, that such activity is occurring at meaningful scale or that contribution margins are attractive.
We therefore would not model this potential monetisation as if it were already realised. Usage, task volume and commercial conversion need to become visible first.
Compute cost becomes a crucial KPI
The other side of monetisation is cost-to-serve. An agent executing far more steps than a chatbot can also be far more expensive to operate.
More engagement is therefore not automatically better. A free user running long workflows every day can drive compute expense rapidly without generating direct revenue. Meta has enough scale and infrastructure control to optimise those costs aggressively, but model efficiency and scheduling become as important as gross user growth.
For investors, the relationship between task volume, revenue and compute cost will ultimately be decisive. Muse can be technologically impressive and still disappoint economically if cost per completed task does not fall sufficiently.
Trust is an economic variable
Muse obtains access to much more sensitive information than a conventional chatbot. Email, calendars, websites, shopping and potentially later financial activity require users to grant Meta significantly more trust.
The technical architecture has clearly been designed around this problem. Muse operates within a separate VM, sensitive actions can require confirmation and a separate Sentinel agent supervises behaviour. Users also determine which services they connect.
That does not remove the reputational risk. Meta has historically faced significant controversy around privacy and data use. For an agent that actually acts on behalf of the user, this can directly affect adoption and retention.
External platforms also matter. If major websites restrict agent activity or payments, Muse can function technically while becoming less useful commercially. Success in agents will therefore depend not only on model quality but also on access to services and transactional platforms.
NVIDIA remains part of the same larger infrastructure market
The rise of agents does not necessarily come at the expense of existing accelerator demand. A single agent can trigger multiple inference runs during one task and therefore increase accelerator consumption.
At the same time, CPU, memory and networking work rises around those model calls. The development does not need to be zero-sum. A larger agentic workload can expand the overall infrastructure pool and allow several hardware layers to benefit simultaneously.
That is a more useful framework for Muse than turning the discussion into which chip category replaces another.
Why we are bullish
Muse changes two things in our view. Meta now has a credible consumer product that can create a direct bridge between enormous AI capex and new revenue. Suppliers simultaneously gain exposure to a possible structural increase in the amount of infrastructure required per active user.
Our existing positive view on AMD and Intel therefore receives another demand driver. Arm benefits if the total server CPU market becomes structurally larger and custom silicon continues to proliferate. Broadcom is particularly interesting because it already works directly with Meta on MTIA while also benefiting from the Ethernet fabric on which increasingly intensive agentic workloads run.
The next step is evidence. Muse needs to remain used after launch week, distribution through WhatsApp and later glasses needs to raise engagement, and Meta needs to demonstrate that revenue per user can increase faster than compute cost.
If that happens, the recent rally may prove to be more than a response to a successful app launch. It could represent the beginning of a new valuation phase for Meta and a broader infrastructure cycle for its suppliers.
Conclusion
Muse may mark the point at which Meta's AI investment shifts in investors' minds from an enormous cost base producing mostly indirect benefits toward a visible product platform. The strong initial reception makes it more plausible that previous share-price weakness established a bottom, but retention, task volume and monetisation still need to confirm that view.
The broader equity case, in our opinion, sits in infrastructure. We had already highlighted upside potential in AMD and Intel repeatedly before Muse; the agent now adds another structural demand driver. Arm can benefit from a larger server CPU market, while Broadcom is already concretely embedded in Meta's roadmap through MTIA and the Ethernet infrastructure surrounding it.
If personal agents genuinely shift from occasional conversation toward persistent task execution, the change is not simply that consumers use more AI. The amount of hardware required for each user intention rises as well. In that environment, the next AI phase becomes much broader than any single accelerator category and the entire server architecture gains economic value.
Disclaimer Aan de door ons opgestelde informatie kan op geen enkele wijze rechten worden ontleend. Alle door ons verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor uw eigen rekening.
Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie. U bent zelf eindverantwoordelijk voor de beslissingen die u neemt met betrekking tot uw beleggingen.


