Indices Europa na Wall Street: Olie, AI-krediet blijft duur en de marktbreedte verslechtert
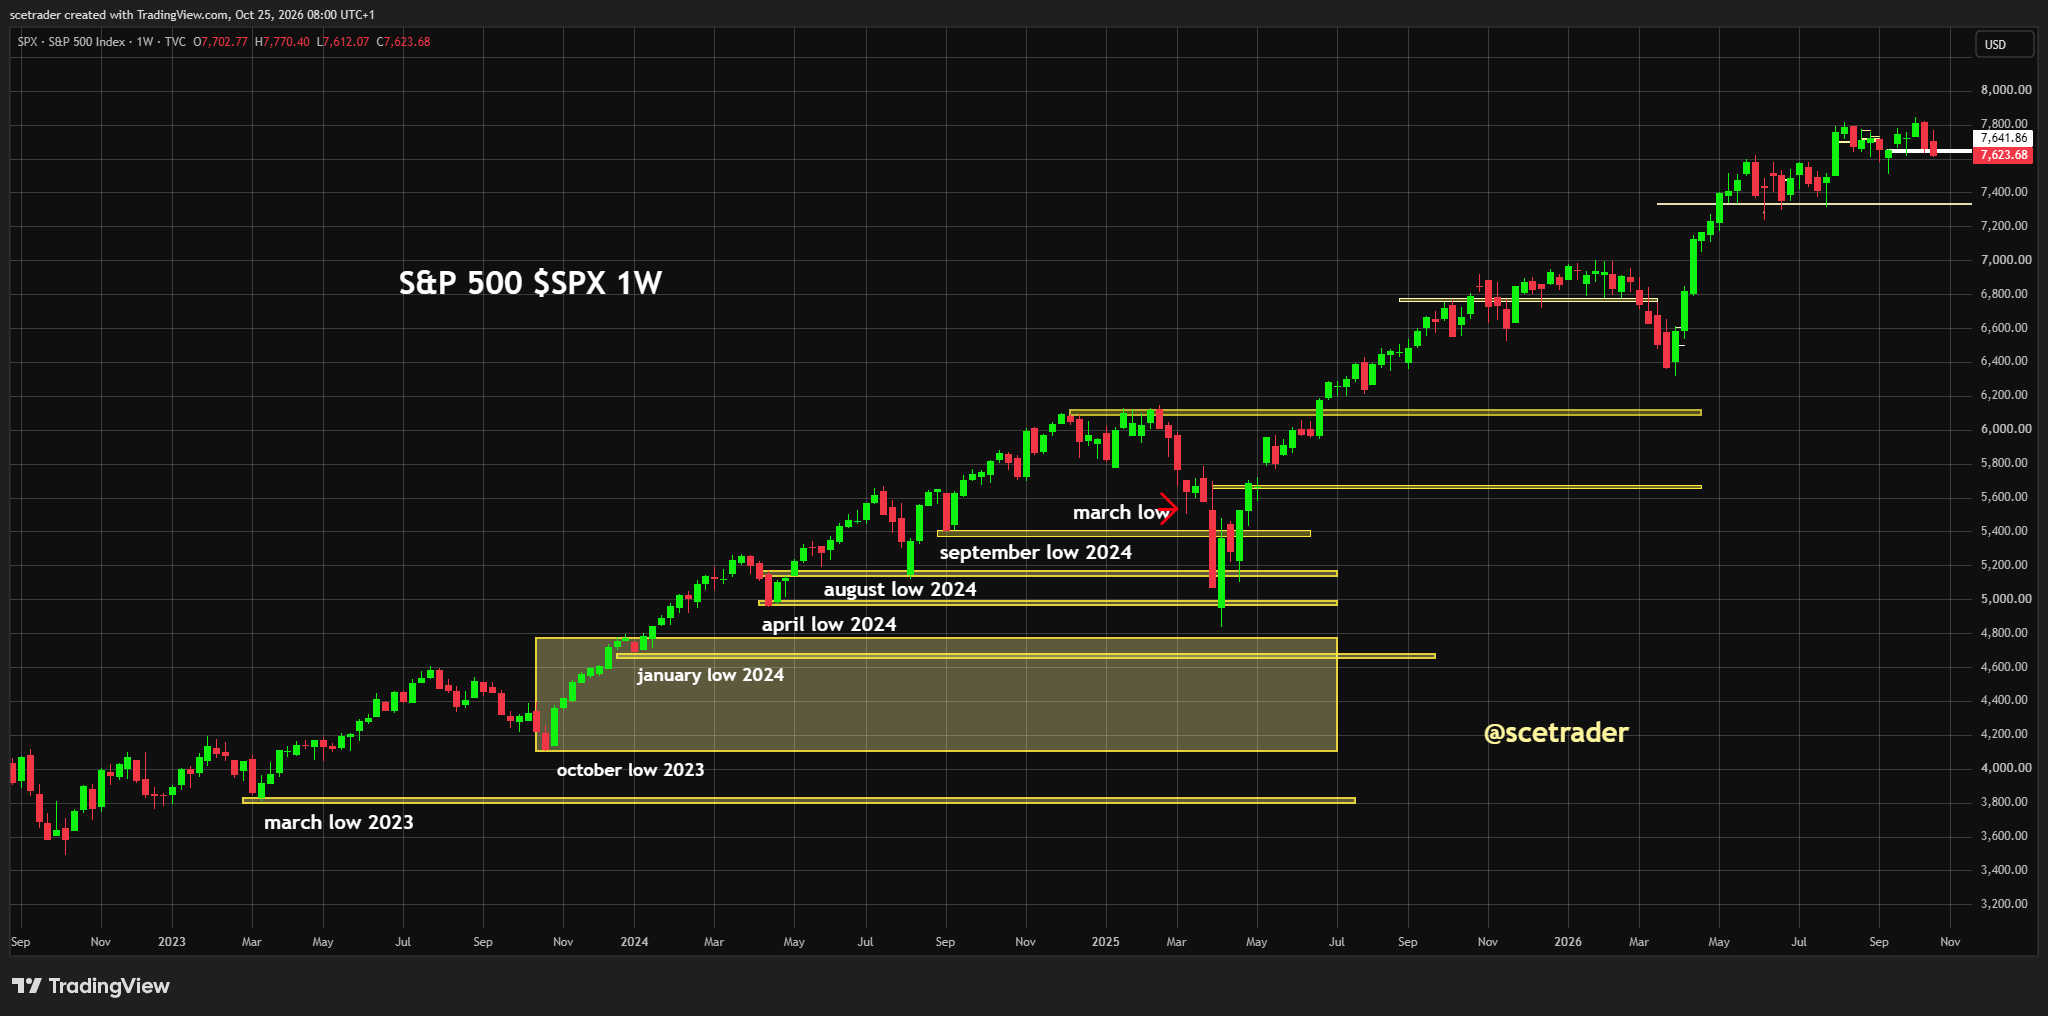
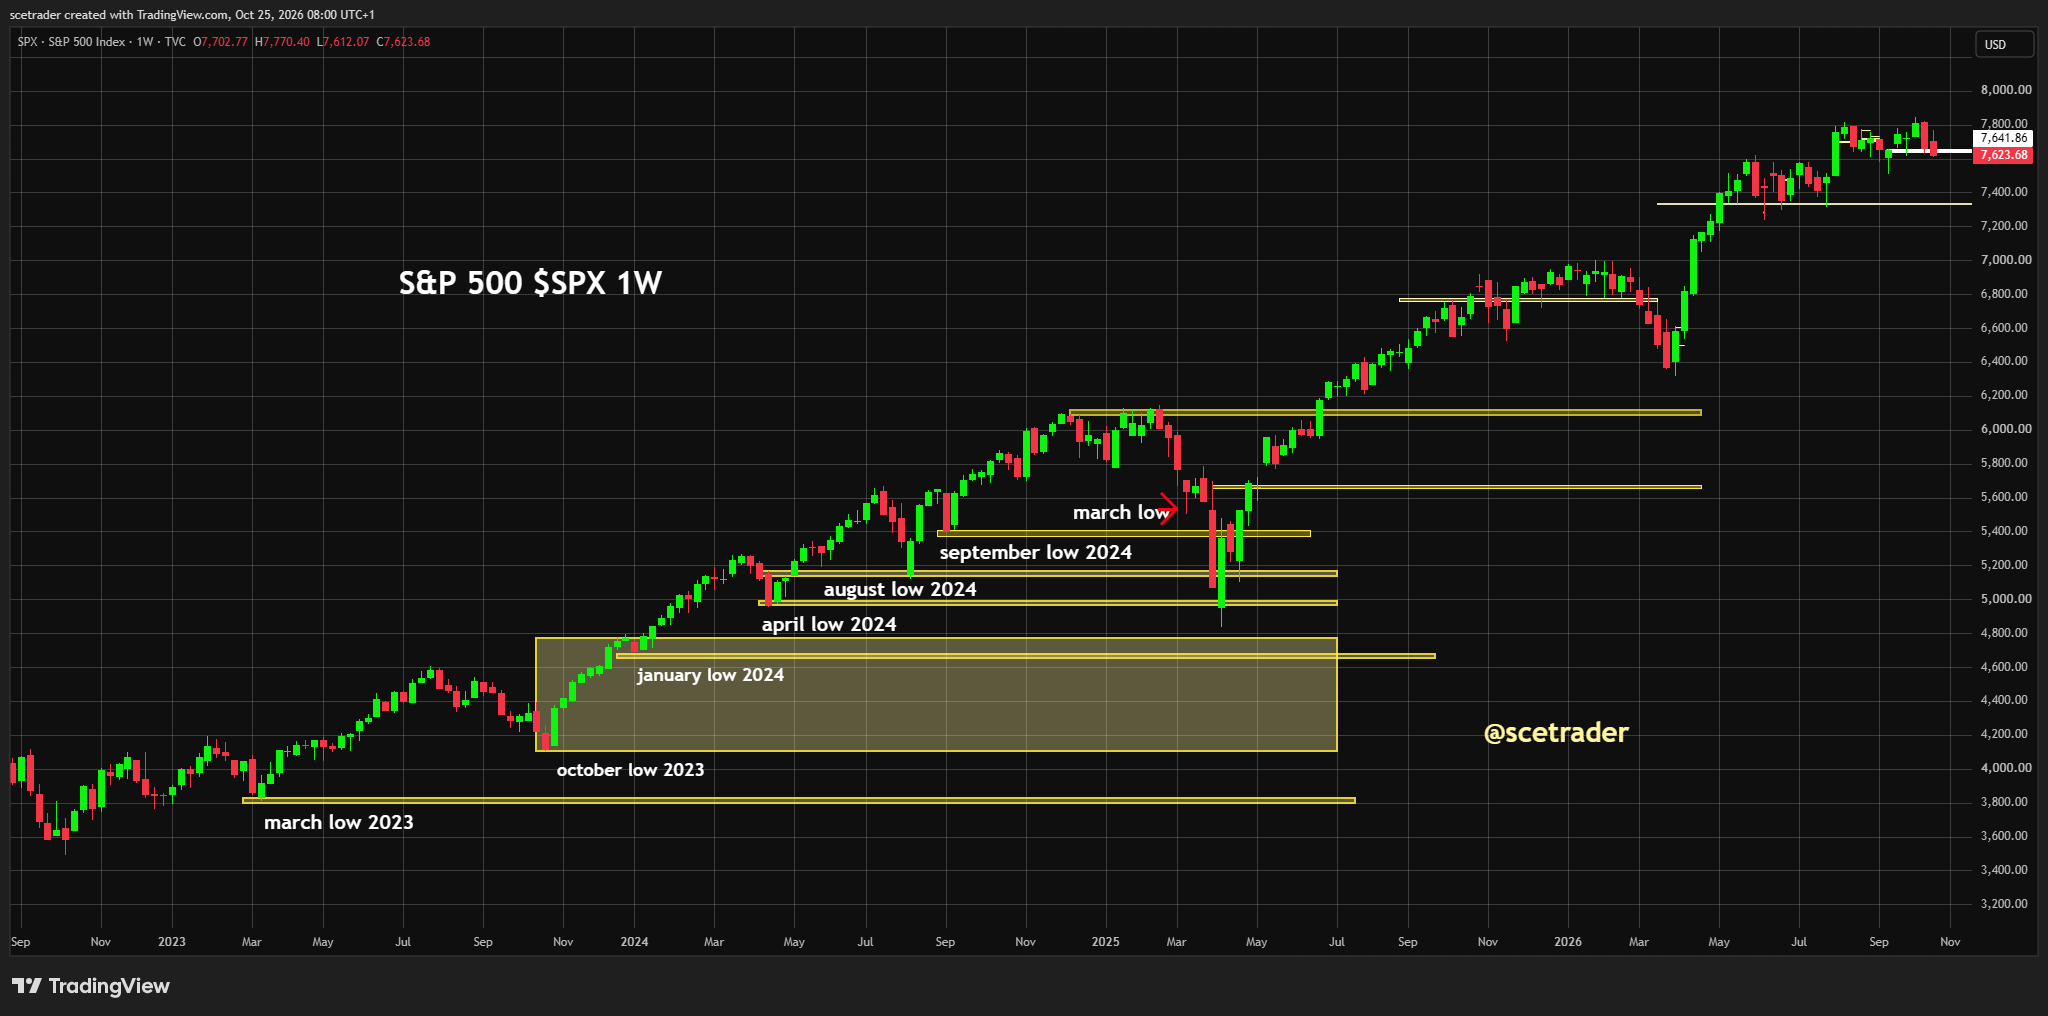
Wall Street sloot vrijdag lager. De S&P 500 verloor 0,52% tot 7.623,68, de Dow 1,23% en de Nasdaq 0,21%. Technologie en halfgeleiders hielden beter stand dan donderdag, maar daaronder was de sessie zwak. Binnen de S&P 500 stonden bijna drie keer zoveel aandelen lager als hoger. Energie was de duidelijke uitzondering. Brent steeg vrijdag 3,1% tot $116,72 en WTI 3,8% tot $103,27.
Voor maandag zijn olie, rente en de financiering van AI-investeringen de drie punten om op te letten. De problemen rond AI-schuld spelen al langer. CoreWeave noteert al ruim een week op distressed kredietniveaus en donderdag liep de CDS van Meta naar een record na de verhoging van de capexverwachting.
Vrijdag probeerden chips en technologie te stabiliseren, maar daarmee zijn de hoge financieringskosten voor de AI-keten niet verdwenen. In het weekend kwamen daar nieuwe aanvallen op Saoedische olie-installaties en nieuwe Amerikaanse beperkingen op investeringen in Chinese technologie bij.
Sector richting Europa
■ Sector richting Europa: lager / negatief. Technologie stabiliseerde vrijdag, maar de brede Amerikaanse markt verzwakte en Europa begint maandag met Brent boven $116, een Amerikaanse tienjaarsrente rond 5% en opnieuw geopolitieke spanning rond de olie-aanvoer.
■ AI: negatief. De kredietproblemen rond AI-infrastructuur zijn niet nieuw, maar de combinatie van hoge spreads, zware capex en duurdere financiering blijft druk zetten op de waardering van de hele keten.
■ AI-accelerators: gemengd. De chipsector herstelde vrijdag licht, maar voor een overtuigender herstel moet duidelijk worden dat de grote klanten hun investeringsplannen kunnen blijven financieren zonder verdere verslechtering van vrije kasstroom en krediet.
■ HBM en geheugen: gemengd tot hoger. Geheugen hield vrijdag relatief goed stand en Micron behoorde tot de betere chipnamen. De vraag blijft sterk, maar de markt kijkt scherper naar de investeringen waar die vraag uiteindelijk vandaan komt.
■ Halfgeleiderapparatuur en lithografie: gemengd tot lager. De correctie van donderdag werd vrijdag niet verder uitgediept, maar één stabiele sessie is onvoldoende na de forse verkoopgolf in AI-hardware.
■ Advanced packaging en test: gemengd. De structurele vraag blijft overeind, maar nieuwe capaciteit wordt gevoeliger voor de financiering van de projecten waarvoor die capaciteit nodig is.
■ Optische verbindingen: gemengd. De vraag vanuit AI-clusters blijft hoog, maar beleggers maken meer onderscheid tussen orders van sterke hyperscalers en projecten die zwaar op externe financiering leunen.
■ Networking: gemengd. De onderliggende vraag naar bandbreedte verandert niet, maar de waardering blijft gekoppeld aan de houdbaarheid van de grote AI-budgetten.
■ Datacenters en stroominfrastructuur: lager. Juist hier komt de hogere kapitaalprijs het hardst binnen. De forse dalingen van enkele Amerikaanse datacenter- en powernamen vrijdag tonen dat hoge groeiverwachtingen weinig bescherming geven wanneer financiering, timing of rendement tegenvalt.
■ Software: hoger. Software hield vrijdag duidelijk beter stand dan hardware. Bedrijven met terugkerende omzet, hoge marges en een sterke vrije kasstroom kregen opnieuw de voorkeur.
■ Cybersecurity: hoger. De Amerikaanse cybersecuritygroep sprong vrijdag sterk omhoog. CrowdStrike, Palo Alto Networks, Cloudflare en Zscaler stegen allemaal fors, waardoor dit voor maandag een van de betere Amerikaanse read-throughs naar Europese software is.
■ Cloud: gemengd. Cloudgroei blijft goed, maar deze week gaat het vooral om de rekening. Microsoft, Alphabet en Amazon moeten laten zien hoe snel AI-omzet meegroeit met capex, leases en andere investeringen.
■ Telecomoperators: lager. De Amerikaanse operators werden vrijdag hard verkocht na berichten over een mogelijke nieuwe landelijke mobiele concurrent van SpaceX.
■ Telecominfrastructuur en torens: hoger. Amerikaanse torenbedrijven stegen juist sterk op de mogelijkheid dat een nieuwe mobiele speler duizenden extra locaties nodig heeft.
■ Gezondheidszorg en biotech: lager tot gemengd. De Amerikaanse gezondheidszorg verloor ruim 1%. Voor biotech komt daar onzekerheid bij door het Amerikaanse voorstel om de investeringsbeperkingen richting China uit te breiden.
■ Auto en toeleveranciers: lager. De zwakke koersreacties op Europese kwartaalcijfers, dure energie en een voorzichtige consument houden de sector onder druk.
■ Luchtvaartmaatschappijen: lager. Brent boven $116 raakt rechtstreeks de kostenbasis. Zolang olie niet afkoelt, is de uitgangspositie voor Europese airlines ongunstig.
■ Olie en gas: hoger. De Amerikaanse energiesector steeg vrijdag ongeveer 2,5% en bereikte een record. De aanvallen op Saoedische olie-installaties gingen zaterdag door, waardoor de geopolitieke premie maandag opnieuw kan oplopen.
■ Banken en financiële waarden: lager tot gemengd. Financials verloren vrijdag ruim 1%. In Europa komt daar de onrust rond Franse staatsobligaties bij, terwijl deze week een groot deel van de Europese banksector cijfers publiceert.
■ Vastgoed: gemengd. Amerikaans vastgoed bleef vrijdag redelijk liggen, maar een tienjaarsrente rond 5% en duurdere bedrijfsfinanciering begrenzen het herstel.
■ Industrie, defensie en luchtvaartindustrie: lager tot gemengd. Amerikaanse industrials daalden, terwijl Europa vrijdag scherpe koersreacties liet zien bij defensie en aerospace. Sterke orderboeken zijn niet genoeg wanneer marges of cashflow tegenvallen.
■ Materialen en bouwmaterialen: gemengd. De Amerikaanse materialensector verloor terrein, maar individuele Europese resultaten tonen dat prijsdiscipline en marges nog steeds beloond worden.
■ Luxe en consument: lager. Consumer discretionary en staples behoorden vrijdag tot de zwakste Amerikaanse sectoren. In Europa bleef de spreiding groot, met zware druk op zwakke luxeresultaten en duidelijke beloning voor bedrijven die verwachtingen wel overtroffen.
Waan van de dag
Olie krijgt maandag opnieuw een hoofdrol. Brent sloot vrijdag al op $116,72. Daarna meldden de Houthis nieuwe aanvallen op een Aramco-installatie in Yanbu, de raffinaderij in Rabigh, pompstations en de East-West Pipeline. De Saoedische coalitie meldde dat twee ballistische raketten richting Yanbu en Taif waren onderschept. Zondagochtend kwam daar opnieuw een waarschuwing tegen het gebruik van de luchthaven van Riyad bij.
Er is nog geen nieuwe olieprijs waarin die weekendinformatie is verwerkt. Dat gebeurt pas wanneer de futures weer openen. Voor Europese beleggers is het onderscheid eenvoudig. Een verdere sprong in olie helpt producenten en oliedienstverleners, maar verslechtert het beeld voor luchtvaart, transport, chemie, industrie en de consument. Ook de rente kan er opnieuw op reageren.
AI
De kredietstress rond AI loopt inmiddels ruim langer dan één handelsdag. CoreWeave is daarvan het scherpste voorbeeld. Het bedrijf heeft ongeveer $50 miljard schuld. De vijfjaars-CDS liep vorige week richting 1.200 basispunten en sommige obligaties boden rendementen van ongeveer 15% tot 16%. Financiering is dus nog beschikbaar, maar tegen voorwaarden die veel minder aantrekkelijk zijn dan eerder in de AI-investeringscyclus.
Donderdag schoof de aandacht verder richting de grote technologiebedrijven. Meta verhoogde de onderkant van zijn capexverwachting naar $135 miljard, terwijl de vijfjaars-CDS opliep tot een record van 114,79 basispunten. De CDS van Oracle stond eveneens dicht bij een record en die van Amazon op een niveau dat sinds 2020 niet meer was gezien. Dat betekent niet dat Meta, Amazon of Microsoft hetzelfde kredietprofiel hebben als CoreWeave. Het laat wel zien dat obligatiebeleggers een hogere vergoeding vragen zodra de combinatie van capex, schuld en vrije kasstroom minder comfortabel wordt.
Vrijdag herstelde de semiconductorindex ongeveer 0,4%. Dat was na de zware daling van donderdag welkom, maar voor de Europese keten is meer nodig. ASML, ASM International en Besi hebben vooral baat bij bevestiging dat de grote klanten hun investeringen doorzetten en dat de financiering van de zwakkere datacenterprojecten niet verder verslechtert.
Microsoft en Alphabet rapporteren woensdag en Amazon donderdag. De omzetcijfers zijn deze keer maar een deel van het verhaal. Capex, leases, vrije kasstroom en de financiering van nieuwe capaciteit zullen minstens zo zwaar wegen.
Software
Software was vrijdag een duidelijke uitzondering binnen groei. Cybersecurity sprong sterk omhoog en ook andere softwaregroepen hielden veel beter stand dan hardware. De markt beloont daarmee bedrijven waarbij AI eerder extra omzet kan opleveren dan extra miljarden aan fabrieken, chips en stroominfrastructuur vereist.
Dat geeft Europese software een betere relatieve uitgangspositie, maar de Amerikaanse rally in cybersecurity mag niet één op één worden vertaald naar elke Europese softwareleverancier. Marges, vrije kasstroom en de kwaliteit van de groei blijven doorslaggevend.
Industrie en defensie
Industrials verloren vrijdag ongeveer 1,3% in de Verenigde Staten. In Europa was de reactie op kwartaalcijfers nog harder. Safran verloor ongeveer 10% en de defensiesector stond breed onder druk. De markt is bij deze waarderingen niet meer tevreden met alleen een sterk orderboek.
Ook het deel van de industrie dat aan datacenters levert, verdient aandacht. Vrijdag kwamen enkele Amerikaanse power- en infrastructuurnamen zwaar onder druk. De structurele vraag naar elektriciteit, koeling en apparatuur is niet verdwenen, maar projecten worden opnieuw afgerekend op rendement, levertijd en financiering. Dat is relevant voor de Europese elektrische apparatuur- en automatiseringsketen.
Financials
De Amerikaanse financiële sector verloor vrijdag ongeveer 1,3%. American Express daalde 3,7% ondanks sterke winstcijfers en een hogere jaarprognose. De markt keek door de headlinecijfers heen en bleef kritisch op kosten en efficiëntie.
Europa krijgt deze week een reeks grote bankcijfers. HSBC opent dinsdag, gevolgd door onder meer BNP Paribas, Deutsche Bank, UBS, Santander, ING en Société Générale later in de week. Daar komt de Franse obligatiemarkt bij. De Franse tienjaarsrente eindigde vrijdag rond 5,04%. De rente daalde die dag iets, maar was over de week ongeveer 27 basispunten opgelopen. Dat houdt de risicopremie voor Franse en Europese financials hoog.
Energie
De Amerikaanse energiesector steeg vrijdag ongeveer 2,5%. Brent eindigde op $116,72 en WTI op $103,27. De koersbeweging was daarmee veel groter dan in de rest van de markt.
De aanvallen van zaterdag houden de kans op een verdere olieprijsreactie open. Er is nog geen bevestiging dat de genoemde Saoedische installaties daadwerkelijk zwaar zijn geraakt, waardoor maandag eerst de futures moeten laten zien hoeveel extra risicopremie de markt wil betalen. Voor Europese olieproducenten blijft de combinatie gunstig zolang exportstromen niet ernstig worden verstoord. Shell en TotalEnergies komen donderdag met cijfers en BP vrijdag.
Luchtvaart
Voor luchtvaartmaatschappijen is de situatie veel eenvoudiger. Olie boven $100 voor WTI en boven $115 voor Brent zet de brandstofrekening omhoog. De Amerikaanse transportsector verloor vrijdag duidelijk terrein en airlines behoorden tot de zwakkere groepen.
De hedging van brandstof dempt het effect, maar neemt het niet weg. Als olie maandag opnieuw hoger opent, ligt nieuwe druk op Europese airlines voor de hand.
Rente
De Amerikaanse tienjaarsrente sloot vrijdag rond 4,99%. Donderdag was de rente nog fors gedaald na de verkoopgolf in AI-aandelen. Vrijdag liep hij weer op toen olie verder steeg en de Amerikaanse PMI's opnieuw stevige prijsdruk lieten zien.
Dat is een lastige combinatie voor groei. Een hogere staatsrente verhoogt de basis waarop bedrijven lenen, terwijl de kredietspread daar bovenop komt. Vooral kapitaalintensieve AI-infrastructuur voelt beide tegelijk.
De Federal Reserve beslist woensdag over de rente. De ECB volgt donderdag. Frankrijk zorgt ondertussen voor extra Europese spanning. Zolang de Franse rente rond 5% blijft, zullen vastgoed, banken en andere rentegevoelige sectoren moeite houden met een brede herwaardering.
Europese winst cyclus
Vrijdag liet goed zien hoe streng de markt momenteel op bedrijfscijfers reageert. Kering verloor 16,6% na zwakke Gucci-verkopen en Volvo Cars meer dan 20% na een groter operationeel verlies. Safran verloor ongeveer 10%. Daartegenover stonden L'Oréal en Holcim met stevige winsten na betere cijfers en vooruitzichten.
Die spreiding blijft deze week waarschijnlijk groot. Dinsdag komen onder meer Novartis, HSBC, Porsche en ASM International. Woensdag volgen BNP Paribas, Deutsche Bank, UBS, Santander, Airbus, GSK, Unilever, Alphabet en Microsoft. Donderdag staan onder andere TotalEnergies, Shell, ING, Société Générale, Volkswagen en Amazon op de agenda. De indexrichting geeft daardoor maar een deel van het verhaal. Resultaten en vooruitzichten kunnen sectoren snel van richting laten veranderen.
Desk-view
Voor maandag geven we de brede Europese markt geen kooplabel. De stabilisatie in Amerikaanse technologie van vrijdag is daarvoor te mager. Olie staat hoog, de Amerikaanse rente zit tegen 5%, de Franse obligatiemarkt blijft onrustig en de financieringskosten binnen de AI-keten zijn nog steeds hoog.
Energie begint met de beste relatieve uitgangspositie. Software en cybersecurity hielden vrijdag eveneens sterk stand. Aan de andere kant blijven airlines, consument, luxury en delen van financials kwetsbaar. Voor halfgeleiders willen we eerst meer zien dan één herstelsessie. Een beter beeld ontstaat wanneer chips verder aantrekken, olie niet opnieuw versnelt en de kredietmarkt rond AI niet verder verslechtert.
English version
Oil keeps rising, AI credit remains expensive and market breadth deteriorates
Wall Street closed lower on Friday. The S&P 500 lost 0.52% to 7,623.68, the Dow fell 1.23% and the Nasdaq 0.21%. Technology and semiconductors held up better than on Thursday, but the broader session was weak. Almost three times as many S&P 500 stocks fell as rose. Energy was the clear exception. Brent gained friday 3.1% to $116.72 and WTI 3.8% to $103.27.
For Monday, oil, rates and the financing of AI investment deserve the most attention. The problems in AI credit have been around for more than a single session. CoreWeave has traded at distressed credit levels for more than a week and Meta's CDS hit a record on Thursday after the company raised its capex outlook. Chips and technology tried to stabilise on Friday, but that does not remove the high cost of funding across parts of the AI chain. Over the weekend, fresh attacks on Saudi oil infrastructure and new US restrictions involving investment in Chinese technology added further risk.
Sector direction for Europe
■ Sector direction for Europe: lower / negative. Technology stabilised on Friday, but the broader US market weakened and Europe starts Monday with Brent above $116, a US 10-year yield near 5% and renewed geopolitical tension around oil supply.
■ AI: negative. Credit problems around AI infrastructure are not new, but the combination of wide spreads, heavy capex and more expensive funding continues to weigh on valuations across the chain.
■ AI accelerators: mixed. Chips recovered modestly on Friday, but a stronger recovery requires evidence that major customers can maintain investment plans without further deterioration in free cash flow and credit.
■ HBM and memory: mixed to higher. Memory held up relatively well on Friday and Micron was among the stronger chip names. Demand remains strong, but investors are looking more closely at the investments behind that demand.
■ Semiconductor equipment and lithography: mixed to lower. Thursday's correction did not deepen on Friday, but one stable session is not enough after the heavy selloff in AI hardware.
■ Advanced packaging and test: mixed. Structural demand remains intact, but new capacity is increasingly sensitive to the financing of the projects that require it.
■ Optical connectivity: mixed. Demand from AI clusters remains strong, but investors are distinguishing more clearly between orders backed by strong hyperscalers and projects that rely heavily on external funding.
■ Networking: mixed. Underlying bandwidth demand has not changed, but valuations remain tied to the sustainability of the large AI budgets.
■ Data centres and power infrastructure: lower. This is where a higher cost of capital has the most direct effect. Sharp declines in several US data-centre and power names on Friday show that high growth expectations offer little protection when financing, timing or returns disappoint.
■ Software: higher. Software held up much better than hardware on Friday. Companies with recurring revenue, high margins and strong free cash flow attracted renewed demand.
■ Cybersecurity: higher. The US cybersecurity group jumped sharply on Friday. CrowdStrike, Palo Alto Networks, Cloudflare and Zscaler all posted strong gains, giving Europe one of the better US read-throughs within software.
■ Cloud: mixed. Cloud growth remains healthy, but this week the focus shifts to the bill. Microsoft, Alphabet and Amazon need to show how quickly AI revenue is growing relative to capex, leases and other investment.
■ Telecom operators: lower. US carriers sold off sharply on Friday after reports of a potential new nationwide wireless competitor from SpaceX.
■ Telecom infrastructure and towers: higher. US tower companies moved sharply higher on the possibility that a new mobile entrant would require thousands of additional sites.
■ Health care and biotech: lower to mixed. US health care lost more than 1%. Biotech also faces uncertainty from the US proposal to widen outbound-investment restrictions involving China.
■ Autos and suppliers: lower. Weak reactions to European earnings, expensive energy and a cautious consumer keep pressure on the sector.
■ Airlines: lower. Brent above $116 directly raises the cost base. Until oil cools, the starting position for European airlines remains poor.
■ Oil and gas: higher. The US energy sector gained about 2.5% on Friday and reached a record. Attacks on Saudi oil infrastructure continued on Saturday, leaving room for another increase in the geopolitical premium on Monday.
■ Banks and financials: lower to mixed. Financials lost more than 1% on Friday. Europe also has French sovereign-bond stress to deal with and a heavy week of bank earnings ahead.
■ Real estate: mixed. US real estate held up reasonably well on Friday, but a 10-year yield near 5% and more expensive corporate funding limit the scope for a broad recovery.
■ Industrials, defence and aerospace: lower to mixed. US industrials fell, while Europe saw sharp reactions in defence and aerospace. Strong order books are no longer enough when margins or cash flow disappoint.
■ Materials and building materials: mixed. US materials weakened, but individual European results show that pricing discipline and margins can still be rewarded.
■ Luxury and consumer: lower. Discretionary and staples were among the weakest US sectors on Friday. Europe also continues to show wide dispersion, with weak luxury results punished heavily while companies beating expectations are rewarded.
Theme of the day
Oil takes centre stage again on Monday. Brent already closed at $116.72 on Friday. The Houthis subsequently said they had launched new attacks on an Aramco facility in Yanbu, the Rabigh refinery, pumping stations and the East-West Pipeline. The Saudi-led coalition said it intercepted two ballistic missiles heading towards Yanbu and Taif. A renewed warning against using Riyadh airport followed on Sunday morning.
There is no new oil price yet that incorporates the weekend developments. That repricing starts when futures reopen. For European investors, the split is straightforward. Another rise in oil benefits producers and oil services, but worsens the outlook for airlines, transport, chemicals, industry and consumers. Rates may react as well.
AI
The credit pressure around AI has been building for more than a day. CoreWeave remains the clearest example. The company has around $50 billion of debt. Its five-year CDS moved towards 1,200 basis points last week and some bonds offered yields of roughly 15% to 16%. Funding remains available, but on much less attractive terms than earlier in the AI investment cycle.
On Thursday, attention moved further towards the large technology companies. Meta raised the lower end of its capex forecast to $135 billion and its five-year CDS widened to a record 114.79 basis points. Oracle CDS was also close to a record, while Amazon's stood near levels not seen since 2020. That does not put Meta, Amazon or Microsoft in the same credit category as CoreWeave. It does show that bond investors want more compensation when capex, debt and free cash flow become less comfortable.
The semiconductor index recovered roughly 0.4% on Friday. After Thursday's heavy decline that was welcome, but the European chain needs more confirmation. ASML, ASM International and Besi would benefit most from evidence that large customers continue to invest and that financing conditions for weaker data-centre projects do not deteriorate further.
Microsoft and Alphabet report on Wednesday and Amazon on Thursday. Revenue will be only part of the discussion. Capex, leases, free cash flow and the financing of new capacity will carry at least as much weight.
Software
Software was a clear relative winner on Friday. Cybersecurity rose sharply and other software groups held up far better than hardware. Investors are favouring businesses where AI can add revenue without requiring another round of multibillion-dollar spending on factories, chips and power infrastructure.
That is constructive for European software, but the US cybersecurity rally should not be extrapolated to every European software company. Margins, free cash flow and the quality of growth still matter.
Industrials and defence
US industrials fell roughly 1.3% on Friday. Europe was even less forgiving around earnings. Safran lost around 10% and defence shares were broadly lower. At current valuations, a strong order book alone is no longer enough.
The industrial companies supplying data centres also deserve attention. Several US power and infrastructure names came under heavy pressure on Friday. Structural demand for electricity, cooling and equipment remains strong, but projects are again being judged on returns, delivery schedules and financing. That matters for Europe's electrical-equipment and automation chain.
Financials
The US financial sector fell about 1.3% on Friday. American Express dropped 3.7% despite strong earnings and higher full-year guidance. Investors looked through the headline numbers and remained focused on costs and efficiency.
Europe faces a heavy bank earnings week. HSBC reports on Tuesday, followed later in the week by BNP Paribas, Deutsche Bank, UBS, Santander, ING and Société Générale. The French bond market adds another layer. The French 10-year yield finished Friday around 5.04%. It eased slightly on the day but had risen roughly 27 basis points over the week, keeping the risk premium on European financials elevated.
Energy
US energy gained about 2.5% on Friday. Brent closed at $116.72 and WTI at $103.27. The move was much stronger than in the rest of the market.
Saturday's attacks leave room for another reaction in crude. There is no confirmation that the reported Saudi facilities suffered severe damage, so futures need to show how much additional premium traders are willing to pay. For European oil producers, the backdrop remains supportive as long as export flows are not seriously disrupted. Shell and TotalEnergies report on Thursday and BP on Friday.
Airlines
For airlines, the oil move is much easier to interpret. WTI above $100 and Brent above $115 raise the fuel bill. US transportation shares fell clearly on Friday and airlines were among the weaker groups.
Fuel hedging softens the effect but does not eliminate it. If crude opens higher again on Monday, renewed pressure on European airlines is likely.
Rates
The US 10-year yield closed Friday around 4.99%. It had fallen sharply on Thursday during the AI selloff, then moved higher again on Friday as oil rose and US PMIs showed renewed price pressure.
That is a difficult combination for growth stocks. Higher government yields raise the base cost of borrowing, while credit spreads add another layer. Capital-intensive AI infrastructure faces both at the same time.
The Federal Reserve decides on rates on Wednesday and the ECB follows on Thursday. France remains a separate European issue. As long as French yields remain around 5%, real estate, banks and other rate-sensitive sectors will struggle to achieve a broad re-rating.
European earnings cycle
Friday showed how strict investors currently are around earnings. Kering lost 16.6% after weak Gucci sales and Volvo Cars fell more than 20% after a larger operating loss. Safran lost roughly 10%. In contrast, L'Oréal and Holcim posted strong gains after better results and outlooks.
That dispersion is likely to remain high this week. Tuesday brings Novartis, HSBC, Porsche and ASM International. Wednesday includes BNP Paribas, Deutsche Bank, UBS, Santander, Airbus, GSK, Unilever, Alphabet and Microsoft. Thursday brings TotalEnergies, Shell, ING, Société Générale, Volkswagen and Amazon. Index direction will therefore tell only part of the story. Earnings and guidance can quickly change the direction of individual sectors.
Desk-view
We do not give the broad European market a buy label for Monday. Friday's stabilisation in US technology is not enough for that. Oil is high, the US 10-year yield is close to 5%, French bonds remain unsettled and funding costs across parts of the AI chain are still elevated.
Energy starts with the strongest relative setup. Software and cybersecurity also held up well on Friday. Airlines, consumer, luxury and parts of financials remain vulnerable. For semiconductors, we want more than one recovery session. The picture improves if chips continue higher, oil stops accelerating and AI credit does not deteriorate further.
Disclaimer Aan de door ons opgestelde informatie kan op geen enkele wijze rechten worden ontleend. Alle door ons verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor uw eigen rekening.
Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie. U bent zelf eindverantwoordelijk voor de beslissingen die u neemt met betrekking tot uw beleggingen.


