Indices Europa na Wall Street: Wall Street veert op, Azië en AI-financiering blokkeren
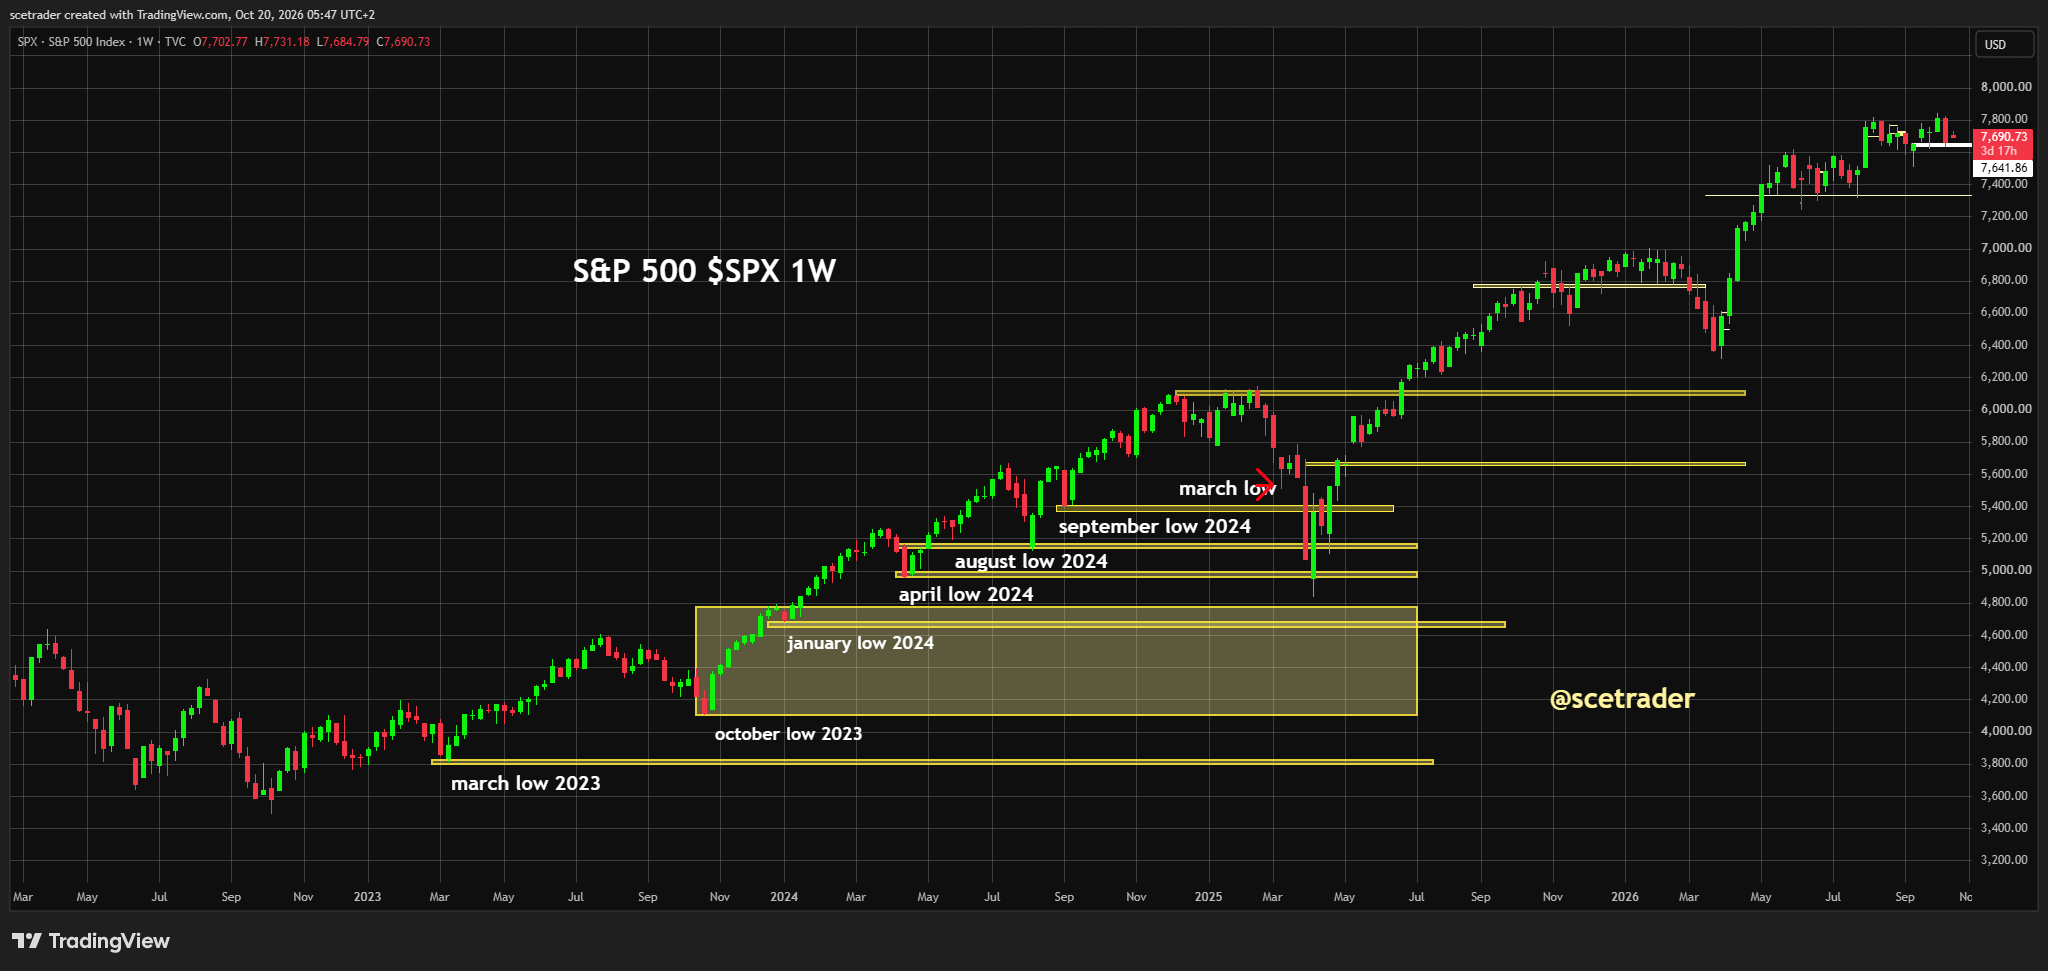
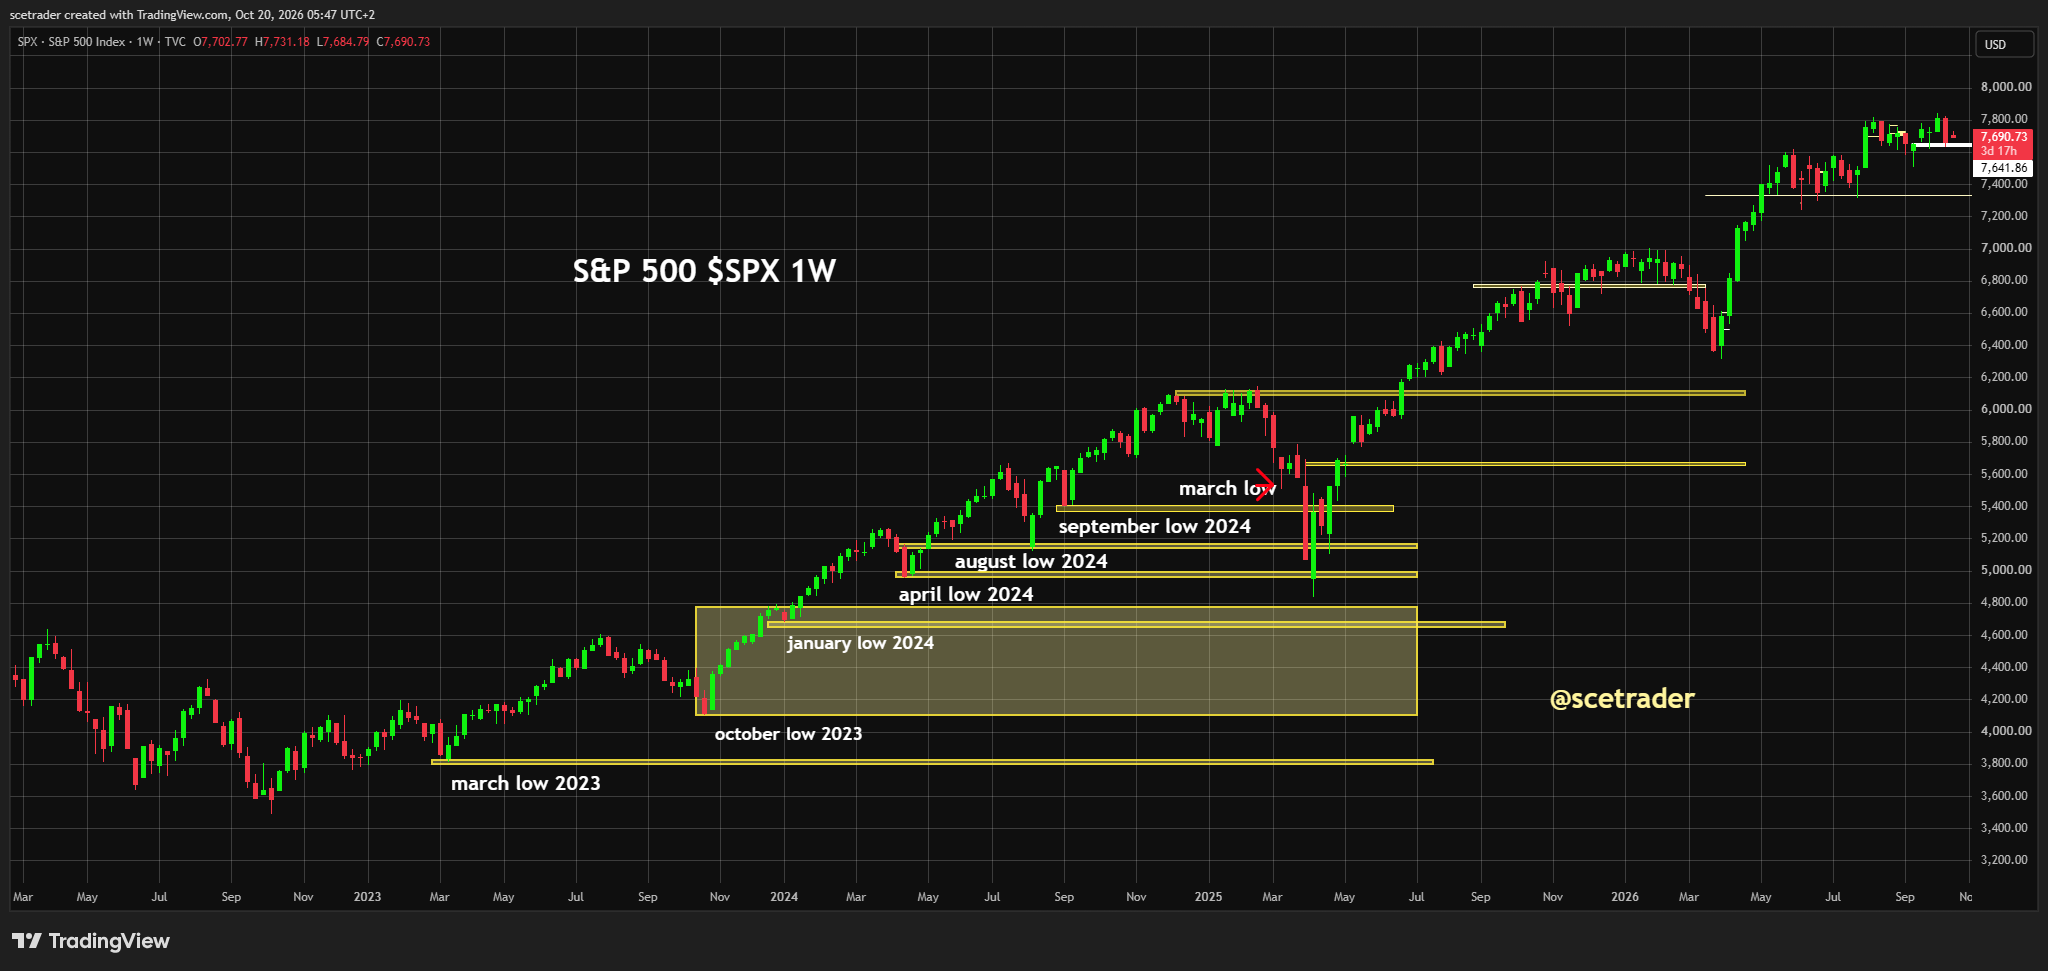
Wall Street herstelde maandag na de zware technologieverkoop van vorige week. De S&P 500 steeg 0,41% tot 7.690,73 punten en de Nasdaq Composite won 1,11% tot 26.430,89, terwijl de Dow Jones 0,07% lager eindigde op 51.966,03. De Philadelphia Semiconductor Index steeg 1,6% en maakte daarmee een einde aan acht opeenvolgende verliesdagen waarin ongeveer 15,7% verloren ging.
Onder de indexen bleef het beeld echter veel minder overtuigend. Zeven van de elf grote S&P-sectoren sloten lager en op zowel NYSE als Nasdaq waren er meer dalers dan stijgers. Consumer discretionary won 2,7% en technologie 1,2%, terwijl nutsbedrijven 2,0% verloren en vastgoed 1,2% daalde.
Dinsdagochtend wordt die Amerikaanse opleving bovendien niet bevestigd door Azië. De brede Aziatische markt staat bijna 1% lager, Japan verliest ruim 1% en Zuid-Korea ruim 3%, terwijl Euro Stoxx 50-, DAX- en FTSE-futures lager staan. De conclusie voor Europa is daardoor anders dan het positieve Amerikaanse slot alleen suggereert.
De chipsector heeft technisch ruimte gekregen voor herstel, maar er is nog geen overtuigende wereldwijde bodem. Tegelijk verschuift de AI-discussie verder van alleen waardering en krediet naar de praktische vraag of de enorme datacenterplannen financieel, energetisch en operationeel daadwerkelijk kunnen worden uitgevoerd.
Sector richting Europa
■ Sector richting Europa: gemengd tot negatief. Wall Street herstelde maandag, maar de stijging was smal en wordt dinsdagochtend niet bevestigd door Azië of Europese futures. Daardoor begint Europa met een zwakkere uitgangspositie dan het positieve Amerikaanse indexslot doet vermoeden.
■ AI: gemengd tot negatief. De eerste oversold-rebound is zichtbaar, maar kredietrisico, verborgen verplichtingen, stroomaansluitingen en de vraag naar rendement op enorme investeringsprogramma's blijven de markt bepalen.
■ AI-accelerators: voorzichtig positief. De Amerikaanse chipbounce geeft ruimte voor technisch herstel, maar zolang de bredere halfgeleiderstructuur en Aziatische technologie niet bevestigen blijft dit eerder een rebound dan een nieuwe opwaartse trend.
■ HBM en geheugen: gemengd. De fysieke vraag naar AI-memory blijft sterk, maar een nieuw arbeidsconflict bij een belangrijke Taiwanese productielocatie voegt kortetermijnrisico toe aan een sector die na de forse correctie nog kwetsbaar is.
■ Halfgeleiderapparatuur: gemengd tot voorzichtig positief. De structurele investeringsvraag blijft sterk, maar beleggers willen steeds duidelijker zien dat geplande datacentercapaciteit ook daadwerkelijk financierbaar en realiseerbaar is.
■ Advanced packaging: gemengd. De structurele behoefte aan chiplets, HBM-integratie en geavanceerde packaging verandert niet, maar de beurswaarde van toekomstige groei blijft gevoelig voor hogere kapitaalkosten.
■ Optische technologie: voorzichtig positief maar zeer volatiel. De sector profiteert sterk wanneer AI-infrastructuur herstelt, maar behoort ook tot de eerste segmenten die worden verkocht zodra twijfels over datacenteruitgaven terugkeren.
■ Networking: voorzichtig positief. Maandag kwam herstel terug in AI-networking, maar de sector blijft afhankelijk van verdere uitbreiding van hyperscaler- en neocloudcapaciteit.
■ Data center power: gemengd. Transformatoren, stroomverdeling, koeling en netaansluitingen blijven schaarse fysieke infrastructuur, maar juist de beschikbaarheid van elektriciteit blijkt steeds vaker een beperkende factor voor nieuwe projecten.
■ Software en cybersecurity: gemengd. Terugkerende omzet en vrije kasstroom blijven aantrekkelijker dan groeimodellen die veel toekomstige AI-opbrengsten veronderstellen. De markt blijft daardoor sterker differentiëren op kwaliteit.
■ Cloud: gemengd tot negatief. De vraag naar compute blijft zeer groot, maar balanskwaliteit, kredietstructuur, klantconcentratie en financieringszekerheid zijn inmiddels even belangrijk als omzetgroei.
■ Telecom: negatief. Amerikaanse telecomaandelen lagen maandag opnieuw zwak en hoge investeringsbehoeften blijven een nadeel in een omgeving met dure financiering en toenemende concurrentie vanuit nieuwe communicatienetwerken.
■ Gezondheidszorg: gemengd. De brede sector verloor terrein, terwijl individuele biotechontwikkelingen grote uitslagen veroorzaakten. De defensieve rol blijft aanwezig, maar maandag was geen overtuigende sectorrotatie naar zorg.
■ Auto: gemengd tot positief. De Amerikaanse consumentensector was maandag de duidelijke winnaar en autoaandelen profiteerden mee, maar hoge rente en olie boven $100 blijven fundamentele tegenwind.
■ Luchtvaart: negatief. Olie rond $110 en de voortdurende dreiging rond Saudi-Arabië, Yemen en regionale luchtroutes houden brandstof- en operationele risico's hoog.
■ Olie en gas: positief. Brent blijft rond $110 en de geopolitieke risicopremie in het Midden-Oosten blijft groot. Europese producenten houden daardoor een sterke kasstroomachtergrond, ondanks de hoge dagelijkse volatiliteit in olie.
■ Banken: gemengd tot negatief. De Amerikaanse rente liep maandag weer op en de kredietstress rond AI-infrastructuur blijft relevant, terwijl de forse verbreding van Franse staatsobligatiespreads een extra Europees risico vormt.
■ Vastgoed en rentegevoelig: negatief. Vastgoed behoorde maandag tot de zwakste Amerikaanse sectoren en een Amerikaanse tienjaarsrente boven 5% blijft een zware waarderings- en financieringsrem.
■ Luxe: gemengd. De Chinese detailhandelsverkopen verrasten positief, maar vastgoed en binnenlandse investeringen blijven zwak. Voor Europese luxebedrijven is er daardoor nog geen overtuigend signaal van een brede Chinese consumptieversnelling.
■ Materialen: gemengd tot voorzichtig positief. Chinese industriële productie blijft redelijk en sterke bedrijfsspecifieke bewegingen in Amerikaans staal laten zien dat er selectief koopinteresse is, maar de Chinese investeringscyclus blijft zwak.
■ Industrie en defensie: gemengd tot positief. Civiele industrie blijft gevoelig voor rente en investeringsgroei, terwijl defensie, luchtverdediging, drones, radar en surveillance steun houden van de verslechterde geopolitieke situatie.
■ Nutsbedrijven: negatief op korte termijn. De sector verloor maandag 2% en laat zien dat een defensief karakter niet automatisch bescherming biedt wanneer obligatierentes stijgen en grote investeringsprogramma's duurder worden.
Waan van de dag
De belangrijkste ontwikkeling is dat de markt inmiddels drie verschillende beperkingen van de AI-boom tegelijkertijd moet waarderen. Vorige week lag de aandacht vooral op krediet. Inmiddels komen daar stroomvoorziening en de transparantie van langlopende verplichtingen nadrukkelijk bij.
Een grote kredietbeoordelaar waarschuwde maandag dat de grootste Amerikaanse hyperscalers waarschijnlijk meer AI-gerelateerde verplichtingen hebben dan momenteel volledig zichtbaar zijn. Dat hoeft niet te betekenen dat deze ondernemingen onmiddellijk kredietproblemen krijgen. Het betekent wel dat de economische blootstelling aan datacenters veel verder kan gaan dan rechtstreeks uitgegeven obligaties.
Langlopende leases, garanties, afnamecontracten en financieringsstructuren rond externe datacenterbedrijven kunnen uiteindelijk dezelfde economische functie vervullen als schuld. Daardoor wordt voor beleggers niet alleen belangrijk hoeveel vrije kasstroom een hyperscaler vandaag genereert, maar ook hoeveel toekomstige capaciteit al contractueel is vastgelegd.
Tegelijk laat Nscale zien dat zelfs beschikbaar kapitaal niet voldoende is. Microsoft trok zich terug uit een Brits datacenterproject nadat duidelijk werd dat een noodzakelijke stroomaansluiting mogelijk pas in de jaren dertig beschikbaar zou zijn. Tegelijk onderhandelt Nscale over een nieuw AI-cloudcontract met Anthropic dat ongeveer $45 miljard waard kan worden en waarvoor een tweede datacenter van circa 460 megawatt zou worden gebouwd.
Dat is precies de tegenstelling waar de markt nu mee worstelt. De vraag naar AI-compute kan uitzonderlijk groot blijven, terwijl afzonderlijke projecten toch vertragen of verdwijnen omdat financiering, elektriciteit of infrastructuur niet op tijd beschikbaar zijn. Voor de volledige Europese toeleveringsketen wordt daarom steeds belangrijker welk deel van de aangekondigde AI-capex daadwerkelijk wordt omgezet in gebouwde en aangesloten capaciteit.
AI
De halfgeleiderrebound van maandag was logisch na acht opeenvolgende verliesdagen. De SOX had in die reeks ongeveer 15,7% verloren en was technisch zwaar oversold. Een herstel van 1,6% is daardoor relevant, maar nog onvoldoende om te concluderen dat de correctie voorbij is.
De marktbreedte ondersteunt die voorzichtigheid. De S&P 500 steeg, maar zeven van de elf sectoren daalden en ook binnen Nasdaq waren er meer dalende dan stijgende aandelen. Dat is eerder het beeld van een geconcentreerde rebound in zwaar verkochte grote namen dan van een brede terugkeer van risicobereidheid.
CoreWeave illustreerde het verschil tussen aandelenherstel en kredietherstel. Het aandeel gaf zijn eerdere winst maandag terug en sloot licht lager, ondanks een positieve brokerwijziging. Tegelijk bleef het rendement op een belangrijke langlopende obligatie rond 15%. De kredietmarkt zegt daarmee nog steeds dat snel groeiende AI-capaciteit en financieel duurzame AI-capaciteit twee verschillende begrippen zijn.
Het nieuwe Nscale-verhaal versterkt dat punt, maar voegt een tweede dimensie toe. De mogelijke extra overeenkomst met Anthropic onderstreept dat de vraag naar compute niet verdwenen is. Het verlies van Microsoft als huurder voor een ander project wegens een vertraagde stroomaansluiting laat tegelijkertijd zien dat orderboeken alleen niet voldoende zijn.
Voor Nvidia, AMD, Broadcom en de bredere chipketen blijft de fundamentele vraag daardoor sterk. Voor de aandelen is de lat hoger. Beleggers willen nu bewijs dat klanten hun projecten kunnen financieren, aansluiten en tegen voldoende rendement exploiteren.
Dinsdagochtend komt daar voor de geheugenketen een nieuw risico bij. Een vakbond bij Micron in Taiwan wil donderdag staken na een conflict over winstverdeling. Taiwan is voor Micron een belangrijke productiebasis voor DRAM en HBM. De duur en operationele impact zijn nog onzeker, maar het nieuws is relevant omdat HBM een van de krapste schakels in de AI-keten blijft.
Software
Software profiteerde maandag niet van dezelfde duidelijke oversold-dynamiek als chips. Dat verschil is logisch. Bij halfgeleiders was de verkoop technisch extreem geworden, terwijl software veel meer per onderneming wordt beoordeeld op omzetkwaliteit, vrije kasstroom en de vraag of AI-investeringen daadwerkelijk tot hogere klantbestedingen leiden.
Voor Europese software blijft daardoor vooral de kwaliteit van de bestaande activiteiten belangrijk. SAP en Dassault Systèmes hebben een andere financieringsstructuur dan jonge infrastructuurbedrijven die voortdurend nieuw kapitaal nodig hebben. Dat beschermt niet tegen waarderingsdruk, maar maakt de transmissie vanuit de AI-kredietmarkt veel minder direct.
De komende Amerikaanse resultaten worden daarbij belangrijk. De markt zal bij grote technologiebedrijven niet alleen naar omzetgroei kijken, maar steeds nadrukkelijker naar capex, afschrijvingen, leaseverplichtingen en het rendement dat management op nieuwe AI-capaciteit verwacht.
Daarmee verschuift ook de softwarevraag. Het wordt minder voldoende om simpelweg te melden dat AI de omzet verhoogt. Beleggers willen weten hoeveel extra omzet tegenover iedere extra dollar infrastructuurkosten staat.
Industrie en defensie
De Amerikaanse industrie gaf maandag geen brede bevestiging van de stijging in technologie. Dat past bij het smalle marktbeeld. Wel waren er zeer sterke individuele bewegingen, waaronder een forse rally in Amerikaans staal na beter dan verwachte kwartaalresultaten.
Voor Europa is de belangrijkere vraag hoe de grote investeringsstromen zich ontwikkelen. De datacenterketen blijft structureel zeer gunstig voor elektrische apparatuur, transformatoren, koelsystemen, bekabeling en automatisering. Het Nscale-verhaal maakt echter duidelijk dat de fysieke infrastructuur niet alleen een winnaar van AI is, maar ook een potentiële bottleneck.
Schneider Electric, Siemens Energy, ABB en vergelijkbare leveranciers blijven daardoor blootgesteld aan een structureel sterke markt. De kwaliteit van afzonderlijke projecten gaat echter belangrijker worden. Datacenters met harde stroomcontracten, sterke klanten en gegarandeerde financiering hebben een veel grotere economische waarde dan projecten die alleen op een toekomstige capaciteitsplanning bestaan.
Defensie blijft vanuit een ander mechanisme ondersteund. De escalatie in Yemen en de gemelde aanvallen op Saudische energie-, luchthaven- en militaire doelen verhogen de behoefte aan luchtverdediging, drones, counter-UAS, radar en surveillance. Die vraag is veel minder afhankelijk van private financieringskosten.
Dinsdag rapporteren bovendien verschillende grote Amerikaanse defensiebedrijven. De orderinstroom, marges en leveringscapaciteit kunnen directe read-through geven voor Europese defensiebedrijven, vooral nu de vraag sterk blijft maar productiecapaciteit en toeleveringsketens nog steeds de beperkende factoren zijn.
Financials
Financials profiteerden maandag niet overtuigend van de hogere Amerikaanse tienjaarsrente. Dat is relevant omdat stijgende rentes normaal gesproken een positief effect kunnen hebben op rente-inkomsten, maar alleen zolang kredietkwaliteit en financieringskosten beheersbaar blijven.
AI-credit wordt daarbij een nieuw analysegebied. De grootste hyperscalers beschikken over sterke balansen, maar hun datacenterpartners, leasevehikels en private-creditstructuren kunnen aanzienlijk meer hefboom gebruiken. Banken hoeven daardoor niet rechtstreeks grote posities in één AI-bedrijf te hebben om uiteindelijk aan dezelfde investeringscyclus blootgesteld te zijn.
Voor Europa komt daar Frankrijk bij. Politieke onrust heeft de Franse staatsrente verder opgedreven en de spread tegenover Duitsland ligt rond niveaus die sinds de Europese schuldencrisis nauwelijks zijn gezien. Zolang dit een Frans probleem blijft, hoeft het geen systeemrisico voor Europese banken te worden. Het verhoogt wel de risicopremie voor Franse banken, verzekeraars en andere rentegevoelige activa.
ING, ABN AMRO, Deutsche Bank, BNP Paribas en Société Générale beginnen daardoor vanuit verschillende posities. De combinatie van hoge rente en gezonde rentemarges blijft gunstig, maar de markt zal kredietkwaliteit, sovereign exposure en funding veel zwaarder gaan wegen wanneer volatiliteit verder oploopt.
Energie
Energie blijft een van de duidelijkste fundamentele steunpunten voor Europa. Brent handelt rond $109 à $110 en bereikte maandag intraday $110,70. De olieprijs blijft daarmee op een niveau dat zeer sterke vrije kasstromen kan opleveren voor geïntegreerde producenten.
Tegelijk is de richting minder eenvoudig dan de geopolitiek alleen suggereert. Een Amerikaans besluit kan bepaalde beperkingen op Russische energie versoepelen, wat extra aanbod kan vrijmaken. Daartegenover staan nieuwe Houthi-claims over aanvallen op Saudische energie- en militaire doelen en de zware aanval op een trainingskamp in Yemen.
Voor Shell, BP en TotalEnergies is het huidige prijsniveau fundamenteel gunstig zolang hun eigen productie en logistiek intact blijven. Voor de bredere markt is dezelfde olieprijs echter negatief omdat hij inflatie, transportkosten en rente langer hoog kan houden.
Dat maakt energie opnieuw een sector die relatief kan outperformen terwijl het totale aandelenklimaat verslechtert. De sector is daarmee niet alleen een oliehandel, maar ook een hedge tegen een verdere uitbreiding van de geopolitieke risicopremie.
Luchtvaart
Voor luchtvaart werkt dezelfde olieprijs precies andersom. Brandstofkosten blijven hoog terwijl geopolitieke onrust rond Saudi-Arabië en Yemen ook routes, verzekeringspremies en operationele planning kan beïnvloeden.
Europese luchtvaartmaatschappijen hebben een deel van hun brandstof afgedekt, maar hedges voorkomen niet dat een langdurige periode boven $100 uiteindelijk in kosten en ticketprijzen terechtkomt. Dat wordt vooral problematisch wanneer consumenten tegelijkertijd met hogere rente en hogere energiekosten worden geconfronteerd.
De luchtvaartindustrie moet daarbij worden gesplitst tussen maatschappijen en producenten. Vliegtuigbouwers en motorleveranciers profiteren nog steeds van grote orderboeken en de structurele vervangingsvraag naar zuinigere vliegtuigen. Voor luchtvaartmaatschappijen is dezelfde cyclus veel minder comfortabel.
De Amerikaanse resultaten in aerospace en airlines deze week worden daardoor relevant voor Europa. Bij producenten zijn leveringscapaciteit en marges belangrijk. Bij maatschappijen gaat de aandacht vooral naar brandstofkosten, ticketprijzen en de vraag of sterke passagiersvraag de hogere kosten nog voldoende compenseert.
Rente
De Amerikaanse tienjaarsrente liep maandag 4,2 basispunten op naar ongeveer 5,14%. Dat is een belangrijk onderdeel van de marktreactie. De technologieaandelen stegen dus ondanks een hogere rente, niet dankzij een verdere daling ervan.
Dat maakt maandag minder overtuigend dan een situatie waarin chips herstellen terwijl obligatierentes en kredietspreads tegelijkertijd dalen. Een rente boven 5% blijft een hoge absolute hurdle rate voor vastgoed, private equity, datacenters en groeiaandelen met kasstromen die ver in de toekomst liggen.
Ook de Amerikaanse woningmarkt blijft waarschuwen voor de gevolgen. Het vertrouwen onder huizenbouwers zakte naar 29, het laagste niveau sinds 2012. Dinsdag volgen nieuwe woningbouw- en vergunningencijfers die opnieuw relevant zijn voor de vraag hoeveel economische schade de hoge rente inmiddels veroorzaakt.
De Fed geeft ondertussen weinig aanleiding om snel een nieuwe richting in te prijzen. De markt zal daardoor sterker reageren op harde macrodata, obligatierentes en bedrijfsresultaten. Voor technologie betekent dat dat iedere nieuwe capexbelofte onmiddellijk wordt afgezet tegen de vraag hoeveel die investering bij de huidige kapitaalkosten moet opleveren.
Europese winstcyclus
De Europese winstcyclus krijgt deze week steeds meer invloed van Amerikaanse technologie. SpaceX rapporteert dinsdag en Meta woensdag, terwijl later in de week ook Tesla en belangrijke Amerikaanse chipbedrijven volgen. Vooral opmerkingen over capex, AI-infrastructuur en financiering kunnen de waardering van de volledige Europese toeleveringsketen bewegen.
De markt zal niet langer tevreden zijn met alleen een hoger investeringsbudget. Een grotere capexverwachting kan zelfs negatief worden geïnterpreteerd wanneer niet tegelijkertijd duidelijk wordt welk rendement daarop wordt verdiend. Dat is een belangrijke verandering ten opzichte van eerdere kwartalen, toen vrijwel iedere verhoging van AI-uitgaven automatisch positief werd gelezen voor de chipketen.
Voor ASML, ASMI en BESI blijft de sterke fysieke vraag naar geavanceerde chipproductie intact. De nieuwe variabele is hoeveel van de geplande eindcapaciteit daadwerkelijk op tijd wordt gebouwd. Dat maakt signalen uit krediet, stroominfrastructuur en datacenterprojecten steeds belangrijker naast traditionele semiconductororders.
China geeft ondertussen een gemengd signaal. De economische groei van 4,5% was iets sterker dan verwacht en de detailhandelsverkopen stegen 1,1%, eveneens beter dan voorzien. Tegelijk daalden de vaste investeringen 7,2% en zakten vastgoedinvesteringen meer dan 20%. Voor luxe is dat onvoldoende voor een overtuigende nieuwe Chinese cyclus, terwijl Europese industrie meer steun krijgt van productie dan van binnenlandse investeringen.
Desk-view
Wij beginnen dinsdag niet met dezelfde positieve bias als het Amerikaanse slot suggereert. Maandag was een belangrijke eerste rebound na een extreem zwakke chipweek, maar de kwaliteit van die stijging was onvoldoende om de bodem al te bevestigen. De marktbreedte was negatief, zeven van de elf S&P-sectoren daalden en Azië geeft dinsdagochtend een duidelijke negatieve tegenstem.
Voor chips willen wij daarom eerst zien dat de winst van maandag wordt vastgehouden. De SOX moet niet onmiddellijk weer onder druk komen en de sterke Amerikaanse namen moeten koopinteresse kunnen vasthouden wanneer obligatierentes hoog blijven. De nieuwe arbeidsdreiging bij Micron maakt de geheugenketen bovendien gevoeliger dan maandagavond nog het geval was.
AI-credit blijft de tweede bevestiging. Het is positief dat sommige obligatierentes vanaf extreme niveaus zijn teruggekomen, maar een kredietmarkt die rond 15% rendement blijft eisen van snelgroeiende datacenterbedrijven spreekt nog niet van normalisatie. De waarschuwing over mogelijk grotere off-balance-sheetverplichtingen maakt balanskwaliteit alleen maar belangrijker.
De derde bevestiging komt uit de fysieke infrastructuur. Nscale laat in één dag zowel de enorme vraag als het enorme uitvoeringsrisico zien. Een mogelijk nieuw contract van $45 miljard bevestigt de compute-behoefte, terwijl een verloren project vanwege onvoldoende elektriciteitscapaciteit laat zien dat niet iedere aangekondigde GPU uiteindelijk in een werkend datacenter terechtkomt.
Voor Europa blijven energie en defensie relatief het sterkst zolang olie en geopolitieke spanning hoog blijven. Technologie kan herstellen, maar is nog geen sector die wij na één groene Amerikaanse sessie blind zouden najagen. Vastgoed en andere rentegevoelige sectoren blijven kwetsbaar. Luxe krijgt enige steun van de Chinese consumptiecijfers, maar nog geen brede fundamentele bevestiging.
De kern voor dinsdag is daarom eenvoudig. Maandag heeft bewezen dat er kopers onder de Amerikaanse technologiesector liggen. Dinsdagochtend heeft nog niet bewezen dat die kopers sterk genoeg zijn om de correctie definitief te beëindigen.
English version
Wall Street rebounds, but Asia and AI financing prevent confirmation of a durable bottom
Wall Street recovered on Monday following last week's severe technology selloff. The S&P 500 gained 0.41% to 7,690.73 and the Nasdaq Composite rose 1.11% to 26,430.89, while the Dow Jones slipped 0.07% to 51,966.03. The Philadelphia Semiconductor Index gained 1.6%, ending an eight-session losing streak during which it had fallen roughly 15.7%. Beneath the major indexes, however, the picture was substantially less convincing. Seven of the eleven main S&P sectors closed lower and declining stocks outnumbered advancers on both the NYSE and Nasdaq. Consumer discretionary gained 2.7% and technology rose 1.2%, while utilities lost 2.0% and real estate declined 1.2%.
Tuesday morning is also failing to confirm the US rebound. The broad Asian market is down almost 1%, Japan is more than 1% lower and South Korea is down more than 3%, while Euro Stoxx 50, DAX and FTSE futures are all lower. Europe's starting point is therefore weaker than the positive US close alone suggests. Semiconductors have gained technical room for a rebound, but there is still no convincing global bottom. At the same time, the AI debate is expanding beyond valuation and credit toward the practical question of whether enormous datacenter plans can actually be financed, powered and executed.
Sector direction for Europe
■ Sector direction for Europe: mixed to negative. Wall Street recovered on Monday, but the advance was narrow and is not being confirmed by Asia or European futures on Tuesday morning. Europe therefore starts from a weaker position than the positive US index close suggests.
■ AI: mixed to negative. The first oversold rebound is visible, but credit risk, hidden liabilities, power connections and the return on enormous investment programmes remain central to the market.
■ AI accelerators: cautiously positive. The US semiconductor rebound creates room for technical recovery, but until the broader chip structure and Asian technology confirm, this remains more of a rebound than a new upward trend.
■ HBM and memory: mixed. Physical demand for AI memory remains strong, but a new labour dispute at an important Taiwanese production hub adds short-term risk to a sector that remains vulnerable after the sharp correction.
■ Semiconductor equipment: mixed to cautiously positive. Structural investment demand remains strong, but investors increasingly want proof that planned datacenter capacity can actually be financed and delivered.
■ Advanced packaging: mixed. Structural demand for chiplets, HBM integration and advanced packaging remains intact, but the equity value of future growth remains sensitive to higher capital costs.
■ Optical technology: cautiously positive but highly volatile. The sector benefits strongly when AI infrastructure rebounds, but it is also among the first areas sold when doubts about datacenter spending return.
■ Networking: cautiously positive. AI networking recovered on Monday, but the sector remains dependent on further expansion by hyperscalers and neocloud operators.
■ Datacenter power: mixed. Transformers, power distribution, cooling and grid connections remain scarce physical infrastructure, but electricity availability itself is increasingly becoming a constraint on new projects.
■ Software and cybersecurity: mixed. Recurring revenue and free cash flow remain more attractive than growth models that rely heavily on future AI revenue. Markets are therefore differentiating more strongly on quality.
■ Cloud: mixed to negative. Compute demand remains very strong, but balance-sheet quality, credit structure, customer concentration and financing certainty have become as important as revenue growth.
■ Telecom: negative. US telecom shares were weak again on Monday and high investment requirements remain a disadvantage in an environment of expensive financing and increasing competition from new communications networks.
■ Health care: mixed. The broad sector lost ground while individual biotechnology developments produced extreme moves. Its defensive role remains intact, but Monday did not show a convincing rotation into health care.
■ Autos: mixed to positive. US consumer discretionary was Monday's strongest sector and auto stocks participated, but high rates and oil above $100 remain fundamental headwinds.
■ Airlines: negative. Oil around $110 and continued risks around Saudi Arabia, Yemen and regional air routes keep fuel and operating risks elevated.
■ Oil and gas: positive. Brent remains around $110 and the geopolitical risk premium in the Middle East remains substantial. European producers therefore retain a strong cash-flow backdrop despite high daily oil volatility.
■ Banks: mixed to negative. US yields rose again on Monday and AI infrastructure credit risk remains relevant, while the sharp widening in French sovereign spreads adds a further European risk.
■ Real estate and rate-sensitive sectors: negative. Real estate was among Monday's weakest US sectors and a US 10-year yield above 5% remains a major valuation and financing headwind.
■ Luxury: mixed. Chinese retail sales beat expectations, but property and domestic investment remain weak. There is therefore still no convincing signal of a broad Chinese consumption acceleration for European luxury.
■ Materials: mixed to cautiously positive. Chinese industrial production remains reasonable and strong company-specific moves in US steel show selective buying interest, but China's investment cycle remains weak.
■ Industrials and defence: mixed to positive. Civil industrials remain sensitive to rates and investment growth, while defence, air defence, drones, radar and surveillance continue to benefit from worsening geopolitical conditions.
■ Utilities: negative short term. The sector lost 2% on Monday, showing that defensive characteristics do not automatically provide protection when bond yields rise and major investment programmes become more expensive.
Theme of the day
The most important development is that markets now have to price three separate constraints on the AI boom at the same time. Last week, attention focused primarily on credit. Power availability and the transparency of long-term obligations have now become equally important.
A major credit-rating agency warned on Monday that the largest US hyperscalers probably have more AI-related liabilities than are currently fully visible. That does not mean these companies face immediate credit problems. It does mean that their economic exposure to datacenters can extend far beyond directly issued bonds.
Long-dated leases, guarantees, purchase commitments and financing structures involving external datacenter operators can ultimately perform a similar economic function to debt. Investors therefore need to consider not only how much free cash flow a hyperscaler produces today but also how much future capacity has already been contractually committed.
At the same time, Nscale demonstrates that available capital alone is not enough. Microsoft withdrew from a UK datacenter project after it became clear that the required power connection might not become available until the 2030s. Yet Nscale is simultaneously discussing a new AI cloud agreement with Anthropic that could be worth about $45 billion and require a second datacenter with roughly 460 megawatts of capacity.
That is precisely the contradiction markets now have to price. Demand for AI compute can remain exceptionally strong while individual projects are delayed or cancelled because financing, electricity or infrastructure cannot be delivered on time. For the entire European supply chain, the crucial question is increasingly what proportion of announced AI capex actually turns into completed and connected capacity.
AI
Monday's semiconductor rebound was logical after eight consecutive losing sessions. The SOX had fallen roughly 15.7% over that stretch and had become technically heavily oversold. A 1.6% recovery therefore matters, but it is not enough to conclude that the correction has ended.
Market breadth supports that caution. The S&P 500 rose, but seven of eleven sectors declined and Nasdaq also recorded more falling stocks than rising ones. That looks more like a concentrated rebound in heavily sold large-cap names than a broad return of risk appetite.
CoreWeave illustrated the gap between an equity rebound and a credit recovery. Its shares gave up early gains on Monday and closed slightly lower despite a positive broker action. At the same time, the yield on an important long-dated bond remained around 15%. Credit markets are therefore still signalling that rapidly growing AI capacity and financially sustainable AI capacity are two different things.
The new Nscale story reinforces that point while adding another dimension. The potential additional Anthropic contract underlines that compute demand has not disappeared. Microsoft's withdrawal from another project because of delayed grid access simultaneously shows that order books alone are not enough.
For Nvidia, AMD, Broadcom and the broader semiconductor chain, fundamental demand therefore remains strong. The hurdle for their equities is higher. Investors now want evidence that customers can finance, connect and operate those projects at sufficient returns.
A new risk is also emerging for the memory chain on Tuesday morning. A Micron union in Taiwan plans to strike on Thursday following a dispute over profit sharing. Taiwan is an important manufacturing base for Micron's DRAM and HBM. The duration and operational impact remain uncertain, but the development matters because HBM remains one of the tightest links in the AI supply chain.
Software
Software did not benefit from the same clear oversold dynamic as semiconductors on Monday. That distinction makes sense. The semiconductor selloff had become technically extreme, while software is increasingly being assessed company by company on revenue quality, free cash flow and whether AI investment actually produces higher customer spending.
For European software, the quality of existing operations is therefore particularly important. SAP and Dassault Systèmes have very different financing structures from young infrastructure businesses that require constant access to new capital. That does not eliminate valuation risk, but it makes transmission from AI credit markets far less direct.
Upcoming US results will become an important test. Investors will not only focus on revenue growth at major technology companies but increasingly on capex, depreciation, lease obligations and the returns management expects from new AI capacity.
The software debate is therefore also changing. It is no longer sufficient merely to report that AI is increasing revenue. Markets want to know how much incremental revenue is being generated for every additional dollar of infrastructure cost.
Industrials and defence
US industrials did not broadly confirm Monday's technology rebound. That fits the narrow market structure. There were, however, major company-specific moves, including a sharp rally in US steel following better-than-expected quarterly results.
For Europe, the more important question is how major investment flows evolve. The datacenter chain remains structurally favourable for electrical equipment, transformers, cooling systems, cabling and automation. The Nscale development demonstrates, however, that physical infrastructure is not only an AI beneficiary but also a potential bottleneck.
Schneider Electric, Siemens Energy, ABB and similar suppliers therefore remain exposed to a structurally strong market. The quality of individual projects will become more important. Datacenters with secured power, strong customers and guaranteed financing have much greater economic value than projects that exist only in future capacity plans.
Defence remains supported through a different mechanism. Escalation in Yemen and reported attacks on Saudi energy, airport and military targets increase demand for air defence, drones, counter-UAS systems, radar and surveillance. That demand is much less sensitive to private financing costs.
Several major US defence companies also report on Tuesday. Order intake, margins and delivery capacity can provide direct read-through for European defence companies, particularly as demand remains strong while production capacity and supply chains remain limiting factors.
Financials
Financials did not convincingly benefit from Monday's rise in US Treasury yields. That matters because higher rates can normally support net interest income, but only as long as credit quality and funding costs remain manageable.
AI credit is becoming a new area of analysis. The largest hyperscalers have strong balance sheets, but their datacenter partners, lease vehicles and private-credit structures can use much greater leverage. Banks therefore do not need large direct positions in a single AI company to become exposed to the same investment cycle.
Europe also has France to consider. Political unrest has pushed French government yields higher and the spread versus Germany is around levels rarely seen since the European sovereign-debt crisis. As long as this remains primarily a French problem, it does not have to become systemic for European banks. It does, however, increase the risk premium on French banks, insurers and other rate-sensitive assets.
ING, ABN AMRO, Deutsche Bank, BNP Paribas and Société Générale therefore start from different positions. High rates and healthy interest margins remain supportive, but markets will place much greater weight on credit quality, sovereign exposure and funding if volatility increases further.
Energy
Energy remains one of Europe's clearest fundamental supports. Brent is trading around $109 to $110 and reached $110.70 intraday on Monday. Oil therefore remains at a level capable of generating very strong free cash flow for integrated producers.
The direction is less straightforward than geopolitics alone would suggest. A US decision could relax certain restrictions on Russian energy, potentially allowing additional supply. Against that stand renewed Houthi claims of attacks on Saudi energy and military targets and the deadly attack on a training facility in Yemen.
For Shell, BP and TotalEnergies, current pricing is fundamentally favourable as long as their own production and logistics remain intact. For the wider equity market, however, the same oil price is negative because it can keep inflation, transport costs and interest rates elevated for longer.
Energy can therefore continue to outperform relatively even while the broader equity environment deteriorates. The sector is not only an oil trade but also a hedge against a further expansion of the geopolitical risk premium.
Airlines
For airlines, the same oil price works in the opposite direction. Fuel costs remain high while geopolitical disruption around Saudi Arabia and Yemen can also affect routes, insurance premiums and operational planning.
European airlines have hedged part of their fuel exposure, but hedges do not prevent a prolonged period above $100 from eventually reaching costs and ticket prices. That becomes particularly difficult when consumers are simultaneously facing higher interest and energy expenses.
The aviation industry also needs to be divided between airlines and manufacturers. Aircraft and engine manufacturers continue to benefit from large order books and structural replacement demand for more efficient fleets. Airlines face a much less comfortable version of the same cycle.
US aerospace and airline results this week are therefore relevant for Europe. For manufacturers, delivery capacity and margins matter most. For airlines, investors will focus on fuel costs, ticket pricing and whether strong passenger demand can continue to offset higher expenses.
Rates
The US 10-year yield rose 4.2 basis points on Monday to around 5.14%. That is an important part of the market reaction. Technology shares therefore rallied despite a higher yield, not because yields continued to decline.
That makes Monday less convincing than a scenario in which semiconductors recover while bond yields and credit spreads fall at the same time. A yield above 5% remains a high absolute hurdle rate for property, private equity, datacenters and growth stocks with distant cash flows.
The US housing market continues to warn about the consequences. Homebuilder confidence fell to 29, its lowest level since 2012. New housing-start and permit data on Tuesday will provide another test of how much economic damage high financing costs are already causing.
The Federal Reserve is providing little reason for markets to price a rapid new direction. Hard economic data, bond yields and corporate results will therefore matter more. For technology, that means every new capex commitment will immediately be judged against the return required at today's cost of capital.
European earnings cycle
The European earnings cycle is becoming increasingly influenced by US technology. SpaceX reports on Tuesday and Meta on Wednesday, while Tesla and major US semiconductor companies follow later in the week. Comments on capex, AI infrastructure and financing can move valuations across the entire European supply chain.
Markets will no longer automatically reward a larger investment budget. Higher capex can even be interpreted negatively when management does not simultaneously explain what return it expects to earn. That is a major change from earlier quarters, when almost every increase in AI spending was automatically treated as positive for semiconductors.
For ASML, ASMI and BESI, strong physical demand for advanced semiconductor manufacturing remains intact. The new variable is how much planned end capacity is actually built on schedule. Credit markets, power infrastructure and datacenter execution are therefore becoming increasingly important alongside traditional semiconductor orders.
China meanwhile sends a mixed signal. Economic growth of 4.5% was slightly stronger than expected and retail sales increased 1.1%, also beating forecasts. Fixed investment, however, declined 7.2% and property investment fell by more than 20%. That is not enough to signal a convincing new Chinese luxury cycle, while European industrials receive more support from production than from domestic investment.
Desk-view
We do not begin Tuesday with the same positive bias implied by the US close. Monday was an important first rebound after an extremely weak semiconductor week, but the quality of the move was insufficient to confirm a bottom. Breadth was negative, seven of eleven S&P sectors declined and Asia is delivering a clear negative counter-signal on Tuesday morning.
For semiconductors, we first want to see Monday's gains hold. The SOX should not immediately come under renewed pressure and leading US names need to retain buyers while bond yields remain elevated. The new labour threat at Micron also makes the memory chain more vulnerable than it was at Monday's close.
AI credit remains the second confirmation. It is positive that some bond yields have eased from extreme levels, but a credit market still demanding yields around 15% from rapidly growing datacenter companies is not signalling normalisation. Warnings over potentially larger off-balance-sheet liabilities only make balance-sheet quality more important.
The third confirmation comes from physical infrastructure. Nscale demonstrates both the enormous demand and the enormous execution risk in a single day. A potential new $45 billion contract confirms the need for compute, while a lost project because of inadequate power availability shows that not every announced GPU will ultimately end up inside an operating datacenter.
For Europe, energy and defence remain relatively strongest while oil and geopolitical tension stay high. Technology can rebound, but it is not yet a sector we would chase blindly after one green US session. Property and other rate-sensitive areas remain vulnerable. Luxury receives some support from Chinese consumption data, but not yet broad fundamental confirmation.
The core message for Tuesday is therefore straightforward. Monday proved that buyers remain underneath US technology. Tuesday morning has not yet proved that those buyers are strong enough to end the correction.
Disclaimer Aan de door ons opgestelde informatie kan op geen enkele wijze rechten worden ontleend. Alle door ons verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor uw eigen rekening.
Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie. U bent zelf eindverantwoordelijk voor de beslissingen die u neemt met betrekking tot uw beleggingen.


