Deutsche Börse verhoogt opnieuw outlook en ijzersterk: Visie op het aandeel
■ Deutsche Börse levert een uitzonderlijk sterk Q3: de netto-omzet stijgt 13% naar €1,633 miljard, EBITDA 16% naar €978 miljoen en de nettowinst voor aandeelhouders 18% naar €559 miljoen. Cash EPS neemt eveneens 18% toe tot €3,28.
■ De kernactiviteiten zijn nog sterker dan de groepscijfers: zonder treasury-resultaat groeit de netto-omzet 14% naar €1,415 miljard en EBITDA 19% naar €760 miljoen. Zes van de acht activiteiten realiseren dubbelcijferige groei.
■ De kwaliteit van de groei valt op: management becijfert dat ongeveer driekwart van de groei in Q3 structureel was. Daarmee komt de winststijging voor het grootste deel niet uit tijdelijke volatiliteit of rente, maar uit verdere schaal binnen de bestaande infrastructuur.
■ Trading & Clearing versnelt fors: Financial Derivatives groeit 30%, fixed income 48%, Commodities 11% en FX & Digital Assets 13%. De EBITDA exclusief treasury binnen Trading & Clearing stijgt 36%.
■ Ook post-trade wordt groter: Fund Services groeit 18% exclusief treasury en Securities Services 10%. Assets under custody, settlement en collateral management lopen verder op en vergroten het aandeel van inkomsten met hoge overstapkosten.
■ De outlook gaat opnieuw omhoog: voor 2026 verwacht Deutsche Börse meer dan €6,5 miljard totale netto-omzet en ongeveer €3,9 miljard EBITDA. Het treasury-resultaat wordt inmiddels boven €0,8 miljard geraamd.
■ Belangrijker is dat de kernoutlook zelfstandig sterk blijft: exclusief treasury mikt Deutsche Börse op ongeveer €5,7 miljard netto-omzet, met ruimte om dat licht te overtreffen, en circa €3,1 miljard EBITDA. Onderliggende kostengroei blijft rond 3%.
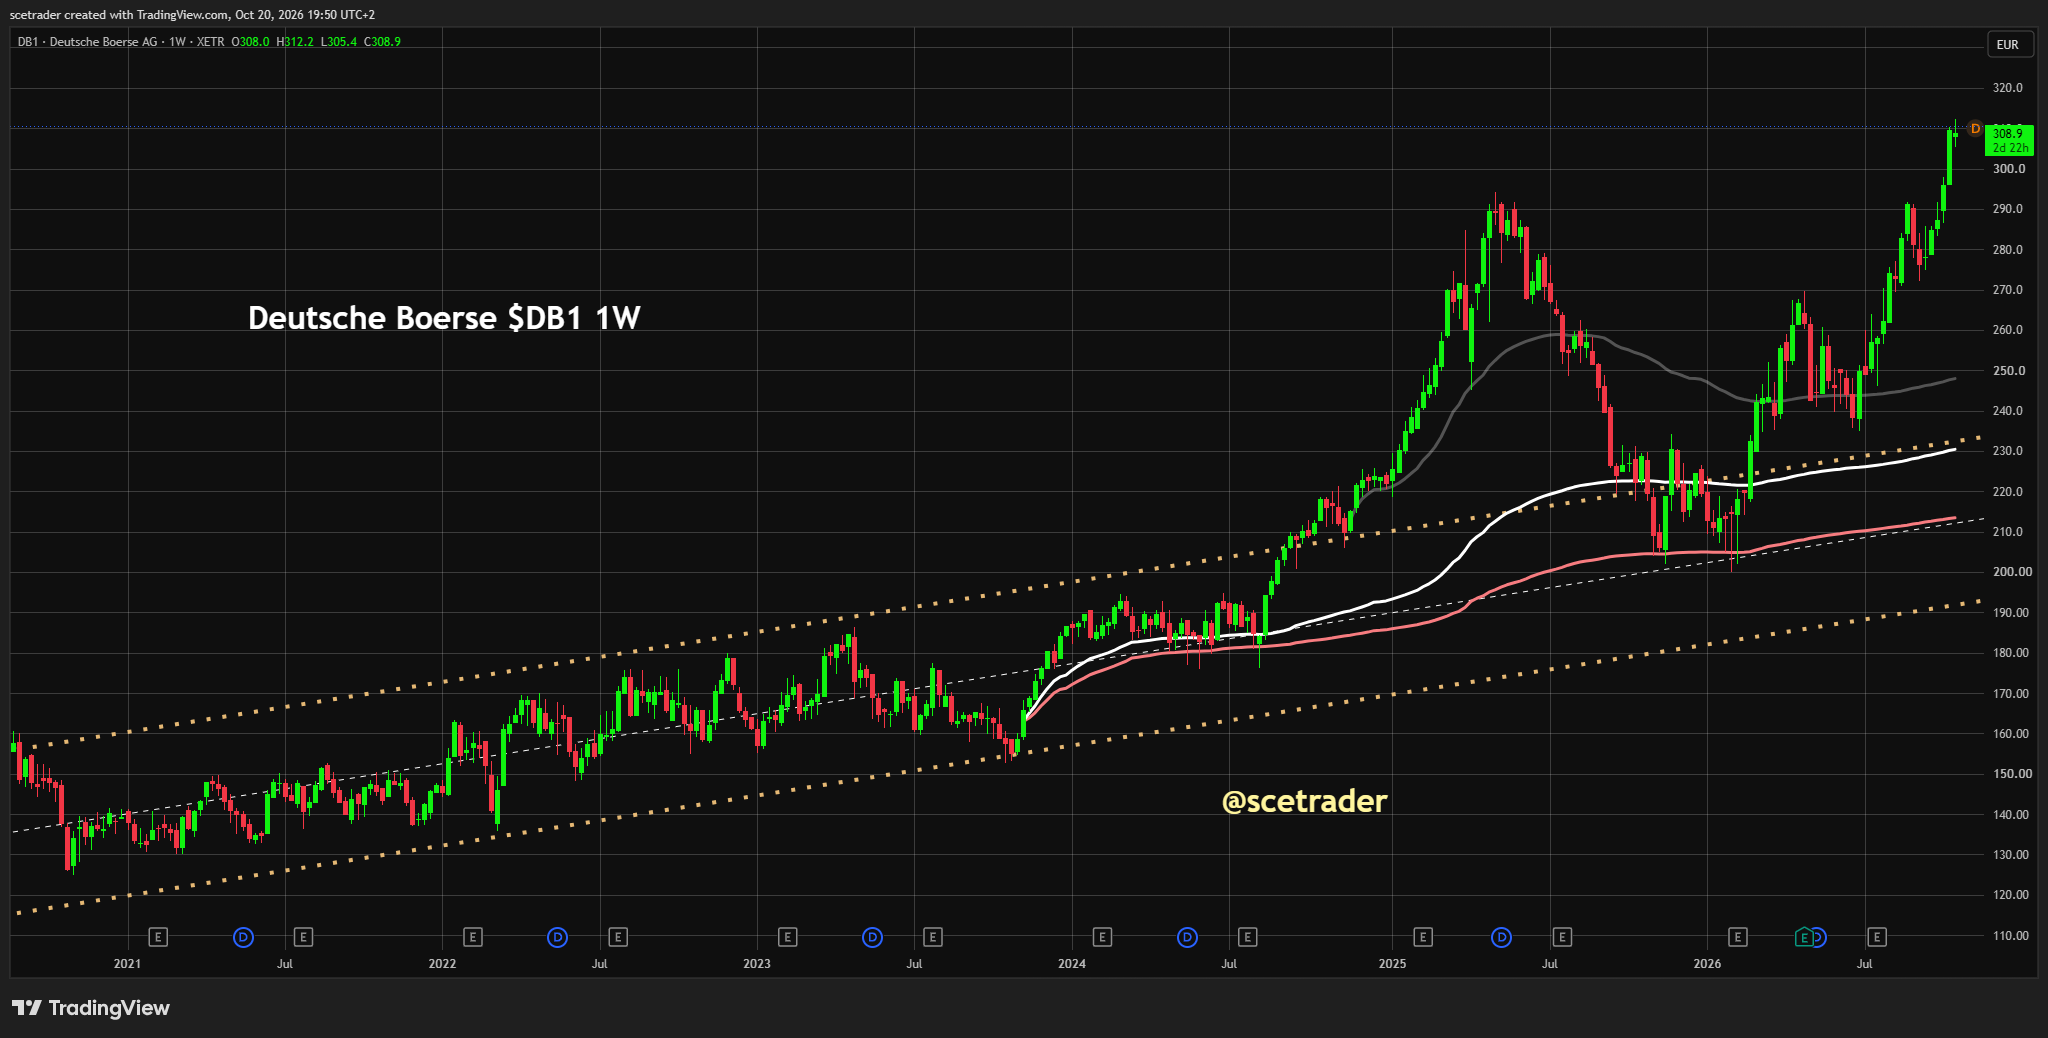
■ Onze positie is duidelijk: als wij Deutsche Börse al zouden bezitten, zouden wij de positie aanhouden. Een forse correctie zonder verslechtering van de winstvooruitzichten zouden wij gebruiken om uit te breiden.
Investment View
Deutsche Börse zet een kwartaal neer waarin vrijwel alle onderdelen van het bedrijfsmodel de goede kant op bewegen. Voor een onderneming met deze omvang is 14% groei van de kernomzet, gecombineerd met 19% hogere EBITDA, bijzonder sterk. Daarbij komt dat zes van de acht bedrijfsonderdelen dubbelcijferig groeien en dat management opnieuw de jaarverwachting verhoogt.
De kern van onze positieve visie zit echter niet in de headline van €559 miljoen nettowinst. Het gaat om de economie achter die winst. Deutsche Börse heeft gedurende jaren geïnvesteerd in handelsplatforms, clearing, custody, settlement, collateral, fondsverwerking, software en indices. Zodra meer klanten, assets en transacties over die infrastructuur lopen, stijgen de kosten veel minder snel dan de omzet. Q3 laat precies dat mechanisme zien.
Dat de onderliggende kosten met ongeveer 3% groeien terwijl de kernomzet 14% hoger ligt, is financieel veel belangrijker dan één sterk handelskwartaal. Het verschil komt rechtstreeks terug in de marge en uiteindelijk in de winst per aandeel. Zolang deze verhouding overeind blijft, beschikt Deutsche Börse over een krachtige interne winstmachine zonder dat daar ieder jaar een nieuw product of een nieuwe acquisitie voor nodig is.
Daarnaast is de groei opvallend breed. Fixed income groeit om andere redenen dan Fund Services. Custody heeft andere economische drivers dan SaaS. Indexlicenties zijn niet afhankelijk van dezelfde omstandigheden als clearing. Die spreiding maakt het verdienmodel robuuster en vermindert de afhankelijkheid van één marktcyclus.
Dat management ongeveer driekwart van de Q3-groei als structureel kwalificeert, is daarom een belangrijke uitspraak. Deutsche Börse profiteert uiteraard van beweging op financiële markten. Dat hoort bij het bedrijf. Maar het concern heeft inmiddels voldoende structurele groeibronnen opgebouwd om ook buiten uitzonderlijk drukke handelsperioden winstgroei te realiseren.
Voor de beleggingsbeslissing betekent dit dat wij een bestaande positie niet zouden verkopen omdat de koers na een sterke periode corrigeert. Integendeel. Wanneer een forse algemene marktcorrectie de waardering verlaagt terwijl de winstverwachtingen grotendeels intact blijven, zouden wij eerder bijkopen. Wij hoeven bij een bedrijf met deze kwaliteit niet achter iedere koersstijging aan te lopen.
Cijfers en outlook
De totale netto-omzet bedroeg in Q3 €1,633 miljard, tegenover €1,440 miljard een jaar geleden. Het treasury-resultaat kwam uit op €218 miljoen, tegen €203 miljoen vorig jaar. Daarmee resteert €1,415 miljard netto-omzet uit de overige activiteiten, 14% meer dan een jaar eerder.
De EBITDA steeg van €842 miljoen naar €978 miljoen. Zonder treasury nam EBITDA toe van €639 miljoen naar €760 miljoen. De kernactiviteiten voegen daarmee in één jaar €178 miljoen omzet en €121 miljoen EBITDA toe. Dat geeft onmiddellijk aan hoeveel winst op de extra omzet wordt verdiend.
Onder aan de resultatenrekening stijgt de nettowinst voor aandeelhouders van €473 miljoen naar €559 miljoen. De gewone winst per aandeel loopt op van €2,59 naar €3,10 en Cash EPS van €2,78 naar €3,28.
Ook over negen maanden blijft het patroon sterk. De kernomzet bedraagt €4,261 miljard en groeit 12%. EBITDA exclusief treasury stijgt 17% naar €2,337 miljard. De nettowinst voor aandeelhouders komt uit op €1,713 miljard en Cash EPS op €10,01.
De jaaroutlook wordt opnieuw verhoogd. Deutsche Börse verwacht nu meer dan €6,5 miljard totale netto-omzet en ongeveer €3,9 miljard EBITDA. Het treasury-resultaat moet boven €0,8 miljard uitkomen, zodat de eerdere verwachting opnieuw wordt overtroffen.
Voor ons is echter vooral de outlook exclusief treasury relevant. Deutsche Börse blijft uitgaan van circa €5,7 miljard kernomzet en ongeveer €3,1 miljard EBITDA, waarbij management inmiddels aangeeft dat de omzet iets boven die €5,7 miljard kan uitkomen.
Daarmee wordt een belangrijk punt bevestigd. De hogere jaarverwachting is niet uitsluitend het gevolg van rente en klantencash. De operationele activiteiten zelf draaien eveneens op een niveau dat eerder aan de bovenkant van de verwachtingen ligt.
De kostenontwikkeling maakt het plaatje compleet. De gerapporteerde operationele kosten stegen 7%, maar daar zitten hogere aandelenbeloningen en uitzonderlijke kosten rond Allfunds in. Onderliggend ligt de kostengroei rond 3%. Wanneer omzet gedurende langere tijd vier tot vijf keer zo snel groeit als de onderliggende kosten, ontstaat zeer krachtige operationele hefboom.
Trading & Clearing laat zien hoeveel schaal er in het model zit
Trading & Clearing levert in Q3 de grootste winstversnelling. De netto-omzet exclusief treasury groeit 19% naar €652 miljoen, terwijl EBITDA exclusief treasury 36% stijgt naar €414 miljoen.
Financial Derivatives groeit 30% naar €357 miljoen. Daarbinnen springt fixed income eruit met 48% groei naar €181 miljoen. Het aantal fixed-income derivatencontracten stijgt 39% en het uitstaande notional binnen OTC-clearing 25%.
Die percentages mogen niet zonder meer naar 2027 worden geëxtrapoleerd. Management geeft zelf aan dat ongeveer een kwart van de totale Q3-groei cyclisch was en vooral samenhing met sterkere marktactiviteit in september. Een deel van de fixed-incomeversnelling zal dus normaliseren wanneer markten rustiger worden.
Maar onder die cycliciteit ligt een belangrijk structureel verhaal. Eurex bouwt al jaren aan een grotere positie in Europese rentederivaten en OTC-clearing. Naarmate institutionele partijen meer liquiditeit op het platform vinden, worden meer transacties daar geconcentreerd. Meer liquiditeit trekt vervolgens nieuwe gebruikers aan. Dat versterkt het netwerk en maakt groei minder afhankelijk van incidentele marktbewegingen.
Ook andere onderdelen leveren een bijdrage. Commodities groeit 11%, terwijl FX & Digital Assets 13% hoger uitkomt. Cash Equities blijft met 3% groei achter, maar is binnen het totale segment steeds minder bepalend.
Dit is precies waarom Deutsche Börse economisch niet meer kan worden beoordeeld als een onderneming die vooral verdient aan aandelenhandel. De winst wordt inmiddels verdeeld over rentederivaten, energie, valuta, clearing, aandelen en digitale markten.
Post-trade wordt een steeds groter onderdeel van de economische waarde
Disclaimer Aan de door ons opgestelde informatie kan op geen enkele wijze rechten worden ontleend. Alle door ons verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor uw eigen rekening.
Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie. U bent zelf eindverantwoordelijk voor de beslissingen die u neemt met betrekking tot uw beleggingen.


