Alphabet: Sterke Cloud botsen met zwakke kasstroom - Verdere daling kan koopmoment worden
■ De headline-cijfers blijven iets onder de hoge verwachtingen: Alphabet realiseerde in Q3 een omzet van $127,6 miljard tegenover circa $128,2 miljard verwacht. De omzet groeide desondanks 25% en de operationele winst nam met 30% toe tot $40,6 miljard, maar bleef eveneens onder de consensus van circa $43,2 miljard. De operationele marge steeg wel van 30,5% naar 31,8%.
■ Google Services mist breed, maar de winstgevendheid blijft hoog: Services realiseerde $96,3 miljard omzet tegenover circa $98,4 miljard verwacht. Search & Other, YouTube Ads, Google Advertising en Subscriptions, Platforms & Devices bleven allemaal onder consensus. Toch steeg de operationele winst naar $39,2 miljard en de marge van 38,5% naar 40,7%, waardoor de traditionele activiteiten financieel zeer sterk blijven.
■ Search is zwakker dan verwacht qua omzet, maar niet qua gebruik: Search & Other groeide 12% naar $63,35 miljard tegenover circa $64,99 miljard verwacht. Alphabet meldt tegelijkertijd dat de groei van het aantal zoekopdrachten op jaarbasis de hoogste is in vijf jaar, inclusief commerciële zoekopdrachten. Voor ons wijst dat eerder op een nog niet volledig geoptimaliseerde monetisatie van AI-Search dan op structurele aantasting van Google Search.
■ Google Cloud is aanzienlijk sterker dan verwacht: De omzet verdubbelde ruim naar $30,7 miljard tegenover ongeveer $29,15 miljard verwacht. De operationele winst steeg van $3,6 miljard naar $11,1 miljard, ruim boven de consensus van circa $9,75 miljard, terwijl de marge opliep van 23,7% naar 36,2%. Dit is voor ons het belangrijkste positieve cijfer uit het kwartaal.
■ De EPS-miss wordt sterk vertekend, maar verdwijnt niet volledig: Alphabet rapporteerde $2,12 winst per aandeel. Een nettoverlies van $8,7 miljard op aandelenbeleggingen drukte de winst per aandeel volgens Alphabet met circa $0,55. Mechanisch gecorrigeerd zou de winst per aandeel rond $2,67 liggen, nog altijd onder de marktverwachting rond $3, zodat er naast de beleggingspost ook operationele tegenvallers zijn.
■ De vrije kasstroom is de duidelijkste zwakke plek: De investeringen bedroegen $51,4 miljard en lagen daarmee onder de verwachting van ongeveer $55,2 miljard, maar de operationele kasstroom van $42,3 miljard lag juist ruim onder de verwachte circa $52,7 miljard. De vrije kasstroom kwam daardoor uit op negatief $9,1 miljard tegenover ongeveer negatief $2,7 miljard verwacht. Over de laatste twaalf maanden is de vrije kasstroom gedaald van $73,6 miljard naar slechts $19,7 miljard.
■ De financiering van de AI-uitbouw verandert het profiel voor aandeelhouders: Alphabet heeft inmiddels $265,1 miljard aan cash en verhandelbare effecten, maar de langlopende schuld steeg sinds eind 2025 van $46,5 miljard naar $125,1 miljard. In de eerste negen maanden werd daarnaast $42,9 miljard opgehaald met gewone aandelen, $19,1 miljard met verplicht converteerbare preferente aandelen en $85,2 miljard met nieuwe schuld, terwijl geen gewone aandelen werden ingekocht.
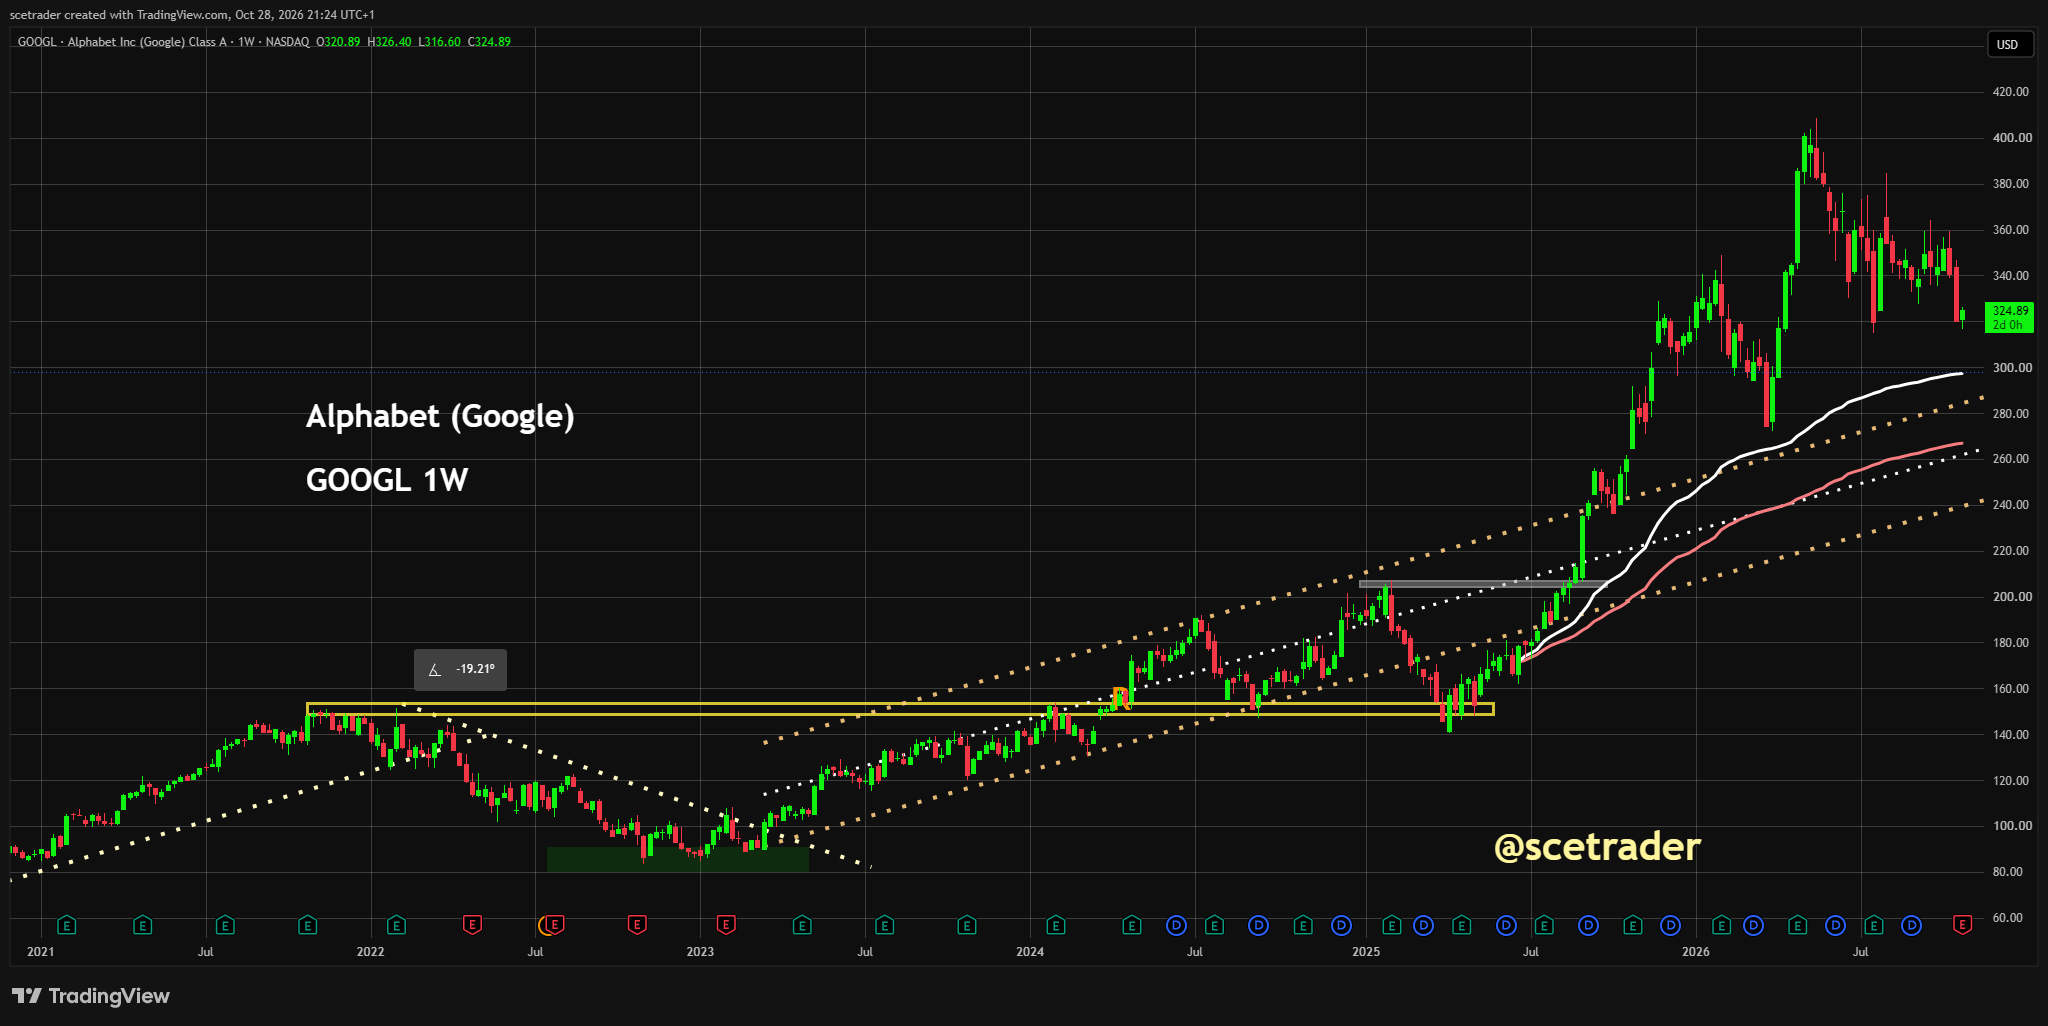
■ Investment View: Wij blijven strategisch positief en willen bij verdere koerszwakte kopen. Rond $300 ligt een eerste relevante VWAP-lijn en rond $265 een tweede, diepere VWAP-lijn. De reden om een daling te benutten is niet simpelweg een lagere koers: Cloud groeit veel harder en winstgevender dan verwacht, Search blijft qua gebruik sterk, Gemini heeft inmiddels enorme distributie en Google's eigen TPU-technologie ontwikkelt zich tot een commerciële activiteit. De zwakke vrije kasstroom en de veel zwaardere financiering rechtvaardigen een lagere waardering op korte termijn, maar kunnen juist een aantrekkelijk instapmoment opleveren wanneer de markt de langetermijnwaarde van deze activiteiten te sterk afwaardeert.
Investment View
De kwartaalcijfers van Alphabet zijn voor ons duidelijk gemengd. De tegenvallers bij Google Services zijn breed genoeg om serieus te nemen en de vrije kasstroom is veel zwakker dan wij historisch van Alphabet gewend zijn. Tegelijk is juist het onderdeel dat de toekomstige groei moet dragen aanzienlijk sterker dan verwacht.
Dat onderscheid is belangrijk voor onze beleggingsbeslissing. Wij zien geen reden om de zwakke kasstroom of de nieuwe aandelenuitgiftes te bagatelliseren, maar wij zien evenmin bewijs dat de economische positie van Alphabet in Search, Cloud of AI structureel verslechtert. Google Cloud laat juist het tegenovergestelde zien.
De operationele winst van Cloud is in één jaar gestegen van $3,6 miljard naar $11,1 miljard. De marge van 36,2% is bovendien veel hoger dan de markt enkele jaren geleden voor een grote publieke cloudactiviteit van Google aannemelijk achtte. De miljarden die Alphabet in infrastructuur investeert beginnen dus niet alleen omzet te genereren, maar leveren bij bestaande capaciteit al zeer hoge operationele rendementen op.
Search blijft daarnaast groeien. De omzet mist de consensus, maar het aantal zoekopdrachten groeit volgens Alphabet sneller dan op enig moment in de afgelopen vijf jaar. Voor onze langetermijnvisie is een monetisatieprobleem bij sterk stijgend gebruik aanzienlijk minder zorgwekkend dan een structurele verschuiving van gebruikers weg van Google.
Daarom willen wij bij verdere koerszwakte kopen. Rond $300 ligt voor ons een eerste VWAP-lijn waar wij nadrukkelijk naar de koersreactie gaan kijken. Wanneer de correctie verder doorzet, ligt rond $265 een tweede VWAP-lijn die bij ongewijzigde fundamentals strategisch nog interessanter wordt.
Wij zien deze niveaus niet als mechanische kooporders. Wanneer Alphabet daar komt doordat Search structureel marktaandeel verliest of doordat de Cloud-marge instort, verandert de analyse. Wanneer de daling daarentegen vooral wordt veroorzaakt door zorgen over de huidige vrije kasstroom en de enorme investeringen, terwijl Cloud en Search fundamenteel sterk blijven, willen wij van die zwakte gebruikmaken.
Q3 Cijfers
Alphabet rapporteerde $127,58 miljard omzet, tegenover $102,35 miljard een jaar geleden. De groei versnelde daarmee van 16% naar 25%, terwijl de omzet op constante valuta eveneens 25% toenam.
De operationele winst steeg met 30% naar $40,58 miljard. De operationele marge liep op van 30,5% naar 31,8%, ondanks de sterke stijging van R&D en de enorme investeringen in technische infrastructuur.
De markt rekende echter op ongeveer $128,2 miljard omzet en circa $43,2 miljard operationele winst. De totale omzetmiss is daarmee klein, maar de miss bij de operationele winst is relevanter.
De kwaliteit van die miss wordt pas duidelijk wanneer de segmenten worden uitgesplitst. Google Cloud verslaat de verwachtingen ruim, terwijl Google Services achterblijft en de centrale AI-kosten snel stijgen. Hierdoor maskeert het groepscijfer twee zeer verschillende ontwikkelingen.
Google Services: brede omzetmiss, maar marge blijft sterk
Google Services behaalde $96,30 miljard omzet, tegenover $87,05 miljard vorig jaar. De groei van 11% blijft gezond, maar de markt rekende op ongeveer $98,4 miljard.
Search & Other realiseerde $63,35 miljard tegenover circa $64,99 miljard verwacht. YouTube Ads kwam uit op $11,21 miljard tegenover ongeveer $11,4 miljard, terwijl Subscriptions, Platforms & Devices met $14,29 miljard eveneens onder de consensus van circa $14,85 miljard bleef.
Google Advertising als geheel kwam uit op $82,01 miljard tegenover ongeveer $83,6 miljard verwacht. Google Network was binnen de advertentieactiviteiten de uitzondering en kwam met $7,46 miljard iets boven de marktverwachting uit.
De operationele cijfers vertellen echter een veel sterker verhaal. Google Services verdiende $39,16 miljard, tegenover $33,53 miljard vorig jaar, en de operationele marge steeg van 38,5% naar 40,7%.
Dat maakt de Services-miss vooral een kwestie van groei versus zeer hoge verwachtingen, niet van een plotselinge verslechtering van het verdienmodel. Een activiteit die nog steeds ruim 40% operationele marge produceert en dubbelcijferig groeit, blijft een uitzonderlijk sterke financieringsbron voor de rest van Alphabet.
Search: gebruik is sterker dan de omzet
Search & Other groeide 12% en bleef daarmee iets onder de marktverwachting. Tegelijk meldt Alphabet dat de groei van het aantal zoekopdrachten op jaarbasis de hoogste is in vijf jaar, waarbij ook commerciële zoekopdrachten sterker groeien.
Dat onderscheid is voor ons fundamenteel. De grootste strategische angst rond generatieve AI was dat consumenten minder vaak naar Google zouden gaan en direct antwoorden zouden vragen aan AI-assistenten. De huidige cijfers geven geen steun aan dat scenario.
AI lijkt Search juist vaker te laten gebruiken. Daarmee verschuift het economische vraagstuk van behoud van gebruikers naar monetisatie van nieuwe vormen van zoeken.
Alphabet moet nog bewijzen dat advertenties rond AI-antwoorden, AI Overviews en andere nieuwe interfaces op termijn dezelfde of hogere opbrengsten per commerciële intentie kunnen realiseren. Dit kwartaal laat zien dat de sterke querygroei nog niet volledig in een omzetbeat wordt omgezet.
Voor ons is dat een uitvoeringsvraagstuk en geen structurele breuk. Wanneer het aantal zoekopdrachten zelf zou dalen, zou de langetermijncase veel sterker onder druk komen.
YouTube: advertentieomzet mist, abonnementen vergroten de basis
YouTube Ads realiseerde $11,21 miljard omzet en bleef daarmee licht onder verwachting. De advertentieactiviteit groeit nog steeds, maar de cijfers geven geen reden om YouTube als belangrijke bron van de omzetbeat te zien.
Daar staat een steeds grotere abonnementsactiviteit tegenover. Alphabet heeft inmiddels meer dan 150 miljoen YouTube Music- en Premium-abonnees wereldwijd, inclusief trials.
Voor de lange termijn is die ontwikkeling relevant omdat YouTube hierdoor minder afhankelijk wordt van uitsluitend reclame. Abonnementen vergroten de terugkerende omzet en geven Alphabet meer mogelijkheden om premium AI-functionaliteit en andere diensten binnen het platform te verkopen.
De totale categorie Subscriptions, Platforms & Devices bleef dit kwartaal wel onder consensus. Het is daarom te vroeg om de lichte tegenvaller bij advertenties weg te verklaren met een gunstige verschuiving naar abonnementen.
Google Cloud: de grote positieve verrassing
Google Cloud realiseerde $30,71 miljard omzet, tegenover $15,16 miljard vorig jaar. Dat is een groei van 103% en ligt ruim boven de consensus van ongeveer $29,15 miljard.
De winstontwikkeling is nog overtuigender. De operationele winst steeg van $3,59 miljard naar $11,12 miljard, tegenover ongeveer $9,75 miljard verwacht.
De operationele marge liep daardoor op van 23,7% naar 36,2%. Voor een activiteit waarvan de omzet in één jaar meer dan verdubbelt, is dat een uitzonderlijk sterke combinatie van schaal en winstgevendheid.
Dit verandert de economische discussie rond Alphabet. De markt hoeft niet langer alleen te geloven dat de miljardeninvesteringen ooit rendement zullen opleveren. Een belangrijk deel van de al beschikbare Cloud-capaciteit produceert inmiddels zelf zeer hoge operationele winsten.
De volgende vraag is of die marge kan standhouden wanneer nog veel meer capaciteit in gebruik wordt genomen. Hogere afschrijvingen en energiekosten kunnen druk geven, maar de huidige resultaten maken het steeds moeilijker om Google Cloud nog als een activiteit met structureel inferieure economics te zien.
De Cloud-beat compenseert Services slechts gedeeltelijk
Op segmentniveau is het interessant om de consensusafwijkingen naast elkaar te zetten. Google Services ligt met ongeveer $39,2 miljard operationele winst circa $1,6 miljard onder de marktverwachting, terwijl Cloud met $11,1 miljard ongeveer $1,4 miljard boven verwachting uitkomt.
Cloud compenseert daarmee een groot deel van de tegenvaller bij Services. Toch komt de totale operationele winst ruim $2,5 miljard onder de marktverwachting uit.
De verklaring zit grotendeels in de activiteiten buiten deze twee kernsegmenten. Other Bets en de centrale kosten van Alphabet lopen veel sneller op, waardoor een aanzienlijk deel van de sterke Cloud-winst elders in de groep wordt geabsorbeerd.
Dat onderscheid is relevant voor beleggers. De grootste nieuwe commerciële activiteit presteert uitstekend, maar Alphabet geeft tegelijkertijd uitzonderlijk veel geld uit om zijn technologische voorsprong verder uit te bouwen.
Centrale AI-kosten lopen snel op
Research & Development steeg 36% naar $20,64 miljard, tegenover $15,15 miljard vorig jaar. Dat is aanzienlijk sneller dan de omzetgroei van 25%.
De verliezen bij Alphabet-level activities namen toe van $4,47 miljard naar $7,66 miljard. Alphabet geeft expliciet aan dat deze post onder meer gedeelde AI-onderzoekskosten en technische infrastructuur voor de ontwikkeling van algemene AI-modellen bevat.
Other Bets rapporteerde daarnaast een operationeel verlies van $2,05 miljard tegenover $1,43 miljard vorig jaar. De omzet van Other Bets steeg slechts van $344 miljoen naar $372 miljoen.
Samen verslechterden Other Bets en de centrale activiteiten daarmee met ongeveer $3,8 miljard ten opzichte van vorig jaar. Dat is een belangrijk cijfer, omdat het laat zien hoe duur de verdere ontwikkeling van Gemini, nieuwe modellen en andere technologie momenteel is.
Wij zien deze investeringen niet automatisch als negatief. De groei van Cloud, Gemini en TPU laat zien dat Alphabet daadwerkelijk nieuwe commerciële activiteiten bouwt. Voor de waardering wordt wel steeds belangrijker dat de groei van de opbrengsten uiteindelijk sneller wordt dan de centrale kosten.
Gemini heeft inmiddels distributie op uitzonderlijke schaal
De Gemini-app heeft één miljard maandelijkse gebruikers bereikt. Alphabet noemt Gemini daarmee het snelst groeiende product uit de geschiedenis van Google.
De eigen modellen verwerken inmiddels bijna 32 miljard tokens per minuut. Dat is 40% meer dan in Q2 en meer dan vier keer het niveau van een jaar geleden.
Deze cijfers zijn strategisch relevanter dan alleen het aantal betalende Gemini-abonnementen. Google kan dezelfde modellen verspreiden via Search, Workspace, Android, YouTube, Cloud en andere bestaande producten.
Hierin ligt een belangrijk voordeel van Alphabet ten opzichte van veel AI-startups. Het bedrijf hoeft geen volledig nieuwe distributie op te bouwen voordat nieuwe technologie honderden miljoenen gebruikers bereikt.
De vraag voor aandeelhouders is nu hoeveel van die distributie uiteindelijk in extra omzet en marge kan worden omgezet. De Q3-cijfers bij Cloud geven voor het eerst duidelijker bewijs dat een belangrijk deel van die monetisatie daadwerkelijk plaatsvindt.
TPU ontwikkelt zich van interne technologie tot commercieel product
Alphabet meldt dat de verkoop van TPU-systemen een betekenisvolle bijdrage heeft geleverd aan de groei van Google Cloud.
Dat verdient veel meer aandacht dan een gewone productupdate. Google ontwikkelde TPU's oorspronkelijk om de eigen AI-workloads efficiënter te draaien en minder volledig afhankelijk te zijn van externe GPU-leveranciers.
De onderneming verkoopt nu ook complete TPU-systemen aan externe klanten. Daarmee wordt de eigen chiparchitectuur niet alleen een manier om kosten te besparen, maar ook een zelfstandige bron van omzet.
De presentatie laat bovendien zien dat Alphabet veel meer bezit dan alleen de accelerator. De stack omvat eigen TPU's en CPU's, HBM en andere geheugentechnologie, networking, racks, optische switches, softwareframeworks en inference-engines.
Daarmee kan Alphabet de hele infrastructuur gezamenlijk optimaliseren. Dat kan op termijn zowel de kostprijs van Google Cloud verlagen als een nieuwe markt openen voor klanten die een alternatief willen voor uitsluitend NVIDIA-gebaseerde infrastructuur.
De volledige AI-stack is de kern van onze langetermijnvisie
De strategische positie van Alphabet bestaat uit een combinatie die moeilijk te repliceren is. Het bedrijf bezit eigen chips en datacenters, ontwikkelt eigen modellen en heeft tegelijkertijd wereldwijde distributie via Search, Android, YouTube, Workspace en Cloud.
Die verticale integratie wordt belangrijker naarmate AI complexer en duurder wordt. Alphabet kan de hardware, software en modellen gezamenlijk optimaliseren in plaats van voor iedere laag afhankelijk te zijn van externe leveranciers.
Dat betekent niet dat Google geen NVIDIA-chips of andere externe technologie meer nodig heeft. Het betekent wel dat het bedrijf veel meer controle heeft over zijn kostenstructuur en zijn productontwikkeling dan ondernemingen die vrijwel de volledige infrastructuur inkopen.
Juist daarom vinden wij een eventuele diepe correctie interessant. De markt kan tijdelijk vooral kijken naar de tientallen miljarden aan capex, terwijl de strategische waarde van een volledige AI-stack pas over meerdere jaren zichtbaar wordt.
Headline EPS is aanzienlijk vertekend
Alphabet rapporteerde $2,12 verwaterde winst per aandeel, tegenover $2,87 vorig jaar. De daling lijkt op het eerste gezicht moeilijk te rijmen met 25% omzetgroei en 30% hogere operationele winst.
De belangrijkste verklaring ligt buiten de operationele activiteiten. Alphabet boekte een nettoverlies van $8,66 miljard op aandelenbeleggingen, tegenover een winst van $10,73 miljard vorig jaar.
Volgens Alphabet drukte deze post de nettowinst met $6,7 miljard en de verwaterde winst per aandeel met ongeveer $0,55. Zonder die impact zou de winst per aandeel mechanisch rond $2,67 hebben gelegen.
Dat is geen officiële aangepaste winst per aandeel en we willen het cijfer daarom niet presenteren alsof het een gerapporteerde maatstaf is. Het laat wel duidelijk zien dat de headline van $2,12 de operationele ontwikkeling te negatief voorstelt.
Ook na die correctie blijft de winst onder de marktverwachting. De tegenvallers bij Services en de hogere centrale kosten zijn dus reëel.
Lagere capex dan verwacht is geen echte meevaller
Alphabet investeerde in Q3 $51,36 miljard in materiële activa. Dat is lager dan de marktverwachting van ongeveer $55,2 miljard, maar nog altijd 114% meer dan een jaar geleden.
De investeringen bedroegen daarmee ruim 40% van de kwartaalomzet. Voor een onderneming die historisch vooral werd gewaardeerd als een zeer kapitaalefficiënt digitaal platform is dat een enorme verandering.
De lagere capex versus consensus kan bovendien niet los worden gezien van de operationele kasstroom. Die kwam met $42,29 miljard uit ruim onder de verwachte circa $52,7 miljard.
Daardoor was de vrije kasstroom veel zwakker dan verwacht. De markt krijgt dus geen combinatie van lagere investeringen en hogere cashgeneratie, maar van iets lagere investeringen en aanzienlijk lagere operationele kasstroom.
Vrije kasstroom is de belangrijkste financiële waarschuwing
De vrije kasstroom bedroeg in Q3 negatief $9,07 miljard. Een kwartaal eerder was deze al negatief $5,86 miljard, terwijl Q1 nog $10,12 miljard positief was.
Over de laatste twaalf maanden is de vrije kasstroom teruggevallen naar $19,75 miljard. Een jaar geleden bedroeg die nog $73,55 miljard.
Dat is niet alleen een normaal kwartaalverschil. Het financiële profiel van Alphabet is door de AI-uitbouw tijdelijk sterk veranderd.
Historisch kon het bedrijf zijn investeringen ruim uit de operationele kasstroom betalen en vervolgens tientallen miljarden gebruiken voor aandeleninkoop. Nu zijn de investeringen groter dan de operationele kasstroom en wordt aanvullend kapitaal aangetrokken.
De strategische vraag is daarom niet of Alphabet genoeg geld heeft om de huidige uitbouw te betalen. Dat heeft het. De vraag is of de nieuwe infrastructuur uiteindelijk voldoende extra vrije kasstroom produceert om de huidige kapitaaluitgaven economisch te rechtvaardigen.
Operationele kasstroom verdient afzonderlijke aandacht
De operationele kasstroom daalde naar $42,29 miljard, tegenover $48,41 miljard vorig jaar. Dat gebeurde terwijl de operationele winst juist met 30% steeg.
Een deel van het verschil zit in werkkapitaal. Debiteuren namen toe, de voorraden gebruikten $3,2 miljard cash, belastingen kostten $3,7 miljard en overige activa absorbeerden bijna $7,8 miljard.
Vooral de ontwikkeling van de voorraad valt op. Die steeg van $2,44 miljard eind 2025 naar $13,31 miljard eind september.
Dat kan deels samenhangen met de uitbreiding van TPU-systemen en andere hardwareactiviteiten, maar Alphabet geeft in de release onvoldoende detail om die stijging volledig daaraan toe te schrijven. Voor professionals is dit daarom een post die in volgende kwartalen nauwlettend gevolgd moet worden.
Wanneer de voorraadgroei uiteindelijk wordt omgezet in de sterke hardware- en Cloud-omzet die Alphabet verwacht, hoeft dit geen probleem te zijn. Wanneer de voorraad blijft stijgen zonder overeenkomstige omzet en cashconversie, wordt het wel een veel belangrijker aandachtspunt.
De balans is zeer sterk, maar de financiering verandert snel
Alphabet beschikt over $265,10 miljard aan cash, kasequivalenten en verhandelbare effecten. Alleen naar de liquiditeit gekeken is de balans daarmee nog altijd uitzonderlijk sterk.
Tegelijk is de langlopende schuld gestegen van $46,55 miljard eind 2025 naar $125,10 miljard eind september. Dat is een toename van bijna $79 miljard in negen maanden.
In Q3 werd netto $12,37 miljard opgehaald door uitgifte van gewone aandelen en bijna $29,0 miljard via nieuwe schuld. Over de eerste negen maanden bedroeg de gewone aandelenuitgifte $42,87 miljard, terwijl $19,06 miljard werd opgehaald via verplicht converteerbare preferente aandelen en $85,22 miljard via nieuwe schuld.
Hierdoor moet de enorme kaspositie anders worden gelezen dan vroeger. Alphabet heeft nog steeds een zeer sterke netto financiële positie, maar een aanzienlijk deel van de groei van de liquiditeit is mede afkomstig uit externe financiering.
Dat is een fundamentele verandering in de kapitaalstructuur.
Geen aandeleninkoop is een belangrijk signaal
Alphabet kocht gedurende de eerste negen maanden van 2026 geen gewone aandelen in. In dezelfde periode van 2025 bedroeg de aandeleninkoop bijna $40 miljard.
Tegelijk zijn nieuwe gewone aandelen en verplicht converteerbare preferente aandelen uitgegeven. Voor bestaande aandeelhouders is dat een duidelijk andere kapitaalallocatie dan zij de afgelopen jaren gewend waren.
Dit betekent niet automatisch dat management kapitaal vernietigt. Wanneer de nieuwe datacenters, TPU-systemen en AI-producten rendementen opleveren die ruim boven de kapitaalkosten liggen, kan investeren economisch veel aantrekkelijker zijn dan aandelen inkopen.
Het verschuift de bewijslast wel. Alphabet moet aantonen dat de onderneming meer waarde creëert met iedere dollar die nu in AI-infrastructuur wordt gestoken dan met de tientallen miljarden aan aandeleninkoop die daarvoor zijn opgeofferd.
Groei is sterk geconcentreerd in de Verenigde Staten
De omzet in de Verenigde Staten steeg 39% naar $67,68 miljard. Buiten de VS ligt het groeitempo duidelijk lager.
EMEA groeide 9%, APAC 12% en Other Americas 17%. Op constante valuta bedroeg de groei in deze regio's respectievelijk 10%, 15% en 15%.
De kwartaalrelease geeft onvoldoende informatie om de Amerikaanse versnelling volledig aan Cloud of AI-infrastructuur toe te schrijven. De omvang van de kloof verdient echter aandacht.
Wanneer de Amerikaanse groei vooral samenhangt met grootschalige Cloud- en TPU-leveringen, kan de geografische mix sterk bewegen naarmate vergelijkbare capaciteit in andere regio's wordt uitgerold.
Voorlopig zien wij dit vooral als een concentratiepunt dat verder onderzocht moet worden en niet als een fundamenteel probleem.
Waarom wij een verdere daling willen gebruiken
De twee VWAP-lijnen zijn voor ons geen losstaande technische niveaus. Zij geven ons een kader om de verhouding tussen fundamentele waarde en marktstress te beoordelen.
Rond $300 ligt de eerste VWAP-lijn. Wanneer Alphabet daar terechtkomt terwijl Cloud nog steeds sterk groeit, Search zijn gebruik vasthoudt en de markt vooral reageert op de negatieve vrije kasstroom, willen wij serieus kijken naar een aankoop.
Rond $265 ligt een tweede en duidelijk diepere VWAP-lijn. Bij gelijkblijvende fundamentals zou een daling tot die zone betekenen dat de markt een veel zwaardere korting toepast op de investeringscyclus en het financieringsrisico.
Juist daar kan de verhouding voor ons aantrekkelijk worden. Cloud genereert inmiddels meer dan $11 miljard operationele winst per kwartaal, Search blijft een uitzonderlijk winstgevende activiteit en Alphabet bezit met TPU en Gemini twee strategische activa waarvan de monetisatie nog maar net begint.
De tijdelijke verdwijning van de vrije kasstroom is daarom niet genoeg om de langetermijncase te breken. Wij willen juist beoordelen of de markt in een correctie de huidige cashburn behandelt alsof die permanent is.
Wanneer wij denken dat dit niet het geval is, willen wij kopen.
Outlook
Alphabet geeft traditioneel geen volledige formele kwartaalguidance voor omzet en winst per aandeel en heeft in de Q3-release geen nieuwe volledige financiële outlook gepubliceerd.
De operationele richting is wel duidelijk. De vraag naar Cloud, AI-infrastructuur en TPU-systemen blijft zeer sterk en Alphabet blijft daarom op grote schaal investeren in extra capaciteit.
Voor ons verschuift de analyse vanaf nu steeds sterker van omzetgroei naar rendement op geïnvesteerd kapitaal. Een groei van 103% bij Cloud is indrukwekkend, maar voor de waardering wordt vooral bepalend hoeveel vrije kasstroom de tientallen miljarden aan nieuwe infrastructuur later genereren.
De marge van Google Cloud is daarom een van de belangrijkste indicatoren. Wanneer die op een hoog niveau blijft terwijl de omzet sterk groeit, wordt de enorme capex veel beter te verdedigen.
Daarnaast volgen wij Search nauwlettend. Sterke querygroei moet de komende kwartalen steeds duidelijker in omzetgroei worden omgezet, zodat kan worden aangetoond dat generatieve AI het economische model van Search niet verzwakt.
De derde variabele is financiering. De balans kan de huidige investeringen dragen, maar structurele aandelenuitgifte en snel oplopende schuld zouden op termijn een groter deel van de operationele waarde naar financiers verplaatsen in plaats van naar bestaande aandeelhouders.
Downside risks
Het grootste risico is dat de AI-investeringen structureel minder rendement opleveren dan de huidige Cloud-cijfers suggereren. Wanneer capex jarenlang rond uitzonderlijk hoge niveaus blijft en de vrije kasstroom zwak blijft, moet Alphabet als veel kapitaalintensievere onderneming worden gewaardeerd.
Search vormt een tweede risico. De querygroei is sterk, maar het verschil tussen gebruik en omzet dit kwartaal laat zien dat AI-interfaces mogelijk andere advertentie-economie hebben dan traditionele zoekresultaten. Alphabet moet bewijzen dat de nieuwe Search-ervaring minstens even goed kan worden gemonetiseerd.
Ook de Cloud-marge kan normaliseren. De huidige 36,2% is uitzonderlijk sterk, maar nieuwe datacenters brengen hogere afschrijvingen, stroomkosten en operationele uitgaven mee voordat zij volledig worden benut.
De centrale AI-kosten zijn eveneens aanzienlijk. R&D groeit 36% en de verliezen binnen Alphabet-level activities lopen snel op. Wanneer Gemini en andere nieuwe producten onvoldoende extra omzet opleveren, kan dit langer op de groepsmarge drukken.
De sterk gestegen schuld en nieuwe aandelenuitgiftes veranderen daarnaast het financiële risicoprofiel. De balans blijft zeer sterk, maar het oude model van grote vrije kasstromen en forse aandeleninkoop is voorlopig verdwenen.
Desk-view
Alphabet rapporteert geen slecht kwartaal, maar wel een kwartaal waarin de kwaliteit van de cijfers sterk uiteenloopt.
Google Services blijft onder de hoge marktverwachtingen. Search, YouTube en subscriptions missen allemaal licht, terwijl de totale operationele winst eveneens onder consensus blijft.
Daartegenover staat een uitzonderlijk sterk Google Cloud. De omzet groeit 103%, de operationele winst verdrievoudigt en de marge stijgt naar 36,2%. Dat is voor ons de belangrijkste fundamentele ontwikkeling uit het kwartaal.
Search zelf blijft eveneens veel sterker dan de omzetmiss doet vermoeden. Het aantal zoekopdrachten groeit het snelst in vijf jaar, waardoor wij voorlopig geen bewijs zien dat generatieve AI de positie van Google Search structureel aantast.
De echte spanning zit bij de kasstroom. Alphabet investeert meer dan $50 miljard per kwartaal, heeft nu twee kwartalen negatieve vrije kasstroom achter elkaar en financiert de uitbouw met nieuwe schuld en nieuwe aandelen.
Daar moet een belegger niet overheen kijken.
Tegelijk zien wij precies hier de mogelijke kans. De markt kan de huidige investeringsfase gaan waarderen alsof deze permanent de vrije kasstroom vernietigt, terwijl Cloud inmiddels laat zien dat reeds opgeleverde capaciteit zeer hoge operationele winsten kan genereren.
Wij blijven daarom positief en willen bij verdere koerszwakte kopen.
Rond $300 ligt een eerste VWAP-lijn die voor ons relevant wordt. Rond $265 ligt een tweede, veel diepere VWAP-lijn die bij ongewijzigde fundamentals nog aantrekkelijker kan worden.
Onze reden om een dip te benutten is strategisch. Alphabet bezit Search, YouTube, Android, Workspace en Cloud, maar daarnaast ook eigen AI-chips, networking, modellen en een distributieplatform voor Gemini dat inmiddels meer dan één miljard gebruikers bereikt.
Dat is een unieke combinatie van infrastructuur, technologie en distributie.
Wanneer de markt bij een verdere daling vooral de huidige negatieve vrije kasstroom prijst en onvoldoende rekening houdt met de sterke winstontwikkeling bij Cloud, de blijvende kracht van Search en de commerciële mogelijkheden van TPU en Gemini, willen wij die discrepantie gebruiken om te kopen.
English
Alphabet: exceptionally strong Cloud economics collide with weak free cash flow — further weakness could create an entry opportunity
© 2026 SCEtrader.nl - All rights reserved.
■ Headline results came in modestly below elevated expectations: Alphabet generated Q3 revenue of $127.6 billion versus approximately $128.2 billion expected. Revenue still increased 25% and operating income rose 30% to $40.6 billion, although the latter also came in below consensus of roughly $43.2 billion. Operating margin nevertheless improved from 30.5% to 31.8%.
■ Google Services missed broadly, but profitability remains very strong: Services generated $96.3 billion of revenue versus roughly $98.4 billion expected. Search & Other, YouTube Ads, Google Advertising and Subscriptions, Platforms & Devices all missed consensus. Operating income nevertheless increased to $39.2 billion and margin expanded from 38.5% to 40.7%, leaving the traditional businesses exceptionally profitable.
■ Search was weaker than expected on revenue, but not on usage: Search & Other increased 12% to $63.35 billion versus approximately $64.99 billion expected. Alphabet simultaneously reported that year-over-year Search query growth is the strongest in five years, including commercial queries. We therefore see the issue as incomplete monetisation of AI Search rather than structural deterioration of Google Search.
■ Google Cloud was materially stronger than expected: Revenue more than doubled to $30.7 billion versus approximately $29.15 billion expected. Operating income increased from $3.6 billion to $11.1 billion, well above roughly $9.75 billion expected, while margin expanded from 23.7% to 36.2%. This is the most important positive data point in the quarter for us.
■ The EPS miss is heavily distorted, but does not disappear entirely: Alphabet reported EPS of $2.12. A net $8.7 billion loss on equity securities reduced EPS by approximately $0.55, according to the company. A mechanical adjustment would place EPS near $2.67, still below consensus around $3, demonstrating that operational misses exist alongside the investment loss.
■ Free cash flow is the clearest financial weakness: Capital expenditure was $51.4 billion, below roughly $55.2 billion expected, but operating cash flow of $42.3 billion was substantially below the expected approximately $52.7 billion. Free cash flow therefore came in at negative $9.1 billion versus roughly negative $2.7 billion expected. Trailing twelve-month free cash flow has fallen from $73.6 billion to only $19.7 billion.
■ Funding the AI buildout is changing the shareholder profile: Alphabet now holds $265.1 billion of cash and marketable securities, but long-term debt has risen from $46.5 billion at year-end 2025 to $125.1 billion. During the first nine months, the company also raised $42.9 billion through common equity, $19.1 billion through mandatory convertible preferred shares and $85.2 billion of new debt while repurchasing no common stock.
■ Investment View: We remain strategically constructive and intend to buy on further weakness. Around $300 is our first relevant VWAP line and approximately $265 a second, deeper VWAP line. The reason to use a decline is not simply a lower share price: Cloud is growing much faster and more profitably than expected, Search usage remains strong, Gemini has reached enormous distribution and Google's proprietary TPU technology is becoming a commercial business. Weak free cash flow and much heavier financing justify a lower near-term valuation, but could create an attractive entry if the market discounts the long-term value of these assets too aggressively.
Investment View
Alphabet's Q3 results are clearly mixed. The misses across Google Services are broad enough to matter and free cash flow is much weaker than investors historically associate with the company. At the same time, the business expected to drive the next phase of growth performed materially better than consensus.
That distinction matters for our investment decision. We do not dismiss weak cash generation or the new equity issuance, but we also see no evidence that Alphabet's economic position in Search, Cloud or AI is structurally deteriorating. Google Cloud suggests the opposite.
Cloud operating income increased from $3.6 billion to $11.1 billion in one year. The 36.2% margin is also materially above what investors would have considered realistic for Google's public cloud business several years ago. The billions being invested in infrastructure are therefore not merely generating usage; existing capacity is already producing very high operating returns.
Search continues to grow as well. Revenue missed consensus, but query growth is the strongest in five years. For our long-term view, a monetisation issue alongside rapidly increasing usage is considerably less concerning than a structural shift of users away from Google.
We therefore intend to buy on further share-price weakness. Around $300 is the first VWAP line where we will pay close attention to price behaviour. If the correction extends, approximately $265 represents a second VWAP line that becomes even more interesting if fundamentals remain unchanged.
These are not mechanical purchase orders. If Alphabet reaches those levels because Search is structurally losing share or because Cloud margins collapse, the thesis changes. If the decline is primarily driven by concerns about current free cash flow and enormous investment while Cloud and Search remain fundamentally strong, we would look to use that weakness.
Q3 Results
Alphabet generated $127.58 billion of revenue versus $102.35 billion a year earlier. Growth accelerated from 16% to 25%, with constant-currency revenue also increasing 25%.
Operating income increased 30% to $40.58 billion. Operating margin expanded from 30.5% to 31.8% despite significant R&D growth and unprecedented investment in technical infrastructure.
Consensus, however, was approximately $128.2 billion of revenue and around $43.2 billion of operating income. The total revenue miss is therefore small, while the operating-income miss is more relevant.
The quality of that miss only becomes clear at the segment level. Google Cloud materially exceeded expectations, Google Services missed and central AI expenses increased rapidly.
Google Services: broad revenue miss, strong margins
Google Services generated $96.30 billion of revenue versus $87.05 billion a year earlier. Growth of 11% remains healthy, but consensus was approximately $98.4 billion.
Search & Other generated $63.35 billion versus approximately $64.99 billion expected. YouTube Ads came in at $11.21 billion versus roughly $11.4 billion, while Subscriptions, Platforms & Devices generated $14.29 billion versus approximately $14.85 billion.
Google Advertising overall reached $82.01 billion versus roughly $83.6 billion expected. Google Network was the exception within advertising and came in slightly ahead of expectations at $7.46 billion.
Operating performance tells a much stronger story. Google Services generated $39.16 billion of operating income versus $33.53 billion last year and operating margin expanded from 38.5% to 40.7%.
The Services miss therefore reflects growth against exceptionally high expectations rather than a sudden deterioration in the underlying economics.
Search: usage is stronger than revenue
Search & Other increased 12% and came in modestly below consensus. At the same time, Alphabet says year-over-year Search query growth is the highest in five years, including commercial queries.
That distinction is fundamental to our view. The core strategic fear around generative AI was that consumers would visit Google less frequently and instead obtain direct answers from AI assistants. Current data does not support that thesis.
AI appears to be increasing Search engagement. The economic question therefore shifts from retaining users to monetising new forms of search.
Alphabet still needs to prove that advertisements around AI answers, AI Overviews and other interfaces can eventually generate equal or better revenue per commercial intent. This quarter demonstrates that strong query growth is not yet translating fully into a revenue beat.
For us, that is an execution issue rather than a structural break.
YouTube: advertising misses while subscriptions broaden the model
YouTube Ads generated $11.21 billion and came in modestly below expectations. Advertising still grew, but the quarter provides no evidence of YouTube being a major source of upside relative to consensus.
The subscription side continues to expand. Alphabet now has more than 150 million YouTube Music and Premium subscribers globally, including trials.
This gradually reduces YouTube's dependence on advertising alone and increases recurring revenue opportunities.
Subscriptions, Platforms & Devices as a whole also missed consensus, however, so the advertising shortfall cannot simply be explained away by a favourable shift toward subscriptions.
Google Cloud: the major positive surprise
Google Cloud generated $30.71 billion of revenue versus $15.16 billion a year earlier. Revenue growth reached 103% and materially exceeded consensus of approximately $29.15 billion.
Profitability was even more impressive. Operating income increased from $3.59 billion to $11.12 billion versus roughly $9.75 billion expected.
Operating margin consequently expanded from 23.7% to 36.2%. For a business more than doubling revenue in a single year, that represents an exceptional combination of scale and profitability.
This materially changes the economic debate surrounding Alphabet.
Investors no longer need to rely solely on the promise that infrastructure spending will eventually earn attractive returns. A meaningful amount of existing Cloud capacity is already generating substantial operating profit.
Cloud strength offsets much of the Services miss
At the segment level, the consensus deviations are revealing. Google Services operating income of roughly $39.2 billion is approximately $1.6 billion below expectations, while Cloud at $11.1 billion is roughly $1.4 billion above expectations.
The Cloud beat therefore offsets most of the Services miss at the segment level. Yet total Alphabet operating income still misses consensus by more than $2.5 billion.
The explanation sits primarily outside the two core segments. Other Bets losses and Alphabet-level expenses continue to increase rapidly, absorbing a meaningful portion of Cloud's improvement.
For investors, this distinction matters. Alphabet's most important new commercial business is outperforming, while the cost of developing the next generation of AI technology is also accelerating.
Central AI costs continue to rise rapidly
Research and Development expense increased 36% to $20.64 billion from $15.15 billion. That is substantially faster than group revenue growth of 25%.
Alphabet-level activities generated an operating loss of $7.66 billion versus $4.47 billion a year ago. Alphabet explicitly states that this category includes shared AI research and technical infrastructure used to develop its general AI models.
Other Bets lost another $2.05 billion versus $1.43 billion last year, while revenue increased only modestly to $372 million.
Combined, Other Bets and Alphabet-level losses deteriorated by roughly $3.8 billion year over year.
We do not automatically view this investment negatively. Cloud, Gemini and TPU demonstrate that Alphabet is creating commercial assets. For valuation, however, it increasingly matters that monetisation ultimately outgrows these central costs.
Gemini has reached exceptional distribution
The Gemini app has reached one billion monthly active users, making it the fastest-growing product in Google's history according to Alphabet.
Alphabet's first-party models are now processing nearly 32 billion tokens per minute, up 40% sequentially and more than four times the level of a year ago.
These figures matter beyond standalone Gemini subscriptions. Google can distribute the same models through Search, Workspace, Android, YouTube, Cloud and other products.
This gives Alphabet a distribution advantage that most AI startups cannot replicate. The company does not need to build a completely new user base before new AI capabilities reach hundreds of millions of people.
The key question for shareholders is how effectively that distribution converts into incremental revenue and margin.
TPU is becoming a commercial product
Alphabet explicitly says TPU-system sales made a meaningful contribution to Google Cloud growth.
This deserves more attention than a normal product update. Google initially developed TPUs to run its own AI workloads efficiently and reduce complete reliance on external GPU suppliers.
The company is now also selling complete TPU systems to external customers, turning proprietary silicon into a direct revenue source.
Alphabet controls far more than the accelerator itself. Its infrastructure includes proprietary TPUs and CPUs, HBM and other memory, networking, racks, optical switching, software frameworks and inference engines.
That allows Alphabet to optimise the entire infrastructure stack jointly, potentially reducing Google Cloud costs while opening a market for customers seeking alternatives to exclusively NVIDIA-based infrastructure.
The full AI stack is central to our long-term view
Alphabet's strategic position comes from a combination that is difficult to reproduce. It controls custom silicon and data centres, develops frontier models and simultaneously owns global distribution through Search, Android, YouTube, Workspace and Cloud.
Vertical integration becomes increasingly valuable as AI systems become more complex and expensive. Alphabet can optimise hardware, software and models together instead of relying on third parties at every layer.
This does not mean Google will stop using NVIDIA or other external technology. It means Alphabet has significantly more control over both cost and product design than companies buying virtually the entire stack.
This is precisely why a deeper share-price correction can become attractive to us. The market may temporarily focus on tens of billions of current capex while the strategic value of the integrated AI stack only becomes visible over several years.
Headline EPS is materially distorted
Alphabet reported diluted EPS of $2.12 versus $2.87 a year ago. At first glance this appears inconsistent with 25% revenue growth and 30% operating-income growth.
The main explanation sits below operating income. Alphabet recorded a net $8.66 billion loss on equity securities versus a $10.73 billion gain last year.
Alphabet says this reduced net income by $6.7 billion and diluted EPS by approximately $0.55.
Mechanically adding that impact back would produce EPS of roughly $2.67. This is not an official adjusted EPS measure, but it demonstrates that the $2.12 headline materially understates the operating development.
Even after this adjustment, earnings remain below consensus. Services and central-cost misses therefore remain real.
Lower-than-expected capex is not a real positive
Alphabet invested $51.36 billion in property and equipment during Q3. This was below consensus around $55.2 billion but still 114% above the prior year.
Capital expenditure represented more than 40% of quarterly revenue.
The consensus beat cannot be evaluated separately from operating cash flow, which reached only $42.29 billion and was far below roughly $52.7 billion expected.
Free cash flow therefore missed by much more than capex beat.
Alphabet did not simply spend less and retain more cash. It spent slightly less than expected while generating substantially less operating cash.
Free cash flow is the key financial warning
Free cash flow was negative $9.07 billion in Q3. The previous quarter was already negative $5.86 billion, while Q1 remained positive at $10.12 billion.
Trailing twelve-month free cash flow has fallen to $19.75 billion from $73.55 billion a year ago.
This represents more than ordinary quarterly volatility. Alphabet's financial profile has temporarily changed because of the AI infrastructure buildout.
Historically, the company could fund its investment requirements comfortably from operating cash flow and still spend tens of billions on share repurchases. Current capex exceeds operating cash generation and additional external capital is being raised.
The strategic question is therefore not whether Alphabet has enough financial capacity to fund the buildout. It clearly does.
The question is whether the new infrastructure eventually generates sufficient incremental free cash flow to justify current capital spending.
Operating cash flow deserves separate attention
Operating cash flow fell to $42.29 billion from $48.41 billion a year ago despite 30% higher operating income.
Working capital explains part of the divergence. Receivables increased, inventory consumed $3.2 billion of cash, taxes consumed $3.7 billion and other assets absorbed almost $7.8 billion.
Inventory is particularly notable, rising from $2.44 billion at year-end 2025 to $13.31 billion at the end of September.
This may partly reflect the growth of TPU systems and other hardware activities, but the release does not provide enough detail to attribute the increase entirely to that factor.
We therefore want to see inventory convert into revenue and cash over coming quarters.
The balance sheet remains powerful, but financing is changing rapidly
Alphabet holds $265.10 billion of cash, cash equivalents and marketable securities. Liquidity remains exceptional.
Long-term debt, however, has increased from $46.55 billion at year-end 2025 to $125.10 billion at the end of September, an increase of almost $79 billion in nine months.
In Q3 alone Alphabet raised $12.37 billion through common equity and almost $29 billion through debt.
For the first nine months, common equity issuance reached $42.87 billion, mandatory convertible preferred issuance $19.06 billion and gross debt issuance $85.22 billion.
The large liquidity balance therefore needs to be read differently than in previous years. Alphabet remains financially very strong, but a meaningful portion of the additional liquidity has been externally financed.
No buybacks is an important signal
Alphabet repurchased no common shares during the first nine months of 2026. In the comparable period last year, repurchases approached $40 billion.
At the same time, new common and mandatory convertible shares have been issued.
For existing shareholders, this represents a clear change in capital allocation.
That does not automatically mean management is destroying value. If new data centres, TPU systems and AI products generate returns materially above the cost of capital, investment can create far more value than repurchases.
The burden of proof has nevertheless shifted. Alphabet now needs to demonstrate that every dollar redirected away from buybacks and into AI infrastructure creates more long-term value for shareholders.
Growth is heavily concentrated in the United States
U.S. revenue increased 39% to $67.68 billion, while growth outside the United States was materially lower.
EMEA increased 9%, APAC 12% and Other Americas 17%. On a constant-currency basis those regions grew approximately 10%, 15% and 15%.
The Q3 release does not provide enough product detail to attribute the U.S. acceleration entirely to Cloud and AI infrastructure.
The divergence is nevertheless worth monitoring. If U.S. strength is primarily driven by large Cloud and TPU deployments, the geographic mix could move considerably as comparable infrastructure scales internationally.
Why we want to use further weakness
The two VWAP lines are not isolated technical numbers for us. They provide a framework for assessing the relationship between fundamental value and market stress.
Around $300 sits the first VWAP line. If Alphabet reaches that area while Cloud remains strong, Search retains engagement and the market is primarily reacting to negative free cash flow, we would seriously consider buying.
Around $265 sits a second and substantially deeper VWAP line. With unchanged fundamentals, a decline to that level would imply a much larger market discount for the investment cycle and financing risk.
That is precisely where the risk/reward could become more attractive.
Cloud already generates more than $11 billion of operating income per quarter, Search remains extraordinarily profitable and Alphabet owns two strategic assets in TPU and Gemini whose monetisation is only beginning.
The temporary disappearance of free cash flow is therefore not sufficient on its own to break the long-term thesis. We want to determine whether the market begins pricing current cash burn as though it were permanent.
If we believe that assumption is wrong, we intend to buy.
Outlook
Alphabet does not traditionally provide full quarterly revenue and EPS guidance and the Q3 release contains no new comprehensive financial outlook.
The operating direction is nevertheless clear. Demand for Cloud, AI infrastructure and TPU systems remains extremely strong, and Alphabet continues to invest aggressively in additional capacity.
Our analysis therefore increasingly shifts from pure growth toward return on invested capital.
Cloud margin is one of the most important indicators. If it remains elevated while revenue continues to grow rapidly, the enormous capital expenditure becomes much easier to justify.
Search is the second major indicator. Strong query growth needs to translate more visibly into revenue growth over coming quarters to demonstrate that generative AI does not weaken the economics of Search.
Funding is the third. Alphabet has sufficient balance-sheet capacity, but structurally high equity issuance and rapidly increasing debt could eventually transfer more of the value created by the operating business away from existing common shareholders.
Downside risks
The largest risk is that AI investment generates structurally lower returns than current Cloud results suggest. If capex remains exceptionally high for years and free cash flow stays weak, Alphabet should be valued as a much more capital-intensive company.
Search is a second risk. Query growth is strong, but the gap between usage and revenue demonstrates that AI interfaces may have different advertising economics from traditional search results.
Cloud margins can also normalise. The current 36.2% is exceptional, but new capacity brings depreciation, power and operating costs before reaching full utilisation.
Central AI spending is another material factor. R&D is increasing 36% and Alphabet-level losses are rising rapidly. Gemini and other AI products ultimately need to generate incremental economics that outgrow those costs.
Finally, the rapid increase in debt and equity issuance changes the financial risk profile. Alphabet remains extremely liquid, but the old model of large free cash flow and substantial repurchases has temporarily disappeared.
Desk-view
Alphabet did not report a bad quarter, but the quality of the results varies dramatically across the business.
Google Services came in below elevated expectations. Search, YouTube and subscriptions all missed modestly, while total operating income also fell short of consensus.
Against that stands an exceptional Google Cloud performance. Revenue increased 103%, operating income roughly tripled and margin reached 36.2%. This is the most important fundamental development in the quarter for us.
Search itself also remains much stronger than the revenue miss suggests. Query growth is the highest in five years, leaving little evidence so far that generative AI is structurally eroding Google's Search position.
The real tension lies in cash flow. Alphabet is investing more than $50 billion per quarter, has now generated negative free cash flow for two consecutive quarters and is financing the buildout with both debt and new equity.
Investors should not ignore that.
At the same time, this is precisely where an opportunity could emerge. The market may begin valuing the current investment phase as if it will permanently destroy free cash flow, while Cloud is already demonstrating that deployed capacity can generate extremely strong operating economics.
We therefore remain constructive and intend to buy on further weakness.
Around $300 is the first VWAP line that matters to us. Around $265 is a second, much deeper VWAP line that could become even more attractive if the underlying fundamentals remain intact.
Our reason for using a dip is strategic. Alphabet owns Search, YouTube, Android, Workspace and Cloud, while also controlling proprietary AI chips, networking, models and a Gemini distribution platform that has already reached more than one billion users.
That is a rare combination of infrastructure, technology and distribution.
If further weakness reflects the market placing excessive weight on current negative free cash flow while undervaluing Cloud's rapidly increasing earnings power, the continuing strength of Search and the commercial potential of TPU and Gemini, we intend to use that dislocation to buy.
Disclaimer Aan de door ons opgestelde informatie kan op geen enkele wijze rechten worden ontleend. Alle door ons verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor uw eigen rekening.
Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie. U bent zelf eindverantwoordelijk voor de beslissingen die u neemt met betrekking tot uw beleggingen.


