Alfen: Gemengde cijfers, maar de eerste groene grassprieten worden zichtbaar
Wil je alle artikelen kunnen lezen en elke podcast beluisteren? Neem dan een abonnement en krijg toegang tot alle artikelen en de database met duizenden berichten.
■ De kwartaalomzet stelt teleur: Alfen behaalde in Q3 een omzet van €99,1 miljoen, 4,8% minder dan een jaar eerder en iets onder de marktverwachting. Over de eerste negen maanden staat de omzet echter nog 14,3% hoger op €360,6 miljoen.
■ De winstgevendheid valt minder tegen dan gevreesd: De aangepaste EBITDA kwam uit op €4,0 miljoen, ruim boven de consensus van ongeveer €2,3 miljoen. De marge daalde wel van 6,7% naar 4,0%, waardoor van een overtuigend winstherstel nog geen sprake is.
■ De hoge brutomarge moet voorzichtig worden gelezen: De groepsmarge steeg naar 30,8%, maar werd duidelijk geholpen door het vrijvallen van projectvoorzieningen binnen Energy Storage. Dat niveau mag daarom niet als structurele nieuwe marge worden gezien.
■ Smart Grid Solutions blijft de sterkste activiteit: De omzet steeg 10,1% naar €54,0 miljoen, geholpen door Nederlandse netbeheerders en een recordkwartaal bij Alfen Elkamo in Finland. De structurele behoefte aan uitbreiding van elektriciteitsnetten blijft groot.
■ EV Charging laat voorzichtig herstel zien: De omzet daalde nog 6,7%, maar zakelijke laadoplossingen beginnen weer te groeien en de omzet per geleverd laadpunt verbeterde. De nieuwe productstrategie lijkt dus eerste tractie te krijgen, terwijl residential charging nog duidelijk onder druk staat.
■ Energy Storage blijft volatiel: De omzet daalde 30,4% naar €18,3 miljoen doordat veel omzet eerder in het jaar werd geboekt. De backlog steeg wel van €93 miljoen naar €109 miljoen en bevat inmiddels €86 miljoen aan omzet voor 2027.
■ De balans is duidelijk verbeterd: De sterke afbouw van werkkapitaal eerder dit jaar heeft de financiële positie hersteld. Daarnaast is de kredietfaciliteit tot oktober 2029 verlengd tegen ongewijzigde voorwaarden.
■ De belangrijkste waarschuwing zit in de EBITDA-outlook: De omzet wordt nu in de bovenste helft van de bandbreedte van €435 miljoen tot €475 miljoen verwacht, maar de aangepaste EBITDA-marge juist in de onderste helft van de bandbreedte van 4% tot 7%. De omzet ontwikkelt zich dus beter dan de winstkwaliteit.
■ 2027 wordt het echte bewijsjaar: Management verwacht volgend jaar opnieuw omzetgroei én een hogere aangepaste EBITDA-marge. Wanneer Smart Grid sterk blijft, EV Charging verder herstelt en Energy Storage nieuwe orders binnenhaalt, kan de winst veel sneller herstellen dan de omzet.
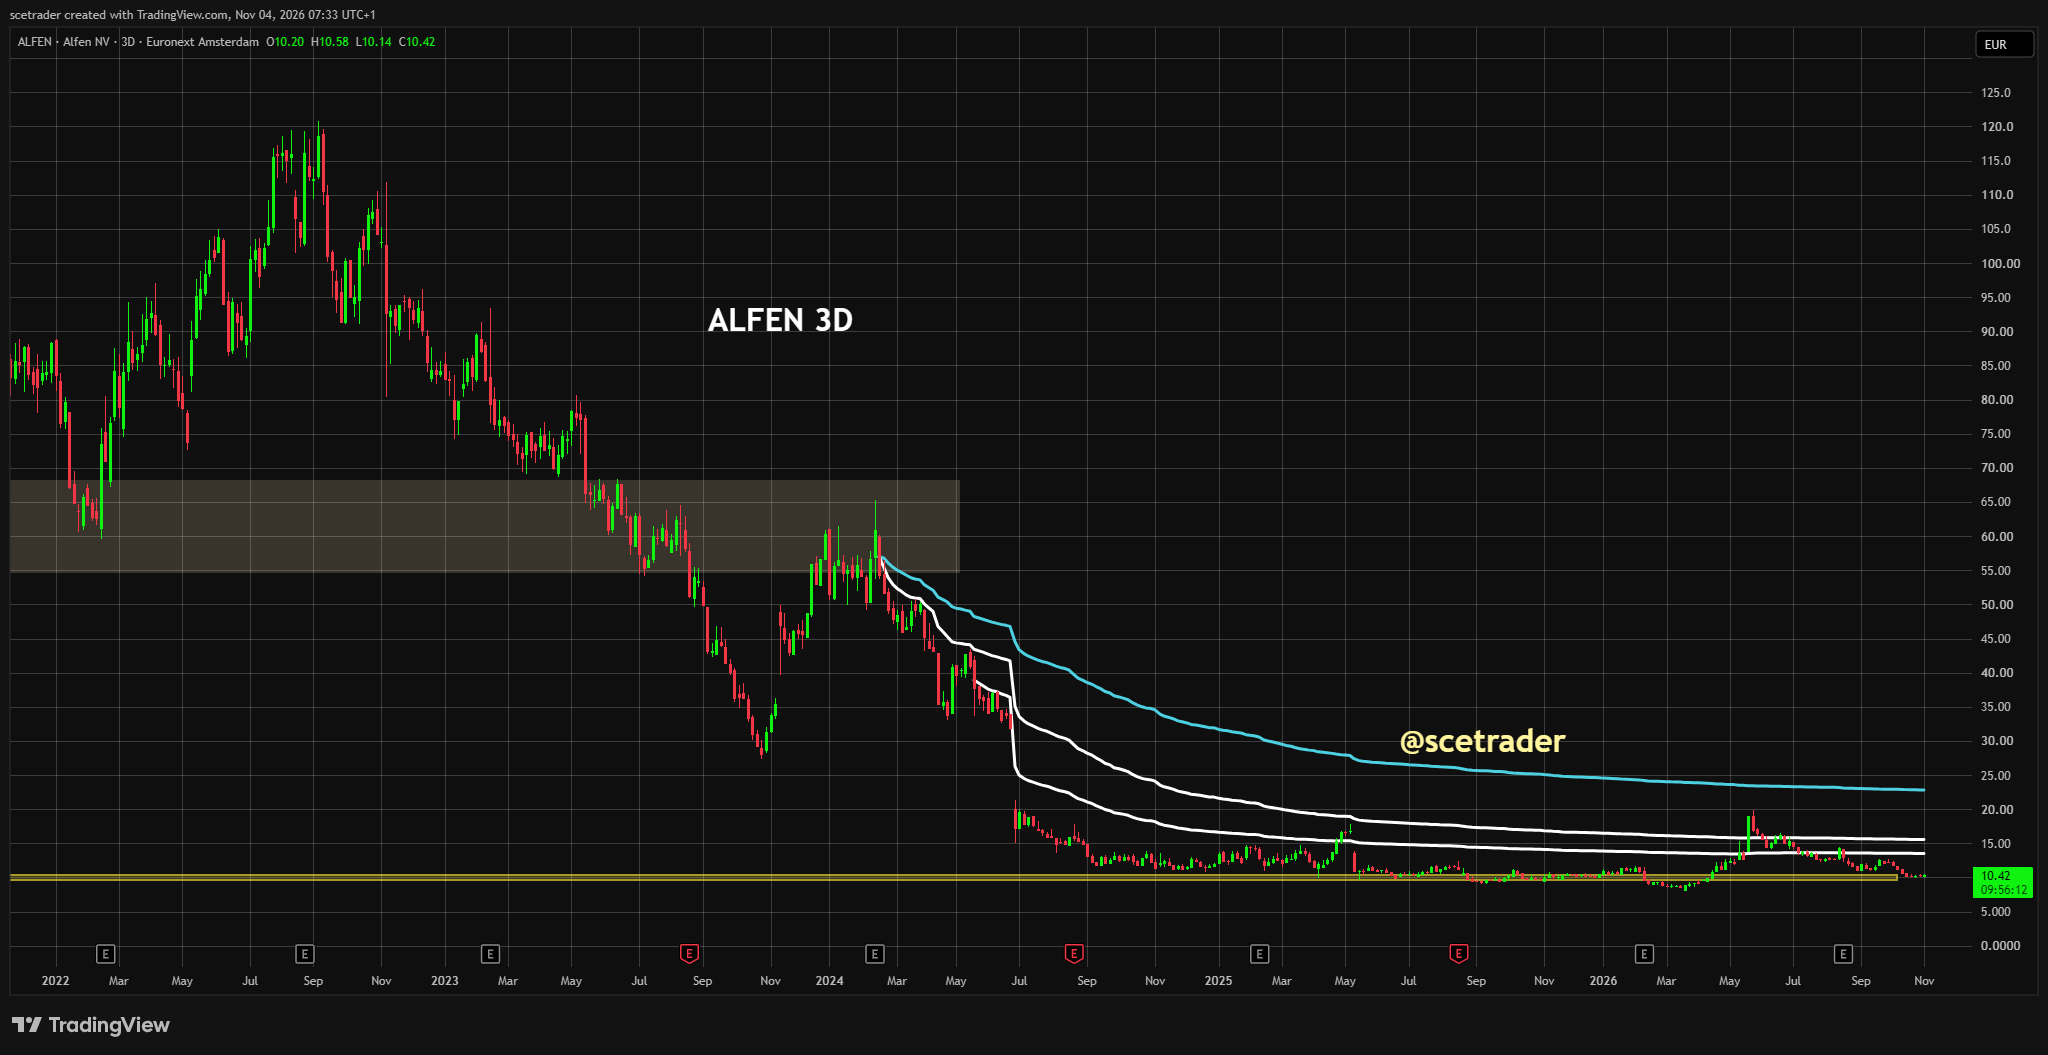
■ Investment View: Wij zien gemengde resultaten, maar ook steeds meer groene grassprieten. Het koersverloop op korte termijn blijft moeilijk te voorspellen en een nieuwe terugval kan niet worden uitgesloten. Onder ongeveer €10 vinden wij Alfen echter steeds interessanter als kleine speculatieve positie op een structureler herstel in 2027 en daarna.
Investment View
Alfen bevindt zich nog altijd tussen herstel en bewijs. De huidige cijfers zijn niet sterk genoeg om al van een geslaagde turnaround te spreken, maar onder de oppervlakte bewegen verschillende onderdelen eindelijk in een positievere richting. Smart Grid groeit, zakelijke laadoplossingen tonen herstel, de Energy Storage backlog loopt weer op en de balans is aanzienlijk gezonder dan tijdens de moeilijkste fase van de afgelopen jaren.
■ Wij blijven voorzichtig omdat omzetgroei zich nog onvoldoende vertaalt naar winstgroei en de hoge Q3-brutomarge deels door tijdelijke projecteffecten werd geholpen.
■ Tegelijk zien wij steeds meer groene grassprieten binnen Smart Grid, business charging en Energy Storage. Vooral de combinatie van een sterkere backlog en een gezondere balans maakt 2027 interessanter dan het huidige kwartaalbeeld doet vermoeden.
■ Onder ongeveer €10 begint het aandeel voor ons een aantrekkelijker speculatief risk-reward-profiel te krijgen. Dat zou uitsluitend een kleine positie rechtvaardigen, omdat technisch nog niet duidelijk is waar de uiteindelijke bodem komt te liggen.
Wij zouden Alfen op dit moment niet behandelen als een klassieke kwaliteitskoop waarop je direct een grote positie wilt opbouwen. De winstgevendheid is daarvoor nog te laag, Energy Storage blijft afhankelijk van projecttiming en EV Charging moet eerst aantonen dat het marktaandeel daadwerkelijk stabiliseert. De onderneming zit nog midden in een proces waarin herstel zichtbaar wordt, maar nog niet breed genoeg is om alle twijfels weg te nemen.
De speculatieve aantrekkelijkheid komt juist voort uit het verschil tussen de huidige lage verwachtingen en wat er kan gebeuren wanneer 2027 daadwerkelijk beter wordt. Als Smart Grid blijft groeien, EV Charging terugkeert naar structurele omzetgroei en Energy Storage de backlog verder uitbouwt, kan de winst veel sneller herstellen dan de omzet. Een groot deel van de kostenbasis staat inmiddels al, waardoor extra brutowinst relatief sterk kan doorstromen naar EBITDA.
Daarom vinden wij een koers onder ongeveer €10 interessant als mogelijke speculatieve instapzone. Dat betekent nadrukkelijk niet dat daar automatisch de bodem ligt. Het aandeel kan ook onder dat niveau verder dalen wanneer de turnaround opnieuw vertraging oploopt of de markt weinig vertrouwen houdt in de margedoelstellingen.
De juiste benadering is daarom klein beginnen en vooral naar bewijs kijken. Alfen heeft genoeg structurele blootstelling aan elektriciteitsnetten, energieopslag en laadinfra om een herstelcase te rechtvaardigen, maar het bedrijf moet in 2027 aantonen dat die marktpositie ook weer leidt tot hogere marges en betere cashflow.
Cijfers en outlook
Alfen behaalde in Q3 een omzet van €99,1 miljoen, tegenover €104,1 miljoen een jaar eerder. Daarmee daalde de kwartaalomzet 4,8%. Over de eerste negen maanden kwam de omzet uit op €360,6 miljoen, 14,3% meer dan in dezelfde periode van 2025, wat laat zien dat het zwakke kwartaalbeeld deels wordt veroorzaakt door de sterke omzetherkenning in de eerste jaarhelft.
De aangepaste EBITDA bedroeg €4,0 miljoen, tegenover €6,9 miljoen vorig jaar. De aangepaste EBITDA-marge daalde daardoor van 6,7% naar 4,0%. De uitkomst lag wel ruim boven de marktverwachting van ongeveer €2,3 miljoen, waardoor de winstgevendheid minder zwak was dan beleggers vooraf vreesden.
De groepsbrutomarge kwam uit op €30,5 miljoen, gelijk aan 30,8% van de omzet. Dat was aanzienlijk beter dan verwacht, maar de kwaliteit van die meevaller is belangrijk. De hoge marge werd voor een belangrijk deel geholpen door het vrijvallen van projectvoorzieningen bij afgeronde Energy Storage-projecten en mag daarom niet als structureel nieuw margenniveau worden gebruikt.
De operationele kosten stegen ondertussen naar €26,7 miljoen. Vooral personeelskosten liepen op doordat Alfen investeert in de transformatie van de organisatie. Daarmee maakt de onderneming vandaag hogere kosten die pas in 2027 en daarna rendement moeten gaan opleveren.
Voor 2026 blijft de omzetverwachting €435 miljoen tot €475 miljoen, waarbij management nu mikt op de bovenste helft van de bandbreedte. De aangepaste EBITDA-marge blijft formeel 4% tot 7%, maar moet juist in de onderste helft uitkomen. Dat onderstreept dat de omzetontwikkeling redelijk standhoudt, terwijl de winstkwaliteit nog duidelijk achterblijft.
Q4 wordt waarschijnlijk nog geen overtuigend herstelkwartaal
Met €360,6 miljoen omzet na negen maanden en een verwachte jaaromzet van ongeveer €455 miljoen tot €475 miljoen resteert voor Q4 grofweg €94 miljoen tot €114 miljoen. In Q4 2025 bedroeg de omzet ongeveer €120 miljoen, waardoor zelfs een uitkomst richting de bovenkant van de huidige jaarbandbreedte nog een omzetdaling op jaarbasis kan betekenen.
Dat maakt duidelijk waarom wij nog niet spreken van een volledige ommekeer. De cijfers kunnen in Q4 opnieuw gemengd blijven, terwijl de betere onderliggende ontwikkeling pas in 2027 duidelijker zichtbaar wordt. Beleggers moeten daarom niet verwachten dat één kwartaal alle eerdere problemen oplost.
Ook de EBITDA-guidance laat veel ruimte open. Afhankelijk van waar omzet en marge uiteindelijk binnen de bandbreedtes uitkomen, kan de bijdrage van Q4 relatief beperkt blijven. Dat bevestigt dat de echte investeringscase niet draait om de laatste drie maanden van 2026, maar om de vraag of 2027 daadwerkelijk een nieuw winstprofiel oplevert.
Smart Grid Solutions blijft de fundamentele ruggengraat
Smart Grid Solutions behaalde €54,0 miljoen omzet, 10,1% meer dan een jaar geleden. De groei kwam uit leveringen aan Nederlandse netbeheerders en de sterke prestaties van Alfen Elkamo in Finland, dat zijn hoogste kwartaalomzet ooit behaalde.
In totaal werden 870 transformatorstations geleverd, waarvan 621 vanuit Nederland en 249 vanuit Finland. Ongeveer 70% van de segmentomzet kwam uit high-volume producten voor netbeheerders en 30% uit projecten. Daarmee laat Alfen zien dat het een sterke positie heeft in de infrastructuur die nodig is om Europese elektriciteitsnetten uit te breiden.
De structurele vraag blijft zeer groot omdat het elektriciteitsnet onvoldoende capaciteit heeft voor de snelle groei van elektrificatie, zonne-energie, windenergie, batterijopslag en laadinfra. De beperking zit veel minder bij vraag dan bij de snelheid waarmee projecten daadwerkelijk kunnen worden uitgevoerd.
Vergunningen, stikstofregels, beschikbare grond, componentleveringen en installatiecapaciteit blijven de uitrol vertragen. Dat betekent dat de markt sterker kan zijn dan de gerapporteerde omzetgroei suggereert, maar ook dat Alfen zelf niet alle vraag onmiddellijk in omzet kan omzetten.
De Smart Grid-marge blijft een aandachtspunt
De brutomarge binnen Smart Grid daalde van 25,9% naar 23,7%. De belangrijkste reden was de hogere bijdrage van producten voor netbeheerders, die gemiddeld een lagere marge hebben dan projectomzet.
Die marge blijft binnen de door Alfen verwachte bandbreedte van 20% tot 30%, maar laat wel zien dat hogere omzet niet automatisch dezelfde groei van de brutowinst oplevert. De mix blijft dus belangrijk voor de winstkwaliteit.
Voor 2027 moet Smart Grid daarom niet alleen groeien in volume. Schaalvoordelen, productiviteit en een gezonde mix moeten ervoor zorgen dat een groter deel van de omzet uiteindelijk richting EBITDA kan doorstromen.
EV Charging blijft zwak, maar toont eindelijk verbetering
EV Charging behaalde €26,8 miljoen omzet, 6,7% minder dan vorig jaar. Het aantal geleverde laadpunten daalde 10,6% naar 25.850, waardoor de divisie op groepsniveau nog steeds duidelijk niet terug is op een structureel groeipad.
De zwakte zit vooral in residential charging, waar concurrentie hevig blijft en oudere productgeneraties nog worden uitgefaseerd. Dat deel van de markt blijft moeilijk en moet eerst stabiliseren voordat we kunnen spreken van een brede turnaround.
Tegelijk zijn er positieve signalen. De nieuwe platformfuncties beginnen volgens management resultaat op te leveren en binnen business charging is weer groei zichtbaar. De Eve Double Plus draagt daar duidelijk aan bij.
De omzet per geleverd laadpunt steeg bovendien ongeveer 4% doordat de productmix verschoof richting zakelijke chargers. Dat is economisch aantrekkelijker dan alleen meer goedkope residentiële laadpunten verkopen en kan helpen de kwaliteit van de divisie te verbeteren.
De EV-markt trekt sneller aan dan Alfen zelf
De bredere Europese markt voor elektrische auto's laat opnieuw sterke groei zien. In belangrijke Alfen-markten als Nederland, België, Duitsland en Frankrijk nemen de registraties van volledig elektrische auto's duidelijk toe.
Dat is gunstig omdat de structurele markt voor laadinfra opnieuw groter wordt. Tegelijk maakt het de prestaties van Alfen zelf kritischer. Wanneer de markt sterk groeit terwijl Alfen Charging blijft krimpen, kan de onderneming de zwakte niet langer uitsluitend verklaren met moeilijke marktomstandigheden.
De nieuwe productgeneratie moet daarom in 2027 aantonen dat Alfen opnieuw marktaandeel kan winnen. Dat wordt één van de belangrijkste indicatoren om te bepalen of de turnaround werkelijk breder wordt.
Energy Storage is minder zwak dan de omzet doet vermoeden
Energy Storage behaalde slechts €18,3 miljoen omzet, een daling van 30,4%. Dat lijkt op het eerste gezicht de grootste tegenvaller van het kwartaal, maar de omzetherkenning was dit jaar sterk naar de eerste helft verschoven.
Grote projecten die in Q3 werden afgerond hadden tijdens de bouw al een belangrijk deel van hun omzet opgeleverd. Daardoor zegt het lage kwartaalcijfer minder over de daadwerkelijke projectactiviteit dan normaal.
Alfen heeft bovendien twee grote batterijprojecten afgerond. Samen met FlevoBESS heeft het bedrijf inmiddels de drie grootste operationele batterijopslagsystemen in Nederland geleverd. Dat geeft de onderneming een relevante referentiepositie voor toekomstige tenders en versterkt de geloofwaardigheid binnen utility-scale storage.
De hoge Storage-marge is geen nieuwe normale marge
Energy Storage rapporteerde een brutomarge van 37,1%, tegenover 18,2% vorig jaar. Dat ligt ruim boven de normale bandbreedte van 15% tot 25% en ziet er op papier uitzonderlijk sterk uit.
Een deel van de verbetering komt uit efficiëntere projectuitvoering, maar een belangrijke bijdrage kwam van vrijvallende voorzieningen bij afgeronde projecten. Dat is economisch niet hetzelfde als een structurele verdubbeling van de onderliggende marge.
Wij zouden daarom absoluut niet rekenen met 37% als normale marge voor 2027. Wanneer dit effect verdwijnt, kan de groepsbrutomarge weer duidelijk lager uitkomen zonder dat de operationele ontwikkeling noodzakelijk verslechtert.
De backlog geeft meer zicht op 2027
De Energy Storage backlog steeg van €93 miljoen eind juni naar €109 miljoen eind september. Daarvan heeft €86 miljoen betrekking op 2027 en €23 miljoen op het resterende deel van 2026.
Dat is één van de duidelijkste groene grassprieten in de update. Nieuwe orders beginnen opnieuw zichtbaar te worden en geven meer zicht op omzet voor volgend jaar.
Management wil de backlog tegen het einde van 2026 boven het niveau van €127 miljoen van eind 2025 brengen. Daarvoor moeten in Q4 nog voldoende nieuwe projecten worden getekend, terwijl bestaande backlog tegelijkertijd in omzet wordt omgezet.
De richting is positief, maar de doelstelling is nog niet binnen. Orderintake in Q4 wordt daarom een belangrijke test voor het herstelverhaal richting 2027.
Battery Storage blijft structureel aantrekkelijk
Alfen heeft inmiddels ongeveer 2,8 GWh opslagcapaciteit geleverd. De drie grootste Nederlandse operationele systemen vertegenwoordigen samen meer dan 500 MWh en beschikken bovendien over langlopende serviceovereenkomsten.
Dat opent mogelijkheden voor terugkerende inkomsten naast de oorspronkelijke projectomzet. Naarmate de installed base groeit, kan service daardoor een steeds relevanter onderdeel van de economische waarde worden.
De structurele markt blijft aantrekkelijk. Meer zonne- en windenergie maakt flexibiliteit en opslag steeds belangrijker voor elektriciteitsnetten. De vraag is dus niet of batterijopslag noodzakelijk wordt, maar welke leveranciers erin slagen om projecten winstgevend en zonder grote uitvoeringsproblemen op te leveren.
Daar moet Alfen zijn sterke technische positie uiteindelijk in duurzame marges omzetten.
De groepsbrutomarge ziet er sterker uit dan de onderliggende trend
De gerapporteerde groepsbrutomarge van 30,8% lag duidelijk boven verwachting. Zonder verdere analyse zou dat kunnen worden gezien als bewijs dat de marges al sterk aan het herstellen zijn.
Onder de oppervlakte is het beeld minder overtuigend. Smart Grid zag de marge dalen, EV Charging had eveneens lagere marges en vooral Energy Storage zorgde voor de uitzonderlijke groepsuitkomst.
Juist dat segment profiteerde van de vrijval van voorzieningen. Daardoor vinden wij het veel belangrijker om te zien waar de structurele groepsmarge in 2027 uitkomt zonder vergelijkbare projectmeevallers.
Een gezonde en stabiele marge zonder eenmalige ondersteuning zou veel overtuigender bewijs leveren dat de transformatie echt werkt.
EBITDA was beter dan verwacht, maar nog niet goed
De aangepaste EBITDA van €4,0 miljoen was duidelijk beter dan de consensus. Dat verlaagt de kans dat de winstontwikkeling volledig uit de hand loopt en geeft management enige ruimte om het transformatieprogramma voort te zetten.
Tegelijk blijft de vergelijking met vorig jaar zwak. De adjusted EBITDA daalde nog steeds met ruim 40% en de marge liep terug van 6,7% naar 4,0%.
Dat is precies het verschil tussen minder slecht dan verwacht en daadwerkelijk goed. De resultaten zijn niet zo zwak als gevreesd, maar de onderneming verdient nog steeds duidelijk minder dan een jaar geleden.
De transformatie kost voorlopig geld
De operationele kosten stegen naar €26,7 miljoen, vooral door hogere personeelskosten. Management heeft bewust geïnvesteerd in processen, commerciële uitvoering en de organisatie om Alfen weer geschikt te maken voor groei.
Dat kan in 2027 aantrekkelijke operationele hefboom opleveren. Wanneer de omzet stijgt terwijl de nieuwe organisatie grotendeels staat, hoeft niet dezelfde hoeveelheid extra kosten te worden toegevoegd.
Daar staat een duidelijke downside tegenover. Wanneer de omzetgroei onvoldoende terugkeert, blijven die hogere personeelskosten wel bestaan en ontstaat juist extra druk op de marge.
Daarom moet de transformatie volgend jaar tastbare financiële resultaten beginnen op te leveren.
Cashflow blijft een belangrijk controlepunt
De operationele kasstroom bedroeg in Q3 slechts €1,2 miljoen, tegenover €8,1 miljoen vorig jaar. Dat is een zwakke kwartaaluitkomst en laat zien dat de huidige EBITDA nog onvoldoende is om vanzelfsprekend sterke kasstromen te genereren.
Het totale beeld over 2026 is beter omdat Alfen in de eerste jaarhelft veel werkkapitaal heeft vrijgemaakt. Vooral lagere voorraden hebben de balans en kaspositie sterk geholpen.
Die bron van cash kan echter niet eindeloos worden herhaald. Zodra voorraad en andere balansposten een normaal niveau hebben bereikt, moet verdere kasstroomgroei steeds meer uit hogere operationele winst komen.
Dat maakt de EBITDA-ontwikkeling vanaf 2027 opnieuw cruciaal.
De balans is veel gezonder geworden
De financiële positie is duidelijk verbeterd ten opzichte van eind 2025. De afbouw van werkkapitaal heeft de netto schuld sterk verminderd en eerder in het jaar zelfs geleid tot een kleine netto kaspositie.
Daarnaast heeft Alfen zijn kredietfaciliteit verlengd tot oktober 2029, met twee mogelijke verlengingen van telkens één jaar. De revolving credit facility van €50 miljoen en de garantiefaciliteit van €80 miljoen blijven beschikbaar onder dezelfde voorwaarden.
Daarmee is liquiditeit momenteel niet het belangrijkste risico binnen de case. Dat geeft management tijd om de transformatie uit te voeren zonder dat een zwakke periode onmiddellijk een financieringsprobleem veroorzaakt.
Supply chain wordt opnieuw wat krapper
Management geeft aan dat de omstandigheden aan de aanbodzijde opnieuw strakker worden. De impact op de operationele activiteiten is vooralsnog beperkt, maar Alfen volgt de situatie nauwlettend.
Dat verdient aandacht omdat de onderneming in eerdere jaren al last had van componententekorten en hoge voorraadniveaus. Wanneer onderdelen opnieuw moeilijker verkrijgbaar worden, kan Alfen meer voorraad moeten aanhouden.
Dat zou een deel van de eerdere werkkapitaalverbetering kunnen terugdraaien. Op dit moment is het nog geen materieel probleem, maar wel een factor die de toekomstige cashflow kan beïnvloeden.
2027 bepaalt uiteindelijk de investment case
Management verwacht volgend jaar opnieuw consistente winstgevende groei. Dat betekent zowel hogere omzet als een verbetering van de adjusted EBITDA-marge.
Die combinatie is essentieel. Meer omzet zonder betere marges zou onvoldoende zijn om de waardering structureel te ondersteunen.
Voor het positieve scenario moeten verschillende ontwikkelingen tegelijk bijdragen. Smart Grid moet de sterke vraag blijven benutten, EV Charging moet terugkeren naar groei, Energy Storage moet nieuwe orders binnenhalen en de hogere kosten van de transformatie moeten uiteindelijk leiden tot efficiency.
Wanneer dat lukt, kan de winst sneller stijgen dan de omzet. Dat is de belangrijkste bron van mogelijke upside.
Operationele hefboom kan aanzienlijk zijn
Alfen heeft inmiddels een kostenbasis die voorbereid is op een grotere onderneming. Wanneer omzet en brutowinst opnieuw groeien, hoeft niet iedere extra euro omzet gepaard te gaan met evenveel extra kosten.
Daardoor kan een relatief bescheiden omzetverbetering al leiden tot een veel sterkere EBITDA-groei. Bij een omzetbasis van enkele honderden miljoenen euro's heeft iedere procentpunt margeverbetering een materiële invloed op het absolute resultaat.
Alfen hoeft daarom niet terug te keren naar de extreme groeipercentages uit het verleden om het winstprofiel sterk te verbeteren. Een combinatie van normale omzetgroei en enkele procentpunten herstel van de EBITDA-marge kan al voldoende zijn voor een duidelijke herwaardering.
Het negatieve scenario blijft een nieuwe vertraging
De grootste bedreiging is dat 2027 opnieuw een tussenjaar wordt. Wanneer Smart Grid wel groeit maar tegen lage marges, EV Charging marktaandeel blijft verliezen en Energy Storage onvoldoende nieuwe orders binnenhaalt, kan de winstgevendheid langer laag blijven.
In dat scenario blijken de hogere personeelskosten minder tijdelijk dan gedacht en ontstaat weinig operationele hefboom. De markt kan dan het vertrouwen verliezen in opnieuw uitgestelde herstelbeloften.
Dat zou vooral pijnlijk zijn omdat de huidige investeringscase grotendeels op toekomstige margeverbetering rust. Wanneer die marge opnieuw niet komt, kan ook een lage aandelenkoers verder onder druk komen.
Onder €10 wordt het speculatief interessanter
Juist daarom wordt de waardering belangrijk. Wanneer de koers onder ongeveer €10 komt, vinden wij de verhouding tussen mogelijk herstel en neerwaarts risico aantrekkelijker voor een kleine speculatieve positie.
Alfen heeft dan nog steeds toegang tot drie grote structurele markten: elektriciteitsnetten, batterijopslag en laadinfra. De balans is verbeterd, Smart Grid groeit en zowel EV Charging als Energy Storage laten de eerste tekenen van herstel zien.
Tegelijk zou een groot gedeelte van het slechte nieuws op zo'n niveau waarschijnlijk al zijn verwerkt. Dat kan een interessante asymmetrie creëren wanneer 2027 uiteindelijk beter uitpakt dan de markt verwacht.
Het blijft echter speculatief. Wanneer de turnaround opnieuw wordt uitgesteld, kan ook onder €10 verdere koersdruk ontstaan. De omvang van een eventuele positie moet daarom klein blijven.
Conclusie
De cijfers van Alfen zijn duidelijk gemengd. De kwartaalomzet valt iets tegen, de adjusted EBITDA ligt nog steeds fors onder vorig jaar en de winstgevendheid is onvoldoende sterk om al van een geslaagde turnaround te spreken.
Tegelijk worden de groene grassprieten steeds duidelijker. Smart Grid groeit overtuigend, de structurele vraag naar netverzwaring blijft enorm en de sterke positie van Alfen in Nederland en Finland geeft een relatief stabiele basis voor de groep.
Binnen EV Charging blijft het totaalbeeld zwak, maar zakelijke laadoplossingen laten eindelijk weer groei zien. De verschuiving naar business chargers ondersteunt bovendien de omzet per laadpunt en kan de kwaliteit van het segment geleidelijk verbeteren.
Energy Storage heeft ondertussen een grotere backlog en een sterkere referentiepositie dankzij de oplevering van grote batterijprojecten. Dat vergroot de kans dat 2027 operationeel beter wordt, al moet de uitzonderlijk hoge Q3-marge niet worden doorgetrokken naar toekomstige kwartalen.
De outlook laat precies zien waarom voorzichtigheid nodig blijft. De omzet wordt richting de bovenste helft van de jaarbandbreedte gestuurd, terwijl de EBITDA-marge juist in de onderste helft moet uitkomen. De onderneming groeit dus nog niet met de winstkwaliteit die nodig is voor een overtuigende herwaardering.
De balans is wel duidelijk sterker geworden. De afbouw van werkkapitaal en de verlenging van de kredietfaciliteit hebben het financiële risico aanzienlijk verminderd, waardoor Alfen meer tijd heeft om de operationele transformatie te laten werken.
Voor ons draait de case daarom volledig om 2027. Als omzet en EBITDA-marge tegelijk verbeteren, kan operationele hefboom ervoor zorgen dat de winst veel sneller stijgt dan de omzet. Dat is de belangrijkste bron van mogelijke upside.
Het koersverloop vóór die bevestiging blijft moeilijk te voorspellen. Wij gaan daarom niet stellen dat de bodem al is gezet en houden rekening met verdere volatiliteit.
Onder ongeveer €10 verandert het profiel wel. Op dat niveau zien wij Alfen steeds meer als een interessante kleine speculatieve positie op een herstel van de winstgevendheid in 2027 en daarna.
Dat is geen klassieke buy-and-hold case en zeker geen zekerheid. Het is een herstelcase waarbij de upside aanzienlijk kan zijn wanneer de groene grassprieten uitgroeien tot structurele groei, maar waarbij opnieuw uitstel van de turnaround ook nieuwe koersdruk kan veroorzaken.
Onze visie blijft daarom gematigd positief en nadrukkelijk speculatief. De eerste tekenen van herstel zijn zichtbaar, maar 2027 moet bewijzen dat Alfen ze daadwerkelijk kan omzetten in hogere marges, sterkere cashflow en opnieuw groeiende winst.
🔵 English version
Alfen $ALFEN: mixed results, but the first green shoots are becoming visible
■ Quarterly revenue disappoints: Alfen generated Q3 revenue of €99.1 million, down 4.8% year over year and slightly below market expectations. Revenue for the first nine months nevertheless remains 14.3% higher at €360.6 million.
■ Profitability was less disappointing than feared: Adjusted EBITDA reached €4.0 million, comfortably above consensus of approximately €2.3 million. Margin still declined from 6.7% to 4.0%, meaning a convincing earnings recovery has not yet been established.
■ The strong gross margin needs to be interpreted carefully: Group gross margin increased to 30.8%, but was materially supported by the release of project contingencies within Energy Storage. This should therefore not be treated as a new sustainable margin level.
■ Smart Grid Solutions remains the strongest operation: Revenue increased 10.1% to €54.0 million, supported by Dutch grid operators and record quarterly revenue at Alfen Elkamo in Finland. Structural demand for electricity-grid expansion remains substantial.
■ EV Charging is showing early signs of improvement: Revenue still declined 6.7%, but business charging has returned to growth and revenue per delivered charging point improved. The new product strategy is gaining initial traction while residential charging remains under pressure.
■ Energy Storage remains volatile: Revenue declined 30.4% to €18.3 million because much of the year's revenue was recognised earlier. Backlog nevertheless increased from €93 million to €109 million and now includes €86 million related to 2027.
■ The financial position has improved materially: Working-capital reductions earlier this year strengthened the balance sheet, while the credit facility has been extended through October 2029 on unchanged terms.
■ The main warning sits in the EBITDA outlook: Revenue is now expected in the upper half of the €435 million-€475 million range, while adjusted EBITDA margin is expected in the lower half of the 4%-7% range. Revenue therefore remains stronger than earnings quality.
■ 2027 becomes the real proof year: Management expects both revenue growth and a higher adjusted EBITDA margin next year. If Smart Grid remains strong, EV Charging continues recovering and Energy Storage secures additional orders, earnings could recover materially faster than revenue.
■ Investment View: We view the results as mixed but see an increasing number of green shoots. Near-term share-price direction remains difficult to predict and additional weakness cannot be ruled out. Below approximately €10, however, we would increasingly view Alfen as an interesting small speculative position on a more structural recovery in 2027 and beyond.
Investment View
Alfen remains positioned between recovery and proof. Current results are not strong enough to describe the turnaround as successful, but several underlying indicators are finally moving in a more constructive direction. Smart Grid is growing, business charging is improving, the Energy Storage backlog is rebuilding and the balance sheet is materially healthier than during the most difficult phase.
■ We remain cautious because revenue growth is still translating insufficiently into earnings growth and the strong Q3 gross margin was partly supported by temporary project effects.
■ At the same time, the green shoots are becoming clearer across Smart Grid, business charging and Energy Storage. The stronger backlog and improved balance sheet make the 2027 setup more interesting than the current quarterly numbers alone suggest.
■ Below approximately €10, the stock starts to offer a more attractive speculative risk-reward profile in our view. Any position should remain small because the technical bottom has not yet been established.
We would not currently treat Alfen as a conventional high-quality fundamental buy. Profitability remains too weak, Energy Storage is still highly dependent on project timing and EV Charging first needs to prove that market share is stabilising. The company is therefore still in a phase where recovery signals are visible but not yet broad enough to remove uncertainty.
The speculative attraction comes from the gap between today's depressed expectations and what could happen if 2027 genuinely improves. If Smart Grid continues growing, EV Charging returns to sustainable growth and Energy Storage rebuilds its backlog further, earnings can recover much faster than revenue because a large portion of the current cost base is already in place.
This is why we become increasingly interested below approximately €10. That does not mean we assume the ultimate bottom must be there. The shares could trade lower if the turnaround is delayed again or if investors remain sceptical about the margin recovery.
The appropriate approach is therefore to start small and demand evidence. Alfen has meaningful exposure to structural growth markets including power grids, battery storage and charging infrastructure, but management still needs to prove that this position can once again translate into improving margins and stronger cash flow.
Results and outlook
Alfen generated Q3 revenue of €99.1 million compared with €104.1 million a year earlier, representing a 4.8% decline. Revenue for the first nine months reached €360.6 million, up 14.3% from the same period of 2025, showing that the weak quarter partly reflects revenue recognition being concentrated earlier in the year.
Adjusted EBITDA was €4.0 million compared with €6.9 million last year. Adjusted EBITDA margin therefore declined from 6.7% to 4.0%, although the result was materially above market expectations of approximately €2.3 million.
Group gross profit reached €30.5 million, equal to 30.8% of revenue. This was substantially better than expected, but the quality of the beat matters. The strong margin was materially supported by contingency releases following completion of Energy Storage projects and should not be treated as a new structural run-rate.
Operating expenses increased to €26.7 million, mainly because Alfen is spending more on personnel as part of its transformation. The company is therefore incurring higher costs today that need to generate returns in 2027 and beyond.
For 2026, revenue guidance remains €435 million-€475 million, with management now expecting the upper half of the range. Adjusted EBITDA margin formally remains 4%-7%, but management expects the lower half, highlighting that revenue remains more resilient than earnings quality.
Q4 is unlikely to provide a convincing recovery quarter
With €360.6 million of revenue after nine months and full-year expectations of approximately €455 million-€475 million, implied Q4 revenue is roughly €94 million-€114 million. Q4 2025 revenue was approximately €120 million, meaning even an outcome near the top of the range could still represent a year-over-year decline.
This explains why we are not yet calling a completed turnaround. Q4 can remain mixed while the more constructive underlying trends only become clearer during 2027.
EBITDA guidance also leaves significant room. Depending on where revenue and margins ultimately land, the Q4 contribution could remain modest, reinforcing that the investment case is focused far more on 2027 than on the final quarter of 2026.
Smart Grid Solutions remains the fundamental backbone
Smart Grid Solutions generated €54.0 million of revenue, up 10.1% year over year. Growth came from Dutch grid operators and strong performance at Alfen Elkamo in Finland, which recorded its highest quarterly revenue to date.
Alfen delivered 870 substations during the quarter, including 621 from the Netherlands and 249 from Finland. Approximately 70% of segment revenue came from high-volume grid-operator products and 30% from project sales.
Structural demand remains very strong because European electricity networks lack sufficient capacity for continuing electrification, solar, wind, battery storage and charging infrastructure. The constraint is far less about demand than the speed at which projects can actually be executed.
Permitting, nitrogen restrictions, land availability, component supply and installation capacity remain important bottlenecks. This means the market opportunity can be materially larger than reported revenue growth suggests, although Alfen cannot immediately convert all demand into sales.
Smart Grid margin remains an important consideration
Gross margin in Smart Grid declined from 25.9% to 23.7%, primarily because grid-operator products represented a larger share of revenue and typically carry lower margins than project work.
The margin remains within Alfen's expected 20%-30% range, but demonstrates that higher revenue does not automatically produce the same increase in gross profit.
For 2027, Smart Grid therefore needs more than volume growth. Scale benefits, productivity and a healthier mix must ensure that a larger share of revenue ultimately reaches EBITDA.
EV Charging remains weak but is finally improving selectively
EV Charging generated €26.8 million of revenue, down 6.7%. Delivered charge points declined 10.6% to 25,850, meaning the segment has not yet returned to structural growth.
Residential charging remains the main weak area, where competition is intense and older products continue to be phased out. This portion of the business needs to stabilise before we can describe the recovery as broad.
There are nevertheless constructive developments. New platform features are beginning to deliver results and business charging has returned to year-over-year growth, with Eve Double Plus an important contributor.
Revenue per delivered charge point also increased by roughly 4% as product mix shifted toward business chargers. This is economically more attractive than simply maximising low-value residential volumes.
The EV market is recovering faster than Alfen itself
European electric-vehicle registrations are once again growing strongly across important Alfen markets including the Netherlands, Belgium, Germany and France.
This is positive because the structural market for charging infrastructure is expanding again. It also increases pressure on Alfen to regain share.
If the broader EV market continues growing while Alfen's charging business remains in decline, weak industry conditions can no longer fully explain the result.
The new product generation therefore needs to demonstrate in 2027 that Alfen can once again participate in market growth rather than continuing to lag behind.
Energy Storage is less weak than the revenue figure suggests
Energy Storage generated only €18.3 million of revenue, down 30.4%, making it appear to be the largest disappointment in Q3.
Revenue recognition, however, was heavily front-loaded. Large projects completed during Q3 had already generated much of their revenue during construction in the first half.
The low quarterly revenue number therefore understates actual project activity.
Alfen also completed two major battery projects. Together with FlevoBESS, the company has now delivered the three largest operational battery storage systems in the Netherlands, strengthening its credentials for future tenders.
The high Storage margin is not a new normal
Energy Storage reported gross margin of 37.1% compared with 18.2% last year, far above the normal expected range of 15%-25%.
Part of the improvement reflects better project execution, but a meaningful share came from the release of contingencies when large projects were completed.
We would therefore not extrapolate the 37% margin into 2027. Once this benefit disappears, group gross margin can move materially lower without implying deterioration in the underlying business.
Backlog provides greater visibility into 2027
Energy Storage backlog increased from €93 million at the end of June to €109 million at the end of September. Of this, €86 million relates to 2027 and €23 million to the remaining part of 2026.
This is one of the clearest green shoots in the update. New orders are becoming more visible and provide greater revenue visibility for next year.
Management wants the backlog to finish 2026 above the €127 million level recorded at year-end 2025. Additional orders therefore still need to be signed during Q4 while existing backlog is simultaneously converted into revenue.
The direction is encouraging, but the target has not yet been secured. Q4 order intake will therefore remain an important test.
Battery Storage remains structurally attractive
Alfen has now delivered approximately 2.8 GWh of storage capacity. The three largest operational Dutch systems represent more than 500 MWh combined and are supported by long-term service agreements.
These contracts create opportunities for recurring service revenue after the initial project delivery. As the installed base expands, services can gradually become a more meaningful component of economic value.
The structural market remains compelling. Greater penetration of wind and solar requires more flexibility and storage across electricity networks. The question is therefore not whether battery storage will be needed, but which suppliers can deliver projects reliably and at attractive margins.
Alfen must ultimately convert its technical position into sustainable profitability.
Group gross margin looks stronger than the underlying trend
Reported group gross margin of 30.8% was clearly ahead of expectations and could superficially be interpreted as evidence of a strong margin recovery.
The underlying picture is less impressive. Smart Grid margins declined, EV Charging margins also fell and Energy Storage generated the exceptional improvement.
That is precisely the segment that benefited from contingency releases. We therefore place much greater importance on where structural group margins settle during 2027 without similar project benefits.
A healthy and stable margin without temporary support would provide much stronger evidence that the transformation is genuinely working.
EBITDA was better than expected but is still not good
Adjusted EBITDA of €4.0 million was materially above consensus, reducing the risk of a more severe earnings deterioration.
However, adjusted EBITDA remains more than 40% below the prior-year level, while margin fell from 6.7% to 4.0%.
This is the distinction between being better than feared and being genuinely strong. The quarter is not as weak as expected, but Alfen still earns materially less than it did one year ago.
The transformation is currently costing money
Operating expenses increased to €26.7 million, mainly because of higher personnel expenses. Management is deliberately investing in processes, commercial execution and organisational capabilities to position Alfen for renewed growth.
This can create attractive operating leverage in 2027 if revenue begins rising while much of the current cost base is already in place.
The downside is equally clear. If growth fails to return, those additional personnel costs remain and create further pressure on margins.
The transformation therefore needs to start producing tangible financial returns next year.
Cash flow remains an important checkpoint
Q3 operating cash flow was only €1.2 million compared with €8.1 million last year, a weak result that demonstrates current EBITDA remains insufficient to generate consistently strong cash flow.
The full-year picture is better because Alfen released substantial working capital during the first half, particularly through lower inventory levels.
That source of cash cannot be repeated indefinitely. Once inventory and other balance-sheet items normalise, future cash generation increasingly needs to come from higher operating profit.
This again makes EBITDA recovery from 2027 essential.
The balance sheet has become much healthier
The financial position has improved materially from the end of 2025. Working-capital reductions have sharply reduced net debt and earlier in the year moved the company into a small net-cash position.
Alfen has also extended its credit facility until October 2029, with two additional one-year extension options. The €50 million revolving credit facility and €80 million guarantee facility remain available on unchanged terms.
Liquidity is therefore not the main risk within the investment case today. This gives management more time to execute the operational transformation without an immediate financing constraint.
Supply chain conditions are becoming tighter again
Management notes that supply conditions are tightening, although the operational impact remains limited for now.
This deserves attention because Alfen has previously been vulnerable to component shortages and elevated inventory.
If parts become more difficult to obtain, the company may need to rebuild inventory, potentially reversing some of the earlier working-capital improvement.
We do not consider this a material problem today, but it remains a factor that could affect future cash flow.
2027 ultimately determines the investment case
Management expects a return to consistent profitable growth next year, meaning both higher revenue and an improving adjusted EBITDA margin.
That combination is essential. More revenue without better margins would not be enough to support a durable rerating.
Several things need to go right. Smart Grid must continue benefiting from structural demand, EV Charging needs to return to growth, Energy Storage needs more orders and the higher transformation costs must begin producing productivity improvements.
If that happens, earnings can rise significantly faster than revenue. This represents the primary source of upside.
Operating leverage can become meaningful
Alfen has already built a cost base designed for a larger business. If revenue and gross profit begin growing again, every additional euro of revenue does not require the same amount of additional operating expense.
This creates meaningful operating leverage. At a revenue base of several hundred million euros, every percentage point of margin improvement can have a substantial impact on absolute EBITDA.
Alfen therefore does not need to return to the extreme growth rates of previous years to produce a significant earnings recovery. Modest revenue growth combined with several percentage points of margin expansion could already materially change the earnings profile.
The negative scenario remains another delay
The primary downside is that 2027 becomes another transition year.
If Smart Grid grows but remains low margin, EV Charging continues losing share and Energy Storage fails to win sufficient new projects, profitability can remain depressed for longer.
Higher personnel costs would then prove more structural than temporary and expected operating leverage would fail to emerge.
This would be particularly painful because the current investment thesis relies heavily on future margin improvement. If that improvement fails to arrive again, even a low share price could face additional downside.
Below €10, the speculative setup becomes more attractive
This is why valuation matters.
Below approximately €10, the relationship between potential recovery and downside becomes more attractive for a small speculative position in our view.
Alfen would still retain exposure to three major structural markets: electricity grids, battery storage and charging infrastructure. The balance sheet is stronger, Smart Grid is growing and both EV Charging and Energy Storage are showing early signs of improvement.
At that valuation, a meaningful amount of negative news would likely already be discounted.
This can create attractive asymmetry if 2027 ultimately performs better than the market expects. However, it remains speculative, and another delay in the turnaround could drive the shares lower even from below €10.
Conclusion
Alfen's Q3 results are clearly mixed. Quarterly revenue was slightly disappointing, adjusted EBITDA remains materially below the prior-year level and profitability is not yet strong enough to declare the turnaround successful.
At the same time, the green shoots are becoming increasingly visible. Smart Grid continues to grow convincingly, structural demand for grid expansion remains enormous and Alfen's position in the Netherlands and Finland provides a relatively stable foundation for the group.
EV Charging remains weak overall, but business charging has finally returned to growth. The product mix is also shifting toward higher-value commercial charging, improving revenue per delivered unit.
Energy Storage meanwhile has a stronger backlog and an increasingly credible reference position following delivery of several large battery projects. This improves the probability of a stronger 2027, although the exceptional Q3 margin should not be extrapolated.
Guidance explains why caution remains necessary. Revenue is expected toward the upper half of the full-year range while EBITDA margin is expected toward the lower half. The business is therefore still failing to convert growth into the level of profitability required for a convincing rerating.
The balance sheet is clearly stronger, however. Working-capital improvements and the extended credit facility have materially reduced financial risk, giving management more time to allow the operational transformation to work.
For us, the investment case therefore revolves entirely around 2027. If both revenue and EBITDA margin improve simultaneously, operating leverage can allow earnings to rise much faster than sales.
The share-price path before that confirmation remains difficult to predict. We would not claim that the ultimate bottom has already been established and we continue to expect significant volatility.
Below approximately €10, however, the setup becomes increasingly interesting. At that level, we would view Alfen as a potential small speculative position on an earnings recovery in 2027 and beyond.
This is not a conventional buy-and-hold thesis and certainly not a certainty. It is a recovery case where upside can become substantial if the current green shoots develop into sustainable growth, while another delay in the turnaround could trigger renewed downside.
Our view therefore remains moderately positive and explicitly speculative. The first signs of recovery are visible, but 2027 must prove that Alfen can translate them into higher margins, stronger cash flow and renewed earnings growth.
Disclaimer Aan de door ons opgestelde informatie kan op geen enkele wijze rechten worden ontleend. Alle door ons verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor uw eigen rekening.
Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie. U bent zelf eindverantwoordelijk voor de beslissingen die u neemt met betrekking tot uw beleggingen.


