🎨 Marktoverzicht: UNA - ADYEN - CRBN - DSY - HEIA - BNP - ASMI - MBG - SKHY en meer
■ Opening: De bedrijfsresultaten geven vanochtend duidelijk steun aan de markt. ASMI en SK Hynix bevestigen de kracht van de chip- en memorycyclus, terwijl ook Adyen, Arcadis, Dassault Systèmes, Heineken, Danone, Unilever, KPN, BASF en BNP Paribas overwegend degelijke tot sterke cijfers publiceren. Daartegenover staan nog steeds de hoge rente, opnieuw oplopende olieprijzen en kredietstress binnen delen van de AI-keten. Onze houding schuift daarom verder van defensief naar voorzichtig positief. Wij hebben nog veel cash en gaan serieus kijken waar die gefaseerd weer aan het werk kan worden gezet, zonder nu al volledig risk-on te gaan.
Wil je alle artikelen kunnen lezen en elke podcast beluisteren? Neem dan een abonnement en krijg toegang tot alle artikelen en de database met duizenden berichten
■ Wall Street: Wall Street sloot dinsdag opnieuw hoger. De S&P 500 won 0,60% tot 7.722,60, de Nasdaq 1,18% en de Dow 0,03%. Technologie en halfgeleiders trokken de markt omhoog en de Philadelphia Semiconductor Index steeg voor de derde sessie op rij. Opvallend is bovendien dat 83% van de S&P 500-bedrijven die tot dusver Q3-cijfers publiceerden de verwachtingen heeft verslagen. Dat ondersteunt het idee dat de bedrijfsresultaten voorlopig sterker zijn dan de onrust rond rente en AI-financiering doet vermoeden.
■ Azië: Azië reageert krachtig op SK Hynix. De Kospi stijgt meer dan 6%, de Nikkei ongeveer 1,1% en de brede Aziatische index exclusief Japan circa 1,7%. Ook China staat hoger. De cijfers van SK Hynix brengen beleggers opnieuw terug naar de sterke operationele vraag naar chips en memory, in plaats van uitsluitend naar de financieringsproblemen binnen AI te kijken. Dat geeft Europese halfgeleiders steun bij de opening.
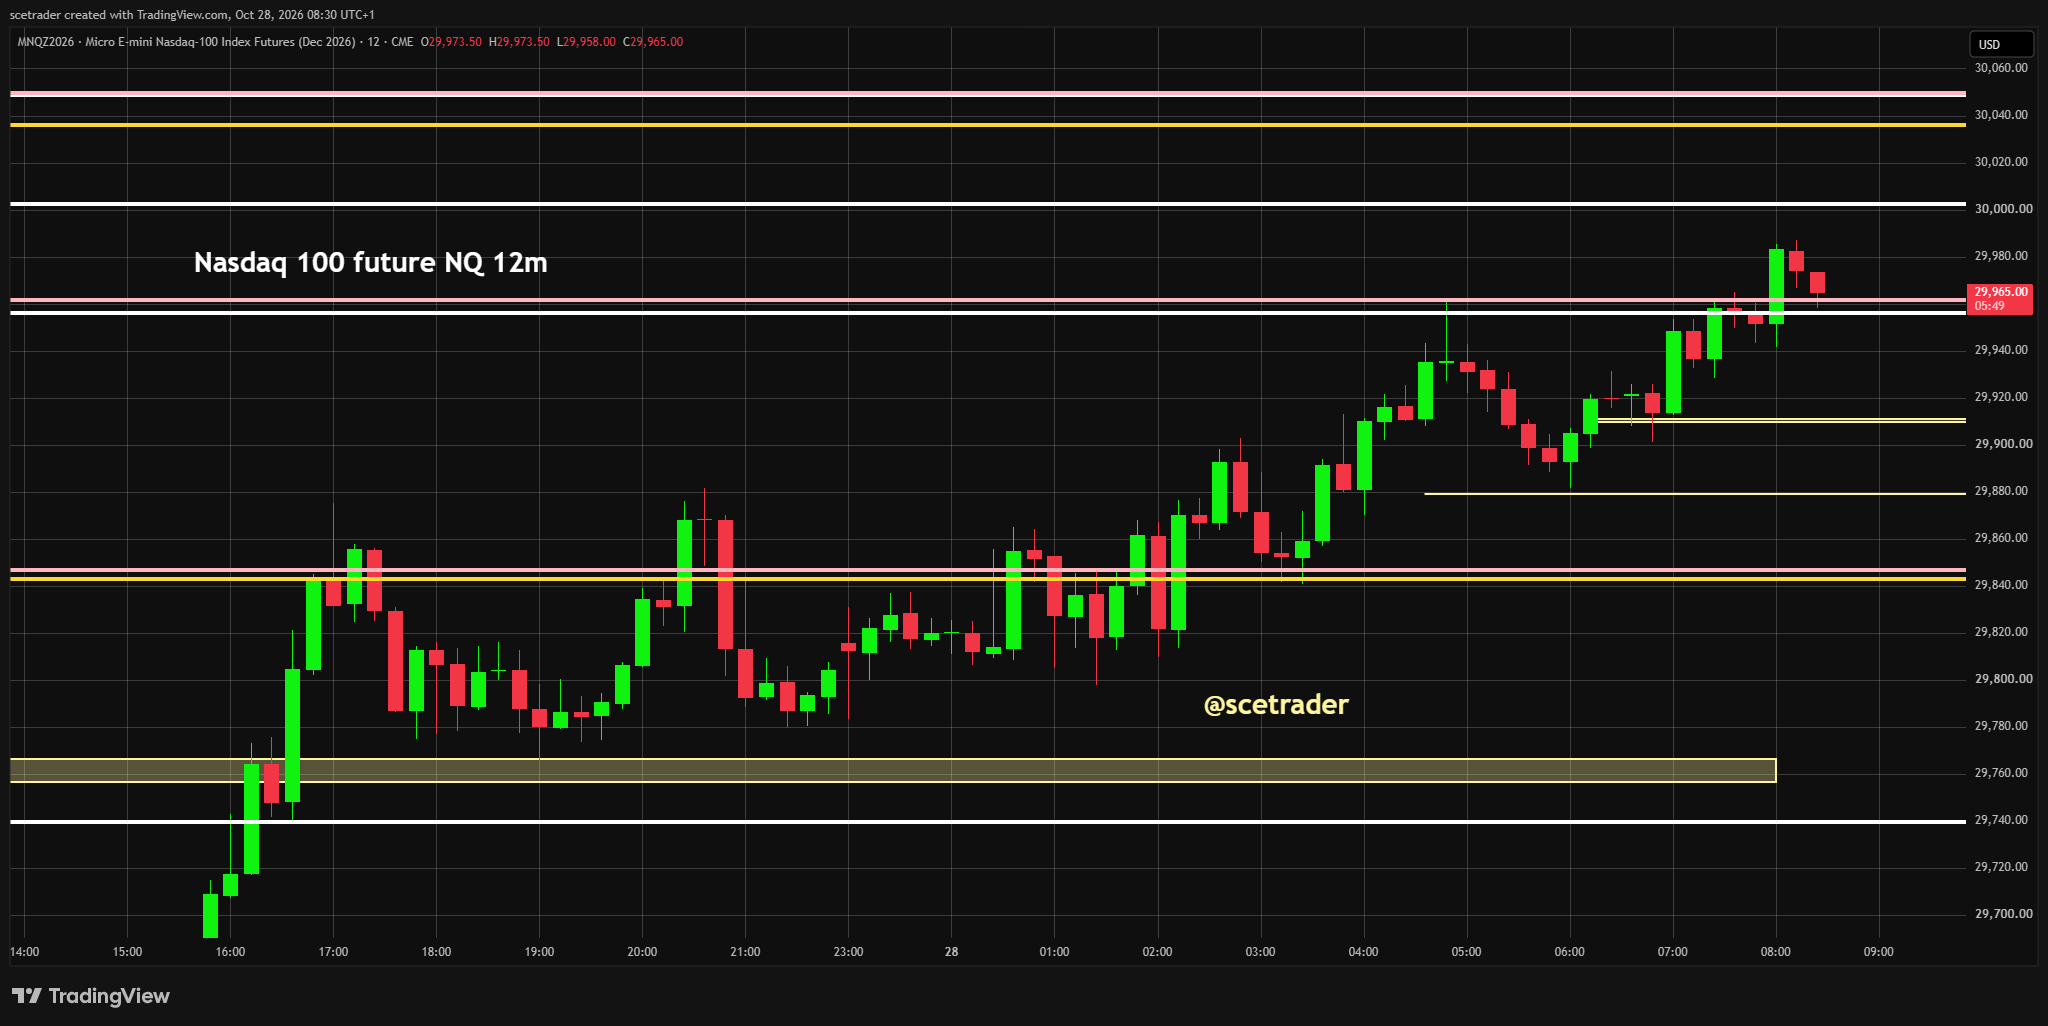
■ Futures: De Nasdaq 100-future staat ongeveer 0,35% hoger en de S&P 500-future vrijwel onveranderd, terwijl Euro Stoxx 50- en DAX-futures iets meer dan 0,2% lager staan. Die wat matte Europese indicatie vinden wij gezien de sterke bedrijfsresultaten niet verontrustend. Technisch liggen er nog weerstanden boven de markt en een eerste dip blijft mogelijk, maar zolang steun wordt gekocht blijft onze voorkeur voor vandaag buy on dips.
■ ASMI: ASMI leverde een recordkwartaal met €1,159 miljard omzet, een brutomarge van 52,0% en een aangepaste operationele marge van 33,4%. Voor Q4 rekent het bedrijf op circa €1,23 miljard omzet. De grote verrassing blijft de outlook voor 2027: meer dan €5,7 miljard omzet, waarmee het oorspronkelijke doel voor 2030 drie jaar eerder wordt bereikt. 2nm, 1.4nm, HBM-gerelateerde DRAM en een grotere bijdrage van services zijn de belangrijkste groeimotoren. Fundamenteel zijn deze cijfers uitzonderlijk sterk en ASMI staat daarom opnieuw nadrukkelijk op onze watchlist. Technisch willen wij eerst zien dat de koers opnieuw hogere bodems en hogere toppen gaat maken.
■ SK Hynix: SK Hynix bevestigt dat de memorycyclus zeer sterk blijft. De kwartaalwinst steeg meer dan zevenvoudig en AI-infrastructuur blijft de vraag naar HBM en hoogwaardige DRAM ondersteunen. De onderneming kondigde daarnaast een zeer omvangrijk programma voor aandeelhoudersuitkeringen aan. Voor ons is dit opnieuw bewijs dat de fundamentele situatie in memory veel beter is dan de recente koerscorrecties suggereerden. Wij kijken daarom opnieuw naar kansen in memory, maar lopen niet achter de eerste verticale koerssprong aan.
■ Adyen: Adyen groeide in Q3 met 23% naar €738,1 miljoen netto-omzet en het betalingsvolume steeg 30% naar €451,1 miljard. Digital, Unified Commerce en Platforms groeien allemaal stevig, waarbij Platforms met 44% tegen constante valuta het snelst groeit. De outlook voor 2026 blijft 21% tot 23% omzetgroei, maar de EBITDA-marge wordt teruggezet naar 50% en de oude doelstelling van meer dan 55% in 2028 verdwijnt. Dat is een serieus minpunt, maar het bedrijf kiest bewust voor extra investeringen in onder meer Orb, Talon.One, de VS en nieuwe toepassingen rond AI-agents. Wij zien Adyen fundamenteel nog steeds als een zeer sterk groeibedrijf en willen op forse dips kleine plukjes kopen en die voor meerdere jaren wegleggen.
■ Arcadis: Arcadis geeft na het afhaken van WSP het eerste echt sterke operationele antwoord. De organische omzetgroei versnelde naar 4,3%, de operationele EBITA-marge steeg naar 12,5% en de backlog groeide 7,9%. De outlook blijft op lage enkelcijferige organische groei en een EBITA-marge van 11,7% tot 12,0%, waardoor de guidance na dit kwartaal eerder voorzichtig oogt. Als deze lijn doorzet vinden wij de koers rond €44 fundamenteel te laag en blijft een zone van ongeveer €50 tot €52 verdedigbaar.
■ Dassault Systèmes: Onze fallen-angel case krijgt duidelijk meer steun. De omzet groeide 5% tegen constante valuta, 3DEXPERIENCE 25%, cloud 14% en de aangepaste operationele marge steeg naar 31,6%. Dassault verhoogt de outlook voor 2026 naar 4% tot 5% omzetgroei, een marge van 32,5% tot 32,7% en 6% tot 7% groei van de aangepaste winst per aandeel. Life Sciences blijft de zwakste schakel, maar MEDIDATA moet vanaf Q4 weer groeien. Wij houden de positie die rond de lows en op dips is opgebouwd vast, maar na het sterke herstel kopen wij hier niet agressief achteraan.
■ Heineken: Heineken leverde een duidelijk beter kwartaal met 4,8% organische volumegroei en 4,6% omzetgroei. Premium groeide 11,5% en het merk Heineken zelf 9,7%. Minder overtuigend is prijs/mix, terwijl de outlook onveranderd blijft op 2% tot 6% organische groei van de operationele winst. De resultaten kunnen de koers ondersteunen, maar het uitblijven van een verhoging van de outlook houdt onze langetermijnvisie neutraal. Als wij binnen de grote brouwers moeten kiezen, blijft AB InBev onze voorkeur.
■ Danone: Danone boekte 4,0% autonome omzetgroei in Q3, boven de verwachte 3,7%. Prijzen stegen 3,6% en volumes 0,4%. De Americas groeiden 4,4%, terwijl Danone in Noord-Amerika maatregelen neemt om de groei bij Essential Dairy Products opnieuw te versnellen. China bleef zwakker door Mizone. De outlook blijft staan op 3% tot 5% autonome groei en een operationele winst die sneller moet groeien dan de omzet. De cijfers zijn per saldo redelijk goed, maar wij zien hier geen reden om agressief te worden.
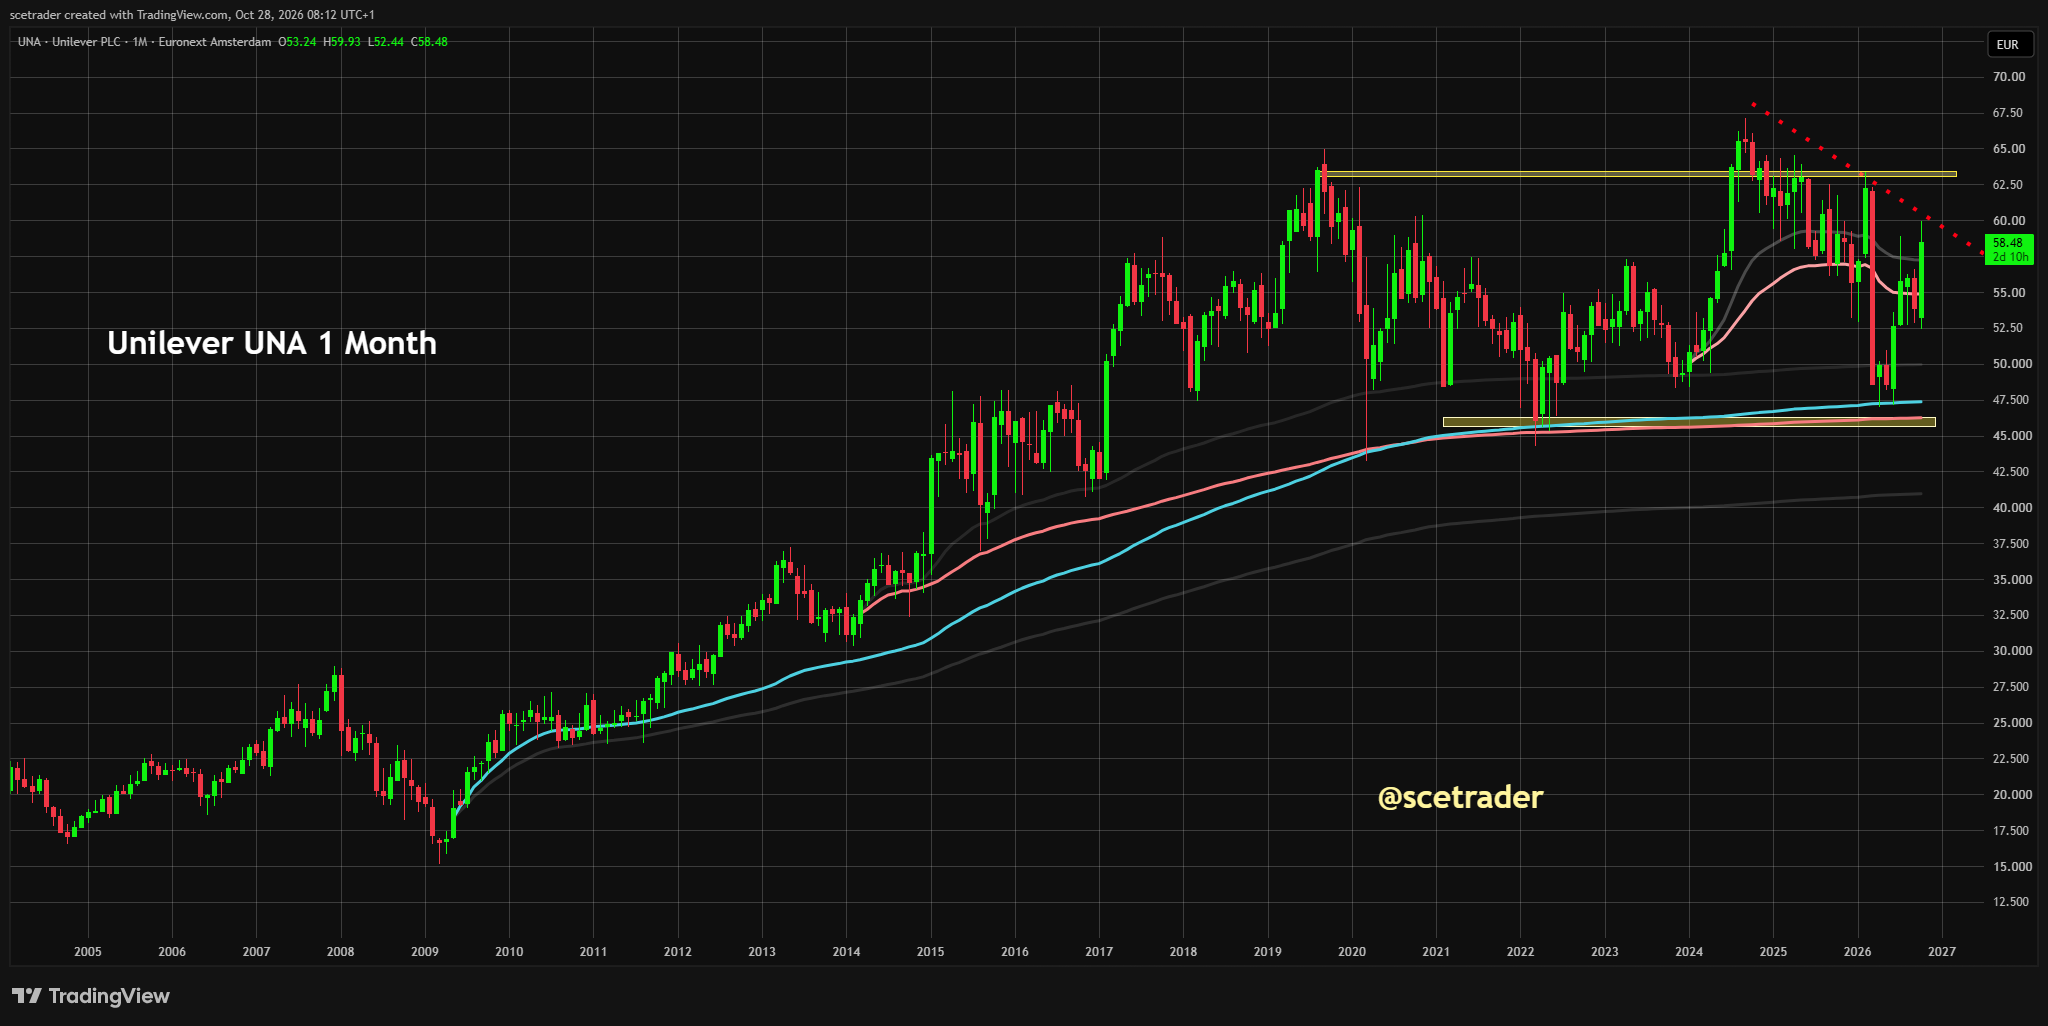
■ Unilever: Unilever rapporteerde 5,2% onderliggende omzetgroei en versloeg daarmee de marktverwachting van ongeveer 4,8%. De onderneming blijft profiteren van sterke vraag en hogere prijzen, terwijl hogere grondstofkosten daarmee voorlopig voldoende worden gecompenseerd. De outlook blijft intact. Unilever is voor ons geen favoriete positie, maar als wij het aandeel hadden zouden wij blijven zitten en op technische zwakte eerder bijkopen dan verkopen. De combinatie van betere cijfers en de defensieve rotatie kan uiteindelijk een nieuwe uitbraak ondersteunen.
■ KPN: KPN leverde opnieuw een degelijk kwartaal. De service-omzet groeide 2,7%, Business 3,9% en de onderliggende EBITDA 2,4% wanneer de bijzondere bate van vorig jaar wordt weggelaten. De outlook blijft circa 1,5% groei van de service-omzet, €2,67 miljard EBITDA na leases, ongeveer €1,25 miljard investeringen en meer dan €950 miljoen vrije kasstroom. Geen spectaculaire groeier, maar het stabiele kasstroom- en dividendverhaal blijft volledig intact.
■ Corbion: Corbion groeide in Q3 organisch met 7,6%, vooral dankzij een sterke volume/mix, terwijl de aangepaste EBITDA organisch ruim 28% steeg en de marge duidelijk verbeterde. De jaaroutlook blijft staan. Operationeel is dit een sterke update. De onderneming heeft daarnaast besloten het verkoopproces voor het PLA-belang te stoppen omdat de ontvangen voorstellen onvoldoende waarde weerspiegelden. Voor ons is dit duidelijk beter dan de markt de afgelopen periode vaak in de koers heeft verwerkt.
■ BASF: BASF kwam duidelijk beter dan verwacht door en verhoogde de outlook voor 2026 voor de tweede keer dit jaar. De omzet bedroeg €16,4 miljard en lag bijna 5% boven consensus. De verwachting voor aangepaste EBITDA wordt verhoogd naar €7,4 tot €7,8 miljard, tegen eerder €6,9 tot €7,7 miljard. Hogere prijzen en een betere Europese vraag helpen, al blijft Agricultural Solutions zwak. Wij hebben hier nog geen positie, maar het fundamentele beeld wordt beter en BASF begint ook technisch interessanter te worden.
■ BNP Paribas: BNP Paribas leverde sterke cijfers. De nettowinst steeg 14% naar €3,46 miljard, boven de verwachte €3,23 miljard, terwijl de omzet opliep naar €13,76 miljard. De bank kondigt bovendien een aandeleninkoop van €1,3 miljard aan. Vooral investment banking droeg sterk bij. Dit is opnieuw een positieve update voor de Europese bankensector en bevestigt dat hoge rentes niet uitsluitend een probleem zijn, maar bij goed gekapitaliseerde banken ook winststeun kunnen geven.
■ Mercedes-Benz: Mercedes-Benz boekte €30,7 miljard omzet en €1,77 miljard EBIT. De gerapporteerde nettowinst steeg naar €1,52 miljard, terwijl Financial Services en Vans sterk presteerden en BEV-verkopen een record bereikten. Daar staat tegenover dat de aangepaste winst bij Cars duidelijk onder druk blijft en dat Mercedes de jaaroutlook al heeft verlaagd: de aangepaste Cars-marge wordt nu 2% tot 3% in plaats van 3% tot 5%, terwijl de industriële vrije kasstroom duidelijk lager wordt verwacht dan vorig jaar. Efficiëntiemaatregelen helpen, maar China en hogere kosten blijven een probleem. Wij doen hier niets mee.
■ Melexis: Melexis boekte €223,7 miljoen omzet, 4% meer dan een jaar geleden. Het bedrijfsresultaat steeg 9% naar €41,3 miljoen en de nettowinst 14% naar €31,3 miljoen. De outlook voor de tweede jaarhelft blijft €445 tot €455 miljoen omzet, een brutomarge rond 41% en een operationele marge rond 18%. Vooral belangrijk is dat de voorraden bij klanten zijn genormaliseerd en de vraag vanuit automotive weer groeit, terwijl China een recordkwartaal kende. Dat is een gunstig signaal voor de Europese autochipketen, maar wij doen op dit moment niets met Melexis.
■ Stellantis: Stellantis laat verbetering zien, maar blijft voor ons onaantrekkelijk. De omzet steeg 1% naar €37,6 miljard en het nettoverlies kromp van €4,53 miljard naar €453 miljoen. De aangepaste operationele marge verbeterde naar 0,7%, maar de industriële vrije kasstroom bleef met min €4,0 miljard zeer zwak. Stellantis bevestigt de jaaroutlook en verwacht in 2027 weer positieve industriële vrije kasstroom. Dat is verbetering, maar een marge van minder dan 1% en miljarden aan negatieve cashflow vinden wij onvoldoende. Wij gaan hier niets mee doen.
■ Ontex: Ontex is juist duidelijk zwakker. De omzet daalde 4% naar €428 miljoen en de aangepaste EBITDA halveerde bijna naar €26 miljoen doordat grondstofkosten veel sneller stegen dan prijsverhogingen konden worden doorgevoerd. De EBITDA-marge zakte naar 6,1%. Ontex verlaagt de outlook opnieuw: de aangepaste EBITDA wordt nu €143 tot €148 miljoen, tegen eerder €165 tot €180 miljoen. De leverage staat inmiddels op 3,75 keer. De transformatie kan uiteindelijk helpen, maar de huidige cijfers bevestigen onze voorzichtigheid. Wij doen hier absoluut niets mee.
■ NXP: NXP rapporteerde $3,79 miljard omzet, 19% meer dan vorig jaar, met $4,20 aangepaste winst per aandeel. Automotive, industrial en datacenterinfrastructuur blijven sterk en NXP verhoogt de beschikbare aandeleninkoopcapaciteit met $5 miljard. Dit is een positieve read-through voor delen van de Europese auto- en industriële chipsector, waaronder Infineon en Melexis. De operationele verbetering binnen automotive semiconductors is voor ons duidelijk zichtbaar.
■ Teradyne: Teradyne groeide 70% naar $1,306 miljard omzet en boekte $2,29 aangepaste winst per aandeel. Memory en Integrated Systems Test bereikten records dankzij AI. Dat het aandeel na beurs desondanks daalde laat vooral zien hoe hoog de verwachtingen in technologie zijn geworden. Zeer goede cijfers betekenen dus niet automatisch dat een aandeel direct stijgt. Dat is vandaag ook relevant voor ASMI.
■ Seagate: Seagate boekte $4,2 miljard omzet, $7,68 aangepaste winst per aandeel en $1,5 miljard vrije kasstroom. De vraag vanuit datacenters blijft zeer sterk. Ook hier zagen wij echter geen vanzelfsprekende positieve koersreactie. De operationele AI-vraag is dus sterk, maar de markt kijkt inmiddels kritischer naar waarderingen en het rendement op de totale investeringsgolf.
■ Robinhood: Robinhood boekte een recordomzet van $1,42 miljard, maar de winst van $0,51 per aandeel bleef onder de marktverwachting. Crypto-omzet daalde 55% naar $120 miljoen, terwijl opties en prediction markets sterk groeiden. Het aandeel stond na beurs ongeveer 7% lager. Onderliggend vinden wij de cijfers niet slecht genoeg om de case te veranderen. Wij hopen juist op verdere koerszwakte, omdat daardoor opnieuw een interessante instapkans kan ontstaan.
■ OpenAI en Google: OpenAI wil volgens berichtgeving AI-chips van Google kopen nadat het al TPU-capaciteit huurde. Een directe aankoop zou Google verder positioneren als alternatief voor NVIDIA, terwijl OpenAI samen met Broadcom eveneens aan eigen chips werkt. Voor ons bevestigt dit dat de AI-rekenmarkt steeds breder wordt. NVIDIA blijft dominant, maar Google, Broadcom en andere architecturen krijgen steeds meer ruimte.
■ CoreWeave: De vijfjaars CDS van CoreWeave is teruggelopen naar ongeveer 1.041 basispunten. Dat is een verbetering, maar een spread van meer dan 10% blijft extreem hoog en laat zien dat de kredietmarkt nog altijd grote financieringsrisico's ziet. Wij maken daarom nadrukkelijk onderscheid tussen winstgevende chipbedrijven met sterke balansen en zwaar gefinancierde AI-infrastructuurbedrijven.
■ Meta: Meta heeft het totale financieringsplan verhoogd naar maximaal $97,5 miljard. Daarvan bestaat $25 miljard uit gewone aandelen en $12,5 miljard uit depositary shares gekoppeld aan verplicht converteerbare preferente aandelen, terwijl vanaf het eerste kwartaal van 2027 maximaal $60 miljard via een at-the-market-programma kan worden verkocht. NVIDIA investeert $3 miljard en AMD $1 miljard. Meta krijgt daarmee enorme financiële slagkracht, maar de verwatering en de financiële verwevenheid tussen leveranciers en klanten blijven voor ons aandachtspunten.
■ AI-kredietstress: De kredietstress is niet voorbij. De aandelenmarkt kijkt opnieuw meer naar de sterke vraag naar chips, memory en datacentercapaciteit, maar de kredietmarkt blijft de financieringsrisico's bij zwakkere balansen prijzen. Dat is precies waarom wij nu weer kansen zien zonder te stellen dat alle risico's verdwenen zijn. De huidige correctie binnen AI kan uiteindelijk weer worden overbrugd, maar de manier waarop de enorme investeringen worden gefinancierd blijft een probleem dat later opnieuw naar voren kan komen.
■ Deutsche Bank: Jim Reid wijst erop dat eind oktober historisch vaak een belangrijk seizoensmatig dieptepunt vormt. In 21 van de afgelopen 23 Amerikaanse midterm-cycli stonden aandelen drie maanden na begin oktober hoger. Dat geeft geen garantie, maar het past wel bij onze gedachte dat een eventuele nieuwe terugval mogelijk de laatste grotere correctie van 2026 kan worden. Eerst willen wij zien dat technologie verder stabiliseert en de kredietstress afneemt.
■ Olie: Olie blijft vandaag de belangrijkste maverick. Brent en WTI lopen opnieuw op door een combinatie van de recente aanval op Saoedische energie-infrastructuur en nieuwe berichten dat Washington en Israël voorbereidingen treffen voor mogelijke nieuwe militaire acties tegen Iran. Een Amerikaanse beslissing is nog niet genomen en eerdere berichten wezen vooral op mogelijke actie na de tussentijdse verkiezingen. Wij verwachten daarom geen rechte lijn omhoog in olie, maar een plotselinge escalatie kan zowel inflatie als rente opnieuw snel hoger zetten.
■ Israël: De verkiezingen in Israël hebben geen duidelijke winnaar opgeleverd. De belangrijkste marktimplicatie is voorlopig niet de binnenlandse politiek zelf, maar de vraag of het resultaat gevolgen krijgt voor de strategie tegenover Iran. Zolang daar geen nieuwe directe escalatie uit voortkomt lijkt de markt bereid door de politieke onzekerheid heen te kijken.
■ Federal Reserve: De Fed neemt vanavond het rentebesluit. De markt verwacht vrijwel unaniem dat de bandbreedte van 3,75% tot 4,00% onveranderd blijft. Het draait daarom vooral om Kevin Warsh en de boodschap richting december. In een recente Reuters-peiling verwachtte vrijwel iedereen een renteverhoging in december. Een hawkish boodschap kan de huidige opleving in technologie afremmen, terwijl een minder harde toon juist ruimte kan geven voor verdere stijging.
■ Centrale banken: De Reserve Bank of New Zealand verraste vanochtend door de rente op 2,75% te laten staan, terwijl de markt op een verhoging rekende. De Nieuw-Zeelandse dollar daalde daarop fors. Ook de Bank of Canada neemt vandaag een rentebesluit, waarna de ECB donderdag en de Bank of Japan vrijdag volgen. De rente blijft daarmee naast AI en olie een van de belangrijkste thema's voor de rest van de week.
■ Rente: De Amerikaanse tienjaarsrente beweegt opnieuw rond 5% en dat blijft een belangrijk tegenwicht voor de sterke bedrijfsresultaten. Ook Europese en Japanse lange rentes blijven hoog. Zolang de lange rente verder oploopt, blijft de waardering van groeiaandelen kwetsbaar. Een duidelijke draai lager in de Amerikaanse tienjaarsrente zou voor ons juist een extra positief signaal voor technologie zijn.
■ Microsoft en Alphabet: Vanavond volgt na de Fed de volgende grote test voor de AI-trade. Microsoft en Alphabet rapporteren na het slot van Wall Street. De markt wil niet alleen sterke cloudgroei zien, maar vooral bewijs dat de enorme AI-investeringen zich vertalen naar duurzame omzet, marges en vrije kasstroom. De discussie verschuift steeds meer van hoeveel er wordt geïnvesteerd naar welk rendement daar uiteindelijk tegenover staat.
■ Amerikaanse consument: De Amerikaanse consument blijft tot dusver redelijk overeind. Dat ondersteunt de bedrijfswinsten en maakt een directe recessie minder waarschijnlijk, maar het betekent tegelijkertijd dat de Fed weinig reden heeft om snel soepeler te worden. Groei blijft daarmee positief voor aandelen, terwijl dezelfde groei via de rente een tegenkracht vormt.
■ Valuta: De euro handelt rond $1,11 en de dollar staat rond 158 yen. De dollar blijft daarmee sterk voorafgaand aan de Fed. Dat is niet automatisch negatief voor Europese exporteurs, maar de combinatie van een sterke dollar en hoge Amerikaanse rente blijft wel een rem op goud, crypto en hoog gewaardeerde groeiaandelen.
■ Goud en zilver: Goud beweegt rond $4.040 per ounce en blijft daarmee boven de belangrijke steun rond $4.000. Zilver noteert rond het midden van de $50-zone. De sterke dollar en hoge rente geven tegenwind, maar zolang goud $4.000 vasthoudt verandert onze grotere positieve visie niet.
■ Bitcoin: Bitcoin handelt rond $81.000 en heeft de zone rond $80.000 opnieuw weten vast te houden. Dat is technisch positief, maar nog onvoldoende om van een nieuwe opwaartse impuls te spreken. De Fed kan vanavond opnieuw voor beweging zorgen. Een sterkere dollar en hogere rente zijn negatief; een minder hawkish Fed kan herstel ondersteunen.
■ VIX: De VIX sloot dinsdag op 17,52 en daalde 4,73%, nadat de volatiliteitsindex maandag eveneens stevig was teruggevallen. De stress is daarmee duidelijk kleiner dan enkele dagen geleden. Dat is steun voor aandelen, maar de VIX staat nog altijd boven de bodem van eerder deze maand. Voor ons past dat bij voorzichtig meer risico nemen, niet bij alle voorzichtigheid loslaten.
■ AEX: De AEX sloot dinsdag op 1.139,83. Bij een overtuigende doorbraak van de recente top rond 1.147 komt 1.160 voor ons snel in beeld als eerste volgende zone. De sterke Nederlandse bedrijfsresultaten kunnen daarbij helpen. Wij verwachten niet noodzakelijk een rechte lijn omhoog, maar zolang dips worden gekocht blijft de onderliggende structuur positief.
■ Desk-view: Het belangrijkste verschil met enkele dagen geleden is dat de bedrijfsresultaten steeds meer tegenwicht geven aan de negatieve verhalen rond krediet, olie en rente. ASMI, SK Hynix, NXP, Melexis, Teradyne en Seagate bevestigen dat de chip- en AI-vraag sterk blijft. Adyen, Arcadis, Dassault Systèmes, Heineken, Danone, Unilever, KPN, BASF en BNP Paribas laten zien dat ook buiten pure technologie veel ondernemingen redelijk tot goed presteren. Daartegenover staan Ontex, de zwakke cashflow bij Stellantis, de lagere Mercedes-outlook, CoreWeave en de bredere AI-kredietstress. Wij gaan daarom niet ineens volledig bullish, maar onze horens beginnen wel weer te groeien. Wij willen opnieuw voorsorteren en cash gefaseerd aan het werk zetten wanneer kwalitatief sterke aandelen terugvallen naar steun. Voor vandaag blijft de basis buy on dips, tenzij olie verder uitbreekt, de rente fors stijgt of de kredietstress binnen AI opnieuw duidelijk verslechtert.
English
■ Opening: Corporate earnings are providing clear support to markets this morning. ASM International and SK Hynix confirm the strength of the semiconductor and memory cycle, while Adyen, Arcadis, Dassault Systèmes, Heineken, Danone, Unilever, KPN, BASF and BNP Paribas have also delivered predominantly solid to strong updates. Against that, interest rates remain high, oil prices are rising again and credit stress remains present in parts of the AI ecosystem. We are therefore moving further from defensive toward cautiously positive. We still hold substantial cash and are seriously looking at where to deploy it gradually again without moving immediately to full risk-on.
■ Wall Street: Wall Street closed higher again on Tuesday. The S&P 500 gained 0.60% to 7,722.60, the Nasdaq rose 1.18% and the Dow added 0.03%. Technology and semiconductors led the market and the Philadelphia Semiconductor Index rose for a third consecutive session. Importantly, 83% of S&P 500 companies that have reported Q3 results so far have beaten expectations. That supports the view that corporate fundamentals remain stronger than the concerns surrounding rates and AI financing might suggest.
■ Asia: Asia is reacting strongly to SK Hynix. The Kospi is up more than 6%, the Nikkei around 1.1% and the broad Asia-Pacific index excluding Japan roughly 1.7%. China is also higher. SK Hynix's results are shifting investor attention back toward the exceptionally strong operating demand for semiconductors and memory rather than focusing exclusively on financing stress within AI. That provides support for European semiconductor stocks into the open.
■ Futures: Nasdaq 100 futures are up around 0.35% and S&P 500 futures are virtually unchanged, while Euro Stoxx 50 and DAX futures are down a little more than 0.2%. We do not consider the slightly softer European indication particularly concerning given the strength of the earnings releases. Technical resistance remains above the market and an initial dip is possible, but as long as support attracts buyers our preference remains buy on dips.
■ ASM International: ASM delivered record revenue of €1.159 billion, a 52.0% gross margin and a 33.4% adjusted operating margin. Q4 revenue is expected at approximately €1.23 billion. The major surprise remains the 2027 outlook of more than €5.7 billion in revenue, bringing a target originally set for 2030 forward by three years. 2nm, 1.4nm, HBM-related DRAM and a larger services contribution are the main growth engines. Fundamentally these are exceptionally strong numbers and ASM is firmly back on our watchlist. Technically we still want to see higher lows and higher highs before becoming more aggressive.
■ SK Hynix: SK Hynix confirms that the memory cycle remains extremely strong. Quarterly profit increased more than sevenfold and AI infrastructure continues to support demand for HBM and high-end DRAM. The company also announced a very substantial shareholder-return programme. For us this is further evidence that memory fundamentals remain far stronger than recent share-price corrections suggested. We are therefore again looking for opportunities in memory but will not chase the first vertical rally.
■ Adyen: Adyen increased Q3 net revenue 23% to €738.1 million while processed volume rose 30% to €451.1 billion. Digital, Unified Commerce and Platforms all grew strongly, with Platforms leading at 44% constant-currency growth. The 2026 revenue outlook remains 21% to 23%, but EBITDA margin guidance falls to 50% and the previous target above 55% in 2028 has been withdrawn. That is a genuine negative, but management is deliberately increasing investment in Orb, Talon.One, the United States and applications around AI agents. Fundamentally we still view Adyen as an exceptionally strong growth company and prefer buying small positions during substantial weakness and holding them for years.
■ Arcadis: Arcadis has delivered its first genuinely strong operating response since WSP walked away. Organic growth accelerated to 4.3%, operating EBITA margin reached 12.5% and backlog increased 7.9%. Guidance remains low-single-digit organic growth and an 11.7% to 12.0% EBITA margin, making it look relatively cautious after Q3. If current momentum continues, we believe a share price around €44 is fundamentally too low and roughly €50 to €52 remains defensible.
■ Dassault Systèmes: Our fallen-angel thesis is gaining clear support. Revenue increased 5% at constant currencies, 3DEXPERIENCE 25%, cloud 14% and adjusted operating margin reached 31.6%. Dassault raised its 2026 outlook to 4% to 5% revenue growth, a 32.5% to 32.7% margin and 6% to 7% adjusted EPS growth. Life Sciences remains the weakest link, although MEDIDATA is expected to return to growth from Q4. We continue holding the position accumulated around the lows and dips but are not chasing the recent rally.
■ Heineken: Heineken delivered a clearly better quarter with 4.8% organic volume growth and 4.6% revenue growth. Premium increased 11.5% and the Heineken brand itself 9.7%. Pricing and mix were less convincing and guidance remains unchanged at 2% to 6% organic operating profit growth. The results can support the shares, but the lack of a guidance upgrade keeps our long-term stance neutral. AB InBev remains our preferred major brewer.
■ Danone: Danone delivered 4.0% organic Q3 sales growth, ahead of the 3.7% consensus. Pricing increased 3.6% and volumes 0.4%. The Americas grew 4.4%, while management is taking action to regain momentum in North American Essential Dairy Products. China remained weaker because of Mizone. Guidance is unchanged at 3% to 5% like-for-like sales growth with recurring operating income growing faster than sales. Overall, the numbers are reasonably good, but not enough to make us aggressive.
■ Unilever: Unilever reported 5.2% underlying Q3 sales growth, ahead of the roughly 4.8% expected. Strong demand and higher pricing are so far offsetting higher commodity costs. Guidance remains intact. Unilever is not a preferred position for us, but if we owned the shares we would continue holding and would be more inclined to add on technical weakness than sell. Better results and defensive rotation could eventually support another breakout.
■ KPN: KPN delivered another solid quarter. Service revenue increased 2.7%, Business 3.9% and underlying EBITDA 2.4% excluding last year's exceptional gain. Guidance remains approximately 1.5% service-revenue growth, €2.67 billion of EBITDA after leases, roughly €1.25 billion of capex and free cash flow above €950 million. It is not a high-growth business, but the stable cash-flow and dividend case remains intact.
■ Corbion: Corbion delivered 7.6% organic Q3 sales growth, largely driven by strong volume and mix, while adjusted EBITDA increased organically by more than 28% and margins improved clearly. Full-year guidance remains unchanged. Operationally this is a strong update. The company has also stopped the process to sell its PLA stake because the proposals received did not sufficiently reflect its value.
■ BASF: BASF came in clearly ahead of expectations and raised its 2026 outlook for the second time this year. Revenue reached €16.4 billion, almost 5% above consensus. Adjusted EBITDA is now expected at €7.4 billion to €7.8 billion compared with €6.9 billion to €7.7 billion previously. Higher pricing and improved European demand are helping, although Agricultural Solutions remains weak. We do not own the shares, but the fundamental picture is improving and BASF is becoming technically more interesting as well.
■ BNP Paribas: BNP Paribas delivered strong results. Net profit rose 14% to €3.46 billion, above the €3.23 billion expected, while revenue increased to €13.76 billion. The bank also announced a €1.3 billion share buyback. Investment banking was particularly strong. This is another positive update for European banks and confirms that high interest rates are not only a risk but can also support earnings at well-capitalized lenders.
■ Mercedes-Benz: Mercedes-Benz generated €30.7 billion of revenue and €1.77 billion of EBIT. Reported net profit rose to €1.52 billion, while Financial Services and Vans remained strong and BEV sales reached a record. The weaker side is the core Cars business and the already reduced full-year outlook: adjusted Cars return on sales is now expected at 2% to 3% instead of 3% to 5%, while industrial free cash flow is expected to fall significantly below last year. Efficiency measures help, but China and higher costs remain headwinds. We are not interested in the shares.
■ Melexis: Melexis generated €223.7 million of revenue, up 4% year on year. Operating profit increased 9% to €41.3 million and net profit rose 14% to €31.3 million. H2 guidance remains €445 million to €455 million of revenue, gross margin around 41% and operating margin around 18%. Customer inventories have normalized and automotive demand is improving, while China delivered record Q3 sales. That is a constructive signal for Europe's auto-chip chain, although we are not doing anything with Melexis at present.
■ Stellantis: Stellantis is improving but remains unattractive to us. Revenue increased 1% to €37.6 billion and the net loss narrowed from €4.53 billion to €453 million. Adjusted operating margin improved to 0.7%, but industrial free cash flow remained very weak at negative €4.0 billion. Stellantis reaffirmed its full-year outlook and still expects positive industrial free cash flow in 2027. That is progress, but a margin below 1% and billions of negative cash generation are not enough for us. We will stay away.
■ Ontex: Ontex was clearly weaker. Revenue declined 4% to €428 million and adjusted EBITDA almost halved to €26 million because input costs increased much faster than pricing could be implemented. EBITDA margin dropped to 6.1%. Ontex cut its outlook again, with adjusted EBITDA now expected at €143 million to €148 million compared with €165 million to €180 million previously. Leverage has reached 3.75 times. The transformation may eventually help, but the current results reinforce our caution. We are doing absolutely nothing with the shares.
■ NXP: NXP reported $3.79 billion of revenue, up 19%, and adjusted earnings of $4.20 per share. Automotive, industrial and data-center infrastructure remain strong, while the company increased its available share-repurchase authorization by $5 billion. The update provides a positive read-through for European automotive and industrial semiconductor companies including Infineon and Melexis.
■ Teradyne: Teradyne increased revenue 70% to $1.306 billion and delivered adjusted EPS of $2.29. Memory and Integrated Systems Test reached record levels on strong AI demand. The negative after-hours reaction mainly illustrates how elevated expectations have become. Excellent results no longer automatically produce an immediate share-price gain.
■ Seagate: Seagate reported $4.2 billion of revenue, adjusted EPS of $7.68 and $1.5 billion of free cash flow. Data-center demand remains exceptionally strong. Yet here too the market did not automatically reward the results, showing that investors are becoming more selective about valuation and returns on the broader AI investment cycle.
■ Robinhood: Robinhood delivered record revenue of $1.42 billion, but EPS of $0.51 missed expectations. Crypto revenue fell 55% to $120 million while options and prediction markets remained strong. The shares fell roughly 7% after hours. We do not consider the underlying results bad enough to break the thesis and would actually welcome further weakness because it could create another attractive entry.
■ OpenAI and Google: OpenAI is reportedly planning to purchase Google's AI chips after already renting TPU capacity. A direct purchase would further establish Google as an alternative to NVIDIA, while OpenAI is also developing its own chip with Broadcom. This reinforces our view that the AI-compute market is broadening across multiple architectures and suppliers.
■ CoreWeave: CoreWeave's five-year CDS has declined to around 1,041 basis points. That is an improvement, but a spread above 10% remains extreme and shows that credit markets still see substantial financing risk. We therefore continue to distinguish sharply between profitable semiconductor companies with strong balance sheets and highly financed AI infrastructure businesses.
■ Meta: Meta has increased its total financing plan to as much as $97.5 billion. It includes $25 billion of common equity, $12.5 billion of depositary shares linked to mandatory convertible preferred stock and an at-the-market programme of up to $60 billion beginning in Q1 2027. NVIDIA is investing $3 billion and AMD $1 billion. Meta gains enormous financial firepower, but dilution and financial interdependence between suppliers and customers remain important issues for us.
■ AI credit stress: Credit stress has not disappeared. Equity investors are again focusing more on the strong demand for semiconductors, memory and data-center capacity, while credit markets continue to price financing risks at weaker balance sheets. That is precisely why we can see renewed opportunities without claiming the risks are gone. The current correction in AI can ultimately be overcome again, but the way this enormous investment cycle is financed remains an issue that may return later.
■ Deutsche Bank: Jim Reid notes that late October has historically often marked an important seasonal low. In 21 of the past 23 US midterm cycles, stocks were higher three months after early October. That offers no guarantee, but it fits our view that another pullback could potentially become the final major correction of 2026. We first want further stabilization in technology and lower credit stress.
■ Oil: Oil remains today's main maverick. Brent and WTI are rising again on a combination of the recent attack on Saudi energy infrastructure and renewed reports that Washington and Israel are preparing for possible further military action against Iran. No US decision has been taken and previous reporting has focused mainly on possible action after the midterm elections. We therefore do not expect oil to move in a straight line, but sudden escalation could quickly push both inflation and yields higher again.
■ Israel: Israel's election produced no clear winner. The main market implication is not domestic politics itself but whether the result changes the country's approach toward Iran. Unless it produces a new direct escalation, markets appear willing for now to look through the political uncertainty.
■ Federal Reserve: The Fed announces its rate decision tonight. Markets overwhelmingly expect the 3.75% to 4.00% range to remain unchanged. The focus therefore shifts to Kevin Warsh and the message for December. In a recent Reuters poll, almost all economists expected another hike in December. A hawkish message could slow the current technology rebound, while a less aggressive tone could give markets room to extend the recovery.
■ Central banks: The Reserve Bank of New Zealand surprised markets this morning by keeping rates unchanged at 2.75% when a hike had been expected. The New Zealand dollar fell sharply. The Bank of Canada also announces its decision today, followed by the ECB on Thursday and the Bank of Japan on Friday. Interest rates therefore remain one of the main themes for the rest of the week alongside AI and oil.
■ Rates: The US ten-year Treasury yield is again around 5%, which remains an important counterweight to strong earnings. European and Japanese long-term yields also remain elevated. As long as long rates continue rising, growth-stock valuations remain vulnerable. A clear decline in the US ten-year yield would be an additional positive signal for technology.
■ Microsoft and Alphabet: Tonight brings the next major test for the AI trade after the Fed. Microsoft and Alphabet report after the US close. Investors want more than strong cloud growth. They want evidence that enormous AI spending is translating into sustainable revenue, margins and free cash flow. The discussion is increasingly shifting from how much is being invested to what return those investments will eventually generate.
■ US consumer: The US consumer remains reasonably resilient so far. That supports corporate earnings and reduces the probability of an immediate recession, but it also gives the Fed less reason to ease quickly. Growth therefore supports equities while simultaneously creating a counterweight through interest rates.
■ Currencies: The euro trades around $1.11 and the dollar near 158 yen. The dollar remains firm ahead of the Fed. That is not automatically negative for European exporters, but the combination of a strong dollar and high US yields remains a headwind for gold, crypto and highly valued growth shares.
■ Gold and silver: Gold trades around $4,040 per ounce and remains above important support around $4,000. Silver remains around the mid-$50 area. A firm dollar and elevated interest rates create short-term headwinds, but as long as gold holds $4,000 our broader positive view remains unchanged.
■ Bitcoin: Bitcoin is trading around $81,000 and has again held the $80,000 area. That is technically constructive but not yet enough to call a new upside impulse. The Fed can create renewed volatility tonight. A stronger dollar and higher yields would be negative, while a less hawkish message could support recovery.
■ VIX: The VIX closed Tuesday at 17.52, down 4.73%, after also declining sharply on Monday. Stress has clearly fallen compared with several days ago. That supports equities, although the VIX remains above its low from earlier this month. For us, that argues for cautiously adding risk rather than abandoning all caution.
■ AEX: The AEX closed Tuesday at 1,139.83. A convincing break above the recent high around 1,147 would quickly bring 1,160 into view as our first next upside area. Strong Dutch corporate results can help. We do not expect a straight-line move, but as long as dips continue to attract buyers the underlying structure remains constructive.
■ Desk view: The main difference compared with several days ago is that corporate earnings are increasingly offsetting the negative stories around credit, oil and rates. ASM, SK Hynix, NXP, Melexis, Teradyne and Seagate confirm that semiconductor and AI demand remains strong. Adyen, Arcadis, Dassault Systèmes, Heineken, Danone, Unilever, KPN, BASF and BNP Paribas show that many companies outside pure technology are also performing reasonably well. Against that stand Ontex, weak Stellantis cash flow, Mercedes' lower outlook, CoreWeave and broader AI credit stress. We are therefore not suddenly fully bullish, but our horns are starting to grow again. We want to begin preparing and gradually deploy cash when high-quality stocks pull back toward support. For today, the basic approach remains buy on dips unless oil breaks sharply higher, yields rise materially or AI credit stress deteriorates again.
Disclaimer Aan de door ons opgestelde informatie kan op geen enkele wijze rechten worden ontleend. Alle door ons verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor uw eigen rekening.
Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie. U bent zelf eindverantwoordelijk voor de beslissingen die u neemt met betrekking tot uw beleggingen.


