BESI: Applied Materials gaat naar 20% na forse koersval - Visie op het aandeel
■ Applied Materials vergroot zijn belang fors: Applied Materials wil zijn belang in BESI verhogen van ongeveer 9% naar circa 20%. De samenwerking loopt sinds 2020 en wordt verder uitgebreid rond hybrid bonding, 3D-integratie en andere technieken die belangrijk worden voor AI-chips.
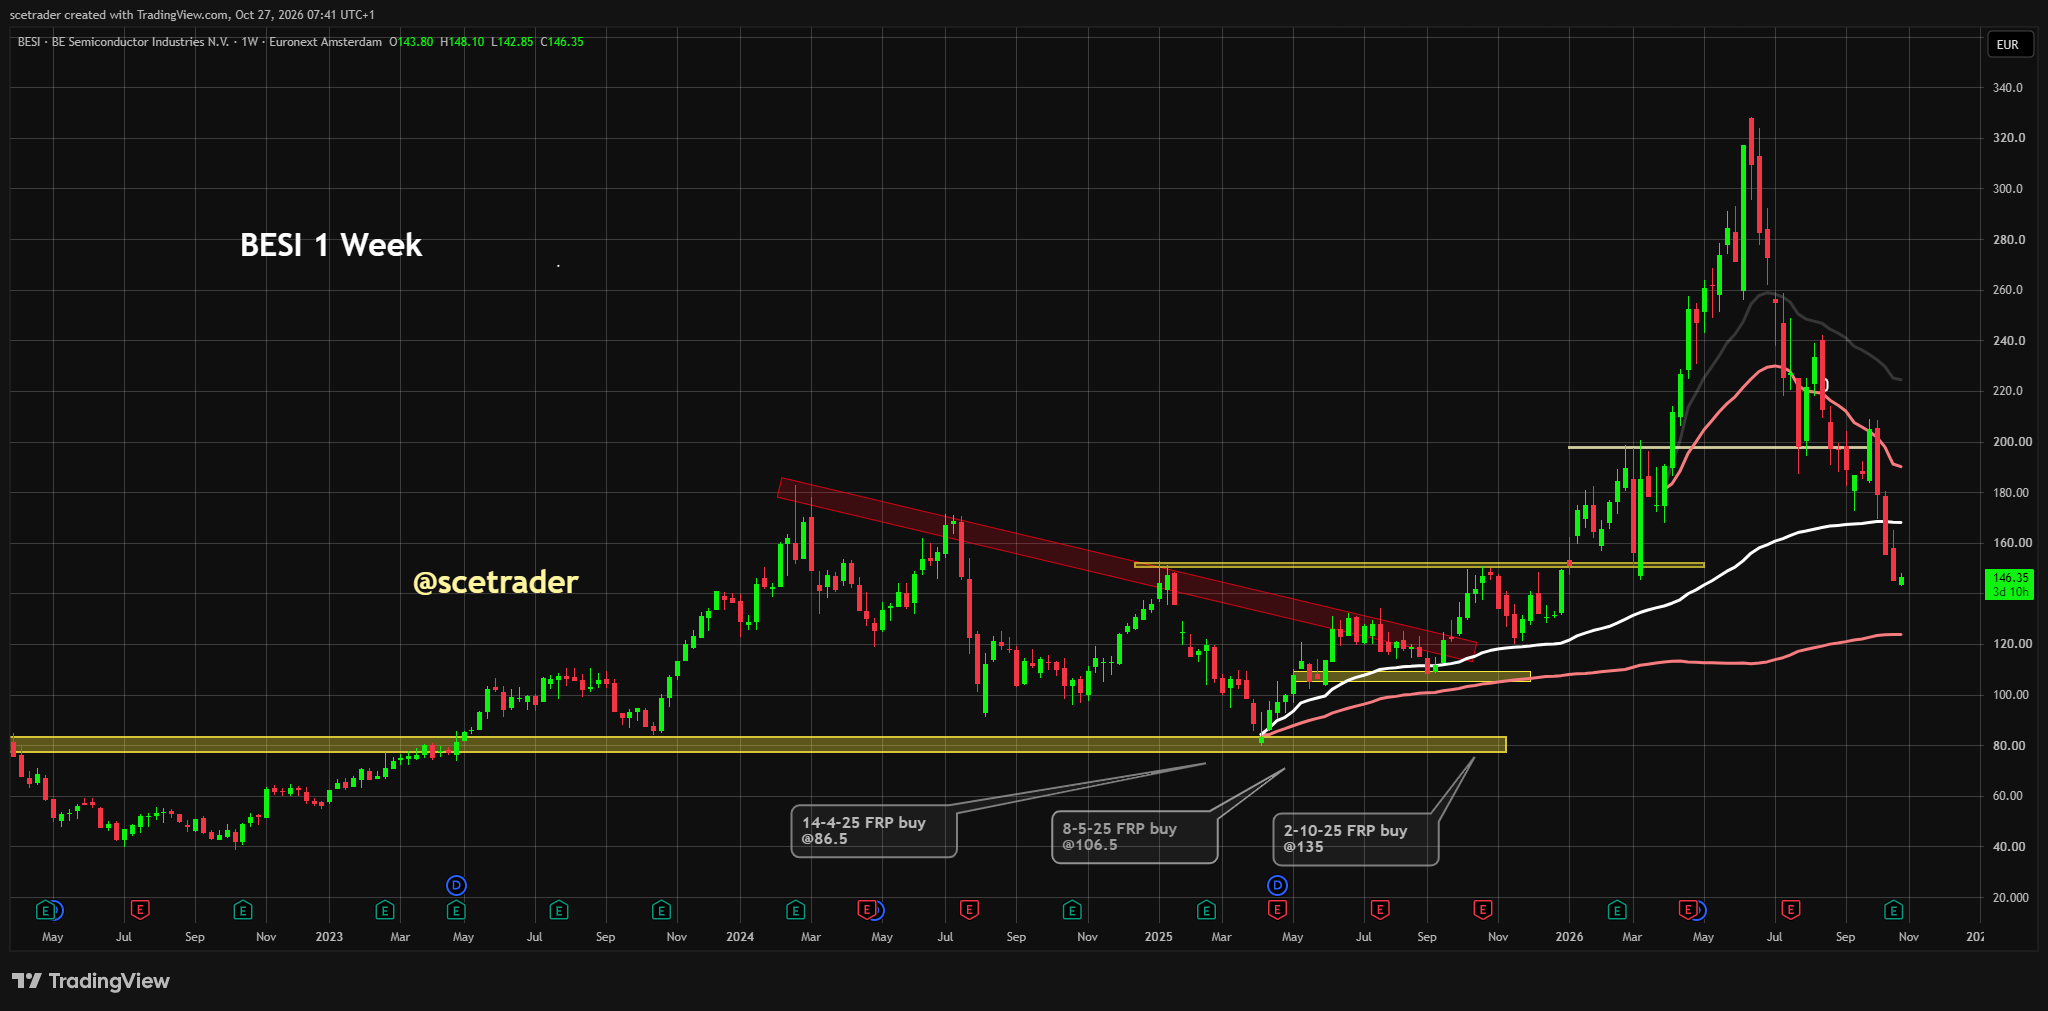
■ De koers is al hard geraakt: BESI is de afgelopen maanden fors teruggevallen. De stap van Applied Materials komt dus niet na een sterke koersstijging, maar op een moment waarop al veel lucht uit de waardering is verdwenen.
■ Duidelijke strategische steun: Een van de grootste leveranciers van apparatuur aan de chipindustrie die zijn belang meer dan verdubbelt, geeft een sterk signaal over de waarde die Applied Materials aan de technologie van BESI toekent. Het is echter geen harde bodem voor de koers.
■ Geen bod: Applied Materials zegt momenteel niet van plan te zijn boven ongeveer 20% uit te komen en wil geen plaats in het bestuur. Er is dus geen aangekondigde overname en wij zouden vandaag ook geen volledige overnamepremie in de koers verwerken.
■ Later kan de situatie veranderen: De verklaring gaat over de huidige intentie. Een toekomstige stap is daarmee niet uitgesloten wanneer de strategie, technologie of waardering verandert. Vooral bij een veel lagere koers kan de financiële afweging voor Applied Materials aantrekkelijker worden.
■ Rond €100 verandert de rekensom: Bij ongeveer €100 zou de beurswaarde van BESI grofweg richting €8 miljard dalen. Als Applied Materials tegen die tijd circa 20% bezit, wordt een eventuele volledige overname financieel duidelijk minder zwaar dan op hogere koersen. Dat maakt een latere strategische stap denkbaarder, maar er is vandaag geen aanwijzing dat Applied Materials een bod voorbereidt.
■ Wij hebben geen positie: BESI is na de forse daling duidelijk interessanter geworden. Wij gaan een sterke eerste reactie op het nieuws niet achterna, maar willen vooral zien of de sterke orders voor hybrid bonding in 2027 daadwerkelijk leiden tot duurzame groei van omzet en winst.
Investment View
De verhoging van het belang van ongeveer 9% naar circa 20% is duidelijk positief voor BESI. Applied Materials behoort tot de grootste leveranciers van apparatuur aan de chipindustrie, werkt al jaren met BESI samen en besluit nu zijn financiële belang aanzienlijk uit te breiden.
Dat geeft extra gewicht aan de strategische positie van BESI binnen advanced packaging. Tegelijk moeten beleggers het nieuws niet groter maken dan het is. Applied Materials kondigt geen bod aan en zegt juist dat het momenteel rond 20% wil stoppen.
Voor ons verandert vooral de verhouding tussen risico en potentieel. BESI is al fors teruggevallen, terwijl de orders sterk zijn en Applied Materials zijn positie verder uitbreidt. Wij hebben geen belang, maar volgen het aandeel hierdoor duidelijk intensiever.
Waarom Applied Materials verder instapt
De samenwerking begon in 2020 en richtte zich aanvankelijk vooral op hybrid bonding. Daarbij worden chips met zeer kleine verbindingen aan elkaar gekoppeld, waardoor verschillende onderdelen sneller en energiezuiniger met elkaar kunnen communiceren.
Dat wordt steeds belangrijker bij AI-chips. Processors, HBM-geheugen en andere gespecialiseerde onderdelen moeten dichter bij elkaar worden geplaatst, terwijl stroomverbruik en warmte beheersbaar moeten blijven.
De samenwerking wordt nu uitgebreid naar onder meer 3D-integratie, verbindingen tussen logic en memory en verdere ontwikkeling van thermo-compression bonding. Applied Materials koppelt die uitbreiding rechtstreeks aan de groei van AI en de toenemende behoefte aan geavanceerde verbindingstechnieken.
De hogere investering past daarom logisch bij de technische samenwerking. Applied Materials vergroot zijn financiële belang op hetzelfde moment dat BESI een grotere rol kan krijgen binnen de volgende fase van advanced packaging.
De orders bij BESI zijn sterk
Ook de recente cijfers ondersteunen het strategische verhaal. BESI rapporteerde over het derde kwartaal een omzet van €283,4 miljoen, 13,4% meer dan in het tweede kwartaal en ruim twee keer zoveel als een jaar eerder.
De orders kwamen uit op €342,6 miljoen. Dat was 17% meer dan een kwartaal eerder en 96% meer dan een jaar geleden.
Bij hybrid bonding is de ontwikkeling nog sterker. De orders over de eerste negen maanden van 2026 lagen meer dan twee keer zo hoog als over heel 2025 en de totale gemelde vraag kwam boven 215 systemen uit.
De omzet loopt nog niet direct met die orders mee. Voor het vierde kwartaal verwacht BESI ongeveer dezelfde omzet als in het derde kwartaal, met een afwijking van maximaal 5% naar boven of beneden. De belangrijkste vraag wordt daarom hoeveel van de sterke vraag in 2027 daadwerkelijk zichtbaar wordt in omzet en winst.
De koers is al fors gecorrigeerd
Dit is belangrijk voor onze visie. BESI heeft de afgelopen maanden al een forse correctie doorgemaakt. Daarmee is een aanzienlijk deel van het eerdere optimisme uit de waardering verdwenen.
Dat betekent niet automatisch dat het aandeel goedkoop is. BESI moet nog steeds veel toekomstige groei waarmaken, vooral omdat beleggers hoge verwachtingen hebben van hybrid bonding en AI.
Maar het beeld is duidelijk aantrekkelijker dan enkele maanden geleden. De koers is sterk gedaald, de orders blijven goed en een strategische partij met diepgaande kennis van de sector vergroot tegelijkertijd zijn belang naar ongeveer een vijfde van de onderneming.
Applied Materials geeft steun, maar geen harde bodem
Een groter belang van Applied Materials geeft BESI strategische steun. De Amerikanen kennen het bedrijf, de technologie en de markt goed en zijn bereid hun economische belang meer dan te verdubbelen.
We kunnen daar alleen geen specifiek koersniveau aan koppelen. Applied Materials heeft geen aankoopprijs voor de extra aandelen bekendgemaakt.
Het nieuws zegt daarom vooral iets over het vertrouwen in BESI op langere termijn. Het betekent niet dat een bepaald koersniveau automatisch als bodem kan worden gezien.
Geen bod, maar de mogelijkheid voor later blijft bestaan
Applied Materials zegt momenteel niet boven ongeveer 20% uit te willen komen en geen plaats in het bestuur te zoeken. Dat is de informatie waarop beleggers vandaag moeten varen. Er is geen openbaar bod en er is geen aangekondigd plan om BESI volledig over te nemen.
Het belang van circa 20% ligt bovendien duidelijk onder de Nederlandse grens van 30% waarbij in beginsel een verplicht openbaar bod ontstaat. Applied Materials kan dus een groot economisch belang houden zonder gedwongen te worden de rest van BESI te kopen.
Wij zouden de huidige verklaring echter niet behandelen als een toezegging voor altijd. Strategie, waardering en de positie van BESI binnen advanced packaging kunnen over enkele jaren anders zijn.
Daarbij speelt ook gewone economische logica. Een potentiële koper heeft weinig voordeel bij het jaren vooraf aankondigen van een mogelijke overname, omdat daarmee de prijs van het doelwit direct omhooggaat.
Dat betekent nadrukkelijk niet dat Applied Materials nu een verborgen overnameplan heeft. Daarvoor is geen aanwijzing. Het betekent alleen dat een volledige overname op langere termijn niet volledig kan worden uitgesloten.
Rond €100 verandert de financiële afweging
Bij ongeveer €100 per aandeel zou de beurswaarde van BESI grofweg richting €8 miljard dalen. Wanneer Applied Materials tegen die tijd circa 20% bezit, vertegenwoordigt het resterende belang van ongeveer 80% circa €6,5 miljard vóór een eventuele premie.
Dat is geen berekening van een toekomstige overnameprijs en evenmin een koersdoel. Bij een werkelijk bod zouden een premie en andere financiële en juridische factoren een rol spelen.
Het laat alleen zien waarom de waardering belangrijk is. Wanneer BESI veel goedkoper wordt terwijl hybrid bonding strategisch belangrijk blijft, wordt een volledige overname voor Applied Materials financieel eenvoudiger te rechtvaardigen.
Voor ons als belegger wordt BESI rond dat niveau eveneens aantrekkelijker. Niet vanwege de verwachting van een bod, maar omdat dezelfde technologie en orderpositie dan tegen een duidelijk lagere waardering beschikbaar zijn.
Wat wij nu willen zien
Wij hebben geen positie en willen een sterke eerste reactie op het nieuws niet automatisch kopen.
De belangrijkste vraag is nu of BESI de sterke orders daadwerkelijk kan omzetten in hogere omzet en winst. Vooral bij hybrid bonding willen wij zien dat grote bestellingen leiden tot bredere productie en herhaalorders.
Daarnaast kijken we naar 2027. De orders geven vertrouwen, maar uiteindelijk moet de omzet volgen.
Als dat gebeurt terwijl de waardering verder normaliseert, wordt het aandeel duidelijk aantrekkelijker. Een verdere daling zou die verhouding nog verbeteren, maar BESI staat na de forse correctie nu al nadrukkelijker op onze radar.
Desk-view
Applied Materials geeft BESI duidelijke strategische steun. Het belang gaat van ongeveer 9% naar circa 20% terwijl de samenwerking rond hybrid bonding en andere technieken voor AI-chips wordt uitgebreid.
Dat gebeurt nadat BESI al fors is teruggevallen. De combinatie van een lagere waardering, sterke orders en een grotere strategische aandeelhouder maakt het aandeel duidelijk interessanter.
Maar er is geen bod. Applied Materials zegt momenteel rond 20% te willen blijven en wij zien geen reden om daar vandaag iets anders van te maken.
Voor de langere termijn sluiten wij een volledige overname niet uit, vooral wanneer BESI veel goedkoper wordt terwijl de strategische waarde van de technologie intact blijft. Rond €100 wordt die financiële afweging duidelijk aantrekkelijker, maar dat blijft een scenario en geen verwachting.
Wij hebben geen positie. BESI hoeft na de forse correctie niet eerst opnieuw tientallen procenten te dalen voordat het interessant wordt. We willen nu vooral zien of de sterke orders in 2027 worden omgezet in duurzame groei van omzet en winst.
English
BESI: Applied Materials raises its stake to around 20% after a sharp correction
■ Applied Materials is significantly increasing its stake: Applied Materials plans to lift its holding in BESI from roughly 9% to around 20%. The companies have worked together since 2020 and are expanding their partnership across hybrid bonding, 3D integration and other technologies that are becoming increasingly important for AI chips.
■ BESI has already corrected sharply: The shares have fallen significantly in recent months. Applied Materials is therefore increasing its exposure after a substantial decline in BESI’s valuation, rather than buying into a stock trading near its highs.
■ A meaningful strategic endorsement: One of the world’s largest semiconductor-equipment companies more than doubling its stake is a strong signal of the value Applied Materials sees in BESI’s technology. It provides strategic support, although it should not be interpreted as a guaranteed floor for the share price.
■ There is no takeover offer: Applied Materials currently says it does not intend to increase its ownership materially beyond 20% and does not plan to seek board representation. Investors should therefore not price an immediate takeover premium into the shares.
■ The situation could change over time: Applied Materials is describing its current intentions. A future strategic move cannot be ruled out if BESI’s valuation, technology or strategic importance changes materially.
■ A move toward €100 would alter the economics: At roughly €100 per share, BESI’s equity value would fall toward €8 billion. If Applied Materials already owned around 20%, acquiring the remaining company would become financially much less demanding than at higher valuations. This is a scenario, not a forecast that a bid is coming.
■ We do not own BESI: The shares are clearly more interesting after the correction. We would not chase an aggressive first reaction to the announcement, but we now want to see whether strong hybrid-bonding orders translate into sustainable revenue and earnings growth in 2027.
Investment View
Applied Materials increasing its position from roughly 9% to around 20% is clearly positive for BESI. Applied is one of the largest semiconductor-equipment companies in the world, has worked closely with BESI for years and is now committing substantially more capital to the relationship.
That strengthens the strategic case for BESI within advanced packaging. It should not, however, be interpreted as an acquisition announcement. Applied Materials explicitly says that it currently intends to remain around 20%.
For us, the most important change is the balance between risk and potential. BESI has already experienced a major correction, while orders remain strong and Applied Materials is increasing its exposure. We do not own the shares, but the setup has become more interesting.
Why Applied Materials is increasing its stake
The partnership began in 2020 with a strong focus on hybrid bonding. The technology enables chips to be connected through extremely small interconnects, improving the speed and efficiency with which different components communicate.
That is becoming increasingly important for AI hardware. Processors, HBM memory and other specialised components need to sit closer together while power consumption and heat remain under control.
The partnership is now expanding into 3D integration, logic-to-memory interconnects and further development of thermo-compression bonding. Applied Materials directly links the broader cooperation to AI growth and the increasing importance of advanced chip integration.
The larger investment therefore fits the industrial logic. Applied is increasing its financial exposure at the same time that BESI’s technology is becoming more relevant to the next phase of advanced packaging.
BESI’s order book is strong
Recent results support that view. Third-quarter revenue reached €283.4 million, up 13.4% sequentially and more than twice the level recorded a year earlier.
Orders reached €342.6 million, representing growth of 17% from the previous quarter and 96% from a year earlier.
Hybrid bonding is developing even faster. Orders during the first nine months of 2026 were already more than twice the level recorded for all of 2025, while reported demand exceeded 215 systems.
Revenue is not yet moving at the same pace. BESI expects fourth-quarter revenue to remain roughly in line with Q3, within a range of plus or minus 5%. The key question is therefore how much of the strong order intake converts into revenue and earnings during 2027.
The shares have already undergone a major correction
This matters for the investment case. BESI has already fallen sharply in recent months, removing a significant amount of earlier optimism from the valuation.
That does not automatically make the shares cheap. BESI still needs to deliver substantial future growth, particularly because expectations around hybrid bonding and AI remain high.
The setup is nevertheless more attractive than it was several months ago. The valuation has fallen, order intake remains strong and a strategic industry player with deep knowledge of the market is simultaneously increasing its ownership to around one-fifth of the company.
Applied Materials provides support, not a guaranteed floor
A larger Applied Materials stake provides meaningful strategic support. Applied knows BESI, its technology and its end markets and is prepared to more than double its economic exposure.
That does not allow us to attach a specific floor to the share price. Applied Materials has not disclosed the price it will pay for the additional shares.
The announcement therefore tells us more about Applied’s long-term confidence in BESI than about whether any particular share-price level represents a bottom.
No offer today, but the long-term option remains open
Applied Materials currently says it does not intend to move materially above 20% and does not seek board representation. That should be the starting point for investors today. There is no public offer and no announced plan to acquire BESI outright.
A stake of around 20% also remains clearly below the Dutch 30% threshold that would generally trigger a mandatory public offer.
We would not, however, treat the current statement as a permanent commitment. Strategy, valuation and BESI’s importance within advanced packaging can change over time.
There is also straightforward economic logic. A potential buyer has little incentive to announce a possible acquisition years in advance because doing so would immediately raise the target’s valuation.
That is not evidence that Applied Materials has a hidden takeover plan. There is no indication of that. It simply means that a full acquisition cannot be ruled out indefinitely.
Around €100, the financial equation changes
At roughly €100 per share, BESI’s equity value would fall toward approximately €8 billion. If Applied Materials then owned around 20%, the remaining 80% would represent roughly €6.5 billion before any takeover premium.
This is not an estimate of a future offer price and it is not a price target. A real transaction would involve a premium as well as other financial, legal and regulatory considerations.
It simply demonstrates why valuation matters. If BESI becomes materially cheaper while hybrid bonding remains strategically important, a full acquisition becomes financially easier for Applied Materials to justify.
For us as investors, BESI also becomes more attractive at that level for a simpler reason: the same technology and order book would be available at a materially lower valuation.
What we want to see now
We do not own BESI and would not automatically buy a strong initial reaction to the announcement.
The main question is whether strong order intake translates into higher revenue and earnings. In hybrid bonding in particular, we want to see major orders turn into broader production deployments and repeat demand.
We will therefore focus heavily on 2027. Strong orders are encouraging, but revenue ultimately needs to follow.
If that happens while valuation continues to normalise, BESI becomes increasingly attractive. The shares are already much more relevant to us after the recent correction.
Desk-view
Applied Materials is giving BESI meaningful strategic support. Its stake is moving from roughly 9% to around 20% while the two companies deepen their cooperation in hybrid bonding and other technologies used in increasingly complex AI chips.
This is happening after BESI has already undergone a significant share-price correction. The combination of a lower valuation, strong orders and a larger strategic shareholder makes the setup more attractive.
There is no takeover today. Applied Materials currently says it intends to remain around 20%, and there is no reason to state otherwise.
Over the longer term, we would not rule out a full acquisition if BESI became materially cheaper while the technology retained its strategic importance. Around €100, the financial equation would become significantly easier, but that remains a scenario rather than an expectation.
We do not own BESI. After the sharp correction, however, the shares no longer need another major decline before they deserve attention. We now want to see whether strong orders translate into sustainable revenue and earnings growth in 2027.
Disclaimer Aan de door ons opgestelde informatie kan op geen enkele wijze rechten worden ontleend. Alle door ons verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor uw eigen rekening.
Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie. U bent zelf eindverantwoordelijk voor de beslissingen die u neemt met betrekking tot uw beleggingen.


