Vopak verhoogt opnieuw outlook, terwijl nieuwe projecten steeds meer cashflow toevoegen

■ Vopak verhoogt voor de tweede keer dit jaar de outlook: Voor 2026 verwacht het bedrijf nu een proportional EBITDA van €1,20 miljard tot €1,22 miljard en ongeveer €840 miljoen proportional operating free cash flow.
■ De bezettingsgraad blijft sterk: De proportional occupancy rate staat op 91%, wat wijst op aanhoudend stevige vraag naar opslag- en infrastructuurcapaciteit.
■ De cashflow is één van de sterkste onderdelen van de update: Over de eerste negen maanden genereerde Vopak €671 miljoen proportional operating free cash flow, gelijk aan €5,88 per aandeel.
■ Nieuwe projecten beginnen steeds meer bij te dragen: Sinds 2022 is €1,7 miljard gecommitteerd aan gas- en industriële terminals. Daarvan is €790 miljoen inmiddels operationeel en €930 miljoen nog in aanbouw.
■ De energie-infrastructuur wordt een belangrijkere groeimotor: Vopak investeert onder meer in LNG, LPG, ammonia en andere infrastructuur die inspeelt op energiezekerheid en de energietransitie.
■ De nieuwe LNG-capaciteit bij Gate Terminal is aantrekkelijk gecontracteerd: De vierde tank voegt 180.000 kubieke meter capaciteit toe en wordt ondersteund door een langlopend take-or-pay contract.
■ Het rendement op geïnvesteerd kapitaal blijft sterk: De proportional operating cash return bedraagt 16,4%, ruim boven de langetermijndoelstelling van meer dan 13%.
■ Aandeelhouders profiteren steeds nadrukkelijker mee: Vopak heeft het interimdividend ingevoerd, streeft naar minimaal 5% dividendgroei per jaar en voert daarnaast een meerjarig aandeleninkoopprogramma van maximaal €500 miljoen uit.
■ De belangrijkste nuance is de balans: Proportional leverage is opgelopen naar 2,95 keer en bevindt zich daarmee vrijwel aan de bovengrens van de eigen doelstelling van 2,5 tot 3,0 keer. Een groot deel daarvan hangt wel samen met projecten die nog geen EBITDA genereren.
■ Investment View: Wij vinden de update duidelijk positief. Als wij de aandelen zouden bezitten, zouden wij blijven zitten en een stop in de winst gebruiken om de opgebouwde koerswinst te beschermen. De fundamentele richting blijft opwaarts, maar na de sterke koersontwikkeling moeten nieuwe projecten nu steeds meer daadwerkelijke winst en cashflow gaan leveren.
Investment View
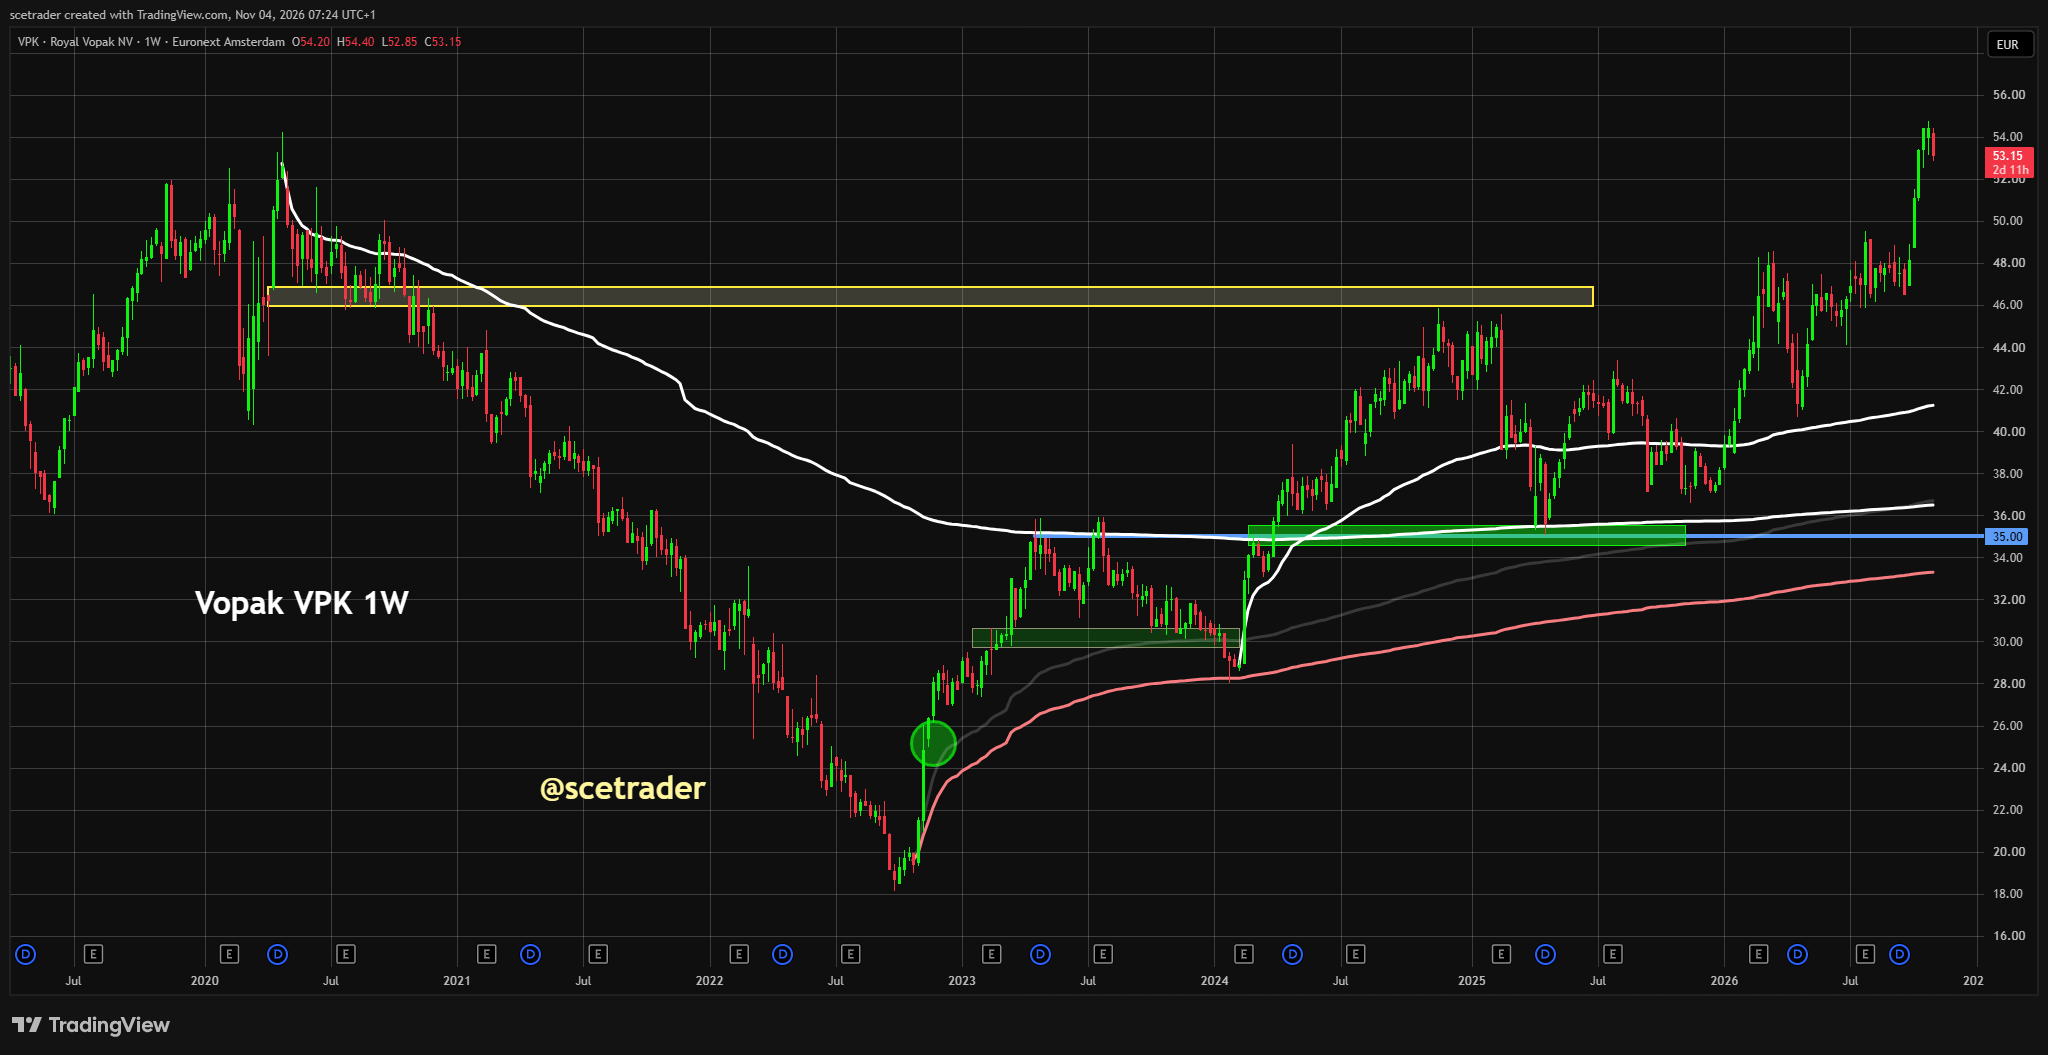
De nieuwe outlookverhoging bevestigt dat de operationele ontwikkeling bij Vopak sterker blijft dan eerder werd verwacht. Hoge bezettingsgraden, een verbeterende cash conversion en de bijdrage van nieuwe projecten zorgen ervoor dat de winstkwaliteit geleidelijk verbetert. Tegelijk verschuift het portfolio naar activiteiten met langduriger contracten en meer blootstelling aan gas, industriële infrastructuur en de energietransitie.
■ Wij blijven fundamenteel bullish zolang de bezettingsgraad hoog blijft, nieuwe projecten volgens planning bijdragen en de vrije kasstroom sterk blijft.
■ Als wij de aandelen zouden bezitten, zouden wij de positie aanhouden en een stop in de winst gebruiken. Na de eerdere koersstijging vinden wij bescherming van opgebouwde winst belangrijker dan agressief achter de koers aanlopen.
■ De belangrijkste aandachtspunten zijn leverage, projectuitvoering en waardering. Het aandeel heeft al een goede ontwikkeling doorgemaakt en de volgende koersfase moet steeds meer worden ondersteund door nieuwe EBITDA en cashflow.
De aantrekkelijkheid van Vopak zit niet in spectaculaire omzetgroei. Het bedrijfsmodel draait om infrastructuur die jarenlang wordt gebruikt en vaak via langlopende contracten wordt verhuurd. Wanneer de capaciteit goed bezet is, levert dat relatief voorspelbare cashflows op.
Dat profiel wordt bovendien sterker. De onderneming investeert steeds meer in LNG, LPG, industriële terminals, ammonia en andere infrastructuur die nodig is voor energiezekerheid en de verdere verschuiving van het energiesysteem. Daarmee wordt Vopak minder afhankelijk van traditionele olie- en chemieopslag.
De tweede verhoging van de outlook dit jaar geeft vertrouwen dat management niet alleen op toekomstige projecten rekent. De bestaande portfolio presteert goed en projecten die eerder zijn gebouwd beginnen al bij te dragen aan de resultaten.
Wij zouden daarom niet snel winst nemen puur omdat het aandeel al is gestegen. Zolang de fundamentele trend intact blijft, is blijven zitten rationeel. Een stop in de winst geeft daarbij bescherming wanneer het technische beeld onverwacht draait zonder dat de volledige positie preventief hoeft te worden verkocht.
De nuance is dat het aandeel niet meer dezelfde goedkope uitgangspositie heeft als vóór de eerdere stijging. Vanaf dit niveau moet de onderneming haar projectpipeline daadwerkelijk omzetten in hogere EBITDA, vrije kasstroom en uiteindelijk verdere groei van het dividend.
Cijfers en outlook
Vopak behaalde in Q3 €349,7 miljoen omzet, tegenover €321,6 miljoen een jaar eerder. Over de eerste negen maanden bedroeg de omzet €1,027 miljard, tegen €973 miljoen vorig jaar. Gecorrigeerd voor valuta groeide de omzet ongeveer 6%, gedragen door bestaande activiteiten en de bijdrage van groeiprojecten.
Proportional revenue kwam over de eerste negen maanden uit op €1,473 miljard. Gecorrigeerd voor valuta, desinvesteringen en een eenmalige bate in het voorgaande jaar bedroeg de groei ongeveer 5%.
Proportional EBITDA bedroeg €906 miljoen, vrijwel gelijk aan de gerapporteerde €902 miljoen van een jaar geleden. Na correctie voor valuta, portfolio-effecten en de eerdere eenmalige bate groeide de onderliggende EBITDA eveneens ongeveer 5%.
Die nuance is belangrijk. Vopak laat geen explosieve EBITDA-groei zien, maar combineert een solide onderliggende stijging met hoge bezettingsgraden en een sterkere omzetting van EBITDA naar cash.
De proportional EBITDA-marge bleef met 58,6% stabiel. Dat past bij het infrastructuurkarakter van de onderneming, waarbij hoge bezetting en kostenbeheersing belangrijker zijn dan snelle omzetgroei.
Management verhoogt de outlook voor heel 2026 naar €1,20 miljard tot €1,22 miljard proportional EBITDA. De proportional operating free cash flow wordt nu rond €840 miljoen verwacht.
Dat laatste cijfer vinden wij minstens zo belangrijk als de EBITDA-verhoging. Vopak investeert veel kapitaal en moet daarom aantonen dat de winst uiteindelijk ook daadwerkelijk als cash beschikbaar komt.
Vrije kasstroom is uitzonderlijk sterk
Over de eerste negen maanden kwam de proportional operating free cash flow uit op €671 miljoen, tegenover €644 miljoen een jaar eerder. Per aandeel steeg deze maatstaf van €5,56 naar €5,88.
De EBITDA-to-cash conversion verbeterde van ongeveer 71% naar circa 74%. Dat komt onder meer door lagere operationele capex en lagere leasebetalingen.
Voor een kapitaalintensief infrastructuurbedrijf is die verbetering belangrijk. De onderneming moet niet alleen voldoende EBITDA genereren om nieuwe projecten te financieren, maar ook genoeg cash overhouden voor dividend, aandeleninkoop en schuld.
De verhoogde verwachting van circa €840 miljoen voor heel 2026 geeft Vopak veel financiële ruimte, al moet een gedeelte daarvan vanzelfsprekend opnieuw worden geïnvesteerd in de groeiportfolio.
De bezettingsgraad blijft het fundament
De proportional occupancy rate bleef op 91%. Ook de bezettingsgraad van de volledig geconsolideerde terminals staat op 91%.
Dat niveau bevestigt dat de vraag naar opslagcapaciteit breed sterk blijft. Een hoge bezettingsgraad ondersteunt pricing, marges en de voorspelbaarheid van de kasstroom.
Het is echter niet zo dat iedere terminal even sterk presteert. Vopak geeft zelf aan dat volatiele marktomstandigheden voor verschillen tussen terminals zorgen. Sommige locaties zien minder activiteit, terwijl andere juist profiteren van hogere vraag.
De diversificatie van het netwerk vangt een belangrijk gedeelte van die verschillen op. Dat is één van de voordelen van een wereldwijde portfolio met verschillende producten, klanten en regio's.
Nieuwe projecten beginnen de volgende groeifase te dragen
Sinds 2022 heeft Vopak ongeveer €1,7 miljard gecommitteerd aan gas- en industriële infrastructuur. Ongeveer €790 miljoen daarvan is inmiddels in gebruik genomen en draagt al bij aan de resultaten.
Nog eens ongeveer €930 miljoen bevindt zich in aanbouw. Dat is belangrijk omdat een aanzienlijk deel van het geïnvesteerde kapitaal vandaag nog wel schuld en cashoutflow veroorzaakt, maar nog geen volledige EBITDA genereert.
Wanneer deze projecten worden opgeleverd, kan dat de verhouding tussen schuld en EBITDA verbeteren zonder dat Vopak eerst grote nieuwe investeringen hoeft te doen.
De komende jaren draaien daarom minder om de vraag of Vopak überhaupt groei kan vinden. De belangrijkste vraag wordt hoe snel de bestaande projectpipeline operationeel wordt en tegen welk rendement.
Gate Terminal laat zien hoe aantrekkelijk de infrastructuur kan zijn
Bij Gate Terminal in Rotterdam is de vierde LNG-opslagtank in gebruik genomen. Daarmee komt 180.000 kubieke meter extra opslagcapaciteit beschikbaar.
Belangrijker dan de hoeveelheid capaciteit is de contractstructuur. De uitbreiding wordt ondersteund door een langlopend take-or-pay contract.
Dat betekent dat de economische waarde veel minder afhankelijk is van dagelijkse bewegingen in de LNG-prijs. De klant betaalt voor beschikbare infrastructuur, waardoor de kasstroom veel voorspelbaarder wordt.
Dit soort projecten verhoogt naar onze mening de kwaliteit van Vopak. Hoe groter het aandeel langlopende contracten binnen de portfolio, hoe beter toekomstige cashflows kunnen worden ingeschat.
Energiezekerheid blijft een structurele groeidrijver
De energiemarkt is de afgelopen jaren veranderd. Overheden en bedrijven hechten veel meer waarde aan zekerheid van aanbod, verschillende importmogelijkheden en voldoende opslagcapaciteit.
Voor Vopak is dat gunstig. LNG- en LPG-infrastructuur wordt niet alleen gebouwd vanwege groeiende energieconsumptie, maar ook omdat landen hun afhankelijkheid van één specifieke leverancier willen verminderen.
Dat creëert infrastructuurvraag die minder rechtstreeks gekoppeld is aan economische groei. Energiezekerheid is inmiddels een strategische prioriteit geworden.
Vopak kan daarvan profiteren zonder zelf grote posities in energieprijzen te nemen. Het bedrijf verdient vooral aan de infrastructuur waarmee producten worden opgeslagen, verwerkt en overgeslagen.
India biedt structurele groei
In India heeft AVTL nieuwe opslag- en handlingcapaciteit voor ammonia in Pipavav in gebruik genomen. Daarnaast zijn investeringsbesluiten genomen voor verdere uitbreidingen in Mumbai en Kochi.
India is een aantrekkelijke markt voor Vopak doordat energiegebruik, industriële activiteit en importstromen structureel groeien. Dat creëert vraag naar LPG, chemicaliën en andere terminaldiensten.
De schaal van AVTL geeft Vopak bovendien een platform waarop nieuwe projecten kunnen worden toegevoegd zonder steeds volledig vanaf nul te moeten beginnen.
De listing van AVTL heeft eerder waarde zichtbaar gemaakt en geeft de joint venture bovendien extra toegang tot kapitaal voor verdere groei.
Canada kan vanaf de volgende fase belangrijker worden
Vopak blijft werken aan uitbreiding van REEF in Canada en heeft belangrijke vergunningen verkregen. Het project moet exportinfrastructuur bieden voor LPG vanuit West-Canada richting internationale markten.
REEF is strategisch interessant omdat Noord-Amerikaanse energieproductie kan worden gekoppeld aan groeiende vraag in Azië.
Projectuitvoering blijft hier wel belangrijk. Wanneer planning of bouw vertraagt, verschuift de verwachte EBITDA-bijdrage automatisch naar latere jaren.
Daarom beschouwen wij verdere voortgang bij REEF als een belangrijke katalysator én een concreet uitvoeringsrisico.
De energietransitie begint financieel relevanter te worden
Vopak heeft ongeveer €650 miljoen gecommitteerd aan infrastructuur voor de energietransitie. Ongeveer €575 miljoen daarvan bevindt zich momenteel in aanbouw.
Dit omvat onder meer infrastructuur rond ammonia en andere nieuwe energiedragers. De omvang laat zien dat het geen klein experimenteel onderdeel meer is.
De aantrekkelijke kant is dat Vopak zijn bestaande kennis van opslag, veiligheid en logistiek kan gebruiken in nieuwe markten. Het bedrijf hoeft daardoor geen compleet nieuw bedrijfsmodel te bouwen.
De ontwikkeling moet wel economisch gedisciplineerd blijven. Niet iedere technologie die onder de energietransitie valt, zal uiteindelijk hetzelfde rendement opleveren.
Het rendement op kapitaal blijft overtuigend
De proportional operating cash return kwam uit op 16,4%, tegenover 16,2% een jaar geleden. Op basis van de laatste twaalf maanden bedraagt het rendement 15,8%.
Dat ligt duidelijk boven Vopaks langetermijndoelstelling van meer dan 13%.
Dit is voor ons een belangrijke maatstaf. Een bedrijf kan altijd groeien door meer kapitaal uit te geven, maar dat creëert pas waarde wanneer het rendement op die investeringen voldoende hoog blijft.
De projecten die sinds 2022 zijn opgeleverd leveren volgens management rendementen die in lijn liggen met de beoogde investeringsmultiples. Dat ondersteunt de verwachting dat de huidige groeipipeline waarde kan toevoegen in plaats van alleen de omvang van het bedrijf te vergroten.
Leverage is de belangrijkste financiële nuance
Proportional leverage liep op naar 2,95 keer, tegenover 2,87 keer in Q2. Daarmee bevindt Vopak zich vrijwel aan de bovenkant van de eigen doelstelling van 2,5 tot 3,0 keer.
Dat verdient aandacht. Een infrastructuurbedrijf kan structureel meer schuld dragen dan veel cyclische ondernemingen, maar de financiële ruimte wordt kleiner wanneer de leverage de bovengrens nadert.
De nuance is dat ongeveer 0,80 keer leverage samenhangt met projecten in aanbouw. Die projecten verbruiken momenteel kapitaal, maar leveren nog geen volledige EBITDA.
Wanneer deze assets operationeel worden, moet die verhouding verbeteren. Wij willen de komende kwartalen daarom vooral zien dat de nieuwe EBITDA daadwerkelijk binnenkomt en de leverage weer meer ruimte krijgt.
De balans beperkt tijdelijk de ruimte voor nieuwe megaprojecten
De huidige leverage betekent niet dat Vopak geen nieuwe projecten meer kan starten. De onderneming genereert veel cash en kan bovendien portfolioacties gebruiken om kapitaal vrij te maken.
Toch vinden wij het verstandig wanneer management voorlopig selectief blijft. Niet ieder nieuw project hoeft te worden aangenomen alleen omdat er vraag is.
Kapitaal moet naar projecten met aantrekkelijke contracten, hoge zichtbaarheid en voldoende rendement.
Die discipline is belangrijker naarmate het bestaande investeringsprogramma groter wordt.
De lagere gerapporteerde nettowinst geeft een vertekend beeld
De IFRS nettowinst over de eerste negen maanden daalde van €407 miljoen naar €328 miljoen. De gerapporteerde winst per aandeel daalde daardoor van €3,51 naar €2,88.
Dat lijkt op het eerste gezicht zwak, maar de vergelijking wordt sterk beïnvloed door bijzondere baten in 2025. Vorig jaar bevatte onder meer een dilution gain van €111 miljoen rond AVTL en een commerciële bate van €22 miljoen.
Zonder uitzonderlijke posten is het beeld veel stabieler. Proportional net profit kwam uit op ongeveer €303 miljoen en de winst per aandeel steeg licht naar €2,65.
Daarom vinden wij de EBITDA, operationele vrije kasstroom en cash return betere indicatoren voor de actuele onderliggende ontwikkeling dan de gerapporteerde IFRS nettowinst.
Dividend en aandeleninkoop geven aandeelhouders direct rendement
Vopak heeft in september voor het eerst een interimdividend uitgekeerd van €0,72 per aandeel. Daarmee wordt het dividend voortaan halfjaarlijks betaald.
Management wil het dividend per aandeel met minstens 5% per jaar laten groeien. Dat geeft het aandeel naast koerspotentieel een steeds duidelijkere inkomstencomponent.
Daarnaast loopt een meerjarig aandeleninkoopprogramma van maximaal €500 miljoen. Van de eerste tranche van €100 miljoen was eind oktober ongeveer 75% uitgevoerd.
Sinds begin 2024 heeft Vopak 12,1 miljoen eigen aandelen ingekocht tegen gemiddeld €39,34.
Wanneer de onderneming tegelijkertijd de winst en vrije kasstroom verhoogt, werkt een lager aantal aandelen positief door in de waarde per aandeel.
Kapitaalallocatie is sterk, maar moet in balans blijven
Vopak investeert tegelijkertijd in groei, verhoogt het dividend en koopt aandelen in. Dat is aantrekkelijk zolang de kasstroom voldoende sterk blijft.
De stijgende leverage betekent echter dat management de balans tussen deze drie bestemmingen goed moet bewaken.
Wij zouden liever zien dat een uitzonderlijk aantrekkelijk project voorrang krijgt boven extra buybacks wanneer het verwachte rendement duidelijk hoger ligt.
Omgekeerd zijn aandeleninkopen logisch wanneer de projectpipeline tijdelijk minder aantrekkelijk wordt en de aandelen tegen een gunstige waardering handelen.
De waardering vraagt inmiddels meer uitvoering
Na de goede koersontwikkeling is Vopak niet meer extreem goedkoop. Dat maakt de investment case niet minder aantrekkelijk, maar verandert wel wat nodig is voor verdere koerswinst.
De markt zal steeds meer daadwerkelijke bijdragen uit de nieuwe projecten willen zien. Alleen het vooruitzicht op toekomstige groei is vanaf een hogere waardering minder voldoende.
Een verdere rerating wordt daarom waarschijnlijk gekoppeld aan stijgende EBITDA, verdere dividendgroei, hoge cash conversion en een dalende leverage zodra projecten operationeel worden.
Wanneer dat gebeurt, kan het aandeel nog steeds aantrekkelijk presteren.
Waarom wij bullish blijven
Vopak combineert verschillende eigenschappen die in de huidige markt aantrekkelijk zijn. De onderneming heeft relatief voorspelbare infrastructuurinkomsten, hoge bezettingsgraden, sterke vrije kasstroom en een concrete groeipipeline.
Daar komt steeds meer exposure naar LNG, LPG, industriële infrastructuur en nieuwe energiedragers bij. Dat verbreedt de onderneming en kan het toekomstige cashflowprofiel verder verbeteren.
De outlookverhoging bevestigt dat deze strategie niet alleen een verhaal voor 2030 is. Een deel van de eerder gedane investeringen levert vandaag al resultaat op.
Dat maakt de fundamentele trend positief, ondanks de nuances rond leverage en waardering.
Conclusie
Vopak levert opnieuw een sterke update en verhoogt voor de tweede keer dit jaar de outlook. De onderneming verwacht inmiddels €1,20 miljard tot €1,22 miljard proportional EBITDA en ongeveer €840 miljoen proportional operating free cash flow voor heel 2026.
De 91% bezettingsgraad laat zien dat de bestaande infrastructuur sterk wordt gebruikt. Tegelijk begint een groter gedeelte van de investeringen van de afgelopen jaren daadwerkelijk winst en cashflow te produceren.
De vrije kasstroom is misschien wel de sterkste component van de update. €671 miljoen over negen maanden en een hogere cash conversion geven Vopak voldoende ruimte om de groeipipeline te financieren en tegelijk aandeelhouders te belonen.
De kwaliteit van de portfolio verbetert bovendien. Meer LNG, LPG, industriële terminals en energie-infrastructuur betekent een grotere blootstelling aan langlopende contracten en structurele investeringen in energiezekerheid.
Dat geeft ons een bullish fundamentele visie.
We negeren de risico’s echter niet. Proportional leverage van 2,95 keer ligt vrijwel aan de bovenkant van de eigen doelstelling en veel toekomstige groei moet nog uit projecten komen die momenteel in aanbouw zijn.
Na de eerdere koersstijging is bovendien meer daadwerkelijke uitvoering nodig om een volgende fase te rechtvaardigen. De onderneming kan niet uitsluitend blijven stijgen op basis van toekomstige projectverwachtingen.
Als wij Vopak-aandelen zouden bezitten, zouden wij daarom blijven zitten. Wij zouden de positie niet zomaar verkopen zolang de bezettingsgraad, cashflow en projectuitvoering deze richting blijven bevestigen.
Tegelijk zouden wij een stop in de winst gebruiken. Daarmee kan een bestaande positie profiteren van verdere fundamentele verbetering, terwijl een onverwachte technische trendbreuk niet een groot gedeelte van de opgebouwde koerswinst wegneemt.
De kern blijft positief: Vopak combineert sterke bestaande infrastructuurcashflows met een omvangrijke pijplijn die de komende jaren steeds meer EBITDA moet gaan leveren. Zolang die overgang volgens plan verloopt, blijven wij bullish op het aandeel.
🔵 English version
Vopak $VPK raises guidance again as new projects increasingly contribute to cash flow
■ Vopak raises its outlook for the second time this year: The company now expects 2026 proportional EBITDA of €1.20 billion to €1.22 billion and approximately €840 million of proportional operating free cash flow.
■ Occupancy remains strong: Proportional occupancy stands at 91%, confirming sustained demand for storage and infrastructure capacity.
■ Cash generation is one of the strongest parts of the update: Vopak generated €671 million of proportional operating free cash flow during the first nine months, equivalent to €5.88 per share.
■ New projects are increasingly contributing: Since 2022, €1.7 billion has been committed to gas and industrial terminals. Around €790 million is already commissioned while another €930 million remains under construction.
■ Energy infrastructure is becoming a larger growth engine: Vopak is investing across LNG, LPG, ammonia and other infrastructure linked to energy security and the energy transition.
■ New LNG capacity at Gate Terminal is backed by attractive contracts: The fourth tank adds 180,000 cubic metres of capacity and is supported by a long-term take-or-pay agreement.
■ Returns on invested capital remain strong: Proportional operating cash return stands at 16.4%, comfortably above the company's long-term target of more than 13%.
■ Shareholders are increasingly participating in cash generation: Vopak has introduced an interim dividend, targets at least 5% annual dividend growth and is executing a multi-year share repurchase programme of up to €500 million.
■ The main nuance is leverage: Proportional leverage has increased to 2.95 times, almost at the upper end of Vopak's 2.5-3.0 times target range. A meaningful portion, however, relates to projects still under construction and not yet producing EBITDA.
■ Investment View: We view the update as clearly positive. If we owned the shares, we would remain invested and use a profit-protecting stop to preserve gains. The fundamental direction remains positive, although following the strong share-price performance, new projects increasingly need to translate into actual earnings and cash flow.
Investment View
The latest guidance increase confirms that Vopak's operating performance continues to exceed previous expectations. High occupancy, improving cash conversion and contributions from newly commissioned projects are gradually strengthening earnings quality. At the same time, the portfolio is shifting toward activities supported by longer-duration contracts and greater exposure to gas, industrial infrastructure and energy-transition assets.
■ We remain fundamentally bullish while occupancy stays high, new projects contribute as planned and free cash flow remains strong.
■ If we owned the shares, we would continue holding the position while using a stop in profit. After the previous advance, protecting accumulated gains is more attractive than aggressively chasing the stock.
■ Leverage, execution and valuation remain the principal considerations. The shares have already performed well and the next leg higher increasingly needs to be supported by additional EBITDA and cash flow.
Vopak's attraction does not depend on spectacular revenue growth. Its business model is built around infrastructure used for many years and often contracted for long periods. When capacity remains well occupied, this creates relatively predictable cash generation.
The quality of that profile is also improving. The company is investing increasingly in LNG, LPG, industrial terminals, ammonia and infrastructure supporting energy security and the energy transition, reducing its dependence on conventional oil and chemical storage.
The second guidance increase this year suggests management is not relying solely on distant projects. The existing portfolio is performing well and investments commissioned during recent years are already contributing.
We would therefore not take profits simply because the shares have already appreciated. As long as the fundamental trend remains intact, staying invested is rational. A profit-protecting stop provides downside discipline without forcing the position to be sold pre-emptively.
The important nuance is that the stock no longer has the same very inexpensive starting valuation it once had. From here, the project pipeline needs to convert progressively into higher EBITDA, free cash flow and further dividend growth.
Results and outlook
Vopak generated Q3 revenue of €349.7 million compared with €321.6 million a year earlier. Revenue for the first nine months reached €1.027 billion versus €973 million last year. Excluding currency effects, revenue increased by approximately 6%, supported by existing business growth and contributions from new projects.
Proportional revenue reached €1.473 billion during the first nine months. Adjusted for currency, divestments and a prior-year one-off item, growth was approximately 5%.
Proportional EBITDA reached €906 million compared with reported EBITDA of €902 million a year earlier. Adjusted for currency, portfolio effects and the prior-year settlement, underlying EBITDA increased by roughly 5%.
That distinction matters. Vopak is not delivering explosive EBITDA growth, but is combining solid underlying expansion with high occupancy and stronger conversion of EBITDA into cash.
Proportional EBITDA margin remained stable at 58.6%, consistent with the infrastructure nature of the business where occupancy and cost discipline matter more than rapid top-line expansion.
Management has increased full-year 2026 guidance to €1.20 billion-€1.22 billion of proportional EBITDA. Proportional operating free cash flow is now expected at approximately €840 million.
We regard the cash-flow increase as at least as important as the EBITDA upgrade. Vopak is highly capital intensive and ultimately needs to demonstrate that reported earnings convert into available cash.
Free cash flow is exceptionally strong
Proportional operating free cash flow reached €671 million during the first nine months compared with €644 million a year earlier. Per share, it increased from €5.56 to €5.88.
EBITDA-to-cash conversion improved from roughly 71% to approximately 74%, partly reflecting lower operating capex and lease payments.
That is important for a capital-intensive infrastructure company. Vopak needs sufficient cash not only to finance new projects but also to fund dividends, buybacks and debt.
The increased full-year expectation of approximately €840 million provides significant financial flexibility, although a meaningful portion will naturally be reinvested into the growth portfolio.
Occupancy remains the foundation
Proportional occupancy remains at 91%, while wholly consolidated terminals also operate at approximately 91% occupancy.
This confirms continued strong demand for storage capacity. High occupancy supports pricing, margins and cash-flow visibility.
Not every terminal performs equally well. Vopak itself notes that volatile market conditions are producing differentiated performance across its network, with weaker activity at some sites and stronger demand elsewhere.
Portfolio diversification absorbs a large part of those variations and remains one of the advantages of operating a global network across multiple products and regions.
New projects are driving the next growth phase
Since 2022, Vopak has committed approximately €1.7 billion to gas and industrial infrastructure. Around €790 million has already been commissioned and is contributing to results.
Another roughly €930 million remains under construction. This is important because a meaningful amount of invested capital currently consumes cash and contributes to leverage without yet producing full EBITDA.
As these projects become operational, the relationship between debt and EBITDA can improve without Vopak first needing to commit to another major investment cycle.
The coming years therefore depend less on whether Vopak can find growth opportunities and more on how quickly the existing project pipeline becomes operational and at what returns.
Gate Terminal illustrates the quality of the infrastructure model
The fourth LNG storage tank at Gate Terminal in Rotterdam has now been commissioned, adding approximately 180,000 cubic metres of capacity.
More important than the physical capacity is the contractual structure. The expansion is supported by a long-term take-or-pay contract.
This makes the economic return substantially less dependent on daily LNG-price movements because the customer pays for infrastructure availability.
Projects of this type improve Vopak's quality in our view. The larger the proportion of long-term contracted infrastructure, the more predictable future cash flows become.
Energy security remains a structural growth driver
Energy markets have changed materially in recent years. Governments and companies place much greater value on security of supply, diversified import routes and adequate storage infrastructure.
This is beneficial for Vopak. LNG and LPG infrastructure is being developed not only because of higher energy consumption but because countries want to reduce reliance on single suppliers.
This creates infrastructure demand that is less directly linked to ordinary economic growth. Energy security has become a strategic priority.
Vopak benefits without taking large commodity-price positions itself. It primarily earns returns from infrastructure used to store, handle and transfer energy products.
India offers structural growth
AVTL has commissioned new ammonia storage and handling capacity at Pipavav and has approved further investments in Mumbai and Kochi.
India remains attractive because energy consumption, industrial activity and import flows continue to expand structurally, supporting demand for LPG, chemicals and terminal services.
AVTL also provides Vopak with an existing platform on which new capacity can be added without starting from scratch.
The listing of AVTL previously made part of that value visible and provides the venture with additional access to capital for future expansion.
Canada can become more important in the next phase
Vopak continues to progress REEF in Canada and has secured important regulatory approvals. The project is designed to provide LPG export infrastructure connecting Western Canadian supply with international markets.
The strategic logic is attractive because North American energy production can be linked with Asian demand.
Execution remains important. Delays in construction or commissioning can automatically move expected EBITDA into later years.
We therefore regard further progress at REEF as both an important catalyst and a clear execution risk.
Energy-transition infrastructure is becoming financially relevant
Vopak has committed approximately €650 million to energy-transition infrastructure, of which around €575 million is currently under construction.
This includes infrastructure linked to ammonia and other emerging energy carriers. The scale makes clear that these activities are no longer a small experiment.
The advantage is that Vopak can apply its existing expertise in storage, safety and logistics to new markets rather than building an entirely new operating model.
Investment discipline remains essential. Not every technology associated with the energy transition will ultimately generate equally attractive returns.
Returns on capital remain compelling
Proportional operating cash return reached 16.4% compared with 16.2% a year earlier. On a rolling 12-month basis, the return stands at 15.8%.
This is comfortably above Vopak's long-term target of more than 13%.
We regard this as a critical metric. A business can always grow by spending more capital, but that only creates value when investment returns remain attractive.
Projects commissioned since 2022 are delivering returns in line with management's targeted investment multiples, supporting the view that the existing pipeline can create value rather than simply increase corporate size.
Leverage is the primary financial nuance
Proportional leverage increased to 2.95 times from 2.87 times in Q2, putting Vopak almost at the upper end of its 2.5-3.0 times target range.
This deserves attention. Infrastructure businesses can generally sustain more leverage than highly cyclical companies, but financial flexibility naturally declines as leverage approaches the target ceiling.
The important nuance is that approximately 0.80 times of leverage relates to assets still under construction. These investments consume capital today without yet contributing their full EBITDA.
As those assets become operational, leverage should become easier to absorb. We therefore want to see additional EBITDA materialise and the ratio gradually move away from the upper end.
The balance sheet temporarily limits room for major new projects
Current leverage does not prevent Vopak from making further investments. The business generates substantial cash and portfolio actions can release additional capital.
However, we would prefer management to remain selective at this stage rather than pursue every opportunity simply because demand exists.
Capital should be directed toward projects with attractive contracts, high visibility and compelling expected returns.
That discipline becomes increasingly important as the size of the existing investment programme grows.
Lower reported net income gives a misleading impression
IFRS net income for the first nine months declined from €407 million to €328 million, while reported EPS fell from €3.51 to €2.88.
At first glance this appears weak, but the comparison is distorted by significant exceptional gains in 2025, including a €111 million dilution gain related to AVTL and a €22 million commercial settlement.
Excluding exceptional items, the picture is far more stable. Proportional net profit was approximately €303 million and EPS edged higher to €2.65.
We therefore regard EBITDA, operating free cash flow and operating cash return as better indicators of the current underlying trend than reported IFRS net income.
Dividend and buybacks provide direct shareholder returns
Vopak paid its first interim dividend of €0.72 per share in September, moving toward semi-annual dividend payments.
Management targets annual dividend-per-share growth of at least 5%, providing a growing income component alongside potential capital appreciation.
The company is also executing a multi-year share repurchase programme of up to €500 million. Approximately 75% of the first €100 million tranche had been completed by the end of October.
Since the beginning of 2024, Vopak has repurchased 12.1 million shares at an average price of €39.34.
If earnings and free cash flow continue to grow simultaneously, the lower share count should enhance per-share value creation.
Capital allocation is attractive but needs balance
Vopak is simultaneously investing in growth, increasing the dividend and buying back shares. This is attractive while cash generation remains sufficiently strong.
Higher leverage means management must carefully balance these uses of capital.
We would prefer an exceptionally attractive infrastructure project over additional repurchases when expected project returns are clearly superior.
Conversely, buybacks make sense when the project pipeline temporarily offers fewer compelling opportunities and the shares trade at an attractive valuation.
Valuation increasingly requires execution
Following the strong share-price performance, Vopak is no longer extremely inexpensive. This does not invalidate the investment case, but it changes what is required for further upside.
Investors will increasingly want to see actual earnings contributions from the new projects. Expectations alone become less powerful at higher valuation levels.
A further rerating will therefore likely require rising EBITDA, continued dividend growth, strong cash conversion and lower leverage once projects become operational.
If those elements materialise, the shares can still perform well.
Why we remain bullish
Vopak combines several characteristics that remain attractive in the current environment. The business has relatively predictable infrastructure revenues, high occupancy, strong free cash generation and a visible growth pipeline.
Exposure to LNG, LPG, industrial infrastructure and new energy carriers is also increasing, broadening the portfolio and potentially improving the future cash-flow profile.
The guidance increase confirms that this is not merely a 2030 story. Part of the capital invested in prior years is already contributing today.
That keeps the fundamental trend positive despite nuances around leverage and valuation.
Conclusion
Vopak has delivered another strong update and raised its full-year outlook for the second time this year. Management now expects €1.20 billion-€1.22 billion of proportional EBITDA and approximately €840 million of proportional operating free cash flow in 2026.
The 91% occupancy rate confirms strong utilisation of the existing infrastructure while an increasing proportion of prior investment is beginning to generate earnings and cash.
Free cash flow is arguably the strongest component of the update. €671 million over nine months and improving cash conversion provide Vopak with substantial capacity to fund growth while rewarding shareholders.
Portfolio quality is also improving. Greater exposure to LNG, LPG, industrial terminals and energy infrastructure means more long-duration contracts and structural investment in energy security.
This supports our bullish fundamental view.
We do not ignore the risks. Proportional leverage of 2.95 times is near the upper end of management's target range and much of the future growth still needs to come from projects currently under construction.
Following the previous share-price advance, stronger execution is also required to justify another leg higher. Vopak cannot continue rerating solely on future project expectations.
If we owned Vopak shares, we would therefore remain invested. We would not sell simply because the stock has already performed well while occupancy, cash flow and project execution continue to support the thesis.
At the same time, we would use a profit-protecting stop. This allows the position to participate in further fundamental improvement while preventing an unexpected technical breakdown from eroding too much of the accumulated gain.
The central thesis remains positive: Vopak combines strong existing infrastructure cash flows with a substantial pipeline that should increasingly contribute EBITDA over the coming years. As long as that transition remains on track, we remain bullish on the stock.
Disclaimer Aan de door ons opgestelde informatie kan op geen enkele wijze rechten worden ontleend. Alle door ons verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor uw eigen rekening.
Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie. U bent zelf eindverantwoordelijk voor de beslissingen die u neemt met betrekking tot uw beleggingen.


