THEON krijgt nieuwe orders, maar voor nieuwe grote koerssprong is meer nodig
■ Nieuwe orders bevestigen de vraag: THEON heeft voor circa €45 miljoen aan nieuwe contracten gewonnen bij twee Europese NAVO-landen voor nachtzichtsystemen. De leveringen moeten nog in 2026 beginnen.
■ De orderinstroom kan verder aantrekken: management verwacht richting het einde van 2026 en in het eerste kwartaal van 2027 een versnelling van nieuwe orders, mede door seizoenseffecten en de geopolitieke omgeving.
■ Fundamenteel blijft het verhaal sterk: Europese herbewapening, modernisering van individuele militairen en verdere investeringen in nachtzicht ondersteunen de vraag voor meerdere jaren.
■ Voor het aandeel ligt de lat inmiddels hoger: de koers heeft al veel goed nieuws verwerkt. Een order van €45 miljoen ondersteunt de bestaande groeiverwachting, maar verandert de winsttaxaties niet voldoende om op zichzelf een nieuwe grote herwaardering te rechtvaardigen.
■ Wij zien daarom eerder consolidatie of correctie: na de eerdere sterke koersstijging is een periode van rust waarschijnlijker dan onmiddellijk een nieuwe krachtige beweging omhoog.
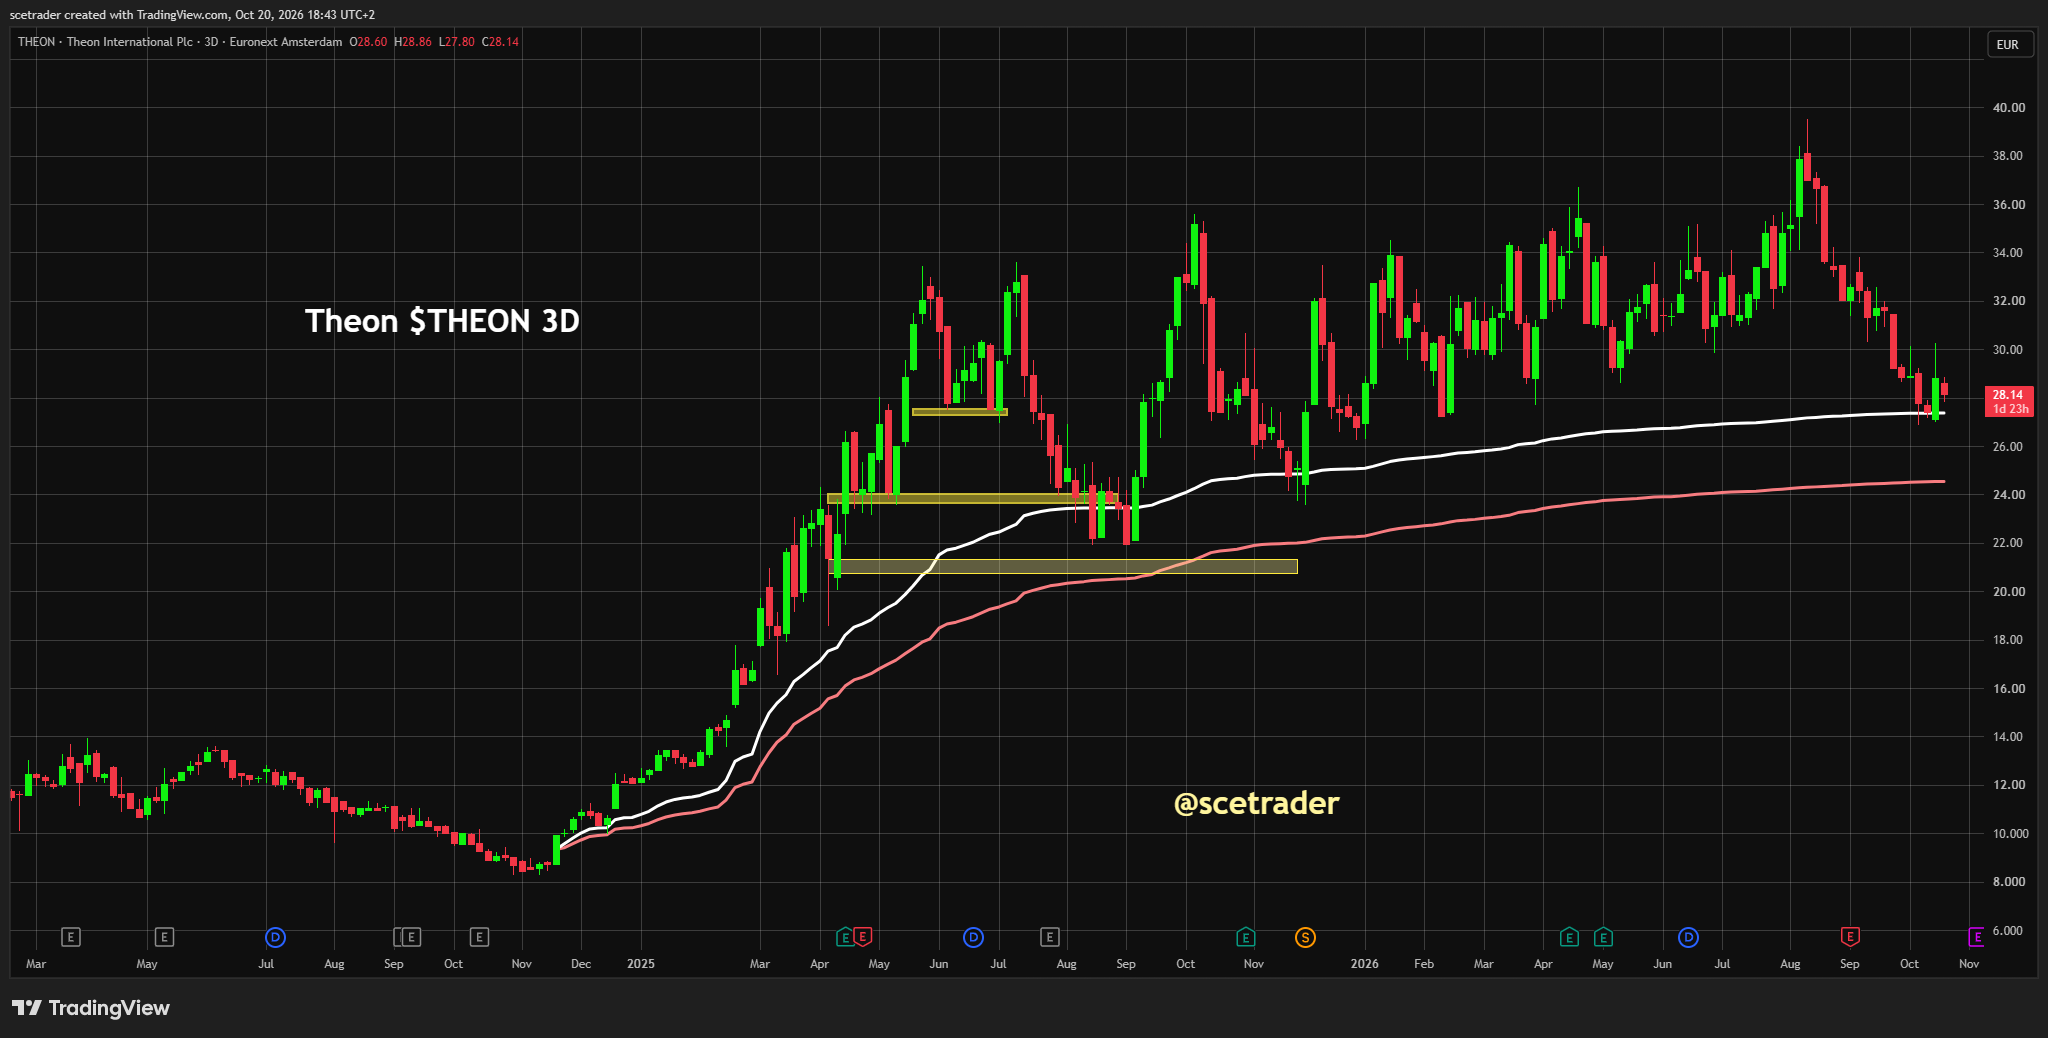
■ Technisch is de eerste VWAP inmiddels benaderd: daar kan steun ontstaan, maar het momentum blijft beperkt. Alleen het bereiken van deze lijn is voor ons nog geen voldoende koopsignaal.
■ De tweede VWAP, de roze lijn, wordt interessanter: wanneer de koers verder corrigeert richting deze zone en daar stabiliseert, kan de verhouding tussen risico en opwaarts potentieel duidelijk aantrekkelijker worden.
■ Een nieuwe katalysator blijft nodig: voor een volgende structurele koerssprong willen wij een veel grotere order, hogere winstverwachtingen of overtuigend bewijs dat nieuwe activiteiten buiten de traditionele nachtzichtsystemen een tweede belangrijke groeimotor worden.
Investment View
THEON blijft fundamenteel een sterk defensiebedrijf. De nieuwe orders bevestigen dat de vraag naar nachtzichtsystemen binnen Europa hoog blijft en de verwachting van management dat de orderinstroom richting eind 2026 en begin 2027 verder kan versnellen ondersteunt de zichtbaarheid voor de komende kwartalen.
Voor het aandeel zijn wij duidelijk terughoudender. Er is inmiddels veel positief nieuws verwerkt en de koers heeft een sterke ontwikkeling achter de rug. Daardoor is de situatie veranderd. Nieuwe contracten die eerder voldoende waren om de koers stevig hoger te zetten, bevestigen nu vooral een groeiverhaal dat beleggers al kennen.
Wij verwachten daarom op korte termijn eerder consolidatie of zelfs een verdere correctie dan een nieuwe krachtige beweging omhoog. Dat is geen negatieve visie op THEON als onderneming. Het betekent alleen dat de koers voor een nieuwe versnelling waarschijnlijk een zwaardere fundamentele katalysator nodig heeft.
De grafiek ondersteunt die voorzichtigheid. De eerste VWAP is inmiddels benaderd en kan technisch steun geven, maar het momentum blijft beperkt. Wij vinden het daarom te vroeg om alleen vanwege die eerste steunzone een positie te openen. Een technische steun is pas interessanter wanneer de koers daar ook daadwerkelijk stabiliseert en het momentum verbetert.
Onze aandacht verschuift daarom ook naar de tweede VWAP, de roze lijn. Wanneer de koers verder corrigeert richting die zone, kan daar een aantrekkelijker verhouding ontstaan tussen neerwaarts risico en het potentieel van een volgende herstelbeweging. Vooral wanneer de koers daar stabiliseert terwijl het fundamentele orderverhaal sterk blijft, kan dat voor ons een beter moment worden om opnieuw naar een positie te kijken.
Wij lopen de koers daarom niet achterna. Het bedrijf blijft interessant, maar een goed bedrijf is niet automatisch op ieder technisch niveau een goede koop. Voor een nieuwe of grotere positie willen wij óf een betere technische ingang rond de lagere VWAP-zone óf een fundamentele katalysator die sterk genoeg is om de winstverwachtingen opnieuw zichtbaar omhoog te trekken.
De nieuwe orders bevestigen het bestaande groeiverhaal
De circa €45 miljoen aan nieuwe contracten komt van twee Europese NAVO-landen en heeft betrekking op nachtzichtsystemen. De leveringen moeten nog dit jaar beginnen, nadat de gebruikelijke definitieve goedkeuringen zijn verkregen.
Voor THEON past dit rechtstreeks binnen de bestaande strategie. Europese defensiebudgetten gaan niet uitsluitend naar vliegtuigen, raketten en zware voertuigen. Ook de uitrusting van individuele militairen wordt versneld gemoderniseerd en nachtzicht is daarbij een essentieel onderdeel.
THEON heeft bovendien al een grote geïnstalleerde basis en levert aan tientallen landen. Dat verlaagt voor klanten het uitvoeringsrisico en helpt bij vervolgorders, omdat productie, technologie en operationeel gebruik al op grote schaal zijn bewezen.
Voor het aandeel is echter vooral relevant hoeveel nieuwe informatie zo'n order daadwerkelijk bevat. Een contract van deze omvang is duidelijk positief, maar bevestigt vooral wat beleggers al weten: de vraag is sterk en THEON wint nieuwe opdrachten. Voor een nieuwe grote herwaardering is inmiddels meer nodig.
De orderinstroom richting 2027 wordt belangrijker
De uitspraak van management over een mogelijke versnelling van de orderinstroom richting het einde van 2026 en in het eerste kwartaal van 2027 vinden wij interessanter dan het bedrag van deze ene order.
Een defensiebedrijf kan sterke omzetgroei laten zien zolang een grote bestaande orderportefeuille wordt uitgeleverd. Voor de waardering is echter belangrijk dat nieuwe contracten snel genoeg blijven binnenkomen om die orderportefeuille opnieuw aan te vullen en verder te vergroten.
Daar ligt de volgende test voor THEON. Wanneer de aangekondigde versnelling daadwerkelijk leidt tot meerdere substantiële contracten, neemt de zichtbaarheid voor 2027 en daarna verder toe. Dat kan analisten dwingen hun omzet- en winstverwachtingen opnieuw naar boven bij te stellen.
Wanneer de nieuwe orderstroom daarentegen vooral bestaat uit kleinere opdrachten die al in de marktverwachtingen passen, blijft de fundamentele ontwikkeling goed zonder dat het aandeel daar noodzakelijk opnieuw sterk op reageert.
Voor een nieuwe herwaardering moet de verrassing groter worden
THEON heeft de afgelopen jaren veel van de belangrijkste fundamentele vragen positief beantwoord. De vraag naar nachtzicht is sterk, de Europese defensiebudgetten stijgen en het bedrijf kan op grote schaal leveren. Beleggers hoeven daarvan niet meer overtuigd te worden.
Daarom verschuift de lat. Voor een volgende grote koersbeweging is niet alleen goed nieuws nodig, maar nieuws dat duidelijk beter is dan wat al wordt verwacht.
Een zeer grote meerjarige order zou zo'n katalysator kunnen zijn. Daarmee wordt niet alleen de omzet toegevoegd, maar ontstaat ook meer zichtbaarheid over meerdere jaren. Hetzelfde geldt voor een duidelijke verhoging van de omzet- of winstverwachtingen wanneer nieuwe opdrachten sneller in productie kunnen worden genomen.
Een andere mogelijkheid ligt bij de verbreding van het productaanbod. Wanneer THEON overtuigend laat zien dat nieuwe elektro-optische systemen, voertuigtoepassingen of andere activiteiten materieel gaan bijdragen aan omzet en winst, verandert de onderneming geleidelijk van een gespecialiseerde nachtzichtleverancier in een bredere defensie-elektronicagroep.
Dat zou voor de waardering belangrijker zijn dan opnieuw een middelgrote order binnen het bestaande kernsegment.
Goede onderneming, maar een moeilijkere beursfase
Een belangrijk verschil tussen een vroeg groeiverhaal en een meer volwassen beursverhaal is dat dezelfde operationele prestatie niet altijd dezelfde koersreactie oplevert.
Toen THEON nog minder bekend was en lager gewaardeerd werd, kon iedere grote order de markt verrassen. Na een sterke koersstijging verwachten beleggers inmiddels dat de onderneming contracten blijft winnen. Wat vroeger een positieve verrassing was, wordt dan onderdeel van het basisscenario.
Dat betekent dat de winst kan blijven groeien terwijl de koers enige tijd zijwaarts beweegt of corrigeert. Voor langetermijnbeleggers hoeft dat geen probleem te zijn. Wanneer de onderneming doorgroeit terwijl de koers consolideert, wordt de waardering vanzelf minder veeleisend.
Voor nieuwe kopers kan zo'n periode juist aantrekkelijk zijn. We hoeven niet de exacte bodem te voorspellen. We kunnen wachten totdat prijs, technische structuur en fundamentele verwachtingen opnieuw beter bij elkaar passen.
Wat wij nu willen zien
Aan de fundamentele kant willen we vooral bewijs dat de verwachte versnelling van de orderinstroom daadwerkelijk plaatsvindt. Niet alleen nieuwe tenders of mogelijke opdrachten, maar getekende contracten die de orderportefeuille voor meerdere jaren vergroten.
Daarnaast willen we zien dat groei niet uitsluitend uit het traditionele nachtzichtsegment blijft komen. Nieuwe productgroepen moeten uiteindelijk zichtbaar genoeg worden om een tweede bron van winstgroei te vormen.
Ook marges blijven belangrijk. Snelle expansie heeft alleen blijvende waarde wanneer de onderneming haar winstgevendheid kan beschermen terwijl productiecapaciteit wordt vergroot en nieuwe activiteiten worden geïntegreerd.
Aan de beurskant kijken we vooral naar de reactie rond de VWAP-zones. Als de eerste VWAP standhoudt en het momentum verbetert, kan het beeld sneller stabiliseren. Wanneer dat niet gebeurt, wordt de tweede VWAP, de roze lijn, voor ons veel interessanter als mogelijke nieuwe ingang.
Risico’s voor de beleggingscase
De grootste fundamentele bedreiging zou een duidelijke vertraging van de orderinstroom zijn. De huidige waardering veronderstelt dat Europese herbewapening nog jaren tot hoge vraag leidt. Wanneer orders worden uitgesteld of defensiebudgetten minder snel in concrete aankopen worden omgezet, kan de markt de groeiverwachtingen terugschroeven.
Een tweede risico is uitvoering. THEON moet hoge vraag omzetten in daadwerkelijke productie en levering. Snelle schaalvergroting kan druk zetten op capaciteit, personeel, toeleveringsketens en werkkapitaal.
Ook de verbreding naar nieuwe producten brengt risico mee. Nieuwe activiteiten vergroten de markt, maar ze moeten wel voldoende rendement behalen. Groei die veel kapitaal vraagt en lagere marges oplevert, hoeft voor aandeelhouders niet dezelfde waarde te creëren als uitbreiding van het bestaande kernsegment.
Voor het aandeel blijft daarnaast waardering een risico. Wanneer veel toekomstige groei al in de koers zit, kan zelfs een uitstekend bedrijf corrigeren zonder dat de fundamentele case breekt. Dat is precies waarom wij operationele kwaliteit en technische timing uit elkaar houden.
Desk-view
De nieuwe €45 miljoen aan orders bevestigt opnieuw dat THEON fundamenteel goed gepositioneerd blijft. De vraag naar nachtzichtsystemen is sterk en management verwacht richting eind 2026 en begin 2027 een verdere versnelling van de orderinstroom.
Voor een nieuwe krachtige stijging van het aandeel vinden wij dat echter nog onvoldoende. Veel positief nieuws is al verwerkt en de markt heeft inmiddels een grotere verrassing nodig om THEON opnieuw substantieel hoger te waarderen.
Ook technisch zijn wij nog niet overtuigd. De eerste VWAP is benaderd en kan steun geven, maar het momentum blijft beperkt. Wanneer de koers verder corrigeert, kijken wij nadrukkelijk naar de tweede VWAP, de roze lijn. Stabilisatie rond die zone kan een aanzienlijk interessantere technische ingang opleveren.
Wij blijven daarom positief over de onderneming, maar geduldig met het aandeel. Een consolidatie of verdere correctie zou ons niet verrassen. Voor een nieuwe of grotere positie willen wij een betere technische setup of een fundamentele katalysator die sterk genoeg is om de winstverwachtingen opnieuw duidelijk te verhogen.
English
THEON wins another round of orders, but a new major share-price move requires more
■ New orders confirm underlying demand: THEON has won approximately €45 million of contracts from two European NATO member states for Night Vision systems, with deliveries expected to begin in 2026.
■ Order intake could accelerate further: management expects additional momentum toward the end of 2026 and during the first quarter of 2027, supported by normal seasonality and the geopolitical environment.
■ The fundamental story remains strong: European rearmament, soldier modernisation and continued investment in night-vision capability provide a multi-year demand backdrop.
■ The hurdle for the stock is now higher: a substantial amount of good news is already reflected in the share price. A €45 million order supports the existing growth outlook but is not large enough by itself to justify another major rerating.
■ We therefore see consolidation or correction as more likely: after the earlier strong advance, a period of digestion appears more likely than an immediate renewed surge.
■ The first VWAP has now been approached: this could provide technical support, but momentum remains limited. Reaching the first VWAP alone is not enough for us to open a position.
■ The second VWAP, the pink line, is increasingly interesting: if the shares correct further toward that area and subsequently stabilise, the risk-reward profile could become materially more attractive.
■ A fresh catalyst is still required: for another structural move higher, we want to see a much larger order, higher earnings expectations or convincing evidence that businesses beyond traditional Night Vision are becoming a second major growth engine.
Investment View
THEON remains fundamentally a strong defence company. The latest orders confirm that demand for Night Vision systems among European NATO countries remains robust, while management's expectation of accelerating order intake into year-end and early 2027 supports visibility for the coming quarters.
We are more cautious on the stock itself. A substantial amount of positive news has already been absorbed and the shares have performed strongly. That changes the setup. New contracts that previously might have been enough to drive a major move higher now largely confirm a growth story investors already understand.
We therefore see consolidation or even a further correction as more likely in the near term than another immediate acceleration. This is not a negative view of THEON as a company. It simply means that the stock probably requires a more powerful fundamental catalyst before it can begin another major advance.
The chart reinforces that caution. The first VWAP has now been approached and may provide technical support, but momentum remains limited. We therefore do not regard the first support area by itself as sufficient reason to buy. Technical support becomes much more useful when the stock also stabilises and momentum begins to improve.
Our attention therefore also shifts toward the second VWAP, the pink line. If the shares correct further into that area, the balance between downside risk and the potential for a subsequent recovery could become considerably more attractive. Stabilisation there while the fundamental order story remains intact would make us more interested in a new position.
We therefore have no reason to chase the stock. THEON remains an attractive company, but a strong business is not automatically a good purchase at every technical level. For a new or larger position, we want either a better technical entry around the lower VWAP area or a fundamental catalyst powerful enough to lift earnings expectations again.
New orders confirm the existing growth story
The approximately €45 million of contracts come from two European NATO member states and cover Night Vision systems. Deliveries are expected to begin this year following customary final approvals.
Strategically, the awards fit directly into THEON's existing positioning. European defence budgets are not only funding aircraft, missiles and heavy vehicles. Individual soldiers are also being modernised rapidly, and night vision is an essential part of modern ground-force capability.
THEON already has a large installed base and supplies dozens of countries. This reduces execution risk for customers because production, technology and operational use have already been demonstrated at scale.
For the stock, however, the relevant question is how much new information the order contains. A contract of this size is clearly positive, but it primarily confirms what investors already know: demand is strong and THEON continues to win business. Another major rerating now requires more.
Order intake into 2027 becomes more important
Management's expectation of accelerating order intake toward the end of 2026 and into the first quarter of 2027 is more important to us than the amount of this individual order.
A defence company can temporarily deliver strong revenue growth while executing a large existing backlog. For valuation, however, new contracts need to arrive quickly enough to replenish and expand that backlog.
This is THEON's next test. If the expected acceleration translates into several substantial signed contracts, revenue visibility for 2027 and beyond increases further. That could force analysts to raise revenue and earnings estimates again.
If future orders are mainly smaller awards that fit comfortably within existing expectations, the fundamental development can remain strong without necessarily producing another major share-price reaction.
The next rerating requires a larger surprise
THEON has already answered many of the major fundamental questions positively. Demand for Night Vision is strong, European defence budgets are rising and the company has demonstrated that it can deliver at scale. Investors no longer need to be convinced of those points.
The hurdle therefore shifts. Another major move higher requires not merely good news, but news that is clearly better than the market already expects.
A very large multi-year order could provide such a catalyst. It would not only add revenue but materially increase visibility over several years. A significant upgrade to revenue or earnings guidance could have a similar effect if new orders can be converted into production faster than currently expected.
A further catalyst could come from broader product expansion. If new electro-optical systems, vehicle applications or other activities begin making a material contribution to revenue and earnings, THEON gradually evolves from a specialist Night Vision supplier into a broader defence-electronics company.
That would be more meaningful for valuation than another mid-sized contract within the existing core segment.
Strong company, more difficult stock-market phase
One important difference between an early-stage growth story and a more mature market narrative is that the same operational performance does not always generate the same share-price response.
When THEON was less widely followed and valued at much lower levels, each major contract could surprise investors. After a strong advance, investors now expect the company to continue winning orders. What was once a positive surprise gradually becomes part of the base case.
This means earnings can continue rising while the stock trades sideways or corrects. That does not necessarily create a problem for long-term investors. If earnings grow while the share price consolidates, valuation becomes less demanding over time.
For potential new buyers, such a period can actually be useful. We do not need to predict the precise bottom. We can wait until price, technical structure and fundamental expectations line up more favourably.
What we want to see next
Fundamentally, we want evidence that the expected acceleration in order intake actually arrives. Not simply tenders or potential opportunities, but signed contracts that increase backlog visibility for several years.
We also want growth to begin extending beyond the traditional Night Vision business. New product categories ultimately need to become large enough to provide a second meaningful source of earnings growth.
Margins remain equally important. Rapid expansion creates lasting value only if THEON can protect profitability while adding production capacity and integrating new activities.
From a technical perspective, we are watching the reaction around the VWAP areas. If the first VWAP holds and momentum improves, the chart could stabilise earlier. If it does not, the second VWAP, the pink line, becomes much more interesting as a potential future entry.
Risks to the investment case
The clearest fundamental threat would be a material slowdown in new orders. The current valuation assumes that European rearmament continues to translate into strong demand for several years. Delayed procurement or slower conversion of defence budgets into actual contracts could therefore reduce growth expectations.
Execution is another risk. THEON needs to convert high demand into production and delivery. Rapid expansion can put pressure on capacity, labour, supply chains and working capital.
Expansion into new product areas also introduces uncertainty. A larger addressable market is valuable only if the additional businesses earn attractive returns. Growth requiring substantial capital while generating lower margins may create less shareholder value than expansion of the existing core business.
Valuation itself remains a risk for the stock. When substantial future growth is already reflected in the price, even an excellent company can correct without any deterioration in the underlying business. This is exactly why we separate operational quality from technical timing.
Desk-view
The new €45 million of orders once again confirms that THEON remains fundamentally well positioned. Demand for Night Vision products is strong and management expects order intake to accelerate toward the end of 2026 and early 2027.
For another powerful move higher in the stock, however, we believe this is still insufficient. A substantial amount of good news is already reflected in expectations and investors now require a larger positive surprise.
Technically, we are not yet convinced either. The first VWAP has been approached and may offer support, but momentum remains limited. If the shares correct further, we will focus increasingly on the second VWAP, the pink line. Stabilisation around that area could offer a significantly more attractive technical entry.
We therefore remain positive on the company but patient with the stock. Consolidation or a further correction would not surprise us. For a new or larger position, we want either a better technical setup or a fundamental catalyst strong enough to push earnings expectations materially higher again.
Disclaimer Aan de door ons opgestelde informatie kan op geen enkele wijze rechten worden ontleend. Alle door ons verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor uw eigen rekening.
Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie. U bent zelf eindverantwoordelijk voor de beslissingen die u neemt met betrekking tot uw beleggingen.


