Signify: Tariefteruggave verbetert de headline, onderliggende trend blijft zwak
■ De kwartaalheadline oogt duidelijk beter dan de normale bedrijfsontwikkeling. De Amerikaanse tariefteruggave verhoogt de gerapporteerde winst en marge, terwijl de onderliggende winstgevendheid juist lager ligt dan een jaar geleden.
■ De omzet blijft het belangrijkste probleem. De vraag herstelt niet en ook buiten de structureel krimpende activiteiten is nog geen duidelijke verbetering zichtbaar.
■ Consumer stelt duidelijk teleur. Juist een activiteit waarin Signify wil investeren en groeien laat zwakke verkopen en een sterke daling van de onderliggende winstgevendheid zien.
■ Professional houdt zich beter, maar levert nog geen groei. Bovendien waarschuwt management nu ook voor afkoelende Amerikaanse projectvraag naast de bestaande zwakte in Europa.
■ Kostenbesparingen, pricing en beter werkkapitaal houden de winst en kasstroom overeind. Dat is positief voor de uitvoering, maar het verandert nog niets aan de zwakke vraag.
■ Investment View: wij blijven bearish op Signify. Een herstel van de koers op de headline-cijfers verandert onze visie niet. Voor een positie willen we eerst omzetstabilisatie, betere onderliggende marges en een duidelijk sterker vraagbeeld zien.
Wil je alle artikelen kunnen lezen en elke podcast beluisteren? Neem dan een abonnement en krijg toegang tot alle artikelen en de database met duizenden berichten.
Investment View
Signify presenteert een kwartaal dat op het eerste gezicht een duidelijke verbetering laat zien. De winst stijgt, de marge trekt aan en de vrije kasstroom is sterk. De kwaliteit van die verbetering is echter veel minder overtuigend wanneer de eenmalige Amerikaanse tariefteruggave buiten beschouwing wordt gelaten.
Dat is voor ons het belangrijkste punt. De onderneming heeft de operationele omgeving niet plotseling omgedraaid. De vraag blijft zwak en de onderliggende marge ligt nog steeds onder het niveau van vorig jaar. De gerapporteerde cijfers laten daardoor een gunstiger beeld zien dan de gewone bedrijfsvoering.
Management doet wel degelijk een aantal zaken goed. De kosten worden verlaagd, de prijzen worden beter verdedigd en het werkkapitaal wordt strakker beheerd. Daarmee voorkomt Signify dat de lagere omzet nog veel harder doorwerkt in de winst en de balans.
Dat is echter vooral bescherming tegen de neergang. Het is nog geen nieuwe groeifase. Een onderneming kan de organisatie kleiner en efficiënter maken, maar uiteindelijk moet ook de vraag herstellen voordat de winst structureel kan groeien.
Juist daar blijven onze zorgen liggen. Consumer verslechtert duidelijk en Professional groeit nog steeds niet. De activiteiten die binnen de nieuwe strategie als groeigebieden gelden, leveren daarmee nog onvoldoende bewijs dat zij de structurele daling elders kunnen opvangen.
De outlook bevestigt dat beeld. Signify verwacht in het vierde kwartaal geen duidelijke verbetering van de omzettrend. Daarnaast neemt de steun uit de Amerikaanse projectmarkt af, terwijl Europa zwak blijft.
Daarom beoordelen wij Q3 niet als een omslagpunt. Het kwartaal laat vooral zien dat Signify de zwakke markt beter beheerst. Mocht de koers op de headline-resultaten toch herstellen, dan gaan wij daar niet in mee.
Cijfers
■ Omzet: €1,367 miljard tegenover €1,407 miljard een jaar eerder en ongeveer €1,37 miljard verwacht. De nominale omzet daalde 2,9% en de vergelijkbare omzet 3,4%, tegenover circa 3,0% krimp verwacht. Zonder Conventional bedroeg de vergelijkbare omzetdaling nog altijd 2,9%.
■ Aangepaste brutomarge: 42,5% tegenover 39,5% een jaar eerder. Signify geeft aan dat de onderliggende brutomarge zonder de Amerikaanse tariefteruggave slechts licht verbeterde.
■ Aangepaste EBITA: €145 miljoen tegenover €136 miljoen een jaar eerder en ongeveer €113 miljoen verwacht. De Amerikaanse tariefteruggave droeg netto €28 miljoen bij. Zonder die bijdrage resteert ongeveer €117 miljoen.
■ Aangepaste EBITA-marge: 10,6% gerapporteerd tegenover 9,7% een jaar eerder. De tariefteruggave droeg 210 basispunten bij. Zonder deze meevaller bedroeg de onderliggende marge 8,5%, tegenover ongeveer 8,2% consensus.
■ EBIT: €130 miljoen tegenover €118 miljoen een jaar eerder.
■ Nettowinst: €88 miljoen tegenover €76 miljoen een jaar eerder. De basiswinst per aandeel bedroeg €0,73 tegenover €0,60.
■ Professional: omzet van €921 miljoen en een vergelijkbare omzetdaling van 1,5%, beter dan de circa 2,3% krimp waarop de markt rekende. De aangepaste EBITA kwam uit op €115 miljoen en de marge op 12,5%. De tariefteruggave droeg ongeveer 2,0 procentpunt bij aan deze marge.
■ Consumer: omzet van €283 miljoen en een vergelijkbare omzetdaling van 5,3%, veel zwakker dan de circa 1,1% krimp die vooraf werd verwacht. De aangepaste EBITA daalde naar €19 miljoen en de marge naar 6,8%. De tariefteruggave droeg 2,3 procentpunt bij, waardoor de onderliggende marge rond 4,5% lag tegenover 9,1% een jaar eerder.
■ OEM: omzet van €88 miljoen, een vergelijkbare omzetdaling van 6,7%, aangepaste EBITA van €5 miljoen en een marge van 5,9%.
■ Conventional: omzet van €67 miljoen, een vergelijkbare omzetdaling van 12,2%, aangepaste EBITA van €14 miljoen en een marge van 21,3%. De Amerikaanse tariefteruggave droeg 5,5 procentpunt bij aan deze marge.
■ Other: omzet van €8 miljoen en aangepaste EBITA van -€9 miljoen tegenover -€5 miljoen een jaar eerder.
■ Kostenprogramma: €37 miljoen bruto besparingen in het kwartaal. Het personeelsbestand daalde van 28.064 naar 24.961 FTE. De aangepaste indirecte kosten stegen desondanks van €439 miljoen naar €451 miljoen en van 31,2% naar 33,0% van de omzet.
■ Operationele kasstroom: €145 miljoen tegenover €103 miljoen een jaar eerder.
■ Vrije kasstroom: €118 miljoen tegenover €71 miljoen een jaar eerder. Netto capex bedroeg €27 miljoen. Signify noemt beter werkkapitaal en de Amerikaanse tariefteruggave als belangrijke factoren. De vrije kasstroom bevatte daarnaast €22 miljoen aan herstructureringsbetalingen.
■ Werkkapitaal: €331 miljoen tegenover €348 miljoen eind juni en €500 miljoen een jaar geleden. Als percentage van de omzet over de laatste twaalf maanden daalde het naar 6,1% tegenover 8,4% vorig jaar.
■ Cash: €601 miljoen tegenover €496 miljoen eind juni.
■ Bruto schuld: €1,587 miljard, vrijwel onveranderd. Nettoschuld daalde naar €986 miljoen tegenover €1,090 miljard eind juni.
■ Nettoschuld/EBITDA: 1,9 keer tegenover 1,7 keer een jaar geleden.
■ Eerste negen maanden: omzet van €3,973 miljard, 7,0% lager nominaal en 4,0% lager vergelijkbaar. De aangepaste EBITA daalde 14,8% naar €309 miljoen en de marge van 8,5% naar 7,8%. De nettowinst daalde 43,6% naar €112 miljoen. De vrije kasstroom steeg naar €200 miljoen tegenover €148 miljoen.
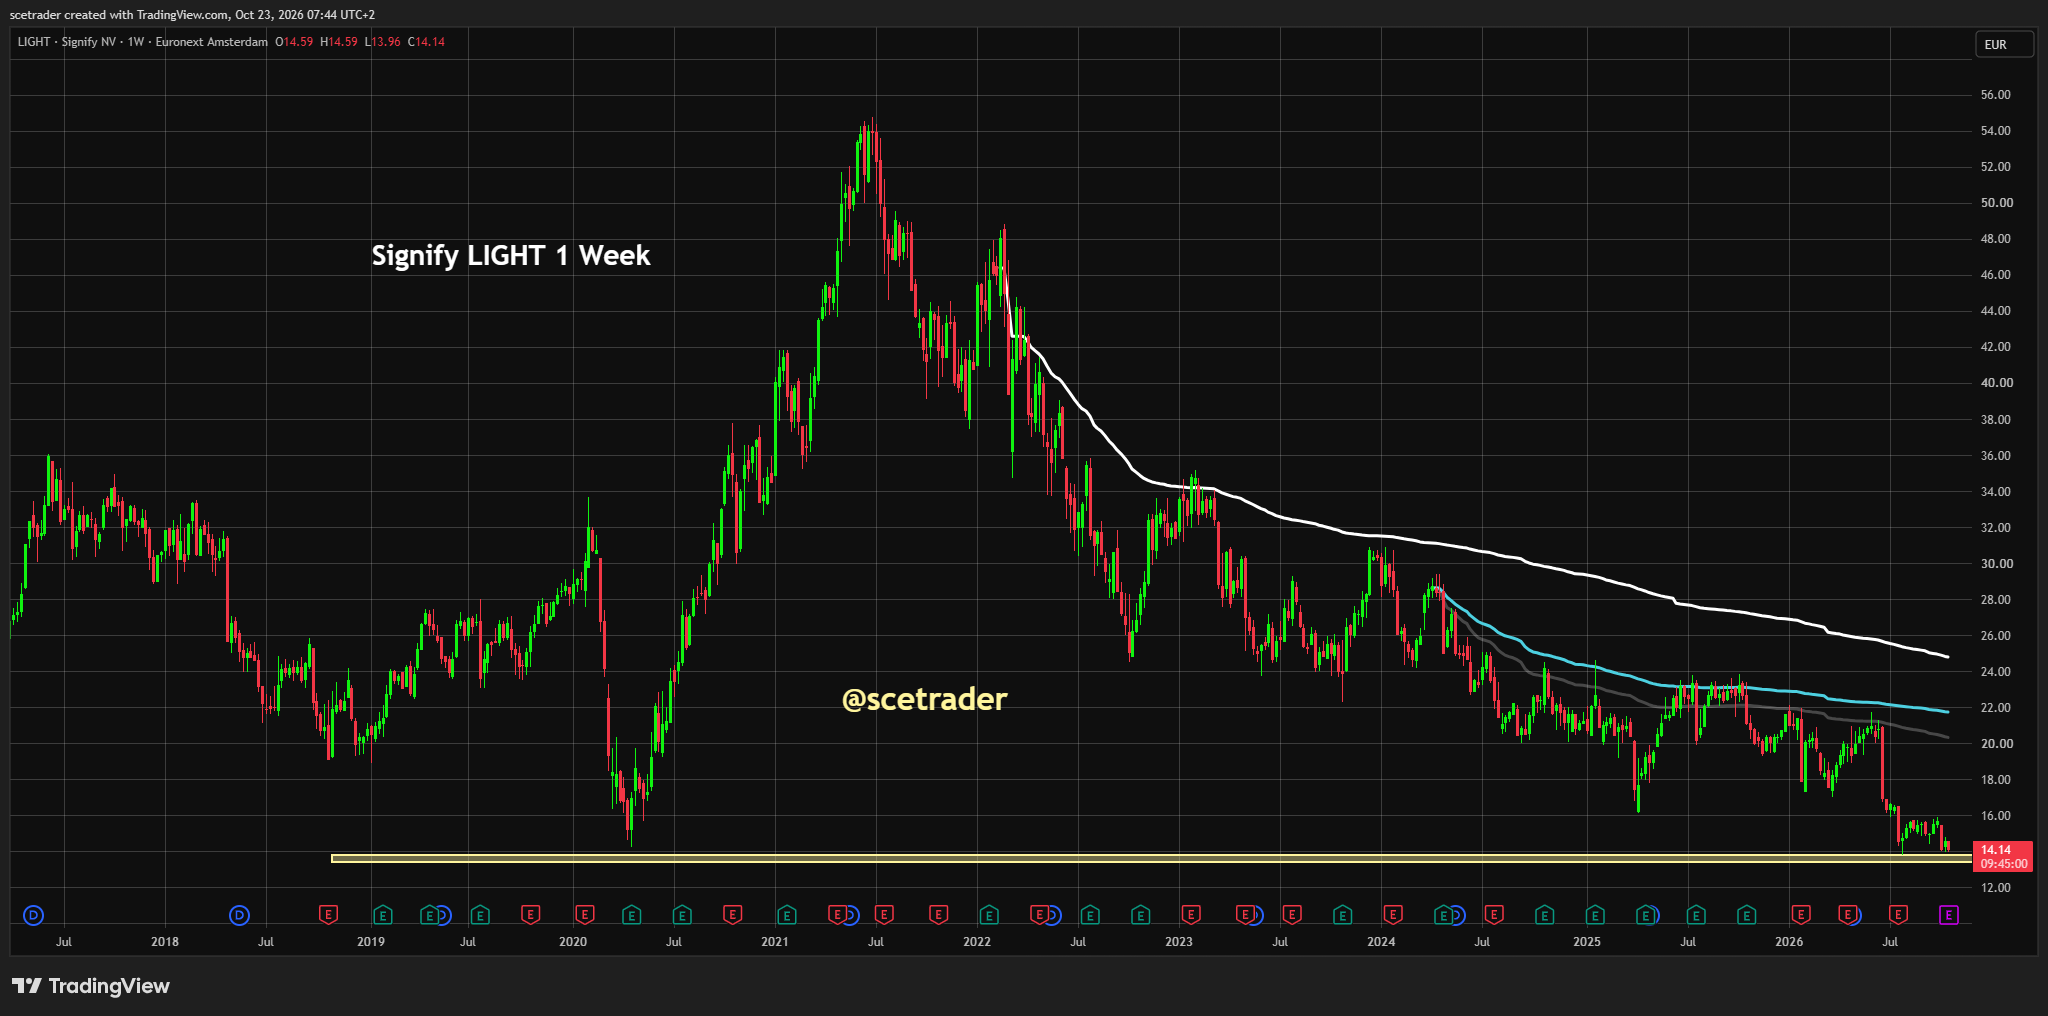
■ Marktcontext: het aandeel sloot voorafgaand aan de cijfers op €14,14 en stond 32,5% lager sinds het begin van het jaar. De gemiddelde analistenrating was Hold met een gemiddeld koersdoel van €17,05.
Outlook
■ Aangepaste EBITA-marge 2026: de bandbreedte blijft 7,5% tot 8,5%. Inclusief de Amerikaanse tariefteruggaven verwacht Signify aan de bovenkant van deze range uit te komen. Zonder deze terugbetalingen verwacht management juist de onderkant.
■ Vrije kasstroom 2026: de guidance blijft 6,5% tot 7,5% van de omzet.
■ Q4 omzet: de vergelijkbare omzetontwikkeling wordt naar verwachting ongeveer gelijk aan Q3 of iets zwakker. Dat betekent opnieuw een daling van rond 3,4% of meer.
■ Q4 vraagbeeld: aanhoudende druk in Professional Europe, afkoelende Amerikaanse projectvraag en een lastige vergelijkingsbasis bij Consumer.
■ Consensus voor heel 2026 vóór de cijfers: circa €5,47 miljard omzet, €414 miljoen aangepaste EBITA, een marge van 7,6%, circa €134 miljoen nettowinst en ongeveer €1,09 winst per aandeel.
■ Doelen voor 2029: 0% tot 1% vergelijkbare omzetgroei, een aangepaste EBITA-marge van ongeveer 10% en vrije kasstroom van 7% tot 8% van de omzet. De nieuwe dividendpolitiek mikt op een uitkering van 40% tot 50% van continuing net income. Signify wil daarnaast de investment-grade kredietstatus behouden en het aandeleninkoopprogramma uit 2025 niet hervatten.
Tariefteruggave vertekent de winstkwaliteit
De Amerikaanse tariefteruggave is de belangrijkste reden om voorzichtig te zijn met de kwartaalheadline. Het voordeel loopt rechtstreeks door in de maatstaven waarop beleggers normaal gesproken hun oordeel baseren.
Economisch gaat het niet om een nieuwe inkomstenbron. De Amerikaanse Bureau of Economic Analysis classificeert de betrokken IEEPA-teruggaven als een eenmalige kapitaaloverdracht die voortkomt uit de afwikkeling van een juridisch geschil. De terugbetalingen hangen niet samen met productie of normale bedrijfsactiviteiten in de huidige periode.
Daarom vinden wij het onjuist om het gerapporteerde winstniveau zonder correctie als nieuwe basis voor Signify te gebruiken. Voor de waardering is de winst uit de gewone bedrijfsvoering bepalend.
Signify geeft bovendien aan dat een groot deel van het terugbetalingsproces inmiddels is afgerond. Daarmee neemt de kans af dat een vergelijkbare bijdrage in volgende kwartalen opnieuw beschikbaar is.
Tariefrisico blijft bestaan
De terugbetaling betekent niet dat Signify structureel van handelskosten is verlost. De onderneming noemt hogere inputkosten, handelsbeperkingen, exportcontroles en verstoringen in de toeleveringsketen nog steeds als belangrijke risico's.
Dat maakt de huidige situatie minder gunstig dan de headline suggereert. Een oude kostenpost wordt terugbetaald, maar nieuwe handelskosten kunnen in de toekomst opnieuw op de resultaten drukken.
De refund verbetert daarmee Q3, maar maakt de bedrijfsvoering niet minder gevoelig voor internationale handelsmaatregelen.
Consumer is het grootste probleem
Consumer is voor ons de zwakste schakel in de kwartaalrapportage. Dat is vooral belangrijk omdat Signify deze activiteit binnen de nieuwe strategie juist als groeigebied ziet. Connected lighting en Consumer behoren tot de activiteiten waarin het bedrijf wil investeren.
De huidige resultaten sluiten daar nog niet op aan. Retailers bouwen voorraden af en Signify zegt dat de uiteindelijke consumentenvraag daardoor beter is dan de verkopen aan retailers laten zien.
Dat argument kan later terecht blijken, maar voor de resultaten telt uiteindelijk hoeveel retailers bestellen. Zolang die bestellingen achterblijven, blijft de omzet laag en wordt de vaste kostenbasis over minder volume verdeeld.
De noodzakelijke bevestiging is daarom niet alleen betere vraag bij consumenten. De voorraadcorrectie moet eindigen en retailers moeten hun bestellingen weer verhogen.
Professional biedt stabiliteit, geen groei
Professional houdt zich duidelijk beter dan Consumer. Het segment profiteert van pricing, een betere brutomarge en kostenmaatregelen.
Daarmee beschermt Professional de groepswinst. De activiteit geeft echter nog geen overtuigend groeisignaal.
Juist daarom is de afkoeling van de Amerikaanse projectvraag relevant. Amerikaanse projecten waren eerder een belangrijke tegenhanger van de zwakke Europese markt. Als die steun afneemt, wordt het moeilijker om de totale omzet te stabiliseren.
Professional voorkomt daarmee een slechter groepsbeeld, maar vormt nog geen basis voor een positieve herwaardering.
OEM en Conventional kunnen de groepsgroei niet herstellen
De verbetering bij OEM laat zien dat management ook in een zwakke markt de winst kan beschermen met pricing en lagere kosten. Dat past bij de Harvest-strategie van Signify.
Bij dergelijke activiteiten is het logisch om niet koste wat kost omzetgroei na te streven, maar vooral rendement en kasstroom te maximaliseren.
Conventional past nog sterker in dat model. De markt voor traditionele verlichting krimpt structureel en Signify moet daar vooral zoveel mogelijk waarde uit halen zolang die markt bestaat.
Deze aanpak kan rationeel zijn en de kwaliteit van de kasstroom verbeteren. Zij levert alleen geen antwoord op de vraag waar de toekomstige omzetgroei van de groep vandaan moet komen.
Kostenbesparingen kopen tijd
De uitvoering van het kostenprogramma is een van de duidelijke positieve punten in het kwartaal. Signify maakt de organisatie kleiner en probeert de vaste kosten beter aan te passen aan het huidige omzetniveau.
Daardoor kan het bedrijf een zwakke vraagomgeving langer opvangen zonder dat de winst even hard daalt als de omzet.
De cijfers laten tegelijk zien dat niet iedere bespaarde euro bij het bedrijfsresultaat terechtkomt. Hogere lonen, personeelsgerelateerde reserveringen en commerciële kosten nemen een deel van de besparing weer weg.
Bovendien heeft kostenbesparing een natuurlijke grens. Structurele winstgroei kan uiteindelijk niet alleen uit een kleinere organisatie komen. Daarvoor moet de omzet weer gaan bijdragen.
De langere trend blijft negatief
De ontwikkeling over de eerste negen maanden is belangrijker voor onze visie dan één kwartaal waarin een eenmalige post de headline ondersteunt.
Over die langere periode zijn omzet, winst en nettowinst duidelijk lager. De onderneming heeft de terugval uit de eerste helft van het jaar dus nog niet hersteld.
Q3 laat vooral zien dat management de neergaande cyclus beter beheerst. Dat is iets anders dan dat de cyclus al is gedraaid.
Voor een echte turnaround willen we meerdere kwartalen zien waarin zowel de omzettrend als de onderliggende marge verbetert.
Cashflow is het sterkste operationele lichtpunt
Het betere werkkapitaal is een echte verbetering. Signify heeft minder geld nodig om voorraden en vorderingen te financieren en kan daardoor meer van de operationele winst omzetten in cash.
Dat geeft de onderneming ruimte om schuld af te bouwen en de reorganisatie te financieren zonder direct financiële druk op de balans te zetten.
De kwaliteit van de kasstroom moet echter ook na dit kwartaal worden bewezen. De Amerikaanse tariefteruggave helpt het huidige cijfer en verdwijnt uiteindelijk uit de vergelijking.
Als de cashgeneratie daarna sterk blijft, zou dat een van de eerste onderdelen zijn die onze negatieve visie minder zwaar maakt.
Balans is beheersbaar, maar de winstbasis moet herstellen
Wij zien op dit moment geen acuut balansprobleem. Signify heeft voldoende liquiditeit en de nettoschuld beweegt de goede kant op.
Toch vertelt de leverage-ratio een belangrijk verhaal. Ondanks de lagere schuld is de verhouding ten opzichte van de winst hoger dan een jaar geleden.
Dat betekent dat de verbetering van de balans nog niet wordt ondersteund door een sterkere winstbasis.
Voor een duurzame verbetering van het financiële profiel moeten uiteindelijk zowel de schuld als de winst dezelfde kant op bewegen.
De 2029-doelen zijn nog niet bewezen
De nieuwe strategie is logisch opgebouwd. Signify wil investeren in activiteiten waar het bedrijf kansen ziet, zwakke onderdelen herstellen en uit structureel krimpende activiteiten zoveel mogelijk rendement halen.
Het probleem zit niet in de strategie op papier. Het bewijs ontbreekt nog dat de groeiactiviteiten sterk genoeg zijn om de dalende onderdelen te vervangen.
Consumer verzwakt en Professional levert nog geen groei. Daarmee staat de belangrijkste voorwaarde voor een stabiele groepsomzet nog niet vast.
Ook de margedoelstelling vraagt meer dan kostenreductie. Voor een structureel hogere marge is uiteindelijk een combinatie nodig van stabiele omzet, betere mix en blijvend sterke prijsdiscipline.
Wat moet veranderen?
Wij willen eerst een duidelijke bodem in de vergelijkbare omzet zien. Die verbetering moet vooral komen uit Consumer en Professional.
Bij Consumer moet de voorraadcorrectie bij retailers eindigen en moet een betere eindvraag weer zichtbaar worden in nieuwe orders.
Bij Professional moet Europa stabiliseren en mag de Amerikaanse projectvraag niet verder verzwakken.
Daarnaast moet de onderliggende marge verbeteren zonder hulp van refunds of andere eenmalige posten.
Tot slot willen we zien dat de sterke vrije kasstroom ook zonder het voordeel van de tariefteruggave standhoudt. Pas wanneer meerdere van deze punten tegelijk verbeteren, verandert onze beoordeling.
Desk-view
De kwartaalheadline is beter dan de onderliggende bedrijfsontwikkeling. De Amerikaanse tariefteruggave helpt de winst, marge en kasstroom, maar verandert niets aan het feit dat de vraag zwak blijft.
Management voert de kostenmaatregelen goed uit en het werkkapitaal verbetert. Dat geeft Signify meer tijd en voorkomt dat de zwakke omzet direct tot een veel grotere winstdaling leidt.
Voor een positieve beleggingscase is dat onvoldoende. Consumer stelt duidelijk teleur, Professional groeit niet en de outlook wijst niet op een verbetering in het vierde kwartaal.
Daar komt bij dat Signify zonder de tariefteruggave richting de onderkant van de eigen jaarverwachting voor de marge beweegt. Dat vinden wij een belangrijker signaal dan de gerapporteerde headline.
Onze visie blijft daarom duidelijk bearish. Als de koers op de headline-cijfers stijgt, doen wij daar niet aan mee. Wij willen eerst bewijs van omzetstabilisatie, een echte verbetering van de onderliggende marge en een sterker vraagbeeld zien.
English
Signify: tariff refund improves the headline, but the underlying trend remains weak
■ The quarterly headline looks materially better than the normal business performance. The US tariff refund lifts reported earnings and margins, while underlying profitability remains below last year's level.
■ Revenue remains the main problem. Demand has not recovered and there is still no clear improvement outside the structurally declining activities.
■ Consumer is the largest disappointment. A business in which Signify intends to invest and grow is showing weak sales and a sharp decline in underlying profitability.
■ Professional is more resilient, but still does not deliver growth. Management is also seeing softer US project demand alongside continued weakness in Europe.
■ Cost reductions, pricing and better working-capital management are supporting earnings and cash flow. That is positive for execution, but it does not yet change the weak demand environment.
■ Investment View: we remain bearish on Signify. A rebound in the share price on the headline figures would not change our view. Before taking a position, we want to see revenue stabilisation, stronger underlying margins and a materially better demand picture.
Investment View
Signify has reported a quarter that initially appears to show a meaningful improvement. Earnings rise, margins expand and free cash flow is strong. The quality of that improvement becomes far less convincing once the one-off US tariff refund is removed.
That is the key issue for us. The company has not suddenly turned the operating environment around. Demand remains weak and underlying profitability is still below last year's level. The reported figures therefore present a more favourable picture than the normal business alone.
Management is nevertheless making real progress in areas it can control. Costs are being reduced, pricing is being defended more effectively and working capital is being managed more tightly. This prevents weaker revenue from having an even larger impact on profit and the balance sheet.
This is mainly protection against the downturn rather than evidence of a new growth phase. A company can make itself smaller and more efficient, but demand eventually needs to recover before earnings can grow sustainably.
That is where our main concern remains. Consumer is deteriorating and Professional is still not growing. The businesses that should support Signify's future strategy are therefore not yet demonstrating that they can offset structural decline elsewhere.
The outlook confirms this view. Management does not expect a clear improvement in the sales trend during the fourth quarter. At the same time, US project demand is beginning to soften while Europe remains weak.
We therefore do not view Q3 as an inflection point. It mainly shows that Signify is managing a weak market more effectively. If the shares recover on the headline results, we will not follow that move.
Results
■ Revenue: €1.367 billion versus €1.407 billion a year earlier and roughly €1.37 billion expected. Nominal revenue declined 2.9% and comparable revenue declined 3.4%, versus roughly 3.0% contraction expected. Excluding Conventional, comparable revenue still declined 2.9%.
■ Adjusted gross margin: 42.5% versus 39.5% a year earlier. Signify says underlying gross margin excluding the US tariff refund improved only slightly.
■ Adjusted EBITA: €145 million versus €136 million a year earlier and roughly €113 million expected. The US tariff refund contributed a net €28 million. Excluding that benefit leaves roughly €117 million.
■ Adjusted EBITA margin: 10.6% reported versus 9.7% a year earlier. The tariff refund contributed 210 basis points. Excluding the benefit, underlying margin was 8.5%, versus roughly 8.2% consensus.
■ EBIT: €130 million versus €118 million a year earlier.
■ Net income: €88 million versus €76 million a year earlier. Basic EPS was €0.73 versus €0.60.
■ Professional: revenue of €921 million and comparable sales down 1.5%, better than the roughly 2.3% contraction expected. Adjusted EBITA was €115 million and margin 12.5%. The tariff refund contributed roughly 2.0 percentage points to the margin.
■ Consumer: revenue of €283 million and comparable sales down 5.3%, much weaker than the roughly 1.1% contraction expected. Adjusted EBITA declined to €19 million and margin to 6.8%. The tariff refund contributed 2.3 percentage points, leaving underlying margin around 4.5% versus 9.1% a year earlier.
■ OEM: revenue of €88 million, comparable sales down 6.7%, adjusted EBITA of €5 million and margin of 5.9%.
■ Conventional: revenue of €67 million, comparable sales down 12.2%, adjusted EBITA of €14 million and margin of 21.3%. The US tariff refund contributed 5.5 percentage points to the margin.
■ Other: revenue of €8 million and adjusted EBITA of -€9 million versus -€5 million a year earlier.
■ Cost programme: €37 million of gross savings during the quarter. Headcount declined from 28,064 to 24,961 FTE. Adjusted indirect costs nevertheless increased from €439 million to €451 million and from 31.2% to 33.0% of revenue.
■ Operating cash flow: €145 million versus €103 million a year earlier.
■ Free cash flow: €118 million versus €71 million a year earlier. Net capex was €27 million. Signify cites improved working capital and the US tariff refund as important drivers. Free cash flow also included €22 million of restructuring payments.
■ Working capital: €331 million versus €348 million at the end of June and €500 million a year earlier. As a percentage of last-twelve-month sales, it declined to 6.1% from 8.4%.
■ Cash: €601 million versus €496 million at the end of June.
■ Gross debt: €1.587 billion, broadly unchanged. Net debt declined to €986 million from €1.090 billion at the end of June.
■ Net debt/EBITDA: 1.9x versus 1.7x a year earlier.
■ First nine months: revenue of €3.973 billion, down 7.0% nominally and 4.0% on a comparable basis. Adjusted EBITA declined 14.8% to €309 million and margin fell from 8.5% to 7.8%. Net income declined 43.6% to €112 million. Free cash flow increased to €200 million from €148 million.
■ Market context: the shares closed at €14.14 ahead of the results and were down 32.5% year to date. The average analyst rating was Hold, with an average target price of €17.05.
Outlook
■ 2026 adjusted EBITA margin: guidance remains 7.5% to 8.5%. Including the US tariff refunds, Signify expects the upper end of the range. Excluding the refunds, management expects the lower end.
■ 2026 free cash flow: guidance remains 6.5% to 7.5% of sales.
■ Q4 sales: comparable sales development is expected to be roughly in line with Q3 or slightly weaker, implying another decline of around 3.4% or more.
■ Q4 demand: continued pressure in Professional Europe, softer US project demand and a difficult Consumer comparison.
■ Pre-results 2026 consensus: roughly €5.47 billion revenue, €414 million adjusted EBITA, a 7.6% margin, approximately €134 million net income and around €1.09 EPS.
■ 2029 targets: 0% to 1% comparable sales growth, an adjusted EBITA margin of around 10% and free cash flow of 7% to 8% of sales. The revised dividend policy targets a payout of 40% to 50% of continuing net income. Signify also intends to preserve its investment-grade rating and does not plan to resume the 2025 share repurchase programme.
The tariff refund distorts earnings quality
The US tariff refund is the main reason to treat the quarterly headline with caution. The benefit flows directly through the metrics investors normally use to judge the quarter.
Economically, this is not a new source of revenue. The US Bureau of Economic Analysis classifies the relevant IEEPA refunds as a one-off capital transfer resulting from the resolution of a legal dispute. They are not associated with current production or normal operating activity.
We therefore do not believe the reported earnings level should be treated as Signify's new normal. Sustainable earnings from the ordinary business remain the relevant measure for valuation.
Signify also indicates that a large part of the refund process has already been completed. This reduces the likelihood of a similar benefit recurring in future quarters.
Tariff risk remains
The repayment does not mean Signify is permanently free from trade-related costs. The company continues to identify higher input costs, trade restrictions, export controls and supply-chain disruption as relevant risks.
This makes the current situation less favourable than the headline suggests. An old cost is being refunded, while new trade costs can still affect future results.
The refund improves Q3 but does not make the business less exposed to international trade policy.
Consumer is the main problem
Consumer is the weakest part of the report in our view. This matters because Signify explicitly sees Consumer and connected lighting as areas in which it wants to invest and grow.
The current results do not support that ambition yet. Retailers are reducing inventories and Signify argues that underlying consumer demand is healthier than sell-in suggests.
That may eventually prove correct, but retailer orders determine Signify's reported revenue. Until orders recover, lower volumes continue to pressure the business.
The necessary confirmation is therefore not just healthier end demand. Retail inventories need to normalise and orders to Signify need to rise again.
Professional offers stability, not growth
Professional is more resilient than Consumer. Pricing, gross margin management and cost actions are supporting profitability.
The business is still not growing. This is why softer US project demand matters.
US projects had been helping to offset weak European activity. If that support fades, stabilising group revenue becomes more difficult.
Professional therefore supports the current earnings base but does not yet provide a reason for a positive rerating.
OEM and Conventional cannot restore group growth
OEM shows that management can protect earnings in a weak market through better pricing and lower costs. That fits Signify's Harvest approach.
In such businesses, maximising return and cash generation rather than chasing revenue growth is sensible.
Conventional fits this model even more clearly. Traditional lighting is in structural decline and Signify should extract as much value as possible while the market remains.
This approach can improve cash generation but does not solve the group's revenue problem.
Cost reductions buy time
Execution of the cost programme is one of the clearer positives. Signify is making the organisation smaller and aligning fixed costs more closely with the current revenue base.
That gives management more time and prevents weaker sales from translating into an equally large decline in earnings.
The quarter also shows that not every euro saved reaches operating profit. Wage inflation, employee-related accruals and commercial costs absorb part of the benefit.
Cost cutting also has a natural limit. Sustainable earnings growth ultimately requires revenue to contribute again.
The longer trend remains negative
The first nine months are more important to our view than one quarter supported by a one-off item.
Across that longer period, revenue, earnings and net income are materially below last year. The deterioration seen earlier in 2026 has not yet been reversed.
Q3 mainly shows that management is handling the downturn more effectively. It does not yet show that the downturn has ended.
A true turnaround would require several quarters of improving revenue and underlying profitability.
Cash flow is the strongest operational positive
Improved working capital is a genuine improvement. Signify needs less cash to fund inventories and receivables, allowing more operating performance to convert into cash.
This gives the company room to reduce debt and fund restructuring without putting immediate pressure on the balance sheet.
The quality of cash flow still needs to be tested once the tariff refund is no longer helping the comparison.
If cash generation remains strong after that, it would be one of the first factors capable of making our view less negative.
The balance sheet remains manageable
We do not see an immediate balance-sheet problem. Liquidity is sufficient and net debt is moving lower.
The leverage ratio nevertheless shows that lower debt alone is not enough. The earnings base also needs to recover.
For Signify's investment-grade position and future investment capacity, both sides of that equation matter.
The 2029 targets remain unproven
Signify's strategy is logically structured. Management wants to invest in growth businesses, repair weaker areas and maximise returns from structurally declining activities.
The problem is not the strategy itself. The evidence that growth businesses are strong enough to replace declining activities is still missing.
Consumer is weakening and Professional is not growing. That means the first requirement for stable group revenue has not yet been met.
The margin target also requires more than cost cuts. Sustainable expansion eventually needs healthier sales and mix.
What needs to change?
We first want to see a clear floor in comparable revenue, led by Consumer and Professional.
Consumer needs to show that retailer destocking is ending and that stronger end demand is translating into new orders.
Professional needs stabilisation in Europe and no further deterioration in US project demand.
Underlying margins must then improve without support from refunds or other one-off items.
Finally, free cash flow needs to remain strong after the tariff-refund benefit disappears. Only when several of these factors improve together would our assessment change.
Desk-view
The quarterly headline is better than the underlying business performance. The US tariff refund supports earnings, margins and cash flow but does not change weak demand.
Management is executing well on costs and working capital. That gives Signify more time and protects earnings from a steeper decline.
For a positive investment case, that is not enough. Consumer is clearly weak, Professional is not growing and the outlook does not point to an improvement in Q4.
Signify is also heading toward the lower end of its underlying full-year margin range once the tariff refund is excluded. We view that as more important than the reported headline.
Our view therefore remains clearly bearish. If the shares rise on the headline results, we will not participate. We first want evidence of revenue stabilisation, genuine underlying margin improvement and a stronger demand environment.
Disclaimer Aan de door ons opgestelde informatie kan op geen enkele wijze rechten worden ontleend. Alle door ons verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor uw eigen rekening.
Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie. U bent zelf eindverantwoordelijk voor de beslissingen die u neemt met betrekking tot uw beleggingen.

