Siemens verhoogt weer winstverwachtingen en AI wordt steeds belangrijker

Geen tijd om het hele artikel te lezen? Deze bullets vatten het samen.
■ Siemens levert een zeer sterk vierde kwartaal af. De winst van de industriële activiteiten steeg 22% naar een record van €3,90 miljard, de omzet nam 11% toe naar €23,68 miljard en de orders stegen 58% naar een record van €34,77 miljard.
■ Desk-view: onze visie op Siemens blijft duidelijk bullish. Siemens is een grote favoriet van ons, zit in de Free Ride-portefeuille en wij blijven op een stijging zitten. Bij een duidelijke correctie is het aandeel voor ons kandidaat om bij te kopen, zolang orders, marges, vrije kasstroom en de vraag vanuit data centers, automatisering, software en Industrial AI sterk blijven.
■ Siemens verhoogt de outlook opnieuw. Voor de middellange termijn gaat de verwachte vergelijkbare omzetgroei van 6%–9% naar 7%–11%, terwijl de verwachte groei van de winst per aandeel wordt verhoogd van hoge enkele cijfers naar dubbele cijfers.
■ Voor boekjaar 2027 verwacht Siemens zonder Siemens Healthineers 9%–11% vergelijkbare omzetgroei en een verhouding tussen nieuwe orders en omzet boven 1. De winst per aandeel voor afschrijving van overnames moet uitkomen tussen €10,20 en €10,80, tegenover €9,27 op vergelijkbare basis in 2026.
■ AI wordt op meerdere plaatsen binnen Siemens een belangrijke bron van groei. Het bedrijf profiteert van de bouw van data centers en de enorme behoefte aan elektriciteit, terwijl het tegelijk software, automatisering en toepassingen met AI verkoopt aan industriële klanten.
■ De digitale activiteiten groeiden over boekjaar 2026 met 16% naar €10,9 miljard. Siemens wil Industrial AI verder uitbreiden door kennis van machines, fabrieken en industriële gegevens te combineren met software en AI.
■ Data centers zijn inmiddels goed voor ongeveer 20% van de omzet van Smart Infrastructure. Over boekjaar 2026 groeiden de orders vanuit deze markt met meer dan 100%, terwijl vooral de Verenigde Staten zeer sterk bleven.
■ Smart Infrastructure boekte op vergelijkbare basis 39% meer orders en 15% meer omzet. De marge liep tegelijk op naar 20,3%, waardoor de sterke groei niet ten koste ging van de winstgevendheid.
■ Digital Industries laat eveneens duidelijke verbetering zien. De orders stegen op vergelijkbare basis met 15%, de omzet met 10% en de marge liep op van 15,5% naar 20,9%.
■ De activiteiten met software blijven goed groeien. De omzet uit software steeg op vergelijkbare basis met 12% en ook de jaarlijks terugkerende omzet nam met 12% toe.
■ Het totale orderboek bereikte een record van €143 miljard. Siemens genereerde daarnaast over het volledige boekjaar een record van €12,1 miljard aan vrije kasstroom en bracht de industriële netto schuld terug naar slechts 0,3 keer EBITDA.
■ Mobility leverde uitzonderlijk veel nieuwe orders, maar een groot deel daarvan kwam uit enkele zeer grote treincontracten. Die groei kan niet ieder kwartaal worden herhaald, al geeft het orderboek van ongeveer €65 miljard wel veel zicht op toekomstige omzet.
■ Siemens gaat in 2027 duidelijk meer investeren, vooral om de capaciteit bij Smart Infrastructure uit te breiden. De hogere uitgaven kunnen tijdelijk invloed hebben op de vrije kasstroom, maar zijn nodig om de grote hoeveelheid binnengekomen opdrachten daadwerkelijk uit te voeren.
Investment View
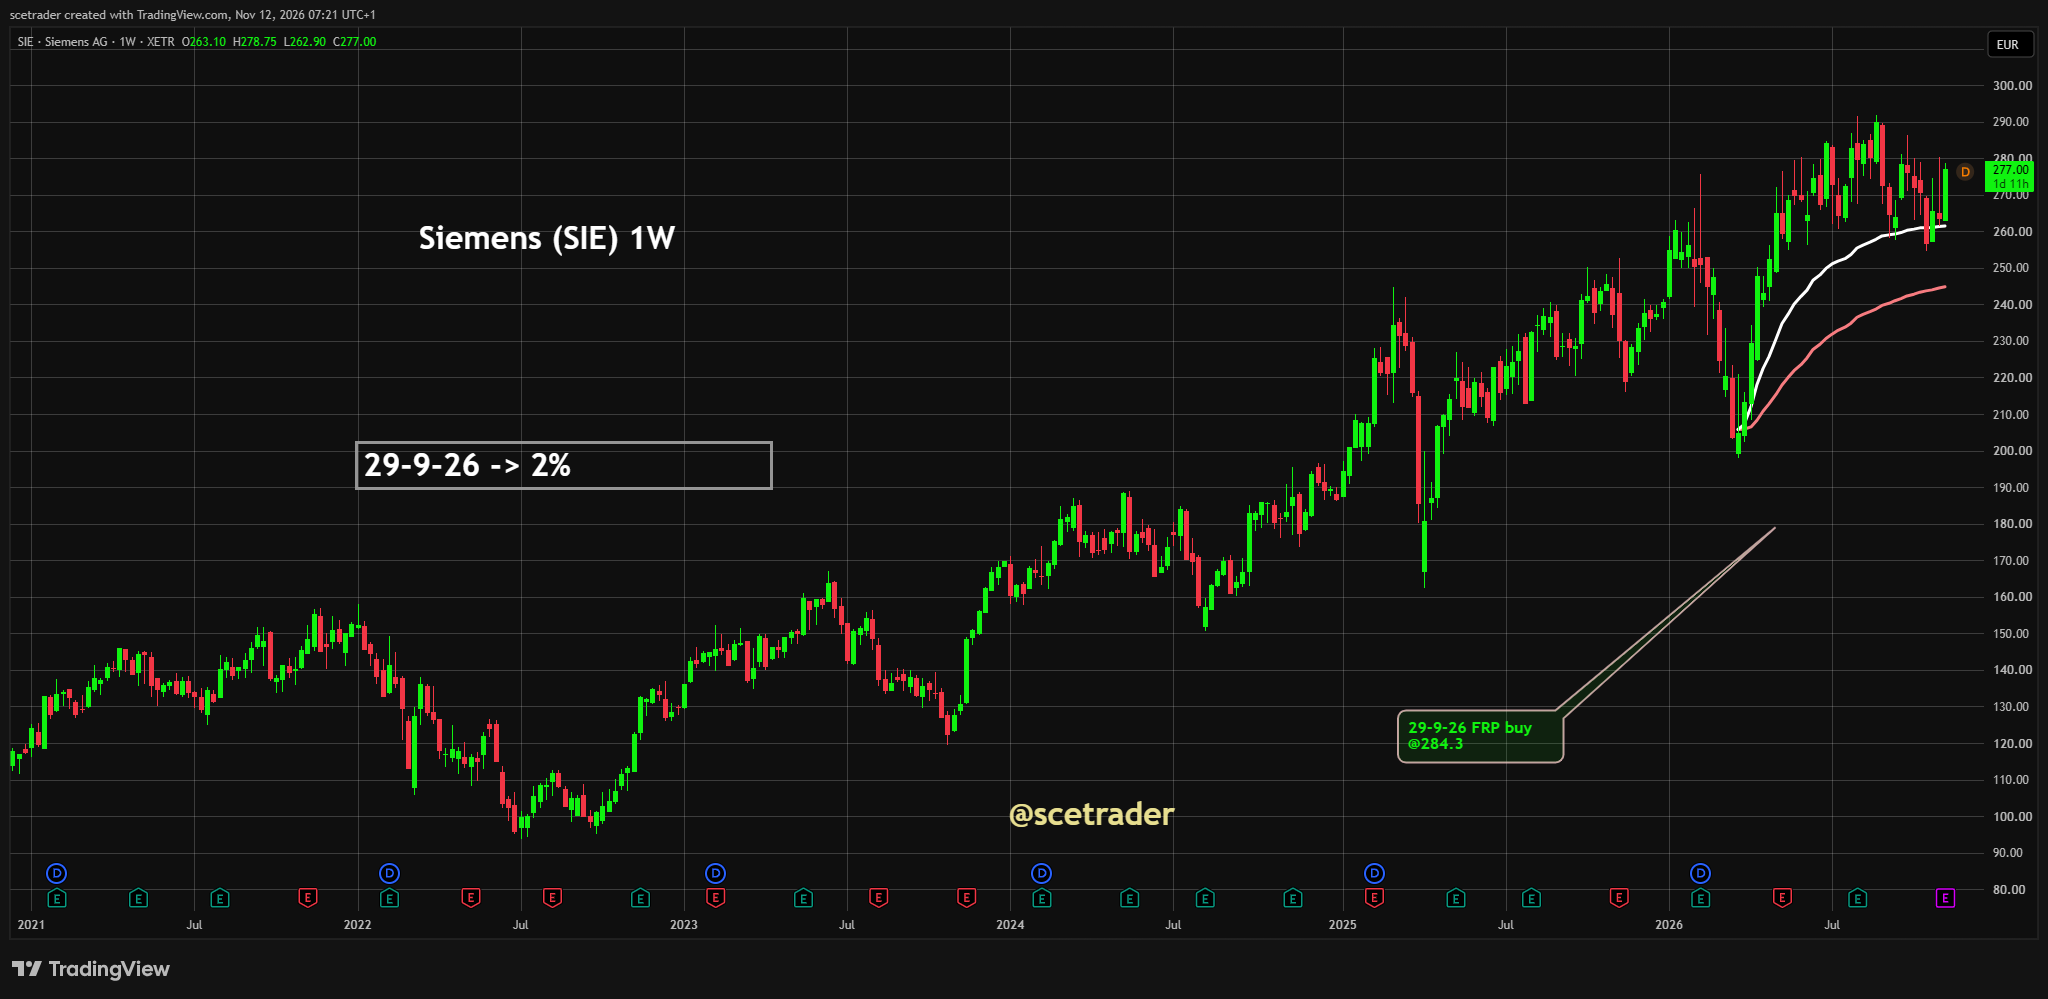
Onze visie op Siemens blijft duidelijk bullish. De cijfers laten niet alleen hogere omzet en winst zien, maar ook een combinatie van recordorders, betere marges, zeer sterke vrije kasstroom en opnieuw hogere verwachtingen voor de komende jaren. Daarmee bevestigt Siemens precies de punten waarop onze positieve visie al langer rust.
Siemens blijft daarom een grote favoriet van ons en zit in de Free Ride-portefeuille. Wij blijven op een stijging zitten en zien een duidelijke correctie als een mogelijke gelegenheid om opnieuw bij te kopen. Voorwaarde is dat de fundamentele ontwikkeling sterk blijft en dat orders, marges en vrije kasstroom niet duidelijk beginnen te verslechteren.
Vooral de rol van Siemens binnen AI vinden wij steeds interessanter. Het bedrijf profiteert niet alleen van de bouw van data centers, maar verkoopt ook zelf software, automatisering en toepassingen met AI aan fabrieken en andere industriële klanten. Daardoor verdient Siemens zowel aan de fysieke uitbreiding rond AI als aan het gebruik van AI binnen de industrie.
Dat maakt Siemens voor ons aantrekkelijker dan een bedrijf dat volledig afhankelijk is van één product of één onderdeel van de markt. Een nieuw data center heeft stroom, schakelaars, besturing en verbindingen met het elektriciteitsnet nodig, ongeacht welke chip uiteindelijk wordt gebruikt. Tegelijk kan een bestaande fabriek meer software van Siemens kopen om processen te verbeteren en AI toe te passen zonder dat er een nieuw data center hoeft te worden gebouwd.
De opnieuw verhoogde outlook geeft extra vertrouwen. Management verwacht niet alleen een sterk boekjaar 2027, maar verhoogt ook de doelen voor de middellange termijn. Dat maakt duidelijk dat Siemens zelf verwacht dat de combinatie van infrastructuur, software, automatisering en Industrial AI langer voor groei kan zorgen.
De lat komt daardoor wel hoger te liggen. Wanneer orders, marges en vrije kasstroom al op recordniveaus staan, wordt het moeilijker om ieder kwartaal opnieuw positief te verrassen. Voor ons is dat geen reden om minder positief te worden, maar wel een reden om scherp te blijven op uitvoering en waardering.
Outlook opnieuw duidelijk verhoogd
De verhoging van de outlook is een van de belangrijkste onderdelen van deze cijfers. Siemens verwacht voor de middellange termijn nu 7%–11% vergelijkbare omzetgroei, terwijl de eerdere doelstelling op 6%–9% lag. Ook de verwachting voor de winst per aandeel gaat omhoog van groei in de hoge enkele cijfers naar groei met dubbele cijfers.
Dat is geen kleine aanpassing. Siemens legt de onderkant én de bovenkant van de bandbreedte hoger en geeft daarmee aan dat het structureel meer groei verwacht dan eerder. Voor beleggers is dat belangrijker dan alleen een sterk kwartaal, omdat het management hiermee een hogere basis voor de komende jaren neerzet.
Voor boekjaar 2027 verwacht Siemens zonder Siemens Healthineers 9%–11% vergelijkbare omzetgroei. De verhouding tussen nieuwe orders en omzet moet opnieuw boven 1 blijven, waardoor het orderboek verder kan worden ondersteund. De winst per aandeel voor afschrijving van overnames wordt verwacht tussen €10,20 en €10,80, tegenover €9,27 op vergelijkbare basis in 2026.
Digital Industries moet in 2027 8%–12% groeien met een marge van 20%–22%. Voor Smart Infrastructure rekent Siemens op 11%–13% groei en een marge van 19,5%–20,5%, terwijl Mobility 6%–8% moet groeien met een marge van 8%–10%. Alle drie de grote industriële activiteiten moeten dus verder groeien.
AI wordt op meerdere plaatsen belangrijk voor Siemens
Het verhaal rond AI bestaat bij Siemens uit verschillende onderdelen die elkaar versterken. Aan de ene kant profiteert Smart Infrastructure van de fysieke bouw van data centers, terwijl Digital Industries aan de andere kant software, automatisering en toepassingen met AI verkoopt aan bestaande industriële klanten. Daardoor zit Siemens zowel aan de kant van infrastructuur als aan de kant van toepassingen.
Nieuwe data centers vragen enorme hoeveelheden elektriciteit. Die stroom moet veilig worden verdeeld en geregeld, terwijl bestaande netwerken vaak moeten worden uitgebreid om de extra vraag aan te kunnen. Siemens levert een groot deel van de elektrische apparatuur, besturing en systemen die daarvoor nodig zijn.
Daarmee is Siemens minder afhankelijk van de discussie over welke fabrikant de beste chip verkoopt. Of een klant uiteindelijk kiest voor systemen van NVIDIA, AMD of een eigen chip, de locatie heeft nog steeds stroom, beveiliging, verdeling en besturing nodig. Dat maakt de positie van Siemens binnen de groei van AI breder dan alleen de halfgeleidersector.
Tegelijk probeert Siemens AI zelf steeds dieper in industriële processen te verwerken. Het bedrijf combineert jarenlange kennis van machines, fabrieken en industriële gegevens met software en nieuwe modellen. Dat moet klanten helpen sneller te ontwerpen, productie beter te sturen en problemen eerder te ontdekken.
Industrial AI wordt een echte activiteit
Siemens noemt Industrial AI nadrukkelijk een van de belangrijkste kansen voor de komende jaren. Het bedrijf beschikt over gegevens en kennis uit echte productieomgevingen en probeert die te combineren met moderne software en AI. Juist die combinatie moet Siemens onderscheiden van aanbieders die wel sterke modellen hebben, maar minder kennis van industriële processen.
De digitale activiteiten groeiden in boekjaar 2026 met 16% naar €10,9 miljard. Dat bedrag is inmiddels groot genoeg om zichtbaar invloed te hebben op de totale groei van Siemens. Het laat ook zien dat digitaal en software niet meer slechts aanvullende activiteiten zijn binnen een traditioneel industrieel concern.
Siemens heeft daarnaast verschillende concrete toepassingen ontwikkeld. Een voorbeeld is de Eigen Engineering Agent, waarmee technici sneller informatie kunnen vinden, code kunnen schrijven en complexe documentatie kunnen gebruiken. Bij ANDRITZ Metals spreekt Siemens over een verdubbeling van de snelheid bij bepaalde werkzaamheden binnen engineering.
Ook de samenwerking met GlobalFoundries past in deze ontwikkeling. Siemens werkt daar aan een door AI ondersteund controlecentrum dat later breder moet kunnen worden gebruikt. Zulke toepassingen zijn belangrijk omdat ze aantonen dat Industrial AI uiteindelijk tijd en kosten moet besparen bij echte klanten.
Smart Infrastructure blijft een grote motor
Smart Infrastructure boekte in het vierde kwartaal €8,67 miljard aan orders. Op vergelijkbare basis lag dat 39% boven het niveau van een jaar eerder, terwijl de omzet met 15% steeg naar €7,24 miljard. De winst nam met 26% toe naar €1,47 miljard en de marge liep op van 18,7% naar 20,3%.
De combinatie van groei en hogere marges is belangrijk. Siemens verkoopt niet alleen meer, maar verdient op die hogere omzet ook goed. Dat maakt de groei veel waardevoller dan wanneer de onderneming marktaandeel zou kopen met lagere prijzen.
De Verenigde Staten springen eruit. Daar stegen de orders bij Smart Infrastructure met ongeveer 70% en de omzet met 27%, waarbij Siemens nadrukkelijk wijst op grote opdrachten vanuit data centers. De vraag naar elektrische apparatuur voor nieuwe capaciteit blijft daar dus bijzonder sterk.
Data centers zijn inmiddels goed voor ongeveer 20% van de omzet van Smart Infrastructure. Daarmee vormen zij na de brede industriële markt de grootste afzonderlijke markt binnen deze divisie. Over het volledige boekjaar groeiden de orders vanuit data centers met meer dan 100%.
De bouw van data centers levert echte orders op
De investeringen rond AI zijn voor Siemens inmiddels duidelijk zichtbaar in de cijfers. Het gaat niet alleen om plannen of aankondigingen, want klanten plaatsen daadwerkelijk grote orders voor elektrische systemen en andere apparatuur. Dat is een belangrijk verschil met bedrijven die vooral profiteren van verwachtingen rond toekomstige projecten.
Voor een nieuw data center zijn grote hoeveelheden stroom nodig en die vraag neemt verder toe naarmate systemen krachtiger worden. Bestaande aansluitingen zijn vaak niet voldoende, waardoor nieuwe apparatuur en uitbreiding van het netwerk nodig zijn. Siemens zit precies in die keten.
Wij vinden deze positie aantrekkelijk omdat Siemens verdient aan een noodzakelijke stap in de bouw. Een klant kan van chip veranderen, een project anders ontwerpen of software van een andere aanbieder gebruiken, maar de stroomvoorziening moet nog altijd functioneren. Daardoor heeft Siemens een relatief brede positie binnen de investeringen rond AI.
Het risico is dat de groei van deze markt later kan vertragen. Nu data centers al ongeveer een vijfde van de omzet van Smart Infrastructure vertegenwoordigen, zou een grote terugval bij nieuwe projecten merkbaar worden. Op dit moment zien we zo'n vertraging echter niet terug in de orders.
Digital Industries laat tegelijk herstel zien
Digital Industries boekte €6,41 miljard aan orders en €5,59 miljard omzet. Op vergelijkbare basis stegen die cijfers met respectievelijk 15% en 10%, terwijl de winst met 50% toenam naar €1,17 miljard. De marge liep op van 15,5% naar 20,9%.
Een deel van die sterke verbetering komt doordat de kosten voor reorganisaties lager waren dan een jaar eerder. Dat maakt de vergelijking gunstiger, maar verklaart niet de hele verbetering. De integratie van Altair en Dotmatics drukte de marge namelijk juist met ongeveer 60 basispunten.
Ook de gewone vraag naar automatisering trekt aan. In de Verenigde Staten stegen de orders bij automatisering met 61% en de omzet met 25%, terwijl China eveneens groei liet zien. De orders in China stegen met 8% en de omzet met 14%.
Dat is belangrijk voor onze visie. Siemens hoeft niet volledig afhankelijk te zijn van data centers om verder te groeien, want ook de bredere industriële markt begint tekenen van herstel te geven. Wanneer beide ontwikkelingen tegelijk doorzetten, ontstaat een veel sterker groeiprofiel.
Software krijgt een grotere rol
De omzet uit software binnen Digital Industries steeg op vergelijkbare basis met 12% naar ongeveer €2,14 miljard. Ook de jaarlijks terugkerende omzet nam met 12% toe, waardoor een groter deel van de inkomsten beter voorspelbaar wordt. Dat helpt Siemens om minder afhankelijk te worden van alleen de verkoop van machines en elektrische apparatuur.
Altair en Dotmatics moeten deze positie verder versterken. Siemens krijgt daarmee meer technologie voor simulatie, ontwikkeling, onderzoek en digitale modellen. Deze activiteiten kunnen later worden gekoppeld aan de bestaande software en de grote hoeveelheid kennis die Siemens al bij industriële klanten heeft.
Voor Industrial AI is dat belangrijk. Hoe meer software en gegevens Siemens beheert, hoe gemakkelijker het wordt om nieuwe toepassingen met AI aan bestaande klanten te verkopen. Daarmee kan Siemens steeds meer waarde halen uit een klantrelatie zonder iedere keer opnieuw een grote machine te hoeven verkopen.
De integratie kost voorlopig nog geld en dat moet worden gevolgd. Tegelijk heeft Siemens zelf aangegeven dat de eerste extra omzet uit de combinatie van deze activiteiten al begint te ontstaan. Dat maakt software een belangrijk onderdeel van de groei voor de komende jaren.
Recordorderboek van €143 miljard
Siemens boekte in het vierde kwartaal €34,77 miljard aan nieuwe orders. Dat was 58% meer dan een jaar eerder en opnieuw een record, terwijl de omzet uitkwam op €23,68 miljard. De verhouding tussen nieuwe orders en omzet bedroeg daardoor een zeer sterke 1,47.
Over het volledige boekjaar bereikten de orders €108,2 miljard. Het totale orderboek liep daardoor op naar een record van €143 miljard, tegenover een jaaromzet van €83,4 miljard. Een groot deel van de toekomstige activiteit ligt daarmee al vast.
Mobility vertegenwoordigt ongeveer €65 miljard van het orderboek. Smart Infrastructure staat op ongeveer €25 miljard en Digital Industries op ongeveer €11 miljard. Daarmee is het orderboek bovendien verdeeld over meerdere activiteiten.
Die omvang geeft veel zicht op toekomstige omzet, maar verhoogt ook de eisen aan de uitvoering. Siemens moet voldoende personeel en productiecapaciteit beschikbaar hebben en moet voorkomen dat kosten oplopen bij langdurige projecten. Juist daarom zijn de geplande hogere investeringen voor 2027 belangrijk.
Mobility sterk, maar niet ieder kwartaal herhaalbaar
Mobility boekte €10,74 miljard aan orders in één kwartaal. Dat was meer dan vier keer zoveel als in dezelfde periode een jaar eerder en zorgde voor een groot deel van de spectaculaire stijging van de totale orders. De omzet steeg ondertussen met 9% naar €3,51 miljard en de marge verbeterde van 8,5% naar 9,5%.
Een groot deel van de ordergroei kwam uit enkele zeer grote contracten. Daaronder zit ongeveer €2,4 miljard voor hogesnelheidstreinen in Duitsland en daarnaast ongeveer €1,9 miljard uit een andere grote opdracht. Zulke contracten zijn uitstekend voor de toekomstige omzet, maar komen niet ieder kwartaal binnen.
Daarom gebruiken wij de groei van meer dan 300% bij Mobility niet als normaal tempo voor de komende jaren. Veel belangrijker is het orderboek van ongeveer €65 miljard, omdat dat een grote hoeveelheid toekomstige omzet vastlegt. Ook de groei van diensten binnen Mobility maakt dat orderboek aantrekkelijker.
De sterke cijfers zijn dus echt, maar moeten goed worden gelezen. Mobility heeft een uitzonderlijk sterk kwartaal gehad en dat is positief, maar het is geen reden om te verwachten dat de orders ieder kwartaal in hetzelfde tempo blijven stijgen. Dat onderscheid blijft belangrijk voor een realistische waardering.
Record vrije kasstroom en een sterke balans
Siemens genereerde over boekjaar 2026 €12,1 miljard vrije kasstroom. Dat was opnieuw een record, terwijl alleen al in het vierde kwartaal ongeveer €5,6 miljard werd gegenereerd. De sterke winst wordt dus ook daadwerkelijk omgezet in beschikbare cash.
De industriële netto schuld daalde naar ongeveer €4,8 miljard. Dat komt overeen met slechts 0,3 keer EBITDA en geeft Siemens veel financiële ruimte. Het bedrijf kan daardoor investeren zonder dat de schuld snel een probleem wordt.
Tegelijk kan Siemens geld teruggeven aan aandeelhouders. Het voorgestelde dividend stijgt naar €5,50 per aandeel en sinds juli is ongeveer €1,7 miljard besteed aan de inkoop van eigen aandelen. Dat laat zien dat de sterke kasstroom niet alleen nodig is voor investeringen.
Wij vinden juist deze combinatie aantrekkelijk. Siemens kan de capaciteit uitbreiden, softwarebedrijven integreren, dividend betalen en aandelen inkopen zonder de balans zwaar te belasten. Dat geeft het management meer mogelijkheden wanneer zich nieuwe kansen voordoen.
Hogere investeringen zijn logisch
Siemens verwacht in 2027 duidelijk meer te investeren. Vooral Smart Infrastructure krijgt extra capaciteit, omdat de huidige productie moet meegroeien met de hoeveelheid orders. Dat is noodzakelijk wanneer de sterke vraag vanuit data centers en elektriciteitsinfrastructuur aanhoudt.
De hogere investeringen kunnen tijdelijk druk geven op de vrije kasstroom. Nieuwe capaciteit kost eerst geld voordat zij volledig omzet en winst oplevert, waardoor de ontwikkeling van de kasstroom niet ieder jaar gelijk hoeft te lopen met de winst. Dat hoort bij deze fase van groei.
Wij zien dat op dit moment niet als een groot bezwaar. Siemens investeert niet omdat de bestaande activiteiten slecht draaien, maar omdat er meer vraag is dan eerder werd verwacht. Zolang het orderboek sterk blijft, zijn hogere investeringen goed te verdedigen.
Het risico ontstaat wanneer de vraag later snel afneemt terwijl de extra capaciteit al is gebouwd. Dan kunnen kosten te hoog worden en marges onder druk komen. Voorlopig wijzen de orders echter juist in de andere richting.
Marges zijn sterk, maar vragen enige nuance
Smart Infrastructure rapporteerde een marge van 20,3%. Ongeveer 50 basispunten voordeel kwam uit teruggaven van Amerikaanse tarieven, waardoor niet iedere basispunt van de stijging automatisch naar volgende kwartalen kan worden doorgetrokken. Ook zonder die bijdrage blijft de marge echter duidelijk sterk.
Bij Digital Industries speelde een tijdelijk effect juist de andere kant op. De integratie van Altair en Dotmatics kostte ongeveer 60 basispunten marge, waardoor de gerapporteerde winstgevendheid zonder deze kosten nog iets hoger zou zijn geweest. Dat maakt de verbetering daar sterker dan het eerste cijfer suggereert.
Wij kijken daarom niet alleen naar één gerapporteerde marge. Belangrijker is dat beide divisies tegelijk sterke omzetgroei en goede winstgevendheid laten zien. Dat ondersteunt onze positieve beoordeling van de kwaliteit van de cijfers.
Voor de komende kwartalen willen we vooral zien dat deze marges rond de huidige niveaus blijven terwijl de omzet verder groeit. Als Siemens dat kan leveren, blijft er ruimte voor verdere groei van de winst per aandeel. Dat is uiteindelijk belangrijker dan één tijdelijk voordeel of nadeel.
Healthineers wordt grotendeels losgemaakt
Siemens wil in boekjaar 2027 ongeveer 34,1% van Siemens Healthineers rechtstreeks aan de eigen aandeelhouders overdragen. De geplande verhouding is één aandeel Healthineers voor iedere twee aandelen Siemens, waarna Healthineers niet langer volledig in de cijfers van Siemens wordt opgenomen. Dat verandert de opbouw van de groep aanzienlijk.
Op korte termijn maakt de stap vergelijking met eerdere jaren ingewikkelder. De cijfers van Healthineers verdwijnen grotendeels uit de geconsolideerde resultaten en beleggers moeten daardoor met een nieuwe basis gaan rekenen. Dat vraagt enige aanpassing bij de beoordeling van omzet en winst.
Op langere termijn wordt Siemens juist eenvoudiger. De onderneming zal sterker draaien rond industrie, infrastructuur, automatisering, software en digitale technologie. Dat zijn precies de onderdelen waar momenteel de sterkste groei zichtbaar is.
Healthineers zelf liet in het vierde kwartaal een minder sterk winstbeeld zien. De omzet groeide wel, maar de winst en marge stonden onder druk. Na de afsplitsing zal die ontwikkeling minder zwaar wegen op het verhaal rond Siemens zelf.
Belangrijkste risico's
Het eerste risico is dat de verwachtingen na deze cijfers opnieuw hoger komen te liggen. Wanneer orders, marges, vrije kasstroom en het orderboek allemaal zeer sterk zijn en management tegelijk de outlook verhoogt, wordt het steeds moeilijker om de markt opnieuw te verrassen. Een goed kwartaal kan dan minder gemakkelijk voor een grote positieve koersreactie zorgen.
Een tweede risico zit bij data centers. Deze markt vertegenwoordigt inmiddels ongeveer 20% van de omzet van Smart Infrastructure en is daardoor groot genoeg om bij een toekomstige vertraging duidelijk invloed te hebben. Zolang de orders met meer dan 100% groeien is dat positief, maar deze afhankelijkheid moet worden gevolgd.
Het derde risico is uitvoering. Een orderboek van €143 miljard is aantrekkelijk, maar al dat werk moet nog worden uitgevoerd tegen goede marges. Meer orders betekenen ook meer personeel, meer productie en hogere eisen aan planning en levering.
Daar komt de hogere investering in capaciteit bovenop. Wanneer Siemens die uitbreiding goed uitvoert, kan de onderneming de groei vasthouden en meer omzet verwerken. Wanneer projecten vertragen of kosten sterker oplopen dan verwacht, kan dat tijdelijk druk geven op de marges en vrije kasstroom.
Conclusie
Siemens levert een zeer sterk vierde kwartaal af en verhoogt opnieuw de outlook. Orders, het orderboek, de winst van de industriële activiteiten en de vrije kasstroom staan op recordniveaus, terwijl management voor de komende jaren een hoger groeitempo verwacht. Dat bevestigt onze positieve visie op het bedrijf.
Vooral de rol van AI wordt steeds belangrijker. Siemens profiteert aan de ene kant van de bouw van data centers en de enorme hoeveelheid elektriciteit die daarvoor nodig is, terwijl het aan de andere kant Industrial AI, software en automatisering verkoopt aan industriële klanten. Daarmee heeft het bedrijf meerdere manieren om van dezelfde ontwikkeling te profiteren.
Smart Infrastructure laat zien hoe sterk de vraag naar fysieke systemen inmiddels is. Data centers vertegenwoordigen ongeveer 20% van de omzet van de divisie en de orders vanuit deze markt groeiden over het jaar met meer dan 100%. Tegelijk laat Digital Industries herstel zien bij automatisering en verdere groei bij software.
Daarmee is Siemens voor ons geen bedrijf dat alleen meelift op de aandacht voor AI. De onderneming verdient daadwerkelijk geld aan elektrische infrastructuur, software en concrete toepassingen in fabrieken. De groei wordt bovendien ondersteund door een recordorderboek van €143 miljard en een sterke balans.
Er zijn voldoende risico's om scherp te blijven. Mobility profiteerde van enkele zeer grote contracten, een deel van de margeverbetering bij Smart Infrastructure was tijdelijk en Siemens gaat in 2027 meer investeren om alle nieuwe orders te kunnen uitvoeren. Ook een latere vertraging bij data centers zou inmiddels merkbaar worden.
Die punten veranderen onze positie niet. Siemens blijft een grote favoriet van ons, zit in de Free Ride-portefeuille en wij blijven op een stijging zitten. Bij een duidelijke correctie is het aandeel voor ons kandidaat om bij te kopen, zolang de sterke ontwikkeling bij orders, marges, vrije kasstroom, automatisering, software en Industrial AI intact blijft.
🔵 English version
Siemens $SIE: record orders, outlook raised again and AI becomes increasingly important
No time to read the full article? These bullets summarize it.
■ Siemens delivered a very strong fourth quarter. Industrial Business profit increased 22% to a record €3.90 billion, revenue rose 11% to €23.68 billion and orders increased 58% to a record €34.77 billion.
■ Desk view: our view on Siemens remains clearly bullish. Siemens is a major favorite of ours, is held in the Free Ride portfolio and we remain positioned for further upside. On a clear correction, the stock would be a candidate for us to add as long as orders, margins, free cash flow and demand from data centers, automation, software and Industrial AI remain strong.
■ Siemens raised its outlook again. Medium-term comparable revenue growth is now expected at 7%–11%, up from 6%–9%, while expected EPS growth has been raised from high single digits to double digits.
■ For fiscal 2027, excluding Siemens Healthineers, Siemens expects comparable revenue growth of 9%–11% and book-to-bill above 1. EPS before purchase price allocation effects is expected between €10.20 and €10.80, compared with €9.27 on a comparable 2026 basis.
■ AI is becoming an increasingly important source of growth across several parts of Siemens. The company benefits from data-center construction and enormous electricity demand while simultaneously selling software, automation and AI applications to industrial customers.
■ Siemens' digital business grew 16% to €10.9 billion in fiscal 2026. The company intends to expand Industrial AI by combining its knowledge of machines, factories and industrial data with software and AI.
■ Data centers now represent approximately 20% of Smart Infrastructure revenue. Across fiscal 2026, orders from this market increased by more than 100%, with particularly strong demand in the United States.
■ Smart Infrastructure delivered comparable order growth of 39% and revenue growth of 15%. Its margin increased to 20.3%, meaning rapid growth is not coming at the expense of profitability.
■ Digital Industries also improved clearly. Comparable orders increased 15%, revenue rose 10% and the margin improved from 15.5% to 20.9%.
■ Software continues to grow well. Comparable software revenue increased 12% and annual recurring revenue also rose 12%.
■ The total backlog reached a record €143 billion. Siemens also generated record full-year free cash flow of €12.1 billion and reduced industrial net debt to only 0.3 times EBITDA.
■ Mobility delivered exceptional order growth, but a large part of the increase came from several unusually large rail contracts. That pace cannot be repeated every quarter, although the approximately €65 billion backlog provides substantial future revenue visibility.
■ Siemens expects materially higher investment in 2027, mainly to expand capacity at Smart Infrastructure. This may temporarily affect free cash flow, but the additional capacity is required to execute the large amount of business already won.
Investment View
Our view on Siemens remains clearly bullish. The company is combining strong growth in orders and revenue with higher margins, substantial free cash flow, a strong balance sheet and another increase in expectations for the coming years. These results therefore confirm the main reasons behind our positive position.
Siemens remains a major favorite of ours and is held in the Free Ride portfolio. We remain positioned for further upside and would view a clear correction as a possible opportunity to add. The condition is that the fundamental development remains strong and that orders, margins and cash generation do not deteriorate materially.
We are particularly interested in the increasingly broad role Siemens plays within AI. The company does not only benefit from data-center construction, but also sells software, automation and AI applications to factories and other industrial customers. Siemens therefore earns from both the physical expansion around AI and the use of AI inside industrial operations.
That makes Siemens more attractive to us than a business dependent on one product or one part of the market. Every major data center needs power, switching equipment, controls and grid connections regardless of which chip is eventually used. At the same time, an existing factory can adopt more Siemens software and AI without a new data center being built.
The higher targets for the coming years reinforce management's confidence that this growth can continue. Expectations are also rising, meaning execution, margins and free cash flow become more important from here. We therefore remain bullish while continuing to watch the quality of the growth closely.
Outlook raised again
The increase in expectations is one of the most important elements of the results. Siemens now expects medium-term comparable revenue growth of 7%–11%, compared with the previous target of 6%–9%. Expected EPS growth has also been raised from high single digits to double digits.
This is a meaningful change rather than a marginal adjustment. Siemens has increased both the lower and upper ends of the revenue range and is effectively telling investors it expects structurally stronger growth. That matters more to us than one particularly strong quarter.
For fiscal 2027, excluding Siemens Healthineers, comparable revenue is expected to increase 9%–11%. Book-to-bill should remain above 1, helping support the already substantial backlog. EPS before purchase price allocation effects is expected between €10.20 and €10.80, compared with €9.27 on a comparable 2026 basis.
Digital Industries is expected to grow 8%–12% with a margin of 20%–22%. Smart Infrastructure is expected to grow 11%–13% with a margin of 19.5%–20.5%, while Mobility is expected to grow 6%–8% with an 8%–10% margin. Siemens is therefore forecasting continued growth across all three major industrial businesses.
AI is becoming important across several parts of Siemens
Siemens participates in AI through several businesses that reinforce one another. Smart Infrastructure benefits from the physical construction of data centers, while Digital Industries sells software, automation and AI applications to existing industrial customers. This gives Siemens exposure to both infrastructure and practical industrial applications.
New data centers require enormous amounts of electricity. That power needs to be distributed, protected and controlled, while existing grids often require expansion to handle the additional demand. Siemens supplies much of the electrical equipment, controls and systems needed for those tasks.
This makes Siemens less dependent on the debate over which chip supplier wins the largest share. Whether a customer ultimately uses NVIDIA, AMD or internally designed processors, the site still requires power distribution, protection and control. Siemens therefore has a broader position within AI investment than companies tied to a single semiconductor platform.
At the same time, Siemens is embedding AI more deeply into its own software. The company combines decades of experience with machines, factories and industrial data with modern software and AI. This is intended to help customers design faster, improve production and detect problems earlier.
Industrial AI is becoming a real business
Siemens describes Industrial AI as one of its most important opportunities for the coming years. The company has extensive experience with real production systems and is trying to combine that knowledge with software and AI. This industrial context can be valuable when applying AI to complex manufacturing processes.
Revenue from Siemens' digital business increased 16% to €10.9 billion in fiscal 2026. That is already large enough to make a visible contribution to total company growth. Digital and software are therefore no longer small additions to a traditional industrial group.
Siemens is also developing concrete applications. One example is the Eigen Engineering Agent, which is designed to help engineers find information faster, generate code and work more effectively with complex technical documentation. Siemens says certain engineering tasks at ANDRITZ Metals can be completed roughly twice as fast.
The company is also working with GlobalFoundries on an AI-enabled control center. Siemens intends to make the solution scalable across additional factories and locations. These examples matter because Industrial AI ultimately needs to save customers real time and money rather than remain a presentation concept.
Smart Infrastructure remains a major growth engine
Smart Infrastructure booked €8.67 billion of orders in the fourth quarter. Comparable orders increased 39%, while revenue rose 15% to €7.24 billion. Profit increased 26% to €1.47 billion and the margin improved from 18.7% to 20.3%.
The combination of rapid growth and higher profitability is important. Siemens is not simply increasing sales while sacrificing margins. This makes the growth far more valuable.
The United States was particularly strong. Smart Infrastructure orders increased by roughly 70% and revenue rose 27%, with Siemens specifically highlighting large data-center wins. AI infrastructure spending is therefore becoming increasingly visible in reported results.
Data centers now represent approximately 20% of Smart Infrastructure revenue. They have become the division's second-largest end market after the broader industrial market. Across fiscal 2026, data-center orders increased by more than 100%.
Data-center construction is producing real orders
AI investment is now clearly visible in Siemens' reported numbers. Customers are placing actual orders for electrical systems and related equipment rather than merely announcing future plans. That distinction is important because it demonstrates real demand.
A new data center requires huge amounts of electricity, and that demand continues to rise as computing systems become more powerful. Existing connections are often insufficient, requiring new equipment and grid expansion. Siemens participates directly in this part of the buildout.
We find this position attractive because Siemens earns from a necessary part of construction. Customers can switch chip suppliers or redesign computing systems, but reliable power infrastructure is still required. This gives Siemens a relatively broad position within AI investment.
The risk is that the market could eventually slow. Data centers already represent approximately one fifth of Smart Infrastructure revenue, meaning a significant reduction in new projects would become visible in the results. Current orders, however, show no such slowdown.
Digital Industries is recovering at the same time
Digital Industries booked €6.41 billion of orders and €5.59 billion of revenue. On a comparable basis, those figures increased 15% and 10%, respectively. Profit increased 50% to €1.17 billion and the margin rose from 15.5% to 20.9%.
Part of the improvement reflects lower restructuring expenses than a year ago. That makes the comparison easier, but it does not explain the full increase. Integration expenses related to Altair and Dotmatics actually reduced the margin by roughly 60 basis points.
Regular automation demand is also improving. U.S. automation orders increased 61% and revenue rose 25%, while China also delivered growth. Chinese automation orders increased 8% and revenue rose 14%.
This is important to our view because Siemens does not need to depend entirely on data centers for growth. A broader industrial recovery can add another source of revenue growth. If both trends continue at the same time, Siemens' overall growth profile becomes significantly stronger.
Software is taking a larger role
Comparable software revenue within Digital Industries increased 12% to approximately €2.14 billion in the quarter. Annual recurring revenue also increased 12%, making a larger proportion of revenue more predictable. This should gradually reduce dependence on one-off equipment sales.
Altair and Dotmatics are expected to strengthen Siemens further. These businesses add technology in simulation, engineering, scientific research and digital modeling. Siemens can then connect those tools with its existing industrial software and customer relationships.
This is particularly relevant for Industrial AI. The more software and industrial data Siemens manages, the easier it becomes to sell additional AI applications to existing customers. The company can therefore create more revenue from long-standing relationships.
Integration still carries costs and must be managed carefully. Siemens has also indicated that initial revenue benefits from combining these businesses are beginning to appear. Software therefore remains an important part of growth over the coming years.
Record backlog of €143 billion
Siemens booked €34.77 billion of new orders in the fourth quarter. That was 58% higher than a year earlier and another record, while revenue reached €23.68 billion. Book-to-bill therefore came in at a very strong 1.47.
Full-year orders reached €108.2 billion. The total backlog consequently increased to a record €143 billion, compared with annual revenue of €83.4 billion. A large amount of future activity is therefore already secured.
Mobility represents approximately €65 billion of the backlog. Smart Infrastructure accounts for around €25 billion and Digital Industries approximately €11 billion. The backlog is therefore spread across several businesses.
This provides strong revenue visibility but also raises execution requirements. Siemens must have enough people and production capacity and must prevent cost increases from damaging margins on long-term contracts. This is one reason why the planned investment increase for 2027 matters.
Mobility is strong, but the pace cannot be repeated every quarter
Mobility booked €10.74 billion of orders in one quarter. That was more than four times the amount reported a year earlier and was a major contributor to the spectacular increase in total orders. Revenue increased 9% to €3.51 billion and the margin improved from 8.5% to 9.5%.
A large proportion of the order growth came from several very large contracts. These included approximately €2.4 billion for high-speed trains in Germany and another roughly €1.9 billion from a separate major order. These contracts are highly positive for future revenue.
They should not, however, be treated as a normal quarterly growth rate. Mobility cannot be expected to increase orders by hundreds of percent every quarter. The approximately €65 billion backlog is a more useful indicator of future business.
The results are therefore genuinely strong but need proper context. Mobility has secured substantial long-term work and improved margins, which is positive. The exceptional year-on-year order growth should simply not be extrapolated indefinitely.
Record free cash flow and a strong balance sheet
Siemens generated €12.1 billion of free cash flow in fiscal 2026. This was another record, while fourth-quarter free cash flow alone reached approximately €5.6 billion. Strong reported earnings are therefore converting into real cash.
Industrial net debt declined to roughly €4.8 billion. This represents only 0.3 times EBITDA and gives Siemens substantial financial flexibility. The company can increase investment without creating a major leverage problem.
Siemens can also continue returning capital to shareholders. The proposed dividend increases to €5.50 per share and approximately €1.7 billion has been spent on share repurchases since July. Strong cash generation is therefore supporting both investment and shareholder returns.
We consider this combination attractive. Siemens can expand capacity, integrate software acquisitions, pay dividends and repurchase shares without putting excessive pressure on the balance sheet. That leaves management with significant flexibility.
Higher investment is logical
Siemens expects materially higher investment in 2027. Smart Infrastructure will receive much of the additional capacity because production needs to grow with the order book. This is necessary if strong demand from data centers and electrical infrastructure continues.
Higher investment may temporarily reduce free cash flow. New production capacity requires cash before it generates its full contribution to revenue and profit. Cash flow therefore does not need to grow at the same rate as earnings every year.
We do not currently see this as a major negative. Siemens is investing because demand has been stronger than previously expected rather than because the existing business is weak. As long as the backlog remains strong, the additional spending is justified.
The risk would emerge if demand slowed sharply after the capacity had already been built. Costs could then become excessive and margins could come under pressure. Current order trends are pointing in the opposite direction.
Margins are strong but require some context
Smart Infrastructure reported a margin of 20.3%. Approximately 50 basis points of benefit came from U.S. tariff refunds, meaning not every part of the improvement should automatically be carried forward. Even without that benefit, the margin remains clearly strong.
Digital Industries experienced a temporary factor in the opposite direction. Altair and Dotmatics integration costs reduced its margin by approximately 60 basis points. Underlying profitability would therefore have been somewhat better without those costs.
We consequently focus on the broader direction rather than a single reported margin. Both divisions are delivering strong revenue growth together with good profitability. This supports our positive view of the quality of the results.
Over the coming quarters, we want to see margins remain around current levels while revenue continues to grow. If Siemens can deliver that combination, there remains significant room for earnings growth. That matters more than one temporary positive or negative item.
Healthineers will largely be separated
Siemens intends to transfer approximately 34.1% of Siemens Healthineers directly to Siemens shareholders during fiscal 2027. The planned ratio is one Healthineers share for every two Siemens shares, after which Healthineers will no longer be fully consolidated into Siemens' accounts. This will materially change the composition of the group.
In the short term, comparisons with previous years will become more complicated. Healthineers revenue and earnings will largely disappear from consolidated results and investors will need to use a different base. That requires some adjustment.
Over the longer term, Siemens becomes simpler. The company will be more heavily focused on industry, infrastructure, automation, software and digital technology. These are currently the areas generating the strongest growth.
Healthineers itself delivered a weaker profit performance in the fourth quarter. Revenue increased, but profit and margins were under pressure. Following the separation, those developments will matter less to the Siemens investment case.
Main risks
The first risk is that expectations move higher again after these results. When orders, margins, free cash flow and backlog are already very strong while management raises the outlook, it becomes increasingly difficult to surprise the market positively. A good quarter may therefore generate a smaller share-price reaction than in the past.
A second risk is data centers. This market already represents approximately 20% of Smart Infrastructure revenue and is therefore large enough to have a material impact if construction slows later. Strong triple-digit order growth is highly positive today, but the growing importance of the market needs to be monitored.
The third risk is execution. A €143 billion backlog is attractive, but Siemens still has to deliver all that work at good margins. More orders require more people, more production capacity and increasingly demanding project management.
Higher investment adds another layer. If Siemens executes the capacity expansion successfully, the company can sustain growth and process more revenue. If projects are delayed or costs increase more than expected, margins and free cash flow could temporarily come under pressure.
Conclusion
Siemens delivered a very strong fourth quarter and raised its outlook again. Orders, backlog, Industrial Business profit and free cash flow all reached record levels, while management now expects a higher growth rate over the coming years. This confirms our positive view of the company.
AI is becoming increasingly important in more than one way. Siemens benefits from data-center construction and the enormous electricity requirements on one side, while selling Industrial AI, software and automation to industrial customers on the other. This gives the company several ways to participate in the same long-term development.
Smart Infrastructure shows how strong demand for physical systems has already become. Data centers represent approximately 20% of divisional revenue and orders from this market increased by more than 100% over the year. Digital Industries is simultaneously seeing better automation demand and continued software growth.
Siemens is therefore not simply benefiting from attention around AI. The company is earning real revenue from electrical infrastructure, software and practical industrial applications. Growth is also supported by a record €143 billion backlog and a strong balance sheet.
There are enough risks to remain disciplined. Mobility benefited from several unusually large contracts, part of Smart Infrastructure's margin improvement was temporary and Siemens will invest more in 2027 to execute the large amount of new business. A later slowdown in data-center construction would also become increasingly visible.
Those issues do not change our position. Siemens remains a major favorite of ours, is held in the Free Ride portfolio and we remain positioned for further upside. On a clear correction, the stock would be a candidate for us to add as long as orders, margins, free cash flow, automation demand, software growth and Industrial AI remain strong.
Disclaimer Aan de door ons opgestelde informatie kan op geen enkele wijze rechten worden ontleend. Alle door ons verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor uw eigen rekening.
Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie. U bent zelf eindverantwoordelijk voor de beslissingen die u neemt met betrekking tot uw beleggingen.


