Seagate verslaat verwachtingen opnieuw: Sterke outlook en aandeel op de watchlist
■ De cijfers zijn duidelijk beter dan verwacht: Seagate realiseerde in het eerste kwartaal van boekjaar 2027 een omzet van $4,23 miljard en een aangepaste winst per aandeel van $7,68. Beide lagen boven de marktverwachting, terwijl de omzet op jaarbasis met 61% steeg en de winst per aandeel bijna verdrievoudigde.
■ De winstgevendheid bereikt opnieuw recordniveaus: De aangepaste brutomarge steeg naar 57,8% en de operationele marge naar 50,7%. De combinatie van een betere productmix, hogere prijzen en sterke vraag vanuit datacenters zorgt ervoor dat een steeds groter deel van de omzet in winst wordt omgezet.
■ Datacenters domineren inmiddels het bedrijfsmodel: Data Center leverde ongeveer $3,4 miljard omzet en vertegenwoordigde 81% van de groepsomzet. Seagate verscheepte een record van 198 exabyte aan capaciteit naar datacenterklanten, 24% meer dan een jaar geleden.
■ De zichtbaarheid op toekomstige vraag is uitzonderlijk hoog: Vrijwel alle beschikbare nearline-capaciteit is inmiddels via langlopende afspraken toegewezen tot en met 2028. Sommige overeenkomsten met grote cloudklanten lopen zelfs tot 2030, waardoor Seagate veel beter zicht heeft op toekomstige vraag dan in eerdere cycli.
■ HAMR wordt steeds belangrijker voor de winstontwikkeling: Mozaic 4 wordt opgeschaald bij twee grote cloudklanten en aanvullende kwalificaties volgen. Seagate verwacht dat HAMR eind 2026 ongeveer de helft van de nearline exabyte run-rate vertegenwoordigt, terwijl Mozaic 5 daarna de capaciteit per schijf verder moet verhogen.
■ De kasstroom geeft steeds meer financiële ruimte: De operationele kasstroom kwam uit op $1,7 miljard en de vrije kasstroom bereikte een record van bijna $1,5 miljard. Seagate heeft zijn belangrijkste schuldreductie grotendeels afgerond en kan daardoor een groter deel van de toekomstige kasstroom gebruiken voor aandeleninkoop en dividend.
■ De outlook is opnieuw duidelijk sterker dan de marktverwachting: Voor Q2 verwacht Seagate ongeveer $4,8 miljard omzet en een aangepaste winst per aandeel van circa $9,20. Dat ligt ruim boven de consensus en wijst erop dat de sterke ontwikkeling bij datacenters en nearline-opslag in het huidige kwartaal verder versnelt.
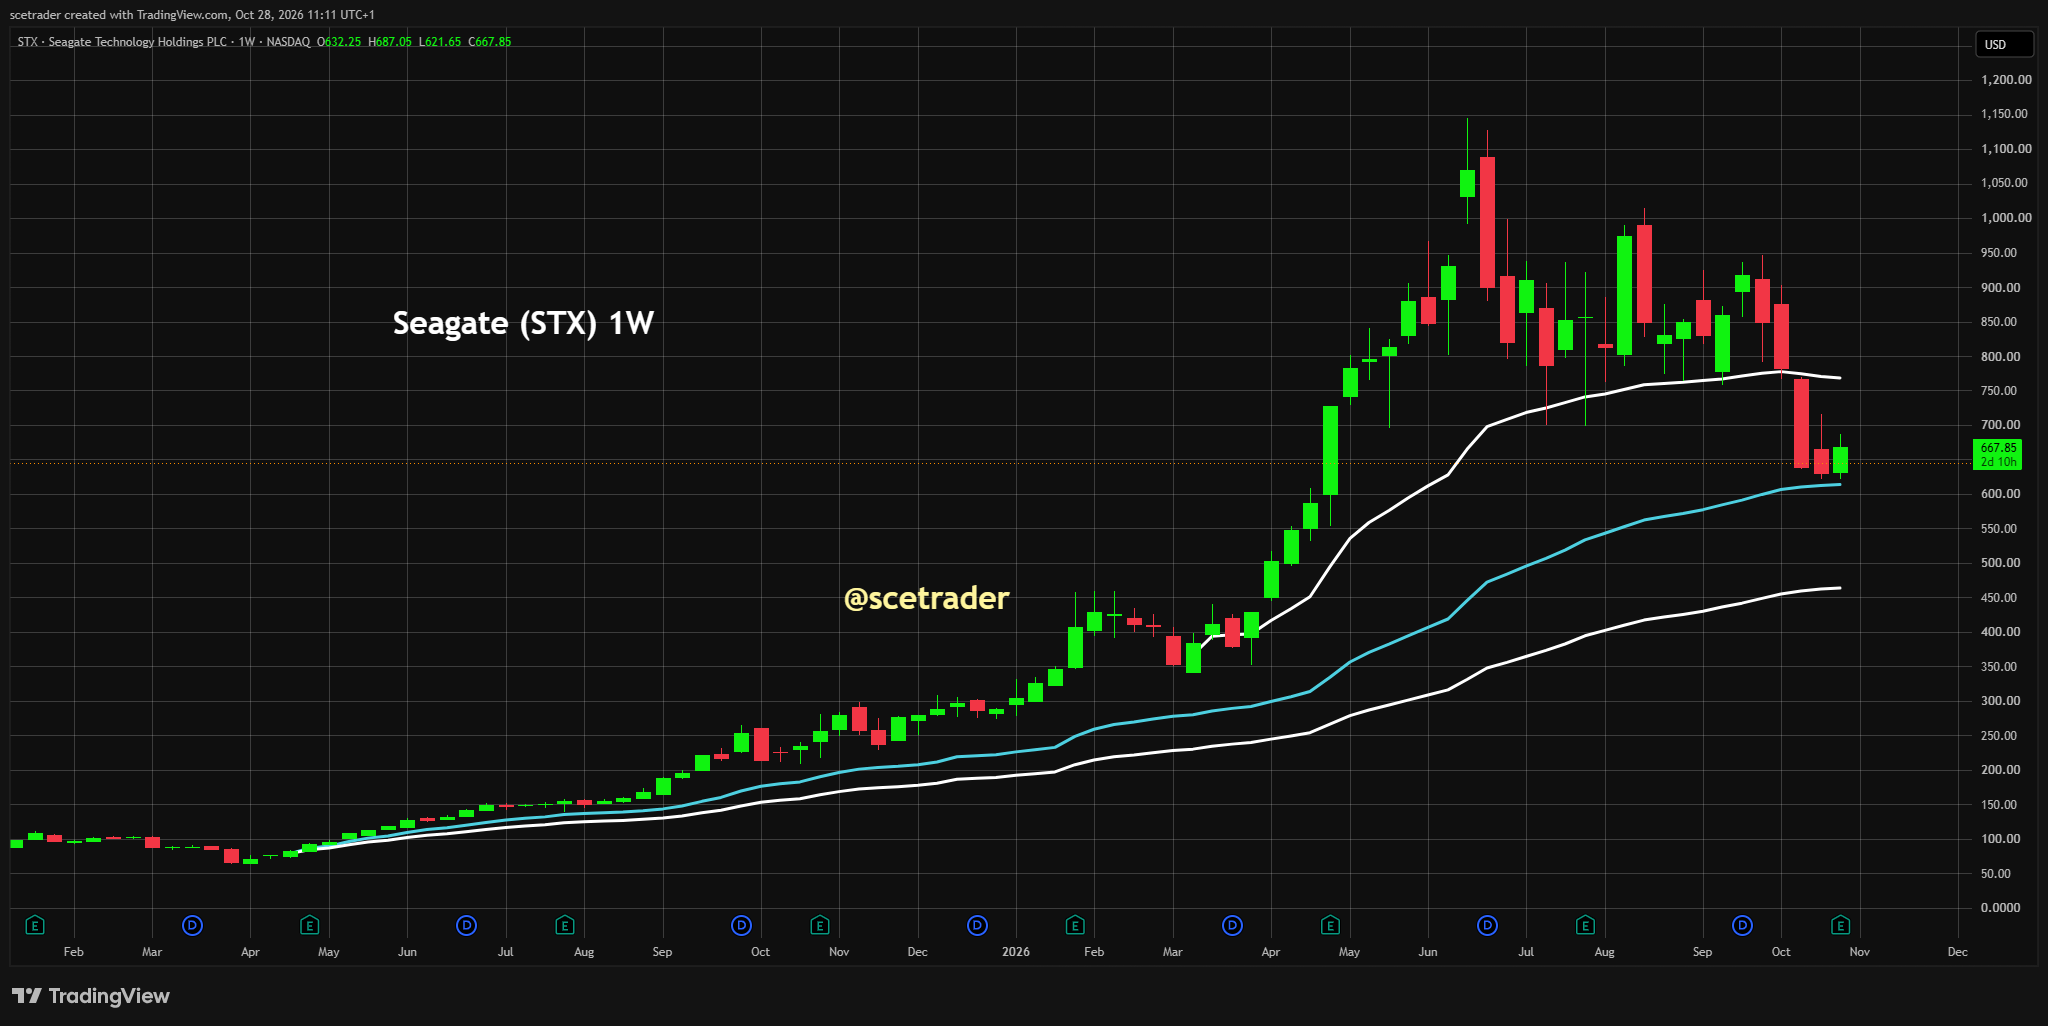
■ Investment View: Wij hebben nog geen positie en zetten Seagate op de watchlist. De fundamentele cijfers en vooruitzichten zijn sterk, maar het aandeel staat voorbeurs lager en bevindt zich rond de tweede VWAP-lijn. Wanneer deze steun standhoudt en er opnieuw positief momentum ontstaat, zouden wij relatief snel een eerste positie kunnen openen. Breekt deze technische steun en blijft de verkoopdruk aanhouden, dan wachten wij zonder haast op een beter moment.
Wil je alle artikelen kunnen lezen en elke podcast beluisteren? Neem dan een abonnement en krijg toegang tot alle artikelen en de database met duizenden berichten.
Investment View
De cijfers van Seagate zijn op vrijwel ieder belangrijk operationeel onderdeel sterk. De onderneming verslaat de marktverwachtingen, de marges bereiken nieuwe records en de guidance voor het volgende kwartaal ligt ruim boven de consensus. Fundamenteel is er dus weinig reden om negatief te worden.
Juist daarom vinden wij de negatieve voorbeursreactie interessant. Wanneer een aandeel na sterke cijfers en een duidelijke verhoging van de winstverwachting toch daalt, moeten we niet automatisch aannemen dat de markt ongelijk heeft. Seagate is al sterk gestegen en een deel van de verbetering in de opslagmarkt zit inmiddels duidelijk in de waardering.
Wij willen daarom niet tegen de eerste verkoopdruk in kopen. Het aandeel bevindt zich rond de tweede VWAP-lijn en die zone is voor ons belangrijk voor de timing. Wanneer de koers daar steun vindt en vervolgens opnieuw positief momentum opbouwt, kan dat voldoende bevestiging zijn om relatief snel een eerste positie te openen.
De fundamentele reden daarvoor is duidelijk. Seagate profiteert niet alleen van een tijdelijk herstel van de hardeschijfmarkt, maar van een veel bredere stijging van de vraag naar opslagcapaciteit. Datacenters, cloudbedrijven en nieuwe toepassingen rond AI produceren en bewaren steeds grotere hoeveelheden data, terwijl klanten hun toekomstige capaciteit inmiddels jaren vooruit vastleggen.
Tegelijk willen wij de cyclus niet onderschatten. De marges zijn uitzonderlijk hoog en de koers heeft al veel van de verbetering verwerkt. Wanneer de tweede VWAP-lijn niet houdt en de koers verder verzwakt, verliezen we daarom niets door de aankoop uit te stellen.
Seagate staat vanaf vandaag nadrukkelijk op onze watchlist. We kunnen snel kopen wanneer de technische situatie verbetert, maar we hoeven niet de eerste daling op te vangen.
Q1 Cijfers
Seagate realiseerde in het eerste kwartaal van boekjaar 2027 een omzet van $4,23 miljard. Een jaar eerder bedroeg de omzet nog $2,63 miljard, waardoor de groei uitkwam op 61%.
De aangepaste winst per aandeel steeg van $2,61 naar een record van $7,68. Ook op GAAP-basis was de winst zeer sterk, met $7,59 per aandeel.
De aangepaste brutomarge kwam uit op 57,8%, tegenover 40,1% een jaar geleden. Ten opzichte van het voorgaande kwartaal verbeterde de marge met meer dan vijf procentpunt.
De aangepaste operationele marge steeg naar 50,7%. Dat betekent dat meer dan de helft van de omzet vóór rente en belastingen als operationele winst overblijft.
Dat zijn uitzonderlijk hoge marges voor een onderneming die historisch sterk cyclisch was. De verbetering laat zien hoeveel invloed prijsdiscipline, een gunstige productmix en hogere capaciteit per schijf op de economie van Seagate hebben.
Datacenters zijn inmiddels de kern van Seagate
Data Center realiseerde in Q1 ongeveer $3,4 miljard omzet, 63% meer dan een jaar geleden. Het segment vertegenwoordigt inmiddels ongeveer 81% van de totale groepsomzet.
De verschuiving is belangrijk omdat Seagate daardoor veel minder afhankelijk is geworden van traditionele pc's en consumententoepassingen. De grootste winstbron is nu opslag voor cloudbedrijven en grote ondernemingen.
In totaal verscheepte Seagate 220 exabyte aan HDD-capaciteit. Daarvan kwam 198 exabyte uit datacenterproducten, een record en 24% meer dan een jaar geleden.
Datacenters vertegenwoordigden daarmee ongeveer 90% van de totale verscheepte capaciteit. De omzetgroei komt dus niet alleen uit hogere prijzen, maar ook uit een duidelijke stijging van het aantal geleverde exabytes.
Deze mix maakt het bedrijfsmodel aantrekkelijker, maar ook geconcentreerder. Seagate wordt steeds afhankelijker van enkele grote cloud- en datacenterklanten. Zolang die klanten blijven investeren is dat zeer winstgevend, maar een plotselinge verlaging van hun investeringsplannen zou daardoor eveneens snel zichtbaar worden.
De opslagvraag krijgt een langere looptijd
Het belangrijkste fundamentele punt uit de earnings call is voor ons de sterk verbeterde zichtbaarheid op toekomstige vraag.
Vrijwel alle nearline-capaciteit die Seagate beschikbaar heeft, is volgens management inmiddels toegewezen via langlopende overeenkomsten tot en met 2028. Sommige afspraken met grote cloudbedrijven lopen zelfs tot 2030.
Dat is uitzonderlijk voor een sector die historisch bekendstond om korte cycli, overcapaciteit en snel veranderende prijzen.
De contracten leggen niet noodzakelijk jaren vooruit iedere prijs en configuratie definitief vast. Seagate werkt met een model waarbij klanten capaciteit reserveren en dichter bij het moment van levering de exacte configuratie en prijs worden vastgelegd.
Dat geeft beide partijen flexibiliteit. Seagate krijgt zicht op de benodigde productiecapaciteit, terwijl klanten voldoende zekerheid krijgen dat opslag beschikbaar blijft wanneer hun datacenters verder groeien.
Voor ons verlaagt dit de cyclische onzekerheid. De opslagmarkt blijft cyclisch, maar Seagate gaat deze fase in met veel beter zicht op de toekomstige vraag dan tijdens eerdere cycli.
AI vergroot vooral de hoeveelheid data die bewaard moet worden
De relatie tussen Seagate en AI is anders dan bij fabrikanten van GPU's of HBM-geheugen. Seagate levert niet de rekenkracht waarop modellen worden getraind, maar de capaciteit waarop enorme hoeveelheden gegevens voor langere tijd worden opgeslagen.
Dat onderscheid is belangrijk. Training van grote modellen vraagt veel snelle geheugen- en rekencapaciteit, maar de bredere invoering van AI zorgt daarnaast voor steeds meer gegevens die worden geproduceerd, bewaard en later opnieuw gebruikt.
Management wijst vooral op de overgang van training naar inference en toepassingen waarbij software zelfstandig taken uitvoert. Zulke systemen gebruiken historische gegevens om beslissingen te nemen en produceren vervolgens zelf opnieuw grote hoeveelheden data.
Daarbij ontstaat een ander economisch probleem dan bij snelle opslag dicht bij de processor. Veel data hoeft niet iedere seconde beschikbaar te zijn, maar moet wel tegen zo laag mogelijke kosten jarenlang worden bewaard.
Daar blijft HDD-opslag bijzonder sterk. De kosten per opgeslagen terabyte liggen voor massale capaciteit aanzienlijk lager dan bij NAND, waardoor harde schijven in grote datacenters een belangrijke plaats behouden.
AI betekent niet dat HDD verdwijnt
De snelle ontwikkeling van NAND en andere opslagtechnologie heeft regelmatig geleid tot de verwachting dat harde schijven uiteindelijk uit het datacenter verdwijnen. De huidige investeringscyclus laat juist zien dat verschillende opslagvormen naast elkaar blijven bestaan.
Snelle gegevens die dicht bij processors nodig zijn, worden op SSD's opgeslagen. Data die tegen lage kosten langdurig moet worden bewaard, blijft veel vaker op grote nearline HDD's staan.
Voor hyperscalers draait het daardoor niet alleen om snelheid, maar ook om de kosten per opgeslagen exabyte en de hoeveelheid capaciteit die binnen een bepaalde hoeveelheid ruimte en energie kan worden geplaatst.
Daar ligt de economische logica achter Seagates HAMR-strategie. Meer capaciteit per schijf verlaagt het aantal apparaten dat nodig is om dezelfde hoeveelheid data te bewaren.
Dat vermindert niet alleen de aanschafkosten, maar ook ruimte, energieverbruik, onderhoud en andere kosten in het datacenter.
HAMR verandert de economie van de harde schijf
Heat-Assisted Magnetic Recording, of HAMR, is de belangrijkste technologie achter de nieuwe generatie drives van Seagate.
Met HAMR kan meer informatie op hetzelfde fysieke oppervlak worden opgeslagen. De capaciteit per schijf kan daardoor stijgen zonder dat Seagate evenredig meer drives hoeft te produceren.
Dat is essentieel voor de winstgevendheid. Wanneer Seagate 20% of 25% meer exabyte kan leveren zonder 20% of 25% meer complete drives te bouwen, verbeteren de productiviteit en de kosten per opgeslagen terabyte.
Management verwacht op lange termijn ongeveer midden 20% groei van de nearline exabyte-capaciteit te kunnen ondersteunen. Een groot deel daarvan moet komen uit hogere oppervlaktedichtheid in plaats van uit veel hogere productievolumes.
Daarmee verschuift de economische waarde van Seagate steeds meer richting technologie en minder richting het simpelweg produceren van grotere aantallen mechanische schijven.
Mozaic 4 begint op schaal te draaien
Mozaic 4 is de huidige generatie HAMR-producten en biedt capaciteit tot ongeveer 44 terabyte.
Deze producten worden momenteel opgeschaald bij twee grote cloudbedrijven. Daarnaast verwacht Seagate in de komende maanden nieuwe kwalificaties bij verschillende andere cloudbedrijven en grote zakelijke klanten.
Dat is belangrijk omdat iedere kwalificatie de potentiële markt voor HAMR-producten groter maakt. Klanten testen nieuwe opslagtechnologie uitgebreid voordat deze in grote datacenters wordt ingezet.
Seagate verwacht dat HAMR tegen het einde van kalenderjaar 2026 ongeveer de helft van de nearline exabyte run-rate vertegenwoordigt. Mozaic 4 moet ongeveer de helft van die HAMR-capaciteit leveren.
De technologische overgang begint daarmee steeds duidelijker in de financiële resultaten zichtbaar te worden.
Mozaic 5 opent de volgende capaciteitsstap
Seagate werkt tegelijkertijd aan Mozaic 5. Deze generatie moet capaciteit van meer dan 50 terabyte leveren op een platform met tien disks.
De eerste kwalificatieproducten moeten tegen het einde van kalenderjaar 2027 naar klanten gaan.
Management gaf tijdens de call aan inmiddels zelfs optimistischer te zijn over de snelheid waarmee de stap naar vijf terabyte per platter kan worden gemaakt. Daarna ziet Seagate ruimte om relatief snel verder te gaan richting zes terabyte.
In het laboratorium heeft de onderneming inmiddels acht terabyte per platter gedemonstreerd.
Voor beleggers is vooral de richting belangrijk. Wanneer Seagate de capaciteit per platter jarenlang kan blijven verhogen, kan de onderneming haar exabyteproductie sterk laten groeien zonder dezelfde stijging van het aantal geproduceerde drives.
Dat ondersteunt zowel de brutomarge als de vrije kasstroom.
Prijsdiscipline is een belangrijk verschil met eerdere cycli
De HDD-sector heeft in het verleden regelmatig waarde vernietigd door overproductie. Wanneer fabrikanten te veel capaciteit bouwden, zakten de prijzen en verdwenen de marges snel.
De huidige cyclus ziet er anders uit. Seagate benadrukt dat productie en vraag veel strakker op elkaar worden afgestemd en dat klanten capaciteit jaren vooruit reserveren.
Daardoor ontstaat minder aanleiding om speculatief grote hoeveelheden voorraad te bouwen.
Tegelijkertijd gebruikt Seagate een strategie waarbij prijs sterker wordt gekoppeld aan de economische waarde van de capaciteit voor de klant. Grotere drives besparen ruimte, energie en andere datacenterkosten en kunnen daardoor tegen aantrekkelijkere prijzen worden verkocht.
Management zegt dat de prijsontwikkeling nog steeds gunstig is. Hogere kosten van externe componenten worden eveneens in de prijs verwerkt.
De combinatie van sterke vraag en beperkte extra productiecapaciteit helpt daarmee de huidige marges te beschermen.
Recordvrije kasstroom verandert de financiële positie
Seagate genereerde in Q1 $1,69 miljard operationele kasstroom en bijna $1,48 miljard vrije kasstroom. Dat was het hoogste niveau in de geschiedenis van het bedrijf.
Die kasstroom is belangrijk omdat Seagate de afgelopen jaren eerst de balans wilde versterken.
In het kwartaal werd ongeveer $1,2 miljard aan schuld afgebouwd. Na aanvullende schuldaflossing na het einde van het kwartaal is de totale schuld verder teruggebracht.
De onderneming heeft daarmee een belangrijk deel van de eerdere schuldreductiedoelstellingen bereikt.
Dat verandert de bestemming van toekomstige kasstromen. Management geeft aan dat de focus steeds meer verschuift van schuldreductie naar het teruggeven van kapitaal aan aandeelhouders.
Aandeleninkoop wordt belangrijker
Seagate gaf in het kwartaal $568 miljoen terug aan aandeelhouders via dividend en aandeleninkoop.
Het kwartaaldividend werd bovendien met ongeveer 3% verhoogd naar $0,76 per aandeel.
De belangrijkste verandering ligt echter bij aandeleninkoop. Management heeft aangegeven dat buybacks vanaf kalenderjaar 2027 een veel grotere rol kunnen krijgen nu de belangrijkste doelen voor de balans grotendeels zijn bereikt.
Dat vinden wij relevant. De combinatie van sterke winstgroei en aandeleninkoop kan ervoor zorgen dat de winst per aandeel sneller groeit dan de absolute nettowinst.
Het blijft uiteraard afhankelijk van de waardering. Aandelen inkopen na een zeer sterke koersstijging creëert minder waarde dan wanneer dezelfde aandelen op een lagere multiple kunnen worden teruggekocht.
Q2-guidance is uitzonderlijk sterk
Voor het tweede kwartaal verwacht Seagate een omzet van ongeveer $4,8 miljard, met een bandbreedte van $100 miljoen naar boven of beneden.
De markt rekende vooraf op ongeveer $4,53 miljard. De midpoint van de guidance ligt daarmee duidelijk boven de consensus.
Voor de aangepaste winst per aandeel verwacht management ongeveer $9,20, met een bandbreedte van $0,20. Ook dat ligt ruim boven de marktverwachting van ongeveer $8,58.
De guidance impliceert bovendien opnieuw een duidelijke omzetgroei ten opzichte van Q1.
Management verwacht dat de nearline exabyte shipments in het decemberkwartaal opnieuw duidelijk stijgen, geholpen door de verdere uitrol van Mozaic 4.
Fundamenteel wijst dus weinig op een afzwakking van de huidige cyclus.
Outlook
De outlook van Seagate blijft sterk. Voor Q2 verwacht de onderneming ongeveer $4,8 miljard omzet en een aangepaste winst per aandeel van circa $9,20.
Dat ligt duidelijk boven de marktverwachting en bevestigt dat de sterke vraag vanuit datacenters in het nieuwe kwartaal doorzet.
Voor de langere termijn is de zichtbaarheid nog belangrijker. Vrijwel alle nearline-capaciteit is tot en met 2028 toegewezen en sommige afspraken met cloudklanten lopen tot 2030.
Seagate verwacht bovendien dat HAMR eind 2026 ongeveer de helft van de nearline exabyte run-rate vormt. De verdere uitrol van Mozaic 4 en later Mozaic 5 moet ervoor zorgen dat de capaciteit per drive blijft stijgen.
Daardoor kan Seagate de hoeveelheid geleverde opslag veel sneller laten groeien dan het aantal geproduceerde harde schijven. Dat is essentieel voor zowel de marge als het rendement op kapitaal.
De financiële positie verbetert tegelijkertijd. De schuld is sterk verlaagd en de vrije kasstroom kan daardoor steeds meer worden gebruikt voor aandeleninkoop en dividend.
Wij zien op basis van de huidige gegevens daarom geen duidelijke fundamentele verzwakking. De vraag is vooral hoeveel van deze sterke vooruitzichten al in de koers zit en wanneer de technische situatie opnieuw aantrekkelijk genoeg wordt om in te stappen.
Waarom het aandeel toch lager staat
De negatieve koersreactie lijkt op het eerste gezicht vreemd. Seagate verslaat de verwachtingen en geeft een outlook die eveneens duidelijk boven consensus ligt.
De markt kijkt echter vooruit. Het aandeel heeft al een zeer sterke stijging achter de rug en beleggers hebben een groot deel van de verbetering in opslagprijzen, marges en AI-gerelateerde datacentervraag al ingeprijsd.
Dat verhoogt de lat. Een sterk kwartaal is dan niet automatisch voldoende om opnieuw een sterke koersstijging te veroorzaken.
Daarnaast zijn de huidige marges uitzonderlijk hoog. De markt kan twijfelen hoeveel verdere ruimte er nog bestaat wanneer prijzen uiteindelijk normaliseren of concurrentie weer toeneemt.
Wij vinden die voorzichtigheid niet onlogisch. Seagate blijft een cyclisch bedrijf, ook wanneer de huidige cyclus structureel sterker lijkt dan eerdere opslagcycli.
Juist daarom willen wij de koersreactie respecteren en wachten tot de markt opnieuw bevestigt dat kopers de controle overnemen.
De tweede VWAP-lijn is nu belangrijk
Technisch bevindt het aandeel zich rond de tweede VWAP-lijn. Dat is voor ons op dit moment het belangrijkste niveau om te volgen.
Wij willen geen exacte koers aan deze technische analyse koppelen. Het gaat ons om het gedrag van de koers rond deze steun.
Wanneer de tweede VWAP-lijn standhoudt, de verkoopdruk afneemt en er opnieuw positief momentum ontstaat, verandert de situatie snel. De sterke fundamentele cijfers liggen er dan al en de technische bevestiging kan voldoende zijn om een eerste positie te openen.
Dat kan relatief snel gebeuren. Wij hoeven niet te wachten op een volledig nieuwe lange opwaartse trend wanneer de steun overtuigend wordt bevestigd.
Het omgekeerde geldt eveneens. Wanneer de tweede VWAP-lijn breekt en de koers verder verzwakt, kopen we niet omdat het aandeel simpelweg goedkoper is geworden.
Dan wachten we op een nieuwe bodemvorming en beter momentum.
Waarom wij nog geen positie hebben
Seagate is fundamenteel aantrekkelijk, maar het aandeel heeft al een zeer sterke herwaardering achter de rug.
Daarom willen wij vermijden dat we na een lange stijging precies op een moment kopen waarop beleggers winst beginnen te nemen.
Het rendement van een goede onderneming wordt uiteindelijk niet alleen bepaald door de winstgroei, maar ook door de prijs waarop het aandeel wordt gekocht.
Wij hebben daarom geen probleem om enkele procenten van een eventuele volgende stijging te missen wanneer daarvoor een duidelijker technisch signaal tegenover staat.
De cijfers geven ons voldoende vertrouwen om Seagate op de watchlist te zetten. De koersreactie geeft ons juist voldoende reden om niet onmiddellijk te handelen.
Die combinatie vinden wij op dit moment aantrekkelijk.
Downside risks
Het belangrijkste risico blijft dat de huidige opslagcyclus uiteindelijk minder lang duurt dan klanten en management nu verwachten. Langlopende capaciteitsafspraken verbeteren de zichtbaarheid, maar garanderen niet dat iedere toekomstige exabyte ook tegen dezelfde aantrekkelijke marges wordt verkocht.
De huidige brutomarge is bovendien uitzonderlijk hoog. Een deel van de verbetering komt uit sterke prijzen en een gunstige productmix. Wanneer de marktbalans later minder krap wordt, kunnen die factoren weer de andere kant op werken.
Datacenterklanten vertegenwoordigen inmiddels het overgrote deel van de omzet. De afhankelijkheid van grote cloudbedrijven is daardoor groter geworden. Een vertraging van hun investeringen kan snel materieel worden.
HAMR blijft technologisch eveneens belangrijk. De overgang verloopt goed, maar nieuwe productieprocessen zijn complex en langere cyclustijden kunnen extra investeringen noodzakelijk maken.
Ook concurrentie blijft relevant. Western Digital en andere opslagtechnologieën zullen proberen een deel van dezelfde structurele groei in datacenters te benutten.
Tot slot blijft het technische beeld belangrijk. Wanneer het aandeel de tweede VWAP-lijn niet houdt, kan de huidige daling verder doorzetten ondanks uitstekende fundamentele cijfers.
Desk-view
Seagate levert fundamenteel een bijzonder sterk kwartaal af.
De omzet stijgt met 61%, de aangepaste winst per aandeel bijna verdrievoudigt en zowel de bruto- als operationele marge bereiken nieuwe records. Daar komt bijna $1,5 miljard vrije kasstroom bovenop.
De Q2-guidance is minstens zo belangrijk. Zowel omzet als winst per aandeel liggen duidelijk boven de marktverwachting, waardoor er op basis van managements huidige zicht geen teken is dat de datacentercyclus plotseling verzwakt.
Ook de langere termijn is sterk. Data Center vertegenwoordigt inmiddels 81% van de omzet en Seagate heeft vrijwel alle nearline-capaciteit tot 2028 toegewezen. Sommige klantafspraken lopen tot 2030.
HAMR geeft Seagate daarnaast een duidelijke route om meer capaciteit per drive te leveren. Mozaic 4 wordt momenteel opgeschaald en de technologie voor de volgende generaties ligt op schema.
Daarmee kan Seagate de exabyteproductie sterk verhogen zonder evenredig meer complete drives te hoeven produceren. Dat is precies waarom de marges veel hoger kunnen worden dan in eerdere opslagcycli.
De balans is eveneens sterk verbeterd. De schuld is fors teruggebracht, de vrije kasstroom staat op een record en management kan de aandacht steeds meer verleggen naar aandeleninkoop en dividend.
Fundamenteel vinden wij daarom weinig mis met Seagate.
De koers vertelt vandaag echter een ander verhaal. Ondanks de sterke cijfers en guidance staat het aandeel voorbeurs lager.
Dat negeren wij niet.
Wij hebben nog geen positie en Seagate gaat op de watchlist. Het aandeel bevindt zich rond de tweede VWAP-lijn en die steun wordt voor ons nu bepalend.
Wanneer de tweede VWAP-lijn houdt en de koers opnieuw positief momentum opbouwt, zouden wij relatief snel een eerste positie kunnen openen. De fundamentele onderbouwing daarvoor ligt er al.
Wanneer de steun niet houdt en de verkoopdruk doorzet, wachten wij. We hoeven geen vallend aandeel te kopen alleen omdat de cijfers goed zijn.
De situatie kan dus snel veranderen. Seagate kan binnen korte tijd van watchlist naar portefeuille gaan, maar alleen wanneer de markt opnieuw laat zien dat kopers bereid zijn de sterke fundamentele vooruitzichten te belonen.
English
Seagate beats expectations again: strong outlook, but we wait for renewed momentum
© 2026 SCEtrader.nl - All rights reserved.
■ Results were clearly ahead of expectations: Seagate generated fiscal Q1 2027 revenue of $4.23 billion and adjusted EPS of $7.68. Both exceeded market expectations, while revenue increased 61% year on year and EPS nearly tripled.
■ Profitability reached new record levels: Adjusted gross margin increased to 57.8% and operating margin to 50.7%. A stronger product mix, better pricing and robust data-centre demand are allowing an increasing share of revenue to flow through to earnings.
■ Data centres now dominate the business model: Data Center generated approximately $3.4 billion of revenue and represented 81% of group sales. Seagate shipped a record 198 exabytes of capacity to data-centre customers, 24% more than a year ago.
■ Visibility into future demand is unusually strong: The vast majority of available nearline capacity is now allocated under long-term agreements through 2028. Some agreements with major cloud customers extend as far as 2030, providing Seagate with far greater visibility than during previous storage cycles.
■ HAMR is becoming increasingly important to earnings: Mozaic 4 is ramping with two major cloud customers and additional qualifications are expected. Seagate expects HAMR to represent approximately half of nearline exabyte run-rate by the end of 2026, while Mozaic 5 should subsequently drive further increases in capacity per drive.
■ Cash flow provides substantially greater financial flexibility: Operating cash flow reached $1.7 billion and free cash flow set a record at almost $1.5 billion. Seagate has largely completed its primary debt-reduction objectives and can therefore direct a larger share of future cash flow toward buybacks and dividends.
■ The outlook is again materially ahead of expectations: Seagate expects approximately $4.8 billion of Q2 revenue and adjusted EPS of around $9.20. Both are well above consensus and indicate that strong data-centre and nearline demand should accelerate further during the current quarter.
■ Investment View: We currently have no position and are placing Seagate on our watchlist. The fundamentals and outlook are strong, but the shares are trading lower pre-market and are currently around the second VWAP line. If that support holds and positive momentum returns, we could initiate a first position relatively quickly. If the support breaks and selling pressure continues, we will wait without urgency for a better technical setup.
Investment View
Seagate's results are strong across virtually every important operating metric. The company beat market expectations, margins reached new records and guidance for the next quarter came in well ahead of consensus. Fundamentally, there is little reason to become negative.
That is precisely why the negative pre-market reaction is interesting. When a stock declines despite strong results and a clearly better earnings outlook, we should not automatically assume the market is wrong. Seagate has already appreciated substantially and much of the improvement in storage pricing, margins and AI-related data-centre demand is now reflected in the valuation.
We therefore do not want to buy directly into the first wave of selling pressure. The shares are trading around the second VWAP line and that area is important for our timing. If support holds and the stock begins to rebuild positive momentum, that could provide sufficient confirmation for us to initiate a position relatively quickly.
The fundamental rationale is clear. Seagate is benefiting not simply from a temporary recovery in hard-drive demand, but from a much broader increase in storage requirements. Data centres, cloud companies and new AI applications are producing and retaining ever larger amounts of data, while customers are now reserving future capacity several years in advance.
At the same time, we do not want to underestimate the cycle. Margins are exceptionally high and the shares have already discounted a significant amount of improvement. If the second VWAP line fails and the stock continues to weaken, we lose nothing by delaying the purchase.
Seagate is therefore firmly on our watchlist. We can buy quickly if the technical picture improves, but there is no need to catch the first decline.
Q1 Results
Seagate generated fiscal first-quarter 2027 revenue of $4.23 billion, compared with $2.63 billion a year earlier. Revenue therefore increased 61%.
Adjusted EPS rose from $2.61 to a record $7.68, while GAAP EPS reached $7.59.
Adjusted gross margin increased to 57.8% from 40.1% a year ago and improved by more than five percentage points sequentially.
Adjusted operating margin reached 50.7%, meaning more than half of revenue now translates into operating profit before interest and tax.
These are exceptional margins for a company that has historically been highly cyclical. The improvement illustrates the impact of pricing discipline, favourable mix and higher capacity per drive.
Data centres now define Seagate
Data Center generated approximately $3.4 billion of Q1 revenue, up 63% year on year, and represented 81% of total company sales.
This shift matters because Seagate has become far less dependent on traditional PCs and consumer applications. Its largest profit pool is now storage for cloud providers and large enterprises.
The company shipped 220 exabytes of HDD capacity in total. Data-centre products represented 198 exabytes, a record and 24% more than a year ago.
Data centres therefore accounted for roughly 90% of total shipped capacity. Revenue growth is not simply a pricing story; physical exabyte shipments are also rising significantly.
The mix improves the business model but also creates greater concentration. Seagate is increasingly exposed to a smaller group of major cloud and data-centre customers.
Storage demand now has much longer visibility
One of the most important messages from the earnings call is the greatly improved visibility into future demand.
The vast majority of Seagate's nearline capacity is now allocated under long-term agreements through 2028, while some arrangements with major cloud customers extend into 2030.
That is unusual for an industry historically characterised by short cycles, excess capacity and rapid pricing changes.
The agreements do not necessarily fix every price and configuration years in advance. Customers reserve future capacity, while detailed configurations and pricing are generally finalised closer to delivery.
This provides flexibility while giving Seagate much better visibility into future production requirements.
For us, this reduces cyclical uncertainty. Storage remains cyclical, but Seagate enters the current phase with substantially greater forward demand visibility than in previous cycles.
AI increases the amount of data that needs to be retained
Seagate's relationship with AI differs from companies producing GPUs or HBM memory. Seagate does not provide the compute on which AI models run; it provides capacity for enormous amounts of data that need to be stored for long periods.
That distinction matters. Training large models requires enormous amounts of fast compute and memory, but broader AI adoption also generates more data that needs to be retained and reused.
Management points particularly to the transition toward inference and software agents. These systems consume historical data to make decisions and then generate additional data through their own activity.
This creates a different economic requirement from high-speed storage close to a processor. Much of the data does not need to be accessed every second, but it must be retained economically for years.
That remains an area where HDD storage is highly competitive because cost per stored terabyte remains substantially below NAND for mass capacity.
AI does not eliminate HDD storage
Rapid improvements in NAND have repeatedly led to predictions that hard drives will eventually disappear from data centres. The current investment cycle suggests instead that different forms of storage will coexist.
Data requiring extremely fast access sits on SSDs. Large volumes of data that need to be retained economically remain well suited to nearline HDDs.
For hyperscalers, the economics therefore involve more than speed. Cost per exabyte, power consumption and capacity within a fixed data-centre footprint all matter.
This is the economic logic behind Seagate's HAMR strategy. Increasing drive capacity reduces the number of individual devices required to store the same amount of data.
That lowers not only hardware costs, but also space, energy and maintenance requirements.
HAMR changes hard-drive economics
Heat-Assisted Magnetic Recording is the core technology behind Seagate's next generation of high-capacity drives.
HAMR allows more information to be stored on the same physical surface. Capacity per drive can therefore increase without Seagate needing to manufacture proportionally more complete drives.
This matters directly for profitability. If Seagate can deliver substantially more exabytes without producing the same percentage increase in drive units, productivity and cost per stored terabyte improve.
Management believes the technology roadmap can support compound nearline exabyte supply growth in the mid-20% range.
An increasing share of Seagate's economic value therefore comes from areal-density technology rather than simply manufacturing higher unit volumes.
Mozaic 4 is beginning to scale
Mozaic 4 is Seagate's current HAMR generation and offers capacities of up to roughly 44 terabytes.
The product is currently ramping with two major cloud service providers. Additional qualifications with other global cloud customers and enterprise OEMs are expected over the coming months.
Each qualification increases the potential market for HAMR because customers test new storage technology extensively before deploying it at scale.
Seagate expects HAMR to represent approximately half of the nearline exabyte run-rate by the end of calendar 2026, with Mozaic 4 accounting for roughly half of those HAMR shipments.
The technology transition is therefore becoming increasingly visible in financial results.
Mozaic 5 opens the next capacity step
Seagate is simultaneously developing Mozaic 5, which is expected to provide more than 50 terabytes of capacity using a ten-disk platform.
Customer qualification shipments remain scheduled for late calendar 2027.
Management also indicated that it has become more optimistic about the pace at which five-terabyte-per-platter technology can be deployed, with a relatively rapid progression toward six terabytes per platter potentially following.
Seagate has already demonstrated eight terabytes per disk in the laboratory.
The strategic direction is what matters. Continued areal-density gains allow exabyte supply to increase far faster than drive unit production.
That supports both margins and free cash flow.
Pricing discipline is different from previous cycles
The HDD industry has historically destroyed value through excess production. When manufacturers added too much capacity, prices fell and margins quickly deteriorated.
The current cycle is more disciplined. Seagate is aligning output more closely with committed customer demand, while customers reserve capacity several years ahead.
That reduces the incentive to build speculative inventory.
Seagate is also using value-based pricing, reflecting the economic benefit that larger drives create for customers. Higher-capacity drives reduce space, energy and other data-centre costs.
Management says pricing continues to improve, supported by strong demand and multi-year commitments.
The combination of demand strength and disciplined supply is a major reason margins are substantially higher than in previous cycles.
Record free cash flow changes capital allocation
Seagate generated $1.69 billion of operating cash flow and almost $1.48 billion of free cash flow in Q1, the highest level in company history.
That cash flow matters because the company has spent recent years prioritising balance-sheet repair.
Approximately $1.2 billion of debt was retired during the period, with additional debt reduction completed after quarter-end.
Seagate has therefore largely achieved its primary debt-reduction objectives.
Future cash flow can increasingly be directed toward shareholders rather than creditors.
Share repurchases become more important
Seagate returned $568 million to shareholders during the quarter through dividends and share repurchases.
The quarterly dividend was also increased approximately 3% to $0.76 per share.
The more important change is buybacks. Management expects share repurchases to play a larger role from calendar 2027 now that the balance sheet has been substantially strengthened.
That can accelerate EPS growth when combined with already strong underlying earnings growth.
Valuation still matters. Repurchasing shares after a large rally creates less value than buying them at a lower multiple, but the available cash-flow capacity is clearly improving.
Q2 guidance is exceptionally strong
Seagate expects approximately $4.8 billion of Q2 revenue, plus or minus $100 million.
The market had expected roughly $4.53 billion, putting the midpoint clearly above consensus.
Adjusted EPS is expected around $9.20, plus or minus $0.20, versus market expectations of approximately $8.58.
The guidance also implies another meaningful sequential revenue increase from Q1.
Nearline exabyte shipments are expected to step up again in the December quarter as Mozaic 4 continues to ramp.
Fundamentally, there is little evidence that the current cycle is slowing.
Outlook
Seagate's outlook remains strong. Q2 revenue is expected at approximately $4.8 billion with adjusted EPS around $9.20.
Both figures are clearly ahead of market expectations and confirm continued strength in data-centre demand.
Longer-term visibility is even more important. The vast majority of nearline capacity is allocated through 2028 and some cloud agreements extend into 2030.
HAMR should represent approximately half of nearline exabyte run-rate by the end of 2026, while Mozaic 4 and later Mozaic 5 should continue driving capacity per drive higher.
This allows Seagate to grow exabyte output much faster than physical drive production, which is central to both margin and capital efficiency.
The financial position is also strengthening. Debt has been reduced significantly and free cash flow can increasingly support buybacks and dividends.
Based on current information, we see no material fundamental deterioration. The main question is how much of the strong outlook is already reflected in the share price and when the technical setup again becomes attractive.
Why the shares are still trading lower
The negative market reaction may appear surprising after such strong numbers and guidance.
The market, however, is forward looking. Seagate has already experienced a very strong rerating and investors have priced in much of the improvement in storage pricing, margins and AI-related data-centre demand.
That raises the bar. A strong quarter is no longer automatically enough to drive another substantial rally.
Current margins are also exceptionally high. Investors may question how much further upside remains if pricing eventually normalises or competition increases.
We do not consider that caution irrational. Seagate remains a cyclical company even if the current storage cycle appears structurally stronger than previous ones.
That is why we respect the share-price reaction and wait for the market to confirm renewed buyer control.
The second VWAP line is now important
Technically, the shares are trading around the second VWAP line. That is currently the key area for our timing.
We deliberately avoid attaching an exact price to this technical assessment. What matters is how the shares behave around support.
If the second VWAP line holds, selling pressure fades and positive momentum returns, the situation can change quickly. The fundamental case is already strong and technical confirmation could be sufficient for us to initiate a first position.
That could happen relatively soon. We do not need to wait for a completely new long-term uptrend if support is convincingly confirmed.
The opposite also applies. If the second VWAP line breaks and the shares continue weakening, we will not buy simply because the stock has become cheaper.
We will wait for a new base and renewed momentum.
Why we do not own the shares yet
Seagate is fundamentally attractive, but the stock has already undergone a significant rerating.
We therefore want to avoid buying immediately after a long rally just as investors begin taking profits.
Investment returns depend not only on the quality of the company, but also on the price paid.
We are comfortable missing the first part of a potential renewed rally if that gives us a clearer technical signal.
The fundamentals are strong enough to place Seagate on our watchlist. The share-price reaction gives us enough reason not to act immediately.
We like that combination.
Downside risks
The primary risk is that the current storage cycle ultimately proves shorter than management and customers expect. Long-term capacity agreements improve visibility but do not guarantee that every future exabyte will be sold at today's margins.
Gross margin is also exceptionally high. Strong pricing and favourable product mix are important contributors, and those can eventually move in the opposite direction.
Data-centre customers now represent the vast majority of revenue, increasing exposure to a relatively small number of large cloud companies. A slowdown in their investment plans would therefore become material quickly.
HAMR also remains technologically important. The transition is progressing well, but new manufacturing processes are complex and longer cycle times require continued investment.
Competition remains relevant as well. Western Digital and alternative storage technologies will compete for the same structural growth in data centres.
Finally, the technical setup matters. If the second VWAP line fails, the current correction can continue despite excellent fundamental results.
Desk-view
Seagate delivered an exceptionally strong quarter.
Revenue increased 61%, adjusted EPS nearly tripled and both gross and operating margins reached new records. Free cash flow of almost $1.5 billion adds another major positive.
Q2 guidance is equally important. Both revenue and EPS are well ahead of expectations, suggesting there is currently no evidence of a sudden weakening in data-centre demand.
The longer-term picture is strong as well. Data Center now represents 81% of revenue and nearly all nearline capacity has been allocated through 2028. Some customer agreements extend as far as 2030.
HAMR provides Seagate with a clear route toward higher capacity per drive. Mozaic 4 is ramping and the next generations remain on track.
This allows Seagate to increase exabyte supply without proportionally increasing physical drive production, which is a major reason margins can remain structurally higher than in previous storage cycles.
The balance sheet has also improved materially. Debt has been reduced, free cash flow is at a record and management can increasingly focus on buybacks and dividends.
Fundamentally, we find little to dislike.
The share price is telling a different story today. Despite strong results and guidance, Seagate is lower pre-market.
We do not ignore that signal.
We currently have no position and Seagate moves onto our watchlist. The shares are trading around the second VWAP line and that support now becomes critical to our timing.
If the second VWAP line holds and positive momentum returns, we could initiate a first position relatively quickly. The fundamental justification is already in place.
If support fails and selling pressure continues, we wait. We have no reason to catch a falling stock simply because the earnings were strong.
The situation can therefore change quickly. Seagate could move from watchlist to portfolio in a relatively short period, but only once the market starts rewarding the strong fundamental outlook again.
Disclaimer Aan de door ons opgestelde informatie kan op geen enkele wijze rechten worden ontleend. Alle door ons verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor uw eigen rekening.
Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie. U bent zelf eindverantwoordelijk voor de beslissingen die u neemt met betrekking tot uw beleggingen.


