SAP Q3: Sterke cloudgroei en hogere winst bevestigen dat de opwaartse trend sterker wordt
■ SAP heeft opnieuw beter dan verwachte cijfers gepubliceerd: de omzet steeg met 13% naar €10,27 miljard tegenover circa €10,13 miljard verwacht, terwijl de aangepaste winst per aandeel met 19% toenam naar €1,89 en eveneens boven verwachting uitkwam.
■ De belangrijkste vooruitlopende indicator blijft zeer sterk: de current cloud backlog steeg met 28% naar €24,1 miljard, of 26% tegen constante valuta. Daarmee groeit de contractueel vastgelegde cloudomzet aanzienlijk sneller dan de totale groepsomzet.
■ Cloud ERP Suite blijft de kern van de transformatie: de omzet groeide met 29% naar €5,92 miljard, terwijl Cloud & Software als geheel met 15% toenam naar €9,25 miljard. Traditionele support-, licentie- en serviceactiviteiten werden opnieuw kleiner.
■ De winstgevendheid verbetert mee met de groei: de aangepaste operationele marge steeg met 1,2 procentpunt naar 29,5%. De aangepaste cloudbrutomarge daalde wel met 0,8 procentpunt naar 74,3%, waardoor de kosten van de verdere cloud- en AI-uitbouw een belangrijk aandachtspunt blijven.
■ De vrije kasstroom bevestigt de kwaliteit van de ontwikkeling: Q3 leverde €1,72 miljard vrije kasstroom op, 36% meer dan een jaar geleden. SAP blijft voor heel 2026 rekenen op ongeveer €10 miljard en heeft inmiddels circa €4,2 miljard aan eigen aandelen ingekocht.
■ De outlook blijft constructief: SAP verwacht zowel de cloudomzet als Cloud & Software revenue richting de bovenkant van de bestaande jaarbandbreedtes van respectievelijk €25,8–26,2 miljard en €36,3–36,8 miljard.
■ AI wordt steeds sterker gekoppeld aan de eigen bedrijfsdata: Joule, Business Data Cloud en de geplande overname van TechWolf vergroten SAP's mogelijkheden om agents niet alleen informatie te laten geven, maar daadwerkelijk werkzaamheden binnen finance, HR, procurement en supply chains te ondersteunen.
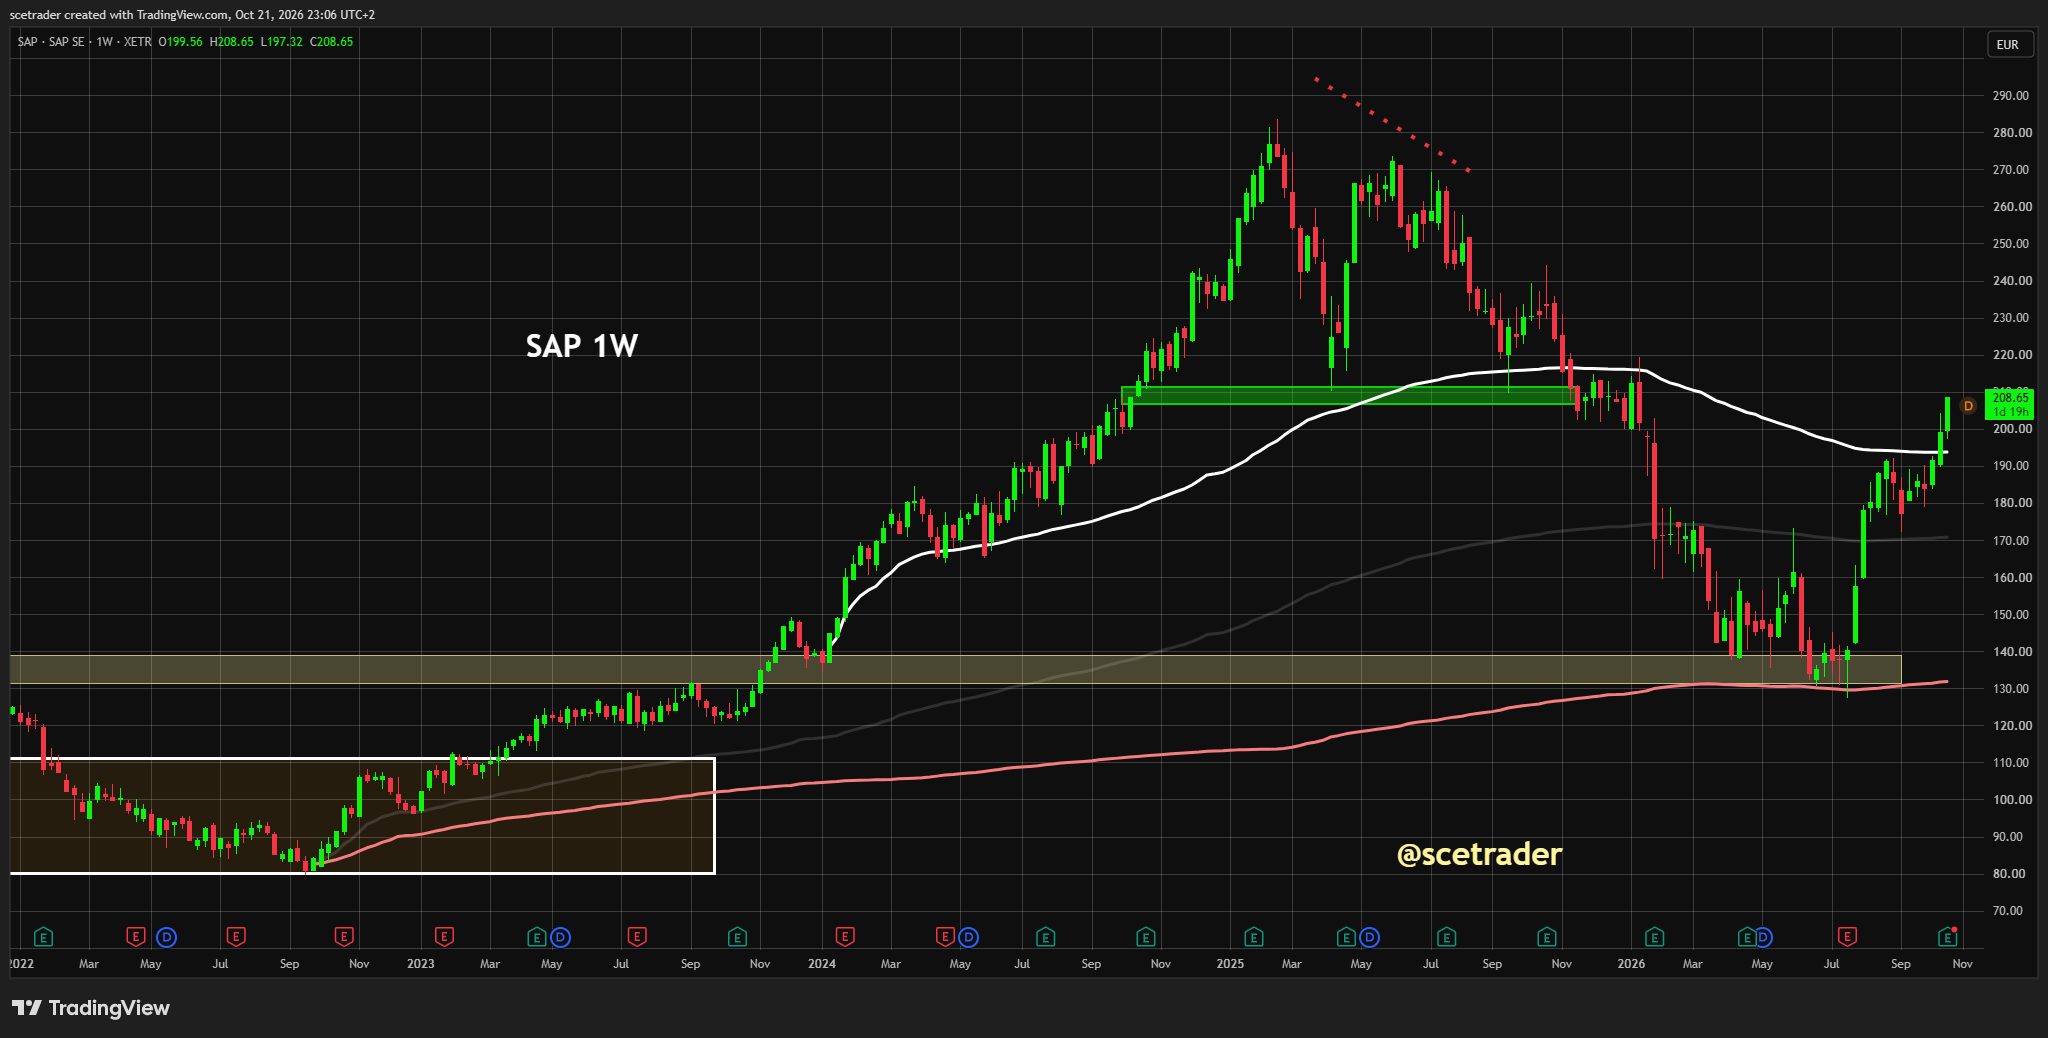
■ Onze visie: de fundamentele trend wordt duidelijk sterker en ook technisch is het beeld verbeterd nu de door ons gevolgde VWAP opwaarts is doorbroken. Na de recente stijging blijven rode winstnemingsdagen of een normale correctie mogelijk, maar zolang de onderliggende ontwikkeling sterk blijft zien wij zo'n terugval eerder als mogelijke nieuwe ingang dan als reden om de positieve trend af te schrijven.
Investment View
SAP laat een combinatie zien die wij bij een aandeel graag zien: de omzetgroei versnelt, de omzet wordt steeds beter voorspelbaar, de winstgevendheid verbetert en de vrije kasstroom groeit sneller dan de groepsomzet. De cloudtransitie is daarmee niet meer alleen een strategisch verhaal, maar begint steeds duidelijker terug te komen in de financiële kwaliteit van de onderneming.
Voor ons is vooral de current cloud backlog belangrijk. Met €24,1 miljard en 28% groei ligt een groot deel van toekomstige cloudomzet al contractueel vast. Dat verkleint de afhankelijkheid van afzonderlijke grote licentiedeals en geeft veel beter zicht op de ontwikkeling van omzet en winst in de komende kwartalen.
Ook technisch is het beeld verbeterd. De door ons gevolgde VWAP is inmiddels opwaarts doorbroken en dat past bij de sterkere fundamentele trend. Een dergelijke doorbraak betekent echter niet dat het aandeel vanaf hier zonder onderbreking verder moet stijgen.
Na een stevige beweging kunnen enkele rode dagen of een bredere correctie eenvoudig het gevolg zijn van winstnemingen. Wij zouden dat voorlopig niet negatief interpreteren zolang de koersstructuur niet overtuigend verslechtert en de fundamentele cijfers sterk blijven.
Juist een gecontroleerde terugtest kan interessant worden. Wanneer de koers terugkomt richting de doorbroken VWAP of een andere duidelijke steunzone en daar opnieuw kopers verschijnen, kan een technisch betere ingang ontstaan dan wanneer we het aandeel na een sterke beweging achternalopen.
Onze fundamentele visie blijft daarmee positief. De combinatie van Cloud ERP, groeiende backlog, hogere operationele marges, sterke vrije kasstroom en een steeds bredere AI-laag maakt de trend naar onze mening sterker. We houden wel rekening met normale correcties binnen die trend en willen juist daarvan gebruikmaken wanneer koers en techniek een aantrekkelijker instapmoment bieden.
Cijfers en outlook
SAP realiseerde in het derde kwartaal een omzet van €10,27 miljard, 13% meer dan een jaar geleden. De omzet lag boven de marktverwachting van ongeveer €10,13 miljard en laat zien dat SAP inmiddels duidelijk sneller groeit dan tijdens het oude model dat sterk afhankelijk was van traditionele softwarelicenties.
De aangepaste winst per aandeel steeg met 19% naar €1,89 tegenover ongeveer €1,87 verwacht. IFRS EPS kwam uit op €1,96 en groeide met 14%, waardoor de winstontwikkeling niet alleen via aanpassingen zichtbaar is maar ook in de gerapporteerde cijfers.
Cloud & Software revenue steeg met 15% naar €9,25 miljard. Binnen die activiteit blijft Cloud ERP Suite de grote motor met een groei van 29% naar €5,92 miljard.
De traditionele onderdelen bewegen de andere kant op. Software Support daalde met 5% naar €2,43 miljard, Software Licenses met 9% naar €147 miljoen en Services met 4% naar €1,02 miljard.
Die verschuiving is logisch binnen SAP's strategie. De onderneming wil de oude licentie- en supportbasis omzetten naar een terugkerend cloudmodel waarin klanten langer contractueel vastliggen en makkelijker aanvullende producten kunnen afnemen.
Voor heel 2026 verwacht SAP dat de cloudomzet uitkomt richting de bovenkant van de bestaande bandbreedte van €25,8 tot €26,2 miljard. Ook Cloud & Software revenue moet richting de bovenkant van €36,3 tot €36,8 miljard bewegen.
De aangepaste operationele winst wordt nog altijd geraamd op €11,8 tot €12,2 miljard tegen constante valuta. Daarmee combineert SAP stevige omzetgroei met verdere winstgroei, terwijl het tegelijkertijd zwaar investeert in cloud, data en AI.
Cloud ERP en backlog maken de omzet steeds beter voorspelbaar
De belangrijkste verandering bij SAP is niet alleen dat cloud harder groeit dan de oude activiteiten. Het bedrijfsmodel wordt ook kwalitatief beter omdat steeds meer omzet vooraf contractueel is vastgelegd.
De current cloud backlog van €24,1 miljard vertegenwoordigt cloudomzet die in de komende twaalf maanden naar verwachting wordt gerealiseerd. Dat bedrag ligt 28% boven vorig jaar en groeit daarmee veel harder dan SAP als geheel.
Voor beleggers is dit belangrijk. Een groot traditioneel softwarecontract kon vroeger voor flinke kwartaalverschillen zorgen, terwijl een steeds grotere cloudbacklog de omzet over langere perioden verdeelt en veel beter voorspelbaar maakt.
Die zichtbaarheid helpt ook aan de kostenkant. SAP weet beter welke omzet eraan komt en kan investeringen in datacenters, sales, productontwikkeling en personeel daarop afstemmen.
Cloud ERP Suite vormt de kern van deze verandering. Grote ondernemingen gebruiken SAP voor financiële processen, supply chains, procurement, HR en andere bedrijfskritische functies. Wanneer die systemen naar de cloud worden verplaatst, kan SAP nieuwe functionaliteit veel sneller aan dezelfde klant verkopen.
Dat creëert een ander economisch model dan een eenmalige softwarelicentie. De klant blijft betalen, neemt makkelijker aanvullende modules af en wordt op termijn steeds dieper geïntegreerd in het platform.
AI wordt vooral waardevol door de data en processen die SAP al bezit
SAP hoeft niet het beste algemene taalmodel ter wereld te bouwen om een belangrijke positie in enterprise-AI te krijgen. De onderneming beschikt over iets wat veel modelbouwers juist niet bezitten: directe toegang tot de context waarin grote bedrijven dagelijks hun beslissingen nemen.
SAP-systemen weten welke goederen besteld zijn, welke leveranciers leveren, waar voorraden liggen, welke facturen openstaan, welke medewerkers bepaalde vaardigheden hebben en hoe financiële processen door de onderneming lopen. Dat maakt de combinatie van AI met SAP veel krachtiger dan alleen een chatbot boven op bedrijfssoftware.
Joule moet de toegangspoort tot die omgeving worden. Een goede enterprise-agent moet uiteindelijk niet alleen een vraag beantwoorden, maar ook gegevens kunnen analyseren, uitzonderingen signaleren en binnen vastgelegde bevoegdheden acties uitvoeren.
Business Data Cloud is daarbij minstens zo belangrijk als het model zelf. AI is pas bruikbaar wanneer de informatie actueel, goed gestructureerd en betrouwbaar genoeg is om beslissingen op te baseren.
Dat geeft SAP een sterke positie wanneer foundation models onderling steeds gemakkelijker uitwisselbaar worden. De echte waarde kan dan verschuiven naar het bedrijf dat de relevante data, context, toegangsrechten en workflows controleert.
Voor SAP kan dat een belangrijke volgende stap in monetisatie worden. De onderneming verkoopt dan niet alleen ERP-software, maar steeds meer intelligentie die boven op dezelfde bedrijfsprocessen wordt geplaatst.
TechWolf versterkt de HR- en agentlaag
De voorgenomen overname van TechWolf sluit precies aan bij die strategie. TechWolf brengt vaardigheden en daadwerkelijk uitgevoerde werkzaamheden binnen organisaties beter in kaart dan traditionele HR-systemen die vooral uitgaan van functietitels en formele profielen.
Dat is relevant nu AI functies snel verandert. Bedrijven moeten steeds beter begrijpen welke werkzaamheden door software kunnen worden overgenomen, welke nieuwe vaardigheden nodig zijn en welke werknemers voor andere taken kunnen worden opgeleid.
Door deze informatie aan SuccessFactors en Joule te koppelen, kan SAP een veel actueler beeld krijgen van de capaciteiten binnen een organisatie. Een AI-agent kan daardoor betere aanbevelingen doen over personeel, training en interne mobiliteit.
De financiële bijdrage van TechWolf zal in eerste instantie waarschijnlijk klein zijn tegenover de omvang van SAP. De strategische betekenis is groter omdat de overname de hoeveelheid bruikbare bedrijfscontext binnen SAP verder verhoogt.
Dat past bij de bredere richting van de onderneming. Hoe meer kritieke bedrijfsdata binnen één omgeving samenkomen, hoe nuttiger SAP's eigen agents kunnen worden en hoe moeilijker het voor klanten wordt om het volledige platform te vervangen.
Marges en vrije kasstroom laten zien dat de transformatie financieel begint te werken
De aangepaste operationele marge kwam uit op 29,5%, 1,2 procentpunt hoger dan een jaar geleden. Dat is belangrijk omdat een overgang naar cloud in de eerste fase vaak juist druk op de winstgevendheid zet.
SAP moet infrastructuur bouwen, klanten migreren, nieuwe producten ontwikkelen en tegelijkertijd het oude softwaremodel blijven ondersteunen. Naarmate de cloudactiviteiten groter worden, kunnen die kosten uiteindelijk over een veel bredere terugkerende omzetbasis worden verdeeld.
De ontwikkeling van de cloudbrutomarge laat zien dat die overgang niet zonder kosten verloopt. De aangepaste cloudbrutomarge daalde met 0,8 procentpunt naar 74,3%.
Die daling hoeft op zichzelf geen probleem te zijn, maar verdient wel aandacht. AI-compute, cloudinfrastructuur en nieuwe producten kosten geld en SAP moet aantonen dat schaal, pricing en hogere omzet per klant die investeringen uiteindelijk meer dan compenseren.
Op groepsniveau is die ontwikkeling voorlopig gunstig. De operationele marge stijgt ondanks de druk op de cloudbrutomarge, wat erop wijst dat andere efficiencyverbeteringen en schaalvoordelen de investeringen goed opvangen.
De vrije kasstroom ondersteunt dat beeld. Q3 leverde €1,72 miljard op, 36% meer dan een jaar eerder, terwijl SAP voor heel 2026 blijft rekenen op ongeveer €10 miljard.
Dat geeft de onderneming veel financiële ruimte om nieuwe technologie te ontwikkelen en gerichte overnames te doen zonder de aandeelhouder te vergeten. Onder het lopende aandeleninkoopprogramma is inmiddels ongeveer €4,2 miljard aan eigen aandelen teruggekocht.
De combinatie van omzetgroei, hogere operationele marge en meer vrije kasstroom is voor ons veel belangrijker dan alleen een hoge cloudgroei. Het laat zien dat de transformatie steeds meer echte economische waarde begint te creëren.
De krimp van legacy-activiteiten hoort bij de transitie
Software Support daalde met 5%, Software Licenses met 9% en Services met 4%. Die cijfers ogen zwak wanneer ze los worden bekeken, maar zijn deels het logische gevolg van de overstap naar cloud.
SAP wil uiteindelijk dat klanten minder traditionele licenties kopen en in plaats daarvan structureel betalen voor Cloud ERP en aanvullende cloudproducten. Een dalende legacy-omzet is daarom niet automatisch een probleem.
Het belangrijkste is de verhouding tussen wat verdwijnt en wat ervoor terugkomt. Wanneer cloud sneller groeit dan support en licenses dalen, stijgt de totale omzet en verbetert tegelijkertijd de kwaliteit van die omzet.
Dat gebeurt momenteel. Cloud & Software groeit met dubbele cijfers, Cloud ERP met bijna 30% en de backlog blijft zeer sterk.
Er blijft wel uitvoeringsrisico. Grote ERP-migraties zijn ingewikkeld en kunnen worden uitgesteld wanneer ondernemingen hun IT-budgetten aanscherpen of wanneer projecten technisch complexer blijken dan verwacht.
Concurrentie blijft eveneens stevig. Microsoft, Oracle, Salesforce, Workday en gespecialiseerde AI-bedrijven willen allemaal een groter deel van dezelfde enterprise-budgetten.
SAP heeft daartegenover een sterke positie omdat zijn systemen diep in bedrijfskritische processen zijn ingebouwd. Een financiële administratie, wereldwijde supply chain of HR-omgeving wordt niet lichtvaardig vervangen, waardoor nieuwe producten relatief efficiënt aan de bestaande klantenbasis kunnen worden toegevoegd.
Desk-view
De cijfers bevestigen dat SAP financieel sterker uit de cloudtransitie begint te komen. Cloud ERP groeit hard, de backlog biedt veel zicht op toekomstige omzet en zowel operationele winstgevendheid als vrije kasstroom ontwikkelen zich gunstig.
De volgende fase draait vooral om de vraag hoeveel extra waarde SAP uit AI kan halen boven op die bestaande cloudbasis. Joule, Business Data Cloud en TechWolf vergroten de hoeveelheid context die SAP aan agents kan geven en kunnen daarmee nieuwe omzet per klant creëren.
De belangrijkste operationele punten om te volgen zijn de cloudbrutomarge, het tempo van de migraties en de verhouding tussen aflopende legacy-omzet en nieuwe cloudomzet. Zolang die balans gunstig blijft, blijft de financiële kwaliteit van SAP verbeteren.
English
SAP Q3: strong cloud growth and higher earnings confirm an increasingly powerful upward trend
■ SAP once again delivered results ahead of expectations: revenue increased 13% to €10.27 billion versus roughly €10.13 billion expected, while adjusted EPS rose 19% to €1.89 and also exceeded consensus.
■ The most important forward indicator remains very strong: current cloud backlog increased 28% to €24.1 billion, or 26% at constant currencies. Contracted cloud revenue is therefore growing materially faster than total group revenue.
■ Cloud ERP Suite remains the core of the transformation: revenue increased 29% to €5.92 billion, while Cloud & Software grew 15% to €9.25 billion. Traditional support, license and services activities continued to decline.
■ Profitability is improving alongside growth: adjusted operating margin increased 1.2 percentage points to 29.5%. Adjusted cloud gross margin declined 0.8 percentage points to 74.3%, making the cost of continued cloud and AI investment an important metric to monitor.
■ Free cash flow confirms the quality of the improvement: Q3 free cash flow reached €1.72 billion, up 36% year over year. SAP continues to expect approximately €10 billion for full-year 2026 and has repurchased around €4.2 billion of stock under the current program.
■ The outlook remains constructive: SAP expects both cloud revenue and Cloud & Software revenue toward the upper ends of their existing full-year ranges of €25.8–26.2 billion and €36.3–36.8 billion respectively.
■ AI is becoming increasingly connected to SAP's own enterprise data: Joule, Business Data Cloud and the planned TechWolf acquisition expand SAP's ability to use agents not simply to provide information but to support work across finance, HR, procurement and supply chains.
■ Our view: the fundamental trend is clearly becoming stronger and the technical picture has improved as the VWAP we follow has broken to the upside. Red profit-taking sessions or a normal correction remain possible after the recent advance, but as long as the underlying development remains strong we would view such a pullback more as a potential new entry than a reason to abandon the positive trend.
Investment View
SAP is showing a combination we like to see in an equity investment: revenue growth is accelerating, revenue visibility is improving, profitability is rising and free cash flow is growing faster than group revenue. The cloud transformation is therefore no longer merely a strategic narrative but is increasingly visible in the financial quality of the company.
Current cloud backlog is particularly important to us. At €24.1 billion and 28% growth, a substantial amount of future cloud revenue is already contractually committed. This reduces dependence on individual large license transactions and gives investors much greater visibility into revenue and earnings over the coming quarters.
The technical picture has also improved. The VWAP we follow has now been broken to the upside, which fits with the stronger fundamental trend. Such a breakout does not mean the stock must rise without interruption from here.
Several red sessions or a broader correction can easily be caused by profit taking after a strong move. We would not interpret that negatively as long as the price structure does not deteriorate decisively and the underlying business continues to perform.
A controlled retest could actually become attractive. If the stock returns toward the broken VWAP or another clear support area and buyers reappear, that could provide a better technical entry than chasing the shares after a strong advance.
Our fundamental view therefore remains positive. The combination of Cloud ERP, growing backlog, higher operating margins, strong free cash flow and an expanding AI layer is making the trend stronger in our view. We remain prepared for normal corrections within that trend and would prefer to use them when price and technical structure offer a better entry.
Numbers and outlook
SAP generated third-quarter revenue of €10.27 billion, an increase of 13% year over year. Revenue exceeded the market expectation of roughly €10.13 billion and demonstrates that SAP is now growing materially faster than under its historical model based heavily on traditional software licenses.
Adjusted EPS increased 19% to €1.89 versus approximately €1.87 expected. IFRS EPS reached €1.96 and grew 14%, meaning earnings growth is visible in both adjusted and reported results.
Cloud & Software revenue increased 15% to €9.25 billion. Within that business, Cloud ERP Suite remains the main engine with 29% growth to €5.92 billion.
Traditional activities moved in the opposite direction. Software Support declined 5% to €2.43 billion, Software Licenses fell 9% to €147 million and Services declined 4% to €1.02 billion.
This shift is logical within SAP's strategy. The company wants to convert the legacy license and support base into a recurring cloud model in which customers remain contractually committed for longer periods and can adopt additional products more easily.
For full-year 2026, SAP expects cloud revenue toward the upper end of its existing €25.8 billion to €26.2 billion range. Cloud & Software revenue is also expected toward the upper end of €36.3 billion to €36.8 billion.
Adjusted operating profit remains expected at €11.8 billion to €12.2 billion at constant currencies. SAP is therefore combining strong revenue growth with further earnings expansion while continuing to invest heavily in cloud, data and AI.
Cloud ERP and backlog are making revenue increasingly predictable
The most important change at SAP is not only that cloud is growing faster than legacy operations. The business model is also improving because an increasing share of revenue is contractually committed in advance.
Current cloud backlog of €24.1 billion represents cloud revenue expected to be recognized over the coming twelve months. The figure is 28% above last year and is growing far faster than SAP as a whole.
This matters to investors. Large traditional software licenses could create significant quarterly volatility, while an expanding cloud backlog spreads revenue over longer periods and provides much greater predictability.
That visibility also helps on the cost side. SAP can plan data-center capacity, sales, product development and staffing more efficiently when it knows a larger share of future revenue in advance.
Cloud ERP Suite sits at the center of this transition. Large enterprises use SAP for finance, supply chains, procurement, HR and other mission-critical processes. Once those systems move into the cloud, SAP can introduce new functionality far more quickly.
That creates a fundamentally different economic model from a one-time software license. Customers continue paying, can adopt additional modules more easily and become increasingly integrated into the platform over time.
AI becomes particularly valuable because SAP already owns the business context
SAP does not need to build the world's strongest general-purpose language model to hold a major position in enterprise AI. It owns something many model developers lack: direct access to the context in which large corporations make day-to-day decisions.
SAP systems know which goods have been ordered, which suppliers are delivering, where inventory sits, which invoices remain unpaid, which employees have particular skills and how financial processes flow through the organization. Combining AI with that context can be far more valuable than placing a general chatbot on top of enterprise software.
Joule is intended to become the interface into this environment. A capable enterprise agent should eventually do more than answer questions; it should analyze information, identify exceptions and, within defined permissions, perform actions.
Business Data Cloud is at least as important as the underlying model. AI becomes useful only when the information feeding it is sufficiently current, structured and trustworthy.
This gives SAP a potentially strong position as foundation models become more interchangeable. Economic value can increasingly move toward the company controlling relevant data, business context, permissions and workflows.
For SAP, that can become an important additional monetization layer. The company would no longer sell only ERP software but increasingly sell intelligence embedded directly into the same business processes.
TechWolf strengthens the HR and agent layer
The planned TechWolf acquisition fits directly into this strategy. TechWolf provides a more continuously updated view of skills and actual work performed inside organizations than traditional HR systems based mainly on formal job titles.
That matters as AI changes job design quickly. Companies need increasingly accurate information about which tasks can be automated, which new skills are required and which employees can be reskilled.
Connecting this information to SuccessFactors and Joule can give SAP a more current view of organizational capabilities. AI agents can then make better recommendations around workforce planning, training and internal mobility.
TechWolf's immediate financial contribution will probably be small relative to SAP's size. Its strategic importance is greater because it increases the amount of usable business context available within the SAP environment.
That fits the broader direction of the company. The more critical enterprise context SAP controls, the more useful its agents can become and the more difficult it becomes for customers to replace the full platform.
Margins and free cash flow show that the transformation is beginning to work financially
Adjusted operating margin reached 29.5%, up 1.2 percentage points year over year. This matters because cloud migrations often pressure profitability during the early years.
SAP needs to build infrastructure, migrate customers and develop new products while continuing to support the legacy software environment. As cloud revenue scales, those costs can increasingly be spread across a much larger recurring revenue base.
Cloud gross margin shows that this process is not costless. Adjusted cloud gross margin declined 0.8 percentage points to 74.3%.
The decline is not necessarily problematic by itself, but it deserves attention. AI compute, cloud infrastructure and new products require investment, and SAP needs sufficient pricing power and scale to more than offset those costs over time.
At group level, development remains encouraging. Operating margin is improving despite pressure on cloud gross margin, suggesting that scale and broader efficiency gains are absorbing the investment well.
Free cash flow reinforces that conclusion. Q3 generated €1.72 billion, up 36% year over year, while SAP continues to expect around €10 billion for full-year 2026.
This provides considerable financial flexibility to fund new technology and targeted acquisitions while still returning capital to shareholders. Approximately €4.2 billion of shares have already been repurchased under the current program.
The combination of revenue growth, higher operating margin and stronger free cash flow matters far more to us than cloud growth in isolation. It shows that the transformation is increasingly creating real economic value.
Legacy declines are part of the transition
Software Support declined 5%, Software Licenses fell 9% and Services decreased 4%. Viewed in isolation these figures appear weak, but they partly reflect the expected transition toward cloud.
SAP ultimately wants customers to buy fewer traditional licenses and instead pay recurring fees for Cloud ERP and related cloud products. Declining legacy revenue is therefore not inherently negative.
The key is the relationship between what disappears and what replaces it. If cloud grows faster than support and licenses decline, total revenue rises while the quality of that revenue improves.
That is currently happening. Cloud & Software is growing at a double-digit rate, Cloud ERP is expanding by almost 30% and backlog remains very strong.
Execution risk remains. Large ERP migrations are complex and can be delayed when enterprises reduce IT budgets or projects become more difficult than expected.
Competition also remains intense. Microsoft, Oracle, Salesforce, Workday and specialist AI vendors are competing for portions of the same enterprise technology budgets.
SAP's key advantage is that its software sits deeply inside mission-critical business processes. Replacing a global finance, supply-chain or HR environment is expensive and complicated, making it comparatively efficient for SAP to sell new functionality into its existing customer base.
Desk-view
The results confirm that SAP is emerging from its cloud transition as a financially stronger company. Cloud ERP is growing rapidly, backlog provides substantial revenue visibility and both operating profitability and free cash flow are developing favourably.
The next phase will be determined by how much additional economic value SAP can extract from AI on top of that cloud base. Joule, Business Data Cloud and TechWolf increase the amount of context available to agents and can therefore expand revenue per customer.
The key operating metrics to watch are cloud gross margin, migration pace and the relationship between declining legacy revenue and new cloud revenue. As long as that balance remains favourable, SAP's financial quality should continue to improve.
Disclaimer Aan de door ons opgestelde informatie kan op geen enkele wijze rechten worden ontleend. Alle door ons verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor uw eigen rekening.
Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie. U bent zelf eindverantwoordelijk voor de beslissingen die u neemt met betrekking tot uw beleggingen.


