Robinhood lager na cijfers: Aandeel op de watchlist en chart speelt mee
■ De headline-cijfers vallen iets tegen: Robinhood realiseerde in Q3 een recordomzet van $1,42 miljard, 12% meer dan een jaar geleden maar iets onder de marktverwachting. De gerapporteerde winst per aandeel kwam uit op $0,51, tegenover ongeveer $0,55 verwacht. Daar zat wel $0,07 per aandeel aan niet-gerealiseerde verliezen op Robinhood Ventures Fund I in, waardoor de nieuwe aangepaste winst per aandeel van $0,60 juist boven de marktverwachting lag.
■ De samenstelling van de omzet is veel breder geworden: De inkomsten uit transacties stegen met 19% naar $867 miljoen. Opties groeiden 31%, aandelenhandel 41% en event contracts meer dan verzesvoudigden naar $173 miljoen. Daar stond een daling van 55% bij crypto tegenover, terwijl de rente-inkomsten met 9% afnamen naar $415 miljoen.
■ De klantenbasis en het vermogen op het platform blijven sterk groeien: Robinhood heeft inmiddels 28,7 miljoen gefinancierde klanten, $396 miljard aan vermogen op het platform en realiseerde in Q3 $15,7 miljard aan netto-instroom. Over de laatste twaalf maanden kwam de instroom uit op $71 miljard, gelijk aan 21% van het vermogen aan het begin van die periode.
■ Robinhood wordt steeds minder afhankelijk van één product: Inmiddels hebben 14 afzonderlijke activiteiten een omzettempo van minstens $100 miljoen per jaar bereikt. Rothera, Credit Card en Robinhood Legend kwamen daar in 2026 bij, terwijl prediction markets, banking, advisory, retirement, margin, securities lending, crypto en traditionele brokerage steeds meer naast elkaar staan.
■ De productagenda voor de komende jaren is zeer breed: Robinhood bouwt verder aan Agents en Agent Apps, handel in aandelen gedurende het hele weekend, perpetual futures in de Verenigde Staten, earnings contracts, langere openingstijden voor opties, meer intraday buying power, Robinhood Social, verdere uitbreiding van Legend, tokenized assets en Robinhood Chain. Daarnaast groeit het bedrijf verder in banking, credit cards, vermogensbeheer en internationale markten.
■ De internationale uitbreiding krijgt meer betekenis: Crypto is inmiddels beschikbaar in het Verenigd Koninkrijk, Robinhood heeft toestemming gekregen om in Dubai meerdere categorieën financiële producten aan te bieden en wil daar in 2027 beginnen. Daarnaast werkt het bedrijf aan uitbreiding in Indonesië en bouwt het via Bitstamp, Robinhood Chain en stock tokens verder aan een internationaal crypto- en tokenplatform.
■ De outlook op kosten wordt iets beter: Robinhood verlaagt de bovenkant van de verwachting voor aangepaste operationele kosten plus aandelenbeloningen naar $2,675 tot $2,75 miljard. Dat laat zien dat de onderneming ondanks de hoge snelheid waarmee nieuwe producten worden gelanceerd nog steeds probeert de kosten onder controle te houden.
■ Investment View: Wij hebben momenteel geen positie in Robinhood, maar het aandeel staat nadrukkelijk op onze watchlist. De cijfers zijn niet sterk genoeg om na de eerste daling direct te kopen en de waardering blijft hoog. Tegelijk is de onderneming veel breder geworden dan enkele jaren geleden en ontstaan meerdere nieuwe bronnen van omzet. Wanneer het aandeel verder terugvalt en het technische beeld stabiliseert, is de kans groot dat wij een eerste positie openen. Dat kan relatief snel gebeuren, maar wij hebben geen bezwaar om langer te wachten wanneer de markt ons een aantrekkelijker instapmoment geeft.
Wil je alle artikelen kunnen lezen en elke podcast beluisteren? Neem dan een abonnement en krijg toegang tot alle artikelen en de database met duizenden berichten.Robinhood stelt met winst teleur, maar de groeimotor wordt veel breder
Investment View
Robinhood levert een kwartaal af dat op het eerste gezicht tegenvalt. De omzet ligt iets onder de marktverwachting en de gerapporteerde winst per aandeel mist de consensus. De koersreactie na de cijfers is dan ook begrijpelijk.
Toch is het kwartaal fundamenteel veel minder zwak dan de headline suggereert. De gerapporteerde winst per aandeel van $0,51 bevat $67 miljoen aan niet-gerealiseerde verliezen, voornamelijk op Robinhood Ventures Fund I. Zonder verschillende niet-operationele posten rapporteert Robinhood een aangepaste winst per aandeel van $0,60, terwijl de markt rond $0,55 verwachtte.
De echte tegenvaller zit voor ons vooral in de samenstelling van de groei. Crypto-omzet daalt hard en lagere korte rentes drukken de rente-inkomsten. Robinhood moet daardoor bewijzen dat de nieuwe activiteiten snel genoeg groeien om de afhankelijkheid van actieve handel en marktomstandigheden verder te verminderen.
Daar staat veel tegenover. Het vermogen op het platform nadert $400 miljard, klanten blijven veel geld storten en Gold groeit snel. Tegelijk heeft Robinhood inmiddels veertien activiteiten die ieder op jaarbasis meer dan $100 miljoen omzet genereren. De onderneming is daardoor fundamenteel veel breder dan de broker die enkele jaren geleden vooral afhankelijk was van aandelen, opties en crypto.
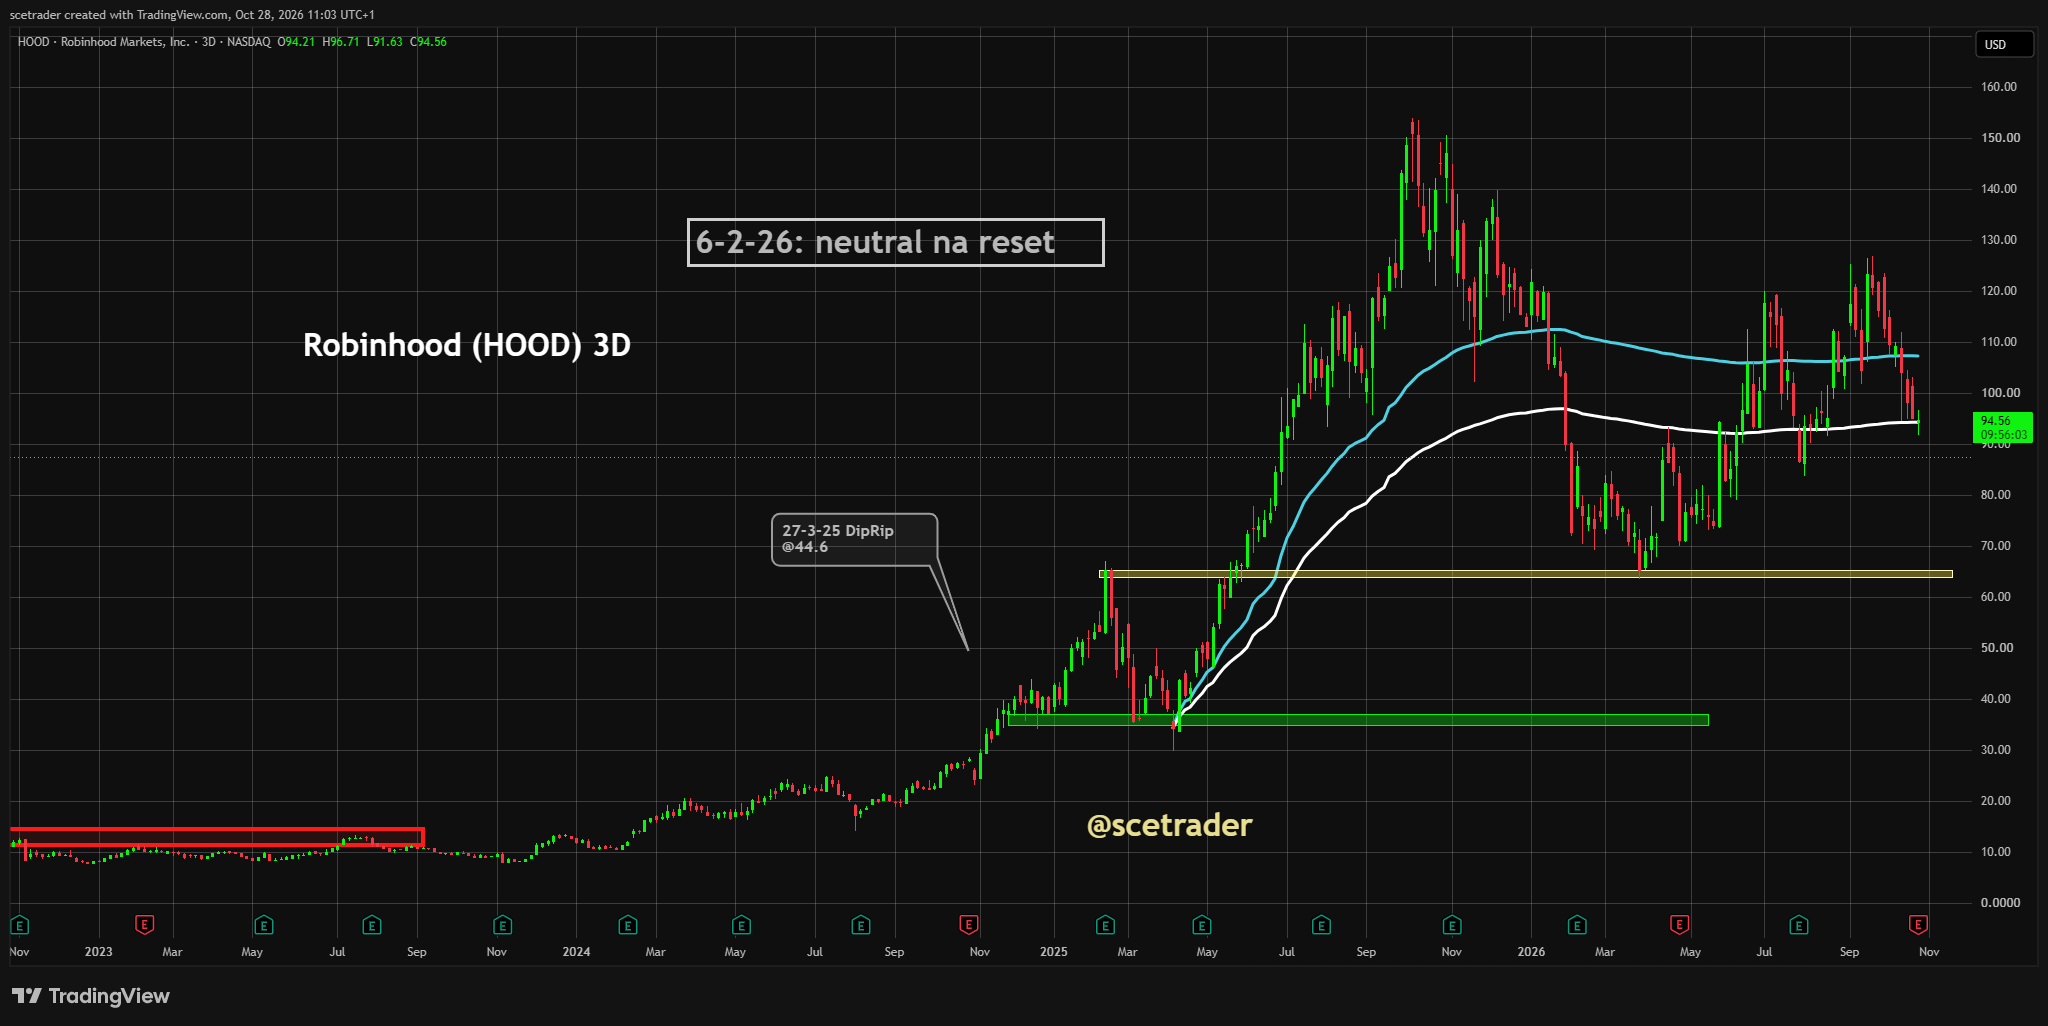
Voor ons is juist die verbreding de reden waarom Robinhood op de watchlist staat. We hebben geen positie en voelen geen noodzaak om de eerste koersdaling na de cijfers direct te kopen. De waardering blijft stevig en de grafiek kan verder verzwakken.
Wanneer het aandeel verder corrigeert, verandert die verhouding. Dan kopen we niet alleen een broker, maar een bedrijf dat probeert één platform te bouwen rond beleggen, actief handelen, banking, credit cards, vermogensbeheer, pensioenproducten, prediction markets, digitale activa en internationale financiële diensten.
Daarom kan een aankoop snel volgen, maar hoeft dat niet. Wij wachten op een combinatie van een aantrekkelijkere waardering en een beter technisch beeld. Wanneer die combinatie ontstaat, willen wij waarschijnlijk een eerste positie innemen.
Q3 Cijfers
Robinhood realiseerde in het derde kwartaal een recordomzet van $1,424 miljard. Dat was 12% meer dan de $1,274 miljard van een jaar geleden en 9% meer dan in het tweede kwartaal.
De gerapporteerde nettowinst daalde met 14% naar $476 miljoen. De verwaterde winst per aandeel kwam uit op $0,51, tegenover $0,61 een jaar eerder.
Die daling moet wel in de juiste context worden geplaatst. Robinhood boekte $67 miljoen aan niet-gerealiseerde verliezen, voornamelijk door de waardering van Robinhood Ventures Fund I. Dat drukte de winst per aandeel met ongeveer $0,07.
Robinhood introduceerde daarom dit kwartaal ook een aangepaste nettowinst. Die kwam uit op $550 miljoen, met een aangepaste winst per aandeel van $0,60.
Dat cijfer lag boven de marktverwachting. Het kwartaal is daarom minder zwak dan de daling van de gerapporteerde nettowinst doet vermoeden.
De aangepaste EBITDA steeg met 9% naar een record van $808 miljoen. De bijbehorende marge bedroeg ongeveer 57%, waardoor Robinhood ondanks de grote investeringen in nieuwe activiteiten nog steeds zeer winstgevend opereert.
De omzet groeit, maar de motor verandert
De inkomsten uit transacties stegen met 19% naar $867 miljoen. Dat is sterk, maar de onderliggende samenstelling is totaal anders dan een jaar geleden.
Opties leverden $399 miljoen op, 31% meer dan vorig jaar. De omzet uit aandelenhandel steeg met 41% naar $121 miljoen.
Prediction markets worden daarnaast snel belangrijk. Event contracts leverden inmiddels $173 miljoen omzet op, meer dan zes keer zoveel als een jaar geleden.
Crypto ontwikkelde zich juist zwak. De omzet uit cryptohandel daalde met 55% naar $120 miljoen en het handelsvolume viel met 38% terug.
Dat is een duidelijke tegenvaller. Robinhood heeft via Bitstamp en zijn internationale crypto-aanbod veel geïnvesteerd in deze markt, maar Q3 laat zien hoe volatiel de inkomsten nog steeds kunnen zijn.
De bredere ontwikkeling is echter gunstig. Robinhood hoeft de terugval bij crypto niet volledig met één andere handelsactiviteit op te vangen, omdat inmiddels verschillende nieuwe bronnen van omzet ontstaan.
Lagere rente wordt beter opgevangen dan vroeger
De rente-inkomsten daalden met 9% naar $415 miljoen. Lagere korte rentes en minder inkomsten uit securities lending waren de belangrijkste oorzaken.
Dat is belangrijk omdat rente-inkomsten de afgelopen jaren een zeer winstgevende bron van omzet waren. Wanneer de beleidsrente daalt, neemt een deel van die rugwind automatisch af.
Robinhood kan daar weinig aan veranderen. Wat het bedrijf wel kan doen, is zorgen dat andere inkomsten sneller groeien.
Dat begint nu zichtbaar te worden. Transactionele inkomsten stijgen met 19% en overige inkomsten met 61%, waardoor de totale omzet ondanks lagere rente- en crypto-inkomsten toch een record bereikt.
Dat maakt het bedrijfsmodel beter bestand tegen één enkele macro-economische ontwikkeling. Het is nog geen volledig stabiele inkomstenbasis, maar de richting is duidelijk beter.
Klanten brengen steeds meer vermogen naar Robinhood
Het aantal gefinancierde klanten steeg met 7% naar 28,7 miljoen. Het aantal beleggingsrekeningen nam met 9% toe tot 30,4 miljoen.
Belangrijker is hoeveel geld klanten inmiddels aan Robinhood toevertrouwen. Het totale vermogen op het platform groeide met 19% naar $396 miljard.
De netto-instroom bedroeg in Q3 $15,7 miljard. Over de laatste twaalf maanden kwam daar $71 miljard aan nieuw geld bij.
Dat laatste cijfer vinden wij belangrijker dan één kwartaalomzet. Een financieel platform wordt waardevoller wanneer klanten niet alleen vaker handelen, maar ook steeds meer van hun vermogen bij dezelfde aanbieder onderbrengen.
Robinhood probeert daarom bewust meer van de totale financiële relatie met de klant te winnen. Brokerage is het startpunt, maar banking, retirement, advisory, credit cards en cash management moeten ervoor zorgen dat meer vermogen binnen hetzelfde systeem blijft.
Gold wordt steeds belangrijker
Robinhood Gold groeide in Q3 naar 5,2 miljoen abonnees, 34% meer dan een jaar geleden.
Ongeveer 18% van alle klanten heeft inmiddels Gold. Onder nieuwe klanten ligt de penetratie volgens Robinhood rond 40%.
Gold is strategisch belangrijk omdat het de klantrelatie verdiept. Een klant die voor een abonnement betaalt en daarnaast een credit card, banking, margin en verschillende handelsproducten gebruikt, heeft veel minder reden om Robinhood alleen als een goedkope broker te behandelen.
Het gemiddelde bedrag dat Robinhood per klant verdient steeg in Q3 met 5% naar $200.
De combinatie van meer klanten, meer vermogen per klant en meer gebruikte producten is uiteindelijk belangrijker dan alleen de groei van het aantal accounts.
Veertien activiteiten boven $100 miljoen omzet
Een van de opvallendste ontwikkelingen is de snelheid waarmee Robinhood nieuwe activiteiten omzet laat genereren.
In 2019 had Robinhood één activiteit die op jaarbasis minstens $100 miljoen omzet draaide. Inmiddels zijn dat er veertien.
Daaronder vallen inmiddels opties, margin, aandelenhandel, crypto, verschillende vormen van securities lending, Cash Sweep, Gold, instant withdrawals, prediction markets, Bitstamp, Rothera, Credit Card en Robinhood Legend.
Dit is voor ons een belangrijk onderdeel van de toekomstige beleggingscase. De onderneming hoeft niet langer één enorme nieuwe activiteit te vinden om verder te groeien.
Wanneer meerdere van deze activiteiten ieder enkele honderden miljoenen omzet kunnen genereren en dezelfde klant daarbij meer producten gebruikt, kan de omzet per klant structureel blijven stijgen.
Dat is de economische logica achter Robinhoods strategie om een veel breder financieel platform te worden.
Prediction markets groeien uitzonderlijk snel
Prediction markets zijn waarschijnlijk de meest opvallende nieuwe inkomstenbron van dit moment.
De omzet uit event contracts kwam in Q3 uit op $173 miljoen en was meer dan zes keer zo hoog als een jaar geleden. Het aantal verhandelde contracten steeg tot 16,4 miljard.
Rothera, de beurs die Robinhood samen met Susquehanna heeft opgezet, bereikte in zijn eerste volledige kwartaal al een omzettempo van meer dan $100 miljoen per jaar.
Management gaf tijdens de call aan dat prediction markets inmiddels richting een jaarlijkse omzet van ongeveer een half miljard dollar gaan.
Dat is indrukwekkend, maar wij willen hier niet te enthousiast op vooruitlopen. Een deel van de activiteit kan afkomstig zijn van klanten die anders in opties, crypto of andere producten zouden handelen.
Daarnaast groeit het aantal contracten sneller dan de omzet. De economische waarde per contract kan dus dalen naarmate de markt groter en concurrerender wordt.
Prediction markets zijn daardoor een serieuze nieuwe activiteit, maar wij zouden de huidige groeipercentages niet lineair doortrekken.
Rothera kan belangrijker worden dan alleen een distributieproduct
Rothera is voor Robinhood strategisch interessant omdat het bedrijf hiermee niet alleen klantorders distribueert, maar ook dichter bij de infrastructuur achter prediction markets komt te staan.
De activiteit bereikte al in het eerste volledige kwartaal meer dan $100 miljoen aan omzet op jaarbasis. Sinds de start zijn volgens Robinhood miljarden contracten verhandeld.
Dat geeft Robinhood meer controle over productontwikkeling en de snelheid waarmee nieuwe markten kunnen worden toegevoegd.
Het bedrijf werkt daarnaast met andere partijen, waaronder Crypto.com, zodat het aanbod niet volledig afhankelijk wordt van één beurs of infrastructuur.
Als prediction markets een blijvend onderdeel worden van het financiële landschap, kan Robinhood daarmee zowel de distributie als een groter deel van de infrastructuur bezitten.
Robinhood Agents opent een nieuwe vorm van handel
Een van de meest ambitieuze nieuwe initiatieven is Robinhood Agents.
Klanten kunnen een aparte rekening openen waarop een AI-agent onderzoek kan doen, een strategie kan maken en binnen door de klant ingestelde grenzen zelfstandig kan handelen. Robinhood ondersteunt daarbij verschillende modellen en wil externe gegevensbronnen via Agent Apps toevoegen.
Dit is inmiddels meer dan een demonstratie. Ongeveer 200.000 klanten hebben een account voor agentic trading geopend en daarmee is meer dan $1,6 miljard aan handelsvolume verwerkt.
Robinhood wil vervolgens zogenaamde Loops toevoegen. Daarmee kan een klant een doorlopende instructie geven die bijvoorbeeld iedere ochtend de markt controleert of gedurende de nacht naar bepaalde situaties zoekt.
De economische kans is duidelijk. Wanneer software vaker zelfstandig controleert en handelt dan een mens dat handmatig zou doen, kan de activiteit per klant toenemen.
De risico's zijn eveneens groot. Betrouwbaarheid, toezicht, klantbescherming en de kwaliteit van automatische handelsbeslissingen worden veel belangrijker zodra software zonder iedere keer handmatige input transacties kan uitvoeren.
Wij zouden hier daarom nog geen grote toekomstige winst aan toekennen. Het is wel een belangrijk voorbeeld van hoe Robinhood probeert eerder dan concurrenten nieuwe vormen van financieel gebruik in zijn platform op te nemen.
Agent Apps kunnen een nieuw abonnementsmodel creëren
Robinhood wil Agents combineren met gespecialiseerde gegevens en hulpmiddelen van externe bedrijven.
Daaronder vallen onder meer optiesdata, marktpositionering, sociale gegevens, informatie over crypto, satellietdata en andere gespecialiseerde bronnen. Klanten kunnen zich rechtstreeks vanuit Robinhood op zulke diensten abonneren.
Daarmee ontstaat mogelijk een soort marktplaats voor financiële software binnen het platform.
Dat is economisch interessant omdat Robinhood dan niet alle gespecialiseerde technologie zelf hoeft te ontwikkelen. Externe bedrijven leveren de analyse, terwijl Robinhood de distributie en klantrelatie bezit.
Wanneer dit model aanslaat, kan het naast handelsinkomsten ook meer terugkerende abonnementsomzet opleveren.
24/7 handel moet de activiteit verder verhogen
Robinhood wil de handel in geselecteerde Amerikaanse aandelen uiteindelijk uitbreiden naar 24 uur per dag en zeven dagen per week, inclusief het weekend.
Het bedrijf biedt al uitgebreide handel buiten reguliere beursuren, maar de nieuwe stap zou het traditionele onderscheid tussen handelsdagen verder verminderen. De introductie is nog afhankelijk van de vereiste goedkeuringen.
Voor Robinhood ligt de economische logica voor de hand. Meer beschikbare handelsuren kunnen leiden tot meer activiteit en maken het platform aantrekkelijker voor internationale klanten die in andere tijdzones zitten.
De keerzijde is liquiditeit. Handel buiten reguliere uren kan minder liquide zijn en grotere spreads kennen.
Voor Robinhood is dit daarom vooral een uitbreiding van het productaanbod. Wij rekenen niet automatisch op een evenredige stijging van de omzet.
Perpetual futures breiden het handelsaanbod verder uit
Robinhood rolt daarnaast perpetual futures uit voor geschikte Amerikaanse klanten.
Daarmee kunnen klanten long of short gaan in verschillende cryptoactiva zonder een vaste afloopdatum. Voor sommige producten is aanzienlijke hefboom beschikbaar.
Robinhood gebruikt Bitstamp als onderdeel van de infrastructuur. Dat laat zien waarom de overname strategisch breder is dan alleen het toevoegen van bestaande crypto-omzet.
Bitstamp kan binnen de groep infrastructuur leveren waarmee Robinhood nieuwe producten in meerdere landen kan aanbieden.
Ook hier ligt het groeipotentieel naast een duidelijk risico. Perpetuals zijn zeer actieve producten en kunnen veel handelsomzet genereren, maar hogere hefboom vergroot eveneens de operationele en regelgevende risico's.
Earnings contracts breiden prediction markets uit
Robinhood wil prediction markets ook koppelen aan bedrijfsresultaten.
Klanten kunnen daarmee contracten verhandelen rond concrete financiële uitkomsten, bijvoorbeeld of een onderneming een bepaalde omzet of winst rapporteert. De producten worden samen met Cboe aangeboden en zijn afhankelijk van de relevante goedkeuringen.
Dit kan een interessante brug vormen tussen traditionele aandelenhandel en prediction markets.
Een klant die een aandeel volgt tijdens de cijfers kan binnen hetzelfde platform het aandeel, opties en een contract op een specifiek resultaat verhandelen.
Dat is precies de strategie van Robinhood: niet één financieel product aanbieden, maar zoveel mogelijk activiteiten rond dezelfde klant binnen één omgeving houden.
Robinhood Legend richt zich op actievere beleggers
Robinhood Legend heeft inmiddels eveneens een omzettempo van meer dan $100 miljoen per jaar bereikt.
Het platform richt zich op actievere handelaren die meer schermruimte, data, ordertypes en analyse nodig hebben dan in een eenvoudige mobiele app beschikbaar is.
Robinhood voegt hier ook Agents, scanners, eigen indicatoren en Social aan toe.
Dat is strategisch belangrijk omdat Robinhood historisch vooral bekend stond als mobiele broker voor kleinere particuliere beleggers.
Met Legend probeert het bedrijf een groter deel van de handel van ervaren en kapitaalkrachtigere klanten binnen te halen.
Banking wordt een tweede financiële relatie met de klant
Robinhood Banking heeft inmiddels bijna $5 miljard aan deposito's van meer dan 350.000 klanten.
Ongeveer 40% van deze klanten gebruikt volgens Robinhood directe storting van salaris of andere inkomsten.
Dat percentage is belangrijker dan alleen het depositobedrag. Een klant die zijn salaris naar Robinhood laat sturen, gebruikt het platform niet langer alleen als broker maar steeds meer als primaire financiële rekening.
Dat kan de relatie veel stabieler maken en creëert mogelijkheden voor cross-selling naar beleggen, cash management, kaarten en andere diensten.
Voor Robinhood is banking daarmee waarschijnlijk een van de belangrijkste manieren om de klantrelatie minder afhankelijk te maken van handelsactiviteit.
De credit card groeit snel, maar voegt kredietrisico toe
Robinhood Gold Card heeft inmiddels 1,3 miljoen klanten en een jaarlijks betaalvolume van meer dan $19 miljard.
De Credit Card-activiteit is inmiddels groot genoeg om meer dan $100 miljoen omzet per jaar te genereren.
Dat is een sterke ontwikkeling, omdat Robinhood hiermee naast vermogen en handel ook een deel van de dagelijkse bestedingen van klanten kan binnenhalen.
Er zit echter een nieuwe vorm van risico aan vast. De hogere totale operationele kosten in Q3 werden mede veroorzaakt door grotere voorzieningen voor kredietverliezen naarmate de creditcardportefeuille groeit.
Robinhood wordt daardoor economisch breder, maar ook complexer. Een groter deel van de toekomstige winst zal afhankelijk worden van goed kredietbeheer.
Strategies opent de markt voor beheerd vermogen
Robinhood Strategies groeide in Q3 naar ongeveer 350.000 klanten en meer dan $2 miljard aan beheerd vermogen.
Daarmee betreedt Robinhood een markt die fundamenteel anders is dan actieve handel. De klant geeft een groter deel van het beheer uit handen en betaalt voor een langere relatie.
Dat kan de kwaliteit van de omzet verhogen. Vermogensbeheer levert doorgaans stabielere inkomsten op dan transacties die sterk afhangen van marktsentiment.
Robinhood kan daarnaast klanten laten doorgroeien vanuit zelf beleggen naar gedeeltelijk of volledig beheerd vermogen.
Ook trust accounts groeien. Daar staat inmiddels meer dan $300 miljoen op, met een gemiddeld account van ruim $400.000. Dat laat zien dat Robinhood langzaam ook grotere vermogens aantrekt.
Retirement wordt een steeds grotere bron van lang vermogen
Het vermogen in Robinhood Retirement groeide met 51% naar een record van $36,6 miljard.
Pensioengeld is strategisch aantrekkelijk omdat het doorgaans veel langer op een platform blijft dan geld dat voor kortlopende handel wordt gebruikt.
Robinhood probeert daarmee een klant die op jonge leeftijd begint met een paar aandelen uiteindelijk tientallen jaren binnen dezelfde financiële omgeving te houden.
Dit is waarschijnlijk een van de belangrijkste veranderingen in het bedrijfsmodel. De waarde van Robinhood hoeft op termijn minder te worden bepaald door het aantal transacties en meer door de totale hoeveelheid vermogen die klanten op het platform bewaren.
Trump Accounts geven schaal, maar de instroom moet worden genormaliseerd
Robinhood profiteert ook van Trump Accounts. De Amerikaanse overheid heeft automatische accounts opgezet voor een zeer grote groep kinderen en Robinhood levert daarbij diensten.
De netto-instroom in oktober is al boven $13 miljard uitgekomen, maar ongeveer $6 miljard daarvan komt uit de bijdrage van de familie Dell aan deze accounts.
Dat is een belangrijk onderscheid.
Het geld is reëel en kan Robinhood jarenlang extra vermogen op het platform geven, maar we zouden die $6 miljard niet behandelen als gewone organische instroom die ieder kwartaal kan worden herhaald.
De strategische waarde zit vooral in de mogelijkheid dat Robinhood op jonge leeftijd een financiële relatie met miljoenen nieuwe gebruikers opbouwt.
Robinhood Chain is een veel grotere gok
Robinhood bouwt daarnaast zijn eigen blockchain. In het eerste kwartaal na de start van mainnet behoorde Robinhood Chain volgens het bedrijf tot de vijf grootste chains op basis van omzet en volume.
Er werd meer dan $80 miljard aan DEX-volume verwerkt en ruim $50 miljoen aan chain fees gegenereerd.
Robinhood wil hier vooral tokenized assets en andere financiële producten op laten draaien.
Tijdens de call gaf management aan dat de activiteit ongeveer $50 miljoen bruto-omzet in het kwartaal genereerde. Na het delen van inkomsten met Arbitrum bleef ongeveer de helft voor Robinhood over, wat neerkomt op een tempo rond $100 miljoen per jaar. Robinhood telt het nog niet als een van de veertien grote activiteiten omdat de ontwikkeling nog te vroeg is.
Dit kan op termijn zeer groot worden, maar is ook een van de meest speculatieve onderdelen van de case.
De technologie moet ontwikkelaars aantrekken, tokenized assets moeten voldoende liquiditeit krijgen en regelgeving moet verdere groei toestaan.
Stock tokens kunnen een internationale toegangspoort worden
Robinhood gebruikt zijn Europese activiteiten om tokenized aandelen verder uit te bouwen.
Het idee is dat internationale klanten via tokens blootstelling kunnen krijgen aan traditionele activa, terwijl de afwikkeling via digitale infrastructuur verloopt.
Dat past bij de bredere strategie om traditionele financiën en crypto minder als afzonderlijke werelden te behandelen.
Voor Robinhood kan dit vooral buiten de Verenigde Staten interessant zijn. De onderneming hoeft daar niet noodzakelijk hetzelfde traditionele brokerplatform in ieder land opnieuw op te bouwen.
Wij vinden het potentieel interessant, maar de uiteindelijke economie is nog onzeker. Veel zal afhangen van regelgeving, liquiditeit en de bereidheid van klanten om tokenized effecten als normaal financieel product te gebruiken.
Internationale groei wordt een grotere pijler
Robinhood heeft cryptohandel in het Verenigd Koninkrijk geïntroduceerd en heeft toestemming gekregen van de toezichthouder in Dubai om daar een breed pakket financiële producten aan te bieden.
De onderneming wil in 2027 beginnen met de uitrol in Dubai. De toestemming omvat verschillende categorieën, waaronder aandelen, crypto, ETF's en investment tokens.
Daarnaast werkt Robinhood aan uitbreiding in Indonesië via aangekondigde overnames van een broker en een vergunninghoudende cryptopartij.
Dit is een belangrijk verschil met het oude Robinhood. De onderneming was jarenlang bijna volledig een Amerikaans retailplatform.
Wanneer de internationale expansie lukt, wordt de totale markt veel groter. Daar staan uiteraard hogere regelgeving, lokale concurrentie en uitvoeringsrisico tegenover.
De kosten blijven beter onder controle dan gevreesd
De totale operationele kosten stegen in Q3 met 16% naar $739 miljoen. Dat is sneller dan de omzetgroei van 12%.
Een deel daarvan komt echter door hogere voorzieningen voor kredietverliezen, kosten rond nieuwe activiteiten en investeringen in groei.
De aangepaste operationele kosten plus aandelenbeloningen stegen met slechts 8% naar $664 miljoen.
Robinhood verlaagt bovendien de bovenkant van de verwachting voor heel 2026. De nieuwe bandbreedte bedraagt $2,675 tot $2,75 miljard, tegenover eerder maximaal $2,775 miljard.
Dat is positief. Een bedrijf dat zoveel nieuwe producten tegelijkertijd lanceert kan gemakkelijk in een periode terechtkomen waarin de kosten sneller oplopen dan de omzet.
Tot nu toe blijft de discipline redelijk intact.
Outlook
Robinhood geeft geen klassieke omzet- of winstprognose voor heel 2026. De belangrijkste formele guidance betreft de aangepaste operationele kosten en aandelenbeloningen.
Die verwachting wordt aangescherpt naar $2,675 tot $2,75 miljard. Daarmee verlaagt management de bovenkant van de eerdere bandbreedte.
Operationeel zegt management Q4 met sterke activiteit te zijn begonnen. De netto-instroom in oktober is al boven $13 miljard uitgekomen, al moet daarbij worden bedacht dat ongeveer $6 miljard voortkomt uit de bijdrage van de familie Dell aan Trump Accounts.
Voor ons ligt de belangrijkste outlook daarom niet in één officiële omzetprognose, maar in de ontwikkeling van de verschillende nieuwe activiteiten.
Prediction markets moeten bewijzen dat de explosieve volumegroei ook voldoende omzet blijft opleveren. Banking, Credit Card en Strategies moeten laten zien dat Robinhood daadwerkelijk een groter deel van de financiële relatie met klanten kan overnemen.
Agents moeten van een interessant technologisch product doorgroeien naar een activiteit die engagement en omzet aantoonbaar verhoogt. Robinhood Chain en stock tokens moeten bewijzen dat tokenization buiten de cryptowereld schaalbaar is.
Internationaal moeten het Verenigd Koninkrijk, Dubai en later mogelijk Indonesië aantonen dat het Amerikaanse model buiten de thuismarkt kan worden herhaald.
Dat zijn veel mogelijkheden tegelijk. Juist daarom vinden wij Robinhood interessant, maar willen wij niet tegen iedere prijs kopen.
De waardering blijft het belangrijkste bezwaar
De koersdaling na de cijfers helpt, maar Robinhood blijft geen goedkoop aandeel.
Op basis van de huidige marktverwachtingen noteert het aandeel nog rond 44 keer de verwachte winst voor 2026 en ongeveer 32 keer de winst voor 2027.
Voor een traditionele broker zou die waardering veel te hoog zijn.
Robinhood kan die multiple alleen rechtvaardigen wanneer het bedrijf jarenlang sneller blijft groeien en daadwerkelijk meerdere nieuwe winstgevende activiteiten opbouwt.
Dat kan gebeuren. De huidige productontwikkeling en stijging van het vermogen op het platform geven daar voldoende argumenten voor.
Maar de waardering laat weinig ruimte wanneer de groei onverwacht vertraagt. Daarom vinden wij een verdere koersdaling juist interessant.
Hoe lager de waardering wordt zonder dat de structurele ontwikkeling verandert, hoe aantrekkelijker de verhouding tussen risico en potentieel rendement.
De koersreactie geeft ons geen haast
Het aandeel daalde na de cijfers stevig in de handel nabeurs. Beleggers reageerden vooral op de lichte omzetmiss, de lagere gerapporteerde winst en de zwakke crypto-inkomsten.
Wij vinden die reactie niet onlogisch.
De waardering was hoog en bij zo'n waardering is een kwartaal dat slechts ongeveer in lijn ligt vaak onvoldoende.
Dat betekent niet dat wij na de daling automatisch moeten kopen. De grafiek kan verder verslechteren en de markt kan de groeiverwachtingen opnieuw lager waarderen.
Wij zien die zwakte juist als iets dat de beleggingscase interessanter kan maken.
Downside risks
De belangrijkste fundamentele onzekerheid blijft de afhankelijkheid van handelsactiviteit. Robinhood is veel breder geworden, maar opties, aandelen, crypto en prediction markets leveren nog altijd een groot deel van de omzet.
Crypto laat in Q3 zien hoe snel één activiteit kan terugvallen. Een langere periode van minder marktactiviteit kan ook andere transactionele inkomsten raken.
Prediction markets groeien uitzonderlijk snel, maar de economie op langere termijn is nog niet bewezen. Een deel van de activiteit kan andere Robinhood-producten vervangen en regelgeving kan veranderen.
Credit Card en banking verbreden het bedrijf, maar brengen ook nieuwe risico's mee. Vooral bij kredietverlening kunnen verliezen oplopen wanneer de economische omgeving verslechtert.
Agents en automatische handel bieden veel mogelijkheden, maar voegen operationele, juridische en regelgevende risico's toe wanneer software zelfstandig transacties uitvoert.
De internationale uitbreiding maakt de markt groter, maar verhoogt eveneens de complexiteit van vergunningen, lokale regelgeving en concurrentie.
Robinhood Chain en tokenized assets hebben groot potentieel, maar bevinden zich nog in een fase waarin regelgeving en klantacceptatie moeilijk te voorspellen zijn.
Ten slotte blijft de waardering hoog. Zelfs na de koersdaling verwacht de markt nog veel toekomstige groei. Wanneer enkele van de nieuwe activiteiten minder groot blijken dan gehoopt, kan de multiple verder dalen.
Desk-view
De kwartaalcijfers van Robinhood vallen op headline-niveau iets tegen. De omzet is iets lager dan verwacht en de gerapporteerde winst per aandeel blijft achter bij de consensus.
De miss is echter minder zwaar dan zij lijkt. Ongeveer $0,07 per aandeel aan niet-gerealiseerde verliezen drukt de GAAP-winst en de aangepaste winst per aandeel van $0,60 ligt juist boven de marktverwachting.
Het grootste negatieve punt is voor ons de daling van crypto. De omzet uit cryptohandel valt met 55% terug en ook de rente-inkomsten dalen.
Tegelijk laat Q3 precies zien waarom Robinhood fundamenteel interessanter is geworden. Opties, aandelenhandel en prediction markets groeien sterk genoeg om een groot deel van die zwakte op te vangen.
De klantenbasis groeit verder, het vermogen op het platform nadert $400 miljard en de netto-instroom blijft zeer hoog. Gold bereikt 5,2 miljoen abonnees en inmiddels hebben veertien afzonderlijke activiteiten een omzettempo van minstens $100 miljoen per jaar.
Daar bovenop ligt een uitzonderlijk brede agenda voor de komende jaren.
Robinhood bouwt Agents en Agent Apps, breidt de handelstijden verder uit, introduceert nieuwe derivaten en prediction markets, bouwt banking en credit cards uit, groeit in beheerd vermogen en pensioenrekeningen en probeert via Chain en stock tokens een nieuwe infrastructuur voor digitale financiële activa te bouwen.
Ook internationaal staat het bedrijf nog maar aan het begin. Het Verenigd Koninkrijk, Dubai en mogelijk Indonesië kunnen de markt buiten de Verenigde Staten aanzienlijk vergroten.
Niet ieder initiatief zal slagen en wij willen zeker niet alle aangekondigde producten vooraf volledig in de waardering opnemen. De kracht van de case zit juist in het aantal mogelijkheden. Robinhood heeft niet één nieuwe groeimotor nodig; verschillende activiteiten kunnen onafhankelijk van elkaar groot worden.
Daarom staat het aandeel nadrukkelijk op onze watchlist.
Wij hebben momenteel geen positie. De koersreactie na de cijfers maakt het aandeel interessanter, maar de waardering blijft hoog en het technische beeld kan nog verder verslechteren.
Wanneer de koers verder daalt zonder dat de fundamentele vooruitzichten wezenlijk veranderen, neemt onze interesse snel toe.
Wij kunnen daarom relatief snel een eerste positie openen wanneer de verkoopdruk afneemt en het technische beeld stabiliseert.
Maar wij hoeven geen haast te maken. Als het aandeel verder wegzakt, kan een later instapmoment juist aantrekkelijker worden.
De kern is dat wij Robinhood op een verdere correctie waarschijnlijk willen kopen, niet vanwege één kwartaal, maar vanwege de mogelijkheid dat het bedrijf zich de komende jaren ontwikkelt van een Amerikaanse broker naar een veel breder financieel platform.
English
Robinhood disappoints on headline earnings, but its growth engine is becoming much broader
© 2026 SCEtrader.nl - All rights reserved.
■ Headline results were slightly disappointing: Robinhood generated record Q3 revenue of $1.42 billion, up 12% year on year but modestly below market expectations. Reported EPS was $0.51 versus roughly $0.55 expected. However, EPS included $0.07 of unrealised losses related mainly to Robinhood Ventures Fund I, while newly reported adjusted EPS of $0.60 actually exceeded consensus.
■ The revenue mix has become substantially broader: Transaction-based revenue increased 19% to $867 million. Options rose 31%, equities 41% and event-contract revenue increased more than sixfold to $173 million. This offset a 55% decline in crypto revenue and a 9% decrease in net interest revenue to $415 million.
■ Customers continue moving more assets onto the platform: Robinhood now has 28.7 million Funded Customers, $396 billion in Total Platform Assets and generated $15.7 billion of Q3 Net Deposits. Over the last twelve months, Net Deposits reached $71 billion, equal to 21% growth relative to starting platform assets.
■ Robinhood is becoming far less dependent on one product: Fourteen separate business lines have now reached at least $100 million in annualized revenue. Rothera, Credit Card and Robinhood Legend joined that group in 2026, alongside prediction markets, banking, advisory, retirement, margin, securities lending, crypto and traditional brokerage.
■ The future product roadmap remains unusually broad: Robinhood is building Agents and Agent Apps, weekend equity trading, U.S. perpetual futures, earnings contracts, longer options hours, greater intraday buying power, Robinhood Social, further Legend functionality, tokenized assets and Robinhood Chain. Banking, credit cards, asset management and international expansion are developing in parallel.
■ International expansion is becoming more meaningful: Crypto trading is now available in the UK, Robinhood has obtained authorization to launch multiple financial products in Dubai in 2027 and the company is pursuing expansion in Indonesia. Bitstamp, Robinhood Chain and stock tokens also provide infrastructure for a broader international crypto and tokenized-assets business.
■ The expense outlook improved slightly: Robinhood lowered the upper end of full-year Adjusted Operating Expenses and SBC guidance to $2.675-$2.75 billion. That suggests the company is maintaining cost discipline despite an unusually rapid pace of product launches.
■ Investment View: We currently have no position in Robinhood, but the stock is firmly on our watchlist. The quarter is not strong enough for us to automatically buy the first decline and valuation remains demanding. At the same time, Robinhood is becoming a much broader business with multiple new revenue pools. If the shares decline further and the technical picture stabilizes, there is a strong chance that we initiate a first position. That could happen relatively quickly, but we are equally comfortable waiting for a more attractive entry.
Investment View
Robinhood delivered a quarter that appears disappointing at first glance. Revenue was modestly below expectations and reported EPS missed consensus, making the negative share-price reaction understandable.
The underlying picture is less weak than the headline suggests. Reported EPS of $0.51 included $67 million of unrealised losses primarily associated with Robinhood Ventures Fund I. Excluding several non-operating items, Robinhood reported adjusted EPS of $0.60 versus market expectations around $0.55.
The real weakness lies more in the composition of growth. Crypto revenue fell sharply and lower short-term rates pressured interest income. Robinhood therefore needs its newer businesses to scale quickly enough to reduce dependence on trading activity and favourable market conditions.
There is substantial evidence that this is happening. Platform assets are approaching $400 billion, customer deposits remain strong and Gold continues to expand. Fourteen businesses have already reached more than $100 million of annualized revenue.
That diversification is why Robinhood is on our watchlist. We do not currently own the shares and see no need to buy automatically after the first post-earnings decline. Valuation remains demanding and the technical picture could weaken further.
A deeper correction would change that balance. At that point, we would not simply be buying a broker, but a company attempting to build one platform across investing, active trading, banking, credit cards, advisory, retirement, prediction markets, digital assets and international financial services.
A purchase could therefore follow relatively quickly, but does not have to. We are waiting for a more attractive combination of valuation and technical setup. If that combination emerges, we are likely to initiate a first position.
Q3 Results
Robinhood generated record Q3 revenue of $1.424 billion, up 12% from $1.274 billion a year earlier and 9% sequentially.
Reported net income declined 14% to $476 million, while diluted EPS fell to $0.51 from $0.61.
That decline requires context. Robinhood recorded $67 million of unrealised losses primarily related to Robinhood Ventures Fund I, reducing diluted EPS by approximately $0.07.
Robinhood therefore introduced an adjusted net-income measure this quarter. Adjusted net income was $550 million and adjusted EPS reached $0.60.
That was above market expectations and means the quarter was materially less weak than the decline in reported earnings suggests.
Adjusted EBITDA increased 9% to a record $808 million, representing a margin of approximately 57%. Robinhood therefore remains highly profitable despite investing across many new businesses.
The revenue engine is changing
Transaction-based revenue increased 19% to $867 million, but the underlying mix looked very different from a year ago.
Options revenue rose 31% to $399 million, while equities revenue increased 41% to $121 million.
Prediction markets are becoming much more significant. Event-contract revenue reached $173 million, more than six times the prior-year level.
Crypto moved in the opposite direction. Revenue fell 55% to $120 million and trading volumes declined 38%.
That is clearly disappointing. Robinhood has invested heavily in crypto through Bitstamp and its international product suite, yet Q3 demonstrates how volatile those revenues remain.
The broader development is more encouraging. Robinhood no longer needs one single business to fully offset a crypto decline because multiple new revenue streams are emerging simultaneously.
Lower interest rates are becoming less damaging
Net interest revenue declined 9% to $415 million, primarily because of lower short-term rates and lower securities-lending revenue.
This matters because interest income has been one of Robinhood's highest-quality earnings streams during the period of elevated rates.
Robinhood cannot control monetary policy. What it can do is build enough other businesses to reduce sensitivity to falling rates.
That process is visible in Q3. Transaction revenue increased 19% and other revenue increased 61%, allowing total revenue to reach a record despite lower interest and crypto revenue.
The business is therefore becoming less dependent on any single macroeconomic factor.
Customers continue consolidating assets at Robinhood
Funded Customers increased 7% to 28.7 million and Investment Accounts rose 9% to 30.4 million.
More important is the amount of money customers now entrust to Robinhood. Total Platform Assets increased 19% to $396 billion.
Q3 Net Deposits were $15.7 billion, bringing the trailing twelve-month total to $71 billion.
For us, this matters more than one quarter of trading revenue. A financial platform becomes more valuable when customers not only trade more frequently but also keep a larger share of their total assets within the same ecosystem.
Robinhood is therefore deliberately expanding beyond brokerage into banking, retirement, advisory, credit cards and cash management.
Gold deepens customer relationships
Robinhood Gold reached 5.2 million subscribers, up 34% year on year.
Approximately 18% of customers now subscribe to Gold, while adoption among new customers is around 40%.
Gold matters because it makes the relationship more durable. A customer paying for Gold while also using a credit card, banking, margin and several trading products is much less likely to treat Robinhood merely as a low-cost broker.
ARPU increased 5% to $200 in Q3.
The combination of more customers, more assets per customer and more products used per customer is ultimately more important than simple account growth.
Fourteen businesses now exceed $100 million of annualized revenue
Robinhood's diversification has accelerated rapidly.
In 2019, the company had one business generating at least $100 million on an annualized basis. It now has fourteen.
Those include options, margin, equities, crypto, securities lending, Cash Sweep, Gold, instant withdrawals, prediction markets, Bitstamp, Rothera, Credit Card and Robinhood Legend.
This is central to the long-term investment case. Robinhood no longer needs to discover one enormous new business to keep growing.
If several of these products can independently generate hundreds of millions of dollars of revenue while the same customer adopts more products, revenue per customer can continue compounding.
Prediction markets are scaling exceptionally quickly
Prediction markets are perhaps the most striking new business today.
Event-contract revenue reached $173 million and increased more than sixfold year on year, while contract volumes rose to 16.4 billion.
Rothera reached more than $100 million of annualized revenue in its first full quarter.
Management also indicated that prediction markets were approaching an annual revenue run rate of approximately $500 million.
We would not extrapolate the current growth rate. Some activity may substitute for trading customers would otherwise conduct in options, crypto or other Robinhood products.
Contract volume is also growing faster than revenue, suggesting monetization per contract may decline as the market becomes larger and more competitive.
Prediction markets are clearly becoming material, but the long-term economics still need to be proven.
Rothera gives Robinhood more control over infrastructure
Rothera is strategically important because Robinhood is moving closer to the infrastructure behind prediction markets rather than simply distributing third-party contracts.
The exchange exceeded a $100 million annual revenue run rate during its first full quarter.
This gives Robinhood greater control over product development and how quickly new markets can be launched.
The company is also working with other providers, including Crypto.com, reducing reliance on any single venue.
If prediction markets remain a permanent part of the financial landscape, Robinhood could therefore own both distribution and part of the underlying infrastructure.
Robinhood Agents introduces a new form of trading
Robinhood Agents is one of the company's most ambitious projects.
Customers can create a dedicated account in which an AI agent can research markets, develop strategies and trade within user-defined limits. Robinhood also plans to offer specialised third-party data and tools through Agent Apps.
This is already more than a demonstration. Approximately 200,000 customers have opened Agentic Trading Accounts and generated more than $1.6 billion of notional volume.
Robinhood also plans to introduce Loops, which allow customers to create standing instructions that an agent can execute repeatedly.
The economic opportunity is straightforward. Software can monitor markets and potentially act more frequently than a human investor.
The risks are equally important. Reliability, supervision and customer protection become much more significant when software can initiate trades without manual input each time.
We therefore assign little current earnings value to the concept, but it is an important example of Robinhood attempting to build new financial behaviour before it becomes mainstream.
Agent Apps could create another subscription layer
Robinhood plans to let customers enhance Agents with specialist data and analytical tools from third-party providers.
These include options data, investor positioning, crypto analytics, satellite information and other specialised services. Customers can subscribe directly inside Robinhood.
This could effectively create a marketplace for financial software within the platform.
The economics are attractive because Robinhood does not need to develop every specialised tool itself. External providers supply the analysis while Robinhood owns the customer relationship and distribution.
If successful, the model could add another source of recurring subscription revenue.
24/7 trading should increase engagement
Robinhood plans to extend trading in selected U.S. equities to 24 hours a day, seven days a week, including weekends, subject to the relevant approvals.
Robinhood already offers significantly extended trading hours, so this would push the model further.
More available hours can increase engagement and make the platform more useful to customers outside the United States.
Liquidity outside normal market hours remains the main issue. Wider spreads and lower depth mean that more trading time does not automatically translate into better customer economics.
We therefore see this primarily as another engagement feature rather than a major standalone earnings driver.
Perpetual futures broaden the active-trading offering
Robinhood is also rolling out perpetual futures for eligible U.S. customers.
These products allow long and short exposure to selected crypto assets without fixed expiry dates, with leverage available on some contracts.
Bitstamp provides part of the infrastructure, illustrating why that acquisition has value beyond its current crypto revenue.
The products can generate significant activity, but higher leverage also creates greater operational and regulatory risk.
Earnings contracts connect prediction markets with equities
Robinhood is also expanding prediction markets into corporate earnings.
Customers will be able to trade contracts linked to specific company outcomes, such as whether revenue or earnings exceed a certain threshold. The products are being developed with Cboe and remain subject to applicable approvals.
This creates a natural bridge between equities, options and event contracts.
A customer following an earnings release can potentially trade all three products within the same platform.
That illustrates Robinhood's broader strategy: capture more of the financial activity surrounding the same customer and event.
Robinhood Legend targets more sophisticated traders
Robinhood Legend has also crossed the $100 million annualized revenue threshold.
The platform targets more active traders requiring additional data, screen space, order functionality and analytics.
Robinhood is adding Agents, scanners, custom indicators and Social to Legend.
This is strategically significant because Robinhood was historically associated primarily with mobile-first retail investors.
Legend gives the company a better chance to win a larger share of activity from more sophisticated and higher-value traders.
Banking creates a deeper financial relationship
Robinhood Banking now holds nearly $5 billion of deposits from more than 350,000 Funded Customers.
Approximately 40% of those customers have enrolled in direct deposit.
That is more important than the deposit figure alone. A customer directing salary or regular income into Robinhood increasingly treats the platform as a primary financial account rather than simply a broker.
That can make the relationship more durable and create cross-selling opportunities across investing, cards and cash management.
Credit Card is growing rapidly but adds credit risk
Robinhood Gold Card now has approximately 1.3 million customers and more than $19 billion of annualized payment volume.
The Credit Card business has already crossed $100 million in annualized revenue.
This is strategically attractive because Robinhood can capture part of customers' everyday financial activity rather than only their investments.
But it also introduces a new type of risk. Q3 operating expenses were partly higher because provisions for credit losses increased as the credit-card portfolio expanded.
Robinhood is becoming broader, but also more complex.
Strategies builds a managed-assets business
Robinhood Strategies grew to approximately 350,000 Funded Customers and more than $2 billion of assets under management.
This is economically different from active trading. Customers delegate more of the investment process and typically form longer relationships with the platform.
That can improve revenue stability because advisory fees are less dependent on day-to-day market activity.
Trust Accounts have also surpassed $300 million, with average balances above $400,000.
This suggests Robinhood is gradually beginning to attract larger pools of wealth as well.
Retirement brings longer-duration assets
Robinhood Retirement assets increased 51% to a record $36.6 billion.
Retirement assets are strategically attractive because they typically remain on a platform for much longer than trading capital.
Robinhood's long-term objective is therefore increasingly clear: acquire a customer early and gradually capture more of that customer's financial life over decades.
This could eventually make Robinhood's value less dependent on transaction frequency and more dependent on total customer assets.
Trump Accounts provide scale, but deposits need to be normalized
Robinhood is also benefiting from Trump Accounts, for which the U.S. government has established automatic accounts for a large population of children.
October Net Deposits have already exceeded $13 billion, but approximately $6 billion came from the Dell family's contribution to those accounts.
That distinction matters.
The assets are real and can remain on the platform for many years, but the $6 billion contribution should not be treated as recurring organic deposits.
The strategic value lies primarily in Robinhood potentially establishing financial relationships with millions of users at a very early age.
Robinhood Chain is a much larger bet
Robinhood is also building its own blockchain infrastructure. During its first quarter on mainnet, Robinhood Chain became a top-five chain by revenue and volume according to the company.
It processed more than $80 billion of DEX volume and generated more than $50 million of chain fees.
Management said gross quarterly revenue was approximately $50 million. After revenue sharing with Arbitrum, Robinhood retained roughly half, equivalent to around $100 million on an annualized basis. The company has not yet classified it as another $100 million business line because the activity remains early.
This could eventually become significant, but it remains one of the more speculative parts of the thesis.
Stock tokens can become an international access layer
Robinhood is using Europe to expand tokenized equities.
The concept allows international customers to gain exposure to traditional assets through digital tokens, with settlement occurring on blockchain infrastructure.
This fits Robinhood's effort to make traditional finance and crypto less separate.
The opportunity could be particularly important outside the United States, where Robinhood may be able to use token infrastructure instead of recreating the same traditional brokerage model in every market.
The long-term economics remain uncertain and depend heavily on regulation, liquidity and customer adoption.
International expansion creates another growth pillar
Robinhood has launched crypto trading in the United Kingdom and received authorization from the Dubai Financial Services Authority to offer a broad range of financial products.
The company intends to start rolling out products in Dubai during 2027, including equities, crypto, ETFs and investment tokens.
Robinhood is also pursuing acquisitions in Indonesia.
This is an important change from the company's historical model, which was overwhelmingly focused on U.S. retail customers.
Successful international execution would materially expand the addressable market, although regulatory and competitive complexity also rises.
Expenses remain reasonably disciplined
Total operating expenses increased 16% to $739 million, somewhat faster than revenue.
Part of that growth came from higher credit-loss provisions, costs associated with new businesses and growth investments.
Adjusted Operating Expenses and SBC increased only 8% to $664 million.
Robinhood also lowered the upper end of full-year guidance to $2.675-$2.75 billion.
That is encouraging. A company launching this many products simultaneously could easily enter a period in which expenses outgrow revenue by a wide margin.
So far, cost discipline remains reasonable.
Outlook
Robinhood does not provide traditional full-year revenue or earnings guidance. The primary formal outlook concerns Adjusted Operating Expenses and SBC.
Management narrowed that range to $2.675-$2.75 billion, reducing the previous upper bound.
Operationally, management says Q4 has started strongly. October Net Deposits have already exceeded $13 billion, although roughly $6 billion relates to the Dell family contribution to Trump Accounts.
For us, the more important outlook lies in the scaling of the individual growth initiatives.
Prediction markets need to prove that extraordinary volume growth can translate into durable revenue. Banking, Credit Card and Strategies need to demonstrate that Robinhood can capture a greater share of customers' financial relationships.
Agents need to progress from technological novelty to measurable engagement and monetization. Robinhood Chain and stock tokens need to demonstrate that tokenized financial assets can reach significant scale.
International markets need to show that Robinhood's U.S. model can travel.
These are many opportunities at once. That is precisely why the stock interests us, but also why we do not want to buy at any valuation.
Valuation remains the main objection
The post-earnings decline helps, but Robinhood remains expensive.
Current consensus implies roughly 44 times 2026 earnings and approximately 32 times expected 2027 earnings.
That would be extremely expensive for a traditional broker.
Robinhood can justify the valuation only if it continues compounding substantially faster and successfully builds several additional profitable businesses.
That is possible. Product development and platform-asset growth provide a credible path.
But the valuation leaves little room for disappointment, which is precisely why a deeper share-price correction would make the opportunity more attractive.
The share-price reaction gives us no reason to rush
The shares fell sharply after the results as investors focused on the modest revenue miss, weaker reported EPS and the decline in crypto revenue.
We do not view that reaction as irrational.
At a high valuation, an approximately in-line quarter is often not enough.
That does not mean we should automatically buy the first decline. The chart may weaken further and investors may continue compressing the valuation.
For us, that potential weakness is exactly what could create the entry opportunity.
Downside risks
Robinhood remains dependent on market activity even though its revenue base is becoming broader. Options, equities, crypto and prediction markets still contribute a large part of revenue.
Crypto demonstrates how quickly one activity can deteriorate.
Prediction markets are growing extremely quickly, but long-term economics remain uncertain and regulation may change.
Credit Card and banking broaden the company but introduce credit and balance-sheet risks.
Agents and autonomous trading add operational, legal and regulatory complexity.
International growth increases the addressable market but also brings local regulation and competition.
Robinhood Chain and tokenized assets could become large, but remain difficult to value today.
Finally, the valuation remains demanding. The market still assumes significant future growth even after the selloff.
Desk-view
Robinhood's Q3 headline results are somewhat disappointing. Revenue is modestly below expectations and reported EPS misses consensus.
The miss is less severe than it first appears. Approximately $0.07 per share of unrealised losses depressed GAAP earnings, while adjusted EPS of $0.60 actually exceeded expectations.
The most important weakness is crypto, where revenue declined 55%. Net interest income also fell.
At the same time, Q3 demonstrates why Robinhood has become fundamentally more interesting. Options, equities and prediction markets are growing quickly enough to absorb much of that weakness.
Customer numbers continue to rise, platform assets are approaching $400 billion and deposits remain strong. Gold has reached 5.2 million subscribers and fourteen separate businesses now generate at least $100 million of annualized revenue.
On top of that sits an unusually broad product roadmap.
Robinhood is building Agents and Agent Apps, expanding trading hours, launching new derivatives and prediction-market products, scaling banking and credit cards, growing managed assets and retirement accounts and attempting to build new digital financial infrastructure through Chain and stock tokens.
International expansion is also still at an early stage.
Not every initiative will succeed and we do not want to capitalize every announcement in advance. The strength of the thesis is the number of independent opportunities.
That is why Robinhood is firmly on our watchlist.
We currently have no position. The post-earnings decline makes the stock more interesting, but valuation remains high and the technical picture can still weaken.
If the shares decline further without a material deterioration in the long-term story, our interest will increase quickly.
We may therefore initiate a first position relatively soon if selling pressure subsides and the technical picture stabilizes.
But we have no need to rush. If the stock falls further, a later entry could become materially more attractive.
Our core view is that we are likely buyers on a deeper correction, not because of one quarter, but because Robinhood has a credible path to evolve from a U.S. broker into a much broader financial platform.
Disclaimer Aan de door ons opgestelde informatie kan op geen enkele wijze rechten worden ontleend. Alle door ons verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor uw eigen rekening.
Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie. U bent zelf eindverantwoordelijk voor de beslissingen die u neemt met betrekking tot uw beleggingen.


