Rheinmetall: Outlookverlaging en gebroken steun houden ons aan de zijlijn

■ De onderliggende groei blijft uitzonderlijk sterk: De omzet steeg over de eerste negen maanden met 38,3% naar €8,38 miljard en het operationele resultaat liep met 68,5% op naar €1,34 miljard. De operationele marge verbeterde daarbij van 13,1% naar 16,0%.
■ Ook Q3 zelf was sterk: De omzet steeg met 36% naar €3,15 miljard, terwijl het operationele resultaat met 62% toenam naar €553 miljoen. De operationele marge liep op van 14,8% naar 17,5%.
■ De autonome groei blijft hoog: Na correctie voor overnames en valuta groeide de omzet over negen maanden nog altijd met ongeveer 26%. Rheinmetall groeit dus niet alleen door acquisities.
■ De winst per aandeel stijgt fors: De winst per aandeel uit voortgezette activiteiten steeg over negen maanden van €7,83 naar €14,44. De aangepaste winst per aandeel kwam nog hoger uit.
■ Het orderboek blijft een grote kracht: De totale Rheinmetall Backlog steeg met bijna 38% naar €78,0 miljard. Het vaste orderboek groeide veel sneller dan de raamcontracten, waardoor de kwaliteit van de backlog duidelijk is verbeterd.
■ Ongeveer 70% van de backlog bestaat inmiddels uit vaste orders: Een jaar geleden lag dit aandeel rond 58%. Dat maakt een groter deel van de toekomstige omzet beter zichtbaar en verkleint de afhankelijkheid van toekomstige afroepbesluiten binnen raamcontracten.
■ De pure orderinstroom blijft zeer sterk: Rheinmetall boekte over de eerste negen maanden voor ruim €18 miljard aan vaste orders, tegenover nog geen €8 miljard een jaar eerder. De structurele vraag naar defensiematerieel is dus niet het probleem.
■ De outlook voor 2026 is wel duidelijk verlaagd: Rheinmetall verwacht nu circa €13,2 miljard omzet, tegenover €13,7 miljard tot €14,2 miljard eerder. De operationele marge wordt geraamd op ongeveer 18,5%, tegenover circa 19% eerder.
■ Arminius is de belangrijkste oorzaak: De grote Duitse Boxer-order schuift naar 2027. Daarmee verschuiven niet alleen omzet en winst, maar ook een zeer grote vooruitbetaling naar het volgende boekjaar.
■ Weapon and Ammunition kent eveneens vertraging: De acceptatie van bepaalde partijen artilleriemunitie schuift op en enkele nieuwe activiteiten leveren minder omzet in 2026 dan eerder verwacht. De divisie blijft zeer winstgevend, maar de jaarverwachting is verlaagd.
■ Niet alles is tijdelijk: De eerder geannuleerde F126-order was een echte tegenvaller. Ongeveer €2,15 miljard werd uit het orderboek van Naval Systems verwijderd en komt niet automatisch later terug.
■ De vrije kasstroom is het grootste zwakke punt: De operationele vrije kasstroom uit voortgezette activiteiten bedroeg over negen maanden negatief €1,70 miljard, tegenover negatief €798 miljoen een jaar eerder.
■ De werkkapitaalbehoefte is enorm: Voorraden, contractactiva en andere operationele posten nemen veel cash op doordat Rheinmetall productie en capaciteit vooruit op de toekomstige omzet sterk opschaalt.
■ Q4 moet daardoor een zeer sterk kasstroomkwartaal worden: Management verwacht nog altijd een positieve operationele vrije kasstroom over heel 2026. Vanuit de huidige negenmaandspositie betekent dit dat in Q4 meer dan €1,7 miljard positieve kasstroom nodig is om het jaar boven nul af te sluiten.
■ De balans blijft beheersbaar: De netto financiële schuld is opgelopen naar ongeveer €2,9 miljard, maar de verhouding tussen netto schuld en EBITDA ligt rond 1,1 keer. Rheinmetall heeft bovendien de gesyndiceerde kredietlijn verdubbeld naar €1,5 miljard.
■ Vehicle Systems groeit sterk: De omzet steeg over negen maanden ruim 20% en de marge verbeterde naar 12,0%. Het orderboek bedraagt inmiddels bijna €29 miljard.
■ Weapon and Ammunition blijft de winstmachine: De omzet steeg ruim 34% en de operationele marge kwam uit op 23,4%. De vrije kasstroom is echter sterk negatief door de enorme voorraadopbouw en uitbreiding van productiecapaciteit.
■ Air Defence is operationeel het sterkste groeiverhaal: De omzet steeg 63%, het operationele resultaat meer dan verdubbelde en de marge verbeterde naar 18,5%. De orderinstroom steeg meer dan vijfvoudig.
■ Digital Systems groeit eveneens stevig: De omzet steeg bijna 29% en het operationele resultaat met ruim 70%. De lagere nomination tegenover vorig jaar wordt grotendeels verklaard door uitzonderlijk grote raamcontracten die al in 2025 werden geboekt.
■ Naval Systems voegt nieuwe omzet toe: De overname van NVL draagt direct bij aan de groep. Tegelijk blijft de annulering van F126 een belangrijke waarschuwing dat grote overheidsprojecten ook daadwerkelijk kunnen verdwijnen.
■ De Europese defensievraag blijft structureel sterk: Duitsland en andere Europese landen verhogen de defensiebudgetten fors, terwijl de NAVO-verplichtingen en Europese SAFE-programma's voor jaren aan investeringen zorgen.
■ De geografische kwaliteit van de backlog is hoog: Ongeveer 95% van het orderboek komt van NAVO-landen, NAVO-partners en andere Europese partnerlanden.
■ De Capital Markets Day wordt cruciaal: De markt wil weten of Rheinmetall zijn zeer ambitieuze doelen richting 2030 kan handhaven. Na meerdere verlagingen van kortere termijn verwachtingen is het vertrouwen in de prognoses duidelijk afgenomen.
■ Technisch is het beeld verder verzwakt: Wij gaven eerder aan dat rond €900 mogelijk een eerste belangrijke steunzone kon ontstaan. Die zone heeft niet gehouden, waardoor voor ons nog niet duidelijk is waar de echte bodem ligt.
■ Investment View: Wij verkochten eerder dit jaar met enig geluk rond de top onze volledige positie in Rheinmetall. Nu de koers duidelijk onder de eerder verwachte steun rond €900 is gezakt en de markt opnieuw twijfelt aan uitvoering, cashflow en prognoses, blijven wij voorlopig volledig weg van het aandeel.
Wil je alle artikelen kunnen lezen en elke podcast beluisteren? Neem dan een abonnement en krijg toegang tot alle artikelen en de database met duizenden berichten.
Investment View
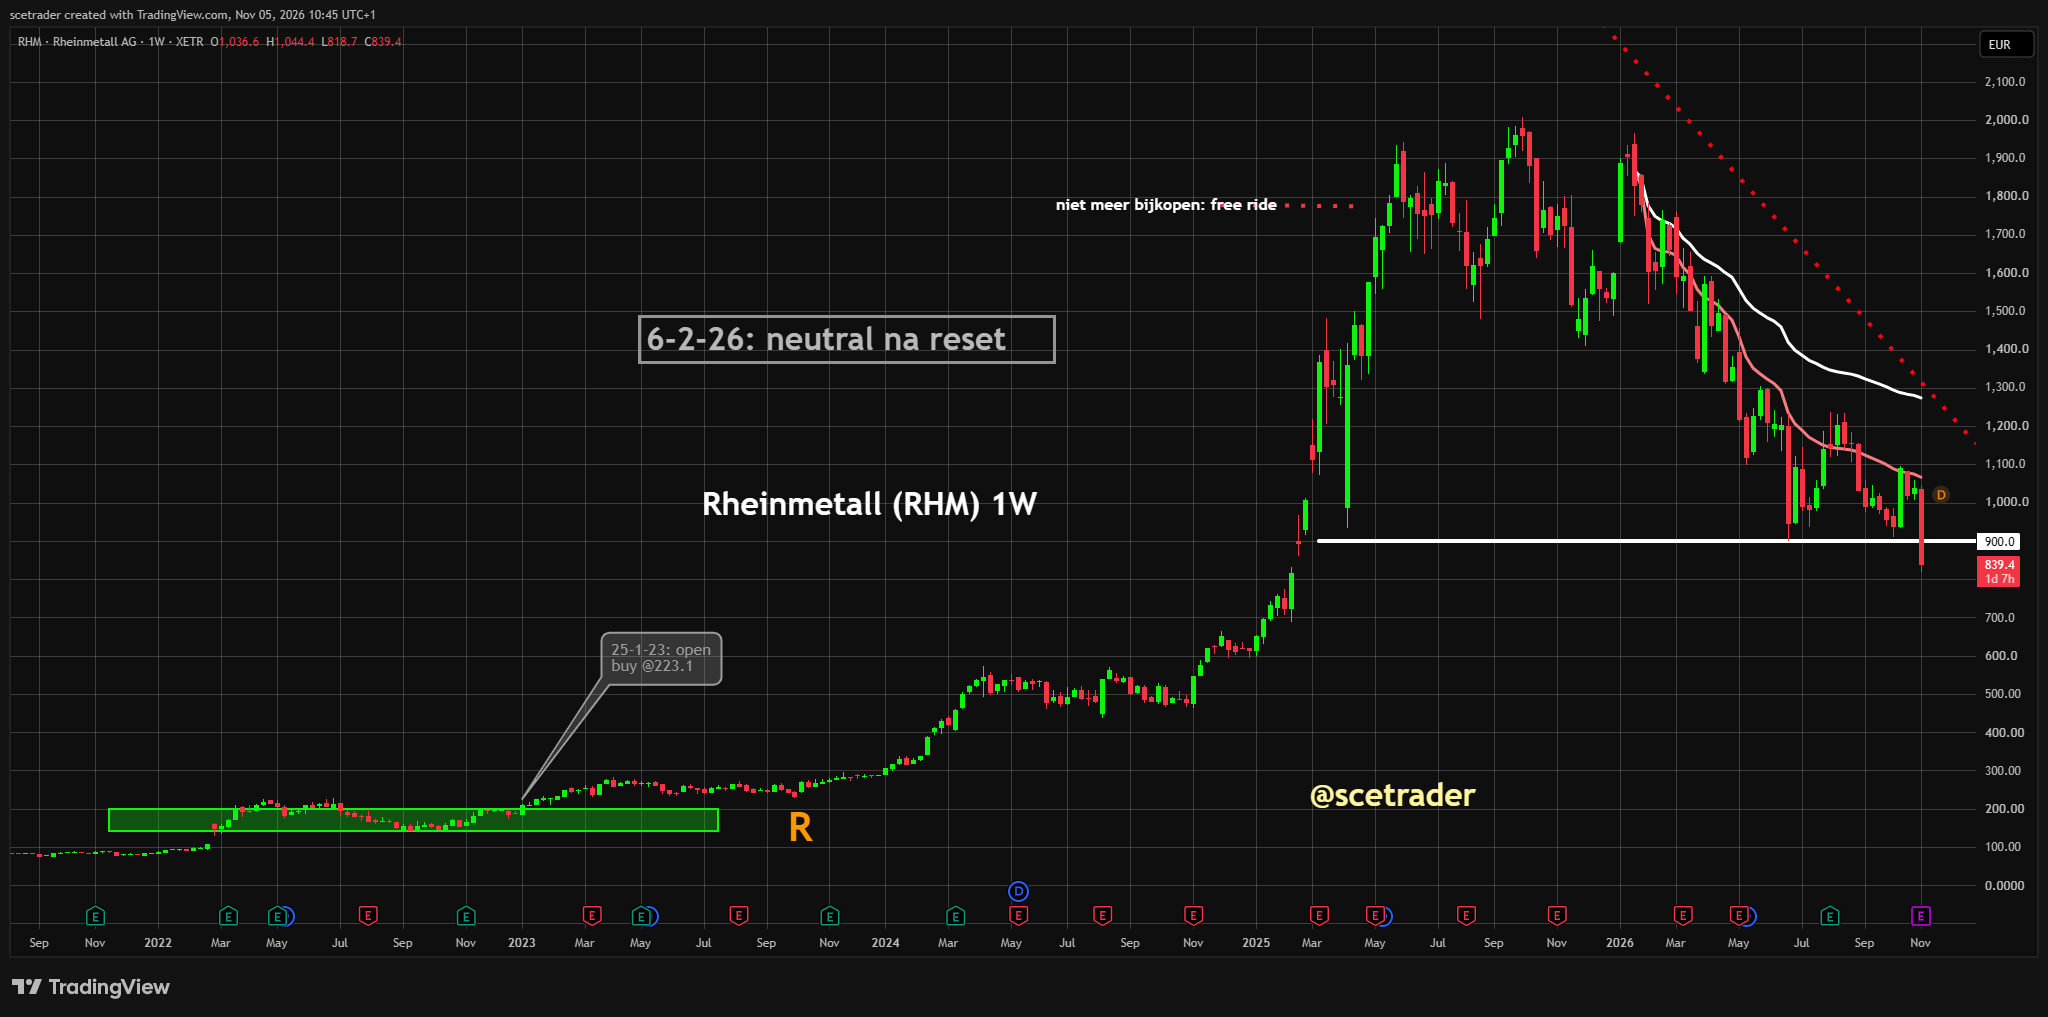
Wij hebben eerder dit jaar met enig geluk rond de top onze volledige positie in Rheinmetall verkocht. Daardoor kunnen we de huidige terugval zonder positie en zonder druk beoordelen. Fundamenteel blijft het bedrijf uitzonderlijk goed gepositioneerd voor de Europese herbewapening, maar technisch en operationeel zijn er voldoende waarschuwingssignalen om niet te vroeg opnieuw te proberen de bodem te kopen.
■ Wij hebben momenteel geen positie in Rheinmetall. De structurele defensiecase blijft sterk, maar de combinatie van meerdere prognoseverlagingen, een zwakke vrije kasstroom en onzekerheid over de timing van grote orders maakt dat we voorlopig afwachten.
■ We gaven eerder aan dat rond €900 mogelijk een eerste belangrijke steun kon liggen. De koers is daar inmiddels duidelijk onder gezakt, waardoor die zone technisch heeft gefaald en het voor ons onduidelijk is waar de echte bodem uiteindelijk wordt gevormd.
■ Wij blijven daarom voorlopig volledig weg van het aandeel. Eerst willen we overtuigende bodemvorming, een herstel van de cash conversion en meer vertrouwen in de uitvoering van de grote orderportefeuille zien voordat een nieuwe positie opnieuw interessant wordt.
De fundamentele prestaties van Rheinmetall zijn op zichzelf sterk genoeg om het aandeel niet af te schrijven. De omzet, operationele winst en marges groeien nog altijd uitzonderlijk snel, terwijl het orderboek groter en kwalitatief sterker wordt. Dat onderscheidt de huidige terugval duidelijk van een situatie waarin de eindvraag zou instorten.
Het probleem ligt vooral bij de uitvoering. Grote contracten verschuiven, acceptatie van munitieleveringen duurt langer en de vrije kasstroom blijft ver achter bij de gerapporteerde winst. Daardoor is het voor beleggers moeilijker geworden om de timing van omzet, winst en cash met vertrouwen te modelleren.
Ook technisch is het beeld verslechterd. Rond €900 leek eerder een eerste logische zone te liggen waar kopers opnieuw zouden kunnen verschijnen, maar die steun heeft niet standgehouden. Wanneer een belangrijk niveau zonder overtuigend herstel wordt doorbroken, vinden wij het onverstandig om automatisch aan te nemen dat de volgende bodem dichtbij ligt.
De koersdaling alleen is daarom voor ons geen reden om opnieuw te kopen. De markt is bezig de waardering aan te passen aan meer onzekerheid rond de uitvoering, en zo'n proces kan langer duren dan fundamenteel logisch lijkt. Zolang er geen overtuigende stabilisatie zichtbaar wordt, blijven we liever geduldig.
Cijfers en outlook
Rheinmetall realiseerde in Q3 een omzet van €3,15 miljard, tegenover €2,31 miljard een jaar eerder. Daarmee groeide de omzet met ongeveer 36%, terwijl het operationele resultaat zelfs met 62% steeg naar €553 miljoen.
De operationele marge kwam uit op 17,5%, tegenover 14,8% in Q3 2025. Dat laat zien dat de schaalvergroting nog steeds tot duidelijke operationele hefboom leidt.
Over de eerste negen maanden steeg de omzet naar €8,38 miljard, tegenover €6,06 miljard vorig jaar. Het operationele resultaat kwam uit op €1,34 miljard, tegenover €795 miljoen een jaar eerder.
De operationele marge verbeterde over dezelfde periode van 13,1% naar 16,0%. De groei van de winst ligt daarmee duidelijk boven de omzetgroei.
De autonome groei blijft zeer sterk
Een belangrijk deel van de groei komt uit de bestaande activiteiten. Over de eerste negen maanden droegen overnames ongeveer €732 miljoen bij aan de omzetgroei, terwijl valuta nauwelijks invloed had.
Na correctie voor deze factoren bedroeg de autonome omzetgroei nog ongeveer 26%. Dat is uitzonderlijk hoog voor een industriële onderneming van deze omvang.
De groei wordt vooral gedragen door hogere productievolumes voor voertuigen, munitie, luchtverdediging en digitale systemen. Daarmee is de huidige expansie breed over meerdere divisies verspreid.
Dit vermindert de afhankelijkheid van één enkel productprogramma, ook al blijven grote individuele contracten veel invloed hebben op de timing van omzet.
De winst per aandeel stijgt sterk
De winst per aandeel uit voortgezette activiteiten steeg over de eerste negen maanden naar €14,44, tegenover €7,83 vorig jaar. Dat is een zeer sterke ontwikkeling en bevestigt dat de hogere omzet ook daadwerkelijk tot meer winst voor aandeelhouders leidt.
In Q3 alleen bedroeg de winst per aandeel uit voortgezette activiteiten €5,99, tegenover €3,14 een jaar eerder. Ook op nettowinstniveau blijft de operationele verbetering daardoor duidelijk zichtbaar.
De aangepaste winst per aandeel ligt nog hoger wanneer aankoopprijsallocaties en bijzondere posten worden gecorrigeerd. De onderliggende winstkwaliteit van de groep blijft daarmee sterk.
Het orderboek groeit naar €78 miljard
Rheinmetall sloot september af met een totale backlog van ongeveer €78,0 miljard, tegenover €56,7 miljard een jaar eerder. Dat is een stijging van bijna 38%.
Nog belangrijker is de samenstelling van dat orderboek. De vaste Order Backlog steeg van ongeveer €32,7 miljard naar €54,3 miljard, terwijl de Frame Backlog vrijwel stabiel bleef rond €23,7 miljard.
Daardoor bestaat inmiddels ongeveer 70% van de totale backlog uit vaste getekende orders. Een jaar geleden was dit ongeveer 58%.
Dat is een kwalitatieve verbetering. Vaste orders geven veel meer zekerheid over toekomstige productie en omzet dan raamcontracten waarvan de uiteindelijke afroep nog kan variëren.
De orderinstroom blijft zeer sterk
De pure orderinstroom bedroeg over de eerste negen maanden ongeveer €18,3 miljard, tegenover €7,9 miljard een jaar geleden. Dat betekent dat de hoeveelheid daadwerkelijk geboekte orders meer dan verdubbeld is.
Rheinmetall Nomination, waarin ook nieuwe raamovereenkomsten en het gebruik van bestaande raamcontracten worden verwerkt, kwam uit op €19,1 miljard. Dat was ongeveer 20% meer dan vorig jaar.
Dit onderscheid is belangrijk, omdat een lagere nomination in één kwartaal niet automatisch betekent dat de ordervraag instort. Het vaste orderboek blijft juist sterk groeien.
De structurele vraag naar Rheinmetall-producten is daarom niet de belangrijkste zorg. De uitdaging zit bij het omzetten van deze enorme orderportefeuille in productie, omzet en cashflow.
De outlook voor 2026 is duidelijk verlaagd
Rheinmetall verwacht voor heel 2026 nu een omzet van ongeveer €13,2 miljard. Eerder rekende het bedrijf op €13,7 miljard tot €14,2 miljard.
De operationele marge wordt nu geraamd op ongeveer 18,5%, tegenover circa 19% eerder. De aanpassing van de marge is relatief beperkt, maar de lagere omzetverwachting is duidelijk.
De sterkste tegenvaller zit bij de cash conversion. Rheinmetall mikte eerder op een cash conversion van meer dan 40%, terwijl management nu alleen nog verwacht dat deze over het volledige jaar iets boven nul uitkomt.
Dat is een veel grotere verslechtering dan de beperkte verlaging van de operationele marge.
Arminius is de belangrijkste oorzaak
De grote Duitse Arminius-order voor Boxer-voertuigen wordt later verwacht dan Rheinmetall eerder aannam. Daardoor verschuiven de bijbehorende omzet, winst en vooruitbetalingen van 2026 naar 2027.
Het project lijkt daarmee niet verloren. De onderhandelingen bevinden zich volgens Rheinmetall in een vergevorderd stadium en de onderneming verwacht nog altijd dat het contract wordt binnengehaald.
Toch is timing belangrijk. Rheinmetall had op een zeer grote vooruitbetaling gerekend en juist die cash zou een belangrijke bijdrage leveren aan de jaarultimo-kasstroom.
Door de verschuiving moet het bedrijf de cash conversion nu via andere leveringen en betalingen realiseren.
Weapon and Ammunition kent ook vertraging
Bij Weapon and Ammunition worden bepaalde partijen artilleriemunitie later door klanten geaccepteerd. Daardoor wordt omzet die eerder voor Q4 2026 was voorzien, doorgeschoven naar een latere periode.
Daarnaast leveren sommige nieuwe activiteiten minder omzet op dan eerder gedacht. Rheinmetall noemt daarbij onder meer de samenwerking met Destinus.
De omzetverwachting voor Weapon and Ammunition is daardoor teruggebracht naar ongeveer €4,4 miljard tot €4,5 miljard. Eerder werd gerekend op €4,9 miljard tot €5,0 miljard.
De marge blijft met een verwachte 28% tot 29% uitzonderlijk hoog, maar de verlaging laat wel zien dat de timing van nieuwe activiteiten moeilijker voorspelbaar is dan management eerder aannam.
Niet alle vertraging is tijdelijk
Het is belangrijk om de waarschuwing niet volledig als timing weg te zetten. Het eerder stopgezette F126-programma voor Duitse fregatten was een echte negatieve ontwikkeling.
Rheinmetall verwijderde ongeveer €2,15 miljard uit het orderboek van Naval Systems nadat duidelijk werd dat het project niet doorging.
Dat bedrag schuift niet automatisch naar 2027. Rheinmetall moet alternatieve scheepsorders binnenhalen om het verloren potentieel te vervangen.
Daarom vinden wij de huidige situatie minder schoon dan bij een onderneming waar uitsluitend sprake is van tijdelijke leveringsvertraging.
Vehicle Systems blijft sterk groeien
Vehicle Systems realiseerde over de eerste negen maanden een omzet van ongeveer €3,9 miljard, ruim 20% meer dan vorig jaar. De operationele winst steeg nog sneller en de marge verbeterde naar 12,0%.
Het orderboek kwam uit op ongeveer €28,7 miljard. Dat wordt ondersteund door grote programma's voor onder meer Lynx, Puma en andere gepantserde voertuigen.
De orderinstroom steeg over negen maanden naar bijna €7,9 miljard. De divisie heeft daardoor goede zichtbaarheid voor meerdere jaren.
Arminius blijft een belangrijke potentiële toevoeging. Wanneer deze order daadwerkelijk in 2027 wordt getekend, kan Vehicle Systems opnieuw een enorme sprong in het orderboek maken.
Weapon and Ammunition blijft de winstmachine
De omzet van Weapon and Ammunition steeg over negen maanden met ruim 34% naar ongeveer €2,7 miljard. Het operationele resultaat liep op naar €634 miljoen.
De operationele marge kwam uit op 23,4%, tegenover 21,9% vorig jaar. Daarmee blijft deze divisie één van de meest winstgevende onderdelen van de groep.
De vraag naar artilleriegranaten, tankmunitie en andere munitie blijft uitzonderlijk sterk door de aanvulling van Europese voorraden en de oorlog in Oekraïne.
Het grootste zwakke punt is de kasstroom. De operationele vrije kasstroom bedroeg over negen maanden negatief €650 miljoen, vooral doordat veel cash wordt geïnvesteerd in voorraden en productiecapaciteit.
Air Defence is operationeel het sterkste groeiverhaal
Air Defence realiseerde over de eerste negen maanden €731 miljoen omzet, tegenover €448 miljoen een jaar eerder. Dat betekent een groei van 63%.
Het operationele resultaat steeg van €59 miljoen naar €135 miljoen. De marge verbeterde daardoor van 13,2% naar 18,5%.
De orderinstroom steeg nog veel sneller en kwam uit op ongeveer €1,73 miljard, meer dan vijf keer het niveau van vorig jaar.
Skyranger en Skynex profiteren rechtstreeks van de enorme Europese behoefte aan korte en zeer korte luchtverdediging. Dit is naar onze mening één van de structureel aantrekkelijkste onderdelen van Rheinmetall.
Digital Systems groeit eveneens stevig
Digital Systems realiseerde over negen maanden ongeveer €1,33 miljard omzet, bijna 29% meer dan een jaar eerder. Het operationele resultaat steeg met ruim 70% naar €118 miljoen.
De marge verbeterde van 6,7% naar 8,9%. De divisie profiteert onder meer van digitalisering van landstrijdkrachten, communicatiesystemen en nieuwe programma's rond loitering munition.
De nomination ligt wel duidelijk lager dan vorig jaar. Dat komt vooral doordat 2025 uitzonderlijk grote raamovereenkomsten bevatte die niet ieder jaar opnieuw worden geboekt.
De vaste orderinstroom blijft echter sterk. Hierdoor zien wij de lagere nomination niet als bewijs dat de vraag structureel verzwakt.
Naval Systems geeft nieuwe groeimogelijkheden
De overname van NVL heeft Rheinmetall direct een grote positie in militaire scheepsbouw gegeven. Sinds de consolidatie leverde Naval Systems honderden miljoenen euro's omzet en een operationele marge rond 10%.
Het orderboek bedroeg eind september ongeveer €3,9 miljard. Daaronder vallen bestaande scheepsprogramma's, onderhoud en nieuwe orders uit onder meer Roemenië.
De F126-tegenvaller blijft echter belangrijk. Het bewijst dat ook een politiek aantrekkelijk defensieproject kan verdwijnen wanneer timing, kosten en uitvoering uit de hand lopen.
Naval Systems biedt daarom veel strategische kansen, maar brengt ook nieuwe uitvoeringsrisico's naar de groep.
Vrije kasstroom is de grootste zwakte
De operationele vrije kasstroom uit voortgezette activiteiten bedroeg over de eerste negen maanden negatief €1,70 miljard. Een jaar eerder was dit al negatief €798 miljoen.
Het verschil wordt vooral verklaard door de enorme opbouw van werkkapitaal. Rheinmetall moet veel meer onderdelen inkopen en voorraden aanleggen om de toekomstige productiegroei mogelijk te maken.
Daarnaast waren de vooruitbetalingen van klanten vorig jaar uitzonderlijk hoog. De vergelijking met 2025 is daardoor extra ongunstig.
Toch blijft bijna €1,7 miljard negatieve operationele vrije kasstroom een belangrijk aandachtspunt. De winstgroei is pas volledig overtuigend wanneer een groter gedeelte daarvan daadwerkelijk in cash wordt omgezet.
Voorraden stijgen sterk
De voorraden stegen van ongeveer €4,7 miljard eind 2025 naar bijna €6,8 miljard eind september 2026. Dat is een enorme toename.
Contractactiva stegen tegelijkertijd van ongeveer €1,0 miljard naar €1,7 miljard. Rheinmetall heeft daardoor steeds meer kapitaal vastzitten in productie die nog niet volledig is geleverd of afgerekend.
Dat past bij een onderneming die zeer snel groeit en productie vooruit op toekomstige leveringen opschaalt. Het betekent echter ook dat de cash conversion kwetsbaar blijft wanneer klantbetalingen of acceptatieprocedures vertragen.
Daarom vinden wij de ontwikkeling van werkkapitaal momenteel minstens zo belangrijk als de groei van de EBITDA.
Q4 moet uitzonderlijk sterk worden
Rheinmetall verwacht nog steeds dat de operationele vrije kasstroom over heel 2026 positief uitkomt. Na negen maanden staat deze echter op negatief €1,70 miljard.
Dat betekent dat Q4 meer dan €1,7 miljard positieve operationele vrije kasstroom moet opleveren om het volledige jaar boven nul te krijgen.
Een sterke Q4-kasstroom is voor een defensiebedrijf niet onmogelijk. Jaarultimo kent vaak veel leveringen, acceptaties en betalingen van klanten.
Toch is de lat hoog, zeker nu de enorme vooruitbetaling van Arminius naar 2027 verschuift. Nieuwe vertragingen kunnen daardoor snel opnieuw tot teleurstelling leiden.
De netto schuld is opgelopen
De netto financiële schuld van de voortgezette activiteiten bedroeg eind september ongeveer €2,9 miljard. Dat is duidelijk hoger dan een jaar eerder.
De stijging houdt verband met acquisities, de financiering van groei en de zwakke vrije kasstroom. Vooral de overname van NVL en de enorme werkkapitaalopbouw hebben veel cash gevraagd.
De verhouding tussen netto schuld en EBITDA ligt echter rond 1,1 keer. Dat is voor een onderneming met deze winstgroei nog goed beheersbaar.
Rheinmetall heeft bovendien de gesyndiceerde kredietlijn verhoogd van €750 miljoen naar €1,5 miljard. Wij zien daarom geen direct balansprobleem, maar wel een duidelijke noodzaak om de kasstroom te verbeteren.
Productiecapaciteit wordt verder uitgebreid
Rheinmetall investeert zwaar in nieuwe capaciteit. Alleen al over de eerste negen maanden bedroegen de investeringen in de voortgezette activiteiten bijna €600 miljoen.
Weapon and Ammunition neemt daarvan een groot deel voor zijn rekening. Nieuwe fabrieken en uitbreidingen worden gebouwd in onder meer Duitsland, Litouwen en andere Europese landen.
De groep investeert daarnaast in luchtverdediging, nieuwe voertuigen, digitale systemen en scheepsbouw. De vraag rechtvaardigt deze investeringen, maar de uitvoering wordt steeds complexer.
Het bedrijf moet tegelijkertijd fabrieken bouwen, personeel aannemen, leveranciers opschalen en bestaande orders produceren. Dat verhoogt het risico dat omzet en cash minder voorspelbaar worden.
Europese defensiebudgetten blijven de structurele motor
De fundamentele vraagomgeving blijft uitzonderlijk gunstig. Duitsland en andere Europese landen verhogen hun defensie-uitgaven sterk en proberen achterstanden van tientallen jaren in te halen.
Rheinmetall profiteert daarvan in vrijwel alle divisies. De onderneming levert voertuigen, munitie, luchtverdediging, digitale systemen en inmiddels ook maritieme oplossingen.
De geografische spreiding van de orders wordt bovendien groter. Een steeds groter deel van de nieuwe contracten komt uit andere Europese landen in plaats van uitsluitend uit Duitsland.
Dat verlaagt op termijn de afhankelijkheid van één nationale begroting en maakt de groeibasis breder.
Roemenië laat de Europese verbreding zien
Rheinmetall kreeg in Roemenië een groot pakket opdrachten binnen onder het Europese SAFE-programma. Het pakket heeft een totale bijdrage aan Rheinmetall Nomination van ongeveer €5,7 miljard.
Het omvat onder meer voertuigen, luchtverdediging, munitie en schepen. Daarmee krijgt Rheinmetall in één land toegang tot vrijwel zijn volledige defensieportfolio.
Een belangrijk deel van de productie en toegevoegde waarde moet lokaal worden gerealiseerd. Dat past bij de bredere strategie om productiecapaciteit dichter bij klanten op te bouwen.
Dit soort programma's kan de afhankelijkheid van de Duitse markt de komende jaren verder verminderen.
De backlog is geografisch van hoge kwaliteit
Ongeveer 95% van de Rheinmetall Backlog komt van NAVO-lidstaten, NAVO-partners en andere Europese partnerlanden.
Dat is belangrijk omdat deze klanten doorgaans een hoge kredietwaardigheid hebben en defensieprogramma's vaak over meerdere jaren worden gefinancierd.
De kans op wanbetaling is daardoor veel kleiner dan bij een traditioneel industrieel orderboek. Het grootste risico zit eerder bij politieke vertraging, projectwijzigingen en acceptatie dan bij kredietkwaliteit.
De F126-case laat wel zien dat ook overheidscontracten uiteindelijk kunnen verdwijnen wanneer projecten te complex of te duur worden.
Arminius kan een enorme katalysator voor 2027 worden
Wanneer het grote Boxer-programma daadwerkelijk in 2027 wordt getekend, kan Rheinmetall het nieuwe jaar beginnen met een zeer grote order.
De verwachte waarde voor Rheinmetall loopt in de miljarden euro's. Daarnaast kan een grote vooruitbetaling de kasstroom in 2027 direct sterk ondersteunen.
Dat maakt de huidige vertraging dubbel. Voor 2026 is het duidelijk negatief, maar voor 2027 kan hetzelfde contract juist zorgen voor een zeer sterke start.
De markt zal de order waarschijnlijk pas weer volledig waarderen wanneer de handtekeningen daadwerkelijk zijn gezet. Na meerdere vertragingen is alleen een verwachting niet meer voldoende.
China en grondstoffen vormen nieuwe risico's
China heeft exportbeperkingen ingevoerd voor bepaalde dual-use materialen en chemicaliën richting Rheinmetall. Management verwacht daar voorlopig geen materiële impact van.
De onderneming heeft de afhankelijkheid van Chinese leveranciers de afgelopen jaren al verlaagd. Voor bepaalde kritieke materialen zijn bovendien voor meerdere jaren voorraden aangelegd.
Daarnaast zijn tungstenprijzen sterk gestegen. Wanneer hogere grondstofkosten niet volledig naar klanten kunnen worden doorgeschoven, kan dit druk zetten op de marge.
Deze ontwikkelingen laten zien dat de defensiesector steeds meer rekening moet houden met grondstoffen en geopolitieke supply-chainrisico's.
De Capital Markets Day wordt cruciaal
Na de huidige outlookverlaging verschuift de aandacht naar de Capital Markets Day eind november.
Rheinmetall heeft richting 2030 zeer ambitieuze doelen gecommuniceerd. De onderneming mikt op een omzet die richting €50 miljard kan groeien, gecombineerd met een operationele marge boven 20%.
Na meerdere tegenvallers in de timing van orders en cashflow twijfelt de markt nu of die doelen volledig overeind blijven.
Wanneer management de langetermijndoelen handhaaft en overtuigend onderbouwt, kan dat een belangrijk vertrouwenssignaal zijn. Een forse verlaging zou daarentegen opnieuw tot een herwaardering van het aandeel kunnen leiden.
Technisch is het beeld duidelijk verslechterd
Wij gaven eerder aan dat rond €900 mogelijk een eerste belangrijke steunzone voor Rheinmetall kon ontstaan. Die zone heeft niet gehouden en de koers is inmiddels duidelijk daaronder terechtgekomen.
Dat verandert de technische beoordeling. Een steun die overtuigend breekt, is niet langer een steun waarop wij automatisch willen kopen.
Het is op dit moment onduidelijk waar de echte bodem uiteindelijk ligt. De markt verwerkt niet alleen de lagere jaarverwachting, maar ook twijfels over de geloofwaardigheid van de langetermijndoelen en de kwaliteit van de cashflow.
Daarom willen we eerst zien dat de koers daadwerkelijk stabiliseert. Een lagere koers alleen is voor ons geen koopsignaal.
Sterke punten
De structurele vraag naar defensiematerieel blijft uitzonderlijk sterk. Rheinmetall heeft een orderboek van €78 miljard en het vaste gedeelte daarvan groeit zeer snel.
De omzet en operationele winst stijgen met tientallen procenten. Tegelijk verbeteren de groepsmarges, waardoor duidelijk sprake is van operationele hefboom.
Air Defence en Weapon and Ammunition zijn bijzonder aantrekkelijk. Beide divisies profiteren van meerjarige structurele tekorten aan Europese productiecapaciteit.
Vehicle Systems heeft eveneens een enorme backlog, terwijl Digital Systems profiteert van de digitalisering van krijgsmachten. Naval Systems voegt daarnaast een nieuwe groeimarkt toe.
Ook de geografische diversificatie verbetert. Rheinmetall krijgt steeds meer grote opdrachten buiten Duitsland, waardoor de toekomstige groei breder wordt gedragen.
Zwakke punten
De vrije kasstroom is momenteel het grootste financiële zwakke punt. Bijna €1,7 miljard negatieve operationele vrije kasstroom over negen maanden is aanzienlijk.
De werkkapitaalbehoefte is zeer hoog. Voorraden en contractactiva lopen sterk op doordat Rheinmetall vooruit op toekomstige groei produceert.
De netto schuld is hierdoor eveneens gestegen. De balans kan dit goed dragen, maar de schuldontwikkeling moet op termijn weer verbeteren.
Management heeft bovendien meerdere keren te optimistisch ingeschat wanneer grote contracten daadwerkelijk worden getekend en omzet wordt gerealiseerd.
Het stopzetten van F126 laat zien dat niet iedere vertraging uiteindelijk omzet wordt. Sommige projecten kunnen daadwerkelijk verdwijnen.
Ten slotte is de waardering sterk afhankelijk geworden van zeer hoge verwachtingen richting 2030. Wanneer management die verwachtingen verlaagt, kan de markt opnieuw een lagere multiple toepassen.
Catalysts
De ondertekening van Arminius kan één van de grootste positieve katalysatoren worden. Het zou niet alleen het orderboek versterken, maar ook een grote vooruitbetaling kunnen opleveren.
Nieuwe Europese munitieorders blijven een tweede belangrijke katalysator. De noodzaak om voorraden aan te vullen loopt nog jaren door.
Air Defence kan eveneens sterk blijven groeien door de enorme vraag naar Skyranger, Skynex en andere systemen.
De Capital Markets Day kan daarnaast een belangrijke koersbepaler worden. Bevestiging van de 2030-doelen zou een deel van het verloren vertrouwen kunnen herstellen.
Voor ons persoonlijk wordt een duidelijke technische bodemvorming eveneens belangrijk. Pas wanneer verkoopdruk afneemt en de koers opnieuw een stabieler patroon ontwikkelt, wordt een nieuwe positie weer interessanter.
Meer achtergrond
Rheinmetall is de afgelopen jaren veranderd van een gemengd industrieel concern in een vrijwel volledig op defensie gerichte onderneming. De verkoop van de civiele activiteiten rondt die strategische verschuiving verder af.
De groep bestrijkt inmiddels vrijwel de volledige moderne defensieketen. Rheinmetall levert gepantserde voertuigen, artillerie en munitie, luchtverdediging, digitale commandosystemen, onbemande systemen en militaire schepen.
Deze brede portfolio maakt het mogelijk om mee te dingen naar steeds grotere geïntegreerde programma's. Het Roemeense SAFE-programma is daarvan een goed voorbeeld.
De keerzijde is dat Rheinmetall daardoor ook steeds complexer wordt. Hoe groter de programma's, hoe groter de kans dat politieke besluitvorming, certificering, acceptatie of productieplanning de timing van omzet beïnvloedt.
Conclusie
De kwartaalcijfers van Rheinmetall zijn operationeel veel sterker dan de waarschuwing rond de outlook op het eerste gezicht doet vermoeden. De omzet groeit met bijna 40% over negen maanden, het operationele resultaat met bijna 70% en de groepsmarge verbetert stevig.
Ook het orderboek blijft uitzonderlijk sterk. De totale backlog bedraagt ongeveer €78 miljard en een steeds groter gedeelte bestaat uit daadwerkelijk getekende vaste orders.
Dat maakt het fundamentele langetermijnverhaal rond Europese herbewapening nog steeds overtuigend. De Europese defensievraag is niet ingestort en er is geen aanwijzing dat landen plotseling minder materieel willen aanschaffen.
Het probleem zit elders. Rheinmetall heeft moeite om de enorme vraag binnen de eerder afgegeven planning om te zetten in contracten, leveringen en cash.
Arminius schuift naar 2027 en bepaalde munitieleveringen worden later geaccepteerd. Dat is grotendeels timing en kan volgend jaar juist extra groei opleveren.
Toch kunnen we niet alles als tijdelijke verschuiving beschouwen. Het stopzetten van F126 was een echte ordertegenvaller en laat zien dat grote projecten ook definitief verloren kunnen gaan.
Daarnaast is de vrije kasstroom zwak. Bijna €1,7 miljard negatieve operationele vrije kasstroom over negen maanden is te groot om te negeren, ook al wordt deze grotendeels verklaard door een enorme opbouw van werkkapitaal.
De productiecapaciteit wordt fors uitgebreid en daarvoor moet Rheinmetall voorraden, personeel en fabrieken vooruit financieren. Dat is logisch binnen de groeifase, maar maakt de winstkwaliteit tijdelijk minder sterk dan de ontwikkeling van het operationele resultaat suggereert.
Q4 wordt daarom belangrijk. Management verwacht nog altijd positieve operationele vrije kasstroom over heel 2026, waardoor het vierde kwartaal een zeer grote kasinstroom moet opleveren.
Wanneer dat lukt, kan een deel van de zorgen rond de cash conversion verminderen. Een nieuwe tegenvaller zou het vertrouwen in de prognoses opnieuw beschadigen.
De divisies zelf blijven grotendeels sterk. Vehicle Systems groeit stevig, Weapon and Ammunition verdient zeer hoge marges en Air Defence laat uitzonderlijke omzet- en winstgroei zien.
Digital Systems ontwikkelt zich eveneens goed en Naval Systems biedt nieuwe strategische mogelijkheden. De fundamentele kwaliteit van de defensieactiviteiten is daarmee niet het centrale probleem.
Het probleem is dat beleggers inmiddels minder vertrouwen hebben in de timing van management. De ene na de andere grote order blijkt later te komen dan aanvankelijk verwacht en daardoor worden omzet, winst en cashflow moeilijker te voorspellen.
Dat maakt de Capital Markets Day extra belangrijk. Rheinmetall moet daar aantonen dat de lange termijn doelen richting 2030 nog realistisch zijn en dat de huidige vertragingen geen voorbode zijn van structureel lagere marges of omzet.
Wij hebben eerder dit jaar met enig geluk rond de top onze volledige positie in Rheinmetall verkocht. Daardoor hoeven wij nu niet te reageren op de huidige daling en kunnen we rustig wachten tot het technische en fundamentele beeld opnieuw overtuigender wordt.
We hebben eerder aangegeven dat rond €900 mogelijk een eerste serieuze steunzone kon liggen. Die zone heeft duidelijk niet gehouden.
Daarmee is het voor ons op dit moment onduidelijk waar de echte bodem ligt. We proberen daarom niet te voorspellen welk niveau uiteindelijk het laagste punt zal worden.
Een aandeel dat veel is gedaald, is niet automatisch koopwaardig. Zeker niet wanneer de markt tegelijkertijd de betrouwbaarheid van de prognoses en de toekomstige cashflow opnieuw beoordeelt.
Wij blijven daarom voorlopig volledig weg van Rheinmetall. De structurele defensiecase blijft sterk, maar technisch is nog geen overtuigende bodem zichtbaar en fundamenteel moet management eerst opnieuw vertrouwen opbouwen.
Dat kan veranderen wanneer de koers een duidelijke bodemstructuur vormt, de vrije kasstroom verbetert en grote orders zoals Arminius daadwerkelijk worden getekend.
Tot die bevestiging komt, zien wij geen reden om te proberen het vallende aandeel op te vangen. We wachten liever op bewijs dat zowel de koers als de uitvoering daadwerkelijk stabiliseren.
🔵 English version
Rheinmetall $RHM: strong growth and record backlog, but weaker guidance and broken support keep us on the sidelines
■ Underlying growth remains exceptionally strong: Nine-month revenue increased 38.3% to €8.38 billion while operating profit rose 68.5% to €1.34 billion. Operating margin improved from 13.1% to 16.0%.
■ Q3 itself was also strong: Revenue increased 36% to €3.15 billion while operating profit rose 62% to €553 million. Operating margin expanded from 14.8% to 17.5%.
■ Organic growth remains high: After adjusting for acquisitions and currency effects, nine-month revenue still grew by approximately 26%. Rheinmetall's growth is therefore not primarily acquisition-driven.
■ Earnings per share are rising sharply: EPS from continuing operations increased from €7.83 to €14.44 during the first nine months. Adjusted EPS was even higher.
■ The backlog remains a major strength: Total Rheinmetall Backlog increased almost 38% to €78.0 billion. Fixed order backlog grew much faster than framework backlog, materially improving the quality of future revenue visibility.
■ Approximately 70% of backlog now consists of fixed orders: The equivalent figure was around 58% one year ago. A greater share of future revenue is therefore supported by signed orders rather than future call-offs under framework agreements.
■ Pure order intake remains exceptionally strong: Rheinmetall booked more than €18 billion of fixed orders during the first nine months compared with less than €8 billion a year earlier. Structural demand for defence equipment is therefore not the problem.
■ FY2026 guidance has nevertheless been reduced materially: Rheinmetall now expects approximately €13.2 billion of revenue compared with €13.7 billion to €14.2 billion previously. Operating margin is expected around 18.5% compared with roughly 19% before.
■ Arminius is the main reason: The major German Boxer program has shifted into 2027. Revenue and profit therefore move into the following year together with a very significant expected customer prepayment.
■ Weapon and Ammunition is also experiencing delays: Acceptance of selected artillery ammunition batches has shifted and several new activities are contributing less 2026 revenue than previously expected. The division remains highly profitable but full-year expectations have been reduced.
■ Not everything is temporary: The earlier cancellation of the F126 program represented genuine lost business. Approximately €2.15 billion was removed from Naval Systems backlog and will not automatically reappear next year.
■ Free cash flow is the largest weakness: Operating free cash flow from continuing operations was negative €1.70 billion during the first nine months compared with negative €798 million one year earlier.
■ Working-capital requirements are enormous: Inventory, contract assets and other operating items are absorbing substantial cash as Rheinmetall builds production and capacity ahead of future sales growth.
■ Q4 therefore needs to be an exceptionally strong cash-flow quarter: Management still expects positive full-year operating free cash flow. From the current nine-month position, Rheinmetall needs more than €1.7 billion of positive Q4 operating free cash flow simply to end the full year above zero.
■ The balance sheet remains manageable: Net financial debt has increased to approximately €2.9 billion, but net debt to EBITDA remains around 1.1 times. Rheinmetall has also doubled its syndicated credit facility to €1.5 billion.
■ Vehicle Systems continues to grow strongly: Nine-month revenue increased more than 20% and margin improved to 12.0%. Backlog has reached almost €29 billion.
■ Weapon and Ammunition remains the earnings engine: Revenue increased more than 34% and operating margin reached 23.4%. Free cash flow is nevertheless heavily negative because of inventory build and rapid capacity expansion.
■ Air Defence is the strongest operating growth story: Revenue increased 63%, operating profit more than doubled and margin improved to 18.5%. Order intake increased more than fivefold.
■ Digital Systems is also growing rapidly: Revenue increased almost 29% and operating profit rose more than 70%. Lower nomination compared with last year largely reflects exceptionally large framework awards booked during 2025.
■ Naval Systems adds a new growth platform: The NVL acquisition contributes immediately to group revenue. At the same time, the F126 cancellation is an important reminder that even major government programmes can disappear.
■ European defence demand remains structurally strong: Germany and other European countries continue increasing defence budgets materially while NATO commitments and European SAFE programmes support multi-year investment.
■ The geographical quality of backlog remains high: Approximately 95% of backlog comes from NATO members, NATO partners and other European partner countries.
■ The Capital Markets Day becomes critical: Investors want to know whether Rheinmetall can maintain its highly ambitious 2030 targets. Confidence in management forecasts has weakened after several short-term guidance reductions.
■ The technical picture has deteriorated further: We previously identified the area around €900 as a potential first important support zone. That level has failed, leaving us without a convincing indication of where the eventual bottom will form.
■ Investment View: Earlier this year, with some luck, we exited our entire Rheinmetall position close to the top. With the shares now clearly below the previously identified €900 support area and the market again questioning execution, cash flow and guidance credibility, we remain completely away from the stock for now.
Investment View
Earlier this year we were fortunate enough to exit our remaining Rheinmetall position close to the top. This allows us to evaluate the current decline without portfolio pressure. Fundamentally, Rheinmetall remains exceptionally well positioned for European rearmament, but both the technical picture and execution record currently provide enough warning signals to prevent us from trying to buy the bottom too early.
■ We currently hold no position in Rheinmetall. The structural defence thesis remains strong, but multiple guidance reductions, weak free cash flow and uncertainty around major contract timing keep us cautious.
■ We previously identified the €900 area as a potential first significant support level. The shares have now broken clearly below that zone, meaning the support failed and we have no reliable indication yet of where the true bottom will ultimately form.
■ We therefore remain completely away from the stock for now. We first want to see convincing bottom formation, improved cash conversion and renewed confidence in execution of the enormous backlog before considering a new position.
Rheinmetall's fundamental performance remains strong enough that we are not writing off the company. Revenue, operating earnings and margins continue to rise at exceptional rates while the backlog is becoming larger and higher quality. This clearly differentiates the current decline from a situation in which end-market demand is collapsing.
The primary problem is execution. Major contracts are shifting, ammunition acceptance is taking longer and free cash flow remains far behind reported operating earnings. Investors therefore have less confidence in the timing of revenue, earnings and cash generation.
The technical picture has also deteriorated. The €900 area previously looked like a logical first level where buyers could reappear, but that support did not hold. When an important level breaks without a convincing recovery, we do not assume automatically that the next bottom must be close.
The decline itself is therefore not enough to make the stock attractive to us. The market is reassessing the valuation against greater execution uncertainty, and such a process can last longer than fundamentals alone might suggest. Until genuine stabilisation becomes visible, we prefer patience.
Results and outlook
Rheinmetall generated Q3 revenue of €3.15 billion compared with €2.31 billion a year earlier. Revenue therefore increased approximately 36% while operating profit rose even faster, increasing 62% to €553 million.
Operating margin reached 17.5% compared with 14.8% in Q3 2025. The rapid scale-up is therefore still producing meaningful operating leverage.
Nine-month revenue increased to €8.38 billion compared with €6.06 billion last year. Operating profit reached €1.34 billion compared with €795 million one year earlier.
Operating margin improved from 13.1% to 16.0% over the same period. Earnings growth is therefore materially exceeding revenue growth.
Organic growth remains exceptionally strong
A large part of the expansion comes from existing operations. Acquisitions contributed approximately €732 million to nine-month revenue growth while currency effects were negligible.
After adjusting for these items, organic revenue growth was still approximately 26%. This is exceptionally strong for an industrial company of Rheinmetall's size.
Growth is being driven by higher production volumes in vehicles, ammunition, air defence and digital systems. The current expansion is therefore broad across multiple divisions.
This reduces dependence on one single product program, although individual large contracts still have significant influence on revenue timing.
Earnings per share are rising rapidly
Earnings per share from continuing operations increased to €14.44 during the first nine months compared with €7.83 last year. This confirms that higher revenue is also translating into materially higher earnings attributable to shareholders.
Q3 EPS from continuing operations reached €5.99 compared with €3.14 one year earlier. The operational improvement therefore remains clearly visible at the bottom line.
Adjusted earnings per share are even higher after excluding purchase-price allocation effects and special items. Underlying group profitability remains strong.
Backlog increases to €78 billion
Rheinmetall ended September with total backlog of approximately €78.0 billion compared with €56.7 billion one year earlier. This represents growth of almost 38%.
The composition is even more important. Fixed Order Backlog increased from approximately €32.7 billion to €54.3 billion while Frame Backlog remained broadly stable around €23.7 billion.
Approximately 70% of total backlog therefore consists of fixed signed orders compared with roughly 58% one year ago.
This is a meaningful quality improvement. Fixed orders provide significantly greater revenue certainty than framework agreements where future call-off volumes can still vary.
Order intake remains very strong
Pure order intake reached approximately €18.3 billion during the first nine months compared with €7.9 billion one year earlier. The volume of actually booked fixed orders has therefore more than doubled.
Rheinmetall Nomination, which also incorporates new framework agreements and utilisation of existing frameworks, reached €19.1 billion. This was approximately 20% above last year.
The distinction matters because a lower quarterly nomination number does not automatically indicate collapsing demand. Fixed backlog continues to grow strongly.
Structural demand for Rheinmetall products is therefore not the core concern. The challenge is converting the enormous order portfolio into production, revenue and cash flow.
FY2026 guidance has been reduced materially
Rheinmetall now expects full-year revenue of approximately €13.2 billion compared with €13.7 billion to €14.2 billion previously.
Operating margin is now expected at approximately 18.5% compared with roughly 19% before. The margin reduction is relatively modest, but the lower revenue expectation is meaningful.
The largest disappointment is cash conversion. Rheinmetall previously targeted more than 40%, while management now expects only slightly positive full-year cash conversion.
This is a much larger deterioration than the modest change in operating-margin guidance.
Arminius is the main reason
The major German Arminius order for Boxer vehicles is now expected later than Rheinmetall previously assumed. The associated revenue, profit and prepayments therefore shift from 2026 into 2027.
The project does not appear lost. Rheinmetall indicates that negotiations are advanced and continues to expect the contract to be awarded.
Timing nevertheless matters enormously. Rheinmetall had expected a very large customer prepayment that would have provided a major contribution to year-end cash generation.
With that payment now moving into 2027, the company has to generate the remaining full-year cash conversion through other deliveries and customer receipts.
Weapon and Ammunition is also experiencing delays
Selected artillery ammunition batches are being accepted by customers later than previously expected. Revenue originally anticipated during Q4 2026 therefore shifts into later periods.
Several new activities are also contributing less revenue than management had previously expected. Rheinmetall specifically mentions the cooperation with Destinus.
Weapon and Ammunition revenue guidance has therefore been reduced to approximately €4.4 billion to €4.5 billion from €4.9 billion to €5.0 billion previously.
Expected margin remains exceptionally high at 28% to 29%, but the reduction demonstrates that timing of new business has been less predictable than management initially assumed.
Not every delay is temporary
It would be a mistake to classify the entire warning as timing. The previously cancelled F126 German frigate programme represented a genuine negative development.
Rheinmetall removed approximately €2.15 billion from Naval Systems backlog when the project was terminated.
That amount does not automatically reappear in 2027. Rheinmetall needs to win alternative naval contracts to replace the lost opportunity.
The situation is therefore less straightforward than at a company experiencing nothing more than temporary delivery delays.
Vehicle Systems continues to grow strongly
Vehicle Systems generated nine-month revenue of approximately €3.9 billion, more than 20% above last year. Operating profit increased even faster and margin improved to 12.0%.
Backlog reached approximately €28.7 billion, supported by major programmes including Lynx, Puma and other armoured vehicles.
Nine-month order intake increased to almost €7.9 billion, providing multi-year visibility.
Arminius remains a potentially major addition. If the contract is actually signed in 2027, Vehicle Systems could experience another significant jump in backlog.
Weapon and Ammunition remains the earnings engine
Weapon and Ammunition revenue increased more than 34% to approximately €2.7 billion during the first nine months. Operating profit reached €634 million.
Operating margin increased to 23.4% from 21.9% last year, leaving the division among the most profitable businesses in the group.
Demand for artillery shells, tank ammunition and other munitions remains exceptionally strong as European countries rebuild inventories and continue supplying Ukraine.
The main weakness is cash generation. Nine-month operating free cash flow was negative €650 million as substantial capital is being committed to inventory and capacity expansion.
Air Defence is the strongest operating growth story
Air Defence generated €731 million of nine-month revenue compared with €448 million one year earlier, representing 63% growth.
Operating profit increased from €59 million to €135 million. Margin consequently improved from 13.2% to 18.5%.
Order intake grew even faster to approximately €1.73 billion, more than five times the prior-year level.
Skyranger and Skynex are benefiting directly from Europe's urgent requirement for short- and very-short-range air defence. We view this as one of Rheinmetall's most structurally attractive businesses.
Digital Systems is also growing strongly
Digital Systems generated approximately €1.33 billion of nine-month revenue, almost 29% above the prior-year period. Operating profit increased more than 70% to €118 million.
Margin improved from 6.7% to 8.9%. The division benefits from battlefield digitalisation, communications systems and new loitering munition programmes.
Nomination is materially below last year, but this primarily reflects exceptionally large framework agreements booked during 2025 that do not repeat every year.
Fixed order intake remains strong. We therefore do not interpret the lower nomination as evidence of structural demand weakness.
Naval Systems adds a new growth platform
The NVL acquisition has immediately given Rheinmetall a significant position in military shipbuilding. Since consolidation, Naval Systems has generated several hundred million euros of revenue at an operating margin around 10%.
Backlog reached approximately €3.9 billion by the end of September, including existing new-build programmes, maintenance activity and new orders from countries including Romania.
The F126 disappointment nevertheless remains important. It demonstrates that even politically attractive defence programmes can disappear when timing, cost and execution deteriorate.
Naval Systems therefore offers significant strategic opportunity while also introducing additional execution risk.
Free cash flow is the largest weakness
Operating free cash flow from continuing operations was negative €1.70 billion during the first nine months compared with negative €798 million one year earlier.
The difference is largely explained by the enormous build in working capital. Rheinmetall needs to purchase far more components and build inventory in order to support future production growth.
Customer prepayments were also exceptionally high in the previous year, making the comparison with 2025 particularly unfavourable.
Even with those explanations, almost €1.7 billion of negative operating free cash flow remains a major concern. Earnings growth becomes much more convincing once a greater share translates into actual cash generation.
Inventories are rising sharply
Inventories increased from approximately €4.7 billion at the end of 2025 to almost €6.8 billion by the end of September 2026.
Contract assets simultaneously increased from approximately €1.0 billion to €1.7 billion. Rheinmetall therefore has an increasing amount of capital tied up in production that has not yet been fully delivered or settled.
This is consistent with a company scaling production rapidly ahead of future deliveries. It also means cash conversion remains vulnerable when customer payments or acceptance procedures are delayed.
We therefore consider working-capital development at least as important as EBITDA growth at this stage.
Q4 needs to be exceptionally strong
Rheinmetall still expects positive full-year operating free cash flow despite a negative €1.70 billion result after nine months.
This means Q4 needs to generate more than €1.7 billion of positive operating free cash flow simply to move the full year above zero.
A very strong Q4 cash inflow is not impossible for a defence contractor. Year-end often includes major deliveries, acceptances and customer payments.
The hurdle is nevertheless high, particularly now that the large Arminius prepayment has shifted into 2027. Additional delays could therefore create another disappointment very quickly.
Net debt has increased
Net financial debt of continuing operations reached approximately €2.9 billion at the end of September, materially higher than one year ago.
The increase reflects acquisitions, growth financing and weak free cash flow. The NVL acquisition and huge working-capital build have both required significant capital.
Net debt to EBITDA remains around 1.1 times, however, which remains manageable given the current level of earnings growth.
Rheinmetall has also increased its syndicated credit facility from €750 million to €1.5 billion. We therefore see no immediate balance-sheet stress, but cash generation clearly needs to improve.
Production capacity continues to expand
Rheinmetall is investing heavily in new capacity. Investments in continuing operations approached €600 million during the first nine months alone.
Weapon and Ammunition accounts for a significant share of this spending, with new plants and expansions under construction across Germany, Lithuania and other European markets.
The group is also investing in air defence, vehicles, digital systems and naval operations. Demand justifies the investment, but execution is becoming increasingly complex.
The company needs to build factories, hire personnel, scale suppliers and manufacture existing orders simultaneously. This increases the risk that revenue and cash flow remain less predictable.
European defence budgets remain the structural engine
The fundamental demand environment remains exceptionally supportive. Germany and other European countries continue increasing defence spending significantly while attempting to reverse decades of underinvestment.
Rheinmetall benefits across almost its entire portfolio, including vehicles, ammunition, air defence, digital systems and now naval solutions.
The geographic mix of orders is also broadening. A greater share of new business is now coming from other European countries rather than Germany alone.
This should gradually reduce dependence on a single national budget and broaden the long-term growth base.
Romania demonstrates European diversification
Rheinmetall has secured a major package of Romanian contracts under the European SAFE programme, contributing approximately €5.7 billion to Rheinmetall Nomination.
The package includes vehicles, air defence, ammunition and naval vessels, giving Rheinmetall exposure to almost its entire defence portfolio within one national programme.
A substantial portion of production and value creation will take place locally. This fits Rheinmetall's broader strategy of expanding manufacturing capacity closer to customers.
Programmes of this scale can further reduce the company's dependence on the German market over the coming years.
Backlog has high geographic quality
Approximately 95% of Rheinmetall Backlog comes from NATO countries, NATO partners and other European partner states.
This is important because these customers generally have strong credit quality and defence programmes are often funded over many years.
Default risk is therefore considerably lower than within a traditional industrial order book. The greater risks are political delays, programme changes and customer acceptance.
The F126 case nevertheless demonstrates that even government programmes can ultimately disappear if projects become too complex or expensive.
Arminius can become a major 2027 catalyst
If the Boxer programme is signed during 2027, Rheinmetall could begin the year with a very large order.
The value attributable to Rheinmetall is expected to run into many billions of euros. A significant customer prepayment could also provide immediate support to 2027 cash generation.
The current delay therefore has two sides. It is clearly negative for 2026 but can make the start of 2027 exceptionally strong.
After repeated delays, however, investors are unlikely to assign full value until the contract is actually signed.
China and raw materials create additional risks
China has introduced export restrictions affecting selected dual-use materials and chemicals supplied to Rheinmetall. Management does not currently expect a material impact.
The company has already reduced its dependence on Chinese suppliers and has accumulated multi-year inventories of some critical materials.
Tungsten prices have also risen sharply. If higher raw-material costs cannot be passed through to customers, margins may come under pressure.
These developments demonstrate that geopolitical and raw-material supply-chain risks are becoming increasingly important for the defence industry.
The Capital Markets Day becomes critical
Following the current guidance reduction, attention now shifts to the Capital Markets Day later in November.
Rheinmetall has communicated highly ambitious targets toward 2030, including revenue potentially approaching €50 billion and an operating margin above 20%.
After multiple disappointments around contract and cash-flow timing, investors are increasingly questioning whether those targets remain fully realistic.
If management maintains the long-term targets and provides convincing evidence, this could restore a significant amount of confidence. A substantial reduction would likely trigger another valuation reset.
The technical picture has deteriorated materially
We previously indicated that the €900 area could potentially provide Rheinmetall with an initial major support zone. That level has failed and the shares have moved clearly below it.
This changes the technical assessment. A support level that breaks convincingly is no longer a level where we automatically want to buy.
At this point, we do not know where the eventual bottom will form. The market is processing not only the lower FY2026 outlook but also concerns around long-term target credibility and cash-flow quality.
We therefore want to see genuine stabilisation before considering another position. A lower share price by itself does not constitute a buy signal.
Strengths
Structural demand for defence equipment remains exceptionally strong. Rheinmetall has a €78 billion backlog and the fixed portion is growing rapidly.
Revenue and operating earnings are increasing at double-digit rates while group margins continue expanding. The company is clearly generating operating leverage.
Air Defence and Weapon and Ammunition are particularly attractive. Both divisions benefit from multi-year structural shortages in European production capacity.
Vehicle Systems also has an enormous backlog while Digital Systems benefits from military digitalisation. Naval Systems adds another long-term growth platform.
Geographic diversification is also improving as Rheinmetall wins more large contracts outside Germany.
Weaknesses
Free cash flow is currently the largest financial weakness. Almost €1.7 billion of negative nine-month operating free cash flow is significant.
Working-capital requirements are extremely high. Inventory and contract assets continue increasing as Rheinmetall manufactures ahead of future revenue.
Net debt has consequently risen as well. The balance sheet can support this, but debt should eventually begin moving lower again.
Management has also repeatedly been too optimistic about the timing of major contracts and cash receipts.
The F126 cancellation demonstrates that not every delay ultimately converts into future revenue. Some programmes can genuinely disappear.
Finally, valuation remains dependent on very ambitious expectations toward 2030. If management lowers those expectations, investors may apply a lower valuation multiple again.
Catalysts
The signing of Arminius could become one of the largest positive catalysts. It would increase backlog materially and could generate a large customer prepayment.
Additional European ammunition contracts remain another important catalyst as inventories need to be rebuilt for years.
Air Defence can continue benefiting from demand for Skyranger, Skynex and related systems.
The Capital Markets Day can also become a major share-price driver. Confirmation of the 2030 objectives could restore part of the lost confidence.
For us personally, convincing technical bottom formation also matters. Only when selling pressure begins to fade and the shares develop a more stable structure will a new position become more interesting.
More background
Rheinmetall has transformed over recent years from a mixed industrial company into an almost entirely defence-focused group. The planned sale of its remaining civilian operations completes that strategic shift.
The company now covers almost the entire modern defence value chain, including armoured vehicles, artillery and ammunition, air defence, digital command systems, unmanned platforms and military ships.
This broad portfolio allows Rheinmetall to participate in increasingly large integrated programmes. The Romanian SAFE programme provides a good example.
The other side of this scale is growing complexity. The larger the programme, the greater the potential influence of political decision-making, certification, acceptance and production planning on revenue timing.
Conclusion
Rheinmetall's quarterly figures are operationally far stronger than the guidance warning initially suggests. Nine-month revenue is growing almost 40%, operating profit almost 70% and group margins continue expanding materially.
The backlog also remains exceptionally strong. Total backlog stands near €78 billion and an increasing share consists of fixed signed orders.
This means the structural long-term thesis around European rearmament remains compelling. European defence demand has not collapsed and there is no evidence that governments suddenly want materially less equipment.
The problem lies elsewhere. Rheinmetall is struggling to translate enormous demand into contracts, deliveries and cash within the timelines previously communicated.
Arminius has shifted into 2027 and selected ammunition deliveries are being accepted later. Much of this is timing and can actually support additional growth next year.
We cannot classify everything as temporary, however. The F126 cancellation represented a genuine order loss and demonstrates that some programmes can disappear entirely.
Free cash flow is another major weakness. Almost €1.7 billion of negative operating free cash flow during the first nine months is too large to ignore, even though the majority reflects an enormous working-capital build.
Production capacity is expanding rapidly and Rheinmetall needs to finance inventories, employees and factories ahead of future revenue. This is logical during the current growth phase but temporarily makes earnings quality less convincing than operating profit growth alone suggests.
Q4 therefore becomes important. Management still expects positive full-year operating free cash flow, meaning the final quarter needs to generate a very substantial inflow.
If Rheinmetall delivers this, part of the concern around cash conversion can begin to ease. Another disappointment would further damage confidence in management forecasts.
The operating divisions themselves remain mostly strong. Vehicle Systems continues growing rapidly, Weapon and Ammunition generates extremely high margins and Air Defence is delivering exceptional revenue and earnings growth.
Digital Systems is also performing well while Naval Systems creates additional strategic opportunities. The fundamental quality of the defence portfolio is therefore not the main issue.
The problem is that investors now have less confidence in management's timing assumptions. Major programmes repeatedly arrive later than expected, making revenue, earnings and cash flow more difficult to forecast.
This makes the Capital Markets Day particularly important. Rheinmetall needs to demonstrate that its 2030 objectives remain realistic and that current delays are not signalling structurally lower revenue or margins.
Earlier this year, with some luck, we exited our entire Rheinmetall position close to the top. We therefore have no need to react to the current decline and can wait until both the technical and fundamental picture becomes more convincing.
We previously indicated that the €900 area could potentially provide significant first support. That level has now clearly failed.
We therefore do not know where the true bottom will ultimately form and we are not trying to guess the exact level.
A stock that has fallen significantly is not automatically attractive. This is particularly true when investors are simultaneously reassessing management credibility and future cash generation.
We therefore remain completely away from Rheinmetall for now. The structural defence thesis remains strong, but the technical picture has not yet produced convincing bottom formation and management still needs to rebuild confidence.
That can change once the shares establish a clear bottom, free cash flow improves and major contracts such as Arminius are actually signed.
Until that confirmation arrives, we see no reason to try to catch the falling stock. We prefer to wait for evidence that both the share price and execution are genuinely stabilising.
Disclaimer Aan de door ons opgestelde informatie kan op geen enkele wijze rechten worden ontleend. Alle door ons verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor uw eigen rekening.
Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie. U bent zelf eindverantwoordelijk voor de beslissingen die u neemt met betrekking tot uw beleggingen.


