🐏 Rambus bull case: Na de correctie komt 2027 opnieuw in beeld

Geen tijd om het volledige artikel te lezen? Gebruik dan de onderstaande punten voor de kern.
■ Wij zijn na de forse correctie opnieuw bullish op Rambus. De productcyclus blijft sterk genoeg om een duidelijke winstgroei richting 2027 mogelijk te maken, terwijl de waardering veel minder perfectie verlangt dan rond de eerdere koerspiek.
■ De productbusiness heeft inmiddels voldoende schaal om de winstontwikkeling steeds nadrukkelijker te bepalen. Q2-productomzet bedroeg $99,2 miljoen en voor Q3 ligt de guidance op $110–116 miljoen, waardoor Rambus 2027 vanaf een aanzienlijk hogere omzetbasis kan beginnen.
■ De groeimogelijkheid zit niet alleen in meer servers, maar vooral in meer Rambus-content per systeem. Nieuwe serverplatforms krijgen meer memory channels, DDR5 gaat naar hogere snelheden, Rambus adresseert meer componenten per DIMM en MRDIMM vergroot de silicon-content per module verder.
■ Niet alle inkomsten bewegen momenteel omhoog. Voor Q3 verwacht Rambus dat royalty-omzet daalt van $84,2 miljoen naar $69–75 miljoen. De bull case rust daarom nadrukkelijk op de versnelling van de productbusiness en niet op een uniforme stijging van iedere omzetcategorie.
■ Het Koreaanse mededingingsonderzoek naar Rambus, Montage Technology en Renesas hoort in de risicobeoordeling. Er is geen vastgestelde overtreding, maar gezien de geconcentreerde RCD-markt en de positie van Samsung en SK Hynix als belangrijke afnemers volgen wij eventuele vervolgstappen nauwgezet.
■ In onze bull case kan Rambus bij een goede uitvoering van de huidige roadmap opnieuw richting de oude koerszone van circa $160–170 bewegen. Wanneer de 2027-server- en memory-cycle sterker wordt dan wij nu veronderstellen, kan ook een koers boven de eerdere top verdedigbaar worden.
Investment view
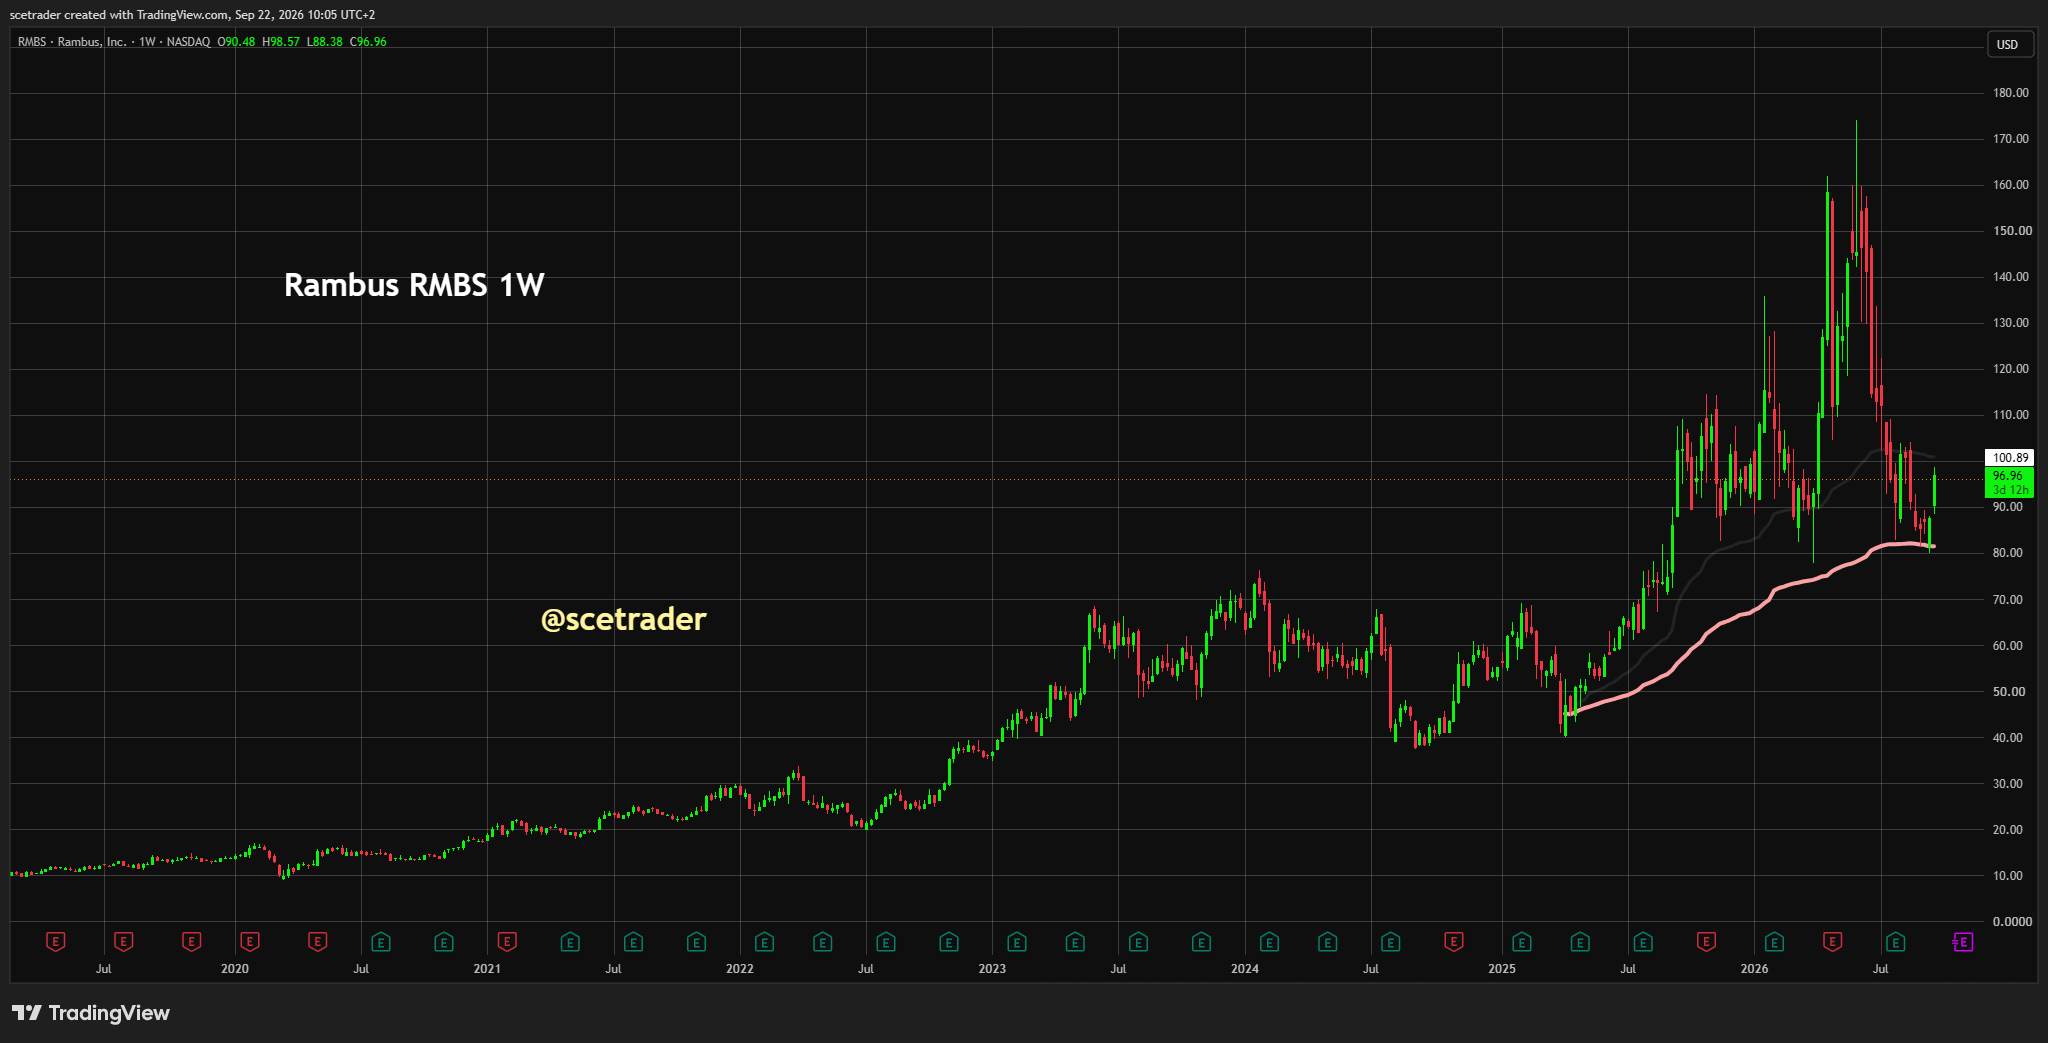
Na de scherpe correctie zijn wij opnieuw bullish op Rambus. Niet omdat het bedrijf in enkele maanden een structureel andere onderneming is geworden, maar omdat de waardering inmiddels veel beter aansluit bij de feitelijke productontwikkeling. Rond de eerdere top betaalde de markt vooruit voor vrijwel foutloze uitvoering van DDR5, AI-servergroei en de volgende generatie memory architectures. Op de huidige niveaus is de situatie omgekeerd: de productbusiness groeit nog steeds stevig, de belangrijkste nieuwe platforms moeten grotendeels nog opschalen en 2027 kan een tweede groeifase brengen zonder dat Rambus daarvoor een uitzonderlijk nieuw marktsegment hoeft te creëren.
Onze bull case richt zich daarom op herstel richting $160–170 wanneer de huidige roadmap goed wordt uitgevoerd. Rambus hoeft daarvoor geen NVIDIA-achtige economics te ontwikkelen. Voldoende is dat de onderneming haar positie in memory-interfacechips verdedigt, product revenue vanaf de hogere 2026-run-rate blijft groeien en vanaf 2027 extra content monetiseert via meer memory channels, hogere DDR5-snelheden, companion chips en MRDIMM. Als de 2027-cyclus krachtiger wordt dan wij momenteel veronderstellen, ligt ook een niveau boven de oude top binnen het bereik van een fundamenteel verdedigbare waardering.
De productbusiness heeft inmiddels voldoende omvang om het winstprofiel te veranderen
Rambus heeft de afgelopen kwartalen voldoende bewijs geleverd dat de productgroei niet op één uitschieter rust. Product revenue kwam in Q2 uit op $99,2 miljoen, 22% hoger dan een jaar eerder en 13% boven Q1. De Q3-guidance van $110–116 miljoen betekent opnieuw een duidelijke sequentiële stap en brengt de onderneming richting een kwartaalrun-rate die fundamenteel verschilt van enkele jaren geleden.
Dat verschuift ook het karakter van Rambus. De onderneming blijft beschikken over een waardevolle licensing- en IP-franchise, maar het semiconductorproductbedrijf krijgt een steeds grotere invloed op de marginale groei van omzet en winst. De exposure naar fysieke platformvolumes neemt daarmee toe en de resultaten worden cyclischer, maar juist in een opgaande server-memorycycle ontstaat daardoor aanzienlijk meer earnings leverage.
Voor onze visie is vooral de exit-rate richting 2027 van belang. Wanneer Rambus in de tweede helft van 2026 productomzet rond of boven $110 miljoen per kwartaal kan vasthouden, begint het nieuwe jaar vanaf een veel hogere basis. Iedere additionele contentlaag komt dan bovenop een productbusiness die al op schaal draait, in plaats van op een kleine omzetbasis.
Waar de bovengemiddelde groei in 2027 vandaan kan komen
Disclaimer Aan de door ons opgestelde informatie kan op geen enkele wijze rechten worden ontleend. Alle door ons verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor uw eigen rekening.
Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie. U bent zelf eindverantwoordelijk voor de beslissingen die u neemt met betrekking tot uw beleggingen.


