Philips: Sterke marges en orderinstroom, maar trendomslag is nog niet compleet

■ De winstgevendheid is duidelijk beter dan verwacht: Philips behaalde in Q3 een aangepaste EBITA van €569 miljoen en een marge van 13,0%. Analisten rekenden op ongeveer €522 miljoen en 11,8%. Een jaar geleden bedroeg de marge 12,3%.
■ De kwaliteit van de margeverbetering is goed: De brutomarge steeg van ongeveer 44,4% naar 46,4%. Productiviteit en prijsmaatregelen leverden 2,2 procentpunt steun aan de aangepaste EBITA-marge, terwijl volume, mix en innovatie nog eens 0,5 procentpunt bijdroegen.
■ De orderinstroom is het belangrijkste vooruitkijkende signaal: De vergelijkbare orders stegen 8%. Bij Diagnosis & Treatment naderde de groei 20%, met dubbelcijferige stijgingen bij zowel Image-Guided Therapy als Precision Diagnosis. Het totale orderboek vertegenwoordigt ongeveer 40% van de omzet.
■ De omzet blijft achter bij de winstontwikkeling: De groepsomzet steeg 2% naar €4,393 miljard, iets onder de verwachte €4,41 miljard. Op vergelijkbare basis bedroeg de groei 3%. Diagnosis & Treatment bleef vlak en blijft daarmee de belangrijkste operationele zwakte.
■ Connected Care en Personal Health compenseren dat deels: Connected Care groeide vergelijkbaar 5% en verhoogde de aangepaste EBITA-marge met 190 basispunten naar 13,3%. Personal Health groeide 8% en behaalde een marge van 17,7%.
■ De vrije kasstroom herstelt sterk: Q3 leverde €384 miljoen vrije kasstroom op, tegenover €172 miljoen een jaar eerder. Over de eerste negen maanden staat Philips op €635 miljoen, tegenover minus €688 miljoen vorig jaar.
■ De lage nettowinst is vooral juridisch van aard: Philips boekte slechts €28 miljoen nettowinst door een voorziening van €288 miljoen voor het principeakkoord met het Amerikaanse ministerie van Justitie rond Respironics. De aangepaste winst per aandeel steeg juist naar €0,40 van €0,36.
■ De jaaroutlook wordt bevestigd: Philips blijft rekenen op 3% tot 4,5% vergelijkbare omzetgroei, een aangepaste EBITA-marge van 13,5% tot 14,0% en €1,5 tot €1,7 miljard vrije kasstroom.
■ Een deel van de jaarverbetering is eenmalig: Ongeveer één procentpunt van de verwachte jaarmarge en circa €200 miljoen van de vrije kasstroom komen uit de teruggave van Amerikaanse importheffingen. Onderliggend is de verbetering dus kleiner dan de headline-outlook suggereert.
■ Investment View: We zien duidelijk meer lichtpunten en de grafiek oogt iets beter dan enkele kwartalen geleden. Toch geven deze cijfers nog onvoldoende overtuiging voor een echte opwaartse trend. Daarvoor willen we zien dat de sterke orderinstroom daadwerkelijk in omzet verandert, Diagnosis & Treatment weer groeit en de koers technisch een duidelijk patroon van hogere bodems en hogere toppen neerzet.
Investment View
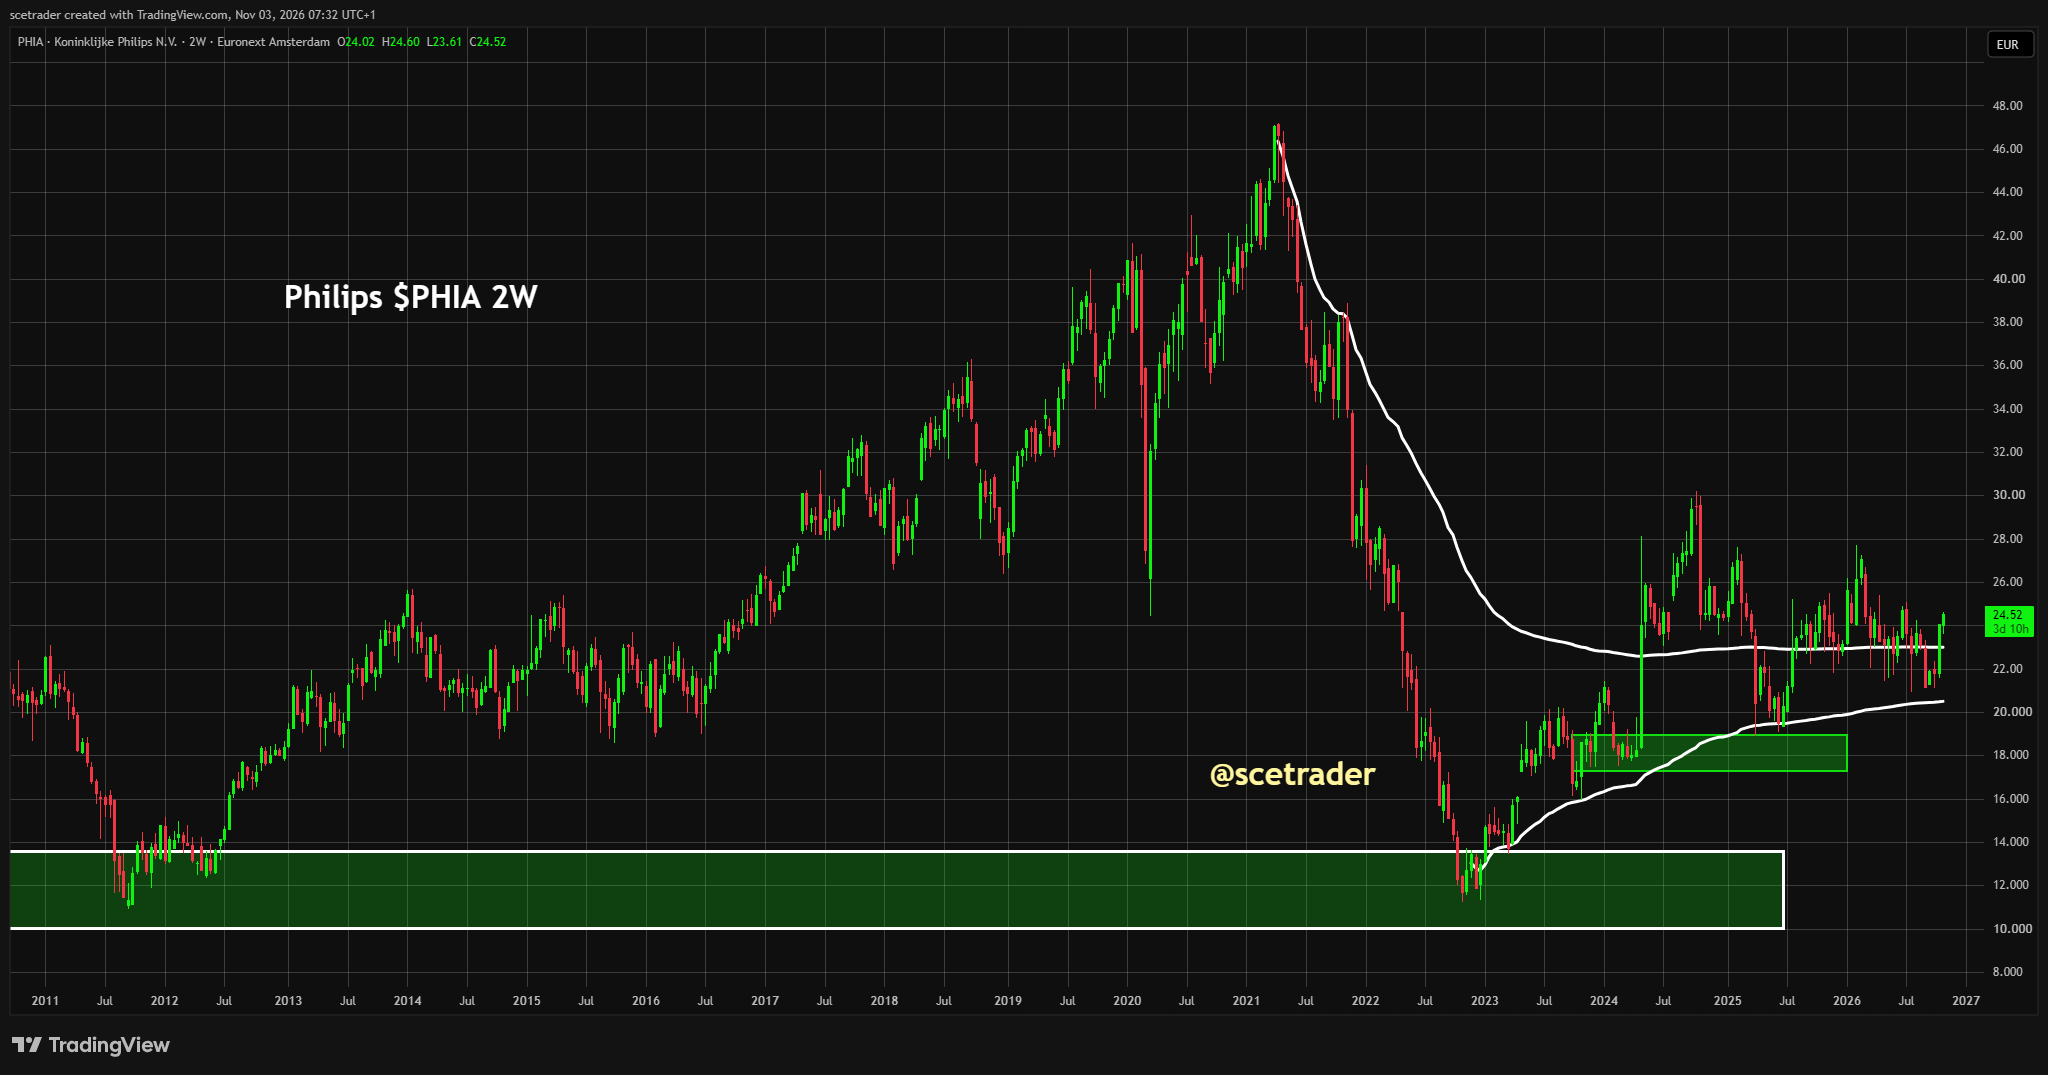
Philips zet opnieuw een stap in de goede richting. De operationele kwaliteit van Q3 is duidelijk beter dan de beperkte omzetgroei doet vermoeden. De marge ligt ruim boven verwachting, de orderinstroom is sterk en de vrije kasstroom herstelt overtuigend.
Ook de grafiek ziet er iets beter uit dan eerder. De neerwaartse druk is minder dominant en het aandeel probeert meer stabiliteit op te bouwen. Dat is relevant, omdat Philips lange tijd fundamentele verbeteringen liet zien zonder dat de koers daar een duurzame hogere trend van wist te maken.
Wij vinden het echter nog te vroeg om van een echte trendomslag te spreken. Een beter kwartaal en een rustiger grafiekbeeld zijn daarvoor niet voldoende. We willen uiteindelijk zien dat correcties eerder worden opgevangen, dat hogere bodems ontstaan en dat de koers vervolgens eerdere toppen overtuigend weet te doorbreken.
Ook fundamenteel ontbreekt nog één belangrijke bevestiging. De grootste divisie, Diagnosis & Treatment, groeit qua omzet nog niet. Juist daar loopt de orderinstroom nu zeer sterk op. Als die orders in de komende kwartalen daadwerkelijk in omzet veranderen, wordt het verhaal aanzienlijk overtuigender.
De cijfers maken ons dus positiever, maar niet agressief. Philips heeft meer fundamentele steun dan enkele kwartalen geleden en ook technisch ontstaan lichtpuntjes. Voor een overtuigende positieve positie willen wij eerst bewijs zien dat de verbetering zich verbreedt van marge en orders naar duurzame omzetgroei én naar een duidelijk sterkere koersstructuur.
Cijfers en outlook
Philips behaalde in het derde kwartaal een omzet van €4,393 miljard, tegenover €4,302 miljard een jaar geleden. Nominaal steeg de omzet 2% en op vergelijkbare basis 3%. De markt rekende op ongeveer €4,41 miljard en 3,1% vergelijkbare groei.
De winstontwikkeling was veel sterker. De aangepaste EBITA steeg van €531 miljoen naar €569 miljoen, terwijl de bijbehorende marge opliep van 12,3% naar 13,0%. Analisten rekenden op ongeveer €522 miljoen en een marge van slechts 11,8%.
De aangepaste winst uit voortgezette activiteiten bedroeg €0,40 per aandeel, tegenover €0,36 een jaar eerder. De gerapporteerde winst per aandeel daalde naar €0,03 door de grote bijzondere last rond Respironics en geeft daardoor een slecht beeld van de operationele ontwikkeling.
De brutowinst bedroeg €2,04 miljard op €4,393 miljard omzet. Daarmee kwam de brutomarge uit rond 46,4%, tegenover ongeveer 44,4% een jaar geleden. Dat is een forse verbetering bij slechts bescheiden omzetgroei.
Voor heel 2026 handhaaft Philips de verwachting van 3% tot 4,5% vergelijkbare omzetgroei. De aangepaste EBITA-marge moet tussen 13,5% en 14,0% uitkomen en de vrije kasstroom tussen €1,5 en €1,7 miljard.
Diagnosis & Treatment moet voor het volledige jaar aan de bovenkant van een lage enkelcijferige groei uitkomen. Philips verwacht daar in Q4 versnelling door leveringen van Ultrasound-systemen die vanuit Q3 zijn doorgeschoven en door omzetting van het sterke orderboek.
Voor Connected Care blijft de verwachting 3% tot 4,5% groei. Personal Health moet aan de onderkant van een hoge enkelcijferige groei uitkomen.
De effectieve belastingdruk wordt voor 2026 geraamd op 24% tot 26%. Philips verwacht daarnaast ongeveer €230 miljoen aan netto financiële lasten.
De jaaroutlook bevat een belangrijke eenmalige meevaller
De headline van 13,5% tot 14,0% aangepaste EBITA-marge oogt sterk, maar moet zorgvuldig worden gelezen. Ongeveer één procentpunt daarvan komt uit de teruggave van eerder betaalde Amerikaanse importheffingen.
Hetzelfde geldt voor de vrije kasstroom. Van de verwachte €1,5 tot €1,7 miljard komt netto ongeveer €200 miljoen uit die tariefteruggave.
Dat betekent niet dat de onderliggende ontwikkeling zwak is. Philips meldt zelf dat de aangepaste EBITA-marge over de eerste negen maanden, exclusief de Amerikaanse teruggave, nog altijd ongeveer 30 basispunten is verbeterd ondanks inflatie en tarieven.
Q3 zelf is bovendien operationeel sterk. De margeverbetering in dit kwartaal kwam uit volume, mix, innovatie, productiviteit en prijsmaatregelen en niet uit dezelfde eenmalige tariefteruggave.
Voor 2027 wordt dit onderscheid belangrijk. Het eenmalige voordeel verdwijnt uit de vergelijking, waardoor Philips dan via echte omzetgroei en verdere verbetering van de kostenstructuur opnieuw vooruitgang moet boeken.
De orderinstroom is sterker dan de huidige omzet
De vergelijkbare orderinstroom steeg in Q3 met 8%. Over de laatste twaalf maanden ligt de groei rond 5%, waardoor het beeld niet alleen afhankelijk is van één uitzonderlijk kwartaal.
Het sterkste signaal komt uit Diagnosis & Treatment. Daar naderde de ordergroei 20% en lieten zowel Image-Guided Therapy als Precision Diagnosis dubbelcijferige groei zien.
Ook het totale orderboek ligt hoger dan een kwartaal geleden en hoger dan een jaar geleden. Philips geeft aan dat dit orderboek inmiddels ongeveer 40% van de omzet vertegenwoordigt.
Daar komt een groeiend aandeel van meerjarige contracten voor monitoring en softwarediensten bij. Zulke contracten vergroten het aandeel van terugkerende omzet en maken een deel van de toekomstige inkomsten beter voorspelbaar.
Connected Care had in Q3 juist een lagere orderinstroom met een midden enkelcijferig percentage. Dat volgde echter op meer dan 20% groei een jaar eerder en werd volgens Philips mede veroorzaakt door de timing van grote orders.
Voor professionele beleggers is daarmee vooral de kwaliteit van het orderboek belangrijk. De huidige omzetgroei is bescheiden, maar de vraag die voor latere levering wordt vastgelegd ziet er duidelijk sterker uit.
Diagnosis & Treatment moet nu gaan leveren
Diagnosis & Treatment is met €2,085 miljard omzet de grootste activiteit van Philips en daarmee de belangrijkste divisie voor een bredere omzetversnelling.
De vergelijkbare omzetgroei bedroeg in Q3 0%. Image-Guided Therapy groeide met een midden enkelcijferig percentage, maar dat werd tenietgedaan door een daling bij Precision Diagnosis.
Ultrasound had last van vertraagde leveringen als gevolg van verbeteringen in het productieproces. De productie werd vanaf het einde van Q3 weer opgevoerd en Philips verwacht dat een deel van deze omzet in het vierde kwartaal wordt ingehaald.
China bleef eveneens een rem bij Precision Diagnosis. Dat probleem is niet nieuw en maakt de sterke orderinstroom in de divisie des te belangrijker.
De aangepaste EBITA-marge verbeterde ondertussen van 11,8% naar 12,3%. Philips weet dus meer winst uit de bestaande omzet te halen, zelfs voordat de sterke nieuwe orders volledig in de resultaten zichtbaar worden.
Dit is voor ons één van de belangrijkste punten richting 2027. Als de bijna 20% ordergroei zich vertaalt in daadwerkelijke omzet, kan Diagnosis & Treatment veranderen van de zwakste omzetbijdrage naar een belangrijke groeimotor.
Connected Care laat de sterkste verbetering van de marge zien
Connected Care behaalde €1,176 miljard omzet en groeide op vergelijkbare basis 5%.
De aangepaste EBITA steeg naar €157 miljoen van €137 miljoen en de marge liep op van 11,4% naar 13,3%. Een verbetering van 190 basispunten is aanzienlijk bij een omzetgroei van slechts 5%.
Monitoring en Sleep & Respiratory Care groeiden met een midden enkelcijferig percentage. Enterprise Informatics groeide met een hoog enkelcijferig percentage, mede door de timing van grotere implementaties.
De sterkere marge kwam uit hogere omzet, een betere brutomarge, een gunstiger mix en productiviteit. Inflatie werkte daar nog steeds tegenin.
De gerapporteerde operationele winst van Connected Care was met minus €195 miljoen zeer zwak, maar dat cijfer wordt vrijwel volledig vertekend door bijzondere lasten. De divisie nam onder meer de voorziening van €288 miljoen voor het Respironics-akkoord en nog eens €34 miljoen aan overige Respironics-lasten.
Onderliggend presteerde Connected Care dus duidelijk beter dan de gerapporteerde operationele winst suggereert.
Personal Health blijft de sterkste groeier
Personal Health behaalde €953 miljoen omzet, tegenover €883 miljoen een jaar geleden. De vergelijkbare groei bedroeg 8%.
De stijging was breed verspreid over de activiteiten en regio's. Philips wijst op innovatie, een sterkere positie bij grote winkels en een verschuiving naar duurdere producten.
De aangepaste EBITA nam toe van €151 miljoen naar €168 miljoen en de marge steeg van 17,1% naar 17,7%.
Dat gebeurde ondanks hogere uitgaven aan reclame en promotie om nieuwe producten te ondersteunen. De margeverbetering is daardoor niet uitsluitend het resultaat van kostenbesparingen.
Wel ligt de groei lager dan de 11% van een jaar geleden en verwacht Philips voor heel 2026 een resultaat aan de onderkant van de hoge enkelcijferige groeiband. De divisie blijft sterk, maar de lat wordt na meerdere goede kwartalen hoger.
De brutomarge laat zien dat de uitvoering beter wordt
De brutomarge van de groep steeg in Q3 naar ongeveer 46,4%. Een jaar geleden lag deze rond 44,4%.
Dat is opvallend omdat de omzet slechts 2% nominaal groeide. Philips genereert dus duidelijk meer brutowinst uit iedere euro omzet.
De margebrug laat zien hoe dit wordt bereikt. Volume, mix en innovatie droegen ongeveer 0,5 procentpunt bij. Productiviteit en prijsmaatregelen voegden ongeveer 2,2 procentpunt toe.
Inflatie en tarieven kostten ongeveer 1,8 procentpunt en valuta en overige factoren ongeveer 0,3 punt. Per saldo steeg de aangepaste EBITA-marge met 70 basispunten.
Dit maakt de margeverbetering geloofwaardiger dan wanneer zij uitsluitend uit prijsverhogingen of een eenmalige kostenpost zou komen.
Ook de uitgaven aan onderzoek en ontwikkeling zijn niet hard teruggeschroefd. Philips besteedde in Q3 ongeveer €410 miljoen aan R&D, vrijwel gelijk aan €414 miljoen vorig jaar.
De onderneming verbetert de winstgevendheid dus zonder de investeringen in nieuwe technologie simpelweg leeg te snijden.
Het programma voor productiviteit begint zichtbaar te worden
Philips realiseerde in Q3 €170 miljoen aan netto besparingen. Over de eerste negen maanden loopt dit op tot €427 miljoen.
Het totale programma voor 2026 tot en met 2028 moet €1,5 miljard opleveren.
Een deel komt uit vereenvoudiging van het productaanbod en platforms, een deel uit lagere kosten in ondersteunende functies en een deel uit veranderingen in de keten van leveranciers en productie.
Philips gebruikt daarnaast AI om werk in onder meer marketing, onderzoek, ontwikkeling en diensten efficiënter te organiseren.
Voor beleggers is vooral relevant dat de besparingen niet alleen op papier bestaan. De stijging van de brutomarge en de aangepaste EBITA-marge laat zien dat een deel daadwerkelijk in de resultaten terechtkomt.
De moeilijkere fase komt later. Naarmate de eenvoudigste besparingen zijn gerealiseerd, moet een groter deel van de verdere margeverbetering uit omzetgroei, innovatie en een betere mix komen.
De vrije kasstroom maakt een grote sprong
Philips genereerde in Q3 €544 miljoen operationele kasstroom en investeerde netto €160 miljoen. Daarmee kwam de vrije kasstroom uit op €384 miljoen.
Een jaar eerder bedroeg de vrije kasstroom slechts €172 miljoen.
Over de eerste negen maanden van 2026 genereerde Philips €1,108 miljard operationele kasstroom en €635 miljoen vrije kasstroom. In dezelfde periode van 2025 was de operationele kasstroom minus €219 miljoen en de vrije kasstroom minus €688 miljoen.
Dat is een verbetering van meer dan €1,3 miljard in de vrije kasstroom.
De belangrijkste oorzaken zijn hogere kaswinsten en minder grote uitstroom via het werkkapitaal.
Voor heel 2026 blijft de doelstelling €1,5 tot €1,7 miljard vrije kasstroom. Philips moet in Q4 dus nog ongeveer €865 miljoen tot €1,065 miljard genereren.
Dat is fors, maar de kasstroom van Philips is traditioneel sterk geconcentreerd in het vierde kwartaal. Het doel is daarom haalbaar, maar Q4 blijft op dit punt een belangrijke test.
Het werkkapitaal verbetert, maar de voorraad loopt op
Het werkkapitaal van de groep bedraagt ongeveer 11% van de omzet over de laatste twaalf maanden. Dat is lager dan 12,7% een jaar geleden, maar iets hoger dan 10,8% in Q2.
Daarmee is de algemene ontwikkeling beter dan een jaar geleden, maar niet volledig lineair.
De voorraad verdient meer aandacht. Deze steeg van €2,87 miljard eind 2025 naar €3,404 miljard eind september.
Als percentage van de omzet over de laatste twaalf maanden bedraagt de voorraad ongeveer 19,2%. Dat lag een jaar geleden op 18,3%.
Een deel van de hogere voorraad kan nuttig blijken wanneer Philips in Q4 meer Ultrasound-systemen en andere apparatuur kan uitleveren. Het kan dan juist helpen om de sterke orders sneller in omzet om te zetten.
Wanneer de vraag tegenvalt, werkt hetzelfde mechanisme de andere kant op en blijft meer cash in producten vastzitten. Daarom willen we in de komende kwartalen zien dat de hogere voorraad daadwerkelijk wordt omgezet in omzet en kasstroom.
Respironics wordt kleiner als risico, maar verdwijnt nog niet
Philips Respironics heeft een principeakkoord bereikt met het Amerikaanse ministerie van Justitie over de strafrechtelijke en civiele onderzoeken die verband houden met de terugroepactie.
Philips nam daarvoor in Q3 een voorziening van €288 miljoen. De betaling wordt in het eerste kwartaal van 2027 verwacht.
Deze last verklaart het grootste deel van het verschil tussen de sterke aangepaste resultaten en de gerapporteerde nettowinst van slechts €28 miljoen.
De overeenkomst is positief omdat opnieuw een belangrijk juridisch dossier dichter bij afronding komt. De onzekerheid rond Respironics wordt daarmee kleiner.
Het verhaal is echter nog niet volledig afgesloten. Philips wijst zelf op andere lopende procedures, waaronder het onderzoek van de Amerikaanse procureurs-generaal. Die zaken zijn niet verwerkt in de huidige outlook.
Wij zien Respironics daarom niet meer als hetzelfde existentiële risico als enkele jaren geleden, maar ook nog niet als een volledig afgesloten hoofdstuk.
China blijft het lastigste geografische gebied
De vraag in Noord-Amerika en Europa wordt door Philips als sterk omschreven. Ook verschillende andere internationale markten laten solide groei zien.
Greater China blijft de uitzondering.
Centrale inkoop, de verschuiving naar lokale productie en de effecten van anti-corruptiemaatregelen drukken nog altijd op bepaalde medische activiteiten. Personal Health blijft eveneens zwak in China.
Philips verwacht voor heel 2026 ongeveer een stabiele ontwikkeling in de regio. Dat is beter dan verdere verslechtering, maar nog geen herstel.
De afhankelijkheid van China is tegenwoordig beter beheersbaar dan enkele jaren geleden, maar een terugkeer naar groei zou Diagnosis & Treatment duidelijk helpen.
De balans is beheersbaar, maar absolute schuld daalt nog niet
Philips heeft ongeveer €8,1 miljard totale schuld en €2,75 miljard cash. Daarmee bedraagt de netto schuld circa €5,4 miljard.
De verhouding tussen netto schuld en aangepaste EBITDA is verbeterd van 2,2 keer naar 1,7 keer. Dat is positief en komt vooral door de verbetering van de winst.
In absolute euro's is de netto schuld echter niet afgenomen. Eind 2025 bedroeg deze ongeveer €5,29 miljard en eind september circa €5,39 miljard.
Dat is een belangrijke nuance. De balansverhouding wordt beter doordat de winst stijgt, niet doordat Philips al grote hoeveelheden schuld heeft afgelost.
De financieringsstructuur zelf is wel comfortabel. De gemiddelde looptijd van de langlopende schuld is ongeveer zes jaar, Philips heeft geen financiële convenanten en beschikt over €1 miljard aan toegezegde kredietfaciliteiten.
In Q3 plaatste Philips bovendien €650 miljoen aan groene obligaties met een looptijd tot 2034. De uitgifte werd 2,7 keer overtekend, wat laat zien dat de toegang tot de obligatiemarkt goed blijft.
Het aantal uitstaande aandelen is iets toegenomen
Een kleiner punt dat voor winst per aandeel wel relevant is, is de ontwikkeling van het aantal aandelen.
Eind Q3 stonden ongeveer 977,6 miljoen aandelen uit, tegenover ongeveer 951,0 miljoen een jaar eerder.
Dat is een stijging van ongeveer 2,8%. Daardoor wordt een deel van de verbetering van de totale winst over meer aandelen verdeeld.
Voor Philips is dit momenteel geen doorslaggevend probleem, maar professionele beleggers moeten wel naar de ontwikkeling per aandeel blijven kijken en niet alleen naar de totale winst van de groep.
Innovatie en meer terugkerende omzet bieden extra kansen
Naast kostenbesparingen probeert Philips de kwaliteit van de omzet te verbeteren.
Binnen Diagnosis & Treatment groeit het orderboek voor de Spectral CT-portefeuille dubbelcijferig en is het orderboek voor de CT 5300 bijna verdubbeld. Ongeveer 75% van de MR-systemen die dit jaar zijn geleverd is inmiddels heliumvrij.
In Connected Care worden meer langlopende overeenkomsten gesloten rond monitoring, software en beeldbeheer. De samenwerking met grote zorgsystemen in de Verenigde Staten en Canada vergroot het aandeel van diensten die over meerdere jaren inkomsten opleveren.
Philips investeert daarnaast verder in beeldgestuurde behandeling, robotica en medische toepassingen van AI. Het ARPA-H-programma in de Verenigde Staten kan tot $34 miljoen bijdragen aan de ontwikkeling van robotische behandeling van beroertes.
Deze projecten veranderen de winst van Q3 nauwelijks. De betekenis zit in de mogelijkheid om de komende jaren meer omzet uit software, diensten en hoogwaardige apparatuur te halen in plaats van uitsluitend uit losse verkopen van hardware.
Wat nog nodig is voor een overtuigende fundamentele versnelling
Philips heeft nu veel van de onderdelen die nodig zijn voor een betere winstontwikkeling: een sterk orderboek, stijgende marges, kostenbesparingen en verbeterde kasstroom.
Wat nog ontbreekt is een duidelijk hogere structurele omzetgroei.
Een groep die slechts ongeveer 3% groeit kan de winst tijdelijk veel sneller laten toenemen via besparingen en margeverbetering. Op een gegeven moment wordt verdere groei echter moeilijker wanneer de omzet niet versnelt.
Daarom is Diagnosis & Treatment zo belangrijk. Wanneer de bijna 20% hogere orders daar in 2027 zichtbaar worden in de omzet, verandert het profiel van de groep wezenlijk.
Dat is voor ons de belangrijkste fundamentele bevestiging die nog ontbreekt.
Wat nodig is voor een echte opwaartse trend op de beurs
Technisch zien we voorzichtig verbetering. De grafiek oogt minder kwetsbaar en de koers probeert een betere basis te vormen.
Voor een echte opwaartse trend is dat nog onvoldoende.
Een duurzame trend vraagt uiteindelijk om een reeks hogere bodems en hogere toppen. Bovendien willen we zien dat een doorbraak boven eerdere weerstand wordt vastgehouden en dat correcties vervolgens eerder kopers aantrekken.
Deze kwartaalcijfers kunnen helpen om die structuur te vormen, omdat het fundamentele risico afneemt. Ze zijn op zichzelf echter nog geen technisch koopsignaal.
Dat is precies waarom wij nu meer lichtpuntjes zien, maar nog niet spreken van een overtuigende trendomslag.
Conclusie
Philips levert een kwartaal waarin de onderliggende winstkwaliteit duidelijk beter is dan de omzetgroei op het eerste gezicht suggereert.
De omzet van €4,393 miljard ligt iets onder de marktverwachting en Diagnosis & Treatment groeit nog niet. Tegelijk ligt de aangepaste EBITA met €569 miljoen ruim boven consensus, stijgt de marge naar 13,0% en verbetert de brutomarge met ongeveer twee procentpunt.
De orderinstroom van 8% is misschien wel het belangrijkste cijfer voor de komende kwartalen. Vooral de bijna 20% hogere orders bij Diagnosis & Treatment geven hoop dat de grootste divisie later weer kan gaan groeien.
Connected Care laat een sterke verbetering van de winstgevendheid zien en Personal Health blijft stevig groeien. De vrije kasstroom is daarnaast sterk hersteld en het productiviteitsprogramma begint zichtbaar resultaat op te leveren.
Daar staan duidelijke kanttekeningen tegenover. De jaaroutlook profiteert van een eenmalige Amerikaanse tariefteruggave, de voorraad is hoog, China blijft zwak en Respironics is ondanks het nieuwe akkoord nog niet volledig afgesloten.
Ook de absolute netto schuld is nauwelijks gedaald, ondanks de verbeterde verhouding tot EBITDA.
Voor ons weegt het totaalbeeld nu gunstiger dan enkele kwartalen geleden. De onderneming heeft meer zicht op omzet via het orderboek, de marges verbeteren en de omzetting van winst in cash wordt beter.
Maar voor een echte nieuwe opwaartse trend willen wij meer bewijs. Fundamenteel moet Diagnosis & Treatment de sterke orders daadwerkelijk in hogere omzet omzetten. Technisch willen we een overtuigend patroon van hogere bodems en hogere toppen zien.
De lichtpuntjes zijn er dus duidelijk. De overtuiging voor een volledig nieuwe trend nog niet.
🔵 English version
Philips ($PHIA): stronger margins and orders improve the case, but the trend reversal is not complete
■ Profitability is clearly ahead of expectations: Philips reported Q3 adjusted EBITA of €569 million and a margin of 13.0%. Consensus was approximately €522 million and 11.8%, while the margin stood at 12.3% a year earlier.
■ The quality of margin improvement is strong: Gross margin increased from roughly 44.4% to 46.4%. Productivity and pricing contributed 2.2 percentage points to adjusted EBITA margin, while volume, mix and innovation added another 0.5 percentage point.
■ Order intake is the most important forward indicator: Comparable orders increased 8%. Diagnosis & Treatment approached 20% order growth, with double-digit increases in both Image-Guided Therapy and Precision Diagnosis. The total order book represents approximately 40% of revenue.
■ Revenue still lags the improvement in earnings: Group sales rose 2% to €4.393 billion, slightly below the expected €4.41 billion. Comparable growth was 3%. Diagnosis & Treatment remained flat and is still the main operating weakness.
■ Connected Care and Personal Health partly offset that weakness: Connected Care grew 5% on a comparable basis and expanded adjusted EBITA margin by 190 basis points to 13.3%. Personal Health grew 8% and delivered a 17.7% margin.
■ Free cash flow is recovering strongly: Q3 free cash flow reached €384 million versus €172 million a year earlier. For the first nine months, Philips generated €635 million compared with negative €688 million last year.
■ Low reported net income is primarily legal rather than operational: Philips reported only €28 million of net income because of a €288 million provision for the agreement in principle with the US Department of Justice regarding Respironics. Adjusted EPS improved to €0.40 from €0.36.
■ Full-year guidance is reiterated: Philips continues to expect 3%-4.5% comparable sales growth, a 13.5%-14.0% adjusted EBITA margin and €1.5-€1.7 billion of free cash flow.
■ Part of the full-year improvement is one-off: Approximately one percentage point of expected full-year margin and around €200 million of free cash flow come from the refund of previously paid US tariffs. Underlying improvement is therefore smaller than the headline outlook suggests.
■ Investment View: We see clearly more positives and the chart looks somewhat better than it did several quarters ago. The numbers are still not sufficient to confirm a genuine new uptrend. We want to see strong order intake convert into revenue, Diagnosis & Treatment return to growth and the shares establish a clear sequence of higher lows and higher highs.
Investment View
Philips is taking another meaningful step in the right direction. The operating quality of Q3 is clearly better than headline revenue growth suggests. Margins are well ahead of expectations, orders are strong and free cash flow is recovering convincingly.
The chart also looks somewhat better than before. Downside pressure is less dominant and the shares are attempting to build a more stable base. That matters because Philips has spent a long period delivering incremental fundamental improvements without establishing a sustainable upward share-price trend.
We still believe it is too early to call a genuine trend reversal. One better quarter and a calmer chart are not sufficient. We ultimately want corrections to be absorbed earlier, higher lows to develop and the shares to break above previous highs convincingly.
One important fundamental confirmation is also still missing. Diagnosis & Treatment, the largest business, is not yet growing in terms of revenue. Orders in the segment are now rising sharply. If those orders convert into sales over the next several quarters, the investment case becomes materially stronger.
Our stance is therefore becoming more constructive without becoming aggressive. Philips has more fundamental support than it did several quarters ago and the technical picture is beginning to show some positive signs. Before taking a decisively positive stance, however, we want the improvement to broaden from margins and orders into sustainable revenue growth and a clearly stronger price structure.
Results and outlook
Philips generated third-quarter revenue of €4.393 billion compared with €4.302 billion a year earlier. Nominal growth was 2% and comparable growth 3%. Consensus expected roughly €4.41 billion and 3.1% comparable growth.
Earnings performance was much stronger. Adjusted EBITA increased from €531 million to €569 million, while the corresponding margin rose from 12.3% to 13.0%. Analysts had expected approximately €522 million and an 11.8% margin.
Adjusted income from continuing operations reached €0.40 per share compared with €0.36 a year earlier. Reported EPS declined to €0.03 because of the large exceptional Respironics charge and therefore provides a poor indication of underlying operating performance.
Gross profit reached €2.04 billion on €4.393 billion of sales, producing a gross margin of approximately 46.4% compared with roughly 44.4% a year earlier. That is a substantial improvement against only modest revenue growth.
For full-year 2026, Philips continues to expect comparable sales growth of 3%-4.5%. Adjusted EBITA margin is expected between 13.5% and 14.0%, while free cash flow is forecast at €1.5-€1.7 billion.
Diagnosis & Treatment is expected to finish the year at the upper end of a low-single-digit growth range. Philips expects Q4 acceleration from Ultrasound shipments that moved from Q3 and from conversion of the existing order book.
Connected Care remains expected to grow within the 3%-4.5% range. Personal Health is expected to finish near the lower end of a high-single-digit range.
Philips expects a full-year effective tax rate of 24%-26% and approximately €230 million of net financial expense.
The full-year outlook contains an important one-off benefit
The headline 13.5%-14.0% adjusted EBITA margin needs to be interpreted carefully. Roughly one percentage point comes from the refund of previously paid US tariffs.
The same applies to free cash flow. Approximately €200 million of the expected €1.5-€1.7 billion comes from the tariff refund.
This does not mean the underlying development is weak. Philips states that year-to-date adjusted EBITA margin, excluding the US tariff refund, has still expanded by approximately 30 basis points despite inflation and tariffs.
Q3 itself also showed genuine operating improvement. The quarterly margin expansion came from volume, mix, innovation, productivity and pricing rather than from the same one-off tariff benefit.
This distinction will become important in 2027. The refund will no longer provide the same support, meaning Philips will need genuine revenue growth and further structural improvement to continue raising margins.
Order intake is stronger than current revenue
Comparable order intake increased 8% in Q3. Growth over the rolling twelve months is around 5%, suggesting the improvement is not entirely dependent on one exceptional quarter.
The strongest signal comes from Diagnosis & Treatment, where order growth approached 20% and both Image-Guided Therapy and Precision Diagnosis delivered double-digit increases.
The total order book is also higher sequentially and year over year. Philips indicates that the order book now represents roughly 40% of revenue.
A growing proportion of multi-year monitoring and software agreements adds another layer. These contracts increase recurring revenue and make part of future sales more predictable.
Connected Care order intake declined at a mid-single-digit rate in Q3, but this followed more than 20% growth in the prior year and partly reflected timing of large orders.
For professional investors, the quality of the order book is therefore more important than the modest current revenue growth. Demand contracted for future delivery looks materially stronger than the revenue already reported.
Diagnosis & Treatment now needs to deliver
Diagnosis & Treatment is Philips’ largest business with €2.085 billion of quarterly revenue, making it the key segment for broader group acceleration.
Comparable sales growth was flat in Q3. Mid-single-digit growth in Image-Guided Therapy was offset by a decline in Precision Diagnosis.
Ultrasound was affected by shipment delays related to manufacturing process improvements. Production began to ramp again late in Q3 and Philips expects part of those sales to move into the fourth quarter.
China also remained a drag on Precision Diagnosis. That is not a new issue and makes the strength in new orders even more important.
Adjusted EBITA margin still improved from 11.8% to 12.3%. Philips is therefore extracting more profit from current sales even before the stronger orders become fully visible in revenue.
This is one of the most important points for 2027. If near-20% order growth converts into sales, Diagnosis & Treatment could move from the weakest contributor to group revenue growth into a meaningful growth driver.
Connected Care shows the strongest margin improvement
Connected Care generated €1.176 billion of sales and comparable growth of 5%.
Adjusted EBITA increased to €157 million from €137 million and the margin rose from 11.4% to 13.3%. A 190-basis-point improvement is substantial against only 5% revenue growth.
Monitoring and Sleep & Respiratory Care delivered mid-single-digit growth. Enterprise Informatics grew at a high-single-digit rate, partly helped by timing of larger implementations.
Higher sales, better gross margin, favourable mix and productivity supported profitability, while inflation remained a headwind.
Reported operating income of negative €195 million looks extremely weak but is heavily distorted by exceptional charges. The division absorbed the €288 million Respironics DOJ provision and another €34 million of Respironics-related costs.
Underlying Connected Care performance was therefore materially stronger than reported operating income suggests.
Personal Health remains the strongest growth business
Personal Health generated €953 million of revenue compared with €883 million a year earlier. Comparable sales increased 8%.
Growth was broad across products and geographies and supported by innovation, stronger positioning with major retailers and premium products.
Adjusted EBITA increased from €151 million to €168 million and the margin improved from 17.1% to 17.7%.
That occurred despite increased advertising and promotional investment supporting new products, meaning margin improvement is not simply the result of cost cutting.
Growth is nevertheless slower than the 11% recorded a year earlier and Philips expects full-year performance near the lower end of the high-single-digit range. The business remains strong, but comparisons are becoming more demanding.
Gross margin shows better execution
Group gross margin increased to approximately 46.4% in Q3 from roughly 44.4% a year earlier.
This is notable because nominal revenue grew only 2%. Philips is therefore generating materially more gross profit from each euro of sales.
The margin bridge explains how. Volume, mix and innovation contributed approximately 0.5 percentage point. Productivity and pricing added around 2.2 percentage points.
Inflation and tariffs cost approximately 1.8 percentage points, while foreign exchange and other factors reduced margin by another 0.3 point. Adjusted EBITA margin still increased by 70 basis points overall.
This gives the margin improvement more credibility than if it had been driven entirely by pricing or an exceptional item.
R&D spending has also not been aggressively reduced. Philips spent approximately €410 million on research and development in Q3, almost unchanged from €414 million a year ago.
The company is therefore improving profitability without simply hollowing out investment in future technology.
Productivity savings are becoming visible
Philips delivered €170 million of net productivity savings during Q3 and €427 million during the first nine months.
The full 2026-2028 programme targets €1.5 billion of savings.
Part of the programme involves simplifying platforms and product variants, part involves lowering costs in support functions and part comes from changes to the supplier and manufacturing network.
Philips is also using AI to improve efficiency in areas including marketing, research, development and services.
For investors, the important point is that the savings are becoming visible in the financial statements. Higher gross margin and stronger adjusted EBITA suggest that the programme is delivering actual economic benefits.
The more difficult stage comes later. Once the easiest savings have been captured, further margin expansion needs increasingly to come from sales growth, innovation and mix.
Free cash flow has improved dramatically
Philips generated €544 million of operating cash flow in Q3 and invested €160 million net, resulting in free cash flow of €384 million.
A year earlier, free cash flow was only €172 million.
For the first nine months of 2026, Philips generated €1.108 billion of operating cash flow and €635 million of free cash flow. Over the same period in 2025, operating cash flow was negative €219 million and free cash flow negative €688 million.
The year-on-year improvement in free cash flow therefore exceeds €1.3 billion.
Higher cash earnings and a substantially smaller working-capital outflow were the main contributors.
The full-year target remains €1.5-€1.7 billion, meaning Q4 needs to generate another approximately €865 million to €1.065 billion.
That is a large number, but Philips historically generates considerably more cash during the fourth quarter. The target therefore remains achievable, although Q4 is an important test.
Working capital improves while inventory rises
Group working capital is approximately 11% of last-twelve-month sales. That compares with 12.7% a year ago but is slightly above the 10.8% reported in Q2.
The overall direction is therefore better than a year ago, although improvement has not been linear.
Inventory deserves more attention. It increased from €2.87 billion at the end of 2025 to €3.404 billion at the end of September.
As a percentage of last-twelve-month sales, inventory stands at approximately 19.2% compared with 18.3% a year earlier.
Part of the additional inventory may prove useful if Philips can accelerate Ultrasound and other equipment deliveries during Q4. In that case, inventory supports faster conversion of orders into sales.
If demand disappoints, however, the same inventory traps more cash. We therefore want to see the higher inventory convert into revenue and cash over the coming quarters.
Respironics is becoming a smaller risk but has not disappeared
Philips Respironics has reached an agreement in principle with the US Department of Justice regarding criminal and civil investigations connected to the recall.
Philips recorded a €288 million provision in Q3 and expects payment in the first quarter of 2027.
This charge explains most of the difference between strong adjusted earnings and reported net income of only €28 million.
The agreement is positive because another major legal issue is moving closer to resolution. The uncertainty around Respironics is therefore gradually declining.
The broader file is not completely closed. Philips itself points to other ongoing proceedings, including the investigation by US State Attorneys General, which are not included in current guidance.
We therefore no longer view Respironics as the same level of risk it represented several years ago, but neither do we consider the matter fully resolved.
China remains the most difficult region
Philips describes demand in North America and Europe as strong, while several other international markets are delivering solid growth.
Greater China remains the exception.
Centralised procurement, localisation and the impact of anti-corruption measures continue to pressure several medical businesses. Personal Health also remains subdued in the region.
Philips expects Greater China to be broadly stable for full-year 2026. That is preferable to continued deterioration but does not yet represent a recovery.
Exposure to China is more manageable than several years ago, but a return to growth would materially help Diagnosis & Treatment.
The balance sheet is manageable, but absolute debt is not yet falling
Philips carries approximately €8.1 billion of total debt and €2.75 billion of cash, resulting in net debt of roughly €5.4 billion.
Net debt to adjusted EBITDA has improved from 2.2 times to 1.7 times. That is encouraging and mainly reflects stronger earnings.
In absolute terms, however, net debt has not declined. It stood at approximately €5.29 billion at the end of 2025 and around €5.39 billion at the end of September.
This is an important distinction. Balance-sheet ratios are improving because earnings are rising, not because Philips has already paid down large amounts of debt.
The debt structure itself is comfortable. Average long-term maturity is around six years, Philips has no financial covenants and has €1 billion of committed credit facilities.
The company also issued €650 million of green bonds due in 2034 during Q3. The deal was 2.7 times oversubscribed, demonstrating continued strong access to debt markets.
The share count has increased modestly
Another smaller point relevant to per-share value is the share count.
Philips had approximately 977.6 million shares outstanding at the end of Q3 compared with around 951.0 million a year earlier.
That is an increase of roughly 2.8%, meaning part of the growth in total earnings is spread across a larger share base.
This is not currently a decisive issue, but professional investors should continue to focus on value creation per share rather than group earnings alone.
Innovation and recurring revenue provide additional opportunities
Philips is attempting to improve not only costs but also the quality of revenue.
Within Diagnosis & Treatment, the Spectral CT portfolio order book is growing at a double-digit rate and the CT 5300 order book has nearly doubled. Approximately 75% of MR systems shipped year to date are now helium-free.
Connected Care is adding more multi-year monitoring, software and imaging agreements. Partnerships with major health systems in the United States and Canada increase the proportion of revenue generated over longer periods.
Philips is also continuing to invest in image-guided therapy, robotics and medical AI applications. A US ARPA-H programme can provide up to $34 million toward AI-enabled robotic stroke treatment based on the Azurion platform.
These projects make little difference to Q3 earnings today. Their relevance lies in the potential to increase future revenue from software, services and higher-value equipment rather than relying only on individual hardware sales.
What is still required for convincing fundamental acceleration
Philips now has several of the elements required for stronger earnings growth: a solid order book, rising margins, productivity savings and improved cash generation.
What remains missing is clearly higher structural revenue growth.
A company growing around 3% can increase earnings much faster for a period through cost savings and margin expansion. Eventually, however, further progress becomes harder if sales do not accelerate.
This is why Diagnosis & Treatment matters so much. If the near-20% order growth starts appearing in revenue during 2027, the profile of the group changes meaningfully.
For us, that is the most important fundamental confirmation still required.
What is required for a genuine market uptrend
Technically, we see tentative improvement. The chart looks less vulnerable and the shares are attempting to establish a better base.
That is still not enough for a genuine uptrend.
A sustainable trend ultimately requires a sequence of higher lows and higher highs. We also want to see a break above previous resistance hold, with subsequent corrections attracting buyers earlier.
These quarterly results can help create that structure because the fundamental risk is declining. They are not, on their own, a technical buy signal.
That is why we see more positive signs today without yet calling a convincing trend reversal.
Conclusion
Philips delivered a quarter in which underlying earnings quality is clearly stronger than headline revenue growth suggests.
Sales of €4.393 billion were slightly below consensus and Diagnosis & Treatment still lacks growth. Against that, adjusted EBITA of €569 million was well ahead of expectations, margin increased to 13.0% and gross margin improved by roughly two percentage points.
The 8% increase in orders may be the most important figure for the coming quarters. In particular, near-20% order growth at Diagnosis & Treatment raises the possibility that the largest business can later return to sales growth.
Connected Care delivered strong margin expansion and Personal Health continued to grow well. Free cash flow has also recovered sharply and the productivity programme is producing visible results.
There are still important qualifications. Full-year guidance benefits from a one-off US tariff refund, inventory is elevated, China remains weak and Respironics is not completely resolved despite the new agreement.
Absolute net debt has also barely declined despite the improved leverage ratio.
For us, the overall picture is now more favourable than it was several quarters ago. The company has stronger revenue visibility through its order book, better margins and improved conversion of earnings into cash.
We still want more evidence before calling a genuine new uptrend. Fundamentally, Diagnosis & Treatment needs to convert strong orders into higher sales. Technically, we want a convincing sequence of higher lows and higher highs.
The positive signals are clearly there. Full conviction in a new trend is not yet there.
Disclaimer Aan de door ons opgestelde informatie kan op geen enkele wijze rechten worden ontleend. Alle door ons verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor uw eigen rekening.
Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie. U bent zelf eindverantwoordelijk voor de beslissingen die u neemt met betrekking tot uw beleggingen.


