🍒 NVIDIA: Commitments springen naar 530 miljard - Risico groeit nu Huang weg is
Geen tijd om het hele artikel te lezen? Deze bullets vatten het samen.
■ SemiAnalysis komt op basis van NVIDIA's Q2 FY2027-documentatie uit op ongeveer $530 miljard aan bruto off-balance-sheet commitments, garanties en andere backstops, tegenover circa $184 miljard een kwartaal eerder. Dat is bijna een verdrievoudiging en vormt voor ons het belangrijkste nieuwe financiële signaal rond NVIDIA.
■ Desk-view: wij vinden de sprong naar circa $530 miljard duidelijk relevant voor het risicoprofiel. Het bedrag is geen $530 miljard schuld en ook geen $530 miljard direct opeisbare garanties, maar NVIDIA gebruikt zijn balans, kredietwaardigheid en toekomstige kasstromen steeds nadrukkelijker om supply, neoclouds en grote AI-datacenterprojecten mogelijk te maken. Nu Jensen Huang is vertrokken, willen wij eerst zien hoe de nieuwe leiding dit systeem beheert en kopen wij voorlopig niet.
■ NVIDIA rapporteert zelf $366 miljard aan reguliere toekomstige commitments: $279 miljard supply en capaciteit, $29 miljard cloud service agreements, $25 miljard nog niet begonnen datacenterleases, $25 miljard toegezegde equity investments en $8 miljard capex.
■ Daarbovenop staat $56 miljard aan aanvullende commitments: $36 miljard aan nieuwe AI-cloudafspraken en $20 miljard aan datacenterleases die NVIDIA heeft getekend maar uiteindelijk aan derde partijen verwacht over te dragen.
■ Vooral de stijging van supply- en capacity commitments valt op. Deze post liep in één kwartaal op van $119 miljard naar $279 miljard, vooral voor geheugen, productiefaciliteiten en andere kritieke capaciteit voor huidige en toekomstige datacenterarchitecturen.
■ De $36 miljard aan AI-cloudafspraken vinden wij financieel belangrijker dan alleen de omvang van de supplycontracten. NVIDIA geeft bij geselecteerde neoclouds een take-or-pay commitment op een deel van de capaciteit en legt daarmee een minimum onder de omzet waarop financiers hun kredietbeslissing kunnen baseren. NVIDIA kan vervolgens delen in de omzet boven die bodem.
■ De expliciete maximale bruto garanties bedragen ongeveer $108,5 miljard. Daarvan betreft $3,5 miljard land-, power- en shellverplichtingen van geselecteerde AI-cloudpartners en maximaal $105 miljard kredietsteun rond de PORTS-Pike-campus van SB Energy in Ohio voor een OpenAI-affiliate.
■ Die $105 miljard is niet vandaag verschuldigd. De garanties worden gefaseerd actief wanneer negen datacenterfases in gebruik worden genomen, naar verwachting vanaf boekjaar 2029, en nemen vervolgens af naarmate OpenAI zijn lease- en stroomverplichtingen nakomt.
■ NVIDIA had daarnaast per eind Q2 ongeveer $99 miljard aan equity investments en nog $25 miljard aan verdere investeringsverplichtingen. Ook dat laat zien hoe groot de financiële betrokkenheid bij het eigen AI-ecosysteem inmiddels is geworden.
■ Jensen Huang is donderdag per direct afgetreden als president, CEO en bestuurder. CFO Colette Kress leidt NVIDIA voorlopig als interim-CEO, terwijl Harvey Jones voorzitter van de raad wordt en NVIDIA zowel interne als externe kandidaten voor de permanente leiding bekijkt.
■ Michael Burry roept NVIDIA-bulls op om uit te stappen en ziet juist de combinatie van key-man risk, klantrelaties en de financiële ondersteuning van het AI-ecosysteem als probleem. Zijn argument is niet dat NVIDIA verdwijnt, maar dat klanten zonder Huang makkelijker kunnen vertragen, opnieuw onderhandelen of meer volume elders plaatsen.
■ Daar staat een operationeel uitzonderlijk sterk bedrijf tegenover. NVIDIA behaalde in Q2 FY2027 $96,2 miljard omzet, waarvan $89,0 miljard uit Data Center, bij een non-GAAP brutomarge van 75%; voor Q3 rekende NVIDIA op $108 miljard omzet plus of min 2% en ongeveer 74% brutomarge.
■ Vera Rubin wordt al opgeschaald naar volledige productie en draait bij onder meer CoreWeave, Google Cloud, Microsoft Azure, Oracle Cloud Infrastructure en Nebius. De discussie gaat daarom niet over het plotseling verdwijnen van NVIDIA's technologie, maar over hoeveel groei, financiële hefboom en commerciële macht zonder Huang behouden blijven.
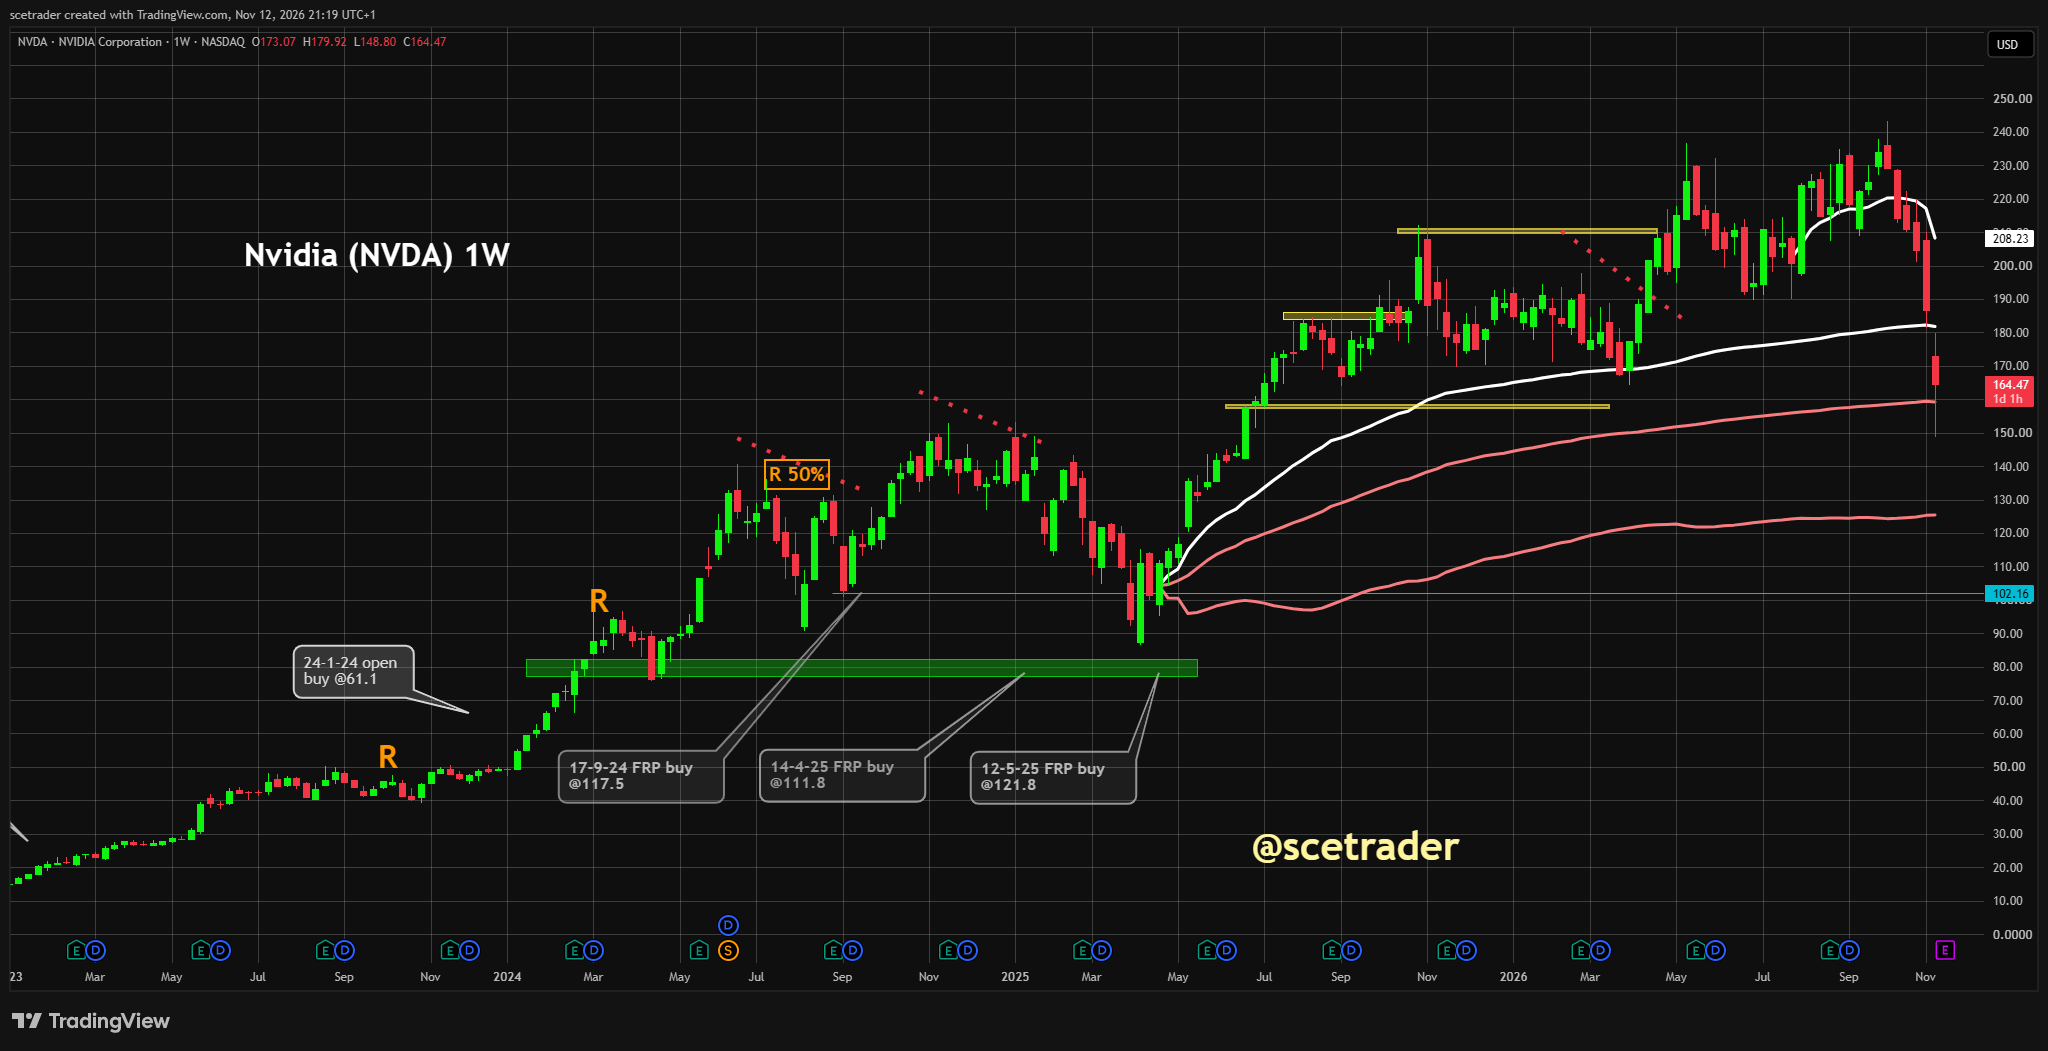
■ De chart geeft ons geen reden om nu een bodem te proberen vangen. NVIDIA daalde donderdag fors en wist later een deel van het verlies terug te winnen, maar één sterke intraday rebound is voor ons nog geen bevestiging dat de technische schade volledig is verwerkt.
■ Wij wachten daarom met kopen. Wanneer de opvolging duidelijker wordt, de commitments beheersbaar blijken, klanten hun investeringsplannen handhaven en de chart een stabielere bodem vormt, kan juist de huidige correctie een aantrekkelijke nieuwe koopkans opleveren. Wij hoeven daarvoor niet de absolute bodem te raken.
Investment View
Het belangrijkste nieuwe gegeven in onze NVIDIA-these is de enorme toename van de financiële verplichtingen en backstops rond de AI-infrastructuurketen. SemiAnalysis komt op basis van NVIDIA's eigen disclosures uit op circa $530 miljard, tegenover ongeveer $184 miljard in het voorgaande kwartaal. Dat is niet hetzelfde als een verdrievoudiging van de schuld, maar het laat wel zien hoe snel NVIDIA verandert van een leverancier van AI-hardware in een onderneming die ook actief de financiële en fysieke infrastructuur achter die hardware helpt bouwen.
Wij vinden het daarom belangrijk om twee verkeerde conclusies te vermijden. De eerste is dat NVIDIA ineens $530 miljard moet terugbetalen, want dat klopt niet; de tweede is dat de bedragen nauwelijks relevant zijn omdat een groot deel voorwaardelijk of operationeel is. De economische realiteit ligt ertussenin: veel commitments horen bij normale toekomstige productie, maar andere constructies brengen NVIDIA steeds dichter bij de krediet- en utilizationrisico's van de klanten die zijn GPU's kopen.
Zolang de vraag naar AI-compute uitzonderlijk sterk blijft, kan dit model juist enorm krachtig zijn. NVIDIA reserveert capaciteit voordat concurrenten dat kunnen, helpt neoclouds toegang tot financiering te krijgen, ondersteunt grote datacenterprojecten en creëert daarmee sneller nieuwe plekken waar NVIDIA-systemen kunnen worden geïnstalleerd.
Het risico verschijnt wanneer dezelfde hefboom de andere kant op werkt. Als AI-capex vertraagt, compute-prijzen onder druk komen en zwakkere operators moeilijker krediet krijgen, kan NVIDIA tegelijkertijd minder nieuwe hardware verkopen terwijl delen van eerder aangegane cloud-, supply- en leaseverplichtingen economisch zwaarder gaan wegen.
Daar komt nu het vertrek van Jensen Huang bovenop. Hij was niet alleen de productman van NVIDIA, maar speelde ook een buitengewoon grote rol in klantrelaties, investeringen, allocatie van capaciteit en het bredere systeem waarmee NVIDIA zijn ecosysteem steeds verder uitbreidde.
Zijn vertrek verandert de juridische voorwaarden van geen enkel bestaand contract. Het maakt wel minder duidelijk wie bepaalt hoeveel nieuw risico NVIDIA wil blijven nemen, hoe agressief de volgende CEO klanten en projecten financieel ondersteunt en of de commerciële macht van Huang zonder overgangsperiode kan worden vervangen.
Wij vinden dat voldoende reden om nu niet te kopen. Dat is geen structureel bearish oordeel over NVIDIA, maar wij zien te veel losse eindjes rond leiderschap, neocloud-krediet, toekomstige backstops en de chart om te proberen exact de eerste bodem te vangen.
Wanneer die onzekerheid afneemt terwijl Rubin sterk blijft draaien en de AI-vraag overeind blijft, verandert het beeld. Dan kan juist een koers die aanzienlijk lager ligt dan voor deze onrust een betere verhouding tussen risico en mogelijk rendement bieden.
De sprong van $184 miljard naar $530 miljard
SemiAnalysis noemt circa $530 miljard aan bruto off-balance-sheet guarantees en obligations over meerdere categorieën. De vergelijkbare brede optelling bedroeg een kwartaal eerder ongeveer $184 miljard, waarbij vooral de groei van supply commitments, het nieuwe OpenAI/SB Energy-backstop en de nieuwe AI-cloudafspraken de stijging verklaren.
NVIDIA zelf presenteert echter nergens één balanspost van $530 miljard. In de 10-Q staan afzonderlijke categorieën met verschillende looptijden, voorwaarden en economische consequenties, waardoor het bedrag vooral moet worden gezien als een maatstaf voor de totale financiële betrokkenheid bij de AI-buildout.
Dat onderscheid is essentieel. Een overeenkomst om toekomstig geheugen af te nemen dat uiteindelijk in verkochte GPU-systemen terechtkomt, heeft een ander risico dan een garantie die alleen wordt aangesproken als een huurder zijn betalingen niet nakomt.
Toch is de richting duidelijk. NVIDIA staat niet meer alleen aan het begin van de keten als verkoper van accelerators, maar bevindt zich steeds vaker ook midden in de financiering, capaciteit en fysieke infrastructuur waarmee die accelerators kunnen worden ingezet.
$366 miljard aan reguliere commitments
De reguliere toekomstige commitments bedroegen eind Q2 gezamenlijk $366 miljard. Daarvan moet $120 miljard nog in de rest van boekjaar 2027 worden verwerkt, $100 miljard in 2028 en $98 miljard in 2029, waardoor een groot deel relatief snel door de operationele keten moet lopen.
De grootste post is $279 miljard aan supply en capaciteit. Daarnaast staan $29 miljard aan cloud service agreements, $25 miljard aan nog niet begonnen datacenterleases, $25 miljard aan toegezegde equity investments en $8 miljard aan capex in de tabel.
Het is daarom niet juist om de volledige $366 miljard als verborgen financiële schuld te behandelen. Veel van deze afspraken ondersteunen productie, R&D en toekomstige infrastructuur waarvan NVIDIA verwacht dat zij economische waarde genereert.
De schaal is wel uitzonderlijk. Hoe groter NVIDIA wordt, hoe verder het vooruit moet plannen en hoe groter de gevolgen worden wanneer werkelijke vraag, regelgeving of beschikbare datacentercapaciteit afwijkt van wat bij het aangaan van de commitments werd verwacht.
Supply commitments lopen op naar $279 miljard
Disclaimer Aan de door ons opgestelde informatie kan op geen enkele wijze rechten worden ontleend. Alle door ons verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor uw eigen rekening.
Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie. U bent zelf eindverantwoordelijk voor de beslissingen die u neemt met betrekking tot uw beleggingen.

