Saoedi-Arabië en de Houthi’s: religieuze legitimatie vergroot het escalatierisico
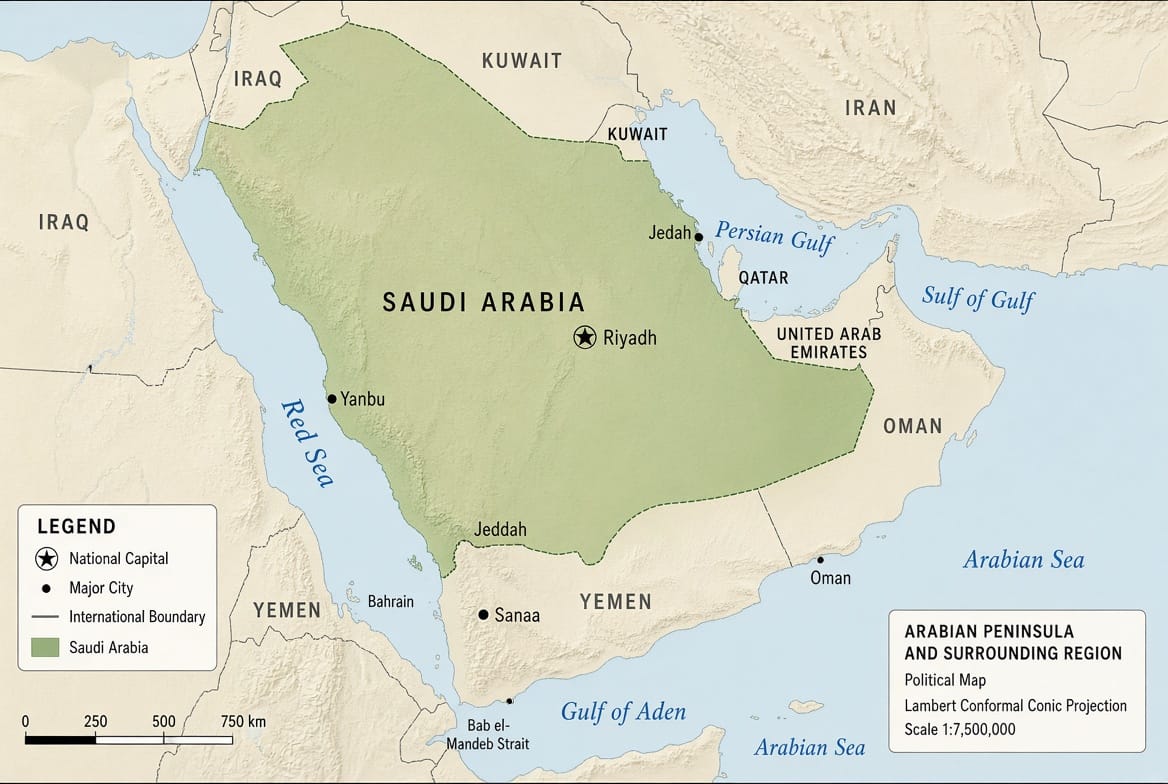
■ De Saoedische grootmoefti Sheikh Saleh bin Fawzan Al-Fawzan heeft militairen opgeroepen bereid te zijn hun leven te offeren in de strijd tegen de Houthi’s. Hij koppelde de verdediging van Saoedi-Arabië, de twee heilige moskeeën, tawhid en de Sunnah expliciet aan religieuze plicht en gebruikte doctrinaire taal tegenover de beweging. De uitspraak maakt een conflict dat al wordt gedreven door macht, territorium, Iraanse steun en strategische handelsroutes duidelijk religieuzer geladen.
■ Die taal krijgt extra gewicht door de ontstaansgeschiedenis van Saoedi-Arabië. De Saoedische staatsvorming wordt traditioneel teruggevoerd op de achttiende-eeuwse alliantie tussen Muhammad ibn Saud en Muhammad ibn Abd al-Wahhab, waarin politieke macht en religieuze legitimatie nauw met elkaar verbonden raakten. Historici benadrukken tegelijk dat religie nooit de enige motor van de Saoedische expansie was; militaire technologie, handel, tribale politiek en territoriale macht speelden eveneens een grote rol.
■ De militaire escalatie heeft inmiddels de economische kern van het koninkrijk bereikt. Bij de zware aanval op King Khalid International Airport in Riyad op 10 oktober kwamen volgens de meest recente gegevens 13 mensen om het leven en raakten meer dan 300 mensen gewond; een dag later volgde opnieuw een aanval. Luchtvaartmaatschappijen zijn gewaarschuwd Saoedische luchthavens te mijden en internationale verbindingen zijn verstoord.
■ De financiële gevolgen lopen veel verder dan Saoedi-Arabië. Franse banken hebben met ongeveer €61 miljard de grootste directe Midden-Oostenblootstelling van alle Europese bancaire systemen, luchtvaartmaatschappijen worden geraakt door routeverstoring en zeer hoge brandstofkosten, terwijl hospitality, leisure en luxe afhankelijk zijn van veilige reisstromen en internationale investeringen. Het directe bancaire kredietrisico blijft vooralsnog beperkt, maar de indirecte transmissie via energie, inflatie, groei en projectfinanciering kan veel groter worden.
■ Het belangrijkste mondiale risico ontstaat wanneer de strijd langdurig luchthavens, Bab el-Mandeb, Yanbu en andere energie-infrastructuur bedreigt. Dan verschuift de economische impact van een regionale veiligheidscrisis naar hogere olie- en transportprijzen, meer inflatie, minder ruimte voor renteverlagingen en een hogere risicopremie op investeringen in de hele Golfregio.
Investment View
Voor financiële markten is de ontwikkeling negatief zolang de militaire escalatie zich uitbreidt naar luchthavens, energie-infrastructuur en handelsroutes. Luchtvaart wordt het meest direct geraakt, omdat veiligheidswaarschuwingen onmiddellijk leiden tot annuleringen, omvliegen, hogere verzekeringskosten en operationele onzekerheid. Hospitality en leisure reageren iets trager, maar worden kwetsbaar wanneer internationale bezoekers, bedrijven en investeerders hun reizen en projecten structureel gaan uitstellen.
Voor Europese banken is het beeld genuanceerder. De ongeveer €61 miljard Franse blootstelling aan het Midden-Oosten is substantieel in absolute termen, maar vertegenwoordigt slechts een klein gedeelte van de totale activa en bestaat grotendeels uit blootstellingen aan relatief sterke overheden, financiële instellingen, grote ondernemingen en aan de staat gelieerde tegenpartijen. Het belangrijkste risico loopt voorlopig via hogere energieprijzen, zwakkere groei, projectfinanciering en een mogelijke verslechtering van kredietkwaliteit wanneer de oorlog langdurig wordt.
Voor Europese luxe is de Golf kleiner dan China, Europa of de Verenigde Staten, maar economisch nog steeds belangrijk. De regio vertegenwoordigt naar schatting ongeveer 5% tot 6% van de mondiale luxeverkopen, terwijl Richemont en Zegna ieder rond 9% van hun omzet uit het Midden-Oosten halen. Daarbovenop komt de besteding van vermogende Golfconsumenten tijdens reizen naar Europa en Azië, waardoor verstoorde luchtverbindingen ook buiten de regio omzet kunnen raken.
De zwaarste macro-economische gevolgen zouden ontstaan wanneer de energie-export structureel wordt geraakt. Yanbu is juist belangrijk omdat Saoedi-Arabië via de East-West Pipeline olie naar de Rode Zee kan brengen zonder de Straat van Hormuz te gebruiken. Wanneer zowel Hormuz als alternatieve Rode Zeeroutes onzeker worden, neemt het risico op opnieuw hogere olieprijzen, hardnekkiger inflatie en minder monetaire ruimte in Europa snel toe.
De Saoedische staat ontstond uit een politiek-religieuze alliantie
Historica Madawi al-Rasheed behandelt 1744 traditioneel als het beginpunt van de eerste Saoedische staat. Muhammad ibn Saud, heerser van Diriyah in de Najd, ging een alliantie aan met de religieuze hervormer Muhammad ibn Abd al-Wahhab. Politieke macht, militaire bescherming en religieuze legitimatie raakten daardoor nauw met elkaar verbonden.
Ibn Abd al-Wahhab legde sterke nadruk op tawhid, de absolute eenheid van God, en verzette zich tegen praktijken die hij zag als onverenigbaar met de juiste islamitische leer. Ibn Saud bood bescherming en militaire macht, waardoor de eerste Saoedische staat zich over grote delen van het Arabisch Schiereiland kon uitbreiden. Die expansie werd mede in religieuze termen gelegitimeerd, maar moderne historici waarschuwen ervoor de staatsvorming uitsluitend vanuit religie te verklaren.
Historicus Leor Halevi wijst bijvoorbeeld op de cruciale rol van vuurwapens, wereldhandel en materiële capaciteit. Zijn onderzoek laat zien dat de eerste Saoedische staat niet alleen door ideologische overtuiging kon groeien, maar ook afhankelijk was van militaire technologie en economische verbindingen met de buitenwereld. Daarmee wordt de ontstaansgeschiedenis veel complexer dan een eenvoudig verhaal van religieuze expansie.
De eerste Saoedische staat werd in 1818 verslagen door een Egyptisch-Ottomaanse campagne. Later ontstond een tweede Saoedische staat, waarna Abdulaziz ibn Saud in 1902 Riyad heroverde en in de daaropvolgende decennia de Najd, de Hijaz en andere gebieden onder zijn gezag bracht. In 1932 werd het huidige Koninkrijk Saoedi-Arabië uitgeroepen.
Ibn Saud maakte tijdens die expansie onder meer gebruik van de Ikhwan, militante strijders uit religieus georganiseerde nederzettingen die een belangrijke rol speelden bij de veroveringen. Het Huis van Saud behield de politieke macht, terwijl de religieuze establishment nauw verbonden bleef met de traditie van Ibn Abd al-Wahhab en de Al ash-Sheikh-familie. Deze historische verdeling tussen politieke en religieuze macht is in de moderne staat sterk veranderd, maar nooit volledig verdwenen.
De religieuze establishment bleef onderdeel van de staat
De moderne Saoedische staat werd in de twintigste en eenentwintigste eeuw steeds centraler, bureaucratischer en machtiger. De monarchie beperkte op verschillende momenten de zelfstandige politieke ruimte van geestelijken en bracht religieuze instituties steeds sterker onder staatscontrole. Toch bleven religieuze autoriteiten belangrijk voor onderwijs, recht, sociale normen en de legitimatie van bepaalde politieke keuzes.
Daarom heeft een uitspraak van de grootmoefti een andere betekenis dan een verklaring van een onafhankelijke prediker. Hij vertegenwoordigt de hoogste officiële religieuze autoriteit in een staat waarin politieke macht en religieuze legitimatie historisch in elkaar zijn gegroeid. Wanneer zo'n functionaris nationale verdediging, religieuze plicht en doctrinaire kritiek op een vijand met elkaar verbindt, krijgt de boodschap zowel een religieuze als politieke dimensie.
De huidige grootmoefti behoort tot de bredere salafistische religieuze traditie die historisch uit deze staatsvorming is voortgekomen, hoewel de verhouding tussen geestelijkheid en politieke macht tegenwoordig veel sterker door het koningshuis wordt gedomineerd. Dat onderscheid is belangrijk: de achttiende-eeuwse alliantie kan niet rechtstreeks op het moderne Saoedi-Arabië worden geplakt, maar vormt wel de historische achtergrond waartegen bepaalde begrippen nog steeds resoneren.
Waarom de woorden van de grootmoefti nu belangrijk zijn
De grootmoefti riep militairen op paraat te blijven en bereid te zijn hun leven te offeren in de strijd tegen de Houthi’s. Hij verbond bescherming van het land van de twee heilige moskeeën met religieuze plicht en prees de troepen als verdedigers van tawhid en de Sunnah. Daarmee ging zijn verklaring verder dan een gewone steunbetuiging aan het leger.
De Houthi’s werden bovendien niet uitsluitend als militaire tegenstander beschreven. De verklaring gebruikte ook religieuze en doctrinaire termen om hun beweging te bekritiseren en bad om hun nederlaag en die van degenen die hen ondersteunen. Het is belangrijk niet verder te gaan dan de beschikbare tekst: een expliciete oproep tot de val van het Iraanse regime is niet hard aangetoond.
Deze retoriek betekent evenmin dat Riyad formeel een algemene oorlog tegen sjiieten heeft uitgeroepen. De betekenis ligt in de toevoeging van expliciete religieuze legitimatie aan een conflict dat al geopolitiek en militair zeer sterk is geëscaleerd. Dat kan mobilisatie vereenvoudigen en compromissen politiek moeilijker maken wanneer de strijd verder verhardt.
Wie de Houthi’s werkelijk zijn
De Houthi-beweging, officieel Ansar Allah, komt voort uit de zaiditische gemeenschap van Noord-Jemen. Het zaidisme is een oude tak van het sjiisme die al sinds het einde van de negende eeuw in Jemen aanwezig is. In 896 vestigde imam al-Hadi Yahya bin al-Hussein zich in Saada en ontstond de eerste zaiditische staat in het gebied.
De moderne Houthi-beweging ontstond veel later, in de jaren negentig, uit een religieuze en culturele heropleving in de noordelijke provincie Saada. Zaiditische gemeenschappen zagen met zorg hoe door Saoedi-Arabië gefinancierde salafistische instellingen in hun traditionele gebieden aan invloed wonnen, terwijl zij zich tegelijkertijd politiek en economisch gemarginaliseerd voelden. Hussein al-Houthi veranderde delen van deze beweging rond de eeuwwisseling in een steeds sterker politiek project.
Vanaf 2004 volgden verschillende oorlogen tussen de beweging en de Jemenitische regering. De Houthi’s overleefden de dood van Hussein al-Houthi, breidden hun militaire macht uit en namen in 2014 Sanaa in. Daarmee veranderde een regionale beweging in een dominante militaire en politieke macht in Noord-Jemen.
Saoedi-Arabië leidde vanaf 2015 een militaire coalitie om de internationaal erkende Jemenitische regering te ondersteunen. De oorlog werd vervolgens steeds sterker onderdeel van de bredere machtsstrijd tussen Saoedi-Arabië en Iran. Wat begon als een lokaal Jemenitisch conflict kreeg daardoor een steeds grotere regionale en internationale dimensie.
Iran ondersteunt de Houthi’s, maar controleert hen niet volledig
Iran heeft de Houthi’s in de loop der jaren steeds intensiever ondersteund met wapens, technologie, training en militaire kennis. Die steun heeft de raket- en dronecapaciteiten van de beweging aanzienlijk versterkt en vergroot het vermogen van de Houthi’s om doelen ver buiten Jemen aan te vallen. De relatie is daardoor een wezenlijk onderdeel geworden van de regionale confrontatie.
Toch is het te eenvoudig om de Houthi’s uitsluitend als een Iraanse marionet te behandelen. De beweging beschikt over een eigen lokale machtsbasis, eigen leiderschap, eigen belangen en een ideologie die uit de Jemenitische zaiditische geschiedenis voortkomt. Regionale specialisten beschrijven de relatie daarom beter als een steeds nauwere alliantie waarin Iran grote invloed heeft, maar niet noodzakelijk iedere beslissing dicteert.
Dat onderscheid is ook voor financiële markten relevant. Een volledig door Teheran aangestuurde organisatie zou mogelijk directer reageren op Iraanse strategische keuzes, terwijl een meer autonome beweging eigen escalatieprikkels kan hebben. De uitkomst wordt daardoor moeilijker voorspelbaar.
Soennieten, sjiieten en de religieuze breuklijn
De islamitische wereld bestaat uit verschillende religieuze tradities, waarvan het soennisme en sjiisme de grootste zijn. De oorspronkelijke breuk ontstond na de dood van de profeet Mohammed in 632 en draaide in eerste instantie vooral om de vraag wie de moslimgemeenschap moest leiden. Soennieten accepteerden uiteindelijk de opeenvolging van de eerste kaliefen, terwijl de voorlopers van het sjiisme vonden dat het leiderschap via Ali, de neef en schoonzoon van Mohammed, en diens nakomelingen moest lopen.
Uit die politieke strijd ontwikkelden zich in de eeuwen daarna verschillende religieuze tradities, rechtsopvattingen en instituties. Het soennisme werd de grootste hoofdstroming binnen de islam, terwijl binnen het sjiisme verschillende eigen tradities ontstonden. De huidige geopolitieke tegenstelling mag daarom niet worden behandeld alsof er slechts twee volledig uniforme religieuze blokken bestaan.
Saoedi-Arabië is overwegend soennitisch en de officiële religieuze traditie van het koninkrijk is historisch sterk beïnvloed door het salafistische hervormingsdenken van Muhammad ibn Abd al-Wahhab. Iran is daarentegen overwegend twaalversjiitisch en heeft sinds de revolutie van 1979 een politieke orde waarin sjiitische geestelijken en religieuze instituties een centrale rol spelen.
De rivaliteit tussen Riyad en Teheran heeft daardoor naast geopolitieke, economische en militaire belangen ook een religieuze dimensie gekregen. De Iraanse revolutie van 1979 versterkte deze tegenstelling aanzienlijk, omdat Teheran een revolutionair politiek model ontwikkelde dat zijn invloed in de islamitische wereld wilde uitbreiden, terwijl Saoedi-Arabië zijn eigen religieuze en politieke leiderschap verdedigde.
Zaidieten zijn geen Iraanse twaalversjiieten
De Houthi’s passen niet eenvoudig in een schema waarin een soennitisch Saoedi-Arabië tegenover een identieke Iraanse sjiitische beweging staat. Zaidisme verschilt op belangrijke theologische en juridische punten van het twaalversjiisme van Iran. Carnegie-onderzoek naar de Jemenitische religieuze geschiedenis benadrukt zelfs dat het zaidisme op verschillende punten dichter bij bepaalde soennitische rechtsscholen stond en zich eeuwenlang in sterke interactie met een soennitische omgeving ontwikkelde.
Dat maakt de huidige Houthi-Iranalliantie minstens zo geopolitiek en militair als theologisch. Iran en de Houthi’s delen vijanden, strategische belangen en een bredere anti-Saoedische en anti-Amerikaanse positionering, maar komen niet uit exact dezelfde religieuze traditie.
De nuance is essentieel omdat anders de indruk ontstaat dat de oorlog in Jemen simpelweg een voortzetting is van een onafgebroken religieuze oorlog die al sinds de zevende eeuw bestaat. De geschiedenis van Jemen ondersteunt die conclusie niet.
Het conflict was niet altijd zo sektarisch
Zaiditische en soennitische Shafi’i-gemeenschappen hebben in Jemen lange perioden naast elkaar geleefd zonder de diepe sektarische grenzen die bijvoorbeeld tijdens bepaalde perioden in Irak zichtbaar waren. De religieuze identiteit van beide groepen was reëel, maar bepaalde niet automatisch iedere politieke alliantie of vijandschap.
De sektarische lading werd vooral vanaf de late twintigste eeuw sterker. De groei van salafistische instellingen in Noord-Jemen, de zaiditische religieuze heropleving, de Houthi-opstand, de oorlogen vanaf 2004 en uiteindelijk de Saoedische interventie vanaf 2015 maakten religieuze identiteit steeds belangrijker in de politieke strijd.
De nauwere band met Iran versterkte vervolgens de perceptie dat de Houthi’s onderdeel waren geworden van een bredere sjiitische machtsas. Tegelijk gingen anti-Houthi-groepen steeds vaker religieuze taal gebruiken om de beweging als buitenlandse of sektarische vijand te presenteren.
De Saoedisch-Iraanse rivaliteit is sinds 1979 veel scherper geworden
De Iraanse revolutie van 1979 veranderde de regionale machtsverhoudingen fundamenteel. De nieuwe Islamitische Republiek combineerde sjiitische religieuze legitimatie met een revolutionaire buitenlandse politiek en steunde later verschillende politieke en gewapende bewegingen in de regio. Saoedi-Arabië zag dit steeds sterker als een bedreiging voor zowel regionale macht als binnenlandse legitimiteit.
Sindsdien hebben beide landen elkaar op verschillende momenten indirect bestreden via bondgenoten en gewapende organisaties in onder meer Libanon, Syrië, Irak en Jemen. De conflicten draaiden telkens om meer dan religie alleen, maar religieuze identiteit bood een krachtig instrument om bondgenoten te mobiliseren en rivalen te delegitimeren.
Juist daarom is de huidige taal van de grootmoefti gevoelig. Wanneer de hoogste religieuze autoriteit van het overwegend soennitische Saoedi-Arabië een door Iran gesteunde zaiditische beweging niet alleen militair maar ook doctrinair aanvalt, wordt de religieuze breuklijn explicieter onderdeel van de confrontatie.
De oorlog is opnieuw hard geëscaleerd
Na jaren van zware gevechten nam het geweld vanaf 2022 sterk af, zonder dat een definitieve politieke oplossing werd bereikt. In 2026 is de strijd opnieuw fors opgelaaid en is Jemen weer een belangrijk front geworden binnen de bredere regionale confrontatie rond Iran. De hernieuwde gevechten tonen bovendien aan dat de Houthi’s militair aanzienlijk sterker zijn dan tijdens de eerste jaren van de Saoedische interventie.
Hun verbeterde raket- en dronecapaciteiten maken het mogelijk doelen diep in Saoedi-Arabië aan te vallen. Tegelijk zijn de tegenstanders van de Houthi’s intern verdeeld, waardoor een snelle militaire oplossing zeer moeilijk blijft. Het terrein in Noord-Jemen en de grotere technische capaciteit van de Houthi’s vergroten de kans op een langdurige oorlog.
Voor financiële markten betekent dit dat de aandacht niet alleen naar politieke verklaringen moet gaan. De geografische uitbreiding, aanvalscapaciteit en duur van de oorlog bepalen uiteindelijk hoe groot de economische schade wordt.
De oorlog heeft Riyad zelf bereikt
King Khalid International Airport bij Riyad is herhaaldelijk aangevallen. Bij de zwaarste aanval van zaterdag 10 oktober kwamen volgens de laatste gegevens 13 mensen om het leven en raakten meer dan 300 mensen gewond. Een dag later werd Terminal 4 opnieuw geraakt, waarbij nieuwe gewonden vielen en brand ontstond.
De slachtoffers kwamen uit meerdere landen, waardoor de escalatie onmiddellijk een internationale dimensie kreeg. De aanvallen laten bovendien zien dat kritieke civiele infrastructuur diep in het koninkrijk binnen bereik ligt, ondanks de aanzienlijke investeringen van Saoedi-Arabië in luchtverdediging.
De Houthi’s hebben luchtvaartmaatschappijen, luchthavenpersoneel en reizigers publiek gewaarschuwd Saoedische luchthavens te mijden. Zulke waarschuwingen hebben economische gevolgen, zelfs wanneer volgende projectielen worden onderschept, omdat luchtvaartmaatschappijen en verzekeraars risico vooraf moeten beoordelen.
De veiligheidsschok raakt ook het dagelijkse leven en investeerdersvertrouwen
De impact beperkt zich niet tot de luchthaven. Saoedische autoriteiten schakelden scholen in Riyad tijdelijk over op afstandsonderwijs, terwijl internationale deelnemers aan conferenties moeite hadden de hoofdstad te bereiken. Daarmee wordt de oorlog zichtbaar in het dagelijkse functioneren van een stad die Riyad juist als mondiaal zakencentrum probeert te positioneren.
De Saoedische beurs reageerde eveneens negatief op de aanslagen. De TASI-index sloot lager, terwijl onder meer grote banken en Saudi Aramco onder druk stonden. Ook andere Golfbeurzen daalden, wat laat zien dat beleggers de escalatie niet uitsluitend als een Jemenitisch veiligheidsprobleem behandelen.
Een incidentele aanval hoeft geen structurele waarderingsverandering te veroorzaken. Wanneer dezelfde dreiging echter langdurig rond de hoofdstad en economische infrastructuur blijft hangen, stijgt de risicopremie die internationale investeerders verlangen.
Bab el-Mandeb is opnieuw een strategisch strijdtoneel
De Bab el-Mandeb vormt de zuidelijke toegang tot de Rode Zee en daarmee tot het Suezkanaal. Goederenstromen tussen Azië en Europa die deze route vermijden, moeten rond Kaap de Goede Hoop varen, waardoor vaartijden, brandstofkosten en werkkapitaal toenemen.
De militaire situatie rond de zeestraat blijft zeer beweeglijk. De Houthi’s boekten terreinwinst en kregen op bepaalde momenten controle over strategische gebieden, waarna door Saoedi-Arabië gesteunde Jemenitische troepen opnieuw offensieven uitvoerden. Het is daarom onjuist de huidige situatie als permanente volledige Houthi-controle over Bab el-Mandeb te beschrijven.
Voor beleggers is het grotere punt dat een tweede mondiale zeepassage naast Hormuz onderdeel is geworden van een actieve militaire confrontatie. Wanneer beide routes tegelijkertijd onder druk staan, worden de alternatieven voor wereldwijde olie- en goederenstromen veel beperkter.
Yanbu is strategisch juist omdat Hormuz kan worden vermeden
Yanbu aan de Rode Zee is het eindpunt van de East-West Pipeline, waarmee Saoedi-Arabië olie vanuit het oosten naar de westkust kan transporteren zonder de Straat van Hormuz te passeren. Daardoor heeft de terminal veel meer strategische waarde gekregen naarmate de veiligheid rond Hormuz verslechterde.
Frankrijk heeft militairen, radars en defensiesystemen beschikbaar gesteld om de kritieke energie-infrastructuur rond Yanbu te helpen beschermen. Parijs presenteert die inzet als defensief en benadrukt dat Franse militairen niet bedoeld zijn om offensieve operaties in Jemen uit te voeren.
Regionale veiligheidsspecialisten, waaronder Hesham Alghannam, plaatsen deze samenwerking in een bredere Saoedische strategie om internationale veiligheidsrelaties te diversifiëren. Riyad wil over verschillende partners en capaciteiten beschikken en niet volledig afhankelijk zijn van één externe veiligheidsleverancier.
Voor Europa is de bescherming van Yanbu eveneens economisch relevant. Wanneer zowel Hormuz als de alternatieve route naar de Rode Zee wordt bedreigd, verdwijnt een belangrijk deel van de redundantie uit de mondiale olie-infrastructuur.
De energiemarkt is al zeer gespannen
De bredere regionale oorlog heeft de mondiale energievoorziening al zwaar geraakt. Topbestuurders uit de olie-industrie waarschuwen dat verloren voorraden en capaciteit mogelijk jaren nodig hebben om volledig te herstellen. Saudi Aramco-topman Amin Nasser heeft aangegeven dat de aanvulling van wereldwijde ruwe-olie- en productvoorraden langdurig kan worden.
De Amerikaanse Energy Information Administration verhoogde zijn olieprijsramingen opnieuw en verwachtte voor het vierde kwartaal van 2026 gemiddeld ongeveer $105 per vat Brent. De organisatie wees op snel dalende voorraden, problemen rond Hormuz en aanvallen op regionale energie-infrastructuur.
Een succesvolle aanval op Yanbu of langdurige verstoring van de Rode Zeeroute zou daardoor plaatsvinden in een markt die al weinig ruimte heeft om nieuwe uitval op te vangen. Dat maakt energie-infrastructuur uiteindelijk veel belangrijker voor de mondiale financiële markten dan de individuele schade van één luchthavenaanval.
Franse banken hebben de grootste Europese blootstelling
De European Banking Authority berekende dat banken uit de EU en EER eind 2025 ongeveer €130 miljard aan directe blootstelling hadden aan tegenpartijen in het Midden-Oosten. Dat is minder dan 0,5% van de totale activa van de Europese bankensector en wordt daarom niet als zelfstandig systeemrisico beschouwd. Frankrijk vertegenwoordigde ongeveer €61 miljard en daarmee bijna de helft van het Europese totaal.
De grootste landenblootstelling lag bij de Verenigde Arabische Emiraten met ongeveer €55 miljard, gevolgd door Qatar met circa €29 miljard en Saoedi-Arabië met ongeveer €23 miljard. Daarnaast waren er kleinere posities in onder meer Bahrein, Israël, Oman en Koeweit. Het grootste deel van de exposure is wholesale van aard en loopt via banken, andere financiële instellingen, grote bedrijven en aan de staat gelieerde ondernemingen.
Dit betekent dat het absolute bedrag groter klinkt dan het directe kredietrisico werkelijk is. Europese banken financieren in de regio vooral grote bedrijven, energieprojecten, financiële instellingen, handel en infrastructuur en hebben relatief weinig exposure aan risicovolle particuliere consumenten.
BPCE, Crédit Agricole en BNP Paribas verdienen extra aandacht
Morningstar DBRS concludeerde op basis van EBA-data dat Franse banken in absolute termen de grootste regionale exposure hebben. BPCE kwam in die analyse naar voren met een blootstelling aan overheden in het Midden-Oosten van ongeveer 16% van het CET1-kapitaal, gevolgd door onder meer Crédit Agricole en BNP Paribas.
Die 16% moet met voorzichtigheid worden gebruikt. BPCE heeft de voorstelling van Morningstar DBRS betwist en verklaarde dat zijn eigen Midden-Oostenblootstelling laag is en hoofdzakelijk in Saoedi-Arabië ligt. De bank maakte daarbij geen eigen volledig vergelijkbare detailberekening openbaar.
De analyse verandert daardoor niet in een bearish kredietcase op Franse banken. De relevante boodschap is dat Frankrijk relatief sterk betrokken is bij de regio en dat de indirecte macro-economische transmissie groter kan worden wanneer de oorlog langdurig hoge energieprijzen, inflatie, zwakkere groei en problemen bij projectfinanciering veroorzaakt.
Direct kredietrisico blijft voorlopig beheersbaar
Morningstar DBRS verwacht momenteel geen directe ratingdruk op grote internationale banken door hun Midden-Oostenblootstelling. De tegenpartijen zijn veelal sterke overheden, grote ondernemingen en financiële instellingen, terwijl de blootstellingen relatief klein blijven ten opzichte van de totale balansen en kapitaalbuffers.
Het grotere risico loopt via de economie. Hogere energieprijzen kunnen inflatie verhogen en centrale banken dwingen de rente langer hoog te houden, waardoor kredietnemers buiten het Midden-Oosten eveneens onder druk komen. Tegelijk kunnen regionale projecten vertragen of duurder worden, waardoor banken minder nieuwe project- en handelsfinanciering kunnen verstrekken.
Dat maakt de bankread-through vooral een tweede-orde-effect. Een verdere regionale oorlog hoeft niet onmiddellijk grote verliezen op Saoedische of Emiratische leningen te veroorzaken om toch negatief te zijn voor Europese banken.
Luchtvaart voelt de escalatie onmiddellijk
Voor luchtvaartmaatschappijen werkt de oorlog veel directer door. Wanneer luchthavens en luchtruim niet langer als veilig worden beschouwd, moeten maatschappijen vluchten annuleren, routes aanpassen en meer brandstof gebruiken. Verzekeringskosten kunnen stijgen en vliegtuigen en personeel worden minder efficiënt ingezet.
Lufthansa Group en meerdere andere maatschappijen hebben diensten naar Riyad opgeschort of aangepast. Daarnaast hebben luchtvaartautoriteiten hun veiligheidswaarschuwingen uitgebreid, waardoor ook maatschappijen die nog blijven vliegen hun risicoanalyse moeten aanpassen.
De directe operationele schade wordt versterkt door extreem hoge brandstofprijzen. Ryanair-topman Michael O’Leary meldde dat jet fuel ongeveer 50% boven het niveau van vóór de oorlog lag en waarschuwde dat de hoge kosten nog 12 tot 18 maanden kunnen aanhouden. Bestuurders van Air France-KLM, Lufthansa, easyJet en IAG staan voor dezelfde sectorbrede kostenstijging.
Brandstofhedges lossen het probleem slechts tijdelijk op
Grote airlines dekken een gedeelte van hun toekomstige brandstofbehoefte af, waardoor plotselinge prijsstijgingen niet direct volledig door de resultaten lopen. De bescherming heeft echter een beperkte looptijd en verschilt sterk per maatschappij.
Wanneer hoge jet-fuelprijzen lang genoeg aanhouden, loopt bestaande goedkope hedging af en moeten nieuwe contracten tegen hogere niveaus worden afgesloten. Dan schuift de energiekost steeds verder de resultatenrekening in, zelfs wanneer maatschappijen de fysieke verstoring van het Saoedische luchtruim kunnen omzeilen.
Voor Air France-KLM, Lufthansa, IAG, easyJet en Ryanair is de financiële read-through daarom breder dan de vraag wie rechtstreeks op Riyad vliegt. Een langdurige energie- en luchtruimcrisis raakt uiteindelijk vrijwel het hele Europese netwerk.
Vision 2030 wordt rechtstreeks geraakt op zijn zwakste punt
Saoedi-Arabië probeert via Vision 2030 de economie minder afhankelijk te maken van olie. Het koninkrijk investeert daarom enorme bedragen in toerisme, entertainment, sport, hospitality, vastgoed, technologie en internationale zakelijke dienstverlening.
De strategie veronderstelt dat Saoedi-Arabië aantrekkelijk wordt als veilige bestemming voor internationale bedrijven, investeerders, toeristen en werknemers. Herhaalde raket- en droneaanvallen op Riyad en andere economische centra raken precies die veronderstelling.
De fysieke schade hoeft daarvoor niet enorm te zijn. Alleen al een hogere gepercipieerde veiligheidsrisicopremie kan bedrijven ertoe aanzetten hogere rendementen te eisen, personeel minder snel uit te zenden of investeringsbeslissingen uit te stellen.
Internationale conferenties gaan door, maar onder andere omstandigheden
De World Petroleum Congress en de Future Investment Initiative zijn belangrijke symbolen van Riyads ambitie om een internationaal energie- en investeringscentrum te worden. Beide evenementen gaan formeel door, maar organisatoren hebben extra beveiliging en alternatieve reisroutes aangeboden. Sommige internationale officials kozen inmiddels voor virtuele deelname.
Verschillende Europese regeringen adviseerden burgers bovendien reizen naar Riyad te vermijden. Lufthansa schortte zijn diensten tijdelijk op, terwijl andere maatschappijen vluchten annuleerden of veranderden. Daarmee blijft een evenement formeel intact terwijl de economische omstandigheden eromheen duidelijk verslechteren.
Wanneer dit enkele dagen duurt, heeft het weinig structurele betekenis. Wanneer internationale conferenties maandenlang afhankelijk worden van alternatieve routes, virtuele deelname en uitgebreide veiligheidsmaatregelen, komt de positionering van Riyad als normale mondiale zakenbestemming veel sterker onder druk.
Hospitality heeft enorme groei-investeringen lopen
Internationale hotelgroepen hebben inmiddels veel kapitaal gekoppeld aan de Saoedische toerismestrategie. Marriott beheerde begin 2026 44 hotels met meer dan 11.000 kamers in het koninkrijk en kondigde samen met een lokale partner meer dan 2.700 extra kamers aan. Hilton had rond dezelfde periode ongeveer 100 hotels in de ontwikkelingspijplijn.
Deze projecten hebben een lange looptijd en worden niet economisch waardeloos door enkele weken militaire escalatie. Hun rendement is echter afhankelijk van bezettingsgraden, kamerprijzen, internationale bezoekersgroei en de bereidheid van bedrijven om personeel en klanten naar Saoedi-Arabië te sturen.
Wanneer veiligheidsproblemen structureel worden, stijgt de vereiste return op nieuw hotelkapitaal en kunnen projecten worden vertraagd. Daarmee wordt precies één van de niet-oliepijlers geraakt waarmee Riyad zijn toekomstige economische model probeert te veranderen.
Leisure en entertainment zijn eveneens gevoelig
De Saoedische diversificatiestrategie omvat grote investeringen in sport, evenementen, resorts en entertainment. Deze sectoren zijn bijzonder afhankelijk van sentiment omdat een consument een leisure-reis veel eenvoudiger kan uitstellen dan een essentiële zakelijke of logistieke activiteit.
De recente escalatie heeft al geleid tot verstoring van evenementen en bredere ontwikkelingsplannen. De oorlog raakt daarmee niet alleen bestaande omzet, maar ook de geloofwaardigheid van toekomstige bezoekers- en rendementsramingen waarop nieuwe projecten zijn gebaseerd.
De impact hangt sterk af van de duur. Een snelle militaire de-escalatie kan veel uitgestelde vraag terugbrengen, terwijl structurele onzekerheid een veel hogere risicopremie in leisure-investeringen zou rechtvaardigen.
Luxe heeft directe én indirecte Golfblootstelling
Het Midden-Oosten vertegenwoordigt ongeveer 5% tot 6% van de wereldwijde luxeverkopen. Dat is kleiner dan de grootste markten in Azië, Europa en Noord-Amerika, maar de regio kent een bovengemiddelde concentratie vermogende consumenten en historisch hoge winstgevendheid voor merken.
Richemont en Zegna halen volgens analisten ieder tot ongeveer 9% van hun omzet uit de regio en behoren daarom tot de beursgenoteerde Europese luxegroepen met relatief duidelijke directe exposure. Andere concerns zoals LVMH, Kering en Hermès zijn eveneens actief in de Golf, maar hebben verschillende omzetmixen en mogen niet automatisch dezelfde gevoeligheid worden toegeschreven.
De oorlog heeft eerder in 2026 al laten zien hoe snel deze markt kan reageren. In belangrijke winkelcentra in Dubai en Abu Dhabi liepen bezoekersaantallen en luxeverkopen tijdens eerdere escalatie sterk terug. Het Midden-Oosten is daardoor klein genoeg om de mondiale luxemarkt niet zelfstandig te bepalen, maar groot en winstgevend genoeg om bij langdurige verstoring de marges merkbaar te raken.
Travel retail maakt de echte exposure groter
Vermogende consumenten uit de Golf kopen niet alleen luxeproducten in Riyad, Dubai of Doha. Zij behoren ook tot belangrijke klanten in Parijs, Londen, Milaan, Genève en Aziatische winkelsteden.
LVMH wees bijvoorbeeld al op zwakkere Europese verkopen door minder toerisme tijdens de bredere oorlog rond Iran. Daarmee wordt duidelijk dat regionale reisverstoring zich via toeristenstromen kan vertalen naar omzet in Europese winkels, zelfs wanneer de fysieke winkels in Europa volledig normaal functioneren.
Voor luxe moet de exposure daarom niet alleen geografisch worden gemeten aan winkels in de Golf. De nationaliteit en reispatronen van klanten zijn minstens zo belangrijk.
Kan dit uitgroeien tot een bredere religieuze confrontatie?
Een algemene oorlog tussen volledige soennitische en sjiitische gemeenschappen is niet de automatische of meest logische uitkomst. De politieke belangen binnen beide religieuze tradities zijn daarvoor te divers en staten maken uiteindelijk keuzes op basis van macht, veiligheid en economie naast religieuze identiteit.
De religieuze taal kan het risico op verdere escalatie wel vergroten. Wanneer een vijand niet alleen als militaire tegenstander maar ook als religieus afwijkend wordt beschreven, wordt het eenvoudiger steun te mobiliseren en moeilijker om concessies te verkopen aan de eigen achterban.
Het gevaar ligt daarom vooral in een geleidelijke verharding. Lokale oorlog, geopolitieke rivaliteit en religieuze legitimatie kunnen elkaar steeds sterker gaan versterken, waardoor politieke ruimte voor de-escalatie kleiner wordt.
Waarom een brede sektarische oorlog ook voor Riyad zeer ongunstig zou zijn
Saoedi-Arabië heeft economisch juist belang bij het tegengestelde beeld. Het land probeert zich te presenteren als modern investeringscentrum, toeristische bestemming, technologiemarkt en internationale zakenhub.
Een langdurig conflict dat steeds sterker in soennitisch-sjiitische termen wordt gevoerd, zou buitenlandse investeerders een hogere regionale risicopremie laten vragen en kan de aantrekkelijkheid van Vision 2030 verminderen. Het zou bovendien de relatie met belangrijke sjiitische gemeenschappen en staten in de regio verder compliceren.
De economische belangen vormen daardoor ook een rem op onbeperkte sektarische escalatie. Religieuze mobilisatie kan militair bruikbaar zijn, maar langdurige regionale instabiliteit ondermijnt precies de economische transformatie die Riyad probeert te realiseren.
Onze visie
De uitspraak van de grootmoefti vormt een duidelijke verharding van de legitimatie rond het conflict. Religie is niet de primaire oorzaak van de oorlog, maar wordt nadrukkelijker toegevoegd aan een strijd die al wordt gedreven door Jemenitische machtsverhoudingen, Saoedische veiligheidsbelangen, Iraanse steun en controle over strategische infrastructuur.
Het grootste risico voor financiële markten is daarom niet alleen een toekomstige soennitisch-sjiitische confrontatie. Veel belangrijker is of de militaire strijd langdurig economische kerninfrastructuur blijft raken. Riyad, Bab el-Mandeb en Yanbu verbinden lokale militaire ontwikkelingen rechtstreeks met internationale luchtvaart, scheepvaart, olie-export en investeringsstromen.
Voor Franse banken zien wij voorlopig vooral een indirect economisch risico en geen directe kredietcrisis. Voor luchtvaart is de druk veel directer door veiligheid, omvliegen en zeer hoge jet-fuelkosten, terwijl hospitality, leisure en luxe afhankelijk zijn van de duur van de verstoring en het gedrag van internationale reizigers.
De meest negatieve mondiale uitkomst ontstaat wanneer verschillende energieroutes tegelijkertijd structureel worden bedreigd. Als Hormuz onder druk blijft en ook Yanbu en Bab el-Mandeb onvoldoende veiligheid bieden, kan een regionaal conflict opnieuw een mondiale inflatieschok veroorzaken en centrale banken veel minder ruimte geven om zwakkere groei met renteverlagingen op te vangen.
Conclusie
De religieuze taal van de Saoedische grootmoefti maakt een toch al gevaarlijke oorlog gevoeliger voor sektarische escalatie, maar het conflict blijft tegelijkertijd draaien om macht, Jemen, Iran en strategische infrastructuur. De Houthi’s zijn bovendien zaidieten en geen religieuze kopie van het twaalversjiitische Iran, waardoor een eenvoudige soennitisch-sjiitische verklaring tekortschiet.
Voor beleggers ligt het grootste gevaar bij langdurige verstoring van olie-export, luchthavens en handelsroutes. Luchtvaart en leisure voelen de gevolgen het snelst, Europese banken vooral indirect en luxe via zowel regionale omzet als internationale reisstromen. Een structurele bedreiging van Saoedische energie-export zou uiteindelijk de grootste mondiale economische gevolgen hebben.
English version
Saudi Arabia and the Houthis: religious legitimisation raises escalation risk
■ Saudi Grand Mufti Sheikh Saleh bin Fawzan Al-Fawzan has called on troops to be prepared to sacrifice their lives in the fight against the Houthis. He explicitly linked the defence of Saudi Arabia, the two holy mosques, tawhid and the Sunnah with religious duty and used doctrinal language against the movement. This adds a clearer religious dimension to a conflict already driven by power, territory, Iranian support and strategic trade routes.
■ The language carries additional weight because of Saudi Arabia's state formation. Saudi history is traditionally traced to the eighteenth-century alliance between Muhammad ibn Saud and Muhammad ibn Abd al-Wahhab, in which political authority and religious legitimacy became closely connected. Historians also stress that religion was never the only driver of Saudi expansion; military technology, trade, tribal politics and territorial power were crucial as well.
■ Military escalation has now reached the economic core of the kingdom. The major October 10 attack on King Khalid International Airport in Riyadh killed 13 people and injured more than 300 according to the latest figures, and another attack followed a day later. Airlines have been warned against using Saudi airports and international connections have been disrupted.
■ The financial consequences extend far beyond Saudi Arabia. French banks have around €61 billion of direct Middle East exposure, the largest of any European banking system, airlines face route disruption and very high fuel costs, while hospitality, leisure and luxury depend on safe travel flows and international investment. Direct banking credit risk remains limited for now, but second-round effects through energy, inflation, growth and project finance could become much larger.
■ The largest global risk arises if the conflict persistently threatens airports, Bab el-Mandeb, Yanbu and other energy infrastructure. The economic transmission would then move from a regional security crisis toward higher oil and transport prices, greater inflation, less room for monetary easing and a higher investment risk premium throughout the Gulf.
Investment View
The development is negative for financial markets as long as military escalation spreads toward airports, energy infrastructure and major trade routes. Aviation faces the most immediate pressure because security warnings translate directly into cancellations, rerouting, higher insurance costs and operational uncertainty. Hospitality and leisure respond more slowly but become vulnerable if international visitors, companies and investors postpone travel and projects on a sustained basis.
The picture for European banks is more nuanced. France's approximately €61 billion of Middle East exposure is substantial in absolute terms but represents only a small part of total bank assets and consists largely of relatively strong sovereign, financial, large-corporate and sovereign-linked counterparties. The larger risk currently runs through energy prices, weaker growth, project finance and potential credit deterioration if the conflict becomes prolonged.
The Gulf is smaller for European luxury than China, Europe or the United States but remains economically relevant. The region represents roughly 5% to 6% of global luxury sales, while Richemont and Zegna are each estimated to generate around 9% of revenue from the Middle East. Wealthy Gulf consumers also spend heavily when travelling in Europe and Asia, meaning aviation disruption can affect luxury sales outside the region itself.
The most severe macroeconomic consequences would arise if energy exports were structurally impaired. Yanbu is important precisely because Saudi Arabia can move oil through the East-West Pipeline toward the Red Sea without using the Strait of Hormuz. If both Hormuz and alternative Red Sea routes become uncertain, the risks of another oil-price shock, persistent inflation and reduced monetary-policy flexibility rise quickly.
The Saudi state emerged from a political-religious alliance
Historian Madawi al-Rasheed traditionally treats 1744 as the starting point of the first Saudi state. Muhammad ibn Saud, ruler of Diriyah in the Najd, entered an alliance with religious reformer Muhammad ibn Abd al-Wahhab. Political authority, military protection and religious legitimacy consequently became closely connected.
Ibn Abd al-Wahhab placed strong emphasis on tawhid, the absolute unity of God, and opposed practices he considered inconsistent with correct Islamic doctrine. Ibn Saud provided protection and military power, enabling the first Saudi state to expand across large areas of the Arabian Peninsula. That expansion was partly legitimised in religious terms, but modern historians caution against explaining Saudi state formation through religion alone.
Historian Leor Halevi, for example, emphasises the critical role of firearms, world trade and material capacity. His research shows that the first Saudi state did not expand through ideology alone but depended on military technology and economic links to the outside world. Saudi state formation was therefore considerably more complex than a simple story of religious expansion.
The first Saudi state was defeated by an Egyptian-Ottoman campaign in 1818. A second Saudi state later emerged before Abdulaziz ibn Saud recaptured Riyadh in 1902 and gradually brought Najd, Hijaz and other regions under his authority. The modern Kingdom of Saudi Arabia was proclaimed in 1932.
Ibn Saud used the Ikhwan, militant fighters from religiously organised settlements, during parts of this expansion. Political authority remained with the House of Saud, while the religious establishment stayed closely connected to the tradition of Ibn Abd al-Wahhab and the Al ash-Sheikh family. That historical division between political and religious authority has changed substantially in the modern state but has never disappeared completely.
The religious establishment remained part of the state
Modern Saudi Arabia became increasingly centralised, bureaucratic and powerful during the twentieth and twenty-first centuries. The monarchy reduced the independent political space of clerics at different moments and increasingly placed religious institutions under state control. Religious authorities nevertheless retained important roles in education, law, social norms and the legitimisation of certain political choices.
A statement from the Grand Mufti therefore carries a different significance from remarks by an independent preacher. He represents the highest official religious authority within a state where political power and religious legitimacy have historically developed alongside each other. When that institution connects national defence, religious obligation and doctrinal criticism of an enemy, the message acquires both religious and political significance.
The current Grand Mufti belongs to the broader Salafi religious tradition that developed within this historical state structure, even though the relationship between religious and political authority today is far more heavily dominated by the monarchy. The eighteenth-century arrangement cannot simply be mapped onto modern Saudi Arabia, but it remains the historical background against which this language resonates.
Why the Grand Mufti's words matter now
The Grand Mufti called on troops to remain prepared to sacrifice their lives in the fight against the Houthis. He linked protection of the land of the two holy mosques with religious duty and praised troops as defenders of tawhid and the Sunnah. The statement therefore went beyond routine support for the armed forces.
The Houthis were also criticised in religious and doctrinal terms rather than only as a military enemy. The Grand Mufti prayed for the defeat of the movement and those who support it. It is important not to go further than the available statement: there is no sufficiently firm basis for claiming that he explicitly called for the overthrow of Iran's government.
Nor does the rhetoric amount to a formal Saudi declaration of a general war against Shia Muslims. Its significance lies in adding explicit religious legitimisation to a conflict already undergoing severe geopolitical and military escalation. This can make mobilisation easier and political compromise harder if the conflict intensifies further.
Who the Houthis actually are
The Houthi movement, formally Ansar Allah, emerged from the Zaydi community of northern Yemen. Zaydism is an old branch of Shia Islam that has existed in Yemen since the late ninth century. Imam al-Hadi Yahya bin al-Hussein settled in Saada in 896 and established the first Zaydi state in the region.
The modern Houthi movement developed much later, during the 1990s, from a religious and cultural revival in the northern province of Saada. Zaydi communities were increasingly concerned about Saudi-funded Salafi institutions gaining influence in traditional Zaydi areas while they also felt politically and economically marginalised. Hussein al-Houthi gradually turned parts of this revival into a more explicitly political project.
From 2004, several wars were fought between the movement and Yemen's government. The Houthis survived the death of Hussein al-Houthi, expanded their military power and seized Sanaa in 2014. A regional movement had become a dominant military and political force in northern Yemen.
Saudi Arabia led a military coalition from 2015 in support of Yemen's internationally recognised government. The conflict then increasingly became part of the broader power struggle between Saudi Arabia and Iran. What began as a local Yemeni conflict consequently acquired a much larger regional and international dimension.
Iran supports the Houthis but does not control them completely
Iran has increasingly supported the Houthis with weapons, technology, training and military expertise. This assistance has significantly strengthened the movement's missile and drone capabilities and increased its ability to strike targets far beyond Yemen. The relationship has therefore become a central part of the regional confrontation.
It remains too simplistic to describe the Houthis purely as an Iranian puppet. They have their own local power base, leadership, interests and an ideology rooted in Yemen's Zaydi history. Regional specialists therefore describe the relationship more accurately as an increasingly close alliance in which Iran exercises major influence but does not necessarily dictate every decision.
This distinction also matters for financial markets. A fully controlled proxy might respond more directly to Tehran's strategic calculations, while a more autonomous actor can have separate incentives to escalate. That makes outcomes more difficult to predict.
Sunnis, Shia and the religious fault line
The Muslim world consists of several religious traditions, with Sunni and Shia Islam the two largest. The original split emerged after the death of the Prophet Muhammad in 632 and initially centred on the question of who should lead the Muslim community. Sunnis ultimately accepted the succession of the first caliphs, while the predecessors of the Shia believed leadership should pass through Ali, Muhammad's cousin and son-in-law, and his descendants.
Over the following centuries, that political dispute developed into different religious traditions, legal approaches and institutions. Sunni Islam became the largest branch, while several distinct traditions developed within Shia Islam. The current geopolitical confrontation should therefore not be treated as if only two completely uniform religious blocs exist.
Saudi Arabia is overwhelmingly Sunni and the kingdom's official religious tradition has historically been strongly influenced by the Salafi reform thought associated with Muhammad ibn Abd al-Wahhab. Iran is predominantly Twelver Shia and, since the 1979 revolution, has operated a political order in which Shia clerics and religious institutions occupy a central role.
The rivalry between Riyadh and Tehran therefore acquired a religious dimension alongside geopolitical, economic and military competition. Iran's 1979 revolution intensified this divide by creating a revolutionary political model that sought greater influence across the Muslim world while Saudi Arabia defended its own religious and political leadership.
Zaydis are not Iranian Twelver Shia
The Houthis do not fit neatly into a model in which Sunni Saudi Arabia confronts a religiously identical extension of Shia Iran. Zaydism differs on important theological and legal issues from Iranian Twelver Shiism. Carnegie research on Yemen's religious history notes that Zaydism has historically stood relatively close to certain Sunni legal traditions and developed for centuries in close interaction with a predominantly Sunni environment.
The current Houthi-Iran relationship is therefore at least as geopolitical and military as theological. Iran and the Houthis share enemies, strategic interests and a broader anti-Saudi and anti-American orientation, but they do not emerge from the same religious tradition.
This distinction is essential because otherwise the Yemen war can appear to be a simple continuation of an uninterrupted religious conflict dating back to the seventh century. Yemen's history does not support that conclusion.
The conflict was not always this sectarian
Zaydi and Sunni Shafi'i communities lived alongside each other for long periods without the deep sectarian boundaries seen at various times in countries such as Iraq. Religious identity was real but did not automatically determine every political alliance or hostility.
Sectarian tensions became much stronger mainly from the late twentieth century onward. The spread of Salafi institutions in northern Yemen, the Zaydi religious revival, the Houthi insurgency, wars beginning in 2004 and ultimately the Saudi intervention in 2015 all increased the political importance of religious identity.
The deeper relationship with Iran subsequently strengthened perceptions of the Houthis as part of a broader Shia axis. At the same time, anti-Houthi movements increasingly used religious language to portray the group as a foreign or sectarian enemy.
The Saudi-Iranian rivalry became far sharper after 1979
Iran's 1979 revolution fundamentally changed regional power relations. The new Islamic Republic combined Shia religious legitimacy with a revolutionary foreign policy and later supported multiple political and armed movements across the Middle East. Saudi Arabia increasingly saw this as a challenge to both regional power and its own legitimacy.
The two countries have since competed indirectly through allies and armed groups in Lebanon, Syria, Iraq and Yemen. These conflicts have always involved more than religion alone, but religious identity provides a powerful mechanism for mobilising allies and delegitimising rivals.
This makes the Grand Mufti's current language particularly sensitive. When the highest religious authority in predominantly Sunni Saudi Arabia attacks an Iran-backed Zaydi movement not only militarily but doctrinally, the religious fault line becomes a more explicit component of the confrontation.
The war has sharply escalated again
After years of heavy fighting, violence declined significantly from 2022 without producing a final political settlement. Fighting intensified sharply again in 2026 and Yemen once more became an important front in the broader regional confrontation surrounding Iran. The renewed conflict also shows that the Houthis are considerably stronger militarily than during the early years of the Saudi intervention.
Their improved missile and drone capabilities allow them to strike targets deep inside Saudi Arabia. At the same time, anti-Houthi forces remain internally divided, making a rapid military solution extremely difficult. Northern Yemen's terrain and the movement's greater technological capabilities increase the probability of a prolonged war.
For financial markets, attention should therefore extend beyond political statements. The geographical spread, strike capability and duration of the war will ultimately determine the scale of economic damage.
The war has reached Riyadh itself
King Khalid International Airport near Riyadh has been repeatedly targeted. The major attack on Saturday, October 10, killed 13 people and injured more than 300 according to the latest figures. Terminal 4 was hit again one day later, causing additional injuries and a fire.
Victims came from several countries, immediately giving the escalation an international dimension. The attacks also demonstrate that critical civilian infrastructure deep inside the kingdom remains within reach despite Saudi Arabia's substantial investment in air defence.
The Houthis have publicly warned airlines, airport staff and passengers to avoid Saudi airports. Such warnings create economic consequences even when subsequent projectiles are intercepted because airlines and insurers must price the risk before physical damage occurs.
The security shock is affecting daily life and investor confidence
The impact extends beyond the airport itself. Saudi authorities temporarily moved Riyadh schools to remote learning while international conference participants struggled to reach the capital. The war is therefore affecting the ordinary functioning of a city that Saudi Arabia wants to establish as a major global business centre.
Saudi equities also reacted negatively. The TASI index declined, with large banks and Saudi Aramco among the stocks under pressure, while several other Gulf markets also sold off. Investors are therefore treating the escalation as a regional risk rather than merely a local Yemen security issue.
One isolated attack does not necessarily justify a permanent valuation shift. Persistent security risk around the capital and core economic infrastructure would, however, justify a higher required return from international investors.
Bab el-Mandeb is again a strategic battlefield
Bab el-Mandeb forms the southern entrance to the Red Sea and therefore the Suez Canal route. Trade between Asia and Europe that avoids the strait must sail around the Cape of Good Hope, increasing transit times, fuel consumption and working-capital requirements.
The military situation around the strait remains fluid. Houthi forces made territorial gains at different stages before Saudi-backed Yemeni troops launched new counteroffensives. It would therefore be inaccurate to describe Bab el-Mandeb as permanently under uncontested Houthi control.
For investors, the larger point is that a second global maritime chokepoint alongside Hormuz is now part of an active military confrontation. If both routes remain under pressure simultaneously, global oil and goods flows have far fewer alternatives.
Yanbu is strategic precisely because it bypasses Hormuz
Yanbu on the Red Sea is the endpoint of the East-West Pipeline, allowing Saudi Arabia to move oil from the eastern part of the kingdom toward the west coast without passing through the Strait of Hormuz. This has made the terminal increasingly strategic as security around Hormuz has deteriorated.
France has deployed troops, radar and defensive systems to help protect critical energy infrastructure around Yanbu. Paris has characterised the deployment as defensive and stresses that French forces are not intended to conduct offensive operations in Yemen.
Regional security specialists, including Hesham Alghannam, view this cooperation as part of a broader Saudi strategy to diversify international security relationships. Riyadh wants access to different partners and capabilities rather than complete dependence on one external security provider.
The protection of Yanbu matters economically to Europe as well. If both Hormuz and the alternative Red Sea route are threatened, a significant part of the redundancy in global oil-export infrastructure disappears.
Energy markets are already extremely tight
The wider regional war has already severely disrupted global energy supply. Senior oil-industry executives have warned that lost inventory and capacity may take years to rebuild. Saudi Aramco CEO Amin Nasser has indicated that restoring crude and product inventories could be a long process.
The US Energy Information Administration has raised its oil-price forecasts again and projected average Brent crude around $105 per barrel during the fourth quarter of 2026. Rapid inventory depletion, disruption around Hormuz and attacks on regional energy infrastructure were central factors behind the revision.
A successful attack on Yanbu or prolonged disruption in the Red Sea would therefore hit a market with limited spare ability to absorb new losses. Energy infrastructure consequently matters much more to global financial markets than the individual physical damage from one airport attack.
French banks carry the largest European exposure
The European Banking Authority calculated that EU and EEA banks had around €130 billion of direct exposure to Middle Eastern counterparties at the end of 2025. This represents less than 0.5% of total European banking assets and is therefore not considered an independent systemic risk. France accounted for approximately €61 billion, nearly half of the European total.
The largest country exposure was to the United Arab Emirates at roughly €55 billion, followed by Qatar at about €29 billion and Saudi Arabia at around €23 billion. Smaller positions were present in Bahrain, Israel, Oman and Kuwait. Most exposure is wholesale in nature and runs through banks, other financial institutions, large corporates and sovereign-linked companies.
The absolute number therefore sounds larger than the direct credit risk really is. European banks primarily finance large corporates, energy projects, financial institutions, trade and infrastructure rather than high-risk retail borrowers.
BPCE, Crédit Agricole and BNP Paribas deserve additional attention
Morningstar DBRS concluded from EBA data that French banks have the largest absolute regional exposure. BPCE appeared in the analysis with Middle Eastern government exposure equal to roughly 16% of CET1 capital, followed by names including Crédit Agricole and BNP Paribas.
That 16% figure needs to be handled cautiously. BPCE disputed Morningstar DBRS's characterisation and said its own Middle Eastern exposure was low and mainly concentrated in Saudi Arabia. The bank did not publish a directly comparable detailed alternative calculation.
This does not create a bearish direct-credit case on French banks. The more important conclusion is that France is relatively engaged in the region and can face stronger second-round effects if war produces persistently high energy prices, inflation, weaker growth and pressure on project finance.
Direct credit risk remains manageable for now
Morningstar DBRS currently sees no near-term rating pressure on major global banks from their Middle Eastern exposure. Counterparties are often strong sovereigns, major corporations and financial institutions, while the exposures remain relatively small compared with total balance sheets and capital buffers.
The more important danger runs through the broader economy. Higher energy prices can increase inflation and keep central-bank policy tighter for longer, putting pressure on borrowers far outside the Middle East. Regional projects can also be delayed or become more expensive, reducing new project- and trade-finance opportunities.
The banking read-through is therefore mainly a second-order effect. A broader regional war does not need to cause immediate large Saudi or Emirati loan losses in order to become negative for European banks.
Aviation feels the escalation immediately
For airlines, the transmission is far more direct. When airports and airspace are no longer considered safe, airlines have to cancel services, change routes and consume more fuel. Insurance premiums can rise while aircraft and crews are used less efficiently.
Lufthansa Group and other carriers have suspended or modified flights to Riyadh. Aviation authorities have also expanded security advisories, requiring airlines that continue operating to reassess their own risk tolerance.
The operational damage is compounded by exceptionally expensive fuel. Ryanair CEO Michael O'Leary said jet fuel was around 50% above pre-war levels and warned that elevated prices could persist for another 12 to 18 months. Executives at Air France-KLM, Lufthansa, easyJet and IAG face the same sector-wide cost inflation.
Fuel hedging only delays part of the problem
Large airlines hedge part of their future fuel requirements, preventing sudden spot-price increases from flowing immediately and fully into earnings. The protection is temporary, however, and differs significantly between carriers.
If elevated jet-fuel prices persist, cheaper hedges mature and new contracts have to be purchased at higher levels. Energy inflation then moves progressively further into operating expenses even if airlines can avoid the most dangerous parts of Saudi airspace.
The financial impact on Air France-KLM, Lufthansa, IAG, easyJet and Ryanair therefore extends beyond the question of which airlines fly directly to Riyadh. A prolonged energy and airspace shock eventually affects almost the entire European network.
Vision 2030 is being hit at its most vulnerable point
Saudi Arabia is using Vision 2030 to reduce its economic dependence on oil. The kingdom is investing enormous sums in tourism, entertainment, sport, hospitality, real estate, technology and international business services.
The strategy assumes Saudi Arabia can become an attractive and safe destination for companies, investors, tourists and international workers. Repeated missile and drone attacks on Riyadh and other economic centres directly challenge that assumption.
The physical damage does not need to be enormous for the economic effect to matter. A higher perceived security risk alone can cause companies to demand larger returns, send fewer personnel into the country or postpone capital decisions.
International conferences continue, but under different conditions
The World Petroleum Congress and Future Investment Initiative are important symbols of Riyadh's ambition to become an international energy and investment centre. Both events are formally continuing, but organisers have offered greater security and alternative travel routes. Some international officials have already chosen virtual participation.
Several European governments have also advised citizens to avoid travel to Riyadh. Lufthansa temporarily suspended services while other carriers cancelled or adjusted flights. An event can therefore formally continue while the economic conditions surrounding it clearly deteriorate.
A disruption lasting several days has little structural meaning. If international conferences require alternative routes, remote participation and extraordinary security for months, Riyadh's positioning as a normal global business destination comes under much greater pressure.
Hospitality has enormous growth capital committed
International hotel groups have already committed substantial capital to Saudi Arabia's tourism strategy. Marriott operated 44 hotels with more than 11,000 rooms in the kingdom at the start of 2026 and announced more than 2,700 additional rooms with a local partner. Hilton had approximately 100 hotels in its Saudi development pipeline.
These projects have long investment horizons and do not become economically worthless after several weeks of military escalation. Returns nevertheless depend on occupancy, room rates, international visitor growth and the willingness of corporations to send employees and clients to Saudi Arabia.
If security problems become structural, required returns on new hotel capital rise and projects can be delayed. That directly affects one of the non-oil sectors Riyadh expects to drive its future economic model.
Leisure and entertainment are also sensitive
Saudi diversification includes large investments in sport, events, resorts and entertainment. These sectors are particularly sentiment-sensitive because consumers can postpone leisure travel far more easily than essential commercial or logistical activity.
Recent escalation has already disrupted events and wider development plans. The war therefore affects not only existing revenue but also the credibility of future visitor and return assumptions supporting new projects.
The impact depends heavily on duration. Rapid military de-escalation could release substantial deferred demand, while structural uncertainty would justify a much higher risk premium in leisure investment.
Luxury has both direct and indirect Gulf exposure
The Middle East represents roughly 5% to 6% of global luxury sales. This is smaller than the main markets in Asia, Europe and North America, but the region contains an unusually high concentration of wealthy consumers and historically strong profitability for luxury brands.
Richemont and Zegna each generate as much as roughly 9% of revenue from the region according to analysts and therefore have comparatively clear direct exposure among listed European luxury groups. LVMH, Kering and Hermès also operate significant Gulf businesses, but their revenue mixes differ and should not automatically be treated as equally sensitive.
The war already showed earlier in 2026 how quickly the regional market can react. Visitor numbers and luxury sales at major malls in Dubai and Abu Dhabi fell sharply during earlier escalation. The region may be too small to determine the global luxury industry by itself, but it is large and profitable enough for persistent disruption to affect margins.
Travel retail makes the real exposure larger
Affluent Gulf consumers do not purchase luxury products only in Riyadh, Dubai or Doha. They are also important customers in Paris, London, Milan, Geneva and major Asian shopping destinations.
LVMH has already reported weaker European sales linked to reduced tourism during the broader Iran conflict. This illustrates how regional travel disruption can translate into lost sales in European stores even when those stores themselves operate normally.
Luxury exposure therefore cannot be measured only by store revenue inside the Gulf. Customer nationality and international travel patterns matter just as much.
Could this become a broader religious confrontation?
A general war between complete Sunni and Shia communities is not the automatic or most logical outcome. Political interests within both traditions are too diverse, and states ultimately make decisions based on power, security and economics as well as religious identity.
Religious rhetoric can nevertheless increase escalation risk. When an enemy is presented not only as a military adversary but as doctrinally deviant, mobilisation becomes easier and concessions become more difficult to sell domestically.
The larger danger is therefore gradual hardening. Local war, geopolitical rivalry and religious legitimisation can increasingly reinforce each other, reducing the political space for de-escalation.
Why a wider sectarian war would also be highly damaging for Riyadh
Saudi Arabia has an economic interest in projecting the opposite image. It wants to become a modern investment centre, tourism destination, technology market and international business hub.
A prolonged conflict increasingly framed in Sunni-Shia terms would cause foreign investors to demand a higher regional risk premium and could undermine Vision 2030's attractiveness. It could also complicate Saudi Arabia's relationship with important Shia communities and states across the region.
Economic interests therefore also provide a constraint on unlimited sectarian escalation. Religious mobilisation may be useful militarily, but prolonged regional instability undermines the economic transformation Riyadh is trying to achieve.
Our view
The Grand Mufti's statement marks a clear hardening in the legitimising language surrounding the conflict. Religion is not the primary cause of the war but is becoming more explicitly layered onto a struggle already driven by Yemeni power relations, Saudi security interests, Iranian support and control of strategic infrastructure.
The greatest financial-market risk is therefore not solely the possibility of a future Sunni-Shia confrontation. Much more important is whether military conflict continues to strike core economic infrastructure over a sustained period. Riyadh, Bab el-Mandeb and Yanbu directly connect local military developments with international aviation, shipping, oil exports and investment flows.
For French banks, we currently see mainly an indirect economic risk rather than a direct credit crisis. Aviation faces far more immediate pressure from security threats, rerouting and extremely high jet-fuel costs, while hospitality, leisure and luxury depend on the duration of the disruption and the behaviour of international travellers.
The most negative global outcome would occur if several energy routes were structurally threatened at the same time. If Hormuz remains under pressure while Yanbu and Bab el-Mandeb also cease to provide reliable alternatives, a regional conflict could generate another global inflation shock and give central banks far less room to offset weaker growth through rate cuts.
Conclusion
The Saudi Grand Mufti's religious rhetoric makes an already dangerous war more vulnerable to sectarian escalation, but the conflict remains equally rooted in power, Yemen, Iran and strategic infrastructure. The Houthis are also Zaydis rather than a religious copy of Twelver Shia Iran, making a simple Sunni-versus-Shia explanation inadequate.
For investors, the largest danger lies in prolonged disruption to oil exports, airports and trade routes. Aviation and leisure feel the effects fastest, European banks primarily through indirect channels and luxury through both regional sales and international travel flows. A structural threat to Saudi energy exports would ultimately carry the greatest global economic consequences.
Disclaimer Aan de door ons opgestelde informatie kan op geen enkele wijze rechten worden ontleend. Alle door ons verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor uw eigen rekening.
Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie. U bent zelf eindverantwoordelijk voor de beslissingen die u neemt met betrekking tot uw beleggingen.


