♣️ SUSS verbreedt met GreenTec naar wafer cleaning: Duidelijke kanshebber
■ Positie: wij hebben op dit moment nog geen positie in SUSS, maar overwegen nadrukkelijk om het aandeel te kopen. GreenTec komt boven op een record aan orders, een sterke positie binnen advanced packaging en een duidelijke verbetering van de zichtbaarheid voor 2027, waardoor wij de huidige situatie opnieuw beoordelen vanuit het perspectief van een mogelijke aankoop.
■ GreenTec: SUSS betreedt met GreenTec een markt voor wafer cleaning die het bedrijf samen met Yole op ongeveer €5,4 miljard schat. Dat bedrag is de brede markt en niet de omzet die SUSS op korte termijn werkelijk kan bedienen; de eerste geloofwaardige kansen liggen vooral bij advanced packaging, MEMS, RF, power devices en gespecialiseerde CMOS-processen.
■ GT200: de eerste machine verwerkt wafers tot 200 mm en is bedoeld voor ontwikkeling, kwalificatie en productie in kleinere volumes. SUSS noemt maximaal ongeveer 45 wafers per uur en 99% verwijdering van deeltjes groter dan 100 nm, maar deze specificaties zijn nog geen bewijs van geschiktheid voor de zwaarste productie op 300 mm.
■ Technologie: TurbulenStrip gebruikt lokaal turbulente vloeistofstroming voor onder meer resist-, polymeer- en post-etchreiniging en moet volgens SUSS het gebruik en de afvoer van chemische middelen ongeveer halveren tegenover DMSO-processen. CrustBuster gebruikt UV om organische resten aan het oppervlak af te breken en is vooral interessant wanneer gevoelige structuren met minder agressieve chemie moeten worden behandeld.
■ 300 mm: de commercieel belangrijkste stap komt in 2027 met een machine voor 300 mm en productie op grote schaal. SUSS heeft die introductie vanwege sterke belangstelling van klanten naar voren gehaald; een 200 mm-versie voor grotere productievolumes staat voor 2028 gepland.
■ Orders: de instroom van orders bedroeg in de eerste helft van 2026 €410 miljoen en het orderboek bereikte een record van €473,7 miljoen. Ongeveer €220 miljoen daarvan is al voorzien voor levering in 2027, terwijl één grote order van circa €115 miljoen laat zien hoeveel invloed een enkele kwalificatie bij een belangrijke klant kan hebben.
■ 2027: de markt verwacht al een forse verbetering. De actuele consensus gaat van ongeveer €472,9 miljoen omzet en €48 miljoen EBIT in 2026 naar circa €634,9 miljoen omzet en €103,7 miljoen EBIT in 2027, waardoor een aankoop niet alleen kan worden gebaseerd op het argument dat volgend jaar beter wordt.
■ Investment View: wij overwegen SUSS nu te kopen omdat de zwakke winst in 2026 tegenover een record aan orders en een veel bredere productstrategie staat. GreenTec hoeft voor een aankoop nog niet volledig commercieel bewezen te zijn, maar wij willen bepalen of de huidige waardering voldoende ruimte laat voor het bestaande herstel in 2027 én voor extra groei uit wafer cleaning, hybrid bonding en meer omzet per bestaande klant.
Investment View
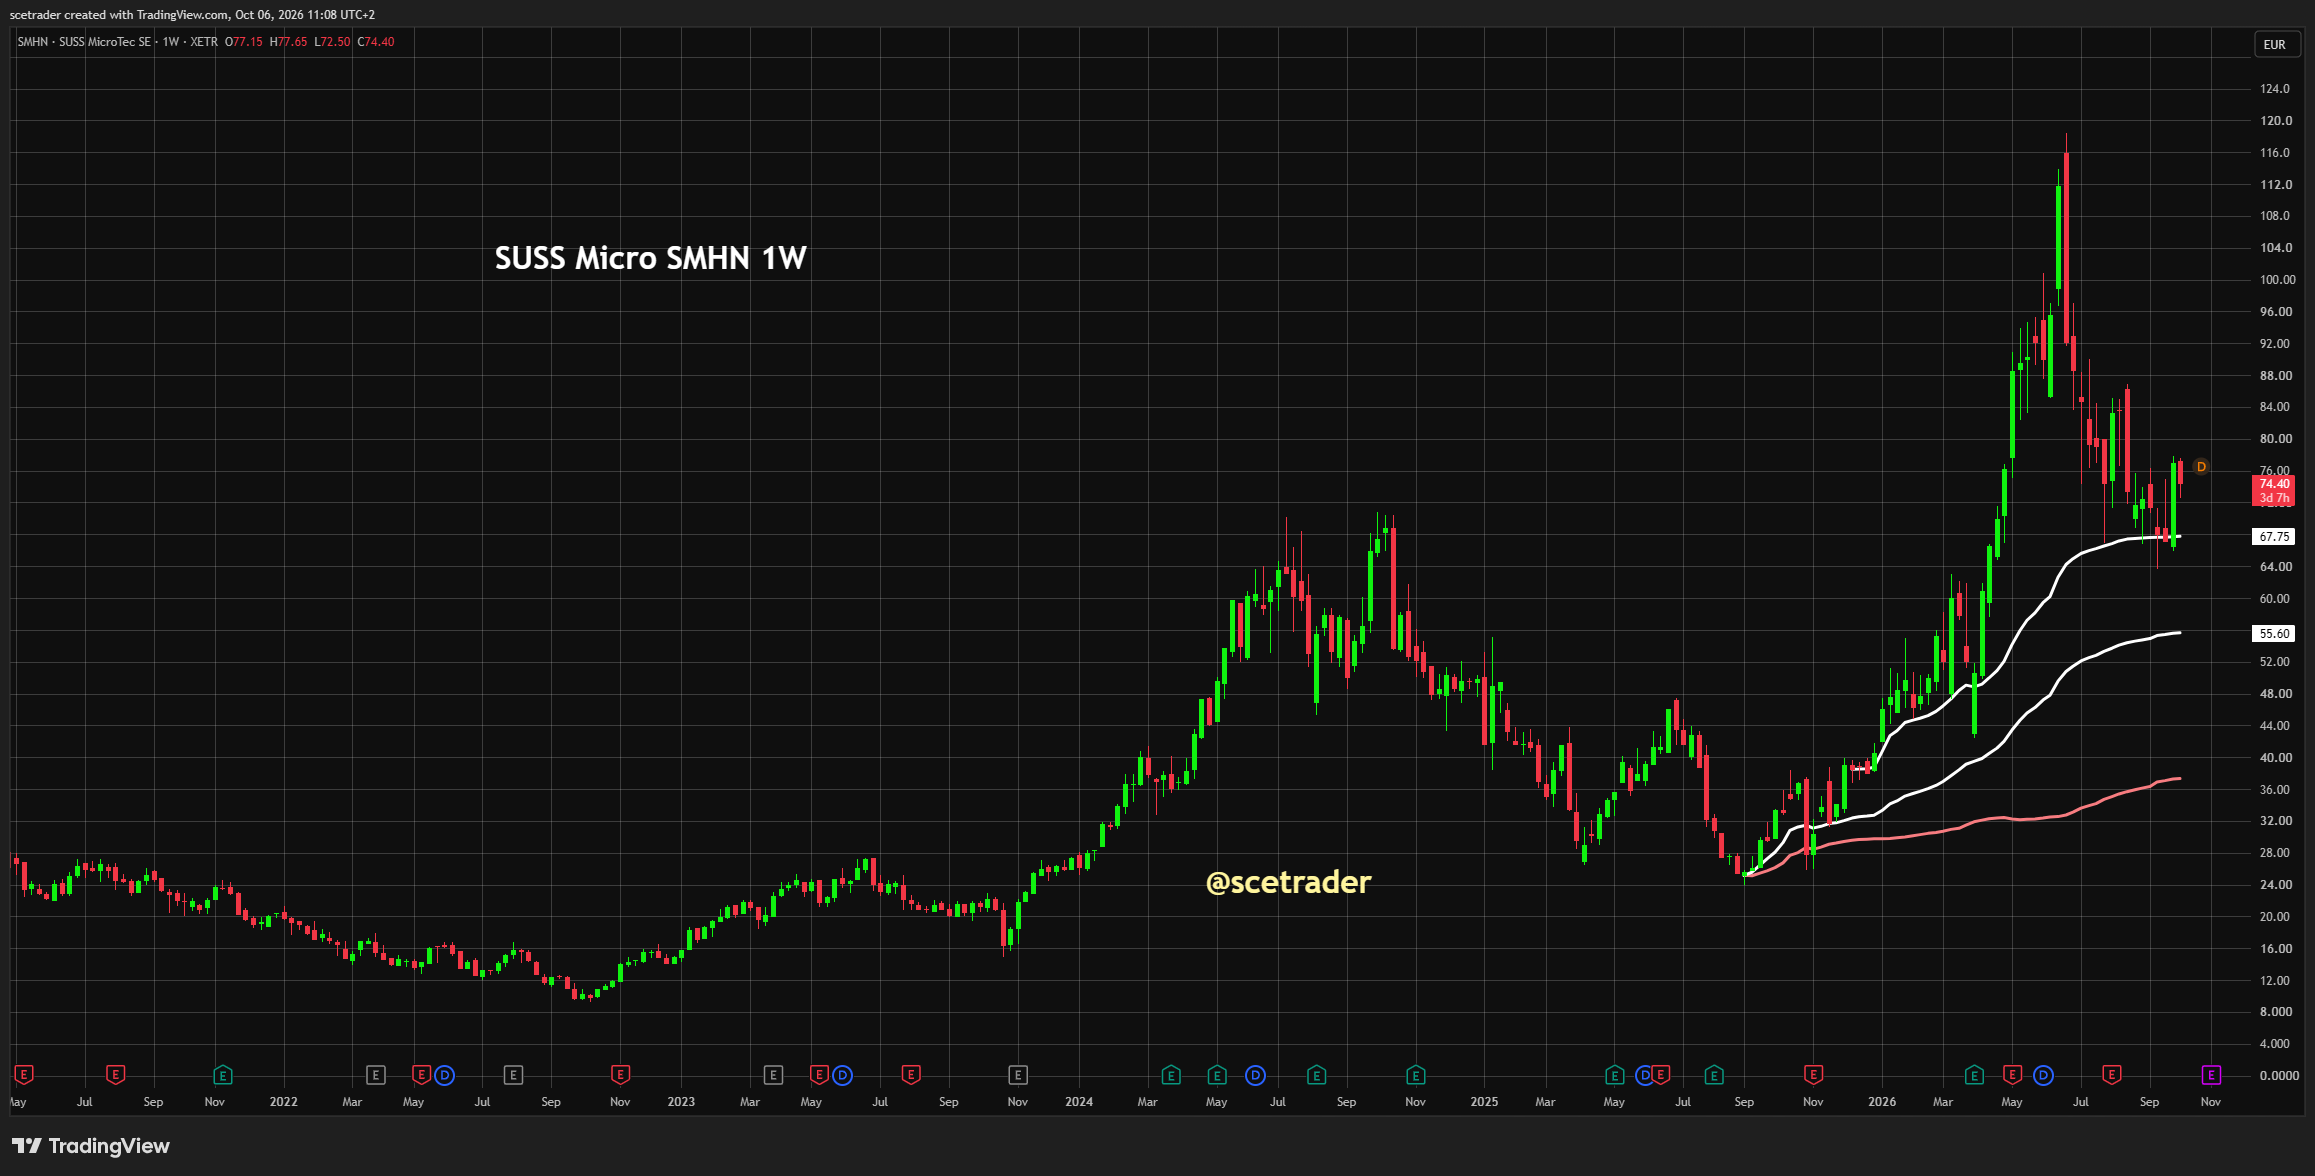
GreenTec verandert voor ons de investment case van SUSS niet doordat één nieuwe machine plotseling een enorme omzet gaat genereren. De veel belangrijkere ontwikkeling is dat SUSS steeds meer afzonderlijke processtappen rond advanced packaging kan bedienen en daarmee probeert te veranderen van een leverancier van gespecialiseerde machines naar een bredere partner voor processen rond wafers, dies en geavanceerde packaging.
Daarbij komt de timing. SUSS rapporteert in 2026 een duidelijke terugval van de winst, terwijl de instroom van orders juist uitzonderlijk sterk is en bijna de helft van het huidige orderboek al naar 2027 wijst. Dat verschil tussen de resultaten van vandaag en de vraag die in het orderboek zichtbaar wordt, maakt het aandeel voor ons aanzienlijk interessanter dan wanneer zowel de winst als de orders zouden verslechteren.
Wij wachten daarom niet noodzakelijk totdat GreenTec volledig is bewezen voordat een positie mogelijk wordt. In equipment voor halfgeleiders vindt een deel van de herwaardering juist plaats tussen de eerste technische kwalificatie en de volledige bijdrage aan de omzet. Als wij voldoende vertrouwen krijgen in het bestaande orderboek, het herstel van de marge en de prijs die wij voor die toekomstige winst betalen, kan een aankoop rationeel zijn voordat de eerste grote GreenTec-klant publiek wordt genoemd.
Tegelijk willen wij voorkomen dat een aantrekkelijk technologieverhaal de discipline rond waardering vervangt. De consensus veronderstelt voor 2027 al ongeveer 34% groei van de omzet en meer dan een verdubbeling van EBIT. SUSS moet dus niet alleen herstellen; de onderneming moet uiteindelijk aantonen dat GreenTec, hybrid bonding en andere nieuwe productgroepen ruimte creëren boven een basisscenario dat zelf al ambitieus is.
De €5,4 miljard is een TAM, geen omzetprognose voor SUSS
Het door SUSS genoemde bedrag van ongeveer €5,4 miljard moet eerst correct worden geïnterpreteerd. Het gaat om de brede adresseerbare markt voor wafer cleaning, waarin grote en zeer ervaren leveranciers al tientallen jaren een sterke positie hebben en waarin verschillende processtappen, waferformaten en toepassingen bij elkaar worden opgeteld.
Wij zouden deze markt daarom in drie lagen verdelen. De eerste laag is de volledige markt voor wafer cleaning, inclusief toepassingen in leading-edge logic en memory waar de toetredingsdrempel extreem hoog is. De tweede laag is het gedeelte waar SUSS vanuit zijn bestaande klanten en technische kennis een veel geloofwaardiger ingang heeft, vooral advanced packaging, MEMS, RF, power devices en andere More-than-Moore-toepassingen.
De derde laag ontstaat pas wanneer SUSS de 300 mm-machine voor productie op grote schaal succesvol kwalificeert. Vanaf dat moment kan de onderneming grotere volumes aanvallen, maar neemt tegelijkertijd de technische lat sterk toe rond defecten, snelheid, beschikbaarheid van de machine en reproduceerbaarheid over zeer grote aantallen wafers.
Voor onze waardering is de brede €5,4 miljard daarom vooral nuttig om te laten zien dat GreenTec niet tegen een te kleine eindmarkt aanloopt. Wij zullen SUSS echter beoordelen op de markt die het bedrijf werkelijk kan bereiken, niet op een theoretisch percentage van het totale bedrag.
De GT200 is vooral een commerciële en technische ingang
De GT200 verwerkt wafers tot 200 mm en haalt volgens SUSS maximaal ongeveer 45 wafers per uur. Het platform is nadrukkelijk bedoeld voor ontwikkeling, kwalificatie en productie in lagere volumes en moet klanten de mogelijkheid geven om processen gezamenlijk met SUSS te ontwikkelen voordat zij naar grotere volumes overstappen.
Daarmee is het financiële belang van de GT200 waarschijnlijk kleiner dan het strategische belang. Een machine in een laboratorium of pilotomgeving kan weinig omzet opleveren tegenover een volledig programma voor productie, maar zij kan wel de kwalificatie openen die enkele jaren later tot veel grotere aantallen systemen leidt.
Dat patroon is gebruikelijk binnen apparatuur voor halfgeleiders. Een klant wil eerst zien wat een proces doet met zijn eigen wafers, materialen, structuren en recepten voordat een machine onderdeel wordt van een productielijn die vrijwel continu moet draaien. Juist daarom biedt SUSS naast de machine gezamenlijke evaluaties, ontwikkeling van processen en optimalisatie van recepten aan.
Voor ons wordt het aantal GT200-systemen in 2026 daarom niet de belangrijkste maatstaf. Veel relevanter is hoeveel klanten het systeem daadwerkelijk evalueren met de bedoeling het proces later naar 300 mm of productie op grote schaal over te brengen.
De claim van 99% deeltjesverwijdering moet technisch voorzichtig worden gelezen
SUSS noemt voor de GT200 een verwijdering van 99% voor deeltjes groter dan 100 nm. Dat is een nuttige eerste specificatie, maar voor procesingenieurs is onmiddellijk duidelijk dat één getal onvoldoende is om een reinigingsproces voor productie te beoordelen.
De relevante eisen verschillen sterk per toepassing. Bij MEMS of power devices kan een bepaalde tolerantie acceptabel zijn die bij voorbereiding voor hybrid bonding of zeer fijne structuren onvoldoende is. Ook vertelt een enkel percentage niets over de verdeling over de wafer, deeltjes onder 100 nm, organische verontreiniging, metalen, herhaalbaarheid of schade die het proces zelf veroorzaakt.
Voor een wetenschappelijke beoordeling willen wij daarom uiteindelijk veel meer informatie zien over defect density, uniformiteit, selectiviteit, procesvenster en reproduceerbaarheid. De vraag is niet alleen hoeveel verontreiniging wordt verwijderd, maar of het proces na duizenden wafers dezelfde oppervlakteconditie blijft leveren zonder downstream yield te beschadigen.
Juist daar zal de overgang van GT200 naar de toekomstige 300 mm-machine veel meer informatie geven. Een goede laboratoriumprestatie is noodzakelijk, maar een stabiel proces over meerdere shifts en grote productievolumes is economisch veel waardevoller.
TurbulenStrip moet de kosten per goede wafer verlagen
TurbulenStrip is technisch interessant omdat SUSS probeert mechanische werking van lokaal turbulente vloeistofstroming te combineren met minder belastende chemie. Het systeem gebruikt een soak-stap en behandeling van afzonderlijke wafers voor het verwijderen van resist, polymeren en resten na etsen.
SUSS claimt ongeveer de helft minder gebruik en afvoer van chemische middelen ten opzichte van processen met DMSO. Voor een fabrikant is dit alleen relevant wanneer die besparing niet ten koste gaat van snelheid, yield, uptime of stabiliteit van het proces.
Wij zien het daarom niet primair als duurzaamheidsverhaal. De economische vraag is hoeveel de totale kosten per goede wafer dalen wanneer minder chemie, minder afvalbehandeling en mogelijk eenvoudigere veiligheidsinfrastructuur worden gecombineerd met voldoende snelheid en kwaliteit.
Als SUSS dat overtuigend kan aantonen, krijgt GreenTec een veel sterkere reden voor adoptie. Een fab zal een bestaande gekwalificeerde leverancier namelijk niet vervangen omdat de nieuwe machine aantrekkelijker klinkt, maar mogelijk wel wanneer de totale kosten aantoonbaar lager zijn zonder extra risico voor yield.
CrustBuster richt zich op een steeds belangrijker probleem
Disclaimer Aan de door ons opgestelde informatie kan op geen enkele wijze rechten worden ontleend. Alle door ons verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor uw eigen rekening.
Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie. U bent zelf eindverantwoordelijk voor de beslissingen die u neemt met betrekking tot uw beleggingen.


