ING winst mist, maar rente, kredietkwaliteit en kapitaal blijven sterk - Visie aandeel
■ De nettowinst blijft onder de verwachting: ING realiseerde in Q3 een nettowinst van €1,85 miljard, 3,5% meer dan een jaar geleden maar onder de circa €1,98 miljard waarop analisten rekenden. De winst voor belasting kwam uit op €2,705 miljard en de totale inkomsten op €6,227 miljard, eveneens iets onder consensus.
■ De belangrijkste bancaire inkomsten zijn juist sterk: De commerciële rente-inkomsten stegen 13,4% naar €4,335 miljard en de commerciële netto rentemarge verbeterde naar 2,31%, tegenover 2,22% een jaar geleden. Het inkomen uit deposito's groeide zelfs 21,1%, waarmee de passiefzijde van de balans opnieuw de belangrijkste bron van margeverbetering was.
■ De marge op deposito's biedt nog verdere steun: De marge op leningen daalde licht naar 123 basispunten, maar de marge op deposito's steeg naar 113 basispunten. ING verwacht voor heel 2026 ongeveer 110 basispunten en geeft aan dat de marge in 2027 en 2028 tijdelijk boven 110 basispunten kan blijven wanneer de huidige renteverwachtingen uitkomen.
■ De hogere voorzieningen geven een te negatief beeld van de kredietkwaliteit: ING boekte €403 miljoen aan voorzieningen voor kredietverliezen, tegenover ongeveer €343 miljoen verwacht. Daarvan komt €111 miljoen uit een gewijzigde modelmethodiek binnen Project Finance en volgens ING niet uit een verslechtering van de onderliggende kredietportefeuille.
■ De echte kredietindicatoren blijven rustig: De Stage 2-ratio daalde van 8,2% naar 7,8% en Stage 3 bleef stabiel op 1,6%. ING heeft bovendien nog €298 miljoen aan management adjustments in de voorzieningen, terwijl individuele verliezen binnen Wholesale Banking beperkt bleven.
■ Fees en klantvolumes blijven structureel groeien: Fee-inkomsten stegen 9,3% naar €1,273 miljard, terwijl ING 259.000 mobiele primaire klanten toevoegde. De kernleningen groeiden met €11,0 miljard, de kerndeposito's met €12,1 miljard en assets under management en e-brokerage namen 22% toe naar €328 miljard.
■ De bank laat steeds meer schaalvoordeel zien: Over de laatste vier kwartalen stegen de inkomsten 6,6%, terwijl de onderliggende kosten slechts 2,2% toenamen. Het interne personeelsbestand daalde met meer dan 900 medewerkers, terwijl klantbalansen en productgebruik verder groeiden.
■ Kapitaal blijft een sterk onderdeel van de case: De CET1-ratio steeg naar 13,3% en ligt daarmee boven zowel de eigen doelstelling van ongeveer 13% als de huidige vereiste ratio van 11,1%. ING kondigt opnieuw €1,9 miljard aan uitkeringen aan, waarvan €1,65 miljard via inkoop van eigen aandelen en €250 miljoen in cash.
■ De doelstellingen voor 2026 en 2027 blijven staan: ING verwacht voor 2026 meer dan €24,5 miljard totale inkomsten, ongeveer €5 miljard fees en een ROTE boven 15%. Voor 2027 blijft de doelstelling meer dan €26 miljard inkomsten, €5,3–5,5 miljard fee-inkomsten en een ROTE boven 16%.
■ Investment View: De headline-cijfers zullen beleggers waarschijnlijk niet direct enthousiast maken, maar onderliggend vinden wij het kwartaal duidelijk sterker. De rente-inkomsten, marge op deposito's, fee-groei, kredietkwaliteit, schaalbaarheid en kapitaalgeneratie zijn goed en de balans kan duidelijk tegen een stootje. Het aandeel is dit jaar echter al fors gestegen en de waardering is minder goedkoop geworden, waardoor de kans op een grotere correctie is toegenomen. Wanneer wij het aandeel zouden bezitten, zouden wij blijven zitten maar nu niet bijkopen. Pas bij een duidelijk grotere correctie zouden wij opnieuw beoordelen of een positie kan worden opgebouwd of uitgebreid.
Wil je alle artikelen kunnen lezen en elke podcast beluisteren? Neem dan een abonnement en krijg toegang tot alle artikelen en de database met duizenden berichten.
Investment View
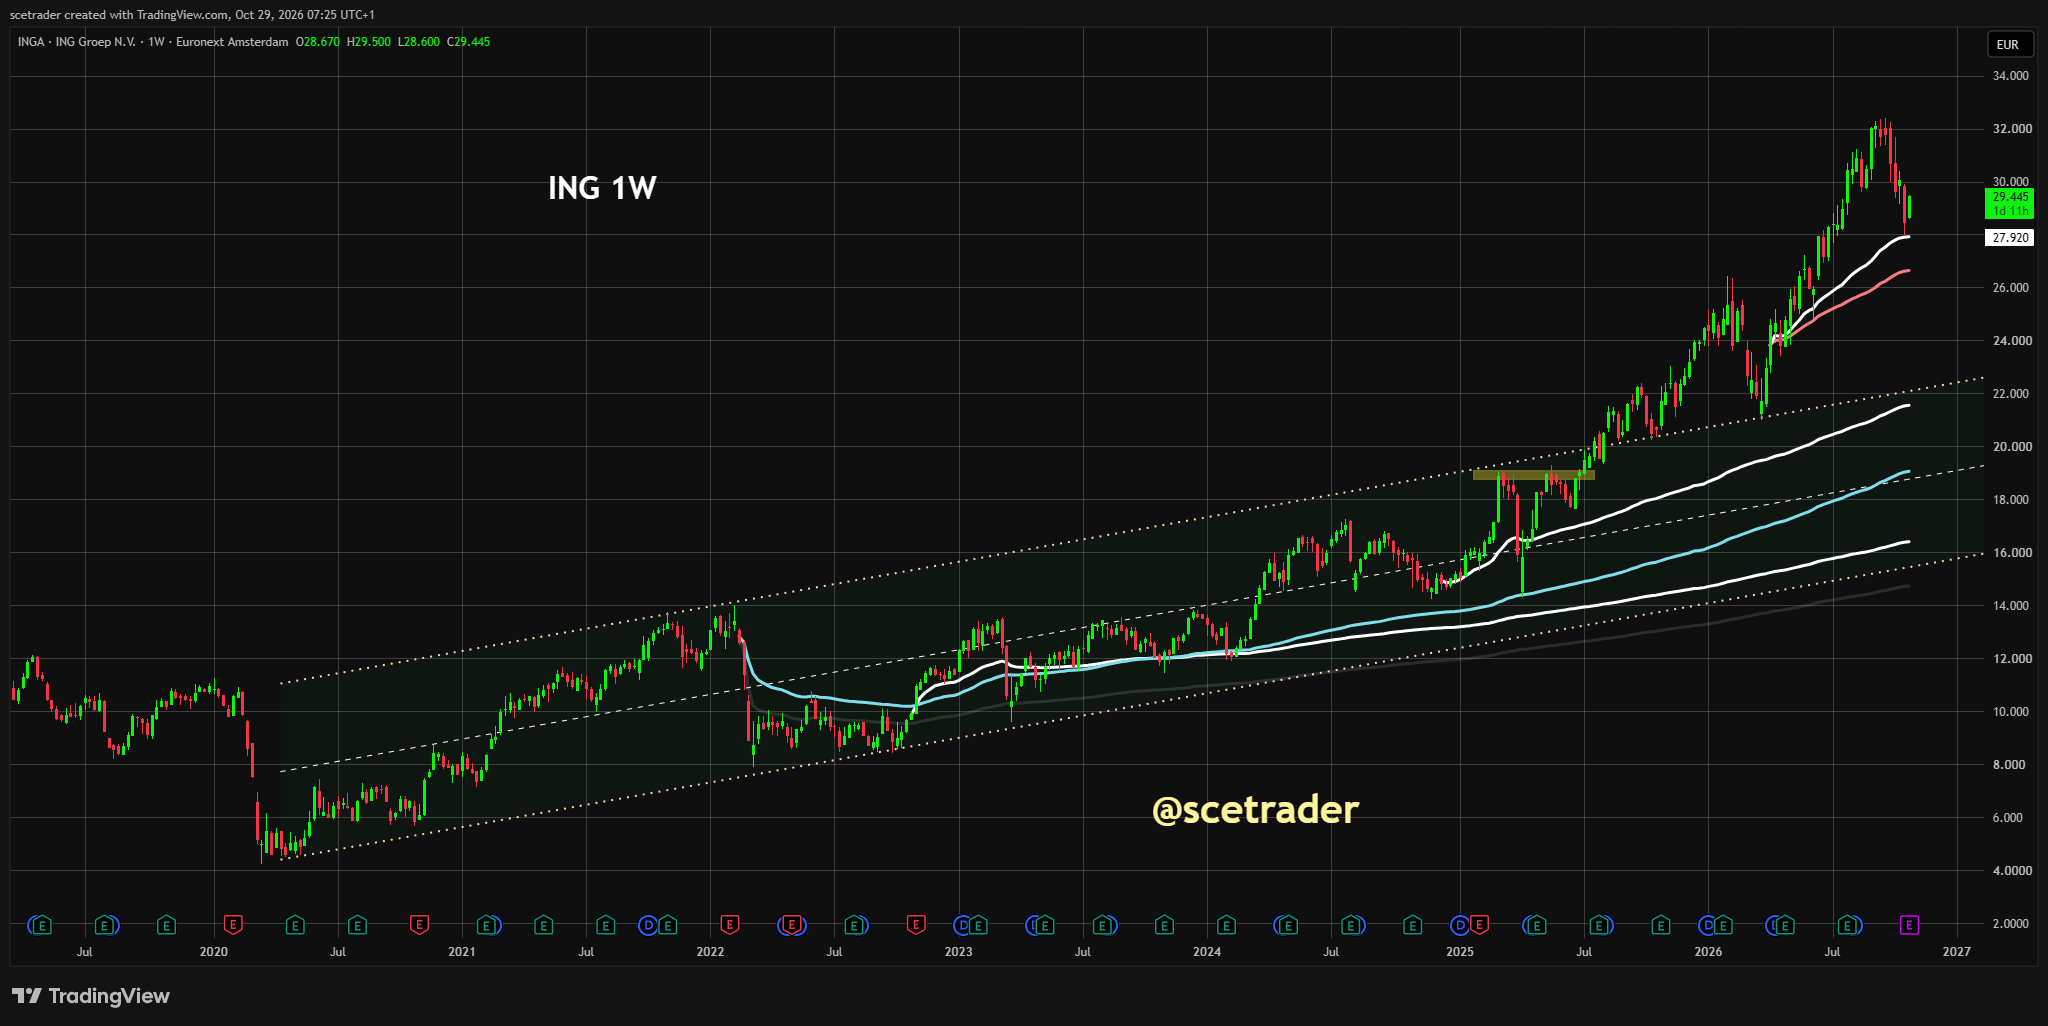
De eerste indruk van de cijfers is minder sterk dan de onderliggende ontwikkeling. De nettowinst en winst voor belasting blijven onder consensus en de voorzieningen voor kredietverliezen liggen boven verwachting. Na de forse koersstijging van dit jaar kan dat voldoende zijn om winstnemingen uit te lokken.
Wanneer we de winst echter in onderdelen bekijken, zien we een veel sterker bankbedrijf. De commerciële rente-inkomsten groeien met dubbele cijfers, fee-inkomsten stijgen bijna 10% en zowel leningen als deposito's nemen stevig toe. De belangrijkste tegenvallers zitten juist in volatiele overige inkomsten en in een modelaanpassing binnen de voorzieningen.
Voor een bank vinden wij de ontwikkeling van de rente en de kredietkwaliteit belangrijker dan een beperkte afwijking van de winst in één kwartaal. Op beide punten is het onderliggende beeld goed. De commerciële netto rentemarge stijgt, de marge op deposito's loopt verder op en de probleemindicatoren in de kredietportefeuille verslechteren niet.
Vooral de ontwikkeling van de deposito's is belangrijk. De marge op leningen daalt licht, maar de marge op deposito's stijgt naar 113 basispunten en het inkomen uit deposito's neemt met meer dan 21% toe. ING hoeft dus geen hogere risico's in het kredietboek te nemen om de rente-inkomsten te laten groeien.
Ook de vooruitblik blijft gunstig. De portefeuille waarmee ING het renterisico op deposito's afdekt heeft lange looptijden, waardoor oudere posities geleidelijk tegen hogere rentes worden vervangen. Dat kan de inkomsten nog meerdere jaren ondersteunen, zelfs wanneer de korte rente niet verder stijgt.
Daar staat een duidelijke gevoeligheid tegenover. ING berekent dat iedere 10 basispunten extra rente die aan klanten op spaar- en termijndeposito's wordt doorgegeven ongeveer €400 miljoen aan commerciële rente-inkomsten per jaar kost. De concurrentie om spaargeld blijft daardoor een van de belangrijkste risico's voor het verdienmodel.
De kredietkwaliteit vinden wij eveneens beter dan de headline van €403 miljoen aan voorzieningen suggereert. Een groot deel van de stijging komt uit een modelaanpassing binnen Project Finance, terwijl Stage 2 afneemt en Stage 3 stabiel blijft. ING houdt bovendien nog €298 miljoen aan management adjustments aan, waardoor er al voorzichtigheid in de voorzieningen zit.
Ook de kapitaalpositie overtuigt. ING kan het kredietboek laten groeien, veel kapitaal aan aandeelhouders teruggeven en tegelijkertijd rond 13% CET1 blijven opereren. De liquiditeit is ruim en de financiering rust voor een groot deel op een zeer brede basis van particuliere deposito's.
Dat maakt de bank naar onze inschatting financieel robuust. ING heeft niet alleen een sterke winstmachine, maar gebruikt zijn kapitaal ook steeds efficiënter via risicotransfers, inkoop van eigen aandelen en het verschuiven van kapitaal naar activiteiten met een hoger rendement.
Wij zouden de huidige koers alleen niet achter de feiten aan najagen. Het aandeel stond eind Q3 op €31,49, tegenover €24,01 eind 2025, en was daarmee in negen maanden ruim 30% gestegen. De verhouding koers/winst op basis van de laatste vier kwartalen was volgens ING inmiddels 13,4 en de koers/boekwaarde 1,79.
Dat is nog geen extreme waardering, maar wel duidelijk hoger dan een jaar geleden. Een kleine teleurstelling in de headline kan daardoor makkelijker tot een grotere correctie leiden dan toen de markt ING nog tegen een veel lagere waardering beoordeelde.
Wanneer wij het aandeel zouden bezitten, zouden wij op basis van deze cijfers blijven zitten. Wij zien geen fundamentele reden om te verkopen, maar zouden na de sterke stijging nu ook niet extra kopen.
Een grotere correctie kan juist interessant worden. Wanneer de koers duidelijk terugvalt terwijl de marge op deposito's, kredietkwaliteit, fee-groei, kapitaalpositie en vooruitzichten voor 2027 intact blijven, zouden wij opnieuw beoordelen of een positie kan worden opgebouwd of uitgebreid.
Q3 Cijfers
ING realiseerde in Q3 €6,227 miljard totale inkomsten, tegenover €5,898 miljard een jaar geleden. De stijging van 5,6% was degelijk, maar de uitkomst bleef iets onder de circa €6,31 miljard waarop analisten rekenden.
De winst voor belasting steeg 5,7% naar €2,705 miljard. De nettowinst nam 3,5% toe naar €1,850 miljard, terwijl de winst per aandeel met 8,3% steeg naar €0,65.
Dat verschil is belangrijk. Door de opeenvolgende programma's voor inkoop van eigen aandelen is het aantal uitstaande aandelen duidelijk afgenomen, waardoor de winst over een kleinere basis wordt verdeeld.
De ROTE kwam uit op 16,3%, tegenover 15,4% een jaar geleden. Op basis van de laatste vier kwartalen steeg de ROTE naar 14,8%, tegenover 12,9% een jaar eerder.
Structurele verbetering van het rendement
ING laat in de presentatie zien dat meer dan 80% van de stijging van ROTE uit structurele factoren komt. Groei van fee-inkomsten, betere operationele hefboom en efficiënter gebruik van kapitaal leveren samen het grootste deel van de verbetering.
Dat vinden wij belangrijker dan een eenmalige winstbijdrage. Een hoger rendement dat voortkomt uit meer klanten, meer producten per klant, lagere kosten per euro klantbalans en beter gebruik van risicogewogen activa is veel duurzamer.
De bank noemt daarnaast verdere mogelijkheden. Meer digitale processen, meer gebruik van AI, verdere groei van fees en het verschuiven van kapitaal naar producten met een hoger rendement moeten de winstgevendheid verder ondersteunen.
Ook de marge blijft volgens ING structurele steun krijgen vanuit de portefeuille waarmee deposito's worden afgedekt. Dat maakt de verbetering breder dan alleen een tijdelijk gunstig kwartaal.
Rente-inkomsten
De commerciële rente-inkomsten stegen 13,4% naar €4,335 miljard. De totale netto rente-inkomsten kwamen uit op €4,262 miljard, een stijging van 15% op jaarbasis.
De commerciële netto rentemarge verbeterde naar 2,31%. In Q2 bedroeg deze marge 2,26% en een jaar geleden 2,22%, waardoor de opwaartse lijn duidelijk zichtbaar blijft.
Het inkomen uit leningen steeg 7,4% naar €2,309 miljard. Het inkomen dat ING uit deposito's haalt groeide veel sneller en nam 21,1% toe naar €2,027 miljard.
Daarmee is duidelijk waar de winstgroei op dit moment vandaan komt. Volume helpt aan beide kanten van de balans, maar de sterkste verbetering zit bij deposito's.
Marge op leningen en deposito's
De gemiddelde marge op leningen daalde licht van 124 naar 123 basispunten. Management schrijft dat toe aan een groeimix met relatief meer leningen met een lager risico, terwijl het rendement volgens ING nog steeds aantrekkelijk blijft.
De marge op deposito's steeg tegelijkertijd van 107 naar 113 basispunten. Een jaar geleden bedroeg deze marge nog 99 basispunten, waardoor de verbetering op dit deel van de balans aanzienlijk is.
De totale commerciële marge stijgt daardoor ondanks de iets lagere marge op leningen. Dat is kwalitatief aantrekkelijk omdat ING de winst niet hoeft op te voeren door steeds meer kredietrisico te nemen.
Voor heel 2026 verwacht ING een gemiddelde marge op deposito's van ongeveer 110 basispunten. Op basis van de huidige termijncurve kan deze marge in 2027 en 2028 tijdelijk boven de langere bandbreedte van 100–110 basispunten blijven.
Portefeuille voor het afdekken van renterisico
Ongeveer 55% van de portefeuille waarmee ING deposito's van particuliere klanten in de eurozone afdekt heeft een gemiddelde resterende looptijd van één tot vijftien jaar. Hierdoor worden oude posities geleidelijk opnieuw belegd tegen rentes die hoger liggen dan tijdens het zeer lage renteklimaat van enkele jaren geleden.
Dit levert een vertraagd gunstig effect op de inkomsten uit deposito's. De winst van ING reageert daardoor niet één op één en onmiddellijk op veranderingen in de korte rente.
De presentatie laat zien dat het bruto inkomen uit deze portefeuille volgens het scenario op basis van de renteverwachtingen verder kan oplopen. ING schat het replicating income op €11,9 miljard in 2026, €13,3 miljard in 2027 en €15,9 miljard in 2028.
Dat is een belangrijke steun voor de middellange termijn. De uiteindelijke winst hangt uiteraard ook af van de rente die ING zelf aan klanten betaalt.
Gevoeligheid voor spaarrente
De grootste tegenkracht voor de marge op deposito's is de vergoeding die ING aan spaarders moet doorgeven. Tijdens Q3 lag de gemiddelde doorwerking voor alle deposito's rond 40%, terwijl die voor spaar- en termijndeposito's samen ongeveer 50% bedroeg.
Dat percentage kan oplopen wanneer banken agressiever om deposito's concurreren. Daardoor kan een deel van het voordeel van hogere rente sneller naar klanten verschuiven.
ING geeft hiervoor een nuttige gevoeligheid. Iedere 10 basispunten extra rente op spaar- en termijndeposito's kost ongeveer €400 miljoen commerciële rente-inkomsten per jaar.
Deze gevoeligheid is groot genoeg om bij iedere verandering van de Europese renteomgeving apart te volgen. De huidige marge is sterk, maar niet volledig immuun voor concurrentie.
Groei van leningen
De kernleningen groeiden in Q3 met €11,0 miljard. Dat komt overeen met een groei op jaarbasis van ongeveer 5,8%, iets boven de doelstelling van 5%.
Retail Banking leverde €8,5 miljard van de groei. Daarvan kwam €6,9 miljard uit hypotheken, terwijl consumentenleningen met €1,1 miljard en zakelijke leningen met ongeveer €0,5 miljard toenamen.
Wholesale Banking voegde €2,5 miljard toe door aanhoudende vraag van zakelijke klanten. De kredietgroei is daarmee breed genoeg om niet afhankelijk te zijn van één enkel product.
Het totale klantkrediet kwam eind september uit op ongeveer €770 miljard. De kredietportefeuille groeit dus stevig, zonder dat ING daarvoor de marge op leningen hoeft op te voeren.
Groei van deposito's
De kerndeposito's stegen met €12,1 miljard. Dat komt overeen met een groei op jaarbasis van ongeveer 6,3%, eveneens boven de doelstelling van 5%.
Wholesale Banking droeg €9,4 miljard bij, vooral dankzij Payments & Cash Management. Retail Banking voegde €2,7 miljard toe ondanks seizoensgebonden uitgaven tijdens de zomer en geldstromen van deposito's naar beleggingsproducten.
De totale klantendeposito's bedroegen eind september bijna €780 miljard. De verhouding tussen leningen en deposito's bleef daarmee rond 0,98.
Dat is een gezonde financieringsstructuur. De groei van de leningen wordt grotendeels gedragen door geld van klanten en niet door een veel grotere afhankelijkheid van externe marktfinanciering.
Kwaliteit van de depositobasis
Ongeveer 70% van de deposito's komt van particuliere klanten. Meer dan 80% daarvan valt onder depositogarantiestelsels en het gemiddelde saldo per particuliere rekening ligt onder €15.000.
Dit maakt de financieringsbasis zeer breed gespreid. ING is daardoor veel minder afhankelijk van een klein aantal zeer grote depositohouders die bij onrust snel grote bedragen kunnen verplaatsen.
De particuliere deposito's bedroegen ongeveer €516 miljard. Zakelijke klanten voegden nog eens ongeveer €133 miljard toe en Wholesale Banking ongeveer €92 miljard.
Deze spreiding vinden wij een sterk onderdeel van de balans. Het verlaagt het risico op plotselinge druk op de financiering tijdens perioden van stress.
Klantgroei
ING voegde in Q3 259.000 mobiele primaire klanten toe. Over twaalf maanden groeide deze groep met ruim 1,1 miljoen naar ongeveer 16,2 miljoen klanten.
Dat betekent dat ongeveer 39% van de ruim 41 miljoen particuliere klanten ING inmiddels als mobiele primaire bank gebruikt. Daarnaast gebruikt ongeveer 22% van de particuliere klanten drie of meer producten.
Volgens ING zijn mobiele primaire klanten zeven keer loyaler, hebben zij vier keer meer digitale interacties en zijn zij ongeveer twee keer zo winstgevend als andere klanten.
Dat geeft de groei van het klantenbestand meer waarde dan alleen het aantal nieuwe rekeningen. ING probeert de relatie per klant te verdiepen en meer producten op hetzelfde platform te verkopen.
Fee-inkomsten
Fee-inkomsten stegen 9,3% naar €1,273 miljard. De groei kwam uit meerdere producten en markten en ligt daarmee binnen de structurele doelstelling van 5–10%.
Daily Banking leverde €457 miljoen aan fees, lending €366 miljoen en beleggingsproducten €339 miljoen. Insurance products en andere activiteiten leverden het resterende deel.
Het aantal actieve klanten met beleggingsproducten steeg 9% naar 5,4 miljoen. Assets under management en e-brokerage namen 22% toe naar €328 miljard, mede dankzij ongeveer €20 miljard aan netto instroom en de consolidatie van TFI in Polen.
De gemiddelde jaarlijkse fee per particuliere klant ligt 14% hoger dan een jaar geleden. Daarmee wordt de winstbasis geleidelijk breder en minder afhankelijk van rente alleen.
Overige inkomsten
De overige inkomsten kwamen uit op €602 miljoen, tegenover €962 miljoen een jaar geleden en €825 miljoen in Q2. Dit is een van de belangrijkste oorzaken van de winstmiss.
Hogere rentevolatiliteit drukte de waardering van derivaten en zorgde voor negatieve resultaten bij de effectiviteit van hedges. Financial Markets leverde daarnaast minder inkomsten uit handel in krediet- en renteproducten.
De presentatie laat een negatief resultaat van €72 miljoen zien dat samenhangt met hedge ineffectiveness. ING verwacht dat het grootste deel van deze negatieve beweging in de loop van de tijd weer terugkomt.
ING verwacht voor heel 2026 tussen €2,5 en €2,7 miljard aan overige inkomsten. De zwakke Q3-bijdrage betekent daardoor niet automatisch dat dit lagere niveau structureel moet worden doorgetrokken.
Positieve en negatieve uitzonderingen
Niet alle afwijkende posten waren negatief. ING boekte in Q3 een winst van €57 miljoen op de gedeeltelijke verkoop van het belang in TMBThanachart Bank en ontving €89 miljoen dividend van Bank of Beijing.
Daartegenover stonden negatieve waarderingsbewegingen en hedge-effecten. Voor de beoordeling van de gewone winst moeten beide kanten buiten de structurele inkomsten worden gehouden.
ING laat zelf zien dat de volatiele inkomsten in Q3 per saldo €52 miljoen negatief waren. Daar kwamen €69 miljoen aan incidentele kosten bovenop.
Zonder deze posten zou het bruto resultaat €3,229 miljard hebben bedragen, tegenover €3,108 miljard gerapporteerd.
Kosten
De totale operationele kosten bedroegen €3,119 miljard. Zonder toezichtskosten en incidentele posten kwamen de kosten uit op €2,975 miljard, 3,6% meer dan een jaar geleden.
De inkomsten groeien duidelijk sneller dan de onderliggende kosten. Over de laatste vier kwartalen stegen de inkomsten 6,6%, terwijl de onderliggende kosten slechts 2,2% toenamen.
Dat levert een positieve operationele hefboom van ongeveer 4,4 procentpunt op. De bank groeit dus zonder dat hiervoor een even sterke groei van de kosten nodig is.
De cost/income ratio kwam in Q3 uit op 50,1%, tegenover 51,1% een jaar geleden. Dat is geen spectaculaire verbetering in één kwartaal, maar de langere trend blijft gunstig.
Schaalbaarheid
Het interne personeelsbestand daalde in twaalf maanden met meer dan 900 medewerkers, ongeveer 1,5%. Tegelijk bleven klantbalansen, fees en het aantal gebruikte producten groeien.
ING meet zelf ook het aantal medewerkers ten opzichte van klantbalansen. Die verhouding ligt 8% lager dan een jaar geleden en ongeveer 14% lager dan eind 2023.
De bank zit daarmee al voorbij de doelstelling om deze maatstaf tegen 2027 met meer dan 10% te verbeteren. Digitalisering en centrale operationele hubs beginnen dus zichtbaar schaalvoordeel op te leveren.
ING blijft tegelijkertijd investeren in wereldwijde productplatforms en AI-toepassingen. De uitdaging wordt om die investeringen te blijven combineren met een lage groei van het totale personeelsbestand.
Incidentele kosten
ING boekte in Q3 €69 miljoen aan incidentele kosten. Daarvan kwam €63 miljoen uit nieuwe voorzieningen voor herstructurering.
Deze maatregelen moeten eenmaal volledig uitgevoerd ongeveer €40 miljoen aan jaarlijkse kosten besparen. ING accepteert dus nu extra kosten om de toekomstige kostenbasis verder te verlagen.
In Q2 en Q3 samen bedroegen de incidentele kosten €115 miljoen. ING zegt expliciet dat deze bedragen, evenals toekomstige incidentele posten, bovenop de normale kostenverwachting komen.
Dat is belangrijk voor de winst in Q4. De officiële kostenbandbreedte van €12,6–12,8 miljard moet niet worden gelezen alsof alle herstructureringskosten daar al in zitten.
Kosten voor kredietverliezen
ING boekte €403 miljoen aan voorzieningen voor kredietverliezen. Dat komt overeen met 21 basispunten van de gemiddelde klantleningen, tegenover 15 basispunten in Q2.
Ongeveer €111 miljoen komt uit een aanpassing van de IFRS-modellen voor Project Finance binnen Wholesale Banking. Deze aanpassing is goed voor ongeveer 6 basispunten en weerspiegelt volgens ING geen verslechtering van de onderliggende kredietkwaliteit.
Daarnaast komt ongeveer 1,5 basispunt uit kosten die samenhangen met Significant Risk Transfers en kredietverzekeringen. Wanneer beide elementen buiten beschouwing worden gelaten, liggen de gewone kredietkosten duidelijk onder de ongeveer 20 basispunten die ING gemiddeld door de cyclus verwacht.
De headline van 21 basispunten geeft daardoor een veel somberder beeld dan de ontwikkeling van de portefeuille zelf.
Stage 2 en Stage 3
De Stage 2-ratio voor de totale kredietportefeuille daalde van 8,2% naar 7,8%. Binnen Wholesale Banking was de verbetering groter en daalde deze ratio van 7,4% naar 6,4%.
De Stage 3-ratio bleef voor de hele bank stabiel op 1,6%. Binnen Wholesale Banking daalde deze licht naar 1,5%, terwijl Retail eveneens op ongeveer 1,5% bleef.
De totale voorziening voor kredietverliezen op de balans steeg van €6,214 miljard naar €6,413 miljard. Vooral Stage 2-voorzieningen namen toe als gevolg van de modelwijzigingen.
De dekkingsgraad voor Stage 3 daalde licht van 33,5% naar 33,1%. Dat is geen alarmsignaal, maar wel een maatstaf die wij bij een zwakkere economie nauwlettend zouden blijven volgen.
Management adjustments
ING had eind Q3 nog €298 miljoen aan management adjustments in de voorzieningen. Deze buffers zijn bedoeld voor risico's waarvan management vindt dat de modellen ze nog niet volledig vangen.
Dat is relevant omdat de bank dus niet volledig afhankelijk is van de standaarduitkomsten uit de kredietmodellen. Er zit al een extra laag voorzichtigheid in de voorzieningen.
Tegelijk moeten deze buffers niet dubbel worden geteld als permanent kapitaal. Wanneer risico's verdwijnen, kunnen delen later worden vrijgevallen, maar wanneer de economie verzwakt kunnen ze juist worden gebruikt om verliezen op te vangen.
Voor het huidige kwartaal ondersteunen ze vooral onze conclusie dat de kredietportefeuille conservatiever is voorzien dan alleen het Stage 3-cijfer doet vermoeden.
Private credit
De blootstelling aan private-creditfondsen bedraagt ongeveer €2 miljard. Dat is slechts circa 0,2% van de totale kredietblootstelling van ING.
Volgens ING bestaat deze blootstelling vooral uit leningen met onderpand aan fondsen met gespreide portefeuilles. Op basis van de huidige cijfers zien wij hier geen belangrijke bron van kredietstress.
De bredere portefeuille is eveneens goed gespreid. Ongeveer 65% van de kredietblootstelling ligt binnen Retail en 35% binnen Wholesale.
Binnen Retail bestaat het grootste deel uit hypotheken. Dat zorgt voor een ander risicoprofiel dan bij banken die relatief veel ongedekt consumentenkrediet of sterk geconcentreerde zakelijke leningen hebben.
Retail Banking
Retail Banking realiseerde €4,244 miljard inkomsten, een stijging van 9,4%. De winst voor belasting steeg veel sneller en nam 17,9% toe naar €2,013 miljard.
De cost/income ratio verbeterde van 51,1% naar 48,0%. Het rendement op eigen vermogen, berekend met 13% CET1, kwam uit op 24,3%.
De rente-inkomsten binnen Retail groeiden 14,4%, terwijl fees 9,7% stegen. De combinatie van hogere volumes, betere marges op deposito's en meer inkomsten uit beleggingen zorgt daarmee voor een brede groei.
De kosten voor kredietverliezen bleven met 14 basispunten relatief laag. Vooral hypotheken blijven volgens ING een rustige portefeuille.
Verschillen tussen retailmarkten
De presentatie laat grote verschillen zien in de winstgevendheid per land. Op basis van de laatste vier kwartalen behaalt Nederland ongeveer 33,9% rendement op het toegewezen eigen vermogen, Duitsland 27,9%, Roemenië 25,8% en Polen 23,3%.
Spanje zit op ongeveer 20,1% en Australië op 18,5%. België blijft met 12,8% duidelijk achter bij de beste markten.
Italië is de duidelijke zwakke plek met ongeveer 0,5% rendement. De cost/income ratio ligt daar rond 87,7%, waardoor de activiteiten nauwelijks rendement op het gebruikte kapitaal genereren.
Deze verschillen zijn belangrijk voor de volgende fase van de strategie. ING kan het groepsrendement verder verhogen door kapitaal te verschuiven naar markten en producten waar het rendement structureel hoger ligt.
Nederland
Retail Nederland blijft een van de sterkste onderdelen van de groep. In Q3 steeg de winst voor belasting naar €881 miljoen, terwijl de cost/income ratio daalde naar 37,0%.
Het rendement op eigen vermogen kwam in het kwartaal uit op 35,9%. De kernleningen namen met €3,7 miljard toe, vooral door sterke productie van hypotheken en groei binnen Business Banking.
De rente-inkomsten groeiden sterk door betere marges op deposito's en hogere klantbalansen. Fees namen eveneens toe, vooral bij beleggingsproducten.
Kredietverliezen waren vrijwel nihil. Dat maakt Nederland een uitzonderlijk winstgevende combinatie van schaal, lage kredietkosten en een efficiënte kostenbasis.
Duitsland
Retail Duitsland realiseerde in Q3 een rendement op eigen vermogen van 26,6%. De kernleningen groeiden met €2,9 miljard door zowel hypotheken als consumentenleningen.
De commerciële rente-inkomsten namen toe door betere marges op deposito's en groei van de balans. Fees daalden wel door lagere handelsactiviteit bij beleggingsklanten.
De kerndeposito's daalden met €2,1 miljard, maar ongeveer €2 miljard daarvan verschoof naar beleggingsproducten binnen ING. Economisch bleef een groot deel van het geld dus binnen de klantrelatie.
Dat is een goed voorbeeld van de strategie om inkomsten per klant te verbreden. Minder deposito's hoeven niet negatief te zijn wanneer het geld naar producten met aantrekkelijke fees verschuift.
Wholesale Banking
Wholesale Banking realiseerde €1,802 miljard inkomsten, vrijwel gelijk aan een jaar geleden. De winst voor belasting daalde echter 16,5% naar €646 miljoen.
De commerciële onderdelen presteerden beter dan deze headline suggereert. Lending income steeg 3,7% en Daily Banking & Trade Finance groeide 16,3%.
Financial Markets daalde 7,2% en Treasury leverde vrijwel geen bijdrage meer, tegenover €86 miljoen een jaar geleden. Daarnaast drukten hogere voorzieningen de winst.
Het rendement op eigen vermogen kwam uit op 12,5%. Dat is duidelijk lager dan bij Retail Banking en verklaart waarom ING juist hier verder wil ingrijpen in kosten, kapitaalgebruik en productmix.
Vereenvoudiging van Wholesale Banking
ING gaat Wholesale Banking vereenvoudigen en hernoemen naar Corporate and Institutional Banking. Vanaf maart 2027 wordt de organisatie meer per land ingericht, terwijl specialistische productkennis in centrale wereldwijde teams wordt samengebracht.
Ongeveer 400 functies verdwijnen. ING neemt hiervoor in Q4 een voorziening van circa €175 miljoen vóór belasting.
De maatregelen moeten vanaf 2028 ongeveer €75 miljoen per jaar besparen. De eenvoudige terugverdientijd ligt daarmee iets boven twee jaar.
De financiële besparing is op groepsniveau niet enorm, maar de strategische richting is belangrijker. ING wil Wholesale eenvoudiger maken en kapitaal verschuiven naar producten en relaties met een hoger rendement.
Significant Risk Transfer
ING voerde in Q3 twee grote transacties uit waarbij een deel van het kredietrisico naar externe partijen werd verplaatst. Eén transactie betrof Wholesale Banking en één Retail Banking.
Samen leverden de transacties €3,0 miljard verlichting van risicogewogen activa op. Hierdoor konden de kredietgebonden risicogewogen activa dalen, terwijl het kredietboek zelf groeide.
Over een periode van twaalf maanden voegde volumegroei ongeveer €10,4 miljard aan risicogewogen activa toe en veranderde de samenstelling van het kredietboek nog eens ongeveer €1,9 miljard. Maatregelen voor efficiënter gebruik van kapitaal namen daar ongeveer €10,8 miljard vanaf.
Dit is een belangrijk onderdeel van de hogere ROTE. ING probeert niet alleen meer winst te maken, maar dezelfde hoeveelheid winst met minder regulatoir kapitaal te ondersteunen.
Kapitaalpositie
De CET1-ratio steeg naar 13,3%, tegenover 13,1% in Q2. De huidige vereiste ratio bedraagt 11,10%, waardoor ING ongeveer 220 basispunten boven de toezichteis zit.
Management mikt bewust op ongeveer 13%. De bank wil dus geen grote hoeveelheid overtollig kapitaal vasthouden wanneer dit niet tegen voldoende rendement kan worden ingezet.
De leverage ratio bedraagt 4,1%. De gemiddelde Liquidity Coverage Ratio over twaalf maanden bedraagt 136% en de Net Stable Funding Ratio 126%.
Ook de beschikbare buffer voor MREL blijft ruim. ING had eind Q3 ongeveer €14 miljard ruimte boven de vereiste MREL op basis van risicogewogen activa.
Uitkering aan aandeelhouders
ING kondigt opnieuw €1,9 miljard aan uitkeringen aan. Daarvan wordt €1,65 miljard gebruikt voor de inkoop van eigen aandelen en €250 miljoen wordt in januari rechtstreeks in cash uitgekeerd.
De uitkering wordt volledig betaald uit winsten die al buiten CET1 zijn gereserveerd. De economische impact van ongeveer 56 basispunten is daardoor al verwerkt in de gerapporteerde CET1-ratio van 13,3%.
De bank hoeft de ratio na uitvoering dus niet nog eens met hetzelfde bedrag te verlagen. Dat maakt de aangekondigde uitkering financieel sterker dan wanneer het kapitaal nog uit CET1 moest worden onttrokken.
De nieuwe uitkering volgt direct na de afronding van een eerdere inkoop van €1 miljard. Kapitaal dat niet nodig is voor groei of buffers wordt daarmee snel teruggegeven.
Er blijft nog extra gereserveerd kapitaal over
Voor de nieuwe uitkering had ING ongeveer €3,4 miljard winst buiten CET1 gereserveerd. Na de aangekondigde €1,9 miljard blijft pro forma ongeveer €1,5 miljard gereserveerd buiten CET1 over.
Dat betekent niet automatisch dat dit volledige bedrag opnieuw wordt uitgekeerd. De uiteindelijke ruimte hangt af van winst, groei van risicogewogen activa, regelgeving en toekomstige kapitaalbehoefte.
Het laat wel zien dat de huidige uitkering de reeds beschikbare reserve niet volledig opsoupeert. ING heeft dus nog steeds flexibiliteit voordat nieuwe winsten uit 2027 worden meegerekend.
Management geeft bij de cijfers over Q1 2027 de volgende update over de planning van kapitaal. Dat wordt daardoor een belangrijk moment voor aandeelhouders.
Aantal aandelen en winst per aandeel
Het aantal uitstaande aandelen daalde van ongeveer 2,936 miljard eind Q3 2025 naar 2,844 miljard eind Q3 2026. Dat is in één jaar een daling van ruim 3%.
Hierdoor groeit de winst per aandeel veel sneller dan de nettowinst. In Q3 nam de nettowinst 3,5% toe, terwijl de winst per aandeel met 8,3% steeg.
Op basis van de laatste vier kwartalen is het verschil nog duidelijker. ING laat in de presentatie zien dat de nettowinst 11% groeit en de winst per aandeel 17%.
De inkoop van eigen aandelen is daarmee een wezenlijk onderdeel van de groei per aandeel. Zolang ING rond de eigen CET1-doelstelling blijft en voldoende winst genereert, kan dit mechanisme de winst per aandeel blijven ondersteunen.
Belastingdruk
De effectieve belastingdruk kwam uit op 29,2%, tegenover 27,5% een jaar geleden. Hierdoor groeit de nettowinst minder snel dan de winst voor belasting.
De belangrijkste verklaring is een hogere belasting voor banken in Polen die sinds begin 2026 geldt. Dit is geen tijdelijke waarderingsbeweging, maar een structurelere kostenfactor.
Bij toekomstige winstverwachtingen moet deze hogere belastingdruk daarom worden meegenomen. Zij vormt een tegenwicht voor een deel van de verbetering bij rente en fees.
Outlook 2026
ING bevestigt voor 2026 totale inkomsten van meer dan €24,5 miljard. Fee-inkomsten moeten ongeveer €5 miljard bedragen en de operationele kosten worden geraamd op €12,6–12,8 miljard, exclusief incidentele posten.
De ROTE moet boven 15% blijven en de CET1-ratio rond 13%. ING verwacht daarnaast commerciële rente-inkomsten tussen €16,8 en €17,0 miljard.
Na negen maanden bedragen de commerciële rente-inkomsten €12,568 miljard. Daardoor vereist de jaardoelstelling geen uitzonderlijk sterk vierde kwartaal.
De marge op deposito's moet over heel 2026 ongeveer 110 basispunten bedragen. Voor de overige inkomsten verwacht ING tussen €2,5 en €2,7 miljard.
Twee belangrijke uitzonderingen bij de outlook
De kostenoutlook sluit incidentele posten uit. De €175 miljoen die ING in Q4 voor de reorganisatie van Wholesale Banking wil reserveren komt dus bovenop de normale kostenbandbreedte.
Daarnaast sluit de outlook een eventueel financieel effect van de geplande exit uit Rusland uit.
Dit is belangrijk bij de uiteindelijke gerapporteerde winst. ING kan de onderliggende doelen halen terwijl de IFRS-winst door deze posten toch lager uitkomt.
Voor een professionele analyse moeten de gewone bedrijfsontwikkeling en dergelijke incidentele kosten daarom apart worden gehouden.
Outlook 2027
Voor 2027 verwacht ING meer dan €26 miljard totale inkomsten. Fee-inkomsten moeten oplopen naar €5,3–5,5 miljard, terwijl de operationele kosten rond €13 miljard moeten blijven.
De ROTE moet boven 16% uitkomen en de CET1-ratio blijft rond 13%. De bank wil dus verdere groei van het rendement realiseren zonder veel extra kapitaal op de balans te houden.
De belangrijkste bouwstenen zijn verdere groei van klantbalansen, hogere fees per klant, de vertraagde steun vanuit de portefeuille voor deposito's en verdere schaalvoordelen in de kostenbasis.
Ook het efficiënter inzetten van kapitaal via risicotransfers en andere maatregelen blijft belangrijk. De strategie draait daardoor niet alleen om meer omzet, maar om meer winst per euro eigen vermogen.
Capital Markets Day
ING organiseert op 14 juni 2027 een Capital Markets Day in Londen. Management heeft aangekondigd daar een nieuwe update over de strategie en de financiële en commerciële doelstellingen te geven.
Dat moment wordt belangrijk omdat de huidige doelen tot 2027 dan grotendeels zichtbaar moeten zijn. Beleggers zullen vooral willen weten hoe ING de winst na 2027 verder wil laten groeien en hoeveel kapitaal kan worden teruggegeven.
Ook de nieuwe structuur van Corporate and Institutional Banking zal tegen die tijd duidelijker moeten worden. De kwaliteit van de opbrengsten van de herstructurering kan dan beter worden beoordeeld.
Voor de waardering kan die dag daardoor belangrijker worden dan één afzonderlijk kwartaal.
Downside risks
Het grootste directe risico voor de rente-inkomsten blijft de prijs van deposito's. Wanneer concurrenten veel hogere spaarrentes gaan bieden en ING meer moet doorgeven aan klanten, kan de huidige sterke marge snel afnemen. Iedere 10 basispunten extra vergoeding kost volgens ING ongeveer €400 miljoen per jaar.
Een tweede risico is een echte verslechtering van het kredietboek. Die zien wij momenteel niet, maar een duidelijke economische vertraging kan vooral bij consumentenkrediet, zakelijke leningen, Project Finance en commercieel vastgoed tot hogere voorzieningen leiden.
Wholesale Banking blijft minder winstgevend dan Retail. Zwakke markten voor handel, hogere kredietkosten of een tegenvallende uitvoering van de reorganisatie kunnen het groepsrendement blijven drukken.
De SRT-strategie verbetert het gebruik van kapitaal, maar bescherming van kredietrisico is niet gratis. De kosten daarvan moeten uiteindelijk lager blijven dan de economische waarde van het vrijgemaakte kapitaal.
ING kiest er daarnaast bewust voor om rond 13% CET1 te opereren en overtollig kapitaal terug te geven. Dat verhoogt de ROTE, maar laat minder vrijwillige extra buffer over dan bij banken die structureel ruim boven hun doelkapitaal zitten.
Tot slot is er waarderingsrisico. Na een stijging van ruim 30% in de eerste negen maanden van het jaar en een koers/boekwaarde van 1,79 is de markt veel minder sceptisch over ING dan een jaar geleden. Hierdoor kan zelfs een relatief kleine winstmiss een grotere correctie veroorzaken zonder dat de fundamentele bankcase direct verslechtert.
Desk-view
ING rapporteert een kwartaal waarin de headline iets teleurstelt, maar waarin de structurele onderdelen van het verdienmodel juist sterk blijven. De nettowinst en winst voor belasting blijven onder consensus en de voorzieningen zijn hoger dan verwacht, maar een belangrijk deel van die afwijkingen komt uit volatiele inkomsten en modelaanpassingen.
De commerciële rente-inkomsten groeien met dubbele cijfers en de marge op deposito's blijft stijgen. De groei van het kredietboek en de deposito's blijft sterk, terwijl de bank tegelijkertijd steeds meer fee-inkomsten uit dezelfde klantenbasis haalt.
De kredietkwaliteit laat nog geen brede stress zien. Stage 2 daalt, Stage 3 blijft stabiel en ING heeft nog aanvullende management buffers in de voorzieningen staan.
Ook de schaalbaarheid verbetert. ING verwerkt meer klanten, meer producten en grotere balansen met minder intern personeel, terwijl de kosten veel minder snel groeien dan de inkomsten.
De kapitaalpositie blijft eveneens sterk. SRT-transacties verlagen de benodigde risicogewogen activa, de CET1-ratio staat op 13,3% en na de nieuwe uitkering van €1,9 miljard blijft nog ongeveer €1,5 miljard winst buiten CET1 gereserveerd.
De belangrijkste variabelen voor de komende kwartalen zijn daarmee duidelijk. De marge op deposito's moet hoog blijven, de onderliggende kredietkosten moeten rustig blijven en de groei van fees moet doorzetten.
Wanneer die combinatie intact blijft, blijft de fundamentele winstmachine sterk. De voornaamste verandering is dat het aandeel na de forse stijging minder ruimte heeft voor teleurstellingen en daardoor gevoeliger is geworden voor een grotere correctie.
English
ING: profit misses consensus, but interest income, credit quality and capital remain strong
© 2026 SCEtrader.nl - All rights reserved.
■ Net profit came in below expectations: ING generated Q3 net profit of €1.85 billion, up 3.5% year over year but below consensus of approximately €1.98 billion. Profit before tax reached €2.705 billion and total income €6.227 billion, both also modestly below market expectations.
■ The key banking revenues remain strong: Commercial net interest income increased 13.4% to €4.335 billion and commercial net interest margin improved to 2.31%, compared with 2.22% a year ago. Liability income increased 21.1%, making the deposit side of the balance sheet the main source of margin expansion.
■ Deposit margins continue to provide support: Lending margin declined slightly to 123 basis points, while liability margin increased to 113 basis points. ING expects around 110 basis points for full-year 2026 and says the margin may temporarily remain above 110 basis points in 2027 and 2028 if the current forward curve materialises.
■ Higher provisions overstate the deterioration in credit quality: ING recorded €403 million of loan-loss provisions versus approximately €343 million expected. €111 million relates to a revised Project Finance model methodology and, according to ING, does not reflect deterioration in the underlying portfolio.
■ The actual credit indicators remain calm: The Stage 2 ratio declined from 8.2% to 7.8%, while Stage 3 remained stable at 1.6%. ING also retains €298 million of management adjustments in its provision stock, while individual Stage 3 losses in Wholesale Banking remained modest.
■ Fees and customer balances continue to expand structurally: Fee income increased 9.3% to €1.273 billion, while ING added 259,000 mobile primary customers. Core lending increased by €11.0 billion, core deposits by €12.1 billion and assets under management and e-brokerage increased 22% to €328 billion.
■ The bank is showing increasing scale benefits: Over the last four quarters, income increased 6.6% while underlying expenses increased only 2.2%. Internal headcount declined by more than 900 employees while customer balances and product usage continued to grow.
■ Capital remains a strong part of the case: CET1 increased to 13.3%, above both management's target of approximately 13% and the current requirement of 11.1%. ING announced another €1.9 billion distribution, consisting of a €1.65 billion share repurchase and a €250 million cash payment.
■ The 2026 and 2027 targets remain unchanged: ING expects more than €24.5 billion of total income in 2026, around €5 billion of fee income and ROTE above 15%. For 2027, management continues to target more than €26 billion of income, €5.3–5.5 billion of fees and ROTE above 16%.
■ Investment View: The headline figures may not immediately excite investors, but we consider the underlying quarter clearly stronger. Net interest income, deposit margins, fee growth, credit quality, operating scale and capital generation remain strong, while the balance sheet can absorb a meaningful amount of stress. The shares have already risen sharply this year and the valuation is less forgiving, increasing the probability of a larger correction. If we owned the shares, we would remain invested but would not add at current levels. Only after a materially larger correction would we reassess whether to initiate or increase exposure.
Investment View
The first impression is weaker than the underlying performance. Net profit and profit before tax missed consensus and provisions were higher than expected. Following the strong rally in the shares this year, that can be enough to trigger profit-taking.
The picture changes when the earnings are broken down into their components. Commercial net interest income is growing at a double-digit rate, fee income is increasing by almost 10% and both lending and deposits continue to expand. The main disappointments instead sit in volatile other income and a model-related increase in provisions.
For a bank, we consider margin development and credit quality more important than a modest quarterly earnings miss. Both remain healthy. Commercial net interest margin is rising, deposit margins continue to improve and the key credit-quality indicators are not deteriorating.
The development of deposits is particularly important. Lending margin declined modestly, but liability margin increased to 113 basis points and liability income rose by more than 21%. ING therefore does not need to take more credit risk in order to increase net interest income.
The forward outlook remains supportive as well. A large portion of the portfolio used to hedge deposit interest-rate risk has long maturities, allowing older positions to roll into higher yields over time. This can continue supporting income for several years even if short-term rates do not increase further.
There is an important sensitivity. ING estimates that every additional 10 basis points passed through to savings and term deposits reduces annual commercial net interest income by approximately €400 million. Competition for savings therefore remains one of the key risks to the earnings model.
Credit quality is also better than the €403 million headline provision suggests. A significant part of the increase comes from a Project Finance model update, while Stage 2 declined and Stage 3 remained stable. ING also retains €298 million of management adjustments in the provision stock.
The capital position remains convincing. ING can expand the loan book, return substantial capital to shareholders and still operate around a 13% CET1 ratio. Liquidity remains strong and funding is based largely on a granular retail deposit base.
This makes the bank financially robust in our view. ING is not only generating strong earnings, but is also using capital more efficiently through risk-transfer transactions, share repurchases and shifts toward higher-return activities.
We would not chase the shares at current levels, however. ING ended Q3 at €31.49 versus €24.01 at the end of 2025, representing an increase of more than 30% in nine months. The trailing P/E was 13.4 and price-to-book 1.79 according to ING's own presentation.
This is not an extreme valuation, but it is clearly higher than a year ago. A modest headline disappointment can therefore produce a larger correction than when the market was still valuing ING much more cautiously.
If we owned the shares, we would remain invested based on these results. We see no fundamental reason to sell, but we would not add after the strong rally either.
A larger correction could become interesting. If the shares decline materially while deposit margins, credit quality, fee growth, capital strength and the 2027 outlook remain intact, we would reassess whether to initiate or increase exposure.
Q3 Results
ING generated €6.227 billion of total income, compared with €5.898 billion a year earlier. The 5.6% increase was solid but came in modestly below consensus of approximately €6.31 billion.
Profit before tax increased 5.7% to €2.705 billion. Net profit increased 3.5% to €1.850 billion, while EPS increased 8.3% to €0.65.
The difference matters. Successive share repurchases have materially reduced the number of shares outstanding, allowing earnings to be divided across a smaller base.
ROTE reached 16.3% versus 15.4% a year earlier. On a four-quarter rolling basis, ROTE increased to 14.8% from 12.9%.
Structural improvement in returns
ING's presentation shows that more than 80% of the increase in ROTE comes from structural drivers. Fee growth, improving operating leverage and more efficient capital allocation account for most of the improvement.
We consider this more important than a one-off earnings benefit. Higher returns generated by more customers, more products per customer, lower costs relative to customer balances and more efficient use of risk-weighted assets are more durable.
ING also sees further potential. Greater digitalisation, wider use of AI, continued fee growth and reallocating capital toward higher-return activities can support profitability further.
Margins also receive structural support from the long-dated portfolio used to hedge deposits. The improvement therefore extends beyond a single favourable quarter.
Net interest income
Commercial net interest income increased 13.4% to €4.335 billion. Total net interest income reached €4.262 billion, up 15% year over year.
Commercial net interest margin improved to 2.31%. It was 2.26% in Q2 and 2.22% a year earlier, leaving a clear upward trend.
Lending income increased 7.4% to €2.309 billion. Liability income increased much faster at 21.1% to €2.027 billion.
The source of earnings growth is therefore clear. Volume is helping on both sides of the balance sheet, but the strongest improvement comes from deposits.
Lending and deposit margins
Average lending margin declined modestly from 124 to 123 basis points. Management attributes this to growth being tilted toward lower-risk loans while maintaining attractive returns.
Liability margin increased from 107 to 113 basis points. One year ago, it was only 99 basis points, making the improvement substantial.
Overall commercial margin is therefore rising despite modest lending-margin pressure. This is attractive from a quality perspective because ING does not need to increase risk in the loan book to grow earnings.
For full-year 2026, ING expects an average liability margin of approximately 110 basis points. Based on the current forward curve, the margin may remain temporarily above the longer-term 100–110 basis-point range in 2027 and 2028.
Deposit hedge portfolio
Approximately 55% of the portfolio used to hedge eurozone retail deposits has an average remaining maturity between one and fifteen years. Older positions are therefore gradually reinvested at yields above those available during the very low interest-rate environment.
This provides a delayed benefit to liability income. ING's earnings therefore do not move one-for-one with changes in short-term rates.
The presentation indicates that gross replicating income could rise from €11.9 billion in 2026 to €13.3 billion in 2027 and €15.9 billion in 2028 under the forward-curve scenario.
This is a meaningful medium-term support. The eventual earnings benefit still depends on how much interest ING pays to depositors.
Deposit pricing sensitivity
The largest counterweight to the improving liability margin is customer pricing. During Q3, average pass-through across total deposits was around 40%, while pass-through on savings and term deposits combined was approximately 50%.
This can increase if competition for deposits intensifies. A larger share of available yield would then flow to customers rather than ING.
ING provides a useful sensitivity. Every additional 10 basis points of pass-through on savings and term deposits would reduce annual commercial net interest income by approximately €400 million.
This sensitivity is large enough to warrant close monitoring whenever the European rate environment changes.
Lending growth
Core lending increased by €11.0 billion during Q3, equivalent to approximately 5.8% annualised growth and slightly above ING's 5% target.
Retail Banking contributed €8.5 billion. Mortgages accounted for €6.9 billion, while consumer lending increased by €1.1 billion and business lending also expanded.
Wholesale Banking added €2.5 billion, reflecting continued corporate demand. Growth is therefore broad rather than dependent on one product.
Total customer lending ended September at approximately €770 billion. The loan book is expanding strongly without requiring ING to increase lending margins.
Deposit growth
Core deposits increased by €12.1 billion, equivalent to approximately 6.3% annualised growth and also above the 5% target.
Wholesale Banking contributed €9.4 billion, primarily through Payments & Cash Management. Retail Banking added €2.7 billion despite summer spending and flows from deposits into investment products.
Total customer deposits reached almost €780 billion at the end of September. The loan-to-deposit ratio therefore remained around 0.98.
This is a healthy funding structure. Loan growth remains largely funded by customers rather than through a significant increase in more expensive market funding.
Quality of the deposit base
Approximately 70% of deposits come from private individuals. More than 80% of those deposits are covered by deposit-guarantee schemes and the average retail account balance is below €15,000.
This produces a highly granular funding base. ING is therefore less dependent on a small number of very large depositors who can move substantial funds quickly during periods of stress.
Retail deposits amount to approximately €516 billion. Business Banking contributes around €133 billion and Wholesale Banking approximately €92 billion.
We regard this diversification as an important balance-sheet strength because it reduces funding risk during periods of market stress.
Customer growth
ING added 259,000 mobile primary customers in Q3. Over twelve months, this customer group increased by more than 1.1 million to approximately 16.2 million.
This means approximately 39% of ING's more than 41 million retail customers now use ING as their mobile primary bank. Around 22% of retail customers also use three or more products.
According to ING, mobile primary customers are seven times more loyal, have four times more digital interactions and are approximately twice as profitable as other customers.
The customer growth therefore has value beyond account numbers. ING is deepening relationships and selling more products across the same platform.
Fee income
Fee income increased 9.3% to €1.273 billion. Growth was broad across products and markets and remains within ING's structural 5–10% growth target.
Daily Banking generated €457 million of fees, lending €366 million and investment products €339 million. Insurance and other products made up the remainder.
Active investment-product customers increased 9% to 5.4 million. Assets under management and e-brokerage increased 22% to €328 billion, supported by approximately €20 billion of net inflows and the consolidation of TFI in Poland.
Annualised fee income per private customer is now 14% above the prior-year level. The earnings base is therefore gradually becoming less dependent on net interest income alone.
Other income
Other income was €602 million, compared with €962 million a year ago and €825 million in Q2. This is one of the main reasons headline earnings missed expectations.
Higher rate volatility affected derivative valuations and produced negative hedge-ineffectiveness results. Financial Markets also generated lower income from credit and interest-rate products.
The presentation shows a negative €72 million result from hedge ineffectiveness. ING expects most of this negative effect to reverse over time.
ING expects total other income of between €2.5 billion and €2.7 billion in 2026. The weak Q3 contribution therefore does not necessarily represent the new structural run rate.
Positive and negative exceptional items
Not all unusual items were negative. ING recorded a €57 million gain on the partial sale of TMBThanachart Bank and received an €89 million annual dividend from Bank of Beijing.
These items need to be considered alongside the negative valuation and hedge effects. Both sides should be separated from recurring earnings.
ING shows that volatile income items were a net negative €52 million in Q3. Another €69 million of incidental expenses reduced the reported result.
Excluding these items, the gross result would have been €3.229 billion rather than the reported €3.108 billion.
Expenses
Total operating expenses were €3.119 billion. Excluding regulatory and incidental items, expenses were €2.975 billion, up 3.6% year over year.
Income is growing materially faster than underlying expenses. On a four-quarter rolling basis, income increased 6.6% while underlying costs increased only 2.2%.
This represents positive operating leverage of approximately 4.4 percentage points. ING is therefore processing more business without a comparable increase in cost.
The cost/income ratio was 50.1% in Q3 versus 51.1% a year earlier. The quarterly improvement is modest, but the longer-term direction remains favourable.
Scalability
Internal headcount declined by more than 900 employees over twelve months, or approximately 1.5%, while customer balances, fee income and product adoption continued to grow.
ING also tracks staff relative to customer balances. That measure improved by 8% year over year and by approximately 14% since the end of 2023.
The bank has therefore already exceeded its goal of improving this measure by more than 10% by 2027. Digitalisation and central operational hubs are generating visible scale benefits.
ING continues to invest in global product platforms and AI solutions. The objective is to keep increasing customer activity without a corresponding increase in resources.
Incidental expenses
ING recorded €69 million of incidental expenses in Q3, including €63 million of new restructuring provisions.
The measures are expected to generate approximately €40 million of annual savings once fully implemented. ING is therefore accepting near-term costs to reduce the future expense base.
Combined incidental expenses for Q2 and Q3 reached €115 million. ING explicitly states that these amounts and similar future items sit outside its normal operating-expense guidance.
The €12.6–12.8 billion 2026 expense target should therefore not be interpreted as total reported expense if further restructuring charges are booked.
Credit costs
ING booked €403 million of loan-loss provisions, equal to 21 basis points of average customer lending, compared with 15 basis points in Q2.
Approximately €111 million relates to a revised IFRS model methodology for Project Finance within Wholesale Banking. This represents around 6 basis points and, according to ING, does not reflect deterioration in underlying credit quality.
Another roughly 1.5 basis points relates to Significant Risk Transfer and credit-protection costs. Excluding both elements, underlying credit costs remain comfortably below ING's through-the-cycle average of approximately 20 basis points.
The 21-basis-point headline therefore paints a much weaker picture than the portfolio itself.
Stage 2 and Stage 3
The Stage 2 ratio for the total loan book declined from 8.2% to 7.8%. Within Wholesale Banking, the improvement was stronger, with the ratio falling from 7.4% to 6.4%.
The group Stage 3 ratio remained stable at 1.6%. Wholesale Banking improved modestly to 1.5%, while Retail remained around 1.5%.
Total loan-loss provisions on the balance sheet increased from €6.214 billion to €6.413 billion. Stage 2 provisions accounted for much of the increase because of the model updates.
Stage 3 coverage declined modestly from 33.5% to 33.1%. This is not currently alarming but would be worth monitoring if the economy weakened materially.
Management adjustments
ING retained €298 million of management adjustments within its provision stock at the end of Q3. These buffers are intended to cover risks that management believes are not fully captured by the standard models.
This is relevant because the bank is not relying entirely on mechanical model outputs. There is an additional layer of prudence in the provision base.
These adjustments should not be treated as permanent excess capital. They can be released if risks disappear or absorbed if credit conditions deteriorate.
For the current quarter, they support the view that ING's credit provisioning remains conservative relative to the visible level of problem loans.
Private credit
Exposure to private-credit funds is approximately €2 billion, equal to only around 0.2% of ING's total credit exposure.
According to ING, the exposure mainly consists of collateralised financing to funds with diversified portfolios. On the currently disclosed figures, this does not appear to represent a material source of credit stress.
The broader loan book is also well diversified. Approximately 65% of credit exposure sits within Retail Banking and 35% within Wholesale Banking.
A large part of Retail exposure consists of residential mortgages, giving the bank a different risk profile from lenders with a much larger share of unsecured consumer or concentrated corporate lending.
Retail Banking
Retail Banking generated €4.244 billion of income, up 9.4%. Profit before tax increased much faster at 17.9% to €2.013 billion.
The cost/income ratio improved from 51.1% to 48.0%. Return on allocated equity reached 24.3%, making Retail the strongest part of ING.
Net interest income increased 14.4%, while fee income increased 9.7%. Higher volumes, stronger liability margins and increasing investment-product income therefore provide broad-based growth.
Credit costs remained relatively low at 14 basis points. Mortgage-related losses in particular remained limited.
Differences across retail markets
The presentation shows significant differences in profitability across countries. On a four-quarter rolling basis, the Netherlands generated approximately 33.9% return on allocated equity, Germany 27.9%, Romania 25.8% and Poland 23.3%.
Spain generated approximately 20.1% and Australia 18.5%. Belgium remained weaker at 12.8%.
Italy is the clear laggard at approximately 0.5% return, with a cost/income ratio around 87.7%. The business currently generates very little return on the capital employed.
These differences matter for the next strategic phase. ING can improve group returns further by shifting capital toward markets and products where returns are structurally higher.
Netherlands
Retail Netherlands remains one of the strongest businesses in the group. Q3 profit before tax increased to €881 million and the cost/income ratio improved to 37.0%.
Quarterly return on equity reached 35.9%. Core lending increased by €3.7 billion, supported by strong mortgage production and further business-banking growth.
Net interest income increased through better liability margins and higher customer balances. Fee income also increased, mainly through investment products.
Credit costs were almost negligible. The Netherlands therefore combines scale, low credit losses and a very efficient cost base.
Germany
Retail Germany generated a 26.6% return on equity in Q3. Core lending increased by €2.9 billion, driven by mortgages and continued expansion of consumer lending.
Commercial net interest income increased through higher liability margins and balance-sheet growth. Fee income declined because of lower investment trading activity.
Core deposits declined by €2.1 billion, but approximately €2 billion of this reflected customers moving money from deposits into investment products within ING. Much of the money therefore remained within the customer relationship.
This demonstrates the broader strategy. Lower deposits are not necessarily negative if funds move into products that generate attractive fee income.
Wholesale Banking
Wholesale Banking generated €1.802 billion of income, broadly unchanged from a year earlier. Profit before tax fell 16.5% to €646 million.
Commercial businesses performed better than the headline suggests. Lending income increased 3.7% and Daily Banking & Trade Finance increased 16.3%.
Financial Markets declined 7.2% and Treasury contributed almost nothing compared with €86 million a year earlier. Higher credit provisions created additional pressure.
Return on equity reached 12.5%, materially below Retail Banking. This helps explain management's focus on simplifying the division and using capital more efficiently.
Wholesale Banking simplification
ING is simplifying Wholesale Banking and renaming it Corporate and Institutional Banking. From March 2027, the organisation will move toward a more country-focused coverage model while specialist expertise is brought together in global product teams.
Approximately 400 positions are expected to disappear. ING will record a pre-tax provision of around €175 million in Q4.
The changes should generate approximately €75 million of annual cost savings from 2028. The simple payback period is therefore slightly above two years.
The saving is not transformational at group level, but the strategic direction matters. ING wants a simpler Wholesale business with capital directed toward clients and products generating stronger returns.
Significant Risk Transfer
ING completed two major transactions during Q3 that transferred part of the credit risk to external investors. One transaction related to Wholesale Banking and the other to Retail Banking.
Together, the transactions provided €3.0 billion of RWA relief. Credit RWA could therefore decline even as the underlying loan book expanded.
Over twelve months, volume growth added approximately €10.4 billion of RWA and changes in loan-book composition another €1.9 billion. Capital-efficiency measures removed approximately €10.8 billion.
This is an important contributor to higher ROTE. ING is not only increasing profit but supporting that profit with less regulatory capital.
Capital position
CET1 increased to 13.3% from 13.1% in Q2. The current regulatory requirement is 11.10%, leaving approximately 220 basis points of headroom.
Management deliberately targets approximately 13%. ING therefore does not intend to retain a very large voluntary surplus if capital cannot be deployed at attractive returns.
The leverage ratio stands at 4.1%. The twelve-month average Liquidity Coverage Ratio is 136% and the Net Stable Funding Ratio 126%.
MREL capacity also remains comfortably above requirements, with approximately €14 billion of surplus against the RWA-based requirement.
Shareholder distribution
ING announced another €1.9 billion distribution. €1.65 billion will be used for share repurchases and €250 million will be paid in cash in January.
The distribution is fully funded from profits already reserved outside CET1. The economic impact of approximately 56 basis points is therefore already reflected in the reported 13.3% CET1 ratio.
The bank does not need to reduce the reported ratio by the same amount again when the distribution is executed. This makes the announcement stronger from a capital perspective.
The new distribution follows the completion of a previous €1 billion buyback. Capital not required for growth or buffers continues to be returned rapidly.
Additional reserved capital remains
Before the new distribution, ING had approximately €3.4 billion of profits reserved outside CET1. After the announced €1.9 billion distribution, approximately €1.5 billion remains on a pro forma basis.
This does not mean the entire €1.5 billion will automatically be distributed. Future room depends on earnings, RWA growth, regulation and capital requirements.
It does show that the current distribution does not fully exhaust the existing reserve. ING therefore retains capital flexibility even before adding future profits.
Management plans to provide the next capital-planning update with Q1 2027 results, making that an important event for shareholders.
Share count and EPS
Shares outstanding declined from approximately 2.936 billion at the end of Q3 2025 to 2.844 billion at the end of Q3 2026, a reduction of more than 3%.
This allows EPS to grow materially faster than net profit. Q3 net profit increased 3.5%, while EPS increased 8.3%.
The difference is even more visible on a four-quarter basis. ING shows net profit increasing 11% while EPS rises 17%.
Share repurchases are therefore a material component of per-share value creation rather than a marginal capital-management tool.
Tax rate
The effective tax rate increased to 29.2% from 27.5% a year earlier. This is another reason net profit grew more slowly than pre-tax profit.
The main reason is a higher corporate tax rate for banks in Poland from the start of 2026. Unlike hedge movements, this is a more structural cost factor.
Future earnings forecasts should therefore incorporate the higher tax burden rather than treating it as temporary quarterly noise.
2026 Outlook
ING reaffirmed total income above €24.5 billion for 2026. Fee income is expected around €5 billion, while operating expenses are expected between €12.6 billion and €12.8 billion excluding incidental items.
ROTE is expected above 15% and CET1 around 13%. Commercial net interest income is expected between €16.8 billion and €17.0 billion.
Commercial net interest income reached €12.568 billion in the first nine months, meaning the full-year target does not require an exceptional fourth quarter.
Average liability margin is expected around 110 basis points for the full year. ING expects other income between €2.5 billion and €2.7 billion.
Two important exclusions from guidance
The expense outlook excludes incidental items. The €175 million restructuring provision related to Wholesale Banking will therefore sit on top of the ordinary expense range.
The outlook also excludes any potential financial impact from ING's intended exit from Russia.
This matters for reported earnings. ING can meet the underlying targets while IFRS profit is still affected by these additional items.
A professional assessment therefore needs to separate ordinary operating performance from restructuring and exit costs.
2027 Outlook
For 2027, ING continues to target more than €26 billion of total income. Fee income should increase to €5.3–5.5 billion, while operating expenses remain around €13 billion.
ROTE is expected above 16% and CET1 around 13%. The bank therefore aims to increase returns further without accumulating materially more capital.
The main drivers are continued growth in customer balances, higher fees per customer, delayed support from the deposit hedge portfolio and further operating leverage.
More efficient use of capital through risk-transfer transactions and other measures remains important as well. The strategy is not simply to generate more revenue, but to generate more earnings per euro of equity.
Capital Markets Day
ING will hold its Capital Markets Day in London on 14 June 2027. Management has indicated that it will provide a new update on strategy and financial and commercial targets at that event.
This will be important because much of the current 2027 framework should be visible by then. Investors will want to understand how ING plans to extend earnings growth beyond the existing targets and how much capital can continue to be returned.
The new Corporate and Institutional Banking structure should also be more advanced by that point. Its contribution to returns and efficiency can then be assessed more clearly.
For valuation, the Capital Markets Day may therefore become more important than any single quarterly earnings release.
Downside risks
The largest direct risk to net interest income remains deposit pricing. If competitors offer materially higher savings rates and ING has to increase customer remuneration, current liability margins can narrow quickly. Every additional 10 basis points of pass-through costs approximately €400 million of annual commercial NII.
A second risk is genuine deterioration in credit quality. This is not visible today, but a material economic slowdown could increase provisions across consumer lending, business lending, Project Finance and commercial real estate.
Wholesale Banking remains less profitable than Retail. Weak trading conditions, higher credit costs or disappointing restructuring execution could continue to weigh on group returns.
The SRT strategy improves capital efficiency, but credit protection is not free. The cost of risk transfer needs to remain below the economic value of the released capital.
ING also deliberately operates around a 13% CET1 ratio and returns surplus capital rather than retaining a large voluntary buffer. This supports ROTE but leaves less discretionary excess capital than at banks operating materially above their target.
Finally, valuation risk has increased after the strong share-price rally. With the shares up more than 30% during the first nine months and price-to-book at 1.79, the market is considerably less sceptical about ING than a year ago. A modest earnings miss can therefore trigger a larger correction even if the fundamental banking case remains intact.
Desk-view
ING reported a quarter in which the headline is slightly disappointing but the structural parts of the earnings model remain healthy. Net profit and profit before tax missed consensus and provisions were higher than expected, but a meaningful part of those deviations came from volatile income and model adjustments.
Commercial net interest income is growing at a double-digit rate and deposit margins continue to improve. Lending and deposits are both expanding, while the bank is also generating more fee income from the same customer base.
Credit quality does not show broad stress. Stage 2 declined, Stage 3 remained stable and ING still holds additional management buffers within its provision stock.
Operating scalability is improving as well. ING is handling more customers, more products and larger balances with fewer internal employees, while expenses are growing much more slowly than income.
The capital position remains strong. SRT transactions reduce required risk-weighted assets, CET1 stands at 13.3% and approximately €1.5 billion of profit remains reserved outside CET1 even after the newly announced €1.9 billion distribution.
The key variables for the coming quarters are therefore clear. Liability margins need to remain high, underlying credit costs need to remain contained and fee growth needs to continue.
If that combination remains intact, the underlying earnings engine remains strong. The main difference today is that after the substantial share-price appreciation, the stock has less room for disappointment and has become more vulnerable to a larger correction.
Disclaimer Aan de door ons opgestelde informatie kan op geen enkele wijze rechten worden ontleend. Alle door ons verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor uw eigen rekening.
Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie. U bent zelf eindverantwoordelijk voor de beslissingen die u neemt met betrekking tot uw beleggingen.


