MaxLinear: Sterke AI-groei, maar balans en markt vragen geduld
■ Sterke cijfers: MaxLinear rapporteerde over Q3 een omzet van $218,1 miljoen tegenover circa $211 miljoen verwacht. De aangepaste winst per aandeel kwam uit op $0,62 tegenover $0,55 verwacht. De omzet steeg 72% op jaarbasis en de aangepaste winst per aandeel 343%.
■ AI-infrastructuur versnelt: De infrastructuuromzet groeide 210% op jaarbasis. De sterke groei komt vooral van de productie-uitrol van de Keystone PAM4 DSP voor 800G optische verbindingen in AI-datacenters.
■ Outlook opnieuw duidelijk hoger: Voor Q4 verwacht MaxLinear $240 miljoen tot $260 miljoen omzet tegenover circa $221 miljoen verwacht. De aangepaste brutomarge wordt geraamd op 59% tot 62%, waarmee de sterke groei gepaard blijft gaan met hoge marges.
■ Cashflow en schuld verdienen aandacht: De operationele kasstroom was in Q3 negatief met $13,6 miljoen, terwijl de langlopende schuld opliep van $123,9 miljoen naar $164,1 miljoen. De onderneming trok in het kwartaal $40 miljoen uit de revolver en vergrootte daarnaast de totale kredietfaciliteit naar $200 miljoen.
■ Rentelasten kunnen verder oplopen: De rentelast steeg in Q3 naar $2,69 miljoen. Voor Q4 verwacht MaxLinear $3,5 miljoen tot $4,3 miljoen aan netto rente- en overige lasten. De hogere kredietruimte is daarom positief voor de liquiditeit, maar maakt het belangrijk om te volgen hoeveel daarvan daadwerkelijk wordt gebruikt.
■ Speculatieve kanshebber: Op basis van de operationele cijfers en de sterke outlook is MaxLinear een kandidaat voor een speculatieve positie. Gezien de zwakke stemming in de chip- en AI-markt nemen we die positie nu nog niet in. Eerst willen we zien of de koers stabiliseert, of de rentelasten beheersbaar blijven en of een mogelijke afkoeling van de datacenter-capex al voldoende in het aandeel is verwerkt.
Investment View
MaxLinear levert precies het soort kwartaal dat normaal gesproken aanleiding zou geven om een speculatieve positie serieus te overwegen. De omzet groeit snel, de AI-infrastructuurbusiness groeit nog veel harder en de winstgevendheid verbetert sterk. Bovendien ligt de omzetverwachting voor het volgende kwartaal ruim boven wat vooraf door de markt werd verwacht.
Toch is dit geen situatie waarin alleen naar de headline-cijfers kan worden gekeken. De onderneming heeft in Q3 geen positieve operationele kasstroom gegenereerd en heeft extra schuld opgenomen. Tegelijk loopt de verwachte financiële last in Q4 verder op. Dat maakt de kwaliteit van de groei anders dan bij een onderneming die dezelfde expansie volledig uit vrije kasstroom kan betalen.
Daar komt de huidige marktstemming bij. MaxLinear verloor donderdag tijdens de reguliere handel 13,9% en noteerde kort na de cijfers in de nabeurshandel nog ongeveer 2% lager. Sterke cijfers worden op dit moment dus niet automatisch beloond.
Dat is voor een speculatieve positie belangrijk. De fundamentele ontwikkeling geeft een reden om het aandeel actief te volgen, maar de markt laat nog geen teken zien dat beleggers opnieuw bereid zijn risico te nemen in snelgroeiende AI-aandelen.
Cijfers
De omzet kwam uit op $218,1 miljoen, 29% hoger dan in Q2 en 72% hoger dan een jaar geleden. De gebruikte consensus lag rond $211 miljoen.
De aangepaste brutomarge bedroeg 60,0%, tegen 59,5% in het vorige kwartaal en 59,1% een jaar eerder. De onderneming weet de snelle groei dus te realiseren zonder concessies te doen aan de brutomarge.
De operationele winstgevendheid verbeterde nog sterker. De aangepaste operationele marge kwam uit op 29,5%, tegen 22,3% in Q2 en slechts 12,1% een jaar geleden. Dat is een verbetering van 1.740 basispunten op jaarbasis.
De aangepaste winst per aandeel steeg naar $0,62, tegen $0,35 in Q2 en $0,14 een jaar eerder. Op GAAP-basis boekte MaxLinear een nettowinst van $28,9 miljoen, terwijl een jaar eerder nog een verlies van $45,5 miljoen werd geleden.
De cijfers laten daarmee niet alleen omzetgroei zien. De onderneming heeft de stap gemaakt van een bedrijf dat nog bezig was met herstel naar een bedrijf waar hogere omzet snel doorwerkt in de winst.
Outlook
De Q4-outlook is minstens zo belangrijk als het gerapporteerde kwartaal. MaxLinear verwacht een omzet tussen $240 miljoen en $260 miljoen, tegenover een marktverwachting van circa $221 miljoen.
Op het midden van de bandbreedte komt de omzet uit op $250 miljoen. Dat zou een verdere groei van bijna 15% betekenen ten opzichte van Q3, na de sequentiële groei van 29% die MaxLinear dit kwartaal al realiseerde.
De aangepaste brutomarge wordt geraamd op 59% tot 62% en de aangepaste operationele kosten op $65 miljoen tot $70 miljoen. Daarmee blijft de verhouding tussen omzet en kosten aantrekkelijk.
Op basis van het midden van de guidance zou de brutowinst ongeveer $151 miljoen bedragen. Na circa $67,5 miljoen aan aangepaste operationele kosten resteert ongeveer $84 miljoen aan operationele winst. Dat zou neerkomen op een aangepaste operationele marge van ongeveer 33,5%.
Dit is onze eigen berekening en geen officiële margeguidance van MaxLinear. Het laat wel zien dat de operationele hefboom in Q4 verder kan verbeteren wanneer het bedrijf het midden van zijn verwachtingen haalt.
AI-datacenters worden de belangrijkste groeimotor
De kern van het verhaal ligt inmiddels bij infrastructuur. Deze activiteit groeide in Q3 met 210% op jaarbasis, veel sneller dan de onderneming als geheel.
De belangrijkste motor is Keystone, de PAM4 DSP-oplossing van MaxLinear voor 800G optische verbindingen. Het product zit nu in een duidelijke productie-uitrol en profiteert rechtstreeks van de sterke vraag naar snelle verbindingen binnen AI-datacenters.
De volgende stap wordt 1.6T. Management wijst op toenemende klantactiviteit rond de Rushmore- en Annapurna-productfamilies voor optische en elektrische verbindingen met 1.6T-capaciteit. Daarmee probeert MaxLinear zijn positie uit te breiden van de huidige 800G-cyclus naar de volgende generatie AI-netwerken.
Dat is strategisch belangrijk. Als MaxLinear alleen zou profiteren van één succesvolle productcyclus, zou de huidige groei kwetsbaar zijn. Een succesvolle overgang naar 1.6T kan de periode waarin de infrastructuurbusiness sterk groeit verlengen.
De winsthefboom wordt zichtbaar
De operationele marge laat zien hoeveel verschil de hogere omzet maakt. De aangepaste operationele marge is in twaalf maanden gestegen van 12,1% naar 29,5%.
De aangepaste operationele kosten namen in dezelfde periode toe van $59,5 miljoen naar $66,5 miljoen. Dat is een stijging van ongeveer 12%, terwijl de omzet 72% groeide.
Dat is een sterke verhouding. MaxLinear hoeft de kostenbasis niet in hetzelfde tempo uit te breiden als de omzet, waardoor een groot deel van de extra brutowinst naar het bedrijfsresultaat kan doorlopen.
Wanneer de Q4-guidance wordt gehaald, kan deze hefboom nog verder toenemen. Dat is fundamenteel het sterkste argument voor het aandeel.
De cashflow vertelt een minder sterk verhaal
De winst-en-verliesrekening ziet er sterk uit, maar de kasstroom verdient meer aandacht. MaxLinear genereerde in Q3 negatieve operationele kasstroom van $13,6 miljoen. In Q2 was die nog positief met $4,8 miljoen.
Daarnaast investeerde het bedrijf $5,9 miljoen in materiële vaste activa en $3,7 miljoen in immateriële activa. De onderneming was dus ondanks de sterke gerapporteerde winst nog afhankelijk van externe financiering om de kaspositie te laten stijgen.
Dat is ook zichtbaar in de financieringskasstroom. MaxLinear nam in Q3 $40 miljoen op uit de revolver. Daardoor steeg de langlopende schuld op de balans naar $164,1 miljoen, tegenover $123,9 miljoen aan het einde van Q2.
De kaspositie steeg tegelijkertijd van $64,8 miljoen naar $81,1 miljoen. Dat is op zichzelf positief, maar die stijging kwam niet uit de operationele activiteiten. De extra schuld speelde daarin een belangrijke rol.
Voor de komende kwartalen willen we daarom niet alleen verdere winstgroei zien. De onderneming moet ook aantonen dat de snelle omzetgroei kan worden omgezet in positieve operationele kasstroom.
Kredietfaciliteit geeft ruimte, maar is geen gratis geld
MaxLinear heeft zijn bestaande kredietovereenkomst aangepast en de omvang van de revolver met $70 miljoen verhoogd naar $200 miljoen. Dat vergroot de financiële ruimte van het bedrijf.
Het is belangrijk om dit niet te verwarren met een directe nieuwe schuldopname van $70 miljoen. De faciliteit geeft MaxLinear extra toegang tot kapitaal, maar alleen wanneer het bedrijf daar daadwerkelijk gebruik van maakt ontstaat extra schuld.
De onderneming heeft in Q3 wel al $40 miljoen uit de bestaande revolver opgenomen. Daardoor is de discussie over financieringskosten niet theoretisch.
De grotere faciliteit is positief wanneer zij uitsluitend als extra buffer dient. Het beeld verandert wanneer MaxLinear de revolver structureel nodig heeft om de groei van de onderneming te financieren.
Rentelasten worden een belangrijk controlepunt
De rentelast bedroeg in Q3 $2,69 miljoen, tegen $2,27 miljoen in Q2. De stijging is op het huidige winstniveau nog goed te dragen, maar de richting verdient aandacht.
Voor Q4 verwacht management bovendien $3,5 miljoen tot $4,3 miljoen aan netto rente- en overige lasten. Dat ligt duidelijk boven het niveau van het afgelopen kwartaal.
Het absolute bedrag is nog niet groot in verhouding tot de verwachte operationele winst. Het risico zit vooral in de ontwikkeling over meerdere kwartalen.
Wanneer MaxLinear steeds meer schuld nodig heeft om de groei te financieren, kan een groter deel van de extra operationele winst uiteindelijk verdwijnen in rentelasten. De kracht van de huidige operationele hefboom wordt dan gedeeltelijk tenietgedaan door een hogere financiële last.
Daarom willen we zien dat de kasstroom verbetert voordat de schuld veel verder stijgt.
Datacenter-capex is het belangrijkste externe risico
MaxLinear wijst zelf op het risico dat de huidige investeringen van hyperscale-klanten in AI-infrastructuur niet op het huidige niveau blijven. Het bedrijf noemt expliciet de afhankelijkheid van een beperkt aantal hyperscalers en AI-platforms en de mogelijkheid dat de huidige AI-capex niet duurzaam blijkt.
Dat risico moet serieus worden genomen. Een groot deel van de spectaculaire groei in infrastructuur is juist afkomstig uit AI-datacenters. Dezelfde concentratie die nu voor sterke groei zorgt, kan bij een omslag snel tegen MaxLinear werken.
De huidige orders verdwijnen niet direct wanneer hyperscalers hun investeringsplannen verlagen. Producten die al zijn gekwalificeerd en besteld blijven op korte termijn voor omzet zorgen.
Het risico ligt verder vooruit. Als nieuwe datacenterprojecten worden uitgesteld of geschrapt, kan de groei van 800G en later 1.6T optische verbindingen afnemen.
Hogere financieringskosten kunnen ook MaxLinear indirect raken
De discussie rond de financiering van AI-datacenters is daarom direct relevant voor MaxLinear. Hogere rente raakt het bedrijf via twee verschillende routes.
De eerste route loopt via de eigen balans. Meer gebruik van de revolver betekent hogere rentelasten en maakt het belangrijker dat de operationele kasstroom snel verbetert.
De tweede route loopt via de klanten. Wanneer hyperscalers, neoclouds en datacenterontwikkelaars door hogere financieringskosten kritischer worden op nieuwe projecten, kan uiteindelijk ook de vraag naar optische verbindingen vertragen.
Dat maakt MaxLinear op dit moment een aandeel met een opvallend sterke operationele ontwikkeling, maar ook met duidelijke gevoeligheid voor de bredere AI-investeringscyclus.
De koersreactie is een waarschuwing
Normaal gesproken zouden deze cijfers en deze outlook voldoende zijn voor een positieve koersreactie. Dat gebeurde niet.
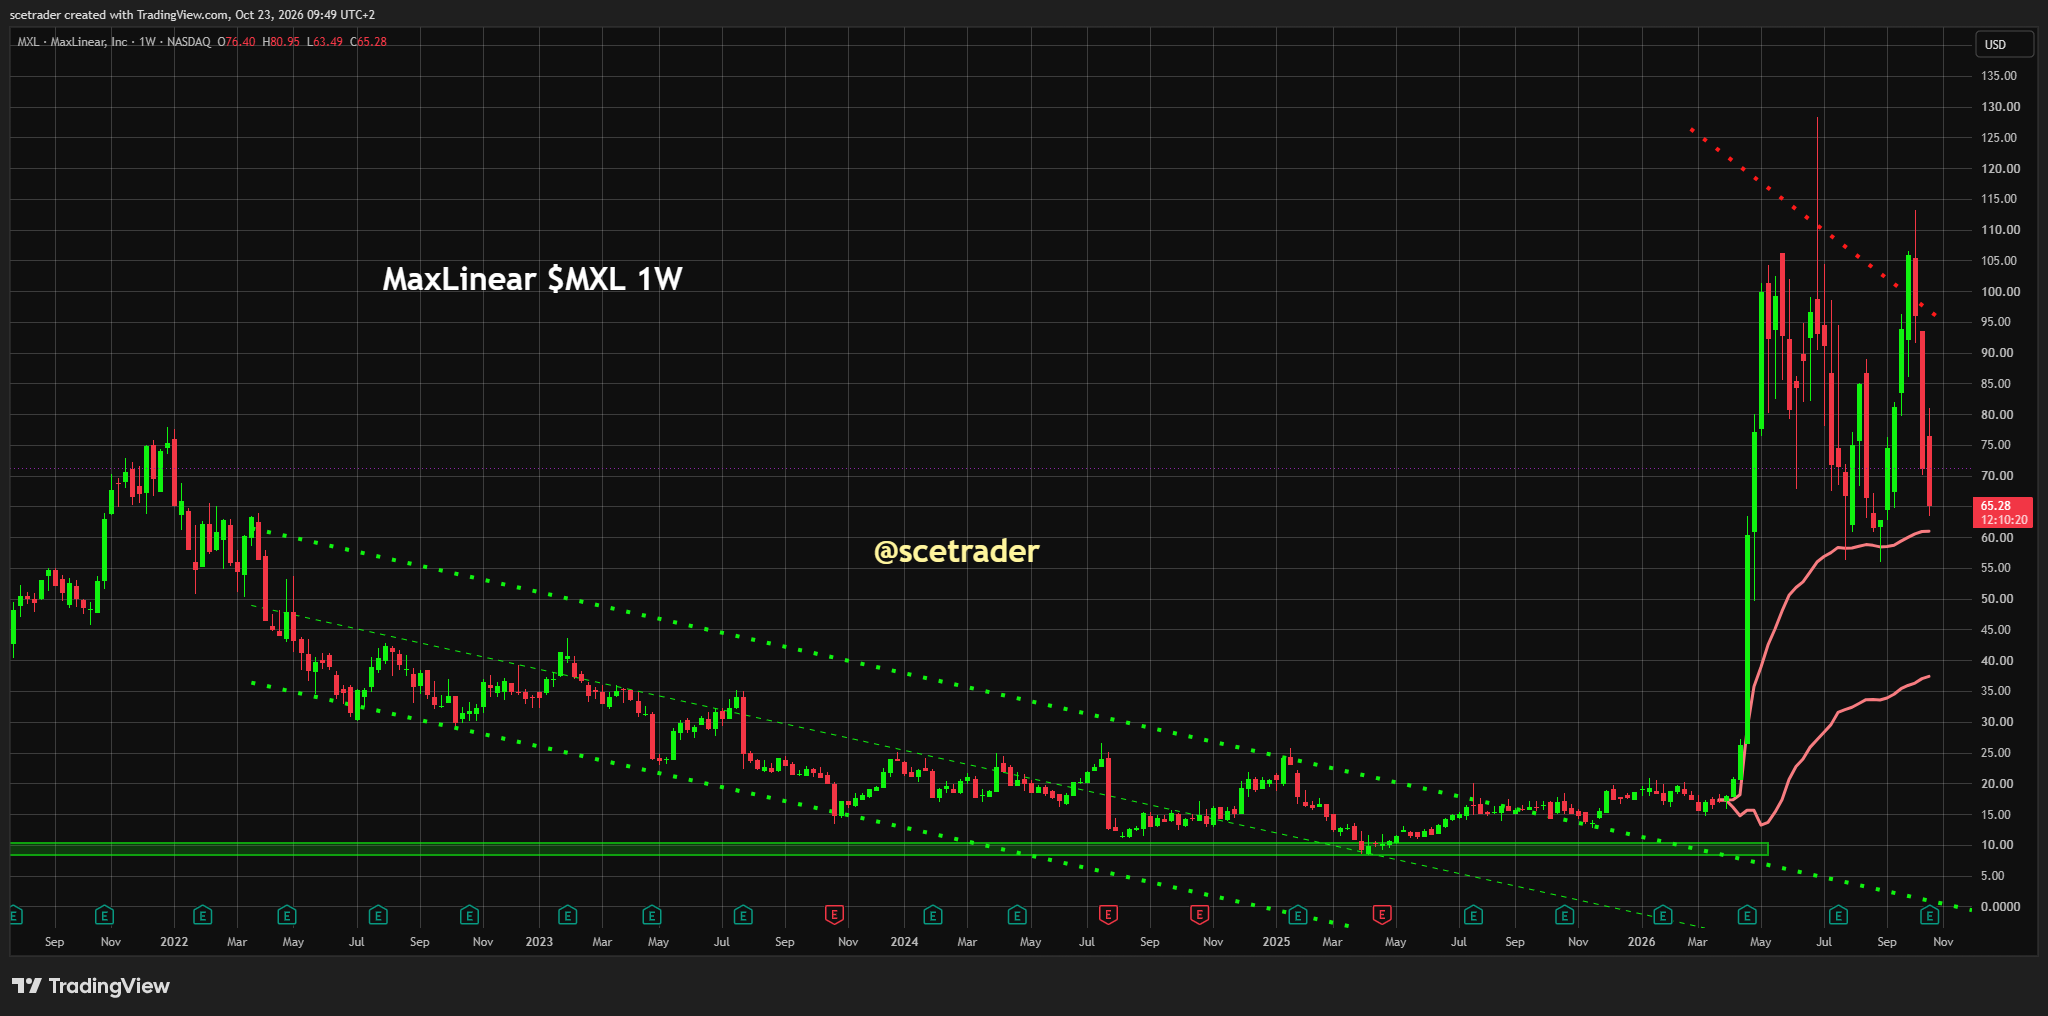
MaxLinear sloot de reguliere sessie donderdag op $65,28, een daling van 13,9%. In de eerste nabeurshandel na de cijfers stond het aandeel nog ongeveer 2% lager.
De markt kijkt momenteel dus verder dan één sterk kwartaal. Beleggers verlagen het risico in de chipsector en zijn veel kritischer geworden op bedrijven waarvan een groot deel van de toekomstige groei gekoppeld is aan AI-capex.
Dat hoeft fundamenteel niets te zeggen over de kwaliteit van de MaxLinear-cijfers. Het zegt wel iets over de timing van een speculatieve positie.
Een aandeel dat zelfs op een forse beat en sterke guidance geen kopers aantrekt, hoeft niet direct goedkoop genoeg te zijn om tegen de markt in te kopen.
Wat we nu willen zien
De eerste bevestiging moet uit de koers zelf komen. Na de scherpe daling willen we zien dat het aandeel stabiliseert en dat sterke cijfers weer worden beloond in plaats van verkocht.
Fundamenteel wordt de operationele kasstroom het belangrijkste cijfer naast de omzetgroei. De winst stijgt snel, maar uiteindelijk moet die winst ook in cash worden omgezet.
Daarnaast volgen we de schuld en de rentelasten. De extra kredietruimte geeft MaxLinear flexibiliteit, maar we willen niet zien dat die faciliteit ieder kwartaal verder wordt gebruikt om de groei te betalen.
Aan de vraagkant blijft hyperscaler-capex cruciaal. Zolang de grote AI-klanten blijven investeren, is het groeipad voor Keystone en later Rushmore en Annapurna sterk. Een duidelijke verlaging van datacenter-capex zou juist een reden zijn om de winstverwachtingen opnieuw te beoordelen.
De cijfers maken MaxLinear daarmee duidelijk interessanter. De combinatie van sterke AI-infrastructuurgroei, een zeer sterke Q4-outlook en snel stijgende marges geeft voldoende reden om naar een speculatieve kans te zoeken. De huidige marktstemming, negatieve operationele kasstroom en oplopende financiële lasten zijn echter voldoende reden om die stap nog niet te zetten.
English
MaxLinear: strong AI growth makes the shares speculative interesting, but the balance sheet and market call for patience
■ Strong results: MaxLinear reported Q3 revenue of $218.1 million versus roughly $211 million expected. Adjusted EPS reached $0.62 versus $0.55 expected, with revenue up 72% year over year and adjusted EPS up 343%.
■ AI infrastructure is accelerating: Infrastructure revenue increased 210% year over year. Growth is being driven primarily by the production ramp of the Keystone PAM4 DSP platform for 800G optical connectivity in AI data centers.
■ Outlook is again well above expectations: MaxLinear expects Q4 revenue of $240 million to $260 million versus roughly $221 million expected. Adjusted gross margin is guided to 59% to 62%, keeping profitability high while revenue continues to expand.
■ Cash flow and debt need attention: Q3 operating cash flow was negative $13.6 million, while long-term debt increased from $123.9 million to $164.1 million. The company drew $40 million on its revolver and separately increased total revolving credit capacity to $200 million.
■ Interest costs could rise further: Q3 interest expense increased to $2.69 million. For Q4, MaxLinear expects $3.5 million to $4.3 million of net interest and other expense. Additional liquidity is useful, but how much of that borrowing capacity is actually used now matters.
■ Speculative candidate: The operating results and outlook make MaxLinear a candidate for a speculative position. We are not taking that position yet given weak sentiment across semiconductors and AI. We first want to see the shares stabilise, financing costs remain manageable and any slowdown in data-center capex become sufficiently reflected in the valuation.
Investment View
MaxLinear has delivered the type of quarter that would normally justify serious consideration of a speculative position. Revenue is growing rapidly, AI infrastructure is expanding much faster than the overall company, and profitability is improving sharply. Q4 revenue guidance is also far above prior market expectations.
The income statement is not the entire story, however. MaxLinear did not generate positive operating cash flow in Q3 and added debt during the quarter. At the same time, management expects the financial expense line to increase further in Q4.
This means the quality of growth is different from that of a company able to finance the same expansion entirely from free cash flow. MaxLinear is growing quickly, but part of that growth currently requires additional balance-sheet capacity.
Market conditions add another reason for patience. MaxLinear fell 13.9% during Thursday's regular session and traded another roughly 2% lower shortly after the earnings release. Even a clear beat and strong guidance are not currently enough to attract buyers.
For a speculative position, that matters. The fundamentals justify close attention, but the market has not yet shown that investors are willing to add risk back to fast-growing AI names.
Results
Revenue reached $218.1 million, up 29% sequentially and 72% year over year.
Adjusted gross margin was 60.0%, compared with 59.5% in Q2 and 59.1% a year earlier. Rapid revenue growth is therefore not coming at the expense of gross margin.
Adjusted operating margin increased to 29.5%, from 22.3% in Q2 and only 12.1% a year ago. That represents an improvement of 1,740 basis points year over year.
Adjusted EPS reached $0.62, compared with $0.35 in Q2 and $0.14 a year earlier. On a GAAP basis, MaxLinear generated $28.9 million of net income, compared with a $45.5 million loss a year earlier.
This is therefore more than a revenue recovery. The company has moved into a phase where higher sales are translating rapidly into earnings.
Outlook
The Q4 outlook is at least as important as the reported quarter. MaxLinear expects revenue of $240 million to $260 million, well above the roughly $221 million expectation supplied ahead of the report.
At the midpoint, revenue would reach $250 million. That would represent another sequential increase of almost 15% following the 29% growth already recorded in Q3.
Adjusted gross margin is expected at 59% to 62%, while adjusted operating expenses are guided to $65 million to $70 million.
Using the midpoint of the guidance, gross profit would be roughly $151 million. After approximately $67.5 million of adjusted operating expenses, operating income would be around $84 million.
That is our own calculation rather than official operating-margin guidance from MaxLinear. It would imply an adjusted operating margin of roughly 33.5%, suggesting operating leverage could improve further.
AI data centers are becoming the key growth driver
The main story is now infrastructure. Revenue from this business increased 210% year over year, far faster than the company as a whole.
Keystone is the primary driver. MaxLinear's PAM4 DSP platform for 800G optical connectivity is now in a meaningful production ramp and is benefiting directly from demand for high-speed connectivity inside AI data centers.
The next step is 1.6T. Management pointed to growing customer activity around the Rushmore and Annapurna product families for 1.6T-capable optical and electrical connectivity.
This matters strategically. If MaxLinear were benefiting from only one strong product cycle, current growth would be much easier to dismiss as temporary. Successful expansion into 1.6T could extend the growth phase.
Operating leverage is becoming visible
Adjusted operating margin has risen from 12.1% to 29.5% in only twelve months.
Over the same period, adjusted operating expenses increased from $59.5 million to $66.5 million. That is growth of roughly 12%, compared with 72% revenue growth.
The relationship is attractive. MaxLinear does not need to grow its cost base at anything close to the pace of revenue, allowing a large portion of incremental gross profit to reach operating income.
If Q4 guidance is achieved, this leverage could strengthen further. That is the strongest fundamental argument for the shares.
Cash flow tells a weaker story
The income statement is strong, but cash flow is less convincing. MaxLinear generated negative $13.6 million of operating cash flow in Q3, compared with positive $4.8 million in Q2.
The company also spent $5.9 million on property and equipment and $3.7 million on intangible assets. Despite strong reported earnings, MaxLinear therefore still relied on external funding to increase its cash position.
That is visible in financing cash flow. MaxLinear drew $40 million on its revolving credit facility during Q3. Long-term debt increased to $164.1 million from $123.9 million at the end of Q2.
Cash increased from $64.8 million to $81.1 million, but that increase was not generated by operations. Additional borrowing played an important role.
The next stage of the investment case therefore requires more than continued revenue growth. MaxLinear needs to show that earnings can also translate into positive operating cash flow.
More credit capacity is useful, but it is not free money
MaxLinear amended its existing credit agreement and increased available revolving capacity by $70 million to $200 million.
This should not be confused with immediately borrowing an additional $70 million. The larger facility provides financial flexibility, but debt increases only when the company draws on that capacity.
MaxLinear did, however, already draw $40 million during Q3. Financing costs are therefore not a theoretical issue.
The larger facility is positive if it serves mainly as a liquidity buffer. The picture becomes less attractive if MaxLinear needs to keep drawing on it to fund ongoing growth.
Interest expense becomes a key checkpoint
Interest expense was $2.69 million in Q3, up from $2.27 million in Q2. That is still manageable relative to current operating profit, but the direction matters.
For Q4, management expects $3.5 million to $4.3 million of net interest and other expense, clearly above the Q3 level.
The absolute amount is not yet large relative to expected operating income. The risk is what happens over several quarters.
If MaxLinear needs progressively more debt to finance growth, a larger share of incremental operating profit could eventually be absorbed by financing costs. That would weaken some of the operating leverage now making the earnings story so attractive.
Data-center capex is the key external risk
MaxLinear itself highlights the possibility that current AI-related capital spending by hyperscale customers may not be sustainable. The company also points to its dependence on a limited number of hyperscalers and AI-platform programs.
That risk matters because much of the exceptional infrastructure growth is coming directly from AI data centers.
Current orders would not disappear immediately if hyperscalers reduced spending. Products already qualified and ordered would continue to generate near-term revenue.
The issue is the next wave of projects. If new data centers are delayed or cancelled, growth in 800G and eventually 1.6T connectivity would slow.
Higher financing costs can hit MaxLinear indirectly as well
The wider debate around AI data-center financing therefore matters directly to MaxLinear.
The first channel is the company's own balance sheet. Greater use of the revolver raises financing costs and makes improvement in operating cash flow increasingly important.
The second channel runs through customers. If hyperscalers, neoclouds and data-center developers become more selective because financing costs remain high, demand for optical connectivity can eventually slow.
MaxLinear therefore combines unusually strong operating momentum with meaningful exposure to the wider AI investment cycle.
The market reaction is a warning
Normally, this combination of earnings and guidance would support the share price. It did not.
MaxLinear closed Thursday at $65.28, down 13.9%, and traded another roughly 2% lower shortly after the earnings release.
The market is currently looking beyond a single strong quarter. Investors are reducing risk across semiconductors and are becoming more critical of businesses whose future growth depends heavily on AI capex.
That does not weaken the quality of MaxLinear's results. It does affect the timing of a speculative entry.
A stock that cannot attract buyers after a substantial beat and strong guidance does not need to be bought immediately against the market.
What we need to see
The first confirmation should come from the share price. After the sharp decline, we want to see stabilisation and evidence that strong fundamental news is once again being rewarded rather than sold.
Fundamentally, operating cash flow becomes the key figure alongside revenue growth. Earnings are rising rapidly, but eventually those earnings need to turn into cash.
Debt and financing costs also need to be monitored. The larger credit facility gives MaxLinear flexibility, but we do not want to see it used more heavily quarter after quarter to fund growth.
On the demand side, hyperscaler capex remains critical. As long as major AI customers continue spending, the path for Keystone and later Rushmore and Annapurna remains strong. A clear reduction in data-center capex would require another look at the earnings assumptions.
The numbers make MaxLinear materially more interesting. Strong AI infrastructure growth, a very strong Q4 outlook and rapidly improving margins provide a genuine speculative setup. Weak market sentiment, negative operating cash flow and rising financing costs are enough reason not to take that position yet.
Disclaimer Aan de door ons opgestelde informatie kan op geen enkele wijze rechten worden ontleend. Alle door ons verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor uw eigen rekening.
Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie. U bent zelf eindverantwoordelijk voor de beslissingen die u neemt met betrekking tot uw beleggingen.


