Indices Europa na Wall Street: Technologie geeft Europa ruimte voor kans sterkere sessie
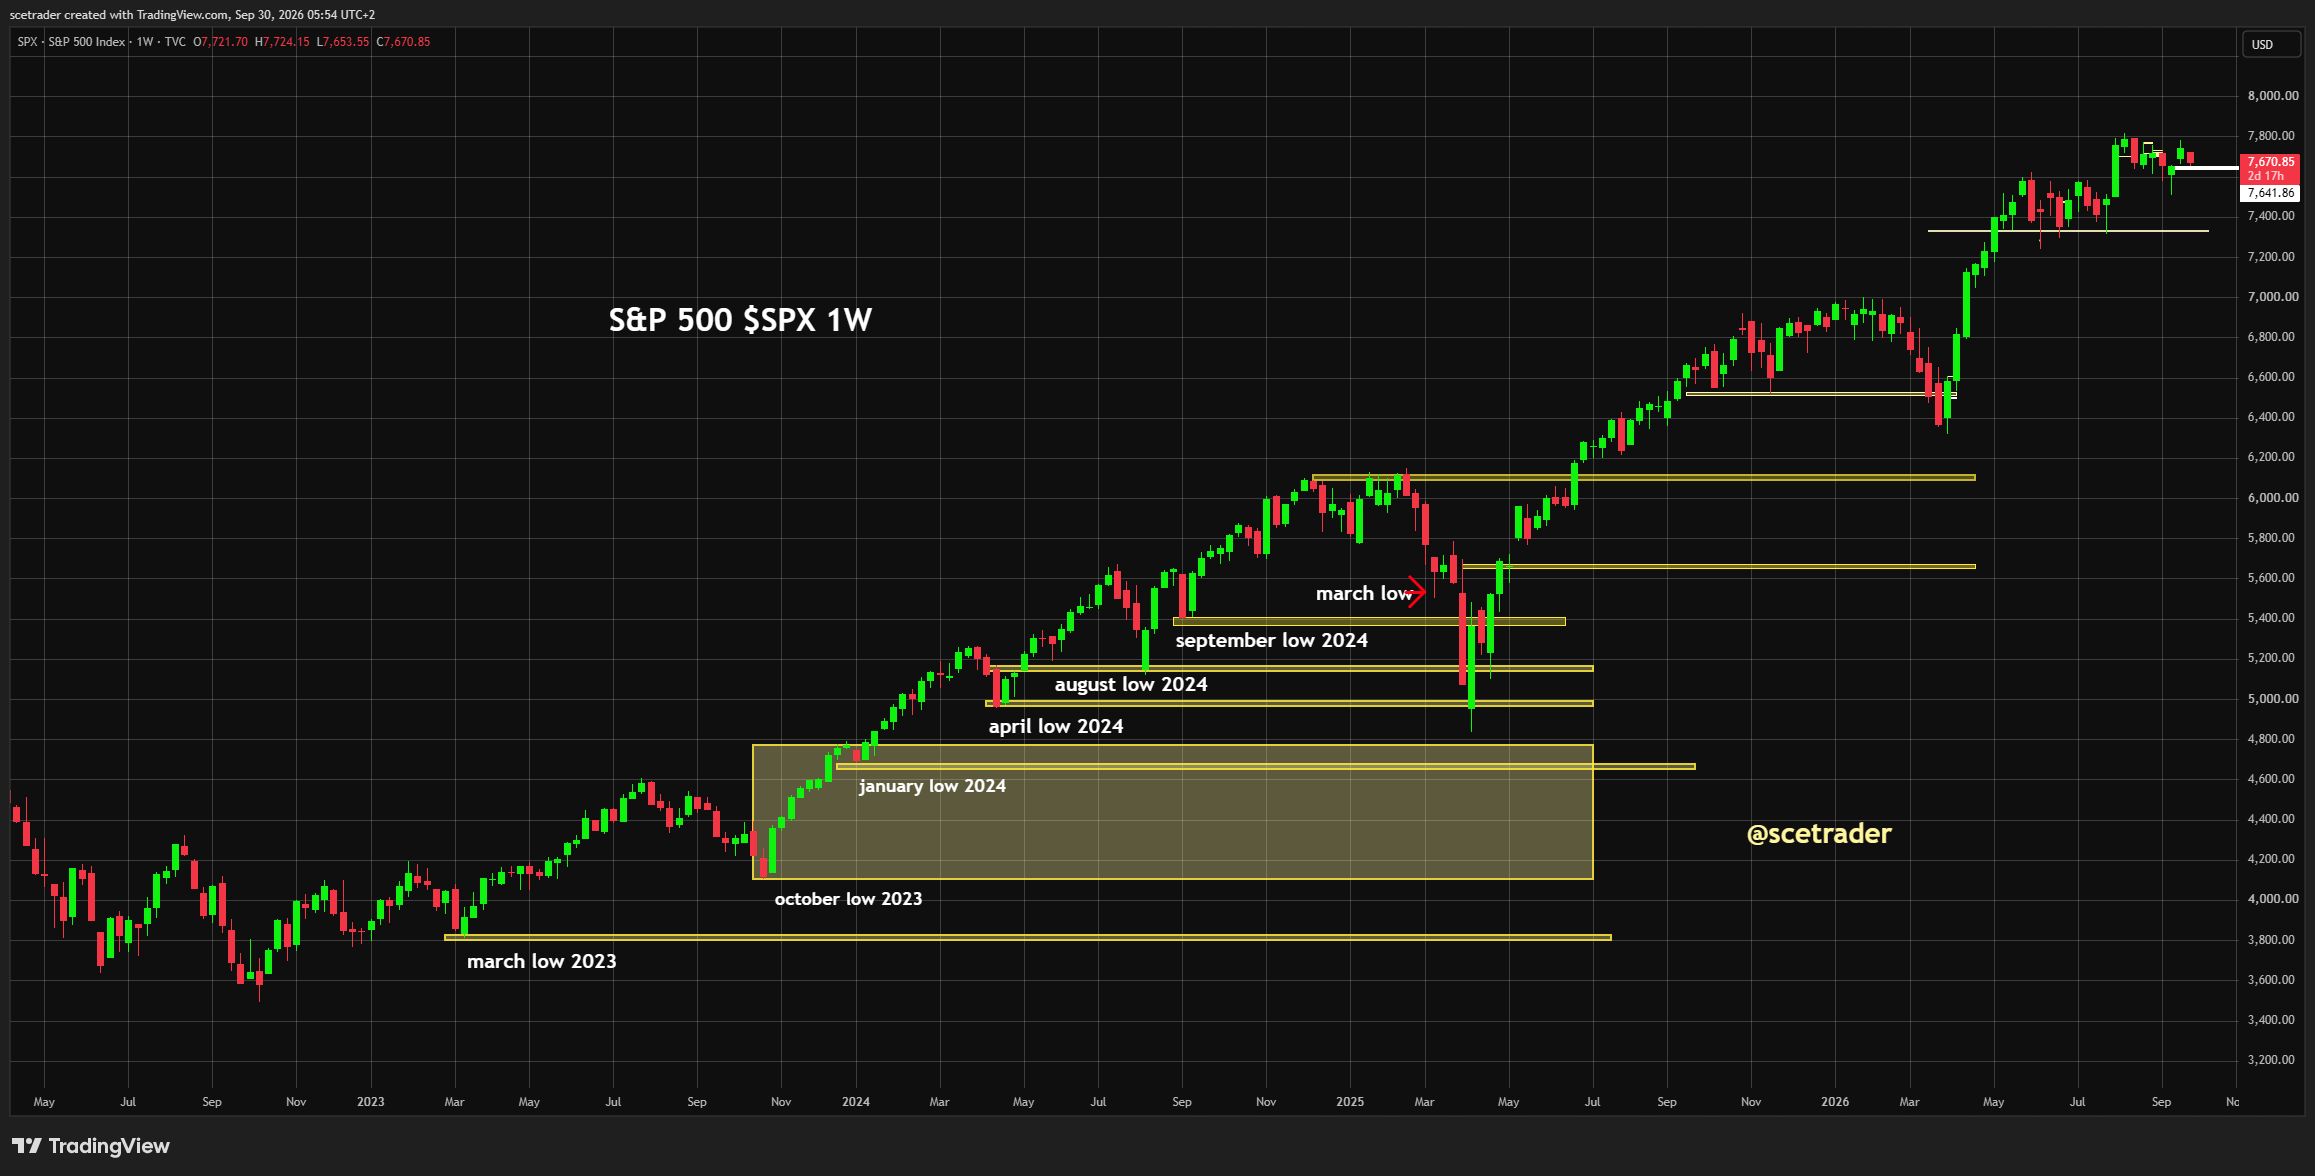
Let op: dit is een momentopname van het Amerikaanse slot. De analyse hieronder gebruikt uitsluitend de aangeleverde informatie over de Amerikaanse sessie, zonder ontwikkelingen uit de overnight-handel.
Wall Street sloot dinsdag opnieuw licht lager, maar de onderliggende sessie was duidelijk sterker dan de rode slotstanden doen vermoeden. De S&P 500 verloor 0,17% tot 7.670,84, de Dow Jones daalde 0,26% en de Nasdaq Composite eindigde vrijwel onveranderd met een verlies van 0,08%.
Nog belangrijker: de Nasdaq-100 wist zelfs licht hoger te sluiten. Technologie ving daarmee een groot deel van de druk uit de obligatiemarkt op, terwijl de S&P 500 na een daling richting 7.650 duidelijk van de bodem wist te herstellen.
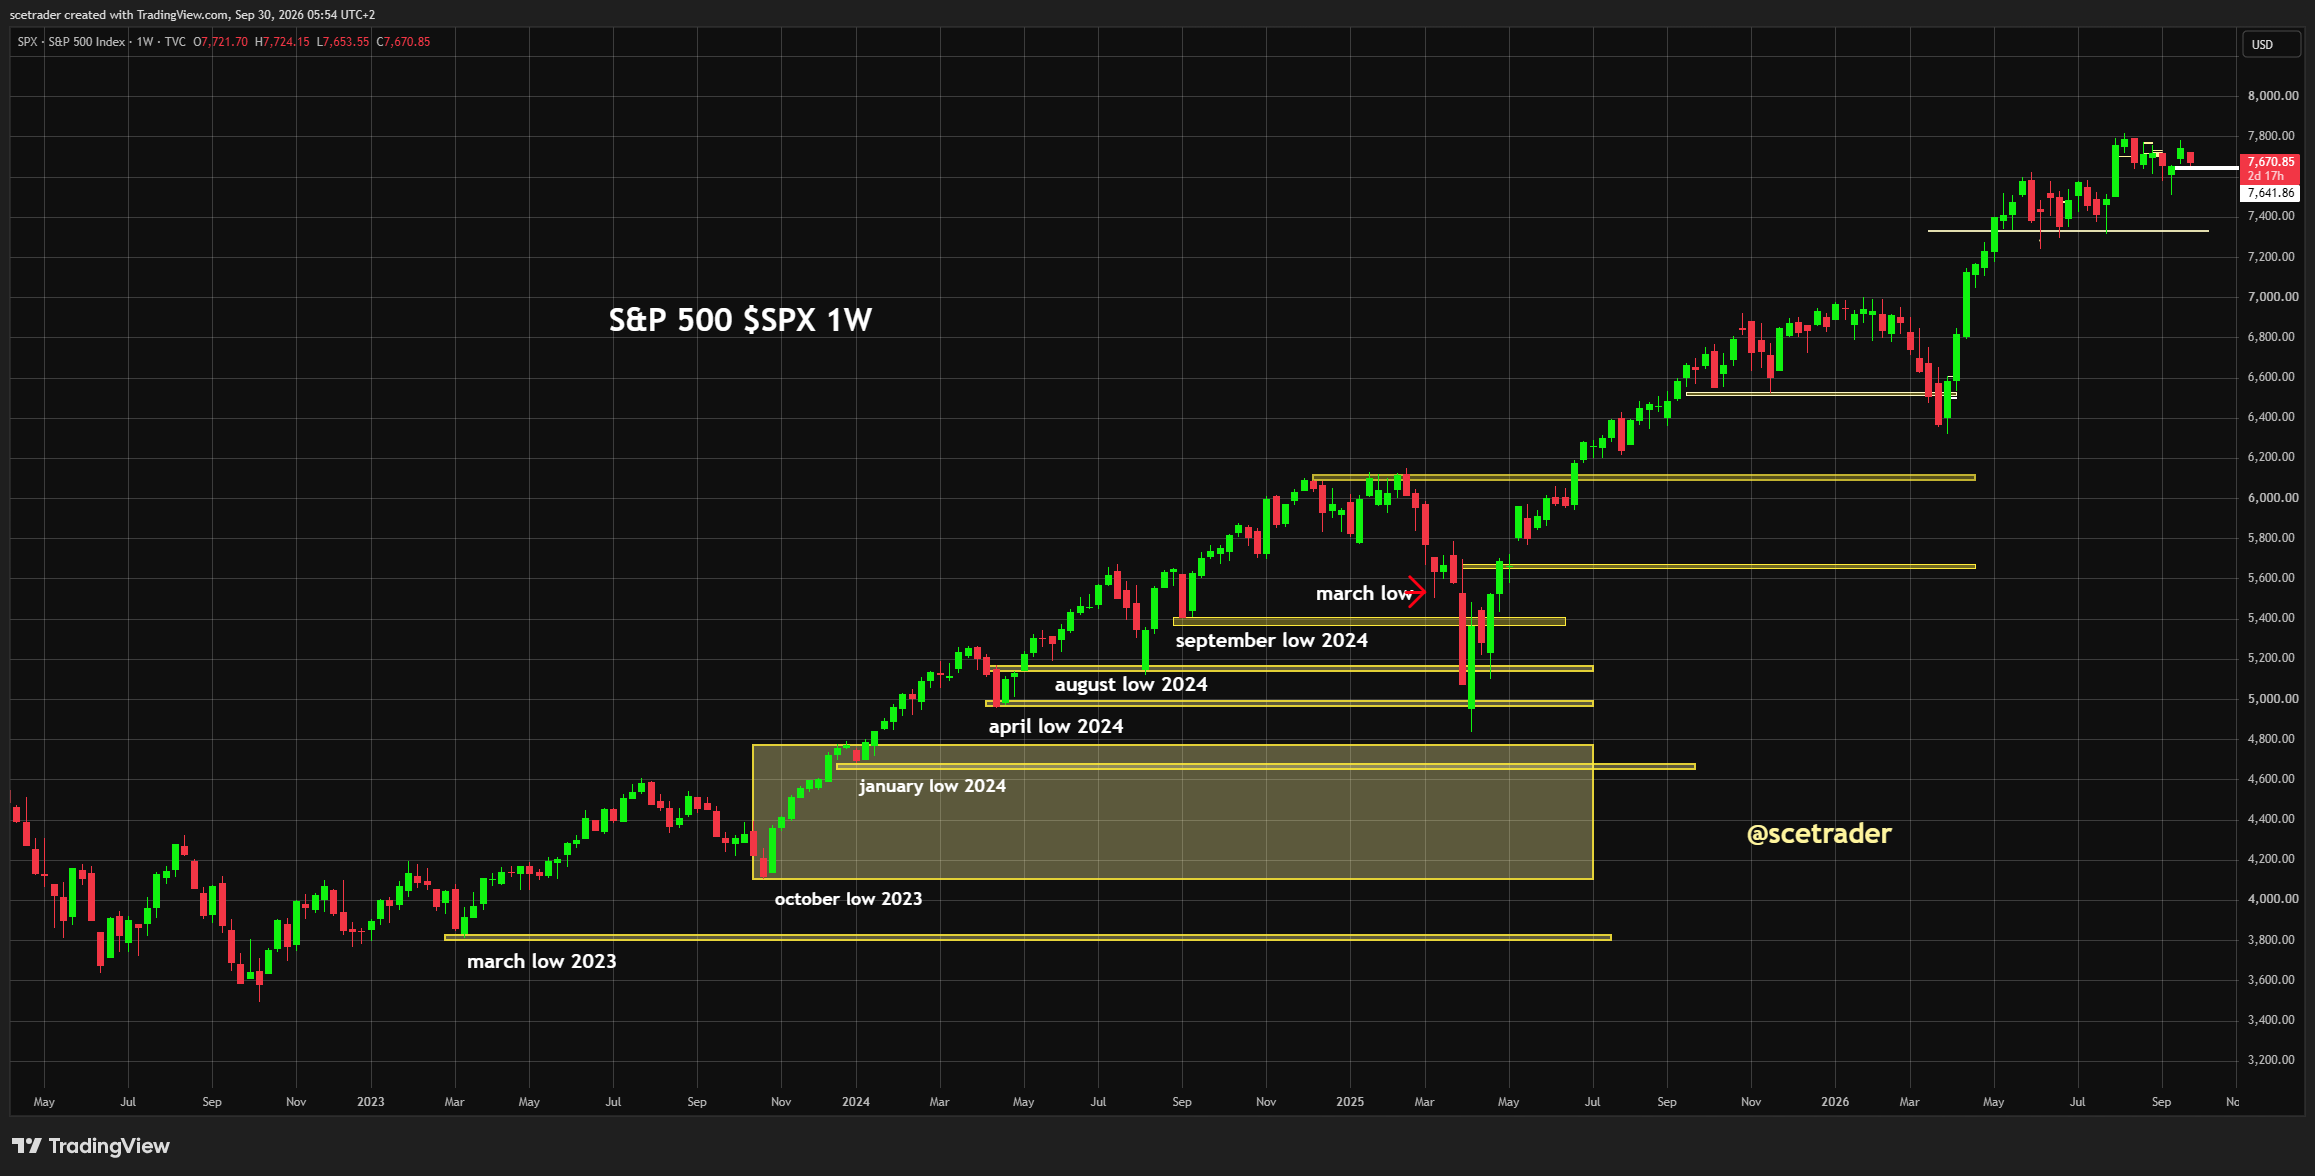
Die veerkracht is opvallend omdat de Amerikaanse tienjaarsrente tijdens de sessie 5,293% aantikte, het hoogste niveau sinds 2007, terwijl de dertigjaarsrente opliep tot 5,6206%, het hoogste niveau sinds 2002. Normaal gesproken is zo'n beweging bijzonder zwaar voor technologie en andere aandelen met een hoge waardering. Dat de Nasdaq-100 desondanks standhield en delen van de AI-sector opnieuw werden gekocht, maakt de sessie voor Europa interessanter dan wanneer alleen naar de slotstand van de S&P 500 wordt gekeken.
De markt kreeg bovendien later op de dag enige verlichting. New York Fed-president John Williams maakte duidelijk dat de Fed geen haast hoeft te maken met een volgende renteverhoging. De ingeprijsde kans op een verhoging in oktober zakte daarop grofweg van 70% naar iets boven 50%. Tegelijk daalde Brent met ongeveer 2,5% naar $102,59 nadat de aanvoer uit het Midden-Oosten verbeterde. Voor Europa ontstaat daarmee een betere combinatie: de lange rente blijft hoog, maar de directe olie-inflatieschok wordt kleiner en de markt begint minder agressief rekening te houden met een nieuwe Amerikaanse renteverhoging in oktober.
■ Wall Street: sterker dan de slotstanden suggereren: S&P 500 -0,17%, Dow Jones -0,26% en Nasdaq Composite -0,08%, terwijl de Nasdaq-100 licht hoger eindigde. De markt absorbeerde opnieuw zeer hoge lange rente zonder een nieuwe brede verkoopgolf.
■ Slotfase: positief: de S&P 500 herstelde vanaf de zone rond 7.650 en sloot duidelijk boven het dieptepunt van de sessie. De verkoopdruk versnelde dus niet richting het slot.
■ Marktbreedte: nog zwak: onder de grote indices bleef de deelname beperkt en waren er meer dalers dan stijgers. Dit verhindert voorlopig dat het herstel als breed gedragen wordt beschouwd.
■ Technologie: relatief positief: AI-gerelateerde aandelen beperkten de indexverliezen en de Nasdaq-100 bleef overeind ondanks de renteschok. Dat is een belangrijker signaal voor Europese technologie dan de kleine daling van de S&P 500.
■ Semiconductors: verbeterd: na de zware verkoop van maandag stabiliseerde het beeld in Amerikaanse chips. Applied Materials en Marvell behoorden tot de sterkere namen, terwijl de verkoopdruk binnen de sector duidelijk minder uniform was.
■ AI: positief, maar selectief: nieuwe aandacht voor de mogelijke beursgang van Anthropic hield de belangstelling voor AI-infrastructuur hoog. De markt blijft bereid kapitaal toe te kennen aan het thema, maar onderscheidt sterker tussen ondernemingen met directe omzetgroei en bedrijven die vooral hoge financieringsbehoeften hebben.
■ Meta: positief: Meta steeg ruim 3% en onderstreepte dat beleggers binnen grote technologiebedrijven opnieuw bereid zijn specifieke AI-verhalen te kopen.
■ Rente: nog steeds de belangrijkste tegenkracht: de Amerikaanse tienjaarsrente bereikte 5,293% en de dertigjaarsrente 5,6206%. Zolang deze niveaus niet verder oplopen, blijkt de aandelenmarkt ze voorlopig te kunnen absorberen; een nieuwe versnelling omhoog zou het beeld opnieuw veranderen.
■ Fed: iets gunstiger: John Williams ziet geen noodzaak om haast te maken met de volgende renteverhoging. Dat verminderde de kans die de markt toekent aan een verhoging in oktober.
■ Arbeidsmarkt: zachter: het aantal openstaande vacatures daalde sterker dan verwacht naar ongeveer 7,08 miljoen. Dit geeft de Fed meer reden om eerst nieuwe cijfers af te wachten.
■ Amerikaanse consument: duidelijk zwakker: het consumentenvertrouwen daalde naar 81,9, het laagste niveau in ongeveer twaalf en een half jaar. Dit verhoogt de relevantie van defensieve consumentenaandelen.
■ Olie: gunstiger voor de brede markt: Brent daalde naar $102,59 doordat de export uit het Midden-Oosten verbeterde. Energie verliest daarmee momentum, maar industrie, transport en consumenten krijgen minder kostendruk.
■ Dollar: sterk: de dollar bereikte tegenover de euro het sterkste niveau in ruim een jaar. Voor Europese exporteurs verbetert dit de omzetvertaling, terwijl het tegelijkertijd de uitzonderlijk grote Amerikaanse rentevoorsprong weerspiegelt.
■ Europa dinsdag: technologie leidde: de STOXX 600 verloor slechts 0,1%, terwijl Europese technologie ongeveer 2,5% steeg. Dat laat zien dat Europese beleggers al vóór het Amerikaanse slot bereid waren opnieuw blootstelling aan technologie op te bouwen.
■ Optiemarkt: geen acute stress: de volatiliteitsmarkt bleef beheerst ondanks twee zwakkere sessies. Bescherming blijft aanwezig, maar het koersverloop vertoont niet de kenmerken van een ongecontroleerde afbouw van risico.
■ Woensdag: voorzichtig positief: de combinatie van een herstel vanaf de Amerikaanse lows, relatieve kracht in technologie, lagere olie en minder agressieve verwachtingen voor de Fed geeft Europa ruimte om woensdag positief te reageren.
Marktbeeld voor Europa
Het belangrijkste signaal voor Europa komt niet uit de daling van 0,17% van de S&P 500, maar uit de weerstand die aandelen dinsdag boden tegen een nieuwe forse beweging in de obligatiemarkt. De Amerikaanse tienjaarsrente bereikte bijna 5,30%, maar de Nasdaq-100 bleef overeind en de S&P 500 wist van de intradaybodem te herstellen. Dat is een duidelijk verschil met een sessie waarin hogere rente rechtstreeks tot steeds meer verkoop leidt.
Europa had dinsdag zelf al een vergelijkbaar signaal afgegeven. De brede STOXX 600 verloor slechts 0,1%, terwijl technologie ongeveer 2,5% steeg en daarmee veruit de sterkste sector was. De belangstelling voor AI en semiconductors bleef dus bestaan ondanks de extreem hoge kapitaalkosten. Voor woensdag ontstaat daardoor een redelijke kans dat juist technologie opnieuw de richting bepaalt.
De daling van olie helpt die rotatie. Brent blijft met ruim $100 historisch hoog, maar een daling van ongeveer $2,70 per vat vermindert de angst dat energieprijzen rechtstreeks opnieuw een renteversnelling veroorzaken. Dit gaat ten koste van het momentum in oliebedrijven, maar is per saldo gunstig voor industrie, luchtvaart, consumentenaandelen en uiteindelijk ook de waardering van groeiaandelen.
De zwakke Amerikaanse economische cijfers hebben bovendien twee kanten. De forse daling van het consumentenvertrouwen is een waarschuwing voor de conjunctuur, maar de combinatie met minder vacatures verkleint tegelijk de noodzaak voor de Fed om onmiddellijk opnieuw te verhogen. Voor de komende Europese sessie is dat tweede effect waarschijnlijk belangrijker zolang de cijfers niet omslaan in duidelijke recessievrees.
De uitgangspositie is daardoor licht positief, maar niet breed bullish. Technologie heeft ruimte om verder te herstellen, defensieve ondernemingen blijven aantrekkelijk en lagere olie helpt veel cyclische bedrijven. Vastgoed blijft daarentegen gevangen in de uitzonderlijk hoge lange rente en ook banken krijgen een ingewikkelder rentebeeld.
Nederland en Benelux
■ ASML: positief: Europese technologie was dinsdag al de sterkste sector en de Amerikaanse technologiesessie verslechterde daarna niet. Dat geeft ASML een gunstiger uitgangspunt dan na maandag. De markt blijft bovendien vooruitkijken naar de verdere groei van AI-capaciteit, waarvan geavanceerde lithografie een cruciale schakel is.
■ ASM International: positief: de vermindering van de verkoopdruk in Amerikaanse semiconductors ondersteunt het sentiment. De hoge rente begrenst de waardering, maar zolang die rente niet opnieuw versnelt krijgt het sectorsignaal meer gewicht.
■ Besi: positief met grotere beweeglijkheid: Besi heeft een hogere gevoeligheid voor veranderingen in verwachtingen rond AI, advanced packaging en chipinvesteringen. Een verdere verbetering in het Amerikaanse chipbeeld kan daardoor relatief sterk doorwerken.
■ Shell: neutraal tot licht negatief: Brent boven $100 blijft fundamenteel sterk voor de kasstroom, maar de daling van dinsdag haalt de directe koersimpuls uit energie.
■ Ahold Delhaize: relatief positief: de sterke Amerikaanse activiteiten en defensieve omzetstructuur worden aantrekkelijker wanneer het consumentenvertrouwen verzwakt. De sterke dollar helpt daarnaast bij de omzetvertaling naar euro's.
Voor de AEX ontstaat daarmee een gunstiger indexmix dan eerder deze week. De steun hoeft niet langer vrijwel uitsluitend uit Shell en defensieve aandelen te komen. Wanneer ASML, ASM International en Besi aansluiten bij het betere technologiesentiment, kan het verlies aan momentum bij energie ruimschoots worden gecompenseerd.
DAX en Duitsland
■ Infineon: positief: het verbeterde semiconductorbeeld in de Verenigde Staten en de sterke Europese technologiesessie vormen een duidelijke positieve combinatie. De blootstelling aan auto's en industrie betekent wel dat een breder economisch herstel nodig blijft voor een structureel sterker beeld.
■ SAP: voorzichtig positief: de rente blijft hoog, maar Amerikaanse technologie liet zien dat hoge waarderingen niet automatisch verder worden verkocht wanneer de rente stabiliseert. Dat vermindert de directe neerwaartse druk.
■ Siemens: gemengd tot positief: lagere olie verlaagt de kosten voor veel industriële klanten, terwijl elektrificatie, automatisering en investeringen in datacenters structureel ondersteunend blijven.
■ Vonovia: neutraal tot negatief: hier verandert het beeld veel minder. De absolute hoogte van de lange rente blijft problematisch en stabilisatie alleen is waarschijnlijk onvoldoende voor een krachtige herwaardering.
■ Lufthansa: positief kostensignaal: de daling van olie is gunstig voor toekomstige brandstofkosten. Het effect wordt door hedges vertraagd, maar de richting is gunstiger dan bij opnieuw stijgende olie.
Duitsland kan daardoor woensdag profiteren van de gewijzigde combinatie van olie en technologie. De DAX blijft kwetsbaar voor rente, maar krijgt meer steun wanneer semiconductors en industrie tegelijkertijd verbeteren.
CAC 40 en Frankrijk
■ STMicroelectronics: positief: Europese technologie steeg dinsdag sterk en de Amerikaanse chipmarkt hield later op de dag beter stand. Dat geeft STMicroelectronics een betere uitgangspositie voor woensdag.
■ Schneider Electric: positief: elektrificatie, datacenters en AI-infrastructuur blijven structureel grote groeimarkten. De hoge rente verhoogt wel de rendementseisen voor nieuwe projecten, maar tast de fysieke vraag naar stroominfrastructuur niet rechtstreeks aan.
■ Legrand: positief: het aandeel kreeg dinsdag al steun nadat het bedrijf zijn doelstellingen voor de middellange termijn verhoogde. De blootstelling aan digitale infrastructuur en datacenters sluit direct aan bij de voortdurende investeringen in AI-capaciteit.
■ TotalEnergies: neutraal: olie boven $100 blijft operationeel gunstig, maar de prijsdaling vermindert het momentum dat energie de afgelopen sessies had.
■ Airbus: relatief positief: de problemen bij Boeing blijven de concurrentiepositie ondersteunen. Productiecapaciteit en de bestaande orderportefeuille bepalen echter hoeveel daarvan daadwerkelijk in extra leveringen kan worden vertaald.
■ Luxe: gemengd: de sterke dollar is gunstig voor omzet uit de Verenigde Staten, maar het zwakke Amerikaanse consumentenvertrouwen voorkomt een volledig positief signaal.
Frankrijk heeft daarmee meer interne tegenkrachten dan Nederland. Technologie en industriële elektrificatie verbeteren, terwijl energie minder steun geeft en luxe afhankelijk blijft van de consument.
FTSE en Verenigd Koninkrijk
■ BP: neutraal tot licht negatief: olie blijft hoog, maar de daling van dinsdag vermindert de directe impuls.
■ Shell: neutraal: hetzelfde geldt voor Shell in Londen. De kasstroomomgeving blijft sterk, maar een nieuwe koersversnelling vraagt waarschijnlijk om stabilisatie of herstel van olie.
■ AstraZeneca: relatief positief: gezondheidszorg profiteert van de voorkeur voor stabiele kasstromen wanneer economische indicatoren verzwakken.
■ IAG: positief: lagere olie is een gunstig kosten signaal voor luchtvaart. De financiële doorwerking wordt door brandstofafdekking vertraagd, maar de richting verbetert.
■ Britse huizenbouwers: minder duidelijk: de sector kreeg eerder steun van overheidsmaatregelen, maar de extreem hoge wereldwijde lange rente blijft een belangrijke rem op financiering en waardering.
De FTSE verliest dus een deel van zijn energievoordeel, terwijl de FTSE 250 juist relatief meer kan profiteren wanneer lagere olie en minder agressieve verwachtingen voor de Amerikaanse rente het cyclische sentiment verbeteren.
Zuid-Europa en Nordics
■ Eni: neutraal: de olieprijs blijft hoog genoeg voor sterke operationele kasstromen, maar het momentum is afgenomen.
■ Equinor: neutraal: naast olie blijft gas een belangrijke winstfactor, waardoor de daling in Brent slechts een deel van het totale beeld bepaalt.
■ Iberdrola: voorzichtig positief: stabilisatie van rente helpt, maar de absolute financieringskosten blijven hoog. De gereguleerde inkomsten en lange contracten bieden daarbij meer bescherming dan bij zuiver cyclische ondernemingen.
■ Zuid-Europese banken: gemengd: een hoge rente ondersteunt rentemarges, maar zeer hoge lange rendementen kunnen uiteindelijk kredietkwaliteit en financieringskosten verslechteren. De afgenomen kans op een snelle nieuwe Fed-verhoging voorkomt dat dit signaal verder verslechtert.
■ Nordic technologie: positief: het betere internationale chip- en AI-sentiment kan doorwerken naar groeiaandelen in Zweden en Denemarken, al blijft de waardering gevoelig voor de obligatiemarkt.
Technologie krijgt opnieuw de kans om de markt te dragen
De belangrijkste verandering ten opzichte van maandag is dat technologie dinsdag niet opnieuw bezweek onder de stijgende rente. De Nasdaq-100 wist licht hoger te eindigen en individuele AI-aandelen bleven kapitaal aantrekken. Meta steeg ruim 3%, terwijl de belangstelling voor de geplande beursgang van Anthropic opnieuw duidelijk maakte hoeveel kapitaal beschikbaar blijft voor AI.
Europa liep daar tijdens de eigen sessie zelfs op vooruit. De technologiesector in de STOXX 600 steeg ongeveer 2,5%. Dat was geen marginale verbetering, maar een duidelijke sectorrotatie.
Voor woensdag is daarom vooral belangrijk of ASML, ASM International, Besi, Infineon en STMicroelectronics die beweging kunnen voortzetten. Wanneer dat gebeurt terwijl de lange rente niet opnieuw boven de piek van dinsdag uitbreekt, krijgt de Europese markt een veel bredere basis voor een positieve sessie.
Er is wel een belangrijke gebeurtenis later op woensdag: Micron publiceert na het Amerikaanse slot de cijfers over het vierde kwartaal. De geheugenproducent is een van de centrale leveranciers van HBM voor AI en heeft eerder aangegeven dat de vraag de beschikbare capaciteit sterk onder druk zet. Het resultaat kan later in de week grote gevolgen hebben voor het wereldwijde chipsentiment. Voor de Europese handel van woensdag kan dit betekenen dat beleggers ondanks het verbeterde sectorsignaal richting het slot enige voorzichtigheid bewaren.
Lagere olie maakt de combinatie voor Europa beter
Brent daalde dinsdag met $2,69 naar $102,59 en WTI met $3,22 naar $89,38. De daling volgde op aanwijzingen dat de exportcapaciteit uit het Midden-Oosten verbetert, onder meer via extra stromen buiten de kwetsbaarste transportroutes.
Dit is belangrijk omdat olie de afgelopen weken twee rollen tegelijk speelde. Voor energiebedrijven was de stijging positief, maar voor vrijwel alle andere sectoren verhoogde zij de inflatie- en renterisico's.
Een prijs rond $102 blijft hoog genoeg om sterke kasstromen bij olieproducenten te ondersteunen, maar ligt duidelijk onder de recente pieken. Als dat niveau standhoudt of verder daalt, vermindert één van de argumenten voor opnieuw hogere rente.
Voor Duitsland, luchtvaart, industrie en consumentenaandelen is dat belangrijker dan voor de FTSE of Noorse markt, die juist relatief veel energiebedrijven bevatten.
Rente blijft de grens van het positieve scenario
De Amerikaanse tienjaarsrente bereikte dinsdag 5,293% en de dertigjaarsrente 5,6206%. Dat zijn niveaus die normaal gesproken veel meer schade aan aandelen zouden veroorzaken dan dinsdag gebeurde.
Daarom verdient de reactie van de aandelenmarkt aandacht. Beleggers verkochten niet onbeperkt door toen de rente nieuwe hoogtepunten bereikte. Nadat Williams aangaf dat de Fed tijd heeft om nieuwe cijfers af te wachten, nam de druk op de korte rente af en herstelden aandelen vanaf hun dieptepunten.
Dat maakt stabilisatie van de lange rente woensdag voldoende voor een tactisch beter beursbeeld. Een forse rentedaling is niet noodzakelijk.
Het positieve scenario verandert wel direct wanneer de tienjaarsrente overtuigend boven 5,30% uitbreekt. In dat geval komt de waarderingsdruk opnieuw centraal te staan en wordt vooral technologie kwetsbaar.
Conclusie
De Amerikaanse sessie van dinsdag was beter dan de rode indexstanden doen vermoeden. Wall Street kreeg een tienjaarsrente van bijna 5,30%, een dertigjaarsrente op het hoogste niveau sinds 2002, zwakker consumentenvertrouwen en minder vacatures te verwerken, maar de S&P 500 brak niet verder weg en de Nasdaq-100 hield zelfs stand.
Tegelijk veranderden twee belangrijke factoren in een gunstiger richting. Olie daalde stevig en John Williams verminderde de urgentie van een nieuwe renteverhoging in oktober. Europese technologie had eerder op dinsdag al laten zien dat beleggers bereid zijn opnieuw risico in de sector te nemen.
Daarmee heeft Europa woensdag een betere uitgangspositie dan na de Amerikaanse sessie van maandag. Technologie kan opnieuw de motor zijn, terwijl lagere olie industrie, luchtvaart en consumentenaandelen helpt. Energie verliest daarentegen een deel van zijn recente relatieve voordeel en vastgoed blijft gehinderd door de extreem hoge kapitaalmarktrente.
Een volledig bullish beeld is het nog niet. De marktbreedte in de Verenigde Staten blijft zwak en de tienjaarsrente staat nog altijd op een uitzonderlijk hoog niveau. Maar zolang die rente niet opnieuw versnelt, is de kans op een positieve Europese reactie groter geworden.
Voor woensdag 30 september 2026: Europa licht opwaarts, met technologie als belangrijkste potentiële motor.
🔵 English
Wall Street absorbs the yield shock; technology gives Europe room for a stronger session
US close: Tuesday, September 29, 2026. Outlook for the European session of Wednesday, September 30. The core analysis is based on the fully completed US trading session.
Wall Street closed modestly lower again on Tuesday, but the underlying session was clearly stronger than the red headline numbers suggest. The S&P 500 lost 0.17% to 7,670.84, the Dow Jones declined 0.26% and the Nasdaq Composite finished almost unchanged with a loss of 0.08%. More importantly, the Nasdaq-100 managed to close slightly higher. Technology therefore absorbed much of the pressure from the bond market, while the S&P 500 recovered noticeably after falling toward the 7,650 area.
That resilience is notable because the US 10-year Treasury yield reached 5.293% during the session, its highest level since 2007, while the 30-year yield climbed to 5.6206%, the highest level since 2002. Such a move would normally be particularly difficult for technology and other high-valuation equities. The fact that the Nasdaq-100 nevertheless held up and parts of the AI complex attracted buyers again makes the session more relevant for Europe than the S&P 500 closing change alone.
Markets also received some relief later in the day. New York Fed President John Williams made clear that the Federal Reserve does not need to rush into another rate increase. The market-implied probability of an October hike subsequently fell from roughly 70% to just above 50%. Brent simultaneously dropped about 2.5% to $102.59 as Middle East export flows improved. Europe therefore starts Wednesday with a better combination: long-term yields remain high, but the immediate oil-driven inflation shock is easing and markets are becoming less aggressive in pricing another US rate increase in October.
■ Wall Street: stronger than the closes suggest: S&P 500 -0.17%, Dow Jones -0.26% and Nasdaq Composite -0.08%, while the Nasdaq-100 finished slightly higher. Equities absorbed another sharp rise in long-term yields without triggering a new broad sell-off.
■ Closing phase: positive: the S&P 500 recovered from the area around 7,650 and finished clearly above its session low. Selling pressure therefore did not accelerate into the close.
■ Market breadth: still weak: participation beneath the large indices remained limited and decliners outnumbered advancers. This still prevents the rebound from being described as broad-based.
■ Technology: relatively positive: AI-related stocks limited index losses and the Nasdaq-100 held firm despite the yield shock. This is a more important signal for European technology than the small S&P 500 decline.
■ Semiconductors: improved: after Monday's heavy selling, conditions in US semiconductors stabilised. Applied Materials and Marvell were among the stronger names and selling was far less uniform across the sector.
■ AI: positive but selective: renewed attention surrounding Anthropic's potential IPO kept interest in AI infrastructure elevated. Investors remain prepared to allocate capital to the theme but are increasingly differentiating between businesses with direct revenue growth and those mainly carrying large financing requirements.
■ Meta: positive: Meta gained more than 3%, underlining investors' willingness to buy specific AI stories within large technology.
■ Rates: still the main counterforce: the US 10-year yield reached 5.293% and the 30-year 5.6206%. As long as yields do not rise further, equities currently appear able to absorb them; another acceleration would change the picture.
■ Fed: somewhat more favourable: John Williams sees no urgency for another rate increase. This reduced the probability markets assign to an October hike.
■ Labour market: softer: job openings fell more than expected to roughly 7.08 million, giving the Fed more reason to wait for additional data.
■ US consumer: clearly weaker: consumer confidence fell to 81.9, its lowest level in roughly twelve and a half years. This raises the relative value of defensive consumer companies.
■ Oil: more constructive for the broad market: Brent fell to $102.59 as Middle East exports improved. Energy loses momentum, but industry, transport and consumers face less cost pressure.
■ Dollar: strong: the dollar reached its strongest level against the euro in more than a year. This improves revenue translation for European exporters while also reflecting the unusually wide US interest-rate advantage.
■ Europe on Tuesday: technology led: the STOXX 600 lost only 0.1%, while European technology gained roughly 2.5%. European investors were therefore already rebuilding technology exposure before the US close.
■ Options market: no acute stress: volatility remained contained despite two weaker equity sessions. Protection remains in place, but market behaviour does not resemble uncontrolled risk liquidation.
■ Wednesday: cautiously positive: the combination of a rebound from the US lows, relative technology strength, lower oil and less aggressive Fed expectations gives Europe room to react positively.
Market outlook for Europe
The most important signal for Europe is not the S&P 500's 0.17% decline, but the resistance equities showed against another major move in bonds. The US 10-year yield came close to 5.30%, yet the Nasdaq-100 held up and the S&P 500 recovered from its intraday low. That is materially different from a session in which higher yields directly produce ever-increasing selling pressure.
Europe had already sent a similar signal on Tuesday. The broad STOXX 600 lost only 0.1%, while technology gained roughly 2.5% and was by far the strongest sector. Demand for AI and semiconductor exposure therefore remained intact despite extremely high capital costs. That creates a reasonable chance that technology again sets the direction on Wednesday.
The fall in oil supports that rotation. Brent remains historically high above $100, but a decline of roughly $2.70 per barrel reduces the fear that energy prices will immediately trigger another acceleration in yields. This costs oil producers some momentum, but on balance helps industry, airlines, consumers and eventually growth-stock valuations.
Weak US economic data also have two sides. The sharp decline in consumer confidence is a warning for growth, but combined with fewer job openings it also reduces the need for the Fed to tighten again immediately. For the coming European session, that second effect is likely to matter more unless the data begin to signal outright recession.
The starting point is therefore mildly positive rather than broadly bullish. Technology has room to extend its recovery, defensive businesses remain attractive and lower oil helps many cyclicals. Property, however, remains trapped by exceptionally high long-term yields and banks face a more complicated rate environment.
Netherlands and Benelux
■ ASML: positive: European technology was already the strongest sector on Tuesday and the US technology session did not deteriorate afterwards. This gives ASML a better starting point than after Monday. Markets also continue to look ahead to further expansion of AI capacity, for which advanced lithography remains essential.
■ ASM International: positive: reduced selling pressure in US semiconductors supports sentiment. High yields cap valuation but become less dominant as long as they do not accelerate again.
■ Besi: positive with greater volatility: Besi has greater sensitivity to changing expectations around AI, advanced packaging and semiconductor investment. A further improvement in US chips can therefore have a relatively large effect.
■ Shell: neutral to mildly negative: Brent above $100 remains fundamentally supportive of cash flow, but Tuesday's decline removes the direct momentum impulse from energy.
■ Ahold Delhaize: relatively positive: strong US activities and defensive revenue become more attractive as consumer confidence weakens. The strong dollar additionally improves revenue translation into euros.
The AEX therefore has a more favourable mix than earlier in the week. Support no longer needs to come almost entirely from Shell and defensive stocks. If ASML, ASM International and Besi join the improved technology sentiment, weaker energy momentum can be more than offset.
DAX and Germany
■ Infineon: positive: improved US semiconductor conditions and Tuesday's strong European technology session create a clearly better combination. Exposure to autos and industrials still means a broader cyclical improvement is required for a structurally stronger picture.
■ SAP: cautiously positive: yields remain high, but US technology demonstrated that elevated valuations are not automatically sold further when yields stabilise. This reduces immediate downside pressure.
■ Siemens: mixed to positive: lower oil reduces costs for many industrial customers, while electrification, automation and data-centre investment remain structurally supportive.
■ Vonovia: neutral to negative: the picture changes much less here. The absolute level of long-term yields remains difficult and stabilisation alone is unlikely to produce a powerful re-rating.
■ Lufthansa: positive cost signal: falling oil is favourable for future fuel expenditure. Hedging delays the financial impact but the direction is better than under another oil surge.
Germany can therefore benefit on Wednesday from the changed combination of oil and technology. The DAX remains rate-sensitive but receives more support if semiconductors and industrials improve together.
CAC 40 and France
■ STMicroelectronics: positive: European technology rose strongly on Tuesday and US semiconductors held up better later in the day. That provides a better setup for Wednesday.
■ Schneider Electric: positive: electrification, data centres and AI infrastructure remain structurally large growth markets. High rates raise required returns on new projects but do not directly undermine physical demand for power infrastructure.
■ Legrand: positive: shares already received support on Tuesday after the company raised its medium-term targets. Exposure to digital infrastructure and data centres directly connects the business to continued investment in AI capacity.
■ TotalEnergies: neutral: oil above $100 remains operationally supportive, but the price decline reduces the momentum energy enjoyed in recent sessions.
■ Airbus: relatively positive: Boeing's problems continue to support Airbus's competitive position. Production capacity and the existing order book nevertheless determine how much of that can translate into additional deliveries.
■ Luxury: mixed: the strong dollar helps US revenue translation, while weak US consumer confidence prevents a fully constructive signal.
France therefore has more internal counterweights than the Netherlands. Technology and industrial electrification improve while energy provides less support and luxury remains dependent on the consumer.
FTSE and United Kingdom
■ BP: neutral to mildly negative: oil remains elevated, but Tuesday's decline reduces the immediate impulse.
■ Shell: neutral: the same applies in London. The cash-flow environment remains strong, but another share-price acceleration probably requires oil to stabilise or rebound.
■ AstraZeneca: relatively positive: healthcare benefits from a preference for stable cash flows when economic indicators weaken.
■ IAG: positive: lower oil is a favourable cost signal for aviation. Fuel hedging delays the impact but the direction improves.
■ UK homebuilders: less clear: the sector recently received support from government measures, but exceptionally high global long-term yields remain a major financing and valuation constraint.
The FTSE therefore loses some of its energy advantage while the FTSE 250 can benefit more if lower oil and less aggressive US rate expectations improve cyclical sentiment.
Southern Europe and Nordics
■ Eni: neutral: oil remains high enough to support strong operating cash generation, but momentum has weakened.
■ Equinor: neutral: gas remains an important separate earnings driver alongside oil, meaning the Brent decline only determines part of the picture.
■ Iberdrola: cautiously positive: rate stabilisation helps, although absolute financing costs remain high. Regulated revenue and long-term contracts provide more protection than purely cyclical businesses.
■ Southern European banks: mixed: elevated rates support net interest margins, but exceptionally high long-term yields can ultimately worsen credit quality and funding costs. The reduced probability of a rapid additional Fed hike prevents that signal from deteriorating further.
■ Nordic technology: positive: improved global semiconductor and AI sentiment can spill into growth stocks in Sweden and Denmark, although valuation remains sensitive to bonds.
Technology gets another opportunity to lead
The main change from Monday is that technology did not buckle again under rising yields on Tuesday. The Nasdaq-100 managed to finish slightly higher and individual AI stocks continued to attract capital. Meta gained more than 3%, while interest in Anthropic's planned IPO again highlighted how much funding remains available for AI.
Europe had already moved ahead of that trend during its own session. Technology within the STOXX 600 rose roughly 2.5%. This was not a marginal improvement but a clear sector rotation.
For Wednesday, the key issue is whether ASML, ASM International, Besi, Infineon and STMicroelectronics can extend that move. If they can while the US 10-year yield avoids another breakout above Tuesday's peak, European equities gain a much broader base for a positive session.
One important event follows later on Wednesday: Micron reports fiscal fourth-quarter results after the US close. The memory producer is a central supplier of HBM for AI and has previously indicated that demand is putting significant pressure on available capacity. The report can have major implications for global semiconductor sentiment later in the week. For Wednesday's European session, this may encourage some caution into the close despite the improved sector signal.
Lower oil improves the mix for Europe
Brent fell $2.69 on Tuesday to $102.59 and WTI dropped $3.22 to $89.38. The decline followed signs that Middle East export capacity is improving, including increased flows through routes outside the most vulnerable shipping corridor.
This matters because oil has played two roles simultaneously in recent weeks. Rising prices supported energy companies but increased inflation and rate risks for almost every other sector.
A price around $102 remains high enough to sustain strong cash flow at producers but sits clearly below recent peaks. If that level holds or declines further, one of the arguments for another move higher in yields weakens.
For Germany, aviation, industrials and consumer stocks, this matters more than for the FTSE or Norwegian market, where energy companies carry much larger weights.
Rates remain the boundary of the constructive scenario
The US 10-year Treasury yield reached 5.293% on Tuesday and the 30-year 5.6206%. Those are levels that would normally cause far greater damage to equities than was seen.
The equity response therefore deserves attention. Investors did not continue selling indiscriminately as yields reached new highs. After Williams indicated the Fed has time to wait for additional data, pressure on shorter yields eased and equities recovered from their lows.
That means stabilisation in long-term yields can be sufficient for a tactically better equity environment on Wednesday. A sharp rate decline is not required.
The constructive scenario changes immediately if the 10-year decisively breaks above 5.30%. In that case, valuation pressure returns to the centre of the market and technology becomes particularly vulnerable.
Conclusion
Tuesday's US session was stronger than the red index numbers suggest. Wall Street absorbed a 10-year yield near 5.30%, a 30-year yield at its highest level since 2002, weaker consumer confidence and fewer job openings, yet the S&P 500 did not break down further and the Nasdaq-100 held firm.
At the same time, two important factors shifted in a more favourable direction. Oil fell sharply and John Williams reduced the urgency surrounding another October rate increase. European technology had already demonstrated earlier on Tuesday that investors were prepared to rebuild risk in the sector.
Europe therefore has a better starting point on Wednesday than after Monday's US session. Technology can again become the main driver, while lower oil helps industry, aviation and consumer stocks. Energy loses some of its recent relative advantage and property remains constrained by exceptionally high capital-market yields.
This is not yet a fully bullish setup. US market breadth remains weak and the 10-year Treasury yield is still exceptionally high. But as long as that yield does not accelerate again, the probability of a positive European response has increased.
For Wednesday, September 30, 2026: Europe mildly higher, with technology the main potential driver.
Disclaimer Aan de door ons opgestelde informatie kan op geen enkele wijze rechten worden ontleend. Alle door ons verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor uw eigen rekening.
Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie. U bent zelf eindverantwoordelijk voor de beslissingen die u neemt met betrekking tot uw beleggingen.


