Boeing zet operationeel stappen, maar de chart blijft te zwak
■ De cijfers zijn redelijk, maar niet sterk genoeg voor een duidelijke omslag: Boeing rapporteerde in Q3 een omzet van $24,2 miljard, 4% meer dan een jaar geleden en boven de verwachting van circa $23,84 miljard. De aangepaste winst per aandeel bleef met een verlies van $0,34 echter achter bij de verwachte min $0,21.
■ De kasstroom verbetert: De operationele kasstroom steeg naar $1,50 miljard en de vrije kasstroom kwam uit op $464 miljoen. Over de eerste negen maanden is de vrije kasstroom met min $359 miljoen echter nog steeds negatief.
■ Commercial Airplanes blijft het zwakke onderdeel: De omzet daalde 3% naar $10,7 miljard en de divisie verloor operationeel $697 miljoen. De marge van min 6,5% laat zien dat Boeing bij de productie van verkeersvliegtuigen nog ver verwijderd is van een normale winstgevendheid.
■ Defense en Services zijn duidelijk sterker: Defense, Space & Security groeide 15% naar $7,9 miljard en Global Services 4% naar $5,6 miljard. Vooral Services blijft met een operationele marge van 18,3% een belangrijke bron van winst. Bij Defense werd het resultaat wel geholpen door een eenmalige winst van $252 miljoen op de verkoop van HRL Laboratories.
■ Het orderboek blijft uitzonderlijk sterk: De totale backlog bereikte een record van $745 miljard. Daarvan zit $612 miljard bij Commercial Airplanes, met meer dan 6.300 toestellen in het orderboek. Vraag is dus niet het belangrijkste probleem bij Boeing. Productie, kosten, kwaliteit en uitvoering blijven bepalend.
■ De certificeringen zijn belangrijke mijlpalen: Zowel de 737-7 als de 737-10 heeft inmiddels goedkeuring van de FAA. Vooral de 737-10 is belangrijk, omdat dit toestel meer dan 30% van het huidige MAX-orderboek vertegenwoordigt.
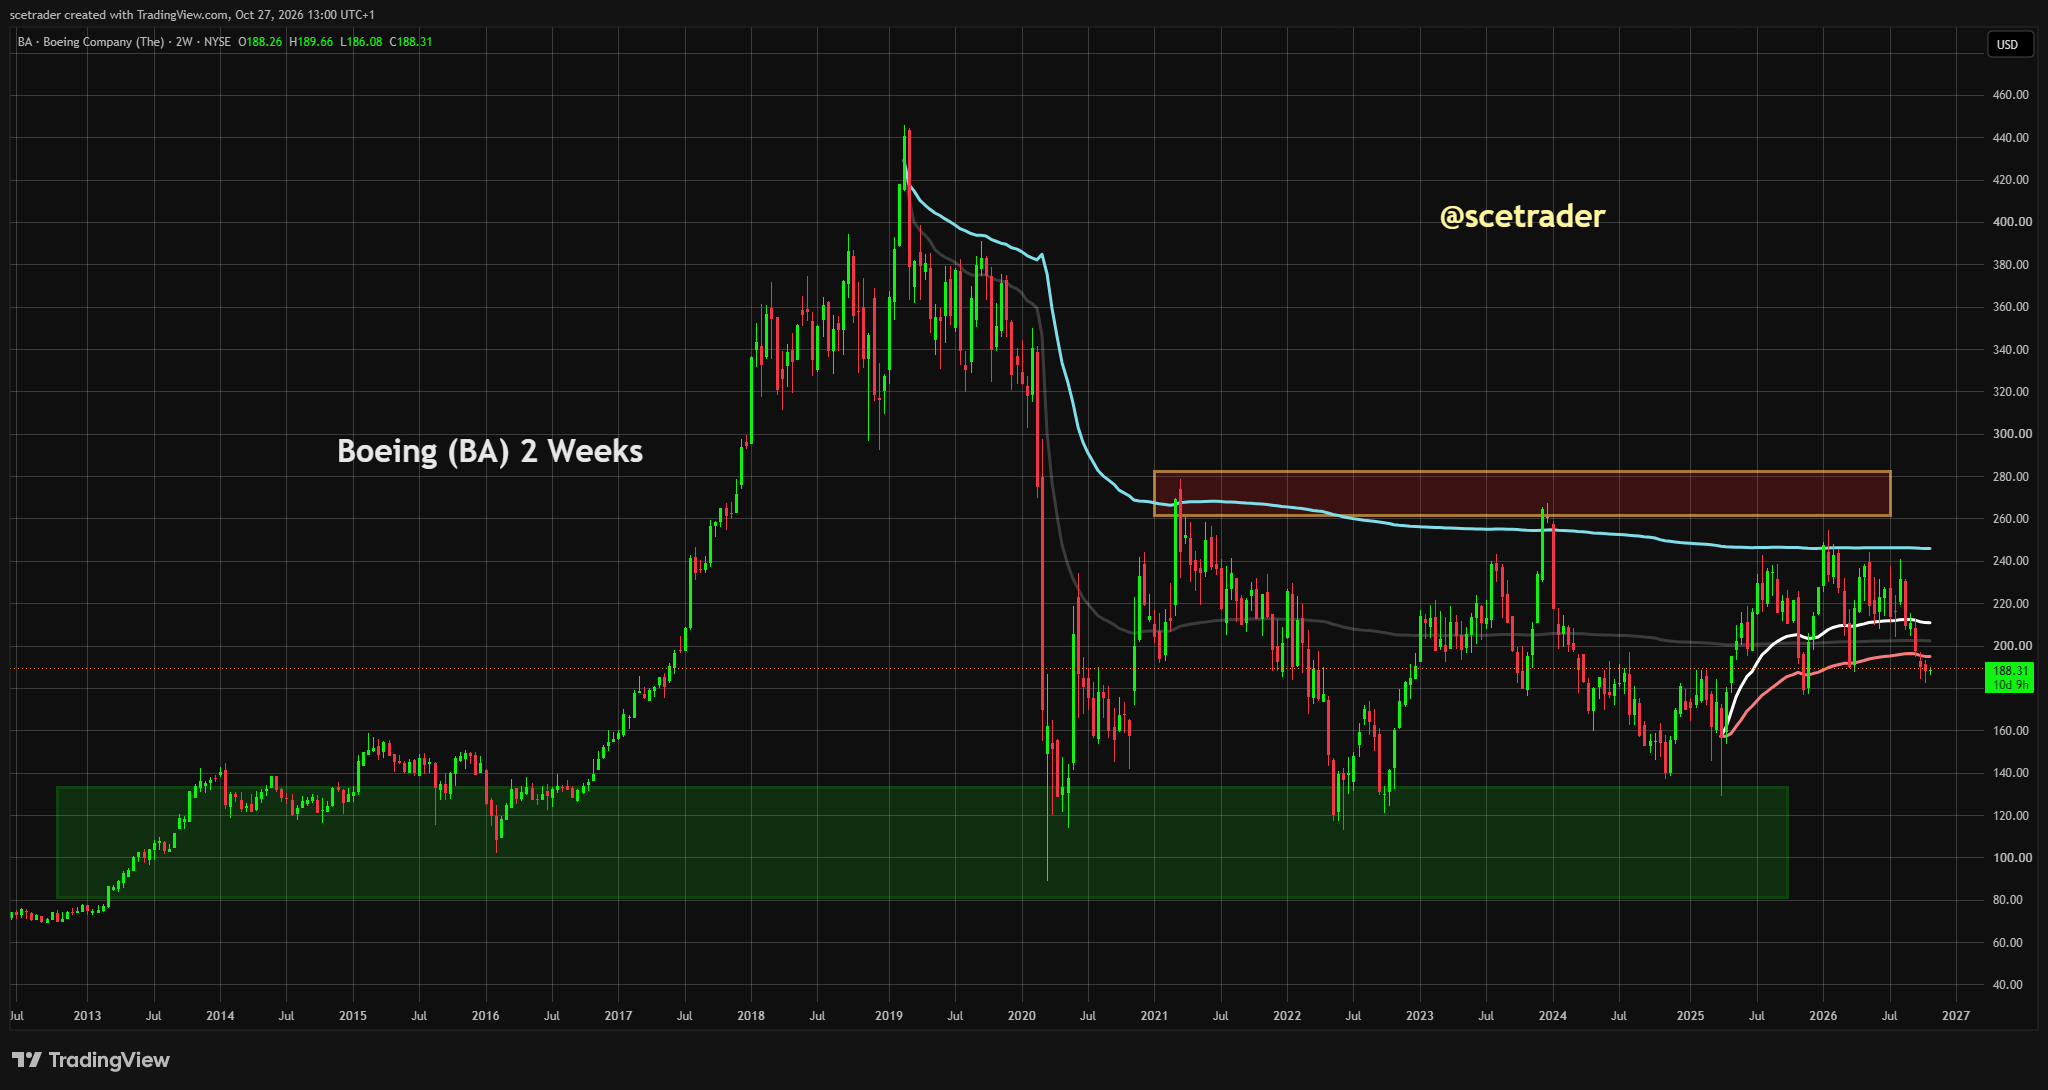
■ De chart blijft zwak: Boeing probeerde begin augustus naar boven uit te breken en bereikte intraday ongeveer $241. Die beweging hield niet stand. Het aandeel is teruggevallen naar ongeveer $188 en noteert opnieuw onder belangrijke gemiddelde lijnen. Wij blijven daarom voorlopig aan de zijlijn.
Investment View
De resultaten van Boeing zijn beter dan een jaar geleden en bevestigen dat de onderneming langzaam uit de diepe operationele problemen van de afgelopen jaren komt. De omzet ligt boven verwachting, de kasstroom verbetert en zowel Defense als Global Services presteren duidelijk beter.
Ook de certificering van de 737-7 en 737-10 is belangrijk. Boeing haalt daarmee twee grote onzekerheden uit het MAX-programma. Vooral de 737-10 telt zwaar mee, omdat dit model meer dan 30% van het huidige MAX-orderboek vertegenwoordigt.
Daartegenover staat dat Commercial Airplanes nog steeds een operationeel verlies van bijna $700 miljoen draait en een marge van min 6,5% rapporteert. De omzet van deze divisie daalde bovendien ondanks 161 leveringen. Boeing noemt een minder gunstige mix, hogere kosten rond toekomstige verhogingen van de productie en extra kosten binnen de toeleveringsketen.
Ook de balans blijft zwaar. Boeing heeft $20,7 miljard aan cash en kortlopende beleggingen tegenover $45,9 miljard schuld. De financiële positie is beheersbaar zolang de kasstroom verder aantrekt, maar de onderneming heeft nog altijd weinig ruimte voor nieuwe grote operationele tegenvallers.
De chart geeft ons eveneens geen reden om vooruit te lopen op verder herstel. Boeing leek enkele maanden geleden eindelijk naar boven uit te breken. Op 5 augustus bereikte het aandeel intraday $241,09, maar de beweging hield niet stand. Augustus eindigde op $207,78 en september op $186,05. Inmiddels noteert Boeing rond $188.
Daarmee is de poging om een nieuwe stijgende fase te beginnen mislukt. Het aandeel staat ongeveer 10% lager over drie maanden en circa 19% lager over zes maanden en noteert opnieuw onder zowel het 50- als het 200-daags gemiddelde.
De recente bodem ligt rond $182-$184. Een duidelijke breuk daaronder zou het technische beeld verder verslechteren. Aan de bovenkant moet Boeing eerst duurzaam terug boven ongeveer $200 komen voordat het beeld begint te verbeteren. Daarna moet vooral blijken of de koers opnieuw hogere toppen en hogere bodems kan vormen.
Voor ons weegt die mislukte beweging omhoog zwaar. Nog niet zo lang geleden leek Boeing technisch eindelijk ruimte te krijgen voor een structureel herstel, maar de markt heeft die beweging volledig teruggedraaid.
Wij blijven daarom voorlopig afwachten. Fundamenteel gaat Boeing de goede kant op, maar de winstgevendheid bij Commercial Airplanes is nog onvoldoende en de grafiek bevestigt de operationele verbetering niet.
Wij willen eerst zien dat Boeing de productie structureel verbetert, Commercial Airplanes richting winstgevendheid brengt en de koers opnieuw een duidelijke stijgende structuur opbouwt. Tot die tijd blijven wij aan de zijlijn.
Q3 Cijfers
Boeing rapporteerde een omzet van $24,19 miljard, tegenover $23,27 miljard een jaar geleden. Dat is een stijging van 4% en iets beter dan de marktverwachting van circa $23,84 miljard.
De operationele winst kwam uit op $354 miljoen. Een jaar geleden leed Boeing nog een operationeel verlies van $4,78 miljard, al werd die vergelijking sterk beïnvloed door grote lasten bij verschillende programma's in 2025.
De operationele marge verbeterde daardoor van min 20,5% naar plus 1,5%. De aangepaste operationele winst bedroeg $204 miljoen, goed voor een aangepaste marge van slechts 0,8%.
Onder de streep bleef Boeing verlieslatend. Het nettoverlies bedroeg $116 miljoen en het GAAP-verlies per aandeel $0,26. De aangepaste maatstaf kwam uit op een verlies van $0,34 per aandeel, slechter dan de circa $0,21 waarop analisten rekenden.
De resultaten zijn daarmee duidelijk beter dan een jaar geleden, maar een operationele marge van 1,5% is voor een industriële onderneming met de omvang en risico's van Boeing nog steeds laag.
Kasstroom
De belangrijkste verbetering zit in de kasstroom.
De operationele kasstroom kwam in het derde kwartaal uit op $1,50 miljard, tegenover $1,12 miljard een jaar geleden. Na $1,03 miljard aan investeringen bleef $464 miljoen vrije kasstroom over.
Daarbij moet wel naar het volledige jaar worden gekeken. Over de eerste negen maanden genereerde Boeing $2,68 miljard operationele kasstroom, maar investeerde het $3,04 miljard. Daardoor kwam de vrije kasstroom over deze periode nog uit op min $359 miljoen.
De richting verbetert dus duidelijk, maar Boeing heeft nog niet bewezen dat het structureel grote hoeveelheden vrije kasstroom kan genereren.
Commercial Airplanes
Commercial Airplanes blijft de belangrijkste zwakke plek.
De omzet daalde met 3% naar $10,72 miljard. Boeing leverde 161 verkeersvliegtuigen af, vrijwel gelijk aan de 160 toestellen van een jaar geleden.
De divisie verloor operationeel $697 miljoen en noteerde een marge van min 6,5%. Dat is veel beter dan de uitzonderlijk slechte min 48,3% van vorig jaar, maar nog steeds onvoldoende.
Boeing wijst op een minder gunstige mix van leveringen, hogere verwachte kosten bij toekomstige verhogingen van de productie en hogere kosten binnen de toeleveringsketen.
De vraag naar vliegtuigen is ondertussen zeer sterk. Commercial Airplanes boekte in Q3 300 netto-orders en eindigde met meer dan 6.300 vliegtuigen in het orderboek, met een gezamenlijke waarde van $612 miljard.
Het probleem is dus niet het vinden van klanten. Boeing moet de enorme vraag winstgevend kunnen omzetten in afleveringen.
737-productie en certificering
Het 737-programma beweegt richting een stabiele productie van 47 toestellen per maand. Boeing benadrukt daarbij dat de nadruk blijft liggen op stabiliteit en kwaliteit voordat de productie verder wordt verhoogd.
De certificering van de 737-7 en 737-10 vermindert ondertussen een belangrijk deel van het risico rond het programma.
De 737-10 kreeg op 20 oktober definitief toestemming van de FAA voor commerciële inzet. Boeing heeft voor dit model 1.555 orders van meer dan dertig klanten. Het toestel vertegenwoordigt meer dan 30% van het huidige orderboek voor de 737 MAX.
Daarmee kan Boeing zich steeds meer richten op productie en levering in plaats van langdurige certificeringsprocedures.
De 787-productie draait volgens Boeing stabiel op acht toestellen per maand. Bij de 777X gaat het testen voor certificering van de 777-9 verder en blijft de eerste levering gepland voor 2027.
Defense, Space & Security
Defense, Space & Security leverde een veel sterker kwartaal af.
De omzet steeg met 15% naar $7,94 miljard en de operationele winst kwam uit op $492 miljoen. Daarmee verbeterde de marge van 1,7% naar 6,2%.
Een deel van die verbetering is echter eenmalig. Boeing boekte $252 miljoen winst op de verkoop van zijn belang in HRL Laboratories. De onderliggende prestaties verbeterden eveneens, maar de volledige stijging van de winst mag daarom niet structureel worden doorgetrokken.
De backlog van Defense bereikte een record van $101 miljard.
Boeing werd bovendien geselecteerd door de Amerikaanse marine voor het F/A-XX-programma, de volgende generatie gevechtsvliegtuigen voor vliegdekschepen. Deze opdracht is nog niet opgenomen in de backlog zolang het formele proces niet volledig is afgerond.
Dat programma kan op langere termijn zeer belangrijk worden voor Boeing Defense, maar het is te vroeg om daar nu al concrete omzet aan toe te kennen.
Global Services blijft de kwaliteitsdivisie
Global Services blijft het meest stabiele onderdeel van Boeing.
De omzet steeg 4% naar $5,57 miljard en de operationele winst nam met 9% toe tot iets meer dan $1 miljard. De marge kwam uit op 18,3%, tegen 17,5% een jaar geleden.
De backlog bedraagt $33 miljard.
Deze activiteit profiteert van onderhoud, onderdelen, trainingen en andere diensten voor een enorme bestaande vloot. Daardoor zijn de resultaten veel minder afhankelijk van het exacte moment waarop een nieuw vliegtuig wordt geleverd.
De winst van Global Services compenseert daarmee nog steeds een groot deel van de zwakke prestaties bij Commercial Airplanes.
Backlog van $745 miljard
De totale backlog liep op tot een record van $745 miljard, tegenover $715 miljard aan het einde van Q2. Het commerciële orderboek vertegenwoordigt $612 miljard, Defense $101 miljard en Global Services ongeveer $33 miljard.
Dat is een uitzonderlijke hoeveelheid toekomstig werk.
De backlog is echter niet hetzelfde als winst. Boeing heeft in de afgelopen jaren juist laten zien dat een enorm orderboek weinig waard is wanneer productieproblemen, vertragingen en kostenoverschrijdingen voorkomen dat vliegtuigen tegen gezonde marges worden geleverd.
De komende fase draait daarom minder om nieuwe orders en veel meer om uitvoering.
Balans
Boeing eindigde het kwartaal met $20,7 miljard aan cash en kortlopende beleggingen. Daarnaast heeft het bedrijf $10 miljard aan ongebruikte kredietfaciliteiten.
De totale schuld bedroeg $45,9 miljard en bleef ten opzichte van Q2 vrijwel gelijk.
Boeing heeft daarmee voldoende liquiditeit, maar de balans is nog steeds zwaar. Alleen de rentelasten bedroegen in Q3 $573 miljoen en over de eerste negen maanden bijna $1,8 miljard.
Een structureel hogere vrije kasstroom blijft daarom belangrijk om de schuld uiteindelijk terug te brengen.
Desk-view
De Q3-cijfers van Boeing zijn redelijk. De omzet ligt boven verwachting, de kasstroom verbetert, beide belangrijke MAX-varianten zijn gecertificeerd en het orderboek staat op een record.
Tegelijk verliest Commercial Airplanes nog bijna $700 miljoen per kwartaal, blijft de schuld hoog en is de vrije kasstroom over de eerste negen maanden nog negatief.
Boeing gaat operationeel de goede kant op, maar de verbetering is nog niet ver genoeg gevorderd om nu in te stappen. Wij wachten op betere winstgevendheid bij Commercial Airplanes en een overtuigende nieuwe stijgende structuur in de koers.
English
Boeing is making operational progress, but the chart remains too weak
■ Q3 was reasonable, but not strong enough to signal a clear turnaround: Boeing reported revenue of $24.2 billion, up 4% year over year and ahead of the roughly $23.84 billion consensus. Adjusted EPS, however, came in at a loss of $0.34 versus approximately $0.21 expected.
■ Cash generation is improving: Operating cash flow increased to $1.50 billion and free cash flow reached $464 million. Free cash flow for the first nine months, however, remains negative at $359 million.
■ Commercial Airplanes remains the weak spot: Revenue declined 3% to $10.7 billion and the division lost $697 million from operations. A negative 6.5% margin shows that Boeing's commercial aircraft business remains a long way from normal profitability.
■ Defense and Services are performing considerably better: Defense, Space & Security revenue increased 15% to $7.9 billion and Global Services grew 4% to $5.6 billion. Services remains the strongest earnings contributor with an 18.3% operating margin. Defense benefited from a $252 million gain on the sale of HRL Laboratories.
■ The backlog remains exceptionally strong: Total backlog reached a record $745 billion, including $612 billion at Commercial Airplanes and more than 6,300 aircraft. Demand is therefore not Boeing's main problem. Production, costs, quality and execution remain the critical issues.
■ Certification removes two important uncertainties: Both the 737-7 and 737-10 have now received FAA approval. The 737-10 is particularly important because it accounts for more than 30% of the current MAX order book.
■ The chart remains weak: Boeing attempted a breakout in early August and traded as high as roughly $241 intraday. The move failed. The stock has fallen back to around $188 and once again trades below important moving averages. We therefore remain on the sidelines.
Investment View
Boeing's results are clearly better than a year ago and confirm that the company is gradually emerging from the severe operational problems of recent years. Revenue exceeded expectations, cash generation is improving and both Defense and Global Services delivered stronger results.
Certification of the 737-7 and 737-10 is also significant. Boeing has removed two major uncertainties surrounding the MAX programme. The 737-10 alone represents more than 30% of the current MAX backlog.
That is not enough for us to buy the shares. Commercial Airplanes still generated an operating loss of almost $700 million and a negative 6.5% margin. Revenue at the division declined despite 161 aircraft deliveries, with Boeing citing an unfavourable delivery mix, higher costs associated with future production-rate increases and additional supply-chain costs.
The balance sheet also remains heavy. Boeing has $20.7 billion of cash and marketable securities against $45.9 billion of debt. The financial position is manageable if cash generation continues improving, but there is still limited room for major execution failures.
The chart provides another reason not to anticipate the recovery. Boeing appeared to be breaking higher only a few months ago. The shares reached an intraday high of $241.09 on August 5, but the move failed. August ended at $207.78 and September at $186.05, with the stock now trading around $188.
The attempt to establish a new uptrend has therefore failed. Boeing is down roughly 10% over three months and around 19% over six months and again trades below both its 50- and 200-day moving averages.
Recent support lies around $182-$184. A clear break below that area would further weaken the technical structure. On the upside, Boeing first needs to regain roughly $200 on a sustained basis before the picture begins to improve. More importantly, the stock then needs to start forming higher highs and higher lows again.
For us, the failed breakout matters. Only a few months ago, Boeing appeared technically capable of beginning a more durable recovery, but the market completely reversed that move.
We therefore remain patient. Boeing is improving operationally, but Commercial Airplanes is still not profitable enough and the stock is not confirming the fundamental progress.
We want evidence that production is becoming structurally more efficient, Commercial Airplanes is moving toward sustainable profitability and the shares are rebuilding a convincing uptrend. Until then, we remain on the sidelines.
Q3 Results
Revenue reached $24.19 billion compared with $23.27 billion a year earlier, an increase of 4% and slightly above the roughly $23.84 billion consensus.
Operating profit was $354 million compared with an operating loss of $4.78 billion a year earlier, although the comparison was heavily affected by large programme charges in 2025.
Operating margin recovered from negative 20.5% to positive 1.5%. Core operating earnings were $204 million, representing a core margin of only 0.8%.
Boeing remained loss-making at the bottom line. Net loss was $116 million and GAAP loss per share was $0.26. Core loss per share came in at $0.34, worse than the roughly $0.21 expected.
The quarter is clearly better than last year, but a 1.5% operating margin remains low for an industrial company carrying Boeing's scale and execution risk.
Cash Flow
Operating cash flow reached $1.50 billion compared with $1.12 billion a year earlier. After $1.03 billion of capital expenditure, free cash flow was $464 million.
For the first nine months, operating cash flow of $2.68 billion remained below $3.04 billion of capital expenditure, leaving free cash flow at negative $359 million.
The direction is clearly improving, but Boeing has not yet demonstrated sustained high free cash flow.
Commercial Airplanes
Commercial Airplanes remains Boeing's main weakness.
Revenue declined 3% to $10.72 billion. Boeing delivered 161 commercial aircraft during the quarter, almost unchanged from 160 a year earlier.
The division generated an operating loss of $697 million and a negative 6.5% operating margin.
Boeing cited a less favourable delivery mix, higher projected costs associated with future production-rate increases and higher supply-chain costs.
Demand is not the issue. Commercial Airplanes booked 300 net orders in Q3 and finished the quarter with more than 6,300 aircraft worth $612 billion in backlog.
The challenge is converting that demand into profitable deliveries.
737 Production and Certification
The 737 programme continues to move toward stable production of 47 aircraft per month. Boeing continues to emphasise production stability and quality before further rate increases.
Certification of both the 737-7 and 737-10 removes a significant part of the programme risk.
The FAA certified the 737-10 on October 20. Boeing has 1,555 orders for the aircraft from more than 30 customers, representing more than 30% of the current 737 MAX backlog.
The focus can therefore increasingly shift from certification toward production and delivery.
The 787 remains stable at eight aircraft per month. The 777X programme continues certification testing, with the first 777-9 delivery still expected in 2027.
Defense, Space & Security
Defense, Space & Security delivered a considerably stronger quarter.
Revenue increased 15% to $7.94 billion and operating profit reached $492 million, lifting operating margin from 1.7% to 6.2%.
Part of that improvement was non-recurring. Boeing recorded a $252 million gain on the sale of its interest in HRL Laboratories.
Underlying operations improved as well, but the full increase in earnings should therefore not be extrapolated.
Defense backlog reached a record $101 billion.
Boeing was also selected by the U.S. Navy for the F/A-XX next-generation carrier-based fighter programme. The award is not yet reflected in backlog while the formal process remains incomplete.
The programme could become important to Boeing Defense over the longer term, but it is too early to assign specific revenue to it.
Global Services remains Boeing's highest-quality business
Global Services continues to be Boeing's most stable division.
Revenue increased 4% to $5.57 billion and operating profit rose 9% to slightly above $1 billion. Operating margin improved to 18.3% from 17.5%.
Backlog stood at $33 billion.
Maintenance, parts, training and other services linked to Boeing's enormous installed fleet provide a significantly more predictable earnings base than new-aircraft production.
The division therefore continues to offset a meaningful part of the weakness at Commercial Airplanes.
Record $745 billion Backlog
Total company backlog increased to a record $745 billion from $715 billion at the end of Q2. Commercial Airplanes accounts for $612 billion, Defense for $101 billion and Global Services for approximately $33 billion.
That represents an exceptional amount of future work.
Backlog, however, is not the same as profit.
Boeing's recent history has demonstrated that a huge order book has limited value when production disruptions, delays and cost overruns prevent aircraft from being delivered at healthy margins.
Execution now matters far more than adding additional orders.
Balance Sheet
Boeing ended the quarter with $20.7 billion in cash and marketable securities and another $10 billion of undrawn credit facilities.
Total debt stood at $45.9 billion and was broadly unchanged from Q2.
Liquidity is adequate, but the balance sheet remains heavy. Interest and debt expense alone was $573 million in Q3 and almost $1.8 billion during the first nine months.
Sustained free cash flow will therefore be necessary if Boeing is to reduce leverage materially over time.
Desk-view
Boeing's Q3 numbers were reasonable. Revenue exceeded expectations, cash flow is improving, both important MAX variants have now been certified and backlog is at a record.
At the same time, Commercial Airplanes is still losing almost $700 million per quarter, debt remains high and free cash flow for the first nine months is still negative.
Boeing is moving in the right operational direction, but the turnaround has not progressed far enough for us to buy the shares. We want better profitability at Commercial Airplanes and a convincing new uptrend in the stock before taking a position.
Disclaimer Aan de door ons opgestelde informatie kan op geen enkele wijze rechten worden ontleend. Alle door ons verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor uw eigen rekening.
Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie. U bent zelf eindverantwoordelijk voor de beslissingen die u neemt met betrekking tot uw beleggingen.


