🏌️ Oracle: Wat zegt ons optiemodel over de mogelijke koers richting 2029?
Wil je alle artikelen kunnen lezen en elke podcast beluisteren? Neem dan een abonnement en krijg toegang tot alle artikelen en de database met duizenden berichten.
We zijn momenteel in bèta bezig met een model waarmee we aan de hand van opties proberen te berekenen waar de koers van een aandeel theoretisch naartoe zou kunnen bewegen. Het model gebruikt informatie uit verschillende looptijden in de optiemarkt en vertaalt die naar mogelijke koersniveaus voor de komende maanden en jaren.
Heb je vragen stuur gerust een appje, of naar info@scetrader.nl een mail.
Daarbij hoort nadrukkelijk een waarschuwing. Het model is nog in ontwikkeling en er is geen enkele garantie dat de berekende koersen daadwerkelijk worden bereikt. Het zijn geen officiële koersdoelen en ook geen voorspellingen waarvan we zeggen dat ze zullen uitkomen. We willen wel alvast laten zien waar we mee bezig zijn en welke informatie er uit de opties van individuele aandelen kan worden gehaald.
Wil je alle artikelen kunnen lezen en elke podcast beluisteren? Neem dan een abonnement en krijg toegang tot alle artikelen en de database met duizenden berichten.
Na Intel, Microsoft en Robinhood hebben we nu Oracle door het model gehaald.
Oracle laat over de hele curve een zeer sterk positief beeld zien
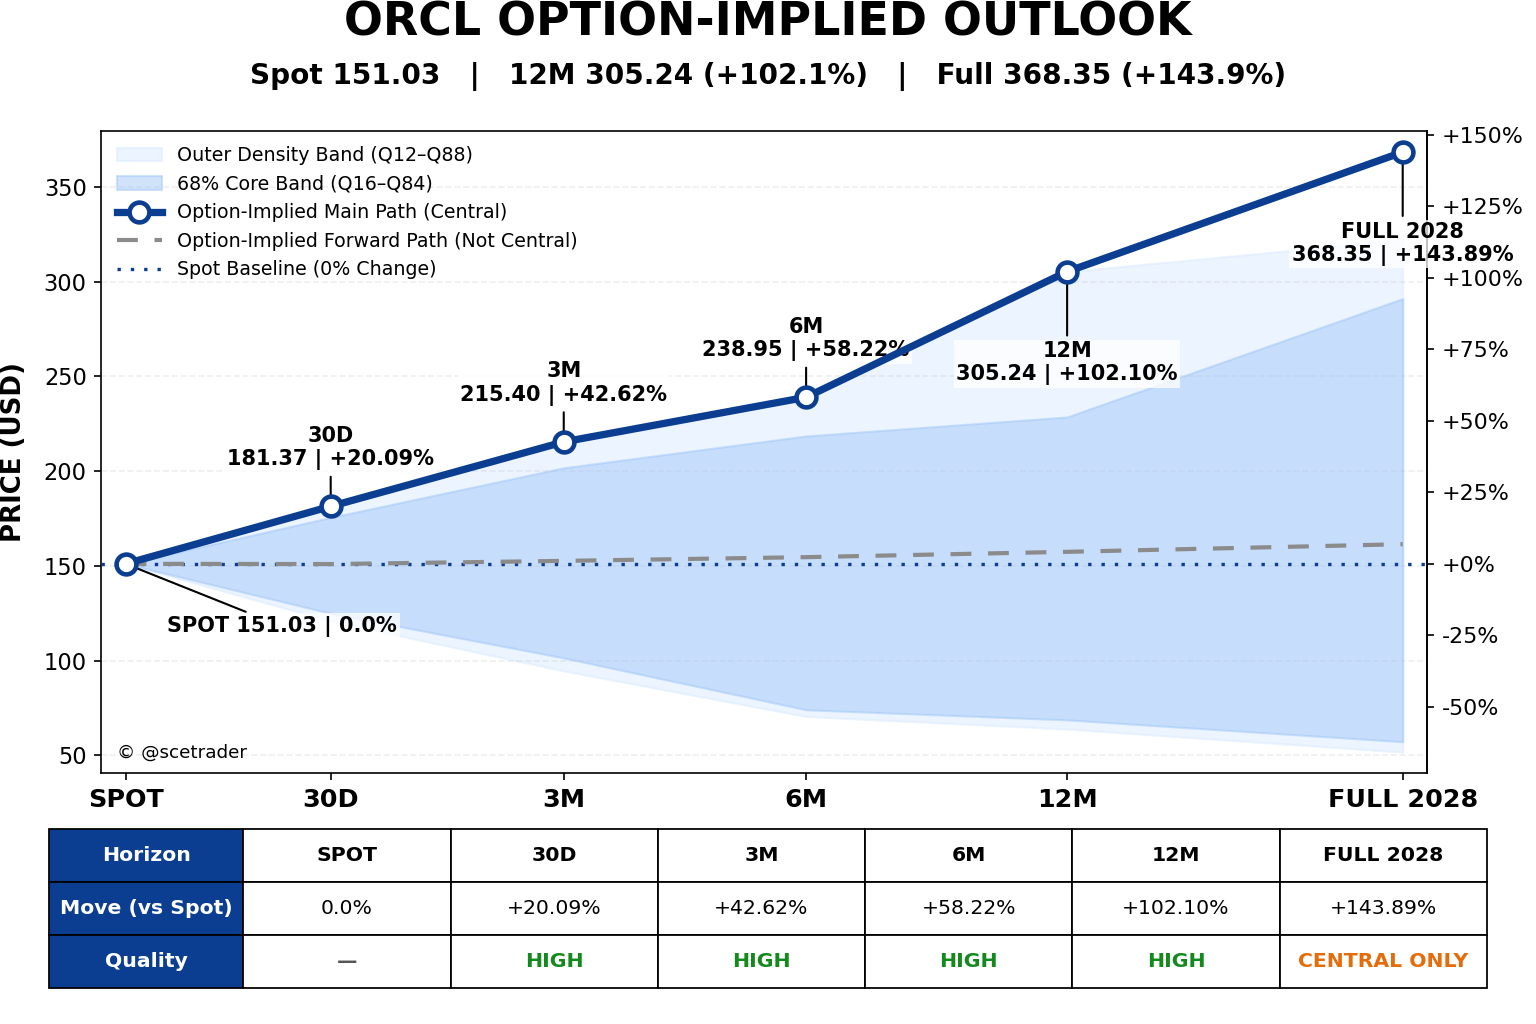
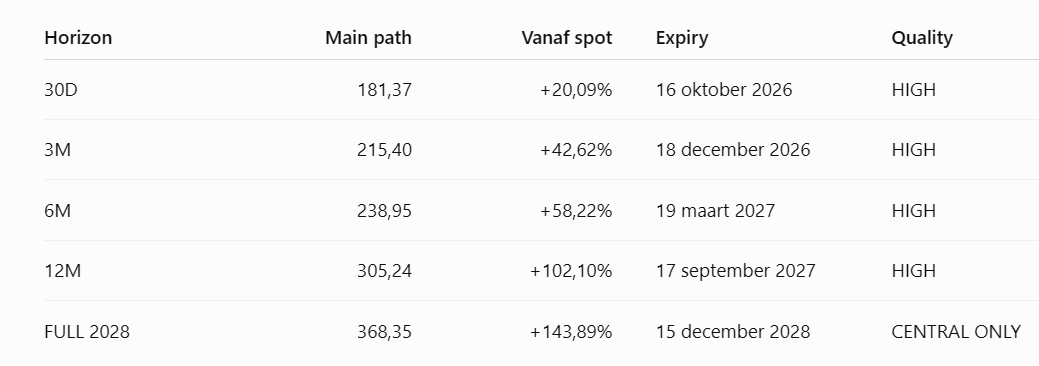
Voor Oracle gebruiken we een actuele koers van 151,03 dollar als uitgangspunt. De berekening laat al op korte termijn een duidelijk positief scenario zien. Naarmate we verder vooruitkijken, ontstaan vervolgens meerdere hogere prijsregimes en neemt het theoretische opwaartse potentieel sterk toe.
Op 30 dagen richting 181 dollar
Voor de eerste 30 dagen komt de berekening uit op ongeveer 181,37 dollar. Dat is ruim 20% boven de huidige koers.
Daarmee is het korte termijnbeeld duidelijk positief. De optieketen laat al relatief snel een hogere prijszone zien dan de actuele koers.
Op drie maanden richting 215 dollar
Voor drie maanden komt het model uit op 215,40 dollar. Dat ligt ongeveer 42,6% boven de huidige aandelenkoers.
De stijging is daarmee aanzienlijk groter dan op 30 dagen. De opties laten hier een volgend duidelijk hoger prijsregime zien.
Zes maanden richting 239 dollar
Op zes maanden komt het model uit op ongeveer 238,95 dollar.
Dat betekent een theoretische stijging van ongeveer 58,2% ten opzichte van 151,03 dollar.
Rond deze zone ontstaat een duidelijk tussenplateau. Ook op een latere looptijd verschijnt vrijwel hetzelfde hogere niveau, waardoor de zone rond 239 dollar extra interessant wordt.
Op twaalf maanden ontstaat de grootste sprong
Voor ongeveer twaalf maanden berekent het model een centraal niveau van 305,24 dollar.
Dat zou overeenkomen met een stijging van ongeveer 102,1% ten opzichte van de huidige koers.
Juist hier wordt de Oracle-optieketen bijzonder. Na een eerdere zone rond 239 dollar verschijnen op langere looptijden vrijwel tegelijkertijd niveaus van ongeveer 304, 305 en 307 dollar.
Dat ziet er veel minder uit als een normale geleidelijke stijging en veel meer als een nieuw prijsregime.
Langste looptijd wijst richting 368 dollar
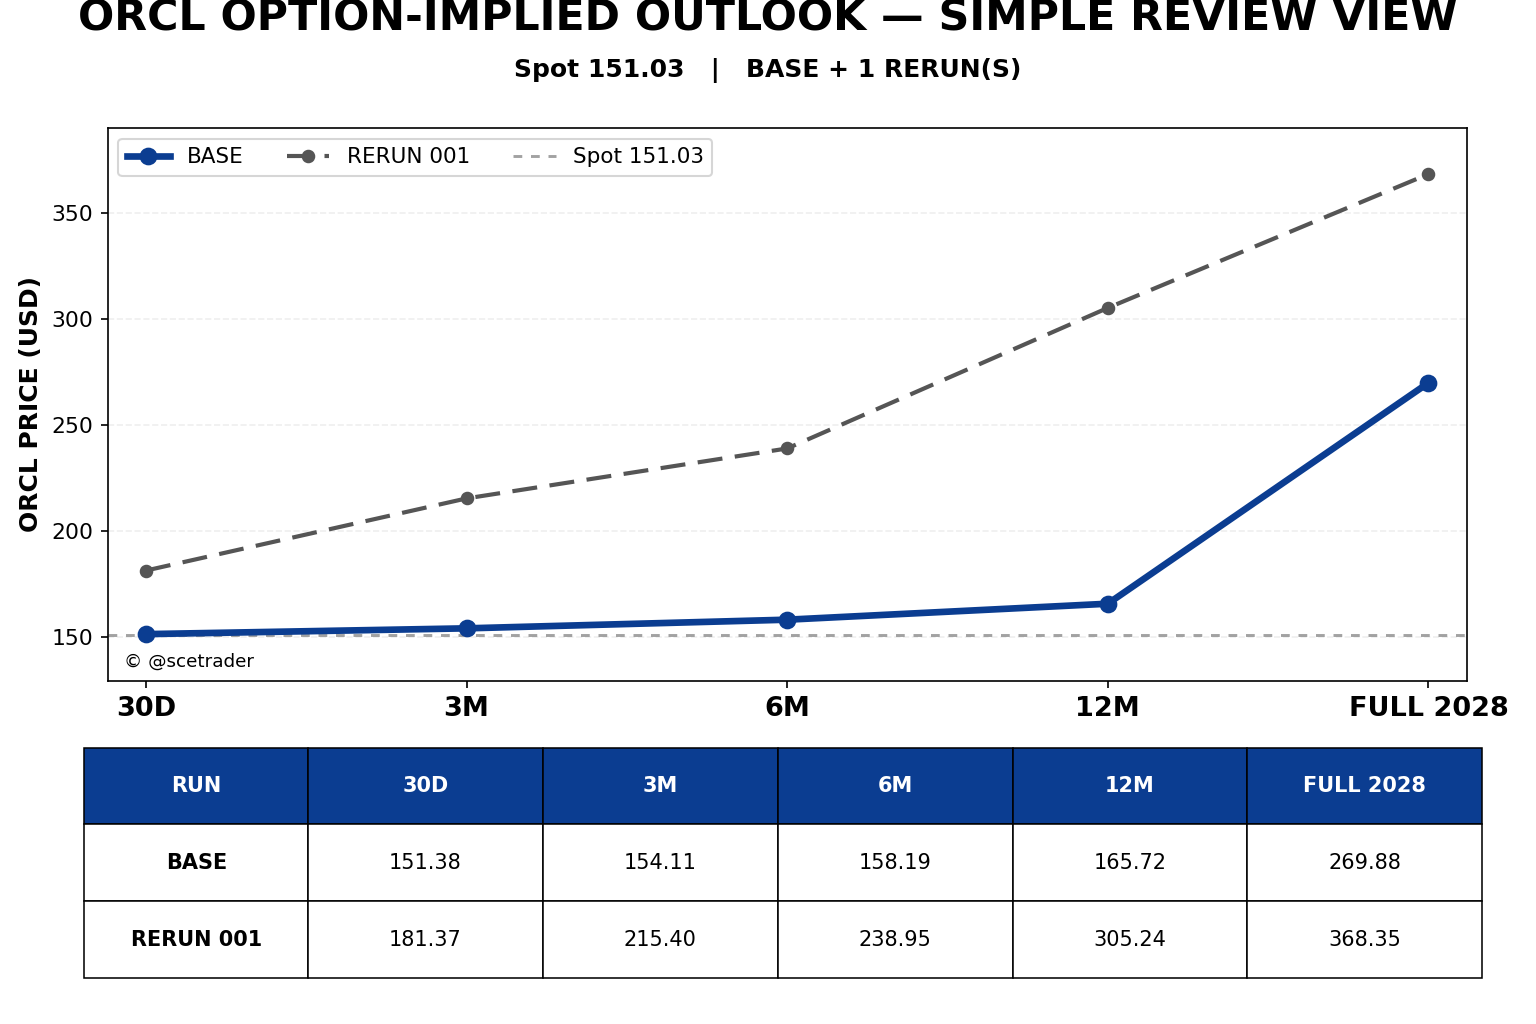
Voor de langste horizon komt de berekening uit op ongeveer 368,35 dollar. Dat is circa 143,9% boven de huidige koers.
Zo'n lange horizon moet met extra voorzichtigheid worden bekeken. In meerdere jaren kunnen bedrijfsresultaten, waarderingen, rente, investeringen in cloud en AI, concurrentie en de algemene aandelenmarkt sterk veranderen.
Daarom zien we 368 dollar nadrukkelijk niet als een koersdoel.
Wat de uitkomst wel laat zien, is dat de lange Oracle-optieketen aanzienlijk hogere theoretische prijsregimes bevat dan de huidige koers.
Vooral de vorm van de curve is interessant
Voor ons zit opnieuw de belangrijkste informatie niet in één exact getal.
Interessanter is de ontwikkeling over de verschillende looptijden:
30 dagen geeft ongeveer +20%, drie maanden ongeveer +43%, zes maanden ongeveer +58%, twaalf maanden ongeveer +102% en de langste horizon ongeveer +144%.
Er ontstaat daarmee geen volledig gelijkmatige curve. De berekening beweegt juist via meerdere duidelijke prijsregimes omhoog.
Het opvallendste gedeelte is de sprong van de zone rond 239 dollar naar een nieuw cluster rond 304 tot 307 dollar.
Precies dat willen we met dit model zichtbaar maken: niet alleen één theoretisch koersdoel, maar hoe informatie uit verschillende optie-expiraties samen een mogelijk koerspad over meerdere looptijden vormt.
Het model blijft voorlopig in bèta. De uitkomsten kunnen veranderen wanneer de methode verder wordt aangescherpt.
English
Oracle: what does our options model suggest through 2028?
We are currently beta-testing a model that uses options data to calculate where a stock price could theoretically move over different time horizons. The model uses information from different option maturities and translates it into potential price levels over the coming months and years.
An important warning applies. The model is still under development and there is absolutely no guarantee that any of these calculated prices will actually be reached. They are not official price targets and should not be treated as predictions that we expect to come true.
Nevertheless, we want to start showing what we are working on and what information can potentially be extracted from individual stock options.
After Intel, Microsoft and Robinhood, we have now run Oracle through the model.
Oracle shows a very strong positive picture across the curve
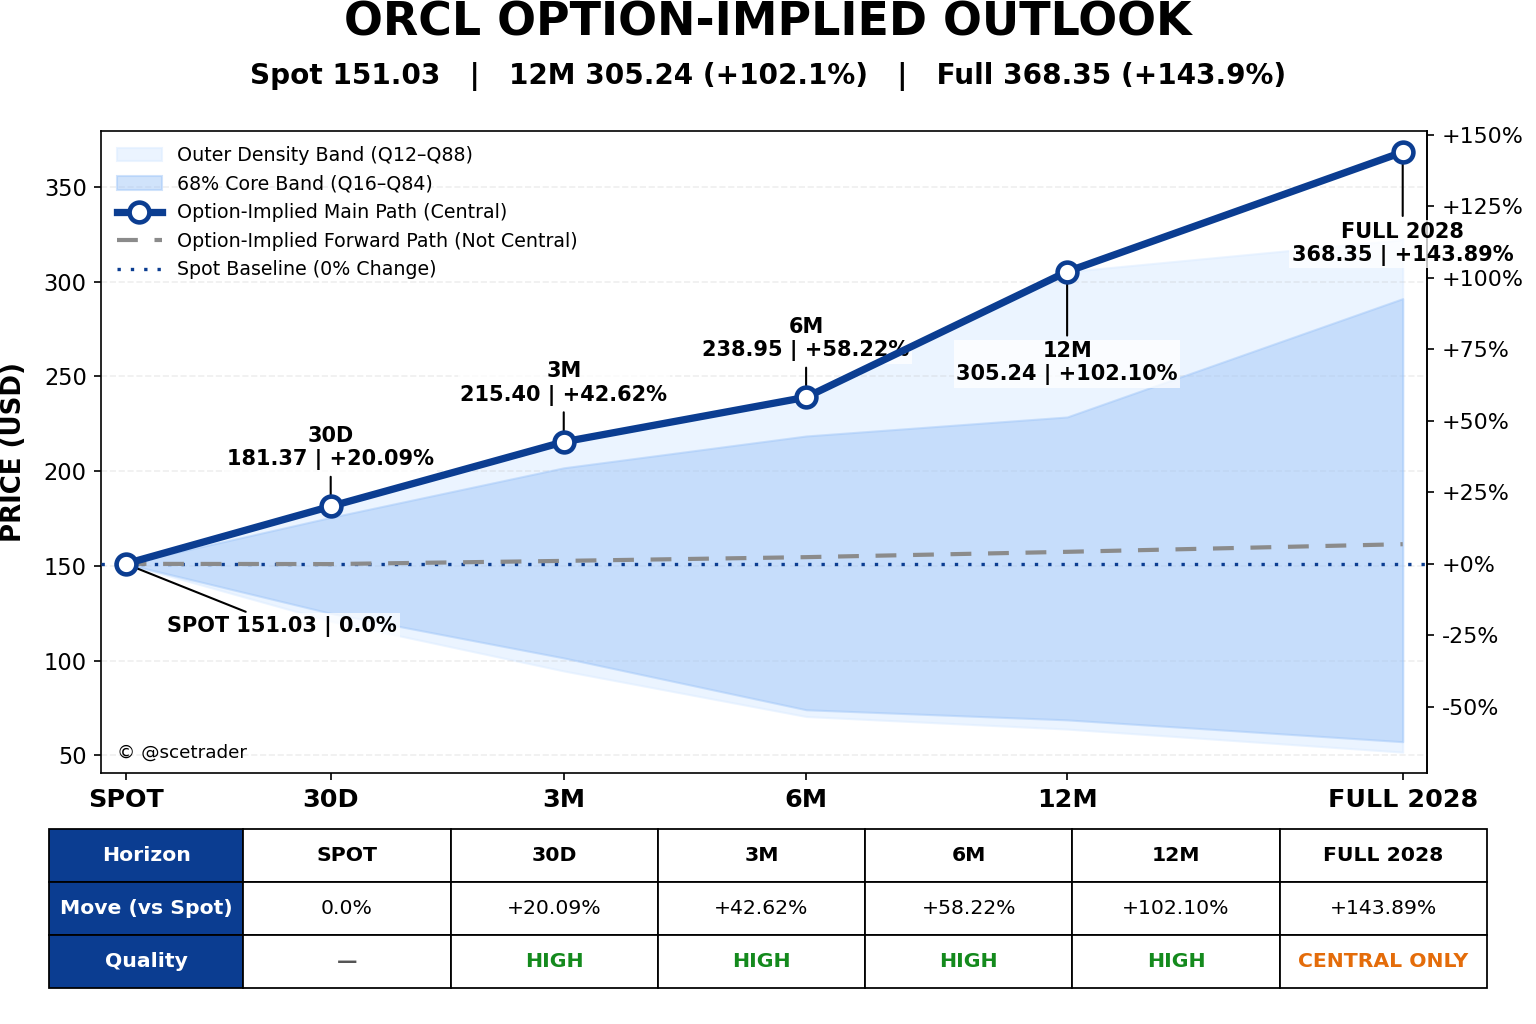
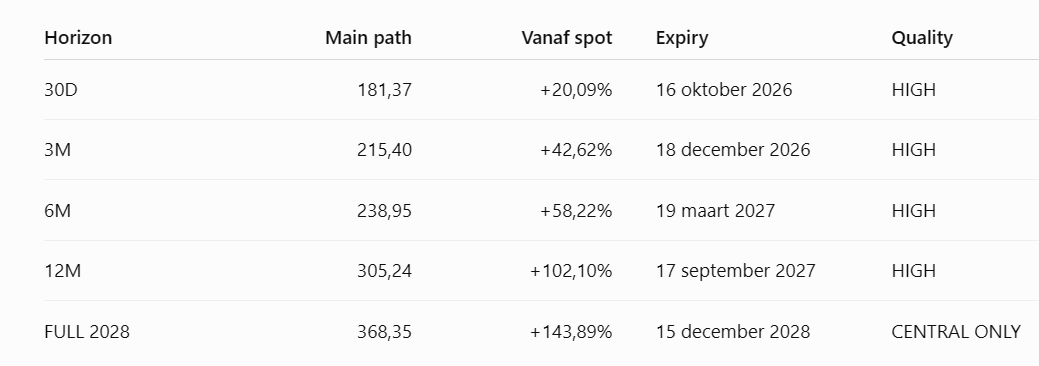
For Oracle, the calculation uses a current share price of $151.03. The model already produces a clearly positive short-term scenario. As the horizon extends, several higher price regimes emerge and the theoretical upside increases substantially.
Thirty days points towards $181
For the first 30 days, the model calculates approximately $181.37. That is more than 20% above the current share price.
The short-term picture is therefore clearly positive. The options chain already shows a meaningfully higher price zone relatively close to the current date.
Three months points towards $215
At three months, the model calculates $215.40, around 42.6% above the current share price.
The increase is considerably larger than over 30 days. The options structure shows another clearly higher price regime at this horizon.
Six months points towards $239
At six months, the calculation reaches approximately $238.95.
That represents a theoretical increase of around 58.2% from $151.03.
This area starts to behave like an intermediate plateau. A later maturity produces almost the same higher level, making the region around $239 particularly interesting.
Twelve months produces the largest jump
At approximately twelve months, the central model level rises to $305.24.
That represents a theoretical increase of around 102.1% compared with the current share price.
This is where the Oracle options chain becomes particularly interesting. After the earlier region around $239, longer maturities produce levels of approximately $304, $305 and $307.
That looks much less like a normal gradual rise and much more like a separate new price regime.
The longest horizon points towards $368
For the longest horizon, the calculation reaches approximately $368.35, around 143.9% above the current share price.
Such a long horizon requires additional caution. Over several years, earnings, valuations, interest rates, cloud and AI investment, competition and the overall equity market can all change materially.
We therefore do not regard $368 as a price target.
What the result does show is that the long-dated Oracle options chain contains theoretical price regimes that are substantially higher than today's share price.
The shape of the curve matters most
Once again, we believe the most useful information is not one exact number.
More interesting is how the theoretical path develops across the different horizons.
The model moves from roughly +20% over 30 days to +43% over three months, +58% over six months, +102% over twelve months and around +144% at the longest horizon.
That does not create a completely smooth curve. Instead, the calculation moves higher through several distinct price regimes.
The most striking part is the jump from the region around $239 into a new cluster around $304 to $307.
That is exactly what we want this model to make visible: not simply one theoretical price target, but how information from different option maturities can combine into a potential price path across several horizons.
The model remains in beta. The outputs may change as the methodology is refined further.
Wil je alle artikelen kunnen lezen en elke podcast beluisteren? Neem dan een abonnement en krijg toegang tot alle artikelen en de database met duizenden berichten.
Disclaimer Aan de door ons opgestelde informatie kan op geen enkele wijze rechten worden ontleend. Alle door ons verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor uw eigen rekening.
Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie. U bent zelf eindverantwoordelijk voor de beslissingen die u neemt met betrekking tot uw beleggingen.


