Arcadis: Nieuwe strategie, maar de markt zal uitvoering eisen - Gaat over naar EBITDA
■ Investment View: rond €42 vinden wij Arcadis aantrekkelijker dan vóór de Capital Markets Day. Wij zien €50 als een realistisch zelfstandig koersniveau wanneer management de aangekondigde portefeuillemaatregelen uitvoert en de operating EBITDA-marge daadwerkelijk richting de mid- tot high-teens beweegt. Het afgewezen bod van WSP op €51,50 is geen koersbodem meer, maar blijft wel een belangrijke externe waarderingsreferentie en geeft naar onze mening enige fundamentele buffer zolang Arcadis de zelfstandige strategie geloofwaardig uitvoert.
■ Marge: Arcadis bevestigt voor 2026 een operating EBITDA-marge van 14,3–14,6% en wil in 2029 uitkomen in de mid- tot high-teens. De afstoting van het grootste deel van Architecture en de activiteiten in China moet alleen al ongeveer 100 basispunten toevoegen. Daarna moeten betere billability, pricing, minder overhead, een efficiënter deliverymodel, Global Excellence Centers en automatisering het resterende verschil leveren.
■ Omzetmix: Core & Accelerate moeten stijgen van 74% naar 85% van de netto-omzet. Arcadis verhoogt daarmee het gewicht van Transportation, Power & Water en Industrial Manufacturing & Technology en verlaagt de blootstelling aan activiteiten met meer cycliciteit, commoditisering of onvoldoende rendement. De kwaliteit van de omzet moet daardoor duidelijk sneller verbeteren dan de omzet zelf groeit.
■ Groei: de doelstelling van mid-single-digit organische groei vinden wij niet ambitieus. Transportation moet mid- tot high-single-digit groeien, Power & Water high-single-digit en Industrial Manufacturing & Technology eveneens mid- tot high-single-digit. Gezien die onderliggende markten hadden de groepsdoelen steviger gemogen, al wordt een belangrijk deel van het verschil verklaard doordat Arcadis bewust zwakkere omzet afbouwt.
■ Uitvoering: dit is geen strategie die de markt onmiddellijk volledig in de koers zal verwerken. Arcadis heeft de vorige EBITA-doelstelling niet volledig gehaald en heeft na het afwijzen van WSP zelf de lat hoger gelegd. Vanaf nu moeten marge, kasstroom, billability, omzet per werknemer en de ontwikkeling van Core & Accelerate aantonen dat de nieuwe structuur daadwerkelijk meer economische waarde creëert.
Investment View en meer
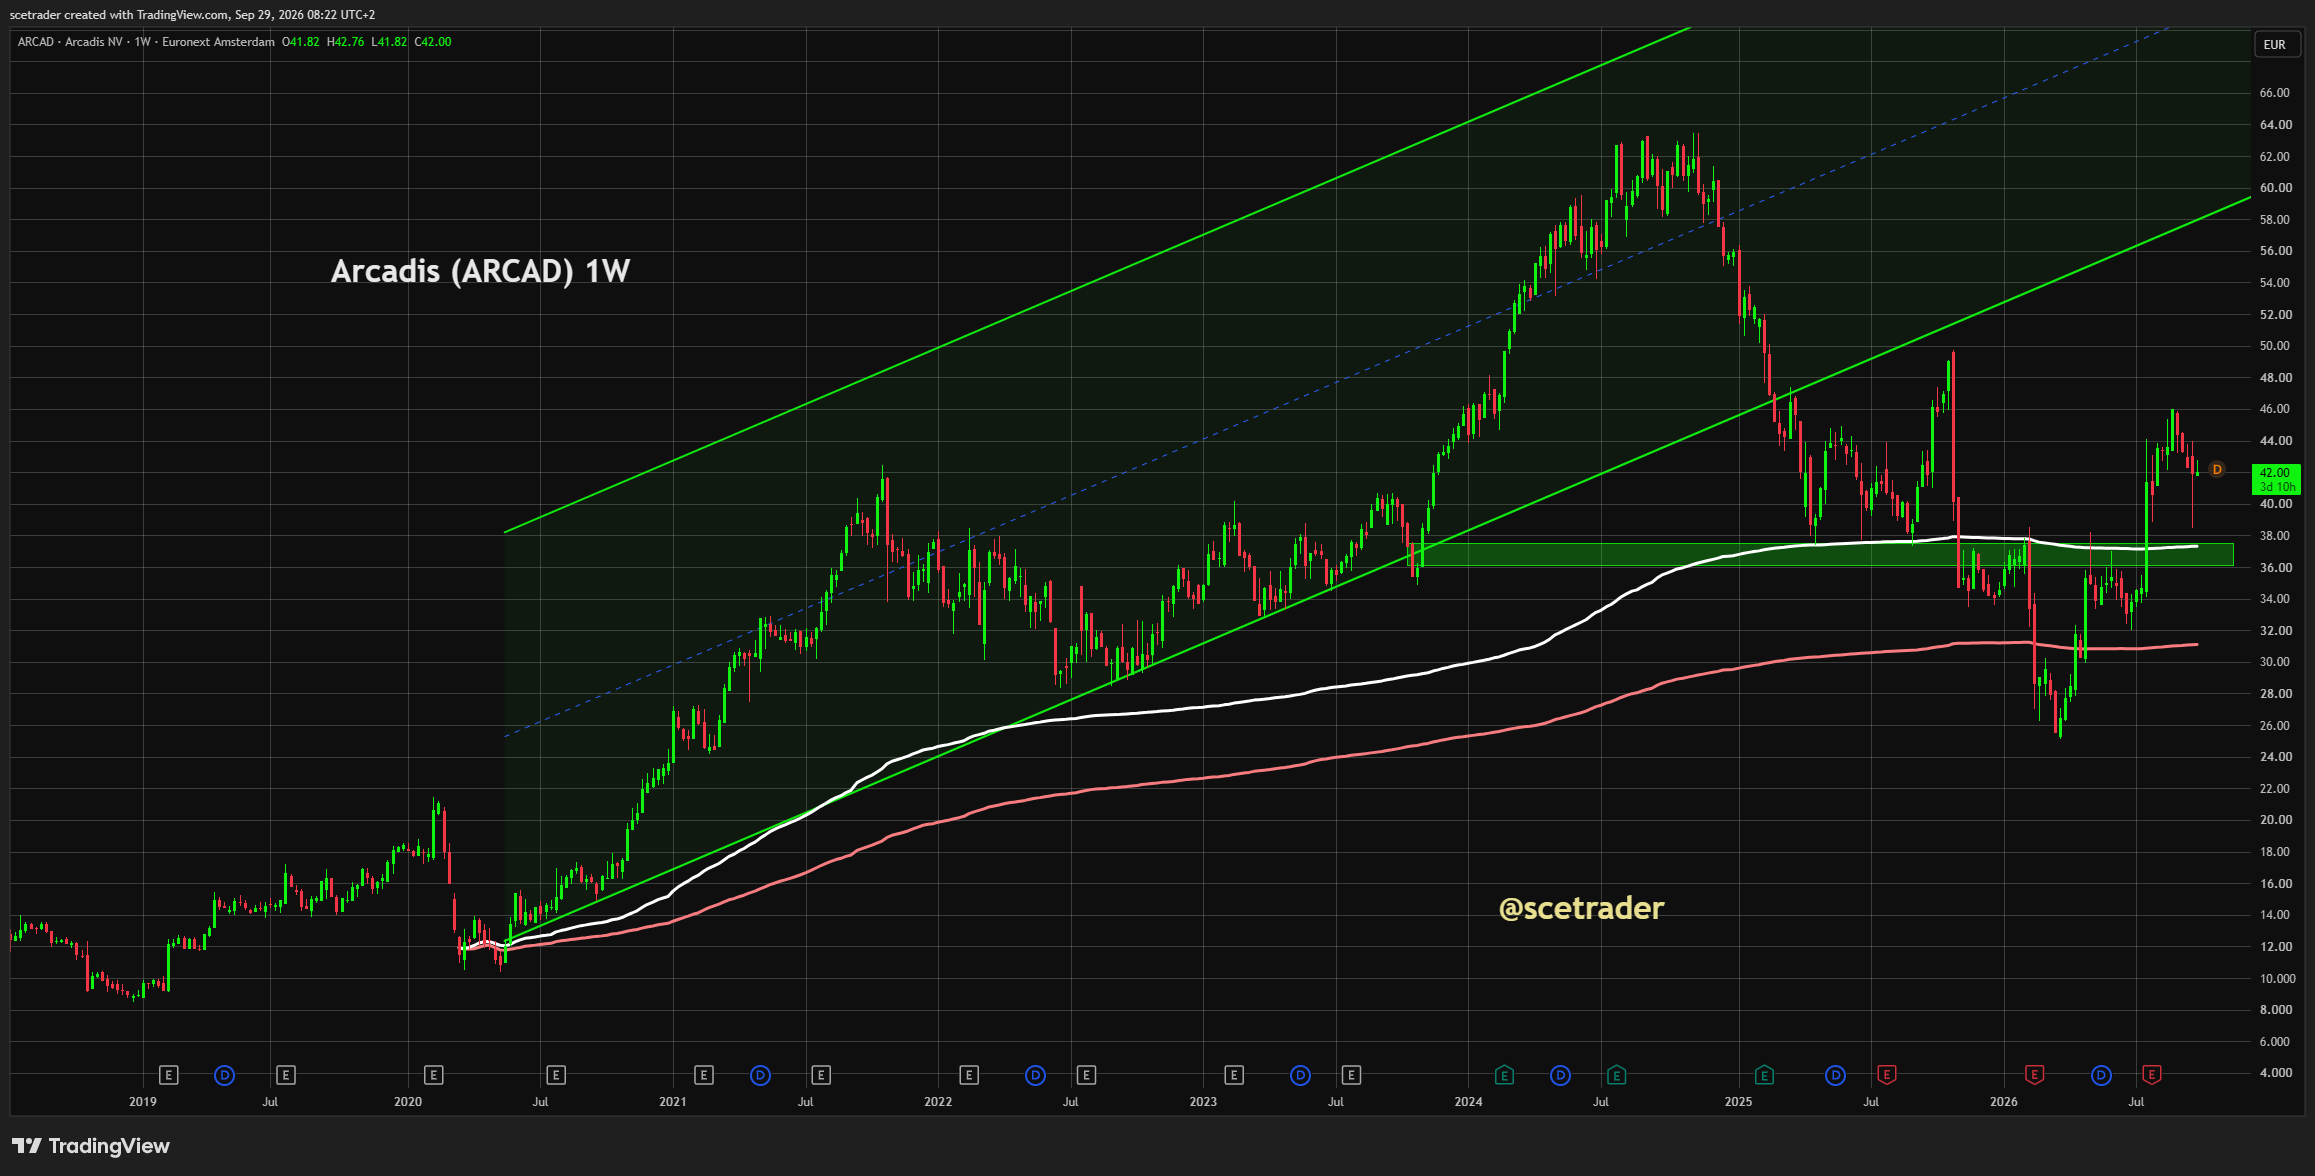
Rond €42 vinden wij de verhouding tussen risico en potentieel bij Arcadis aantrekkelijker geworden. Ons uitgangspunt is dat €50 opnieuw een realistisch koersniveau kan worden wanneer management gedurende 2027 en 2028 zichtbaar maakt dat de hogere kwaliteit van de portefeuille daadwerkelijk doorloopt naar marge en kasstroom. Vanaf ongeveer €42 betekent €50 circa 19% opwaarts potentieel. Daarvoor hoeft WSP niet terug te keren en Arcadis hoeft evenmin plotseling een onderneming met high-single-digit groepsgroei te worden. De kern is dat dezelfde omzetbasis aanzienlijk winstgevender moet worden.
Dat is belangrijk, want de nieuwe strategie is veel minder een klassiek groeiverhaal dan de naam van het plan doet vermoeden. De headline van mid-single-digit organische omzetgroei is op zichzelf niet indrukwekkend en ligt zelfs onder de ambitie uit de vorige strategische periode. De aantrekkelijke kant van de reset zit onder de omzetregel: Arcadis wil activiteiten met een zwakker rendementsprofiel verwijderen, personeel en investeringen richting structureel betere markten verschuiven, de overhead verlagen en meer omzet halen uit bestaande klanten. Daardoor kan EBITDA aanzienlijk sneller stijgen dan de groepsomzet.
Een eenvoudige illustratie laat zien waarom dit voor de waardering belangrijk is. Neem de middenwaarde van de operating EBITDA-guidance voor 2026 van ongeveer 14,45% als startpunt en veronderstel daarna ongeveer 5% jaarlijkse omzetgroei. Na drie jaar ligt de omzet dan ongeveer 16% hoger. Wanneer de EBITDA-marge tegelijkertijd naar 16,5% stijgt, neemt EBITDA in deze illustratie met ongeveer 32% toe; bij 17,5% loopt dat richting 40%. Dit zijn geen eigen winstprognoses en Arcadis heeft de mid- tot high-teens niet verder gespecificeerd, maar het maakt wel duidelijk waarom een relatief gematigd omzetprofiel alsnog een sterke winstontwikkeling kan opleveren.
Dat is ook de reden waarom wij €50 niet primair meer als een overnamekoers zien. WSP was bereid €51,50 per aandeel te bieden en Arcadis vond zelfs dat niveau onvoldoende. Nadat WSP zich terugtrok, verdween de speculatieve premie grotendeels uit het aandeel. Daarmee heeft management feitelijk een duidelijke verplichting op zich genomen: aantonen dat de zelfstandige strategie op termijn meer aandeelhouderswaarde kan creëren dan het afgewezen voorstel. De Capital Markets Day geeft daarvoor nu een geloofwaardiger raamwerk, maar de markt zal het bewijs in de resultaten willen zien.
De echte reset zit in de kwaliteit van de omzet
De verschuiving van Core & Accelerate van 74% naar 85% van de netto-omzet is naar onze mening een van de belangrijkste onderdelen van het hele plan. Arcadis zegt daarmee feitelijk dat in 2029 nog maar ongeveer 15% van de omzet afkomstig moet zijn uit activiteiten waarin groei, cycliciteit, commoditisering of rendement minder aantrekkelijk zijn. De onderneming kiest bewust voor minder breedte en een hogere gemiddelde kwaliteit van de portefeuille.
Transportation en Power & Water vormen samen de kern van Core en vertegenwoordigen ongeveer 53% van de huidige netto-omzet. Arcadis verwacht voor Transportation een organisch groeiprofiel van mid- tot high-single-digit en voor Power & Water zelfs high-single-digit. Dat zijn aantrekkelijke groeicijfers voor activiteiten die bovendien worden ondersteund door langlopende investeringsprogramma's in wegen, spoor, elektriciteitsnetten, waterinfrastructuur en klimaatbestendigheid.
Industrial Manufacturing & Technology vormt de belangrijkste Accelerate-categorie en vertegenwoordigt ongeveer 21% van de netto-omzet. Hier zitten onder meer semiconductors, data centers, life sciences en geavanceerde industrie. Arcadis verwacht ook hier mid- tot high-single-digit organische groei. Deze markten groeien niet alleen relatief snel, maar kennen ook hoge technische eisen en aanzienlijke foutkosten, waardoor specialistische kennis een grotere rol speelt en prijs minder snel de enige onderscheidende factor wordt.
Dat verklaart waarom de groepsdoelstelling van mid-single-digit groei lager ligt dan de groeiprofielen van de prioriteitsactiviteiten. Arcadis wil een deel van de huidige omzet bewust niet behouden. Real Estate & Development valt onder Optimize en krijgt veel strengere rendementscriteria, terwijl niet-strategische onderdelen worden afgestoten. Voor professionele beleggers is dat rationeel: omzet die onvoldoende marge of rendement op het ingezette menselijk kapitaal oplevert, is niet automatisch waardevolle omzet.
De margin bridge wordt eindelijk tastbaar
De operating EBITDA-marge moet van 14,3–14,6% in 2026 naar mid- tot high-teens in 2029. Die doelstelling blijft breed, maar voor het eerst is een relevant deel van de brug behoorlijk concreet.
Het grootste deel van Architecture en de activiteiten in China wordt afgestoten. Arcadis verwacht dat deze maatregelen de operating EBITDA-marge met ongeveer 100 basispunten verhogen. Puur rekenkundig zou een uitgangspunt van 14,3–14,6% daarmee richting ongeveer 15,3–15,6% kunnen bewegen voordat verdere operationele verbeteringen worden meegenomen. Dat is geen formele pro-formaberekening van management, omdat timing, verkoopvoorwaarden en achterblijvende kosten een rol spelen, maar het laat wel zien dat een betekenisvol gedeelte van de margesprong uit daadwerkelijke portfolio engineering kan komen.
Vanaf dat niveau wordt de resterende stap naar de mid- tot high-teens veel realistischer, maar tegelijkertijd veel meer afhankelijk van uitvoering. Arcadis noemt hogere win-rates, betere billability, sterkere pricing, minder managementlagen, verdere inzet van Global Excellence Centers en automatisering als belangrijke hefbomen. Dit zijn valide instrumenten, maar anders dan een desinvestering moeten zij iedere dag in de operatie worden verdiend.
Dat onderscheid is essentieel. Het eerste deel van de margin bridge kan relatief mechanisch ontstaan wanneer de desinvesteringen volgens plan doorgaan. Het tweede deel vereist dat Arcadis daadwerkelijk efficiënter gaat werken zonder kwaliteit, personeel of klantrelaties te beschadigen. Juist daar zal de markt de komende kwartalen steeds kritischer naar kijken.
De vergelijking met de oude strategie vereist discipline
Er zit bovendien een belangrijke nuance in de nieuwe financiële communicatie. Arcadis legt in de nieuwe strategie meer nadruk op operating EBITDA, terwijl de markt historisch veel naar operating EBITA keek. Voor 2026 bedraagt de guidance 11,7–12,0% operating EBITA tegenover 14,3–14,6% operating EBITDA.
Dat verschil maakt een directe vergelijking met oude strategische doelstellingen gevaarlijk. De vorige strategie mikte voor 2026 op ten minste 12,5% operating EBITA en die doelstelling wordt met de huidige guidance niet gehaald. De nieuwe reset begint dus niet vanuit een situatie waarin management de vorige middellange termijn doelen volledig heeft gerealiseerd.
Voor grote beleggers is dat precies de reden om de nieuwe targets niet direct tegen een maximale multiple te kapitaliseren. Het plan is beter, de portfolio-ingrepen zijn harder en de operationele logica is duidelijker, maar een executiekorting blijft voorlopig terecht. Naarmate Arcadis laat zien dat de marge stijgt zonder dat groei, klantkwaliteit of personeelsbehoud verslechteren, kan die korting afnemen.
Power & Water kan een belangrijkere winstpool worden
Power & Water verdient afzonderlijke aandacht omdat Arcadis hier niet alleen een sterke marktpositie heeft, maar ook het hoogste organische groeiprofiel binnen de grote kernactiviteiten verwacht. De investeringscyclus wordt gedragen door meerdere onafhankelijke factoren: netverzwaring, elektrificatie, verouderde waterinfrastructuur, klimaatadaptatie en de sterke groei van elektriciteitsintensieve industrie en data centers.
Het aantrekkelijke voor Arcadis is dat deze projecten zelden uit één discipline bestaan. Een groot energie- of waterprogramma vereist vaak engineering, environmental expertise, asset management, program management en advies tegelijkertijd. Dat sluit rechtstreeks aan op de strategie om meer diensten per klant te verkopen.
Deze omzet kan daardoor op twee manieren waardevol zijn. De eindmarkt groeit structureel en tegelijkertijd kan de gemiddelde klantrelatie breder worden. Dat levert een beter economisch profiel op dan een model waarin groei uitsluitend moet komen uit steeds nieuwe klantwinsten.
Technologie biedt meer pricing power dan de groepsgroei suggereert
Industrial Manufacturing & Technology verdient eveneens een belangrijke plaats in de waarderingsanalyse. Arcadis noemt zichzelf nummer één in semiconductors en pharma en top-3 in data centers en power. Dat zijn posities die moeilijk snel op te bouwen zijn, omdat grote projecten specialistische kennis, technische referenties en vertrouwen in uitvoering vereisen.
Voor semiconductor fabs, life-sciencefaciliteiten en data centers zijn de foutkosten hoog. Projecten zijn zeer kapitaalintensief en vertraging kan economisch veel duurder zijn dan het verschil tussen twee consultancyoffertes. Dat geeft gespecialiseerde spelers meer ruimte om te prijzen op expertise en projectrisico in plaats van uitsluitend op uurtarief.
Bij data centers is bovendien de scope van de uitdaging sterk verbreed. Het gaat niet alleen om ontwerp en bouw van een faciliteit, maar ook om elektriciteitsvoorziening, netaansluiting, water, locatiekeuze, permitting en de omgeving. De mogelijkheid om verschillende disciplines binnen één klantrelatie te combineren kan Arcadis hier duidelijk helpen.
Environmental Services is meer dan een losse activiteit
Environmental Services vertegenwoordigt ongeveer 20% van de netto-omzet en wordt in de nieuwe strategie over alle industrieën heen ingebed. Dat kan commercieel belangrijker zijn dan het op het eerste gezicht lijkt.
Bij grote infrastructuur- en industrieprojecten bepalen bodem, water, vergunningen, milieu en klimaatbestendigheid steeds vaker al vroeg of een project haalbaar is. Environmental expertise zit daardoor dicht bij het begin van de investeringsbeslissing. Wanneer Arcadis daar al aan tafel zit, kan de relatie later worden uitgebreid naar engineering, design, projectmanagement of asset management.
Daarmee wordt Environmental Services niet alleen een afzonderlijke omzetbron, maar ook een potentiële ingang naar grotere delen van de serviceportfolio. Dat sluit rechtstreeks aan op de ambitie om meer omzet uit bestaande klanten te halen.
95% repeat revenue maakt cross-selling bijzonder interessant
Arcadis geeft aan dat ongeveer 95% van de omzet afkomstig is van terugkerende klanten. Tegelijk neemt het merendeel van de belangrijkste klanten momenteel slechts één van de zes diensten af. Voor een professioneel dienstenbedrijf is dat een bijzonder interessante combinatie: de relatie bestaat al, maar de penetratie van de volledige serviceportfolio blijft relatief beperkt.
Dat maakt de reorganisatie rond klanten economisch relevant. Arcadis vervangt de oude Global Business Area-structuur door een model waarin sales en delivery per klant sterker bij elkaar worden gebracht. Het doel is niet alleen om de organisatie overzichtelijker te maken, maar ook om te voorkomen dat verschillende onderdelen van Arcadis dezelfde klant als afzonderlijke organisaties benaderen.
Wanneer dat werkt, kan omzet per klant stijgen zonder dat de commerciële kosten even hard toenemen. Cross-selling naar een bestaande relatie is doorgaans goedkoper en minder risicovol dan het binnenhalen van een volledig nieuwe klant. Daarmee kan de nieuwe structuur tegelijkertijd organische groei, billability en marge ondersteunen.
Billability kan meer waarde creëren dan een extra procent omzetgroei
Bij Arcadis is personeel de belangrijkste economische asset. Daardoor is billability een van de belangrijkste operationele variabelen achter de nieuwe margedoelstelling. Een engineer of consultant die enkele procentpunten meer van zijn beschikbare tijd aan klanten kan factureren, creëert extra omzet zonder dat daar direct een nieuwe volledige kostenbasis tegenover staat.
Op groepsniveau kan een relatief kleine verbetering daarom een belangrijk effect op de marge hebben. De nieuwe wereldwijde deliverystructuur en de verdere uitbouw van Global Excellence Centers moeten ervoor zorgen dat expertise sneller over projecten en landen heen kan worden ingezet. Minder tijd tussen opdrachten en betere matching van capaciteit kunnen utilization verhogen.
Dat is ook waarom wij de reorganisatie niet primair beoordelen op het aantal managementlagen dat verdwijnt. Het veel interessantere resultaat is dat dezelfde groep professionals meer declarabel werk kan uitvoeren en dat omzet en EBITDA per werknemer structureel toenemen.
De reductie van circa 1.000 FTE is geen gewone kostenronde
Arcadis wil in 2027 ongeveer 1.000 functies in de overhead reduceren, terwijl het tegelijkertijd personeel blijft aannemen in groeimarkten. Management streeft daarmee niet naar algemene krimp, maar naar een verschuiving van centrale en ondersteunende functies richting capaciteit die dichter bij omzet en klantprojecten staat.
Die nuance is belangrijk. Een personeelsreductie is alleen waardecreërend wanneer de operationele productiviteit tegelijkertijd verbetert. Wanneer Arcadis met minder overhead dezelfde of betere dienstverlening kan leveren, stijgt de economische kwaliteit van de organisatie. Wanneer kosten alleen dalen doordat kennis en uitvoeringscapaciteit verdwijnen, is de winstverbetering veel minder duurzaam.
Daarom worden omzet per werknemer, billability, klanttevredenheid en marge belangrijkere KPI's dan alleen het absolute aantal medewerkers.
AI is alleen relevant wanneer het zichtbaar wordt in de P&L
Arcadis heeft inmiddels voldoende concrete implementatie om AI serieuzer te nemen dan de gebruikelijke corporate belofte. Meer dan 400 engineers in 17 landen gebruiken ruim 700 door engineers ontwikkelde workflows voor onder meer tekeningen, specificaties en complexe projectinformatie. Daarnaast werkt Arcadis met Autodesk om technologie verder in engineeringprocessen te integreren.
Voor de waardering zouden wij daar echter geen afzonderlijke AI-premie aan verbinden. De economische toets is veel eenvoudiger: hoeveel uren bespaart de technologie, hoeveel niet-declarabel werk verdwijnt en hoeveel meer hoogwaardige omzet kan dezelfde personeelsbasis verwerken?
Wanneer AI daadwerkelijk waarde creëert, moet dat uiteindelijk zichtbaar worden in hogere billability, hogere omzet per werknemer en een lagere overhead als percentage van de omzet. Pas dan wordt AI een echte driver van de margin bridge.
De topline had ambitieuzer mogen zijn
De zwakste component van de nieuwe strategie blijft naar onze mening de organische groeidoelstelling. Arcadis kiest voor mid-single-digit groei op groepsniveau, terwijl een groot deel van de prioriteitsmarkten duidelijk sneller moet groeien. Gezien de posities in water, power, transport, semiconductors, life sciences en data centers hadden wij liever een ambitie gezien die structureel richting de bovenkant van mid-single-digit beweegt.
Daar staat tegenover dat een deel van het verschil bewust wordt veroorzaakt. Een onderneming die selectiever wordt in vastgoedgerelateerde activiteiten en niet-rendabele omzet laat lopen, kan tijdelijk een lager groepsgroeicijfer rapporteren terwijl de kwaliteit van de onderneming juist verbetert. Dat vinden wij acceptabel zolang de prioriteitsactiviteiten daadwerkelijk hun hogere groeiprofiel laten zien.
Dat wordt daarom een belangrijke scheidslijn in de kwartaalanalyse. Wanneer Core en Accelerate sterk groeien en Optimize krimpt, werkt de strategie zoals bedoeld. Wanneer de groepsgroei laag blijft doordat ook Power & Water, Transportation en Technology tegenvallen, verandert de investment case aanzienlijk.
Kapitaalallocatie kan een tweede winsthefboom worden
Arcadis mikt op een net debt/operating EBITDA van 1,5–2,5 keer en een dividend payout ratio van 30–40% van de operationele nettowinst. Management wil daarnaast na de jaarresultaten beoordelen of overtollige kasmiddelen kunnen worden gebruikt voor aandeleninkoop.
Dat wordt belangrijk wanneer de strategie daadwerkelijk leidt tot EBITDA-groei die duidelijk boven de omzetgroei ligt. Een kapitaallicht model met hogere marges kan relatief snel extra vrije kasstroom genereren. Arcadis krijgt dan ruimte om tegelijkertijd te investeren in prioriteitsmarkten, selectieve bolt-on acquisities te doen en kapitaal terug te geven aan aandeelhouders.
De voorgenomen acquisities moeten daarbij klein en gericht blijven. De nieuwe strategie draait juist om focus en eenvoud. Grote transacties die opnieuw organisatorische complexiteit toevoegen zouden daarom minder aantrekkelijk zijn dan gespecialiseerde bolt-ons in bijvoorbeeld water, power, data centers, semiconductors of life sciences, waar Arcadis bestaande klanten en infrastructuur kan benutten.
WSP is geen bodem, maar €51,50 kan niet worden genegeerd
WSP bood eerst €48,50 en verhoogde het voorstel later naar €51,50 per aandeel. Arcadis wees beide benaderingen af en stelde dat zij de intrinsieke waarde, strategische positie en toekomstvooruitzichten onvoldoende weerspiegelden. WSP besloot vervolgens niet verder te gaan.
Daarmee is €51,50 nadrukkelijk geen koersbodem. Het bod is verdwenen en er bestaat geen reden om ervan uit te gaan dat WSP terugkeert. Toch blijft het cijfer relevant omdat een strategische industriële koper bereid was Arcadis op dat niveau te waarderen, terwijl Arcadis zelf vond dat zelfs die prijs te laag was.
Dat maakt de huidige situatie rond €42 interessant. De M&A-premie is grotendeels uit het aandeel verdwenen, maar de onderliggende activiteiten, klantposities en structurele eindmarkten zijn dezelfde gebleven. Wat nu ontbreekt is het bewijs dat de zelfstandige margeverbetering daadwerkelijk kan worden gerealiseerd.
Daarom zien wij €50 als een zinvoller referentiepunt dan opnieuw speculeren op een overname. De koers hoeft daarvoor niet terug naar een takeover multiple. Arcadis moet de markt overtuigen dat hogere marges, een betere omzetmix en sterkere kasstroom een hogere zelfstandige waardering rechtvaardigen.
Wat institutionele beleggers vanaf nu moeten volgen
De kwartaalanalyse moet vanaf nu veel verder gaan dan groepsomzet en EPS. De eerste belangrijke variabele is de organische groei binnen Transportation, Power & Water en Industrial Manufacturing & Technology. Deze activiteiten moeten duidelijk beter presteren dan Optimize, anders werkt de portefeuillethese niet.
Daarna wordt de ontwikkeling van de EBITDA-marge belangrijk, waarbij zoveel mogelijk onderscheid moet worden gemaakt tussen het mechanische effect van desinvesteringen en echte operationele verbetering. Billability, pricing, win-rate, omzet per werknemer en centrale kosten zijn daarbij de KPI's die moeten aantonen of het nieuwe operating model werkelijk werkt.
Ook cash conversion moet nadrukkelijk worden gevolgd. Een stijging van aangepaste EBITDA die niet doorloopt naar vrije kasstroom verdient bij een kapitaallichte onderneming als Arcadis een lagere waarderingspremie. Structurele margeverbetering moet uiteindelijk relatief sterk in cash zichtbaar worden.
De laatste grote toets is kapitaalallocatie. Wanneer de balans binnen de beoogde bandbreedte blijft en de kasstroom verbetert, ontstaat ruimte voor dividend, selectieve acquisities en eventuele aandeleninkoop. Die combinatie kan op termijn een tweede motor worden achter de winst per aandeel.
Waar de investment case kan breken
Het grootste risico is niet dat Arcadis een procentpunt minder omzetgroei realiseert dan gepland. Het belangrijkste risico is dat de hogere marge vooral op papier bestaat.
De circa 100 basispunten uit portefeuillemaatregelen zijn relatief duidelijk. Daarna wordt de uitkomst veel meer afhankelijk van operationele discipline. Billability moet omhoog, managementlagen moeten verdwijnen zonder de organisatie te verzwakken, pricing moet verbeteren zonder marktaandeel te verliezen en AI moet daadwerkelijk uren besparen.
Voor een onderneming waarin kennis en mensen de belangrijkste activa zijn, is dat niet eenvoudig. Talentverlies is waarschijnlijk een van de belangrijkste onderschatte risico's. Wanneer reorganisaties en performance management ertoe leiden dat goede projectleiders en specialisten vertrekken, kan een deel van de theoretische kostenbesparing snel verloren gaan.
Ook de eindmarkten zijn niet zonder risico. Data center-investeringen kunnen vertragen, vastgoed blijft cyclisch en grote infrastructuurprogramma's kunnen worden uitgesteld door financiering, vergunningen of politieke besluitvorming. Onze positieve visie blijft daarom nadrukkelijk afhankelijk van uitvoering en niet alleen van de kwaliteit van de presentatie.
Investment Conclusion
De nieuwe strategie maakt Arcadis fundamenteel interessanter, maar niet omdat de onderneming spectaculaire omzetgroei belooft. De waarde zit in een veel concretere poging om van dezelfde omzetbasis een winstgevender bedrijf te maken. De afstoting van zwakkere activiteiten geeft de margin bridge een tastbare eerste stap, terwijl de verschuiving van Core & Accelerate van 74% naar 85%, hogere billability, betere pricing, cross-selling en een sterkere klantorganisatie de volgende laag moeten leveren.
Daarmee wordt rond €42 een koers richting €50 voor ons opnieuw verdedigbaar, mits management vanaf nu operationeel bewijs levert. Het groeidoel zelf had sterker gemogen en de vorige EBITA-ambitie is niet volledig gehaald, waardoor een executiekorting terecht blijft. Maar wanneer Arcadis de portefeuille opschoont, de eerste circa 100 basispunten marge daadwerkelijk realiseert en vervolgens laat zien dat de operationele hefboom werkt, kan EBITDA aanzienlijk sneller stijgen dan de omzet.
Na het afwijzen van €51,50 van WSP heeft Arcadis bovendien weinig ruimte voor middelmatige uitvoering. Management heeft zelf gesteld dat de zelfstandige waarde hoger ligt. De komende jaren moeten dat aantonen.
Ons koersbeeld is daarom helder. Rond de huidige niveaus zien wij voldoende fundamentele buffer om positief te blijven, terwijl €50 een realistisch koersniveau is wanneer de strategie aantoonbaar in de cijfers begint terug te komen. Niet omdat een nieuwe koper nodig is, maar omdat Arcadis dan aantoonbaar een winstgevender en kwalitatief beter bedrijf wordt.
English
Arcadis: The New Strategy Makes €50 Defensible Again, but the Market Will Demand Execution
■ Investment View: at around €42, we find Arcadis more attractive than before the Capital Markets Day. We view €50 as a realistic standalone valuation if management executes the announced portfolio actions and moves the operating EBITDA margin toward the mid- to high-teens. WSP's rejected €51.50 proposal is no longer a floor, but it remains an important external valuation reference and, in our view, provides some fundamental support as long as Arcadis executes the standalone strategy credibly.
■ Margin: Arcadis reiterates a 14.3–14.6% operating EBITDA margin for 2026 and targets the mid- to high-teens by 2029. The divestment of most of Architecture and the China operations alone is expected to add roughly 100 basis points. Better billability, pricing, lower overhead, a more efficient delivery model, Global Excellence Centers and automation must then provide the remaining improvement.
■ Revenue mix: Core & Accelerate are targeted to increase from 74% to 85% of net revenue. Arcadis is increasing exposure to Transportation, Power & Water and Industrial Manufacturing & Technology while reducing activities with greater cyclicality, commoditization or insufficient returns. Revenue quality should therefore improve much faster than reported revenue itself.
■ Growth: we do not view the mid-single-digit organic growth target as particularly ambitious. Transportation is expected to grow at mid- to high-single-digit rates, Power & Water at high-single-digit and Industrial Manufacturing & Technology at mid- to high-single-digit. Given those underlying markets, the group target could have been stronger, although part of the gap reflects the deliberate reduction of lower-quality revenue.
■ Execution: this is not a strategy the market should fully capitalize immediately. Arcadis did not fully achieve its previous EBITA target and raised its own burden of proof by rejecting WSP. Margins, cash flow, billability, revenue per employee and the development of Core & Accelerate now need to demonstrate that the new structure creates more economic value.
Investment View
At around €42, we believe the risk-reward in Arcadis has improved. Our base view is that €50 can once again become a realistic standalone share price if management demonstrates throughout 2027 and 2028 that the higher-quality portfolio translates into better margins and stronger cash generation. From roughly €42, €50 represents approximately 19% upside. WSP does not need to return, nor does Arcadis need to become a high-single-digit group grower. The central thesis is that the same revenue base should become materially more profitable.
That matters because the new strategy is much less of a conventional growth story than the name of the plan might imply. Mid-single-digit organic revenue growth is not particularly impressive in isolation and is below the ambition of the previous strategic period. The attraction lies below the revenue line: Arcadis intends to remove lower-return activities, redirect people and investment toward structurally stronger markets, reduce overhead and generate more revenue from existing clients. As a result, EBITDA can grow materially faster than group revenue.
A simple illustration shows why this matters for valuation. Using the midpoint of 2026 operating EBITDA guidance, approximately 14.45%, and assuming roughly 5% annual revenue growth, revenue would be about 16% higher after three years. If the EBITDA margin moved to 16.5%, EBITDA in that illustration would rise by roughly 32%; at 17.5%, the increase would approach 40%. These are not our earnings forecasts and Arcadis has not specified precisely where within the mid- to high-teens it expects to land. The calculation simply illustrates how moderate revenue growth can still support much stronger earnings growth if the margin reset works.
This is also why we no longer view €50 primarily as a takeover price. WSP was prepared to offer €51.50 per share and Arcadis considered even that inadequate. Once WSP withdrew, most of the speculative M&A premium disappeared. Management has therefore taken on a clear obligation: it now needs to demonstrate that the standalone strategy can create more shareholder value than the rejected proposal. The Capital Markets Day provides a more credible framework for doing so, but the market will want evidence in reported numbers.
The Real Reset Is About Revenue Quality
The shift in Core & Accelerate from 74% to 85% of net revenue is, in our view, one of the most important elements of the strategy. Arcadis is effectively saying that by 2029 only around 15% of revenue should come from activities where growth, cyclicality, commoditization or returns are less attractive. The company is choosing a narrower portfolio with a higher average quality.
Transportation and Power & Water form the core of the Core category and represent roughly 53% of current net revenue. Arcadis expects Transportation to deliver mid- to high-single-digit organic growth and Power & Water high-single-digit growth. These are attractive growth rates for businesses supported by long-duration investment programs in roads, rail, power grids, water infrastructure and climate resilience.
Industrial Manufacturing & Technology is the largest Accelerate category and accounts for approximately 21% of net revenue. It includes semiconductors, data centers, life sciences and advanced industrial activities. Arcadis expects this category to deliver mid- to high-single-digit organic growth as well. These markets not only grow faster, but also involve higher technical requirements and greater project risk, which increases the value of specialized expertise and reduces the risk that price becomes the only competitive factor.
This explains why the group target is lower than the growth profiles of the priority businesses. Arcadis is deliberately choosing not to retain every euro of current revenue. Real Estate & Development sits within Optimize and will be managed with stricter return thresholds, while non-strategic activities are being sold. For professional investors, this is rational: revenue that does not generate adequate margin or returns on human capital is not automatically valuable revenue.
The Margin Bridge Is Finally Becoming Tangible
The operating EBITDA margin is expected to move from 14.3–14.6% in 2026 to the mid- to high-teens by 2029. That target remains broad, but for the first time a meaningful part of the bridge is relatively concrete.
Most of Architecture and the China operations are being divested. Arcadis expects those measures to improve the operating EBITDA margin by roughly 100 basis points. Mechanically, a 14.3–14.6% starting point could move toward approximately 15.3–15.6% before additional operational improvement. This is not formal pro forma guidance because timing, disposal terms and stranded costs will matter, but it shows that a meaningful part of the margin increase can come from genuine portfolio engineering.
From that point, the remaining move toward the mid- to high-teens becomes more realistic, but also much more execution-dependent. Arcadis identifies higher win rates, better billability, stronger pricing, fewer management layers, greater use of Global Excellence Centers and automation as key levers. These are valid tools, but unlike a divestment they must be earned every day in the operating model.
That distinction is essential. The first part of the margin bridge can be relatively mechanical if the disposals proceed as planned. The second part requires Arcadis to become genuinely more efficient without weakening quality, talent or client relationships. This is where the market will focus increasingly closely over the coming quarters.
The Comparison With the Previous Strategy Requires Discipline
There is also an important nuance in the financial presentation. Arcadis places greater emphasis on operating EBITDA under the new strategy, whereas investors historically focused heavily on operating EBITA. For 2026, guidance is 11.7–12.0% operating EBITA versus 14.3–14.6% operating EBITDA.
That gap makes direct comparison with previous strategic targets dangerous. The prior strategy targeted at least 12.5% operating EBITA in 2026 and the current guidance remains below that level. The reset therefore does not begin from a position where management has fully delivered the previous medium-term targets.
For institutional investors, that is precisely why the new targets should not immediately be capitalized at a full multiple. The plan is better, the portfolio actions are harder and the operating logic is clearer, but an execution discount remains appropriate. As Arcadis demonstrates that margins can rise without damaging growth, client quality or talent retention, that discount can decline.
Power & Water Could Become a More Important Profit Pool
Power & Water deserves separate attention because Arcadis not only has a strong position in the market, but also expects the highest organic growth profile among its major core businesses. The investment cycle is supported by several independent drivers: grid expansion, electrification, ageing water infrastructure, climate adaptation and rising demand from electricity-intensive industries and data centers.
The attraction for Arcadis is that these projects rarely involve a single discipline. A major energy or water program often requires engineering, environmental expertise, asset management, program management and advisory services at the same time. This fits directly with Arcadis' ambition to sell more services to each client.
The revenue can therefore be valuable in two ways. The end market is structurally growing, while the average client relationship can also broaden. That is a stronger economic profile than a business model that depends entirely on constantly winning new clients.
Technology Offers More Pricing Power Than Group Growth Suggests
Industrial Manufacturing & Technology also deserves a prominent place in the valuation discussion. Arcadis describes itself as number one in semiconductors and pharma and top three in data centers and power. Those positions are difficult to build quickly because major projects require specialist knowledge, technical references and confidence in delivery.
The cost of failure is high in semiconductor fabs, life-science facilities and data centers. These are capital-intensive projects where delays can cost far more than the difference between two consulting bids. That gives specialized providers more room to price for expertise and project risk rather than purely on hourly rates.
In data centers, the project scope has also expanded materially. It is no longer just about the design and construction of a facility. Power supply, grid connection, water, site selection, permitting and the surrounding infrastructure increasingly determine whether a project can proceed. Arcadis' ability to combine several disciplines within one client relationship can therefore create a genuine commercial advantage.
Environmental Services Is More Than a Standalone Business
Environmental Services represents approximately 20% of net revenue and will increasingly be embedded across all industries. This may be more commercially important than it first appears.
For major infrastructure and industrial projects, soil, water, permitting, environmental constraints and climate resilience increasingly determine whether a project is viable at all. Environmental expertise therefore sits close to the beginning of the investment decision. If Arcadis is already involved at that stage, the relationship can later be expanded into engineering, design, program management or asset management.
Environmental Services therefore becomes not only a revenue stream, but also a potential entry point into larger parts of the service portfolio. This fits directly with the strategy of increasing share of wallet with existing clients.
95% Repeat Revenue Makes Cross-Selling Highly Attractive
Arcadis states that approximately 95% of revenue comes from repeat clients. At the same time, most major clients currently purchase only one of the company's six services. For a professional services business, this is a particularly attractive combination: the relationship already exists, but penetration of the full service portfolio remains limited.
This makes the client-focused reorganization economically relevant. Arcadis is replacing the former Global Business Area structure with a model that brings sales and delivery closer together at the client level. The objective is not merely organizational simplification, but also to prevent different parts of Arcadis from approaching the same client as separate organizations.
If that works, revenue per client can rise without commercial costs increasing at the same rate. Cross-selling into an existing relationship is generally cheaper and lower-risk than acquiring an entirely new client. The new structure can therefore support organic growth, billability and margin at the same time.
Billability Can Create More Value Than Another Percentage Point of Revenue Growth
People are Arcadis' most important economic asset. Billability is therefore one of the most important operational variables behind the new margin target. An engineer or consultant who can bill a few additional percentage points of available time creates incremental revenue without requiring a new full cost base.
At group level, even a relatively small improvement can therefore have a meaningful impact on margin. The new global delivery structure and further development of Global Excellence Centers should allow expertise to be deployed more quickly across projects and geographies. Less time between assignments and better matching of available capacity can improve utilization.
This is why we do not assess the reorganization primarily by the number of management layers removed. The more important outcome would be for the same group of professionals to perform more billable work and for revenue and EBITDA per employee to rise structurally.
The Reduction of Roughly 1,000 FTE Is Not a Standard Cost-Cutting Exercise
Arcadis plans to remove approximately 1,000 overhead positions in 2027 while continuing to hire in growth markets. Management is therefore not pursuing broad-based contraction, but reallocating resources away from central and support functions toward capacity closer to revenue and client projects.
That distinction matters. Workforce reduction only creates value if operational productivity improves at the same time. If Arcadis can deliver the same or better service with lower overhead, the quality of the organization improves. If costs fall only because knowledge and delivery capacity disappear, the earnings improvement will be far less sustainable.
Revenue per employee, billability, client satisfaction and margin therefore become more important KPIs than the absolute number of employees.
AI Only Matters if It Becomes Visible in the P&L
Arcadis now has enough real implementation for AI to be taken more seriously than the usual corporate promise. More than 400 engineers in 17 countries use over 700 engineer-built workflows for drawings, specifications and complex project information. Arcadis is also working with Autodesk to integrate technology further into engineering processes.
We would not assign a separate AI premium to the valuation. The economic test is much simpler: how many hours does the technology save, how much non-billable work disappears and how much more high-value work can the existing workforce process?
If AI truly creates value, it should eventually appear in higher billability, higher revenue per employee and lower overhead relative to revenue. Only then does AI become a genuine contributor to the margin bridge.
Top-Line Growth Could Have Been More Ambitious
The weakest element of the strategy remains, in our view, the organic growth target. Arcadis is targeting mid-single-digit group growth while many priority markets are expected to grow materially faster. Given the company's positions in water, power, transportation, semiconductors, life sciences and data centers, we would have preferred a target that moved structurally toward the upper end of mid-single-digit.
Part of the gap is deliberate. A company that becomes more selective in real-estate-related activities and allows low-return revenue to disappear can report a lower group growth rate while improving the quality of the business. We are comfortable with that as long as the priority activities actually deliver their higher growth profiles.
This will therefore become an important dividing line in quarterly analysis. If Core and Accelerate grow strongly while Optimize shrinks, the strategy is working as intended. If group growth remains low because Power & Water, Transportation and Technology are also slowing, the investment case changes materially.
Capital Allocation Can Become a Second Earnings Lever
Arcadis targets net debt/operating EBITDA of 1.5–2.5x and a dividend payout ratio of 30–40% of net income from operations. Management also intends to assess share repurchases from excess cash following annual results.
This becomes important if the strategy produces EBITDA growth that materially outpaces revenue growth. A capital-light model with higher margins can generate substantial incremental free cash flow. Arcadis can then invest in priority markets, execute selective bolt-on acquisitions and return capital to shareholders at the same time.
Acquisitions should remain small and focused. The new strategy is built around focus and simplification. Large transactions that reintroduce organizational complexity would therefore be less attractive than specialist bolt-ons in water, power, data centers, semiconductors or life sciences, where Arcadis can leverage existing clients and delivery infrastructure.
WSP Is Not a Floor, but €51.50 Cannot Be Ignored
WSP first offered €48.50 and later increased its proposal to €51.50 per share. Arcadis rejected both approaches and argued that they failed to reflect the company's intrinsic value, strategic position and future prospects. WSP subsequently chose not to proceed.
€51.50 is therefore clearly not a floor. The offer is gone and there is no reason to assume WSP will return. Nevertheless, the number remains relevant because a strategic industry buyer was willing to value Arcadis at that level while Arcadis itself believed even that price was insufficient.
This makes the current situation around €42 interesting. Most of the M&A premium has disappeared, while the underlying businesses, client positions and structural end markets remain in place. What is now missing is proof that the standalone margin improvement can actually be delivered.
We therefore view €50 as a more useful reference than renewed takeover speculation. The share price does not need to return to a takeover multiple. Arcadis needs to convince the market that higher margins, a better revenue mix and stronger cash generation justify a higher standalone valuation.
What Institutional Investors Should Track From Here
Quarterly analysis now needs to go well beyond group revenue and EPS. The first key variable is organic growth within Transportation, Power & Water and Industrial Manufacturing & Technology. These activities need to clearly outperform Optimize, otherwise the portfolio thesis is not working.
The second variable is the development of the EBITDA margin, with as much separation as possible between the mechanical effect of divestments and genuine operational improvement. Billability, pricing, win rate, revenue per employee and central costs are the KPIs that should demonstrate whether the new operating model is working.
Cash conversion also deserves close attention. An increase in adjusted EBITDA that does not convert into free cash flow should receive a lower valuation premium in a capital-light business such as Arcadis. Structural margin improvement should ultimately be visible strongly in cash.
The final major test is capital allocation. If the balance sheet remains within the targeted range and cash flow improves, Arcadis should have room for dividends, selective acquisitions and potentially share buybacks. Over time, that can become a second driver of earnings per share.
Where the Investment Case Can Break
The main risk is not that Arcadis misses the revenue growth target by one percentage point. The bigger risk is that the higher margin proves to exist mainly on paper.
The roughly 100 basis points from portfolio actions are relatively clear. Beyond that, the outcome depends much more on operating discipline. Billability must improve, management layers must disappear without weakening the organization, pricing must rise without damaging market share and AI must generate real time savings.
For a company where knowledge and people are the main assets, this is not easy. Talent loss is probably one of the most underappreciated risks. If reorganization and performance management cause strong project leaders and specialists to leave, part of the theoretical cost savings can disappear quickly.
The end markets are not risk-free either. Data center investment can slow, real estate remains cyclical and major infrastructure programs can be delayed by financing, permitting or political decisions. Our constructive view therefore remains dependent on execution rather than the quality of the strategy presentation alone.
Investment Conclusion
The new strategy makes Arcadis fundamentally more interesting, but not because the company promises spectacular revenue growth. The value lies in a much more concrete attempt to make the same revenue base more profitable. Exiting weaker activities provides a tangible first step in the margin bridge, while the shift in Core & Accelerate from 74% to 85%, higher billability, better pricing, cross-selling and a stronger client organization must provide the next layer.
At around €42, a move toward €50 therefore becomes defensible again if management provides operational proof. The growth target itself could have been stronger and the previous EBITA ambition was not fully achieved, which means an execution discount remains appropriate. But if Arcadis cleans up the portfolio, realizes the first roughly 100 basis points of margin improvement and then demonstrates that operating leverage is working, EBITDA can rise materially faster than revenue.
Having rejected WSP's €51.50 proposal, Arcadis has little room for mediocre execution. Management itself argued that standalone value is higher. The coming years must prove that case.
Our share-price view is therefore clear. Around current levels, we see sufficient fundamental support to remain constructive, while €50 is a realistic level if the strategy begins to show clearly in reported numbers. Not because another buyer is required, but because Arcadis would then be demonstrably more profitable and higher quality as a standalone company.
Disclaimer Aan de door ons opgestelde informatie kan op geen enkele wijze rechten worden ontleend. Alle door ons verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor uw eigen rekening.
Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie. U bent zelf eindverantwoordelijk voor de beslissingen die u neemt met betrekking tot uw beleggingen.


