Amkor: Kwartaal iets onder verwachting, maar vooruitzichten blijven sterk - Het aandeel
■ De cijfers blijven iets achter bij de verwachtingen: Amkor realiseerde in Q3 een omzet van $1,99 miljard en een winst per aandeel van $0,76. De omzet was vrijwel gelijk aan vorig jaar en de brutomarge van 18,3% bleef onder zowel de consensus als de eerdere eigen verwachting, waardoor het kwartaal aan de oppervlakte niet overtuigt.
■ De winstkwaliteit is wel duidelijk verbeterd: De brutowinst steeg naar $364 miljoen, het bedrijfsresultaat naar $225 miljoen en de nettowinst naar $191 miljoen. De operationele marge liep in één jaar op van 8,0% naar 11,3%, waardoor Amkor op vrijwel dezelfde omzet aanzienlijk meer winst realiseert.
■ De omzetmix verandert in een gunstige richting: Computing vertegenwoordigt inmiddels 26% van de omzet, tegenover 19% een jaar geleden, terwijl Automotive & Industrial is gestegen van 16% naar 22%. Communications is teruggevallen van 51% naar 37%, waardoor de afhankelijkheid van smartphones duidelijk afneemt.
■ Computing wordt de belangrijkste structurele groeimotor: De omzet in Computing bereikte opnieuw een record en groeide op jaarbasis met 37%. Het belangrijkste HDFO CPU-programma werd verder opgeschaald, een tweede programma voor een hyperscaler ging in productie en twee nieuwe 2.5D-programma's voor networking en datacenters moeten in Q4 starten.
■ De vooruitzichten voor advanced packaging blijven sterk: Klanten plannen eerder, leggen capaciteit voor langere perioden vast en betalen steeds vaker vooruit. NVIDIA heeft inmiddels voor in totaal $3 miljard aan meerjarige afspraken met Amkor in Arizona en Zuid-Korea, terwijl TSMC een tienjarige samenwerking heeft gesloten voor advanced packaging en test in Arizona.
■ De grote investeringscyclus krijgt daardoor meer onderbouwing: Amkor verwacht voor 2026 ongeveer $2,5 miljard aan kapitaaluitgaven en breidt de geplande campus in Arizona uiteindelijk uit naar circa $12 miljard. Dat blijft een groot financieel risico, maar de uitbreiding wordt ondersteund door concrete klantverplichtingen in plaats van uitsluitend door eigen verwachtingen over toekomstige vraag.
■ De outlook voor Q4 is voorzichtig, maar verandert onze langetermijnvisie niet: Amkor verwacht $1,9 tot $2,0 miljard omzet, een brutomarge van 18,0% tot 19,0% en $0,65 tot $0,75 winst per aandeel. De korte termijn blijft door de zwakte bij Communications gematigd, terwijl de groei bij Computing en de nieuwe HDFO- en 2.5D-programma's juist meer gewicht krijgen richting 2027.
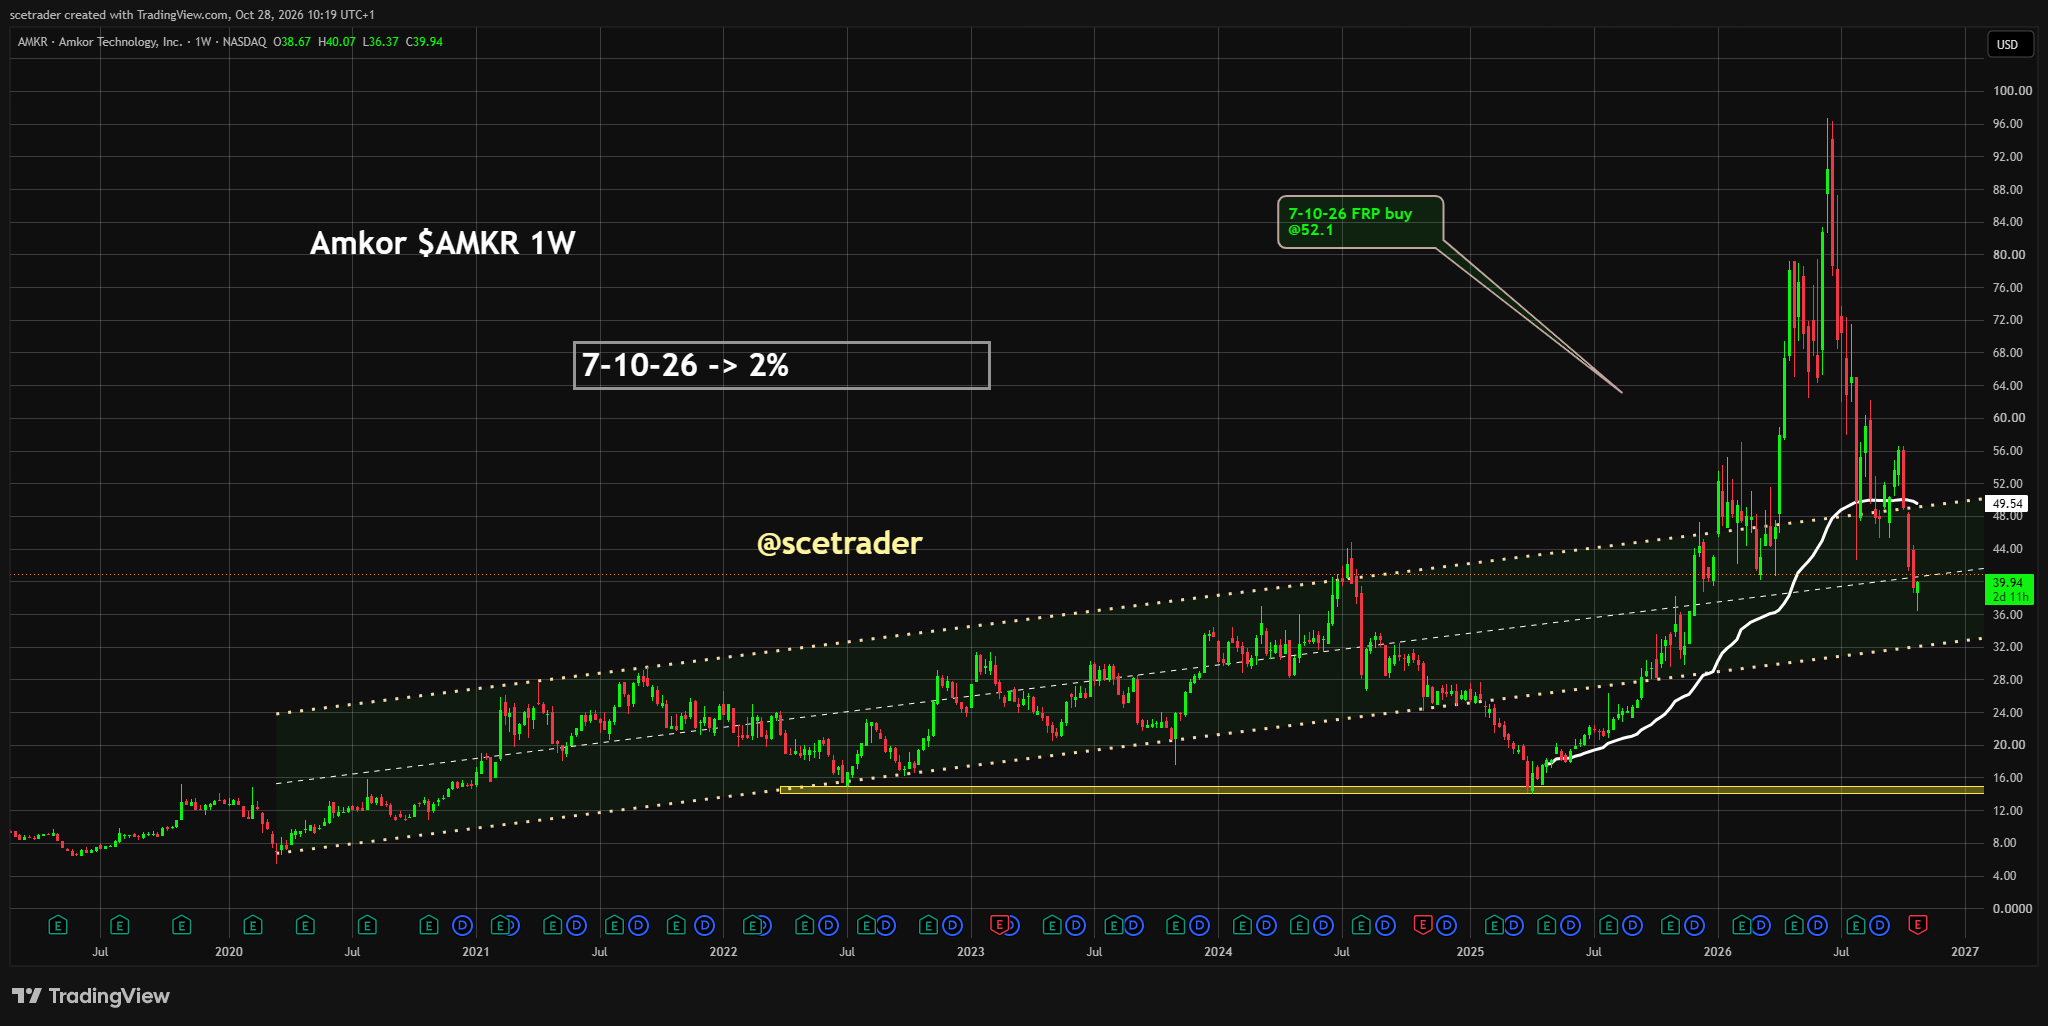
■ Investment View: Wij hebben al een kleine positie en houden die vast. De cijfers zijn iets minder sterk dan verwacht, maar de vooruitzichten voor Computing en advanced packaging blijven sterk en de samenwerking met grote klanten geeft meer zekerheid over de komende investeringsfase. De grafiek ligt er op dit moment nog zwak bij, waardoor wij niet direct bijkopen. Op basis van de huidige gegevens willen wij de positie uitbreiden zodra het technische beeld verbetert.
Investment View
De cijfers van Amkor vragen om meer nuance dan alleen de constatering dat omzet en winst per aandeel iets onder verwachting lagen. Het kwartaal is op dat niveau niet bijzonder sterk, maar de winstontwikkeling en vooral de verandering in de omzetmix maken het beeld voor de komende jaren duidelijk interessanter.
Amkor realiseert ongeveer dezelfde omzet als een jaar geleden, terwijl de brutowinst, het bedrijfsresultaat en de nettowinst fors hoger liggen. De operationele marge is in twaalf maanden gestegen van 8,0% naar 11,3%. Dat laat zien dat de economische kwaliteit van de omzet verbetert, ook voordat de nieuwe capaciteit voor advanced packaging volledig begint bij te dragen.
Tegelijk verschuift de onderneming steeds verder weg van haar historische afhankelijkheid van smartphones. Computing en Automotive & Industrial groeien snel, terwijl Communications een veel kleiner deel van de groep vormt dan een jaar geleden. Juist deze verschuiving is voor ons belangrijk, omdat de vraag naar complexere packaging veel sneller groeit bij datacenters, AI, networking en krachtige processors.
De vooruitzichten zijn daarom sterker dan de Q4-guidance op zichzelf doet vermoeden. Wij hebben al een kleine positie en houden die vast. De grafiek geeft ons op dit moment geen reden om haast te maken, maar fundamenteel zien wij voldoende vooruitgang om bij een beter technisch beeld extra aandelen te kopen.
Q3 Cijfers
Amkor realiseerde in het derde kwartaal een omzet van $1,991 miljard, vrijwel gelijk aan de $1,987 miljard van een jaar geleden. Ten opzichte van het tweede kwartaal steeg de omzet wel van $1,898 miljard naar bijna $2 miljard.
De winstontwikkeling was veel sterker. De brutowinst steeg van $284 miljoen naar $364 miljoen en het bedrijfsresultaat van $159 miljoen naar $225 miljoen. De nettowinst kwam uit op $191 miljoen, tegenover $127 miljoen een jaar eerder, terwijl de winst per aandeel opliep van $0,51 naar $0,76.
Ook EBITDA verbeterde sterk en kwam uit op $435 miljoen, tegenover $340 miljoen vorig jaar. Dat betekent dat de omzet op groepsniveau nauwelijks groeit, maar dat Amkor duidelijk meer winst uit die omzet haalt.
Dit is voor ons belangrijker dan een kleine afwijking ten opzichte van de consensus. De kwartaalcijfers zijn geen beat, maar de onderliggende winstcapaciteit van de onderneming is wel aanzienlijk sterker dan een jaar geleden.
De marge verbetert, maar het kwartaal was niet perfect
De brutomarge steeg in één jaar van 14,3% naar 18,3% en lag ook duidelijk boven de 16,8% van het tweede kwartaal. De operationele marge verbeterde tegelijkertijd van 8,0% naar 11,3%.
Die verbetering moeten we echter niet mooier maken dan zij is. Amkor had bij de Q2-cijfers voor het derde kwartaal een brutomarge van 18,5% tot 19,5% voorzien. De uiteindelijke 18,3% lag dus iets onder de eigen bandbreedte van management.
Dat verklaart waarom wij het kwartaal niet als sterk boven verwachting beoordelen. De structurele richting is goed, maar de uitvoering lag iets onder wat Amkor zelf drie maanden geleden had voorzien.
Voor de komende kwartalen wordt daarom vooral belangrijk of de marge rond het huidige niveau kan blijven terwijl de omzetmix verder naar Computing verschuift. Wanneer dat lukt, wordt steeds aannemelijker dat de hogere winstgevendheid structureel is en niet alleen het gevolg van een gunstig kwartaal.
De omzetmix verandert sneller dan de groepsomzet
De totale omzetgroei verhult hoeveel er binnen Amkor verandert. Communications was een jaar geleden nog goed voor 51% van de omzet en is inmiddels teruggevallen naar 37%, terwijl Computing is gestegen van 19% naar 26% en Automotive & Industrial van 16% naar 22%.
Daarmee ontstaat een veel evenwichtiger bedrijf. Smartphones blijven belangrijk, maar bepalen niet langer in dezelfde mate de richting van de hele onderneming.
Voor ons is vooral de groei van Computing belangrijk. Datacenters, netwerkapparatuur en high performance computing vragen steeds complexere chips, waarbij meerdere onderdelen dicht bij elkaar moeten worden geïntegreerd en de kwaliteit van packaging rechtstreeks invloed krijgt op prestaties, energieverbruik en bandbreedte.
Dat verandert ook de economische positie van Amkor. Packaging wordt minder een standaard productiestap aan het einde van het proces en steeds meer een technologisch onderdeel van het uiteindelijke systeem.
Computing wordt de belangrijkste groeimotor
Computing groeide in het derde kwartaal opnieuw sterk en bereikte een record. Op jaarbasis nam de omzet in deze markt met 37% toe, terwijl management ook een stevige groei ten opzichte van het vorige kwartaal rapporteerde.
De groei komt niet alleen uit traditionele processors. Amkor krijgt steeds meer blootstelling aan datacenters, networking en andere toepassingen waar advanced packaging een belangrijke rol speelt.
Dat is voor ons de belangrijkste structurele verandering binnen het bedrijf. De omzet uit Computing hoeft niet in ieder kwartaal in hetzelfde tempo te groeien, maar de onderliggende behoefte aan complexere packaging blijft sterk zolang klanten steeds grotere en ingewikkeldere systemen bouwen.
Amkor hoeft daardoor niet uitsluitend mee te groeien met het aantal verkochte chips. Het bedrijf kan ook profiteren van een hogere waarde aan packaging en test per chip.
HDFO verschuift van ontwikkeling naar productie
Amkor meldde tijdens de earnings call dat het belangrijkste HDFO CPU-programma gedurende het kwartaal verder werd opgeschaald. Daarnaast begon een tweede HDFO CPU-programma voor een hyperscaler in Q3 met productie.
Dat vinden wij een belangrijk onderscheid. De semiconductorsector kent veel projecten die jarenlang als toekomstige kans worden genoemd, maar uiteindelijk nooit voldoende volume bereiken om de winst wezenlijk te veranderen.
Bij Amkor zien we inmiddels programma's daadwerkelijk door de productiefase bewegen. Dat geeft meer gewicht aan de verwachting dat Computing de komende jaren een groter onderdeel van de groep wordt.
We hoeven daarvoor niet te wachten tot ieder programma volledig op schaal draait. Het feit dat meerdere klanten tegelijkertijd capaciteit vastleggen en nieuwe productielijnen starten, geeft al aanzienlijk meer zicht dan enkele kwartalen geleden.
2.5D wordt de volgende stap
In Q4 moeten twee nieuwe 2.5D-programma's starten voor toepassingen in networking en datacenters. Management ziet daarnaast een bredere pijplijn van nieuwe projecten rond HDFO en 2.5D.
2.5D is belangrijk omdat moderne processors steeds vaker uit meerdere chips bestaan die samen één systeem vormen. Die chips moeten zeer dicht bij elkaar worden geplaatst en met hoge snelheid gegevens kunnen uitwisselen, waardoor de technische eisen aan packaging sterk toenemen.
Voor Amkor is dit economisch aantrekkelijker dan eenvoudige packaging. De processen zijn complexer, de apparatuur is duurder en klanten moeten veel nauwer samenwerken met de leverancier voordat een product in grote volumes kan worden gemaakt.
Dat vergroot de kans op langdurige klantrelaties. Wanneer een productieproces eenmaal is gekwalificeerd en op grote schaal draait, is het veel minder eenvoudig om een programma zonder kosten en risico naar een andere leverancier te verplaatsen.
Communications blijft voorlopig de rem
De andere kant van de mixverschuiving blijft Communications. Het aandeel van deze markt is in één jaar sterk gedaald en ook in Q3 nam de omzet opnieuw af.
Een deel van die zwakte heeft te maken met de verplaatsing van SiP-productie naar Vietnam en met productieplanning bij klanten. Daardoor is de terugval niet volledig het gevolg van een structurele instorting van de smartphonevraag.
Toch blijft Communications groot genoeg om de sterke groei van Computing op groepsniveau voorlopig gedeeltelijk te neutraliseren. Dat is een belangrijke reden waarom de totale omzet in Q3 nauwelijks boven vorig jaar uitkomt.
Ook Q4 blijft hierdoor een overgangskwartaal. De sterke ontwikkeling bij Computing is nog niet groot genoeg om iedere tegenvaller binnen Communications direct volledig op te vangen.
Automotive & Industrial zorgt voor extra spreiding
Automotive & Industrial groeide eveneens met 37% op jaarbasis en bereikte een recordniveau. De activiteit profiteert onder meer van ADAS, infotainment en de toenemende hoeveelheid rekenkracht in moderne auto's.
Dit onderdeel is strategisch belangrijk omdat het Amkor minder afhankelijk maakt van twee zeer cyclische markten: smartphones en datacenters. Automotive kent zijn eigen cyclus, maar de hoeveelheid halfgeleidercontent per voertuig blijft structureel toenemen.
De combinatie van Computing en Automotive & Industrial vertegenwoordigt inmiddels bijna de helft van de omzet. Daardoor ziet de samenstelling van Amkor er duidelijk anders uit dan enkele jaren geleden.
Voor ons vergroot dit de kwaliteit van de langetermijncase. De onderneming bouwt meerdere groeimotoren op in plaats van afhankelijk te blijven van één grote smartphoneklant of één productcyclus.
NVIDIA verlaagt een deel van het investeringsrisico
De samenwerking met NVIDIA is een van de belangrijkste redenen waarom wij meer vertrouwen hebben in de grote investeringsplannen van Amkor. De twee bedrijven sloten in juli een meerjarige overeenkomst voor advanced packaging en test in de Verenigde Staten, waarbij NVIDIA vooraf betaalt voor toekomstige capaciteit.
In oktober werd die samenwerking uitgebreid naar Zuid-Korea. De totale meerjarige afspraken tussen Amkor en NVIDIA in Arizona en Korea bedragen inmiddels $3 miljard.
Dat bedrag is geen directe omzet voor één jaar en moet ook niet zo worden geïnterpreteerd. Het belangrijke signaal is dat een grote klant bereid is vooraf financieel bij te dragen om toekomstige capaciteit veilig te stellen.
Dat verandert het risicoprofiel van de investeringen. Amkor bouwt nog steeds veel capaciteit en draagt zelf een belangrijk deel van het risico, maar de uitbreiding wordt niet uitsluitend gebaseerd op interne voorspellingen over toekomstige vraag.
TSMC maakt Arizona strategisch belangrijker
Ook de tienjarige samenwerking met TSMC geeft meer inhoud aan de plannen in Arizona. TSMC kan binnen deze overeenkomst advanced packaging en test bij Amkor afnemen, terwijl beide bedrijven hun capaciteit in dezelfde regio uitbreiden.
De samenwerking moet vooral complementair worden gezien. TSMC blijft zelf een zeer grote speler in advanced packaging, maar kan Amkor gebruiken als aanvullende capaciteit binnen het Amerikaanse ecosysteem.
Dat kan voor klanten aantrekkelijk zijn die wafers bij TSMC in Arizona laten produceren en vervolgens ook packaging en test in de Verenigde Staten willen uitvoeren. Voor Amkor ontstaat daarmee toegang tot een bredere stroom van geavanceerde chips zonder dat het bedrijf iedere klantrelatie volledig zelf hoeft op te bouwen.
Het maakt Arizona daardoor meer dan alleen een nieuwe fabriek. De locatie kan onderdeel worden van een groter Amerikaans ecosysteem rond TSMC, NVIDIA en andere belangrijke semiconductorbedrijven.
De investeringscyclus is groot en moet rendement opleveren
Amkor verwacht voor 2026 ongeveer $2,5 miljard aan kapitaaluitgaven. Dat is fors in verhouding tot de huidige omzet en onderstreept hoeveel kapitaal nodig is om een grotere positie in advanced packaging op te bouwen.
De geplande campus in Arizona is inmiddels uitgebreid naar ongeveer $12 miljard over meerdere fasen. De geplande cleanroomcapaciteit wordt uitgebreid naar circa 93.000 vierkante meter, waarbij Amkor expliciet aangeeft dat sterke klantverplichtingen achter de extra capaciteit staan.
Dit is tegelijkertijd de grootste kans en het grootste risico in de beleggingscase. Wanneer de nieuwe fabrieken goed worden gevuld, kan Amkor zijn omzet en winstcapaciteit naar een veel hoger niveau brengen.
Wanneer de vraag later tegenvalt, werken hoge afschrijvingen en lage bezettingsgraden juist de andere kant op. Daarom kijken wij niet alleen naar de omvang van de investeringen, maar vooral naar de kwaliteit van de klantverplichtingen die daar tegenover staan.
Klanten nemen een deel van het risico over
Management gaf tijdens de earnings call aan dat klanten steeds eerder betrokken raken bij de planning van nieuwe capaciteit. Ze leggen capaciteit voor langere tijd vast en gebruiken vaker vooruitbetalingen om toekomstige productie veilig te stellen.
Dat is een belangrijke verandering in de economie van de sector. Advanced packaging wordt zo belangrijk voor nieuwe systemen dat klanten niet langer alleen capaciteit bestellen wanneer een product al bijna klaar is.
Voor Amkor zorgt dat voor meer zicht op toekomstige benutting. Het vermindert het risico dat miljarden aan nieuwe capaciteit worden gebouwd zonder voldoende vraag op het moment dat de installaties operationeel worden.
Het risico verdwijnt uiteraard niet volledig. Amkor moet de fabrieken nog steeds op tijd bouwen, yields onder controle krijgen en uiteindelijk aantrekkelijke rendementen op het geïnvesteerde kapitaal realiseren.
De balans blijft voorlopig beheersbaar
Amkor had aan het einde van Q3 ongeveer $2,4 miljard aan cash en kortlopende beleggingen en $2,5 miljard aan totale schuld. Daarmee begint het bedrijf deze zware investeringsfase zonder een uitzonderlijk hoge schuldpositie.
Dat geeft enige ruimte, maar de omvang van de geplande investeringen betekent dat de balans de komende jaren belangrijk blijft. Een sterke kasstroom uit de bestaande activiteiten en vooruitbetalingen van klanten zijn nodig om te voorkomen dat de financiering te zwaar op de onderneming gaat drukken.
Wij verwachten daarom niet dat vrije kasstroom op korte termijn het sterkste argument voor het aandeel wordt. Amkor investeert bewust veel geld om zijn positie in advanced packaging te vergroten.
De uiteindelijke beoordeling moet daarom draaien om het rendement op deze investeringen. Hogere omzet is niet voldoende wanneer daar structureel te veel kapitaal voor nodig is.
Outlook
Voor het vierde kwartaal verwacht Amkor een omzet van $1,9 tot $2,0 miljard. De nettowinst moet uitkomen tussen $160 miljoen en $185 miljoen en de winst per aandeel tussen $0,65 en $0,75.
De brutomarge wordt geraamd op 18,0% tot 19,0%. Dat betekent dat management ondanks de voorzichtigere omzetverwachting rekent op een marge die ongeveer rond het niveau van Q3 kan blijven.
Wij vinden dat belangrijker dan een kleine afwijking in de totale kwartaalomzet. Wanneer de omzetmix verder verschuift naar Computing en de marge rond het huidige niveau blijft, bevestigt dat dat de economische kwaliteit van de onderneming verbetert.
De vooruitzichten voor de jaren daarna blijven volgens ons sterk. HDFO-productie wordt opgeschaald, twee nieuwe 2.5D-programma's starten, NVIDIA legt voor meerdere jaren capaciteit vast en de samenwerking met TSMC geeft Arizona een duidelijke strategische positie.
Daarom verandert de voorzichtige Q4-guidance onze visie niet. Wij verwachten dat 2027 en de jaren daarna belangrijker worden voor de waardering van Amkor dan de exacte omzet in één overgangskwartaal.
Downside risks
Het belangrijkste risico blijft dat Amkor zeer veel investeert voordat volledig zichtbaar is hoeveel winst de nieuwe capaciteit uiteindelijk gaat opleveren. De afspraken met grote klanten verminderen die onzekerheid, maar Amkor moet nog steeds bewijzen dat de bezettingsgraad en marges hoog genoeg worden om een aantrekkelijk rendement te realiseren.
Communications blijft eveneens een risico. Het onderdeel is veel kleiner geworden als percentage van de omzet, maar vertegenwoordigt nog steeds een groot deel van de groep en kan sterke groei bij Computing voorlopig blijven neutraliseren.
Ook de marge verdient aandacht. De verbetering ten opzichte van vorig jaar is overtuigend, maar Q3 bleef iets onder de eigen eerdere verwachting van Amkor. Nieuwe capaciteit kan bovendien aanvankelijk extra kosten veroorzaken voordat de fabrieken volledig worden benut.
Daarnaast blijft Amkor afhankelijk van een relatief kleine groep zeer grote klanten. Dat hoort deels bij de structuur van advanced packaging, maar veranderingen in productplannen bij één grote klant kunnen nog altijd een duidelijke invloed hebben op de resultaten.
Tot slot blijft de grafiek zwak. Wij vinden de fundamentele vooruitzichten sterk genoeg om onze bestaande positie aan te houden, maar zien technisch op dit moment geen reden om haast te maken met een uitbreiding.
Desk-view
De cijfers van Amkor zijn op het eerste gezicht iets teleurstellend. Omzet, winst per aandeel en brutomarge kwamen iets lager uit dan de markt had gehoopt en ook de Q4-guidance wijst niet op een onmiddellijke versnelling.
Dat is echter niet de belangrijkste ontwikkeling in dit kwartaal. Amkor verdient fors meer op ongeveer dezelfde omzet als een jaar geleden en de samenstelling van die omzet verandert snel.
Computing wordt groter, Communications kleiner en Automotive & Industrial groeit eveneens sterk. Tegelijk gaan steeds meer HDFO- en 2.5D-programma's daadwerkelijk in productie, waardoor de groei in advanced packaging niet langer uitsluitend op toekomstige plannen rust.
De afspraken met NVIDIA en TSMC geven daarnaast veel meer zicht op de enorme investeringscyclus. Vooral het feit dat klanten vooruitbetalen en capaciteit voor langere perioden vastleggen, maakt de uitbreiding overtuigender dan een puur speculatieve bouw van nieuwe fabrieken.
Wij onderschatten de risico's niet. De investeringen zijn zeer groot, de brutomarge moet verder worden bewezen en Communications kan nog enkele kwartalen tegenwerken.
Onze fundamentele visie blijft echter positief. De vooruitzichten voor Computing en advanced packaging zijn sterk en Amkor lijkt een steeds belangrijkere plaats te krijgen in de productieketen voor krachtige processors, networking en datacenters.
Wij hebben al een kleine positie en houden die vast. De grafiek ligt er momenteel nog zwak bij, waardoor we niet direct extra aandelen kopen.
Op basis van de huidige gegevens willen wij wel bijkopen zodra het technische beeld verbetert. Daarvoor hoeven wij niet te wachten totdat alle nieuwe capaciteit volledig draait; de vooruitzichten zijn sterk genoeg om bij een beter technisch moment onze positie verder uit te bouwen.
English
Amkor: results slightly below expectations, but the outlook remains strong
■ Results were slightly below expectations: Amkor generated Q3 revenue of $1.99 billion and EPS of $0.76. Revenue was virtually unchanged year on year and gross margin of 18.3% came in below both consensus and the company's previous guidance, leaving the headline quarter somewhat softer than expected.
■ Earnings quality improved materially: Gross profit increased to $364 million, operating income to $225 million and net income to $191 million. Operating margin expanded from 8.0% to 11.3% in one year, allowing Amkor to generate substantially more profit on roughly the same revenue base.
■ The revenue mix is moving in a favourable direction: Computing now represents 26% of revenue versus 19% a year ago, while Automotive & Industrial has increased from 16% to 22%. Communications has fallen from 51% to 37%, materially reducing Amkor's dependence on smartphones.
■ Computing is becoming the key structural growth driver: Revenue in the segment reached another record and increased 37% year on year. The flagship HDFO CPU programme continued to scale, a second hyperscaler programme entered production and two new 2.5D programmes for networking and data centres are expected to start in Q4.
■ The advanced packaging outlook remains strong: Customers are planning earlier, committing to capacity for longer periods and increasingly providing advance payments. NVIDIA's multi-year agreements with Amkor across Arizona and South Korea now total $3 billion, while TSMC has signed a ten-year advanced packaging and test partnership in Arizona.
■ Customer commitments provide more support for the investment cycle: Amkor expects approximately $2.5 billion of 2026 CapEx and the planned Arizona campus has expanded to roughly $12 billion over multiple phases. The spending remains a major financial commitment, but customer commitments provide substantially greater visibility into future utilisation.
■ Q4 guidance is cautious but does not change our longer-term view: Amkor expects $1.9-$2.0 billion of revenue, gross margin of 18.0%-19.0% and EPS of $0.65-$0.75. Communications remains a near-term drag, while Computing and new HDFO and 2.5D programmes should become increasingly important into 2027.
■ Investment View: We already hold a small position and intend to keep it. Results were slightly below expectations, but the outlook for Computing and advanced packaging remains strong and major customer commitments provide greater visibility into the investment cycle. The chart is still technically weak, so we are not adding immediately. Based on the current fundamentals, we intend to increase the position once the technical picture improves.
Investment View
Amkor's Q3 results require more nuance than simply noting that revenue and EPS came in slightly below expectations. The quarter was not particularly strong at headline level, but the improvement in profitability and the changing revenue mix make the multi-year outlook increasingly interesting.
Amkor generated roughly the same revenue as a year ago while gross profit, operating income and net income increased materially. Operating margin expanded from 8.0% to 11.3%, showing that the economic quality of the revenue base is improving even before the new advanced packaging capacity fully contributes.
At the same time, the company is becoming significantly less dependent on smartphones. Computing and Automotive & Industrial are expanding rapidly, while Communications has become a much smaller share of the group. This matters because packaging requirements are becoming substantially more complex across data centres, AI, networking and high-performance processors.
The longer-term outlook is therefore stronger than Q4 guidance alone suggests. We already own a small position and intend to keep it. The chart does not currently justify rushing to add, but the fundamental development is strong enough for us to increase the position once the technical setup improves.
Q3 Results
Amkor generated third-quarter revenue of $1.991 billion, almost unchanged from $1.987 billion a year earlier. Sequentially, revenue increased from $1.898 billion in Q2.
Profit growth was substantially stronger. Gross profit increased from $284 million to $364 million and operating income from $159 million to $225 million. Net income reached $191 million versus $127 million a year earlier, while EPS increased from $0.51 to $0.76.
EBITDA also improved materially to $435 million from $340 million last year. The group is therefore generating substantially more earnings despite almost no year-on-year revenue growth.
That is more important to us than a modest miss against consensus. Q3 was not an earnings beat, but Amkor's underlying earnings power is clearly stronger than it was twelve months ago.
Margin improvement is clear, but execution was not perfect
Gross margin increased from 14.3% a year ago to 18.3% and was also well above the 16.8% recorded in Q2. Operating margin simultaneously improved from 8.0% to 11.3%.
The quarter was not flawless, however. Amkor had previously guided Q3 gross margin to 18.5%-19.5%, meaning the reported 18.3% came slightly below management's own range.
That is why we do not describe the quarter as stronger than expected. The structural direction is favourable, but execution fell slightly short of what Amkor itself anticipated three months ago.
The key question now is whether margins can remain around current levels as Computing becomes a larger share of revenue. If that happens, the improvement in profitability will increasingly look structural rather than temporary.
The revenue mix is changing faster than group sales
Flat group revenue masks a significant transformation inside Amkor. Communications represented 51% of revenue a year ago and has fallen to 37%, while Computing has increased from 19% to 26% and Automotive & Industrial from 16% to 22%.
The company is therefore becoming much more balanced. Smartphones remain important, but they no longer determine group performance to the same extent.
Computing is particularly important to our thesis. Data centres, networking equipment and high-performance computing increasingly use multiple dies and complex systems in which packaging quality directly influences performance, power consumption and bandwidth.
That changes Amkor's economic position. Packaging becomes less of a standard final manufacturing step and more of a technological component of the end product.
Computing becomes the main growth engine
Computing again reached record revenue in Q3 and increased 37% year on year. Management also reported strong sequential growth.
The opportunity extends beyond traditional processors. Amkor is gaining more exposure to data centres, networking and other applications where advanced packaging is increasingly important.
This is the key structural change within the company. Computing does not need to grow at the same rate every quarter, but demand for more sophisticated packaging should remain strong as customers build larger and more complex systems.
Amkor can therefore benefit not only from more semiconductor units, but also from more packaging value per chip.
HDFO is moving from development into production
Management said the flagship HDFO CPU programme continued scaling during Q3. A second HDFO CPU programme for a hyperscaler also began ramping during the quarter.
That distinction matters. Semiconductor companies frequently discuss design wins and future programmes long before those projects make a meaningful financial contribution.
At Amkor, several programmes are now entering actual production. This provides stronger evidence that Computing can become a larger part of group revenue over the coming years.
We do not need to wait until every programme reaches full scale. Multiple customers committing capacity and entering production already provide much greater visibility than Amkor had several quarters ago.
2.5D is the next step
Two new 2.5D programmes for networking and data-centre applications are expected to begin ramping in Q4. Management also describes a broadening pipeline across HDFO and 2.5D.
2.5D matters because modern processors increasingly combine several dies into one system. Those components need to be placed extremely close together and exchange data at very high speed, raising packaging complexity considerably.
This work is economically more attractive than basic packaging. It requires more sophisticated processes, more expensive equipment and deeper collaboration with customers before production reaches high volume.
That also creates stickier customer relationships. Once a production flow has been qualified and scaled, transferring the programme to another supplier becomes considerably more difficult.
Communications remains the near-term drag
Communications remains the other side of the mix shift. Its share of group revenue has declined sharply and Q3 revenue fell again.
Part of the weakness reflects the migration of SiP production to Vietnam and changes in customer build schedules. The decline therefore does not represent only weaker end demand.
Nevertheless, Communications remains large enough to offset a meaningful portion of Computing growth at group level. That is one reason total Q3 revenue was almost unchanged year on year.
Q4 should therefore still be viewed as a transition quarter. Computing is growing rapidly, but not yet enough to neutralise every decline in Communications immediately.
Automotive & Industrial adds diversification
Automotive & Industrial also increased 37% year on year and reached record revenue. The business benefits from ADAS, infotainment and the increasing amount of computing inside modern vehicles.
This segment is strategically important because it makes Amkor less dependent on two highly cyclical markets: smartphones and data centres. Automotive has its own cycle, but semiconductor content per vehicle continues to rise structurally.
Computing and Automotive & Industrial now represent almost half of Amkor's revenue. The company therefore looks materially different from several years ago.
For us, that improves the quality of the long-term case. Amkor is developing multiple growth engines rather than remaining dependent on one smartphone ecosystem or one product cycle.
NVIDIA reduces part of the investment risk
The NVIDIA relationship is one of the main reasons we have greater confidence in Amkor's investment programme. The companies entered a multi-year US advanced packaging and test agreement in July, under which NVIDIA provides advance payments to support future capacity.
The partnership was extended to South Korea in October. Total multi-year agreements between the companies across Arizona and Korea now amount to $3 billion.
This is not $3 billion of immediate annual revenue. The important signal is that a major customer is willing to commit capital in advance to secure future manufacturing capacity.
That changes the investment risk. Amkor still carries substantial execution risk, but its expansion is not being driven exclusively by internal assumptions about future demand.
TSMC strengthens the strategic case for Arizona
The ten-year agreement with TSMC also gives additional substance to the Arizona investment. TSMC can procure advanced packaging and test services from Amkor while both companies expand capacity in the same region.
The relationship is complementary rather than competitive. TSMC remains a major advanced packaging provider itself, but Amkor can provide additional capacity within the US ecosystem.
That can be attractive for customers manufacturing wafers at TSMC in Arizona and seeking packaging and test within the same country. Amkor can therefore participate in a broader flow of leading-edge semiconductors without building every customer relationship independently.
Arizona becomes more than a single manufacturing facility in that scenario. It can become part of a broader US ecosystem around TSMC, NVIDIA and other large semiconductor companies.
The investment cycle must generate attractive returns
Amkor expects approximately $2.5 billion of capital expenditure in 2026. That is substantial relative to the current revenue base and demonstrates how much capital is required to build a larger position in advanced packaging.
The planned Arizona campus has expanded to approximately $12 billion over multiple phases. Planned cleanroom capacity is now around 93,000 square metres and Amkor explicitly says strong customer commitments support the additional capacity.
This is simultaneously the largest opportunity and the largest risk in the investment case. If utilisation is strong, the new facilities can significantly increase Amkor's revenue and earnings capacity.
If demand later disappoints, high depreciation and low utilisation can materially reduce returns. This is why we focus not only on the size of the investment, but on the quality of customer commitments supporting it.
Customers are taking on part of the risk
Management said customers are becoming involved earlier in capacity planning, making longer-term commitments and increasingly using advance payments to secure future production.
This represents an important change in industry economics. Advanced packaging is becoming important enough that customers cannot simply wait until products are almost ready before securing manufacturing capacity.
For Amkor, this improves visibility into future utilisation. It reduces the risk that billions are invested in facilities that later struggle to find sufficient demand.
Execution risk remains. Amkor still needs to build facilities on time, achieve acceptable yields and ultimately generate attractive returns on the capital invested.
The balance sheet remains manageable
Amkor ended Q3 with approximately $2.4 billion of cash and short-term investments and $2.5 billion of total debt. The company therefore enters this heavy investment phase without unusually high leverage.
That provides some flexibility, but the scale of future spending means the balance sheet will remain important. Strong operating cash generation and customer prepayments are needed to keep financing requirements manageable.
We therefore do not expect free cash flow to be the main reason to own Amkor in the near term. The company is deliberately investing heavily to strengthen its advanced packaging position.
The ultimate test will be the return earned on those investments. Higher revenue alone is not sufficient if achieving it requires structurally excessive capital.
Outlook
Amkor expects Q4 revenue of $1.9-$2.0 billion, net income of $160-$185 million and EPS of $0.65-$0.75.
Gross margin is expected between 18.0% and 19.0%. Management therefore expects profitability to remain around the Q3 level despite the cautious revenue outlook.
We view this as more important than a modest difference in quarterly revenue. If the mix continues moving toward Computing while margins remain healthy, it would confirm that Amkor's economic profile is improving.
The outlook beyond Q4 remains strong in our view. HDFO production is scaling, two new 2.5D programmes are starting, NVIDIA is making multi-year capacity commitments and TSMC gives the Arizona strategy a much stronger industrial foundation.
That is why the cautious Q4 guidance does not change our position. We expect 2027 and the following years to matter more to Amkor's valuation than the exact revenue reported in a single transition quarter.
Downside risks
The largest risk remains the size of Amkor's investment programme. Major customer agreements reduce uncertainty, but the company still needs to demonstrate that new capacity can generate attractive utilisation and margins.
Communications remains another risk. The business has become much smaller as a percentage of group revenue, but it is still large enough to offset strong Computing growth for several quarters.
Margin development also deserves attention. The year-on-year improvement is convincing, but Q3 came slightly below Amkor's own previous guidance and new facilities can initially increase costs before utilisation reaches efficient levels.
Amkor also remains dependent on a relatively small number of very large customers. This is partly inherent to advanced packaging, but changes in one major customer's product roadmap can still materially affect results.
Finally, the chart remains weak. We believe the fundamental outlook is strong enough to keep our existing position, but we currently see no technical reason to rush into an additional purchase.
Desk-view
Amkor's Q3 results were slightly disappointing at first glance. Revenue, EPS and gross margin were modestly below expectations and Q4 guidance does not point to an immediate acceleration.
The more important development is what is happening inside the business. Amkor is earning considerably more on roughly the same revenue base and its revenue mix is changing rapidly.
Computing is becoming larger, Communications smaller and Automotive & Industrial is also growing strongly. At the same time, more HDFO and 2.5D programmes are moving into actual production, meaning the advanced packaging opportunity increasingly rests on real programmes rather than future announcements.
The NVIDIA and TSMC agreements also provide substantially more visibility into Amkor's large investment cycle. Customer prepayments and long-term capacity commitments make the expansion more credible than a purely speculative build-out.
The risks remain substantial. Amkor is investing very large amounts, margins still need to be proven through the next phase of expansion and Communications can continue to offset some of the growth elsewhere.
Our fundamental view nevertheless remains positive. The outlook for Computing and advanced packaging is strong and Amkor appears to be securing a more important position in the manufacturing chain for high-performance processors, networking and data-centre systems.
We already hold a small position and intend to keep it. The chart remains technically weak, so we are not adding immediately.
Based on the current fundamentals, however, we intend to increase the position once the technical picture improves. We do not need to wait until every new facility is fully utilised; the outlook is strong enough for us to add earlier when the chart offers a better entry.
Disclaimer Aan de door ons opgestelde informatie kan op geen enkele wijze rechten worden ontleend. Alle door ons verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor uw eigen rekening.
Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie. U bent zelf eindverantwoordelijk voor de beslissingen die u neemt met betrekking tot uw beleggingen.


