Akamai: Anthropic 11,6 miljard-deal - Bullish signaal voor de AI-infrastructuurtrend

■ Aanleiding: Anthropic heeft zich voor $11,6 miljard over zeven jaar gecommitteerd aan Akamai Cloud Infrastructure Services, met de mogelijkheid om de relatie met nog eens $9 miljard uit te breiden. Daarmee kan de totale waarde richting $20 miljard bewegen. De workloads liggen vooral aan de CPU-kant van de AI-stack en onderstrepen dat de infrastructuurvraag zich inmiddels veel verder verspreidt dan alleen GPU-training.
■ Akamai: de omvang van het contract is uitzonderlijk ten opzichte van de huidige cloudactiviteit. Cloud Infrastructure Services draaide in Q2 ongeveer $99 miljoen omzet, terwijl $11,6 miljard over zeven jaar rekenkundig overeenkomt met gemiddeld circa $1,66 miljard aan contractwaarde per jaar. De werkelijke omzetherkenning zal veel geleidelijker verlopen, maar de strategische schaalverschuiving is groot.
■ Investeringen: de deal is op korte termijn niet zonder prijs. Akamai verwacht ongeveer $5,5 miljard aan gerelateerde capex en wil alleen al in 2026 circa $1,7 miljard extra investeren om onder meer geheugen en andere componenten veilig te stellen. De omzetoutlook voor 2026 wordt niet verhoogd, waardoor cash eerst de onderneming uitgaat voordat de nieuwe capaciteit volledig omzet genereert.
■ Anthropic: de klant krijgt warrants die op fully converted basis tot ongeveer 5% van Akamai kunnen vertegenwoordigen. Circa 2% is gekoppeld aan de initiële commitment en de resterende circa 3% aan maximaal $9 miljard extra cloudafname. Dat creëert mogelijke verwatering, maar koppelt Anthropic tegelijkertijd economisch aan het verder uitbouwen van de relatie.
■ Visie: voor de huidige financiële structuur van Akamai is dit niet zonder meer super bullish, omdat capex, timing, klantconcentratie en verwatering de korte termijn compliceren. Voor de structurele trend is het daarentegen een duidelijk bullish signaal: AI-infrastructuurvraag verbreedt van GPU’s naar CPU-compute, memory, inference, agents, orchestration en gedistribueerde cloudcapaciteit, en alternatieve cloudproviders krijgen inmiddels contracten van hyperscaler-achtige omvang.
Wil je alle artikelen kunnen lezen en elke podcast beluisteren? Neem dan een abonnement en krijg toegang tot alle artikelen en de database met duizenden berichten.
Investment View
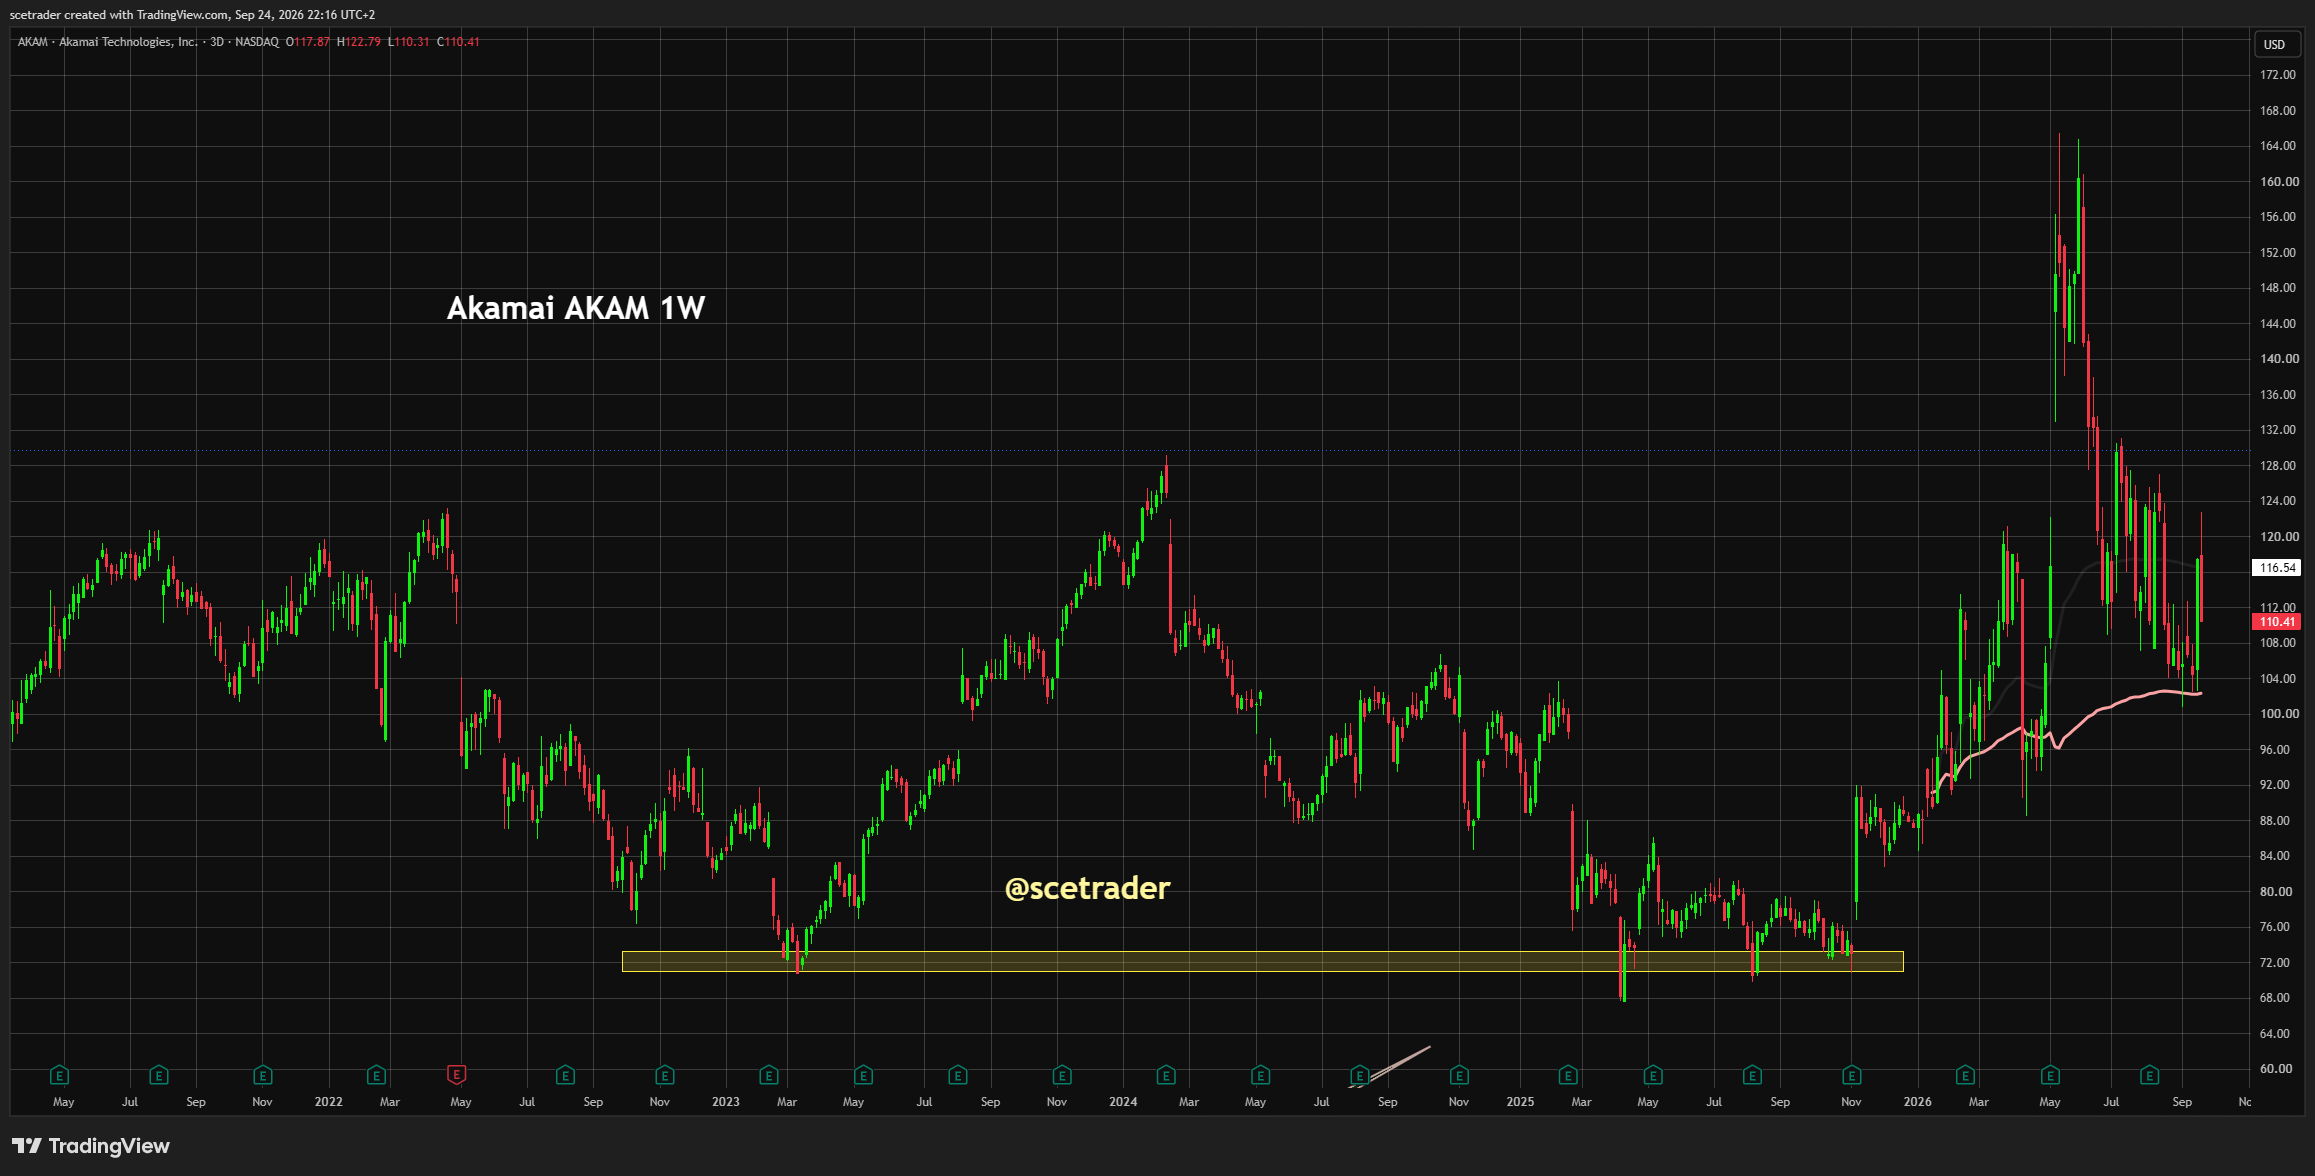
De nieuwe overeenkomst met Anthropic moet op twee verschillende tijdshorizonten worden bekeken. Op korte termijn is het geen klassieke earnings beat waarbij Akamai onmiddellijk miljarden extra omzet kan boeken zonder extra investeringen. Integendeel: het bedrijf moet eerst zwaar investeren, neemt meer customer concentration op zich en geeft Anthropic warrants die uiteindelijk tot ongeveer 5% potentiële verwatering kunnen leiden. Daar komt bij dat de bestaande 2026-omzetguidance niet wordt verhoogd.
Wie alleen naar de komende kwartalen kijkt, kan daarom gemakkelijk tot de conclusie komen dat het nieuws financieel minder aantrekkelijk is dan de headline van $11,6 miljard suggereert. De cashflow wordt eerst belast door de bouw van infrastructuur en het vooraf inkopen van componenten, terwijl de omzet pas ontstaat wanneer capaciteit daadwerkelijk operationeel is en Anthropic die capaciteit afneemt.
Maar voor de structurele positionering van Akamai is de overeenkomst veel belangrijker. Het bedrijf beweegt hiermee verder van zijn historische profiel als CDN- en securityonderneming naar een bredere combinatie van cybersecurity, distributed cloud en AI-infrastructuur. Een frontier AI-modelprovider die zich voor elf cijfers aan Akamai bindt, is een veel sterkere validatie van die transformatie dan tientallen kleinere cloudcontracten.
Daar zit voor ons het bullish signaal. Niet omdat iedere dollar contractwaarde onmiddellijk winst wordt, maar omdat wordt bevestigd dat de AI-infrastructuurmarkt zich verbreedt. De eerste fase van deze investeringscyclus draaide vooral om schaarse GPU’s. De volgende fase vereist veel meer dan accelerators alleen: CPU-capaciteit, memory, storage, networking, inference-infrastructuur, orchestration en geografisch verspreide compute worden steeds belangrijker. Akamai bevindt zich precies in een deel van die tweede laag.
De omvang is voor Akamai werkelijk uitzonderlijk
De relatieve schaal van het contract is belangrijker dan het absolute bedrag. Akamai rapporteerde in Q2 ongeveer $99 miljoen omzet uit Cloud Infrastructure Services, een stijging van 39% ten opzichte van een jaar eerder. Op jaarbasis komt de huidige omzetbasis daarmee grofweg in de buurt van $400 miljoen.
Een contractuele commitment van $11,6 miljard over zeven jaar komt bij een volledig gelijkmatige verdeling rekenkundig neer op ongeveer $1,66 miljard per jaar. Dat bedrag mag nadrukkelijk niet als jaarlijkse omzetguidance worden geïnterpreteerd. De infrastructuur moet worden gebouwd, workloads moeten migreren en omzetherkenning zal afhangen van het moment waarop capaciteit beschikbaar komt en daadwerkelijk wordt gebruikt.
De verhouding maakt echter duidelijk waarom dit strategisch zo groot is. Zelfs wanneer de omzet veel geleidelijker wordt opgebouwd, kan één klant de huidige schaal van Akamai Cloud Infrastructure Services substantieel veranderen.
Met de additionele optie van $9 miljard wordt die asymmetrie nog groter. Wanneer Anthropic voldoende extra capaciteit afneemt om de volledige potentiële relatie richting ongeveer $20 miljard te brengen, is Cloud Infrastructure Services niet langer een relatief kleine groeipoot binnen Akamai, maar een kernonderdeel van de onderneming.
Dit is vooral CPU-compute — en juist dat maakt het interessant
Een belangrijk onderscheid is dat dit geen nieuw megacontract voor GPU-training is. Anthropic gebruikt al grote hoeveelheden acceleratorcapaciteit via verschillende andere infrastructuurpartners. De Akamai-relatie is vooral gericht op groeiende CPU-workloads.
Dat klinkt op het eerste gezicht minder spectaculair dan een nieuwe cluster met de nieuwste AI-GPU’s, maar economisch is het juist een belangrijk signaal. AI-modellen bestaan niet uitsluitend uit training. Zodra modellen daadwerkelijk op grote schaal worden gebruikt, ontstaat een enorme hoeveelheid ondersteunende infrastructuur rond inference, agents, API-verkeer, dataverwerking, orchestration, preprocessing, security en andere CPU-intensieve processen.
Een AI-agent die zelfstandig tientallen stappen uitvoert kan bijvoorbeeld meerdere modelcalls genereren, externe systemen raadplegen, data verwerken en softwarefuncties uitvoeren. Niet iedere stap vereist een dure accelerator. Een groot deel van de omliggende workload draait op algemene CPU-compute.
Naarmate AI van incidentele chatbotvragen verschuift naar permanente agentic workloads kan deze ondersteunende compute daardoor zeer groot worden. De deal met Anthropic is een concreet signaal dat frontier AI-bedrijven die laag inmiddels op miljardenbasis beginnen vast te leggen.
Het bullish sectorsignaal gaat verder dan Akamai
De deal zegt daarmee iets over de volgende fase van AI-infrastructuur. Tot nu toe is een groot deel van de beursdiscussie geconcentreerd geweest rond GPU-capaciteit en de hyperscalers die deze hardware bouwen of afnemen. Dat blijft belangrijk, maar de infrastructuurstack wordt breder.
Meer AI-gebruik betekent meer memory, CPU-compute, storage, netwerkverkeer en geografisch verspreide inferencecapaciteit. Dat is fundamenteel gunstig voor ondernemingen die infrastructuur leveren buiten de traditionele hyperscale datacenters, mits zij over voldoende schaal, kapitaal en software beschikken om grote klanten betrouwbaar te bedienen.
De overeenkomst valideert bovendien het idee dat AWS, Microsoft Azure en Google Cloud niet automatisch iedere marginale AI-workload zullen binnenhalen. Een frontier modelprovider kan verschillende delen van zijn architectuur over verschillende infrastructuurpartners verdelen op basis van prijs, geografische aanwezigheid, performance, hardwarebeschikbaarheid en workloadtype.
Dat geeft distributed cloudproviders een veel grotere potentiële markt dan wanneer zij uitsluitend zouden concurreren om traditionele algemene cloudworkloads.
Akamai heeft een unieke uitgangspositie
Akamai beschikt over iets wat veel nieuwere AI-infrastructuurproviders niet hebben: een wereldwijd netwerk dat jarenlang is gebouwd voor content delivery en internetverkeer. Daardoor heeft het bedrijf aanwezigheid dicht bij gebruikers en ondernemingen verspreid over grote aantallen locaties.
Voor training is zo'n geografisch verspreid netwerk niet noodzakelijk optimaal. Grote trainingclusters profiteren juist van enorme concentraties accelerators met extreem snelle onderlinge verbindingen.
Inference en andere distributed workloads hebben echter andere economics. Latency, geografische nabijheid, traffic routing en de mogelijkheid compute dichter bij de eindgebruiker te plaatsen kunnen daar veel belangrijker worden.
Dat is waarom deze overeenkomst strategisch zo interessant is voor Akamai. Het bedrijf hoeft geen volledige kopie van AWS te worden. Het kan een andere positie in de AI-infrastructuurstack ontwikkelen: distributed compute gecombineerd met networking en security.
De securitybusiness maakt het model bovendien interessanter
Akamai bestaat niet alleen uit cloudinfrastructuur. In Q2 genereerde de onderneming ongeveer $604 miljoen securityomzet, tegenover $99 miljoen uit Cloud Infrastructure Services. Security is daarmee nog altijd verreweg groter.
De combinatie kan strategisch relevant worden. AI-applicaties die op grote schaal inference en agents uitvoeren hebben niet alleen compute nodig, maar moeten ook worden beschermd tegen bots, DDoS, API-aanvallen, abuse en andere vormen van cyberrisico.
Akamai kan daardoor proberen compute, connectivity en security samen te verkopen. Dat geeft het bedrijf een andere commerciële positie dan een pure computeprovider die uitsluitend infrastructuur verhuurt.
Wanneer grote AI-klanten meerdere lagen van die stack bij Akamai afnemen, kan de uiteindelijke wallet share aanzienlijk groter worden dan uitsluitend de contractwaarde van de CPU-capaciteit.
Waarom het aandeel op korte termijn niet automatisch super bullish is
De grootste rem op de onmiddellijke bull case is capex. Akamai verwacht ongeveer $5,5 miljard te investeren in relatie tot de initiële $11,6 miljard commitment. Alleen in 2026 komt daar circa $1,7 miljard additionele capex bij om componenten en capaciteit vooraf veilig te stellen.
Dat betekent dat de kasstroomprofielen van kosten en omzet niet parallel lopen. Hardware moet worden besteld voordat deze inkomsten genereert. Dat geldt zeker wanneer memory en andere componenten mogelijk schaars zijn en leveranciers vroege commitments vereisen.
Voor aandeelhouders ontstaat daarmee een periode waarin invested capital sterk stijgt terwijl de bijbehorende omzet nog moet worden opgebouwd. De uiteindelijke economics kunnen aantrekkelijk zijn, maar in de tussenfase kunnen vrije kasstroom en kapitaalrendement juist onder druk staan.
Dat is precies waarom we onderscheid maken tussen een bullish strategisch signaal en een onmiddellijk super bullish financieel signaal.
$5,5 miljard capex op $11,6 miljard commitment
De verhouding tussen capex en contractwaarde verdient extra aandacht. Op een initiële commitment van $11,6 miljard verwacht Akamai ongeveer $5,5 miljard aan gerelateerde investeringen.
Dat betekent niet dat de resterende $6,1 miljard automatisch winst is. Servers hebben operationele kosten, energie, networking, onderhoud, software, personeel en afschrijvingen. Bovendien wordt de capex over meerdere jaren afgeschreven.
Wel betekent het dat dit duidelijk geen vrijwel kapitaalvrij softwarecontract is. Akamai bouwt fysieke infrastructuur om de inkomsten mogelijk te maken.
De belangrijkste vraag wordt daarom uiteindelijk niet hoeveel contractwaarde management kan aankondigen, maar welk rendement op het geïnvesteerde kapitaal die contracten genereren zodra de capaciteit volwassen is.
Wanneer de nieuwe infrastructuur tegen hoge utilisation draait en aantrekkelijke gross margins realiseert, kan het model zeer krachtig worden. Wanneer utilisation lager uitvalt of de investeringskosten verder oplopen, kan dezelfde schaal juist het rendement drukken.
Geen verhoging van de 2026-omzetguidance is logisch maar belangrijk
Ondanks de enorme headline verhoogt Akamai de omzetguidance voor 2026 niet. Dat is een belangrijk detail omdat het bevestigt dat de economische waarde van de overeenkomst vooral in 2027 en de jaren daarna moet worden gezocht.
De extra capex begint daarentegen nu al. Dat creëert een klassiek infrastructure mismatch: cash out vóór revenue in.
Voor de waardering betekent dit dat traditionele near-term multiples tijdelijk minder informatief kunnen worden. Een hogere investeringsbasis kan vrije kasstroom verlagen terwijl de toekomstige contracted revenue juist sterk stijgt.
Daarom wordt het belangrijk om bij komende rapportages meer aandacht te besteden aan contracted backlog, tijdlijn van capacity deployment, utilisation en het rendement op de nieuwe cloudassets.
De warrants zijn zowel positief als negatief
Anthropic krijgt warrants op converteerbare non-voting preferred stock die op as-converted basis maximaal ongeveer 7,7 miljoen gewone aandelen kunnen vertegenwoordigen, of grofweg 5% van het huidige aandelenkapitaal.
De uitoefenprijs bedraagt $111,33. Ongeveer 2% van de potentiële equitypositie is gekoppeld aan de initiële $11,6 miljard commitment. De resterende circa 3% wordt stapsgewijs verdiend wanneer Anthropic additionele cloudspending richting de extra $9 miljard realiseert.
Voor bestaande aandeelhouders betekent dit potentiële verwatering. Dat moet niet worden weggeschreven als irrelevant.
Tegelijk is de economische structuur rationeel. Anthropic krijgt pas meer equity wanneer het meer infrastructuur bij Akamai afneemt. De prikkel van klant en leverancier wordt daardoor gedeeltelijk gelijkgeschakeld: extra spend vergroot zowel de operationele relatie als de potentiële equitywaarde voor Anthropic.
Dat maakt de constructie strategisch aantrekkelijker dan wanneer Akamai onmiddellijk de volledige 5% zou weggeven zonder aanvullende omzetvoorwaarden.
Customer concentration wordt een nieuw aandachtspunt
Wanneer één contract zo groot wordt ten opzichte van de bestaande cloudbusiness, ontstaat automatisch klantconcentratie. Dat is niet noodzakelijk negatief zolang het contract sterk is en de klant financieel gezond blijft, maar het verandert wel het risicoprofiel.
Anthropic investeert momenteel extreem agressief in compute en heeft bij verschillende infrastructuurpartners commitments afgesloten. Die strategie veronderstelt dat de vraag naar Claude en andere AI-producten voldoende sterk blijft om de enorme hoeveelheid gecontracteerde capaciteit economisch te benutten.
Voor Akamai wordt het daarom belangrijk om naast Anthropic ook andere grote cloudklanten te blijven winnen. In Q2 meldde het bedrijf al meer dan $2,8 miljard aan multi-year Cloud Infrastructure Services-contracten die eerder in 2026 waren getekend.
Wanneer Anthropic de eerste van meerdere klanten van deze omvang blijkt, verandert de investment case aanzienlijk. Wanneer de nieuwe infrastructuur vrijwel uitsluitend rond één frontier modelprovider wordt gebouwd, blijft de concentration discount gerechtvaardigd.
Memory is een opvallend onderdeel van het signaal
Akamai noemt expliciet dat een deel van de extra 2026-investeringen wordt gebruikt om memory en andere componenten vooraf veilig te stellen.
Dat sluit aan bij een bredere ontwikkeling binnen AI-infrastructuur. De markt heeft lang vrijwel uitsluitend gesproken over acceleratorbeschikbaarheid, maar naarmate AI-systemen groter worden verschuiven bottlenecks naar andere onderdelen van de server.
CPU-workloads hebben grote hoeveelheden DRAM nodig, terwijl inference en agents eveneens steeds meer state, context en data moeten verwerken. Wanneer infrastructuurproviders componenten vroeg moeten reserveren om toekomstige capaciteit te kunnen bouwen, is dat een signaal dat de fysieke AI-capexcyclus zich verder over de hardwareketen verspreidt.
Daarmee is dit nieuws niet alleen relevant voor Akamai. Het ondersteunt de bredere gedachte dat de AI-boom steeds meer verschillende hardware- en infrastructuurcategorieën raakt.
Alternatieve clouds worden volwassen
Misschien is dit uiteindelijk de belangrijkste sectorboodschap. Een aantal jaren geleden werden niet-hyperscaler cloudproviders vooral gezien als gespecialiseerde alternatieven voor specifieke workloads. De grootste AI-klanten zouden voor echte schaal vrijwel automatisch terugvallen op AWS, Azure en Google Cloud.
Dat beeld wordt minder absoluut. Frontier modelbedrijven spreiden hun infrastructuur inmiddels over meerdere partners en lijken verschillende soorten workloads expliciet bij verschillende aanbieders onder te brengen.
Daarmee ontstaat een grotere markt voor ondernemingen die ergens tussen traditionele hyperscalers en gespecialiseerde nicheproviders in zitten.
De deal met Akamai laat zien dat dergelijke aanbieders inmiddels contracten kunnen krijgen die voorheen vrijwel uitsluitend met de grootste hyperscalers werden geassocieerd. Dat is voor de trend van bedrijven met distributed compute-capaciteit een duidelijk bullish signaal.
Wat zou de echte positieve verrassing worden?
De eerste positieve verrassing zou zijn wanneer de omzet uit Cloud Infrastructure Services vanaf 2027 sneller stijgt dan de huidige verwachtingen impliceren en de Anthropic-capaciteit snel naar hoge utilisation beweegt.
Een tweede positieve verrassing ontstaat wanneer Akamai aanvullende klanten van vergelijkbare schaal wint. Dan wordt de Anthropic-overeenkomst niet langer gezien als een uitzonderlijk contract, maar als bewijs dat Akamai een structurele positie heeft opgebouwd in de AI-infrastructuurmarkt.
De derde verrassing zou liggen bij marges en rendement. Wanneer Akamai ondanks de enorme investeringsbasis sterke gross margins en aantrekkelijk rendement op de nieuwe cloudassets kan realiseren, kan de markt het bedrijf steeds minder als legacy CDN en steeds meer als groeiende AI-infrastructuurprovider waarderen.
Ook het volledig activeren van de additionele $9 miljard optie zou belangrijk zijn. De daarbij behorende extra warrants veroorzaken weliswaar verdere verwatering, maar betekenen tegelijkertijd dat Anthropic nog eens miljarden extra bij Akamai heeft besteed.
Wat kan tegenvallen?
De grootste onzekerheid is execution. Akamai moet voor miljarden infrastructuur bouwen, componenten inkopen en capaciteit operationeel krijgen zonder dat de kosten uit de hand lopen.
Daarnaast is de precieze omzetcurve nog niet duidelijk. Een contract van $11,6 miljard heeft weinig betekenis voor de komende winst per aandeel wanneer het grootste gedeelte pas laat in de zevenjarige periode wordt gerealiseerd.
Klantconcentratie blijft eveneens relevant en de warrants veroorzaken potentiële verwatering.
Tenslotte moet duidelijk worden in hoeverre de $11,6 miljard volledig additioneel is ten opzichte van de eerder aangekondigde $1,8 miljard-relatie. Akamai noemt de nieuwe overeenkomst een significant expanded relationship, waardoor de nieuwe headline niet simpelweg boven op het eerdere bedrag mag worden opgeteld zonder verdere toelichting.
Conclusie
De $11,6 miljard-overeenkomst met Anthropic is voor Akamai strategisch veel belangrijker dan de huidige financiële impact doet vermoeden. Op korte termijn gaat extra cash naar servers, memory en andere infrastructuur terwijl de 2026-omzetguidance niet wordt verhoogd. De warrants kunnen tot ongeveer 5% verwatering veroorzaken en één klant krijgt een zeer groot gewicht binnen een cloudbusiness die momenteel nog relatief klein is. Vanuit die optiek is de deal voor de huidige earnings- en cashflowstructuur niet zonder meer super bullish.
Voor de trend is het signaal echter duidelijk positief. Een frontier AI-bedrijf committeert zich voor elf cijfers aan CPU- en distributed cloudcapaciteit buiten de traditionele hyperscalers. Daarmee wordt bevestigd dat AI-infrastructuur niet alleen om GPU-training draait, maar steeds meer om de volledige fysieke en softwarematige laag daaromheen: CPU’s, memory, inference, agents, orchestration, networking en geographically distributed compute.
Voor Akamai kan dat een structurele verandering van de equity story betekenen. Cloud Infrastructure Services was nog maar een relatief kleine activiteit van ongeveer $99 miljoen kwartaalomzet, maar de nieuwe contracted demand is van een volledig andere orde. Wanneer Akamai die contractwaarde tegen aantrekkelijke returns in daadwerkelijke omzet en vrije kasstroom kan omzetten en daarnaast nieuwe grote klanten toevoegt, verschuift het bedrijf steeds verder van legacy CDN naar een combinatie van security en AI-cloudinfrastructuur.
Dat is waarom we het nieuws niet als een onmiddellijke super-bullish cashflowtrigger zien, maar wel als een duidelijk bullish signaal voor de structurele richting van Akamai en voor ondernemingen die een geloofwaardige positie hebben opgebouwd in distributed AI-infrastructuur.
English
Anthropic signs $11.6 billion Akamai deal: not an immediate cash-flow windfall, but a clear bullish signal for the AI-infrastructure trend
■ Trigger: Anthropic has committed $11.6 billion over seven years to Akamai Cloud Infrastructure Services, with the ability to expand the relationship by another $9 billion. This could take the total potential value toward $20 billion. The workloads are primarily CPU-related, highlighting that AI infrastructure demand is now spreading far beyond GPU training alone.
■ Akamai: the scale of the contract is extraordinary relative to the current cloud business. Cloud Infrastructure Services generated approximately $99 million of Q2 revenue, while $11.6 billion over seven years mathematically represents roughly $1.66 billion of annual contract value. Actual revenue recognition will be much more gradual, but the strategic scale shift is substantial.
■ Investment: the deal comes at a significant near-term cost. Akamai expects approximately $5.5 billion of related capex and plans around $1.7 billion of additional investment in 2026 alone to secure memory and other components. 2026 revenue guidance is unchanged, meaning cash leaves the business before the new capacity fully generates revenue.
■ Anthropic: the customer receives warrants that could represent approximately 5% of Akamai on a fully converted basis. Roughly 2% is tied to the initial commitment, with the remaining approximately 3% linked to up to $9 billion of additional cloud spending. This creates potential dilution but also economically aligns Anthropic with expansion of the relationship.
■ View: the current financial structure does not make this an automatically super-bullish development for Akamai because capex, timing, customer concentration and dilution complicate the near-term picture. Structurally, however, it is a clearly bullish signal: AI infrastructure demand is broadening from GPUs into CPU compute, memory, inference, agents, orchestration and distributed cloud capacity.
Investment view
The new Anthropic agreement needs to be analysed across two different time horizons. In the near term, this is not a conventional earnings beat in which Akamai can recognise billions of incremental revenue without incremental investment. The company must first deploy substantial capital, takes on greater customer concentration and has issued warrants that could ultimately create roughly 5% dilution. Existing 2026 revenue guidance is also unchanged.
For investors focused exclusively on the next few quarters, the economics may therefore appear less attractive than the $11.6 billion headline suggests. Cash is spent before infrastructure becomes operational, while revenue emerges only as capacity comes online and Anthropic actually consumes it.
Strategically, however, the agreement is far more important. Akamai is moving further away from its historical identity as primarily a CDN and security company and toward a broader combination of cybersecurity, distributed cloud and AI infrastructure.
A frontier AI model provider committing an eleven-figure sum to Akamai is much stronger validation of that transformation than a collection of smaller cloud contracts.
The scale is genuinely transformational for Akamai
Relative size matters more than the absolute headline. Akamai generated approximately $99 million of Cloud Infrastructure Services revenue in Q2, up 39% year over year. The current annualised revenue base is therefore roughly $400 million.
A contractual commitment of $11.6 billion over seven years mathematically averages approximately $1.66 billion per year. That should not be interpreted as annual revenue guidance because capacity needs to be deployed and workloads migrated before revenue can be recognised.
The comparison nevertheless demonstrates why the agreement is strategically significant. Even with a gradual ramp, one customer can materially change the scale of the current Cloud Infrastructure Services business.
If Anthropic ultimately exercises the additional $9 billion expansion opportunity, cloud infrastructure could evolve from a relatively small growth segment into a core Akamai business.
This is CPU compute — and that is exactly why it matters
The contract is not another mega GPU-training agreement. Anthropic already sources substantial accelerator capacity from other infrastructure partners. The Akamai relationship is primarily designed around expanding CPU workloads.
At first glance this may sound less exciting than a new cluster of cutting-edge AI accelerators. Economically, however, it is an important signal.
AI models require far more than training. Large-scale deployment creates substantial infrastructure demand around inference, agents, APIs, data processing, orchestration, preprocessing and security, much of which relies heavily on general-purpose compute.
As AI shifts from occasional chatbot requests toward persistent agentic workloads, this supporting compute layer can become enormous.
The bullish sector signal extends beyond Akamai
The agreement says something broader about the next phase of AI infrastructure. The market discussion has focused heavily on GPU capacity and the hyperscalers buying it.
That remains critical, but the infrastructure stack is widening.
More AI usage creates additional demand for memory, CPU compute, storage, network traffic and geographically distributed inference infrastructure.
This is structurally constructive for infrastructure providers outside the traditional hyperscalers, provided they have sufficient scale, capital and software capabilities to serve major customers.
The deal also demonstrates that AWS, Azure and Google Cloud will not automatically capture every marginal AI workload. Frontier model providers can distribute different workloads across infrastructure partners based on cost, geography, performance, hardware availability and architecture.
Akamai has a differentiated starting position
Akamai owns something many newer AI infrastructure companies do not: a global network built over decades to distribute internet traffic close to end users.
That architecture is not necessarily ideal for concentrated training clusters, where accelerators benefit from extreme physical proximity and high-speed interconnect.
Inference and distributed workloads have different economics. Latency, geographic proximity, traffic routing and the ability to place compute nearer the user can become significantly more important.
Akamai therefore does not need to become another AWS. It can occupy a different part of the AI infrastructure stack: distributed compute combined with networking and security.
Security creates an additional strategic advantage
Akamai generated approximately $604 million of Q2 security revenue, compared with only $99 million from Cloud Infrastructure Services.
The combination may become increasingly valuable. Large-scale AI applications need compute, but they also require protection against bots, DDoS, API attacks and other cyber threats.
Akamai can potentially sell compute, connectivity and security together, creating a different commercial proposition from pure compute providers.
Why the stock is not automatically super bullish today
Capex is the main constraint on the immediate bull case. Akamai expects roughly $5.5 billion of investment related to the initial $11.6 billion commitment and approximately $1.7 billion of additional 2026 capex alone.
This creates a mismatch between cash outflows and revenue recognition.
Hardware must be purchased before it begins generating revenue, particularly when memory and other components need to be secured ahead of deployment.
Shareholders therefore face a period in which invested capital rises materially while the corresponding revenue still needs to ramp.
This is precisely why the deal can be strategically bullish without being an immediate super-bullish cash-flow event.
$5.5 billion of capex against an $11.6 billion commitment
The relationship between investment and contract value deserves close attention.
The remaining contract value after capex should not be interpreted as profit. Operating costs, energy, networking, maintenance, software, staffing and depreciation all need to be considered.
This is clearly not an asset-light software contract.
The key long-term question is therefore what return Akamai ultimately earns on the capital deployed.
High utilisation and attractive margins could produce powerful economics. Lower utilisation or additional investment overruns could materially reduce returns.
Unchanged 2026 guidance is important
Despite the enormous headline value, Akamai has not raised 2026 revenue guidance.
That confirms that the economic benefit belongs primarily to 2027 and later years, while the additional investment begins immediately.
This infrastructure mismatch — cash out before revenue in — means near-term free cash flow may understate the strategic value of the contracted demand.
Investors will therefore need to focus increasingly on contracted backlog, deployment schedules, utilisation and returns on new cloud assets.
The warrants are both positive and negative
Anthropic may receive warrants representing approximately 7.7 million common shares on an as-converted basis, equivalent to roughly 5% of Akamai.
The strike price is $111.33. Approximately 2% is associated with the initial commitment, while the remaining 3% is earned progressively through additional cloud spending.
Existing shareholders face potential dilution, which is economically real.
At the same time, the structure aligns incentives. Anthropic earns greater equity participation only if it spends substantially more with Akamai.
Customer concentration becomes a new risk
A contract of this size naturally creates customer concentration relative to Akamai's existing cloud business.
Anthropic is aggressively contracting compute from multiple infrastructure providers, which assumes continued strong demand for Claude and related AI services.
Akamai therefore needs to continue winning other large customers.
If Anthropic becomes the first of several customers of this scale, the investment case changes dramatically. If new infrastructure is built predominantly around one frontier AI company, a customer-concentration discount remains justified.
Memory is an important part of the signal
Akamai explicitly plans to secure memory and other components ahead of deployment.
This reflects a broader change in AI infrastructure. The industry initially focused almost exclusively on accelerators, but bottlenecks increasingly spread into other server components.
CPU workloads require substantial DRAM, while inference and agentic applications also process growing amounts of state, context and data.
Early component procurement therefore signals that the physical AI capex cycle is expanding across the hardware stack.
Alternative clouds are becoming mature infrastructure providers
This may ultimately be the most important sector message.
Non-hyperscaler cloud operators were once viewed largely as specialised alternatives for niche workloads. Large-scale frontier AI was expected to remain dominated by AWS, Azure and Google Cloud.
That assumption is becoming less absolute.
Frontier model providers increasingly distribute infrastructure requirements across multiple partners and assign different workloads to different architectures.
The Akamai agreement demonstrates that alternative providers can now win contracts at a scale previously associated primarily with hyperscalers.
That is a clearly bullish signal for the broader distributed AI-infrastructure trend.
What would represent genuine upside?
The first major positive surprise would be Cloud Infrastructure Services revenue ramping faster from 2027 while the Anthropic capacity reaches high utilisation quickly.
A second would be Akamai signing additional customers of comparable scale, demonstrating that Anthropic is not an isolated transaction.
The third would be attractive margins and returns on the new asset base despite the substantial capex.
Full activation of the additional $9 billion opportunity would also be important, because it would demonstrate that Anthropic is materially increasing its infrastructure consumption.
What can disappoint?
Execution is the primary risk. Akamai needs to deploy billions of dollars of infrastructure while controlling component and operating costs.
The revenue ramp remains uncertain and the customer concentration is significant.
Potential dilution from the warrants also matters.
Finally, investors still need clarity on how much of the new $11.6 billion commitment is incremental to the previously announced relationship.
Conclusion
The $11.6 billion Anthropic agreement is strategically more important for Akamai than its immediate financial impact suggests. Near-term cash goes into servers, memory and infrastructure while 2026 revenue guidance remains unchanged. Potential dilution and customer concentration add further complications, so the current earnings and cash-flow structure does not make the announcement automatically super bullish.
The structural signal is much more positive. A frontier AI company is committing an eleven-figure amount to CPU and distributed cloud capacity outside the traditional hyperscalers. This confirms that AI infrastructure is broadening beyond GPU training toward CPU compute, memory, inference, agents, orchestration, networking and distributed capacity.
For Akamai, that could fundamentally change the equity story. Cloud Infrastructure Services remains relatively small today, but the scale of contracted demand is now in an entirely different league. If Akamai converts that demand into attractive returns, free cash flow and additional large customer wins, the company can increasingly be valued as a combination of security and AI cloud infrastructure rather than primarily as a legacy CDN provider.
That is why we do not view the announcement as an immediate super-bullish cash-flow catalyst, but we do see it as a clearly bullish signal for Akamai's structural direction and for companies with credible positions in distributed AI infrastructure.
Disclaimer Aan de door ons opgestelde informatie kan op geen enkele wijze rechten worden ontleend. Alle door ons verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor uw eigen rekening.
Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie. U bent zelf eindverantwoordelijk voor de beslissingen die u neemt met betrekking tot uw beleggingen.


