TomTom: Microsoft geeft technologie nieuwe relevantie, maar met aandeel doen wij niets

■ Investment View: wij doen op dit moment niets met het aandeel TomTom. In zijn hoogtijdagen was TomTom een uitzonderlijk Nederlands technologiebedrijf en ook vandaag bezit de onderneming nog waardevolle technologie, een sterke positie in location intelligence en relaties met grote klanten als Microsoft, Uber en autofabrikanten. Het probleem zit voor ons niet bij de kwaliteit van de kaarten of de techniek, maar bij de economische vertaling daarvan naar structurele omzetgroei, vrije kasstroom en waarde per aandeel. Het nieuwe Microsoft Fabric-initiatief is inhoudelijk positief en kan TomTom een interessante positie geven binnen enterprise AI, maar één nieuwe distributielaag is onvoldoende om de jarenlange twijfel over het verdienmodel weg te nemen. Zolang Location Technology niet overtuigend terugkeert naar groei en de kasstroom niet structureel meegroeit, zien wij voor aandeelhouders waarschijnlijk te weinig te verdienen om een positie te rechtvaardigen.
■ Microsoft: TomTom brengt zijn location intelligence via Microsoft Fabric en IQ Sharing naar OneLake en Microsoft Foundry, waardoor AI-agents geografische informatie kunnen combineren met bedrijfsdata en real-world context. Dat is strategisch interessant omdat enterprise agents voor logistiek, infrastructuur, supply chains en risicobeheer veel meer nodig hebben dan een digitale kaart. Toch is dit geen nieuwe relatie met Microsoft: TomTom levert al jaren kaarten en traffic aan Azure Maps, Bing, Power BI en Microsoft 365 en de samenwerking loopt volgens eerdere afspraken tot het einde van dit decennium. De nieuwe integratie verdiept dus een bestaande relatie en verlaagt de drempel voor enterprise-klanten, maar de financiële omvang is nog niet zichtbaar.
■ Technologie: Orbis Maps, traffic, routing, Lane Model Maps en de combinatie van Overture, OpenStreetMap en TomTom-data geven het bedrijf technologisch nog steeds een relevante positie. Het open karakter van Overture verlaagt de kosten van basismapping en maakt datasets makkelijker combineerbaar, maar creëert tegelijkertijd een scherpere economische vraag: wanneer de basiskaart steeds opener wordt, moet TomTom juist geld verdienen aan de lagen erboven, zoals actuele traffic, semantiek, restricties, routing, lane-level data en integratie in automotive en enterprise software. Daar ligt volgens ons de echte waarde van de technologie.
■ Cijfers: de recente resultaten laten verbetering van de winstgevendheid zien, maar nog geen overtuigende groei. In het tweede kwartaal daalde de omzet 8% naar circa €135 miljoen en Location Technology 5% naar €119 miljoen. Automotive kwam 6% lager uit en Enterprise 4% lager, terwijl kostenbesparingen de operationele marge wel naar 6% brachten en de winst duidelijk verbeterde. Over 2025 daalde de groepsomzet 3% naar €555 miljoen, terwijl TomTom voor 2026 opnieuw een omzet tussen €495 en €555 miljoen verwacht en pas in 2027 terugkeer naar groei voorziet. Voor ons is dat te weinig topline-momentum om alleen op basis van nieuwe technologie bullish op het aandeel te worden.
■ Waarde voor aandeelhouders: de balans is niet het probleem. TomTom eindigde 2025 met €263 miljoen netto cash en geen bankleningen, terwijl Automotive een record order intake en een backlog van €2,4 miljard had. Toch moet die sterke financiële positie nog worden vertaald naar duurzame groei en een hogere vrije kasstroom. Ook de afgeronde aandeleninkoop van €15 miljoen zien wij niet als sterk signaal van kapitaalteruggave, omdat de ingekochte aandelen als treasury shares worden aangehouden om verplichtingen uit personeelsregelingen af te dekken. De technologie heeft waarde, maar voor het aandeel willen wij eerst bewijs zien dat die waarde ook daadwerkelijk naar de aandeelhouder stroomt.
Wil je alle artikelen kunnen lezen en elke podcast beluisteren? Neem dan een abonnement en krijg toegang tot alle artikelen en de database met duizenden berichten.
Investment View
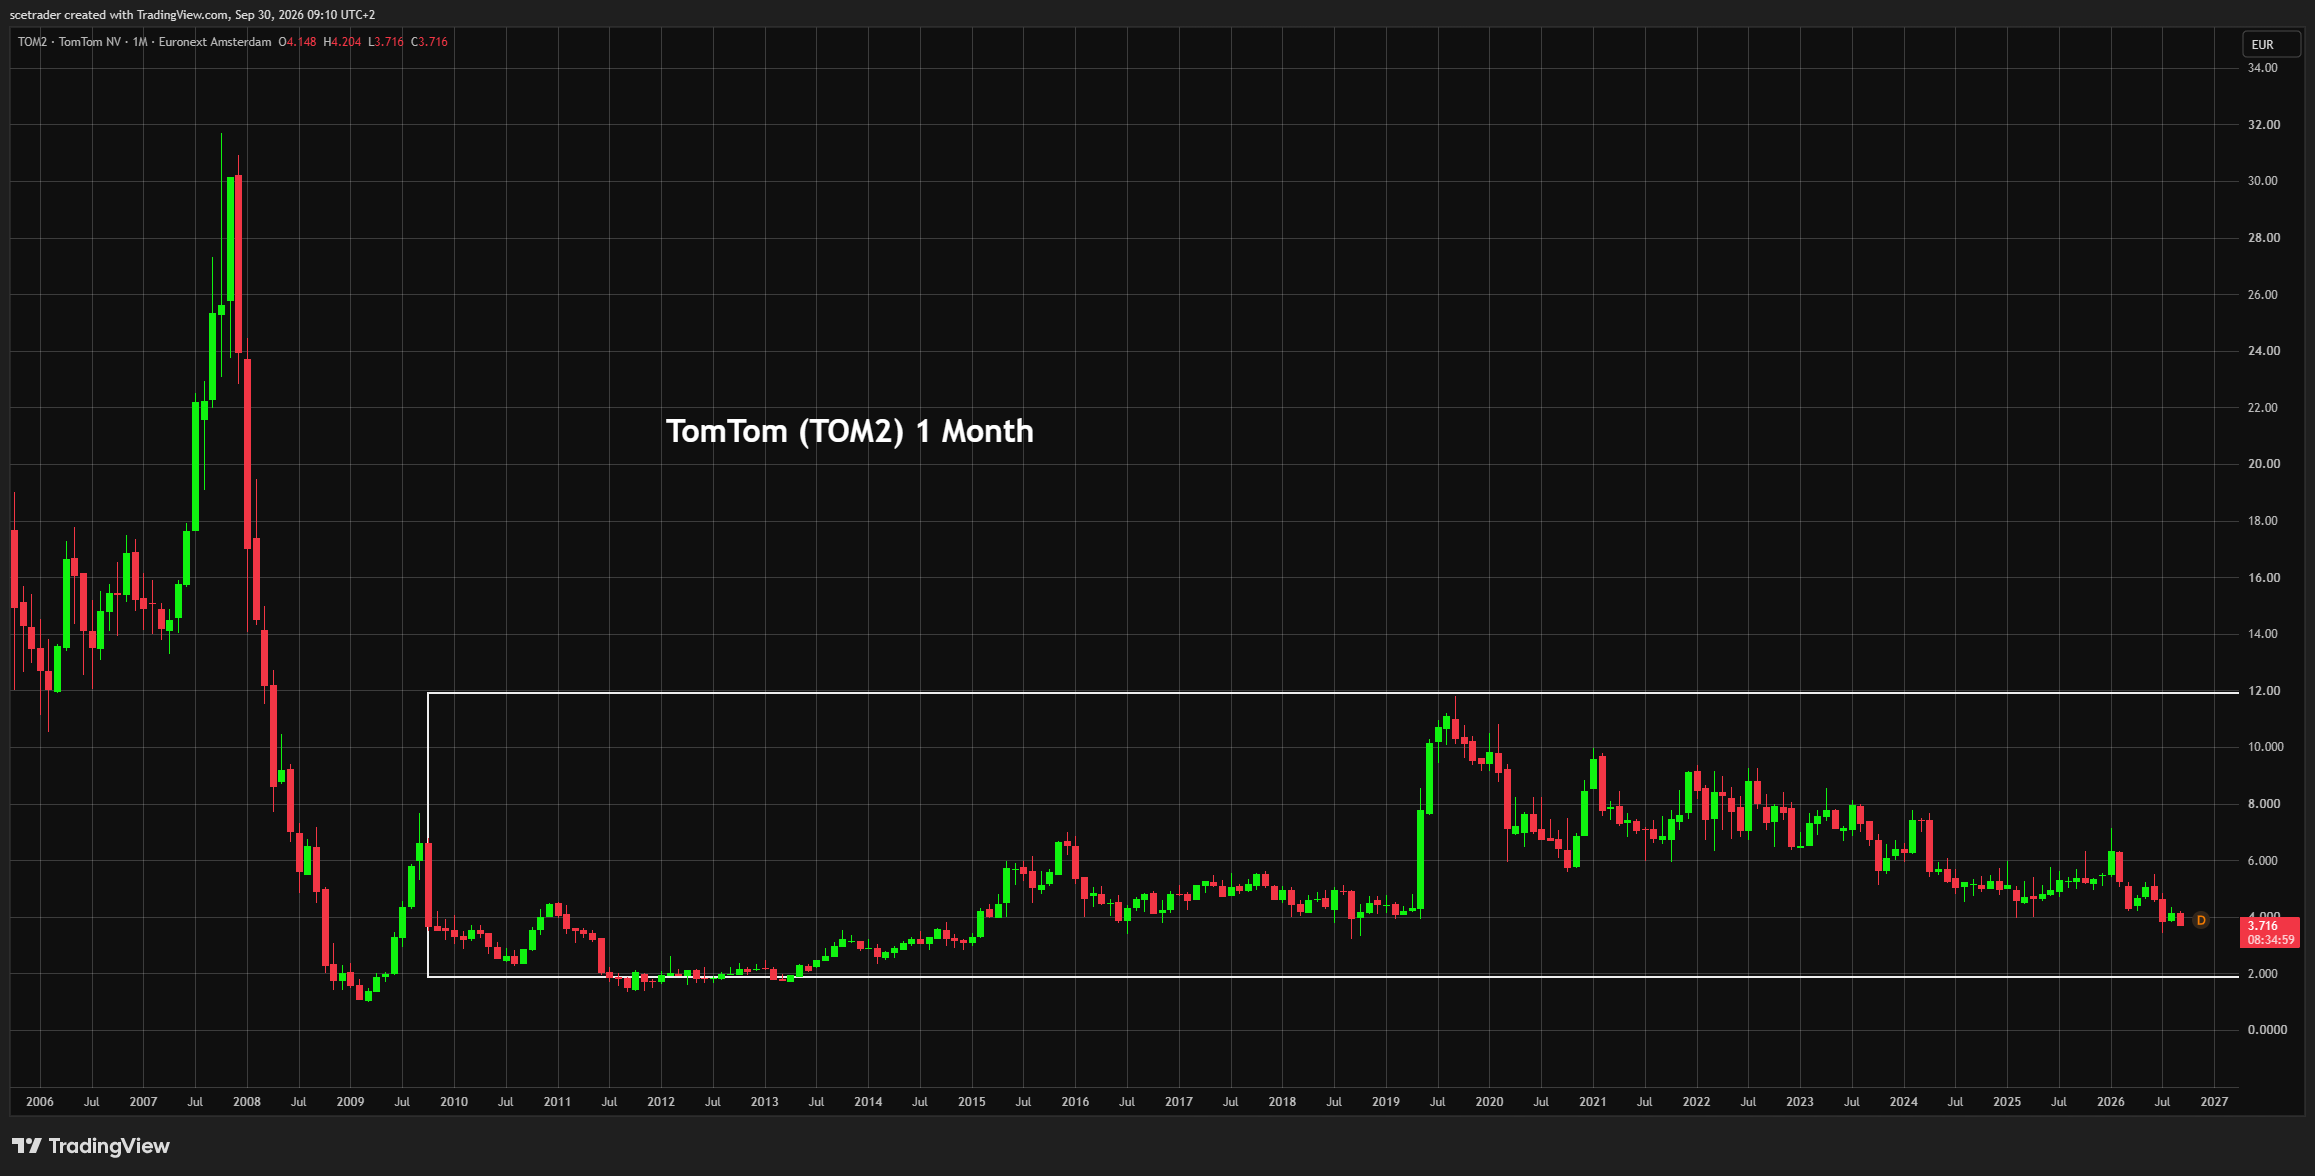
Het nieuws van vandaag past opvallend goed bij het bedrijf dat TomTom probeert te worden. De onderneming brengt zijn location intelligence via Microsoft Fabric rechtstreeks naar enterprise-data en AI-agents, zodat systemen niet alleen weten waar iets ligt, maar ook begrijpen wat een plaats voor een bedrijfsproces betekent, hoe wegen en beperkingen met elkaar samenhangen en hoe geografische omstandigheden veranderen. Voor logistiek, infrastructuur, supply chains, field services en risicobeheer kan dat een waardevolle datalaag worden.
Wij vinden die ontwikkeling inhoudelijk goed. Het probleem is alleen dat beleggers in TomTom al jarenlang worden geconfronteerd met hetzelfde verschil tussen technologische relevantie en economische waarde. TomTom heeft vaker goede technologie gehad, sterke industriële partners gevonden en een geloofwaardige strategische richting gepresenteerd. De onderneming heeft daar alleen onvoldoende structurele omzetgroei en vrije kasstroom tegenover gezet om voor de aandeelhouder hetzelfde soort waarde te creëren als voor klanten en partners.
Dat is de reden waarom wij niets met het aandeel doen. Het Microsoft-nieuws verhoogt onze waardering voor de technologie, maar nog niet voor de equity-case. Om daar verandering in te brengen moeten de komende kwartalen en vooral 2027 aantonen dat Orbis, Automotive, Enterprise en de nieuwe AI-toepassingen samen eindelijk een structureel groeiende winst- en kasstroommachine kunnen vormen.
TomTom was vroeger een uitzonderlijk sterk consumentenmerk en wist navigatie voor miljoenen gebruikers eenvoudig en toegankelijk te maken. Die markt werd vervolgens fundamenteel veranderd door smartphones, gratis kaartendiensten en digitale platformen. Het bedrijf heeft technisch gezien een indrukwekkende transformatie doorgemaakt en is nog altijd relevant, maar een succesvolle technische transformatie is niet automatisch hetzelfde als een succesvolle belegging.
Microsoft Fabric is goed nieuws, maar nog geen financiële doorbraak
De nieuwe integratie brengt TomTom-data rechtstreeks naar Microsoft Fabric via IQ Sharing. Klanten kunnen die informatie in OneLake combineren met eigen operationele data en vervolgens beschikbaar maken voor agents die via Microsoft Foundry worden gebouwd. Daarmee wordt TomTom onderdeel van een datastroom waarin een AI-agent niet alleen een route of locatie opvraagt, maar geografische omstandigheden kan meenemen in een bredere zakelijke beslissing.
Dat verschil is belangrijk. Een logistics-agent kan bijvoorbeeld niet alleen bepalen waar een distributiecentrum ligt, maar ook verkeersstromen, wegbeperkingen en risico’s rond het netwerk meewegen. Een infrastructuuragent kan assets koppelen aan geografische omstandigheden, terwijl een verzekeraar of supply-chainbedrijf location data kan gebruiken om operationele risico’s ruimtelijk te begrijpen.
Microsoft Marketplace en Azure MACC kunnen de commerciële drempel bovendien verlagen. Grote Microsoft-klanten hoeven niet noodzakelijk een compleet nieuw procurementproces op te starten, maar kunnen TomTom binnen bestaande Azure-contracten afnemen. Dat is precies het soort distributie dat een gespecialiseerd Europees technologiebedrijf zelfstandig moeilijk kan opbouwen.
Toch moeten we dit nieuws niet groter maken dan het nu is. De functionaliteit wordt als preview gepresenteerd en TomTom publiceert geen omzetverwachting die eraan verbonden is. Een technologisch belangrijke integratie is dus nog geen materiële nieuwe inkomstenstroom.
Microsoft is al jaren een partner, waardoor het nieuws vooral verdieping is
Het is belangrijk dat beleggers het bericht niet behandelen als een volledig nieuwe klantwin. TomTom en Microsoft werken al sinds 2016 samen en de relatie werd in 2019 aanzienlijk verbreed. TomTom levert location data voor verschillende Microsoft-diensten en de overeenkomst werd in 2024 opnieuw voor lange tijd verdiept.
TomTom-maps en traffic ondersteunen onder meer Azure Maps, Bing, Power BI en Microsoft 365. De bedrijven werken daarnaast samen aan AI-toepassingen voor automotive, logistiek en mobility, terwijl TomTom zelf Microsoft Azure als voorkeurscloud gebruikt. De samenwerking loopt daarmee veel dieper dan alleen de vandaag aangekondigde Fabric-integratie.
Juist dat maakt het nieuwe initiatief geloofwaardiger. TomTom probeert geen nieuwe AI-relatie te verkopen op basis van een persbericht, maar bouwt voort op een jarenlange technische integratie. Tegelijk betekent die bestaande relatie dat een deel van de strategische waarde van Microsoft al bekend was en dat de nieuwe stap alleen echt belangrijk wordt wanneer zij tot duidelijke extra Enterprise-omzet leidt.
AI-agents kunnen location intelligence belangrijker maken dan klassieke kaarten
De ontwikkeling van AI-agents kan location intelligence op een andere manier waardevol maken dan traditionele navigatie. Een mens kijkt naar een kaart en begrijpt meestal vanzelf wat een plaats, weg of gebouw betekent. Een agent heeft daarvoor gestructureerde data en semantische relaties nodig.
Wanneer een agent zelfstandig een supply chain analyseert, moet hij bijvoorbeeld begrijpen welke wegen geschikt zijn voor bepaald vrachtverkeer, waar restricties gelden, hoe verkeer verandert en hoe locaties met elkaar verbonden zijn. Hetzelfde geldt voor infrastructure planning, emergency response, field operations en asset management.
Dat is precies het domein waar TomTom meer kan leveren dan een simpele kaartafbeelding. De waarde zit in een combinatie van geometry, attributes, traffic, routing, road restrictions, speed profiles, addresses en context die door software kan worden begrepen.
Daar ontstaat mogelijk een nieuwe groeimarkt. Maar ook hier willen wij niet te snel van technische relevantie naar beurswaarde springen. AI-agents kunnen location intelligence belangrijker maken, maar TomTom moet nog aantonen hoeveel klanten daarvoor betalen en hoeveel van die omzet uiteindelijk boven op de bestaande Enterprise-business komt.
Orbis is de kern van de nieuwe TomTom
De strategische herpositionering van TomTom draait al enkele jaren om Orbis Maps. Het platform combineert open data uit Overture en OpenStreetMap met eigen data van TomTom en informatie van partners en sensoren. TomTom voegt daar onder meer address points, verkeersregels, speed limits, speed profiles en andere eigen data aan toe.
Dit model is veel schaalbaarder dan de oude gedachte dat één bedrijf ieder element van een wereldwijde digitale kaart volledig zelf moet verzamelen en onderhouden. TomTom was daarom samen met Microsoft, Meta en Amazon Web Services een van de oprichters van de Overture Maps Foundation, die open en interoperabele map data probeert te standaardiseren.
Voor de industrie is dat logisch. Een groot gedeelte van basismapping hoeft niet vier of vijf keer door verschillende bedrijven opnieuw te worden gebouwd wanneer open data en een gemeenschappelijk schema beschikbaar zijn. TomTom kan resources dan richten op de data en toepassingen waarmee het bedrijf werkelijk onderscheidend wil zijn.
Voor aandeelhouders ontstaat echter tegelijkertijd een nieuwe vraag: welk gedeelte van de stack kan TomTom werkelijk tegen aantrekkelijke marges verkopen wanneer de basislaag opener en goedkoper wordt?
Open maps kunnen kosten verlagen, maar ook een deel van de moat commoditiseren
De overstap naar open en collaboratieve mapping heeft twee economische kanten. De eerste is duidelijk positief. TomTom hoeft minder geld te besteden aan het volledig zelfstandig verzamelen van data die elders al beschikbaar zijn en kan open bronnen combineren met eigen technologie om kaarten sneller en goedkoper te actualiseren.
De tweede kant is minder comfortabel. Wanneer hoogwaardige basismapping steeds makkelijker toegankelijk wordt, verschuift differentiatie naar de lagen erboven. Een bedrijf dat alleen een map verkoopt, loopt daardoor risico op prijsdruk. Een bedrijf dat actuele traffic, lane-level informatie, hoogwaardige routing, semantiek, real-time beperkingen en software-integratie levert, kan nog steeds een sterke positie hebben.
Wij denken dat TomTom dit zelf goed begrijpt. Orbis is niet alleen een poging om een betere kaart te bouwen, maar om de kosten van mapmaking omlaag te brengen en tegelijkertijd meer waarde toe te voegen in specifieke toepassingen.
Dat kan een goed industrieel model worden. Voor het aandeel willen wij alleen eerst aantoonbaar zien dat die betere economics ook leiden tot hogere omzet, marges en vrije kasstroom.
Enterprise is nu het belangrijkste bewijsstuk voor het Microsoft-verhaal
Als Microsoft Fabric werkelijk een nieuwe groeilaag opent, moet dat uiteindelijk zichtbaar worden binnen Enterprise. Juist daar zijn de huidige cijfers nog niet overtuigend. Enterprise revenue bedroeg in het tweede kwartaal €38,3 miljoen, 4% minder dan een jaar eerder, en over het eerste halfjaar lag Enterprise 6% lager.
Valuta speelt een rol en TomTom heeft aangegeven dat Enterprise op constante valuta in bepaalde perioden beter presteert dan de gerapporteerde cijfers suggereren. Toch is de richting duidelijk genoeg: de nieuwe generatie producten heeft nog geen groepsbrede groeiversnelling veroorzaakt.
Dat is waarom het Microsoft-nieuws interessant maar niet beslissend is. Wanneer Fabric, Marketplace, Azure, Esri, Uber en andere enterprise-relaties in 2027 samen leiden tot duidelijke groei, krijgt de thesis veel meer gewicht. Wanneer partnerships blijven toenemen maar Enterprise rond hetzelfde omzetniveau blijft bewegen, moet de markt zich afvragen hoeveel economische waarde TomTom daadwerkelijk uit die distributie haalt.
Automotive heeft een sterke backlog, maar omzet loopt nog achter
Automotive is aan de andere kant van TomTom een fundamenteel ander verhaal. Hier heeft het bedrijf lange contractcycli en een backlog die eind 2025 €2,4 miljard bedroeg, tegenover €2,1 miljard een jaar eerder. De order intake bereikte een record, terwijl TomTom onder meer actief is met Lane Model Maps, automated driving en nieuwe generaties digitale cockpits.
Dat is inhoudelijk een sterk datapoint. Autofabrikanten leggen jaren vooruit vast welke software en maps in voertuigplatformen worden gebruikt, waardoor een grote backlog veel zicht geeft op toekomstige omzet.
De uitdaging is conversie. In het tweede kwartaal van 2026 daalde Automotive revenue 6% naar circa €81 miljoen en over het eerste halfjaar eveneens 6%. Operational Automotive revenue daalde in het tweede kwartaal slechts 2% naar €76 miljoen, maar over het eerste halfjaar nog 9%.
TomTom verklaart een belangrijk gedeelte van deze ontwikkeling uit het aflopen van oude programma’s terwijl nieuwe contracten nog moeten opstarten. Management verwacht daarom in 2027 terugkeer naar omzetgroei.
Dat maakt 2027 veel belangrijker dan nog een nieuwe automotive contract headline. De backlog is er. Nu moet hij zichtbaar worden in omzet en cash.
De marges verbeteren, maar vooral doordat TomTom kleiner en efficiënter wordt
De meest positieve financiële ontwikkeling van 2026 is de verbetering van de winstgevendheid. In het tweede kwartaal rapporteerde TomTom een operationeel resultaat van ongeveer €8,5 miljoen en een operationele marge van 6%, tegenover een verlies een jaar eerder. Binnen Location Technology kwam de EBIT-marge over het eerste halfjaar uit op ongeveer 10%, tegenover 5% een jaar eerder.
Dat is een duidelijke verbetering. TomTom heeft de kostenbasis verlaagd en profiteert van een hoge bruto marge binnen Location Technology. De reorganisatie uit 2025 begint daarmee zichtbaar effect te krijgen.
Toch moeten beleggers goed kijken naar de bron van de verbetering. De omzet daalt nog steeds. Group revenue kwam in het tweede kwartaal ongeveer 8% lager uit en Location Technology 5% lager. Wanneer winst stijgt omdat kosten sneller dalen dan omzet, is dat positief, maar het is niet hetzelfde als een schaalbaar groeimodel waarin zowel omzet als marges oplopen.
De volgende stap moet daarom komen van de topline. Kostenbesparingen kunnen een onderneming maar één keer structureel kleiner maken. Daarna moet groei het werk overnemen.
De 2026-outlook onderstreept waarom wij nog niet instappen
TomTom houdt voor 2026 vast aan groepsomzet van €495 tot €555 miljoen, tegenover €555 miljoen in 2025. Voor Location Technology ligt de verwachting tussen €435 en €485 miljoen, tegenover €482 miljoen vorig jaar. De operating margin moet rond 3% uitkomen, terwijl management ondanks de verbetering van het resultaat nog steeds negatieve vrije kasstroom voor 2026 verwacht.
Die outlook is voor ons eigenlijk de hele investment case in één regel. De kwaliteit van de onderneming verbetert, maar de omzet groeit nog niet en de vrije kasstroom is nog niet structureel sterk.
TomTom verwacht vanaf 2027 weer groei, mede op basis van de automotive backlog en een vernieuwde klantenmix. Als dat lukt, kan de combinatie van een lagere kostenbasis en hogere omzet een interessante operationele hefboom opleveren.
Maar dat scenario hoeft een belegger vandaag niet vooruit te betalen. Wij wachten liever tot de eerste concrete bewijzen zichtbaar worden.
De balans geeft TomTom tijd, maar creëert op zichzelf geen rendement
Een groot voordeel is dat TomTom geen balansprobleem heeft. Eind 2025 bedroeg de netto kaspositie ongeveer €263 miljoen en het bedrijf had geen bankleningen. In het eerste kwartaal van 2026 bedroeg de cashpositie ongeveer €248 miljoen en bleef de balans schuldvrij.
Dat geeft management ruimte om in Orbis, Lane Model Maps en andere technologie te investeren zonder afhankelijk te zijn van dure externe financiering. Het beperkt ook het neerwaartse financiële risico wanneer de transitie langer duurt dan gepland.
Maar cash op de balans is alleen waardevol wanneer het uiteindelijk productief wordt ingezet of terugvloeit naar aandeelhouders. TomTom heeft al lange tijd een relatief sterke kaspositie, terwijl aandeelhouders nog wachten op een structureel hoger rendement.
Wij geven de onderneming daarom krediet voor de balans, maar zien die niet als reden om het aandeel te kopen.
De aandeleninkoop is minder bullish dan de headline suggereert
TomTom heeft in april 2026 een aandeleninkoopprogramma van €15 miljoen afgerond. In totaal werden ongeveer 2,94 miljoen aandelen ingekocht tegen een gemiddelde prijs van €5,10.
Normaal kan een aandeleninkoop bij een laag gewaardeerde onderneming interessant zijn, omdat het aantal uitstaande aandelen daalt en de waarde per aandeel stijgt. In dit geval worden de ingekochte aandelen echter aangehouden als treasury shares om verplichtingen uit de lange termijn personeelsregelingen af te dekken.
Dat betekent dat het programma niet hetzelfde economische karakter heeft als een buyback waarbij aandelen worden ingetrokken. Het voorkomt of vermindert toekomstige verwatering, maar het is geen sterke kapitaalteruggave aan aandeelhouders.
Voor ons is dit een klein maar illustratief voorbeeld van de bredere TomTom-case: er zijn regelmatig positieve elementen, maar uiteindelijk moet worden bekeken hoeveel daarvan werkelijk waarde per aandeel creëren.
De managementwissel kan een commerciële reset geven
Sinds april wordt TomTom geleid door Mike Schoofs, die daarvoor Chief Revenue Officer was. Harold Goddijn, medeoprichter en jarenlang het gezicht van het bedrijf, is teruggetreden als CEO en is overgestapt naar de Raad van Commissarissen.
Die verandering kan belangrijk zijn. TomTom heeft technologisch veel opgebouwd, maar de nieuwe fase vraagt vooral om commerciële uitvoering. Het is niet langer voldoende om de kaarttechnologie te verbeteren; Enterprise en Automotive moeten contracten omzetten in schaalbare omzet.
Een voormalige CRO als CEO kan daarom logisch zijn. De echte toets wordt of de onderneming onder de nieuwe leiding sneller van technische assets naar commerciële resultaten beweegt.
Tegelijk blijft de invloed van de oprichters groot. De founders bezitten samen bijna de helft van de aandelen. Dat geeft stabiliteit en lange termijn betrokkenheid, maar betekent ook dat aandeelhouders rekening moeten houden met een governance-structuur waarin de oprichters een uitzonderlijk grote stem houden.
TomTom was ooit een geweldig productbedrijf, maar dat is niet dezelfde vraag als vandaag
Het is gemakkelijk om bij TomTom terug te kijken naar het tijdperk waarin de draagbare navigatiesystemen overal werden verkocht en het merk bijna synoniem was met autonavigatie. Die periode liet zien dat het bedrijf producten kan bouwen die een compleet nieuwe markt bereiken.
De wereld waarin TomTom vandaag opereert is echter totaal anders. Navigatie is geen afzonderlijk apparaat meer, maar een functie binnen smartphones, voertuigen, cloudplatforms en software. De basismap is steeds meer infrastructuur geworden en de economische waarde verschuift naar data, updates, real-time intelligence en integratie.
TomTom heeft die technologische verandering overleefd en dat is op zichzelf knap. Veel voormalige hardwarebedrijven zijn volledig verdwenen.
Maar voor een belegger is overleven niet hetzelfde als waarde creëren. De vraag is niet hoe indrukwekkend de technische transformatie is geweest, maar hoeveel rendement de aandeelhouder ervoor heeft gekregen en hoeveel er vanaf vandaag nog kan worden verdiend.
Een goed technologiebedrijf kan jarenlang een matig aandeel blijven
Dit is voor ons de kern van TomTom. Het bedrijf kan goede technologie hebben, relevante partners bezitten en belangrijke contracten winnen terwijl het aandeel toch weinig aantrekkelijk blijft.
Aandeelhouders verdienen uiteindelijk aan groei van winst, vrije kasstroom en waarde per aandeel. Partnerships, productlanceringen en backlog zijn alleen belangrijk wanneer zij die financiële uitkomsten verbeteren.
Dat is waarom wij het Microsoft Fabric-bericht positief lezen zonder onze positie te veranderen. Het maakt TomTom technologisch relevanter binnen enterprise AI, maar wij hebben al vaker gezien dat strategische relevantie niet onmiddellijk in een hogere economische waarde voor aandeelhouders resulteert.
De bewijslast ligt daarom bij de cijfers, niet bij de kwaliteit van het persbericht.
Wat onze visie kan veranderen
De eerste verandering die wij willen zien is structurele groei binnen Location Technology. Niet één sterk kwartaal, maar meerdere perioden waarin Enterprise en Automotive samen duidelijk groeien en de omzet niet uitsluitend afhankelijk is van timing tussen oude en nieuwe automotiveprogramma’s.
De tweede is dat de Microsoft-, Orbis- en AI-strategie financieel zichtbaar wordt. Wanneer Enterprise duidelijk versnelt doordat Fabric, Azure, Marketplace en andere partners nieuwe klanten en usage binnenbrengen, krijgt het nieuwe verdienmodel veel meer geloofwaardigheid.
De derde is betere vrije kasstroom. TomTom verwacht in 2026 nog negatieve FCF doordat onder meer in Lane Model Maps wordt geïnvesteerd. Wanneer vanaf 2027 groei en de lagere kostenbasis samen leiden tot structureel positieve en oplopende vrije kasstroom, verandert onze beoordeling aanzienlijk.
De vierde is kapitaalallocatie die daadwerkelijk waarde per aandeel creëert. Buybacks die uitsluitend toekomstige personeelsverwatering afdekken zijn nuttig, maar niet voldoende. Structurele inkoop en intrekking van aandelen, een duidelijk rendement op investeringen of andere manieren waarop overtollige cash naar aandeelhouders stroomt, zouden de equity-case verbeteren.
Als meerdere van deze factoren tegelijk zichtbaar worden, willen wij TomTom opnieuw beoordelen. Tot dat moment laten wij de technologische ontwikkeling graag aan ons voorbijgaan zonder positie.
Investment Conclusion
De integratie met Microsoft Fabric is inhoudelijk een goede stap voor TomTom. AI-agents die beslissingen nemen over supply chains, infrastructuur, mobility en andere fysieke processen hebben betrouwbare geografische context nodig, en TomTom heeft precies de data, traffic, routing en semantische lagen die daarvoor gebruikt kunnen worden.
De distributie via Microsoft kan bovendien waardevol zijn. Fabric, OneLake, Foundry, Azure Marketplace en MACC brengen TomTom dichter bij grote enterprise-klanten zonder dat het bedrijf zelf een mondiale cloud- en salesorganisatie hoeft te bouwen.
Daarmee wordt TomTom technologisch interessanter, niet minder interessant.
Voor het aandeel blijft onze conclusie echter terughoudend. In het tweede kwartaal daalden zowel de groepsomzet als Location Technology, terwijl ook Enterprise en Automotive nog geen structurele groei lieten zien. De verbetering van de marges is positief en de €2,4 miljard Automotive backlog biedt zicht op toekomstige omzet, maar de echte omslag moet nog plaatsvinden.
De balans is sterk, maar een grote kaspositie is geen substituut voor groei. De aandeleninkoop voorkomt vooral verwatering uit personeelsregelingen en vormt geen krachtige return of capital. Orbis en Overture kunnen de economics van mapmaking verbeteren, maar moeten nog aantonen dat open mapping niet alleen lagere kosten oplevert maar ook genoeg betaalde value-added diensten creëert.
Wij vinden TomTom daarom een interessanter technologiebedrijf dan aandeel. Dat is een belangrijk onderscheid.
In vroegere tijden was TomTom een van de aantrekkelijkste Nederlandse technologieverhalen en ook vandaag bezit het bedrijf goede mensen, relevante producten en assets die strategische waarde hebben. Voor aandeelhouders is de financiële uitkomst echter lange tijd veel minder indrukwekkend geweest dan de technologie.
Het Microsoft-nieuws verandert daar vandaag nog onvoldoende aan.
Wij doen daarom niets met het aandeel en wachten op bewijs dat de nieuwe TomTom niet alleen betere kaarten en betere partnerships bouwt, maar ook structureel hogere omzet, vrije kasstroom en waarde per aandeel.
Als dat bewijs in 2027 begint te komen, kan de visie veranderen. Tot die tijd zien wij waarschijnlijk elders aantrekkelijkere mogelijkheden voor ons kapitaal.
English
TomTom: Microsoft Gives the Technology New Relevance, but We Are Doing Nothing With the Stock
■ Investment View: we are doing nothing with TomTom shares at this point. In its prime, TomTom was an exceptional Dutch technology company, and the business still owns valuable technology, relevant location intelligence and relationships with major customers including Microsoft, Uber and global car manufacturers. Our issue is not the quality of the maps or the technology but the conversion of those assets into structural revenue growth, free cash flow and value per share. The new Microsoft Fabric initiative is strategically positive and could position TomTom well inside enterprise AI, but one additional distribution layer is not enough to remove years of uncertainty around the economic model. Until Location Technology returns to sustained growth and cash flow improves structurally, we see insufficient upside for shareholders to justify a position.
■ Microsoft: TomTom is bringing location intelligence into Microsoft Fabric through IQ Sharing, connecting the data to OneLake and Microsoft Foundry so AI agents can combine enterprise data with real-world geographic context. This is strategically attractive because enterprise agents in logistics, infrastructure, supply chains and risk management need much more than a map. However, Microsoft is not a new customer: TomTom has supplied maps and traffic to Azure Maps, Bing, Power BI and Microsoft 365 for years, with the broader relationship already extended through the end of the decade. The new integration deepens an established relationship and lowers friction for enterprise adoption, but the financial contribution remains undisclosed.
■ Technology: Orbis Maps, traffic, routing, Lane Model Maps and TomTom's combination of Overture, OpenStreetMap and proprietary data keep the company technologically relevant. The open architecture lowers the cost of base mapping and improves interoperability, but also creates a sharper economic question: if the base map becomes increasingly open, TomTom must make money from the value-added layers above it, including live traffic, semantics, restrictions, routing, lane-level data and integration into automotive and enterprise software. That is where we believe the real economic value of the technology needs to emerge.
■ Financials: recent results show better profitability but still no convincing growth. Q2 revenue fell 8% to approximately €135 million and Location Technology declined 5% to €119 million. Automotive fell 6% and Enterprise 4%, while lower costs helped operating margin improve to 6% and earnings strengthened materially. Full-year 2025 revenue declined 3% to €555 million, while 2026 guidance again points to €495–555 million of revenue and management only expects a return to top-line growth in 2027. That is insufficient momentum for us to become bullish on the equity solely because the technology is improving.
■ Shareholder value: the balance sheet is not the problem. TomTom ended 2025 with approximately €263 million of net cash and no bank debt, while Automotive recorded record order intake and a €2.4 billion backlog. The challenge is converting that financial strength into sustainable growth and rising free cash flow. We also do not view the completed €15 million share buyback as a powerful capital-return signal because the shares are being held in treasury to cover commitments under employee incentive plans. The technology has value, but we first want evidence that more of that value is flowing to shareholders.
Investment View
Today's announcement fits very well with the company TomTom is trying to become. The business is bringing its location intelligence directly into Microsoft Fabric so enterprise data and AI agents can use geographic context when making decisions. Agents can move beyond understanding where something is located and begin interpreting what that location means for a business process, how roads and restrictions interact and how real-world conditions change over time.
We see genuine strategic merit in this. The issue is that TomTom investors have faced the same gap between technological relevance and economic value for many years. TomTom has repeatedly owned good technology, worked with major industrial partners and presented credible strategic roadmaps, yet it has not produced enough sustained revenue growth and free cash flow to create the same degree of value for shareholders that it creates for customers.
That is why we are not taking a position. The Microsoft development raises our assessment of the technology but does not yet change the equity case. The coming quarters, and especially 2027, need to demonstrate that Orbis, Automotive, Enterprise and the new AI use cases can finally combine into a structurally growing earnings and cash-flow engine.
TomTom was once a remarkably successful consumer product company that made navigation simple and accessible to millions of users. Smartphones, free mapping services and digital platforms then fundamentally changed that market. TomTom has survived that disruption technologically, which is an achievement in itself, but successful technical transformation is not the same thing as successful shareholder value creation.
Microsoft Fabric Is Positive, but Not Yet a Financial Breakthrough
The new integration makes TomTom's location intelligence available inside Microsoft Fabric through IQ Sharing. Customers can combine it with their own operational data in OneLake and connect the enriched dataset to AI agents through Microsoft Foundry. TomTom therefore becomes part of an architecture in which an agent can use geography as one input inside a much broader business decision.
This can matter across logistics, infrastructure, supply chains, field operations and insurance. An agent can combine internal enterprise data with traffic flows, road restrictions, spatial relationships and other real-world signals rather than relying on a conventional map layer alone.
Distribution through Microsoft Marketplace and Azure MACC can also reduce commercial friction because large customers may be able to purchase TomTom within existing Microsoft commitments rather than launching separate procurement processes.
However, this is still a preview and TomTom has provided no revenue target attached to it. Strategic importance should therefore not yet be confused with financial materiality.
Microsoft Is Already a Long-Standing Partner
Investors should not treat the announcement as an entirely new customer win. TomTom and Microsoft have worked together since 2016 and materially expanded their relationship in 2019. TomTom provides location data to several Microsoft products and the partnership was again deepened in 2024.
TomTom maps and traffic support services including Azure Maps, Bing, Power BI and Microsoft 365, while both companies are also working on AI use cases in automotive, logistics and mobility. TomTom itself uses Azure as its preferred cloud.
This makes the new initiative more credible because it builds on years of technical integration rather than a new AI partnership created for a press release. At the same time, much of Microsoft's strategic relevance was already known, meaning today's announcement becomes truly important only if it drives incremental Enterprise revenue.
AI Agents Could Make Location Intelligence More Important Than Traditional Maps
AI agents can create a fundamentally different role for location intelligence. Humans look at maps and intuitively understand what a road, building or place means, while an agent needs structured data and semantic relationships to interpret the physical world.
A logistics agent may need to understand which roads can handle certain vehicles, where restrictions apply, how traffic changes over time and how locations relate to a broader network. Similar requirements exist in infrastructure planning, emergency response, field services and asset management.
TomTom can provide much more than a visual map in these scenarios. Its value lies in geometry, attributes, traffic, routing, restrictions, speed profiles, addresses and other context that software can understand.
This may create a new growth market, but we do not want to jump directly from technological relevance to equity value. TomTom still needs to prove how many customers will pay for this and how much incremental revenue it can generate.
Orbis Is the Core of the New TomTom
TomTom's strategic repositioning has increasingly centered on Orbis Maps. The platform combines open data from Overture and OpenStreetMap with TomTom's own content and data from partners and sensors, while adding proprietary information such as addresses, speed limits, traffic restrictions and other road attributes.
This approach is far more scalable than having a single company collect and maintain every element of a global digital map itself. TomTom therefore co-founded the Overture Maps Foundation together with Microsoft, Meta and Amazon Web Services to promote open and interoperable map data.
From an industry perspective, the rationale is strong. Basic mapping does not need to be rebuilt several times by several companies when open data and common schemas can be shared. TomTom can instead direct resources toward data and products where it can differentiate.
The shareholder question is which parts of that stack can still command attractive pricing when the base layer becomes increasingly open.
Open Maps Can Lower Costs While Commoditizing Part of the Moat
Collaborative mapping has two economic effects. The positive side is that TomTom can reduce the cost of independently collecting data that already exists elsewhere and can combine open sources with proprietary technology to keep maps fresher and more complete.
The less comfortable side is that high-quality base mapping may become easier to access, pushing differentiation further up the stack. A company selling only a map faces pricing pressure, while a company selling live traffic, lane-level information, routing, semantics and integration can still create significant value.
TomTom appears to understand this clearly. Orbis is not only an attempt to build a better map but to improve the economics of map production while concentrating commercial value in higher-level products.
That can become an attractive industrial model. We simply want to see those improved economics translate into stronger financial results before buying the stock.
Enterprise Is the Key Financial Test of the Microsoft Thesis
If Microsoft Fabric creates a meaningful new growth engine, the impact should eventually become visible inside Enterprise. Current numbers are not yet convincing. Enterprise revenue was €38.3 million in Q2, down 4% year on year, while first-half Enterprise revenue declined 6%.
Currency effects matter and the underlying performance has sometimes been better at constant exchange rates, but the direction remains clear enough: the next generation of products has not yet produced a group-level acceleration.
This is why the Microsoft announcement is interesting but not decisive. If Fabric, Azure, Marketplace, Esri, Uber and other enterprise relationships begin producing visible growth in 2027, the thesis becomes much stronger. If partnerships continue expanding while Enterprise revenue remains broadly flat, investors will need to question how much economic value TomTom is actually capturing from the distribution.
Automotive Has a Strong Backlog, but Revenue Still Needs to Catch Up
Automotive presents a different picture. TomTom ended 2025 with a €2.4 billion backlog, up from €2.1 billion, after record order intake. The company is positioned across Lane Model Maps, automated driving and next-generation digital cockpit platforms.
This is a strong indicator because automotive software contracts are typically won years before full production and can therefore provide substantial visibility.
The challenge is conversion. Q2 Automotive revenue declined 6% to approximately €81 million, while first-half revenue was also down 6%. Operational Automotive revenue declined only 2% in Q2 to €76 million, but remained 9% lower across the first half.
TomTom attributes part of this to the ramp-down of older vehicle programs while newer customer programs have not yet fully launched. Management expects a return to top-line growth in 2027.
That makes 2027 far more important than another automotive contract announcement. The backlog exists. It now needs to become revenue and cash.
Margins Are Improving, but Mainly Because TomTom Has Become More Efficient
The most positive financial development in 2026 is the improvement in profitability. TomTom returned to operating profit in Q2 with approximately €8.5 million of EBIT and a 6% operating margin, while Location Technology delivered a first-half EBIT margin of approximately 10%, compared with 5% a year earlier.
This is meaningful progress. The company has lowered its cost base and continues to benefit from high gross margins in Location Technology. The 2025 restructuring is now visible in the P&L.
Investors still need to understand the source of the improvement. Revenue is declining. Group revenue fell around 8% in Q2 and Location Technology was down 5%. Rising profit because costs decline faster than revenue is positive, but it is not the same as a scalable growth model where revenue and margins improve together.
The next phase therefore needs to come from the top line. Cost reductions can structurally resize a company once. Growth has to carry the model after that.
The 2026 Outlook Explains Why We Are Not Buying Yet
TomTom continues to guide to 2026 group revenue of €495–555 million versus €555 million in 2025. Location Technology is expected at €435–485 million versus €482 million last year. Operating margin should reach around 3%, while free cash flow is still expected to be negative as investment continues in products including Lane Model Maps.
For us, this captures the investment case succinctly. The quality of the business is improving, but revenue is not yet growing and free cash flow is not yet structurally strong.
Management expects a return to revenue growth from 2027, supported by the Automotive backlog and a refreshed customer mix. If that happens, the combination of a lower cost base and higher revenue could create significant operating leverage.
Investors do not need to pay for that scenario in advance, however. We would rather wait for evidence.
The Balance Sheet Gives TomTom Time but Does Not Create Returns by Itself
TomTom has no balance-sheet problem. It ended 2025 with approximately €263 million of net cash and no bank borrowings, while cash remained substantial during 2026.
This gives management room to invest in Orbis, Lane Model Maps and other technology without relying on expensive external financing. It also reduces financial downside if the transition takes longer than planned.
Cash is only valuable, however, when it is productively invested or ultimately returned to shareholders. TomTom has had a strong cash position for a long time while investors continue to wait for structurally higher returns.
We therefore give the company credit for its balance sheet but do not view it as a reason to own the shares.
The Share Buyback Is Less Bullish Than the Headline Suggests
TomTom completed a €15 million share buyback in April 2026, purchasing approximately 2.94 million shares at an average price of €5.10.
At a low valuation, buybacks can be highly attractive if shares are cancelled and ownership per remaining share increases. TomTom is instead holding the shares as treasury stock to meet commitments arising from employee incentive plans.
The program therefore does not carry the same economics as a cancellation-based buyback. It reduces or offsets future dilution, which is useful, but it is not a powerful transfer of capital to shareholders.
This is a small but illustrative point in the TomTom investment case: positive headlines need to be translated into actual value per share before they should change the thesis.
The CEO Transition Could Provide a Commercial Reset
Mike Schoofs became CEO in April after serving as Chief Revenue Officer, while co-founder Harold Goddijn stepped down from the Management Board and moved to the Supervisory Board.
This could matter because TomTom's next phase depends more on commercial execution than on proving it can build sophisticated technology. Enterprise and Automotive need to turn technology and contracts into scalable revenue.
A former CRO as CEO therefore makes strategic sense. The real test will be whether TomTom under the new leadership can shorten the distance between technical assets and financial performance.
Founder influence remains substantial, with the founders together controlling almost half of the shares. That provides stability and long-term involvement but also means outside investors need to recognize that founders retain exceptional influence over the company.
TomTom Was Once a Great Product Company, but That Is Not the Investment Question Today
TomTom's consumer-navigation era demonstrated that the company could build products capable of defining an entirely new market. The environment today is completely different. Navigation has become a function embedded inside smartphones, vehicles, cloud platforms and software ecosystems rather than a standalone device.
TomTom survived that transition technologically, which is impressive. Many hardware-focused technology companies from the same period disappeared entirely.
Survival and technical reinvention are not the same as shareholder value creation, however. Investors earn returns from earnings, cash flow and value per share, not from how difficult the transformation was.
That is the distinction we believe matters most today.
A Good Technology Company Can Remain a Mediocre Stock for Years
TomTom can own valuable technology, work with major customers and win strategic contracts while still offering limited shareholder returns.
Partnerships, product launches and backlog matter only to the extent that they eventually improve earnings, free cash flow and value per share.
This is why we view the Microsoft Fabric announcement positively without changing our position. It makes TomTom more relevant inside enterprise AI, but we have seen strategic relevance before without a sufficiently strong financial translation.
The burden of proof therefore sits with the numbers rather than the press release.
What Would Change Our View
The first requirement is sustained growth in Location Technology, with Enterprise and Automotive both expanding across multiple reporting periods rather than growth depending on individual program timing.
The second is visible financial contribution from the Microsoft, Orbis and AI strategy. If Enterprise revenue accelerates as Fabric, Azure, Marketplace and other partnerships bring in new customers and usage, the new business model becomes far more credible.
The third is stronger free cash flow. TomTom still expects negative FCF in 2026 because of investment including Lane Model Maps. If growth and the lower cost base produce structurally positive and rising free cash flow from 2027 onward, our assessment would change meaningfully.
The fourth is capital allocation that clearly increases value per share. Buybacks used only to offset employee dilution are useful but insufficient. Genuine cancellation of shares, attractive returns on investment or other mechanisms that direct excess cash to shareholders would improve the equity case.
If several of these developments occur together, we would reassess TomTom. Until then, we are comfortable watching the technology develop without owning the shares.
Investment Conclusion
The Microsoft Fabric integration is a genuinely positive strategic step for TomTom. AI agents working across supply chains, infrastructure, mobility and other physical processes need reliable geographic context, and TomTom owns exactly the kind of traffic, routing and semantic data that can provide it.
Microsoft can also provide valuable distribution. Fabric, OneLake, Foundry, Azure Marketplace and MACC give TomTom access to large enterprise customers without requiring the company to build a global cloud and sales infrastructure itself.
TomTom is therefore becoming more interesting technologically, not less.
Our equity conclusion remains cautious. Group revenue and Location Technology are still declining, while Enterprise and Automotive have not yet demonstrated sustained growth. Improving margins are encouraging and the €2.4 billion Automotive backlog provides real future visibility, but the financial inflection still lies ahead.
The balance sheet is strong, but a large cash position is not a substitute for growth. The buyback largely protects employee incentive obligations rather than delivering aggressive capital return. Orbis and Overture can improve mapmaking economics, but they still need to demonstrate that an open mapping architecture produces enough paid, high-value services to create meaningful shareholder returns.
We therefore find TomTom more attractive as a technology company than as an equity investment.
TomTom was once one of the most compelling Dutch technology stories and it still owns strong people, useful products and strategically relevant assets. The financial outcome for shareholders has been far less impressive than the underlying technology.
Today's Microsoft announcement is not enough to change that conclusion.
We are therefore doing nothing with the shares and waiting for proof that the new TomTom can produce not only better maps and stronger partnerships but also sustained revenue growth, free cash flow and higher value per share.
If that proof begins to arrive in 2027, we can change our view. Until then, we believe there are more attractive places to allocate capital.
Disclaimer Aan de door ons opgestelde informatie kan op geen enkele wijze rechten worden ontleend. Alle door ons verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor uw eigen rekening.
Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie. U bent zelf eindverantwoordelijk voor de beslissingen die u neemt met betrekking tot uw beleggingen.

