Solvay verlaagt outlook na tegenvaller Sadara: Veel slecht in koers, geen reden om te kopen
■ Solvay verlaagt de verwachting voor 2026: na een zwak derde kwartaal rekent het bedrijf nu op €720–740 miljoen onderliggende EBITDA en €120–150 miljoen vrije kasstroom.
■ De voorlopige Q3-cijfers zijn zwak: de omzet kwam uit op €1,03 miljard, de onderliggende EBITDA op €173 miljoen en de vrije kasstroom op €54 miljoen.
■ De waarschuwing komt niet volledig onverwacht: het conflict in het Midden-Oosten kostte in Q3 ongeveer €25 miljoen EBITDA, na circa €20 miljoen in Q2. Bijna €15 miljoen van de schade in Q3 kwam door de stilgelegde peroxidefabriek bij Sadara in Saoedi-Arabië.
■ Sadara verklaart echter niet de hele verlaging: de onderneming opereert ook buiten het Midden-Oosten in een moeilijke chemische markt. De volledige cijfers moeten daarom vooral duidelijk maken of volumes, prijzen en marges in de overige activiteiten verder zijn verslechterd.
■ De vrije kasstroom is voor ons belangrijker dan de headline rond EBITDA: de nieuwe verwachting van €120–150 miljoen is zwak, zeker omdat Solvay nog midden in een omvangrijke transformatie zit.
■ 2027 wordt belangrijker dan het exacte resultaat over 2026: een herstart van Sadara, lagere kosten voor de transformatie en verdere kostenbesparingen kunnen samen een duidelijk betere winstbasis opleveren. Daar staat tegenover dat aanhoudende zwakte in de normale activiteiten een groot deel van dat herstel kan wegnemen.
■ De lage koers biedt inmiddels enige bescherming, maar nog geen overtuigend instapmoment: veel slecht nieuws lijkt al in het aandeel verwerkt. Zonder bewijs dat winst en vrije kasstroom stabiliseren, vinden wij die buffer nog onvoldoende om een positie te openen.
Investment View
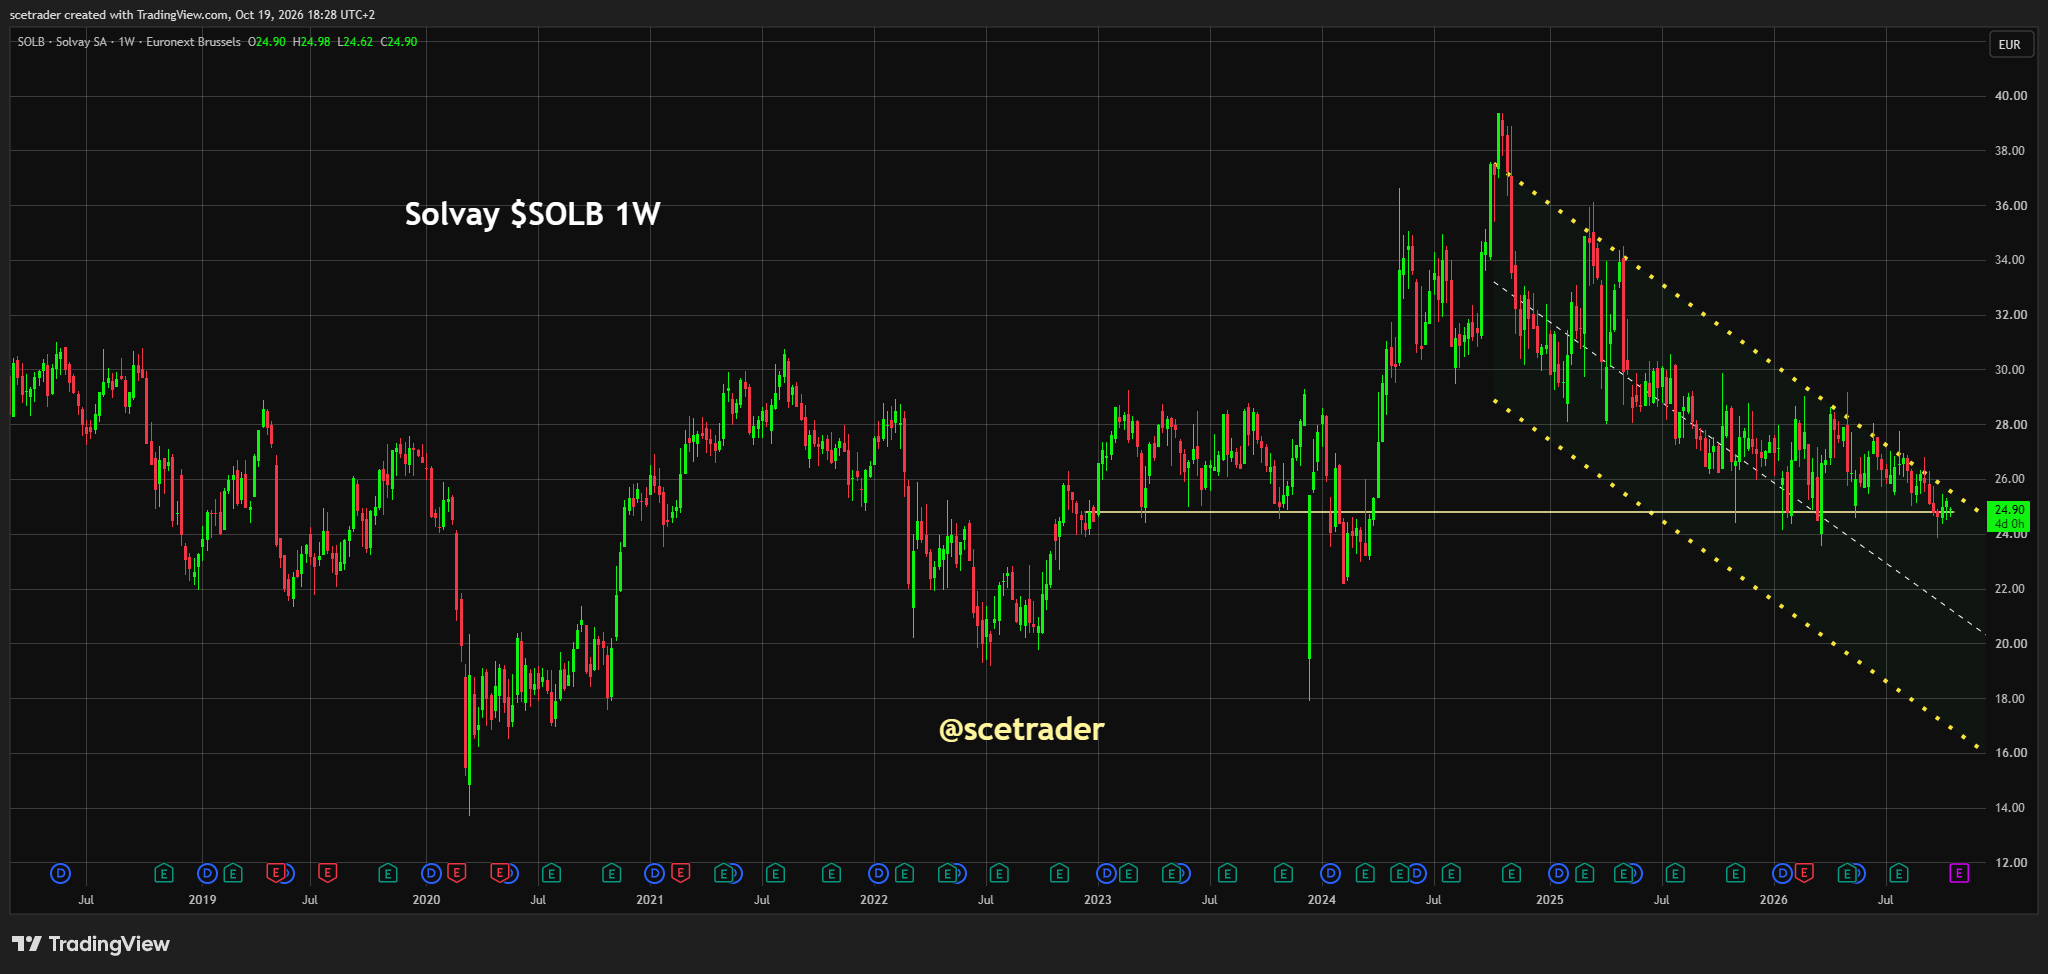
De kern van de Solvay-casus is niet langer de vraag of 2026 tegenvalt. Dat staat inmiddels vast. De relevante vraag voor beleggers is of 2026 een tijdelijk laag winstjaar wordt waaruit de onderneming in 2027 kan herstellen, of dat de nieuwe outlook een structureel lagere winstbasis blootlegt.
Wij zien voldoende redenen om niet automatisch van het tweede scenario uit te gaan. Een deel van de winstdaling heeft een aanwijsbare en mogelijk tijdelijke oorzaak. De problemen in het Midden-Oosten kosten Solvay tientallen miljoenen euro's EBITDA en de peroxidefabriek bij Sadara levert momenteel nauwelijks de bijdrage die normaal van deze activiteit mag worden verwacht. Bovendien drukt de transformatie in 2026 stevig op de vrije kasstroom.
Tegelijkertijd is het te gemakkelijk om alle zwakte op Sadara af te schuiven. De verlaging van de jaarverwachting is groter dan alleen de extra schade die Solvay in Q3 aan het Midden-Oosten toeschrijft. Dat betekent dat ook de normale activiteiten onder druk staan. Hoe zwaar die druk werkelijk is, kunnen we pas goed beoordelen wanneer Solvay op 4 november de volledige cijfers publiceert.
Daarmee ontstaat een asymmetrische situatie. Een deel van de slechte vooruitzichten kan al in de koers zitten, terwijl 2027 verschillende mogelijkheden voor herstel biedt. Maar die mogelijke verbetering is nog niet sterk genoeg onderbouwd om nu te kopen. Wij willen eerst zien dat de activiteiten buiten Sadara niet verder verslechteren en dat de vrije kasstroom daadwerkelijk begint te herstellen.
Solvay is voor ons daarom geen aandeel dat moet worden afgeschreven, maar ook nog geen overtuigende value-case. De waardering begint interessant te worden. Het bewijs dat de winst zijn bodem nadert ontbreekt nog.
De winstwaarschuwing verandert vooral de uitgangspositie voor 2027
Solvay rapporteert over Q3 voorlopig €1,03 miljard omzet en €173 miljoen onderliggende EBITDA. Het conflict in het Midden-Oosten kostte ongeveer €25 miljoen EBITDA in het kwartaal. Bijna €15 miljoen daarvan kwam door de voortdurende stilstand van de peroxidefabriek bij het Sadara-complex in Jubail.
Dat is een materiële invloed, maar niet voldoende om de hele waarschuwing te verklaren. De onderneming opereert tegelijkertijd in een zwakke markt en spreekt zelf opnieuw over moeilijke omstandigheden. Dat betekent dat de resultaten niet vanzelf naar een normaal niveau terugkeren zodra Sadara opnieuw draait.
Juist daarom vinden wij de discussie over 2027 belangrijker dan het verschil tussen bijvoorbeeld €720 miljoen en €740 miljoen EBITDA in 2026. De markt weet inmiddels dat dit jaar zwak is. De waardering zal vanaf hier vooral worden bepaald door de winst die Solvay na dit moeilijke jaar kan verdienen.
Voor die verbetering zijn drie zaken nodig. Sadara moet weer bijdragen, de kosten voor de transformatie moeten afnemen en de overige activiteiten mogen niet verder verzwakken. Twee van die drie onderdelen kunnen voor herstel zorgen zonder dat daarvoor een krachtige opleving van de chemische cyclus nodig is. Het derde onderdeel, de ontwikkeling van de normale activiteiten, is daarom de belangrijkste onzekerheid.
Wanneer volumes en prijzen zich stabiliseren, ontstaat in 2027 vanzelf ruimte voor betere resultaten. Wanneer die verder dalen, kunnen de positieve effecten van Sadara en lagere transformatiekosten grotendeels verdwijnen.
Sadara kan winst terugbrengen, maar lost niet ieder probleem op
Het belang van Sadara moet precies worden ingeschat. De stilstand is schadelijk, maar het gaat niet om een activiteit waarvan de economische waarde plotseling verdwenen is. Solvay exploiteert de peroxidefabriek via een joint venture en onderzoekt binnen de bestaande afspraken mogelijkheden om verloren winst terug te krijgen.
De nieuwe outlook houdt geen rekening met eventuele inkomsten of compensatie vanuit Sadara voor de rest van 2026. Dat is voor beleggers gunstig in de zin dat Solvay geen onzekere vergoeding nodig heeft om de nieuwe bandbreedte te halen. Eventuele compensatie kan later dus voor extra resultaat zorgen.
Wij zouden daar in onze waardering voorlopig niets voor opnemen. Zolang niet duidelijk is hoeveel Solvay kan ontvangen en wanneer dat gebeurt, blijft het een mogelijkheid en geen winstbron waarop beleggers mogen rekenen.
Veel belangrijker is de operationele herstart. Een financiële vergoeding herstelt een deel van het verleden. Een fabriek die opnieuw normaal produceert verbetert de toekomstige winst.
Daar ligt ook het onderscheid tussen een tijdelijk probleem en een structurele verslechtering. Wanneer Sadara in 2027 weer normaal draait, verdwijnt een deel van de druk vanzelf. Als de rest van Solvay tegen die tijd stabiel is, kan de winst behoorlijk herstellen. Als de overige activiteiten verder zijn verzwakt, wordt Sadara slechts een compensatie voor problemen elders.
De vrije kasstroom bepaalt of de lage waardering terecht is
De vrije kasstroom is voor ons het belangrijkste cijfer in de update. Solvay verwacht voor 2026 nog €120–150 miljoen. Dat is weinig voor een onderneming van deze omvang en geeft aan dat de moeilijke markt, de problemen bij Sadara en de transformatie gezamenlijk veel geld absorberen.
De nieuwe verwachting is na ongeveer €90 miljoen aan kosten voor de transformatie. Dat gegeven is essentieel voor de analyse van 2027. Wanneer een belangrijk deel van deze uitgaven wegvalt, kan de vrije kasstroom verbeteren zonder dat daarvoor een sterke omzetgroei nodig is.
Maar ook hier moeten beleggers oppassen voor een te simpele rekensom. Niet iedere euro aan transformatiekosten die verdwijnt komt automatisch één op één beschikbaar voor aandeelhouders. Investeringen, werkkapitaal en veranderingen in de normale winst kunnen een deel van dat voordeel opslokken.
Daarom willen wij vooral zien hoe goed Solvay zijn EBITDA uiteindelijk omzet in vrije kasstroom wanneer de uitzonderlijke uitgaven afnemen. Een onderneming kan boekhoudkundig een redelijk resultaat laten zien en toch jarenlang weinig geld genereren. Voor een aandeel dat aantrekkelijk moet worden op basis van een lage waardering is sterke kasstroom juist cruciaal.
Dit is ook de belangrijkste reden waarom wij nog niet kopen. De markt kan een zwak winstjaar vergeven wanneer duidelijk is dat de kasstroom daarna krachtig herstelt. Bij Solvay is dat herstel nog een verwachting, geen bewezen ontwikkeling.
De kostenbesparingen kunnen in 2027 meer waard worden dan omzetgroei
Solvay blijft inzetten op de transformatie en op structurele kostenbesparingen. In een zwakke markt krijgen die maatregelen extra betekenis. Wanneer volumes nauwelijks groeien, moet een verbetering van de winst vooral uit de eigen kostenbasis komen.
Dat maakt 2027 potentieel interessant. Een onderneming die uit een moeilijk jaar komt met een lagere kostenbasis, minder tijdelijke uitgaven en herstel van een stilgelegde fabriek kan de winst aanzienlijk verbeteren zonder dat de markt sterk hoeft te herstellen.
Voor beleggers is dat een aantrekkelijker uitgangspunt dan een beleggingscase die volledig afhankelijk is van hogere chemieprijzen. Solvay heeft ten minste een aantal onderdelen van het herstel zelf in handen.
Daar staat tegenover dat besparingen alleen waarde creëren wanneer ze werkelijk structureel zijn. Kosten verlagen door noodzakelijke investeringen uit te stellen of commerciële activiteiten te verzwakken levert op korte termijn een beter resultaat op, maar tast de toekomstige winst aan. Wij willen daarom op 4 november niet alleen horen dat de doelstellingen worden gehaald, maar ook zien dat de onderliggende activiteiten gezond genoeg blijven.
Een combinatie van stabiele volumes en blijvende kostenbesparingen zou de winstgevoeligheid in 2027 duidelijk verbeteren. Verdere volumedaling zou een groot deel van het voordeel juist wegnemen.
De markt heeft Solvay al voor een moeilijk scenario geprijsd
Het aandeel komt niet vanuit een situatie waarin beleggers sterke groei en perfecte uitvoering verwachtten. De chemische markt is zwak, de kasstroom stelt teleur, Sadara is een bekend probleem en Solvay zit midden in een ingrijpende transformatie.
Dat is precies waarom wij voorzichtig zijn met de conclusie dat een nieuwe outlookverlaging automatisch nog veel lagere koersen rechtvaardigt. Een aandeel daalt niet alleen omdat cijfers slecht zijn. Het daalt wanneer cijfers slechter zijn dan wat al in de koers zat.
Bij Solvay ligt die lat inmiddels laag. Dat geeft een zekere bescherming. Als de onderneming op 4 november kan laten zien dat de normale activiteiten redelijk stabiel zijn gebleven, kan de huidige winstverlaging achteraf vooral worden gezien als een verdere opschoning van de verwachtingen voor 2026.
Maar een lage waardering heeft alleen betekenis wanneer de winst niet verder wegzakt. Wanneer iedere nieuwe publicatie weer een lagere winstbasis oplevert, verdwijnt de vermeende korting vanzelf.
Daarom spreken wij wel van een buffer, maar nog niet van een koopmoment. De markt heeft veel slecht nieuws verwerkt. Solvay heeft nog niet bewezen dat er niet meer slecht nieuws aankomt.
Wat ons wél zou overtuigen
Voor een positie hebben wij geen sterk herstel van de chemische markt nodig. Dat zou de lat onnodig hoog leggen. We willen vooral zien dat de huidige problemen niet verder uitbreiden.
De eerste bevestiging moet komen uit de activiteiten buiten het Midden-Oosten. Wanneer volumes en prijzen daar stabiliseren, krijgt de huidige EBITDA een veel betere betekenis. De tijdelijke schade bij Sadara kan dan later terugkomen boven op een stabielere basis.
Daarnaast moet de vrije kasstroom verbeteren. Niet alleen door een gunstige beweging in werkkapitaal aan het einde van het jaar, maar doordat de normale activiteiten meer geld opleveren en de kosten van de transformatie beginnen af te nemen.
Ten slotte moet er meer duidelijkheid komen over Sadara. Een geloofwaardige route naar herstart is voor ons belangrijker dan een mogelijke eenmalige vergoeding. Een operationele herstart verbetert de winstkracht van 2027 en verder.
Als die drie zaken samen zichtbaar worden, verandert de huidige lage waardering van een buffer in een echte beleggingskans. Zonder die bevestiging zouden wij een lage koers vooral zien als compensatie voor aanhoudende onzekerheid.
Desk-view
Solvay heeft de outlook terecht verlaagd. Q3 was zwak en de vrije kasstroom voor heel 2026 valt duidelijk tegen. De tegenvaller is echter voor een belangrijk deel terug te voeren op problemen die al bekend waren en die niet noodzakelijk blijvend zijn.
Daarom is 2026 voor ons niet langer de belangrijkste maatstaf. De echte waardering van Solvay zal worden bepaald door wat in 2027 terugkomt zodra Sadara normaliseert, de kosten voor de transformatie afnemen en de structurele besparingen volledig zichtbaar worden.
Het risico zit buiten die tijdelijke factoren. Als volumes, prijzen en marges in de normale activiteiten verder dalen, wordt de nieuwe lage winstbasis structureler en verdwijnt een groot deel van de aantrekkelijkheid van de huidige waardering.
Wij denken dat veel slecht nieuws inmiddels in de koers kan zitten. Dat biedt enige bescherming, maar nog te weinig om nu te kopen.
Geen positie. De cijfers van 4 november moeten eerst aantonen dat de normale activiteiten stabiliseren en dat de vrije kasstroom uitzicht geeft op een duidelijk beter 2027.
English
Solvay cuts guidance after the latest Sadara setback — much of the bad news may already be priced in, but there is still no reason to buy
■ Solvay has lowered its 2026 outlook: following a weak third quarter, the company now expects underlying EBITDA of €720–740 million and free cash flow of €120–150 million.
■ The preliminary Q3 numbers are weak: revenue was €1.03 billion, underlying EBITDA €173 million and free cash flow €54 million.
■ The warning is not entirely unexpected: the Middle East conflict reduced Q3 EBITDA by approximately €25 million, following an impact of around €20 million in Q2. Almost €15 million of the Q3 damage came from the shutdown of the Sadara peroxide plant in Saudi Arabia.
■ Sadara does not explain the entire downgrade: Solvay is also operating in a difficult chemical market outside the Middle East. The full results therefore need to show whether volumes, pricing and margins in the rest of the business have deteriorated further.
■ Free cash flow matters more to us than the EBITDA headline: the new €120–150 million outlook is weak, particularly while Solvay remains in the middle of a significant transformation.
■ 2027 matters more than the exact 2026 result: a Sadara restart, lower transformation spending and further cost savings could create a materially better earnings base. Continued weakness in the normal businesses could absorb much of that improvement.
■ The depressed share price now provides some protection, but not yet a compelling entry point: considerable bad news may already be reflected in the shares. Without evidence that earnings and free cash flow are stabilising, that buffer is still insufficient for us to initiate a position.
Investment View
The central issue for Solvay is no longer whether 2026 will disappoint. That is now established. The relevant question for investors is whether 2026 represents a temporary low from which the company can recover in 2027, or whether the new guidance reveals a structurally lower earnings base.
There are sufficient reasons not to assume the latter immediately. Part of the decline in earnings has an identifiable and potentially temporary cause. Middle East disruption is costing Solvay tens of millions of euros of EBITDA and the Sadara peroxide plant is currently contributing far less than it normally should. Transformation spending is also placing considerable pressure on 2026 free cash flow.
At the same time, it would be too easy to blame everything on Sadara. The full-year guidance reduction is larger than the incremental Middle East damage identified in Q3. There is therefore pressure elsewhere in the group. We will only be able to assess the scale of that pressure properly when Solvay reports full results on November 4.
This creates an asymmetric setup. Some of the poor outlook may already be reflected in the share price, while 2027 contains several potential recovery drivers. That improvement is not yet sufficiently proven for us to buy. We first want evidence that the businesses outside Sadara are no longer deteriorating and that free cash flow is beginning to recover.
Solvay is therefore not a stock we would write off, but neither is it yet a compelling value case. The valuation is becoming interesting. Evidence that earnings are approaching a floor is still missing.
The warning mainly resets the starting point for 2027
Solvay reports preliminary Q3 revenue of €1.03 billion and underlying EBITDA of €173 million. Middle East disruption reduced EBITDA by approximately €25 million during the quarter, with almost €15 million directly related to the continued shutdown of the Sadara peroxide plant in Jubail.
That is material, but it is not enough to explain the entire warning. The company is simultaneously operating in weak markets and again refers to challenging conditions. Earnings therefore will not automatically return to normal simply because Sadara restarts.
This is why we view the debate around 2027 as more important than whether 2026 EBITDA ultimately lands at €720 million or €740 million. Markets now understand that the current year is weak. Valuation from here will increasingly depend on what Solvay can earn after this difficult period.
Three elements need to contribute to that improvement. Sadara needs to return, transformation spending needs to decline and the rest of the business must stop deteriorating. Two of these drivers can improve results without requiring a major recovery in the chemical cycle. The third, the performance of normal operations, is therefore the largest uncertainty.
If volumes and pricing stabilise, there is a natural path to better results in 2027. If they continue to decline, the benefits from Sadara and lower transformation spending can be largely absorbed.
Sadara can restore earnings, but it does not solve every problem
Sadara needs to be assessed precisely. The shutdown is damaging, but the economic value of the operation has not suddenly disappeared. Solvay operates the peroxide plant through a joint venture and is exploring contractual avenues to recover some of the profitability lost during the shutdown.
The revised guidance excludes any potential revenue or compensation from Sadara during the remainder of 2026. From an investor perspective, that is constructive because Solvay does not need an uncertain payment in order to reach the new range. Any eventual recovery could therefore provide additional upside.
We would currently assign no value to that possibility. Until the amount and timing are clear, it remains an option rather than an earnings stream investors can rely on.
The operational restart matters much more. Compensation repairs part of the past. A plant operating normally again improves future earnings.
This is also what separates a temporary problem from structural deterioration. If Sadara returns during 2027, part of the current earnings pressure disappears naturally. If the rest of Solvay is stable at that point, earnings can recover materially. If the remaining businesses have weakened further, Sadara merely compensates for problems elsewhere.
Free cash flow determines whether the low valuation is justified
Free cash flow is the most important number in the update for us. Solvay now expects €120–150 million for 2026. That is low for a company of this size and demonstrates how much cash is being absorbed by difficult markets, Sadara and the transformation.
The guidance is after approximately €90 million of transformation expenses. This is critical when assessing 2027. If a meaningful portion of those expenses falls away, free cash flow can improve even without strong revenue growth.
Investors should nevertheless avoid a simplistic calculation. Every euro of lower transformation spending will not automatically become an additional euro available to shareholders. Capital expenditure, working capital and changes in normal profitability can absorb part of the benefit.
The more important question is how efficiently Solvay converts EBITDA into free cash flow once exceptional spending declines. A company can report acceptable accounting profits and still generate limited cash for years. For a stock that needs to become attractive through a low valuation, strong cash conversion is essential.
This is the main reason we are not buying yet. Markets can tolerate a weak earnings year when there is clear evidence of a subsequent cash-flow recovery. At Solvay, that recovery remains an expectation rather than a demonstrated trend.
Cost savings may matter more than revenue growth in 2027
Solvay remains committed to its transformation and structural cost reductions. Those measures become more valuable when revenue provides little support.
This potentially makes 2027 interesting. A company emerging from a difficult year with a lower cost base, reduced temporary spending and the return of a shut plant can improve earnings substantially without requiring a strong rebound in end markets.
That is a better setup than an investment case that depends entirely on higher chemical prices. Solvay controls at least some of the drivers of a potential recovery.
However, savings only create value if they are genuinely structural. Lowering costs by postponing necessary investment or weakening commercial capabilities may improve short-term numbers while damaging future earnings. On November 4, we therefore want more than confirmation that targets are being met. We want evidence that the underlying businesses remain healthy.
Stable volumes combined with lasting cost savings would materially improve Solvay's earnings profile in 2027. Further volume deterioration would absorb much of the benefit.
The market has already priced Solvay for a difficult scenario
The shares did not enter this warning with investors assuming strong growth and perfect execution. Chemical markets were already weak, cash generation had disappointed, Sadara was a known issue and Solvay remained in the middle of a significant transformation.
This is why we are cautious about assuming that another guidance reduction automatically justifies substantially lower share prices. A stock does not fall simply because results are poor. It falls when those results are worse than what was already discounted.
At Solvay, expectations are now low. That provides some protection. If the company shows on November 4 that normal operations have remained reasonably stable, the latest downgrade may ultimately be seen primarily as another clearing of expectations for 2026.
A low valuation only matters, however, if earnings stop falling. If every new reporting period produces another lower earnings base, the supposed discount disappears.
We therefore see a valuation buffer, but not yet a buying opportunity. The market has discounted a great deal of bad news. Solvay has not yet proven that there is no more to come.
What would make us buy
We do not need a powerful recovery in the chemical cycle before considering a position. That would set the hurdle unnecessarily high. We mainly need evidence that the current problems are no longer expanding.
The first confirmation must come from operations outside the Middle East. If volumes and pricing stabilise, the current EBITDA level becomes easier to analyse. Temporary Sadara losses could then eventually return on top of a more stable base.
Free cash flow also needs to improve. Not merely because of a favourable year-end working-capital movement, but because normal operations generate more cash and transformation spending starts to decline.
Finally, Sadara needs greater clarity. A credible route toward restarting the plant matters more to us than the prospect of a one-off compensation payment. A restart improves earnings power in 2027 and beyond.
If these three developments emerge together, the current low valuation could move from providing a buffer to representing a genuine investment opportunity. Without that confirmation, the low share price should primarily be viewed as compensation for continued uncertainty.
Desk-view
Solvay was right to lower its outlook. Q3 was weak and 2026 free cash flow is clearly disappointing. A meaningful part of the shortfall, however, comes from problems that were already known and are not necessarily permanent.
This is why 2026 is no longer the most important benchmark for us. Solvay's real valuation will increasingly be determined by what returns in 2027 as Sadara normalises, transformation spending falls and structural savings become fully visible.
The risk lies outside those temporary factors. If volumes, pricing and margins in the normal businesses continue to fall, the new lower earnings base becomes more structural and much of the attraction of the current valuation disappears.
We believe considerable bad news may already be reflected in the share price. That provides some downside protection, but not enough to buy today.
No position. We first want the November 4 results to show that normal operations are stabilising and that free cash flow offers a credible path toward a materially better 2027.
Disclaimer Aan de door ons opgestelde informatie kan op geen enkele wijze rechten worden ontleend. Alle door ons verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor uw eigen rekening.
Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie. U bent zelf eindverantwoordelijk voor de beslissingen die u neemt met betrekking tot uw beleggingen.


