🌻TrendForce verlaagt geheugen ramingen: Rallies kunnen nog steeds bull traps zijn
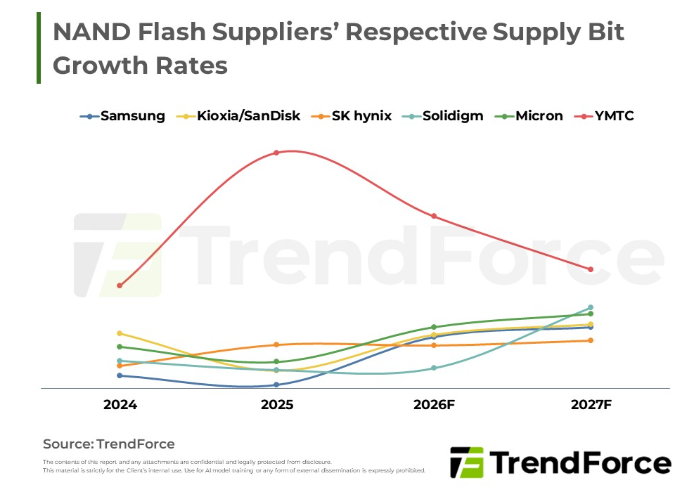
TrendForce heeft zijn verwachtingen voor de vraag naar geheugen in 2027 verlaagd, waarbij vooral NAND en SSD’s duidelijk zwakker uitvallen. De aandelen in de sector zijn al fors gecorrigeerd, maar wij vinden het nog te vroeg om aan te nemen dat de bodem daarmee is bereikt.
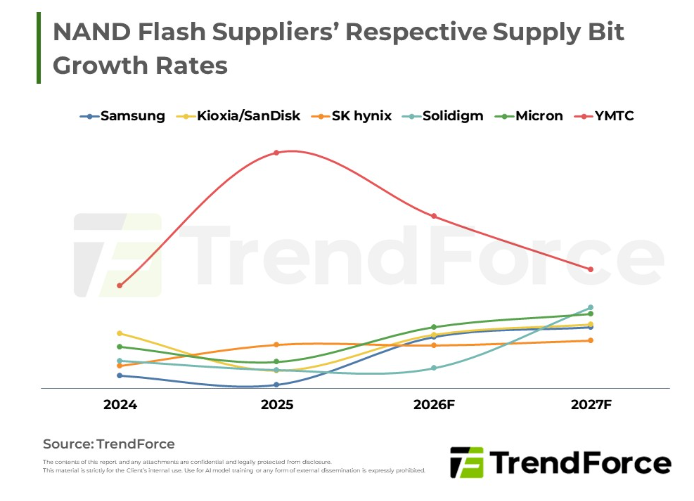
■ TrendForce verlaagt de verwachte vraag naar mobile DRAM met 0,6% en naar PC DRAM met 0,8%. Dat zijn beperkte aanpassingen, terwijl de neerwaartse bijstellingen bij NAND veel groter zijn.
■ De totale verwachte vraag naar NAND-bits gaat 3,2% omlaag. Mobile NAND wordt met 6,5% verlaagd, client-SSD’s met 10% en enterprise-SSD’s met 1,5%.
■ Vooral de verlaging bij enterprise-SSD’s is relevant voor het AI-verhaal. Chinese cloudbedrijven hebben hun orders fors teruggebracht door tekorten aan GPU’s, hoge voorraden en tegenvallende inkomsten uit AI-diensten.
■ Extra vraag vanuit Noord-Amerikaanse cloudbedrijven is volgens TrendForce niet voldoende om die terugval op te vangen. Daarmee blijkt opnieuw dat sterke groei bij een deel van de AI-markt zwakte elders niet automatisch compenseert.
■ Ook bij consumenten neemt de druk toe. Hogere prijzen voor apparaten zorgen ervoor dat producenten minder opslag in smartphones en pc’s verwerken, waardoor de vraag naar NAND verder wordt afgeremd.
■ Tegelijk neemt het aanbod toe door nieuwe productieprocessen en een groter gebruik van QLC. TrendForce verwacht daardoor een overschot aan NAND en voorziet dat contractprijzen vanaf het tweede kwartaal van 2027 gaan dalen, een kwartaal eerder dan eerder werd verwacht.
■ DRAM staat er voorlopig beter voor doordat HBM en geheugen voor AI-servers veel productiecapaciteit opeisen. Daardoor blijft het aanbod daar krapper en is de kans op prijsdruk kleiner dan bij NAND.
■ Desk-view: de correctie in geheugenaandelen is fors en tussentijdse rallies zijn goed mogelijk, maar wij zouden daar nu nog niet op vooruitlopen. Zolang brokers en onderzoeksbureaus hun ramingen verder kunnen verlagen en de prijsdruk bij NAND toeneemt, kan de sector eerst nog verder dalen. Pas nadat die neerwaartse aanpassingen grotendeels zijn verwerkt en de koersen stabiliseren, willen wij opnieuw naar koopkansen kijken, omdat de structurele groei van AI, HBM en datacenters op langere termijn wel overeind blijft.
🔵 English version
🌻 TrendForce cuts memory forecasts: correction is sharp, but interim rallies could be bull traps - SNAPSHOT
TrendForce has lowered its 2027 memory demand forecasts, with the clearest deterioration in NAND and SSDs. Sector stocks have already corrected sharply, but we believe it is still too early to assume that a durable bottom has been reached.
■ TrendForce cut its mobile DRAM demand forecast by 0.6% and PC DRAM by 0.8%. Those revisions are relatively modest, while the downward adjustments in NAND are much larger.
■ Total expected NAND bit demand has been reduced by 3.2%. Mobile NAND was cut by 6.5%, client SSDs by 10% and enterprise SSDs by 1.5%.
■ The reduction in enterprise SSD demand is particularly relevant to the AI story. Chinese cloud providers have sharply reduced orders because of GPU shortages, high inventories and weaker-than-expected revenue from AI services.
■ Additional demand from North American cloud providers is not sufficient, according to TrendForce, to offset that decline. This again shows that strong growth in one part of the AI market does not automatically compensate for weakness elsewhere.
■ Pressure is also increasing in consumer markets. Higher device prices are prompting manufacturers to reduce storage content in smartphones and PCs, weighing further on NAND demand.
■ Supply is increasing at the same time through more advanced production processes and greater adoption of QLC. TrendForce therefore expects NAND oversupply and now sees contract prices falling from the second quarter of 2027, one quarter earlier than previously expected.
■ DRAM remains in a better position for now because HBM and memory for AI servers continue to absorb substantial production capacity. That keeps supply tighter and reduces the risk of pricing pressure compared with NAND.
■ Desk-view: the correction in memory stocks is already substantial and interim rallies are possible, but we would not position for them yet. As long as brokers and research firms can continue cutting forecasts and NAND pricing pressure increases, the sector could still move lower first. We would only start looking for buying opportunities again once most of those downward revisions have been absorbed and share prices begin to stabilise, as the longer-term growth of AI, HBM and data centers remains intact.
Disclaimer Aan de door ons opgestelde informatie kan op geen enkele wijze rechten worden ontleend. Alle door ons verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor uw eigen rekening.
Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie. U bent zelf eindverantwoordelijk voor de beslissingen die u neemt met betrekking tot uw beleggingen.


