🌻SemiAnalysis: Forse verlaging van AI-investeringen -> Meer druk op deze aandelen
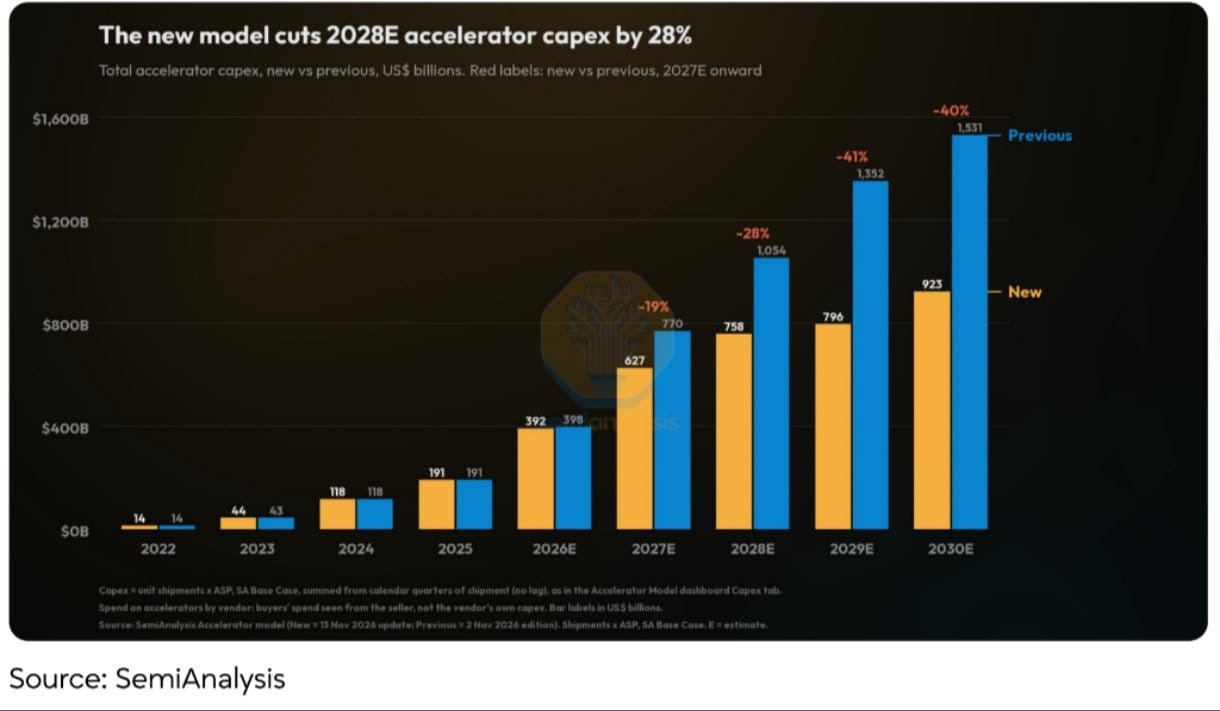
SemiAnalysis heeft zijn ramingen voor wereldwijde investeringen in AI-accelerators vanaf 2027 fors verlaagd. De aanpassing raakt vooral de jaren waarin de markt juist zeer hoge groei verwachtte en kan daardoor druk zetten op aandelen die sterk afhankelijk zijn van verdere uitbreiding van AI-datacenters.
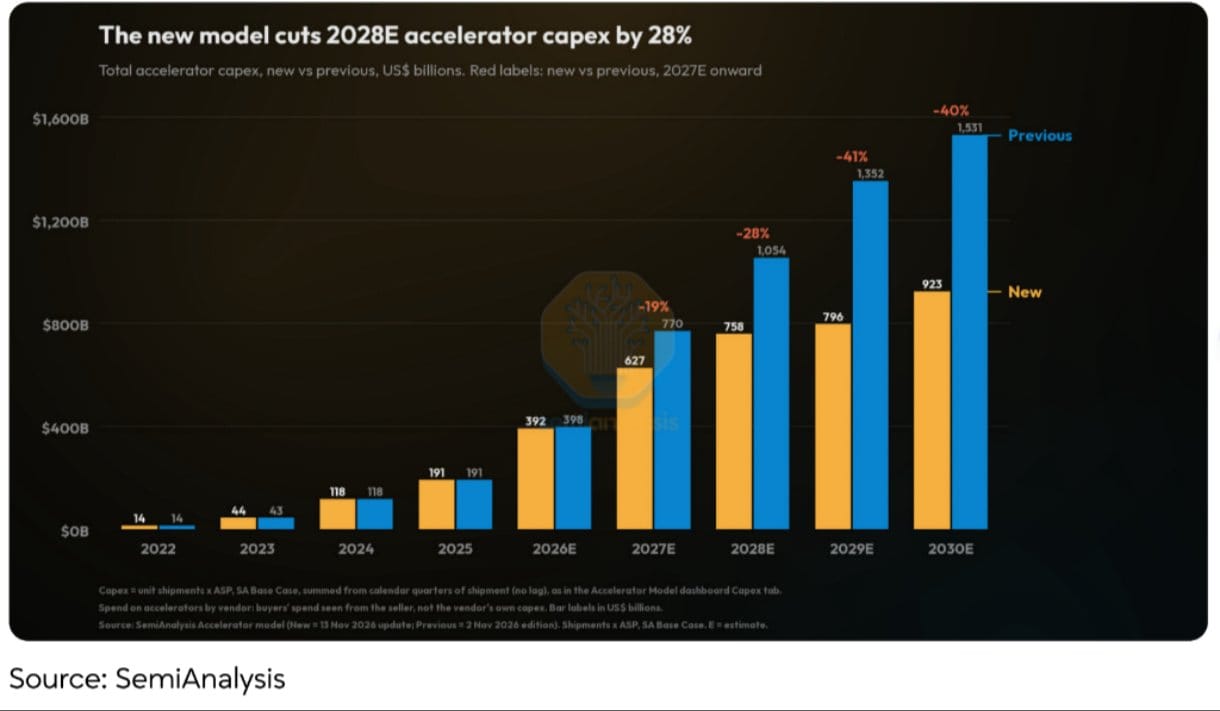
■ Voor 2026 blijft de raming vrijwel onveranderd rond $392 miljard, maar daarna gaat de prognose duidelijk omlaag. Voor 2027 wordt de verwachting verlaagd van $770 miljard naar $627 miljard, voor 2028 van $1.054 miljard naar $758 miljard, voor 2029 van $1.352 miljard naar $796 miljard en voor 2030 van $1.531 miljard naar $923 miljard.
■ Vooral de verlaging voor de latere jaren valt op. De raming voor 2028 gaat 28% omlaag, voor 2029 met 41% en voor 2030 met 40%, waardoor alleen al voor 2030 ongeveer $608 miljard aan eerder verwachte investeringen uit de prognose verdwijnt.
■ Ook de verwachte vraag naar HBM voor 2028 is met ongeveer 30% verlaagd. Dat raakt niet alleen NVIDIA, maar ook producenten van geheugen, bouwers van AI-servers, leveranciers van netwerkapparatuur en bedrijven die apparatuur leveren voor de uitbreiding van datacenters.
■ De totale verwachting voor het oppervlak aan chips voor AI-accelerators dat tussen 2026 en 2030 wordt verscheept, is met 17% verlaagd. Volgens SemiAnalysis komt ongeveer 66% van die neerwaartse aanpassing voor rekening van NVIDIA, waardoor juist daar de verwachtingen het sterkst worden geraakt.
■ SemiAnalysis noemt strengere voorwaarden voor financiering, tragere groei van de jaarlijkse terugkerende omzet bij grote AI-labs en vertraging van Amerikaanse projecten voor datacenters als belangrijke oorzaken. Dat sluit aan bij de bredere zorg dat niet de vraag naar AI zelf, maar vooral de financiering van de enorme plannen voor nieuwe infrastructuur een rem kan zetten op het tempo van de investeringen.
■ Wij zien dit als een serieus negatief signaal voor de zeer hoge verwachtingen die vanaf 2027 in NVIDIA, HBM, AI-servers en infrastructuur voor datacenters zijn verwerkt. Het betekent echter niet dat de structurele groei van AI stopt, want zelfs na de verlaging stijgt de geraamde investering in AI-accelerators van ongeveer $392 miljard in 2026 naar $923 miljard in 2030.
■ De ramingen van SemiAnalysis moeten tegelijk niet als vaststaande uitkomsten worden behandeld. Ook eerdere voorspellingen van het team zijn niet altijd precies uitgekomen en ramingen voor meerdere jaren vooruit zijn sterk afhankelijk van aannames over financiering, chipprijzen, bouwtempo, vraag en technologische ontwikkelingen.
■ Dat is relevant omdat SemiAnalysis veel invloed heeft binnen de sector voor halfgeleiders en AI. Een scherpe aanpassing van hun modellen kan daardoor zelf invloed krijgen op het sentiment, de waarderingen en de posities van beleggers, terwijl dezelfde ramingen later opnieuw fors kunnen veranderen als de aannames verschuiven.
■ Wij nemen de verlaging daarom serieus, maar behandelen de cijfers voor 2028 tot en met 2030 niet als vaststaande uitkomsten. De belangrijkste boodschap is dat SemiAnalysis nu rekening houdt met aanzienlijk minder groei dan eerder, terwijl de uiteindelijke investeringen nog sterk kunnen afwijken.
SEMIANALYSIS SIGNIFICANTLY CUTS AI CAPEX FORECASTS FOR THE COMING YEARS.
— Freya Research (@FreyaResearch07) November 16, 2026
The 2028 global AI accelerator capex forecast was cut by 28%, and 2029 and 2030 were cut by 41% and 40% respectively.
2030 global AI accelerator capex will drop from a previously forecast $1.531 trillion… pic.twitter.com/T9uE8szmDE
🔵 English version
🌻 SemiAnalysis: sharp AI capex cuts could pressure NVIDIA, HBM and the data-center supply chain - SNAPSHOT
SemiAnalysis has sharply reduced its forecasts for global investment in AI accelerators from 2027 onwards. The revisions mainly affect the years in which the market had expected extremely strong growth and could therefore pressure stocks that depend heavily on continued expansion of AI data centers.
■ The 2026 forecast remains broadly unchanged at around $392 billion, but the outlook falls sharply thereafter. The 2027 estimate has been cut from $770 billion to $627 billion, 2028 from $1.054 trillion to $758 billion, 2029 from $1.352 trillion to $796 billion and 2030 from $1.531 trillion to $923 billion.
■ The reductions in the later years are particularly striking. The 2028 forecast has been cut by 28%, 2029 by 41% and 2030 by 40%, removing roughly $608 billion from the previously expected 2030 investment figure alone.
■ Expected HBM demand for 2028 has also been reduced by around 30%. That affects not only NVIDIA, but also memory suppliers, AI server manufacturers, networking companies and businesses supplying equipment for data-center expansion.
■ The cumulative forecast for accelerator logic silicon shipment area between 2026 and 2030 has been reduced by 17%. According to SemiAnalysis, NVIDIA accounts for roughly 66% of that cut, meaning expectations for NVIDIA are being affected the most.
■ SemiAnalysis points to tighter financing conditions, slower annual recurring revenue growth at major AI labs and delays to US data-center projects as key reasons. That fits the broader concern that the main constraint may not be demand for AI itself, but the financing required to support the enormous infrastructure build-out.
■ We see this as a serious negative signal for the very high expectations embedded in NVIDIA, HBM, AI servers and data-center infrastructure from 2027 onwards. It does not, however, mean that structural AI growth is ending, as projected accelerator capex still rises from around $392 billion in 2026 to $923 billion in 2030 even after the cuts.
■ At the same time, SemiAnalysis forecasts should not be treated as fixed outcomes. Some earlier predictions from the team have not been fully accurate, and long-term AI estimates are highly sensitive to assumptions around financing, chip pricing, construction schedules, demand and technological change.
■ That matters because SemiAnalysis is influential across the semiconductor and AI sectors. A major model revision can therefore affect sentiment, valuations and investor positioning by itself, even though those same forecasts may later change substantially as the underlying assumptions shift.
■ We therefore take the downgrade seriously, but do not treat the figures for 2028 through 2030 as fixed outcomes. The main message is that SemiAnalysis now expects materially less growth than before, while actual investment could still differ significantly.
Disclaimer Aan de door ons opgestelde informatie kan op geen enkele wijze rechten worden ontleend. Alle door ons verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor uw eigen rekening.
Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie. U bent zelf eindverantwoordelijk voor de beslissingen die u neemt met betrekking tot uw beleggingen.


