Proximus verhoogt outlook: Global verbetert, winst en kasstroom moeten nog overtuigen
■ Cijfers iets beter dan verwacht: De onderliggende groepsomzet komt in Q3 uit op €1,535 miljard, iets boven de analistenverwachting van circa €1,52 miljard. De onderliggende EBITDA bedraagt €461 miljoen en voldoet aan de verwachting, maar ligt nog 2,0% onder vorig jaar.
■ Global is de belangrijkste verbetering: De omzet daalt nog 2,0% naar €369 miljoen, maar de directe marge stijgt eerder dan verwacht weer en komt uit op €106 miljoen. Dat is 0,8% meer dan vorig jaar en 4,5% meer dan in Q2.
■ Betere samenstelling bij Global: Communications & Data groeit 1,8% naar €262 miljoen en de directe marge stijgt 4,4% naar €86 miljoen. P2P Voice & Messaging daalt nog 10,3% in omzet en 12,7% in directe marge. De activiteiten waarop Proximus verder wil bouwen beginnen daardoor zwaarder te wegen.
■ Outlook voor Global stevig omhoog: Proximus verhoogt de verwachting voor de EBITDA van Global van €110 tot €120 miljoen naar €125 tot €135 miljoen. Na negen maanden is al €98 miljoen gerealiseerd.
■ Vrije kasstroom hoger ingeschat: De verwachting voor de organische vrije kasstroom stijgt van ongeveer €50 miljoen naar ongeveer €100 miljoen. Een betere ontwikkeling bij Global en iets lagere investeringen maken deze verhoging mogelijk.
■ Belangrijk addertje bij de kasstroom: Na negen maanden is al €114 miljoen organische vrije kasstroom gerealiseerd. De nieuwe jaarverwachting van ongeveer €100 miljoen betekent dus niet dat Q4 sterk wordt.
■ Residential blijft degelijk: De omzet groeit 2,4% naar €640 miljoen, de omzet uit klantendiensten stijgt 2,9% en de omzet uit convergente diensten groeit 4,7%. Fiber, internet en mobiele postpaid blijven klanten toevoegen.
■ Business blijft zwak: De omzet daalt 1,9% naar €464 miljoen en de omzet uit diensten 2,8%. Mobiel, vaste telefonie en IT staan onder druk. Cybersecurity en vaste data bieden tegenwicht, maar zijn nog niet groot genoeg om de hele divisie weer te laten groeien.
■ Kosten drukken op Domestic: De directe marge stijgt 0,5%, maar de operationele kosten nemen 2,4% toe. Daardoor daalt de EBITDA op de thuismarkt 1,4% naar €426 miljoen, ondanks de goede ontwikkeling bij Residential.
■ Schuld blijft belangrijk: De aangepaste netto financiële schuld stijgt van €3,568 miljard eind 2025 naar €4,041 miljard eind september. Ongeveer €400 miljoen van de stijging komt door de consolidatie van Unifiber.
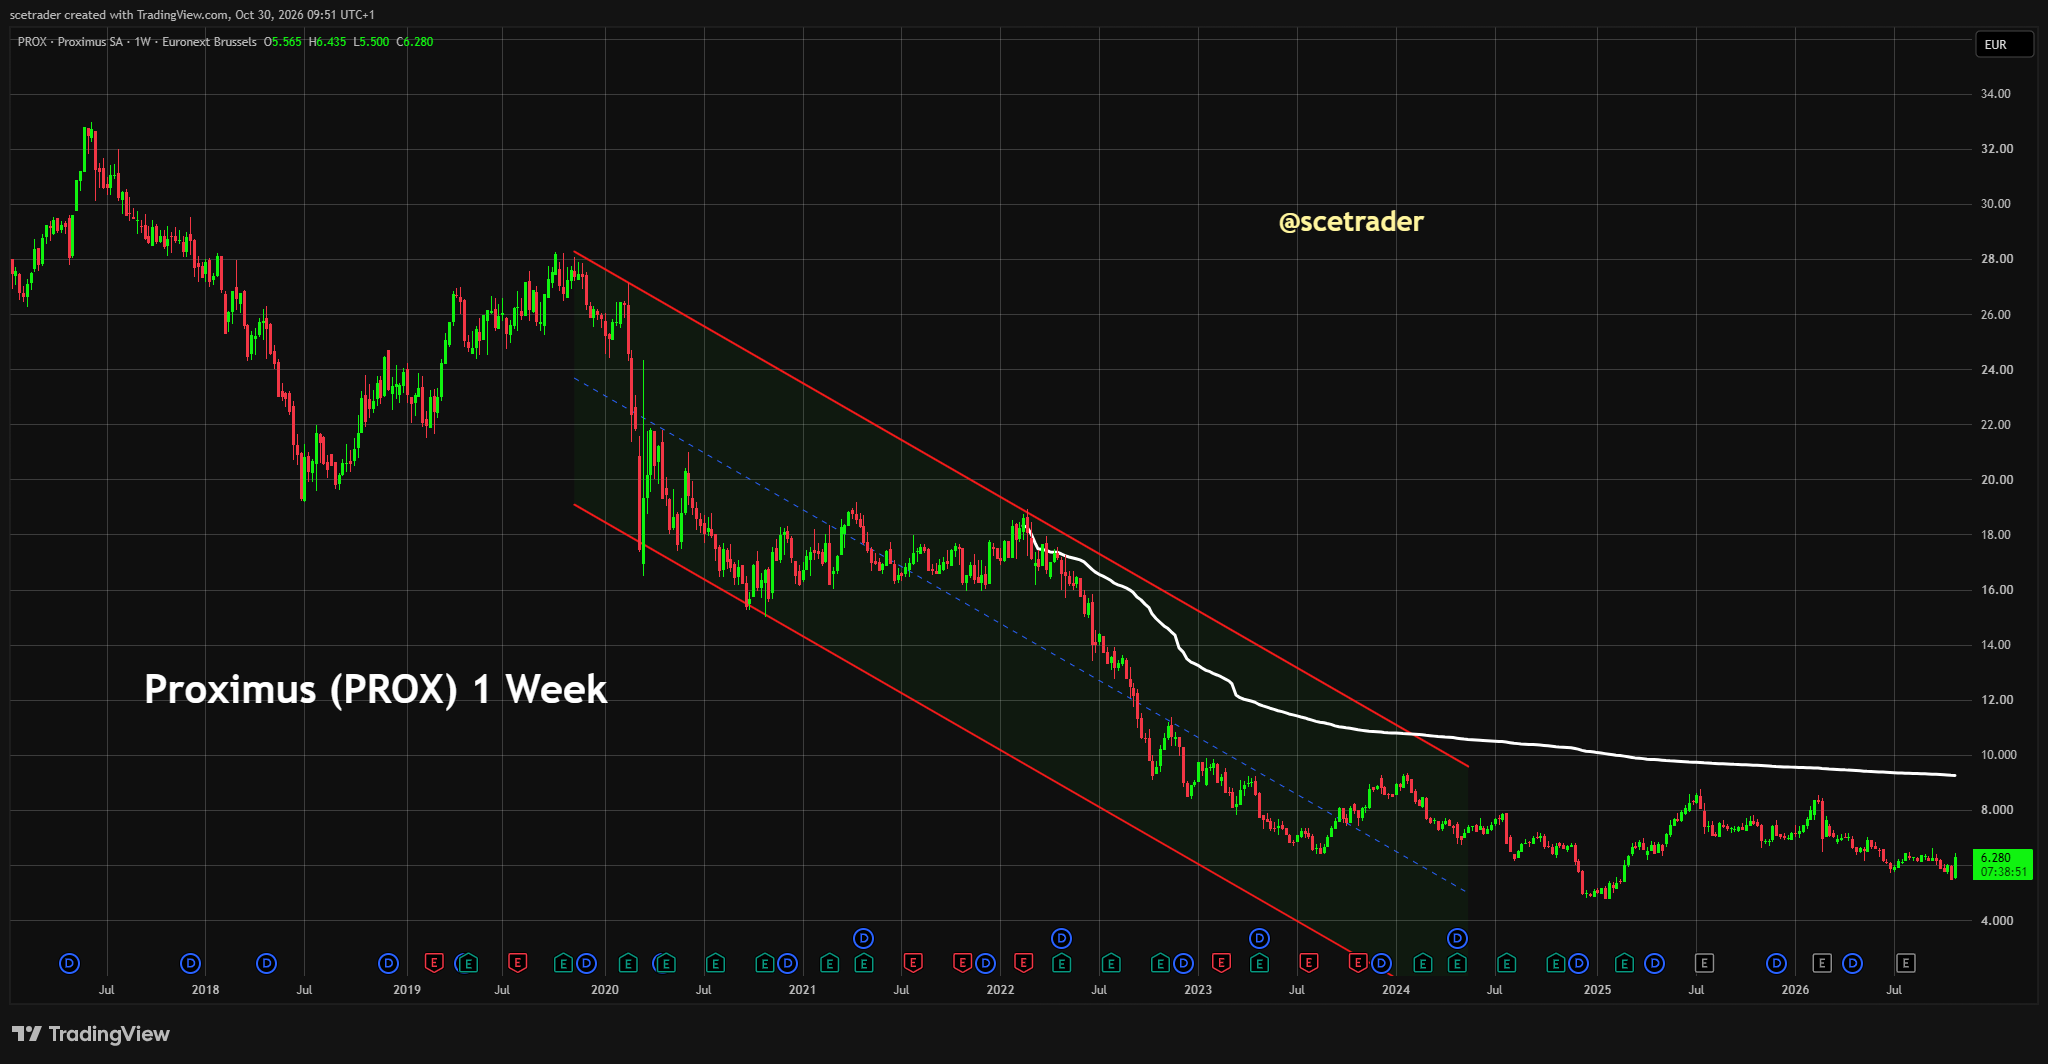
■ Investment View: De koersreactie is begrijpelijk, omdat Global eerder dan verwacht verbetert en de outlook voor de vrije kasstroom omhoog gaat. Wij doen echter niets met het aandeel. De winstgroei van de groep is nog niet terug, Business blijft zwak en de schuld is hoog. De grafiek kan wijzen op bodemvorming, maar voor ons is dat voorlopig niet meer dan dat.
© 2026 SCEtrader.nl - Alle rechten voorbehouden.
Investment View
De update van Proximus is beter dan de titel “iets positiever gestemd” doet vermoeden. Vooral bij Global zien we eindelijk een duidelijke verbetering en tegelijk wordt de verwachting voor de vrije kasstroom verhoogd. Dat zijn belangrijke ontwikkelingen, omdat juist Global, de hoge investeringen en de schuld de afgelopen tijd belangrijke redenen waren om voorzichtig te blijven.
De verbetering is voor ons nog niet sterk genoeg om iets met het aandeel te doen. De onderliggende EBITDA van de groep daalt in Q3 nog 2,0%, de EBITDA van Global ligt ondanks de betere directe marge nog 8,1% onder vorig jaar en Business blijft krimpen. Residential doet het goed, maar hogere kosten zorgen ervoor dat dit niet wordt vertaald in hogere EBITDA op de thuismarkt.
Ook de schuld blijft relevant. De aangepaste netto financiële schuld is inmiddels opgelopen tot €4,041 miljard. Dat is beheersbaar zolang de kasstroom verbetert en Proximus de verhouding tussen nettoschuld en EBITDA onder 3 keer houdt, maar het maakt tegenvallers minder gemakkelijk op te vangen. Lagere investeringen en herstel van de winst worden daardoor belangrijker.
De grafiek ziet er ondertussen duidelijk beter uit dan enige tijd geleden. Het aandeel ligt sterk en kan bezig zijn een bodem te vormen na de eerdere daling. Daar willen we echter niet meer van maken dan de grafiek werkelijk laat zien. We zien nog geen overtuigende nieuwe stijgende trend en nemen daarom geen positie alleen omdat het aandeel technisch stabieler oogt.
Onze keuze is dus duidelijk: we doen niets met het aandeel. Voor een andere beslissing willen we eerst zien dat Global niet alleen een hogere directe marge rapporteert, maar ook weer groei van de EBITDA laat zien. Daarnaast moet Business stabiliseren, moeten de kosten op de thuismarkt beter onder controle komen en moet de vrije kasstroom structureel verbeteren door hogere winst en lagere investeringen. Technisch willen we vervolgens hogere bodems en een overtuigende doorbraak boven belangrijke weerstand zien.
Kerncijfers en outlook
De onderliggende groepsomzet bedraagt in Q3 €1,535 miljard, vrijwel gelijk aan de vergelijkbare €1,537 miljard van vorig jaar. De markt rekende op ongeveer €1,52 miljard, waardoor de omzet iets beter uitvalt dan verwacht. De onderliggende EBITDA komt uit op €461 miljoen, precies volgens verwachting, maar 2,0% lager dan een jaar geleden.
De nettowinst voor aandeelhouders stijgt van €85 miljoen naar €96 miljoen, een toename van 13,5%. De investeringen dalen in Q3 van €284 miljoen naar €250 miljoen. Over de eerste negen maanden bedragen de investeringen €835 miljoen, tegenover €826 miljoen vorig jaar.
Op de thuismarkt stijgt de omzet op vergelijkbare basis met 0,3% naar €1,183 miljard, terwijl de EBITDA 1,4% daalt naar €426 miljoen. Global behaalt €369 miljoen omzet, 2,0% minder dan vorig jaar, en €35 miljoen EBITDA, een daling van 8,1%. Tegelijk groeit de directe marge van Global weer en komt deze uit op €106 miljoen.
Voor heel 2026 verwacht Proximus dat zowel de omzet uit diensten als de EBITDA op de thuismarkt ongeveer stabiel blijven. De verwachting voor de EBITDA van Global wordt verhoogd van €110 tot €120 miljoen naar €125 tot €135 miljoen. De investeringen moeten onder €1,3 miljard uitkomen en de verwachting voor de organische vrije kasstroom stijgt van ongeveer €50 miljoen naar ongeveer €100 miljoen. De doelstelling voor nettoschuld ten opzichte van EBITDA blijft onder 3 keer en het bruto dividend over 2026 blijft €0,30 per aandeel.
De consensus voor heel 2026 ligt rond €6,13 miljard omzet en circa €1,82 miljard onderliggende EBITDA, met een marge van ongeveer 29,8%. De nettowinst wordt rond €338 miljoen verwacht. De cijfers van vandaag veranderen daarom niet plotseling de winstverwachting voor de hele onderneming. Ze maken vooral aannemelijker dat de verslechtering bij Global afremt en dat de zware fase van de investeringen in fiber langzaam richting een ander stadium gaat.
Global is waar de echte verandering zit
Global was de afgelopen kwartalen één van de grootste problemen binnen Proximus. De oude communicatieactiviteiten krompen snel, CPaaS-sms stond onder druk en de activiteiten die de daling moesten opvangen waren nog niet groot genoeg. Daardoor daalden zowel omzet als winst en ontstond twijfel over de waarde van deze internationale activiteiten.
Q3 laat voor het eerst een duidelijk ander beeld zien. De omzet daalt nog steeds, maar met 2,0% naar €369 miljoen is de terugval veel kleiner. Bij constante wisselkoersen bedraagt de daling zelfs maar 0,5%. Belangrijker is dat de directe marge 0,8% stijgt naar €106 miljoen en 4,5% hoger ligt dan in Q2.
Dat is belangrijker dan de beperkte omzetdaling. Stabilisatie van de omzet is nuttig, maar de echte waarde ontstaat wanneer Global weer meer marge kan verdienen op die omzet. Juist dat begint nu zichtbaar te worden.
Communications & Data moet de oude activiteiten vervangen
Binnen Global lopen twee totaal verschillende ontwikkelingen naast elkaar. Communications & Data groeit in Q3 met 1,8% naar €262 miljoen, terwijl P2P Voice & Messaging met 10,3% daalt naar €107 miljoen. Over de eerste negen maanden ligt Communications & Data nog 5,6% onder vorig jaar, maar P2P Voice & Messaging krimpt met 15,5% veel sneller.
Bij de directe marge wordt het verschil nog duidelijker. Communications & Data groeit 4,4% naar €86 miljoen, geholpen door stabilisatie bij CPaaS-sms en betere prestaties van omnichannel, digitale identiteit, cloudcommunicatie en IoT. De directe marge van P2P Voice & Messaging daalt daarentegen nog 12,7% naar €20 miljoen.
Dit is een belangrijk punt voor de beleggingscase. Het is niet nodig dat P2P Voice & Messaging opnieuw gaat groeien. Gezien de structurele daling van traditionele communicatie is dat waarschijnlijk ook niet realistisch. Wat wel nodig is, is dat Communications & Data snel genoeg groeit om de daling van de oude activiteiten ruimschoots te compenseren.
Daar begint Q3 bewijs voor te leveren. Communications & Data genereert inmiddels ongeveer vier keer zoveel directe marge als P2P Voice & Messaging. Daardoor wordt verdere krimp van de oude activiteiten steeds makkelijker op te vangen wanneer de nieuwere activiteiten blijven groeien.
De hogere outlook voor Global is goed, maar Q4 hoeft niet spectaculair te worden
Proximus verhoogt de verwachting voor de EBITDA van Global naar €125 tot €135 miljoen. Na negen maanden is €98 miljoen gerealiseerd. Voor Q4 resteert daardoor ongeveer €27 tot €37 miljoen om de nieuwe bandbreedte te halen.
In Q3 bedraagt de EBITDA van Global €35 miljoen. De nieuwe jaarverwachting vereist dus geen plotselinge versnelling in Q4. Aan de onderkant van de bandbreedte mag de EBITDA zelfs lager zijn dan in Q3, terwijl voor de bovenkant ongeveer het huidige niveau moet worden vastgehouden.
De verhoging is daarom vooral belangrijk omdat het risico op verdere verslechtering kleiner wordt. Het is nog geen bewijs dat Global nu plotseling een sterke groeimotor is geworden.
Meer kosten vanaf Q4 maken 2027 belangrijk
Proximus gaat vanaf Q4 meer investeren in nieuwe klanten en verdere groei binnen Global. Management doet dit omdat de directe marge zich sneller dan verwacht herstelt.
Dat is logisch, maar het verhoogt tegelijk de lat. Meer uitgaven zijn alleen aantrekkelijk wanneer daar voldoende nieuwe omzet en marge tegenover staan. Anders kan een deel van de verbetering van de directe marge opnieuw verdwijnen in hogere operationele kosten.
Daarom wordt 2027 belangrijker dan Q4 alleen. We willen zien dat Global van een betere directe marge doorgaat naar echte groei van de EBITDA. Pas dan wordt duidelijk dat de ommekeer meer is dan stabilisatie na een slechte periode.
De vergelijking met vorig jaar helpt ook
De verbetering bij Global wordt deels geholpen door een makkelijkere vergelijking. Proximus wees voor de cijfers zelf al op het feit dat de problemen bij P2P Voice & Messaging en CPaaS-sms gedurende 2025 steeds duidelijker werden. Hierdoor ligt de basis waarmee Q3 2026 wordt vergeleken lager.
Dat maakt de verbetering niet minder echt. Communications & Data groeit daadwerkelijk en de directe marge stijgt. Het betekent alleen dat we de stijging van 0,8% niet moeten behandelen alsof Global alweer een sterke groeidivisie is.
De bevestiging moet komen wanneer de nieuwe activiteiten verder groeien, de directe marge blijft stijgen en uiteindelijk ook de EBITDA weer hoger uitkomt dan een jaar eerder.
Vrije kasstroom: positief, maar lees de verhoging goed
De verwachting voor de organische vrije kasstroom wordt verdubbeld van ongeveer €50 miljoen naar ongeveer €100 miljoen. Voor een telecombedrijf met een hoge schuld en grote investeringen is dat op het eerste gezicht een sterke verbetering.
Het cijfer is minder spectaculair wanneer we kijken naar wat al is gerealiseerd. Na negen maanden bedraagt de organische vrije kasstroom €114 miljoen. Wanneer Proximus het jaar rond €100 miljoen afsluit, impliceert de outlook dus ongeveer €14 miljoen negatieve organische vrije kasstroom in Q4.
De belangrijkste boodschap is daarom dat de oude verwachting van €50 miljoen te voorzichtig was. De nieuwe verwachting wijst niet op een sterke versnelling van de cash in het vierde kwartaal.
De kwaliteit van de kasstroom is nog niet sterk genoeg
Over de eerste negen maanden daalt de organische vrije kasstroom van €153 miljoen naar €114 miljoen. De onderliggende EBITDA levert €47 miljoen minder op dan vorig jaar, betaalde rente kost €19 miljoen extra en de cash voor investeringen ligt €14 miljoen hoger. Een positieve bijdrage van €48 miljoen uit werkkapitaal vangt een groot deel van die tegenwind op.
Dat onderscheid is belangrijk. Een betere ontwikkeling van werkkapitaal kan de kasstroom tijdelijk helpen, maar kan niet ieder jaar dezelfde bijdrage leveren. Voor een structureel sterkere kasstroom moeten vooral de EBITDA verbeteren en de normale investeringen dalen.
Daarom vinden we het belangrijker wat er in 2027 en 2028 met de investeringen en operationele winst gebeurt dan dat de verwachting voor 2026 nu van €50 miljoen naar €100 miljoen gaat.
Lagere investeringen kunnen de grootste verbetering worden
In Q3 dalen de investeringen van €284 miljoen naar €250 miljoen. Voor heel 2026 verwacht Proximus inmiddels minder dan €1,3 miljard, terwijl eerder maximaal €1,3 miljard werd voorzien.
Het verschil in de jaarverwachting is klein, maar de reden erachter is belangrijk. De aanleg van fiber in dichtbevolkte gebieden komt geleidelijk dichter bij de voltooiing. Daardoor hoeft Proximus in die gebieden minder nieuw kapitaal in de grond te stoppen.
Dat kan voor aandeelhouders veel belangrijker worden dan enkele tienden extra omzetgroei. Als de investeringen structureel afnemen terwijl steeds meer klanten daadwerkelijk op fiber worden aangesloten, blijft uiteindelijk een groter deel van de EBITDA als vrije kasstroom over.
De vraag is daarom niet alleen hoeveel fiber Proximus nog aanlegt, maar vooral hoeveel cash het bestaande netwerk gaat opleveren nadat een groot deel van de aanleg achter de rug is.
Residential blijft de sterke basis
Residential presteert opnieuw degelijk. De omzet stijgt 2,4% naar €640 miljoen en de omzet uit klantendiensten groeit 2,9%. De omzet uit convergente diensten stijgt zelfs 4,7%.
Ook commercieel blijft de ontwikkeling goed. Proximus voegt 23.000 mobiele postpaidkaarten toe, 7.000 internetklanten en 7.000 convergente klanten. Het totale aantal convergente klanten stijgt daarmee naar 1,254 miljoen, 3,9% meer dan een jaar geleden.
Dat gebeurt in een markt met zware promoties. Proximus weet dus nog steeds klanten toe te voegen zonder dat de omzet per klant instort. Dat laat zien dat de Belgische basis van de onderneming nog steeds waarde heeft.
Meer omzet per klant helpt in een volwassen markt
De gemiddelde omzet per Residential-klant stijgt 1,7% naar €59,60. Dat komt deels door prijsaanpassingen, maar ook doordat meer klanten kiezen voor convergente diensten en fiber.
Dat is belangrijk in een markt waarin het totale aantal huishoudens nauwelijks groeit. Proximus moet daarom vooral meer diensten aan bestaande klanten verkopen, klanten langer vasthouden en de waarde per klant verhogen.
De groei van convergente diensten past precies in die strategie. Een klant die mobiel, internet en andere diensten bij dezelfde aanbieder afneemt is doorgaans moeilijker weg te lokken en levert meer omzet op.
Fiber wordt steeds belangrijker
Eind september heeft Proximus 2,814 miljoen woningen en bedrijven binnen het bereik van fiber. Dat is 13% meer dan een jaar geleden en komt overeen met meer dan 44% van de bevolking.
Het aantal actieve fiberlijnen bij Residential en Business stijgt met 25,4% naar 858.000. In Q3 alleen kwamen er 38.000 actieve lijnen bij. Daarmee wordt steeds duidelijker dat de investeringen niet alleen meer aansluitbare adressen opleveren, maar ook werkelijk worden omgezet in betalende klanten.
Dat wordt de volgende fase van het verhaal. Proximus moet meer klanten aansluiten op infrastructuur die al is aangelegd, terwijl de kosten voor nieuwe aanleg afnemen. Dat kan het rendement op de miljardeninvesteringen in fiber duidelijk verbeteren.
Oude diensten blijven hard verdwijnen
Tegenover de groei bij fiber en mobiel staat een forse daling van traditionele diensten. Het aantal tv-abonnementen daalt in Q3 met 13.000 en het aantal vaste telefoonlijnen met 38.000. De totale basis voor vaste telefonie ligt inmiddels 12,6% lager dan een jaar geleden.
Deze daling hoeft niet fataal te zijn wanneer Proximus klanten succesvol naar nieuwe diensten verplaatst. Bij Residential lukt dat redelijk goed: fiber, mobiel en convergente pakketten groeien genoeg om de omzet als geheel hoger te krijgen.
De uitdaging is dat die vervanging bij Business veel minder goed verloopt.
Business blijft de zwakste plek op de thuismarkt
De omzet van Business daalt 1,9% naar €464 miljoen en de omzet uit diensten 2,8%. IT-diensten dalen eveneens 2,8%, vooral door vertragingen bij de uitvoering van projecten.
Mobiele diensten dalen 3,7% en de mobiele postpaidbasis verliest 7.000 klanten. De omzet uit vaste telefonie daalt 8,9%. Cybersecurity en vaste data ontwikkelen zich beter, maar zijn nog niet groot genoeg om de daling elders volledig op te vangen.
Dat maakt Business belangrijk voor de volgende fase. Residential kan de thuismarkt niet alleen jarenlang laten groeien. Wanneer Business stabiliseert, ontstaat ruimte voor hogere EBITDA. Wanneer de daling doorgaat, blijft een deel van de groei bij Residential verloren gaan.
IT kan later wat herstellen, maar dat moet nog blijken
De daling van IT-diensten komt volgens Proximus voor een deel door vertraging bij projecten en niet uitsluitend door minder vraag. Management zegt dat de pijplijn voor de langere termijn goed blijft.
Dat geeft enige ruimte voor herstel in volgende kwartalen wanneer uitgestelde projecten alsnog worden uitgevoerd. We willen dat echter eerst daadwerkelijk in de omzet zien. Business kampt al langer met druk bij traditionele telecomdiensten en kan niet volledig afhankelijk worden van het doorschuiven van IT-projecten.
Kosten zijn de belangrijkste rem bij Domestic
Domestic behaalt €1,183 miljard omzet, 0,3% meer dan vorig jaar op vergelijkbare basis. De directe marge groeit eveneens met 0,5%, maar de EBITDA daalt toch 1,4% naar €426 miljoen.
De verklaring ligt bij de kosten. De operationele kosten stijgen 2,4% en de kosten buiten personeel zelfs 6,5%. Ongeveer €5 miljoen daarvan hangt samen met Unifiber, maar ook inflatie, huur en cloudkosten spelen een rol.
Dat is één van de belangrijkste zwakke punten van de update. Residential groeit en de directe marge stijgt, maar Proximus geeft dat voordeel vervolgens weer weg door hogere kosten. Zonder betere beheersing van die kosten blijft echte winstgroei op de thuismarkt moeilijk.
De besparingen moeten uiteindelijk in de winst terechtkomen
Proximus werkt aan een programma dat tussen 2026 en 2028 ongeveer €180 miljoen moet besparen. Het aantal werknemers binnen Domestic is inmiddels met 306 afgenomen naar 9.778, voornamelijk door natuurlijk verloop en pensioneringen.
Dat heeft effect. De personeelskosten blijven in Q3 vrijwel stabiel ondanks loonindexering. Het probleem zit nu vooral bij andere kosten, die nog te hard stijgen.
Voor aandeelhouders telt uiteindelijk niet hoeveel bruto besparingen worden aangekondigd, maar hoeveel daarvan zichtbaar wordt in EBITDA en vrije kasstroom. Wanneer een besparing op personeel volledig wordt opgegeten door hogere huur- en cloudkosten, verandert er onderaan weinig.
Wholesale is beter dan de omzetdaling doet vermoeden
Wholesale rapporteert een omzetdaling van 8,1% naar €55 miljoen. Ongeveer €5 miljoen van die daling komt echter door lagere interconnectie-omzet, zonder betekenisvolle invloed op de marge.
De eigenlijke wholesalediensten groeien 0,6%, geholpen door roaming, MVNO en hogere volumes via fiber. De economische ontwikkeling is daardoor stabieler dan de headline suggereert.
Wholesale is geen grote motor voor de groep, maar vormt op dit moment ook geen belangrijk nieuw probleem.
Nettowinst ziet er beter uit dan de operationele winst
De nettowinst voor aandeelhouders stijgt in Q3 met 13,5% van €85 miljoen naar €96 miljoen, terwijl de onderliggende EBITDA 2,0% daalt.
Een deel van dat verschil komt door lagere afschrijvingen en lagere financieringskosten. Daardoor vinden we de stijging van de nettowinst minder belangrijk dan de ontwikkeling van EBITDA en vrije kasstroom.
Voor een onderneming met hoge investeringen en veel schuld zijn juist die laatste cijfers belangrijk voor de vraag hoeveel waarde er uiteindelijk voor aandeelhouders overblijft.
De schuld is verklaarbaar, maar hoog
De aangepaste netto financiële schuld stijgt van €3,568 miljard eind 2025 naar €4,041 miljard eind september. Ongeveer €400 miljoen van de stijging komt door de consolidatie van de schuld van Unifiber na de volledige overname.
Daarnaast zijn dividendbetalingen en betalingen rond overnames uit de beschikbare cash gegaan. De hogere schuld heeft dus duidelijke oorzaken, maar blijft wel op de balans staan.
Bij stabiele en voorspelbare telecominkomsten kan een relatief hoge schuld worden gedragen. De ruimte wordt alleen kleiner wanneer EBITDA onder druk blijft en de vrije kasstroom achterblijft. Daarom is de combinatie van lagere investeringen en herstel bij Global zo belangrijk.
Dividend en schuld moeten uit dezelfde kasstroom worden betaald
Proximus wil over 2026 €0,30 bruto per aandeel uitkeren, over 2027 €0,40 en over 2028 €0,50. Het dividend wordt ieder jaar opnieuw beoordeeld.
Dat kan aantrekkelijk worden wanneer de vrije kasstroom de komende jaren duidelijk stijgt. Maar aandeelhoudersuitkeringen en schuldafbouw worden uiteindelijk uit dezelfde cash betaald.
Daarom zien we het dividend vandaag niet als zelfstandig koopargument. Eerst moet blijken dat lagere investeringen en herstel van de EBITDA genoeg cash opleveren om zowel de balans te verbeteren als aandeelhouders meer terug te geven.
AI en satellietconnectiviteit zijn voorlopig bijzaak
Proximus gaat zelf uitgebreid in op satellietconnectiviteit en AI-agents. Management ziet mogelijke concurrentie, maar verwacht tegelijkertijd meer vraag naar veilige verbindingen met veel capaciteit en ziet ook kansen voor Wholesale.
Voor onze huidige analyse verandert dit weinig. De prestaties van Global, de zwakke Business-divisie, de kosten bij Domestic, de investeringen en de schuld bepalen op dit moment veel meer de waarde van Proximus.
Pas wanneer AI of satellietdiensten aantoonbaar invloed krijgen op klanten, prijzen of omzet, worden ze voor ons een groter onderdeel van de beleggingscase.
Waarom de koers sterk reageert
De sterke reactie van het aandeel is logisch. Proximus laat geen spectaculaire groei zien, maar een aantal risico's die eerder zwaar op de koers drukten wordt kleiner.
Global verslechtert niet langer in hetzelfde tempo, de directe marge groeit weer en de verwachting voor de EBITDA wordt verhoogd. Tegelijk beginnen de investeringen af te nemen en wordt de verwachting voor de vrije kasstroom verhoogd.
Wanneer een aandeel al veel slecht nieuws heeft verwerkt, hoeft de onderneming niet meteen sterk te groeien om de koers te laten herstellen. Het kan voldoende zijn dat de ontwikkeling minder slecht wordt en dat de kans op verdere tegenvallers afneemt.
Wat nodig is voor een echte herwaardering
Voor een structureel hogere waardering moet de verbetering breder worden. Global moet van groei van de directe marge doorgaan naar groei van de EBITDA. Communications & Data moet voldoende sterk blijven om de daling van P2P Voice & Messaging ruim te compenseren.
Binnen Domestic moet Business stabiliseren en moet de groei van de kosten duidelijk afnemen. Residential kan dan met zijn groei meer effect krijgen op de winst van het hele onderdeel.
Tegelijk moeten de investeringen verder dalen zonder dat de kwaliteit van het netwerk eronder lijdt. Wanneer dit leidt tot een hogere vrije kasstroom, kan Proximus de schuld verlagen en tegelijkertijd het geplande dividend betalen.
Als die combinatie zichtbaar wordt, ontstaat een duidelijk sterkere beleggingscase. Vandaag zien we daarvan de eerste signalen, maar nog niet voldoende bewijs.
Downside risks
Het grootste risico is dat de verbetering bij Global tijdelijk blijkt. De vergelijking met vorig jaar wordt makkelijker en Proximus gaat vanaf Q4 meer geld uitgeven om nieuwe klanten binnen te halen. Wanneer de extra kosten sneller stijgen dan de nieuwe omzet en marge, kan de EBITDA opnieuw teleurstellen.
Een tweede risico zit bij Domestic. Business blijft krimpen en kosten buiten personeel stijgen hard. Wanneer het besparingsprogramma deze druk onvoldoende compenseert, kan de EBITDA op de thuismarkt langer vlak blijven of opnieuw dalen.
De schuld vormt een derde risico. Een aangepaste netto financiële schuld van ruim €4 miljard is beheersbaar zolang de kasstroom verbetert, maar maakt de onderneming gevoeliger voor tegenvallers. Ook het geplande hogere dividend vraagt om meer structurele cash.
Conclusie
De Q3-update van Proximus is inhoudelijk beter dan de headline doet vermoeden. De hele groep groeit nog niet overtuigend, maar op belangrijke onderdelen verandert de richting.
Global is daarvan het duidelijkste voorbeeld. Communications & Data groeit in Q3 met 1,8% naar €262 miljoen en de directe marge stijgt 4,4% naar €86 miljoen. P2P Voice & Messaging blijft sterk krimpen, maar vertegenwoordigt inmiddels een veel kleiner deel van de directe marge. Daardoor wordt de structurele daling van de oude activiteiten beter op te vangen.
De verwachting voor de EBITDA van Global gaat omhoog naar €125 tot €135 miljoen. Dat is positief, maar de EBITDA van Global ligt nog onder vorig jaar en vanaf Q4 worden de uitgaven voor groei verhoogd. De echte test komt daarom in 2027.
Ook de hogere verwachting voor de vrije kasstroom is positief, maar moet goed worden gelezen. Na negen maanden is al €114 miljoen gerealiseerd en de nieuwe jaarverwachting van ongeveer €100 miljoen wijst niet op een sterk Q4. Daarbij komt een deel van de verbetering uit lagere investeringen en een gunstiger ontwikkeling van het werkkapitaal.
Residential blijft degelijk, fiber groeit hard en de investeringen in dichtbevolkte gebieden beginnen geleidelijk af te nemen. Business blijft daarentegen zwak en hogere kosten voorkomen dat de goede commerciële ontwikkeling bij Residential wordt vertaald in duidelijke winstgroei voor Domestic.
De schuld van ruim €4 miljard maakt verdere verbetering noodzakelijk. Proximus moet uiteindelijk voldoende vrije kasstroom produceren om zowel de balans te versterken als het geplande hogere dividend te kunnen betalen.
De koersreactie vinden we daarom begrijpelijk. Ook de grafiek is verbeterd en kan wijzen op bodemvorming, maar dat is voor ons voorlopig niet meer dan een interessant signaal.
We doen niets met het aandeel. We willen eerst zien dat Global ook in EBITDA groeit, Business stabiliseert, de kosten beter onder controle komen en de vrije kasstroom structureel verbetert. Technisch willen we bovendien hogere bodems en een overtuigende doorbraak boven belangrijke weerstand zien voordat we onze houding aanpassen.
English
Proximus raises its outlook: Global improves, but earnings and cash flow still need to convince
October 30, 2026
© 2026 SCEtrader.nl - All rights reserved.
■ Results are slightly better than expected: Q3 underlying Group revenue reaches €1.535 billion, slightly above analyst expectations of around €1.52 billion. Underlying EBITDA is €461 million and meets expectations, but remains 2.0% below last year.
■ Global is the main improvement: Revenue still declines 2.0% to €369 million, but Direct margin returns to growth sooner than expected and reaches €106 million. That is 0.8% higher year on year and 4.5% above Q2.
■ Global's revenue mix is improving: Communications & Data grows 1.8% to €262 million and Direct margin rises 4.4% to €86 million. P2P Voice & Messaging still falls 10.3% in revenue and 12.7% in Direct margin, meaning the businesses Proximus wants to build on are becoming increasingly important.
■ Global guidance rises materially: Proximus increases its Global EBITDA outlook from €110-120 million to €125-135 million. €98 million has already been generated during the first nine months.
■ Free cash flow guidance improves: Organic free cash flow guidance rises from around €50 million to around €100 million. Better Global performance and slightly lower expected capital expenditure support the increase.
■ There is an important catch in cash flow: Proximus has already generated €114 million of organic free cash flow after nine months. Full-year guidance of around €100 million therefore does not imply a strong Q4.
■ Residential remains solid: Revenue grows 2.4% to €640 million, Customer Services revenue rises 2.9% and convergent revenue increases 4.7%. Fiber, internet and mobile postpaid continue to add customers.
■ Business remains weak: Revenue falls 1.9% to €464 million and Services revenue declines 2.8%. Mobile, Fixed Voice and IT remain under pressure, while cybersecurity and Fixed Data are not yet large enough to return the division to growth.
■ Costs weigh on Domestic: Direct margin rises 0.5%, but operating expenses increase 2.4%. Domestic EBITDA therefore falls 1.4% to €426 million despite solid Residential performance.
■ Debt remains important: Adjusted net financial debt rises from €3.568 billion at the end of 2025 to €4.041 billion at the end of September. Around €400 million of the increase comes from the consolidation of Unifiber.
■ Investment View: The strong share-price reaction is understandable because Global is improving sooner than expected and free cash flow guidance has been raised. We still do nothing with the shares. Group earnings growth has not returned, Business remains weak and debt is high. The chart may be forming a bottom, but we do not see more than that yet.
Investment View
Proximus' Q3 update is better than the headline “slightly more positive” suggests. Global is finally showing a clearer improvement and management raises its free cash flow outlook at the same time. These are important changes because Global, high investment requirements and debt had been major reasons for caution.
The improvement is still not strong enough for us to act on the shares. Group underlying EBITDA declines 2.0%, Global EBITDA remains 8.1% below last year despite better Direct margin and Business continues to shrink. Residential is performing well, but higher costs prevent those commercial gains from translating into higher Domestic EBITDA.
Debt also remains relevant. Adjusted net financial debt has increased to €4.041 billion. This is manageable as long as cash generation improves and Proximus keeps net debt to EBITDA below 3x, but it leaves less room for disappointment. Lower investment and a recovery in earnings therefore become increasingly important.
The chart has improved as well and the shares may be forming a bottom after the previous decline. We do not want to make more of that than the chart currently shows, however. We do not yet see a convincing new uptrend and therefore do not take a position simply because the technical picture looks more stable.
Our decision is clear: we do nothing with the shares. To change that view, we first want Global to move from Direct margin growth to EBITDA growth, Business to stabilize, Domestic costs to become better controlled and free cash flow to improve structurally through stronger earnings and lower investment. Technically, we also want to see higher lows and a convincing break above important resistance.
Key figures and outlook
Underlying Group revenue is €1.535 billion in Q3, almost unchanged from the comparable €1.537 billion a year earlier. Consensus was around €1.52 billion, meaning revenue is slightly better than expected. Underlying EBITDA reaches €461 million, exactly in line with expectations but 2.0% below last year.
Net income attributable to shareholders rises from €85 million to €96 million, an increase of 13.5%. Q3 capital expenditure falls from €284 million to €250 million, while the first nine months total €835 million compared with €826 million a year earlier.
Domestic revenue increases 0.3% on a comparable basis to €1.183 billion, while EBITDA falls 1.4% to €426 million. Global generates €369 million of revenue, down 2.0%, and €35 million of EBITDA, down 8.1%. Global Direct margin, however, returns to growth at €106 million.
For full-year 2026, Proximus expects Domestic Services revenue and Domestic EBITDA to remain broadly stable. Global EBITDA guidance rises from €110-120 million to €125-135 million, capital expenditure is expected below €1.3 billion and organic free cash flow guidance increases from around €50 million to around €100 million. The net debt to EBITDA target remains below 3x and the gross 2026 dividend remains €0.30 per share.
Consensus for the full year is around €6.13 billion of revenue and approximately €1.82 billion of underlying EBITDA, with a margin of roughly 29.8%. Net income is expected around €338 million. Today's figures therefore do not suddenly transform the earnings outlook for the entire Group, but they increase confidence that deterioration at Global is slowing and that the heavy phase of fiber investment is gradually moving toward a different stage.
Global is where the real change is happening
Global had been one of the largest problems within Proximus. Legacy communications declined rapidly, CPaaS SMS came under pressure and newer activities were not yet large enough to compensate. Revenue and earnings both weakened, raising questions around the value of these international businesses.
Q3 provides the first clearly different picture. Revenue still declines, but the 2.0% drop to €369 million is much smaller, while the decline is only 0.5% at constant currency. More importantly, Direct margin rises 0.8% to €106 million and is 4.5% higher than in Q2.
This matters more than the smaller revenue decline. Stabilising revenue is useful, but the real value comes from Global earning more margin on the business that remains. That improvement is now beginning to show.
Communications & Data needs to replace the legacy activities
Two very different trends are developing within Global. Communications & Data grows 1.8% to €262 million in Q3, while P2P Voice & Messaging falls 10.3% to €107 million. Over the first nine months, Communications & Data remains 5.6% below last year, but P2P Voice & Messaging declines much faster at 15.5%.
The contrast is even clearer in Direct margin. Communications & Data rises 4.4% to €86 million, supported by stabilising CPaaS SMS and better performance from Omnichannel, Digital Identity, Cloudcom and IoT. P2P Voice & Messaging Direct margin still falls 12.7% to €20 million.
This is an important point for the investment case. P2P Voice & Messaging does not need to return to growth, which is probably unrealistic given the structural decline of traditional communications. What matters is whether Communications & Data can grow quickly enough to more than compensate.
Q3 begins to provide evidence that this may be happening. Communications & Data now generates roughly four times as much Direct margin as P2P Voice & Messaging, making continued legacy decline easier to absorb if newer activities continue to grow.
Higher Global guidance is positive, but Q4 does not need to be spectacular
Proximus raises Global EBITDA guidance to €125-135 million. After nine months, €98 million has already been generated, leaving approximately €27-37 million required in Q4.
Q3 Global EBITDA is €35 million, so the new full-year guidance does not require a sudden acceleration. At the lower end of the range, Q4 EBITDA could even be below Q3, while the upper end requires approximately the current quarterly level to continue.
The guidance increase is therefore mainly important because the risk of further deterioration has declined. It is not evidence that Global has suddenly become a strong growth engine.
Higher spending from Q4 makes 2027 more important
Proximus will increase spending on customer acquisition and further growth at Global from Q4 onward. Management is doing this because Direct margin has recovered sooner than expected.
That is understandable, but it raises the bar. Higher spending only creates value if it generates sufficient additional revenue and margin. Otherwise, part of the Direct margin improvement could disappear into higher operating expenses.
This makes 2027 more important than Q4 alone. We want Global to move from improving Direct margin to actual EBITDA growth. Only then will the turnaround look more substantial than stabilization after a weak period.
The year-on-year comparison is also becoming easier
Global's improvement partly benefits from an easier comparison. Proximus had already highlighted that the problems in P2P Voice & Messaging and CPaaS SMS became increasingly visible throughout 2025, leaving a lower base for Q3 2026.
This does not make the improvement less real. Communications & Data is genuinely growing and Direct margin is higher. It simply means that the 0.8% increase should not be interpreted as evidence that Global is already a strong structural growth business.
Confirmation needs to come from further growth in newer activities, continued Direct margin improvement and, eventually, EBITDA returning above the prior-year level.
Free cash flow is positive, but the upgrade needs to be read carefully
Organic free cash flow guidance doubles from around €50 million to around €100 million. For a telecom company with significant debt and high investment needs, this initially looks like a major improvement.
The figure is less dramatic when viewed against what has already been generated. Organic free cash flow after nine months is €114 million. If Proximus finishes the year around €100 million, guidance implies roughly €14 million of negative organic free cash flow in Q4.
The main message is therefore that the previous €50 million forecast was too cautious. The new guidance does not imply a strong acceleration in year-end cash generation.
The quality of cash flow is not yet strong enough
Organic free cash flow for the first nine months falls from €153 million to €114 million. Underlying EBITDA contributes €47 million less than last year, interest payments cost an additional €19 million and cash capital expenditure is €14 million higher. A €48 million positive working-capital contribution offsets a large part of those headwinds.
That distinction matters. Better working capital can support cash flow temporarily, but the same benefit cannot be repeated indefinitely. For stronger structural cash generation, EBITDA needs to improve and normal capital expenditure needs to decline.
We therefore consider what happens to investment and operating earnings in 2027 and 2028 more important than the change in 2026 free cash flow guidance alone.
Lower capital expenditure could become the largest long-term improvement
Q3 capital expenditure falls from €284 million to €250 million. Proximus now expects full-year 2026 investment below €1.3 billion compared with previous guidance of up to €1.3 billion.
The change in annual guidance is small, but the reason behind it matters. Fiber deployment in dense areas is gradually moving closer to completion, reducing the need to put additional capital into those regions.
For shareholders, this could eventually matter far more than a few tenths of revenue growth. If capital expenditure declines structurally while more customers are activated on existing fiber, a larger share of EBITDA can ultimately become free cash flow.
The key question is therefore not only how much more fiber Proximus builds, but how much cash the existing network can generate once a large part of the construction phase is behind it.
Residential remains the strong base
Residential performs solidly again. Revenue rises 2.4% to €640 million and Customer Services revenue grows 2.9%, while convergent revenue rises 4.7%.
Commercial performance remains healthy. Proximus adds 23,000 mobile postpaid cards, 7,000 internet customers and 7,000 convergent customers. The total convergent base reaches 1.254 million, up 3.9% year on year.
This growth is being achieved in a highly promotional market. Proximus is therefore still adding customers without collapsing revenue per customer, underlining the value of its Belgian brands and network.
Higher revenue per customer helps in a mature market
Average Residential revenue per customer rises 1.7% to €59.60. This comes partly from price adjustments but also from customers moving toward higher-value convergent packages and fiber.
That matters in a market where the total number of households does not grow quickly. Proximus therefore needs to sell more services to existing customers, retain them for longer and increase the value generated per customer.
Growth in convergent services fits exactly that strategy because customers taking mobile, internet and other services from the same provider are generally more valuable and harder to lose.
Fiber is becoming increasingly important
By the end of September, Proximus had passed 2.814 million homes and businesses with fiber, up 13% year on year and covering more than 44% of the population.
Active Residential and Business fiber lines rise 25.4% to 858,000, including 38,000 additions during Q3. This increasingly shows that the network investment is not only creating coverage but is also converting into paying customers.
The next phase matters more. Proximus needs to activate more customers on infrastructure that has already been built while reducing the cost of additional deployment. That combination can materially improve returns on the billions invested in fiber.
Legacy services continue to disappear
Against the growth in fiber and mobile, traditional services continue to decline sharply. TV subscriptions fall by 13,000 during Q3 and Fixed Voice lines decline by 38,000, leaving the total Fixed Voice base 12.6% below last year.
This decline does not need to be fatal if Proximus successfully moves customers toward new services. Residential is managing this reasonably well because fiber, mobile and convergent packages are growing fast enough to keep total revenue rising.
The challenge is that this replacement is much weaker in Business.
Business remains the weakest part of Domestic
Business revenue declines 1.9% to €464 million and Services revenue falls 2.8%. IT Services also decline 2.8%, mainly because some projects are being implemented later than planned.
Mobile Services revenue falls 3.7% and the mobile postpaid base loses 7,000 customers. Fixed Voice revenue declines 8.9%. Cybersecurity and Fixed Data are performing better, but they are not yet large enough to fully offset the pressure elsewhere.
This makes Business important for the next phase. Residential cannot carry Domestic growth indefinitely on its own. If Business stabilizes, Domestic EBITDA has room to improve. If the decline continues, part of Residential's growth will continue to be lost.
IT could recover later, but that still needs to be shown
Proximus says part of the IT Services decline comes from project implementation delays rather than simply lower demand. Management says the longer-term project pipeline remains solid.
That leaves some room for recovery if delayed projects are executed in future quarters. We still want to see that in reported revenue before giving it much weight. Business has been under pressure for several quarters and cannot rely only on timing shifts in IT projects.
Costs are the main drag on Domestic
Domestic generates €1.183 billion of revenue, up 0.3% on a comparable basis, and Direct margin rises 0.5%. EBITDA still falls 1.4% to €426 million because operating expenses rise 2.4%.
Non-workforce expenses increase by as much as 6.5%. Around €5 million is related to Unifiber consolidation, while inflation, rental costs and cloud expenses also contribute.
This is one of the main weaknesses in the quarter. Residential is growing and Direct margin is higher, but Proximus gives much of that benefit back through higher expenses. Without better cost control, clear Domestic earnings growth remains difficult.
Cost savings ultimately need to reach earnings
Proximus is targeting around €180 million of savings between 2026 and 2028. Domestic headcount has already fallen by 306 employees to 9,778, mainly through natural attrition and retirements.
The programme is having an effect because workforce expenses remain almost stable despite wage indexation. The main challenge now sits in other expenses, which continue to rise too quickly.
For shareholders, the important number is not the gross amount of announced savings but how much ultimately appears in EBITDA and free cash flow. Savings in workforce costs have limited value if they are fully absorbed by higher rental and cloud expenses.
Wholesale is better than the revenue decline suggests
Wholesale revenue falls 8.1% to €55 million, but around €5 million of the decline comes from lower interconnect revenue with no meaningful margin impact.
Underlying wholesale services actually grow 0.6%, supported by roaming, MVNO activity and higher fiber volumes. The underlying economics are therefore more stable than the headline suggests.
Wholesale is not a major growth engine for the Group, but it is not emerging as a new problem either.
Net income looks better than operating earnings
Net income attributable to shareholders rises 13.5% from €85 million to €96 million in Q3, while underlying EBITDA declines 2.0%.
Part of the difference comes from lower depreciation and financing costs. We therefore place less weight on the net income increase than on EBITDA and free cash flow.
For a company with high capital requirements and significant debt, those measures provide a better picture of how much value normal operations are actually creating for shareholders.
Debt is explainable, but high
Adjusted net financial debt rises from €3.568 billion at the end of 2025 to €4.041 billion at the end of September. Around €400 million of the increase comes from the consolidation of Unifiber debt following full ownership.
Dividend payments and acquisition-related cash outflows have also used cash. The increase therefore has clear explanations, but the debt still remains on the balance sheet.
A telecom company with stable and predictable earnings can carry substantial debt, but the room for error declines when EBITDA is under pressure and free cash flow remains limited. This is why lower investment and a successful Global turnaround matter so much.
Dividend and debt compete for the same cash
Proximus intends to pay a gross dividend of €0.30 per share on 2026 earnings, €0.40 for 2027 and €0.50 for 2028, subject to annual review.
That path could become attractive if free cash flow improves materially over the coming years. Shareholder distributions and debt reduction are ultimately funded from the same cash, however.
We therefore do not treat the dividend as a standalone reason to buy the stock today. We first want evidence that lower investment and stronger EBITDA create enough cash to improve the balance sheet while also funding higher dividends.
AI and satellite connectivity remain secondary for now
Proximus spends considerable attention on satellite connectivity and AI agents. Management sees potential competition but also expects greater demand for secure, high-capacity connectivity and sees opportunities for Wholesale.
For the current investment case, these themes remain secondary. Global, Business, Domestic costs, capital expenditure and debt have a much larger impact on current earnings and valuation.
Only when AI or satellite services begin to have a measurable effect on customers, pricing or revenue will they become more important in our analysis.
Why the shares are strong
The strong share-price reaction is understandable. Proximus is not producing spectacular Group growth, but several risks that had weighed heavily on the shares are becoming smaller.
Global is no longer deteriorating at the same pace, Direct margin is growing again and management raises its EBITDA outlook. At the same time, capital expenditure is beginning to decline and free cash flow guidance is higher.
A stock does not always need strong growth to recover. When a significant amount of bad news has already been priced in, it can be enough for developments to become less negative and for the risk of further disappointment to fall.
What is needed for a real re-rating
A structurally higher valuation requires broader progress. Global needs to move from Direct margin growth to EBITDA growth, while Communications & Data must continue to more than offset the decline in P2P Voice & Messaging.
Domestic needs Business to stabilize and cost growth to slow materially. That would allow Residential's positive performance to have a greater effect on segment earnings.
Capital expenditure also needs to decline further without undermining network quality. If this produces structurally higher free cash flow, Proximus can reduce debt while still paying the planned dividend.
If that combination becomes visible, the investment case changes materially. Today we see the first signs, but not enough evidence.
Downside risks
The first risk is that Global's improvement proves temporary. Comparisons are becoming easier and Proximus will increase spending on customer acquisition from Q4. If additional costs rise faster than new revenue and margin, EBITDA could disappoint again.
A second risk sits in Domestic. Business continues to shrink and non-workforce costs are rising rapidly. If the savings programme does not offset these pressures, Domestic EBITDA may remain flat or decline again.
Debt is the third major risk. Adjusted net financial debt above €4 billion is manageable as long as cash flow improves, but it makes Proximus more sensitive to setbacks. Planned higher dividends also require structurally stronger cash generation.
Conclusion
Proximus' Q3 update is better than the headline suggests. The entire Group has not returned to strong growth, but several important trends are moving in the right direction.
Global is the clearest example. Communications & Data grows 1.8% to €262 million and Direct margin rises 4.4% to €86 million. P2P Voice & Messaging continues to decline sharply but now represents a much smaller share of Direct margin, making legacy erosion easier to absorb.
Global EBITDA guidance rises to €125-135 million. That is positive, but Global EBITDA remains below last year and Proximus will increase growth spending from Q4. The real test therefore comes in 2027.
Higher free cash flow guidance is also positive but needs careful interpretation. €114 million has already been generated after nine months and full-year guidance of around €100 million does not imply a strong Q4. Part of the improvement also comes from lower capital expenditure and working capital.
Residential remains solid, fiber is growing rapidly and investment requirements in dense areas are beginning to decline. Business remains weak, however, while higher costs prevent Residential's positive commercial performance from translating into clear Domestic earnings growth.
Debt above €4 billion makes further improvement necessary. Proximus ultimately needs enough free cash flow to strengthen the balance sheet while also funding the planned higher dividends.
We therefore understand the strong share-price reaction. The chart has also improved and may be showing signs of a bottom, but for us this remains only an interesting signal.
We do nothing with the shares. We first want Global EBITDA growth, stabilization in Business, better cost control and structurally stronger free cash flow. Technically, we also want to see higher lows and a convincing break above important resistance before changing our stance.
Disclaimer Aan de door ons opgestelde informatie kan op geen enkele wijze rechten worden ontleend. Alle door ons verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor uw eigen rekening.
Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie. U bent zelf eindverantwoordelijk voor de beslissingen die u neemt met betrekking tot uw beleggingen.

