🌻NVIDIA is cooked: Damodaran zegt dat zulke marges niet houdbaar zijn, only way is down
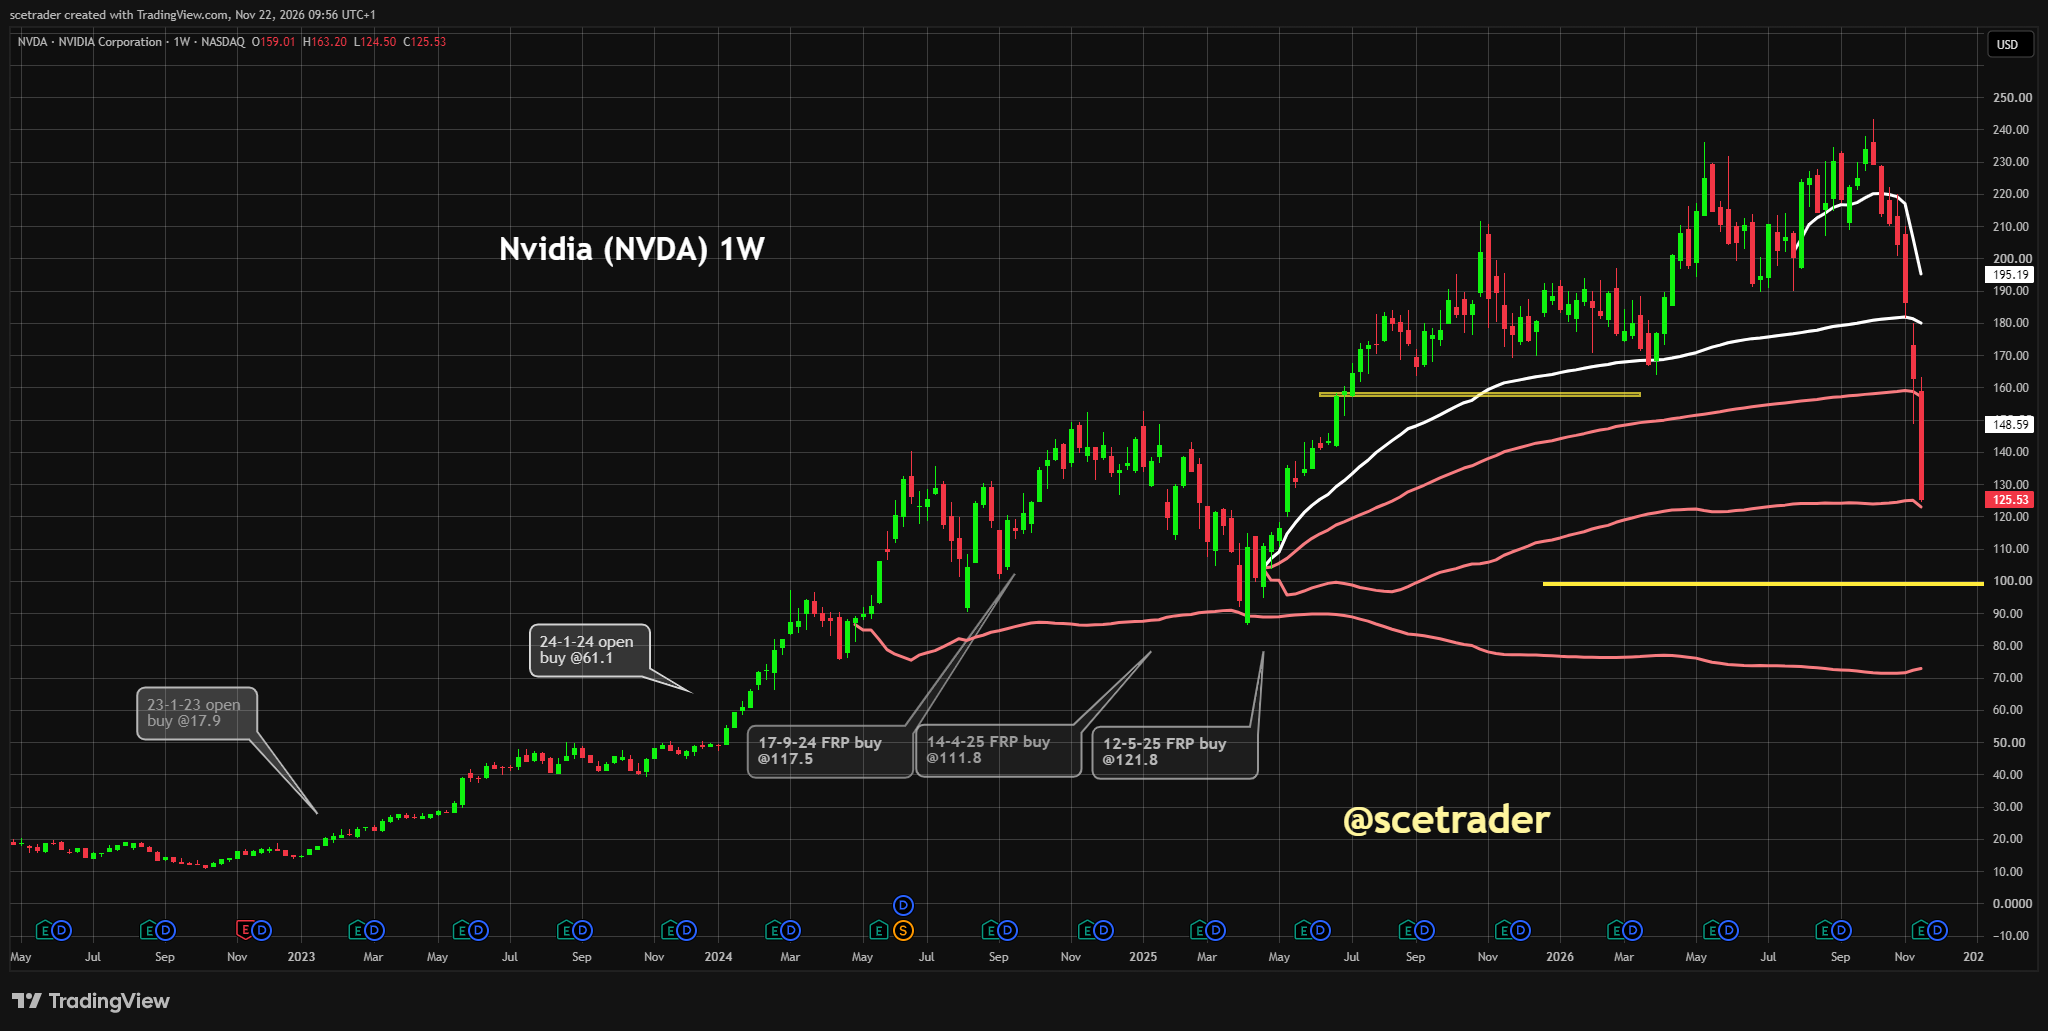
🟥 Onze positionering op korte termijn: bearish. Rallies blijven verkoopmomenten en wij sluiten in eerste instantie een lagere koers niet uit.
Aswath Damodaran, hoogleraar financiën aan NYU Stern en een van de bekendste waarderingsspecialisten ter wereld, waarschuwt dat de uitzonderlijk hoge marges van NVIDIA niet houdbaar zijn. NVIDIA draaide in Q3 een brutomarge van 74,8% en rekent voor Q4 zelf al op een daling naar ongeveer 71% tot 72%.
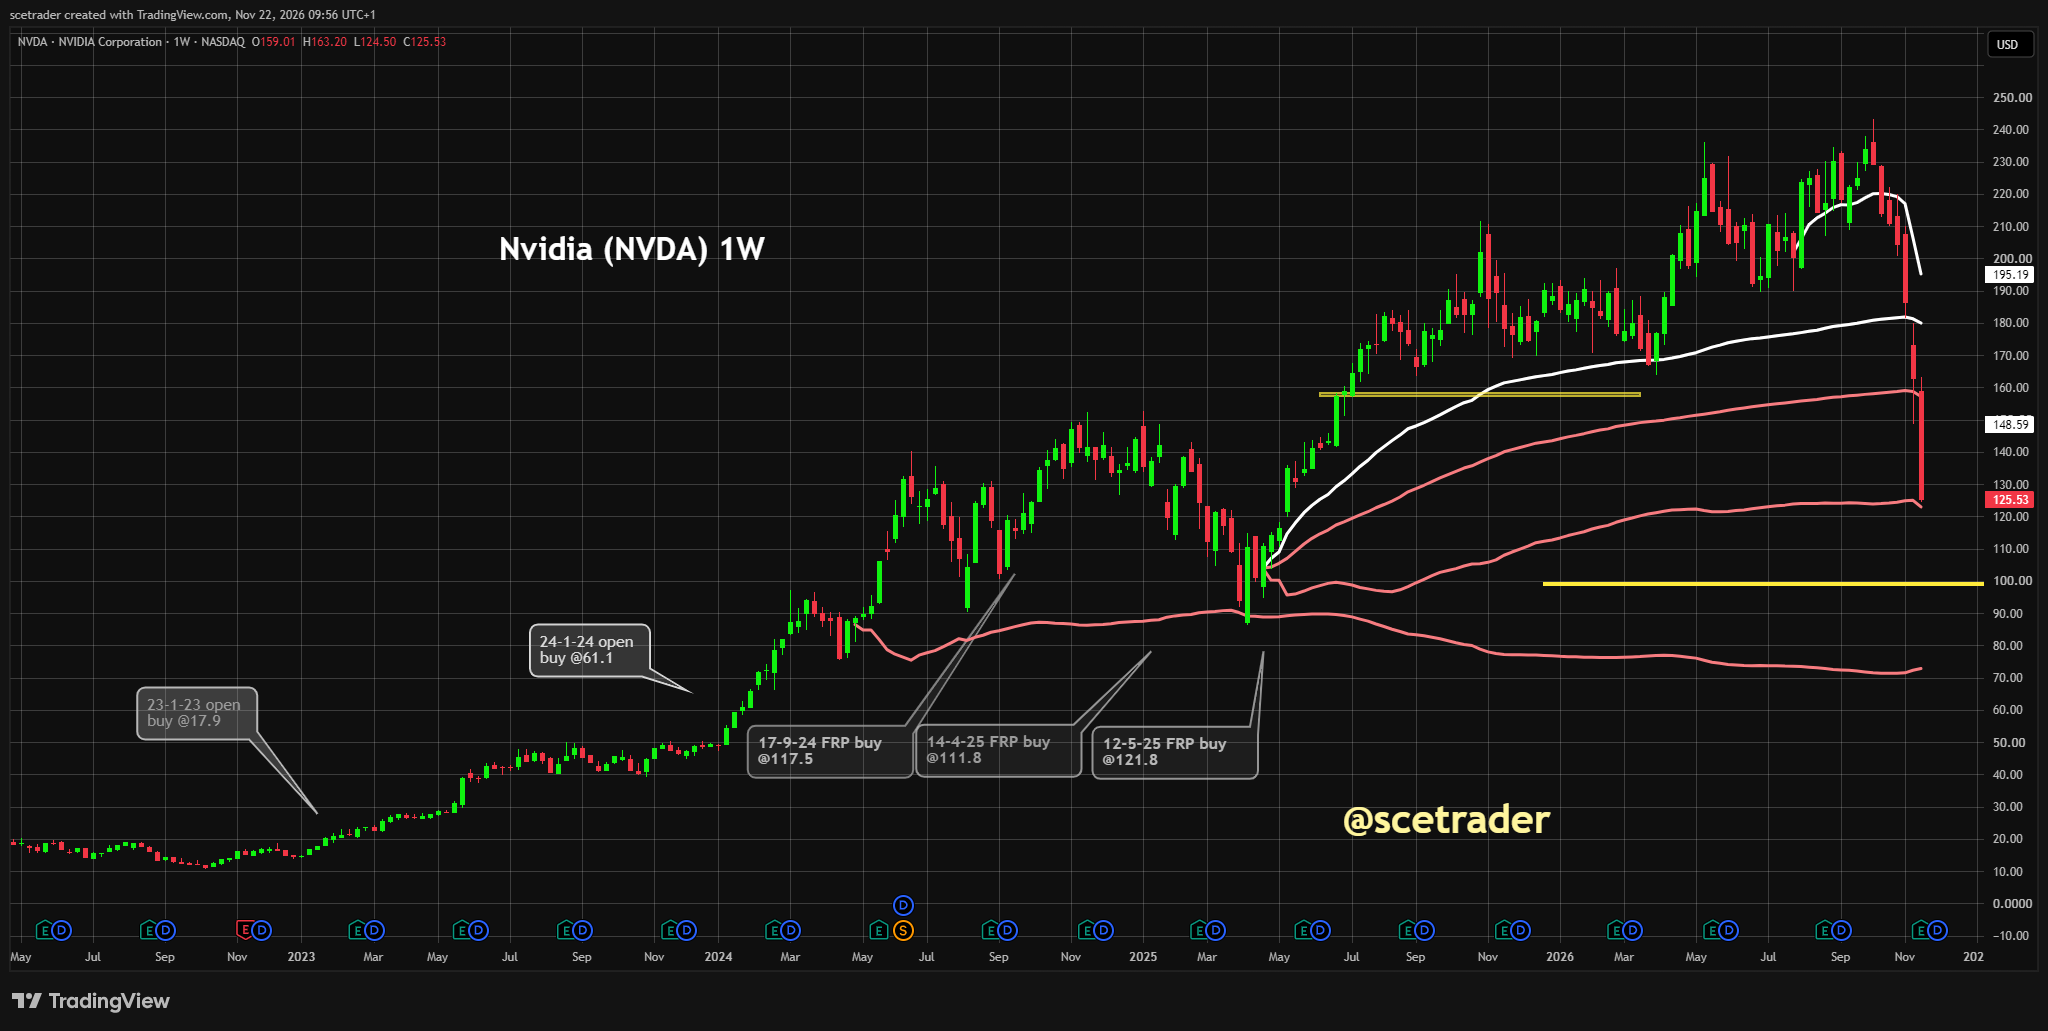
■ Vergelijking: de gemiddelde brutomarge van Amerikaanse chipbedrijven ligt volgens de cijfers van Damodaran rond 59%. NVIDIA zit daar zelfs na de verwachte daling in Q4 nog ruim boven.
■ Prijzen: Damodaran schat dat NVIDIA zijn chips ongeveer 800% tot 900% boven de productiekosten verkoopt. Dat is zijn berekening en niet hetzelfde als de officiële brutomarge, maar het laat zien hoeveel premie NVIDIA nu kan vragen.
■ TSMC: NVIDIA ontwerpt zijn chips, maar laat ze produceren door TSMC. Als TSMC meer van de winst naar zich toe trekt, komt dat rechtstreeks uit de marge van NVIDIA.
■ Klanten: Meta, Alphabet en Microsoft bouwen eigen AI-chips. Zij willen minder afhankelijk worden van NVIDIA en niet jarenlang dezelfde enorme premie blijven betalen.
■ Margedruk: NVIDIA komt daarmee van twee kanten onder druk. De producent wil meer verdienen en grote klanten zoeken goedkopere alternatieven.
■ Winst: een lagere marge betekent dat van iedere dollar omzet minder winst overblijft. Als die beweging doorzet, moeten verwachtingen voor toekomstige winst omlaag.
■ Waardering: daar zit het echte koersrisico. NVIDIA is gewaardeerd op enorme groei én uitzonderlijk hoge marges. Als beide normaliseren, kan de koers veel harder zakken dan beleggers die alleen naar de omzetgroei kijken verwachten.
■ Extra risico: daar komen de vragen rond klantfinanciering, grote commitments, China en de komende 10-Q nog bovenop. NVIDIA kan technologisch de beste blijven en als aandeel toch veel verder dalen.
■ Desk-view: NVIDIA is voor ons cooked. Damodaran legt precies uit waarom de huidige winstmachine moeilijk vol te houden is en NVIDIA zelf laat voor Q4 al zien dat de marge omlaag gaat. Only way is down zolang deze risico’s nog niet veel harder in de koers zijn verwerkt.
Aswath Damodaran: Nvidia marks its chips up 800 to 900%. That margin can't last
— Neha (@clipsbyneha) November 21, 2026
"It designs the chips. It gets TSMC to make the chips. So, it doesn't have any of the manufacturing facilities. It marks those chips up 800 to 900%."
"This model is rife with tension at both ends,… https://t.co/KDnBLIcKmf pic.twitter.com/op8ft8xlqY
🔵 English version
🌻 NVIDIA is cooked: Damodaran says margins this high are unsustainable, only way is down - SNAPSHOT
🟥 Our short-term positioning: bearish. Rallies remain selling opportunities and we do not rule out a much lower share price.
Aswath Damodaran, professor of finance at NYU Stern and one of the world's best-known valuation experts, warns that NVIDIA's exceptionally high margins are not sustainable. NVIDIA delivered a 74.8% gross margin in Q3 and already guides to a decline toward roughly 71% to 72% in Q4.
■ Comparison: the average gross margin for US semiconductor companies is roughly 59% in Damodaran's data. NVIDIA would still sit far above that level even after the expected Q4 decline.
■ Pricing: Damodaran estimates NVIDIA sells its chips at roughly 800% to 900% above production cost. That is his estimate and not the same as NVIDIA's reported gross margin, but it shows how much premium NVIDIA currently commands.
■ TSMC: NVIDIA designs its chips but relies on TSMC to manufacture them. If TSMC captures a larger share of the economics, that comes directly out of NVIDIA's margin.
■ Customers: Meta, Alphabet and Microsoft are building their own AI chips. They want less dependence on NVIDIA and do not want to keep paying the same enormous premium indefinitely.
■ Margin pressure: NVIDIA is therefore being squeezed from both sides. Its manufacturer wants more of the economics while major customers are looking for cheaper alternatives.
■ Earnings: lower margins mean less profit from every dollar of revenue. If that continues, future earnings expectations have to come down.
■ Valuation: that is where the real share-price risk sits. NVIDIA is valued on enormous growth and exceptional margins at the same time. If both normalise, the stock can fall much further than investors focused only on revenue growth expect.
■ Additional risk: questions around customer financing, major commitments, China and the upcoming 10-Q sit on top of that. NVIDIA can remain the technology leader while the stock still falls much further.
■ Desk-view: NVIDIA is cooked for us. Damodaran clearly explains why the current profit machine will be difficult to sustain and NVIDIA itself is already showing lower margins in its Q4 outlook. Only way is down until these risks are priced much more aggressively.
Disclaimer Aan de door ons opgestelde informatie kan op geen enkele wijze rechten worden ontleend. Alle door ons verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor uw eigen rekening.
Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie. U bent zelf eindverantwoordelijk voor de beslissingen die u neemt met betrekking tot uw beleggingen.


