🚩Bethany McLean die Enron doorzag waarschuwt: NVIDIA kan uitgroeien tot grote crisis
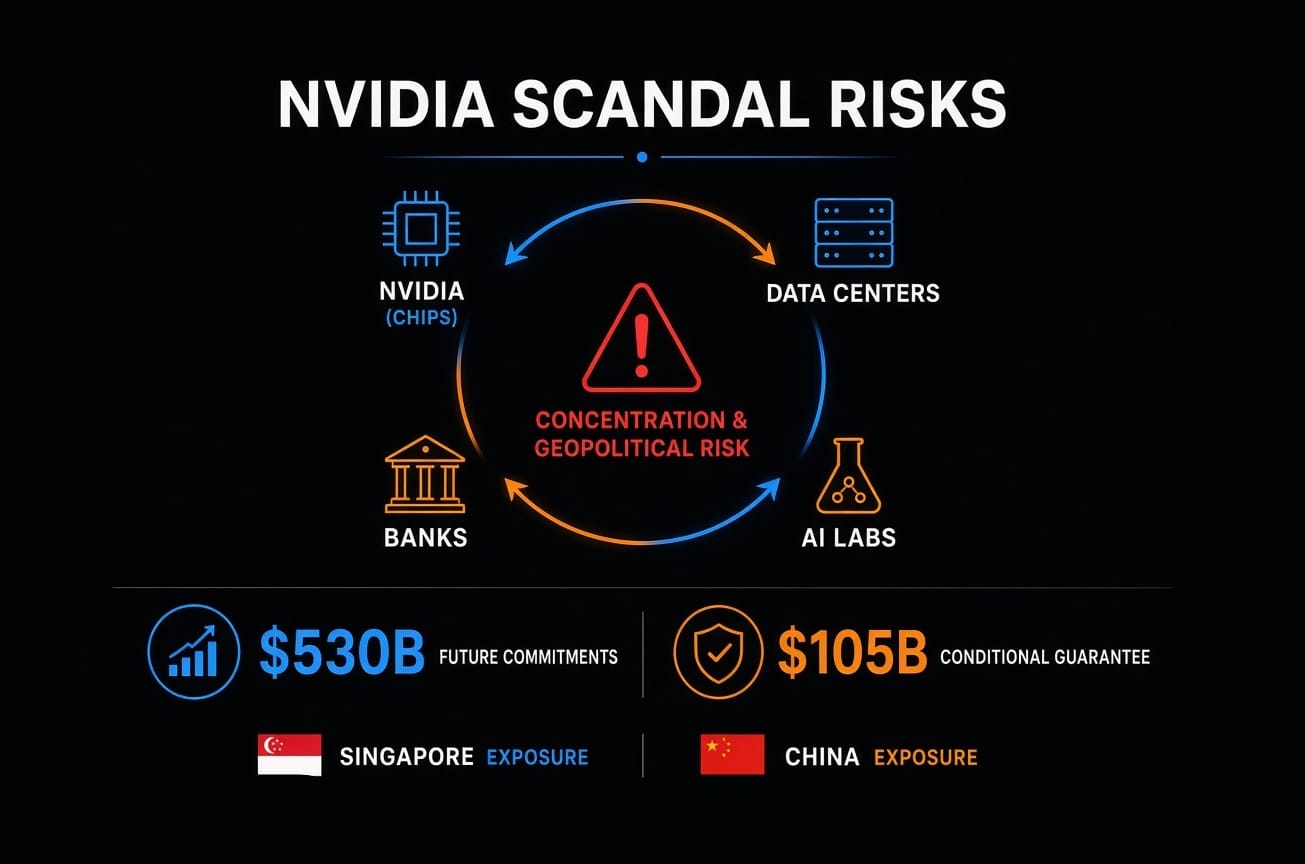
Geen tijd om het hele artikel te lezen? Deze bullets vatten het samen.
■ Bethany McLean, die ruim voor de ondergang van Enron kritische vragen stelde, waarschuwt nu dat de problemen rond NVIDIA uiteindelijk “groter en lelijker” kunnen worden. Zij noemt NVIDIA geen tweede Enron. Haar zorg zit in de combinatie van enorme financiële belangen, een sterk verweven AI-ecosysteem en jarenlang bijna onbeperkt vertrouwen in verdere groei.
■ Investment View: zeer bearish en voor nu wegblijven. Wij willen eerst zien of de risico’s daadwerkelijk beginnen door te werken in de vraag naar AI-infrastructuur, de financiering van klanten, brutomarges, nieuwe orders en de toegang tot China. Als meerdere van deze signalen tegelijk verslechteren, kan de correctie veel verder gaan dan NVIDIA en technologie alleen. Blijven eindvraag, financiering en marges sterk, dan moeten wij deze bear-case opnieuw beoordelen.
■ De veelgenoemde $530,5 miljard is geen schuld van NVIDIA, maar de onderliggende bedragen zijn enorm. Eind juli had NVIDIA $279 miljard aan productie-, supply- en capaciteitsverplichtingen, tientallen miljarden aan cloud-, lease- en investeringsverplichtingen en daarnaast mogelijke garanties.
■ De grootste afzonderlijke garantie kan onder voorwaarden oplopen tot $105 miljard voor een groot datacenterproject in Ohio dat vrijwel volledig met NVIDIA-systemen wordt gevuld en onder twintigjarige leases capaciteit aan OpenAI moet leveren.
■ Singapore en China worden steeds belangrijker. Ongeveer 22% van NVIDIA’s verkopen werd in 2025 geboekt bij partijen met activiteiten in Singapore, terwijl slechts circa 1% van de chips fysiek daar terechtkwam. Dat bewijst geen overtreding, maar verklaart waarom Amerikaanse en Singaporese autoriteiten veel scherper kijken naar de werkelijke eindbestemming.
■ Megaspeed zit midden in die discussie. Amerikaanse autoriteiten onderzoeken mogelijke omleiding van gevoelige chips en vroegen NVIDIA om informatie over verkopen aan het bedrijf. NVIDIA zette Megaspeed daarna op een no-sell-lijst. Er is nog geen openbare vaststelling dat Megaspeed de Amerikaanse exportregels heeft overtreden.
■ Dat omleidingsroutes richting China werkelijk bestaan, staat wel vast. Amerikaanse aanklagers hebben afzonderlijke smokkelzaken blootgelegd waarbij exportbeperkte NVIDIA H100- en H200-GPU’s via onder meer Singapore en Maleisië richting China en Hongkong gingen.
■ Bijna 93% van NVIDIA’s Q2-omzet kwam uit Data Center. Daardoor is de onderneming extreem afhankelijk geworden van één wereldwijde investeringscyclus die steeds meer kapitaal, krediet, elektriciteit en fysieke infrastructuur nodig heeft.
■ De schade kan veel verder gaan wanneer juist de financiering begint te haperen. Minder datacenterbouw raakt eerst chips en servers, daarna transformatoren, stroomvoorziening, koeling, bouw en vastgoed. Als banken en private credit vervolgens breder risico afbouwen, kan de correctie uiteindelijk ook gewone bedrijfsinvesteringen en de brede beurs raken.
Investment View
Wij zijn zeer bearish op NVIDIA en blijven voor nu weg. Dat betekent niet dat wij nu al weten dat de zwaarste bear-case uitkomt. Wij zien simpelweg te veel risico’s tegelijk om op dit moment nieuw kapitaal aan het aandeel toe te vertrouwen.
De komende kwartalen moeten uitwijzen of die risico’s werkelijk beginnen door te werken. Wij kijken vooral naar de groei van Data Center, de financieringsmogelijkheden van grote klanten, de brutomarges, nieuwe orders, de steeds grotere verplichtingen van NVIDIA en de impact van strengere exportcontrole richting China en Zuidoost-Azië.
Blijven deze onderdelen sterk, dan is een deel van onze negatieve visie te zwaar en moeten wij dat erkennen. Wanneer verschillende onderdelen tegelijk beginnen te verslechteren, kan de markt juist ontdekken dat het probleem veel groter is dan een dure chipproducent die iets minder snel groeit.
In dat scenario komt niet alleen NVIDIA onder druk. Dan wordt de financiering onder de volledige AI-investeringsgolf een veel groter probleem voor de markt.
McLean waarschuwt voor iets anders dan een tweede Enron
Bethany McLean werd bekend doordat zij in 2001 vragen stelde over Enron toen vrijwel iedereen op Wall Street nog overtuigd was van het bedrijf. Haar waarschuwing over NVIDIA krijgt daardoor automatisch gewicht, maar haar redenering wordt verkeerd weergegeven wanneer daar simpelweg “NVIDIA is het nieuwe Enron” van wordt gemaakt.
NVIDIA is een echte onderneming met echte producten, enorme omzet en uitzonderlijke winstgevendheid. In Q2 FY2027 bedroeg de omzet $96,2 miljard en de nettowinst bijna $60 miljard. Data Center alleen leverde $89 miljard omzet.
McLean wijst op iets anders. Rond NVIDIA is een ecosysteem ontstaan waarin leveranciers, AI-clouds, AI-labs, datacenterontwikkelaars, financiers en NVIDIA zelf steeds sterker financieel afhankelijk zijn geworden van dezelfde groeiverwachting.
Zolang de vraag naar AI-compute uitzonderlijk hard blijft stijgen, versterkt die structuur zichzelf. Nieuwe financiering maakt nieuwe datacenters mogelijk, die leiden tot meer NVIDIA-orders, waarna hogere groei opnieuw nieuw kapitaal aantrekt. Het risico ontstaat wanneer dat proces begint om te draaien.
De bedragen zijn inmiddels extreem
NVIDIA had eind juli $279 miljard aan productie-, supply- en capaciteitsverplichtingen. Slechts drie maanden eerder lag dat bedrag op $119 miljard. Die stijging laat zien hoeveel capaciteit NVIDIA vooruit vastlegt omdat management verwacht dat de vraag naar nieuwe AI-systemen nog jarenlang zeer hoog blijft.
Daarbovenop stonden onder meer $29 miljard aan reguliere cloudservicecontracten, $25 miljard aan nog niet begonnen datacenterleases, $25 miljard aan toegezegde aandeleninvesteringen en ongeveer $8 miljard aan kapitaalinvesteringen. Daarmee kwam het totaal aan gerapporteerde toekomstige commitments op $366 miljard.
Daarnaast bestaan afzonderlijke afspraken met AI-cloudpartners en mogelijke garanties. De maximale bruto blootstelling aan land-, stroom- en gebouwverplichtingen van geselecteerde AI-clouds bedraagt ongeveer $3,5 miljard.
Het grootste afzonderlijke bedrag zit rond een datacentercomplex van SB Energy in Ohio. NVIDIA heeft daar onder voorwaarden kredietsteun toegezegd die kan oplopen tot maximaal $105 miljard. Het project moet ongeveer 4,25 gigawatt aan IT-capaciteit bevatten en grotendeels NVIDIA-systemen huisvesten onder langlopende leases aan OpenAI.
Wij schrijven nadrukkelijk niet dat NVIDIA vandaag $105 miljard schuld heeft. Het punt is dat een chipbedrijf inmiddels bereid is financiële steun van deze omvang te geven om toekomstige AI-infrastructuur daadwerkelijk gebouwd te krijgen.
NVIDIA helpt de markt waarin het verkoopt steeds actiever financieren
Daar ligt volgens ons de belangrijkste financiële waarschuwing. NVIDIA levert niet langer alleen apparatuur aan onafhankelijke klanten die zelf het volledige economische risico dragen.
Het bedrijf investeert in delen van het AI-ecosysteem, sluit langlopende cloudafspraken en ondersteunt in sommige gevallen infrastructuur die rechtstreeks aan zijn eigen hardware is gekoppeld. Bij bepaalde AI-cloudpartners heeft NVIDIA bovendien afspraken waarbij het cloudcapaciteit kan afnemen wanneer die capaciteit niet voldoende aan derden wordt verkocht.
Dat betekent niet dat de omzet fictief is. De apparatuur bestaat en wordt geleverd. De relevante vraag is hoeveel van de marginale vraag overeind blijft wanneer financiers niet voortdurend enorme hoeveelheden nieuw kapitaal beschikbaar stellen.
Een klant die uit eigen middelen miljarden investeert omdat hij voldoende rendement verwacht, vertegenwoordigt een andere kwaliteit van vraag dan een project waarvoor leveranciers, investeerders, kredietverstrekkers en afnamegaranties allemaal nodig zijn. Daarom kijken wij veel verder dan alleen naar de omzetgroei van NVIDIA.
Singapore is veel meer dan een administratieve boekingslocatie
Ongeveer 22% van NVIDIA’s verkopen werd in 2025 geboekt bij partijen met activiteiten in Singapore, terwijl slechts ongeveer 1% van de chips fysiek in Singapore terechtkwam. Dat cijfer bewijst geen illegale export. Singapore is een groot financieel en handelscentrum en bedrijven kunnen vanuit het land volledig legale aankopen doen voor datacenters elders.
Bij exportbeperkte AI-chips is de uiteindelijke bestemming echter cruciaal. Washington wil voorkomen dat technologie die niet rechtstreeks naar China mag worden geleverd via een andere boekingslocatie of een buitenlands datacenter alsnog beschikbaar komt voor Chinese gebruikers.
Daarom is Megaspeed belangrijk geworden. Amerikaanse autoriteiten begonnen onderzoek naar mogelijke omleiding van gevoelige chips en vroegen NVIDIA om gegevens over verkopen aan het bedrijf. NVIDIA zette Megaspeed vervolgens op een no-sell-lijst.
Megaspeed stelt dat het legaal heeft gehandeld en er is nog geen openbare vaststelling dat het bedrijf Amerikaanse exportregels heeft overtreden. Juist die nuance moeten wij vasthouden, maar zij verandert niets aan het feit dat één van NVIDIA’s Aziatische relaties midden in een gevoelig Amerikaans exportonderzoek zit.
De omleidingsroute richting China bestaat aantoonbaar
Het bredere probleem is dat de handelsroute waarvoor Washington vreest geen theorie is. Het Amerikaanse ministerie van Justitie heeft afzonderlijke netwerken blootgelegd die exportbeperkte NVIDIA H100- en H200-GPU’s richting China probeerden te krijgen.
In die zaken werden frontbedrijven, vervalste vrachtdocumenten en verkeerd gelabelde apparatuur gebruikt. Singapore en Maleisië kwamen daarbij naar voren als doorvoerlanden richting China en Hongkong.
Dat bewijst niet dat NVIDIA zelf bewust aan deze smokkel heeft meegewerkt. Daarvoor is geen openbaar bewijs en dat stellen wij dus ook niet.
Het bewijst wel dat geavanceerde NVIDIA-hardware via precies deze routes naar China kan verdwijnen. Daardoor kunnen toezichthouders niet langer alleen kijken naar het land waar een verkoop wordt geboekt. Zij willen steeds meer weten waar de hardware uiteindelijk staat en wie de rekenkracht daadwerkelijk gebruikt.
Ook toegang op afstand wordt een risico
Een Chinese onderneming hoeft een beperkte NVIDIA-chip niet noodzakelijk fysiek China binnen te brengen om dezelfde rekenkracht te gebruiken. Een datacenter in Singapore, Maleisië of een andere markt kan NVIDIA-systemen bezitten en vervolgens compute op afstand verkopen aan Chinese gebruikers.
Dat maakt buitenlandse datacenters steeds belangrijker in de Amerikaanse exportdiscussie. Wanneer Washington ook toegang op afstand veel scherper gaat controleren, kan dat de economische waarde van bepaalde Aziatische datacenterprojecten verminderen.
Voor NVIDIA is dat relevant omdat Zuidoost-Azië de afgelopen jaren een belangrijk groeigebied voor datacenters is geworden. Minder Chinese eindvraag of strengere klantcontrole kan de bezettingsgraad van bestaande projecten en de haalbaarheid van nieuwe projecten raken.
Daarmee kan de Amerikaanse exportpolitiek NVIDIA op twee manieren treffen. Rechtstreekse verkopen aan China blijven beperkt, terwijl ook een deel van de indirecte vraag via buitenlandse datacenters moeilijker toegankelijk wordt.
De Megaspeed-zaak raakt ook het bestuur
De situatie werd gevoeliger door de persoonlijke relatie tussen voormalig NVIDIA-CEO Jensen Huang en voormalig Megaspeed-bestuurder Alice Huang. Amerikaanse autoriteiten onderzoeken volgens berichtgeving mogelijke banden tussen haar en Chinese inlichtingendiensten, maar die beschuldiging is niet publiek bewezen.
Wij schrijven daarom niet dat Alice Huang voor Chinese inlichtingendiensten werkte. Dat zou verder gaan dan de beschikbare feiten.
Voor aandeelhouders blijft het governanceprobleem wel serieus. De voormalige CEO van NVIDIA had een persoonlijke relatie met een bestuurder van een onderneming die later onderwerp werd van onderzoek naar mogelijke omleiding van strategische NVIDIA-technologie richting Chinese gebruikers.
Dat zorgt automatisch voor strengere vragen over klantcontrole, exportcompliance en interne besluitvorming. Bij een onderneming waarvan de producten inmiddels onderdeel zijn geworden van de geopolitieke strijd tussen de Verenigde Staten en China is dat veel meer dan een privékwestie.
Bijna 93% van de omzet hangt aan dezelfde cyclus
Van NVIDIA’s $96,2 miljard omzet in Q2 kwam $89 miljard uit Data Center. Bijna 93% van de kwartaalomzet hing daarmee aan de wereldwijde investeringsgolf in AI-infrastructuur.
Dat maakt NVIDIA veel gevoeliger voor een verandering in deze cyclus dan enkele jaren geleden. Het bedrijf hoeft geen volledig einde van AI-investeringen mee te maken om zwaar te worden geraakt.
Het is al voldoende wanneer hyperscalers, neoclouds en AI-labs hun investeringen minder snel verhogen dan de markt verwacht. Een daling van bijvoorbeeld extreme groei naar nog steeds sterke maar veel lagere groei kan al leiden tot forse verlagingen van winstverwachtingen.
Daarom kijken wij niet alleen naar hoeveel GPU’s klanten vandaag willen. Wij kijken vooral naar hoeveel nieuwe infrastructuur zij morgen nog kunnen en willen financieren.
Hier kan onze bear-case beginnen uit te komen
De eerste waarschuwing zou een daling van het verwachte rendement op AI-projecten zijn. AI hoeft daarvoor helemaal niet te mislukken. Het is voldoende wanneer de extra omzet en productiviteit bij eindklanten achterblijven bij de enorme bedragen die voor compute worden uitgegeven.
Financiers worden dan kritischer en eisen hogere rendementen. Neoclouds betalen meer rente, zwakkere datacenterprojecten worden uitgesteld en AI-labs kunnen kritischer worden op hun compute-uitgaven.
Hyperscalers hoeven hun capex niet eens te verlagen. Alleen een duidelijke vertraging van de groei kan al voldoende zijn om de uitzonderlijke omzetverwachtingen voor NVIDIA onder druk te zetten.
Pas wanneer wij dit soort signalen duidelijk beginnen te zien, krijgt onze zware bear-case echt bevestiging. Tot die tijd blijven wij zeer bearish, blijven wij weg en kijken wij eerst of het scenario daadwerkelijk begint uit te komen.
Waarom dit veel verder kan gaan dan technologie
Een modern datacenter vraagt veel meer dan GPU’s. Het vereist grond, gebouwen, transformatoren, kabels, stroomaansluitingen, koeling, turbines, noodstroom en grote hoeveelheden bouwmateriaal.
Wanneer datacenterprojecten worden uitgesteld, krijgen daardoor ook energiebedrijven, bouwers en industriële leveranciers minder orders. Ondernemingen die hun capaciteit hebben uitgebreid op basis van jaren van uitzonderlijke datacentervraag kunnen dan eveneens hun verwachtingen moeten verlagen.
Daarna komt de financiering. Een steeds groter deel van de AI-infrastructuur wordt betaald met projectleningen, obligaties, leases en private credit. Wanneer financiers verliezen verwachten, worden nieuwe projecten duurder en moeilijker te financieren.
Wanneer dezelfde banken en fondsen daarna hun totale risicobudget verminderen, hoeft het effect niet binnen AI te blijven. Krediet voor commercieel vastgoed kan duurder worden, overnames kunnen moeilijker worden gefinancierd en bedrijven kunnen gewone fabrieksinvesteringen uitstellen.
Op dat moment verandert een AI-correctie in een bredere investeringscorrectie. Wanneer daardoor ook economische groei en winstverwachtingen buiten technologie verzwakken, kunnen aandelen zonder directe NVIDIA-blootstelling eveneens hard worden geraakt.
De enorme winst maakt het aandeel niet veilig
NVIDIA beschikt over een zeer sterke balans en enorme kasstromen. Een acute liquiditeitscrisis bij NVIDIA zelf is daarom niet waar wij nu rekening mee houden.
Dat beschermt aandeelhouders niet tegen een grote koersdaling. Een bedrijf kan financieel gezond blijven terwijl zijn beurswaarde honderden miljarden dollars terugvalt.
Daarvoor hoeven alleen de winstverwachtingen en de waardering tegelijkertijd omlaag. Wanneer beleggers eerst jarenlang extreme groei verwachten en later veel lagere structurele groei aannemen, verlagen analisten hun winstramingen.
Tegelijkertijd willen beleggers dan minder betalen voor iedere dollar winst omdat het risicoprofiel hoger blijkt. Die combinatie van lagere winst en een lagere multiple is precies wat bij een onderneming met de omvang van NVIDIA enorme beursverliezen kan veroorzaken.
De cijfers worden nu een belangrijke toets
NVIDIA rapporteert Q3 FY2027 met een eigen omzetverwachting van ongeveer $108 miljard en een brutomarge rond 74%. Voor onze visie is een beat of miss van enkele miljarden minder belangrijk dan de nieuwe verwachtingen voor de jaren daarna.
Wij willen weten of de uitzonderlijke groei richting FY2028 overeind blijft en of klanten hun investeringsplannen zelfstandig kunnen blijven financieren. Ook iedere nieuwe uitbreiding van cloud-, lease- of garantieconstructies krijgt voor ons meer gewicht.
China en Zuidoost-Azië worden eveneens belangrijker. Verdere aanscherping van exportcontrole kan duidelijk maken hoeveel regionale datacentervraag werkelijk onafhankelijk is van Chinese eindgebruikers.
Als de vraag sterk blijft, de marges hoog blijven en klanten hun projecten zonder steeds grotere financiële steun kunnen financieren, wordt onze bear-case zwakker. Wanneer groei, financiering en China tegelijkertijd verslechteren, krijgt zij juist veel meer gewicht.
Wanneer wij onze visie veranderen
Wij blijven niet bearish omdat wij koste wat kost gelijk willen krijgen. Wij willen eerst bewijs zien.
Sterke autonome eindvraag zou een belangrijk positief signaal zijn. Dat betekent klanten die zelf voldoende economische waarde uit AI halen om nieuwe infrastructuur te betalen zonder steeds grotere garanties van NVIDIA, hyperscalers of kredietverstrekkers.
Ook gezonde financieringsmarkten zouden onze zorgen verminderen. Wanneer neoclouds en datacenterprojecten zelfstandig kapitaal blijven aantrekken tegen normale voorwaarden, wordt het risico kleiner dat NVIDIA steeds verder moet opschuiven van leverancier naar financier en garantsteller.
Tot die tijd vinden wij de verhouding tussen risico en rendement ongunstig. Wij blijven daarom zeer bearish, blijven voor nu weg en kijken eerst of de waarschuwingen rond financiering, Singapore, China en AI-infrastructuur daadwerkelijk beginnen uit te komen.
Als dat gebeurt, verwachten wij niet dat het probleem bij NVIDIA eindigt. Dan kan de correctie via krediet, energie, bouw en investeringen veel breder door de beurs lopen.
🔵 English version.
Enron warning journalist Bethany McLean sounds the alarm on NVIDIA: AI financing, Singapore and China could develop into a much broader market problem
No time to read the full article? These bullets summarize it.
■ Bethany McLean, who raised critical questions well before Enron collapsed, now warns that the problems surrounding NVIDIA could ultimately become “bigger and uglier.” She does not call NVIDIA a second Enron. Her concern lies in the combination of enormous financial interests, a highly interconnected AI ecosystem and years of almost unlimited confidence in continued growth.
■ Investment View: highly bearish and staying away for now. We first want to see whether the risks actually begin to affect demand for AI infrastructure, customer financing, gross margins, new orders and access to China. If several of these signals deteriorate simultaneously, the correction could spread far beyond NVIDIA and technology. If end demand, financing and margins remain strong, we need to reassess this bear case.
■ The widely cited $530.5 billion figure is not NVIDIA debt, but the underlying amounts are enormous. At the end of July NVIDIA had $279 billion of manufacturing, supply and capacity commitments, tens of billions in cloud, lease and investment commitments and additional potential guarantees.
■ The largest individual guarantee could conditionally reach $105 billion for a major Ohio data-center project designed to be filled almost entirely with NVIDIA systems and supply capacity to OpenAI under twenty-year leases.
■ Singapore and China are becoming increasingly important. Approximately 22% of NVIDIA sales in 2025 were booked to entities with operations in Singapore, while only around 1% of chips physically arrived there. This does not prove wrongdoing, but it explains why US and Singapore authorities are scrutinizing ultimate destinations much more closely.
■ Megaspeed sits at the center of that debate. US authorities are investigating potential diversion of sensitive chips and requested information from NVIDIA about sales to the company. NVIDIA subsequently placed Megaspeed on a no-sell list. There has been no public finding that Megaspeed violated US export controls.
■ Diversion routes towards China are proven to exist. US prosecutors have uncovered separate smuggling cases in which export-controlled NVIDIA H100 and H200 GPUs moved towards China and Hong Kong through countries including Singapore and Malaysia.
■ Almost 93% of NVIDIA's Q2 revenue came from Data Center. The company has therefore become extraordinarily dependent on a single global investment cycle that requires ever more capital, credit, electricity and physical infrastructure.
■ The damage could become much broader if financing itself begins to fail. Less data-center construction first hits chips and servers, then transformers, power infrastructure, cooling, construction and real estate. If banks and private credit subsequently reduce risk more broadly, the correction could eventually reach ordinary corporate investment and the wider equity market.
Investment View
We are highly bearish on NVIDIA and are staying away for now. That does not mean we already know the most severe bear case will materialize. We simply see too many simultaneous risks to commit new capital to the stock today.
The coming quarters need to show whether those risks actually begin to affect operating performance. We are particularly watching Data Center growth, financing capacity among major customers, gross margins, new orders, NVIDIA's growing financial commitments and the impact of tighter export controls toward China and Southeast Asia.
If these elements remain strong, part of our negative view is too severe and we need to acknowledge that. If several begin deteriorating simultaneously, however, the market may discover that the problem is much larger than an expensive semiconductor company growing somewhat more slowly.
In that scenario, NVIDIA is not the only asset under pressure. The financing supporting the entire AI investment wave becomes a much larger market problem.
McLean is warning about something different from another Enron
Bethany McLean became known after asking questions about Enron in 2001 when almost everyone on Wall Street still believed in the company. Her warning about NVIDIA therefore automatically carries weight, but her argument is misrepresented when reduced to “NVIDIA is the new Enron.”
NVIDIA is a real company with real products, enormous revenue and exceptional profitability. Q2 FY2027 revenue was $96.2 billion and net income was almost $60 billion. Data Center alone generated $89 billion.
McLean points to something different. An ecosystem has developed around NVIDIA in which suppliers, AI clouds, AI labs, data-center developers, financiers and NVIDIA itself have become increasingly financially dependent on the same growth assumption.
As long as demand for AI compute continues growing at exceptional rates, that structure reinforces itself. New financing enables new data centers, which generate more NVIDIA orders, after which higher growth attracts additional capital. The risk begins when that process starts reversing.
The amounts have become extreme
NVIDIA had $279 billion of manufacturing, supply and capacity commitments at the end of July. Only three months earlier, that figure had been $119 billion. The increase shows how much capacity NVIDIA is securing in advance because management expects demand for new AI systems to remain very high for years.
On top of that were approximately $29 billion of regular cloud-service agreements, $25 billion of data-center leases not yet commenced, $25 billion of committed equity investments and around $8 billion of capital expenditures. Total reported future commitments therefore reached $366 billion.
Separate agreements involving AI-cloud partners and potential guarantees sit on top of this. Maximum gross exposure relating to land, power and building obligations of selected AI-cloud companies is approximately $3.5 billion.
The largest individual amount relates to an SB Energy data-center complex in Ohio. NVIDIA has conditionally committed credit support that could reach as much as $105 billion. The project is intended to provide around 4.25 gigawatts of IT capacity and largely host NVIDIA systems under long-term leases to OpenAI.
We explicitly do not state that NVIDIA has $105 billion of debt today. The point is that a semiconductor company is now prepared to provide financial support of this scale to ensure future AI infrastructure is actually built.
NVIDIA is increasingly helping finance the market in which it sells
This is the main financial warning for us. NVIDIA no longer supplies equipment only to independent customers carrying the full economic risk themselves.
The company invests across parts of the AI ecosystem, enters long-term cloud agreements and in some cases supports infrastructure directly linked to its own hardware. With certain AI-cloud partners, NVIDIA also has agreements under which it can purchase cloud capacity when that capacity cannot be sold sufficiently to third parties.
This does not mean revenue is fictitious. The equipment exists and is delivered. The relevant question is how much marginal demand survives when lenders stop making enormous quantities of new capital continuously available.
A customer independently investing billions because it expects an adequate return represents a different quality of demand from a project requiring suppliers, investors, lenders and capacity guarantees to become economically viable. That is why we look far beyond NVIDIA's revenue growth alone.
Singapore is much more than an administrative booking location
Approximately 22% of NVIDIA sales in 2025 were booked to entities operating in Singapore, while only around 1% of chips physically arrived there. This does not prove illegal exports. Singapore is a major financial and trading center and companies can make fully legal purchases there for data centers elsewhere.
For export-controlled AI chips, however, ultimate destination is critical. Washington wants to prevent technology that cannot be shipped directly to China from ultimately becoming available to Chinese users through another booking location or a foreign data center.
This is why Megaspeed has become important. US authorities began investigating possible diversion of sensitive chips and requested information from NVIDIA regarding sales to the company. NVIDIA subsequently placed Megaspeed on a no-sell list.
Megaspeed says it acted lawfully and there has been no public finding that the company violated US export controls. That distinction needs to remain clear, but it does not change the fact that one of NVIDIA's Asian relationships sits in the middle of a sensitive US export investigation.
The diversion route towards China demonstrably exists
The broader issue is that the trade route Washington fears is not theoretical. The US Department of Justice has uncovered separate networks attempting to move export-controlled NVIDIA H100 and H200 GPUs toward China.
Those cases involved front companies, falsified shipping documents and mislabeled equipment. Singapore and Malaysia appeared as transshipment locations toward China and Hong Kong.
This does not prove NVIDIA itself knowingly participated in smuggling. There is no public evidence establishing that and we do not claim otherwise.
It does prove that advanced NVIDIA hardware can move into China through precisely these routes. Regulators therefore increasingly need to know not only where a sale is booked, but where the hardware ultimately sits and who actually uses the compute.
Remote access is becoming another risk
A Chinese company does not necessarily need to physically import a restricted NVIDIA chip to use the same computing capacity. A data center in Singapore, Malaysia or another market can own NVIDIA systems and then sell remote compute to Chinese users.
This makes foreign data centers increasingly important in US export policy. If Washington begins controlling remote access much more aggressively, the economics of certain Asian data-center projects could deteriorate.
This matters to NVIDIA because Southeast Asia has become an important growth region for data centers. Less Chinese end demand or tighter customer verification can affect utilization of existing projects and the feasibility of new ones.
US export policy can therefore hit NVIDIA from two directions. Direct sales to China remain restricted while some indirect demand through foreign data centers can also become more difficult to access.
The Megaspeed issue also reaches governance
The situation became more sensitive because of the personal relationship between former NVIDIA CEO Jensen Huang and former Megaspeed executive Alice Huang. US authorities are reportedly examining possible links between her and Chinese intelligence, but that allegation has not been publicly proven.
We therefore do not state that Alice Huang worked for Chinese intelligence. Doing so would go beyond the established facts.
For shareholders, the governance issue remains serious. NVIDIA's former CEO had a personal relationship with an executive of a company that later became the subject of an investigation into possible diversion of strategic NVIDIA technology toward Chinese users.
That naturally creates stricter questions around customer due diligence, export compliance and internal decision-making. At a company whose products have become part of the geopolitical confrontation between the United States and China, this is far more than a private matter.
Almost 93% of revenue depends on the same cycle
Of NVIDIA's $96.2 billion of Q2 revenue, $89 billion came from Data Center. Almost 93% of quarterly revenue therefore depended on the global investment wave in AI infrastructure.
That makes NVIDIA far more sensitive to a change in this cycle than it was several years ago. The company does not need a complete end to AI investment to suffer materially.
It is enough for hyperscalers, neoclouds and AI labs to increase spending more slowly than markets expect. A move from extreme growth to still-strong but materially lower growth can already drive significant reductions in earnings expectations.
We therefore focus not only on how many GPUs customers want today. We focus on how much new infrastructure they will still be able and willing to finance tomorrow.
This is where our bear case could begin to materialize
The first warning would be a decline in expected returns on AI projects. AI does not need to fail for this to happen. It is enough for incremental revenue and productivity gains at end customers to fall short of the enormous amounts being spent on compute.
Financiers then become more critical and demand higher returns. Neoclouds pay more interest, weaker data-center projects are postponed and AI labs may become more cautious with compute spending.
Hyperscalers do not even need to cut capex. A clear slowdown in capex growth alone can be enough to pressure NVIDIA's exceptional revenue expectations.
Only when signals like these begin appearing clearly does our severe bear case receive real confirmation. Until then, we remain highly bearish, stay away and watch whether the scenario actually starts to materialize.
Why this could spread far beyond technology
A modern data center requires far more than GPUs. It requires land, buildings, transformers, cables, grid connections, cooling systems, turbines, backup power and large quantities of construction material.
When data-center projects are postponed, utilities, construction companies and industrial suppliers also receive fewer orders. Companies that expanded capacity based on years of exceptional data-center demand may then need to lower expectations as well.
Financing comes next. A growing share of AI infrastructure is funded through project loans, bonds, leases and private credit. When lenders expect losses, new projects become more expensive and harder to finance.
If those same banks and funds subsequently reduce their overall risk budgets, the effect does not need to remain within AI. Commercial real-estate credit can become more expensive, acquisitions can become harder to finance and companies can postpone ordinary factory investment.
At that point, an AI correction becomes a broader investment correction. If economic growth and earnings expectations outside technology then weaken as well, equities with little direct NVIDIA exposure can also be hit hard.
NVIDIA's enormous profits do not make the shares safe
NVIDIA has a very strong balance sheet and enormous cash flows. An immediate liquidity crisis at NVIDIA itself is therefore not what we currently expect.
That does not protect shareholders against a large share-price decline. A company can remain financially healthy while losing hundreds of billions of dollars in market value.
All that is required is for earnings expectations and the valuation multiple to decline at the same time. When investors initially expect years of extreme growth and later assume materially lower structural growth, analysts cut earnings forecasts.
Investors then also become less willing to pay an exceptional multiple for earnings that appear more cyclical and financially risky. That combination of lower earnings and a lower multiple is precisely what can create enormous market losses at a company of NVIDIA's size.
The results are now an important test
NVIDIA reports Q3 FY2027 with its own revenue guidance of approximately $108 billion and an expected gross margin around 74%. For our view, a beat or miss of a few billion dollars matters less than the new expectations for the years ahead.
We want to know whether exceptional growth into FY2028 remains intact and whether customers can continue financing their investment plans independently. Any further expansion of cloud, lease or guarantee structures also carries greater weight for us.
China and Southeast Asia are becoming more important as well. Further tightening of export controls could show how much regional data-center demand is genuinely independent of Chinese end users.
If demand remains strong, margins stay high and customers can finance projects without ever-larger financial support, our bear case weakens. If growth, financing and China deteriorate simultaneously, it gains much greater weight.
When we change our view
We are not bearish because we want to be right at any cost. We want evidence first.
Strong independent end demand would be an important positive signal. That means customers generating enough economic value from AI to pay for new infrastructure without increasingly large guarantees from NVIDIA, hyperscalers or lenders.
Healthy financing markets would also reduce our concerns. If neoclouds and data-center projects continue attracting capital independently on normal terms, the risk that NVIDIA increasingly needs to move from supplier toward financier and guarantor declines.
Until then, we consider the risk-reward unfavorable. We therefore remain highly bearish, stay away for now and first watch whether the warnings around financing, Singapore, China and AI infrastructure actually begin to materialize.
If they do, we do not expect the problem to end with NVIDIA. The correction could then spread through credit, energy, construction and investment into much broader parts of the equity market.
Disclaimer Aan de door ons opgestelde informatie kan op geen enkele wijze rechten worden ontleend. Alle door ons verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor uw eigen rekening.
Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie. U bent zelf eindverantwoordelijk voor de beslissingen die u neemt met betrekking tot uw beleggingen.


