EVS: Commerciële terugval slaat hard in op de winst – Wij blijven weg en oninvesteerbaar

⬛ Cijfers: EVS houdt de omzetverwachting voor 2026 op €190 miljoen tot €205 miljoen, maar de winst valt veel harder terug. De onderneming verwacht nog slechts €8 miljoen tot €20 miljoen EBIT en €26 miljoen tot €38 miljoen EBITDA.
⬛ Investment View: negatief, wij blijven weg. September was commercieel zeer zwak, klanten stellen investeringen langer uit en sommige projecten worden daadwerkelijk geschrapt. Door de hoge vaste kosten komt iedere tegenvaller in de omzet hard binnen bij de winst. Wij zien op dit moment onvoldoende reden om vooruit te lopen op herstel.
⬛ Outlook: EVS verwacht voor heel 2026 €190 miljoen tot €205 miljoen omzet, €8 miljoen tot €20 miljoen EBIT en €26 miljoen tot €38 miljoen EBITDA. De brutomarge moet stabiel blijven, maar de kostenmaatregelen leveren pas vanaf 2027 echt voordeel op. Vooral de lage en zeer brede EBIT-range vinden wij zwak.
⬛ Orders: de commerciële activiteit viel in september fors terug. Sinds de vorige update is de orderinstroom iets verbeterd, maar klanten nemen langer de tijd en vooral in EMEA worden projecten uitgesteld of geannuleerd.
⬛ Kosten: EVS heeft de organisatie de afgelopen jaren ingericht op hogere groei. Die vaste kosten blijven grotendeels staan terwijl de omzet lager uitvalt. Daardoor zakt de winst veel harder dan de omzet.
⬛ Besparingen: het kostenplan helpt dit jaar nauwelijks. De eenmalige kosten van de ingrepen compenseren in 2026 vrijwel de besparingen. EVS rekent pas in 2027 op een duidelijke verbetering.
⬛ Dividend en cash: het interim-dividend wordt geschrapt vanwege de onzekerheid. De nettokaspositie blijft solide, maar een hoger dan normale voorraad legt extra beslag op de beschikbare middelen.
⬛ Positieve punten: de brutomarge blijft goed, de winrate is volgens EVS sterk en de technologie blijft concurrerend. Voor ons wegen die punten voorlopig niet op tegen de zwakke winst, langere beslistrajecten en slechte zichtbaarheid.
Investment View
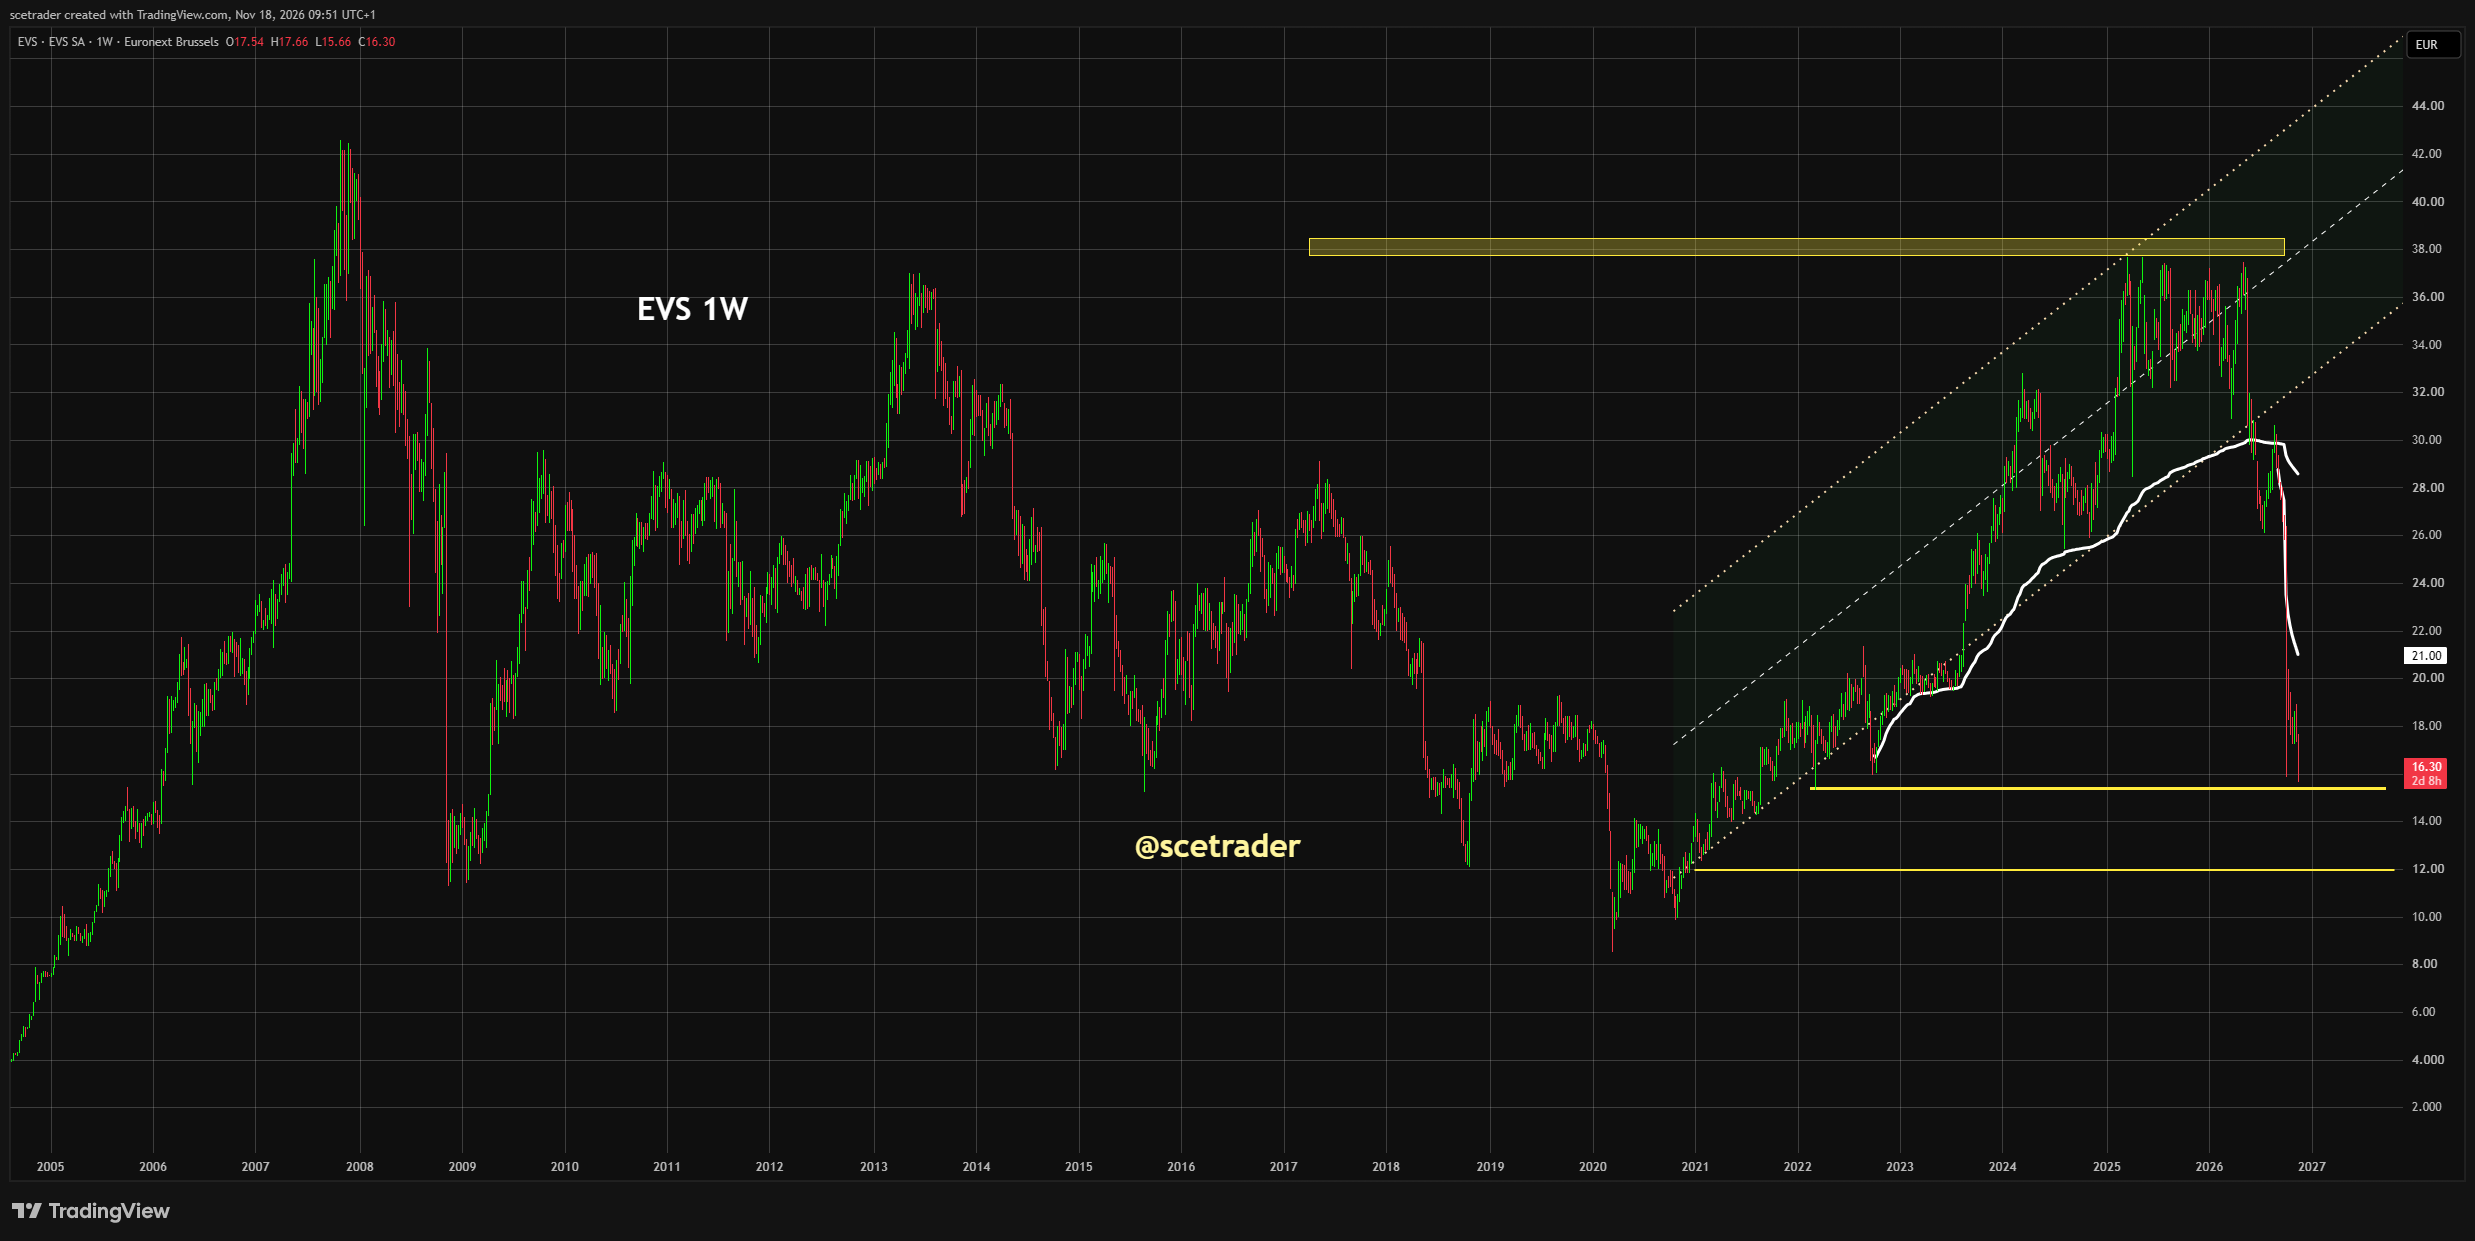
Wij blijven weg van EVS. De update laat geen onderneming zien die financieel in acute problemen zit, maar wel een bedrijf waarvan de winst veel gevoeliger blijkt voor een commerciële vertraging dan wij aantrekkelijk vinden. De omzetverwachting blijft formeel staan, maar de nieuwe EBIT-range maakt duidelijk hoe weinig winst er bij de huidige kostenbasis overblijft.
Dat is voor ons het belangrijkste punt. EVS heeft de afgelopen jaren geïnvesteerd in personeel, ontwikkeling en een grotere organisatie om verdere groei mogelijk te maken. Nu klanten projecten uitstellen en sommige opdrachten volledig schrappen, blijkt hoe zwaar die vaste kosten wegen wanneer de omzet niet meekomt.
Het management grijpt in, maar de timing helpt beleggers dit jaar nauwelijks. De kostenbesparingen worden in 2026 grotendeels tenietgedaan door de kosten van de reorganisatie zelf. Het echte voordeel moet daardoor vooral vanaf 2027 zichtbaar worden, terwijl nog niet duidelijk is of de orderinstroom tegen die tijd voldoende is hersteld.
Voor beleggers trekken wij drie conclusies.
⬛ Korte termijn: wij zien geen reden om het aandeel op te pakken zolang orderbeslissingen worden uitgesteld en de uiteindelijke EBIT ergens tussen €8 miljoen en €20 miljoen kan uitkomen. Die range is te breed en de onderkant is te zwak.
⬛ Middellange termijn: de besparingen kunnen 2027 helpen, maar wij willen eerst een duidelijk herstel van de orderinstroom zien. Een lager kostenniveau alleen is niet voldoende wanneer de omzet niet opnieuw groeit.
⬛ Lange termijn: EVS heeft goede technologie en mogelijkheden om meer software en terugkerende omzet te verkopen. Wij willen eerst zien dat deze activiteiten groot genoeg worden om de afhankelijkheid van grote en makkelijk uitstelbare investeringsbeslissingen zichtbaar te verminderen.
September legt de zwakte bloot
EVS zegt zelf dat de commerciële activiteit in september aanzienlijk is vertraagd. Klanten stelden geplande investeringen uit en de besluitvorming rond nieuwe technologieprojecten duurde langer. Sinds de vorige communicatie is de instroom van orders iets verbeterd, maar dat herstel is nog te beperkt om van een normalisering te spreken.
Vooral in Europa, het Midden-Oosten en Afrika is het beeld zwak. Daar worden projecten niet alleen naar een later moment geschoven, maar ook daadwerkelijk geannuleerd. Economische onzekerheid, geopolitieke risico's en druk op klantbudgetten zorgen ervoor dat grote technologie-investeringen makkelijker worden uitgesteld.
Dat onderscheid is belangrijk. Uitstel kan betekenen dat een order later alsnog terugkomt. Een geannuleerd project verdwijnt uit de toekomstige omzet en moet worden vervangen door een andere opdracht.
EVS benadrukt dat klanten vooral wachten en niet massaal naar concurrenten overstappen. Dat is gunstiger dan marktaandeel verliezen, maar voor de winst van vandaag maakt het weinig verschil. Een klant die pas volgend jaar tekent, betaalt de kosten van dit jaar niet.
De omzetverwachting blijft staan, maar zegt te weinig over de kwaliteit van het jaar
EVS handhaaft voor 2026 een omzetverwachting van €190 miljoen tot €205 miljoen. De reeds vastgelegde omzet geeft voldoende dekking om die bandbreedte aan te houden. Op zichzelf klinkt dat redelijk stabiel.
De winstontwikkeling laat zien waarom wij daar niet te veel waarde aan hechten. EVS verwacht nog slechts €8 miljoen tot €20 miljoen EBIT en €26 miljoen tot €38 miljoen EBITDA. Vooral de EBIT-range is voor ons zwak.
Tussen de onderkant en bovenkant zit €12 miljoen verschil. Bij een onderneming van deze omvang is dat groot. Het laat zien dat er nog veel onzekerheid zit in de uiteindelijke omzet, de mix van verkopen, kosten en waarderingsaanpassingen.
De omzet hoeft dus niet opnieuw fors te worden verlaagd om het jaar toch slecht af te sluiten. Wanneer EVS richting de onderkant van de EBIT-range gaat, blijft er bijzonder weinig operationele winst over ten opzichte van de omzet.
Dat is voor ons de reden waarom de outlook negatiever is dan de headline over een gehandhaafde omzetverwachting doet vermoeden.
De vaste kosten zijn te hoog voor de huidige omzet
EVS heeft de afgelopen jaren de organisatie uitgebouwd voor een hoger groeitempo. Dat betekende meer personeel, meer ontwikkeling en een operationele structuur die grotere omzetten moest ondersteunen.
Die kosten verdwijnen niet wanneer klanten enkele kwartalen langer wachten met bestellen. Het management noemt de hoge vaste kosten daarom expliciet als een van de belangrijkste oorzaken van de lagere winst.
Dit is een klassiek operationeel hefboomeffect, maar dan de verkeerde kant op. Wanneer omzet stijgt terwijl de vaste kosten grotendeels gelijk blijven, kan winst snel oplopen. Wanneer de omzetbasis lager wordt, gebeurt precies het tegenovergestelde.
Daar komt een gerichte waarderingsaanpassing op geselecteerde immateriële activa bovenop. Die aanpassing is deels boekhoudkundig, maar bevestigt wel dat de verwachtingen voor bepaalde eerder opgebouwde waarde opnieuw naar beneden moeten worden bijgesteld.
Voor ons ligt het echte probleem echter bij de gewone bedrijfsvoering. De organisatie kost momenteel te veel voor de omzet die daadwerkelijk wordt gerealiseerd.
Het kostenplan redt 2026 niet
EVS heeft maatregelen genomen om de organisatie kleiner en efficiënter te maken. Lagere prioriteiten krijgen minder middelen, de operationele structuur wordt vereenvoudigd en uitgaven die niet direct noodzakelijk zijn worden kritischer bekeken.
Dat zijn logische stappen, maar het effect komt voor beleggers te laat om 2026 te redden. EVS zegt expliciet dat de kosten om het programma uit te voeren de besparingen dit jaar grotendeels compenseren.
De onderneming verwacht daardoor vooral in 2027 een verbetering van de operationele winst. Dat kan inderdaad gebeuren wanneer de kostenbasis structureel lager wordt.
Wij willen alleen niet vooruitlopen op die verbetering. Een kostenprogramma kan de winst stabiliseren, maar creëert geen nieuwe orders. Wanneer de commerciële vraag zwak blijft, wordt een lagere kostenbasis vooral een verdediging tegen verdere verslechtering.
Voor een aantrekkelijk herstel willen wij omzet én kosten tegelijk de goede kant op zien gaan.
Het geschrapte interim-dividend bevestigt de voorzichtigheid
De raad van bestuur heeft besloten geen interim-dividend uit te keren. De markt is volgens EVS te onzeker om daar nu geld voor vrij te maken. Een dividend over heel 2026 blijft formeel mogelijk, maar daarover wordt pas later beslist.
Wij vinden de beslissing financieel begrijpelijk. In een jaar waarin de winst hard terugloopt, kosten worden gemaakt voor een reorganisatie en meer cash in voorraad vastzit, is het verstandig om financiële ruimte te behouden.
Voor aandeelhouders blijft het wel een negatief signaal. Het bedrijf vindt de situatie blijkbaar onzeker genoeg om een gebruikelijke directe uitkering voorlopig niet te doen.
Dat past bij de rest van de update. EVS zit niet in acute financiële nood, maar het management kiest duidelijk voor voorzichtigheid. Wij zien geen reden om als belegger juist op dat moment agressiever te worden.
Meer voorraad betekent minder vrije cash
De nettokaspositie blijft volgens EVS solide. Dat is belangrijk en voorkomt dat de commerciële terugval direct verandert in een financieringsprobleem.
Tegelijkertijd ligt de voorraad hoger dan normaal. Door de lagere omzet zijn meer onderdelen en producten nog niet aan klanten geleverd. Daardoor zit een groter deel van de beschikbare middelen tijdelijk vast in werkkapitaal.
EVS verwacht dat de impact op de nettokaspositie beperkt blijft. Het bedrijf ziet bovendien een voordeel voor volgend jaar, omdat een deel van de voorraad al is ingekocht voordat componentprijzen mogelijk verder oplopen.
Wij vinden dat slechts gedeeltelijk positief. Voorraad is pas waardevol wanneer deze uiteindelijk tegen een goede prijs wordt verkocht. In een markt waarin klanten langer wachten met bestellen, willen wij vooral zien dat de voorraad niet verder oploopt.
De brutomarge is een van de weinige echt sterke punten
EVS blijft ondanks hogere prijzen voor elektronische onderdelen rekenen op een stabiele en solide brutomarge. Dat lukt door prijzen regelmatig aan te passen en kortingen onder controle te houden.
Daaruit blijkt dat de onderneming nog steeds prijszettingskracht heeft. Klanten accepteren hogere prijzen en kiezen niet massaal voor goedkopere alternatieven.
Dat is belangrijk, omdat het laat zien dat de zwakte niet voortkomt uit een plotseling verlies van concurrentiekracht. EVS kan zijn producten nog steeds tegen goede marges verkopen.
Het probleem ontstaat daarna. De brutowinst moet een te zware vaste kostenbasis dragen. Zolang de omzet niet herstelt, blijft een goede brutomarge daardoor onvoldoende om de operationele winst overtuigend omhoog te krijgen.
Goede technologie verandert de cijfers van vandaag niet
EVS blijft nieuwe producten ontwikkelen en probeert de markt buiten traditionele live sport uit te breiden. MediaCeption en VIA MAP worden breder ingezet voor nieuws, digitale content en andere producties. Daarnaast wordt geïnvesteerd in robotica, software en toepassingen van AI.
Ook de infrastructuurproducten worden verder ontwikkeld. Nieuwe systemen bieden meer verwerkingscapaciteit en EVS probeert meer functies softwarematig beschikbaar te maken. Dat kan op termijn helpen om meer terugkerende inkomsten te genereren.
Wij zien daar strategische waarde in. Het kan de onderneming minder afhankelijk maken van losse hardwareprojecten en grote investeringsbeslissingen bij klanten.
Voor onze huidige beleggingsvisie verandert het echter weinig. De technologie kan goed zijn terwijl de winst zwak is. Wij kopen vandaag geen toekomstig potentieel wanneer de huidige orderinstroom, EBIT en zichtbaarheid onvoldoende sterk zijn.
De sterke winrate moet eerst omzet worden
Management zegt dat de commerciële pijplijn en winrate sterk blijven. Klanten zouden vooral investeringen uitstellen in plaats van naar concurrenten te vertrekken.
Dat is beter dan structureel marktaandeel verliezen. Het geeft bovendien kans dat een deel van de uitgestelde omzet later alsnog wordt geboekt.
Voor beleggers telt uiteindelijk alleen wat daadwerkelijk wordt getekend. Een grote pijplijn kan maandenlang groot blijven terwijl klanten hun definitieve beslissing steeds opnieuw naar achteren schuiven.
Wij willen daarom vanaf nu vooral naar de daadwerkelijke orderinstroom kijken. Een paar kwartalen met duidelijke verbetering zouden de situatie aanzienlijk kunnen veranderen.
Totdat dat gebeurt, vinden wij het te vroeg om de commerciële uitspraken van EVS al in een hogere winst voor 2027 te vertalen.
2027 krijgt automatisch een makkelijkere vergelijking
Management verwacht volgend jaar een betere operationele winstgevendheid. Dat is logisch. De reorganisatiekosten vallen grotendeels weg en de besparingen werken dan een volledig jaar door.
Daarbij moet wel worden opgepast met percentages. Wanneer 2026 eindigt met een EBIT aan de onderkant van de huidige range, kan 2027 procentueel sterk groeien vanaf een zeer lage basis.
Een winststijging betekent dan nog niet automatisch dat het oude winstniveau is hersteld. Wij willen daarom niet alleen een mooi groeipercentage zien, maar ook het absolute niveau van EBIT en vrije kasstroom.
Voor ons moet het herstel uit omzet komen én uit kosten. Alleen dan verandert EVS opnieuw in een aandeel waar wij naar willen kijken.
Wij blijven weg
EVS heeft nog steeds een goede balans, een sterke positie in live productie en technologie waarmee het nieuwe markten kan betreden. Dat voorkomt dat wij het bedrijf als structureel kapot beschouwen.
Voor het aandeel is dat vandaag onvoldoende. De commerciële activiteit is zwakker, projecten worden uitgesteld of geschrapt, de winst valt veel harder terug dan de omzet en het kostenprogramma levert dit jaar nauwelijks verlichting.
Daar komen een hoger voorraadniveau en het geschrapte interim-dividend bovenop. Samen geven deze punten een veel zwakker beeld dan alleen de gehandhaafde omzetverwachting doet vermoeden.
Wij willen eerst zien dat orders weer sneller binnenkomen, de EBIT duidelijk boven de huidige lage niveaus uitkomt en de kostenbesparingen daadwerkelijk in de cijfers zichtbaar worden.
Tot die tijd blijven wij weg.
🔵 English version
EVS: commercial slowdown hits profit hard – we stay away
Don't have time to read the full article? These bullets summarize it.
⬛ Results: EVS maintains its 2026 revenue guidance of €190 million to €205 million, but profitability is deteriorating much more sharply. The company now expects only €8 million to €20 million of EBIT and €26 million to €38 million of EBITDA.
⬛ Investment View: negative, we stay away. September was commercially very weak, customers are delaying investments for longer and some projects are being cancelled outright. Because of the high fixed-cost base, every revenue disappointment hits profit hard. We currently see insufficient reason to anticipate a recovery.
⬛ Outlook: EVS expects full-year 2026 revenue of €190 million to €205 million, EBIT of €8 million to €20 million and EBITDA of €26 million to €38 million. Gross margin should remain stable, but cost measures are only expected to provide meaningful benefits from 2027. We view the low and very wide EBIT range as particularly weak.
⬛ Orders: commercial activity fell sharply in September. Order intake has improved slightly since the previous update, but customers are taking longer to decide and projects are being postponed or cancelled, particularly in EMEA.
⬛ Costs: EVS built its organization in recent years for higher growth. Those fixed costs remain largely in place while revenue comes in lower. Profit therefore falls much more sharply than revenue.
⬛ Cost reductions: the savings program provides little help this year. One-off implementation costs largely offset the savings in 2026. EVS only expects a clear benefit in 2027.
⬛ Dividend and cash: the interim dividend has been cancelled because of uncertainty. The net cash position remains solid, but above-normal inventory ties up additional funds.
⬛ Positive points: gross margin remains healthy, EVS says its win rate is strong and the technology remains competitive. For us, these positives do not currently outweigh weak profit, longer decision cycles and poor visibility.
Investment View
We stay away from EVS. The update does not show a company facing an immediate financial crisis, but it does show that earnings are far more sensitive to a commercial slowdown than we find attractive. Revenue guidance remains formally intact, but the new EBIT range demonstrates how little profit remains under the current cost structure.
That is the main issue for us. EVS has invested in employees, development and a larger organization over recent years to support further growth. Now that customers are postponing projects and some orders are being cancelled entirely, the weight of those fixed costs has become clear.
Management is responding, but the timing provides little help to investors this year. Cost savings are largely offset in 2026 by the restructuring costs required to achieve them. The real benefit is expected mainly from 2027, while it remains unclear whether order intake will have recovered sufficiently by then.
For investors, we draw three conclusions.
⬛ Short term: we see no reason to buy the shares while order decisions are being postponed and final EBIT could land anywhere between €8 million and €20 million. The range is too wide and the lower end is too weak.
⬛ Medium term: cost savings can help in 2027, but we first want to see a clear recovery in order intake. A lower cost base alone is not enough if revenue does not begin growing again.
⬛ Long term: EVS has good technology and opportunities to sell more software and recurring services. We first want evidence that those activities become large enough to materially reduce dependence on large investment decisions that customers can easily postpone.
September exposed the weakness
EVS itself says commercial activity slowed significantly in September. Customers postponed planned investments and decision-making around new technology projects took longer. Order intake has improved somewhat since the previous communication, but not enough for us to describe the situation as normalized.
The weakness is particularly visible across Europe, the Middle East and Africa. Projects are not only moving into later periods but are also being cancelled. Economic uncertainty, geopolitical risk and pressure on customer budgets make large technology investments easier to postpone.
The difference between postponement and cancellation matters. Delayed revenue may still arrive later. A cancelled project disappears from future revenue and must be replaced with another order.
EVS stresses that customers are generally waiting rather than moving to competitors. That is better than losing market share, but it makes little difference to current profitability. A customer signing next year does not cover this year's fixed costs.
Revenue guidance remains intact, but says too little about the quality of the year
EVS maintains 2026 revenue guidance of €190 million to €205 million. Secured revenue provides sufficient coverage to retain that range. On the surface, that looks relatively stable.
Profitability shows why we do not attach too much comfort to it. EVS expects only €8 million to €20 million of EBIT and €26 million to €38 million of EBITDA. The EBIT range in particular is weak in our view.
There is a €12 million difference between the bottom and top of the range. For a company of this size, that is substantial. It shows how much uncertainty remains around final revenue, sales mix, costs and valuation adjustments.
Revenue therefore does not need to be cut sharply again for the year to end badly. If EVS finishes near the bottom of the EBIT range, operating profit will be extremely low relative to revenue.
That is why we view the outlook as considerably weaker than the headline of unchanged revenue guidance suggests.
Fixed costs are too high for the current revenue level
EVS expanded the organization in recent years for a higher growth rate. That meant more employees, more development and an operating structure designed to support greater revenue.
Those costs do not disappear when customers wait several quarters longer before ordering. Management therefore explicitly identifies the high share of fixed costs as a key reason for lower profitability.
This is operating leverage working in the wrong direction. When revenue rises while fixed costs remain largely stable, profit can increase rapidly. When revenue falls short, exactly the opposite happens.
Targeted valuation adjustments on selected intangible assets add to the decline. These adjustments are partly accounting-related, but they still show that expectations attached to some previously recorded value are being revised downward.
For us, however, the main problem remains the ordinary business. The organization currently costs too much for the amount of revenue being generated.
The cost program does not rescue 2026
EVS is taking steps to make the organization smaller and more efficient. Lower-priority activities are receiving less funding, the operating structure is being simplified and non-essential spending is being reviewed more aggressively.
These are sensible actions, but they come too late to rescue 2026. EVS explicitly states that implementation costs largely offset the savings achieved this year.
The company therefore expects the main improvement in operating profitability from 2027. That can happen once the cost base is structurally lower.
We are not prepared to price that recovery in yet. Cost cutting can stabilize profit, but it does not generate new orders. If commercial demand remains weak, a lower cost base mainly prevents further deterioration.
For an attractive recovery, we want revenue and costs moving in the right direction at the same time.
The cancelled interim dividend confirms the caution
The board has decided not to pay an interim dividend because of market uncertainty. A full-year dividend for 2026 remains formally possible and will be decided later.
We consider the decision financially sensible. In a year of sharply lower profit, restructuring expenses and more cash tied up in inventory, retaining financial flexibility is prudent.
For shareholders, however, it remains a negative signal. Management considers the environment uncertain enough to suspend a normal direct distribution for now.
That fits the rest of the update. EVS is not in immediate financial distress, but management is clearly choosing caution. We see no reason for investors to become more aggressive at precisely that point.
Higher inventory means less free cash
EVS says its net cash position remains solid. That matters and prevents a commercial slowdown from immediately turning into a financing problem.
Inventory, however, is above normal levels. Lower revenue means more components and products remain undelivered, tying up more funds in working capital.
EVS expects only a limited effect on net cash. Management also sees some benefit for next year because part of the inventory has already been purchased before component prices potentially rise further.
We see only part of that as positive. Inventory creates value only when it is eventually sold at an attractive price. In a market where customers take longer to place orders, we primarily want to see that inventory does not continue rising.
Gross margin is one of the few genuinely strong points
EVS still expects a stable and solid gross margin despite higher prices for electronic components. The company adjusts prices frequently and keeps discounting under control.
That shows pricing power. Customers are accepting higher prices rather than moving aggressively toward cheaper alternatives.
This matters because it indicates that the weakness is not being caused by an abrupt loss of competitiveness. EVS can still sell its products at healthy margins.
The problem appears further down the income statement. Gross profit has to absorb a fixed-cost base that is too heavy for current revenue. Until revenue recovers, a healthy gross margin is not enough to restore operating profit convincingly.
Good technology does not change today's numbers
EVS continues developing products that expand the business beyond traditional live sports. MediaCeption and VIA MAP are being used more broadly across news, digital content and other production environments. The company is also investing in robotics, software and AI applications.
Infrastructure products continue to improve as well. New systems offer more processing capacity and EVS is moving more functionality into software. Over time, that can help increase recurring revenue.
We see strategic value in these developments. They can reduce dependence on one-off hardware projects and large customer investment decisions.
They do not change our current investment view. Technology can be good while earnings are weak. We do not want to pay today for future potential when current orders, EBIT and visibility remain insufficient.
A strong win rate first has to become revenue
Management says the commercial pipeline and win rate remain strong. Customers are generally postponing investments rather than moving to competitors.
That is better than structural market-share loss. It also creates the possibility that some delayed revenue returns later.
For investors, however, only signed business counts. A large pipeline can remain large for months while customers repeatedly postpone final decisions.
We therefore want to focus primarily on actual order intake from here. Several quarters of clear improvement could change the picture materially.
Until that happens, we believe it is too early to translate positive comments about the pipeline into higher 2027 earnings.
2027 automatically gets an easier comparison
Management expects operating profitability to improve next year. That makes sense. Restructuring costs should largely disappear and savings will have a full-year effect.
Percentages must be treated carefully, however. If 2026 ends with EBIT near the bottom of the current range, 2027 can show strong percentage growth from a very weak base.
Higher earnings would therefore not automatically mean that historical profitability has been restored. We want to see the absolute level of EBIT and free cash flow, not just an attractive growth percentage.
For us, recovery must come from both revenue and costs. Only then will EVS become a stock we want to reconsider.
We stay away
EVS still has a good balance sheet, a strong position in live production and technology capable of opening new markets. That prevents us from describing the company as structurally broken.
For the stock, that is not enough today. Commercial activity is weaker, projects are being postponed or cancelled, profit is falling far more sharply than revenue and the cost program provides little relief this year.
Higher inventory and the cancelled interim dividend add to that picture. Together, these points tell a much weaker story than unchanged revenue guidance alone suggests.
We first want to see orders accelerate again, EBIT move clearly above the current low levels and cost savings become visible in the reported numbers.
Until then, we stay away.
Disclaimer Aan de door ons opgestelde informatie kan op geen enkele wijze rechten worden ontleend. Alle door ons verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor uw eigen rekening.
Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie. U bent zelf eindverantwoordelijk voor de beslissingen die u neemt met betrekking tot uw beleggingen.

