ASML cijfers misschien gemixt, outlook ijzersterk - Kan de vraag in 2027 en 2028 niet aan
■ Vraag groter dan productiecapaciteit: ASML bevestigt dat het in 2027 en 2028 niet aan de volledige verwachte klantvraag kan voldoen. Zelfs de geplande uitbreiding van de productiecapaciteit met 30% in 2027 en een verdere beoogde verhoging van 30% in 2028 zijn onvoldoende. Het management onderzoekt daarom aanvullende uitbreidingen. Dit is verreweg de belangrijkste mededeling van de kwartaalpublicatie.
■ Klanten versnellen investeringen: grote chipproducenten verwachten zelf tot minstens 2028 onvoldoende capaciteit te hebben om aan de vraag naar halfgeleiders te voldoen. Zij bouwen nieuwe fabrieken, halen investeringen naar voren en bestellen apparatuur steeds verder vooruit. ASML spreekt over sterke orderactiviteit voor 2028 en belangstelling voor leveringen in 2029 en zelfs 2030.
■ Recordcijfers: de omzet steeg naar €11,66 miljard, tegenover €11,56 miljard verwacht. De brutomarge bedroeg 57,5%, ruim boven de consensus van 54,8%. De winst per aandeel bereikte €12,95, tegenover €10,60 verwacht. De nettowinst van €4,96 miljard bevat een bijzondere bate van ongeveer €510 miljoen uit de herwaardering van de investering in Mistral AI.
■ Sterke vooruitzichten: ASML verwacht voor het vierde kwartaal €14,2 miljard tot €15,2 miljard omzet en een brutomarge van ongeveer 57%. Beide liggen boven de marktverwachtingen. Voor heel 2026 rekent het bedrijf op €44 miljard tot €45 miljard omzet, met een brutomarge van circa 56%.
■ Technologie en winstgevendheid: ASML verwacht in 2026 meer dan 45% omzetgroei bij EUV, circa 20% bij niet-EUV-systemen en ongeveer 50% bij service en upgrades. Hogere productievolumes en verbeteringen aan bestaande systemen ondersteunen de marges. Nieuwe prijsafspraken met klanten moeten vanaf 2027 bijdragen, met een groter effect vanaf 2028.
■ Kasstromen en kapitaal: de operationele kasstroom bedroeg €11,80 miljard en de vrije kasstroom €11,35 miljard. De uitzonderlijk sterke kasgeneratie werd mede veroorzaakt door vooruitbetalingen van klanten. Daarnaast kocht ASML voor ongeveer €4,1 miljard eigen aandelen in.
■ Onze visie: de resultaten zijn fundamenteel uitgesproken bullish. ASML heeft meer verwachte vraag dan het de komende jaren kan bedienen en moet zijn productie verder uitbreiden. Op korte termijn bepaalt vooral de stemming binnen de chipsector het koersverloop. Bij een stevige correctie zien wij kansen om onze positie in ASML uit te breiden. Voor de langere termijn verwachten wij aanzienlijk hogere koersen.
Investment-view
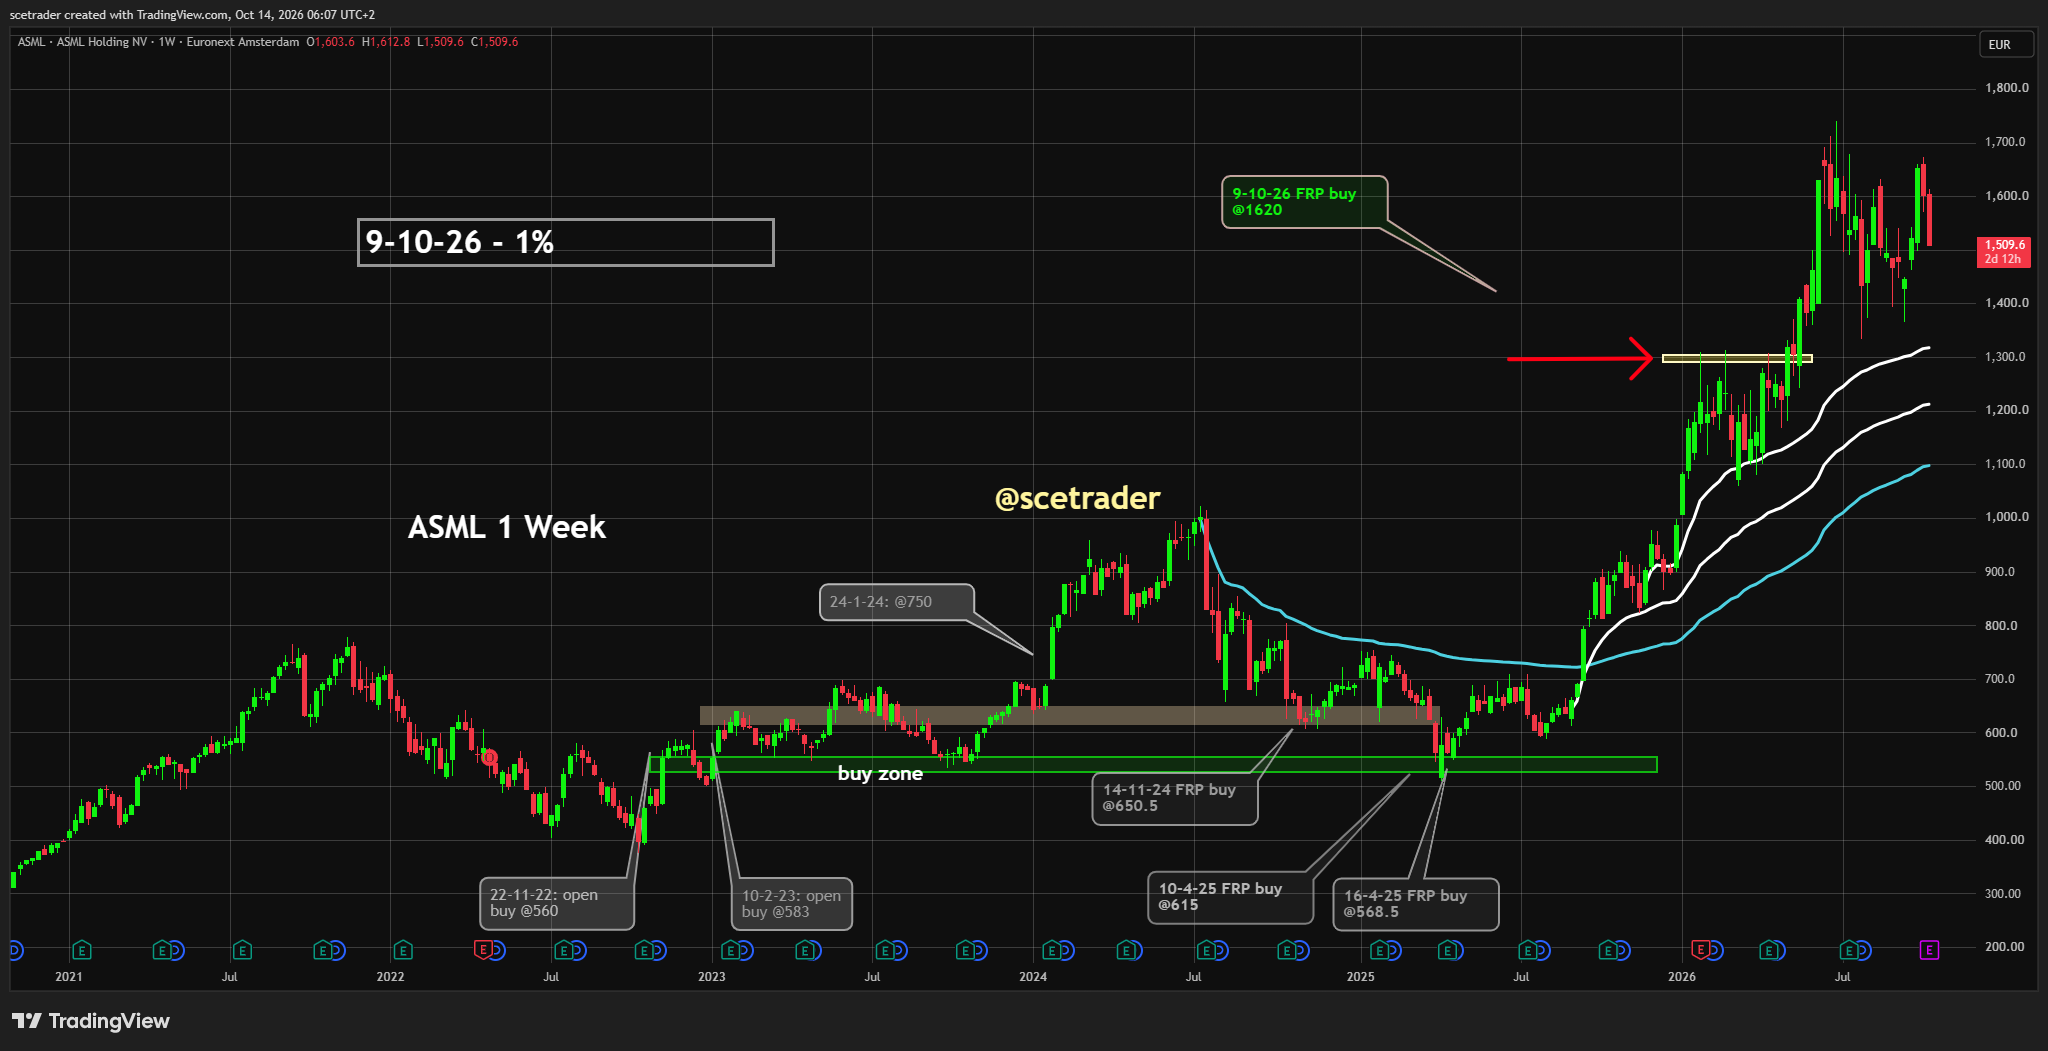
ASML heeft met de kwartaalcijfers over het derde kwartaal van 2026 een uitzonderlijk sterk signaal afgegeven over de toekomstige vraag naar lithografieapparatuur. De onderneming verwacht dat zij in 2027 en 2028 niet voldoende machines kan produceren om aan de volledige klantvraag te voldoen. Dat is geen marginale afwijking van de bestaande productieplanning. Volgens CEO Christophe Fouquet blijken zelfs de omvangrijke uitbreidingen die ASML eerder aankondigde ontoereikend.
Deze ontwikkeling moet worden gezien tegen de achtergrond van de wereldwijde uitbreiding van chipproductie. Grote klanten verwachten dat hun eigen capaciteit tot minstens 2028 onvoldoende blijft om aan de marktvraag te voldoen. Zij versnellen daarom de bouw van fabrieken en proberen de levering van cruciale apparatuur eerder vast te leggen. ASML krijgt hierdoor meer zicht op de vraag voor meerdere jaren, terwijl de onderneming tegelijkertijd voor de uitdaging staat voldoende productiecapaciteit beschikbaar te maken.
Voor de toekomstige winstontwikkeling is dit een belangrijke uitgangspositie. De groei wordt ondersteund door hogere aantallen geleverde systemen, productiviteitsverbeteringen en een toenemende bijdrage van service en upgrades. Bovendien heeft ASML prijsafspraken gemaakt die vanaf 2027 een positieve invloed op de marges moeten krijgen. De onderneming beschikt daarmee over meerdere mogelijkheden om de omzet en operationele winst verder te verhogen.
De kwartaalresultaten bevestigen dat dit bedrijfsmodel bij hoge productievolumes bijzonder winstgevend is. De brutomarge steeg naar 57,5% en de operationele marge naar 44,4%. Daarbij moeten we onderscheid maken tussen de operationele prestaties en de bijzondere baten die de gerapporteerde nettowinst hebben verhoogd. Ook de uitzonderlijk sterke kasstroom moet worden beoordeeld in samenhang met vooruitbetalingen en veranderingen in het werkkapitaal.
Voor de aandelenmarkt geldt ondertussen een ander verhaal. De chipsector staat onder druk door zorgen over AI-financiering, waarderingen, geopolitieke spanningen en de rente. Institutionele beleggers kunnen hun posities verminderen, ook wanneer een onderneming uitstekende resultaten rapporteert. De reactie van de beurs op korte termijn hoeft daardoor niet overeen te komen met de onderliggende verbetering van het bedrijf.
Wij blijven uitgesproken bullish over ASML. De vraagontwikkeling en de winstgevendheid ondersteunen onze verwachting dat de grotere cyclische opwaartse trend in halfgeleiders wordt voortgezet. We weten niet hoelang de huidige negatieve stemming blijft doorwerken. Een stevige koerscorrectie kan juist een aantrekkelijke gelegenheid opleveren om onze positie uit te breiden, zolang de fundamentele vooruitzichten overeind blijven.
Recordomzet en een forse verbetering van de operationele winst
ASML realiseerde in het derde kwartaal een omzet van €11,662 miljard. Dat is 25,0% meer dan in het tweede kwartaal en 55,2% boven hetzelfde kwartaal vorig jaar.
De omzet uit systemen steeg naar €8,37 miljard, terwijl service en upgrades €3,29 miljard bijdroegen. Vooral de omvangrijke stijging van de systeemleveringen en de sterke vraag naar hogere productiviteit van bestaande machines maakten het kwartaal bijzonder sterk.
De brutowinst nam toe van €5,04 miljard naar €6,70 miljard. De operationele winst steeg nog sterker, van €3,46 miljard naar €5,17 miljard. Daardoor verbeterde de operationele marge van 37,1% naar 44,4%.
Dat is belangrijker dan alleen de gerapporteerde nettowinst. ASML wist de omzetgroei te combineren met een aanzienlijk hogere winstgevendheid. De onderneming profiteerde van hogere productievolumes, een gunstige samenstelling van de verkopen en sterke inkomsten uit upgrades.
De nettowinst kwam uit op €4,96 miljard, tegenover €2,92 miljard in het tweede kwartaal. De gewone winst per aandeel steeg van €7,59 naar €12,95.
Een deel van deze winstontwikkeling wordt verklaard door een positieve herwaardering van ongeveer €510 miljoen op de investering in Mistral AI. Dat is geen opbrengst uit de reguliere verkoop van apparatuur en dienstverlening. De operationele winst geeft daarom een beter beeld van de prestaties van de kernactiviteiten.
Ook over de eerste negen maanden van 2026 is de ontwikkeling overtuigend. De omzet steeg van €22,95 miljard naar €29,76 miljard, terwijl de operationele winst toenam van €7,87 miljard naar €11,79 miljard.
De versnelling is daarmee niet beperkt tot één uitzonderlijk kwartaal.
De toekomstige vraag: chipproducenten kunnen zelf niet genoeg leveren
De krachtigste uitspraken van ASML hebben betrekking op de investeringsplannen van de klanten.
Volgens Fouquet verwachten belangrijke chipproducenten dat hun eigen productiecapaciteit tot minstens 2028 onvoldoende is om aan de vraag naar halfgeleiders te voldoen. Dat betekent dat de grootste fabrikanten niet uitsluitend investeren om hun bestaande fabrieken te moderniseren, maar ook dringend nieuwe capaciteit moeten bouwen.
De uitbreiding van kunstmatige intelligentie vormt een belangrijke aanjager. Moderne AI-systemen gebruiken steeds krachtigere processors en grotere hoeveelheden geavanceerd geheugen. De productie daarvan vraagt om nieuwe fabrieken, moderne productielijnen en complexere fabricageprocessen.
De investeringen moeten ruim van tevoren plaatsvinden. Een nieuwe chipfabriek kan niet binnen enkele maanden worden gebouwd en opgestart. Bovendien moeten essentiële productiesystemen tijdig worden besteld.
Dat verklaart waarom klanten hun plannen versnellen.
Het management van ASML ziet dat chipproducenten nieuwe fabrieken aankondigen, investeringen naar voren halen en steeds verder vooruit orders willen plaatsen. De gesprekken betreffen inmiddels een aanzienlijke hoeveelheid apparatuur voor levering in 2028. Sommige klanten willen zelfs al bestellingen vastleggen voor 2029 en 2030.
Dat is bijzonder belangrijk voor de commerciële vooruitzichten. Grote chipproducenten proberen niet alleen voldoende machines voor het komende jaar te krijgen, maar ook hun toegang tot toekomstige productiecapaciteit veilig te stellen.
ASML is hierin een cruciale leverancier. Voor geavanceerde EUV-lithografie beschikken klanten niet over een direct vergelijkbaar alternatief op commerciële schaal. Wanneer verschillende grote klanten tegelijkertijd uitbreiden, kan ASML de benodigde machines niet zomaar elders inkopen of zijn productie onmiddellijk verdubbelen.
De sterke vraag wordt bovendien ondersteund door de toenemende complexiteit van chips. Voor nieuwe generaties logic en geheugen verwacht ASML dat meer kritische lithografiestappen nodig zijn. Daardoor kan de behoefte aan apparatuur sterker toenemen dan alleen op basis van het aantal geproduceerde wafers zou worden verwacht.
Hiermee wordt de orderontwikkeling gedragen door twee factoren: meer productiecapaciteit bij klanten en meer geavanceerde lithografie per nieuwe chipgeneratie.
ASML kan de volledige vraag in 2027 en 2028 niet bedienen
Het verwachte tekort aan ASML-machines vormt de kern van de langetermijnanalyse.
De onderneming had eerder plannen bekendgemaakt om de capaciteit voor conventionele EUV- en DUV-immersiesystemen in 2027 met ongeveer 30% te vergroten. Voor 2028 werd een verdere verhoging van circa 30% nagestreefd.
Volgens Fouquet is inmiddels duidelijk dat deze uitbreidingen niet voldoende zijn.
ASML verwacht in beide jaren meer vraag naar zijn machines dan het volgens de bestaande productieplanning kan leveren. Daarom onderzoekt het bedrijf aanvullende capaciteitsuitbreidingen, vooral vanaf 2028.
Dit is een belangrijke verandering in de commerciële situatie van ASML. De onderneming moet niet uitsluitend nieuwe klanten overtuigen om apparatuur te bestellen, maar vooral zorgen dat zij voldoende systemen kan produceren om aan de bestaande en verwachte vraag te voldoen.
Het management wil de productie daarom verder verhogen. Daarbij is ASML afhankelijk van zijn gespecialiseerde toeleveranciers, die onderdelen moeten produceren die aan uitzonderlijk hoge technische eisen voldoen.
Extra capaciteit vraagt bovendien om meer personeel, uitgebreidere assemblage en voldoende mogelijkheden om machines te testen en bij klanten te installeren. De productie van lithografiesystemen kan daardoor niet onbeperkt worden versneld.
De verwachte capaciteitsbeperking heeft ook gevolgen voor klanten. Wanneer een belangrijke machine later wordt geleverd, kan dat de uitbreiding van een complete productielijn vertragen. Juist daarom willen chipproducenten leveringsafspraken steeds eerder vastleggen.
Voor ASML biedt deze ontwikkeling een sterke commerciële positie, maar de uitvoering blijft belangrijk. Extra vraag leidt pas tot hogere omzet wanneer machines daadwerkelijk worden geproduceerd, geleverd en verantwoord.
Daarbij moet onderscheid worden gemaakt tussen definitieve orders en belangstelling voor toekomstige leveringen. De uitgesproken interesse in 2029 en 2030 is nog geen gegarandeerde omzet. Bovendien bevat de beschikbare kwartaalpublicatie geen exact bedrag voor de nieuwe orderinstroom.
De kwalitatieve conclusie is desondanks helder: ASML verwacht dat zijn geplande productiecapaciteit in 2027 en 2028 tekortschiet, ondanks de omvangrijke uitbreidingsplannen.
EUV en DUV: hogere productie en brede vraag
De verkoop van lithografiesystemen steeg van €6,56 miljard in het tweede kwartaal naar €8,37 miljard in het derde kwartaal.
ASML verkocht 121 systemen, tegenover 91 in het voorgaande kwartaal. Daarvan waren 113 nieuw en acht gebruikt.
EUV vertegenwoordigde ongeveer 48% van de systeemomzet. ArF-immersie was goed voor circa 38%, terwijl de overige omzet afkomstig was uit andere lithografietechnologieën en aanvullende apparatuur.
Voor het volledige jaar verwacht ASML dat de EUV-omzet met meer dan 45% groeit. De omzet uit niet-EUV-systemen zal naar verwachting met ongeveer 20% toenemen.
Dit laat zien dat de groei breed wordt gedragen. De investeringsvraag komt niet uitsluitend van producenten van de meest geavanceerde processors. Ook geheugenfabrikanten investeren fors in uitbreiding en modernisering van capaciteit.
In het derde kwartaal kwam ongeveer 54% van de systeemomzet uit logic en 46% uit geheugen. Deze verdeling bevestigt dat beide belangrijke onderdelen van de halfgeleiderindustrie bijdragen aan de investeringscyclus.
ASML verwacht over heel 2026 ongeveer 65 EUV-systemen te leveren, meer dan 50% boven vorig jaar. Dat is een aanzienlijke verhoging van de productie binnen één jaar.
Voor DUV-immersie heeft het bedrijf eveneens sneller kunnen opschalen dan eerder was voorzien. De combinatie van deze ontwikkelingen laat zien dat ASML zijn leveringscapaciteit al fors vergroot, maar desondanks meer moet doen om aan de toekomstige vraag te voldoen.
Productiviteit wordt een tweede manier om meer chipcapaciteit te leveren
Omdat ASML niet voldoende nieuwe machines kan produceren, krijgt het verbeteren van bestaande systemen een grotere commerciële betekenis.
Klanten hoeven hun chipproductie niet uitsluitend uit te breiden door extra apparatuur aan te schaffen. Zij kunnen ook meer wafers verwerken met machines die al in gebruik zijn.
ASML werkt daarom aan hogere verwerkingssnelheden en productiviteitsupgrades.
De NXE:3800F moet de verwerkingscapaciteit verhogen van ongeveer 230 naar 260 wafers per uur. De introductie begint in 2027, aanvankelijk in beperkte aantallen, waarna de grotere bijdrage vanaf 2028 zichtbaar moet worden.
Ook bij DUV-immersie zet ASML stappen. Nieuwe systemen die vanaf 2027 worden geleverd, moeten ongeveer 330 wafers per uur kunnen verwerken.
Deze verbeteringen bieden klanten een directe economische mogelijkheid om meer productiecapaciteit te realiseren. Ze kunnen de output van bestaande fabrieken vergroten zonder voor iedere uitbreiding een volledig nieuwe productielijn te bouwen.
Voor ASML ontstaan hierdoor aanvullende omzetmogelijkheden, terwijl de vraag naar nieuwe systemen sterk blijft.
Installed Base Management overtreft de verwachtingen
Installed Base Management was een van de belangrijkste positieve verrassingen van het kwartaal.
De omzet uit service en upgrades steeg naar €3,29 miljard, tegenover €2,76 miljard in het voorgaande kwartaal. Dat was ongeveer €400 miljoen meer dan ASML zelf had verwacht.
Volgens CFO Roger Dassen kwam de meevaller vooral door de sterke vraag naar productiviteitsupgrades. Klanten proberen zo snel mogelijk meer capaciteit beschikbaar te maken en benutten daarvoor ook hun bestaande machinepark.
ASML verwacht dat de omzet uit Installed Base Management over heel 2026 ongeveer 50% groeit.
Deze activiteiten worden bovendien steeds belangrijker voor de winstgevendheid. De bestaande machinebasis levert terugkerende service-inkomsten op, terwijl technologische verbeteringen aanvullende upgrades mogelijk maken.
Wel moet rekening worden gehouden met verschillen in de samenstelling van de omzet. Een kwartaal met uitzonderlijk veel productiviteitsupgrades hoeft niet automatisch representatief te zijn voor ieder volgend kwartaal.
Toch onderstreept de sterke ontwikkeling dat ASML ook zonder extra nieuwe machines een belangrijk deel van de hogere vraag kan omzetten in omzet.
High-NA EUV: verdere stappen richting grootschalige productie
ASML blijft investeren in High-NA EUV, waarmee de volgende generaties geavanceerde chips geproduceerd kunnen worden.
Het management gaf tijdens de toelichting meer inzicht in de plannen van grote klanten.
Samsung mikt op toepassing in grootschalige productie vanaf 2028. TSMC verwacht de technologie rond 2030 te introduceren, terwijl Intel High-NA al gebruikt en de inzet verder uitbreidt.
ASML en TSMC werken daarnaast samen aan fotomaskers van twaalf inch. Volgens ASML kan deze ontwikkeling de productiviteit bij dubbele belichting met meer dan 40% verhogen.
Het belang hiervan ligt vooral bij de kosten van geavanceerde productie. High-NA moet niet alleen kleinere structuren mogelijk maken, maar ook voldoende wafers verwerken om nieuwe productieprocessen economisch aantrekkelijk te houden.
Ook bij meet- en inspectietechnologie worden verbeteringen doorgevoerd. De nieuwe YieldStar 550 moet de productiviteit met ongeveer 60% verhogen en de nauwkeurigheid ondersteunen die nodig is voor steeds complexere chipprocessen.
Voor de langere termijn versterkt dit de positie van ASML. Nieuwe lithografiegeneraties, aanvullende meetapparatuur en verbeteringen in productiviteit vergroten de technologische afhankelijkheid van klanten.
Hogere marges en nieuwe prijsafspraken
De brutomarge van 57,5% lag 2,7 procentpunt boven de consensus van 54,8%.
ASML profiteerde van hogere productievolumes, een gunstige samenstelling van de systeemverkopen en sterke inkomsten uit upgrades. Daardoor werd de operationele marge naar 44,4% verhoogd.
De ontwikkeling is opvallend wanneer we kijken naar de verwachtingen aan het begin van het jaar. ASML ging toen nog uit van een brutomarge tussen 51% en 53% voor heel 2026. Inmiddels verwacht het bedrijf ongeveer 56%.
Ook voor de komende jaren is er een aanvullende bron van margeverbetering.
ASML heeft gesprekken met belangrijke klanten over hogere verkoopprijzen afgerond. Volgens Dassen wordt het effect daarvan in 2026 nauwelijks zichtbaar, maar begint de positieve bijdrage gedurende 2027.
Vanaf 2028 moet het effect sterker worden.
De precieze extra winstbijdrage is niet bekendgemaakt. We kunnen daarom nog geen betrouwbaar bedrag aan de toekomstige prijsverhogingen toekennen.
De ontwikkeling is wel belangrijk voor de winstvooruitzichten. Hogere volumes, meer upgrades en betere prijzen kunnen gezamenlijk zorgen dat de operationele winst sneller groeit dan de omzet.
Kasstromen: sterk, maar niet volledig terugkerend
De kasstroomontwikkeling verdient bijzondere aandacht.
ASML realiseerde in het derde kwartaal een operationele kasstroom van €11,80 miljard en een vrije kasstroom van €11,35 miljard.
Dat is uitzonderlijk hoog in verhouding tot de nettowinst van €4,96 miljard.
Een belangrijk deel van de kasinstroom werd veroorzaakt door veranderingen in het werkkapitaal. De contractverplichtingen stegen van €3,57 miljard aan het einde van het tweede kwartaal naar €9,30 miljard aan het einde van september.
Deze post omvat onder meer vooruitbetalingen van klanten voor machines en diensten die nog geleverd moeten worden.
Vooruitbetalingen kunnen de financiële positie van ASML versterken en geven aan dat klanten bereid zijn kapitaal vast te leggen voor toekomstige leveringen. Tegelijkertijd brengen zij verplichtingen met zich mee die ASML later moet nakomen.
De uitzonderlijk hoge vrije kasstroom mag daarom niet zonder meer worden gebruikt als normaal kwartaalgemiddelde voor toekomstige jaren.
ASML sloot het kwartaal af met €12,74 miljard aan geldmiddelen en kortlopende beleggingen. Daarnaast kocht de onderneming voor ongeveer €4,1 miljard eigen aandelen in.
De financiële positie geeft ruimte om te investeren in verdere productiecapaciteit, technologische ontwikkeling en kapitaaluitkeringen aan aandeelhouders.
China en de geografische vraag
De systeemomzet was verdeeld over meerdere belangrijke chipmarkten.
Taiwan vertegenwoordigde ongeveer 32%, Zuid-Korea 31%, China 23% en de Verenigde Staten 13%.
China was in het tweede kwartaal nog goed voor ongeveer 14% van de systeemomzet. Het aandeel nam daarmee duidelijk toe.
Voor heel 2026 verwacht ASML dat China ongeveer 20% van de totale activiteiten vertegenwoordigt.
De cijfers laten zien dat de vraag geografisch breed is, maar exportbeperkingen en internationale regelgeving blijven van belang voor de toekomstige omzetontwikkeling.
Bij de interpretatie moet rekening worden gehouden met het feit dat de regionale percentages betrekking hebben op geleverde systemen. Zij geven geen volledig beeld van de herkomst van nieuwe orders.
De vooruitzichten voor het vierde kwartaal en daarna
ASML verwacht voor het vierde kwartaal een omzet tussen €14,2 miljard en €15,2 miljard.
Het midden van de bandbreedte bedraagt €14,7 miljard, ongeveer €900 miljoen boven de marktverwachting van €13,8 miljard.
De brutomarge wordt geraamd op circa 57%, tegenover een consensus van 54,9%.
Voor het volledige jaar verwacht ASML €44 miljard tot €45 miljard omzet, bij een brutomarge van ongeveer 56%.
Daarmee wordt 2026 naar verwachting afgesloten met een uitzonderlijk sterke tweede jaarhelft.
Voor 2027 en 2028 heeft ASML nog geen volledige nieuwe omzet- en winstprognoses gepubliceerd. De verwachte capaciteitsbeperkingen vormen daarom geen basis om zonder aanvullende gegevens exacte toekomstige winstcijfers te berekenen.
Het management heeft wel duidelijk gemaakt dat verdere productie-uitbreiding nodig is, dat klanten meer apparatuur willen en dat hogere prijzen vanaf 2027 een aanvullende positieve bijdrage kunnen leveren.
Tijdens de Capital Markets Day van 10 juni 2027 zal ASML de langetermijnverwachtingen verder actualiseren.
De koersreactie blijft afhankelijk van het marktsentiment
De resultaten zijn fundamenteel sterk, maar op korte termijn kan de beurs anders reageren.
De chipsector wordt momenteel beïnvloed door zorgen over AI-financiering, waarderingen, geopolitieke ontwikkelingen en rente. Daardoor kunnen grote beleggers terughoudend blijven, ook wanneer bedrijven uitstekende resultaten rapporteren.
Het koersverloop wordt op korte termijn mede bepaald door de bereidheid van institutionele en particuliere beleggers om nieuwe posities op te bouwen.
Wanneer de marktstemming verbetert, kunnen de sterke resultaten van ASML een belangrijke basis vormen voor koersherstel. Wanneer de verkoopdruk binnen technologie aanhoudt, kan ook ASML verder corrigeren.
Wij weten niet hoelang deze fase duurt.
Onze visie voor de langere termijn blijft echter uitgesproken positief. ASML verwacht dat de vraag in 2027 en 2028 groter is dan de productiecapaciteit en onderzoekt verdere uitbreiding.
Bij een stevige koerscorrectie kunnen daardoor aantrekkelijke mogelijkheden ontstaan om onze positie uit te breiden, zolang de fundamentele vooruitzichten intact blijven.
Desk-view
ASML presenteert sterke cijfers, maar de belangrijkste ontwikkeling is dat de onderneming in 2027 en 2028 niet aan de volledige verwachte klantvraag kan voldoen. Zelfs de geplande capaciteitsuitbreidingen zijn onvoldoende.
Op korte termijn blijft de stemming op Wall Street bepalend voor de koersreactie.
Wij blijven uitgesproken bullish over ASML. Bij een stevige correctie zien wij mogelijkheden om onze positie uit te breiden. Voor de langere termijn verwachten we aanzienlijk hogere koersen.
English
ASML cannot meet full customer demand in 2027 and 2028: record results confirm an exceptionally strong semiconductor cycle
© 2026 SCEtrader.nl - All rights reserved.
October 14, 2026 — Q3 2026 earnings analysis
■ Demand exceeds production capacity: ASML expects to be unable to fully satisfy customer demand in 2027 and 2028. Even the planned 30% capacity expansion in 2027 and a further targeted increase of around 30% in 2028 will not be sufficient. Management is investigating additional expansion. This is by far the most important message from the earnings release.
■ Customers accelerate investment: major chipmakers expect their own manufacturing capacity to remain insufficient to meet semiconductor demand through at least 2028. They are building new fabs, bringing forward investment and securing equipment deliveries further into the future. ASML reports strong order activity for 2028 and interest in deliveries during 2029 and even 2030.
■ Record results: revenue reached €11.66 billion, compared with €11.56 billion expected. Gross margin was 57.5%, comfortably above consensus of 54.8%. Earnings per share reached €12.95 versus €10.60 expected. Net income of €4.96 billion included an approximately €510 million revaluation gain related to the investment in Mistral AI.
■ Strong guidance: ASML expects fourth-quarter revenue between €14.2 billion and €15.2 billion and gross margin around 57%, both above consensus. Full-year 2026 revenue guidance stands at €44 billion to €45 billion, with gross margin around 56%.
■ Technology and profitability: ASML expects EUV revenue growth exceeding 45% in 2026, approximately 20% growth in non-EUV systems and around 50% growth in services and upgrades. Higher output and installed-base improvements support margins. New customer pricing agreements should begin contributing in 2027, with a greater impact from 2028.
■ Cash flow and capital: operating cash flow reached €11.80 billion and free cash flow totaled €11.35 billion. Exceptional cash generation was partly driven by customer advance payments. ASML also repurchased approximately €4.1 billion of shares.
■ Our view: the results are fundamentally very bullish. ASML faces greater expected demand than it can satisfy over the coming years and must expand manufacturing capacity further. Near-term share-price performance will largely depend on semiconductor market sentiment. A substantial correction could provide an opportunity to increase our ASML position. We expect considerably higher prices over the longer term.
Investment-view
ASML's third-quarter 2026 results deliver an exceptionally strong signal about future lithography equipment demand. The company expects to be unable to manufacture enough systems to satisfy all customer demand in 2027 and 2028. This is not a minor difference from existing production plans. According to CEO Christophe Fouquet, even previously announced substantial capacity increases will be insufficient.
The development reflects the global expansion of semiconductor manufacturing. Major customers expect their own capacity to remain insufficient to satisfy market demand through at least 2028. They are accelerating fab construction and attempting to secure equipment deliveries further in advance. ASML consequently has improved visibility into multiyear demand while facing the challenge of making sufficient manufacturing capacity available.
This creates an important foundation for future earnings growth. Higher system volumes, productivity improvements and expanding services and upgrades support the outlook. ASML has also completed pricing agreements that should begin benefiting margins in 2027. The company therefore has several potential drivers of future revenue and operating profit.
Quarterly financial results demonstrate the profitability of this model at elevated production levels. Gross margin reached 57.5% and operating margin 44.4%. However, non-operating gains increased reported net income, while exceptional cash flow must be assessed alongside customer prepayments and working-capital movements.
The equity market faces different considerations. Semiconductor shares remain under pressure from concerns about AI financing, valuations, geopolitical tensions and interest rates. Institutional investors may reduce exposure even when a company reports outstanding results. Short-term share-price performance can therefore diverge from improving fundamentals.
We remain firmly bullish on ASML. Demand growth and profitability support our expectation that the broader cyclical semiconductor uptrend will continue. We cannot reliably predict how long negative sentiment will persist. A substantial market-driven correction could offer an attractive opportunity to increase our position, provided the underlying fundamentals remain intact.
Record revenue and substantial operating profit improvement
ASML reported third-quarter revenue of €11.662 billion, representing sequential growth of 25.0% and year-over-year growth of 55.2%.
System revenue reached €8.37 billion, while services and upgrades contributed €3.29 billion. Higher equipment shipments and strong demand for increased productivity from existing systems supported the quarter.
Gross profit rose from €5.04 billion to €6.70 billion. Operating income increased from €3.46 billion to €5.17 billion, lifting operating margin from 37.1% to 44.4%.
The improvement matters because profitability increased faster than revenue. Higher manufacturing volumes, favorable product mix and upgrade activity allowed ASML to retain a greater proportion of sales as operating profit.
Net income reached €4.96 billion, compared with €2.92 billion in the previous quarter. Basic earnings per share increased from €7.59 to €12.95.
Reported net income included an approximately €510 million positive revaluation of the Mistral AI investment. This is separate from ordinary revenue generated by semiconductor equipment and services. Operating earnings therefore provide a more representative measure of underlying performance.
During the first nine months of 2026, revenue increased from €22.95 billion to €29.76 billion, while operating income rose from €7.87 billion to €11.79 billion.
The improvement is therefore not confined to one unusually strong quarter.
Future demand: chipmakers cannot produce enough semiconductors
ASML's strongest comments concerned customers' investment plans.
According to Fouquet, important customers expect their manufacturing capacity to remain insufficient to satisfy semiconductor demand through at least 2028. Major manufacturers are investing not only to modernize existing facilities but also to expand capacity rapidly.
Artificial intelligence is an important driver. Modern AI infrastructure requires increasingly powerful processors and larger quantities of advanced memory. Producing these chips requires new fabs, modern production lines and more complex manufacturing processes.
Investment must be committed well in advance. A new semiconductor fab cannot be built and qualified within a few months. Critical equipment must also be ordered early.
This explains why customers are accelerating their plans.
ASML reports that chipmakers are announcing new fabs, bringing forward investment and planning equipment purchases further ahead. Discussions now include substantial demand for deliveries in 2028, with some customers interested in placing orders for 2029 and 2030.
This is commercially important. Semiconductor manufacturers are attempting to secure access to production equipment several years in advance.
ASML is a critical supplier. At the leading edge of EUV lithography, customers lack a directly comparable commercial alternative. When major customers expand simultaneously, ASML cannot simply source equivalent machines elsewhere or immediately double its output.
Demand is also supported by growing semiconductor complexity. ASML expects more critical lithography exposures to be required in future advanced logic and memory manufacturing.
Equipment demand may therefore grow both because manufacturers process more wafers and because newer chip generations require more advanced lithography.
ASML cannot fully meet customer demand in 2027 and 2028
The anticipated equipment shortage is central to the long-term outlook.
ASML previously announced plans to increase capacity for conventional EUV and DUV immersion systems by approximately 30% in 2027. A further increase of around 30% was being targeted for 2028.
According to Fouquet, these expansions will not be sufficient.
ASML expects demand in both years to exceed output under existing manufacturing plans. Management is consequently examining additional capacity expansion, particularly from 2028 onward.
The commercial situation is changing. ASML must not only secure orders but also manufacture enough equipment to satisfy existing and expected customer requirements.
Expanding capacity is complex. ASML depends on specialized suppliers producing components to demanding technical standards.
Additional output requires qualified personnel, assembly capacity and sufficient testing and installation capabilities. Lithography manufacturing cannot be accelerated without limits.
These constraints affect customers as well. A delayed critical system can postpone the expansion of an entire semiconductor production line. This is why chipmakers seek delivery commitments increasingly far ahead.
The situation strengthens ASML's commercial position, although execution remains crucial. Demand becomes additional revenue only when systems are manufactured, delivered and recognized.
Firm orders must also be distinguished from interest in future deliveries. Customer discussions regarding 2029 and 2030 are not guaranteed revenue, and the available quarterly release does not disclose a separate exact new-bookings figure.
Nevertheless, management's conclusion is clear: planned manufacturing capacity is insufficient for expected demand in 2027 and 2028, despite significant expansion plans.
EUV and DUV: higher output and broad demand
Net system sales increased from €6.56 billion in Q2 to €8.37 billion in Q3.
ASML sold 121 lithography systems, compared with 91 in the previous quarter. Of these, 113 were new and eight used.
EUV accounted for approximately 48% of system revenue, while ArF immersion represented around 38%.
For full-year 2026, ASML expects EUV revenue to grow more than 45%. Non-EUV revenue is expected to increase by approximately 20%.
Growth is broad-based. Investment demand is not confined to the most advanced processors. Memory manufacturers are also expanding capacity significantly.
Logic represented approximately 54% of system revenue, while memory accounted for 46%.
ASML expects to ship around 65 EUV systems during 2026, more than 50% above last year. This represents a substantial annual increase in production.
DUV immersion output has also expanded faster than previously expected. Both developments demonstrate ASML's ability to increase deliveries, although further expansion is still required.
Productivity provides a second way to increase chip capacity
Because new machine availability is constrained, improving the performance of installed systems becomes increasingly valuable.
Customers can expand wafer output without purchasing an entirely new machine for every increment of capacity.
ASML is therefore developing faster systems and additional productivity upgrades.
The NXE:3800F is expected to increase throughput from approximately 230 to 260 wafers per hour. Initial introduction is scheduled for 2027, with a larger contribution expected from 2028.
New DUV immersion systems scheduled for delivery from 2027 should achieve throughput of approximately 330 wafers per hour.
These improvements offer customers an economically attractive way to increase production capacity. They can generate more output from existing facilities without having to build a completely new line for each expansion.
For ASML, this creates additional revenue opportunities alongside continued strong demand for new equipment.
Installed Base Management exceeds expectations
Installed Base Management was one of the strongest positive surprises.
Revenue from services and upgrades increased from €2.76 billion to €3.29 billion, approximately €400 million above ASML's internal expectations.
According to CFO Roger Dassen, the outperformance was primarily driven by strong demand for productivity upgrades. Customers are seeking additional capacity as quickly as possible and are making better use of installed equipment.
ASML expects Installed Base Management revenue to grow around 50% in 2026.
These activities are becoming increasingly important for profitability. The installed equipment base generates recurring service revenue, while technology improvements create upgrade opportunities.
Revenue composition can vary between quarters, so the exceptional contribution from upgrades should not automatically be treated as a permanent margin level.
Nevertheless, the performance demonstrates that ASML can monetize higher demand even without supplying a corresponding number of new machines.
High-NA EUV: progress toward broader manufacturing adoption
ASML continues investing in High-NA EUV, which will support future generations of advanced semiconductors.
Management provided greater clarity regarding major customers' adoption plans.
Samsung is targeting high-volume manufacturing from 2028. TSMC expects adoption around 2030, while Intel is already using High-NA and expanding its applications.
ASML and TSMC are also collaborating on twelve-inch photomasks, potentially improving productivity in dual-mask exposure by more than 40%.
The economic importance lies in manufacturing costs. High-NA must deliver smaller features while maintaining sufficient wafer throughput to make advanced production commercially attractive.
Improvements in metrology are also contributing. The new YieldStar 550 is designed to increase productivity by approximately 60% while maintaining the precision required for increasingly complex manufacturing processes.
Over time, these developments strengthen ASML's competitive position. New lithography generations, metrology technology and productivity improvements deepen the company's role in customers' manufacturing roadmaps.
Higher margins and new customer pricing agreements
Gross margin reached 57.5%, exceeding consensus by 2.7 percentage points.
ASML benefited from higher manufacturing volumes, favorable system mix and strong upgrade revenue. Operating margin increased to 44.4%.
At the beginning of 2026, management had expected full-year gross margin between 51% and 53%. The current expectation is approximately 56%.
Another potential margin driver will emerge in coming years.
ASML has completed discussions with key customers regarding higher selling prices. According to Dassen, the effect will be limited in 2026 but should begin contributing in 2027.
The impact is expected to become stronger from 2028.
The company has not disclosed the precise incremental earnings contribution, so assigning a specific profit figure to these agreements would be premature.
However, higher volumes, expanding upgrade activity and improved pricing could collectively support operating earnings growth above revenue growth.
Cash flow: strong but not entirely recurring
Cash generation deserves particular attention.
ASML reported operating cash flow of €11.80 billion and free cash flow of €11.35 billion in Q3.
These amounts are exceptionally high relative to net income of €4.96 billion.
Working-capital movements explain a substantial part of the difference. Contract liabilities increased from €3.57 billion at the end of Q2 to €9.30 billion at the end of September.
The category includes customer prepayments for equipment and services yet to be delivered.
Prepayments can strengthen ASML's financial position and show customers' willingness to commit funds toward future deliveries. They also represent obligations that ASML must fulfill later.
The quarter's unusually high free cash flow should therefore not be extrapolated as a normal recurring quarterly level.
ASML ended the quarter with €12.74 billion in cash and short-term investments. It also repurchased approximately €4.1 billion of shares.
The financial position provides flexibility to invest in additional manufacturing capacity, develop new technologies and return capital to shareholders.
China and geographic demand
System revenue was distributed across several major semiconductor markets.
Taiwan accounted for approximately 32%, South Korea 31%, China 23% and the United States 13%.
China represented around 14% of system revenue in Q2, so its share increased noticeably.
For full-year 2026, ASML expects China to account for approximately 20% of total business.
Demand is geographically broad, although export restrictions and international regulations remain relevant to future revenue.
Regional revenue percentages reflect delivery destinations rather than the complete geographic distribution of new bookings.
Fourth-quarter guidance and the following years
ASML expects fourth-quarter revenue between €14.2 billion and €15.2 billion.
The midpoint of €14.7 billion is approximately €900 million above consensus of €13.8 billion.
Gross margin is expected around 57%, compared with consensus of 54.9%.
Full-year 2026 revenue guidance stands at €44 billion to €45 billion, with gross margin around 56%.
The company is therefore expecting an exceptionally strong second half of the year.
For 2027 and 2028, ASML has not yet published complete new revenue or earnings projections. Capacity constraints alone do not justify unsupported forecasts.
Management has nevertheless made clear that further expansion is required, customers want more equipment and higher pricing should make an additional contribution from 2027.
ASML plans to update longer-term financial targets at its Capital Markets Day on June 10, 2027.
Near-term share performance depends on market sentiment
ASML's fundamentals are strong, but equity prices can temporarily move in another direction.
The semiconductor sector is currently affected by concerns about AI financing, valuations, geopolitics and interest rates. Major investors may consequently remain cautious even when companies report exceptional results.
Short-term performance also depends on institutional and retail investors' willingness to increase exposure.
If market sentiment improves, ASML's results could provide a strong foundation for a recovery. If selling pressure persists, shares may correct further.
We cannot reliably predict how long the negative phase will last.
Our longer-term view remains firmly bullish. ASML expects more demand than it can satisfy in 2027 and 2028 and is investigating further manufacturing expansion.
A substantial share-price correction could create an attractive opportunity to increase our position, provided the fundamental outlook remains intact.
Desk-view
ASML reported strong earnings, but the most important development is that planned production capacity will not fully satisfy expected customer demand in 2027 and 2028. Even announced expansions are insufficient.
Near-term share-price performance may continue to be dominated by sentiment across Wall Street.
We remain firmly bullish on ASML. A substantial correction could provide an opportunity to add to our position, while our longer-term expectation remains for significantly higher share prices.
Disclaimer Aan de door ons opgestelde informatie kan op geen enkele wijze rechten worden ontleend. Alle door ons verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor uw eigen rekening.
Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie. U bent zelf eindverantwoordelijk voor de beslissingen die u neemt met betrekking tot uw beleggingen.


