💎 ASMI met recordkwartaal en zeer sterke outlook - Tijd om all-in te gaan?
■ ASMI leverde een recordkwartaal: De omzet steeg in Q3 naar €1,159 miljard, 45% meer dan een jaar geleden. De brutomarge bleef met 52,0% vrijwel onveranderd en duidelijk boven de circa 50,9% waarop analisten hadden gerekend.
■ De winst groeide sneller dan de omzet: Het aangepaste bedrijfsresultaat steeg met 56% naar €386,7 miljoen en de aangepaste operationele marge liep op van 30,9% naar 33,4%. De aangepaste nettowinst kwam uit op €315,4 miljoen, tegen €206,2 miljoen een jaar eerder.
■ De outlook voor 2027 springt eruit: ASMI verwacht volgend jaar meer dan €5,7 miljard omzet tegen constante wisselkoersen. Daarmee wil het bedrijf de omzetdoelstelling die tijdens de Investor Day van 2025 voor 2030 werd gesteld al drie jaar eerder bereiken.
■ 1.4nm vergroot de markt voor ASMI opnieuw: Het bedrijf verwacht dat de markt die het bij 1.4nm met ALD en Epi kan bedienen met een solide dubbelcijferig percentage groter wordt dan bij 2nm. ASMI verwacht daarbij ook zijn marktaandeel verder te vergroten.
■ Memory vormt een tweede sterke pijler: De omzet uit memory groeide sterk, vooral door investeringen in DRAM voor HBM. De verdere overgang naar 4F² en later 3D-DRAM vergroot volgens de eigen roadmap van ASMI bovendien opnieuw de hoeveelheid ALD en Epi die klanten nodig hebben.
■ De groei wordt breder: Spares & Services groeide in Q3 met 32% op jaarbasis, ASMI breidt uit richting PECVD met Flowable Carbon en advanced packaging wordt expliciet genoemd als extra groeimarkt. Daarmee rust de lange termijn niet uitsluitend op de verkoop van nieuwe ALD-machines.
■ De financiële positie blijft uitzonderlijk sterk: ASMI had eind Q3 ongeveer €1,34 miljard cash, geen schuld en genereerde in de eerste negen maanden ongeveer €620 miljoen vrije kasstroom. Na afronding van de eerdere inkoop van €150 miljoen kondigde het bedrijf een nieuw programma van maximaal €300 miljoen aan.
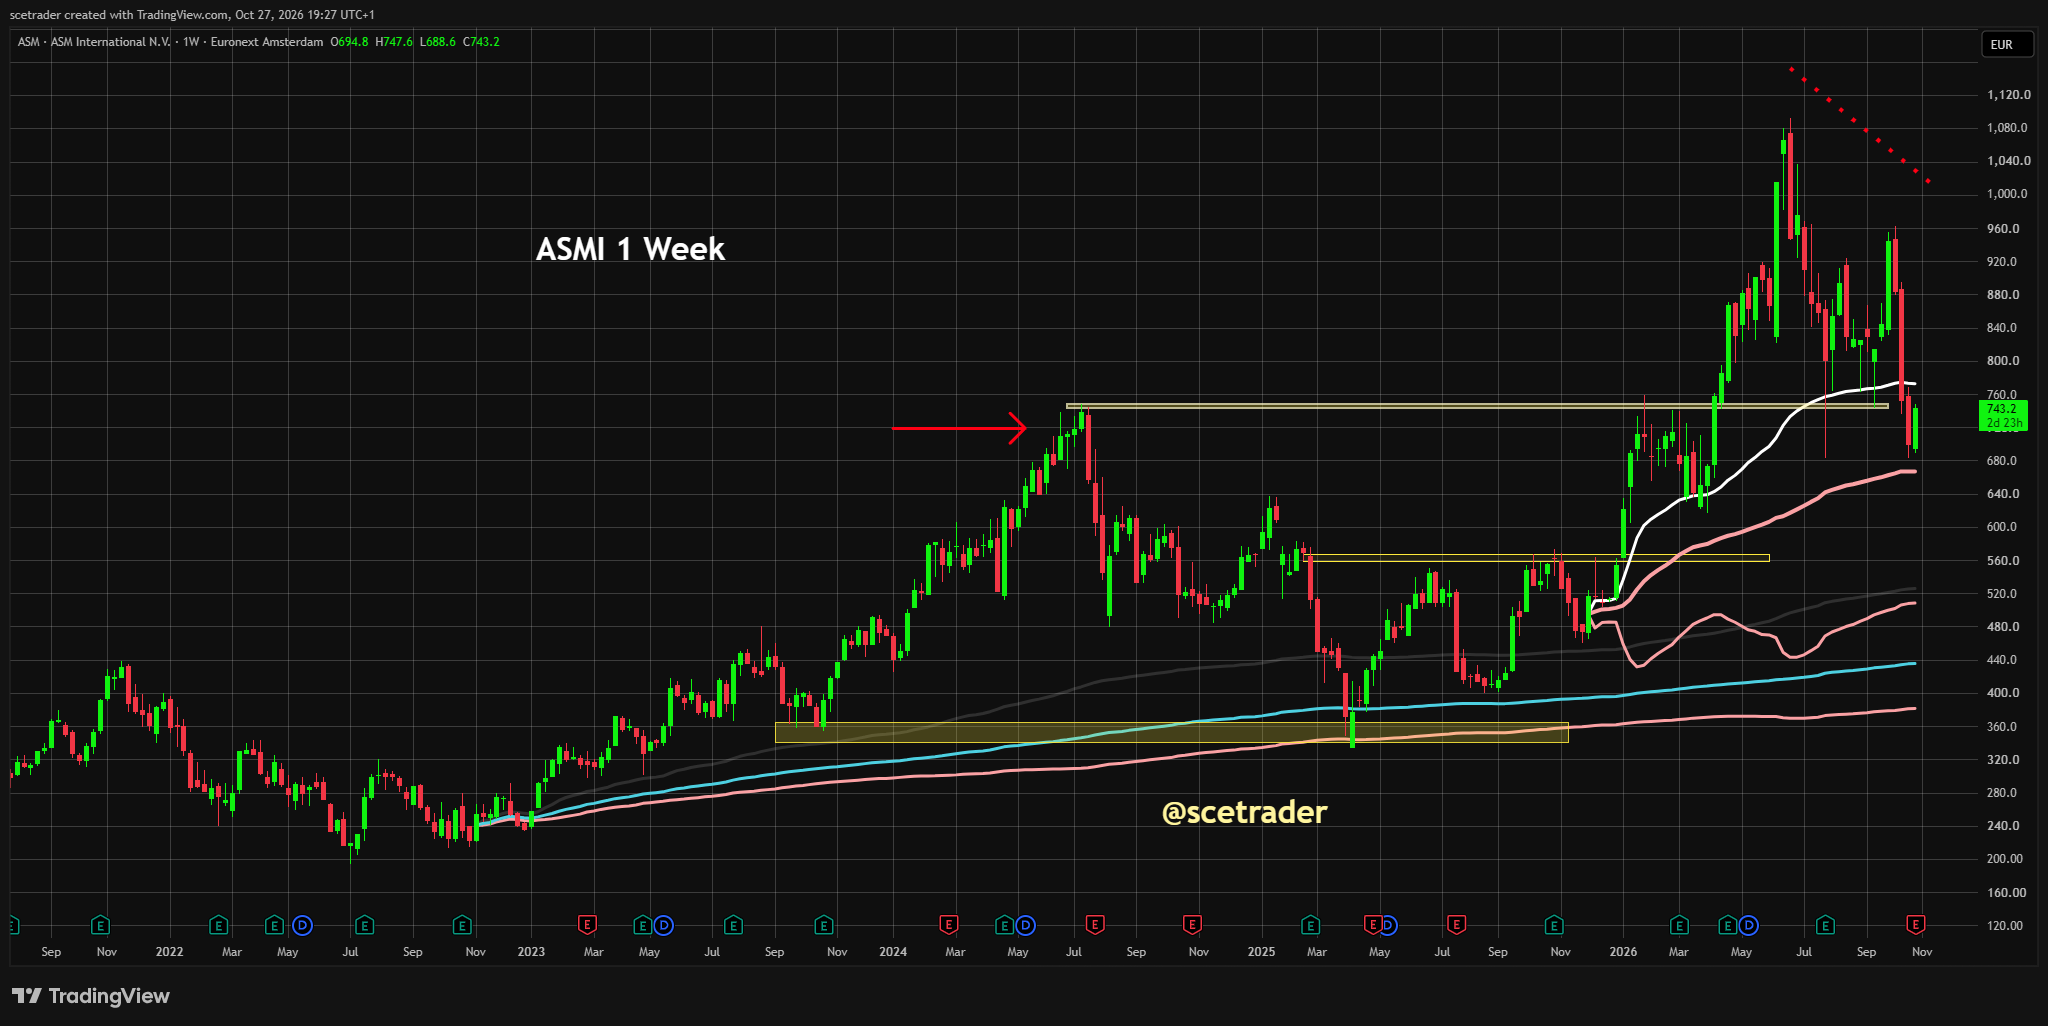
■ Investment View: ASMI staat opnieuw nadrukkelijk op onze watchlist. Fundamenteel zijn de cijfers en vooral de vooruitzichten sterk, maar technisch is de grafiek nog niet schoon genoeg voor een nieuwe positie. Wanneer het sentiment rond halfgeleiders verbetert en de koers opnieuw een overtuigende stijgende structuur bouwt, zien wij ruimte voor een stevig herstel en uiteindelijk zelfs een mogelijke rally richting de eerdere top.
Investment View
ASMI heeft niet alleen een sterk kwartaal afgeleverd. De onderneming geeft vooral een veel krachtiger beeld van de groei die vanaf 2027 mogelijk wordt. Meer dan €5,7 miljard omzet volgend jaar betekent dat een doelstelling die oorspronkelijk voor 2030 was bedoeld drie jaar eerder kan worden gehaald.
Wij vinden vooral de kwaliteit van die groei belangrijk. ASMI profiteert natuurlijk van de enorme investeringen in AI, maar het bedrijf krijgt daarnaast steeds meer waarde uit iedere volgende generatie chips. Wanneer transistoren kleiner en complexer worden, zijn meer extreem dunne materiaallagen nodig en wordt de positie van ALD en Epi belangrijker.
Volgens ASMI heeft het bedrijf inmiddels meer dan 55% van de wereldmarkt voor ALD in handen. Tegelijk wil het verder groeien in Epi, marktaandeel winnen bij DRAM en HBM, uitbreiden binnen advanced packaging en een groter deel van de omzet uit diensten halen. Dat maakt de strategie veel breder dan alleen het meeliften op één AI-investeringsgolf.
Ook de marges zijn overtuigend. Een omzetgroei van 45% gaat samen met een brutomarge van 52,0% en een aangepaste operationele marge van 33,4%, terwijl ASMI juist méér geld uitgeeft aan onderzoek en ontwikkeling. Dat is voor ons een van de sterkste signalen uit het kwartaal.
Fundamenteel staat het aandeel daardoor opnieuw hoog op onze lijst. Technisch is het beeld minder overtuigend. ASMI is nog altijd ruim 30% verwijderd van de 52-weeks top van €1.092,50 en de correctie van de afgelopen maanden heeft de stijgende structuur beschadigd.
Wij willen daarom niet vooruitlopen op een draai die de grafiek nog niet heeft bevestigd. Als de stemming rond halfgeleiders verbetert, kan ASMI gezien de sterke vooruitzichten wel snel herstellen. In dat scenario achten wij uiteindelijk zelfs een nieuwe beweging richting de eerdere top mogelijk, maar dat blijft afhankelijk van een duidelijke verbetering van de koersstructuur.
ASMI gaat daarom opnieuw nadrukkelijk op onze watchlist. De fundamentele voorwaarden voor een sterke nieuwe beweging zijn aanwezig. Nu willen wij dat ook de koers opnieuw hogere bodems en hogere toppen gaat laten zien.
Q3 Cijfers
De omzet kwam uit op €1,159 miljard, tegen €1,003 miljard in Q2 en €800 miljoen in Q3 2025. Dat betekent een stijging van 16% op kwartaalbasis en 45% op jaarbasis. Tegen constante wisselkoersen bedroeg de groei respectievelijk 14% en 44%.
Equipment groeide nog sneller. De omzet uit apparatuur steeg met 48% naar €936,4 miljoen, terwijl Spares & Services met 32% groeide naar €223,1 miljoen. Daarmee kwam de groei zowel van nieuwe capaciteit bij klanten als van de steeds grotere bestaande basis aan geïnstalleerde machines.
De brutowinst bedroeg €603,2 miljoen en de brutomarge bleef op 52,0%. Een gunstige samenstelling van klanten en producten hielp daarbij, maar ASMI wijst ook op verdere resultaten van maatregelen om efficiënter te werken. Voor heel 2026 blijft de verwachting een brutomarge van ongeveer 52%.
Het gerapporteerde bedrijfsresultaat kwam uit op €378,9 miljoen. Aangepast voor onder meer effecten van eerdere overnames bedroeg het bedrijfsresultaat €386,7 miljoen, 56% meer dan een jaar geleden. De aangepaste operationele marge steeg daarbij van 30,9% naar 33,4%.
De gerapporteerde nettowinst van €308,1 miljoen lag onder de €384,2 miljoen van een jaar geleden, maar die vergelijking is misleidend. Q3 2025 bevatte een bijzondere bate van €181,4 miljoen door het terugnemen van een eerdere afwaardering op ASMPT. Zonder dergelijke bijzondere posten steeg de aangepaste nettowinst juist van €206,2 miljoen naar €315,4 miljoen.
Een ander punt dat de gerapporteerde nettowinst drukte, was valuta. ASMI boekte in Q3 een wisselkoersverlies van €21,8 miljoen, terwijl in Q2 nog een winst van €21,7 miljoen werd geboekt. De beweging van de dollar had daarmee een verschil van ruim €43 miljoen tussen beide kwartalen tot gevolg.
Outlook
Voor het vierde kwartaal verwacht ASMI €1,23 miljard omzet, met een marge van 5% naar boven of beneden en tegen constante wisselkoersen. Daarmee ligt het midden van de verwachting iets boven de analistenconsensus van ongeveer €1,2 miljard.
Op basis daarvan rekent ASMI voor heel 2026 op ongeveer 35% omzetgroei tegen constante wisselkoersen. Bij apparatuur moet de groei zelfs boven 40% uitkomen. De onderneming waarschuwt tegelijk dat de toeleveringsketen steeds krapper wordt en dat het samen met leveranciers en klanten werkt om de geplande verhoging van de leveringen mogelijk te maken.
De grote verandering zit echter in 2027. ASMI verwacht meer dan €5,7 miljard omzet en wil daarmee een doelstelling voor 2030 drie jaar eerder bereiken. Advanced logic en foundry moeten daarbij de belangrijkste groeimotor vormen.
De omzet die samenhangt met 2nm moet verder stijgen, terwijl 1.4nm sterk moet versnellen. Daarnaast verwacht ASMI opnieuw forse groei bij memory. De groei in 2027 rust daardoor op meerdere technologische veranderingen die tegelijkertijd plaatsvinden.
Ook buiten de meest geavanceerde nodes blijft het beeld redelijk sterk. ASMI verwacht dat mature logic en foundry ongeveer stabiel blijven, terwijl power, analog en wafer-toepassingen verder moeten herstellen. Hierdoor is de vooruitblik breder dan alleen AI en de meest geavanceerde logic-productie.
ASMI heeft meer dan 55% van de ALD-markt
Atomic Layer Deposition blijft de belangrijkste technologische positie van ASMI. Volgens het bedrijf ligt het wereldwijde marktaandeel inmiddels boven 55%, terwijl ook bij Epi verder marktaandeel wordt opgebouwd.
De kracht van ALD zit in de mogelijkheid om extreem dunne en uniforme materiaallagen aan te brengen. Naarmate transistors kleiner worden en meer driedimensionale structuren krijgen, wordt die precisie belangrijker.
Voor ASMI betekent dat dat een nieuwe generatie chips niet alleen meer wafers kan opleveren, maar ook meer omzet per wafer. De onderneming kan daardoor sneller groeien dan de totale markt voor machines voor chipproductie, zolang haar technologie een belangrijke rol blijft spelen in nieuwe processen.
Dat is een essentieel onderdeel van onze positieve visie. ASMI hoeft niet alleen te hopen dat klanten meer fabs bouwen. Het bedrijf profiteert ook van het feit dat dezelfde wafer technisch steeds meer stappen nodig heeft.
1.4nm vergroot de markt opnieuw
De overgang van FinFET naar Gate-All-Around is al belangrijk voor ASMI, maar de volgende stappen maken de kans nog groter.
In de eigen roadmap schat ASMI dat de markt voor ALD en Epi bij de overgang van 3nm FinFET naar 2nm Gate-All-Around met ongeveer $400 miljoen per 100.000 wafer starts per maand toeneemt. Bij de volgende stap van 2nm naar 1.4nm komt daar volgens het bedrijf nog ongeveer $450 miljoen tot $500 miljoen bij.
Deze bedragen zijn interne marktinschattingen van ASMI en moeten daarom niet als gegarandeerde omzet worden gelezen. Ze laten wel zien hoeveel groter de behoefte aan depositietechnologie wordt naarmate transistorstructuren ingewikkelder worden.
ASMI heeft voor 2027 bovendien bevestigd dat de markt die het bij 1.4nm daadwerkelijk kan bedienen met een solide dubbelcijferig percentage groeit ten opzichte van 2nm. Tegelijk verwacht het bedrijf ook marktaandeel te winnen.
Dat maakt 1.4nm voor ons één van de belangrijkste punten uit de hele update. De markt wordt groter en ASMI verwacht binnen die grotere markt ook nog een groter deel naar zich toe te trekken.
Memory en HBM worden steeds belangrijker
Memory groeide in Q3 sterk, waarbij ASMI specifiek wijst op investeringen in DRAM die samenhangen met HBM. De snelle uitbreiding van AI-infrastructuur zorgt ervoor dat producenten van geheugen veel geld steken in nieuwe capaciteit en geavanceerdere processen.
Ook hier speelt dezelfde logica als bij de meest geavanceerde logic-chips. Naarmate DRAM technisch ingewikkelder wordt, zijn meer nauwkeurige lagen en nieuwe materialen nodig.
De eigen roadmap van ASMI laat zien dat de overgang van 6F² naar 4F² volgens het bedrijf ongeveer $400 miljoen tot $450 miljoen extra markt voor ALD en Epi kan creëren per 100.000 wafer starts per maand. Daarna staat 3D-DRAM als volgende structurele stap op de roadmap.
Daarmee wordt duidelijk waarom de huidige groei bij HBM meer kan zijn dan een tijdelijk piekeffect. De architectuur van DRAM zelf verandert en dat kan de vraag naar de technologie van ASMI voor meerdere generaties verhogen.
ASMI heeft daarom ook als strategisch doel om marktaandeel te winnen binnen DRAM en HBM. Dit staat naast het behoud van de leidende positie in ALD en verdere groei bij Epi.
Spares & Services wordt steeds waardevoller
De omzet uit Spares & Services groeide in Q3 met 32% naar €223 miljoen. Dat is veel sneller dan je normaal van een volwassen service-activiteit zou verwachten en laat zien hoe sterk de geïnstalleerde basis inmiddels groeit.
ASMI mikt voor deze activiteiten op gemiddeld meer dan 12% groei per jaar tussen 2024 en 2030. Dat is relevant omdat service-omzet minder afhankelijk is van het exacte moment waarop klanten een nieuwe fabriek bouwen.
Binnen deze activiteiten wil ASMI bovendien steeds meer diensten verkopen waarbij de klant betaalt voor het behaalde resultaat. Dit aandeel steeg van 20% van Spares & Services in 2024 naar 25% in 2025 en moet in 2030 boven 50% uitkomen.
Dat kan de kwaliteit van de omzet verbeteren. Een groter deel van de inkomsten komt dan terugkerend uit een groeiende basis van machines die al bij klanten staan, waardoor de onderneming minder afhankelijk wordt van alleen de verkoop van nieuwe apparatuur.
Flowable Carbon opent een nieuwe markt
ASMI breidt zijn kennis van materialen ook uit naar technologie buiten ALD en Epi.
In september introduceerde het bedrijf XP8 Vertos Flowable Carbon. ASMI noemt dit de eerste PECVD-technologie voor flowable carbon die is ontworpen voor de steeds complexere patronen in geavanceerde 3D-chips.
Belangrijk is dat dit product niet alleen in ontwikkeling is. ASMI zegt dat de technologie al wordt gebruikt in grootschalige productie.
Flowable Carbon combineert het vullen van zeer smalle structuren en het vlak maken van het oppervlak in één proces. Daarmee probeert ASMI zijn kennis van chemie en materialen in een nieuwe markt toe te passen.
Voor beleggers is vooral de strategische betekenis interessant. ASMI is niet van plan zijn groei uitsluitend uit ALD te halen, maar gebruikt dezelfde technologische kennis om nieuwe categorieën binnen depositie te openen.
Advanced packaging geeft extra optionaliteit
Advanced packaging wordt in de presentatie eveneens expliciet genoemd als extra groeimotor.
ASMI geeft voor dit onderdeel nog geen aparte omzetdoelstelling. Het bedrijf wijst vooral op zijn sterke positie in chemie en het beheersen van interfaces tussen verschillende materialen als basis om hier verder te groeien.
Wij zouden advanced packaging daarom nog niet op dezelfde manier waarderen als de bestaande activiteiten in ALD of Epi. De omzetbijdrage is daarvoor nog onvoldoende uitgesplitst.
Wel vergroot het de mogelijke markt op langere termijn. Naarmate chips steeds vaker uit verschillende delen worden opgebouwd, neemt de technische waarde van gecontroleerde materiaallagen en interfaces toe.
Marges en operationele hefboom
De brutomarge van 52,0% was een belangrijk positief punt. De markt had juist rekening gehouden met enige daling, maar een gunstige mix van klanten en producten en verdere verbetering van de kosten hielpen de marge stabiel te houden.
Ook onder de brutomarge wordt de schaal zichtbaar. De aangepaste verkoop- en algemene kosten stegen wel met 28% op jaarbasis, maar daalden als percentage van de omzet van 8,6% naar 7,6%.
Tegelijk bleven de investeringen in technologie oplopen. De aangepaste netto-uitgaven voor onderzoek en ontwikkeling stegen met 30% naar €128,9 miljoen. Door de veel snellere omzetgroei daalden deze uitgaven toch van 12,4% naar 11,1% van de omzet.
Dat is echte operationele hefboom. ASMI hoeft niet te snijden in toekomstige technologie om de marge te verhogen, maar kan juist meer investeren terwijl de winst sneller groeit.
Werkkapitaal en kasstroom blijven sterk
De vrije kasstroom bedroeg €313,4 miljoen in Q3, ruim twee keer zoveel als de €139,4 miljoen van een jaar eerder. De operationele kasstroom kwam uit op €416,8 miljoen.
De absolute bedragen bij voorraden en debiteuren liepen door de sterke groei wel op. Voorraden stegen naar €687 miljoen en uitstaande vorderingen naar ruim €1,0 miljard.
Toch werd het werkkapitaal efficiënter beheerd. Het aantal dagen werkkapitaal daalde van 50 naar 43, vooral door goede inning van openstaande facturen. ASMI zit daarmee zelfs onder de eigen structurele bandbreedte van 50 tot 70 dagen.
Dat is belangrijk bij deze groeisnelheid. Een onderneming die 45% groeit kan gemakkelijk veel geld vastzetten in voorraad en debiteuren, maar ASMI wist het werkkapitaal in euro's vrijwel gelijk te houden aan Q2 terwijl de omzet sterk steeg.
Balans en kapitaalallocatie
ASMI eindigde Q3 met €1,339 miljard cash en €150 miljoen aan niet-gebruikte kredietlijnen. De onderneming heeft volgens de presentatie geen schuld.
De kapitaalallocatie is daarbij duidelijk. De eerste prioriteit blijft investeren in groei via onderzoek, investeringen in capaciteit en eventuele overnames. Daarna wil ASMI een sterke balans behouden met ongeveer €800 miljoen cash.
Pas daarna komen dividend en de teruggave van overtollig geld via de inkoop van eigen aandelen. Daarmee is de nieuwe inkoop van maximaal €300 miljoen geen substituut voor investeringen in groei.
Het eerdere programma van €150 miljoen werd in Q3 volledig afgerond. ASMI kocht 185.522 aandelen terug tegen gemiddeld €808,53.
Voor 2026 verwacht ASMI meer dan €250 miljoen aan investeringen. Een belangrijk deel daarvan gaat naar de versnelde bouw van de nieuwe locatie in Scottsdale in Arizona.
Downside risks
Het eerste risico zit momenteel niet bij de vraag, maar bij het vermogen om voldoende te leveren. ASMI zegt expliciet dat de omstandigheden bij leveranciers steeds krapper worden, terwijl klanten hun productie snel proberen te verhogen. Vertragingen bij onderdelen kunnen omzet daardoor naar latere kwartalen verschuiven.
De tweede kwetsbaarheid is juist de uitzonderlijk hoge verwachting voor 2027. Meer dan €5,7 miljard omzet vraagt verdere groei bij 2nm, een snelle opkomst van 1.4nm en opnieuw sterke investeringen in memory. Uitstel van één of meerdere grote fabprojecten kan daardoor sneller zichtbaar worden in de cijfers.
Ook de afhankelijkheid van de investeringen in AI blijft relevant. De huidige vraag bij leading-edge logic en HBM wordt voor een belangrijk deel gevoed door de enorme uitgaven aan AI-infrastructuur. Wanneer hyperscalers hun investeringen terugbrengen, kan dat uiteindelijk via foundries en producenten van geheugen bij ASMI terechtkomen.
China vormt een apart risico. Mature logic en foundry bleven in Q3 robuust en ASMI noemt de Chinese markt expliciet als belangrijke motor. Tegelijk is de outlook voor 2027 gebaseerd op de aanname dat het regelgevingsklimaat niet materieel verandert.
Een nieuwe ronde exportbeperkingen kan daardoor rechtstreeks invloed hebben op een deel van de omzet. De onderneming beschikt door 2nm, 1.4nm en HBM over andere sterke groeimotoren, maar China blijft groot genoeg om niet te negeren.
Valuta kan de gerapporteerde winst eveneens behoorlijk bewegen. Het verschil tussen een wisselkoerswinst van €21,7 miljoen in Q2 en een verlies van €21,8 miljoen in Q3 laat zien dat de euro-dollarverhouding op kwartaalbasis tientallen miljoenen verschil kan maken.
Ten slotte blijft de waardering een beursrisico. ASMI levert uitzonderlijk sterke groei, maar de markt weet inmiddels ook dat de onderneming bij 1.4nm en memory veel kansen heeft. Wanneer het sentiment rond halfgeleiders opnieuw verzwakt, kan de koers daarom verder dalen zonder dat de fundamentele visie direct kapot is.
Desk-view
ASMI heeft een kwartaal geleverd waarin bijna alles de goede kant op beweegt. De omzet bereikt een record, de brutomarge blijft boven 50%, de operationele marge stijgt en de kasstroom blijft sterk terwijl de onderneming steeds meer investeert in toekomstige technologie.
Nog belangrijker is dat de onderneming meer dan één groeimotor heeft. ASMI heeft volgens eigen opgave meer dan 55% van de ALD-markt, ziet de markt bij 1.4nm opnieuw fors groeien, verwacht marktaandeel te winnen, profiteert van HBM en veranderingen binnen DRAM en bouwt daarnaast Spares & Services, PECVD en advanced packaging verder uit.
De financiële positie geeft de onderneming ruimte om die groei zelf te financieren. Tegelijk kan ASMI overtollig geld teruggeven aan aandeelhouders zonder dat dit ten koste hoeft te gaan van onderzoek of nieuwe capaciteit.
Voor ons is daarmee duidelijk waarom ASMI opnieuw op de watchlist hoort. Fundamenteel is de onderneming sterker dan de koersontwikkeling van de afgelopen maanden doet vermoeden.
Technisch wachten wij nog. De correctie heeft de eerdere stijgende structuur beschadigd en wij willen niet gokken op het exacte dieptepunt.
Als de stemming rond halfgeleiders verbetert en de koers opnieuw overtuigend gaat stijgen, zien wij wel duidelijke ruimte voor herstel. Gezien de kracht van de outlook sluiten wij in een gunstiger markt uiteindelijk zelfs een nieuwe rally richting de eerdere top niet uit.
De kern is daarom eenvoudig: fundamenteel sterk, structureel meerdere jaren groei zichtbaar en financieel zeer gezond. ASMI staat weer nadrukkelijk op onze watchlist, maar de grafiek moet eerst bevestigen dat het moment om opnieuw in te stappen is aangebroken.
Engels
ASM International: record Q3 and a 2027 outlook above €5.7 billion materially strengthen the case
■ ASM delivered a record quarter: Q3 revenue increased to €1.159 billion, up 45% year on year. Gross margin remained virtually unchanged at 52.0%, materially above the roughly 50.9% expected by analysts.
■ Earnings grew faster than revenue: Adjusted operating profit increased 56% to €386.7 million and adjusted operating margin rose from 30.9% to 33.4%. Adjusted net earnings reached €315.4 million versus €206.2 million a year earlier.
■ The 2027 outlook stands out: ASM expects revenue above €5.7 billion next year at constant currencies. This would allow the company to achieve a revenue target originally set for 2030 three years ahead of schedule.
■ 1.4nm materially expands ASM's opportunity: The company expects its served available market at 1.4nm to increase by a solid double-digit percentage versus 2nm while also gaining market share.
■ Memory provides a second major pillar: Memory revenue grew strongly, particularly from investment in HBM-related DRAM. The transition toward 4F² and later 3D DRAM should further increase ALD and Epi requirements.
■ Growth is becoming broader: Spares & Services grew 32% year on year, ASM is expanding into PECVD through Flowable Carbon and management explicitly identifies advanced packaging as another growth market.
■ The financial position remains exceptionally strong: ASM ended Q3 with roughly €1.34 billion of cash, no debt and generated approximately €620 million of free cash flow during the first nine months. Following completion of a €150 million buyback, the company authorised a new programme of up to €300 million.
■ Investment View: ASM is firmly back on our watchlist. Fundamentally, both the results and outlook are strong, but the chart is not yet clean enough for a new position. If semiconductor sentiment improves and the shares rebuild a convincing uptrend, we see meaningful recovery potential and ultimately even the possibility of another rally toward the previous high.
Investment View
ASM has done more than deliver a strong quarter. The company has materially strengthened the growth picture from 2027 onward by projecting revenue above €5.7 billion next year and bringing forward a target originally set for 2030 by three years.
The quality of that growth matters. ASM is clearly benefiting from extraordinary AI investment, but it is also gaining more economic content from each new semiconductor generation. Smaller and more complex transistor structures require more precisely deposited material layers, increasing the relevance of ALD and Epi.
According to ASM, it now holds more than 55% of the global ALD market. It also aims to expand in Epi, gain share in DRAM and HBM, grow advanced packaging applications and increase the contribution from services.
Margins strengthen the case. Revenue growth of 45% was accompanied by a 52.0% gross margin and a 33.4% adjusted operating margin even as research and development spending increased sharply. That combination of high growth, rising investment and expanding profitability is particularly attractive to us.
Fundamentally, ASM is therefore back near the top of our watchlist. Technically, the picture remains less convincing. The shares are still more than 30% below their 52-week high of €1,092.50 and the correction has damaged the previous uptrend.
We do not want to anticipate a turn that the chart has not yet confirmed. If semiconductor sentiment improves, however, the strength of ASM's outlook could support a rapid recovery. Under that scenario, we would not rule out an eventual move back toward the previous high, although that remains dependent on a clear improvement in the technical structure.
ASM is therefore firmly back on our watchlist. The fundamental conditions for a strong move are present. We now want the share price to begin showing higher lows and higher highs again.
Q3 Results
Revenue reached €1.159 billion compared with €1.003 billion in Q2 and €800 million in Q3 2025. This represents growth of 16% sequentially and 45% year on year, or 14% and 44%, respectively, at constant currencies.
Equipment revenue increased even faster, rising 48% to €936.4 million. Spares & Services grew 32% to €223.1 million, meaning growth came from both customer capacity additions and ASM's increasingly large installed base.
Gross profit reached €603.2 million and gross margin remained at 52.0%. Positive customer and product mix helped, while efficiency measures also continued to support profitability. Full-year gross margin guidance remains around 52%.
Reported operating profit was €378.9 million. Adjusted operating profit reached €386.7 million and increased 56% year on year, while adjusted operating margin rose from 30.9% to 33.4%.
Reported net earnings of €308.1 million were below the €384.2 million recorded a year ago, but the comparison is distorted by a €181.4 million impairment reversal related to ASMPT in Q3 2025. Adjusted net earnings instead increased from €206.2 million to €315.4 million.
Currency also weighed on reported earnings. ASM recorded a €21.8 million foreign-exchange loss in Q3 versus a €21.7 million gain in Q2, creating a swing of more than €43 million between the two quarters.
Outlook
ASM expects fourth-quarter revenue of €1.23 billion, plus or minus 5% at constant currencies. Based on that guidance, full-year 2026 revenue should grow approximately 35%, with equipment revenue increasing by more than 40%.
Management simultaneously warns that supply-chain conditions are becoming increasingly tight while customers are ramping production quickly. ASM is therefore working closely with suppliers and customers to support the planned increase in shipments.
The major change concerns 2027. ASM expects revenue above €5.7 billion and therefore plans to achieve a previous 2030 target three years early. Advanced logic and foundry should be the largest growth driver.
2nm-related revenue should continue increasing, while 1.4nm is expected to accelerate strongly. Memory should also deliver another year of substantial growth.
The outlook is not entirely dependent on leading-edge logic. Mature logic and foundry sales should remain relatively stable, while recovery in power, analog and wafer-related markets is expected to strengthen further in 2027.
ASM holds more than 55% of the ALD market
Atomic Layer Deposition remains ASM's core technological franchise. According to the company, its global ALD market share exceeds 55%, while it is also expanding its position in Epi.
ALD is valuable because it enables extremely thin and uniform films to be deposited with atomic-level control. As transistors shrink and become more three-dimensional, this precision becomes increasingly important.
This creates an important advantage for ASM. Growth does not depend solely on customers building more fabs. Each wafer can also require more deposition steps as device complexity increases.
That ability to gain more value per wafer is one of the central reasons ASM can potentially grow faster than the overall wafer-fab-equipment market.
1.4nm expands the opportunity again
The move from FinFET toward Gate-All-Around already creates additional demand for ASM, but subsequent technology transitions expand the opportunity further.
ASM estimates that its ALD and Epi served available market expands by roughly $400 million per 100,000 wafer starts per month when moving from 3nm FinFET to 2nm Gate-All-Around. The next transition from 2nm to 1.4nm adds another estimated $450 million to $500 million.
These figures are ASM's own internal market estimates and should not be interpreted as guaranteed revenue. They nevertheless demonstrate how strongly deposition requirements can increase as transistor architectures become more complex.
ASM has now also confirmed a solid double-digit increase in its served available market at 1.4nm versus 2nm and expects to gain market share simultaneously.
That makes 1.4nm one of the most important elements of the update. ASM is targeting a larger market while also expecting to capture a larger portion of it.
Memory and HBM are becoming increasingly important
Memory revenue increased strongly in Q3, with ASM specifically highlighting investment in HBM-related DRAM. Rapid AI infrastructure expansion is pushing memory suppliers to invest heavily in advanced DRAM capacity.
The same basic logic applies as in leading-edge logic. As DRAM becomes more complex, manufacturers need more precisely controlled layers and new materials.
ASM's roadmap shows that the transition from 6F² to 4F² could expand its ALD and Epi served market by approximately $400 million to $450 million per 100,000 wafer starts per month. 3D DRAM then represents the next structural transition.
This explains why the current HBM boom can be more than a temporary benefit. The underlying DRAM architecture itself is changing in ways that can increase ASM content for multiple generations.
ASM therefore explicitly aims to gain market share in DRAM and HBM alongside defending its leading ALD position and expanding in Epi.
Spares & Services is becoming more valuable
Spares & Services revenue increased 32% to €223 million in Q3. That is exceptionally strong growth for a service activity and reflects the rapid expansion of ASM's installed base.
ASM targets more than 12% average annual growth in Spares & Services between 2024 and 2030. This matters because service revenue is less dependent on the precise timing of new fab construction.
Within services, ASM also wants a much larger contribution from outcome-based offerings. These represented 20% of Spares & Services revenue in 2024 and 25% in 2025 and are targeted to exceed 50% by 2030.
This can improve revenue quality by increasing the contribution from recurring activity tied to tools already operating at customer sites.
Flowable Carbon opens a new market
ASM is also extending its materials expertise beyond ALD and Epi.
In September, the company launched XP8 Vertos Flowable Carbon, which it describes as the industry's first PECVD flowable carbon technology designed for increasingly complex patterning in advanced 3D devices.
Importantly, the product is not merely in development. ASM says it is already deployed in high-volume manufacturing.
Flowable Carbon combines gap fill and self-planarisation in a single process. Strategically, the significance is that ASM can use its knowledge of chemistry and materials to enter another deposition market.
This makes the company's growth opportunity broader than ALD alone.
Advanced packaging adds optionality
Advanced packaging is another area explicitly identified by management as a growth opportunity.
ASM does not yet provide a separate revenue target for this activity. The company instead highlights its expertise in chemistry and interface engineering as a basis for expanding into the market.
We would therefore not value advanced packaging in the same way as the established ALD or Epi businesses yet. The commercial contribution is not sufficiently disclosed.
It does, however, provide additional long-term optionality as chip designs increasingly rely on combining multiple devices and materials.
Margins and operating leverage
The 52.0% gross margin was a notable positive because analysts had expected some deterioration.
Adjusted SG&A expenses increased 28% year on year, but fell from 8.6% to 7.6% of revenue. That demonstrates the effect of scaling as revenue grows faster than overhead.
At the same time, ASM continued increasing technology investment. Adjusted net R&D spending rose 30% to €128.9 million, while falling from 12.4% to 11.1% of revenue because the top line expanded even faster.
This is genuine operating leverage. ASM is not improving margins by sacrificing future technology investment.
Working capital and cash generation remain strong
Free cash flow reached €313.4 million in Q3, more than double the €139.4 million generated a year ago. Operating cash flow was €416.8 million.
Inventories and receivables have increased in absolute terms as the company scales. Inventories reached €687 million and accounts receivable exceeded €1.0 billion.
Despite that growth, working-capital efficiency improved. Days of working capital declined from 50 to 43, supported by strong collections, and now sit below ASM's structural target range of 50 to 70 days.
That is particularly important at the current growth rate because rapid expansion can otherwise absorb large amounts of cash.
Balance sheet and capital allocation
ASM ended Q3 with €1.339 billion of cash and €150 million of undrawn bank facilities. The investor presentation states that the company has no debt.
Management's capital-allocation priorities are clear. The first priority is investment in future growth through R&D, capital expenditure and M&A. The company then aims to maintain a strong balance sheet with around €800 million of cash.
Dividend payments and share buybacks come after those priorities. The new €300 million buyback therefore does not appear to be replacing investment in future growth.
The previous €150 million programme was completed during Q3, with 185,522 shares repurchased at an average price of €808.53.
Full-year capital expenditure is expected to exceed €250 million, with much of that spending tied to accelerated construction of the new Scottsdale, Arizona site.
Downside risks
The first risk currently lies not in demand, but in the ability to deliver. ASM explicitly says supply-chain conditions are becoming increasingly tight while customers are ramping output rapidly. Component delays could therefore shift revenue into later quarters even if demand remains intact.
The second vulnerability is the very high bar now set for 2027. Revenue above €5.7 billion requires continued growth at 2nm, rapid 1.4nm adoption and another strong year in memory. Delays to one or more major fab projects could become visible quickly against such an ambitious outlook.
AI capital spending remains another important variable. Current investment in leading-edge logic, HBM and new manufacturing capacity is extraordinary. If hyperscalers materially reduce spending, the effect could eventually flow through foundries and memory suppliers into equipment demand.
China is a separate risk. Mature logic and foundry remained robust in Q3, with ASM specifically identifying China as an important driver. The 2027 outlook also assumes no material change in the regulatory environment.
Additional export restrictions could therefore directly affect part of ASM's revenue.
Currency can also move reported earnings materially. The swing from a €21.7 million FX gain in Q2 to a €21.8 million loss in Q3 illustrates how exchange rates can affect quarterly net earnings by tens of millions of euros.
Finally, valuation and market sentiment remain relevant. ASM is delivering exceptional growth, but investors also understand the opportunities in 1.4nm and memory. Another broad semiconductor selloff could therefore push the shares lower without necessarily invalidating the fundamental case.
Desk-view
ASM delivered a quarter in which almost every major operating metric moved in the right direction. Revenue reached a record, gross margin remained above 50%, operating margin improved and cash generation stayed strong while investment in future technology continued to increase.
More importantly, the company has more than one structural growth driver. ASM says it holds more than 55% of the ALD market, sees another major expansion in opportunity at 1.4nm, expects to gain market share, benefits from HBM and DRAM transitions and is also expanding Spares & Services, PECVD and advanced packaging.
The balance sheet provides sufficient capacity to fund that growth while returning excess cash to shareholders.
That is why ASM is firmly back on our watchlist. Fundamentally, the company looks stronger than recent share-price performance suggests.
Technically, we still prefer to wait. The correction has damaged the previous uptrend and we do not want to guess the exact bottom.
If semiconductor sentiment improves and the stock rebuilds a convincing uptrend, we see substantial recovery potential. Given the strength of the 2027 outlook, an eventual rally back toward the previous high cannot be ruled out.
The conclusion is straightforward: strong fundamentals, several years of structural growth visibility and an exceptionally healthy financial position. ASM is firmly back on our watchlist, but the chart still needs to confirm that the moment to re-enter has arrived.
Disclaimer Aan de door ons opgestelde informatie kan op geen enkele wijze rechten worden ontleend. Alle door ons verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor uw eigen rekening.
Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie. U bent zelf eindverantwoordelijk voor de beslissingen die u neemt met betrekking tot uw beleggingen.


