Argenx: Positieve FB102-data wegen niet op tegen mislukte Sjögren-studie

■ Argenx komt met twee tegengestelde klinische berichten. FB102 behaalde in fase 2 bij coeliakie het primaire eindpunt en gaat richting fase 3, terwijl de fase 3-studie met Vyvgart bij het syndroom van Sjögren wordt stopgezet nadat de onafhankelijke datamonitoringscommissie concludeerde dat de kans op het behalen van het primaire eindpunt onvoldoende was. Netto beoordelen wij dit als negatief nieuws, omdat het verdwijnen van een late fase 3-kans vandaag economisch zwaarder weegt dan de hogere risk-adjusted waarde van een programma dat de registratiefase nog moet beginnen.
■ Wij stapten in 2017 in Argenx en hebben in 2026 volledig afscheid genomen van onze positie. Die beslissing kwam niet voort uit twijfel over de kwaliteit van management, wetenschap of Vyvgart, maar uit de sterk veranderde verhouding tussen bewezen waarde en toekomstige verwachtingen. Naarmate de onderneming succesvoller werd, werd ook steeds meer toekomstig klinisch succes in de koers verdisconteerd en nam de oorspronkelijke asymmetrie af.
■ De mislukking bij Sjögren tast de bestaande Vyvgart-franchise niet rechtstreeks aan. Bestaande goedkeuringen, commerciële omzet en bewezen werkzaamheid in andere auto-immuunziekten blijven intact. De impact zit vooral in de platformpremie: de markt moet iets voorzichtiger worden met de veronderstelling dat succesvolle FcRn-remming zich relatief probleemloos over een steeds bredere reeks auto-immuunziekten laat uitbreiden.
■ De positieve coeliakiedata met FB102 zijn inhoudelijk belangrijk en geven de overname van Forte Biosciences snel een eerste klinische validatie. Dat asset kan op termijn een tweede groeipijler naast Vyvgart worden en daarmee de concentratie van Argenx verminderen. Tegelijk moet fase 3 nog bewijzen dat effectgrootte, reproduceerbaarheid, veiligheid en patiëntselectie sterk genoeg zijn voor registratie en commerciële adoptie.
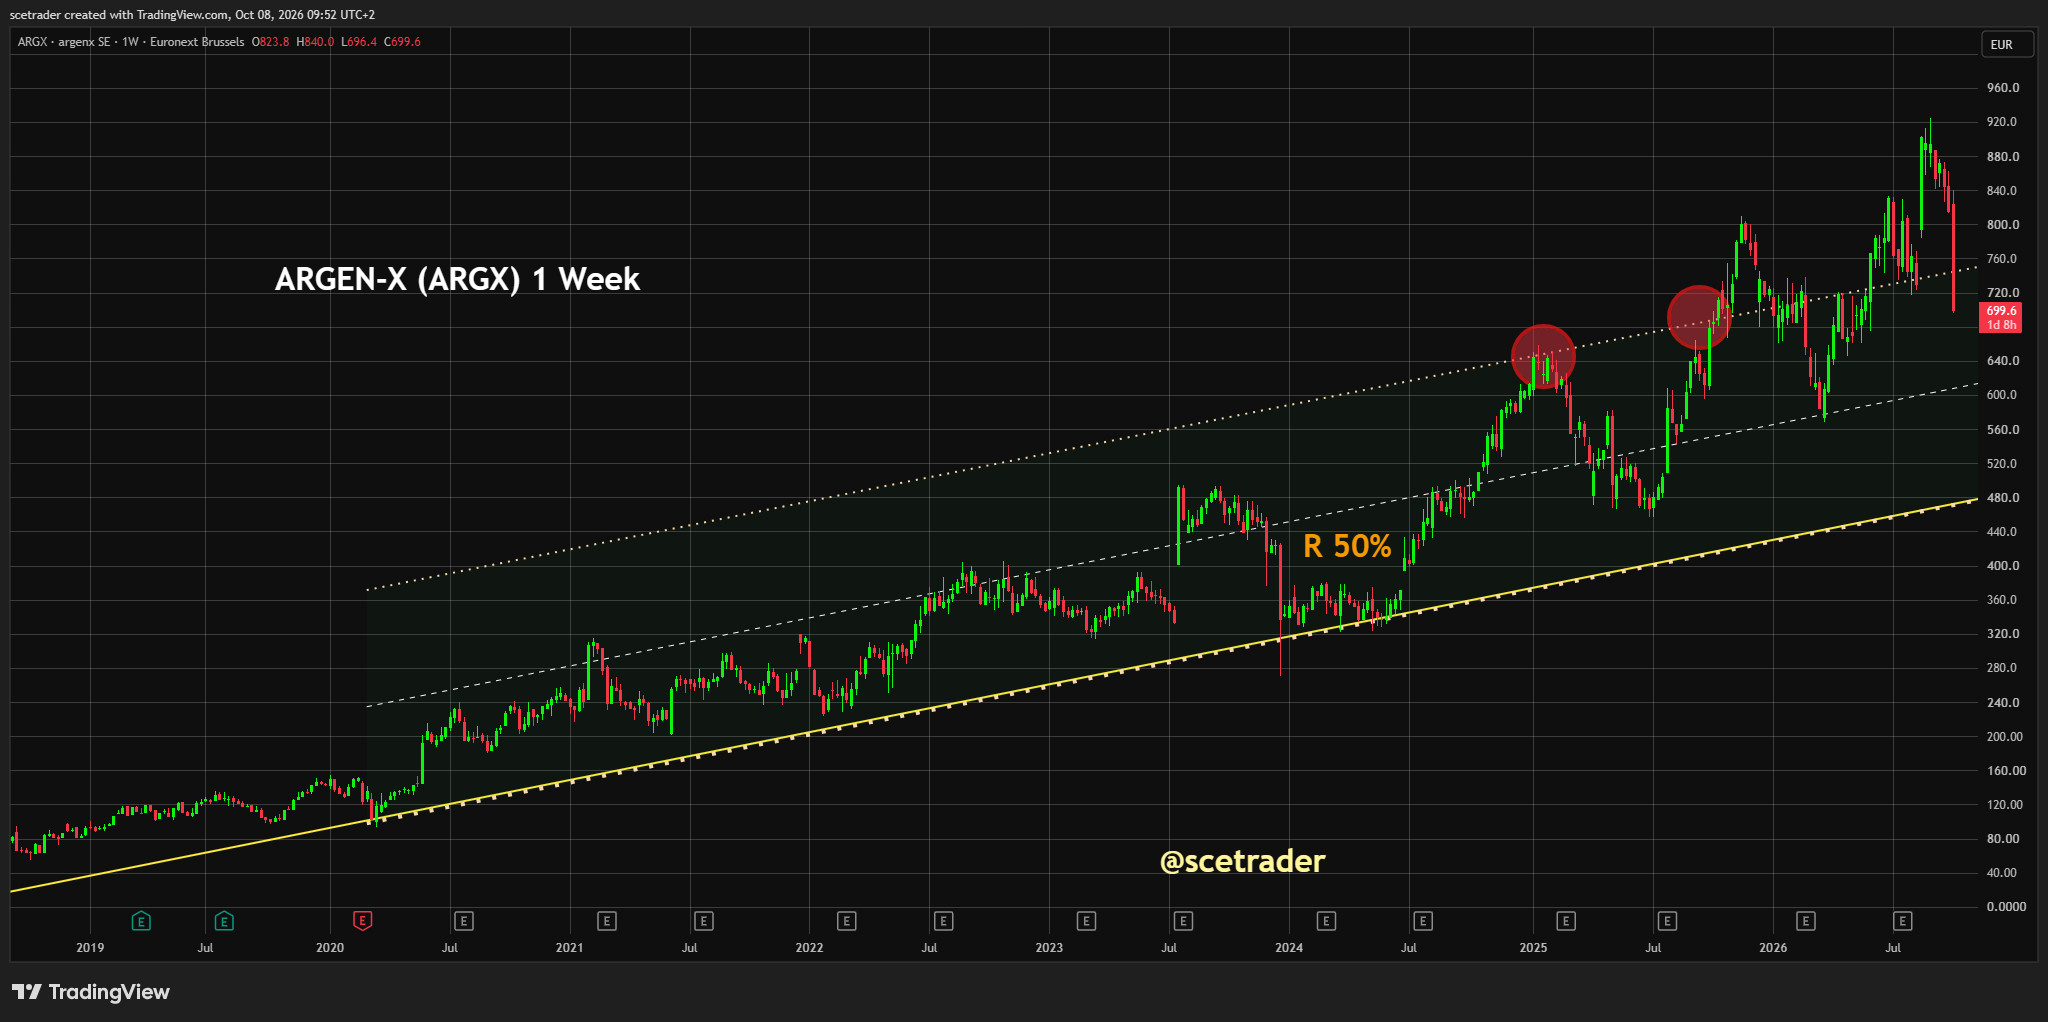
■ Wij kopen de eerste koersdaling daarom niet automatisch. De markt kan op korte termijn te negatief reageren omdat Vyvgart zelf niet is beschadigd en FB102 juist waarde toevoegt, maar deze mededeling laat ook zien hoeveel verwachtingswaarde in het aandeel zit. Wij wachten af en zouden op basis van de huidige technische structuur rond ongeveer €480 opnieuw serieus gaan beoordelen of de verhouding tussen bestaande franchise, resterende pipeline en waardering weer aantrekkelijk genoeg wordt.
Investment view
Argenx blijft een uitzonderlijk sterke biotechonderneming. Het bedrijf heeft een wetenschappelijk concept omgezet in een wereldwijd commercieel product, heeft binnen verschillende auto-immuunziekten klinische validatie opgebouwd en beschikt inmiddels over een commerciële infrastructuur die veel verder gaat dan de waarde van één studie. De mededeling van vandaag verandert dat fundamentele beeld niet.
Voor de equity is de boodschap wel degelijk negatief. De beurswaarde van Argenx wordt niet alleen gedragen door bestaande Vyvgart-verkopen, maar ook door de verwachting dat de franchise via nieuwe indicaties nog jarenlang kan uitbreiden en dat nieuwe assets uiteindelijk aanvullende groeipijlers worden. Wanneer een fase 3-programma verdwijnt, moet niet alleen de verwachte omzet van die indicatie uit het model worden gehaald; ook de algemene zekerheid waarmee toekomstige pipelineoptionaliteit wordt gewaardeerd, hoort iets te dalen.
Dat is precies waarom wij na onze volledige exit in 2026 niet direct terugkeren. Wij blijven positief over de onderneming, maar zijn kritischer op het aandeel. Een goed bedrijf kan te veel toekomstig succes in de waardering bevatten en daardoor tijdelijk een minder aantrekkelijke risk/reward hebben.
Waarom Sjögren meer betekent dan één verloren indicatie
Het relevante element is dat de studie niet wordt gestopt wegens een logistiek probleem, tragere inclusie of tijdelijke operationele tegenwind. De onafhankelijke commissie concludeerde op basis van een tussentijdse analyse dat de kans onvoldoende was dat het primaire eindpunt zou worden gehaald. Daarmee verdwijnt een klinische opportunity die al in de laatste ontwikkelingsfase zat.
Voor een biotechwaardering is maturity belangrijk. Een fase 3-programma heeft veel minder technische stappen voor zich dan een fase 2-asset en draagt daardoor een aanzienlijk hogere risk-adjusted present value. Het verlies van zo'n programma raakt dus harder dan een vroege studie die nooit verder komt.
Daarnaast had een succes bij Sjögren opnieuw bevestigd dat FcRn-remming binnen een bredere groep auto-immuunziekten kan worden ingezet. Dat bredere platformargument wordt nu niet vernietigd, maar wel iets minder vanzelfsprekend. De markt zal bij toekomstige indicaties scherper moeten kijken naar de individuele ziektebiologie in plaats van succes elders rechtstreeks door te trekken.
Vyvgart blijft sterk, maar de platformpremie krijgt een correctie
De bestaande Vyvgart-franchise verandert niet door deze studie. Bestaande patiënten blijven behandeld worden, goedkeuringen blijven bestaan en de bewezen klinische werkzaamheid in andere indicaties wordt niet minder omdat Sjögren niet werkt.
Dat onderscheid moet scherp worden gehouden. Argenx is geen onderneming waarvan de volledige waarde afhankelijk was van deze ene studie. De commerciële kern is al gerealiseerd en beschikt over schaal, voorschrijvers, infrastructuur, payerrelaties en internationale distributie.
Wat wel verandert, is de waarde die boven op die kern wordt gezet voor toekomstige indicatie-uitbreiding. Een deel van de premium multiple rond Argenx weerspiegelt niet alleen bestaande omzetgroei, maar ook de verwachting dat de franchise steeds meer ziektegebieden kan betreden. Na deze uitkomst verdient dat deel van de waardering een iets hogere risicokorting.
Sjögren laat zien dat targetvalidatie niet hetzelfde is als ziektevalidatie
FcRn is als therapeutisch target inmiddels overtuigend gevalideerd. Dat betekent echter niet dat iedere ziekte waarin pathogene IgG een rol speelt automatisch gevoelig genoeg is voor FcRn-remming om een klinisch relevant verschil te produceren.
Sjögren is biologisch heterogeen. Auto-antistoffen spelen een rol, maar ook B-cellen, T-cellen, cytokines en orgaanspecifieke ontstekingsprocessen dragen bij aan het ziektebeeld. Een middel kan het beoogde mechanisme correct beïnvloeden zonder dat dit voldoende effect heeft op het volledige klinische syndroom.
Voor toekomstige pipelinewaardering is dat een belangrijke les. De juiste vraag is niet alleen of IgG betrokken is, maar hoe dominant dat mechanisme werkelijk is binnen de pathofysiologie en of verandering daarvan voldoende groot is om een relevant klinisch eindpunt te bewegen.
Dat betekent dat disease-specific biology zwaarder moet wegen dan platformreputatie.
FB102 is positief, maar fase 2 en fase 3 zijn economisch niet symmetrisch
De positieve fase 2-data bij coeliakie zijn een duidelijke meevaller. Het primaire eindpunt is gehaald en Argenx ziet voldoende overtuiging om een fase 3-programma op te starten. Daarmee stijgt de probability of success en dus ook de risk-adjusted waarde van FB102.
Toch kan deze ontwikkeling niet simpelweg worden weggestreept tegen de Sjögren-mislukking. FB102 staat nog vóór de belangrijkste confirmatoire fase en moet op grotere schaal laten zien dat de waargenomen werkzaamheid reproduceerbaar is, dat het veiligheidsprofiel voldoende sterk blijft en dat de gekozen eindpunten ook registratoir overeind blijven.
Een positieve fase 2-studie vergroot dus de potentiële waarde. Een negatieve fase 3-studie verwijdert daarentegen een veel dichterbij liggende commerciële opportunity. De economische tijdslijnen zijn daardoor fundamenteel verschillend.
De Forte-overname krijgt wel sneller klinische legitimiteit
Argenx nam Forte Biosciences over voor een bedrag van bijna €2 miljard. Die transactie moest de pipeline verbreden en de onderneming minder afhankelijk maken van een eindeloze uitbreiding van dezelfde Vyvgart-franchise.
Dat maakt de positieve FB102-data strategisch belangrijk. Het asset beschikt nu over klinische proof-of-concept en de overname kan daardoor minder worden gezien als een dure aankoop van theoretische optionaliteit en meer als de verwerving van een programma met aantoonbare biologische en klinische activiteit.
Dat betekent nog niet dat de prijs van Forte is gerechtvaardigd. Daarvoor moet uiteindelijk veel meer waarde worden gecreëerd dan één positief fase 2-resultaat. De toekomstige return op de transactie hangt af van fase 3, commerciële positionering, mogelijke aanvullende indicaties en de hoeveelheid ontwikkelingskapitaal die nog nodig is.
Maar de eerste relevante klinische stap is wel gezet.
Coeliakie kan een grote markt worden, maar de commerciële range is nog breed
Coeliakie heeft een aantrekkelijke combinatie van een grote patiëntenpopulatie en een duidelijke unmet need. De huidige behandeling blijft in belangrijke mate gebaseerd op strikte vermijding van gluten, waardoor een effectieve immunologische therapie potentieel een relevante positie kan innemen.
Het commerciële potentieel hangt echter sterk af van de uiteindelijke positionering. Een middel dat chronisch aan een brede groep patiënten wordt gegeven heeft een heel andere economische opportunity dan een behandeling voor een kleinere groep ernstige of onvoldoende gecontroleerde patiënten.
Ook de magnitude van het klinische effect wordt bepalend. Een statistisch positief fase 3-resultaat is niet automatisch een commercieel uitstekend product. Het voordeel moet voldoende betekenisvol zijn om artsen, patiënten en betalers te overtuigen dat langdurige behandeling gerechtvaardigd is.
Daarom kennen wij FB102 nu meer waarde toe dan vóór de fase 2-data, maar nog geen volledige franchisevalue.
De twee programma's hebben een totaal verschillende waarderingsduur
Biotechwaardering is niet alleen een kwestie van potentiële piekomzet, maar ook van tijd en kans. Een programma dat dicht bij registratie staat heeft een hogere netto contante waarde dan een even grote theoretische markt die nog een volledige confirmatoire studie moet doorlopen.
Het Sjögren-programma bevond zich veel dichter bij mogelijke commercialisatie. FB102 heeft juist een belangrijke stap vooruit gezet, maar staat nog vóór de duurste en belangrijkste bewijsfase.
Daarom kan de markt rationeel netto negatief reageren op twee nieuwsberichten waarvan er één positief en één negatief is. De positieve asset krijgt een hogere waarschijnlijkheid; de negatieve asset verliest vrijwel zijn volledige indication-specific waarde.
Dat verschil moet in iedere serieuze sum-of-the-parts analyse zichtbaar zijn.
De hoge verwachtingswaarde maakt Argenx gevoeliger voor tegenvallers
Argenx heeft zijn hoge waardering verdiend door sterke execution. Juist daardoor wordt de onderneming aan een hogere standaard gehouden. Wanneer een bedrijf meerdere malen klinisch en commercieel levert, verhoogt de markt geleidelijk de impliciete probability of success van toekomstige programma's.
Daar ontstaat een belangrijk waarderingsrisico. Biologie wordt niet gemakkelijker omdat een managementteam eerder succesvol is geweest. Iedere nieuwe ziekte, studie en endpoint blijft zijn eigen kansverdeling houden.
Dat betekent dat een late-stage failure bij een premium biotech relatief harder kan aankomen dan bij een onderneming waarin nauwelijks pipelinewaarde wordt toegekend. Niet omdat de onderneming slechter wordt, maar omdat de verwachtingsbasis hoger ligt.
Dat onderscheid tussen kwaliteit en waardering is voor ons vandaag essentieel.
Waarom onze volledige exit in 2026 logisch blijft
Wij stapten in 2017 in Argenx, toen de verhouding tussen onzekerheid en mogelijke waardecreatie totaal anders was. Het bedrijf had toen nog veel te bewijzen, maar juist daardoor kon succesvolle wetenschappelijke en klinische validatie een enorme herwaardering veroorzaken.
Die herwaardering heeft vervolgens plaatsgevonden. Vyvgart werd een commercieel succes, nieuwe indicaties versterkten de franchise en de markt begon steeds meer toekomstige uitbreiding vooraf te kapitaliseren.
In 2026 hebben wij daarom volledig afscheid genomen. Niet omdat Argenx minder goed was geworden, maar omdat het aandeel veel meer succes nodig had om vanaf dat hogere niveau opnieuw dezelfde asymmetrische return te bieden.
De huidige Sjögren-uitkomst illustreert die verschuiving. Wanneer veel succes al is ingeprijsd, hoeft één tegenvaller niet fundamenteel desastreus te zijn om toch relevant te worden voor de risk/reward.
Pipelinewaardering moet specifieker worden
Wij zouden toekomstige Argenx-programma's daarom steeds meer bottom-up waarderen. Iedere indicatie moet een eigen klinische probability, tijdslijn, marktgrootte, penetratie en commerciële duration krijgen.
Een algemene platformpremie blijft gerechtvaardigd omdat Argenx heeft bewezen dat het sterke wetenschap kan vertalen naar succesvolle geneesmiddelen. Maar die premie mag niet de ziekte-specifieke risico's overschrijven.
Voor FcRn betekent dit dat de aanwezigheid van auto-antistoffen op zichzelf onvoldoende is. Het mechanisme moet centraal genoeg staan binnen de ziekte om klinisch een groot verschil te kunnen veroorzaken.
Sjögren dwingt de markt daarmee richting meer discipline, niet richting een volledige afwaardering van het platform.
De bestaande Vyvgart-franchise moet nu meer van de waardering dragen
Na het verdwijnen van één nieuwe indicatie wordt de gerealiseerde franchise automatisch belangrijker. Omzetgroei, patiëntenpenetratie, geografische uitbreiding, behandelduur en commerciële execution moeten een groter deel van de toekomstige waardegroei leveren.
Argenx heeft daarvoor een goede uitgangspositie. Het bedrijf beschikt al over een wereldwijd commercieel platform en bewezen indicaties waarin nog verdere penetratie mogelijk is.
De komende kwartalen worden daarom belangrijker dan alleen de volgende klinische headline. Wanneer Vyvgart commercieel blijft versnellen, kan een groter gedeelte van de verloren pipelinewaarde via hogere cashflows uit bestaande indicaties worden gecompenseerd.
Dat is uiteindelijk een kwalitatief betere bron van waarde dan steeds meer theoretische indicatieoptionaliteit, omdat gerealiseerde omzet een veel lagere onzekerheidsfactor heeft.
FB102 kan het concentratierisico van Argenx uiteindelijk verlagen
Een succesvolle ontwikkeling van FB102 zou Argenx fundamenteel interessanter maken omdat het bedrijf dan op termijn over een tweede therapeutische groeipijler zou kunnen beschikken.
Dat verlaagt de afhankelijkheid van één molecule en één biologisch platform. Voor een biotechonderneming is dat strategisch zeer waardevol, omdat klinisch, regulatoir en commercieel risico over meerdere mechanismen wordt verdeeld.
Daar ligt mogelijk de grootste langetermijnwaarde van de Forte-overname. Niet alleen een nieuwe indicatie toevoegen, maar een tweede onafhankelijke franchise bouwen.
Vandaag is dat scenario nog niet bewezen. FB102 heeft fase 2 succesvol doorlopen, maar fase 3 moet de stap maken van veelbelovende asset naar potentiële registratietherapie.
Waarom wij de eerste koersdaling niet kopen
Biotechaandelen kunnen na een klinische mislukking zeer snel bewegen. De eerste koersreactie bevat vaak een combinatie van fundamentele herwaardering, mechanische aanpassingen in analistenmodellen, positionering en technische verkoopdruk.
Daardoor kan de markt op korte termijn te ver reageren. Dat is bij Argenx zeker mogelijk, omdat de kernfranchise door dit nieuws niet wordt aangetast.
Wij kopen die eerste daling toch niet automatisch. De markt moet eerst bepalen hoeveel Sjögren-waarde daadwerkelijk uit de koers moet, of probabilities voor andere programma's worden aangepast en hoeveel extra waarde aan FB102 wordt toegekend.
Pas wanneer die nieuwe verwachtingen zich hebben gezet, wordt duidelijk of een koersdaling werkelijk groter is dan de daling van de fundamentele waarde.
Rond €480 wordt de verhouding opnieuw interessant
Op basis van de huidige technische structuur zien wij rond ongeveer €480 een niveau waar wij Argenx opnieuw serieus zouden beginnen te analyseren voor een mogelijke positie.
Dat is geen automatische koopprijs en evenmin een harde berekening van intrinsieke waarde. Het is een zone waarin een veel groter gedeelte van de verwachtingspremie uit het aandeel zou zijn verdwenen en de bestaande commerciële franchise relatief zwaarder gaat wegen.
Dat is precies wat wij na een pipelinefailure zoeken. Wij willen minder betalen voor onzekere toekomstige successen en een groter gedeelte van de investering kunnen onderbouwen met bestaande producten en gerealiseerde cashflows.
Wanneer Vyvgart tegen die tijd sterk blijft groeien en FB102 verder is gede-risked, kan rond zo'n niveau opnieuw een interessante asymmetrie ontstaan.
Wat wij nodig hebben om opnieuw positiever te worden
Voor een nieuwe positie moeten drie elementen samenkomen. Ten eerste moet de waardering voldoende dalen om de verhouding tussen bewezen waarde en pipelineverwachtingen duidelijk aantrekkelijker te maken.
Ten tweede moet de commerciële Vyvgart-franchise blijven bewijzen dat de groeiduur nog aanzienlijk is. Sterke omzetgroei, toenemende penetratie en verdere geografische uitbreiding zouden laten zien dat de bestaande assets zelfstandig genoeg waarde kunnen produceren.
Ten derde willen wij verdere de-risking bij FB102. De volledige fase 2-data, de kwaliteit van het fase 3-design en uiteindelijk confirmatoire klinische resultaten zullen bepalen of het programma kan uitgroeien tot de tweede franchise waarop de Forte-transactie uiteindelijk moet worden afgerekend.
Als die drie voorwaarden samenkomen, kan Argenx opnieuw een zeer interessante investering worden.
Conclusie
De mededeling van vandaag is voor ons netto negatief: de mislukte fase 3-studie bij Sjögren verwijdert een relatief volwassen commerciële opportunity en weegt op dit moment zwaarder dan de hogere risk-adjusted waarde van FB102 na positieve fase 2-data. De bestaande Vyvgart-franchise blijft intact en de Forte-overname krijgt een belangrijke eerste klinische bevestiging, waardoor wij Argenx als onderneming zeker niet afschrijven.
De gebeurtenis laat echter wel zien hoeveel toekomstig klinisch succes in de waardering zit en waarom wij na onze instap in 2017 in 2026 volledig afscheid hebben genomen. Wij kopen de eerste daling niet en wachten tot zowel koers als verwachtingen opnieuw in evenwicht zijn. Rond ongeveer €480 zouden wij serieus opnieuw gaan rekenen, omdat daar de bewezen commerciële waarde van Vyvgart waarschijnlijk een groter gedeelte van de waardering draagt en de resterende pipeline tegen een aantrekkelijkere risicokorting kan worden gekocht.
English version
Argenx: positive FB102 data do not offset the failed Sjögren phase 3 study
■ Argenx reported two opposing clinical developments. FB102 met the primary endpoint in a phase 2 study in coeliac disease and will advance toward phase 3, while the phase 3 Vyvgart study in Sjögren's syndrome is being discontinued after the independent data monitoring committee concluded that the probability of meeting the primary endpoint was insufficient. On balance, we view the announcement as negative because the loss of a late-stage opportunity currently outweighs the increase in risk-adjusted value of a programme that has yet to enter its registrational phase.
■ We first invested in Argenx in 2017 and fully exited our position in 2026. That decision was not driven by concerns about management, science or the quality of Vyvgart, but by the substantial change in the relationship between proven value and future expectations. As the company became more successful, more future clinical success was capitalised into the shares and the original asymmetry became less attractive.
■ The Sjögren failure does not directly weaken the existing Vyvgart franchise. Current approvals, commercial revenue and proven efficacy in other autoimmune diseases remain intact. The impact sits primarily in the platform premium: investors should become somewhat more cautious about assuming that successful FcRn inhibition can be expanded relatively seamlessly across an ever-wider range of autoimmune diseases.
■ The positive coeliac disease data for FB102 are important and provide rapid initial clinical validation of the Forte Biosciences acquisition. The asset could ultimately become a second growth pillar alongside Vyvgart and reduce concentration within Argenx. Phase 3 still needs to demonstrate, however, that effect size, reproducibility, safety and patient selection are sufficiently strong for registration and commercial adoption.
■ We therefore would not automatically buy the initial share-price decline. The market may ultimately react too negatively because Vyvgart itself is not damaged and FB102 adds incremental value, but the announcement also demonstrates how much expectations are embedded in the shares. We remain on the sidelines and, based on the current technical structure, would begin reassessing the investment case seriously at around €480, where the relationship between the established franchise, remaining pipeline and valuation could become attractive again.
Investment View
Argenx remains an exceptionally strong biotechnology company. It has transformed scientific insight into a global commercial product, established clinical validation across multiple autoimmune diseases and built commercial infrastructure that carries value far beyond a single clinical programme. Today's announcement does not fundamentally alter that picture.
For the equity, however, the message is clearly negative. Argenx's valuation reflects not only current Vyvgart sales but also expectations that the franchise can continue expanding into new indications for many years and that new assets can become additional growth pillars. When a phase 3 programme disappears, investors need to remove more than just one theoretical revenue stream; they should also apply slightly more discipline to the broader optionality assigned to the pipeline.
This is precisely why we are not returning immediately after fully exiting in 2026. We remain positive on the quality of the company but more cautious on the stock. A good company can still embed too much future success in its valuation and therefore offer an unattractive risk/reward for a period of time.
Why Sjögren matters beyond one lost indication
The key point is that the programme is not being stopped because of a logistical issue, slow recruitment or temporary execution problems. The independent committee concluded after an interim analysis that the probability of achieving the primary endpoint was insufficient. A clinical opportunity already in its final development stage therefore disappears.
Maturity matters significantly in biotechnology valuation. A phase 3 programme has far fewer technical hurdles remaining than a phase 2 asset and therefore carries substantially greater risk-adjusted present value. Losing such a programme has a larger economic impact than losing an early-stage study.
A successful Sjögren programme would also have provided another validation that FcRn inhibition could be extended across a wider spectrum of autoimmune disorders. That broader platform thesis is not destroyed, but it does become somewhat less automatic. Future indications deserve more disease-specific scrutiny rather than straightforward extrapolation from prior successes.
Vyvgart remains strong, but the platform premium deserves a reset
The existing Vyvgart franchise is not weakened by this study. Existing patients remain on therapy, current approvals are unchanged and proven efficacy in other indications does not become less valuable because Sjögren failed.
This distinction needs to remain clear. Argenx is not a biotechnology company whose entire valuation depended on one phase 3 programme. Its commercial core is already established and includes scale, prescriber relationships, infrastructure, payer access and international distribution.
The adjustment occurs above that core. Part of Argenx's premium multiple reflects not only current revenue growth but the possibility that the same FcRn mechanism can continue expanding into additional diseases. Following this outcome, that component of valuation should be built with greater use of disease-specific probabilities and less automatic extrapolation from previous platform success.
Sjögren shows that target validation is not the same as disease validation
FcRn is already a well-validated therapeutic target. That does not mean every disease involving pathogenic IgG will automatically respond sufficiently to FcRn inhibition to generate clinically meaningful outcomes.
Sjögren is biologically heterogeneous. Autoantibodies matter, but B cells, T cells, cytokines and organ-specific inflammatory mechanisms also contribute to the disease. A therapy can engage its biological target correctly without altering enough of the complete disease process to move a clinical endpoint.
For future pipeline valuation, the key question should therefore be not merely whether IgG is involved, but how central that mechanism is to the disease and whether modifying it can produce a clinically meaningful difference.
Disease-specific biology needs to carry more weight than platform reputation.
FB102 is positive, but phase 2 and phase 3 are not economically symmetrical
The positive phase 2 results in coeliac disease are clearly encouraging. The primary endpoint was met and Argenx sees enough evidence to advance the programme toward phase 3. This materially increases the probability of success and therefore the risk-adjusted value of FB102.
The development maturity is nevertheless very different from that of the Sjögren programme. Phase 2 can demonstrate biological and clinical relevance, but a registrational study imposes much higher requirements around scale, reproducibility, endpoint robustness and safety.
The two announcements therefore cannot simply be netted against each other. FB102 is more valuable today than it was before the data, but it still carries substantial technical and regulatory uncertainty. Sjögren, by contrast, was much closer to potential commercialisation.
From a risk-adjusted present-value perspective, the difference is material.
The Forte acquisition receives faster clinical legitimacy
Argenx acquired Forte Biosciences for nearly €2 billion in order to broaden the pipeline and reduce dependence on endlessly extending the same Vyvgart franchise.
This makes the positive FB102 data strategically important. The asset now carries clinical proof of concept, meaning the transaction can increasingly be viewed as the acquisition of a programme with demonstrated biological and clinical activity rather than merely expensive theoretical optionality.
That does not prove the purchase price was justified. Much more value still needs to be created through phase 3, commercial positioning, potential additional indications and efficient use of development capital.
The first meaningful clinical step has nevertheless been achieved.
Coeliac disease can become a large market, but the commercial range remains wide
Coeliac disease combines a large potential patient population with substantial unmet need. Current management still relies heavily on strict gluten avoidance, meaning an effective immunological therapy could become clinically relevant.
The commercial opportunity depends heavily on eventual positioning. A chronic therapy used across a broad patient population has very different economics from a treatment restricted to a narrower group of severe or inadequately controlled patients.
The magnitude of the clinical benefit will therefore be critical. Statistical significance alone will not necessarily create a strong commercial product. The effect needs to be meaningful enough for patients, physicians and payers to justify treatment.
We therefore assign more value to FB102 following phase 2, but not yet full franchise value.
The two programmes have completely different valuation durations
Biotechnology valuation depends not only on theoretical peak sales but also on time and probability. A programme close to registration has a much higher present value than an equally large market opportunity that still needs to pass through a complete confirmatory study.
The Sjögren programme was much closer to commercialisation. FB102 has advanced meaningfully, but it remains before its most expensive and important proof stage.
This is why the market can rationally react negatively to one positive and one negative announcement on the same morning. The positive asset receives a higher probability; the failed asset loses almost all of its indication-specific value.
Any serious sum-of-the-parts framework should reflect that asymmetry.
Elevated expectations make Argenx more sensitive to setbacks
Argenx earned its premium through years of strong execution. Precisely because of that record, the company is held to a higher standard. Repeated clinical and commercial success naturally causes the market to increase the implied probability of success assigned to future programmes.
This creates an important valuation risk. Biology does not become easier because management succeeded before. Each disease, study and endpoint retains its own probability distribution.
A late-stage failure can therefore matter more at a premium biotechnology company than at one where very little pipeline value is already recognised. The company does not become worse; the expectations base was simply higher.
That distinction between business quality and shareholder asymmetry is critical to our current view.
Why our full exit in 2026 still makes sense
We first invested in Argenx in 2017, when the relationship between uncertainty and potential value creation was completely different. The company still had a great deal to prove, but successful scientific and clinical validation could unlock enormous value.
That rerating subsequently occurred. Vyvgart became a commercial success, additional indications strengthened the franchise and the market began capitalising more future expansion in advance.
We therefore fully exited in 2026. The absolute quality of the company was higher than in 2017, but the asymmetry had become smaller. Future returns increasingly depended on continued success across new indications and new assets.
The current Sjögren outcome illustrates why that change matters. When substantial success is already embedded in valuation, a setback does not need to be fundamentally disastrous to become important for risk/reward.
Pipeline valuation needs to become more specific
We would increasingly value future Argenx programmes from the bottom up. Each indication should carry its own clinical probability, development timeline, market size, penetration assumptions and commercial duration.
A general platform premium remains justified because Argenx has repeatedly demonstrated its ability to convert strong science into successful medicines. That premium should not, however, override disease-specific risk.
For FcRn, the presence of autoantibodies alone is not sufficient. The mechanism needs to be central enough to disease biology to generate a clinically significant therapeutic effect.
Sjögren therefore pushes the market toward greater discipline rather than a wholesale devaluation of the platform.
The existing Vyvgart franchise now needs to carry more of the valuation
As one future indication disappears, the realised franchise becomes relatively more important. Revenue growth, patient penetration, geographic expansion, treatment duration and commercial execution need to contribute a larger share of future value creation.
Argenx has a strong starting position. It already owns a global commercial platform and approved indications where additional penetration remains possible.
The coming quarters therefore become more important than the next clinical headline alone. Continued commercial acceleration in Vyvgart can offset part of the lost pipeline value through higher cash flows from approved indications.
This is ultimately a higher-quality source of value than theoretical indication optionality because realised sales carry materially less uncertainty.
FB102 could ultimately reduce concentration risk
Successful development of FB102 would make Argenx fundamentally more attractive by potentially establishing a second therapeutic growth pillar alongside Vyvgart.
That would reduce dependence on one molecule and one biological platform. For a biotechnology company, such diversification is strategically valuable because clinical, regulatory and commercial risk becomes spread across multiple mechanisms.
This may ultimately prove to be the greatest strategic value of the Forte acquisition: not merely adding another indication, but creating a second independent franchise.
That outcome remains unproven today. FB102 has passed phase 2, but phase 3 still needs to convert a promising asset into a potential registrational therapy.
Why we are not buying the first decline
Biotechnology stocks can move violently following clinical failure. The first reaction often combines fundamental revaluation, mechanical adjustments to analyst models, positioning and technical selling.
The market can therefore temporarily overshoot. That is certainly possible in Argenx because the core franchise is unaffected by this news.
We still would not automatically buy the first decline. Investors first need to determine how much Sjögren value should leave the stock, whether probabilities for other programmes need to be adjusted and how much additional value should be assigned to FB102.
Only after those assumptions reset can we determine whether the share-price decline is larger than the decline in fundamental value.
Around €480 the balance becomes interesting again
Based on the current technical structure, we see approximately €480 as a level where we would begin reassessing Argenx seriously for a potential new position.
This is neither an automatic buy price nor a precise intrinsic-value estimate. It is a zone where a materially larger portion of the expectations premium would have left the shares and the existing commercial franchise would begin carrying a greater share of total valuation.
That is exactly what we want after a pipeline failure. We prefer to pay less for uncertain future success and support more of the investment thesis with existing products and realised cash flows.
If Vyvgart remains commercially strong and FB102 becomes further de-risked, a more attractive asymmetry could emerge around such levels.
What we need before becoming more constructive again
Three factors need to come together before we would consider a new position. First, valuation should reset enough to make the relationship between proven value and pipeline expectations materially more attractive.
Second, the Vyvgart commercial franchise needs to continue proving that its growth duration remains substantial. Strong revenue growth, increasing penetration and further geographic expansion would demonstrate that existing assets can independently support a large portion of valuation.
Third, we want further de-risking of FB102. Full phase 2 detail, the quality of the phase 3 design and ultimately confirmatory clinical data will determine whether the programme can evolve into the second franchise against which the Forte transaction should eventually be judged.
If those three elements align, Argenx could become highly attractive again.
Conclusion
Today's announcement is negative on balance: the failed phase 3 Sjögren programme removes a relatively mature commercial opportunity and currently outweighs the increased risk-adjusted value of FB102 following positive phase 2 data. The existing Vyvgart franchise remains intact and the Forte acquisition receives meaningful early clinical validation, so we are certainly not writing off Argenx as a company. The event does, however, demonstrate how much future clinical success is embedded in the valuation and why, after first investing in 2017, we fully exited in 2026. We are not buying the first decline and prefer to wait until both the share price and expectations have reset. At around €480 we would begin reassessing the case seriously, because at that level the proven commercial value of Vyvgart should carry a larger portion of valuation while the remaining pipeline can be purchased at a more attractive risk discount.
Disclaimer Aan de door ons opgestelde informatie kan op geen enkele wijze rechten worden ontleend. Alle door ons verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor uw eigen rekening.
Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie. U bent zelf eindverantwoordelijk voor de beslissingen die u neemt met betrekking tot uw beleggingen.

