Aperam: Zwakke vraag Europa en hogere kosten energie - Wij blijven aan de zijlijn

■ Q3: Aperam verwacht een aangepaste EBITDA onder de €130 miljoen van Q2, maar iets boven de €90 miljoen van Q1. De door Aperam samengestelde consensus ligt op €113 miljoen, waarmee de markt rekent op een duidelijke terugval tegenover het tweede kwartaal.
■ Europa: de onderliggende vraag blijft op een laag niveau en de actuele orders laten geen merkbare verbetering zien. Voor ons is dit het belangrijkste punt uit de update, omdat juist een herstel van de Europese volumes nodig is voor een duurzamere verbetering van de winst.
■ Energie: hogere kosten voor energie drukken de EBITDA volgens Aperam met ongeveer €20 miljoen per kwartaal. Tegenover een verwachte EBITDA van iets meer dan €100 miljoen is dat een materiële tegenwind.
■ Prijzen: nikkel daalde van gemiddeld $17.064 per ton in juli naar $15.738 in september, ferrochroom van $2.384 naar $2.294 en Europees koudgewalst 304 roestvrij staal van $2.983 naar $2.880. Aperam verwacht in Q3 bovendien geen nieuwe steun vanuit waarderingseffecten.
■ Brazilië: de seizoensmatig sterke activiteit helpt in het derde kwartaal, maar Aperam verwacht dat Brazilië daarna weer afkoelt. Daarmee kan deze steun niet zonder meer naar het vierde kwartaal worden doorgetrokken.
■ Alloys & Specialties: dit blijft het sterkste onderdeel van de update, met goede vraag vanuit LNG, elektriciteit en elektronica en luchtvaart. Deze activiteiten verbeteren de kwaliteit van de groep, maar zijn nog niet groot genoeg om de zwakke Europese markt volledig te compenseren.
■ Bescherming Europa: de nieuwe Europese handelsmaatregelen en CBAM zijn op langere termijn gunstig voor producenten binnen Europa, maar Aperam ziet in Q3 nog slechts een beperkt effect. Een belangrijk deel van het naar voren halen van orders vond al in de eerste helft van 2026 plaats.
■ Wij vinden de update matig en per saldo eerder negatief dan neutraal. Aperam blijft voor ons een moeilijk cyclisch aandeel en wij zijn niet van plan een positie in te nemen zolang de Europese vraag, de orders en de onderliggende marges niet overtuigend verbeteren.
Investment view en meer achtergrond
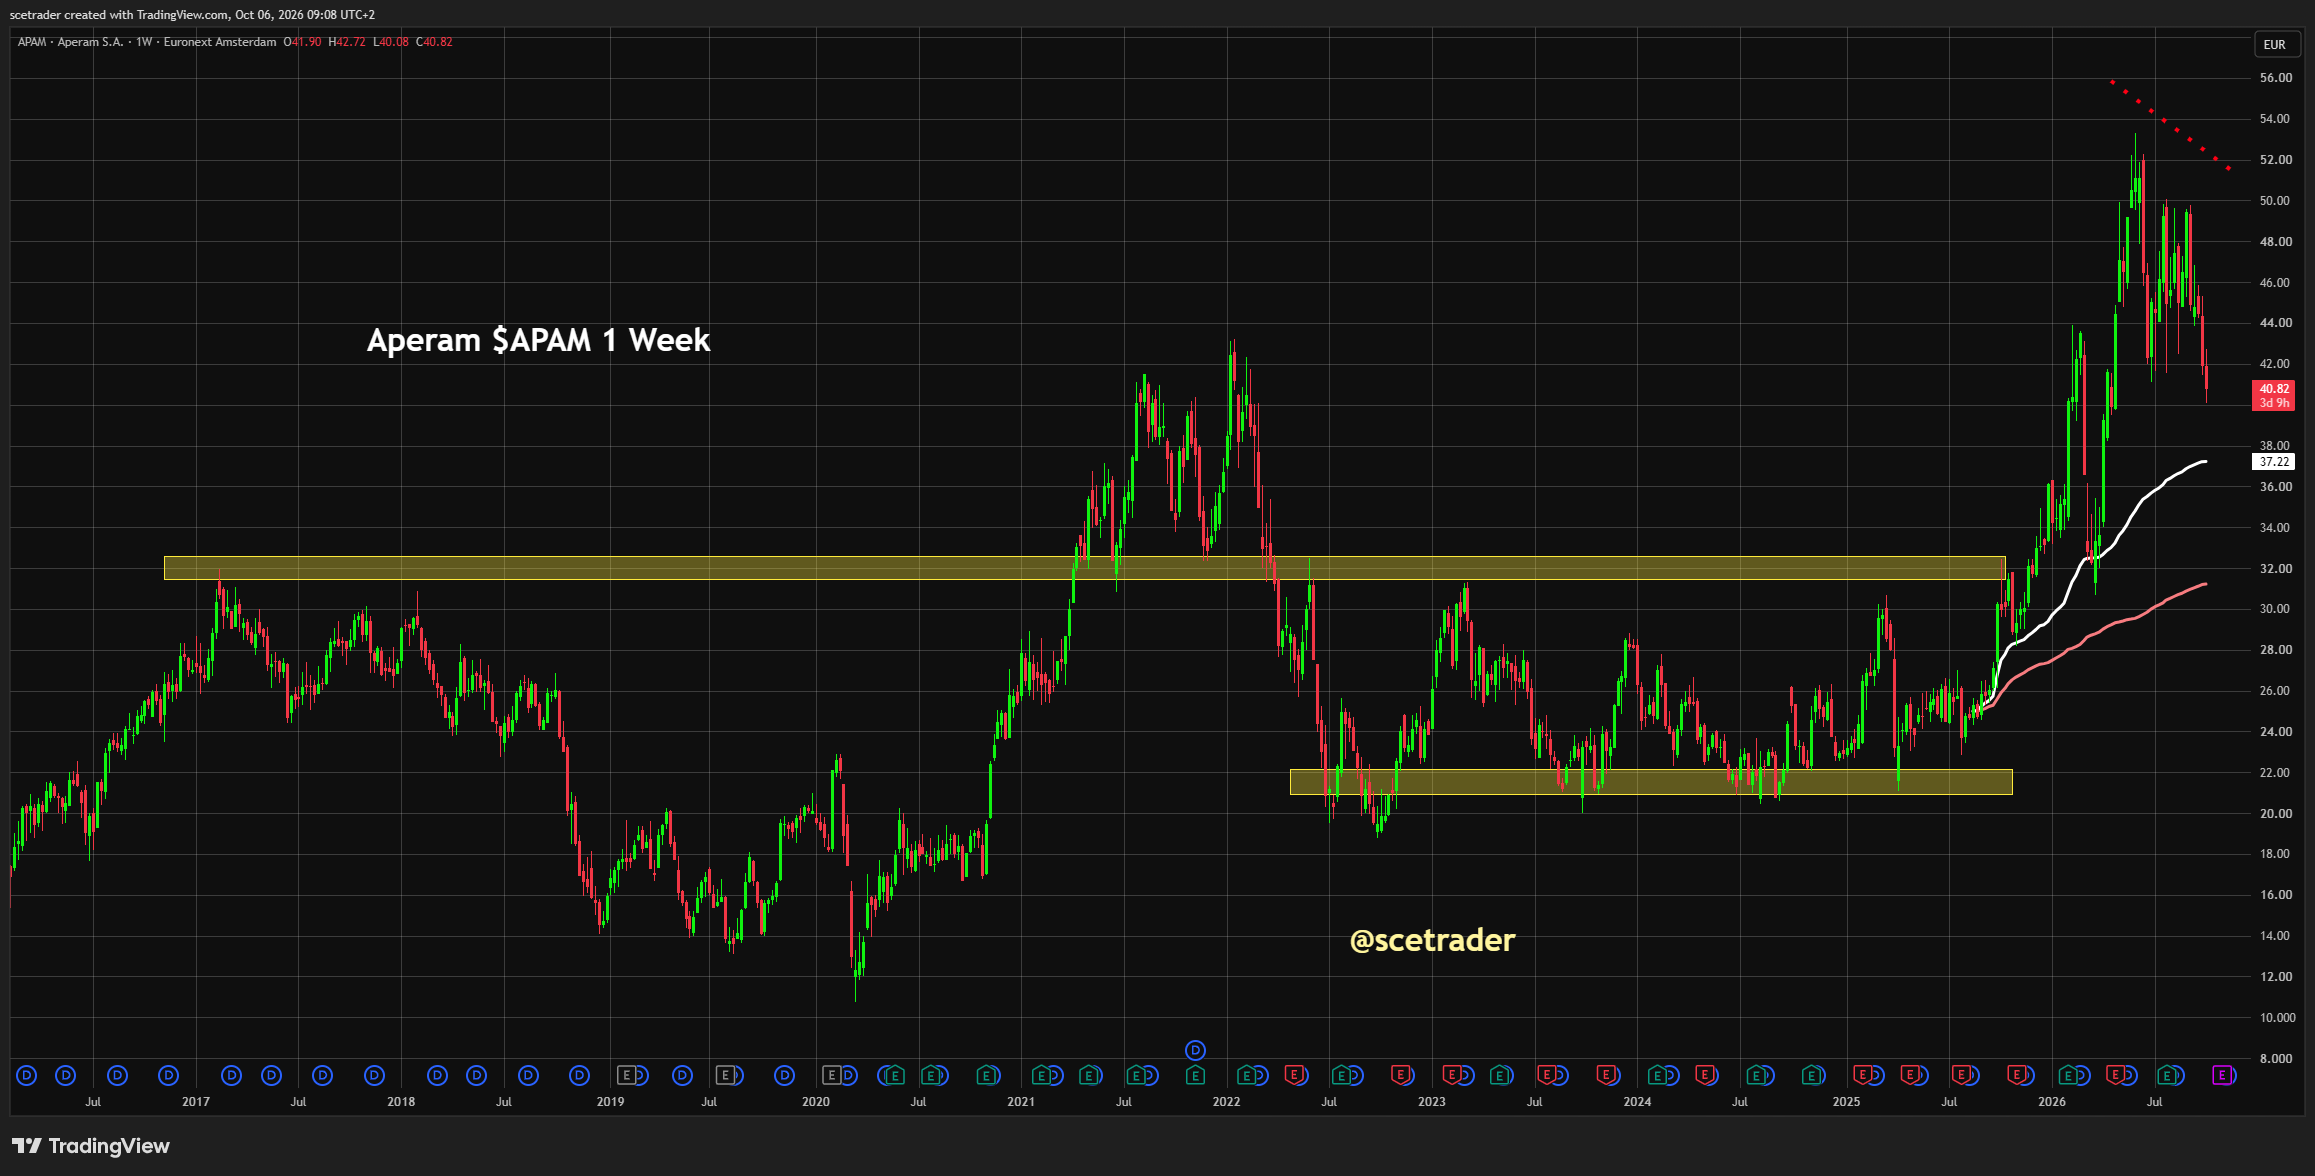
De Q3-update bevat geen onverwachte winstwaarschuwing, maar dat is voor ons onvoldoende om positiever te worden. De belangrijkste boodschap is dat Aperam na het sterke tweede kwartaal opnieuw naar een lager niveau van de winst beweegt, terwijl de fundamentele situatie in Europa nauwelijks verbetert. De aangepaste EBITDA blijft waarschijnlijk boven Q1, maar het herstel van Q2 wordt niet overtuigend doorgetrokken.
Dat onderscheid is belangrijk, omdat Q2 door meer werd geholpen dan alleen de operationele prestaties. Hogere verkoopprijzen, positieve waarderingseffecten en een gunstig seizoen in Brazilië ondersteunden het resultaat, terwijl de fysieke volumes in de belangrijkste Europese activiteiten nauwelijks groeiden. In Q3 verdwijnt een gedeelte van die steun en komt daar ongeveer €20 miljoen aan extra druk vanuit energie tegenover.
Aperam is operationeel duidelijk beter dan enkele jaren geleden. De onderneming heeft structurele kosten verwijderd, de activiteiten rond recycling uitgebreid en via hoogwaardige legeringen de afhankelijkheid van standaard roestvrij staal verminderd. Wij vinden dat strategisch verstandig, maar voor een positie willen we meer zien dan alleen een betere bescherming tegen een zwakke markt.
De essentiële ontbrekende factor blijft groei van de vraag in Europa. Zolang de orders niet aantrekken, blijft een aanzienlijk gedeelte van de verbetering afhankelijk van prijs, mix, besparingen en tijdelijke regionale verschillen. Dat vinden wij onvoldoende aantrekkelijk om nu kapitaal in het aandeel te zetten.
Q2 was sterker dan de onderliggende markt
Aperam behaalde in Q2 een aangepaste EBITDA van €130 miljoen, tegenover €90 miljoen in Q1. Dat was het beste kwartaal in ongeveer vier jaar en liet zien dat de onderneming aanzienlijk meer winst kan maken wanneer prijs, mix en operationele omstandigheden tegelijk verbeteren.
De samenstelling van die verbetering is echter belangrijk. Binnen Stainless & Electrical Steel bleef het volume rond 430.000 ton, terwijl de gemiddelde verkoopprijs toenam. De winst steeg dus veel sterker dan de fysieke hoeveelheid materiaal die werd verkocht.
Daarnaast profiteerde Q2 van positieve waarderingseffecten. Aperam zegt nu expliciet dat Q3 geen verdere steun uit deze bron krijgt, waardoor een gedeelte van de verbetering uit het vorige kwartaal automatisch verdwijnt. Dat maakt het huidige kwartaal veel geschikter om te beoordelen hoeveel van de winstverbetering werkelijk structureel is.
De consensus van €113 miljoen voor Q3 ligt nog altijd duidelijk boven Q1, maar ongeveer 13% onder Q2. Voor ons is dat meer een bevestiging dat de bodem van de winst is verbeterd dan bewijs dat een nieuwe groeifase is begonnen.
Europa blijft het belangrijkste probleem
Aperam zegt zelf dat de onderliggende vraag in Europa op een laag niveau blijft en dat de actuele orders geen merkbare verbetering laten zien. Dat is aanzienlijk belangrijker dan het normale herstel van activiteit na de Europese zomervakantie.
De bredere Europese staalmarkt geeft hetzelfde beeld. De benutting van beschikbare productiecapaciteit blijft laag en de eindvraag vanuit belangrijke sectoren is onvoldoende sterk om producenten structureel meer volume en prijs te geven.
Voor Aperam is vooral de fysieke vraag van belang. Minder invoer kan de markt beschermen, maar wanneer Europese klanten zelf nauwelijks meer materiaal nodig hebben, ontstaat nog steeds geen krachtige verbetering van de productie en de winst.
Wij willen daarom uiteindelijk zien dat klanten meer bestellen omdat hun eigen activiteit verbetert. Totdat die beweging zichtbaar wordt, blijft ieder herstel naar onze mening kwetsbaar.
De Europese staalmarkt heeft nog geen brede opleving
De industriële omgeving in Europa blijft zwak. Bouw, machines, auto-industrie en andere grote afnemers bewegen niet allemaal dezelfde kant op en juist die brede basis is nodig om de markt voor roestvrij staal structureel te laten aantrekken.
De bezettingsgraad van Europese staalfabrieken blijft relatief laag. Daardoor bestaat er voldoende beschikbare capaciteit wanneer de vraag slechts beperkt stijgt en is het voor producenten moeilijk om structureel veel hogere prijzen af te dwingen.
Dit betekent ook dat een verbetering van het economische klimaat snel invloed kan hebben op de winst, omdat bestaande fabrieken meer tonnen kunnen verwerken zonder onmiddellijk grote nieuwe investeringen. Die operationele hefboom werkt echter pas wanneer de volumes daadwerkelijk terugkomen.
Daarom vinden wij het te vroeg om alleen op basis van bescherming van de markt of kostenbesparingen positief te worden. De daadwerkelijke cyclus moet eerst draaien.
Bescherming van de Europese markt helpt, maar lost de vraag niet op
De nieuwe Europese maatregelen maken onbeperkte invoer van goedkoop staal moeilijker. Dat is positief voor ondernemingen als Aperam, omdat prijsdruk vanuit regio's met lagere kosten daardoor kan afnemen.
Het voordeel in Q3 is volgens Aperam echter beperkt. Klanten haalden in de eerste helft van het jaar al orders naar voren en het derde kwartaal kent daarnaast seizoensmatig lagere volumes.
Hierdoor ontstaat een belangrijk onderscheid tussen betere bescherming en betere vraag. De eerste kan de bodem onder prijzen verbeteren, maar de tweede is nodig om fabrieken structureel beter te vullen.
Voor aandeelhouders telt uiteindelijk de combinatie. Minder invoer zonder stijgende volumes en marges levert veel minder economische waarde op dan een situatie waarin bescherming en herstel van de vraag tegelijk plaatsvinden.
CBAM werkt geleidelijk
Ook CBAM moet niet als een onmiddellijke winstbron worden behandeld. Het mechanisme vergroot geleidelijk de kosten voor ingevoerd staal met een hoge uitstoot en vermindert daarmee op termijn het verschil met Europese producenten die al langer CO₂-kosten dragen.
De financiële werking ontstaat over meerdere jaren. De markt krijgt dus geen plotselinge sprong in winstgevendheid alleen omdat het mechanisme formeel is ingevoerd.
Voor Aperam kan CBAM uiteindelijk helpen bij prijsdiscipline en een betere benutting van de fabrieken. Wij willen dat effect eerst terugzien in de daadwerkelijke verkoopprijzen, volumes en marges voordat wij daar veel waarde aan toekennen.
Dat is belangrijk voor de waardering. Regelgeving kan een gunstiger markt creëren, maar regelgeving is op zichzelf nog geen winst.
Energie kost ongeveer €20 miljoen per kwartaal
De grootste directe tegenwind in de update is energie. Aperam verwacht dat de hogere kosten ongeveer €20 miljoen per kwartaal van de EBITDA afhalen.
Dat bedrag is groot wanneer het wordt afgezet tegen een EBITDA van ongeveer €100 miljoen tot €130 miljoen. Het gaat daarmee niet om een kleine kostenpost die in de totale groep verdwijnt, maar om een belangrijke factor voor de marge.
Roestvrij staal is bovendien op verschillende momenten in het productieproces afhankelijk van energie. Smelten, walsen, warmtebehandeling en afwerking vragen allemaal grote hoeveelheden elektriciteit of gas.
Europa blijft daarin een moeilijke regio. Wanneer energie structureel duurder blijft dan in concurrerende gebieden, kan Aperam een gedeelte via efficiency en prijs doorgeven, maar het relatieve kostenprobleem verdwijnt niet volledig.
De prijsontwikkeling in Q3 is evenmin overtuigend
De cijfers van Aperam laten zien dat verschillende relevante prijzen richting september zijn gedaald. Nikkel stond in september duidelijk lager dan in juli en ook ferrochroom, schroot en Europees koudgewalst 304 roestvrij staal bewogen naar beneden.
Voor Aperam is een lagere prijs voor grondstoffen niet automatisch gunstig. De uiteindelijke winst hangt af van toeslagen, voorraadposities, aankoopmomenten en de snelheid waarmee veranderingen in grondstoffen worden doorgegeven aan klanten.
Een dalende markt kan daardoor ook negatieve effecten op voorraad en waardering veroorzaken. Aperam benadrukt zelf dat Q3 geen extra ondersteuning vanuit waarderingseffecten krijgt.
Dat is opnieuw een verschil met het sterke tweede kwartaal. De winst moet in Q3 meer uit de echte operationele activiteiten komen en juist daar blijft Europa zwak.
Stainless & Electrical Steel mist nog de bevestiging vanuit volume
Binnen Stainless & Electrical Steel zagen we in Q2 een duidelijke verbetering van de EBITDA, maar geen vergelijkbare stijging van de verkochte hoeveelheid. Dat suggereert dat prijs, mix en waardering een groter gedeelte van de verbetering verklaarden dan een structureel herstel van de vraag.
Dat is relevant voor Q3 omdat Aperam nu expliciet aangeeft dat de Europese orders niet aantrekken. Zonder hogere fysieke volumes blijft de winst afhankelijker van factoren die sneller kunnen draaien.
Een echte positieve omslag zou voor ons bestaan uit hogere orders, meer tonnen en een hogere marge per ton tegelijk. Dan ontstaat een veel robuustere basis voor een hogere waardering.
Die combinatie zien wij op dit moment niet.
Services & Solutions blijft dicht bij de zwakke eindklant
Services & Solutions is interessant omdat dit onderdeel dicht bij de uiteindelijke klant staat. Veranderingen in voorraadgedrag en werkelijke industriële activiteit worden daardoor vaak eerder zichtbaar dan in de productie zelf.
De zwakke volumes van de afgelopen kwartalen ondersteunen het beeld dat eindgebruikers voorzichtig blijven. Goede mix en prijsdiscipline kunnen de marge tijdelijk beschermen, maar dat kan niet onbeperkt doorgaan wanneer fysieke activiteit zwak blijft.
Wij willen hier vooral zien dat klanten opnieuw voorraden opbouwen omdat hun eigen orders stijgen. Alleen voorraad opbouwen vanwege nieuwe handelsregels is veel minder waardevol.
Een verbetering binnen Services & Solutions zou daarom voor ons een belangrijk vroeg signaal zijn dat Europa werkelijk begint te draaien.
Recycling & Renewables verbetert de kwaliteit van Aperam
Recycling & Renewables is een structureel aantrekkelijker onderdeel van de groep geworden. Het geeft Aperam meer controle over grondstoffen en maakt het mogelijk op meerdere momenten binnen de materiaalketen waarde te verdienen.
Dat vermindert de afhankelijkheid van één simpele marge tussen grondstof en afgewerkt roestvrij staal. Een grotere interne beschikbaarheid van schroot kan bovendien strategisch belangrijker worden wanneer circulariteit en uitstoot steeds meer gewicht krijgen in Europa.
De activiteit blijft wel gevoelig voor prijzen van schroot en legeringsmetalen. Een dalende markt kan ook hier de winst tijdelijk beïnvloeden.
Wij zien Recycling & Renewables daarom als een duidelijke verbetering van de onderneming, maar niet als voldoende reden om de zwakke Europese eindmarkt te negeren.
Brazilië geeft steun, maar deze is seizoensmatig
Brazilië is in Q3 sterk en helpt daarmee een gedeelte van de zwakte in Europa te compenseren. Aperam noemt die steun binnen verschillende onderdelen van de onderneming.
De onderneming geeft tegelijkertijd aan dat de activiteit in Brazilië na dit seizoensmatig sterke kwartaal weer wat kan afnemen. Daarmee wordt deze steun richting Q4 minder vanzelfsprekend.
Brazilië heeft wel structurele voordelen voor Aperam door de geïntegreerde productie en een andere kostenbasis dan Europa. Dat maakt de onderneming als geheel stabieler.
Voor onze visie op het aandeel blijft echter gelden dat een sterk seizoen in Brazilië geen vervanging is voor herstel van de veel zwakkere Europese markt.
Alloys & Specialties is het aantrekkelijkste onderdeel
Alloys & Specialties is duidelijk het sterkste punt in de update. Na het geplande onderhoud is de divisie weer volledig operationeel en Aperam ziet sterke vraag vanuit LNG, elektriciteit en elektronica en luchtvaart.
Dit zijn markten met betere structurele vooruitzichten dan standaard Europees roestvrij staal. Ze kennen bovendien vaak hogere technische eisen, langere kwalificatie en minder pure prijsconcurrentie.
De strategie om Aperam via hoogwaardige legeringen minder afhankelijk te maken van Europa vinden wij daarom logisch. Universal Stainless en andere uitbreidingen passen binnen die verschuiving.
Het probleem is nog steeds de omvang. Alloys & Specialties is belangrijker geworden, maar kan de zwakke Europese vraag en de druk van energie nog niet volledig op groepsniveau neutraliseren.
Universal Stainless vermindert de afhankelijkheid van Europa
De acquisitie van Universal Stainless heeft Aperam meer blootstelling gegeven aan de Verenigde Staten, luchtvaart en hoogwaardige speciale legeringen. Dat is strategisch aantrekkelijk omdat de winst daardoor minder volledig afhankelijk wordt van de Europese industriële cyclus.
Deze uitbreiding brengt ook een ander margeprofiel en een ander risicoprofiel. Hoogwaardige legeringen hebben hogere technische drempels en klanten wisselen minder eenvoudig van leverancier.
Daartegenover staat dat de acquisitie de schuld heeft verhoogd. Daardoor wordt de ontwikkeling van de vrije kasstroom belangrijker en moet de integratie daadwerkelijk voldoende rendement opleveren.
Wij vinden deze beweging positief voor de kwaliteit van Aperam, maar ook hier geldt dat de verbetering van de onderneming sneller gaat dan de verbetering van de huidige beurscase.
De balans blijft beheersbaar
Aperam verwacht dat de netto financiële schuld eind Q3 vrijwel stabiel blijft en dat 2026 wordt afgesloten met minder schuld dan eind 2025.
Dat betekent dat de zwakke markt op dit moment niet leidt tot financiële stress. De onderneming behoudt daardoor voldoende ruimte om te investeren en haar interne verbeterprogramma uit te voeren.
De balans is voor ons dan ook niet de reden om het aandeel te vermijden. Wij zien veel meer risico in het gebrek aan duidelijk momentum van de winst.
Een sterke balans kan de onderkant beschermen, maar voor een aantrekkelijke belegging willen wij daarnaast zicht op structurele groei van de operationele winst.
Leadership Journey blijft een belangrijke buffer
Leadership Journey Phase 6 moet tussen 2026 en 2028 ongeveer €150 miljoen aan extra verbetering opleveren. In de eerste helft van 2026 was daarvan €38 miljoen gerealiseerd en Aperam verwacht verdere winst in Q3.
Aperam heeft bij eerdere programma's laten zien dat het daadwerkelijk structurele kosten uit de onderneming kan halen. Daarom nemen wij de doelstelling serieuzer dan een generieke besparingsbelofte van management.
Het programma kan de onderkant van de winst verhogen en ervoor zorgen dat Aperam tijdens een toekomstige opleving veel meer operationele hefboom heeft.
Het kan echter geen vraag creëren. Een klant die minder staal nodig heeft, gaat niet meer bestellen omdat Aperam efficiënter produceert.
Aperam is een betere onderneming, maar nog geen aantrekkelijker aandeel
Dat is uiteindelijk de belangrijkste nuance. Wij vinden Aperam fundamenteel beter dan enkele jaren geleden door de grotere spreiding over regio's, recycling, hoogwaardige legeringen en structurele besparingen.
Het aandeel hoeft daardoor echter niet automatisch aantrekkelijk te zijn. Bij een cyclische onderneming is het moment waarop volumes en marges beginnen te draaien minstens zo belangrijk als de kwaliteit van de activiteiten.
Vandaag zien we een onderneming die de bodem beter kan opvangen, maar nog onvoldoende signalen geeft dat de winst naar een nieuwe hogere fase beweegt.
Voor ons is dat het verschil tussen een kwalitatief betere onderneming en een aandeel waarin we daadwerkelijk een positie willen hebben.
Waarom de update eerder negatief dan neutraal is
Er staat geen nieuwe grote tegenvaller in de update. Toch beoordelen wij de boodschap eerder negatief dan neutraal, omdat de markt al langere tijd wacht op tekenen van herstel die opnieuw uitblijven.
De Europese vraag blijft laag, de orders laten geen merkbare verbetering zien, energie kost ongeveer €20 miljoen per kwartaal en de positieve waarderingseffecten uit Q2 verdwijnen. De steun vanuit Brazilië is bovendien deels seizoensmatig.
Daartegenover staan sterke gespecialiseerde activiteiten, verdere besparingen en een beheersbare balans. Dat beperkt de neerwaartse risico's, maar creëert geen duidelijke trigger voor de bovenkant.
Wij zien daarom geen aanleiding om onze houding te veranderen.
Wat wij op 6 november willen zien
De volledige cijfers over Q3 worden op 6 november gepubliceerd. Het exacte EBITDA-cijfer is belangrijk, maar voor onze visie niet doorslaggevend wanneer het slechts enkele miljoenen van de consensus afwijkt.
Veel belangrijker wordt wat management zegt over de actuele instroom van orders in Europa. Wij willen weten of klanten opnieuw meer bestellen vanuit echte eindvraag, hoeveel van de hogere kosten voor energie kan worden doorgegeven en hoe de activiteit in Brazilië richting Q4 verandert.
Daarnaast kijken we naar vrije kasstroom, schuld, Leadership Journey en de ontwikkeling binnen Alloys & Specialties. De Capital Markets Day op 18 november moet vervolgens meer duidelijkheid geven over hoeveel van de verandering bij Aperam inmiddels structureel in de winst kan worden teruggevonden.
Wat ons wel positiever zou maken
Wij willen in de eerste plaats meerdere maanden van daadwerkelijk betere orders in Europa zien. Eén kwartaal waarin klanten tijdelijk meer bestellen vanwege regelgeving of voorraadopbouw is onvoldoende.
Daarnaast moet de bescherming van de Europese markt zichtbaar worden in betere gerealiseerde prijzen en marges. Minder invoer is pas echt waardevol wanneer Aperam daar economisch van profiteert.
Een normalisering van de kosten voor energie zou eveneens belangrijk zijn. Een tegenwind van €20 miljoen per kwartaal is groot genoeg om bij verbetering direct zichtbaar te worden in de EBITDA.
Ten slotte willen wij een steeds grotere winstbijdrage zien vanuit Alloys & Specialties. Naarmate LNG, elektriciteit, elektronica en luchtvaart belangrijker worden, neemt de afhankelijkheid van de moeilijke Europese staalcyclus af.
Balans
Aperam is operationeel sterker geworden, maar de Q3-update bevestigt dat de externe omstandigheden nog altijd onvoldoende zijn voor een overtuigende nieuwe winstfase. De Europese vraag blijft laag, de orders verbeteren niet zichtbaar en de prijzen van verschillende relevante grondstoffen en staalproducten liepen gedurende het kwartaal terug.
De nieuwe Europese bescherming en CBAM kunnen op termijn een betere markt creëren, maar de vraag bij eindklanten blijft voorlopig de zwakke schakel. Hogere kosten voor energie maken die situatie extra lastig en drukken met ongeveer €20 miljoen per kwartaal stevig op het resultaat.
Brazilië, Recycling & Renewables en Leadership Journey bieden bescherming. Alloys & Specialties is strategisch het aantrekkelijkste gedeelte en de uitbreiding richting hoogwaardige legeringen maakt Aperam geleidelijk minder afhankelijk van Europa.
Die transformatie is echter nog niet ver genoeg gevorderd om het gebrek aan Europese groei te neutraliseren. Dat maakt de onderneming beter dan enkele jaren geleden, maar het aandeel voor ons nog niet aantrekkelijk genoeg.
Investment Conclusion
Wij vinden de Q3-update matig en per saldo eerder negatief dan neutraal. Aperam waarschuwt niet voor een nieuwe scherpe terugval, maar bevestigt wel dat de belangrijkste markt nog steeds geen overtuigend herstel laat zien.
De aangepaste EBITDA blijft naar verwachting duidelijk boven Q1 maar onder Q2. Daarmee lijkt de bodem van de winst hoger te liggen, maar is nog geen sprake van een nieuwe structurele opwaartse fase.
De Europese handelsbescherming, CBAM, Leadership Journey, sterke activiteiten in Brazilië en de groei van hoogwaardige legeringen zijn reële positieve factoren. Zij kunnen de winst in een toekomstige opleving aanzienlijk sterker laten reageren.
Op dit moment ontbreekt echter het belangrijkste element: groei van de werkelijke vraag in Europa. Tegelijk blijven de kosten voor energie hoog en ontbreekt in Q3 de steun vanuit positieve waarderingseffecten.
Daarom doen wij niets met het aandeel. Wij willen eerst betere orders, hogere onderliggende marges, duidelijker financieel voordeel uit de Europese bescherming en verdere schuldverlaging zien voordat Aperam voor ons opnieuw interessant wordt.
Tot die tijd blijven wij aan de zijlijn.
English
Aperam: Weak European Demand and Higher Energy Costs Weigh on Q3 — We Remain on the Sidelines
■ Q3: Aperam expects adjusted EBITDA below the €130 million achieved in Q2 but slightly above the €90 million recorded in Q1. Company-compiled consensus stands at €113 million, implying a clear sequential decline from the second quarter.
■ Europe: underlying demand remains at a low level and current order books show no noticeable improvement. This is the most important point in the update for us because a recovery in European volumes is required for a more sustainable improvement in earnings.
■ Energy: higher energy costs are expected to reduce EBITDA by approximately €20 million per quarter. Relative to expected EBITDA only modestly above €100 million, this represents a significant headwind.
■ Pricing: average nickel fell from $17,064 per tonne in July to $15,738 in September, ferrochrome from $2,384 to $2,294 and European cold-rolled 304 stainless steel from $2,983 to $2,880. Aperam also expects no additional support from valuation effects during Q3.
■ Brazil: seasonally strong activity supports the third quarter, but Aperam expects Brazil to soften afterwards. This support should therefore not simply be carried forward into Q4.
■ Alloys & Specialties: this remains the strongest element of the update, with healthy demand from LNG, electrical and electronics applications and aerospace. These activities improve the quality of the group but are not yet large enough to fully compensate for weak European conditions.
■ European protection: new European trade measures and CBAM are structurally favorable for domestic producers, but Aperam sees only limited Q3 benefit. A significant portion of customer pull-forward had already occurred during the first half of 2026.
■ Investment View: we view the update as mediocre and, on balance, more negative than neutral. Aperam remains a difficult cyclical equity for us and we do not intend to take a position until European demand, order intake and underlying margins improve convincingly.
Investment View
The Q3 update contains no unexpected profit warning, but that is not enough to make us more constructive. The central message is that Aperam is already moving back toward a lower earnings level after a strong second quarter while underlying conditions in Europe show little improvement. Adjusted EBITDA will probably remain above Q1, but the improvement seen in Q2 is not continuing convincingly.
This distinction matters because Q2 was supported by more than underlying operations. Higher selling prices, positive valuation effects and favorable seasonality in Brazil helped results, while physical volumes in key European activities showed little growth. Part of that support disappears in Q3 and approximately €20 million of additional energy pressure is added.
Aperam is clearly a stronger operator than it was several years ago. The company has removed structural costs, expanded recycling activities and reduced dependence on standard stainless steel through higher-value alloys. We view those moves positively, but for an investment we need more than better protection against a weak market.
The key missing factor remains European demand growth. Until order intake improves, a meaningful portion of earnings improvement continues to depend on price, mix, self-help and temporary regional differences. That is insufficient for us to commit capital today.
Q2 Was Stronger Than the Underlying Market
Aperam generated €130 million of adjusted EBITDA in Q2, compared with €90 million in Q1. This was the strongest quarter in roughly four years and demonstrated the amount of earnings power available when pricing, mix and operations improve simultaneously.
The composition of that improvement is important, however. Stainless & Electrical Steel volumes remained around 430 thousand tonnes while average selling prices increased, meaning earnings improved much more strongly than physical shipments.
Q2 also benefited from positive valuation effects. Aperam now explicitly states that Q3 will receive no further support from this source, automatically removing part of the previous quarter's tailwind.
Q3 consensus of €113 million remains clearly above Q1 but approximately 13% below Q2. We see this as evidence of a higher earnings floor rather than proof that a new expansion phase has begun.
Europe Remains the Main Problem
Aperam states that underlying European demand remains at a low level and current orders show no noticeable improvement. This is far more important than the normal seasonal return in activity following the European summer holiday period.
The broader European steel market shows the same pattern. Capacity utilization remains low and end demand across major industries is insufficiently strong to provide producers with structurally greater volume and pricing power.
Physical demand is what ultimately matters to Aperam. Lower imports can protect the market, but if European customers themselves require little additional material, production and earnings cannot improve strongly.
We therefore want to see customers ordering more because their own activity is improving. Until that happens, any recovery remains vulnerable in our view.
The European Steel Market Still Lacks a Broad Recovery
The European industrial environment remains weak. Construction, machinery, automotive and other major end markets are not all moving in the same direction, while a broad-based recovery is required to create structural improvement in stainless-steel demand.
European steel capacity utilization remains relatively low. Sufficient production capacity is therefore available when demand increases only modestly, limiting the ability of producers to force substantially higher pricing.
This also means that an eventual economic recovery can create significant operating leverage because existing facilities can process additional tonnes without requiring immediate major investment. That leverage only becomes relevant once physical volumes actually recover.
For this reason, we believe it is too early to become constructive solely because of trade protection or cost savings. The underlying cycle needs to turn first.
European Trade Protection Helps but Does Not Create Demand
The new European measures make unlimited low-cost steel imports more difficult. This is positive for companies such as Aperam because pricing pressure from lower-cost regions can decline.
The benefit during Q3 is limited, however. Customers already pulled orders forward during the first half and the third quarter also carries normal seasonal weakness.
This creates an important distinction between better protection and stronger demand. The former can improve the floor under pricing, but the latter is required to fill plants sustainably.
For shareholders, the combination ultimately matters. Lower imports without increasing volumes and margins create materially less economic value than a situation where protection and improving end demand occur together.
CBAM Works Gradually
CBAM should also not be viewed as an immediate earnings driver. The mechanism gradually increases the cost of imported steel with high embedded carbon emissions and can therefore reduce the competitive gap between European producers and suppliers operating under lower carbon costs.
The economic impact develops over several years. The market therefore does not receive a sudden step-up in profitability simply because the framework has formally started.
For Aperam, CBAM can ultimately support pricing discipline and plant utilization. We want to see that benefit in realized prices, physical volumes and margins before assigning substantial value to it.
This matters for valuation. Better regulation can improve the market, but regulation itself is not profit.
Energy Costs Approximately €20 Million per Quarter
The most immediate headwind in the update is energy. Aperam expects higher costs to reduce EBITDA by approximately €20 million per quarter.
That amount is substantial relative to EBITDA around €100 million to €130 million. It is not a small cost item disappearing inside the group, but a meaningful driver of margins.
Stainless-steel manufacturing is also dependent on energy at multiple stages. Melting, rolling, heat treatment and finishing all require significant electricity or gas.
Europe remains challenging in this respect. If energy costs structurally remain above competing regions, Aperam can partly compensate through efficiency and pricing but cannot fully eliminate the relative disadvantage.
Q3 Pricing Is Not Convincing Either
Aperam's figures show several relevant prices declining into September. Nickel was materially lower in September than in July, while ferrochrome, scrap and European cold-rolled 304 stainless steel also moved lower.
For Aperam, lower raw-material prices are not automatically positive. Final economics depend on alloy surcharges, inventory positions, purchasing timing and the speed with which raw-material changes are passed through to customers.
Falling markets can therefore also create adverse inventory and valuation effects. Aperam explicitly states that Q3 will not benefit from additional positive valuation effects.
This is another difference from the strong second quarter. Q3 earnings need to come more directly from underlying operations, precisely where Europe remains weak.
Stainless & Electrical Steel Still Needs Volume Confirmation
Within Stainless & Electrical Steel, Q2 showed a substantial improvement in EBITDA without a comparable increase in volumes. This suggests that pricing, mix and valuation explained more of the improvement than a structural recovery in end demand.
This matters in Q3 because Aperam now explicitly states that European orders are not improving. Without stronger physical volumes, earnings remain more dependent on factors that can reverse quickly.
A genuinely positive turn would combine higher orders, additional tonnes and stronger margins per tonne. That would create a much more robust foundation for a higher valuation.
We do not see that combination today.
Services & Solutions Remains Close to Weak End Demand
Services & Solutions matters because it sits close to the end customer. Changes in inventory behavior and actual industrial activity can therefore become visible there before they appear in upstream production.
Weak volumes in recent quarters support the view that end users remain cautious. Good mix and pricing discipline can temporarily protect margins, but this cannot continue indefinitely if physical activity stays weak.
We particularly want to see customers rebuild inventories because their own order books are improving. Inventory building caused only by new trade rules carries much less value.
Improvement within Services & Solutions would therefore provide an important early signal that Europe is genuinely turning.
Recycling & Renewables Improves Aperam's Business Quality
Recycling & Renewables has become a structurally more attractive part of the group. It provides greater control over raw materials and enables Aperam to capture economic value at several points within the materials chain.
This reduces dependence on a simple margin between purchased raw material and finished stainless steel. Greater internal access to scrap can also become strategically more important as circularity and emissions gain greater weight in Europe.
The business remains exposed to scrap and alloy prices, however. A falling market can temporarily pressure earnings here as well.
We therefore regard Recycling & Renewables as a clear improvement in Aperam's quality, but not as sufficient reason to ignore weak European demand.
Brazil Provides Support, but It Is Seasonal
Brazil is strong during Q3 and therefore offsets part of Europe's weakness. Aperam explicitly identifies this support across several parts of the business.
Management simultaneously indicates that Brazilian activity is likely to soften following the seasonally strong quarter. This makes the support less certain moving into Q4.
Brazil does offer structural advantages to Aperam through integrated operations and a different cost base from Europe. This makes the group more resilient overall.
For our investment view, however, a seasonally strong Brazil does not replace the need for recovery in the much weaker European market.
Alloys & Specialties Is the Most Attractive Business
Alloys & Specialties is clearly the strongest element in the update. After planned maintenance, the division is fully operational and Aperam sees strong demand from LNG, electrical and electronics applications and aerospace.
These markets have better structural growth profiles than standardized European stainless steel and often have higher technical requirements, longer qualification processes and less pure price competition.
The strategy of making Aperam less dependent on Europe through higher-value alloys therefore makes sense. Universal Stainless and other expansion initiatives fit this direction.
Scale remains the limitation. Alloys & Specialties has become more important, but cannot yet fully offset weak European demand and energy pressure at group level.
Universal Stainless Reduces Dependence on Europe
The Universal Stainless acquisition increased Aperam's exposure to the United States, aerospace and high-value specialty alloys. Strategically this is attractive because earnings become less dependent on the European industrial cycle.
These businesses also carry different margin characteristics and risk profiles. High-performance alloys have higher technical barriers and customers cannot switch suppliers as easily.
The acquisition also increased debt. Free cash flow is therefore more important and integration needs to produce adequate returns.
We view the move positively for Aperam's overall quality, but once again the company is improving faster than the current equity case.
The Balance Sheet Remains Manageable
Aperam expects net financial debt to remain broadly stable at the end of Q3 and to finish 2026 below the level at the end of 2025.
This indicates that current market weakness is not creating financial stress. The company therefore retains sufficient capacity to invest and continue its internal improvement program.
The balance sheet is not the reason we are avoiding the stock. We see far more risk in the lack of clear earnings momentum.
A strong balance sheet protects downside, but we also need evidence of structural operating profit growth before the equity becomes attractive.
Leadership Journey Remains an Important Buffer
Leadership Journey Phase 6 targets approximately €150 million of improvement between 2026 and 2028. Aperam had delivered €38 million during the first half and expects additional gains in Q3.
Aperam has demonstrated through earlier programs that it can remove structural costs from the business. We therefore take the target more seriously than a generic management savings commitment.
The program can raise the earnings floor and create greater operating leverage during an eventual market recovery.
It cannot create demand. A customer requiring less steel will not order more simply because Aperam operates more efficiently.
Aperam Is a Better Company but Not Yet a More Attractive Stock
This is ultimately the central nuance. We believe Aperam is a fundamentally stronger company than several years ago through greater regional diversification, recycling, higher-value alloys and structural savings.
That does not automatically make the stock attractive today. For a cyclical company, the point at which physical volumes and margins turn is at least as important as underlying business quality.
Today we see a company better able to defend the downside but providing insufficient evidence that earnings are entering a new higher phase.
For us, that is the difference between a better business and an equity we actually want to own.
Why the Update Is More Negative Than Neutral
The update contains no new major disappointment. We nevertheless interpret it as more negative than neutral because the market has waited for signs of recovery for an extended period and those signs remain absent.
European demand stays weak, order books show no noticeable improvement, energy costs approximately €20 million per quarter and Q2's positive valuation effects disappear. Brazilian support is also partly seasonal.
Against this are strong specialist businesses, additional self-help and a manageable balance sheet. These factors limit downside but do not create a clear upside catalyst.
We therefore see no reason to change our stance.
What We Want to See on November 6
Full Q3 figures will be published on November 6. The exact EBITDA figure matters, but it will not change our view if it differs from consensus by only a few million euros.
Management's commentary on current European orders is far more important. We want to know whether customers are beginning to order more because underlying end demand is strengthening, how much of higher energy costs can be recovered through pricing and how Brazilian conditions develop into Q4.
We will also focus on free cash flow, debt, Leadership Journey and Alloys & Specialties. The Capital Markets Day on November 18 should then provide greater clarity on how much of Aperam's transformation has become structural earnings power.
What Would Make Us More Constructive
First, we want several months of genuinely stronger European orders. One quarter of temporary ordering driven by regulation or inventory building would not be sufficient.
Second, European trade protection needs to translate into better realized pricing and margins. Lower imports only create value when Aperam itself captures improved economics.
Third, energy costs matter. A €20 million quarterly headwind is large enough that normalization would become immediately visible in EBITDA.
Finally, we want a progressively larger earnings contribution from Alloys & Specialties. As LNG, electrical and electronics applications and aerospace become more important, dependence on the difficult European steel cycle declines.
Balance
Aperam has become operationally stronger, but the Q3 update confirms that external conditions remain insufficient for a convincing new earnings phase. European demand remains weak, order books are not visibly improving and several relevant commodity and steel prices softened during the quarter.
New European protection and CBAM can improve market structure over time, but end-customer demand remains the weak link. Higher energy costs make the situation more difficult and reduce EBITDA by approximately €20 million per quarter.
Brazil, Recycling & Renewables and Leadership Journey provide protection. Alloys & Specialties is strategically the most attractive part of the business and the move toward higher-value alloys gradually reduces Aperam's reliance on Europe.
The transformation has not yet progressed far enough to neutralize the lack of European growth. Aperam is a better company than it was several years ago, but in our view the stock is not yet sufficiently attractive.
Investment Conclusion
We view the Q3 update as mediocre and, on balance, more negative than neutral. Aperam is not warning of a new sharp deterioration, but it confirms that its most important market still lacks a convincing recovery.
Adjusted EBITDA is expected to remain clearly above Q1 but below Q2. The earnings floor therefore appears higher, but there is no evidence yet of a new structural expansion phase.
European trade protection, CBAM, Leadership Journey, strong Brazilian operations and growth in high-value alloys are genuine positives. They can make earnings respond much more strongly once the cycle eventually turns.
The most important element is still missing today: actual growth in European demand. Energy costs remain elevated and Q3 no longer benefits from positive valuation effects.
We are therefore doing nothing with the stock. We first want stronger orders, higher underlying margins, clearer financial benefits from European trade protection and further deleveraging before Aperam becomes interesting to us again.
Until then, we remain on the sidelines.
Disclaimer Aan de door ons opgestelde informatie kan op geen enkele wijze rechten worden ontleend. Alle door ons verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor uw eigen rekening.
Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie. U bent zelf eindverantwoordelijk voor de beslissingen die u neemt met betrekking tot uw beleggingen.

