♦️ Aixtron: AI versnelt, power herstelt en 2027 meer zichtbaarheid - Op de watchlist
■ De cijfers zijn duidelijk beter dan verwacht: AIXTRON realiseerde in Q3 €183,6 miljoen omzet, 54% meer dan vorig jaar. De nieuwe orders kwamen uit op €274,9 miljoen, 122% hoger op jaarbasis en ruim boven de marktverwachting. De sterkste verrassing zit daarmee niet in de huidige omzet, maar in de hoeveelheid werk die al voor de komende kwartalen is binnengehaald.
■ De orderportefeuille geeft veel meer zicht op 2027: De orderportefeuille voor apparatuur steeg naar €549,4 miljoen, tegenover €286,5 miljoen een jaar geleden en €257,8 miljoen eind 2025. Management verwacht dat het huidige hoge niveau van nieuwe orders in de komende kwartalen kan worden vastgehouden of verder kan groeien.
■ Optische toepassingen voor AI zijn inmiddels de belangrijkste groeimotor: Ongeveer 68% van de nieuwe orders voor apparatuur kwam uit opto-elektronica. Vooral InP-lasers en andere optische componenten voor datacenters voor AI trekken hard aan, terwijl 800G sterk blijft en investeringen in 1.6T duidelijk zichtbaar worden.
■ Ook de bredere markt ondersteunt dit beeld: TrendForce verwacht dat 1.6T in 2027 bij scale-out verbindingen 800G als belangrijkste platform gaat vervangen, terwijl ook CPO en optical circuit switching verder terrein winnen. Dat is een verwachting en geen zekerheid, maar het bevestigt wel dat de markt voor optische verbindingen voor AI nog verder kan groeien.
■ Power electronics begint eindelijk te herstellen: GaN en SiC waren samen goed voor ongeveer 24% van de orders voor apparatuur. AIXTRON ziet de eerste nieuwe orders voor uitbreiding van 200mm SiC-capaciteit, betere benutting bij klanten en groeiende belangstelling voor GaN en SiC in de stroomvoorziening van AI-systemen.
■ De marges zijn uitzonderlijk sterk: De brutomarge steeg naar 48%, tegenover 39% een jaar geleden, terwijl de EBIT-marge opliep naar 31% tegenover 13% vorig jaar. De gunstige mix van producten en regio's speelde daarbij een grote rol en daarom mogen deze marges niet zonder meer als nieuw normaal niveau worden gezien.
■ De sterke kasstroom is positief, maar moet goed worden gelezen: De operationele kasstroom bedroeg €138,4 miljoen en de vrije kasstroom €127,8 miljoen. Een groot deel van de verbetering komt uit vooruitbetalingen van klanten, die de verhoging van de productie helpen financieren.
■ De balans geeft ruimte om de groei te financieren: Cash en financiële beleggingen bedroegen €944,8 miljoen. Na aftrek van de schuldcomponent van de converteerbare obligatie resteerde €590,9 miljoen aan netto financiële middelen, waardoor de onderneming productie, R&D en de nieuwe vestiging in Maleisië vanuit een sterke financiële positie kan uitbreiden.
■ Investment View: Het aandeel is de afgelopen periode sterk gedaald en noteert nu rond de door ons gevolgde VWAP-zone, terwijl de fundamentele ontwikkeling duidelijk verbetert. De sterke nieuwe orders, het groeiende aandeel van optische toepassingen voor AI en de eerste tekenen van herstel bij GaN en SiC maken de verhouding tussen koers en vooruitzichten interessanter. Daarom zetten wij AIXTRON op de watchlist. Het is mogelijk dat wij vandaag al een eerste positie nemen, maar daarvoor kijken we nu naar het actuele koersgedrag en de reactie rond VWAP. Daar komen we apart op terug.
Investment View
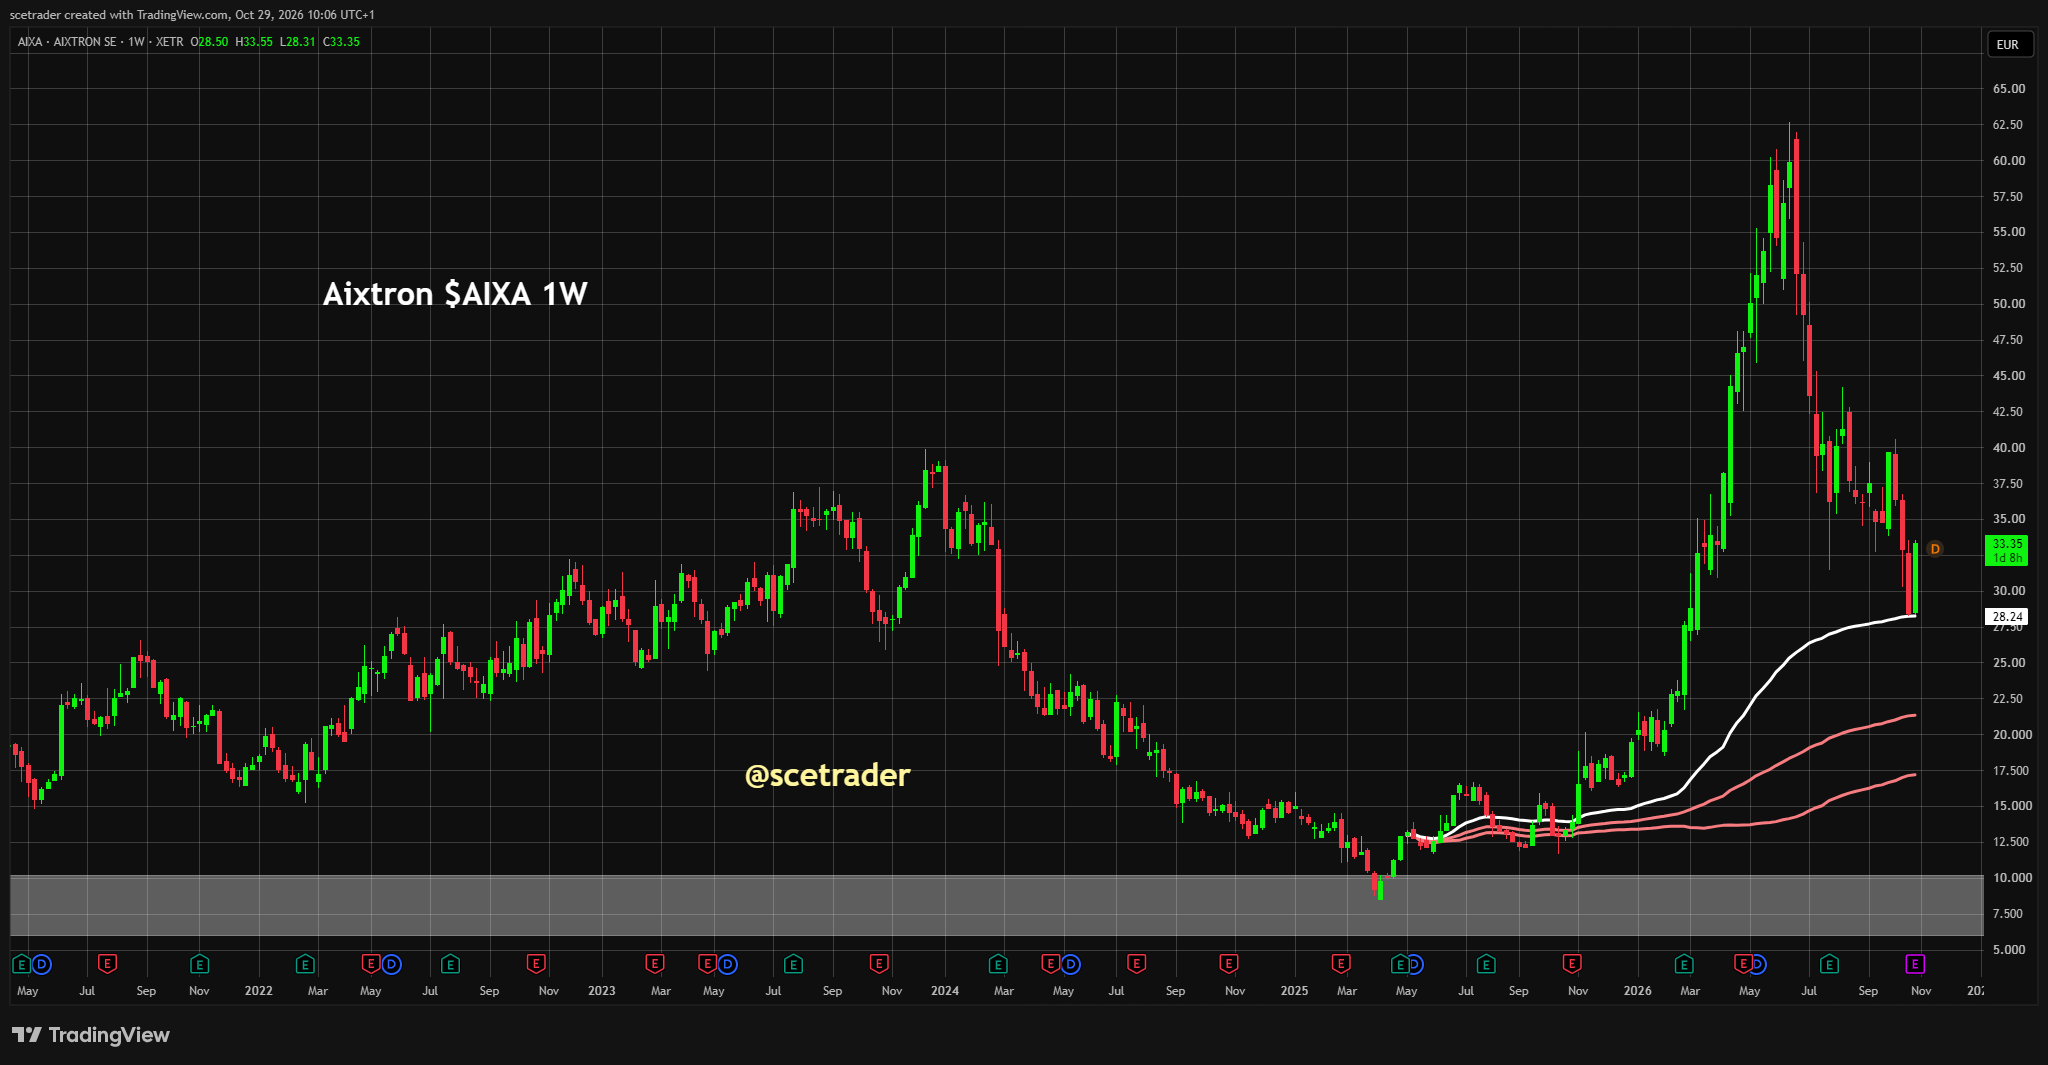
AIXTRON komt op onze watchlist. Het aandeel is de afgelopen periode stevig teruggevallen en noteert opnieuw rond de door ons gevolgde VWAP-zone, terwijl de operationele ontwikkeling juist duidelijk sterker wordt. Die combinatie maakt het aandeel voor ons veel interessanter dan enkele kwartalen geleden.
De belangrijkste verandering zit niet alleen in Q3 zelf. De omzet van €183,6 miljoen is goed en de marges zijn zeer sterk, maar de echte verschuiving zit in de nieuwe orders van €274,9 miljoen en de orderportefeuille van €549,4 miljoen. Daarmee heeft AIXTRON veel meer zicht op 2027 dan eerder dit jaar.
Ook de samenstelling van die orders is belangrijk. Optische toepassingen voor AI domineren inmiddels, terwijl power electronics niet langer alleen een rem vormt. GaN en SiC beginnen opnieuw orders voor uitbreiding van capaciteit aan te trekken, waardoor AIXTRON in 2027 mogelijk twee verschillende groeimotoren tegelijk krijgt.
Optische verbindingen voor AI groeien nu al zeer sterk, terwijl toepassingen voor een efficiëntere stroomvoorziening van datacenters vanaf 2027 en 2028 een tweede impuls kunnen geven. De rol van AIXTRON in AI is daardoor breder dan één product of één eindmarkt.
De onderneming levert machines waarmee klanten materialen produceren voor lasers die data tussen GPU's, racks en datacenters transporteren. Tegelijk levert AIXTRON apparatuur voor GaN en SiC, materialen die belangrijker worden wanneer de stroomvoorziening van datacenters naar hogere spanningen en een hogere vermogensdichtheid verschuift.
Dat maakt de huidige blootstelling aan AI voor ons kwalitatief interessant. AIXTRON verkoopt geen GPU, maar levert apparatuur voor twee belangrijke knelpunten rond die GPU: de verbindingen en de stroomvoorziening.
De recente koersdaling maakt dat verhaal aantrekkelijker, maar wij onderschatten de zwakke punten niet. De markt verwacht inmiddels zelf een zeer sterk 2027, de uitzonderlijke marges van Q3 zijn mede het gevolg van een gunstige mix en het herstel van SiC en GaN staat nog maar aan het begin.
Wij zouden daarom niet in één keer een volledige positie opbouwen. Het is mogelijk dat wij vandaag al een eerste tranche nemen wanneer het aandeel rond VWAP stabiliseert en daar steun laat zien, maar wanneer dat niet gebeurt kunnen wij ook wachten op een betere technische bevestiging. Die beslissing nemen we apart; voor dit artikel is de belangrijkste conclusie dat AIXTRON fundamenteel opnieuw interessant genoeg is om actief te volgen.
Wat vandaag echt nieuw is
Een belangrijk detail voor professionele beleggers is dat de grootste Q3-cijfers niet volledig nieuw zijn. AIXTRON publiceerde eerder al voorlopige cijfers met ongeveer €275 miljoen nieuwe orders, €184 miljoen omzet, 48% brutomarge en 31% EBIT-marge, waardoor de markt al wist dat Q3 sterk was.
De publicatie van vandaag is vooral belangrijk omdat we nu veel meer weten over de samenstelling van de orders, de markten die de groei veroorzaken en de verwachting voor 2027. We weten nu dat opto-elektronica ongeveer 68% van de orders voor apparatuur vertegenwoordigt en power electronics 24%, terwijl AIXTRON bevestigt dat InP-gebaseerde optische componenten het grootste deel van de orderportefeuille vormen.
Management gaat bovendien verder dan alleen zeggen dat de markt goed is. CEO Felix Grawert spreekt expliciet over een sterk groeijaar in 2027, geleid door opto-elektronica en ondersteund door een steeds sterker herstel bij GaN en SiC. Voor ons is juist die combinatie de belangrijkste nieuwe informatie.
Q3 Cijfers
De omzet kwam in Q3 uit op €183,6 miljoen, tegenover €119,6 miljoen een jaar eerder. Dat betekent een stijging van 54% en ligt iets boven de marktverwachting. De omzet over de eerste negen maanden bedraagt €358,1 miljoen en ligt daarmee nog 3% onder vorig jaar, wat laat zien hoe groot de versnelling in Q3 is.
De bruto winst steeg 88% naar €87,3 miljoen. Daardoor liep de brutomarge op van 39% naar 48%, duidelijk sterker dan de markt vooraf had voorzien. De winstontwikkeling is daarmee veel sterker dan alleen de omzetgroei doet vermoeden.
De EBIT steeg van €15,4 miljoen naar €56,7 miljoen. De EBIT-marge kwam uit op 31%, tegenover 13% een jaar geleden en duidelijk boven consensus. De nettowinst bedroeg €35,4 miljoen, tegenover €13,0 miljoen vorig jaar, terwijl de winst per aandeel steeg van €0,11 naar €0,31.
De cijfers laten daarmee twee dingen tegelijk zien. Q3 is operationeel uitzonderlijk sterk, maar de eerste helft van het jaar was nog zwak genoeg om de omzet over negen maanden onder het niveau van vorig jaar te houden.
Nieuwe orders zijn de echte beat
De nieuwe orders bedroegen €274,9 miljoen. Dat is 122% meer dan de €124,0 miljoen van vorig jaar en ruim boven de marktverwachting. De verhouding tussen nieuwe orders en de omzet ligt daardoor rond 1,5.
AIXTRON neemt dus veel sneller nieuwe opdrachten aan dan het op dit moment omzet realiseert. Over de eerste negen maanden kwamen de nieuwe orders uit op €660,9 miljoen, 76% meer dan vorig jaar en bijna twee keer zoveel als de omzet die in dezelfde periode is gerealiseerd.
Dit is precies wat we willen zien in een bedrijf dat aan de vooravond van een nieuwe investeringscyclus kan staan. De omzet van vandaag is belangrijk, maar de orders vertellen veel meer over de omzet van volgend jaar.
Orderportefeuille
De orderportefeuille voor apparatuur bedraagt inmiddels €549,4 miljoen. Een jaar geleden was dat €286,5 miljoen en eind 2025 slechts €257,8 miljoen, waardoor de portefeuille in minder dan een jaar meer dan is verdubbeld.
Dat geeft AIXTRON veel meer zicht op de omzet van 2027. Management zegt bovendien dat de huidige commerciële pijplijn voldoende sterk is om het huidige niveau van nieuwe orders in de komende kwartalen vast te houden of verder te verhogen.
Dat is een belangrijk signaal, omdat het suggereert dat Q3 niet alleen een kwartaal was waarin een paar grote orders toevallig tegelijk werden geboekt. We moeten wel rekening houden met concentratie, want wanneer een groot deel van de orders uit dezelfde investeringscyclus rond AI komt, kan de orderportefeuille ook sneller reageren wanneer klanten hun plannen aanpassen.
Optische toepassingen voor AI zijn nu de grootste groeimotor
Opto-elektronica vertegenwoordigde ongeveer 68% van de nieuwe orders voor apparatuur in Q3. De vraag komt vooral uit optische communicatie voor datacenters en wordt gedragen door investeringen in netwerken voor AI.
AIXTRON ziet vooral sterke vraag naar InP-gebaseerde lasers. Deze componenten zijn nodig om elektrische signalen om te zetten in licht en worden gebruikt in snelle optische verbindingen. De onderneming zegt dat deze markt inmiddels groter is dan zij eerder had verwacht.
De vraag komt bovendien uit de Verenigde Staten, Europa, China, Japan, Taiwan en Singapore. Dat geografische beeld is belangrijk, omdat de huidige vraag daardoor niet afhankelijk is van één hyperscaler of één land.
De sector bevestigt de sterke vraag
De bredere markt ondersteunt het beeld van AIXTRON. TrendForce verwacht dat 1.6T in 2027 bij scale-out verbindingen 800G als belangrijkste platform gaat vervangen, terwijl ook CPO en optical circuit switching verder terrein winnen. Het gaat om een marktverwachting en niet om een vaststaand feit, maar de richting is duidelijk positief voor producenten van optische componenten.
De groei komt bovendien niet alleen uit meer datacenters. Ook de hoeveelheid optiek per cluster neemt toe en de technische eisen worden hoger naarmate de snelheid stijgt. AIXTRON zit daarmee in een deel van de keten waar zowel volumes als complexiteit kunnen toenemen.
800G en 1.6T
800G blijft op dit moment het belangrijkste volumeplatform. AIXTRON zegt dat de vraag daar sterk blijft, terwijl investeringen in 1.6T nu steeds duidelijker zichtbaar worden.
De overgang is belangrijk omdat snellere transceivers meer geavanceerde optische componenten nodig hebben. Daardoor groeit niet alleen het aantal verbindingen, maar kan ook de waarde van de gebruikte componenten stijgen.
AIXTRON verwacht zelf dat de overgang naar 1.6T geleidelijk verloopt naarmate klanten kwalificaties afronden en de toeleveringsketen volwassen wordt. Dat is een realistischer beeld dan ervan uitgaan dat 1.6T in één keer 800G vervangt.
Scale-out
Scale-out verbindt verschillende rekeneenheden en racks binnen hetzelfde datacenter. Hier wordt optiek nu al breed gebruikt via onder meer 800G en 1.6T. Naarmate er meer GPU's worden toegevoegd, moeten er ook meer gegevens tussen de verschillende racks worden verplaatst.
De hoeveelheid netwerkapparatuur groeit daardoor mee met de hoeveelheid rekenkracht, maar de relatie hoeft niet volledig lineair te zijn. Veranderingen in de architectuur van het netwerk kunnen ervoor zorgen dat de hoeveelheid netwerkapparatuur per GPU zelfs sneller stijgt.
Dat maakt scale-out op korte termijn de meest zichtbare bron van vraag voor AIXTRON. Het is bovendien een markt die al commercieel op grote schaal bestaat en dus veel minder speculatief is dan sommige toekomstige toepassingen.
Scale-up
Scale-up is voor de langere termijn mogelijk nog interessanter. Hierbij gaat het om verbindingen tussen GPU's en andere processors binnen hetzelfde rack of tussen nauw gekoppelde racks, waar vandaag nog veel koper wordt gebruikt.
AIXTRON verwacht dat vanaf 2027 en 2028 optiek steeds vaker een deel van die korte verbindingen overneemt. Wanneer dat gebeurt, ontstaat een nieuwe markt boven op de bestaande vraag naar scale-out verbindingen.
Dit scenario is nog geen zekerheid en het tempo hangt af van architecturen van NVIDIA, Broadcom, hyperscalers en andere partijen. Wanneer optiek inderdaad dieper in de AI-racks komt, kan de potentiële markt voor InP echter aanzienlijk groter worden.
Scale-across
Scale-across gaat over verbindingen tussen verschillende datacenters en naar externe netwerken. Dit wordt vooral belangrijk wanneer AI-inference over meerdere locaties wordt verdeeld en data tussen verschillende regio's moeten worden verplaatst.
Deze markt is minder direct zichtbaar in de huidige orders en moet vooral als extra potentieel worden gezien. Meer rekenkracht veroorzaakt uiteindelijk meer dataverkeer, waardoor de vraag naar optische componenten ook buiten de muren van één datacenter kan blijven groeien.
Scale-out, scale-up en scale-across geven AIXTRON daarmee meerdere routes om van de groei van AI-infrastructuur te profiteren. Dat maakt de optische case breder dan alleen de huidige transceivermarkt.
G10-AsP
De G10-AsP is de belangrijkste nieuwe machine voor optische toepassingen. AIXTRON zegt dat het systeem bij verschillende grote klanten al is aangewezen als het standaardplatform voor productie.
De machine is geschikt voor verschillende waferformaten en voor processen waarin meerdere dunne lagen achter elkaar worden aangebracht. Dat is belangrijk bij de productie van fotonische componenten.
AIXTRON noemt AI, datacenters, 5G, LiDAR en quantum computing als mogelijke toepassingen. Op dit moment komt de grootste commerciële vraag echter duidelijk uit optische communicatie, waardoor de huidige groei goed aansluit bij de sterkste markt van dit moment.
Marktpositie in MOCVD
AIXTRON heeft binnen apparatuur voor compound semiconductors een uitzonderlijk sterke marktpositie. De onderneming behoort binnen MOCVD voor compound semiconductors tot de duidelijkste wereldleiders en beschikt over een grote geïnstalleerde basis.
Dat maakt AIXTRON niet de grootste leverancier van apparatuur voor halfgeleiders in algemene zin. ASML, Applied Materials, KLA en ASM zijn grotere bedrijven met andere markten en technologieën, maar binnen de veel kleinere niche van compound semiconductors is AIXTRON veel directer blootgesteld aan GaN en optische toepassingen.
Die specialisatie geeft het aandeel een andere positie binnen de sector. AIXTRON is daarmee een van de duidelijkste beursgenoteerde pure plays wanneer beleggers specifiek willen inspelen op compound semiconductors en optische toepassingen voor AI.
Power electronics herstelt
Het tweede belangrijke onderdeel van de cijfers is de verbetering bij power electronics. GaN en SiC vertegenwoordigden samen ongeveer 24% van de nieuwe orders voor apparatuur. Dat aandeel is nog veel kleiner dan opto-elektronica, maar de richting is belangrijk omdat power in 2025 en het begin van 2026 juist een rem op de groei was.
AIXTRON ziet nu hogere benutting bij bestaande klanten, meer verbruik van materialen en de eerste nieuwe orders voor uitbreiding van capaciteit. Management noemt dit nadrukkelijk het begin van herstel en niet het begin van een volledig bewezen nieuwe investeringsgolf.
Dat onderscheid is belangrijk. De signalen zijn duidelijk positiever, maar enkele nieuwe orders zijn nog onvoldoende om de oude piekniveaus van de power-cyclus weer in de modellen te zetten.
Waarom power zo zwak was
De markt voor SiC had in eerdere jaren te veel capaciteit gebouwd op basis van zeer optimistische verwachtingen voor elektrische auto's. Toen die groei minder snel ging dan verwacht, vielen investeringen in nieuwe machines sterk terug.
GaN kende een ander probleem. De technologie bleef aantrekkelijk, maar brede invoering in verschillende toepassingen verliep trager dan verwacht. Hierdoor daalde de vraag naar nieuwe systemen, terwijl bestaande capaciteit eerst beter moest worden benut.
Dat proces lijkt nu verder gevorderd. De eerste nieuwe orders voor capaciteit zijn daarom belangrijker dan alleen de absolute omzet die power op dit moment levert.
AI geeft GaN een tweede groeimotor
GaN krijgt een nieuwe impuls vanuit de stroomvoorziening van datacenters voor AI. De vraag naar vermogen per rack stijgt zo snel dat traditionele stroomarchitecturen steeds minder efficiënt worden.
NVIDIA werkt daarom met Google, Microsoft en andere partijen aan een 800V DC-architectuur voor toekomstige AI-fabrieken. NVIDIA beschrijft dit als een geleidelijke overgang naar hogere gelijkspanning en mikt op systemen voor 1 MW-racks en hoger vanaf 2027, waardoor dit een potentiële groeimarkt voor GaN en SiC wordt en geen reeds volledig gerealiseerde omzetbron.
AIXTRON ziet GaN als belangrijk materiaal binnen verschillende delen van die stroomketen. De onderneming noemt zowel toepassingen dicht bij de GPU als toepassingen eerder in het traject van de stroomomzetting.
GaN rond de GPU
Een van de toepassingen die AIXTRON toont is de vervanging van traditionele siliciumchips rond GPU's door GaN. Volgens de presentatie kan dit het energieverlies aanzienlijk verminderen en de benodigde ruimte voor koeling beperken.
Voor AI-fabrieken is dat economisch belangrijk. Iedere procent lagere energieverliezen betekent dat een groter deel van de beschikbare stroom daadwerkelijk naar de GPU's kan gaan.
Deze toepassingen bevinden zich echter nog in een vroege fase. We moeten daarom onderscheid maken tussen commerciële omzet die al zichtbaar is in optische toepassingen en GaN-toepassingen die nog door kwalificatie en invoering moeten.
800V DC
Traditionele lagere spanningen worden een steeds groter knelpunt naarmate racks meer vermogen vragen. NVIDIA verwacht dat 800V DC vanaf 2027 een grotere rol krijgt in de volgende generatie AI-fabrieken, maar de invoering zal geleidelijk verlopen en hangt af van het ontwerp van afzonderlijke datacenters.
AIXTRON levert niet zelf de complete stroomvoorziening. De onderneming verkoopt de machines waarmee klanten GaN- en SiC-componenten produceren die in dergelijke systemen kunnen worden toegepast.
Dat geeft AIXTRON het karakter van een leverancier van essentiële productiemiddelen. Het bedrijf hoeft niet te voorspellen welke uiteindelijke producent van stroommodules wint, zolang meerdere klanten extra capaciteit voor GaN en SiC nodig hebben.
300mm GaN
AIXTRON blijft sterk bij 150mm en 200mm GaN, maar de overgang naar 300mm gaat langzamer dan eerder werd verwacht. Management verwacht daarom dat 200mm en 300mm voorlopig naast elkaar blijven bestaan.
Voor 300mm heeft AIXTRON het Hyperion-platform ontwikkeld. De technologie bouwt voort op de ervaring met 200mm en gebruikt elementen uit tientallen jaren ervaring met showerhead-technologie.
AIXTRON zegt dat een belangrijke klant inmiddels technische prestaties heeft bevestigd die beter zijn dan bij het bestaande 200mm-platform. Dat is technologisch sterk, maar commercieel moet 300mm zich nog bewijzen.
SiC begint eveneens te verbeteren
Bij SiC bleef de markt voor nieuwe machines in 2026 zwak. De bestaande machines worden wel beter benut en klanten verbruiken meer materialen, wat meestal een vroege indicator van herstel is.
AIXTRON meldt nu de eerste nieuwe orders voor uitbreiding van 200mm-capaciteit. Dat is belangrijk omdat de markt na een lange periode van overcapaciteit weer voorzichtig begint te investeren.
Elektrische auto's blijven een grote markt, vooral door de overgang van 400V naar 800V-systemen. Daarnaast ziet AIXTRON nieuwe industriële toepassingen en toepassingen rond datacenters, waardoor de volgende cyclus minder afhankelijk kan worden van alleen elektrische auto's.
SiC in datacenters
AIXTRON noemt voor 2027 en 2028 toepassingen bij zeer hoge spanningen van 2kV en 3kV. Deze componenten kunnen worden gebruikt bij de omzetting van het elektriciteitsnet naar de infrastructuur van grote datacenters.
Ook solid-state transformers worden als mogelijke markt genoemd. Dergelijke systemen kunnen de stroomvoorziening compacter en beter regelbaar maken.
Dit is nog geen grote huidige omzetbron, maar wel een tweede route waardoor de SiC-markt op langere termijn kan groeien. Wanneer AI-datacenters werkelijk naar veel hogere vermogens en spanningen gaan, wordt efficiënte vermogenselektronica waarschijnlijk structureel belangrijker.
Marktpositie bij SiC
AIXTRON is bij SiC minder dominant dan bij optische toepassingen en GaN. De concurrentie is hier duidelijk sterker en onder meer ASM en Aziatische leveranciers spelen een belangrijke rol.
Dat betekent dat wij de sterke algemene marktpositie van AIXTRON niet automatisch naar iedere productcategorie doortrekken. Voor de SiC-case is niet alleen marktgroei belangrijk, maar ook het werkelijke marktaandeel dat AIXTRON bij de volgende investeringsgolf weet te behalen.
De technologie is sterk, maar uiteindelijk bepalen orders en klantkwalificaties of die technologische positie ook commercieel wordt verzilverd.
G10-SiC
De G10-SiC is ontworpen voor zowel 150mm als 200mm wafers. AIXTRON positioneert de machine als een systeem met hoge productiviteit en de kostenvoordelen van productie in batches.
De overgang naar 200mm is belangrijk omdat grotere wafers meer chips per productiecyclus opleveren. Daardoor kan de kostprijs per chip dalen wanneer de opbrengst voldoende hoog blijft.
AIXTRON denkt dat de technologie goed gepositioneerd is voor de volgende investeringsgolf. De belangrijkste onzekerheid blijft echter timing, omdat klanten ook met sterke technologie nog enkele kwartalen kunnen wachten voordat zij nieuwe capaciteit bestellen.
LED en Micro LED
Niet iedere activiteit van AIXTRON ontwikkelt zich sterk. De gewone LED-markt blijft zwak en Micro LED bevindt zich nog in een vroege fase.
In Azië wordt verder gewerkt aan helderheid, kostprijs en productieprocessen. AIXTRON ontvangt nog orders voor systemen waarmee klanten de mogelijkheden van Micro LED onderzoeken, maar betaalbare massaproductie blijft de grootste uitdaging.
AIXTRON noemt dit zelf het belangrijkste obstakel voor brede commerciële invoering. Wij zouden Micro LED daarom voorlopig als extra potentieel behandelen en niet als een belangrijk onderdeel van de winstverwachting voor 2027.
Marges
De brutomarge van 48% is een van de opvallendste cijfers van Q3. Een jaar geleden bedroeg deze 39%, terwijl de markt duidelijk lager rekende. De EBIT-marge steeg naar 31%, tegenover 13% vorig jaar en eveneens duidelijk boven consensus.
De extra omzet stroomde daarmee bijzonder sterk door naar het operationele resultaat. De belangrijkste verklaring is de combinatie van een gunstige mix van producten, een gunstige regionale mix en hogere volumes, waarbij vooral de sterke bijdrage van optische systemen helpt.
Tegelijk bleven de operationele kosten vrijwel vlak. Hierdoor ontstaat zeer sterke operationele hefboom wanneer de omzet snel stijgt.
De Q3-marges zijn niet het nieuwe normaal
Het zou verkeerd zijn om 48% brutomarge en 31% EBIT-marge rechtstreeks naar 2027 door te trekken. AIXTRON zegt zelf dat de mix in Q3 uitzonderlijk gunstig was.
Voor heel 2026 blijft de officiële verwachting een brutomarge rond 42% en een EBIT-marge van 17–20%. Dat verschil laat zien dat Q3 duidelijk boven het normale groepsniveau ligt.
De positieve conclusie is daarom niet dat AIXTRON voortaan ieder kwartaal meer dan 30% operationele marge verdient. De relevante boodschap is dat de winst zeer snel kan stijgen wanneer omzet, capaciteit en de mix van producten tegelijk gunstig bewegen.
Productmix
De nieuwe G10-platforms zijn belangrijk voor de toekomstige marge. Naarmate een groter deel van de omzet naar modernere systemen verschuift, kan de onderliggende winstgevendheid verbeteren.
Q3 profiteerde echter ook van de regionale mix en specifieke timing van leveringen. Daardoor kan de marge per kwartaal rond de onderliggende trend blijven bewegen.
Voor 2027 is daarom niet alleen de omzetgroei belangrijk. De mix tussen G10-AsP, G10-GaN, G10-SiC, oudere systemen en service zal mede bepalen hoeveel van de omzetgroei uiteindelijk in EBIT terechtkomt.
Operationele hefboom
De bedrijfskosten bedroegen in Q3 €30,6 miljoen, vrijwel gelijk aan €30,9 miljoen een jaar geleden, terwijl de omzet met 54% steeg. Dat is een zeer sterke combinatie.
AIXTRON hoeft de kostenbasis niet even snel te laten groeien als de omzet. Daardoor kan de EBIT in een sterke cyclus veel sneller groeien dan de omzet, wat een belangrijk onderdeel vormt van het opwaartse scenario voor 2027.
Die hefboom werkt uiteraard ook de andere kant op. Wanneer leveringen plotseling vertragen, blijven veel kosten staan en kan de EBIT-marge eveneens snel dalen.
R&D blijft hoog
AIXTRON behaalt de hoge Q3-marge niet door ontwikkeling van technologie terug te schroeven. De R&D-uitgaven stegen over de eerste negen maanden 17% naar €69,8 miljoen.
Dit is belangrijk voor een onderneming waarvan de waarde sterk afhankelijk is van technische voorsprong. Klanten moeten nieuwe systemen kwalificeren en zullen alleen overstappen wanneer de nieuwe apparatuur duidelijk beter presteert.
AIXTRON investeert tegelijkertijd in AsP, GaN, SiC en grotere wafers. De combinatie van hogere R&D-uitgaven en een hogere marge vinden wij daarom kwalitatief sterk.
Kasstroom
De operationele kasstroom bedroeg in Q3 €138,4 miljoen, tegenover €43,4 miljoen een jaar eerder. De vrije kasstroom steeg naar €127,8 miljoen, tegenover €39,2 miljoen vorig jaar.
Over de eerste negen maanden kwam de operationele kasstroom uit op €311,1 miljoen en de vrije kasstroom op €289,9 miljoen. Dat is uitzonderlijk hoog tegenover een nettowinst van €32,6 miljoen in dezelfde periode.
De verklaring zit grotendeels in het werkkapitaal. Klanten betalen een aanzienlijk deel van hun bestellingen vooraf, waardoor AIXTRON cash ontvangt voordat machines volledig zijn gebouwd en als omzet worden verantwoord.
Vooruitbetalingen van klanten
De vooruitbetalingen van klanten stegen van €44,5 miljoen eind 2025 naar €309,0 miljoen eind september. Alleen in Q3 ontving AIXTRON ongeveer €110 miljoen aan vooruitbetalingen, wat overeenkomt met ongeveer 40% van de nieuwe orders van het kwartaal.
Dit is positief omdat klanten daarmee financieel commitment tonen. Het verlaagt bovendien de hoeveelheid eigen geld die AIXTRON nodig heeft om de productieverhoging te financieren.
Maar de kasstroom is daardoor niet volledig vergelijkbaar met de normale vrije kasstroom van een onderneming die omzet eerst realiseert en daarna geld ontvangt. Een deel van deze cash wordt later gebruikt om de machines daadwerkelijk te bouwen.
Werkkapitaal
Het werkkapitaal daalde in Q3 naar ongeveer €84 miljoen, €68 miljoen minder dan in Q2. De grote vooruitbetalingen zijn daarvoor de belangrijkste oorzaak.
Voorraden zelf stegen wel naar €323,3 miljoen, tegenover €283,6 miljoen eind 2025. De onderneming bouwt dus daadwerkelijk materiaal en systemen op voor toekomstige leveringen. Ook handelsvorderingen stegen ten opzichte van Q2, wat past bij een onderneming die de productie fors verhoogt.
Vooruitbetalingen zorgen ervoor dat deze opbouw voorlopig niet veel eigen kapitaal opslokt. Dat is financieel gunstig, maar betekent ook dat een deel van de huidige kasstroom in toekomstige kwartalen weer wordt gebruikt.
Balans
Cash, deposito's en andere financiële beleggingen bedroegen €944,8 miljoen eind september. Eind 2025 was dat nog €224,6 miljoen.
De stijging komt uit vrije kasstroom, de converteerbare obligatie en de grote vooruitbetalingen van klanten. Het is dus belangrijk niet de volledige €944,8 miljoen als economisch overtollige cash te zien.
Na aftrek van de schuldcomponent van de converteerbare obligatie bedroegen de netto financiële middelen €590,9 miljoen. Dat blijft een zeer sterke financiële positie en geeft de onderneming ruimte om productie, nieuwe technologie en de fabriek in Maleisië te financieren zonder financiële druk.
Converteerbare obligatie
De converteerbare obligatie verandert het beeld van de balans. De schuldcomponent bedroeg eind Q3 ongeveer €353,9 miljoen en daardoor is de solvabiliteit gedaald van 88% eind 2025 naar 58%.
Dat ziet er op het eerste gezicht veel zwakker uit, maar komt vooral doordat de balans na de obligatie en vooruitbetalingen sterk groter is geworden. De onderneming blijft netto veel financiële middelen houden en er is geen aanwijzing dat de schuldpositie een beperking vormt voor de groeiplannen.
De keerzijde van een converteerbare obligatie is mogelijke toekomstige verwatering wanneer de voorwaarden voor conversie worden bereikt. Dat blijft een punt dat bij de winst per aandeel moet worden meegenomen.
Nieuwe fabriek in Maleisië
AIXTRON bouwt een nieuwe locatie in Penang, Maleisië. De totale investering wordt voor 2026 en 2027 samen op ongeveer €40 miljoen geraamd.
De eerste systemen moeten tegen het einde van 2027 worden geleverd. Tegen 2028 moet de fabriek de totale productiecapaciteit met ongeveer 25–30% vergroten, terwijl de locatie ook ruimte biedt voor verdere uitbreiding wanneer de vraag na 2028 hoger blijft.
De locatie ligt in een groot ecosysteem voor halfgeleiders en apparatuur. Dat kan de toegang tot leveranciers verbeteren en de productie geografisch spreiden.
Productieverhoging
De bestaande productie wordt al gedurende 2026 verhoogd. AIXTRON zegt dat de output ieder kwartaal is gestegen en in Q4 opnieuw verder omhoog moet.
Dat is nodig omdat de orderportefeuille veel sneller is gegroeid dan de omzet. Het belangrijkste operationele risico verschuift daarmee van vraag naar uitvoering.
AIXTRON moet voldoende leverancierscapaciteit krijgen, systemen tijdig bouwen en bij klanten installeren. Wanneer daar vertraging ontstaat, kan omzet naar een later kwartaal verschuiven zonder dat de order zelf verdwijnt. Voor 2027 wordt uitvoering daardoor belangrijker dan nieuwe orders alleen.
Outlook 2026
AIXTRON handhaaft voor 2026 een omzetverwachting van €560 miljoen plus of min €30 miljoen. De brutomarge moet rond 42% uitkomen en de EBIT-marge tussen 17% en 20%.
Na negen maanden bedraagt de omzet €358,1 miljoen. Voor het midden van de jaarverwachting is daardoor ongeveer €202 miljoen in Q4 nodig.
De presentatie geeft veel zicht op die omzet. Ongeveer €170 miljoen moet komen uit bestaande orders voor apparatuur en ongeveer €30 miljoen uit service en andere omzet. Daarmee is het midden van de outlook vrijwel volledig gedekt door bestaande activiteiten en zit het grootste risico dus bij de timing van leveringen, niet bij het ontbreken van vraag.
Outlook 2027
Management verwacht expliciet een sterk groeijaar in 2027. Opto-elektronica moet de belangrijkste motor blijven, terwijl GaN en SiC geleidelijk opnieuw bijdragen.
Dat is een belangrijke verandering tegenover het begin van 2026. Toen moest optiek vooral de zwakte van power compenseren, terwijl beide grote delen van de onderneming in 2027 mogelijk tegelijk kunnen groeien.
De orderportefeuille biedt daarvoor een goede basis. AIXTRON begint 2027 waarschijnlijk met veel meer gedekte omzet dan het een jaar eerder had, maar de markt begrijpt inmiddels ook dat 2027 sterk kan worden. Daarom zal de waardering volgend jaar vooral afhangen van het tempo van leveringen, de marges en de vraag of nieuwe orders op een hoog niveau blijven.
Hoe sterk is de sector?
AIXTRON opereert in een zeer specifieke hoek van de sector voor apparatuur voor halfgeleiders. Het verkoopt depositiemachines voor compound semiconductors zoals GaN, InP en SiC-gerelateerde toepassingen.
Die markt profiteert nu van twee sterke investeringsgolven. De eerste is optische communicatie voor AI, waar 800G en 1.6T uitbreiding van productiecapaciteit vereisen. De tweede is vermogenselektronica, waar hogere vermogens in datacenters en verdere elektrificatie energie-efficiënte GaN- en SiC-componenten steeds belangrijker maken.
Dit maakt de sector aantrekkelijker dan tijdens de zwakke periode van 2025. De verschillende eindmarkten bevinden zich echter niet allemaal op hetzelfde punt in de cyclus, waardoor beleggers niet alles onder één noemer moeten plaatsen.
Is AIXTRON de beste speler in zijn sector?
Binnen de brede markt voor apparatuur voor halfgeleiders zou dat te eenvoudig zijn. ASML domineert lithografie, KLA inspectie en procescontrole, Applied Materials meerdere procestechnologieën en ASM onder meer atomic layer deposition en epitaxie.
Binnen de veel kleinere niche van MOCVD voor compound semiconductors is de positie van AIXTRON echter uitzonderlijk sterk. Het bedrijf is daarmee een van de duidelijkste beursgenoteerde pure plays wanneer beleggers specifiek blootstelling zoeken aan GaN, optische compound semiconductors en lasers.
Bij SiC is het beeld competitiever. Daar heeft AIXTRON te maken met sterke concurrentie van onder meer ASM en Aziatische leveranciers. De onderneming heeft dus niet in iedere markt dezelfde dominantie en juist dat onderscheid is belangrijk voor een serieuze waardering.
China
China blijft een belangrijke markt voor AIXTRON en maakt deel uit van de sterke vraag naar optische en power-systemen. De onderneming concurreert daar ook met lokale leveranciers die steeds meer eigen apparatuur ontwikkelen.
In het concurrentieoverzicht noemt AIXTRON onder andere AMEC, Naura en JSG. De technologische voorsprong is op dit moment groot, maar Chinese leveranciers kunnen op langere termijn marktaandeel winnen, vooral wanneer lokale klanten sterk worden gestimuleerd om binnenlandse apparatuur te gebruiken.
Dat is een structureel risico dat niet uit één kwartaal blijkt. De huidige sterke orders uit Azië laten wel zien dat AIXTRON voorlopig competitief blijft.
Valuta
AIXTRON gebruikt voor de 2026-guidance een budgetkoers van $1,20 per euro. De werkelijke gemiddelde koers over 2026 ligt volgens de presentatie rond $1,17.
Valuta kan daardoor invloed hebben op zowel gerapporteerde omzet als de vergelijkbaarheid van orders. De onderneming registreert orders in dollars tegen de gehanteerde budgetkoers, terwijl omzet tegen de werkelijke gemiddelde koers wordt omgerekend.
Dit is geen grote strategische verandering, maar voor kwartaalvergelijkingen kan het enkele procentpunten verschil maken. Voor een onderneming met veel activiteiten in Azië en de Verenigde Staten blijft de euro-dollarverhouding daarom relevant.
After Sales
Ongeveer 25% van de omzet over de eerste negen maanden kwam uit after sales. Deze activiteit groeit mee met het aantal geïnstalleerde machines en is minder cyclisch dan de verkoop van nieuwe systemen.
Service, reserveonderdelen en ondersteuning geven daardoor een stabielere basis onder de omzet. Wanneer AIXTRON in 2026 en 2027 veel nieuwe systemen plaatst, groeit ook de toekomstige geïnstalleerde basis en daarmee de potentiële terugkerende omzet.
Dit onderdeel krijgt vaak minder aandacht dan nieuwe orders, maar is belangrijk voor de kwaliteit van de omzet over een volledige cyclus.
Regionale mix
Over de eerste negen maanden kwam ongeveer 54% van de omzet uit Azië, 28% uit Europa en 18% uit de Amerika's.
Deze verdeling laat zien dat AIXTRON ondanks de sterke Amerikaanse investeringen in AI geen onderneming is die uitsluitend van de Verenigde Staten afhankelijk is. De nieuwe orders voor optische systemen komen volgens management uit meerdere regio's, waardoor één enkele hyperscaler of één land niet de volledige ordercyclus bepaalt.
De regionale mix heeft wel invloed op de marge. Q3 profiteerde juist van een bijzonder gunstige combinatie van producten en regio's, waardoor de marge boven het normale niveau uitkwam.
Risico's
De belangrijkste risico's moeten niet worden onderschat. De cijfers zijn sterk en de vooruitzichten verbeteren, maar AIXTRON blijft actief in cyclische markten waarin een relatief klein aantal klanten soms zeer grote investeringsbeslissingen neemt.
Het eerste risico is de sterke concentratie in opto-elektronica. Ongeveer 68% van de nieuwe orders voor apparatuur komt nu uit dit gebied en InP vormt het grootste deel van de orderportefeuille. Wanneer hyperscalers investeringen uitstellen, netwerkarchitecturen veranderen of klanten te veel capaciteit bouwen, kan de vraag naar nieuwe machines snel vertragen.
Het tweede risico is dat de markt voor power nog maar net herstelt. De eerste nieuwe orders zijn positief, maar bij SiC blijft 2026 een zwak jaar voor nieuwe systemen en bij GaN verliep brede invoering langzamer dan verwacht. De huidige signalen zijn beter, maar vormen nog geen bewijs van een volledig nieuwe cyclus.
Het derde risico zijn de marges. De 48% brutomarge en 31% EBIT-marge van Q3 zijn geholpen door een uitzonderlijk gunstige mix en mogen niet als structureel niveau worden beschouwd. Wanneer die mix normaliseert, kan de marge flink lager uitvallen terwijl de vraag nog steeds gezond blijft.
Het vierde risico zit in de kasstroom. Klanten hebben grote bedragen vooraf betaald, waardoor de vrije kasstroom tijdelijk veel hoger ligt dan de nettowinst. Een deel van die cash wordt later gebruikt wanneer machines worden geproduceerd en geleverd.
Het vijfde risico is uitvoering. De productie moet in korte tijd sterk omhoog en AIXTRON bouwt tegelijkertijd een nieuwe fabriek in Maleisië. Problemen bij leveranciers, productie of installatie bij klanten kunnen omzet naar latere kwartalen verschuiven.
Het zesde risico is China. Lokale leveranciers investeren in eigen MOCVD- en CVD-technologie en kunnen op lange termijn druk zetten op marktaandeel en prijzen.
Het zevende risico is dat Micro LED voorlopig geen belangrijke groeimotor is. Betaalbare massaproductie blijft moeilijk, waardoor deze markt langer klein kan blijven dan sommige beleggers verwachten.
Het achtste risico is de overgang naar 300mm GaN. AIXTRON heeft een technologisch platform klaar, maar de industrie beweegt langzamer dan eerder werd gedacht en commerciële schaal moet nog worden bewezen.
Tot slot ligt de lat voor 2027 inmiddels duidelijk hoger. De markt begrijpt dat de orderportefeuille sterk is en zal volgend jaar vooral kijken of AIXTRON de machines daadwerkelijk op tijd levert en de marges kan vasthouden.
Desk-view
AIXTRON heeft in Q3 een duidelijke omslag laten zien. De omzet groeit hard, maar vooral de nieuwe orders en de veel grotere orderportefeuille maken het vooruitzicht voor 2027 aanzienlijk sterker.
Optische toepassingen voor AI zijn inmiddels veruit de belangrijkste groeimotor. De overgang van 800G naar 1.6T en de mogelijke verschuiving van koper naar optiek binnen scale-up netwerken kunnen die cyclus nog meerdere jaren ondersteunen, maar wij behandelen deze ontwikkelingen terecht als verwachtingen en niet als gegarandeerde omzet.
Tegelijk begint power electronics na een lange zwakke periode tekenen van herstel te tonen. GaN kan profiteren van de verwachte overgang naar hogere spanningen in datacenters, terwijl SiC naast elektrische auto's nieuwe toepassingen krijgt bij hogere spanningen en infrastructuur voor AI.
De Q3-marges tonen hoeveel winst AIXTRON kan genereren wanneer omzet, mix en kosten tegelijk gunstig bewegen. Die 48% brutomarge en 31% EBIT-marge zijn echter niet het niveau dat wij zonder verdere bevestiging als structureel zouden gebruiken.
De balans is zeer sterk en de vooruitbetalingen van klanten helpen de productieverhoging financieren. De nieuwe vestiging in Maleisië creëert bovendien extra capaciteit vanaf eind 2027.
De belangrijkste verandering is daarom dat de discussie bij AIXTRON verschuift. De vraag is niet langer alleen of de zwakke power-cyclus ooit herstelt, maar hoeveel omzet en winst de combinatie van sterke vraag naar optische toepassingen voor AI en een eerste herstel bij power in 2027 kan opleveren.
De recente daling van het aandeel en de huidige positie rond de door ons gevolgde VWAP maken dat fundamentele verhaal voor ons interessant genoeg om AIXTRON op de watchlist te plaatsen. Mogelijk nemen wij vandaag al een eerste positie, maar daarvoor kijken we nu naar het actuele koersgedrag en de reactie rond VWAP. Daar komen we apart op terug.
English
AIXTRON: AI optics accelerates, power is recovering and visibility into 2027 continues to improve
© 2026 SCEtrader.nl - All rights reserved.
■ Q3 was clearly stronger than expected: AIXTRON generated €183.6 million of revenue, up 54% year over year. New orders reached €274.9 million, up 122% and materially above market expectations. The largest surprise therefore lies not in current revenue but in the amount of business already secured for future quarters.
■ Backlog provides much stronger visibility into 2027: Equipment backlog increased to €549.4 million from €286.5 million a year earlier and €257.8 million at the end of 2025. Management expects the current strong level of orders to be maintained or increased over coming quarters.
■ AI-related optical applications are now the main growth driver: Approximately 68% of equipment orders came from optoelectronics. InP lasers and other optical components for AI data centres are seeing strong demand, while 800G remains strong and investment in 1.6T is becoming increasingly visible.
■ The wider market supports this view: TrendForce expects 1.6T to replace 800G as the mainstream scale-out platform in 2027, while CPO and optical circuit switching also gain ground. This is a forecast rather than a certainty, but it supports the view that the AI optical market can continue expanding.
■ Power electronics is finally beginning to recover: GaN and SiC together represented approximately 24% of equipment orders. AIXTRON is seeing the first new 200mm SiC capacity orders, improving customer utilisation and increasing interest in GaN and SiC for AI power delivery.
■ Margins were exceptional: Gross margin increased to 48% from 39% a year earlier, while EBIT margin reached 31% compared with 13% last year. A favourable product and regional mix contributed materially, meaning the Q3 margins should not simply be treated as a new structural level.
■ Cash flow is strong but needs careful interpretation: Operating cash flow reached €138.4 million and free cash flow €127.8 million. A significant part of the improvement reflects customer advance payments that help finance the production ramp.
■ The balance sheet provides substantial flexibility: Cash and financial investments reached €944.8 million. After deducting the liability component of the convertible bond, net financial assets were €590.9 million, leaving the company well positioned to fund production, R&D and the Malaysian expansion.
■ Investment View: The shares have fallen sharply in recent months and are now trading around the VWAP area we follow, while the fundamental outlook is improving. Strong orders, increasing exposure to AI-related optical applications and the first signs of recovery in GaN and SiC make the relationship between price and fundamentals more attractive. We are therefore placing AIXTRON on our watchlist. We may take an initial position today, but we are currently watching the price action and reaction around VWAP. We will return to that decision separately.
Investment View
AIXTRON is moving onto our watchlist. The shares have declined significantly in recent months and are now trading around the VWAP area we follow, while operating fundamentals are improving materially. That combination makes the stock significantly more interesting to us than it was several quarters ago.
The most important change extends beyond Q3 itself. Revenue of €183.6 million is solid and margins are very strong, but the real shift is the €274.9 million of new orders and €549.4 million equipment backlog. AIXTRON therefore has significantly better visibility into 2027 than it had earlier this year.
The composition of those orders also matters. AI-related optical applications now dominate, while power electronics is no longer purely a drag. GaN and SiC are beginning to attract new capacity orders again, giving AIXTRON the possibility of having two separate growth engines in 2027.
Optical connectivity for AI is already expanding rapidly, while more efficient data-centre power delivery could provide a second source of demand from 2027 and 2028 onward. AIXTRON's AI exposure is therefore broader than a single product or single end market.
The company sells equipment used by customers to manufacture lasers that move data between GPUs, racks and data centres. At the same time, AIXTRON supplies equipment for GaN and SiC devices that become increasingly relevant as data-centre power systems move toward higher voltages and greater power density.
This makes the AI exposure attractive in our view. AIXTRON does not sell GPUs, but it supplies equipment for two major infrastructure bottlenecks surrounding those GPUs: connectivity and power delivery.
The recent share-price decline improves the setup, but we are not underestimating the weaknesses. The market already expects a very strong 2027, Q3's exceptional margins were helped by favourable mix and the recovery in SiC and GaN remains at an early stage.
We would therefore not build a full position in one transaction. Taking an initial tranche today may be possible if the shares stabilise around VWAP and that area begins to provide support, but if that does not happen we can wait for stronger technical confirmation. We will assess that decision separately; the key conclusion here is that AIXTRON has once again become fundamentally interesting enough to monitor actively.
What is genuinely new today
An important point for professional investors is that the largest Q3 figures were not completely new. AIXTRON had already released preliminary figures showing around €275 million of new orders, €184 million of revenue, 48% gross margin and 31% EBIT margin, so the market already knew that the quarter was strong.
Today's detailed release matters more because it gives much greater visibility into the composition of orders, the markets driving growth and management's expectations for 2027. We now know that optoelectronics represents approximately 68% of equipment orders and power electronics 24%, while InP-based optical components represent the largest part of the backlog.
Management is also going further than simply saying market conditions are improving. CEO Felix Grawert explicitly expects a strong growth year in 2027 led by optoelectronics and supported by an increasingly visible recovery in GaN and SiC. For us, that combination is the most important new information.
Q3 Results
Revenue reached €183.6 million compared with €119.6 million a year earlier, representing 54% growth and a modest beat versus market expectations. Nine-month revenue remains 3% below the prior year at €358.1 million, showing both the scale of the Q3 acceleration and the weakness of the first half.
Gross profit increased 88% to €87.3 million and gross margin expanded from 39% to 48%. EBIT increased from €15.4 million to €56.7 million, while EBIT margin rose from 13% to 31%.
Net income reached €35.4 million compared with €13.0 million last year, while EPS increased from €0.11 to €0.31. The earnings growth is therefore materially stronger than the revenue growth, demonstrating the operating leverage available when volume and mix are favourable.
New Orders
New orders reached €274.9 million, up 122% from €124.0 million last year and materially above market expectations. The ratio of orders to Q3 revenue is therefore around 1.5.
AIXTRON is currently winning business much faster than it is recognising revenue. Nine-month order intake reached €660.9 million, up 76% and almost twice the revenue generated over the same period.
This is exactly the type of development investors want to see in a company that may be entering a new investment cycle. Current revenue matters, but the orders provide much more information about the potential size of next year's revenue.
Backlog
Equipment backlog has increased to €549.4 million from €286.5 million a year earlier and €257.8 million at the end of 2025. The backlog has therefore more than doubled in less than a year.
AIXTRON now has substantially greater visibility into 2027 revenue. Management also says the current sales pipeline is strong enough to maintain or further increase the current order level over coming quarters.
This suggests Q3 was not simply a quarter in which several large orders happened to arrive at the same time. Concentration still matters, however, because a backlog driven heavily by the same AI investment cycle can also react quickly if customers change their expansion plans.
AI Optics
Optoelectronics represented approximately 68% of Q3 equipment orders. Demand is primarily coming from optical communications for data centres and is being driven by investment in AI networking.
AIXTRON is seeing particularly strong demand for InP-based lasers. These components convert electrical signals into light and are used in high-speed optical links, while the market is now larger than AIXTRON previously expected.
Demand is also geographically diversified across the US, Europe, China, Japan, Taiwan and Singapore. This diversification matters because the current order cycle is not dependent on one hyperscaler or one country.
The wider sector confirms strong demand
The broader optical market supports AIXTRON's view. TrendForce expects 1.6T to become the mainstream scale-out platform in 2027, replacing 800G in that specific part of the network, while CPO and optical circuit switching also gain importance. This is a market forecast rather than a guaranteed outcome.
Growth is therefore coming from both more data centres and more optical content inside each cluster. AIXTRON is positioned in a part of the supply chain where both unit volumes and technical complexity can increase.
800G and 1.6T
800G remains the main volume platform today. AIXTRON says demand remains strong while investment in 1.6T is becoming increasingly visible.
The transition matters because faster transceivers require increasingly sophisticated optical components. Both unit volumes and component value can therefore increase.
AIXTRON itself expects the transition toward 1.6T to progress gradually as customer qualifications and supply chains mature. That provides a more realistic framework than assuming an immediate replacement of 800G.
Scale-out
Scale-out connects compute racks with other racks inside a data centre. Optical technology is already widely used here through 800G and 1.6T systems.
As more GPUs are installed, more data need to move between the racks. Network infrastructure therefore expands alongside computing capacity, while changes in architecture can cause networking content per accelerator to rise even faster.
Scale-out is therefore the most visible current source of demand for AIXTRON. Importantly, this is already a commercial market rather than a speculative future opportunity.
Scale-up
Scale-up may become even more important over the longer term. It connects GPUs and other processors within racks and between tightly coupled racks, where copper still plays a large role today.
AIXTRON expects optical technology to begin penetrating this area more meaningfully from 2027 and 2028. If that happens, a new market is created on top of existing scale-out demand.
The timing is not guaranteed and depends on architectures selected by NVIDIA, Broadcom, hyperscalers and other ecosystem participants. If optics moves deeper into AI racks, however, the addressable market for InP could increase materially.
Scale-across
Scale-across refers to connections between different data centres and external networks. This becomes increasingly relevant as inference workloads are distributed and data need to move between regions.
This opportunity is less visible in current orders and should be viewed mainly as additional long-term potential. More AI compute ultimately produces more data traffic, allowing optical demand to expand beyond individual data centres.
Scale-out, scale-up and scale-across therefore provide several distinct routes through which AIXTRON can benefit from continued AI infrastructure growth.
G10-AsP
The G10-AsP is becoming the key AIXTRON platform for optical applications. The company says leading customers have already selected the system as their tool of record.
The tool supports multiple wafer sizes and multi-step deposition processes required for photonic devices. AIXTRON lists AI, data centres, 5G, LiDAR and quantum computing as relevant applications, although optical data communications are currently the largest commercial driver.
The platform's importance increases as customers move from development toward higher-volume production. A machine that is already qualified at leading customers has a stronger position when those customers add capacity.
MOCVD Market Position
AIXTRON has an exceptionally strong position in compound-semiconductor deposition equipment and is one of the clearest leaders within MOCVD for compound semiconductors.
This does not make AIXTRON the largest semiconductor equipment company overall. ASML, Applied Materials, KLA and ASM operate in much larger and different markets, but AIXTRON provides much more focused exposure to GaN and optical compound semiconductors.
That specialisation is precisely what makes the stock interesting when those end markets accelerate. It also increases sensitivity when one of those specialised markets weakens.
Power Electronics Recovery
The second major improvement is power electronics. GaN and SiC represented approximately 24% of equipment orders in Q3, still much less than optoelectronics but clearly moving in a better direction.
AIXTRON is seeing better utilisation of installed equipment, higher consumables use and the first new capacity orders. This matters because power was a drag on growth through 2025 and early 2026.
Management explicitly describes this as the beginning of a recovery. We therefore would not yet call it a fully established new investment cycle, but the direction has clearly improved.
Why power became weak
The SiC market overbuilt capacity during the previous electric-vehicle investment boom. When EV growth proved slower than the most optimistic expectations, investment in new tools fell sharply.
GaN had a different issue. The technology remained attractive, but broad commercial adoption across applications progressed more slowly than expected, leaving customers with little need to add large amounts of capacity immediately.
Existing capacity first had to be utilised more fully. That process now appears more advanced, making the first new capacity orders more important than the absolute current revenue contribution from power.
AI creates a second growth driver for GaN
GaN is receiving a new catalyst from AI data-centre power delivery. Power per rack is rising so quickly that conventional architectures are becoming increasingly inefficient.
NVIDIA is developing an 800 VDC architecture with Google, Microsoft and other industry participants for future AI factories. NVIDIA describes a gradual transition toward 800 VDC and targets support for 1 MW racks and beyond beginning in 2027, making this a potential future demand driver rather than current fully realised revenue.
AIXTRON sees GaN playing a role across several parts of this power chain, including conversion closer to GPUs. This can structurally broaden the GaN market beyond its existing consumer and industrial applications.
GaN near the GPU
One application highlighted by AIXTRON is replacing conventional silicon power chips around GPUs with GaN. The company cites materially lower power losses and reduced cooling requirements.
For AI factories this has direct economic value because lower conversion losses allow more of a site's available electricity to reach productive compute.
These applications remain early. We therefore distinguish between optical AI revenue already visible today and GaN opportunities that still need to move through qualification and commercial deployment.
800 VDC
Conventional lower-voltage architectures become less efficient as rack power rises. NVIDIA expects 800 VDC to play a larger role in next-generation AI factories from 2027 onward, although adoption will be gradual and dependent on individual facility designs.
AIXTRON does not build the complete power system. It supplies deposition equipment used by customers manufacturing GaN and SiC devices that can be used within those architectures.
This provides classic equipment exposure. AIXTRON does not need to predict which final power-module vendor wins as long as multiple customers require additional GaN and SiC capacity.
300mm GaN
AIXTRON remains strong in 150mm and 200mm GaN, while the transition toward 300mm is proceeding more slowly than previously expected. Management therefore expects 200mm and 300mm to coexist for some time.
The Hyperion platform is designed for 300mm production and builds on AIXTRON's existing GaN process knowledge.
The company says a leading customer has already confirmed technical performance above the existing 200mm platform. This is encouraging, but commercial scale still needs to be demonstrated.
SiC also begins to improve
The market for new SiC equipment remained weak during 2026. Existing tools are now being utilised more heavily and customer consumables usage is improving, which is often an early sign that the cycle is turning.
AIXTRON is now seeing the first new orders for 200mm capacity expansion. Electric vehicles remain a major end market, particularly as manufacturers move from 400V to 800V architectures.
The company also sees new industrial and data-centre applications, potentially making the next SiC cycle less dependent on EV investment alone.
SiC in data centres
AIXTRON highlights 2kV and 3kV applications for 2027 and 2028. These components can be used in power conversion between the electrical grid and large data-centre infrastructure.
Solid-state transformers are another potential application, providing more compact and controllable power delivery.
These opportunities are not yet major current revenue sources. They represent another route through which the SiC market could expand as AI data centres move toward higher voltages and greater power density.
SiC Market Position
AIXTRON is less dominant in SiC than in optical and GaN markets, with competition from ASM and several other suppliers remaining stronger.
This distinction matters. AIXTRON's broad leadership position in compound-semiconductor equipment should not automatically be applied to every individual product category.
In SiC, future market share will need to be earned during the next investment cycle. Market growth alone is therefore not sufficient for the full bull case.
G10-SiC
The G10-SiC supports both 150mm and 200mm wafers and is designed to combine batch production economics with strong uniformity.
The move to 200mm matters because larger wafers allow more devices to be produced per cycle, potentially lowering cost per device.
AIXTRON believes the platform is well positioned for the next investment cycle. Timing remains the central uncertainty, because even strong technology does not force customers to order new equipment before capacity is actually required.
LED and Micro LED
Not every AIXTRON market is strong. Traditional LED demand remains weak and Micro LED is still at an early stage.
Customers in Asia continue working on brightness, production costs and manufacturing processes, while AIXTRON continues to receive development orders.
Cost-effective high-volume production remains the main challenge. We therefore treat Micro LED as optional upside rather than a major 2027 earnings driver.
Margins
Q3 gross margin of 48% is one of the strongest figures in the report. It increased from 39% a year earlier and materially exceeded market expectations.
EBIT margin increased to 31% from 13%, showing that additional revenue converted into operating profit exceptionally well.
The main reasons were favourable product mix, favourable regional mix and higher volumes, particularly from optical systems. Operating expenses remained almost flat, producing strong operating leverage.
Q3 margins are not the new normal
It would be inappropriate to extrapolate 48% gross margin and 31% EBIT margin directly into 2027. AIXTRON explicitly states that the Q3 mix was unusually favourable.
Full-year guidance remains around 42% gross margin and 17–20% EBIT margin. The key positive conclusion is therefore not that AIXTRON will generate more than 30% EBIT margin every quarter.
The relevant point is that earnings can scale very rapidly when revenue, utilisation and mix move favourably at the same time. Conversely, margins can fall materially in a less favourable quarter without necessarily indicating weaker underlying demand.
Product Mix
The newer G10 platforms are important to future profitability. As a larger share of sales shifts toward modern systems, underlying product economics can improve.
Q3 was also helped by regional mix and shipment timing, meaning quarterly margin can remain volatile around the longer-term trend.
For 2027, revenue growth alone will therefore not determine earnings. The mix between G10-AsP, G10-GaN, G10-SiC, older tools and service will also determine how much incremental revenue reaches EBIT.
Operating Leverage
Q3 operating expenses were €30.6 million compared with €30.9 million a year ago, while revenue increased 54%.
This gives AIXTRON meaningful operating leverage. EBIT can therefore increase much faster than revenue during a strong cycle.
The leverage works in both directions, however. If shipments are delayed, many costs remain and operating margin can also decline quickly.
R&D Remains High
AIXTRON is not generating higher margins by cutting technology development. Nine-month R&D expense increased 17% to €69.8 million.
This matters for a company whose value depends heavily on technical leadership and customer qualification.
AIXTRON is investing simultaneously in AsP, GaN, SiC and larger wafer sizes. Higher R&D spending combined with stronger profitability therefore supports the quality of the current earnings improvement.
Cash Flow
Operating cash flow reached €138.4 million in Q3 compared with €43.4 million a year earlier. Free cash flow increased to €127.8 million from €39.2 million.
Nine-month operating cash flow reached €311.1 million and free cash flow €289.9 million, exceptionally high relative to nine-month net income of €32.6 million.
The difference is largely driven by working capital. Customers are paying significant portions of equipment orders in advance, allowing AIXTRON to receive cash before systems are manufactured and recognised as revenue.
Customer Advances
Customer advance liabilities increased from €44.5 million at the end of 2025 to €309.0 million at the end of September.
AIXTRON received approximately €110 million of advance payments in Q3 alone, equivalent to around 40% of quarterly orders.
This demonstrates customer commitment and helps fund the production ramp. It should not, however, be treated as permanently recurring free cash flow because part of the cash will be consumed as systems are built and delivered.
Working Capital
Working capital fell to approximately €84 million in Q3, €68 million below Q2, primarily because of the large customer advances.
Inventory itself increased to €323.3 million from €283.6 million at the end of 2025, showing that AIXTRON is physically building systems and materials for future deliveries. Trade receivables also increased sequentially.
Advance payments mean this production ramp is not currently absorbing large amounts of AIXTRON's own capital. That is financially attractive, although part of current cash generation will be used later.
Balance Sheet
Cash, deposits and financial investments reached €944.8 million at the end of September compared with €224.6 million at the end of 2025.
The increase reflects free cash flow, the convertible bond and substantial customer advances. The entire €944.8 million should therefore not be treated as surplus cash.
After deducting the liability component of the convertible, net financial assets were €590.9 million. This remains a very strong financial position and provides substantial capacity to fund technology development and production expansion.
Convertible Bond
The convertible bond materially changes the balance-sheet presentation. Its liability component was approximately €353.9 million at the end of Q3, contributing to the decline in the equity ratio from 88% at the end of 2025 to 58%.
This looks more dramatic than the underlying financial risk because the overall balance sheet has expanded substantially. AIXTRON still holds significant net financial assets and does not appear constrained by leverage.
The trade-off is potential future dilution if the bond eventually converts into equity. This needs to be incorporated when modelling long-term earnings per share.
Malaysia Facility
AIXTRON is building a new manufacturing site in Penang, Malaysia, with approximately €40 million of investment across 2026 and 2027.
The first systems are expected to ship by the end of 2027, while the facility should add approximately 25–30% manufacturing capacity by 2028.
Penang also offers room for further expansion and sits within a major Asian semiconductor ecosystem, potentially improving supplier access and geographic diversification.
Production Ramp
AIXTRON is already increasing output at its existing operations. Management says production increased sequentially in every quarter of 2026 and is expected to rise further in Q4.
This is necessary because backlog has grown much faster than reported revenue. The main operational risk is therefore shifting from demand toward execution.
AIXTRON needs supplier capacity, manufacturing throughput and customer installation schedules to remain aligned. Delays could shift revenue between quarters even if the underlying order remains intact.
2026 Outlook
AIXTRON maintains 2026 revenue guidance of €560 million plus or minus €30 million, gross margin around 42% and EBIT margin of 17–20%.
Nine-month revenue is €358.1 million, meaning roughly €202 million is required in Q4 to reach the midpoint.
The presentation shows strong visibility into that figure. Approximately €170 million of equipment revenue is already supported by backlog, with roughly €30 million expected from after-sales and other activities. The midpoint is therefore almost fully supported by existing business, making delivery timing rather than demand the main Q4 uncertainty.
2027 Outlook
Management explicitly expects a strong growth year in 2027, led by optoelectronics and increasingly supported by power electronics.
This is a significant change from early 2026, when optics mainly offset weakness in power. If power genuinely recovers while optical demand remains strong, both major parts of the portfolio can expand simultaneously.
The current backlog provides a strong starting point and means AIXTRON should enter 2027 with substantially more covered revenue than it entered 2026. The market already understands that 2027 can be strong, however, meaning execution, margins and sustained order intake will matter more than further optimistic AI commentary.
Sector Position
AIXTRON operates in a highly specialised part of semiconductor equipment. It sells deposition systems used to manufacture compound-semiconductor materials such as GaN, InP and SiC-related devices.
This market is currently benefiting from two major investment themes: optical connectivity for AI and more efficient power electronics.
The first requires additional production capacity for 800G, 1.6T and future optical components. The second is driven by rising power density in AI data centres and wider electrification, increasing the value of GaN and SiC.
Is AIXTRON the best company in the sector?
Across semiconductor equipment as a whole, that would be too broad a statement. ASML dominates lithography, KLA process control, Applied Materials multiple process categories and ASM areas such as atomic layer deposition and epitaxy.
Within the narrower compound-semiconductor MOCVD niche, however, AIXTRON's position is exceptional. This makes it one of the clearest listed pure plays for investors seeking exposure to GaN and optical compound-semiconductor equipment.
The company is less dominant in SiC, where competition remains stronger. That distinction should remain part of any serious valuation.
China
China remains an important AIXTRON market and contributes to current demand for both optical and power systems. Competition from local equipment suppliers is also increasing.
AIXTRON identifies companies including AMEC, Naura and JSG among relevant competitors. Its technological position remains strong, but domestic Chinese suppliers can gain share over time as customers are encouraged to source more equipment locally.
This is a structural risk rather than a Q3 issue. Current strong Asian orders nevertheless show that AIXTRON remains highly competitive today.
Currency
AIXTRON's 2026 guidance is based on a budget exchange rate of $1.20 per euro, while the average actual 2026 rate in the presentation is approximately $1.17.
Currency can therefore influence reported revenue and comparability between orders and sales.
Dollar-denominated orders are recorded using the relevant budget rate, while revenue is translated using actual average rates. This is not a strategic issue but can cause several percentage points of quarterly variation.
After Sales
After-sales activities represented approximately 25% of nine-month revenue. This business grows with the installed base and is generally less cyclical than new equipment sales.
Every additional system installed in 2026 and 2027 expands the future opportunity for service, spare parts and technical support.
After sales therefore provides an increasingly important recurring layer beneath the more volatile equipment cycle.
Regional Mix
Approximately 54% of nine-month revenue came from Asia, 28% from Europe and 18% from the Americas.
This shows that AIXTRON is not simply a proxy for US hyperscaler spending, even though US AI investment is a major driver of the wider cycle.
Management says optical-system demand is coming from multiple regions, reducing dependence on any single customer or country. Regional mix also influences profitability, and Q3 benefited from an unusually favourable combination of products and regions.
Risks
The risks should not be underestimated. The numbers are strong and the outlook is improving, but AIXTRON still operates in cyclical markets where a relatively small number of customers can make very large investment decisions.
The first risk is concentration in optoelectronics. Approximately 68% of equipment orders now come from this area and InP represents the largest part of backlog. If hyperscalers delay spending, network architectures change or customers build excess capacity, equipment demand can slow quickly.
The second risk is that power electronics is only beginning to recover. SiC remains a soft market for new equipment in 2026 and broad GaN adoption has progressed more slowly than expected.
The third risk is margin expectations. Q3 gross margin of 48% and EBIT margin of 31% were helped by unusually favourable mix and should not be treated as structural.
The fourth risk is cash-flow interpretation. Customer advances have temporarily pushed free cash flow far above net income and part of that cash will later be consumed as systems are manufactured.
The fifth risk is execution. Production needs to rise quickly while AIXTRON simultaneously builds the Malaysian site. Supplier constraints or customer-installation delays can shift revenue into later periods.
The sixth risk is China, where domestic equipment vendors continue investing in their own MOCVD and CVD technology.
The seventh risk is Micro LED, where cost-effective mass production remains unresolved and commercial adoption may remain slow.
The eighth risk is 300mm GaN. AIXTRON has a technology platform ready, but industry adoption is progressing more slowly than previously expected.
Finally, expectations for 2027 are already materially higher. Current orders support a strong year, but investors will increasingly focus on whether AIXTRON can ship systems on time and preserve attractive margins.
Desk-view
AIXTRON has delivered a clear operational inflection in Q3. Revenue growth is strong, but the real change for 2027 comes from order intake and the much larger backlog.
AI-related optical applications are now the main growth engine. The transition from 800G toward 1.6T and the possible migration from copper toward optical scale-up connections can support that cycle for several more years, but we correctly treat these developments as expectations rather than guaranteed revenue.
Power electronics is also showing early signs of recovery. GaN can benefit from the expected move toward higher-voltage power architectures in AI data centres, while SiC gains potential applications in higher-voltage AI infrastructure alongside its traditional EV exposure.
Q3 margins demonstrate how profitable AIXTRON can become when revenue, mix and costs all move favourably. The 48% gross margin and 31% EBIT margin should nevertheless not be treated as structural without further evidence.
The balance sheet is strong and customer advances are helping fund the production ramp. The new Malaysian facility also adds meaningful manufacturing capacity from the end of 2027 onward.
The central question around AIXTRON has therefore changed. The issue is no longer simply whether the weak power cycle will ever recover, but how much revenue and earnings can be generated if strong demand for AI-related optical applications and an early power recovery overlap in 2027.
The recent share-price decline and the current position around the VWAP area we follow make that fundamental setup interesting enough for our watchlist. We may take an initial position today, but we are now watching the current price action and behaviour around VWAP. We will return to that decision separately.
Disclaimer Aan de door ons opgestelde informatie kan op geen enkele wijze rechten worden ontleend. Alle door ons verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor uw eigen rekening.
Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie. U bent zelf eindverantwoordelijk voor de beslissingen die u neemt met betrekking tot uw beleggingen.


