🎨 Marktoverzicht: Black Monday - BNP - ENR - KBC - META en meer
Hieronder een overzicht van de belangrijkste ontwikkelingen van vanochtend, kort en zakelijk samengevat.
Wil je alle artikelen kunnen lezen en elke podcast beluisteren? Neem dan een abonnement en krijg toegang tot alle artikelen en de database met duizenden berichten.
■ Europa en AEX: nu we richting de opening van Wall Street bewegen, blijft vooral de Europese weerbaarheid opvallen. De AEX staat circa 0,6–0,7% hoger en is iets van de intradaytop teruggekomen, de DAX wint ongeveer 0,7%, Parijs circa 0,1% en de BEL20 ongeveer 0,9%. Dat gebeurt terwijl de rente nog steeds zeer hoog ligt. Onze onderliggende optieanalyse voor de AEX blijft eveneens opwaarts gericht: dalingen worden gedempt, maar de markt is nog niet overtuigend uit de bredere trading range gebroken.
■ Amerikaanse futures: de S&P 500-future staat circa 0,25% hoger en de Nasdaq 100-future ongeveer 0,6% in de plus. Beide naderen weerstand. Voor de Amerikaanse opening zien wij daarom twee logische scenario’s: óf de futures breken direct door en de beweging omhoog versnelt, óf eerst wordt liquiditeit aan de onderkant gezocht. Houdt die lagere zone vervolgens stand, dan blijft een nieuwe opwaartse beweging voor ons het waarschijnlijkere vervolg.
■ Handelaren en buy-on-dips: een deel van de markt koopt nu al ondanks de hoge rente. De redenering daarachter is eenvoudig: de rente kan op korte termijn nog voor volatiliteit zorgen, maar wanneer yields daadwerkelijk beginnen te dalen wil men niet pas instappen nadat de grote beweging al is begonnen. Als de rente duidelijk draait, kan er snel veel meer geld achteraan komen. Dat helpt verklaren waarom dips momenteel zo snel worden opgevangen.
■ Marktstructuur en derivaten: onze optiegegevens bevestigen dat de onderliggende markt opvallend goed blijft liggen. Steun- en weerstandszones zijn tegenwoordig bovendien veel sterker verbonden met futures-, opties- en dealerpositionering dan twintig of dertig jaar geleden. Het risico daarvan werkt twee kanten op: zolang steun houdt, dempt hedging bewegingen, maar bij een echte breakdown kunnen market makers juist moeten mee verkopen en kan een daling plotseling versnellen. Voorlopig zien wij eerder buy-on-dips dan zo’n neerwaartse kettingreactie.
■ Wall Street: donderdag waren de grote indices relatief stabiel, maar onderliggend waren verliezers in de meerderheid. Technologie en chips herstelden richting het slot, Meta lag sterk en Oracle bleef duidelijk achter. De marktbreedte was dus minder overtuigend dan de indices suggereerden, maar van brede liquidatie was opnieuw geen sprake.
■ Amerikaanse rente: de Amerikaanse 10-jaarsrente staat rond 5,18%, vandaag ongeveer 2 basispunten lager. Het absolute niveau blijft hoog, maar vooral de snelheid van de voorafgaande stijging verdient aandacht: op jaarbasis is de 10-jaarsrente grofweg een procentpunt opgelopen en alleen al in de afgelopen maand ongeveer een half procentpunt. De 30-jaarsrente blijft eveneens zeer hoog en hypotheekrentes bewegen opnieuw richting 7%. De markt kan zulke niveaus enige tijd absorberen, maar de snelheid van de stijging is uiteindelijk belangrijker dan één afzonderlijk percentage.
■ Federal Reserve en term premium: fed funds-futures prijzen nog steeds een aanzienlijke kans op verdere verkrapping. Tegelijk wordt de lange rente niet alleen door het verwachte Fed-pad bepaald: beleggers eisen meer vergoeding voor duration, begrotingsrisico en inflatie. De institutionele koopvraag die rond een 10-jaarsrente van 5% werd verwacht heeft de stijging niet overtuigend gestopt en eerdere ingrepen in langlopend papier maakten eveneens weinig blijvende indruk.
■ 1987-scenario: dit blijft nadrukkelijk het alternatieve tail-riskscenario en niet onze base case. Ook in 1987 liep de rente stevig op terwijl aandelen aanvankelijk gewoon bleven stijgen. De harde daling kwam pas later. Dat mechanisme blijft relevant: een markt kan oplopende financieringskosten langere tijd negeren voordat de impact plotseling wel wordt ingeprijsd. Zolang de markt echter blijft geloven dat yields over bijvoorbeeld een halfjaar lager staan dan nu, worden dips gekocht en blijft een 1987-achtige flush het tweede scenario.
■ Rentescenario: onze base case blijft glas halfvol. De markt lijkt ervan uit te gaan dat we dichter bij een rentetop komen en dat yields later kunnen normaliseren. Wanneer de lange rente daadwerkelijk begint terug te vallen, kan technologie zeer snel versnellen en sluiten wij bij chips zelfs een echte melt-upfase niet uit. Het belangrijkste risico blijft dat yields juist opnieuw agressief omhoog schieten en aandelen uiteindelijk niet langer door die verslechterende financieringscondities heen kunnen kijken.
■ Wereldwijde rente: de Duitse 10-jaarsrente staat rond 3,60–3,61% en de Nederlandse rond 3,69%. De Japanse lange rente blijft eveneens historisch hoog. Het rentethema is daarmee mondiaal en niet uitsluitend Amerikaans, maar Europa absorbeert die druk vandaag opvallend goed.
■ Inflatie en consument: prijsverhogingen bij onder meer PepsiCo en Disney laten zien dat hogere kosten nog steeds worden doorgegeven aan consumenten. Dat maakt het moeilijk om de inflatiediscussie volledig af te sluiten. Voor de Nederlandse consument betekenen hogere kapitaalmarktrentes daarnaast uiteindelijk duurdere hypotheken en financiering, met mogelijke gevolgen voor woningmarkt, bestedingen en vertrouwen.
■ Olie, gas en Iran: Brent staat ongeveer 1,6% lager en ook de bredere energieprijsdruk neemt vandaag af. Dat helpt aandelen omdat lagere energie zowel inflatieverwachtingen als yields kan ondersteunen. De Iraanse minister van Buitenlandse Zaken Araghchi zegt dat Iran deze week via bemiddelaars een voorstel aan de Verenigde Staten heeft gedaan om de Straat van Hormuz te heropenen en onderhandelingen richting een definitieve overeenkomst te hervatten. Er is nog geen akkoord, maar alleen al het vooruitzicht op de-escalatie haalt een deel van de geopolitieke premie uit olie.
■ VS-China: Xi Jinping zegt dat China en de Verenigde Staten op veel onderwerpen tot gemeenschappelijk begrip zijn gekomen. Dat betekent niet dat de bestaande geschillen rond handel, technologie en strategische grondstoffen zijn opgelost, maar de toon is minder confronterend. Voor markten is dat vooral stabiliserend.
■ Azië: Azië gaf eerder geen uniform risk-on signaal. Japan lag beter, terwijl verschillende andere markten zwakker waren of gesloten bleven. Daardoor is de huidige Europese kracht des te opvallender: Europa trekt richting Wall Street grotendeels zijn eigen plan.
■ Dollar en yen: de DXY ligt iets lager, terwijl de yen aantrekt nadat Donald Trump tegenover premier Takaichi zorgen heeft geuit over de zwakke Japanse munt. Dat geeft de JPY steun. De beweging past vandaag bij het bredere beeld van wat minder spanning in olie, rente en dollar.
■ EUR/USD: de euro-dollar staat rond 1,14. De beweging is relatief beperkt, maar een iets zwakkere dollar helpt de financiële condities enigszins. Voor Europese bedrijven met veel Amerikaanse omzet blijft het valutabeeld desondanks gunstiger dan eerder dit jaar.
■ Goud en zilver: goud en zilver liggen momenteel verdeeld tot fractioneel lager en geven daardoor weinig nieuw directioneel signaal. De eerdere sterke bewegingen in edelmetalen blijven relevant, maar richting Wall Street domineren rente en aandelenfutures vandaag duidelijk meer.
■ Koper: koper blijft ondanks enige terugval dicht bij uitzonderlijk hoge niveaus. Dat ondersteunt het beeld dat de fysieke investeringscyclus rond elektriciteitsnetten, datacenters, elektrificatie en AI-infrastructuur nog steeds krachtig is.
■ Bitcoin: Bitcoin staat rond $84.700 en trekt weer wat aan. Ondanks de forse bewegingen in obligaties blijft crypto opvallend rustig en is er geen brede liquidatiestress zichtbaar.
■ VIX en VVIX: de volatiliteitsindices prijzen nog steeds geen acute paniek. Dat is belangrijk omdat de markt daarmee impliciet blijft uitgaan van beheersbare stress in plaats van een systeemschok. Dat kan snel veranderen wanneer yields opnieuw uitbreken, maar dat zien we op dit moment nog niet.
■ Banken: Europese banken liggen vandaag relatief sterk. Société Générale wint circa 4%, BNP Paribas ligt hoger en KBC wint ongeveer 2%. Hogere rente is niet automatisch positief omdat fundingkosten, kredietkwaliteit, vastgoedfinanciering en obligatieportefeuilles belangrijk blijven, maar de markt beloont de sector vandaag duidelijk.
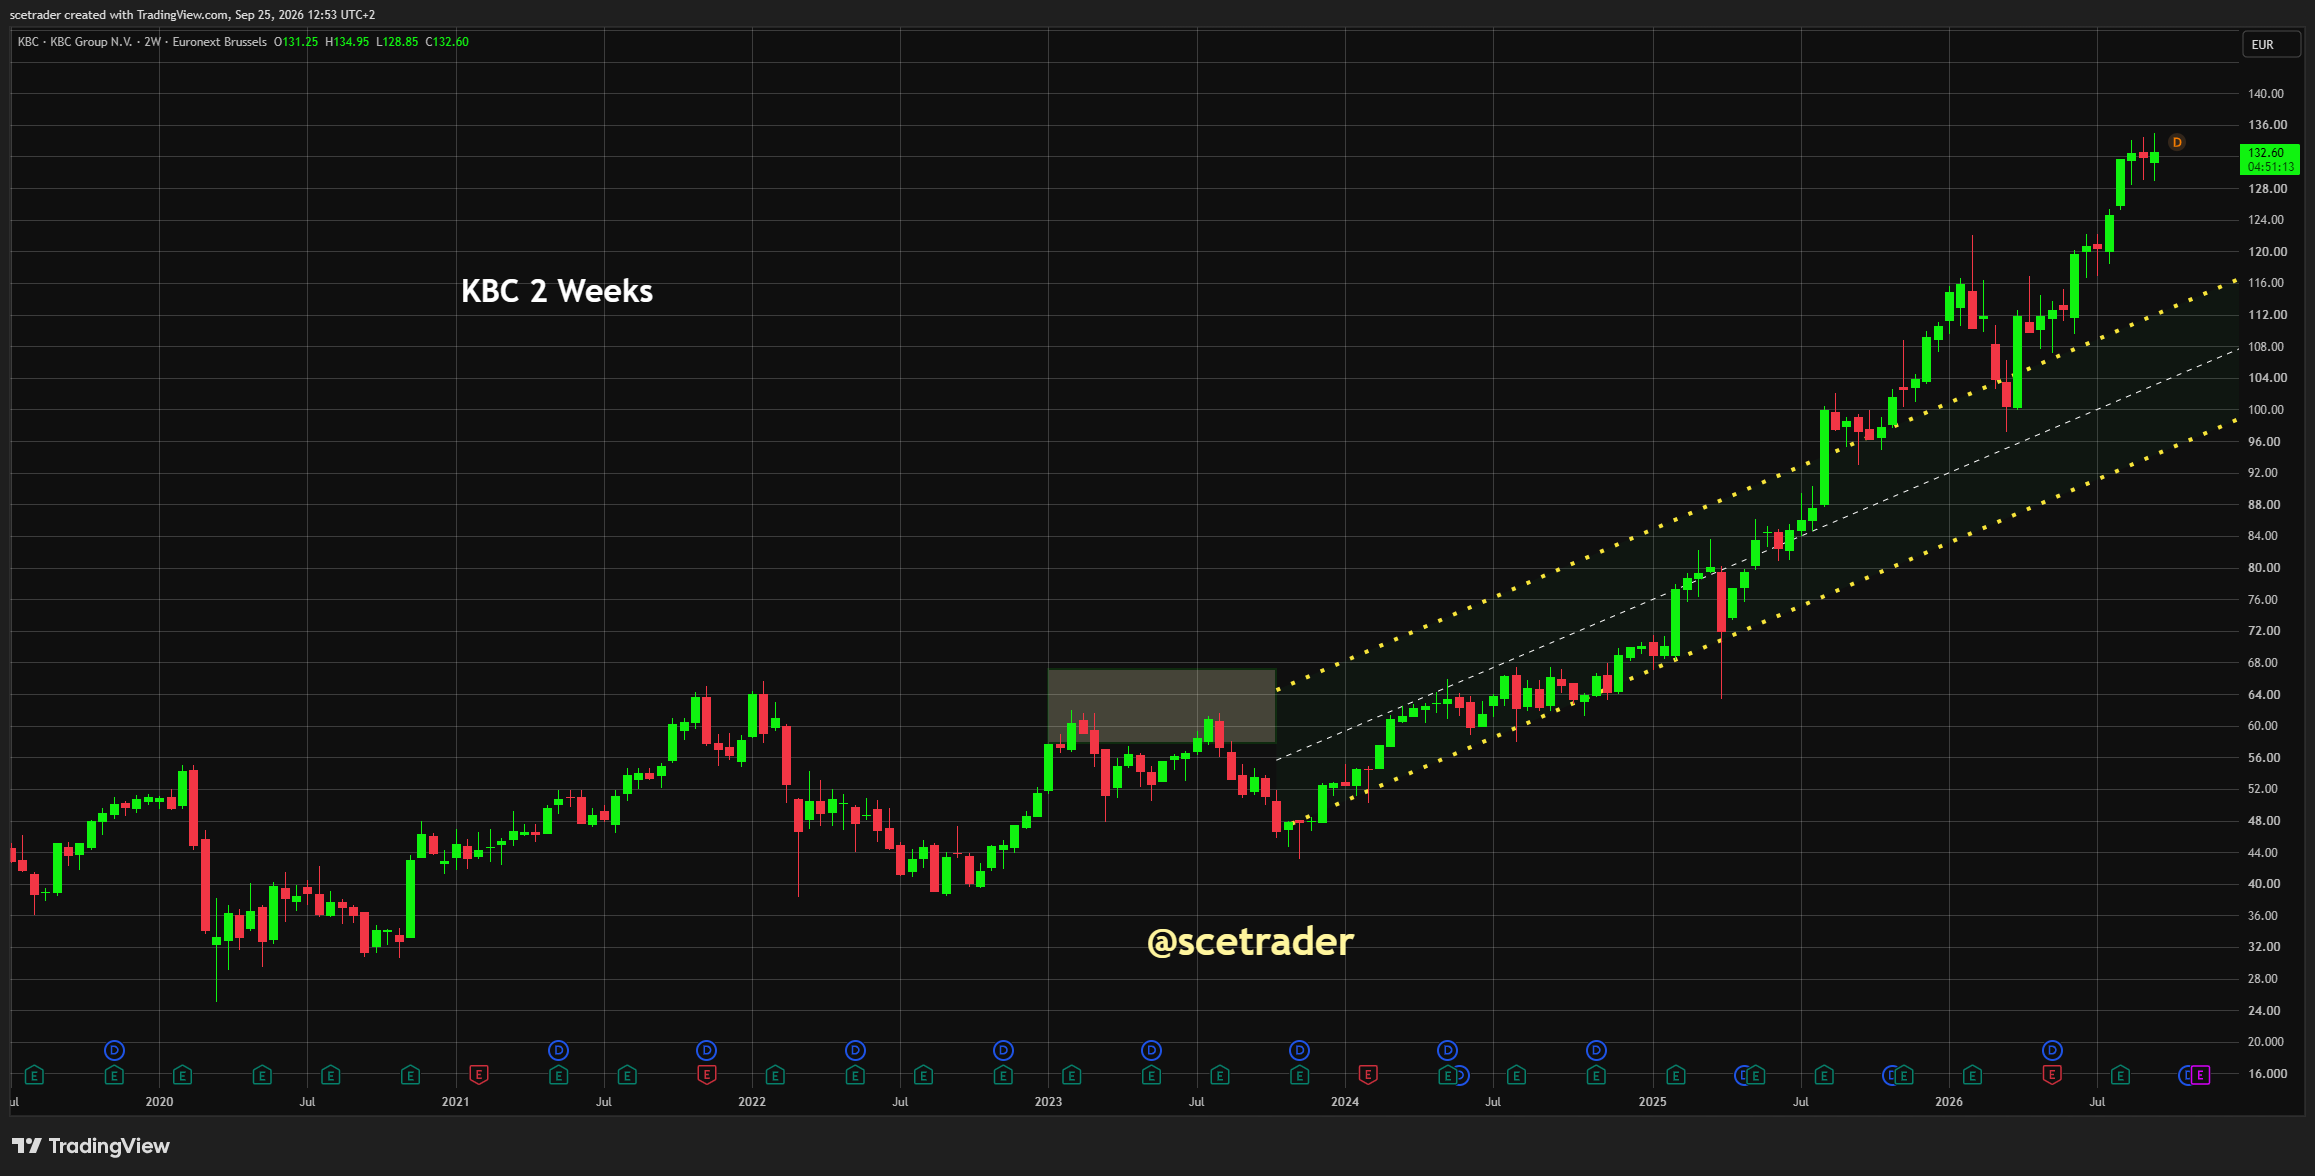
■ KBC: blijft voor ons een aandeel om vooral op grotere correcties te volgen. De koers ligt duidelijk boven zijn langere gemiddelde en de stijging is versneld, waardoor een terugval richting grofweg €115 ons technisch niet zou verbazen. Zelfs dan kan de bredere opwaartse trend volledig intact blijven. Juist zulke grotere dips kunnen interessanter zijn dan achter de huidige koers aanlopen.
■ Goldman Sachs: zou meer dan $200 miljoen aan fees hebben verdiend aan hedgefonds Situational Awareness. Dat illustreert hoe winstgevend grote institutionele relaties voor investment banks kunnen zijn en hoe omvangrijk de kapitaalstromen rond AI inmiddels zijn.
■ Semiconductors: de chipsector bleef donderdag relatief sterk en herstelde richting het slot. Micron, AMD en Intel lagen beter en ook vandaag blijft de onderliggende vraag naar AI- en datacenterhardware krachtig. Elon Musk wil bovendien het aantal NVIDIA-chips in Colossus 2 tegen het einde van het jaar ongeveer verdubbelen. Bij dalende yields kan juist deze sector zeer snel extra momentum krijgen.
■ ASML: staat ongeveer 2,3% hoger en blijft een belangrijke motor achter de AEX. Onze optieanalyse van de Amerikaanse notering laat nog steeds een opwaartse onderliggende curve zien. Tegelijk blijft mogelijke verdere Amerikaanse beperking van export naar China een risico. De structurele AI- en chipvraag blijft daar tegenover een sterke langetermijnfactor.
■ STMicroelectronics: wint ongeveer 2% en wij hebben het aandeel gisteren gekocht. Onze case draait specifiek om mature chips. AI-datacenters hebben niet alleen geavanceerde accelerators nodig, maar ook enorme aantallen power-, analog-, connectivity- en controlchips. Zelfs wanneer bepaalde datacenterprojecten worden vertraagd, zien wij dat eerder als uitstel van vraag dan als structureel afstel.
■ Memory: Bank of America blijft na overleg met grote memoryproducenten overtuigd dat de memory-supercyclus mogelijk tot 2028–2030 doorloopt zonder klassieke downturn. Hoge ASP’s, sterke vraag en krap aanbod ondersteunen dat beeld, terwijl tarieven extra druk toevoegen aan een reeds gespannen markt. Memory ontwikkelt zich daarmee tot een structurele bottleneck naast GPU’s, CPU’s en networking.
■ AI-infrastructuur en cybersecurity: ramingen van circa $10,3 biljoen aan AI- en datacenterinvesteringen tussen 2025 en 2032 laten zien hoe breed deze cyclus kan worden. Het gaat om CPU-compute, memory, storage, stroom, koeling, networking, glasvezel, substrates, PCB’s en complete datacenters. Tegelijk creëert agentic AI nieuwe aanvalsvlakken. Dat maakt cybersecurity een tweede grote groeilaag, met namen als Palo Alto Networks en CrowdStrike en met Palantir als mogelijke data-, workflow- en controlelaag.
■ Meta en Muse: Meta won donderdag ongeveer 4% en Muse laat uitzonderlijk sterke gebruiksgroei zien. Het verkeer op OpenRouter is in acht weken ongeveer 85 keer gestegen tot meer dan 2 biljoen tokens per week, waarvan ruim 90% afkomstig is van AI-native bedrijven en professionele developers. Dat wijst veel meer op echte productie- en ontwikkelworkloads dan alleen consumentenhype.
■ Wolters Kluwer: voegt Expert AI Document Extract en Document Create toe aan CT hCue voor juridische en complianceworkflows. AI wordt daarmee steeds dieper geïntegreerd in bestaande klantprocessen. Dat kan gebruik, retentie, upselling en uiteindelijk pricing power ondersteunen wanneer adoptie daadwerkelijk doorzet.
■ BNP Paribas en Google Cloud: breiden hun samenwerking voor vijf jaar uit om cloudinfrastructuur en agentic AI breder binnen de bank toe te passen. Gemini-modellen en Gemini Enterprise worden onderdeel van workflows en de generatieve AI-assistent die al voor meer dan 65.000 medewerkers beschikbaar is. Dat is opnieuw een duidelijk voorbeeld van enterprise-AI die van pilots naar daadwerkelijke productie verschuift.
■ Nebius: blijft voor ons een van de sterkere AI-infrastructuursignalen. De AI-omzet groeit zeer snel, nieuwe capaciteit wordt vrijwel direct verkocht en geselecteerde NVIDIA GPU-instances worden duurder. Dat laat tegelijk sterke volumes en pricing power zien en vormt daarmee een positieve read-through voor de bredere chip- en infrastructuurketen.
■ CoreWeave: blijven wij terughoudender beoordelen dan Nebius. De vraag naar AI-compute is sterk, maar financiering, klantconcentratie, zware capex en vrije kasstroom maken het financiële profiel kwetsbaarder. Een krachtige sectortrend is voor ons onvoldoende om die verschillen te negeren.
■ Akamai: de grote meerjarige overeenkomst met Anthropic onderstreept dat AI-compute zich verbreedt van GPU-training naar CPU-workloads, inference, agents en distributed compute. Daartegenover staan aanzienlijke investeringen en potentiële verwatering, waardoor het geen eenvoudige onmiddellijke cashflowmeevaller is. Strategisch zien wij dit wel als een zeer belangrijke stap voor Akamai.
■ Oracle: de force-majeuremelding rond Project Jupiter in New Mexico blijft een duidelijk execution-risico. Financiering, stroomvoorziening en vergunningen moeten uiteindelijk worden opgelost terwijl de enorme gecontracteerde orderportefeuille in operationele capaciteit moet worden omgezet. De markt straft Oracle daarvoor terecht op korte termijn, maar wij zien dit niet als het einde van de structurele cloud- en AI-case.
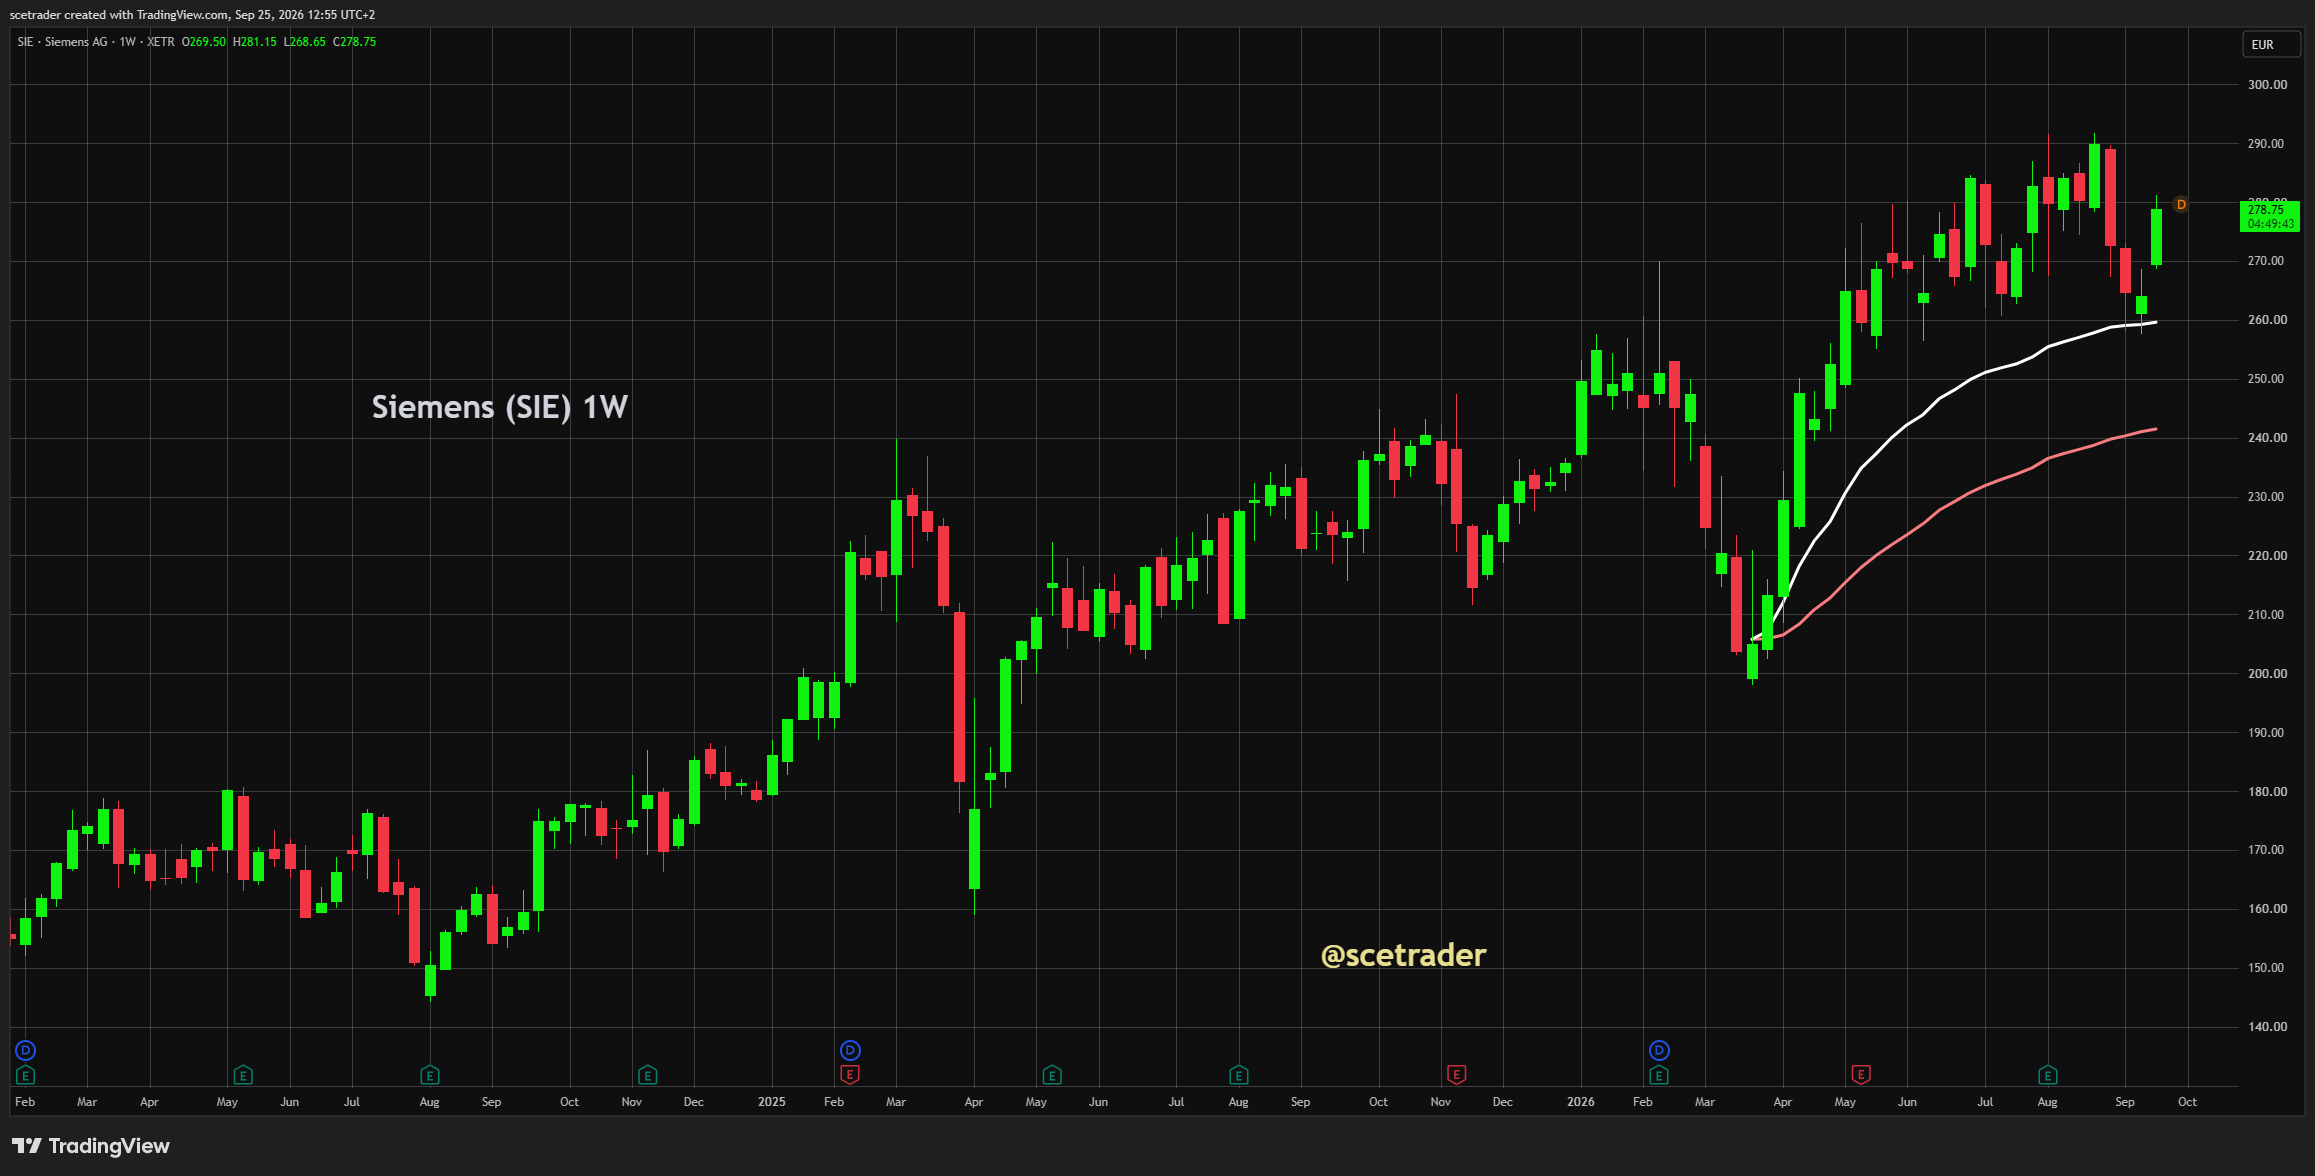
■ Siemens Energy: wint ongeveer 2,6% en blijft direct profiteren van het bredere AI-datacenterverhaal. Meer datacenters betekenen meer stroomproductie, netaansluitingen, transformatoren en infrastructuur. Langetermijn zien wij nog steeds veel opwaarts potentieel, maar technisch sluiten wij een forse correctie richting grofweg €100–€125 niet volledig uit. Daarom willen we niet blind achter elke stijging aanlopen.
■ Ahold Delhaize: profiteert structureel van zijn grote Amerikaanse omzetbasis en blijft bovendien een defensieve cashflowcase. Een iets zwakkere dollar vandaag verandert die bredere positionering nauwelijks.
■ AB InBev: de tweede dag van de Capital Markets Day brengt een nieuw EBIT-framework dat sterker wordt gekoppeld aan uitvoering en kasstroom. De kern wordt daarmee steeds meer daadwerkelijke winstontwikkeling en cash conversion in plaats van alleen omzetgroei.
■ ArcelorMittal: kan de activiteiten in Kryvyi Rih voorlopig niet veilig en duurzaam hervatten. Dat is operationeel negatief doordat capaciteit buiten gebruik blijft en de timing van normalisatie onzeker is.
■ Aperam: wint vandaag ongeveer 2%, terwijl Bank of America Neutral blijft. Wij vinden het aandeel nog steeds moeilijk genoeg om er zelf niets mee te doen. Vraag, pricing, energie en marges blijven uiteindelijk belangrijker dan één brokerupdate.
■ Banimmo: is in vergevorderde onderhandelingen met HOGENT over de verkoop van de Networks Ghent Atmos-campus. Een verkoop kan kapitaal vrijmaken en de portefeuille vereenvoudigen. De uiteindelijke prijs bepaalt de financiële betekenis.
■ CTP: de structurele logistieke vastgoedcase blijft staan, maar hoge yields beperken de ruimte voor snelle multiple-expansie. Na de Capital Markets Day ontbreken bovendien duidelijke nieuwe korte-termijnkatalysatoren.
■ CVC Capital: werkt samen met Nippon Sangyo aan een mogelijke overname van Kobayashi Pharmaceutical in Japan. Aankoopprijs, financiering en uiteindelijk rendement op geïnvesteerd kapitaal worden belangrijker dan de headline alleen.
■ Flow Traders: staat ongeveer 5% lager na de zwakke update. De net trading income in Q3 wordt aanzienlijk lager verwacht dan in Q2 en de handelsactiviteit lag volgens de aangeleverde cijfers lager in EMEA, Azië en de Americas. Wij blijven hier volledig vanaf: voor ons is het te afhankelijk van handelsactiviteit en volatiliteit en daarmee eerder een speculatieve tradingnaam dan een structurele belegging.
■ Sligro: staat ongeveer 2% lager. We hebben eerder deze week al uitgebreid naar de fundamentele problemen gekeken en deze daling verandert onze terughoudende visie niet.
■ IBA: coördineert via LIFEDESTINY een Europees PFAS-project met Rhodotron-elektronenbundeltechnologie. Technologisch interessant, maar de financiële bijdrage is vooralsnog beperkt. De investment case blijft voor ons te onduidelijk om hier iets mee te doen.
■ Randstad: noteert ongeveer onveranderd. Citi verhoogt het koersdoel naar €36,50 maar blijft Neutral, terwijl signalen aan de onderkant van de arbeidsmarkt gemengd blijven. Wij zien dit vooral als een bijgewerkte brokerwaardering en niet als een nieuwe fundamentele katalysator.
■ Shell: ligt lager door de dalende olieprijs. Tegelijk blijft de herstructurering van Raízen belangrijk voor toekomstige kapitaalbehoefte en rendement. Een lagere olieprijs weegt vandaag echter duidelijk zwaarder voor de koers.
■ Vopak: de Nederlandse discussie over verplichte gasopslag blijft relevant nadat het vullen van voorraden hoge kosten heeft veroorzaakt. Voor Vopak blijven contractduur, bezetting en pricing uiteindelijk belangrijker dan één afzonderlijk beleidsdoel.
■ dsm-firmenich: ligt ongeveer 1% hoger. Citi verhoogt het koersdoel naar €111 en handhaaft Buy. Wij doen er zelf voorlopig niets mee.
■ KPN: wint ongeveer 2% na de upgrade van JPMorgan naar Overweight en het hogere koersdoel van €5,10. De markt reageert duidelijk positief op de defensieve cashflow en voorspelbare inkomsten.
■ HelloFresh en Prosus: de zwakkere vooruitzichten van HelloFresh blijven een negatieve read-through voor de bredere food-deliverymarkt en daarmee ook voor Prosus via Just Eat Takeaway. Dat versterkt onze twijfel over de strategische waarde van JET binnen Prosus, zeker tegenover een structureel veel waardevoller belang als Tencent.
■ Signify: staat ongeveer 2% hoger, maar de langere chart blijft zwak en het aandeel trekt nog steeds weinig structurele kapitaalstromen aan. Rond de huidige multiyear lows kan technisch een herstel ontstaan, maar wij zien dat eerder als een bouncecase voor traders dan als een overtuigende investment case. Wij blijven eruit.
■ Fugro: ligt iets lager rond €8. We sluiten een nieuwe winstwaarschuwing nog steeds niet uit en blijven daarom voorzichtig. Tegelijk houden we een resterend belang aan omdat inmiddels veel negatief nieuws in de koers kan zitten.
■ Alfen: ligt hoger en de zone tussen grofweg €10 en €12 blijft technisch interessant als mogelijke steun. Voor traders kan een nieuwe terugval richting die zone een tactische reboundkans opleveren. Het blijft echter een zeer beweeglijk aandeel.
■ Basic-Fit: ligt opnieuw iets lager en bevestigt daarmee nog geen structureel herstel na de recente analistenbijeenkomst. Onderliggend vonden wij de presentatie niet slecht en de koers beweegt rond relevante VWAP-zones. Het blijft geen favoriet, maar bij beter sentiment kan een technische bounce ontstaan.
■ Fastned: blijft profiteren van de structurele Europese EV-trend. Wij hebben eerder gedeeltelijk winst genomen en houden een free ride aan. Op de huidige niveaus kopen we niet bij; eerst moet de koers aantonen dat een nieuwe uitbraak duurzaam is.
■ SIPEF: blijft interessant door de mogelijke invloed van El Niño op palmolieproductie en prijzen. De zone rond €110 blijft technisch belangrijk. Een overtuigende uitbraak kan ruimte richting ongeveer €120 creëren, maar palmolieprijzen en weersontwikkelingen blijven bepalend.
■ argenx: blijft fundamenteel een uitstekend bedrijf, maar wij vinden het aandeel nog steeds duur. Na de enorme langetermijnwinst houden wij alleen nog een free ride. Nieuwe aankopen hebben voor ons op dit niveau geen prioriteit.
■ CMB.TECH: staat circa 3,5% lager. De investment case blijft vooral een langetermijnverhaal en de huidige koerszwakte verandert daar weinig aan. Voor de korte termijn ontbreekt echter een duidelijke katalysator.
■ Société Générale: wint ongeveer 4% en behoort daarmee tot de sterkste Europese banken vandaag. Dat past bij de bredere relatieve kracht van financials. Wij willen wel blijven zien hoe de sector uiteindelijk omgaat met hogere fundingkosten en kredietrisico.
■ BNP Paribas: ligt hoger en blijft nadrukkelijk op onze radar. De waardering en schaal zijn interessant, terwijl de samenwerking met Google Cloud laat zien dat ook aan de technologische kant stappen worden gezet. Wij blijven tegelijkertijd scherp op de gevolgen van hogere rente voor funding en kredietkwaliteit.
■ Luxe: lagere olie en iets minder rentedruk kunnen de sector tijdelijk helpen, maar wij zien nog geen structurele draai. China, consumentenvraag en waardering blijven belangrijke tegenkrachten.
■ Defensie, CSG en Rheinmetall: defensie blijft zwak en het lijkt erop dat een deel van de eerder opgebouwde oorlogspremie uit de sector loopt. Structureel hoge defensie-uitgaven verdwijnen daarmee niet, maar zonder nieuwe escalatie kan verdere consolidatie of correctie volgen. Rheinmetall blijft zwakker en ook bij CSG zijn wij op korte termijn voorzichtiger na de eerdere sterke rally.
■ Theon International: behandelen wij afzonderlijk. De recente cijfers waren naar onze mening niet sterk genoeg om onmiddellijk een nieuwe koersversnelling te rechtvaardigen. Een verdere consolidatie of correctie voordat een aantrekkelijkere setup ontstaat zou ons niet verbazen.
■ Adidas: ligt hoger, maar wij blijven voorlopig weg. Een technische rebound is mogelijk, maar de sportswearmarkt blijft moeilijk en wij zien nog onvoldoende fundamentele bevestiging.
■ Nike: blijft een turnaroundkandidaat die veel beleggers volgen. Wij wachten totdat die draai daadwerkelijk zichtbaar wordt in omzet, marges en koersgedrag voordat we iets doen.
■ Marktimplicatie: richting de Amerikaanse opening is het beeld nog steeds constructief, maar de futures naderen duidelijke weerstand. Europa blijft opvallend sterk, de S&P 500-future staat circa 0,25% hoger, de Nasdaq 100-future ongeveer 0,6%, de US 10Y rond 5,18% en Brent ongeveer 1,6% lager. Het meest waarschijnlijke tactische spanningspunt is daarom of Wall Street direct door de weerstand breekt of eerst liquiditeit lager zoekt. Houdt zo’n dip, dan blijft buy-on-dips onze voorkeur; breekt steun echt, dan kan dealerhedging de neerwaartse beweging juist versnellen.
■ Desk-view: onze base case blijft glas halfvol. Europa blijft stoïcijns liggen, Amerikaanse futures houden stand, de olieprijs daalt en de rente ligt vandaag iets lager. Een deel van de handelaren koopt nu al omdat zij vooraan willen zitten wanneer yields uiteindelijk dalen; als die draai werkelijk komt, kan veel meer kapitaal achter die beweging aan. Daartegenover staat het 1987-scenario als belangrijke waarschuwing: een markt kan hogere rente langere tijd negeren voordat de impact plotseling wordt ingeprijsd. Voorlopig zien wij dat niet als base case. Zolang dips worden opgevangen en optiestructuren steun blijven geven, blijven wij eerder in het buy-on-dips-kamp. Bij een echte rentedaling kan vooral technologie zeer hard versnellen; bij een nieuwe ongecontroleerde rentestijging verandert het beeld snel.
English
■ Europe and AEX: as we move toward the Wall Street open, Europe's resilience remains the standout feature. The AEX is up roughly 0.6–0.7% and has eased somewhat from its intraday high, the DAX is up around 0.7%, Paris roughly 0.1% and the BEL20 around 0.9%. This is happening while capital-market yields remain very high. Our underlying AEX options analysis also remains upward: declines are being dampened, although the market has not yet convincingly broken out of its broader trading range.
■ US futures: S&P 500 futures are up around 0.25% and Nasdaq 100 futures roughly 0.6%. Both are approaching resistance. Heading into the US open, we therefore see two logical scenarios: either futures break through immediately and the move higher accelerates, or the market first searches for liquidity lower down. If that lower zone holds, another move higher remains the more likely continuation in our view.
■ Traders and buy-on-dips: part of the market is already buying despite elevated yields. The logic is straightforward: rates can still create short-term volatility, but if yields genuinely begin to decline, traders do not want to enter only after the major move has already started. Once rates clearly turn, much more capital could quickly follow. This helps explain why dips are currently being absorbed so rapidly.
■ Market structure and derivatives: our options data confirm that the underlying market remains remarkably resilient. Support and resistance zones are also far more closely connected to futures, options and dealer positioning than they were twenty or thirty years ago. The risk works both ways: as long as support holds, hedging can dampen moves, but a genuine breakdown could force market makers to sell into weakness and accelerate the decline. For now, we see buy-on-dips as more likely than such a downside chain reaction.
■ Wall Street: major indices were relatively stable on Thursday, although declining stocks were in the majority underneath the surface. Technology and semiconductors recovered into the close, Meta was strong and Oracle remained a clear laggard. Market breadth was therefore less convincing than the indices suggested, but broad liquidation again failed to materialise.
■ US rates: the US 10-year yield is around 5.18%, roughly 2 basis points lower today. The absolute level remains high, but the speed of the preceding move deserves particular attention: over the past year the 10-year yield has risen by roughly one percentage point and by around half a percentage point in the past month alone. The 30-year yield also remains extremely high and mortgage rates are again approaching 7%. Markets can absorb these levels for some time, but the speed of the move ultimately matters more than any single yield level.
■ Federal Reserve and term premium: fed funds futures still imply a meaningful probability of further tightening. At the same time, long-term yields are not being driven only by the expected Fed path: investors are demanding greater compensation for duration, fiscal risk and inflation. Institutional buying expected around a 5% 10-year yield did not convincingly stop the move, while previous intervention in longer-dated government debt also produced little lasting relief.
■ 1987 scenario: this remains explicitly the alternative tail-risk scenario rather than our base case. Yields also rose sharply in 1987 while equities initially continued higher. The severe decline came later. That mechanism remains relevant: markets can ignore rising financing costs for a long period before the impact suddenly gets priced in. As long as investors continue to believe yields could be lower six months from now, dips are likely to attract buyers and a 1987-style flush remains the secondary scenario.
■ Rate scenario: our base case therefore remains glass half full. Markets appear to believe we are moving closer to a rate peak and that yields could normalise later. If long-term yields genuinely begin to fall, technology could accelerate very quickly and we would not rule out a true melt-up phase in semiconductors. The main risk remains another aggressive rise in yields that eventually becomes impossible for equities to ignore.
■ Global rates: Germany's 10-year yield is around 3.60–3.61% and the Dutch 10-year around 3.69%. Japanese long-term yields also remain historically elevated. The rate theme is therefore global rather than exclusively American, but Europe is absorbing the pressure remarkably well today.
■ Inflation and consumers: price increases from companies including PepsiCo and Disney show that higher costs are still being passed on to consumers. This makes it difficult to declare the inflation discussion finished. For Dutch consumers, higher capital-market yields also eventually mean more expensive mortgages and financing, with potential consequences for housing, spending and confidence.
■ Oil, gas and Iran: Brent is down roughly 1.6% and broader energy-price pressure is easing today. This supports equities because lower energy can help both inflation expectations and yields. Iranian Foreign Minister Araghchi says Iran submitted a proposal to the United States through intermediaries this week to reopen the Strait of Hormuz and restart negotiations toward a final agreement. There is no deal yet, but the prospect of de-escalation alone is removing part of the geopolitical premium from oil.
■ US-China: Xi Jinping says China and the United States reached common understanding on many issues. This does not mean existing disputes around trade, technology and strategic materials have been resolved, but the tone is less confrontational. For markets, this is primarily stabilising.
■ Asia: Asia earlier provided no uniform risk-on signal. Japan performed better, while several other markets were weaker or closed. That makes Europe's current strength all the more notable as the region heads toward Wall Street largely on its own momentum.
■ Dollar and yen: DXY is slightly lower, while the yen is strengthening after Donald Trump voiced concerns about the weak Japanese currency to Prime Minister Takaichi. This is supporting JPY. The move fits today's broader picture of somewhat less pressure from oil, rates and the dollar.
■ EUR/USD: euro-dollar trades around 1.14. The move is relatively limited, but a slightly weaker dollar marginally eases financial conditions. For European companies with substantial US revenue, the broader currency backdrop nevertheless remains more favourable than earlier this year.
■ Gold and silver: gold and silver are currently mixed to fractionally lower and therefore offer little fresh directional information. Their previous large moves remain relevant, but rates and equity futures clearly dominate today's setup heading into Wall Street.
■ Copper: copper remains near exceptionally elevated levels despite some retracement. This supports the view that the physical investment cycle around power grids, datacentres, electrification and AI infrastructure remains powerful.
■ Bitcoin: Bitcoin is around $84,700 and is edging higher again. Despite large moves in bond markets, crypto remains remarkably calm and there is no broad liquidation stress.
■ VIX and VVIX: volatility indices are still not pricing acute panic. This matters because markets continue to assume manageable stress rather than a systemic shock. That could change quickly if yields break higher again, but we do not see that yet.
■ Banks: European banks are relatively strong today. Société Générale is up around 4%, BNP Paribas is higher and KBC gains roughly 2%. Higher rates are not automatically positive because funding costs, credit quality, property financing and bond portfolios still matter, but the market is clearly rewarding the sector today.
■ KBC: remains a stock we would particularly watch on larger corrections. The shares trade clearly above their longer-term average and the trend has accelerated, meaning a pullback toward roughly €115 would not surprise us technically. Even then, the broader uptrend could remain fully intact. Such larger dips may be more attractive than chasing the current price.
■ Goldman Sachs: reportedly earned more than $200 million in fees from hedge fund Situational Awareness. This illustrates how profitable large institutional relationships can be for investment banks and how substantial AI-related capital flows have become.
■ Semiconductors: the chip sector remained relatively strong on Thursday and recovered into the close. Micron, AMD and Intel performed better, while underlying demand for AI and datacentre hardware remains powerful today. Elon Musk also aims to roughly double the number of NVIDIA chips in Colossus 2 by year-end. If yields decline, this sector could gain momentum extremely quickly.
■ ASML: is up around 2.3% and remains a major driver of the AEX. Our options analysis of the US listing still points to an upward underlying curve. Potential additional US restrictions on exports to China remain a risk, while structural AI and semiconductor demand remain powerful long-term supports.
■ STMicroelectronics: is up around 2% and we bought the shares yesterday. Our thesis specifically centres on mature semiconductors. AI datacentres require not only advanced accelerators but also huge volumes of power, analog, connectivity and control chips. Even if some datacentre projects are delayed, we view that more as postponed demand than structural cancellation.
■ Memory: following discussions with major memory manufacturers, Bank of America remains confident that the memory super-cycle could continue through 2028–2030 without a traditional downturn. High ASPs, strong demand and tight supply support that view, while tariffs add pressure to an already constrained market. Memory is therefore developing into a structural bottleneck alongside GPUs, CPUs and networking.
■ AI infrastructure and cybersecurity: estimates of roughly $10.3 trillion of AI and datacentre investment between 2025 and 2032 illustrate how broad this cycle could become. It covers CPU compute, memory, storage, power, cooling, networking, fibre, substrates, PCBs and entire datacentres. Agentic AI simultaneously creates new attack surfaces, making cybersecurity a second major growth layer, with names such as Palo Alto Networks and CrowdStrike and Palantir as a possible data, workflow and control layer.
■ Meta and Muse: Meta gained around 4% on Thursday and Muse is showing exceptional usage growth. OpenRouter traffic has increased roughly 85-fold in eight weeks to more than 2 trillion tokens per week, with over 90% coming from AI-native companies and professional developers. This looks much more like genuine production and development workloads than consumer hype alone.
■ Wolters Kluwer: is adding Expert AI Document Extract and Document Create to CT hCue for legal and compliance workflows. AI is therefore becoming more deeply embedded in existing customer processes. This could support usage, retention, upselling and ultimately pricing power if adoption continues.
■ BNP Paribas and Google Cloud: are extending their partnership for five years to deploy cloud infrastructure and agentic AI more broadly across the bank. Gemini models and Gemini Enterprise are becoming part of workflows and the generative AI assistant already available to more than 65,000 employees. This is another clear example of enterprise AI moving from pilots into real production.
■ Nebius: remains one of the stronger AI-infrastructure signals in our view. AI revenue is growing rapidly, new capacity is being sold almost immediately and selected NVIDIA GPU instances are becoming more expensive. This shows both strong volumes and pricing power and is therefore a positive read-through for the broader semiconductor and infrastructure chain.
■ CoreWeave: we continue to assess more cautiously than Nebius. Demand for AI compute is strong, but financing, customer concentration, heavy capex and free cash flow make the financial profile more vulnerable. A powerful sector trend alone is insufficient for us to ignore those differences.
■ Akamai: the large multi-year agreement with Anthropic underlines how AI compute is broadening beyond GPU training into CPU workloads, inference, agents and distributed compute. Against this stand substantial investments and potential dilution, meaning it is not a simple immediate cash-flow windfall. Strategically, however, we view this as a very important step for Akamai.
■ Oracle: the force majeure notice around Project Jupiter in New Mexico remains a clear execution risk. Financing, power supply and permitting ultimately need to be resolved while the enormous contracted order book is converted into operational capacity. The market is rightly penalising Oracle in the short term, but we do not view this as the end of the structural cloud and AI thesis.
■ Siemens Energy: is up around 2.6% and remains a direct beneficiary of the broader AI-datacentre theme. More datacentres ultimately mean more electricity generation, grid connections, transformers and infrastructure. We still see substantial long-term upside, but technically we do not completely rule out a major correction toward roughly €100–€125. That is why we do not want to chase every rally.
■ Ahold Delhaize: structurally benefits from its large US revenue base and remains a defensive cash-flow case. A slightly weaker dollar today does little to change that broader positioning.
■ AB InBev: Day 2 of the Capital Markets Day introduces a new EBIT framework more closely tied to execution and cash flow. The key issue therefore increasingly becomes actual earnings development and cash conversion rather than revenue growth alone.
■ ArcelorMittal: is currently unable to restart operations at Kryvyi Rih safely and sustainably. This is operationally negative because capacity remains offline and the timing of normalisation is uncertain.
■ Aperam: is up roughly 2% today while Bank of America remains Neutral. We still find the stock difficult enough to stay on the sidelines. Demand, pricing, energy and margins ultimately matter more than a single broker update.
■ Banimmo: is in advanced negotiations with HOGENT regarding the sale of the Networks Ghent Atmos campus. A sale could release capital and simplify the portfolio. The eventual price will determine the financial significance.
■ CTP: the structural logistics-property thesis remains intact, but high yields limit the scope for rapid multiple expansion. Following the Capital Markets Day, there are also few obvious new near-term catalysts.
■ CVC Capital: is working with Nippon Sangyo on a possible acquisition of Kobayashi Pharmaceutical in Japan. Purchase price, financing and eventual return on invested capital matter more than the headline alone.
■ Flow Traders: is down around 5% following the weak update. Q3 net trading income is expected to be significantly lower than Q2 and trading activity was lower across EMEA, Asia and the Americas according to the supplied figures. We remain completely on the sidelines: for us this is too dependent on trading activity and volatility and therefore more of a speculative trading name than a structural investment.
■ Sligro: is down around 2%. We already examined the fundamental issues earlier this week and today's decline does not change our cautious view.
■ IBA: is coordinating the European LIFEDESTINY PFAS project using Rhodotron electron-beam technology. Technologically interesting, but the financial contribution remains limited for now. The investment case is still too unclear for us to act on.
■ Randstad: trades approximately unchanged. Citi raises its price target to €36.50 but remains Neutral, while signals at the lower end of the labour market remain mixed. We see this primarily as an updated broker valuation rather than a new fundamental catalyst.
■ Shell: is lower as oil prices decline. At the same time, the Raízen restructuring remains important for future capital needs and returns. Lower oil is clearly the stronger driver of the share price today.
■ Vopak: the Dutch debate around mandatory gas storage remains relevant after filling inventories generated high costs. For Vopak, contract duration, occupancy and pricing ultimately matter more than any single policy target.
■ dsm-firmenich: is up around 1%. Citi raises its target to €111 and maintains Buy. We are not doing anything with the shares ourselves for now.
■ KPN: is up around 2% following JPMorgan's upgrade to Overweight and the higher €5.10 target. The market is clearly rewarding the defensive cash flow and predictable revenues.
■ HelloFresh and Prosus: HelloFresh's weaker outlook remains a negative read-through for the broader food-delivery market and therefore for Prosus through Just Eat Takeaway. This reinforces our doubts around JET's strategic value within Prosus, especially compared with a structurally much more valuable holding such as Tencent.
■ Signify: is up around 2%, but the longer-term chart remains weak and the shares still attract little structural capital. Around current multiyear lows, a technical recovery could develop, but we see this more as a bounce case for traders than a convincing investment case. We remain on the sidelines.
■ Fugro: is slightly lower around €8. We still cannot rule out another profit warning and therefore remain cautious. At the same time, we retain a residual holding because a significant amount of bad news may already be reflected in the price.
■ Alfen: is higher and the roughly €10–€12 area remains technically interesting as possible support. For traders, another decline toward that zone could offer a tactical rebound opportunity. It remains a highly volatile stock.
■ Basic-Fit: is slightly lower again and therefore still does not confirm a structural recovery following the recent analyst meeting. We did not find the underlying presentation poor and the stock is trading around relevant VWAP areas. It remains far from being a favourite, but better sentiment could still create a technical bounce.
■ Fastned: continues to benefit from the structural European EV trend. We previously took partial profits and now hold a free ride. We are not adding at current levels; the shares first need to demonstrate that another breakout is sustainable.
■ SIPEF: remains interesting because of the potential influence of El Niño on palm-oil production and prices. The €110 area remains technically important. A convincing breakout could create room toward roughly €120, but palm-oil prices and weather developments remain decisive.
■ argenx: remains a fundamentally excellent company, but we still consider the shares expensive. After the enormous long-term gain, we retain only a free ride. New purchases are not a priority at current levels.
■ CMB.TECH: is down roughly 3.5%. The investment case remains primarily a long-term story and current weakness does little to change that. There is, however, no obvious near-term catalyst.
■ Société Générale: is up around 4% and is therefore one of the strongest European banks today. This fits the broader relative strength of financials. We still want to see how the sector ultimately handles higher funding costs and credit risk.
■ BNP Paribas: is higher and remains firmly on our radar. Valuation and scale are interesting, while the Google Cloud partnership shows progress on the technology side as well. We remain equally focused on the impact of higher rates on funding and credit quality.
■ Luxury: lower oil and somewhat less rate pressure can provide temporary support, but we do not yet see a structural turn. China, consumer demand and valuation remain important headwinds.
■ Defence, CSG and Rheinmetall: defence remains weak and it appears that part of the previously embedded war premium is leaving the sector. Structurally high defence spending has not disappeared, but without fresh escalation further consolidation or correction could follow. Rheinmetall remains weaker and we are also more cautious on CSG in the short term after the earlier strong rally.
■ Theon International: we treat separately. In our view, the recent results were not strong enough to justify another immediate acceleration in the share price. Further consolidation or correction before a more attractive setup develops would not surprise us.
■ Adidas: is higher, but we remain on the sidelines. A technical rebound is possible, yet the sportswear market remains difficult and we still see insufficient fundamental confirmation.
■ Nike: remains a turnaround candidate many investors are watching. We are waiting until that turn becomes clearly visible in revenue, margins and price action before doing anything.
■ Market implication: heading into the US open, the setup remains constructive, although futures are approaching clear resistance. Europe remains remarkably strong, S&P 500 futures are up around 0.25%, Nasdaq 100 futures around 0.6%, the US 10-year yield is near 5.18% and Brent is down roughly 1.6%. The key tactical question is therefore whether Wall Street breaks through resistance immediately or first searches for liquidity lower down. If such a dip holds, buy-on-dips remains our preferred scenario; if support genuinely breaks, dealer hedging could instead accelerate the move lower.
■ Desk-view: our base case remains glass half full. Europe continues to trade stoically, US futures are holding up, oil is lower and yields are slightly softer today. Some traders are already buying because they want to be positioned before yields eventually decline; if that turn genuinely arrives, much more capital could quickly follow. Against this stands the 1987 scenario as an important warning: markets can ignore higher rates for a long time before the impact is suddenly priced in. For now, we do not see that as the base case. As long as dips continue to be absorbed and options structures provide support, we remain more in the buy-on-dips camp. A genuine decline in yields could send technology sharply higher; another uncontrolled rise in rates would change the picture quickly.
Disclaimer Aan de door ons opgestelde informatie kan op geen enkele wijze rechten worden ontleend. Alle door ons verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor uw eigen rekening.
Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie. U bent zelf eindverantwoordelijk voor de beslissingen die u neemt met betrekking tot uw beleggingen.


