🎨 Marktoverzicht: ARCAD - RMBS - ASMI - NVA - LKFT - ABI - ENVI - EXO - ADYEN en meer
Hieronder een overzicht van de belangrijkste ontwikkelingen van vanochtend, kort en zakelijk samengevat.
Wil je alle artikelen kunnen lezen en elke podcast beluisteren? Neem dan een abonnement en krijg toegang tot alle artikelen en de database met duizenden berichten.
■ Europa gaat richting een verdeelde tot licht positieve opening. De ondertoon is beter dan enkele dagen geleden, Wall Street geeft steun en lagere olie helpt, maar de Amerikaanse futures en Azië geven nog geen overtuigend breed risk-on-signaal. AEX en DAX hebben relatief de beste uitgangspositie. De CAC 40 blijft gevoeliger voor de Franse risicopremie en voor China via luxe. Euro Stoxx 50 en STOXX 600 krijgen een licht positieve ondertoon, maar voor een overtuigende rally moet de beweging uiteindelijk veel breder worden dan alleen technologie en semiconductors.
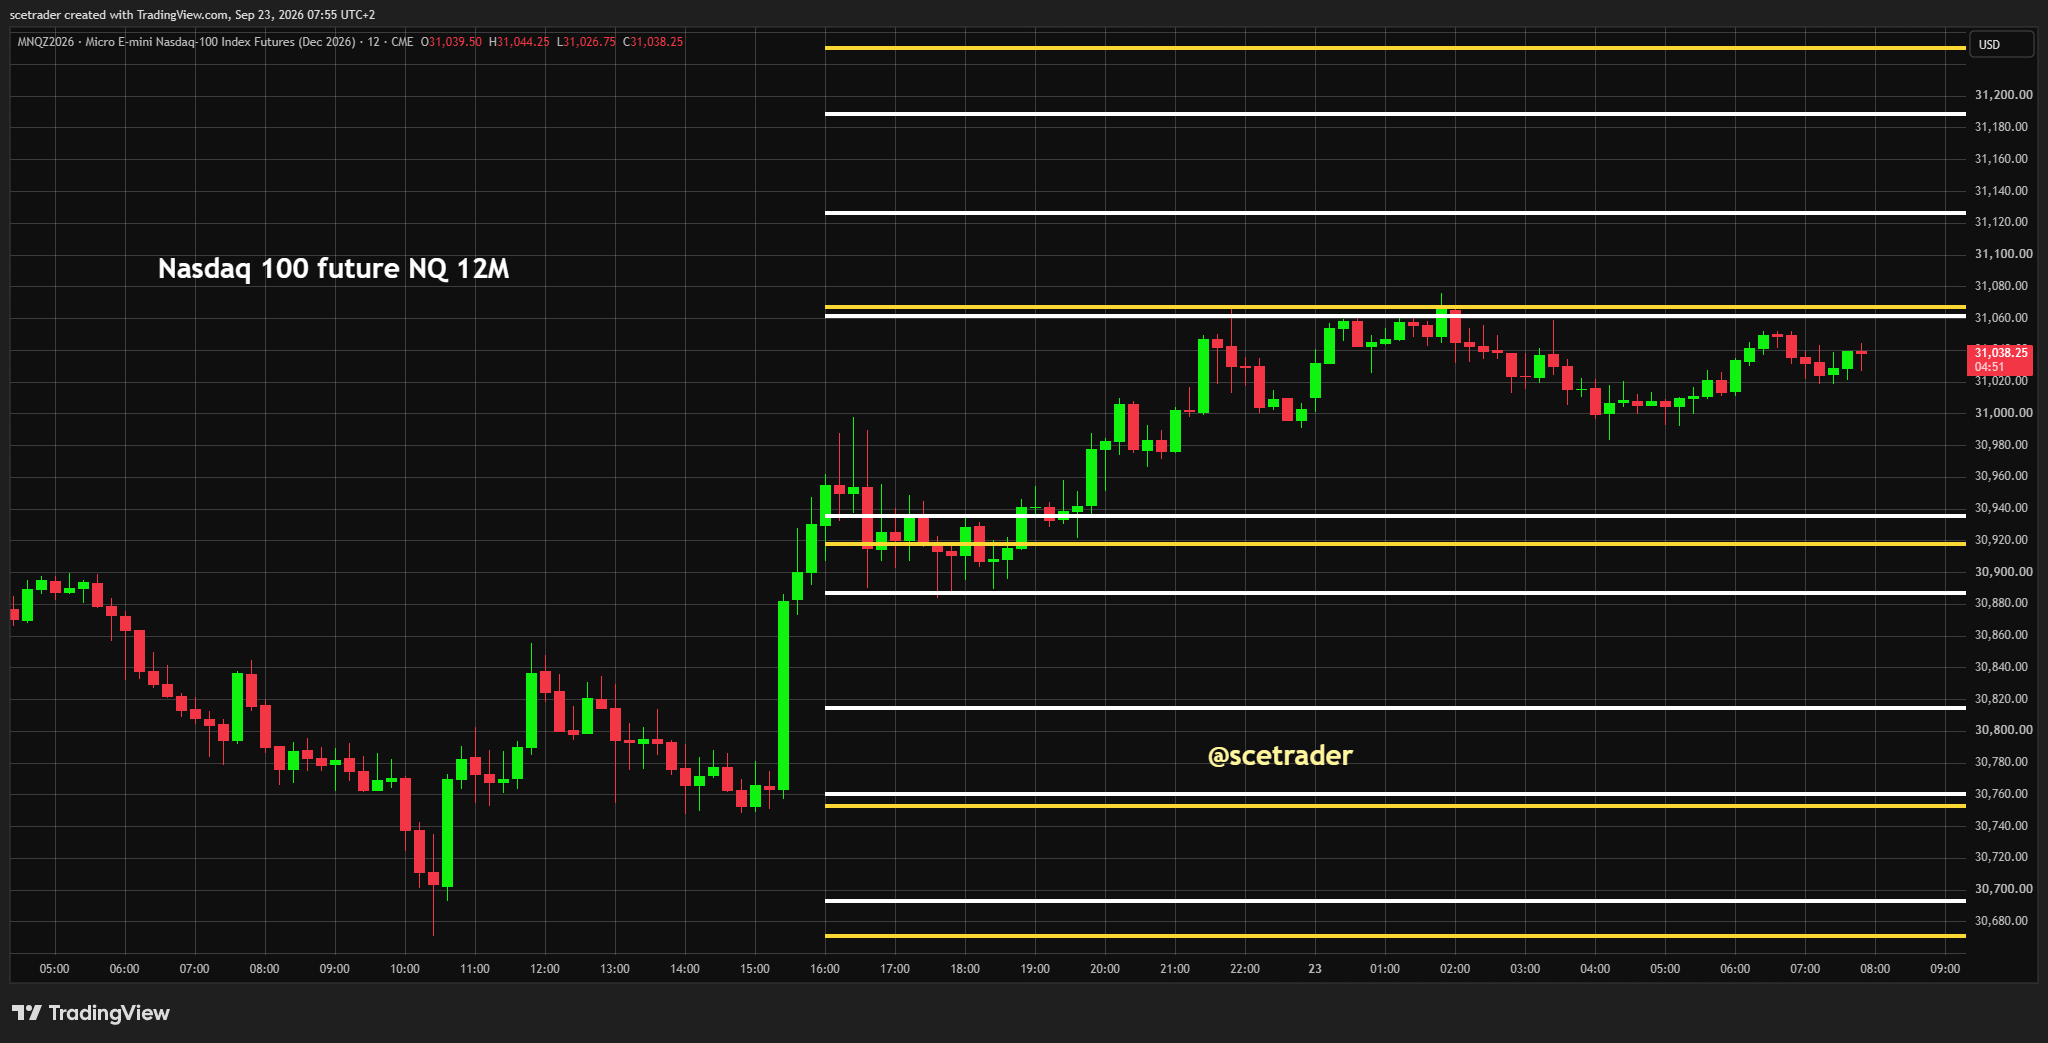
■ De Amerikaanse futures blijven voorlopig afwachtend. De Nasdaq 100-future ligt opnieuw tegen een belangrijke weerstand en het blijft goed mogelijk dat eerst liquiditeit aan de onderkant wordt opgehaald. Support en resistance zijn daarbij niet uitsluitend barrières; dergelijke niveaus kunnen ook als liquiditeitsmagneet fungeren. Een eerste beweging lager hoeft daardoor geen trendbreuk te betekenen en kan juist voorafgaan aan een nieuwe versnelling wanneer daar opnieuw koopvraag verschijnt. Buy-on-dips blijft onze belangrijkste tactische observatie.
■ Wall Street bleef sterk. De Nasdaq Composite won 0,45% en sloot op 27.244,28 voor de tweede sessie op rij op recordniveau. De S&P 500 bleef vrijwel onveranderd op 7.764,64 en de Dow verloor 0,36% tot 51.863,69. Belangrijk is vooral dat de beweging niet langer uitsluitend door enkele AI-aandelen wordt gedragen. Materials, consumer staples, information technology, industrials en healthcare leverden eveneens positieve bijdragen.
■ Onder de oppervlakte blijft het beeld echter veel gemengder. Binnen de S&P 500 hielden stijgers en dalers elkaar ongeveer in evenwicht en de Nasdaq registreerde slechts 48 nieuwe highs tegenover 110 nieuwe lows. We zitten daarmee nog steeds in een trading range waarin sterke leiders de indices omhoog kunnen houden terwijl veel individuele aandelen achterblijven. De markt blijft opvallend taai tegen slecht nieuws en dips worden vooralsnog gekocht, maar dat betekent nadrukkelijk niet dat ieder aandeel stijgt of dat indices zonder tussenstappen rechtstreeks naar nieuwe records moeten.
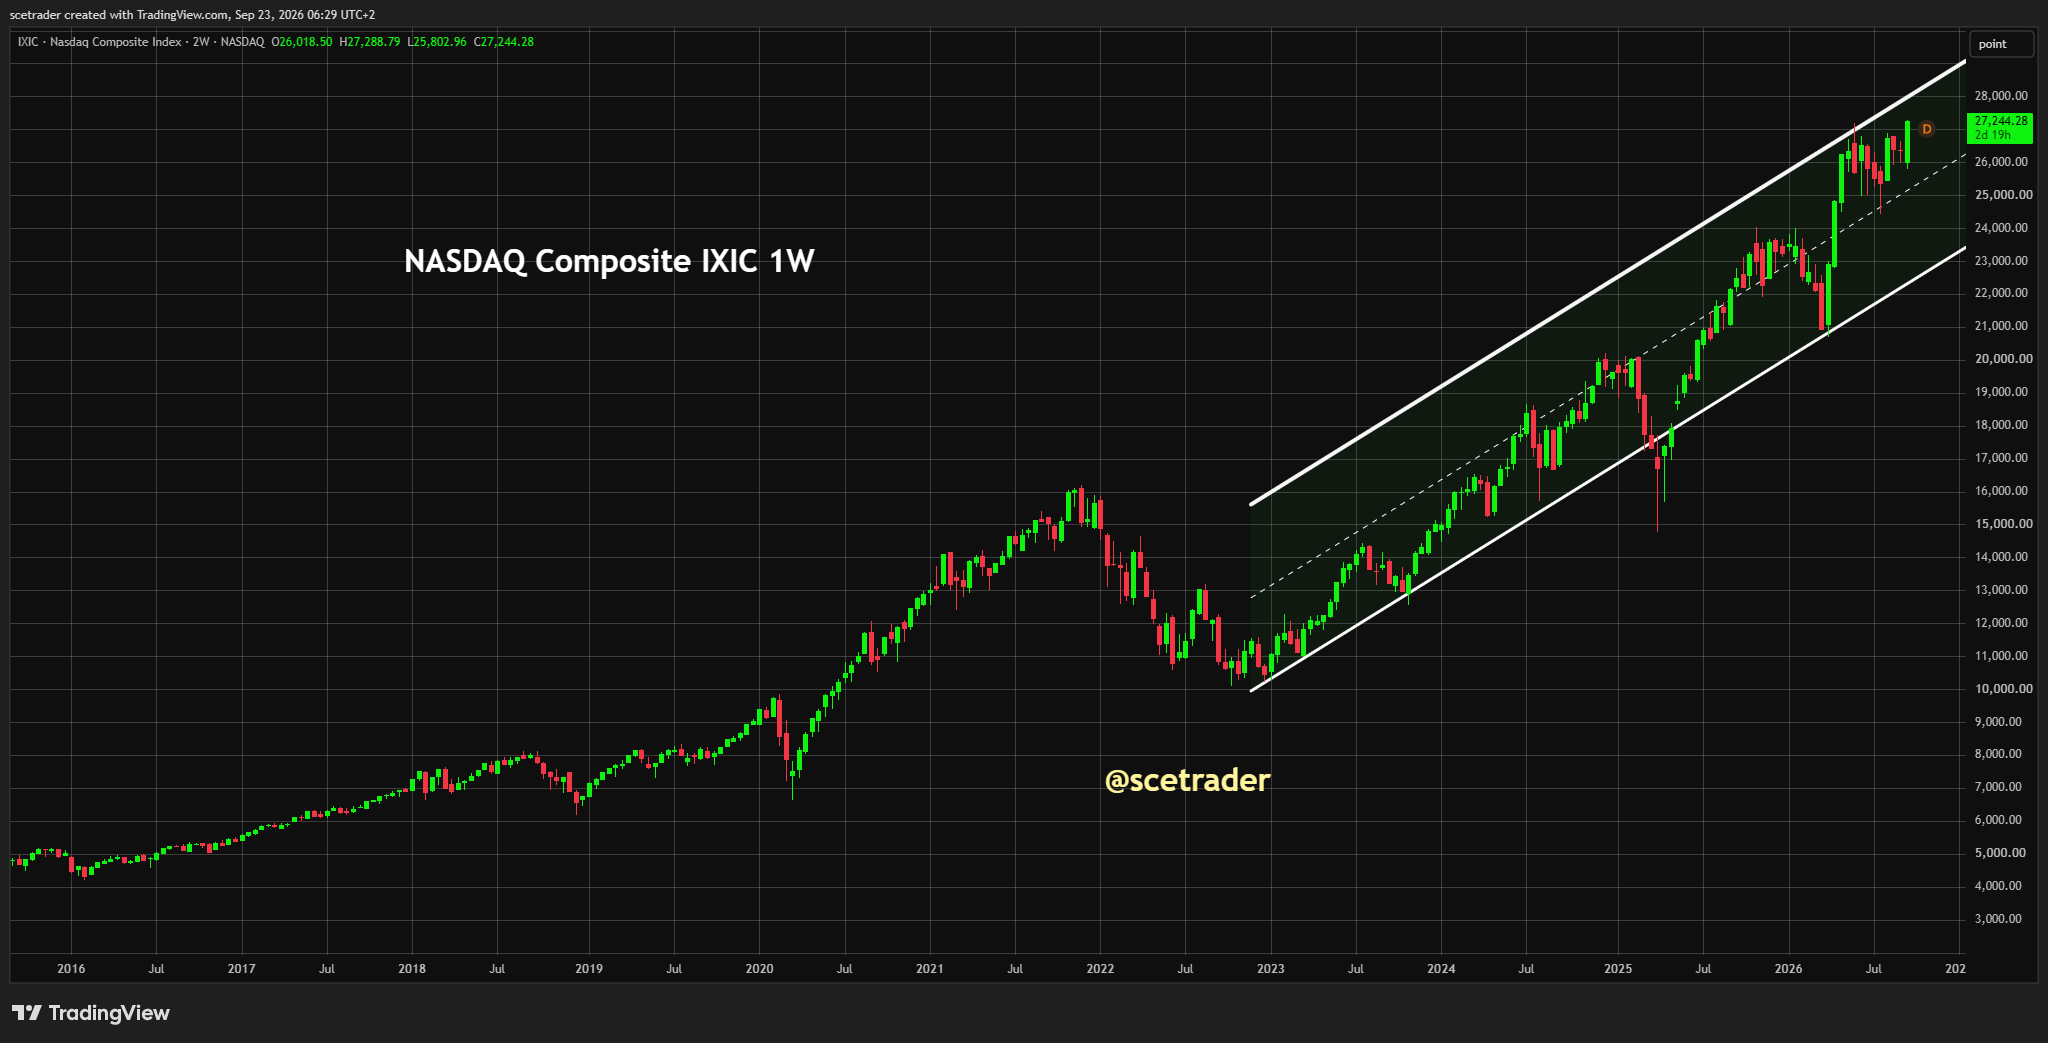
■ De brede Nasdaq blijft technisch binnen het sterke opwaartse trendkanaal dat sinds 2022 zichtbaar is, maar noteert inmiddels wel dicht tegen de bovenkant daarvan. Dat maakt een tijdelijke terugval niet vreemd. Juist het gedrag ná zo’n terugval wordt belangrijk: zolang kopers opnieuw verschijnen en de structuur intact blijft, zien wij correcties vooral als onderdeel van de trend en niet automatisch als het einde ervan.
■ De verbreding richting software verdient steeds meer aandacht. Na de enorme investeringsgolf in hardware kan een volgende fase ontstaan waarin bedrijven die AI daadwerkelijk in workflows, cybersecurity en bedrijfsprocessen integreren belangrijker worden. Niet ieder softwarebedrijf zal daarvan profiteren. Ondernemingen worden kritischer op welke applicaties daadwerkelijk productiviteit, kostenbesparing en rendement opleveren, waardoor de scheiding tussen structurele winnaars en vervangbare software groter kan worden.
■ Azië geeft geen overtuigende bevestiging. Taiwan en de KOSPI noteren rond een half procent hoger, maar gezien de krachtige Amerikaanse semiconductorbeweging is dat bescheiden. De Hang Seng staat circa 1% lager en China blijft gemengd. Japan is gesloten. De Aziatische chipketen houdt relatief goed stand, maar het bredere regionale beeld blijft afwachtend.
■ Binnen Azië blijft de differentiatie groot. Samsung Electronics houdt relatief beter stand, SK Hynix beweegt minder overtuigend en TSMC blijft de sterkste read-through vanuit Taiwan. Dat bevestigt opnieuw dat de semiconductorcyclus sterk is, maar ook dat beleggers steeds selectiever worden binnen die cyclus.
■ China blijft vooral belangrijk via de gesprekken tussen Donald Trump en Xi Jinping. Handel, tarieven, AI, toegang tot geavanceerde semiconductors en rare earths behoren tot de belangrijkste marktdossiers, terwijl Taiwan het gevoeligste geopolitieke onderwerp blijft. Voor Europa loopt de transmissie rechtstreeks via chips, industrie, auto’s en luxe. Een verlenging van de handelsrust kan ondersteunen, maar voor markten zullen concrete maatregelen zwaarder wegen dan alleen een vriendelijkere diplomatieke toon.
■ Alibaba valt daarbij op doordat het aandeel juist zwak reageert. De onderneming zegt een eigen chip te hebben ontwikkeld die met NVIDIA-technologie kan concurreren, maar de markt heeft die claim vooralsnog nauwelijks beloond. Zonder onafhankelijke bevestiging blijft bovendien onduidelijk hoe competitief de technologie werkelijk is. Voor Alibaba kan eventuele verdere ontspanning rond handel en technologie uiteindelijk een belangrijkere katalysator worden dan de chipheadline alleen.
■ De rentemarkt is op dit moment eerder neutraal dan uitgesproken negatief, maar blijft de belangrijkste potentiële tegenkracht. De Amerikaanse 2-jaarsrente staat rond 4,79%, terwijl de 10-jaarsrente rond 4,97% opnieuw vlak onder de psychologisch belangrijke 5%-zone noteert. De Duitse 10-jaarsrente staat rond 3,45%. Een nieuwe versnelling aan zowel de korte als de lange kant kan opnieuw direct op groeimultiples drukken.
■ Frankrijk blijft binnen Europa een afzonderlijk renterisico. De staatsrisicopremie blijft verhoogd en dat maakt Franse banken, binnenlands georiënteerde ondernemingen en andere rentegerelateerde waarden gevoeliger voor nieuwe stress dan vergelijkbare bedrijven elders in Europa. Dat is een van de redenen waarom wij de uitgangspositie van de CAC minder zuiver vinden dan die van AEX en DAX.
■ De dollar wordt geleidelijk sterker tegenover de euro. EUR/USD beweegt rond 1,1420 en USD/JPY rond 157,6. Voor internationaal opererende Europese bedrijven helpt een sterkere dollar de omzetvertaling, maar de beweging weerspiegelt tegelijkertijd het relatief restrictieve Amerikaanse rentebeeld. Richting 160 in USD/JPY neemt bovendien opnieuw de gevoeligheid voor mogelijke Japanse valuta-interventie toe.
■ De volatiliteitsmarkten blijven opvallend ondersteunend. De VIX staat rond 14,5, na een officieel vorig slot rond 14,2. VVIX daalde opnieuw ongeveer 3% naar circa 83,2. Ook MOVE en de volatiliteit binnen high-yield credit geven vooralsnog geen duidelijk stresssignaal. Dat deze markten relatief rustig blijven ondanks de eerdere stijging van olie en rente, suggereert dat institutionele hedgingmarkten nog steeds vertrouwen hebben in steun aan de onderkant.
■ AI en semiconductors blijven de belangrijkste structurele motor. De SOX steeg voor de zesde sessie op rij en staat over die reeks bijna 13% hoger. De economische AI-keten verbreedt zich inmiddels vanuit GPU’s naar memory, CPU’s, equipment, networking, storage, stroomvoorziening, koeling en datacenters. Voor Europa geeft dat een directe read-through naar ASML, ASMI en BESI. Wij blijven rekening houden met nog een verdere opwaartse ronde in chips voordat eventuele zorgen over overcapaciteit later in de cyclus dominant worden.
■ Tegelijk weten we vooraf niet welke individuele bedrijven uiteindelijk de grootste AI-winnaars worden. Dat is precies waarom wij binnen deze cyclus meer voelen voor een mandjesbenadering dan voor de gedachte dat één enkele naam alle economische waarde zal vangen. De investeringsgolf loopt inmiddels door meerdere technologielagen en het risico op verkeerde individuele selectie blijft groot, ook wanneer de structurele AI-these als geheel klopt.
■ Nebius levert een belangrijk signaal over de kracht van de onderliggende markt. Het bedrijf verhoogt per 1 oktober opnieuw de prijzen voor GPU-capaciteit binnen Token Factory, waaronder capaciteit op verschillende belangrijke NVIDIA-GPU’s. Dat aanbieders hogere prijzen kunnen vragen terwijl wereldwijd enorme hoeveelheden nieuwe datacentercapaciteit worden gebouwd, wijst op blijvende schaarste en prijszettingsmacht aan de bovenkant van de AI-computemarkt.
■ Memory en opslag blijven eveneens opvallend sterk. Micron won circa 5% en SanDisk bijna 7%. Grotere modellen, inference en AI-agents vragen steeds meer geheugen, opslag en dataverkeer. Wij sluiten daarom niet uit dat memory en storage nog een verdere opwaartse fase krijgen voordat mogelijke overcapaciteit na 2030 een dominant discussiepunt wordt.
■ ServiceNow past voor ons duidelijk binnen een mogelijke volgende AI-fase. AI-agents moeten uiteindelijk niet alleen antwoorden produceren, maar zelfstandig handelingen binnen workflows uitvoeren. ServiceNow zit precies in die operationele laag tussen data, werknemers, processen en automatisering. Als agentic AI breed wordt uitgerold binnen ondernemingen, kan die positie belangrijker worden.
■ SAP heeft een vergelijkbare maar andere uitgangspositie. Het bedrijf zit diep in de kernprocessen en data van grote ondernemingen. Naarmate AI rechtstreeks wordt gekoppeld aan financiële processen, planning, supply chains en andere bedrijfssystemen, kan juist die bestaande positie opnieuw strategische waarde krijgen. Implementatie en daadwerkelijke productiviteitswinst blijven daarbij belangrijker dan alleen het AI-label.
■ Mature chips moeten nadrukkelijk apart worden bekeken van AI-accelerators. Voor Europa kijken wij vooral naar Infineon en STMicroelectronics, terwijl Texas Instruments en NXP eveneens relevant blijven binnen analog, power, automotive en industrial semiconductors. Ook GlobalFoundries is hier een belangrijke read-through: een bredere verbetering van de vraag naar mature-node capaciteit zou bevestigen dat de semiconductorcyclus niet langer uitsluitend door AI-accelerators, HBM en leading-edge chips wordt gedragen. Deze markten bewegen op een andere cyclus dan GPU’s en HBM. Wanneer ook deze groep begint mee te stijgen, is dat een belangrijk bewijs dat de semiconductorbeweging structureel verbreedt.
■ Olie blijft een duidelijke steun voor Europa. De prijs staat opnieuw ruim lager en is weliswaar van de intraday-dieptepunten teruggekomen, maar het niveau blijft gunstiger dan enkele dagen geleden. WTI beweegt rond $89 en Brent rond $98. Olie onder $100 vermindert rechtstreeks de inflatie-, transport- en productiekosten in Europa.
■ De fysieke oliemarkt en geopolitiek blijven tegelijk belangrijk. Saudi-Arabië beschikt over meer mogelijkheden om olie via de Rode Zee af te voeren en de markt houdt rekening met diplomatieke pogingen om voldoende toevoer door en rond Hormuz te garanderen. Iran heeft eveneens signalen afgegeven dat er onder voorwaarden ruimte kan bestaan voor afspraken over de Straat van Hormuz. Dat is geen oplossing van het conflict, maar het onmiddellijke risico op een zware mondiale aanbodschok neemt wel af.
■ De politieke toon rond Iran moet zorgvuldig worden geïnterpreteerd. De markt rekent nog steeds met forse geopolitieke risico’s, maar prijst tegelijkertijd meer ruimte voor diplomatie en het vermijden van verdere escalatie in. Er ligt nadrukkelijk nog geen akkoord. Voor aandelen is vooral relevant dat olie momenteel reageert op een combinatie van betere fysieke aanvoer en de mogelijkheid dat verdere escalatie wordt vermeden.
■ Diesel en andere geraffineerde producten blijven de belangrijke nuance. De crude-markt kan snel ontspannen terwijl raffinageproducten veel krapper blijven. Ook Europees gas blijft richting de winter een aandachtspunt. Lagere Brent is daarom duidelijk gunstig, maar betekent niet dat alle Europese energie- en inflatierisico’s verdwenen zijn.
■ Semiconductors en technologie blijven sectoraal positief. De structurele AI-, memory- en datacenterinvesteringen geven deze groep de sterkste rugwind. Voor Europa blijven ASML, ASMI, BESI, Infineon en STMicroelectronics daarom nadrukkelijk onder de aandacht.
■ Industrie is licht positief. Lagere olie verlaagt productie- en transportkosten, terwijl AI-, energie- en infrastructuurinvesteringen de capexvraag ondersteunen. Vooral Duitse en bredere Europese industriële ondernemingen kunnen hiervan profiteren wanneer de handelsrelatie tussen de VS en China niet verder verslechtert.
■ Transport is positief door de lagere olieprijs. Lagere brandstofkosten werken rechtstreeks door naar luchtvaart, logistiek en andere transportbedrijven. Als het fysieke risico rond Hormuz verder afneemt, verdwijnt bovendien een deel van de operationele geopolitieke risicopremie.
■ Chemie is positief via lagere energiekosten. Europese chemiebedrijven blijven zeer gevoelig voor olie, gas en elektriciteitsprijzen. Wanneer de huidige energiedaling doorzet, kan de marge-impact relatief groot zijn. China blijft tegelijk de belangrijkste vraagvariabele.
■ Consument krijgt een licht positieve impuls. Lagere energieprijzen verminderen de inflatiedruk en vergroten ceteris paribus de beschikbare koopkracht. Dat maakt niet automatisch ieder consumentenaandeel interessant, maar het macro-economische kostenbeeld verbetert.
■ Banken blijven gemengd, maar wij sluiten niet uit dat de sector opnieuw steun vindt. Hoge korte rentes ondersteunen de rente-inkomsten, terwijl de lange rente voorlopig niet veel verder doorschiet. Tegelijk liet de zware zwakte bij Amerikaanse financials zien dat hoge rente niet automatisch bullish is: curvevorm, kredietkwaliteit en obligatieportefeuilles blijven minstens zo belangrijk.
■ Luxe kan proberen een tijdelijk bodempje te vormen wanneer geopolitieke spanning afneemt en China en de VS een vriendelijkere toon aanslaan. Wij blijven echter terughoudend. De daadwerkelijke Chinese consumentenvraag blijft veel belangrijker dan diplomatieke headlines en een korte relief rally is voor ons nog geen structurele trendomslag.
■ Auto’s blijven gemengd. Lagere energie helpt, maar de structurele concurrentie vanuit Chinese EV-producenten, prijsdruk, software, batterijtechnologie en onzekerheid rond rare earths blijven zware factoren. Handelsontspanning kan helpen, maar lost de fundamentele concurrentieslag niet op.
■ Energie is relatief negatief doordat de olieprijs daalt. Dat is positief voor de bredere Europese economie, maar vanzelfsprekend minder gunstig voor ondernemingen waarvan winst en vrije kasstroom sterk aan hogere olieprijzen zijn gekoppeld.
■ Vastgoed en utilities blijven gevoelig voor de kapitaalmarktrente. Een stabiele of lagere lange rente helpt financieringskosten en waarderingen, maar de absolute rente blijft hoog genoeg om verdere multiple-expansie te beperken. Binnen vastgoed komt daar lokaal politiek risico bovenop.
■ Defensie blijft voor ons een moeilijke sector na de enorme koersstijgingen. Veel positief nieuws over hogere budgetten en geopolitieke spanning zit inmiddels in de waarderingen. Vooral bij traditionele landplatforms willen we voorzichtig zijn, omdat het slagveld snel verandert richting drones, sensoren, elektronische oorlogvoering, luchtverdediging en onbemande systemen. Hoge defensiebudgetten betekenen daarom niet automatisch dat iedere bestaande defensienaam de uiteindelijke winnaar wordt.
■ Defensives blijven neutraal. De markt is niet risk-off genoeg om automatisch een vlucht naar defensieve dividendaandelen te veroorzaken, terwijl de nog altijd hoge rente hun relatieve aantrekkelijkheid beperkt.
■ Arcadis wordt een van de belangrijkste Nederlandse event-driven namen. WSP heeft de overnamepoging beëindigd nadat Arcadis voorstellen van €48,50 en vervolgens €51,50 per aandeel afwees. Arcadis sloot gisteren op €43,36. Een eerste dip ligt voor de hand doordat de mogelijke biedingspremie verdwijnt. Onze visie is echter niet dat daarmee de fundamentele case breekt. Arcadis wilde zelfstandig blijven en na de eerste verkoopdruk kan de aandacht opnieuw verschuiven naar de operationele prestaties en de standalone strategie. Wij denken nog steeds dat op eigen kracht uiteindelijk een beweging richting ongeveer €50 mogelijk is.
■ Adyen haalt voormalig Klarna-CFO Niclas Neglén binnen als nieuwe CFO en herhaalt tegelijkertijd de outlook. De benoeming moet per 1 februari 2027 ingaan. Voor de korte termijn blijft het aandeel moeilijk en één managementbenoeming verandert dat niet. Op een horizon van meerdere jaren blijven wij duidelijk positiever. Adyen zit precies op het kruispunt van betalingsinfrastructuur, automatisering en agentic commerce. Het aandeel heeft dit potentieel vooralsnog nauwelijks weerspiegeld. Wij zouden hier geen enorme positie willen hebben, maar een klein langetermijnbelang blijft verdedigbaar en nieuwe dips kunnen later gebruikt worden om opnieuw naar uitbreiding te kijken.
■ ASMI krijgt via Flowable Carbon een interessante eigen technologie-katalysator. Volgens ASM gaat het om de eerste PECVD-gebaseerde flowable carbon-film in de markt, gericht op steeds complexere patterning in advanced logic en memory. De technologie hoeft vandaag niet direct een enorme koerssprong te veroorzaken. De betekenis ligt vooral in de vraag hoe ASMI over meerdere jaren gepositioneerd blijft nu chiparchitecturen razendsnel complexer worden. Strategisch vinden wij het nieuws positief.
■ AB InBev ziet buiten de traditionele biermarkt aanzienlijke ruimte om te groeien. CEO Michel Doukeris positioneert Beyond Beer als challenger tegenover gevestigde spelers. De investering van bijna $500 miljoen in BeatBox en de uitbreiding in premixed cocktails, spritzers en andere categorieën laten zien dat AB InBev actief een extra groeilaag opbouwt. Wij doen normaal weinig met bieraandelen, maar wanneer wij binnen die sector iets zouden kiezen, behoort AB InBev voor ons tot de interessantere namen.
■ Exor start een aandeleninkoop tot €500 miljoen, maar voor ons is dat vooral onvoldoende compensatie voor de zwakke relatieve portefeuilleprestatie. De NAV per aandeel daalde in de eerste helft van 2026 met 3,9%, terwijl de MSCI World 11,8% steeg. Ferrari hield relatief goed stand, maar Stellantis blijft een duidelijk blok aan het been en ook Institut Mérieux drukte op het rendement. De balans en liquiditeit zijn sterk en de inzetbare middelen kunnen richting circa €4 miljard gaan, maar wij zien de buyback vooral als een doekje voor het bloeden zolang Stellantis zo zwaar blijft wegen. Wij doen niets met Exor.
■ Lakefront Biotherapeutics krijgt extra aandacht nadat RBC het advies heeft verhoogd van Sector Perform naar Outperform en het koersdoel van $26 naar $45 heeft opgetrokken. RBC baseert dat doel op 0,9 maal de verwachte kaspositie aan het einde van het tweede kwartaal van 2026. Die korting houdt onder meer rekening met de contractuele rechten van partner Gilead rond bedrijfsontwikkeling, inzet van de kaspositie en mogelijke deelname aan in-licentieprogramma’s. RBC benadrukt tegelijk dat het advies speculatief blijft doordat toekomstige inkomsten en uitgaven moeilijk voorspelbaar zijn. Lakefront sloot dinsdag op $30,19 in de VS en €26,36 in Amsterdam en Brussel. Daarnaast kocht de onderneming tussen 14 en 18 september 108.679 eigen aandelen in en hield zij per 18 september 1.527.534 treasury shares aan. Het hogere koersdoel en de buyback kunnen aandacht trekken, maar veranderen onze visie niet: wij doen niets met Lakefront Biotherapeutics en blijven volledig aan de zijlijn.
■ Envipco is geselecteerd als preferred supplier van reverse vending machines voor een grote Britse retailgroothandel in aanloop naar de Britse deposit return scheme die op 1 oktober 2027 van start moet gaan. Strategisch is dat positief omdat het Envipco opnieuw positioneert voor een potentieel grote uitrolmarkt, maar de formulering is belangrijk: preferred supplier is nog niet hetzelfde als een concrete order met vast volume, omzet of marge. Opvallend is bovendien dat Envipco eerder al melding maakte van een supermarktgerelateerde overeenkomst in het VK; op basis van de nu beschikbare informatie is niet duidelijk of dit dezelfde klant betreft of een afzonderlijke nieuwe tegenpartij. Zolang de commerciële omvang en eventuele overlap niet duidelijker zijn, willen wij hier niet te veel omzetwaarde aan toekennen. Wij blijven weg van het aandeel Envipco.
■ Alfen hield gisteren opnieuw de belangrijke steunzone tussen €10 en €12 vast. Dat kan op korte termijn extra retailvraag aantrekken. Voorlopig behandelen wij het aandeel echter vooral als een speculatieve trade en niet als een overtuigende langetermijncase. Zolang deze steunzone houdt, blijft een nieuwe herstelpoging mogelijk.
■ Heijmans kan naar onze inschatting nog verder corrigeren. Na de enorme eerdere stijging hoeft dat op zichzelf geen fundamenteel probleem te zijn. Ook voor de bredere bouwsector geldt dat een nieuwe koopkans interessant kan worden wanneer werkelijk een bodem is gevormd. Wij vinden het nu echter te vroeg om al te zeggen dat die bodem er ligt.
■ Vonovia blijft onder politieke en technische druk. Politieke onzekerheid rond de Berlijnse woningmarkt en mogelijke ingrepen in grote woningportefeuilles blijft extra overhang creëren. Implementatie van zware maatregelen kent grote juridische, politieke en financiële obstakels, maar voor een onderneming met omvangrijke Berlijnse blootstelling is alleen al de onzekerheid negatief voor het sentiment. De koers zat bovendien al in een dalende trend, waardoor wij nog geen reden zien om er iets mee te doen.
■ Rambus won gisteren circa 8,5%. Dat past binnen de bredere belangstelling voor memory, interfaces en datacenterarchitectuur. Het aandeel is daarmee opnieuw een voorbeeld van hoe de semiconductortrade zich verder verbreedt buiten de grote GPU-producenten.
■ Apple hield relatief goed stand binnen het gemengde beeld bij Amerikaanse megacaps. De beweging is niet de belangrijkste marktdriver, maar ondersteunt wel de observatie dat het record van de brede Nasdaq niet uitsluitend door chips wordt gedragen.
■ Amerikaanse financials stonden juist zwaar onder druk. JPMorgan en Wells Fargo verloren meer dan 3% en Charles Schwab ruim 6%. Dat is belangrijk voor de marktbreedte: recordstanden in technologie gaan tegelijkertijd samen met scherpe correcties in andere grote sectoren.
■ AI-agents creëren bovendien potentiële verliezers. Airbnb verloor circa 3% en Uber en Lyft meer dan 1%. De kernvraag is wie in de toekomst de klantrelatie controleert. Wanneer AI-agents zelfstandig zoeken, vergelijken, boeken en betalen, kan een deel van de economische waarde verschuiven van traditionele platforms naar de agent en de infrastructuur daarachter.
■ Goud ligt iets lager maar blijft rond $4.346 opvallend stabiel tegen de achtergrond van de hogere Amerikaanse rente. Dat relatieve koersgedrag blijft constructief. De sterke stijging van de afgelopen periode wordt vooralsnog niet gevolgd door duidelijke capitulatie.
■ Zilver noteert rond $66,70 en ligt eveneens iets lager. Ook zilver blijft relatief sterk gezien de renteomgeving. De combinatie van monetair edelmetaal en industriële vraag blijft de belangrijkste structurele ondersteuning.
■ Koper blijft interessant als veel directere cyclische indicator. Elektriciteitsnetten, datacenters, AI-infrastructuur en elektrificatie vragen enorme hoeveelheden koper. Een sterke kopermarkt geeft daardoor voor Europese industrie een directere economische read-through dan goud.
■ Bitcoin noteert rond $86.570 en de recente uprun is duidelijk krachtiger geweest dan wij eerder verwachtten. De financiële media praten steeds nadrukkelijker over $100.000, maar wij willen daar niet automatisch vanuit gaan. Na de snelle rally blijft een tussentijdse correctie goed mogelijk voordat eventueel een nieuwe aanval omhoog volgt.
■ Ethereum houdt zijn technische verbetering vast. De eerdere uitbraak boven ongeveer $2.660 blijft intact en ETH beweegt rond $2.750–$2.800. Naast de prijsactie blijft tokenization belangrijk omdat financiële activa, settlement en collateral in toenemende mate richting blockchaininfrastructuur kunnen verschuiven.
■ MicroStrategy verloor gisteren ongeveer 1% en blijft daarmee een nuttige waarschuwingsindicator. Wanneer Bitcoin stijgt maar een belangrijke crypto-gerelateerde equity achterblijft, kan dat wijzen op afnemende marginale koopkracht of vroege winstnemingen. Een dergelijke divergentie moet daarom naast de spotprijs van Bitcoin worden gevolgd.
■ Circle blijft interessant door de structurele groei van stablecoins. De case gaat veel verder dan speculatieve cryptohandel: stablecoins kunnen een steeds grotere rol krijgen in settlement, betalingen en digitale dollarliquiditeit. Wij verwachten geen rechte lijn omhoog, maar de structurele markt kan veel groter worden.
■ Robinhood verdient eveneens aandacht omdat de onderneming zich steeds verder ontwikkelt van een eenvoudige retailbroker naar een breder financieel platform. Crypto is daar onderdeel van, maar niet langer het volledige verhaal. Op langere termijn kan juist die verbreding relevant zijn.
■ Coinbase wordt eveneens breder dan alleen retailhandel in cryptomunten. Institutionele infrastructuur, custody, stablecoins, derivatives en andere financiële diensten kunnen de economische exposure van het bedrijf verbreden. Ook hier verwachten wij onderweg forse correcties, maar het structurele verhaal kan aanzienlijk groter worden dan alleen de Bitcoin-beta.
■ Voor de S&P 500 blijft de omgeving rond 7.800 technisch en vanuit opties belangrijk. Boven de markt ligt een duidelijke optieconcentratie, terwijl verschillende gamma-modellen de belangrijkste omslagzone lager plaatsen. Zolang SPX boven die overgang blijft, kunnen dealerhedges intraday bewegingen dempen. Een overtuigende acceptatie boven 7.800 zou aangeven dat directionele koopvraag sterker wordt dan de remmende optiestructuur. Lage indexvolatiliteit betekent nadrukkelijk niet dat individuele aandelen rustig zijn; de dispersie blijft groot.
■ Vanaf 09:15 volgen de Franse flash-PMI’s, om 09:30 Duitsland en om 10:00 de eurozone. Later volgen Amerikaanse macrodata en de wekelijkse olievoorraden. Voor aandelen telt niet alleen of economische data sterk of zwak zijn, maar vooral wat ze met de obligatiemarkt doen. Sterke Amerikaanse cijfers kunnen paradoxaal negatief zijn wanneer de 10-jaarsrente daardoor overtuigend boven 5% uitbreekt.
■ Marktimplicatie voor de komende uren: een verdeelde start en eerst een kleine zoektocht naar liquiditeit aan de onderkant blijven goed mogelijk. Dat zou binnen de huidige trading range niet direct een trendbreuk betekenen. Lagere olie, rustige volatiliteitsmarkten en structureel sterke AI- en semiconductorvraag zorgen ervoor dat wij vooral willen zien of kopers opnieuw op de eerste betekenisvolle dip verschijnen. Alleen kracht bij semiconductors is daarbij onvoldoende; voor een overtuigend brede risk-on-beweging moeten ook industrie, consument, banken en andere cyclische sectoren aansluiten.
■ Richting de Amerikaanse midterms leeft onder handelaren de gedachte dat er steeds meer “cadeautjes” of marktsteunende impulsen kunnen komen, waarbij negatief nieuws zoveel mogelijk wordt vermeden en positief nieuws nadrukkelijker naar voren wordt gebracht. Dat kan op zichzelf belangrijk worden voor de marktpsychologie: wanneer beleggers erop gaan rekenen dat nieuwe dips politiek of beleidsmatig sneller worden opgevangen, kan dat het bestaande buy-on-dips-gedrag versterken. Dit is nadrukkelijk tradersentiment en geen vastgesteld beleid van het Witte Huis.
■ Desk-view: de markttoon wordt vriendelijker, maar we verwachten geen rechte lijn omhoog. Een verdeelde Europese opening en een liquidity flush in de Nasdaq 100-future blijven mogelijk. Tegelijk daalt olie, is de rente vooralsnog beheersbaar, blijven volatiliteitsmarkten rustig en verbreedt de AI-cyclus richting memory, software, mature chips en infrastructuur. Sectoraal liggen technologie, semiconductors, industrie, transport en chemie relatief het beste. Banken kunnen opnieuw steun vinden, luxe kan een tijdelijke bodem proberen te vormen en bij defensie blijven wij voorzichtig. Arcadis kan eerst lager maar heeft op eigen kracht nog steeds ruimte richting circa €50, Adyen blijft vooral een meerjarige agentic-commercecase, ASMI krijgt een strategische technologie-katalysator, AB InBev bouwt buiten bier aan een extra groeilaag, Exor blijft voor ons onaantrekkelijk zolang Stellantis een blok aan het been is, met Lakefront Biotherapeutics doen wij ondanks de RBC-upgrade en buyback niets en ook bij Envipco blijven wij weg zolang de commerciële waarde van de Britse preferred-supplierstatus onvoldoende duidelijk is. Alfen houdt de belangrijke steun vast, bij Heijmans wachten we op een overtuigender bodem en Vonovia blijft onder politieke overhang. Zolang belangrijke steunniveaus standhouden, blijft buy-on-dips het dominante marktgedrag.
English
■ Europe is heading toward a mixed to mildly positive open. The underlying tone is better than it was several days ago, Wall Street is supportive and lower oil helps, but US futures and Asia are still not providing a convincing broad risk-on signal. The AEX and DAX retain the strongest relative setup. The CAC 40 remains more sensitive to the French risk premium and China through luxury. The Euro Stoxx 50 and STOXX 600 have a mildly positive undertone, but a convincing rally ultimately needs to broaden far beyond technology and semiconductors.
■ US futures remain cautious for now. Nasdaq 100 futures are again close to important resistance and it remains quite possible that the market first collects liquidity lower. We do not treat support and resistance solely as barriers: such levels can also act as liquidity magnets. An initial move lower therefore does not have to constitute a trend break and can instead precede another acceleration if buying returns there. Buy-on-dips remains our key tactical observation.
■ Wall Street remained strong. The Nasdaq Composite gained 0.45% and closed at 27,244.28 for a second consecutive record. The S&P 500 finished virtually unchanged at 7,764.64 and the Dow lost 0.36% to 51,863.69. What matters most is that the advance is no longer being driven solely by a handful of AI stocks. Materials, consumer staples, information technology, industrials and healthcare also made positive contributions.
■ Beneath the surface, however, the picture remains considerably more mixed. Advancers and decliners within the S&P 500 were roughly balanced and the Nasdaq registered only 48 new highs against 110 new lows. We therefore remain inside a trading range in which powerful leaders can lift the indices while many individual stocks lag. The market remains remarkably resilient against bad news and dips continue to attract buyers, but that emphatically does not mean every stock will rise or that indices must immediately move straight to fresh records.
■ The broad Nasdaq remains inside the powerful rising channel visible since 2022, although it is now trading close to the upper end of that range. That makes a temporary pullback unsurprising. What matters most is the behaviour after such a move: as long as buyers return and the structure remains intact, we see corrections primarily as part of the trend rather than automatically the end of it.
■ The broadening toward software increasingly deserves attention. After the enormous investment wave in hardware, the next phase could involve companies that genuinely integrate AI into workflows, cybersecurity and corporate processes. Not every software company will benefit. Enterprises are becoming more critical about which applications actually generate productivity, cost savings and returns, potentially widening the gap between structural winners and replaceable software.
■ Asia is not providing convincing confirmation. Taiwan and the KOSPI are around half a percent higher, but those gains are modest given the powerful US semiconductor move. The Hang Seng is around 1% lower and China remains mixed. Japan is closed. The Asian semiconductor chain is holding up relatively well, but the broader regional picture remains cautious.
■ Differentiation within Asia remains substantial. Samsung Electronics is holding up relatively better, SK Hynix is moving less convincingly and TSMC remains the strongest read-through from Taiwan. This again confirms that the semiconductor cycle remains powerful, but also that investors are becoming increasingly selective within that cycle.
■ China remains important mainly through the discussions between Donald Trump and Xi Jinping. Trade, tariffs, AI, access to advanced semiconductors and rare earths are among the main market issues, while Taiwan remains the most sensitive geopolitical subject. For Europe, the transmission runs directly through semiconductors, industry, autos and luxury. An extension of the trade truce could help, but concrete measures will matter much more than a friendlier diplomatic tone alone.
■ Alibaba stands out because the shares are responding weakly. The company says it has developed its own chip capable of competing with NVIDIA technology, but the market has barely rewarded that claim so far. Without independent confirmation, it remains unclear how competitive the technology really is. For Alibaba, further easing around trade and technology could ultimately become a more important catalyst than the chip headline itself.
■ Rates are currently more neutral than outright negative, but they remain the main potential counterweight. The US 2-year yield is around 4.79%, while the 10-year trades around 4.97%, again just below the psychologically important 5% area. The German 10-year is around 3.45%. A fresh acceleration at both the short and long end can again put direct pressure on growth multiples.
■ France remains a separate rates risk within Europe. The sovereign-risk premium remains elevated, making French banks, domestically exposed companies and other rate-sensitive assets more vulnerable to renewed stress than comparable businesses elsewhere in Europe. That is one reason why we see the CAC setup as less clean than the AEX and DAX.
■ The dollar is gradually strengthening against the euro. EUR/USD trades around 1.1420 and USD/JPY around 157.6. A firmer dollar helps revenue translation for internationally exposed European companies but simultaneously reflects the relatively restrictive US rates backdrop. Sensitivity to possible Japanese currency intervention rises again as USD/JPY approaches 160.
■ Volatility markets remain remarkably supportive. The VIX is around 14.5, after an official previous close near 14.2. VVIX fell another roughly 3% to around 83.2. MOVE and high-yield credit volatility are also showing no clear stress signals. The fact that these markets remain relatively calm despite the earlier rise in oil and rates suggests that institutional hedging markets still have confidence in downside support.
■ AI and semiconductors remain the main structural engine. The SOX advanced for a sixth consecutive session and is up almost 13% over that run. The economic AI chain is broadening from GPUs into memory, CPUs, equipment, networking, storage, power, cooling and datacentres. For Europe, that gives a direct read-through to ASML, ASMI and BESI. We continue to allow for another upward leg in semiconductors before concerns about potential excess capacity later in the cycle become dominant.
■ At the same time, we cannot know in advance which individual companies will ultimately become the biggest AI winners. That is precisely why we prefer a basket approach within this cycle rather than assuming that one single name will capture all the economic value. The investment wave now runs across multiple technology layers and individual selection risk remains substantial even when the broader structural AI thesis is correct.
■ Nebius provides an important signal about the strength of the underlying market. The company is raising prices again from October 1 for GPU capacity within Token Factory, including capacity on several important NVIDIA GPUs. The fact that providers can raise prices while enormous amounts of new datacentre capacity are being built globally points to persistent scarcity and pricing power at the high end of the AI-compute market.
■ Memory and storage also remain notably strong. Micron gained roughly 5% and SanDisk almost 7%. Larger models, inference and AI agents require increasing amounts of memory, storage and data traffic. We therefore would not rule out another upward phase in memory and storage before potential excess capacity after 2030 becomes the dominant debate.
■ ServiceNow fits clearly within a potential next AI phase. AI agents ultimately need to do more than produce answers; they need to execute actions inside workflows. ServiceNow sits directly in that operational layer between data, employees, processes and automation. If agentic AI is rolled out broadly inside enterprises, that position could become increasingly important.
■ SAP has a similar but different setup. The company sits deeply inside the core processes and data of major enterprises. As AI becomes directly connected to finance, planning, supply chains and other corporate systems, that installed position can regain strategic value. Implementation and actual productivity gains remain more important than the AI label alone.
■ Mature semiconductors need to be analysed separately from AI accelerators. In Europe, we are watching Infineon and STMicroelectronics in particular, while Texas Instruments and NXP also remain relevant across analog, power, automotive and industrial semiconductors. GlobalFoundries is also an important read-through here: a broader improvement in demand for mature-node capacity would confirm that the semiconductor cycle is no longer being driven solely by AI accelerators, HBM and leading-edge chips. These markets operate on a different cycle from GPUs and HBM. If this group also begins to participate, that would be important evidence that the semiconductor move is broadening structurally.
■ Oil remains a clear support factor for Europe. Prices are again substantially lower and, although they have recovered from the intraday lows, current levels remain more favourable than several days ago. WTI trades around $89 and Brent around $98. Oil below $100 directly reduces inflation, transport and production costs in Europe.
■ The physical oil market and geopolitics remain important at the same time. Saudi Arabia has additional ways to move crude through the Red Sea and markets are accounting for diplomatic efforts to maintain sufficient supply through and around Hormuz. Iran has also signalled that there could be room for arrangements around the Strait of Hormuz under certain conditions. This does not resolve the conflict, but the immediate risk of a severe global supply shock has declined.
■ The political tone around Iran needs to be interpreted carefully. Markets still account for substantial geopolitical risk, while simultaneously pricing more room for diplomacy and the avoidance of further escalation. There is clearly no agreement in place today. For equities, the relevant point is that crude is currently responding to a combination of improved physical supply and the possibility that further escalation can be avoided.
■ Diesel and other refined products remain the important qualification. Crude can loosen rapidly while refining products remain much tighter. European gas also remains an issue heading into winter. Lower Brent is therefore clearly helpful, but it does not mean all European energy and inflation risks have disappeared.
■ Semiconductors and technology remain positive on a sector basis. Structural AI, memory and datacentre investment provides this group with the strongest tailwind. ASML, ASMI, BESI, Infineon and STMicroelectronics therefore remain firmly in focus in Europe.
■ Industrials are mildly positive. Lower oil reduces production and transport costs, while AI, energy and infrastructure investment support capex demand. German and broader European industrial companies can particularly benefit if US-China trade relations do not deteriorate further.
■ Transport is positive on lower oil. Lower fuel costs feed directly into airlines, logistics and other transport businesses. If the physical risk around Hormuz declines further, part of the operational geopolitical risk premium also disappears.
■ Chemicals are positive through lower energy costs. European chemical companies remain highly sensitive to oil, gas and electricity prices. If the current energy decline persists, the margin impact can be relatively large. China simultaneously remains the main demand variable.
■ Consumers receive a mildly positive impulse. Lower energy prices reduce inflation pressure and, all else equal, increase disposable purchasing power. That does not automatically make every consumer stock attractive, but the macro cost backdrop improves.
■ Banks remain mixed, although we would not rule out the sector finding support again. High front-end rates support interest income, while long-term yields are not surging much further for now. At the same time, the heavy weakness in US financials shows that high rates are not automatically bullish: curve shape, credit quality and bond portfolios remain at least as important.
■ Luxury may attempt to form a temporary bottom if geopolitical tensions ease and China and the US strike a friendlier tone. We remain cautious, however. Actual Chinese consumer demand matters much more than diplomatic headlines, and a short relief rally is not yet a structural trend reversal for us.
■ Autos remain mixed. Lower energy helps, but structural competition from Chinese EV manufacturers, pricing pressure, software, battery technology and uncertainty around rare earths remain major factors. Trade easing can help, but it does not solve the fundamental competitive battle.
■ Energy is relatively negative as oil declines. That is positive for the broader European economy but naturally less favourable for companies whose earnings and free cash flow are strongly tied to higher crude prices.
■ Real estate and utilities remain sensitive to long-term yields. Stable or lower long rates help financing costs and valuations, but absolute yields are still high enough to constrain further multiple expansion. Within real estate, local political risk adds another layer.
■ Defence remains a difficult sector for us after the enormous share-price gains. A great deal of positive news around higher budgets and geopolitical tension is already embedded in valuations. We are particularly cautious around traditional land platforms because the battlefield is shifting rapidly toward drones, sensors, electronic warfare, air defence and unmanned systems. Higher defence budgets therefore do not automatically mean every existing defence stock becomes a long-term winner.
■ Defensives remain neutral. Overall risk sentiment is not weak enough to trigger an automatic flight into defensive dividend stocks, while still-high rates limit their relative attraction.
■ Arcadis becomes one of the main Dutch event-driven names. WSP has ended its takeover attempt after Arcadis rejected proposals of €48.50 and then €51.50 per share. Arcadis closed yesterday at €43.36. An initial dip is logical as the potential bid premium disappears. Our view, however, is not that this breaks the fundamental case. Arcadis wanted to remain independent and, after initial selling pressure, attention can return to operating performance and the standalone strategy. We still believe the shares can ultimately move toward roughly €50 on their own merits.
■ Adyen is bringing in former Klarna CFO Niclas Neglén as its new CFO while simultaneously reiterating its outlook. The appointment is expected to take effect on February 1, 2027. In the short term, the stock remains difficult and one management appointment does not change that. Over a multi-year horizon, however, we remain considerably more positive. Adyen sits directly at the intersection of payments infrastructure, automation and agentic commerce. The share price has so far reflected little of that potential. We would not want an enormous position here, but a small long-term holding remains defensible and fresh dips can later be used to reassess adding exposure.
■ ASMI receives an interesting company-specific technology catalyst through Flowable Carbon. According to ASM, this is the market's first PECVD-based flowable carbon film, targeting increasingly complex patterning in advanced logic and memory. The technology does not have to produce an enormous share-price jump today. Its importance lies mainly in how ASMI remains positioned over several years as chip architectures become rapidly more complex. Strategically, we view the news positively.
■ AB InBev still sees substantial room to grow outside traditional beer. CEO Michel Doukeris positions Beyond Beer as a challenger against established players. The nearly $500 million investment in BeatBox and expansion into premixed cocktails, spritzers and other categories show that AB InBev is actively building another growth layer. We normally do little with beer stocks, but if we were to choose within the sector, AB InBev would be among the more interesting names for us.
■ Exor is launching a share buyback of up to €500 million, but for us this remains insufficient compensation for weak relative portfolio performance. NAV per share declined 3.9% in the first half of 2026 while the MSCI World gained 11.8%. Ferrari held up relatively well, but Stellantis remains a clear drag and Institut Mérieux also weighed on returns. The balance sheet and liquidity are strong, with deployable funds potentially moving toward roughly €4 billion, but we see the buyback largely as a bandage while Stellantis continues to weigh so heavily. We are not doing anything with Exor.
■ Lakefront Biotherapeutics receives additional attention after RBC upgraded the shares from Sector Perform to Outperform and raised its price target from $26 to $45. RBC bases that target on 0.9 times the company's expected cash position at the end of the second quarter of 2026. The discount reflects, among other things, Gilead's contractual rights around business development, deployment of cash and potential participation in in-licensing programmes. RBC simultaneously stresses that the recommendation remains speculative because future income and expenditure are difficult to predict. Lakefront closed Tuesday at $30.19 in the US and €26.36 in Amsterdam and Brussels. The company also repurchased 108,679 shares between September 14 and 18 and held 1,527,534 treasury shares as of September 18. The higher target and buyback may attract attention, but they do not change our view: we are not doing anything with Lakefront Biotherapeutics and remain completely on the sidelines.
■ Envipco has been selected as the preferred supplier of reverse vending machines for a major UK retail wholesaler ahead of the UK deposit return scheme scheduled to launch on October 1, 2027. Strategically, this is positive because it again positions Envipco for a potentially large roll-out market, but the wording matters: being selected as preferred supplier is not the same as having a firm order with defined volume, revenue or margin. It is also notable that Envipco had previously referred to a supermarket-related agreement in the UK; based on the information currently available, it is unclear whether this concerns the same customer or a separate new counterparty. Until the commercial size and possible overlap become clearer, we would not assign too much revenue value to the announcement. We remain on the sidelines in Envipco.
■ Alfen again held the important €10–12 support area yesterday. That can attract additional retail demand in the short term. For now, however, we continue to treat the stock primarily as a speculative trade rather than a compelling long-term case. As long as this support holds, another recovery attempt remains possible.
■ Heijmans may still correct further in our view. After the enormous earlier advance, that would not necessarily be a fundamental problem. The broader construction sector can become interesting again once a genuine bottom has formed. We simply think it is too early to claim that such a bottom is already in place.
■ Vonovia remains under political and technical pressure. Political uncertainty around Berlin's housing market and possible intervention in large residential portfolios continues to create additional overhang. Implementation of major measures would face significant legal, political and financial hurdles, but for a company with substantial Berlin exposure the uncertainty alone is negative for sentiment. The shares were already in a declining trend and we still see no reason to become involved.
■ Rambus gained roughly 8.5% yesterday. That fits the broader interest in memory, interfaces and datacentre architecture. The stock is another example of how the semiconductor trade is broadening beyond the large GPU producers.
■ Apple held up relatively well within the mixed picture among US megacaps. The move is not the main market driver, but it does support the observation that the broad Nasdaq record is not being driven solely by semiconductors.
■ US financials were under substantial pressure. JPMorgan and Wells Fargo lost more than 3%, while Charles Schwab fell more than 6%. That matters for market breadth: record technology indices are occurring alongside sharp corrections in other major sectors.
■ AI agents are also creating potential losers. Airbnb fell around 3% and Uber and Lyft lost more than 1%. The key question is who will control the customer relationship in the future. If AI agents search, compare, book and pay autonomously, part of the economic value can shift from traditional platforms toward the agent and the infrastructure behind it.
■ Gold is slightly lower but remains remarkably stable around $4,346 against the backdrop of higher US rates. That relative price action remains constructive. The powerful earlier advance is not yet being followed by clear capitulation.
■ Silver trades around $66.70 and is also slightly lower. Silver is nevertheless holding up relatively well in the current rates environment. Its combination of monetary and industrial demand remains the main structural support.
■ Copper remains interesting as a much more direct cyclical indicator. Power grids, datacentres, AI infrastructure and electrification require enormous amounts of copper. A strong copper market therefore provides a more direct economic read-through for European industry than gold.
■ Bitcoin trades around $86,570 and the recent run has clearly been stronger than we expected. Financial media are increasingly discussing $100,000, but we do not want to assume that automatically. After the rapid rally, an interim correction remains entirely possible before another attempt higher.
■ Ethereum is holding its technical improvement. The earlier breakout above roughly $2,660 remains intact and ETH trades around $2,750–$2,800. Beyond price action, tokenization remains important as financial assets, settlement and collateral increasingly migrate toward blockchain infrastructure.
■ MicroStrategy lost roughly 1% yesterday and remains a useful warning indicator. When Bitcoin rises but an important crypto-related equity lags, that can signal diminishing marginal buying power or early profit-taking. Such divergence should therefore be monitored alongside Bitcoin's spot price.
■ Circle remains interesting because of the structural growth of stablecoins. The case extends well beyond speculative crypto trading: stablecoins can play an increasingly important role in settlement, payments and digital-dollar liquidity. We do not expect a straight line higher, but the structural market can become substantially larger.
■ Robinhood also deserves attention as the company evolves from a simple retail broker into a broader financial platform. Crypto is part of the story but no longer the entire story. Over the longer term, that diversification may become increasingly relevant.
■ Coinbase is also becoming broader than retail crypto trading alone. Institutional infrastructure, custody, stablecoins, derivatives and other financial services can widen the company's economic exposure. We expect large corrections along the way, but the structural story can become much larger than simple Bitcoin beta.
■ For the S&P 500, the area around 7,800 remains important from both a technical and options perspective. A clear options concentration sits above the market, while different gamma models place the main transition zone lower. As long as SPX remains above that transition, dealer hedging can dampen intraday moves. Convincing acceptance above 7,800 would indicate that directional buying is becoming stronger than the dampening options structure. Low index volatility explicitly does not mean individual stocks are calm; dispersion remains substantial.
■ French flash PMIs arrive from 09:15, Germany at 09:30 and the euro area at 10:00. US macro data and weekly oil inventories follow later. For equities, the key issue is not simply whether economic data are strong or weak but what they do to the bond market. Strong US data can be paradoxically negative if they push the 10-year yield convincingly above 5%.
■ Market implication for the coming hours: a mixed start and an initial search for liquidity lower remain quite possible. Within the current trading range that would not immediately constitute a trend break. Lower oil, calm volatility markets and structurally strong AI and semiconductor demand mean we mainly want to see whether buyers return on the first meaningful dip. Semiconductors alone are not sufficient for a convincing broad risk-on move; industrials, consumers, banks and other cyclical sectors also need to participate.
■ Heading toward the US midterms, some traders increasingly expect a series of “gifts” or market-supportive impulses, with negative developments potentially being minimised and positive developments receiving greater emphasis. That expectation can matter for market psychology in its own right: if investors begin to assume that fresh dips will be met more quickly by supportive policy or communication, it can reinforce existing buy-on-dips behaviour. This is explicitly trader sentiment, not established White House policy.
■ Desk-view: the market tone is becoming friendlier, but we do not expect a straight line higher. A mixed European open and a liquidity flush in Nasdaq 100 futures remain possible. At the same time, oil is falling, rates remain manageable for now, volatility markets are calm and the AI cycle is broadening into memory, software, mature semiconductors and infrastructure. Technology, semiconductors, industrials, transport and chemicals have the strongest relative setup. Banks may find support again, luxury can attempt to form a temporary bottom and we remain cautious on defence. Arcadis may initially trade lower but still has room toward roughly €50 on its standalone fundamentals, Adyen remains primarily a multi-year agentic-commerce story, ASMI has a strategic technology catalyst, AB InBev is building another growth layer outside beer, Exor remains unattractive to us while Stellantis is a drag, we are doing nothing with Lakefront Biotherapeutics despite the RBC upgrade and buyback, and we remain on the sidelines in Envipco until the commercial value of its UK preferred-supplier status becomes clearer. Alfen is holding important support, we are waiting for a more convincing bottom in Heijmans and Vonovia remains under political overhang. As long as key support levels hold, buy-on-dips remains the dominant market behaviour.
Disclaimer Aan de door ons opgestelde informatie kan op geen enkele wijze rechten worden ontleend. Alle door ons verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor uw eigen rekening.
Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie. U bent zelf eindverantwoordelijk voor de beslissingen die u neemt met betrekking tot uw beleggingen.


