🎨 Marktoverzicht: ASMl - ASMI - Soitec - NVDA - ORCL - VW - HOOD - COIN en meer
Hieronder een overzicht van de belangrijkste ontwikkelingen van vanochtend, kort en zakelijk samengevat.
Wil je alle artikelen kunnen lezen en elke podcast beluisteren? Neem dan een abonnement en krijg toegang tot alle artikelen en de database met duizenden berichten.
■ Voor Europa verwachten wij vandaag per saldo een opwaartse sessie. De Euro Stoxx 50-futures wezen eerder nog op een ongeveer 0,3% lagere cashopening, nadat de index donderdag 0,9% won, maar wij vinden de onderliggende combinatie inmiddels gunstiger dan die openingsindicatie suggereert. De AEX hield donderdag de neerwaartse druk af, de Amerikaanse futures lopen opnieuw op, de optie-indicatie is verbeterd en vooral rond semiconductors komt nieuw positief nieuws binnen. Een aarzelende opening sluiten wij dus niet uit, maar ons scenario is dat Europa gedurende de sessie opnieuw naar boven probeert te draaien.
■ De Bank of Japan heeft vannacht zoals verwacht de rente met 25 basispunten verhoogd van 1,00% naar 1,25%, het hoogste niveau in 31 jaar. De beslissing viel met 7 tegen 2 stemmen. Toch wordt de verhoging tot nu toe niet negatief verwerkt: USD/JPY staat rond 157,2, de Nikkei wint circa 1,7%, de KOSPI ongeveer 2,6% en Taiwan circa 1,5%. De markt lijkt vooral te waarderen dat de onzekerheid is weggenomen. Centrale banken kunnen verhogen, maar zodra die stap daadwerkelijk is gezet weet de markt waar zij aan toe is. Als hogere officiële rentes uiteindelijk bijdragen aan lagere inflatie en stabilisatie van de kapitaalmarktrente, kan zo'n verhoging zelfs positiever worden verwerkt dan vooraf werd gevreesd.
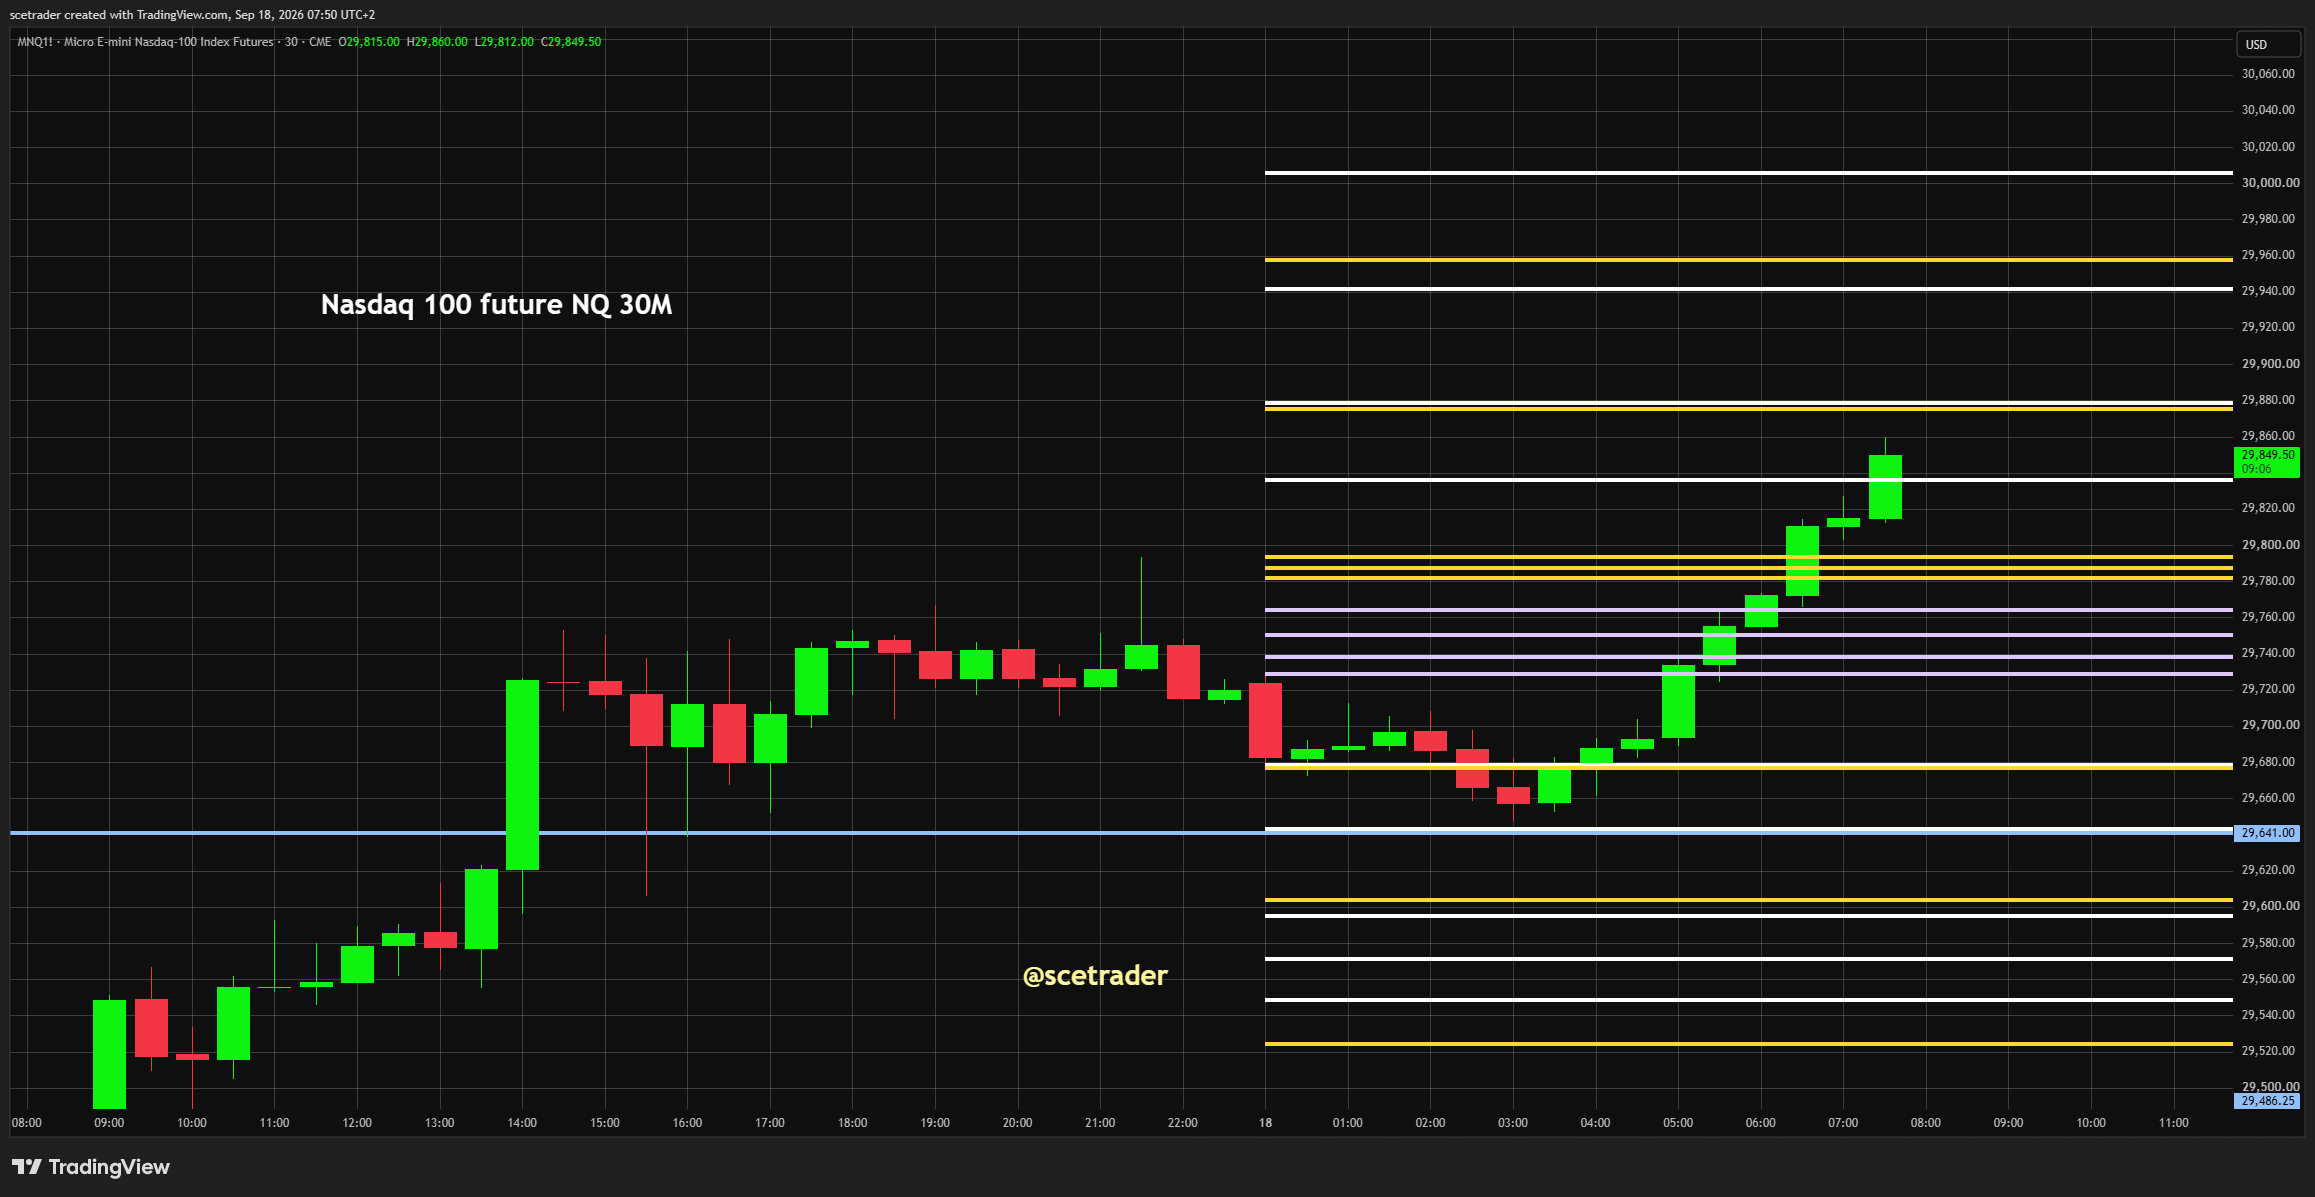
■ Onze futures-Desk-view zit vanochtend bij de Nasdaq 100. S&P 500-futures winnen ongeveer 0,30% en Nasdaq 100-futures circa 0,35%. Dat is nog beperkt, maar donderdag zagen we dat weerstand niet alleen als barrière werkte: de markt werd er juist naartoe getrokken en vervolgens doorheen gedrukt. Op de Nasdaq-chart liggen inmiddels meerdere niveaus die eerst weerstand waren en nu als support onder de markt liggen. Tegelijk is de AIX Option Flow Bias weer positiever. Wanneer de volgende weerstand opnieuw wordt gebroken, kan vanuit shortposities, market makers en optiehedging extra covering ontstaan, waardoor de koopdruk zichzelf tijdelijk versterkt. Dat is geen garantie, maar het is wel het belangrijkste scenario dat wij voor vandaag volgen.
■ Bank of America geeft Amsterdam daarnaast een concrete nieuwe katalysator. De bank vindt de analistenconsensus voor ASML en ASMI te laag en verwacht dat beide ondernemingen tot en met 2027 harder groeien dan de markt voor halfgeleiderapparatuur. Volgens analist Didier Scemama liggen de waarderingen dicht bij de onderkant ondanks hun groei- en winstpotentieel. ASML en ASMI blijven op de kooplijst, met koersdoelen van respectievelijk €2.452 en €1.457. Donderdag steeg ASML 2,2% naar €1.427 en ASMI 1,9% naar €786. Dat kan vandaag extra steun geven aan het toch al verbeterde sentiment rond de Amsterdamse chipsector.
■ Ook de Amerikaanse sessie van donderdag ondersteunt het betere beeld. Technologie en semiconductors namen het leiderschap terug en de stijging werd breder gedragen dan alleen door enkele megacaps. Dat is belangrijk omdat een bredere rally veel beter aansluit bij het scenario waarin futuresweerstanden worden doorbroken en vervolgens extra koopstromen op gang komen.
■ NVIDIA-topman Jensen Huang kwam bovendien opnieuw met zeer bullish uitspraken. Hij verwacht dat NVIDIA in kalenderjaar 2027 ongeveer twee keer zoveel chips verkoopt als in kalenderjaar 2026. Dat is nadrukkelijk geen officiële voorspelling dat de omzet verdubbelt: verkochte aantallen, productmix, prijzen en de verschuiving naar grotere complete systemen maken dat een andere rekensom. Het fundamentele signaal is echter sterk: NVIDIA ziet de vraag naar AI-compute zelf nog lang niet als verzadigd.
■ Die uitspraak versterkt precies onze bestaande visie op de chipsector. De charts van ASML, ASMI, BESI en verschillende andere semiconductor-aandelen zijn niet overal even mooi en een nieuwe rally hoeft dus niet morgen in een rechte lijn te beginnen. Toch denken wij dat de huidige technische fase eerder consolidatie binnen een nog sterke investeringscyclus is dan het begin van een structurele neergang. Zodra geldstromen opnieuw aantrekken, geopolitieke onzekerheid beter in de koersen zit en de technische patronen stabiliseren, achten wij een nieuwe forse sectorrally goed mogelijk. Bij verschillende leidende namen kunnen dan eerst de oude toppen en daarna mogelijk nieuwe recordstanden in beeld komen.
■ Pas na zo'n nieuwe opwaartse fase denken wij dat de markt veel nadrukkelijker naar capaciteit richting en na 2030 gaat kijken. Er wordt in hoog tempo verder gebouwd: Applied Materials wil $5 miljard investeren in India, TSMC werkt aan nieuwe geavanceerde fabs en ook Japan en de Verenigde Staten bespreken miljardeninvesteringen in Amerikaanse chipproductie waarbij GlobalFoundries een belangrijke rol kan krijgen. Die enorme capaciteitsuitbreiding kan later vragen oproepen over utilization en rendement, maar wij voorspellen nadrukkelijk geen overcapaciteit. De AI-vraag kan tegen die tijd eveneens veel groter zijn. Onze volgorde blijft daarom: eerst zien wij ruimte voor een nieuwe krachtige chiprally, daarna pas kan de capaciteitsvraag het volgende grote marktdebat worden.
■ Intel laat zien dat de chipbeweging ondertussen breder wordt. Het aandeel steeg donderdag ongeveer 8%. Dat is juist opvallend omdat Intel lange tijd als probleemgeval binnen de sector werd gezien. De koersreactie suggereert dat beleggers niet alleen de bekende AI-leiders kopen, maar ook bereid zijn opnieuw geld te steken in voormalige achterblijvers. Voor de kwaliteit van een bredere semiconductor-rally is dat een positief signaal.
■ Oracle won donderdag ruim 5%. Ook daar lijkt meer vertrouwen te ontstaan dat het bedrijf ondanks de enorme financieringsbehoefte rond AI en OpenAI door deze investeringsfase heen kan komen. Dat is voor Europa relevant omdat het de angst vermindert dat de huidige AI-investeringen vooral een financieel probleem worden. Wanneer dat vertrouwen doorzet, kan naast semiconductors ook meer speculatieve technologie opnieuw belangstelling krijgen.
■ Soitec heeft intussen met succes een bond offering van €500 miljoen in de markt gezet. De financiering kan op korte termijn enige technische druk op het aandeel veroorzaken, maar wij verwachten dat het negatieve effect beperkt blijft zolang het algemene sentiment rond semiconductors sterk blijft. Het is daarmee vooral een bedrijfsspecifieke factor en geen reden om onze bredere chipvisie te wijzigen.
■ De kapitaalmarktrente ondersteunt het beeld voorlopig eveneens. De Amerikaanse 10-jaarsrente staat ongeveer acht basispunten lager rond 4,95%, de Japanse 10-jaarsrente noteert net onder 3% en de Duitse 10-jaars Bund begint rond 3,48%. De interessante vraag is of de Fed-meeting van woensdag voorlopig het hoogste punt in de Amerikaanse 10-jaarsrente heeft gemarkeerd. Dat weten we nog niet, maar zolang de 5%-grens niet opnieuw wordt doorbroken krijgen technologie en andere durationgevoelige aandelen meer ruimte.
■ De officiële rentes blijven tegelijkertijd hoog. De Bank of England liet donderdag de rente ongewijzigd, terwijl andere centrale banken eerder juist verder hebben verkrapt. Dat hoeft voor aandelen niet automatisch negatief te zijn wanneer de markt gaat geloven dat de inflatie daardoor uiteindelijk afkoelt en de kapitaalmarktrente stabiliseert. Dat onderscheid tussen officiële rente en lange marktrente wordt op dit moment steeds belangrijker.
■ Voor Europa moeten we ook niet aannemen dat de lange rente al definitief gepiekt heeft. Société Générale heeft zijn prognose voor de Duitse 10-jaars Bund verhoogd en verwacht dat de rente in het eerste kwartaal van 2027 rond 3,85% kan pieken, tegenover 3,478% bij het slot van donderdag. De strategen denken dus dat de stijging aan de lange kant nog niet volledig voorbij is. Energie en de oorlog rond Iran blijven daarbij belangrijke onzekerheden voor zowel de Bund als de marktverwachtingen rond het verdere ECB-pad.
■ Olie helpt vandaag opnieuw en noteert ongeveer een kwart procent lager, nadat donderdag al een duidelijkere neerwaartse beweging zichtbaar was. Dat is belangrijker dan die kwart procent op zichzelf: lagere olie vermindert inflatiedruk en geeft obligaties en aandelen meer lucht. Het blijft echter een dossier waarop de markt zeer snel kan draaien. President Trump zei dat hij een cruciaal beslispunt nadert over de oorlog met Iran en afweegt of de Verenigde Staten opnieuw grootschalige aanvallen uitvoeren of een andere route kiezen. Een escalatie kan olie en lange rente dus snel opnieuw omhoogduwen.
■ De valutamarkt laat ondertussen weinig stress zien. USD/JPY noteert rond 157,2 na het BOJ-besluit en EUR/USD rond 1,148. Dat past voorlopig bij het beeld waarin de Japanse renteverhoging geen plotselinge carry-trade-unwind veroorzaakt en de dollar relatief stevig blijft.
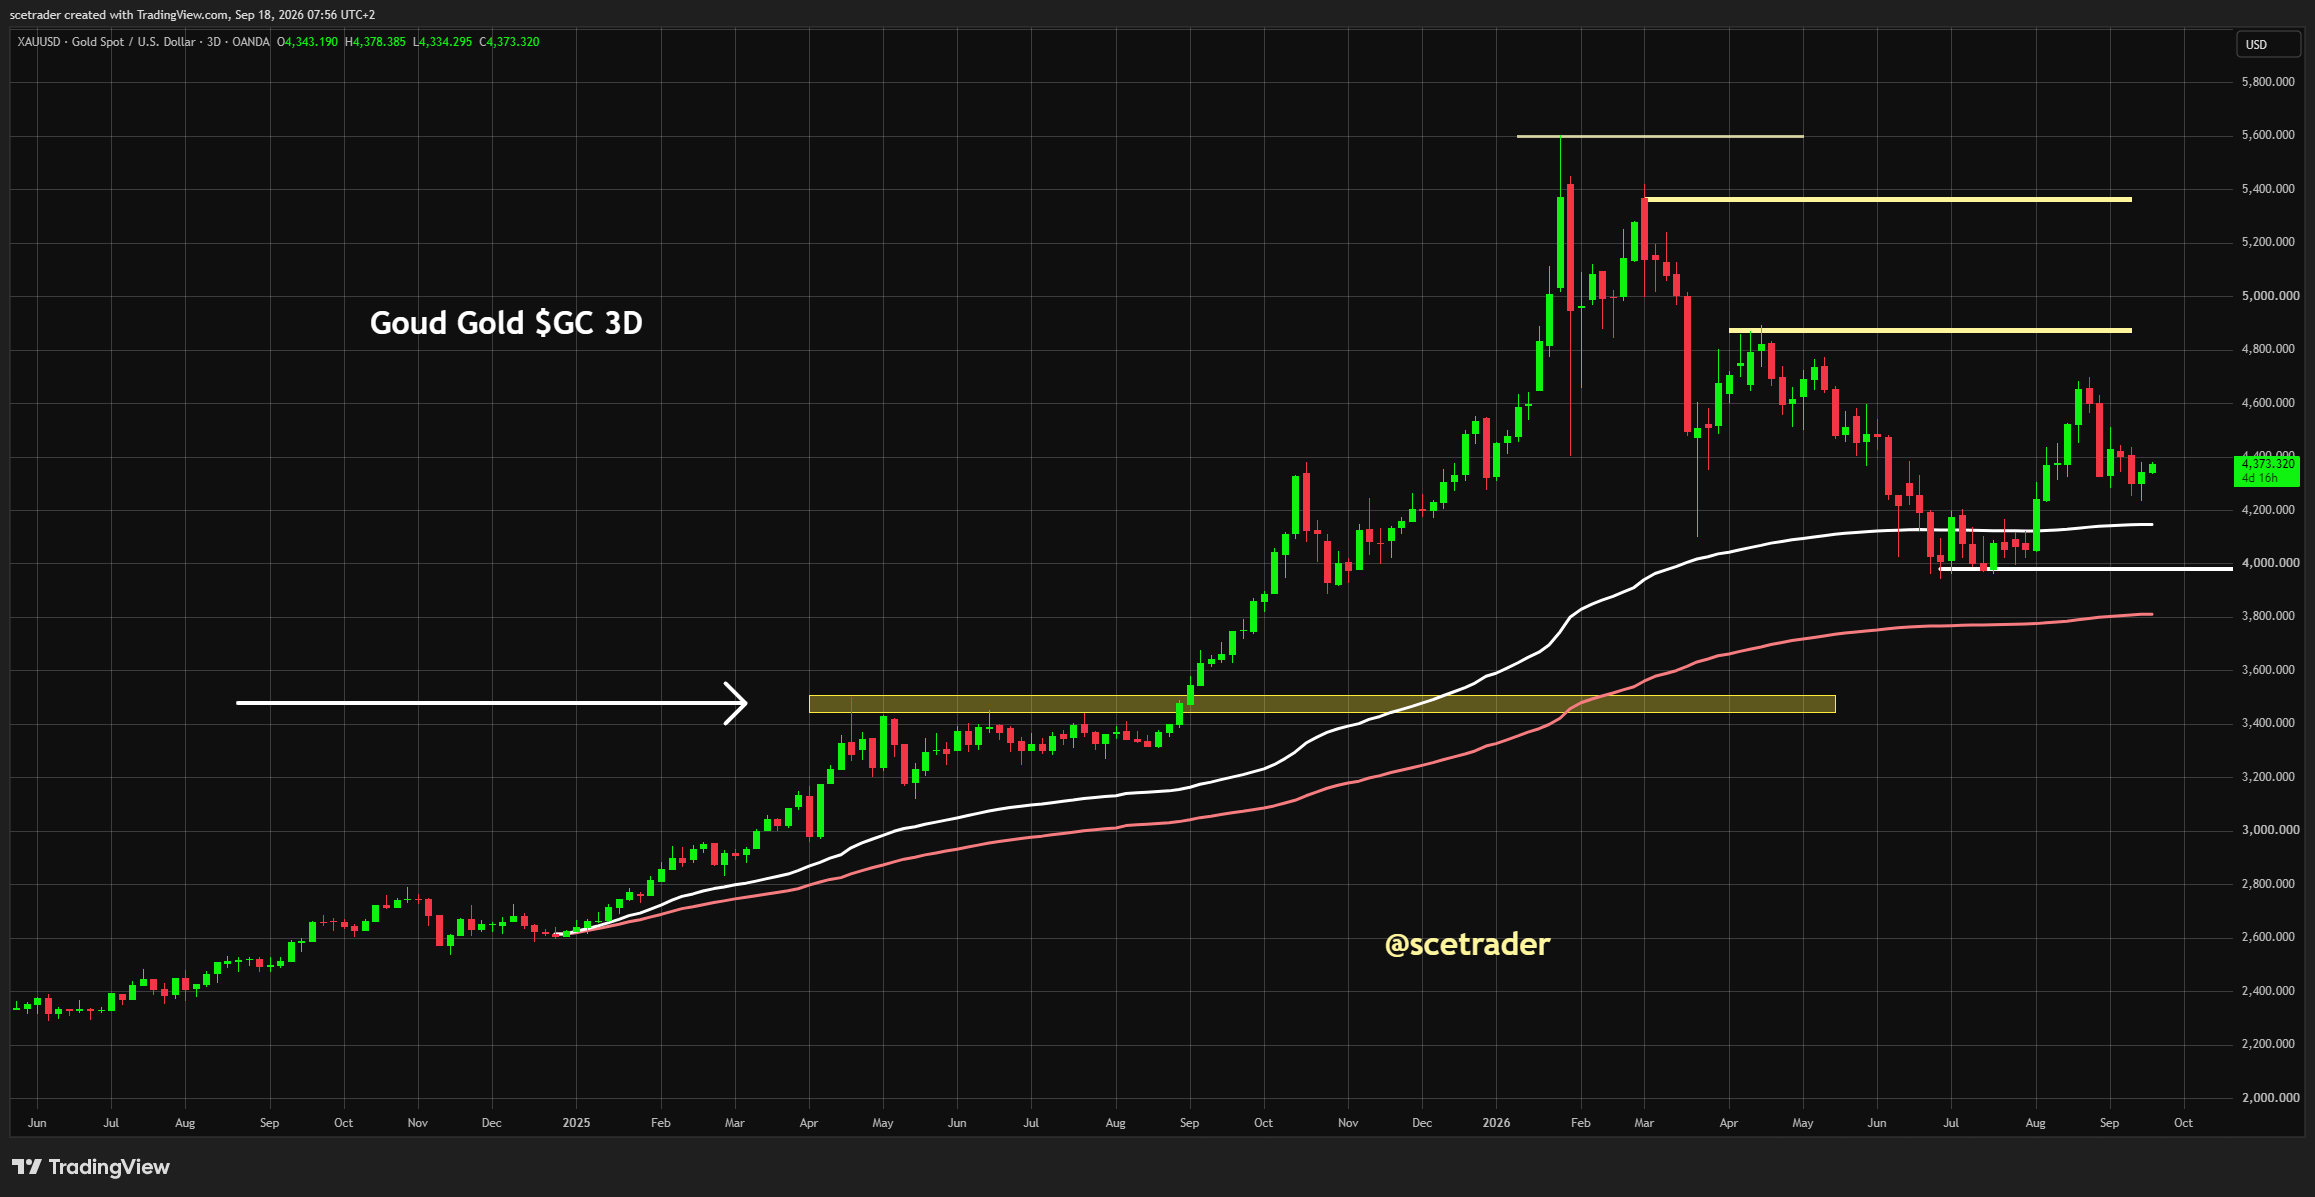
■ Goud en zilver trekken verder aan. Zilver noteert rond $66,60 en wint ongeveer 2%, terwijl goud circa 0,7% hoger staat rond $4.373. Dat is opvallend omdat goud en zilver geen rente of dividend betalen en hogere officiële rentes dus concurrentie vormen. Onze gedachte is echter dat edelmetalen kunnen wennen aan een hoger beleidsrenteregime wanneer de markt tegelijkertijd begint te rekenen op stabilisatie van de kapitaalmarktrente. De goudgrafiek laat nog ruimte voor een tussentijdse terugval, maar daarna sluiten wij een nieuwe opwaartse beweging zeker niet uit.
■ Bij de lokale aandelen viel Fastned donderdag op met een sterke stijging, maar die beweging vond plaats bij relatief lage omzet. Dat maakt de stijging minder overtuigend dan wanneer zeer hoge volumes de beweging hadden gedragen. Na zo'n sessie zou enige winstneming vandaag daarom niet vreemd zijn.
■ Luxury kan mogelijk wat meeprofiteren van een betere markt, maar wij zijn nog niet overtuigd dat daar alweer een nieuwe duidelijke opwaartse trend is begonnen. De sector blijft gevoeliger voor de kwaliteit van de Chinese consumptie en wij zouden een paar betere beursdagen nog niet verwarren met een structurele draai.
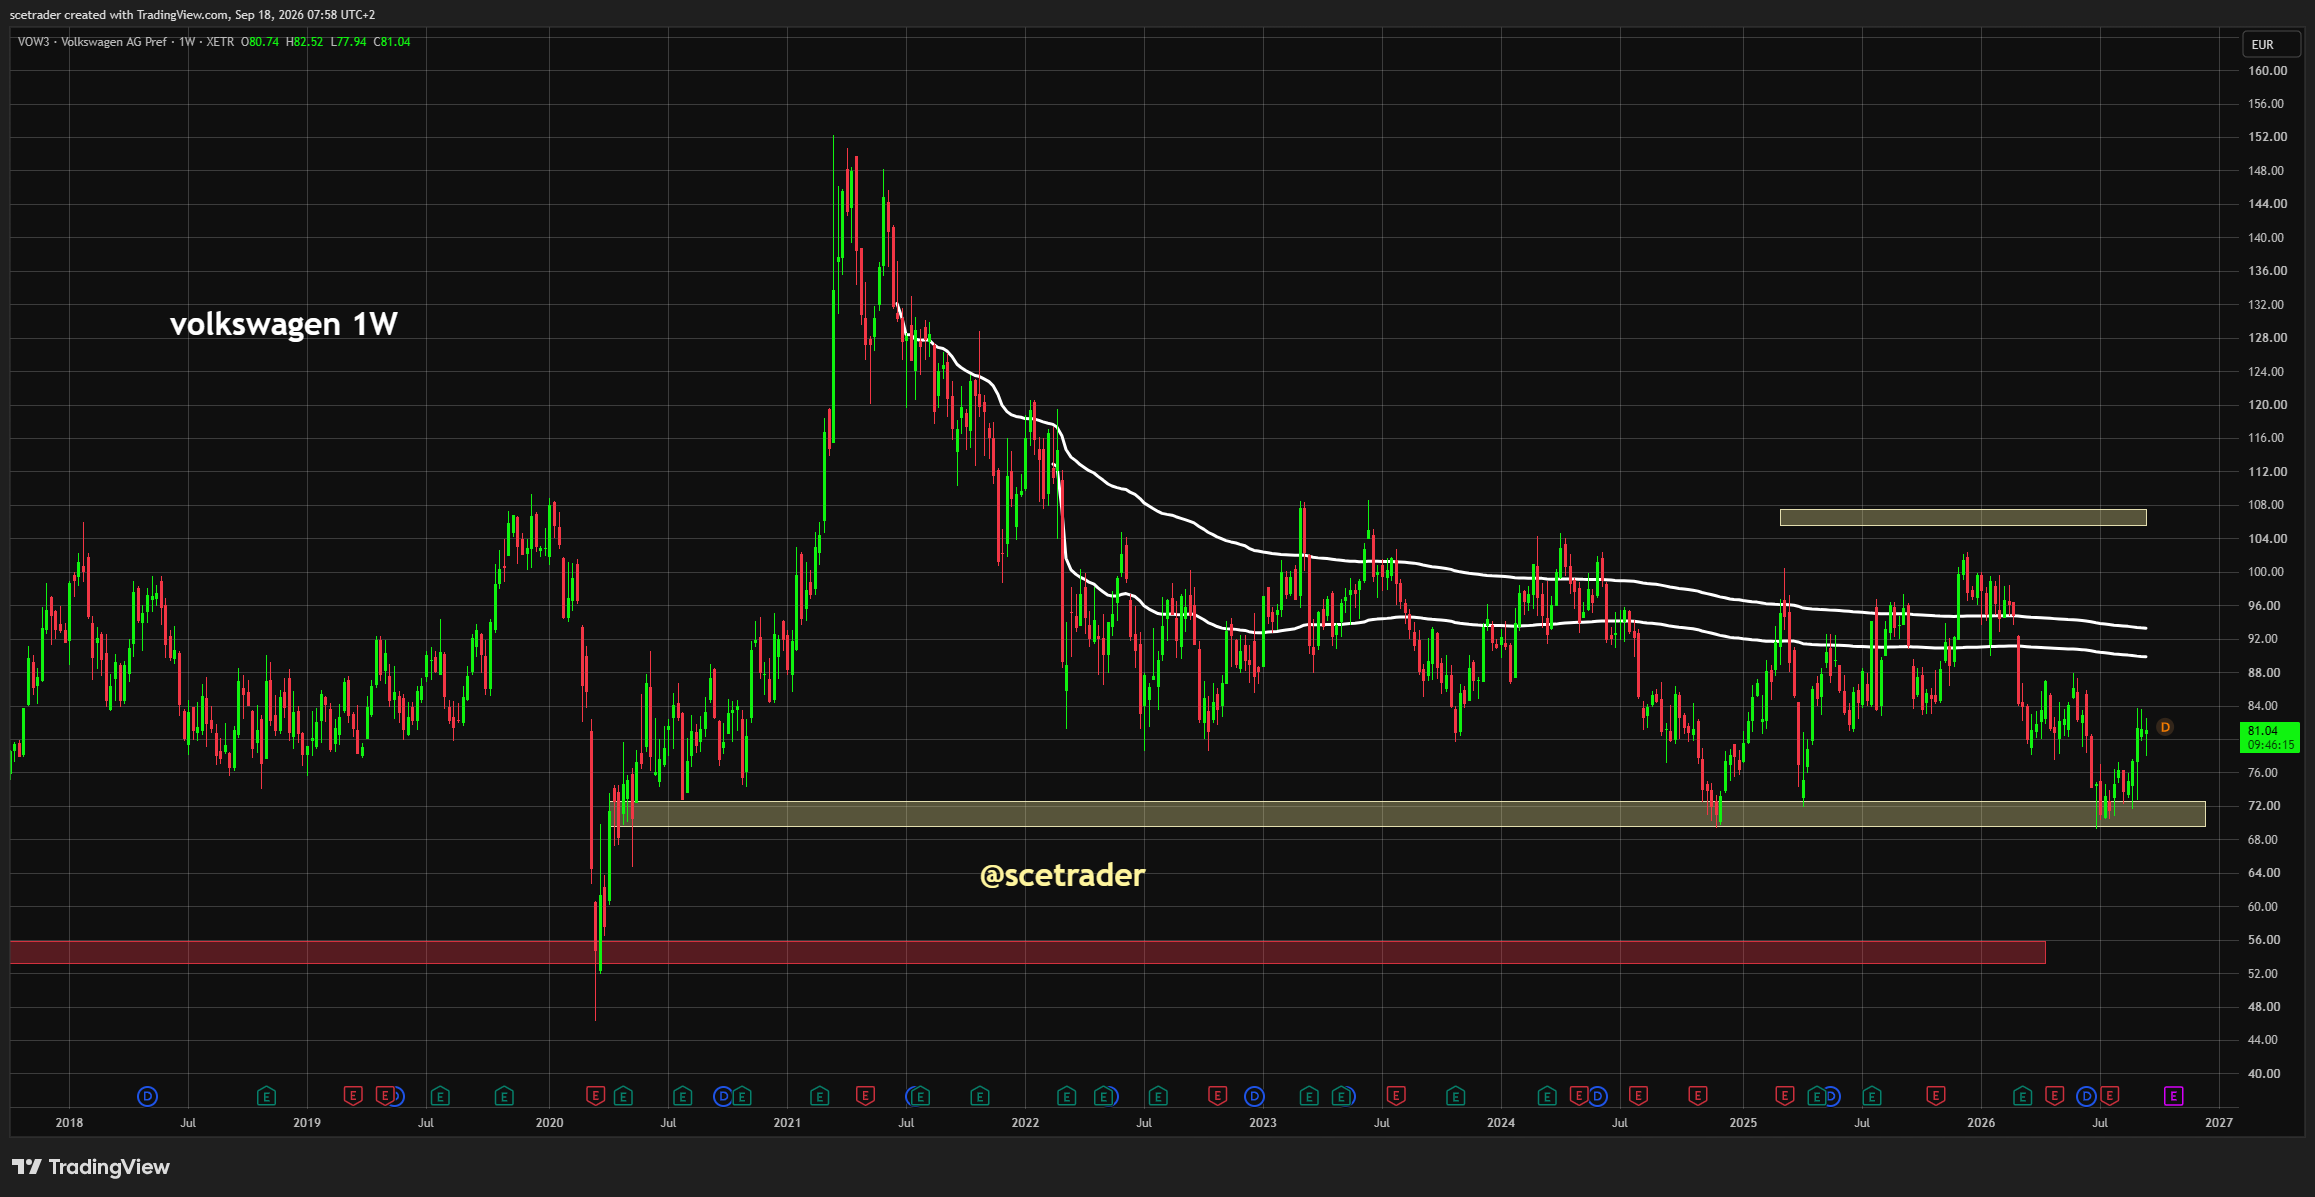
■ Bij auto's was donderdag eveneens meer kracht zichtbaar. Volkswagen valt daarbij technisch op omdat een belangrijke steunlijn die al sinds 2024 zichtbaar is opnieuw standhoudt. De vier langere VWAP-lijnen lopen nog neerwaarts, dus het aandeel blijft fundamenteel en technisch lastig, maar bij een stevige markt zien wij ruimte richting ongeveer €89–92. Dat is nadrukkelijk een technisch scenario voor een moeilijk aandeel, geen fundamentele koopaanbeveling.
■ Bij crypto moet de volgorde helder blijven. De CLARITY Act kwam in de Senaat niet door de procedurele drempel heen, waardoor het brede federale marktstructuurkader voorlopig is vertraagd. Vrijwel direct daarna koos de SEC echter zelf voor een tijdelijke route via de Innovation Exemption. Daarmee kunnen onder voorwaarden echte getokeniseerde Amerikaanse beursgenoteerde aandelen op permissioned on-chain venues worden verhandeld. De tokens moeten dezelfde relevante aandeelhoudersrechten bieden als het gewone aandeel, synthetische varianten vallen buiten deze route en een emittent kan bezwaar maken. Bitcoin noteert rond $77.400.
■ Robinhood en Coinbase krijgen daardoor de meest directe commerciële read-through. Robinhood beschikt met 28,6 miljoen funded customers en bijna $384 miljard aan platform assets al over enorme aandelendistributie. De grotere strategische kans ontstaat wanneer een tokenized aandeel na aankoop ook kan worden gebruikt voor settlement, collateral, lending en andere programmeerbare toepassingen. Coinbase bereikt dezelfde ontwikkeling vanuit crypto en beschikt over $246 miljard assets op het platform en gemiddeld ongeveer $20 miljard USDC binnen zijn producten. Voor beide ondernemingen gaat de potentiële kans daardoor veel verder dan alleen langere openingstijden van de aandelenmarkt.
■ Circle zit een laag dieper in diezelfde infrastructuurverschuiving. USDC in omloop bedroeg eind Q2 $73,3 miljard, 19% meer dan een jaar eerder, terwijl het on-chain transactievolume 151% steeg naar $14,8 biljoen. Circle heeft met Arc bovendien een eigen Layer 1 voor financiële markten en programmeerbare finance. Wanneer steeds meer financiële assets on-chain bewegen, kan Circle proberen de digitale dollar- en settlementlaag onder die markt te leveren. De read-through is indirecter dan bij Robinhood of Coinbase, maar potentieel zeer breed.
■ Vrijdag blijft bovendien een dag waarop expiratie en positionering de intradaybeweging kunnen vergroten. Dat is juist relevant voor onze futuresvisie: wanneer een weerstand breekt, kunnen hedging en covering de beweging versnellen, maar bij een mislukte uitbraak kan hetzelfde mechanisme ook de andere kant op werken. Daarom blijft het belangrijk om de Nasdaq 100-future en de onderliggende supportzones gedurende de sessie te blijven volgen.
■ Desk-view: onze bias voor vandaag is positief. De markt heeft de neerwaartse druk van eerder deze week vooralsnog doorstaan, de AEX sloot donderdag hoger, de optie-indicatie verbetert en de Amerikaanse futures vallen opnieuw hun weerstanden aan. Daar komen lagere olie, een Amerikaanse 10-jaarsrente onder 5%, bullish uitspraken van Jensen Huang en een nieuw positief Bank of America-rapport over ASML en ASMI bij. Het blijft een flipperkastmarkt en niets garandeert dat donderdag zich één op één herhaalt. Maar als de Nasdaq 100 opnieuw door weerstand wordt gedrukt en voormalige weerstand als support blijft functioneren, kan short covering opnieuw extra koopdruk losmaken. Dat maakt een opwaartse sessie voor Europa volgens ons aannemelijker en brengt de kortetermijnbenadering opnieuw dichter bij buy-on-dips.
English
■ For Europe, we expect an upward session overall today. Euro Stoxx 50 futures earlier still pointed to a cash-market opening roughly 0.3% lower after the index gained 0.9% on Thursday, but we believe the underlying combination has become more favorable than that opening indication suggests. The AEX absorbed downside pressure on Thursday, U.S. futures are rising again, the options signal has improved and fresh positive news is arriving particularly around semiconductors. We therefore do not rule out a hesitant start, but our scenario is that Europe attempts to turn higher again during the session.
■ The Bank of Japan raised rates overnight by 25 basis points from 1.00% to 1.25% as expected, the highest level in 31 years. The decision passed by a 7-2 vote. Yet the hike is not being treated negatively so far: USD/JPY is around 157.2, the Nikkei is up roughly 1.7%, the KOSPI about 2.6% and Taiwan around 1.5%. Markets appear to value the removal of uncertainty above all. Central banks can raise rates, but once the step has actually been taken, investors know where they stand. If higher official rates eventually help lower inflation and stabilize long-term yields, such a hike can even be absorbed more positively than initially feared.
■ Our most important futures Desk-view this morning concerns the Nasdaq 100. S&P 500 futures are up roughly 0.30% and Nasdaq 100 futures about 0.35%. That is still limited, but on Thursday resistance did not only act as a barrier: the market was drawn toward those levels and then pushed through them. Several levels on the Nasdaq chart that were previously resistance now sit underneath the market as support. At the same time, the AIX Option Flow Bias has turned more positive again. If the next resistance level is broken again, short positions, market makers and option hedging may create additional covering, temporarily reinforcing buying pressure. This is not a guarantee, but it is the most important scenario we are following today.
■ Bank of America also gives Amsterdam a concrete new catalyst. The bank believes analyst consensus for ASML and ASMI is too low and expects both companies to grow faster than the semiconductor-equipment market through 2027. According to analyst Didier Scemama, valuations remain near the lower end despite their growth and earnings potential. ASML and ASMI remain on the buy list, with price targets of €2,452 and €1,457 respectively. On Thursday, ASML gained 2.2% to €1,427 and ASMI rose 1.9% to €786. That can provide additional support today to already improving sentiment around the Amsterdam semiconductor sector.
■ Thursday's U.S. session also supports the improved picture. Technology and semiconductors regained leadership and the advance was broader than only a handful of megacaps. That matters because a broader rally fits much better with the scenario in which futures resistance is broken and additional buying flows then develop.
■ NVIDIA CEO Jensen Huang also made another set of very bullish comments. He expects NVIDIA to sell roughly twice as many chips in calendar 2027 as in calendar 2026. This is explicitly not an official forecast that revenue will double: unit volumes, product mix, pricing and the shift toward larger complete systems make that a different calculation. The fundamental signal is nevertheless powerful: NVIDIA itself does not see underlying AI-compute demand as close to saturation.
■ That statement reinforces precisely our existing view on the semiconductor sector. The charts of ASML, ASMI, BESI and several other semiconductor stocks are not equally attractive, and a new rally therefore does not need to begin tomorrow or move in a straight line. Yet we still see the current technical phase more as consolidation within a strong investment cycle than the start of a structural downturn. Once capital flows return, geopolitical uncertainty is better reflected in prices and technical patterns stabilize, we believe another major sector rally is entirely possible. Several leading names could then first revisit old highs and potentially move on to new records.
■ Only after such a new upward phase do we believe markets will focus much more aggressively on capacity toward and beyond 2030. Construction continues at a rapid pace: Applied Materials plans to invest $5 billion in India, TSMC is working on additional advanced fabs and Japan and the United States are discussing multibillion-dollar investment in U.S. semiconductor production in which GlobalFoundries could play an important role. That enormous capacity expansion may later raise questions about utilization and returns, but we explicitly do not forecast overcapacity. AI demand could be much larger by then as well. Our sequencing therefore remains: first, room for another powerful semiconductor rally; only afterward may capacity become the next major market debate.
■ Intel shows that the semiconductor move is meanwhile broadening. The stock gained roughly 8% on Thursday. That is especially notable because Intel had long been viewed as a problem case within the sector. The price reaction suggests investors are not only buying the familiar AI leaders but are also willing to allocate capital again to former laggards. For the quality of a broader semiconductor rally, that is a positive signal.
■ Oracle gained more than 5% on Thursday. Confidence also appears to be increasing there that despite the enormous financing requirements around AI and OpenAI, the company can get through this investment phase. That matters for Europe because it reduces concern that current AI investment becomes primarily a financing problem. If that confidence continues, more speculative technology as well as semiconductors may attract renewed interest.
■ Soitec has meanwhile successfully placed a €500 million bond offering. The financing may create some short-term technical pressure on the stock, but we expect the negative effect to remain limited as long as broader semiconductor sentiment stays strong. It is therefore primarily a company-specific factor and not a reason to alter our wider semiconductor view.
■ Long-term yields are also supportive for now. The U.S. 10-year is roughly eight basis points lower around 4.95%, Japan's 10-year is just below 3% and the German 10-year Bund starts around 3.48%. The interesting question is whether Wednesday's Fed meeting temporarily marked the high in the U.S. 10-year. We do not know that yet, but as long as the 5% threshold is not broken again, technology and other duration-sensitive assets receive more room.
■ Official rates remain high at the same time. The Bank of England left rates unchanged on Thursday, while other central banks have tightened further. That does not automatically have to be negative for equities if markets begin to believe that inflation will ultimately cool and long-term market yields stabilize. The distinction between official policy rates and long-term market rates is becoming increasingly important.
■ For Europe, we should also not assume that long-term yields have definitively peaked. Société Générale raised its forecast for the German 10-year Bund and expects the yield to peak around 3.85% in the first quarter of 2027, compared with Thursday's 3.478% close. The strategists therefore believe the move at the long end is not yet fully finished. Energy and the Iran war remain important uncertainties for both Bund yields and market expectations for the future ECB path.
■ Oil is helping again today and is roughly a quarter percent lower after a clearer decline on Thursday. That matters more than the quarter percent itself: lower oil reduces inflation pressure and gives bonds and equities more room. It remains a market that can reverse extremely quickly, however. President Trump said he is approaching a critical decision point in the Iran war and is weighing whether the United States should resume large-scale attacks or take another path. Escalation could therefore quickly push oil and long-term yields higher again.
■ The currency market meanwhile shows little stress. USD/JPY is around 157.2 following the BOJ decision and EUR/USD around 1.148. For now, that fits the picture in which the Japanese rate increase is not producing a sudden carry-trade unwind and the dollar remains relatively firm.
■ Gold and silver continue to rise. Silver is around $66.60 and up roughly 2%, while gold is about 0.7% higher near $4,373. That is notable because gold and silver pay no interest or dividends and higher official rates therefore create competition. Our view, however, is that precious metals can adjust to a higher policy-rate regime if markets simultaneously begin to price stabilization in long-term yields. The gold chart still leaves room for an interim pullback, but after that we certainly would not rule out another upward move.
■ Among local stocks, Fastned stood out on Thursday with a strong gain, but the move occurred on relatively low turnover. That makes the rise less convincing than if it had been accompanied by very high volume. Some profit-taking today would therefore not be surprising.
■ Luxury may benefit somewhat from a better market, but we are not yet convinced that a clear new upward trend has begun. The sector remains more sensitive to the quality of Chinese consumption and we would not confuse a few better trading sessions with a structural turn.■ Autos also showed more strength on Thursday. Volkswagen stands out technically because an important support line visible since 2024 continues to hold. The four longer VWAP lines are still declining, so both the technical and fundamental setup remains difficult, but in a firm market we see room toward roughly €89–92. This is explicitly a technical scenario for a difficult stock, not a fundamental buy recommendation.
■ In crypto, the sequence should remain clear. The CLARITY Act failed to clear the procedural threshold in the Senate, delaying the broader federal market-structure framework. Almost immediately afterward, however, the SEC chose its own temporary route through the Innovation Exemption. Under certain conditions, genuine tokenized U.S.-listed equities can trade on permissioned on-chain venues. The tokens must provide the same relevant shareholder rights as the traditional share, synthetic versions are excluded and an issuer can object. Bitcoin is around $77,400.
■ Robinhood and Coinbase therefore receive the most direct commercial read-through. Robinhood already has enormous equity distribution with 28.6 million funded customers and nearly $384 billion in platform assets. The larger strategic opportunity emerges when a tokenized share can also be used after purchase for settlement, collateral, lending and other programmable applications. Coinbase approaches the same development from crypto and has $246 billion of assets on platform and an average of roughly $20 billion of USDC held across its products. For both companies, the potential opportunity therefore goes far beyond simply longer stock-market trading hours.
■ Circle sits one layer deeper in the same infrastructure shift. USDC in circulation reached $73.3 billion at the end of Q2, up 19% year over year, while on-chain transaction volume increased 151% to $14.8 trillion. Circle also has Arc, its own Layer 1 for financial markets and programmable finance. As more financial assets move on-chain, Circle can attempt to provide the digital-dollar and settlement layer underneath that market. The read-through is less direct than for Robinhood or Coinbase, but potentially very broad.
■ Friday also remains a session in which expiration and positioning can amplify intraday moves. That is particularly relevant to our futures view: when resistance breaks, hedging and covering can accelerate the move, but the same mechanism can work in the opposite direction when a breakout fails. It therefore remains important to keep watching Nasdaq 100 futures and the underlying support areas throughout the session.
■ Desk-view: our bias for today is positive. The market has so far absorbed the downside pressure seen earlier this week, the AEX closed higher on Thursday, the options signal is improving and U.S. futures are again attacking resistance. Lower oil, a U.S. 10-year yield below 5%, bullish comments from Jensen Huang and a new positive Bank of America report on ASML and ASMI add to that picture. This remains a pinball market and nothing guarantees that Thursday repeats one-for-one. But if the Nasdaq 100 is again pushed through resistance while former resistance continues to act as support, short covering can again generate additional buying pressure. That makes an upward European session more plausible in our view and brings the short-term approach closer again to buy-on-dips.
Disclaimer Aan de door ons opgestelde informatie kan op geen enkele wijze rechten worden ontleend. Alle door ons verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor uw eigen rekening.
Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie. U bent zelf eindverantwoordelijk voor de beslissingen die u neemt met betrekking tot uw beleggingen.


