🎨 Marktoverzicht: DAX - Warsh - ASMI - BESI - SUSS - INTU - LW - TSLA - BRK
Hieronder een overzicht van de belangrijkste ontwikkelingen van vanochtend, kort en zakelijk samengevat.
Wil je alle artikelen kunnen lezen en elke podcast beluisteren? Neem dan een abonnement en krijg toegang tot alle artikelen en de database met duizenden berichten
■ Europa: de Europese markt blijft richting het middaguur opvallend sterk, maar het beeld is gefragmenteerd. De AEX staat ongeveer 0,5% hoger en de DAX circa 0,9%, terwijl Parijs en de BEL 20 ongeveer vlak liggen. Het belangrijkste is dat de stijging niet door de chippers wordt gedragen. Geld verschuift naar banken, uitgevers, industrie en defensie. Dat is op zichzelf positief, omdat liquiditeit niet uit de markt verdwijnt, maar het maakt de stijging wel minder eenvoudig te lezen.
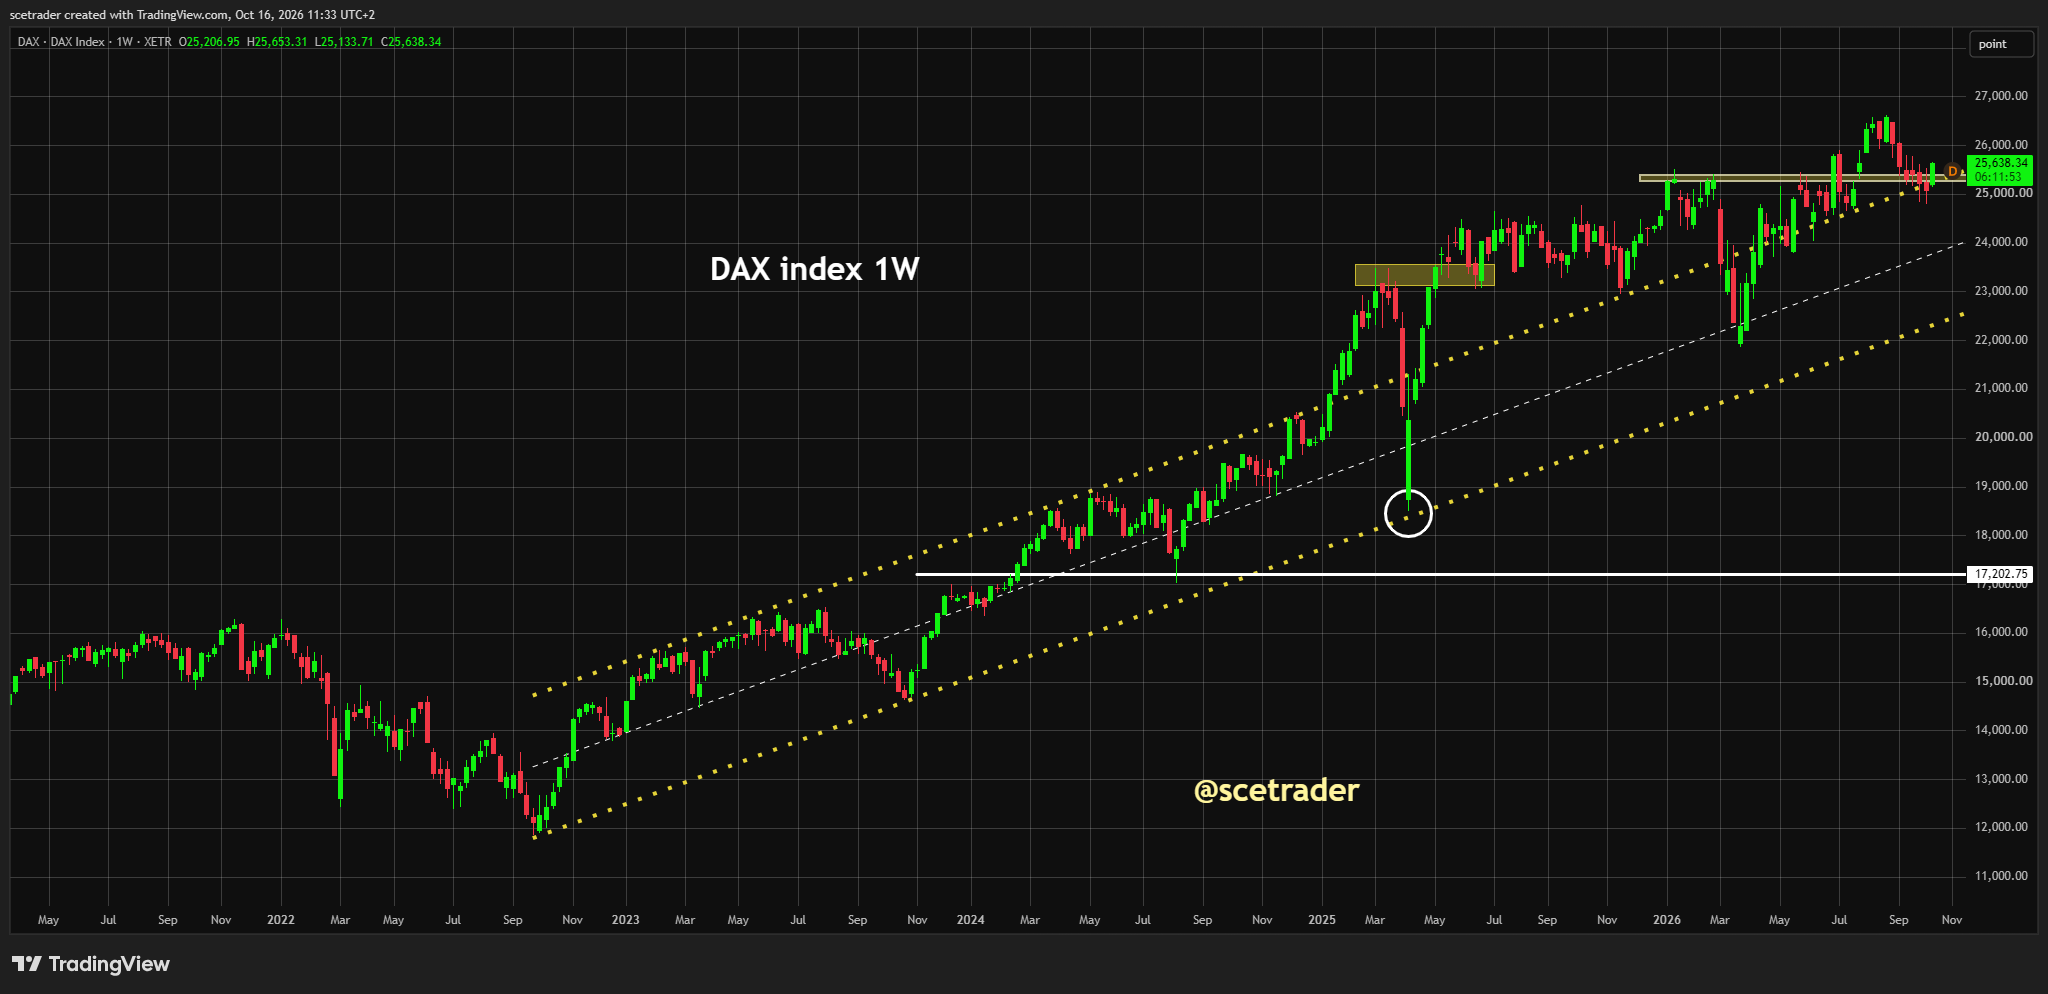
■ DAX: de Duitse beurs is vandaag de duidelijke uitblinker en probeert technisch zelfs verder uit te breken. Het stijgende trendkanaal vanaf 2025 blijft intact en ook bij een eventuele terugval zou de hoofdtrend nog steeds duidelijk opwaarts zijn. Misschien zijn wij op korte termijn zelfs iets te voorzichtig, maar de sterke DAX verandert niets aan onze wens om richting Wall Street eerst meer bevestiging te zien.
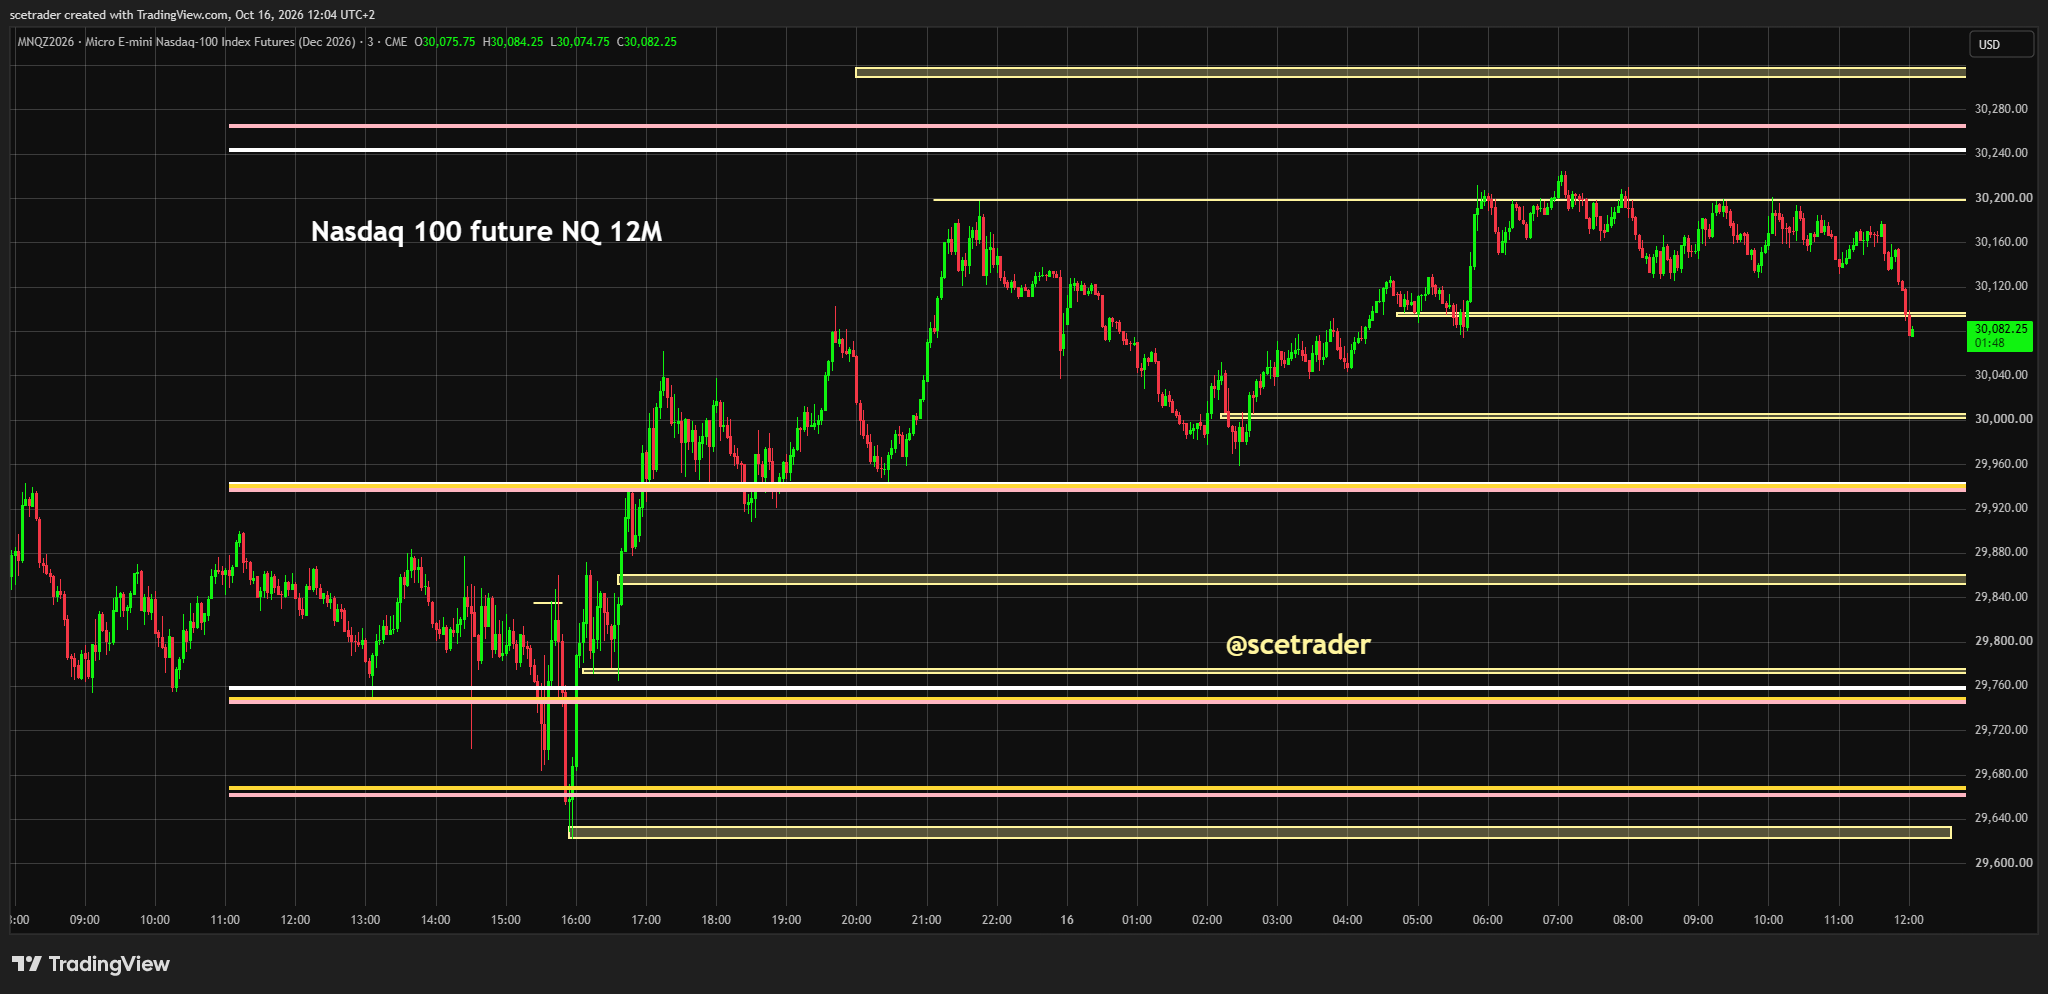
■ Wall Street / Amerikaanse futures: de aandacht verschuift nu volledig naar de Verenigde Staten. S&P 500-futures staan rond 0,1% hoger. Bij de Nasdaq 100 ligt duidelijke weerstand boven de markt en op kleine dalingen verschijnen telkens opnieuw kopers. Dat kan uiteindelijk tot een nieuwe aanval omhoog leiden, maar wij sluiten ook niet uit dat eerst lagere liquiditeit wordt opgezocht voordat de markt een nieuwe richting kiest. De Amerikaanse opening wordt daarom opnieuw beslissend.
■ Optie-expiratie: vandaag is expiratie en dat mag niet worden onderschat. Het sterke herstel vanaf de Amerikaanse dieptepunten van donderdag kan deels derivatengerelateerd zijn geweest en ook vandaag kunnen posities, hedges en expiratie-effecten voor bewegingen zorgen die technisch overtuigender lijken dan ze fundamenteel zijn. Dat is nog een reden om een mogelijke uitbraak niet blind te volgen.
■ Warsh: Kevin Warsh zei vannacht uiteindelijk weinig dat de fundamentele rentevisie drastisch verandert. Hij erkent wel dat zijn ervaring tijdens de financiële crisis van 2008 hem mogelijk te voorzichtig maakt en blijft positief over de lange termijn impact van AI. De markt reageerde daar aanvankelijk positief op. Voor ons blijft vooral belangrijk dat de eerdere rentedaling niet voortkwam uit duidelijk betere inflatiecijfers.
■ ASML / BESI: de chipsector blijft vandaag juist achter bij de bredere indices. BESI staat inmiddels ongeveer 3% lager. De recente publiciteit rond ASML en hybrid bonding verandert onze visie niet, omdat wij al op 21 mei schreven dat ASML richting advanced packaging en hybrid bonding beweegt. De nieuwe technische verdieping is interessant, maar het hoofdverhaal was dus al bekend. ASML blijft voor ons een van de beste langetermijnaandelen en wij willen uiteindelijk groter in het aandeel, maar dat betekent niet dat wij nu achter de koers aanlopen. BESI blijft voor ons duidelijk moeilijker door timing, waardering en mogelijke nieuwe concurrentie, ondanks de bestaande productie-ervaring en klantenbasis.
■ ASMI: ASMI blijft fundamenteel aantrekkelijk door de groei van leading-edge productie en de toenemende complexiteit van depositiestappen bij nieuwe transistorarchitecturen. Het probleem vandaag is niet het langetermijnverhaal, maar de koersreactie van de hele sector. Zolang die verdeeld blijft, willen wij niet automatisch aannemen dat de correctie al voorbij is.
■ TSMC: TSMC bevestigt juist dat de fysieke vraag naar geavanceerde chips sterk blijft. De omzet groeide 50,9% op jaarbasis, de nettowinst 68,7% en de brutomarge kwam uit op 66,4%. Voor het vierde kwartaal verwacht het bedrijf $52,3 miljard tot $54,3 miljard omzet en voor heel 2026 ongeveer 44% omzetgroei in dollars. De hoge capex van $60 miljard tot $64 miljard en de voortdurende krapte bij CoWoS ondersteunen bovendien de bredere geavanceerde chipketen. De voorzichtigheid over 2027 gaat vooral over macro-economische en prijsgevoelige eindmarkten en niet over het verdwijnen van AI-vraag.
■ Halfgeleiders: de markt zoekt op dit moment redenen om de chipsector lager te waarderen, terwijl de fundamentele vooruitzichten bij veel namen nog altijd sterk zijn. Dat betekent niet dat iedere chip automatisch omhoog moet. Broadcom blijft relatief beter beschermd door financieel sterke hyperscalers, Marvell blijft interessant in custom silicon en networking en AMD moet naast marktgroei ook marktaandeel blijven winnen. Taiwan wil daarnaast de uitvoer van AI-chips naar China verder beperken. Wij verwachten uiteindelijk opnieuw een sterke rally binnen delen van de sector, maar wij zijn niet overtuigd dat de bodem vandaag al definitief is gezet.
■ Semtech: Semtech verhoogde de verwachtingen voor het lopende kwartaal naar ongeveer $417,5 miljoen omzet, een aangepaste operationele marge van 33% en circa $1,14 aangepaste winst per aandeel. Toch werd het aandeel hard verkocht omdat beleggers nog meer hadden verwacht van het langetermijnplan. Dat laat opnieuw zien dat uitstekende operationele groei niet genoeg is wanneer waarderingen al zeer hoge verwachtingen bevatten.
■ SUSS MicroTec: SUSS blijft interessant als kleinere gespecialiseerde semicapnaam met blootstelling aan wafer-level processing en advanced packaging. Verdere groei van chiplets en complexere packaging kan gunstig zijn, maar wij geven grote richtinggevende namen als ASML en BESI duidelijk meer gewicht.
■ Overige chipketen: Dell en HPE blijven belangrijke signalen voor de winstgevendheid van enterprise-AIservers. Applied Materials, Lam Research en Tokyo Electron profiteren van hoge investeringen in leading-edge productie, terwijl Advantest, Teradyne en FormFactor structureel profiteren van meer testcomplexiteit. Qualcomm en MediaTek blijven gevoeliger voor consumentenelektronica, NXP heeft meer blootstelling aan automotive en industrie en Wolfspeed blijft voor ons door balans, uitvoering en kapitaalbehoefte een duidelijk hoger risicoprofiel.
■ Schneider Electric: Schneider blijft misschien wel het opvallendste waarschuwingssignaal van vandaag. Het bedrijf kwam met sterke cijfers en verhoogde de outlook, maar het aandeel staat ongeveer 1% lager. Bij een bedrijf van deze omvang en kwaliteit is dat geen reactie die wij zomaar negeren. Fundamenteel blijft Schneider een van de betere AI-infrastructuurnamen dankzij stroomvoorziening, cooling, automation, software en datacenters, maar tactisch zegt de koers dat beleggers nog niet klaar zijn om het AI-complex weer volledig hoger te waarderen. Wij wachten daarom op bevestiging rond de relevante VWAP.
■ AI: wij blijven voor de lange termijn zeer positief. AI staat nog vroeg in zijn ontwikkeling en de structurele investeringscyclus is volgens ons niet voorbij. De markt bewijst vandaag echter opnieuw dat een sterk structureel verhaal niet betekent dat alle aandelen elke dag stijgen. Correcties kunnen fors zijn zonder dat de langere cyclus breekt.
■ Financiering van AI: de gevoeligheid verschuift steeds meer van pure vraag naar rendement op investeringen. Datacenters, chips, netwerkapparatuur, stroomvoorziening, cooling en opslag vragen enorme bedragen. Daardoor wordt het onderscheid tussen bedrijven die investeringen uit kasstromen kunnen financieren en bedrijven die zwaar afhankelijk zijn van krediet steeds belangrijker.
■ CoreWeave / NVIDIA: Jensen Huang relativeert de zorgen rond CoreWeave en zegt dat de financiële positie volgens hem verbetert en de kapitaalkosten dalen. NVIDIA investeerde in januari nog $2 miljard in CoreWeave en heeft onder voorwaarden een overeenkomst om ongebruikte capaciteit tot april 2032 af te nemen, oorspronkelijk ter waarde van $6,3 miljard. Dat is sterke commerciële steun, maar geen garantie op de schuld. Daarom blijft het verschil tussen Huang en de kredietmarkt relevant.
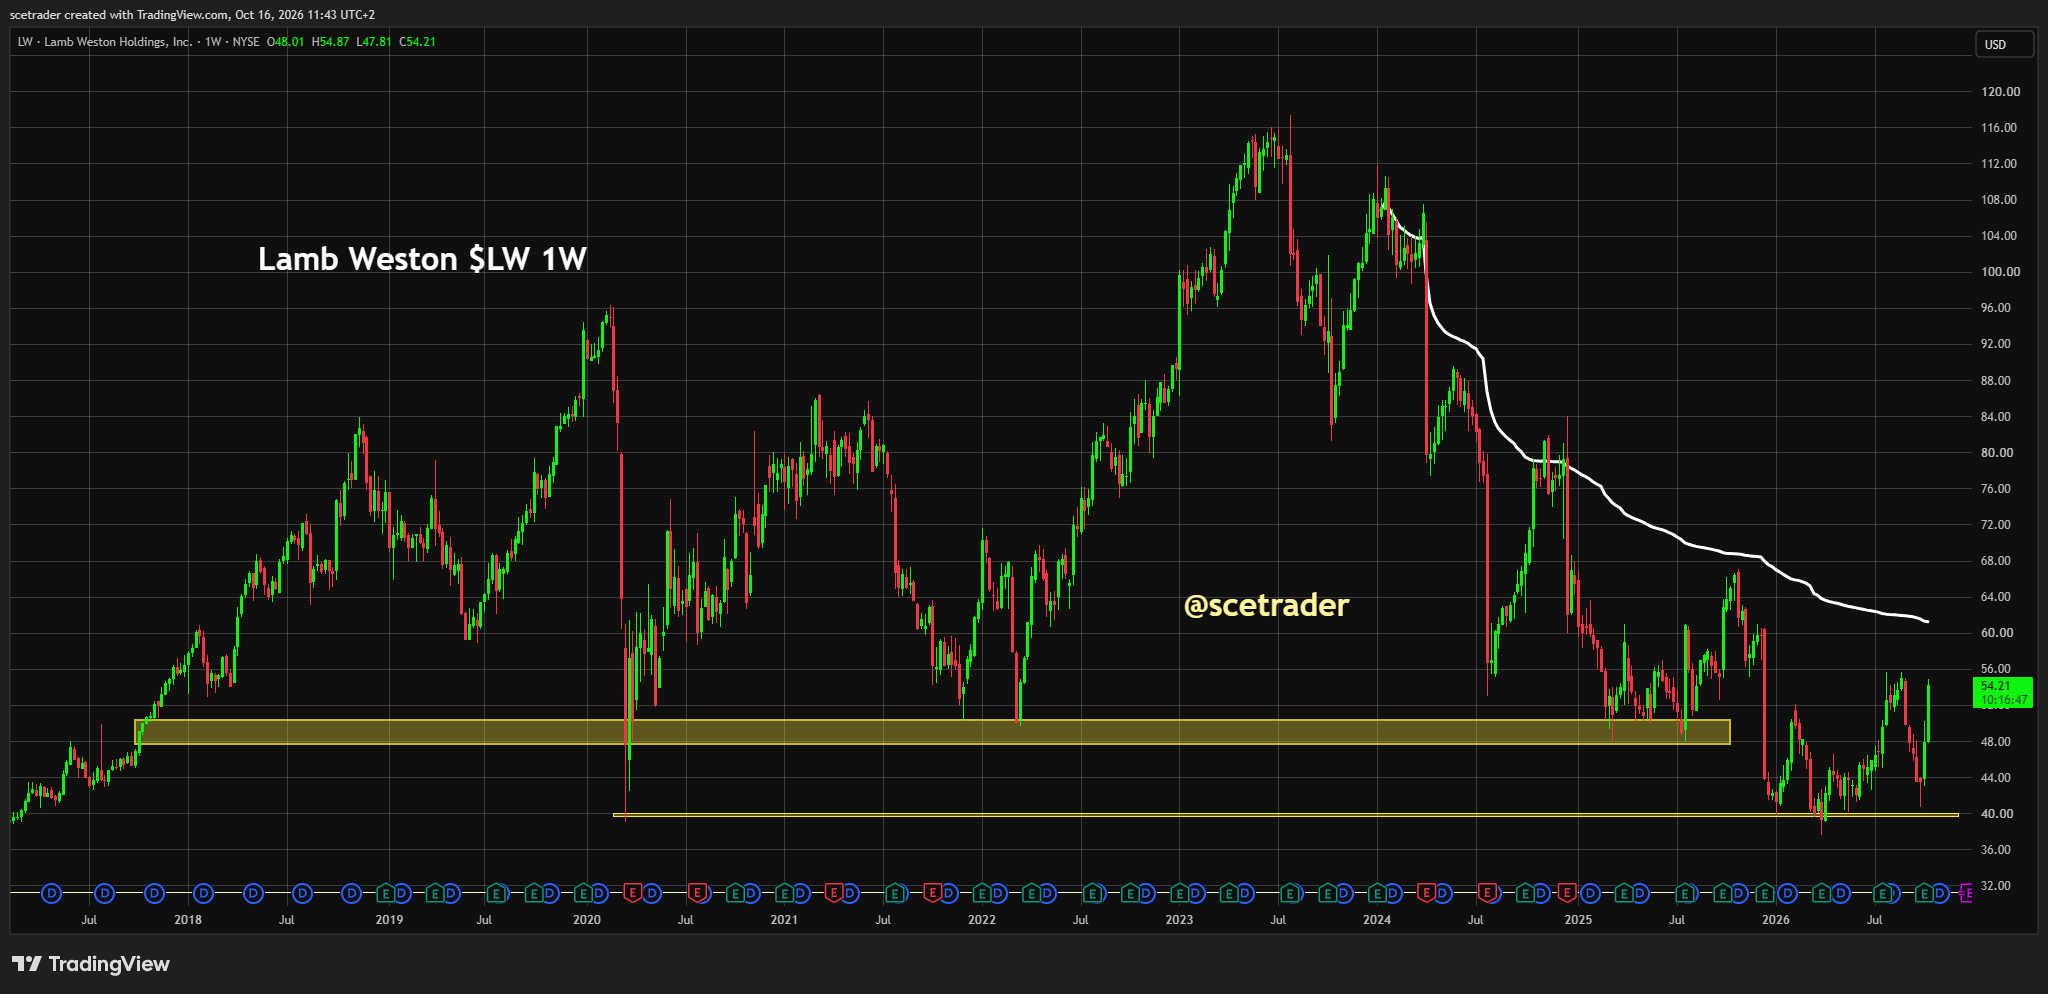
■ Lamb Weston: nu we richting Wall Street gaan wordt Lamb Weston opnieuw interessant. Het aandeel zit technisch nog in een neerwaartse trend, maar rond de onderkant ligt een sterke langetermijnstructuur die teruggaat tot 2020. Wie de stukken al heeft zouden wij vasthouden. Bij nieuwe dalingen richting ongeveer $40 tot $45 zouden kleine plukjes voor de lange termijn opnieuw interessant kunnen worden.
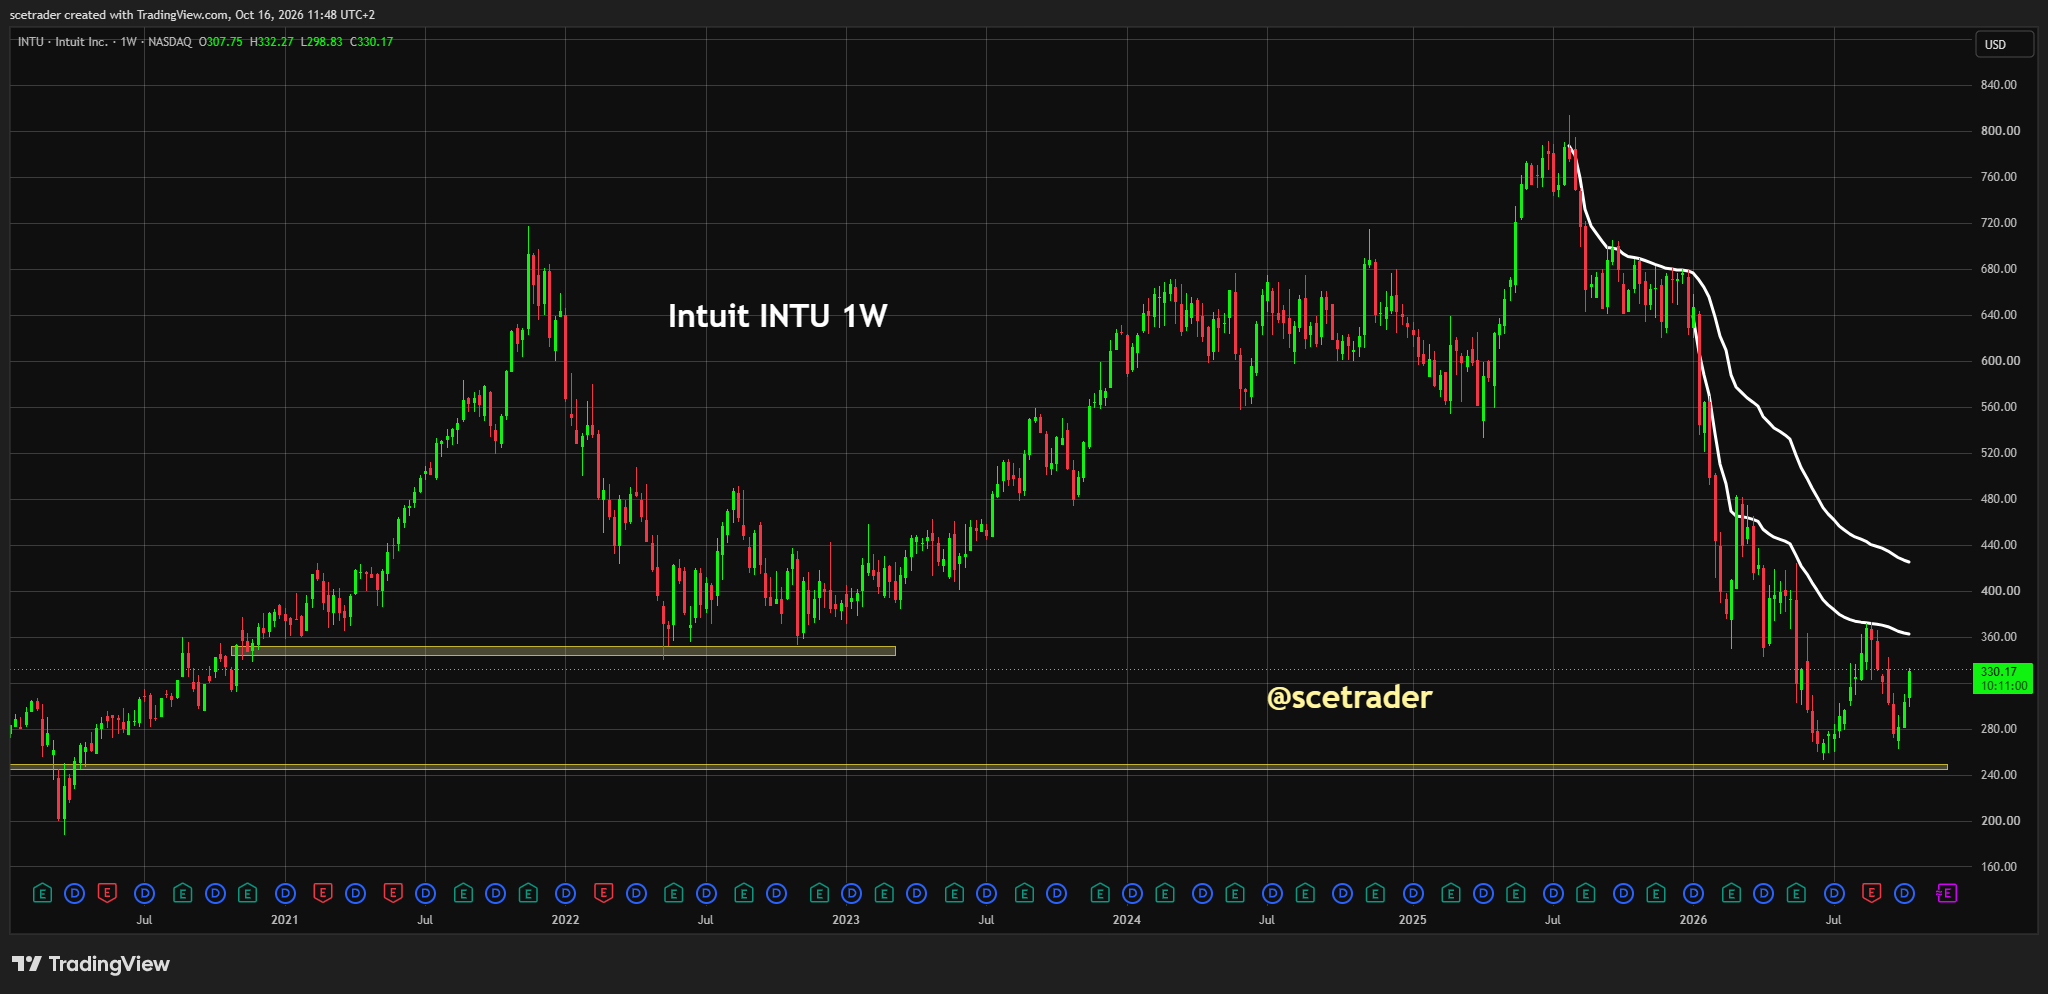
■ Intuit: Intuit nadert een eerste relevante VWAP-weerstand. Tegelijk begint aan de onderkant steun zichtbaar te worden. Daarmee wordt het technische plaatje interessanter, maar wij hebben nog geen overtuigende uitbraak en lopen daarom niet vooruit op een nieuwe stijgingsfase.
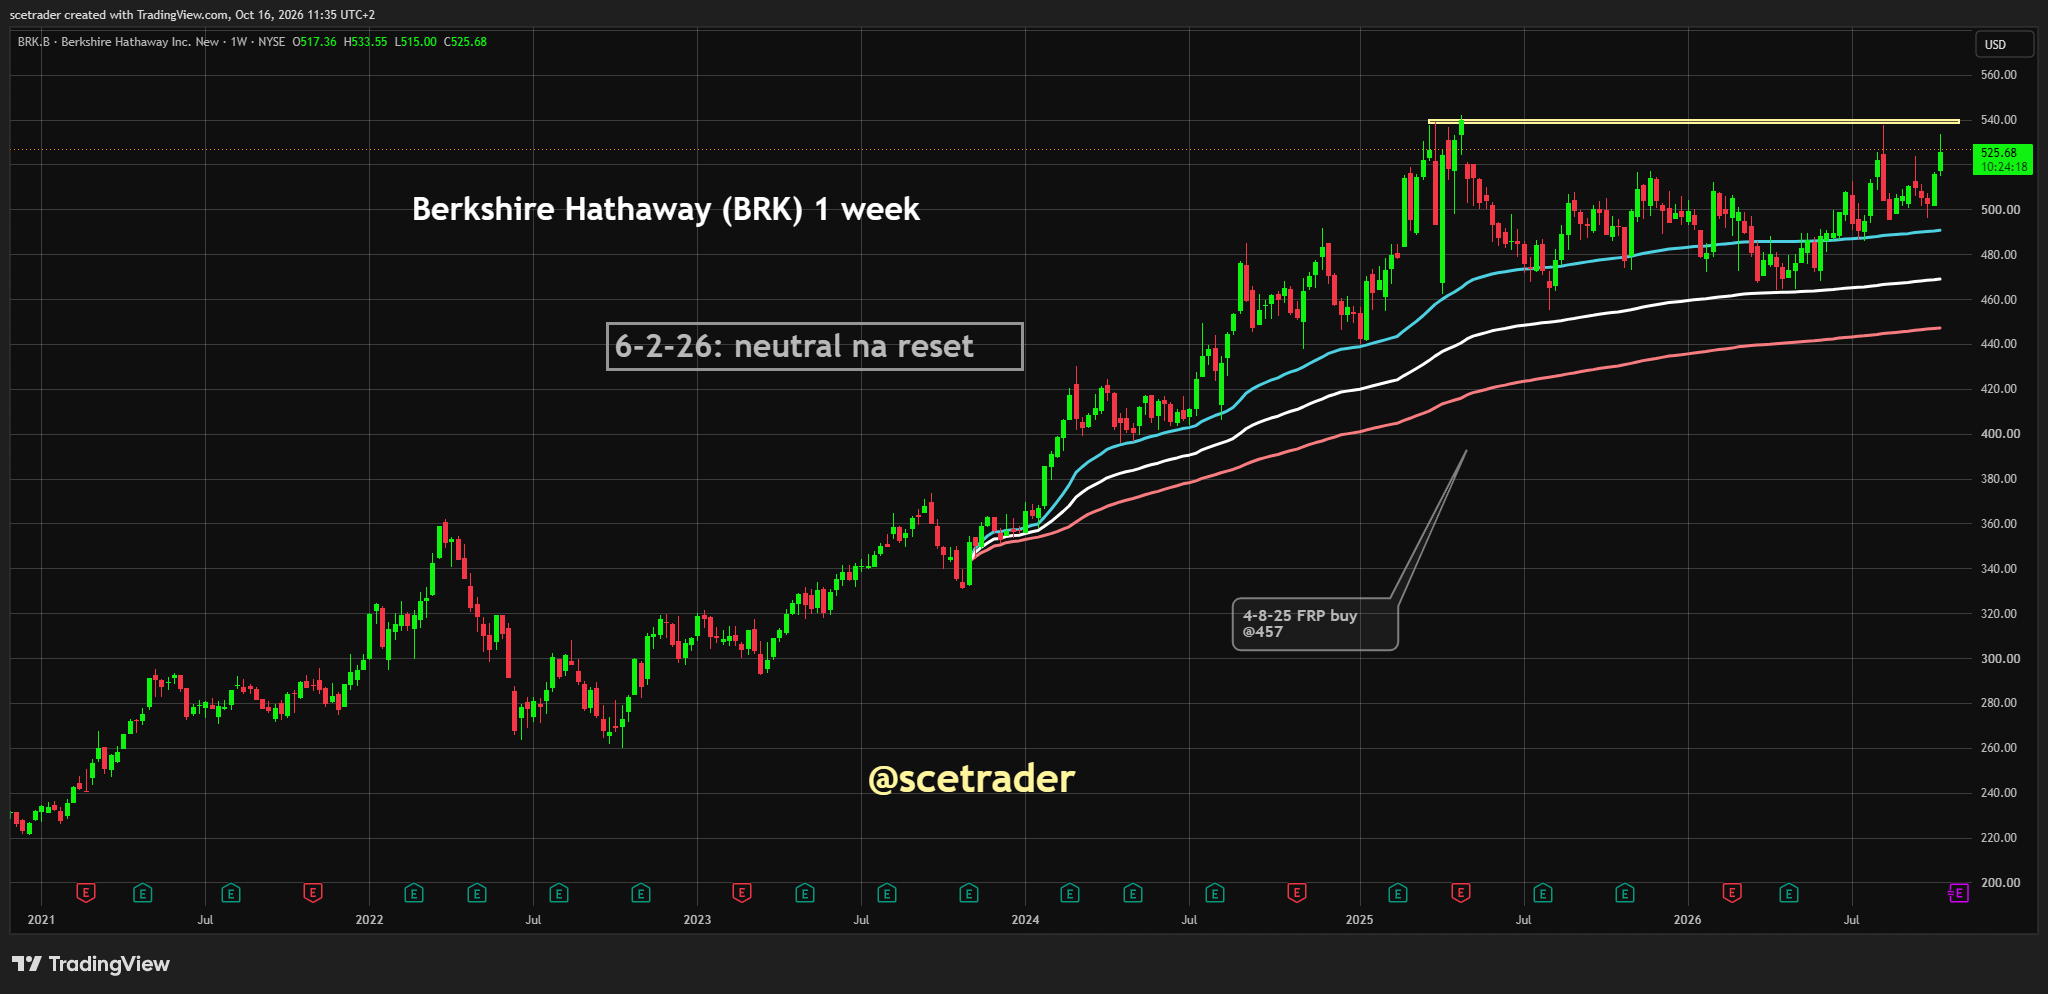
■ Berkshire Hathaway: Berkshire nadert eveneens weerstand, maar de langere trend blijft duidelijk opwaarts. Juist in een markt waarin technologie, geopolitiek en rente elkaar voortdurend afwisselen kan een naam als Berkshire opnieuw interessant worden als rustiger langetermijnanker. Wij overwegen hier kleine plukjes.
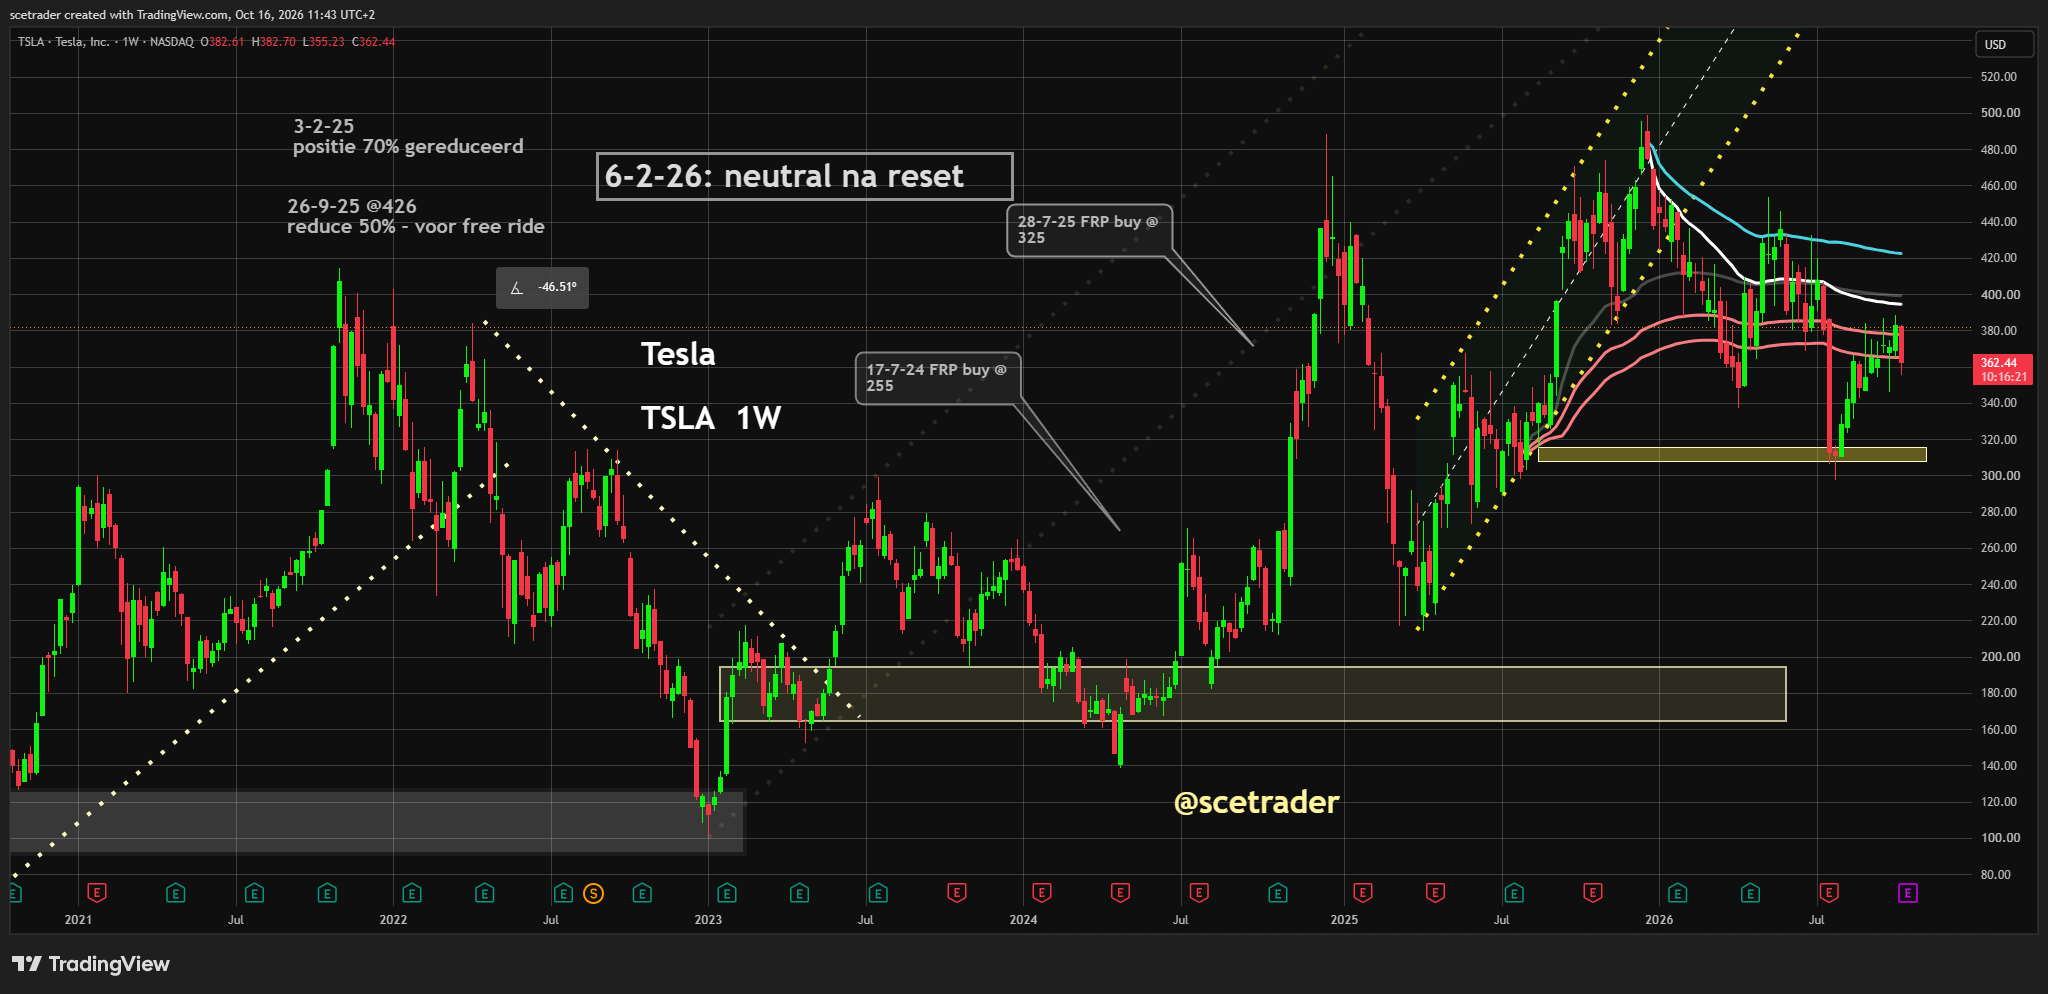
■ Tesla: Tesla wordt voor de Amerikaanse sessie ongeveer 4% hoger geïndiceerd na de nieuwe aandacht rond een vliegende auto. Dat verhaal willen wij niet te zwaar fundamenteel wegen. Technisch is wel interessant dat de onderste roze VWAP-lijnen mogelijk eerste steun beginnen te vormen. De markt rond Tesla blijft echter zo grillig dat wij op basis van één sterke indicatie geen definitieve bodem uitroepen.
■ Rente: de Amerikaanse 10-jaarsrente staat rond 5,09%, ongeveer twee basispunten hoger, en de Duitse 10-jaars rond 3,43%, eveneens ongeveer twee basispunten hoger. Onze zorg blijft dat de eerdere rentedaling niet werd veroorzaakt door lagere inflatie of plotseling vertrouwen in het begrotingsbeleid, maar vooral door de vraag naar veilige obligaties. Dat is een veel minder comfortabel signaal dan een klassieke rentedaling door afnemende inflatiedruk.
■ Inflatie en obligaties: de Amerikaanse inflatie blijft hardnekkig. Dat betekent dat de recente rentedaling later weer gedeeltelijk kan worden teruggedraaid wanneer de veilige-havenvraag afneemt. Daarom zien wij lagere kapitaalmarktrentes voorlopig als steun voor aandelen, maar niet als bewijs dat het renterisico verdwenen is.
■ Iran: de geopolitieke situatie blijft onrustig en de markt negeert dat voorlopig opvallend gemakkelijk. Trump spreekt over zware conventionele militaire opties en Israël lijkt rekening te houden met nieuwe Iraanse raketaanvallen. Daarnaast zouden de Houthi's beschikken over geavanceerdere wapens. Het hoeft niet automatisch te escaleren tot een grote marktverstoring, maar de kans dat opnieuw de vlam in de pan slaat is duidelijk aanwezig.
■ Houthi's / Saudi-Arabië: de ontwikkeling rond de Houthi's blijft vooral relevant voor energie en scheepvaart. Zodra belangrijke infrastructuur, Saudi-Arabië of belangrijke zeeroutes rechtstreeks worden geraakt, kan de markt daar veel agressiever op reageren dan nu.
■ Olie / Hormuz: Brent staat ongeveer 0,5% lager ondanks alle geopolitieke dreiging. Dat is opvallend en ondersteunt Europa op korte termijn. Trump overweegt daarnaast versoepeling van beperkingen op delen van de Russische en Iraanse schaduwvloot. Het neerwaartse oliebeeld is echter kwetsbaar. Bij daadwerkelijke escalatie rond Iran of Hormuz kan de prijs zeer snel de andere kant op bewegen.
■ Rusland / Oekraïne: beide partijen blijven energie-infrastructuur aanvallen. Daardoor blijft ook deze oorlog onderdeel van het bredere energierisico voor Europa, zelfs wanneer de olieprijs vandaag lager staat.
■ Luchtvaart / EasyJet: Air France-KLM, Lufthansa en IAG profiteren van de lagere olieprijs. EasyJet blijft daarnaast in beeld door de £5,7 miljard overname door Apollo. Zolang brandstofprijzen dalen is dat fundamenteel gunstig voor de marges van de sector, maar geopolitiek kan dat voordeel snel weer verminderen.
■ Energie: Shell, TotalEnergies en BP krijgen minder steun wanneer olie daalt. De sector blijft tegelijkertijd een belangrijke hedge tegen een mogelijke escalatie in het Midden-Oosten. De koersrichting kan daardoor snel omslaan.
■ Metalen / Alcoa: Alcoa rapporteerde een hogere winst en omzet over het derde kwartaal dankzij hogere productie. Dat ondersteunt het beeld bij aluminium en industriële metalen, maar energieprijzen en de industriële cyclus blijven doorslaggevend voor de sector.
■ Defensie: defensie blijft zeer sterk. Rheinmetall staat rond 5% hoger en heeft eerder vaker zulke krachtige oplevingen laten zien voordat opnieuw een terugval volgde. Wij zijn daarom nog niet overtuigd dat de correctie definitief voorbij is. CSG staat inmiddels ongeveer 9% hoger, maar wij doen daar niets mee omdat wij het bedrijf en de signalen rond transparantie nog steeds te onduidelijk vinden. Theon International wint ongeveer 4% en blijft voor ons een sterk bedrijf, maar ook daar willen wij liever eerst verdere consolidatie of een diepere correctie. Thales en Leonardo blijven structureel goed gepositioneerd.
■ Banken: financiële waarden doen het opnieuw goed en vormen een belangrijk onderdeel van de huidige verbreding buiten technologie. De brokerupgrades ondersteunen de individuele namen, terwijl lagere lange rentes op termijn juist enige druk op marges kunnen zetten.
■ ABN AMRO: Keefe, Bruyette & Woods heeft het advies verhoogd naar Outperform en het koersdoel van €44 naar €50. Het aandeel staat ongeveer 1,5% hoger. Dat is een duidelijke positieve koersreactie en geeft ABN AMRO extra steun.
■ ING Groep: Keefe, Bruyette & Woods verhoogt eveneens het advies naar Outperform en het koersdoel van €32 naar €37,50. ING staat ongeveer 1,5% hoger. De upgrade werkt dus rechtstreeks door in de koers.
■ UniCredit / Commerzbank: UniCredit heeft toestemming van de ECB om het belang in Commerzbank boven 30% te brengen zonder bovengrens. Na afronding van de resterende stappen kan UniCredit ongeveer 50% van de stemrechten controleren. Daarmee wordt verdere Europese bankenconsolidatie steeds concreter.
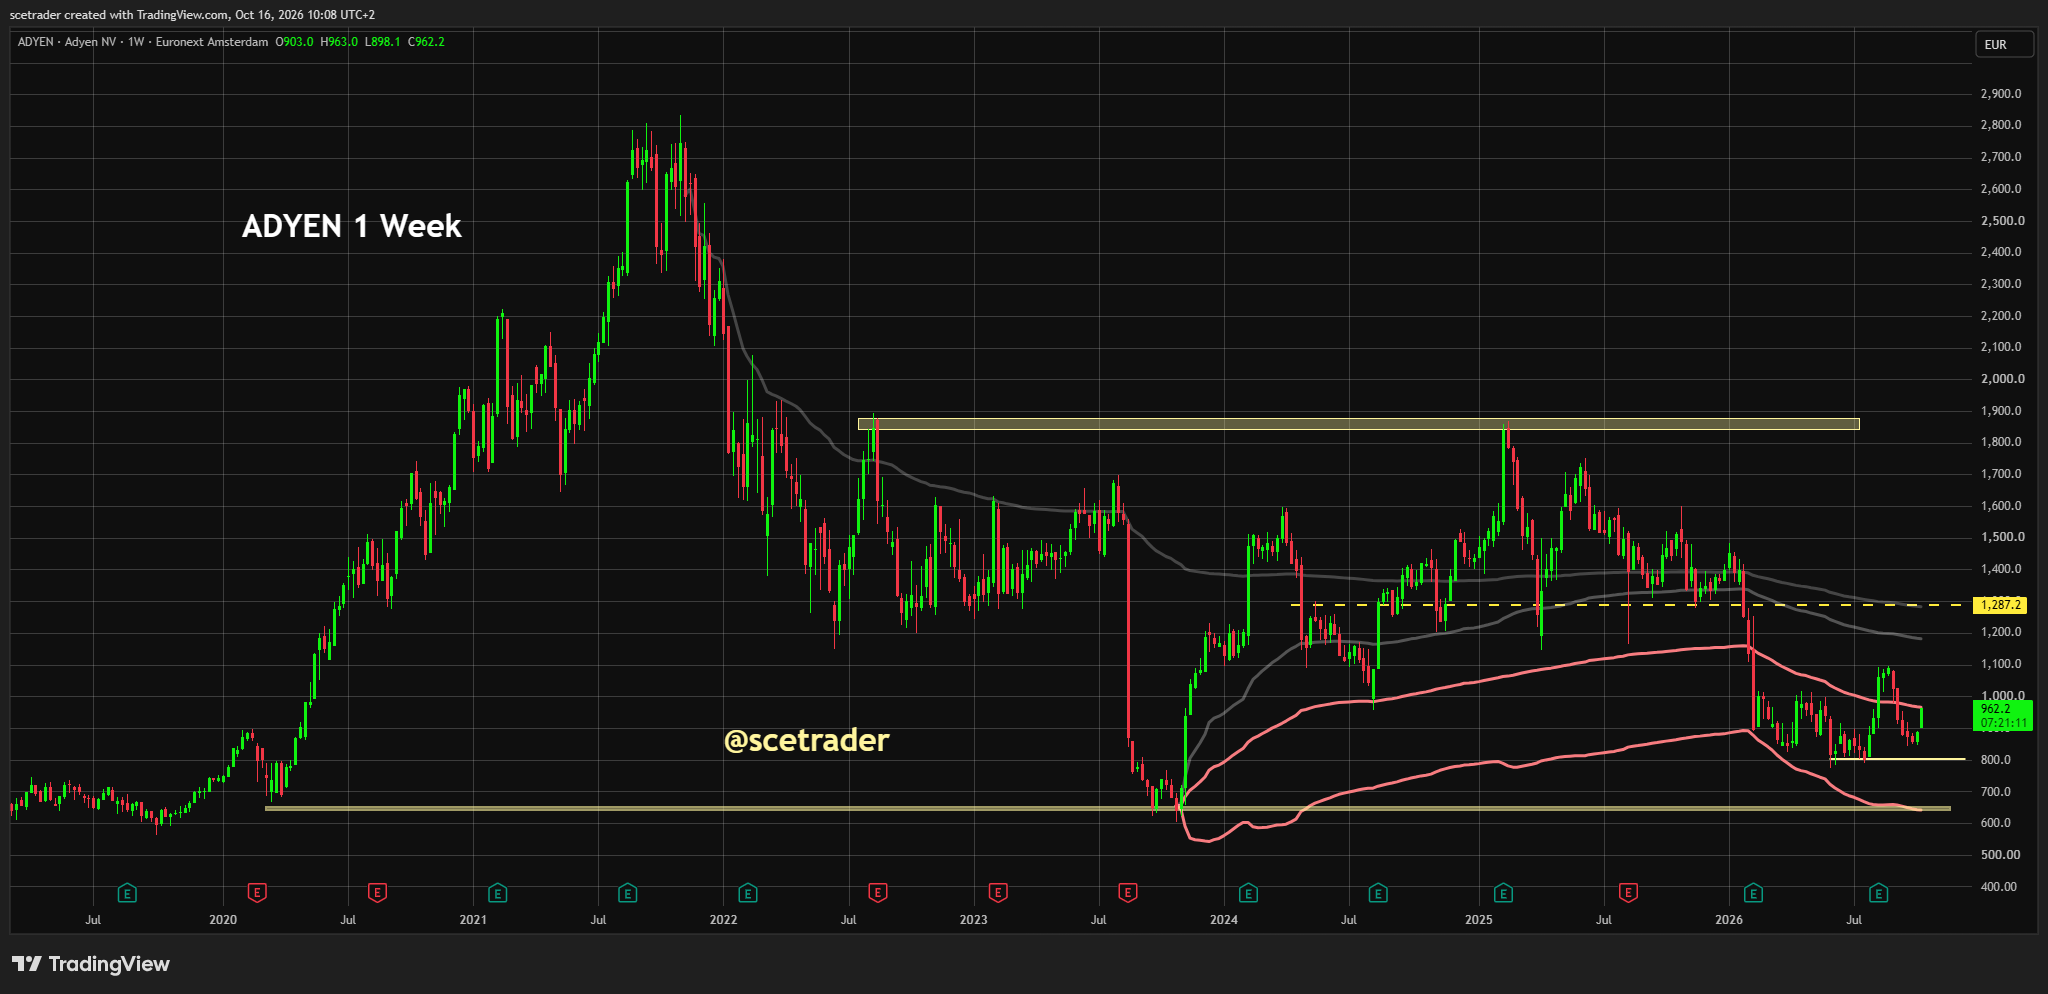
■ Adyen: Adyen wint opnieuw ongeveer 2%. Technisch nadert het aandeel een eerste relevante VWAP-weerstand en blijft het kortetermijnbeeld moeilijk. Lange termijn blijven wij veel positiever. AI-agents zullen uiteindelijk zelfstandig transacties en betalingen moeten uitvoeren en juist dat kan voor grote betalingsplatforms een belangrijke nieuwe groeilaag worden. Kleine plukjes voor de lange termijn vinden wij daarom logischer dan agressief achter de koers aanlopen.
■ Uitgevers: RELX staat opnieuw ongeveer 2% hoger en ook Wolters Kluwer wordt weer opgepakt. De markt lijkt langzaam terug te komen van de gedachte dat AI professionele informatiebedrijven eenvoudig overbodig maakt. Betrouwbare data, specialistische inhoud, workflows en controle blijven nodig. RELX en Wolters Kluwer kunnen daardoor juist een waardevolle laag tussen AI en professionele klanten blijven vormen.
■ Aalberts: Aalberts herstelt ongeveer 1%. Het is geen groot zelfstandig marktverhaal, maar past wel in de bredere beweging waarbij kapitaal van technologie naar industrie en andere Europese sectoren roteert.
■ Auto-industrie: Europese auto's liggen wat beter. Volkswagen en BMW staan hoger, terwijl Frankrijk en Duitsland eerder afspraken maakten om de toekomst van de Europese auto-industrie te ondersteunen. Wij blijven zelf nog uit VW en BMW. De sector heeft structurele uitdagingen rond Chinese concurrentie, kosten en elektrificatie die niet door één betere sessie verdwijnen.
■ Gezondheidszorg: het beeld blijft selectief. Defensieve kwaliteit wordt niet automatisch beloond wanneer beleggers elders meer risico nemen. Daarom blijven technische niveaus en individuele bedrijfsontwikkelingen belangrijker dan de algemene sectorrichting.
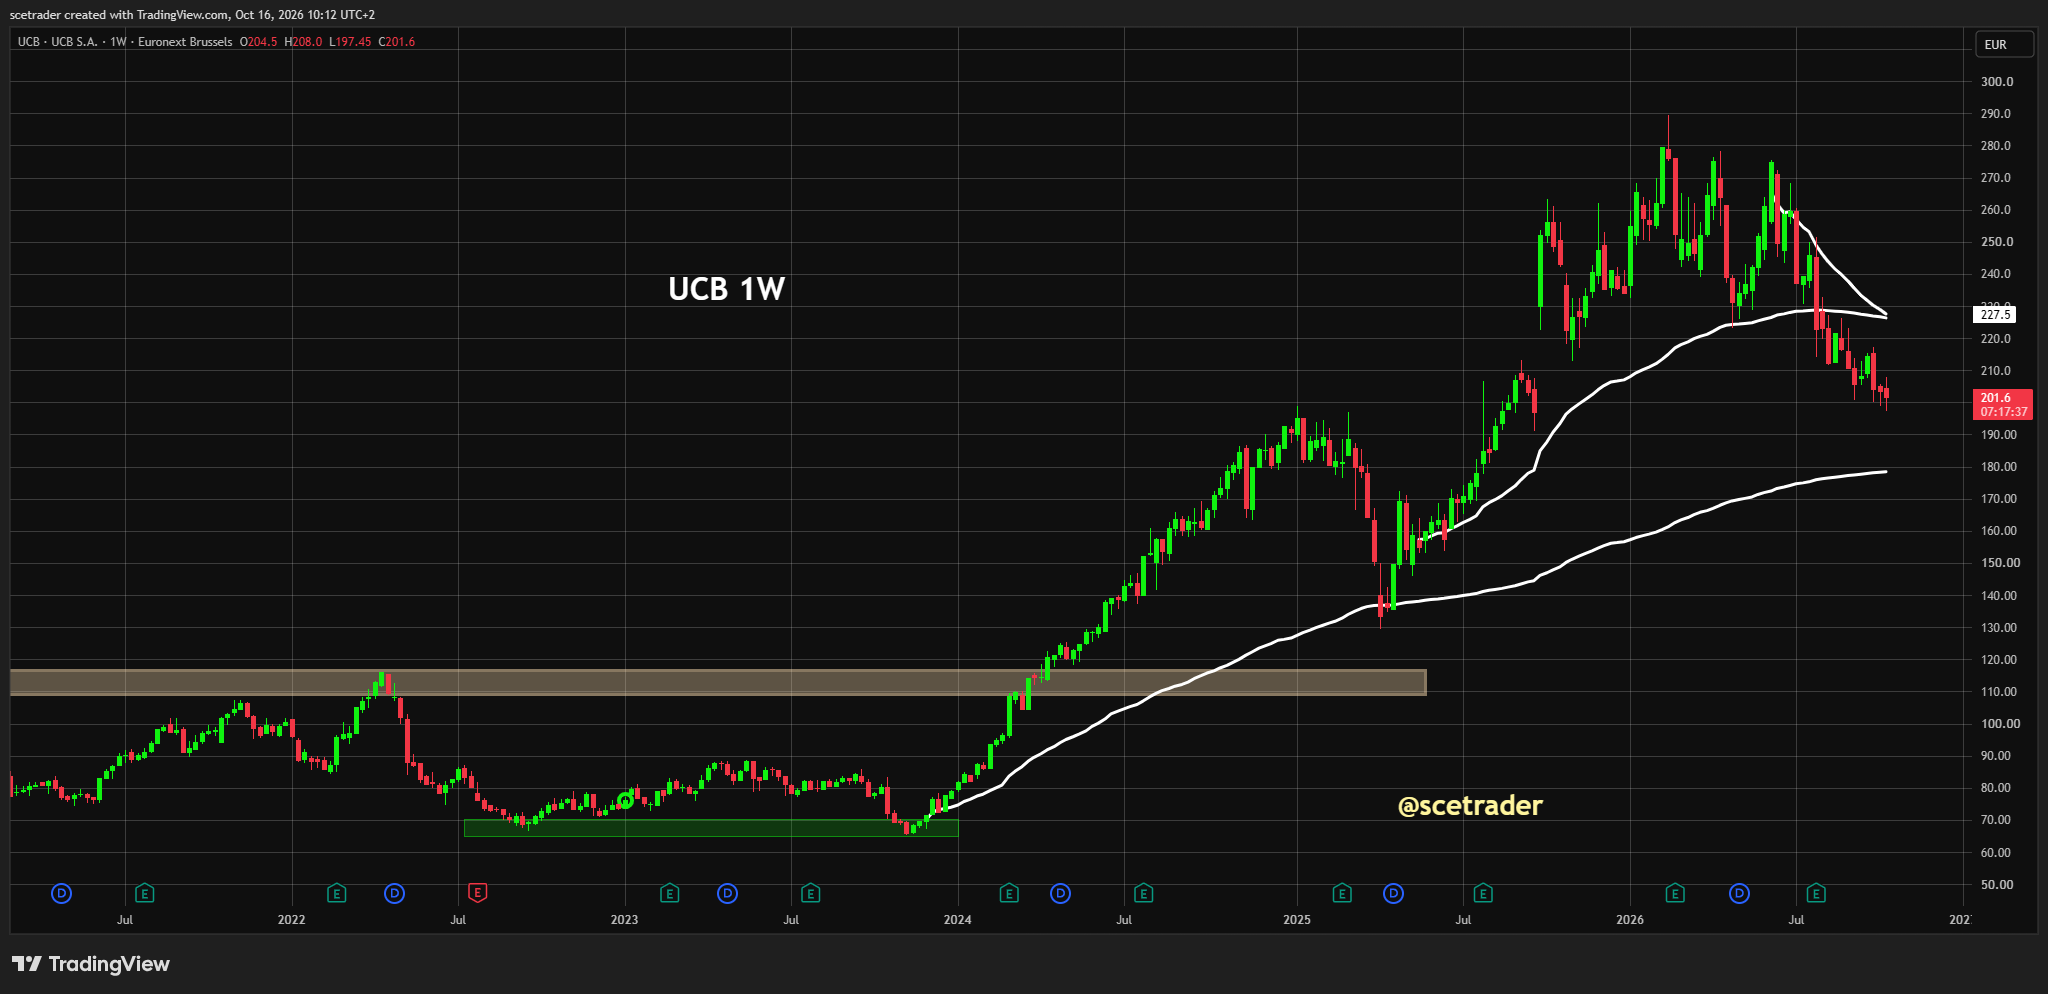
■ UCB: UCB staat nog steeds ongeveer 2% lager. Fundamenteel blijft het voor ons een uitstekend bedrijf, maar de grafiek overtuigt niet. Rond €237 ligt een stevige VWAP-weerstand en wij sluiten niet uit dat het aandeel eerst verder moet corrigeren voordat een duurzamere bodem ontstaat. Wij wachten dus nog steeds met opnieuw instappen.
■ IBA: IBA en Framatome richten samen Ekalia op om Astatine-211 op industriële schaal te produceren voor toekomstige gerichte kankertherapieën. Strategisch is dat interessant, maar wij doen op dit moment niets met het aandeel.
■ Nyxoah: Nyxoah heeft de 12-maandsresultaten van de ACCESS-studie gepresenteerd en werkt daarnaast aan uitbreiding van de Genio-indicatie. Dat kan de potentiële markt vergroten, maar voor ons is het nog steeds onvoldoende om het aandeel te kopen.
■ Lotus Bakeries: Lotus Bakeries staat ongeveer 0,3% lager en beweegt daarmee vrijwel vlak. Wij zien vandaag geen nieuw signaal dat onze visie op het aandeel wezenlijk verandert.
■ Aedifica: Aedifica noteert rond €62,70 en staat ongeveer 0,5% lager. Wij vinden het aandeel goedkoop, maar het probleem blijft het gebrek aan duurzaam momentum. Een goede dag wordt te vaak direct gevolgd door nieuwe zwakte. Daarom wachten wij nog steeds met kopen.
■ EssilorLuxottica: EssilorLuxottica wint ongeveer 3%. Wij vinden het aandeel fundamenteel aantrekkelijk en de waardering is veel interessanter geworden, maar de grafiek overtuigt ons nog niet genoeg om nu al opnieuw positie te nemen. Het herstel is positief, maar nog geen definitieve technische doorbraak.
■ Industrie / infrastructuur: het schrappen van 29 Nederlandse infrastructuurprojecten is negatief voor de binnenlandse projectpijplijn en daarmee vooral voor BAM en Heijmans. Voor HAL is de impact indirecter. De maatregel laat wel zien dat overheidsbudgetten selectiever worden ingezet.
■ Fugro: Fugro herstelt ongeveer 1,5% naar circa €7,22. De zone rond €7 blijft voor ons belangrijk. Vanaf dat niveau kan opnieuw momentum ontstaan, maar wij twijfelen nog of de onderliggende problemen al voldoende zijn ingeprijsd. Voorlopig volgen wij het aandeel zonder positie.
■ Wind: de Duitse offshoresector heeft nieuwe projecten nodig om de toekomstige orderpijplijn op peil te houden. Zonder nieuwe tenders en investeringsbesluiten blijft dat een risico voor Europese windontwikkelaars en toeleveranciers.
■ Tessenderlo / FMC: de investering in FMC blijft een serieus probleem voor Tessenderlo. Tessenderlo betaalde $13,30 per aandeel voor ruim 30 miljoen aandelen en verwierf daarmee ongeveer 20% van FMC voor circa $403 miljoen. FMC noteert inmiddels ver onder die aankoopprijs. Wij doen nog steeds niets met Tessenderlo.
■ Vopak: ABN AMRO verhoogt het koersdoel van €50 naar €57 en handhaaft Neutral dankzij hogere winstverwachtingen en vooruitgang in Zuid-Afrika. Dat is positief voor de ramingen, maar nog niet voldoende voor een duidelijk positiever advies.
■ Sligro: ABN AMRO verlaagt het koersdoel van €11 naar €9,50 en handhaaft Neutral vanwege het vertraagde winstherstel. Sligro staat ongeveer 2% lager. Wij blijven volledig uit het aandeel.
■ CM.com: de omzet over het derde kwartaal steeg 10% op jaarbasis naar €67,3 miljoen en de nettowinst verbeterde naar €1 miljoen tegenover een verlies van €2,4 miljoen. CM.com verhoogt bovendien de jaaroutlook. Dat is duidelijk positief en laat zien dat groei en winstgevendheid beter beginnen samen te komen.
■ CCEP / Coca-Cola: KFC-locaties van Yum! Brands in de Verenigde Staten stappen vanaf 2027 over op Coca-Cola. Voor Coca-Cola is dat positief voor distributie en merkbereik. De directe impact op Coca-Cola Europacific Partners is beperkter, maar de bredere merkread-through blijft positief.
■ EnergyVision: Berenberg verhoogt het koersdoel van €20 naar €21 en handhaaft Buy. Dat is een bescheiden positieve analistenimpuls, zonder dat het fundamentele risicoprofiel daardoor drastisch verandert.
■ Prosus: Prosus krijgt enige steun van ontwikkelingen in China rond verkoopbeperkingen en buybacks, maar wij blijven kritisch en doen niets met het aandeel. Onze twijfels over de strategische logica rond Just Eat Takeaway blijven eveneens bestaan.
■ Fastned: Fastned staat opnieuw ongeveer 2% lager. De winstnemingen na de eerdere rally zetten door en de winstverwachtingen zijn niet verhoogd. Rond €30 willen wij opnieuw serieuzer kijken. Op het huidige niveau doen wij niets.
■ Barco: Barco laat herstel zien, maar wij doen er nog steeds niets mee. Eén betere sessie verandert het bredere technische beeld voor ons niet voldoende.
■ Goud / zilver: goud en zilver staan iets hoger. Wij blijven op langere termijn positief, maar willen niet te vroeg aannemen dat de volgende grote stijgingsfase al is begonnen. Technische bevestiging blijft belangrijk voordat wij opnieuw iets doen.
■ Valuta: EUR/USD staat rond 1,1250. De iets sterkere euro is een klein risk-onsignaal. Het past bij de relatieve kracht van Europa, maar de beweging is te beperkt om er grote conclusies aan te verbinden.
■ Bitcoin: Bitcoin staat rond $81.900 en de grens van $80.000 wordt nog steeds verdedigd. Dat is technisch relevant na de enorme draai van donderdag. Tegelijk blijft crypto een goed voorbeeld van hoe snel het sentiment in deze markt kan wisselen.
■ Ahold Delhaize: technische problemen bij Albert Heijn kunnen tijdelijk operationele verstoring veroorzaken. Voorlopig zien wij geen fundamentele verandering in het beleggingsverhaal en wachten wij af hoe snel alles wordt opgelost.
■ MDxHealth: MDxHealth heeft de jaaroutlook ingetrokken nadat de voorlopige omzet over het derde kwartaal rond $22,7 miljoen lag tegenover ongeveer $28,8 miljoen verwacht. Dit is duidelijk slecht nieuws en wij doen niets met het aandeel.
■ Macro: richting Wall Street verschuift de aandacht naar Amerikaanse cijfers, Fed-commentaar en vooral de reactie van de markt zelf. Importprijzen, industriële productie en capaciteitsbenutting blijven relevant voor het renteverhaal. De combinatie van hardnekkige inflatie en veilige-havenvraag naar obligaties maakt de macro-interpretatie minder eenvoudig dan alleen naar de lagere rente kijken.
■ Cyclische bullmarkt: lange termijn blijven wij duidelijk bullish. De AEX en DAX liggen technisch sterk en de markt laat zien dat beleggers simpelweg andere aandelen kopen wanneer technologie tijdelijk niet werkt. Dat is een krachtig signaal van beschikbare liquiditeit. Tegelijk wordt veel negatief nieuws genegeerd en dat kan niet eindeloos zonder tussentijdse correcties. Een eventuele daling zien wij voorlopig echter als correctie binnen de langere opwaartse cyclus en niet als het einde daarvan.
■ Richting: positief, maar asymmetrisch en gefragmenteerd. Europa blijft sterk en de DAX probeert zelfs uit te breken, maar chips overtuigen niet en Schneider Electric daalt na sterke cijfers. Banken, uitgevers, industrie en defensie nemen het stokje over. Daardoor blijven de indices sterk, maar de kwaliteit van de stijging verschilt sterk per sector.
■ Surprise: neerwaarts. De technische kracht van Europa maakt een verdere stijging absoluut mogelijk, maar richting Wall Street ligt de grotere verrassing aan de onderkant. De Nasdaq loopt tegen weerstand aan, de markt negeert veel negatief nieuws en expiratie kan de beweging versterken. Wij sluiten daarom niet uit dat eerst Amerikaanse liquiditeit lager wordt gezocht voordat opnieuw een herstelpoging volgt.
■ Desk-view: de markt doet iets dat op langere termijn bullish is. Wanneer chips en technologie tijdelijk niet werken, verdwijnt het geld niet, maar verschuift het naar banken, uitgevers, industrie en defensie. Daardoor blijven de indices sterk en probeert de DAX zelfs verder uit te breken. Tegelijk zijn wij niet blind voor de waarschuwingen. BESI staat fors lager, Schneider Electric wordt na sterke cijfers verkocht, de obligatierally kwam waarschijnlijk deels voort uit veilige-havenvraag en Iran blijft een serieus extern risico. ASML blijft voor ons een duidelijke langetermijnfavoriet, maar ook daar hoeven wij vandaag niet achteraan te lopen. Richting de Amerikaanse opening kiezen wij daarom voor geduld. Als Wall Street de weerstand breekt en kopers blijven terugkomen, kan de markt verder versnellen. Als de Nasdaq eerst lagere liquiditeit zoekt, zien wij dat voorlopig als een correctie binnen de langere bullmarkt en niet als reden om de langetermijnvisie te veranderen.
English
■ Europe: European markets remain surprisingly resilient heading into midday, but the picture is fragmented. The AEX is up around 0.5% and the DAX roughly 0.9%, while Paris and the BEL 20 are approximately flat. Crucially, semiconductors are not driving the advance. Money is rotating into banks, publishers, industrials and defence. That is constructive because liquidity is not leaving the market, but it makes the rally more complicated to interpret.
■ DAX: Germany is today's clear outperformer and is technically attempting another breakout. The rising trend channel from 2025 remains intact and even a pullback would leave the main trend clearly positive. We may even be somewhat too cautious in the short term, although the strength of the DAX does not change our preference to wait for more confirmation from Wall Street.
■ Wall Street / US futures: attention now shifts fully toward the United States. S&P 500 futures are around 0.1% higher. The Nasdaq 100 is approaching clear overhead resistance and buyers continue to appear on small declines. That could ultimately lead to another upside attempt, but we also cannot rule out a search for lower liquidity before the market chooses its next direction. The US opening will again be decisive.
■ Option expiration: today is expiration and this should not be underestimated. Thursday's sharp US rebound from the lows may have been partly derivatives-driven and today's positioning, hedging and expiration flows could again produce moves that look technically stronger than they fundamentally are. That is another reason not to chase a breakout blindly.
■ Warsh: Kevin Warsh ultimately said little overnight that fundamentally changes the rate outlook. He acknowledged that his experience during the 2008 financial crisis may make him overly cautious and remains positive about the long-term impact of AI. Markets initially responded positively. For us, the more important point remains that the recent fall in yields did not result from clearly improving inflation data.
■ ASML / BESI: semiconductors continue to lag the broader indices today. BESI is now down roughly 3%. Recent publicity around ASML and hybrid bonding does not change our view because we already wrote on 21 May that ASML was moving toward advanced packaging and hybrid bonding. The additional technical detail is interesting, but the core story was already known. ASML remains one of our preferred long-term equities and we ultimately want a larger position, but that does not mean chasing the shares now. BESI remains substantially more difficult because of timing, valuation and potential new competition despite its existing production experience and customer base.
■ ASMI: ASMI remains fundamentally attractive through leading-edge manufacturing growth and the increasing complexity of deposition steps required by new transistor architectures. The issue today is not the long-term story but the price reaction across the sector. As long as that remains fragmented, we do not want to assume the correction is already over.
■ TSMC: TSMC confirms that physical demand for advanced semiconductors remains strong. Revenue increased 50.9% year on year, net income rose 68.7% and gross margin reached 66.4%. Fourth-quarter revenue is expected at $52.3 billion to $54.3 billion and full-year 2026 US-dollar growth at around 44%. Capital expenditure of $60 billion to $64 billion and continued CoWoS tightness also support the wider advanced semiconductor chain. Caution around 2027 mainly concerns macroeconomic and price-sensitive end markets rather than disappearing AI demand.
■ Semiconductors: the market currently appears to be looking for reasons to value semiconductor shares more conservatively even though the fundamental outlook remains strong for many companies. Broadcom remains relatively protected by financially strong hyperscalers, Marvell remains attractive in custom silicon and networking and AMD still needs market-share gains in addition to overall market growth. Taiwan also plans further restrictions on AI-chip exports to China. We ultimately expect another strong rally in parts of the sector, but we are not convinced that a definitive bottom has already formed today.
■ Semtech: Semtech raised current-quarter expectations to roughly $417.5 million in revenue, a 33% adjusted operating margin and about $1.14 in adjusted EPS. The shares were nevertheless heavily sold because investors expected even more from the long-term plan. This again shows that excellent operating growth is not enough when valuations already embed extremely high expectations.
■ SUSS MicroTec: SUSS remains an interesting smaller semiconductor-equipment specialist with exposure to wafer-level processing and advanced packaging. Further growth in chiplets and more complex packaging can help, but we continue to give much greater weight to major sector leaders such as ASML and BESI.
■ Other semiconductor names: Dell and HPE remain important signals for enterprise-AI server profitability. Applied Materials, Lam Research and Tokyo Electron benefit from elevated investment in leading-edge production, while Advantest, Teradyne and FormFactor structurally benefit from increasing test complexity. Qualcomm and MediaTek remain more exposed to consumer electronics, NXP has greater automotive and industrial exposure and Wolfspeed remains a clearly higher-risk equity because of its balance sheet, execution and capital requirements.
■ Schneider Electric: Schneider is perhaps today's clearest warning signal. The company delivered strong results and raised guidance, yet the shares are around 1% lower. For a company of this scale and quality, that reaction cannot simply be ignored. Fundamentally Schneider remains one of the better AI-infrastructure names through power, cooling, automation, software and data centers, but tactically the market is signalling that investors are not yet ready to fully re-rate the AI complex. We therefore continue to wait for confirmation around the relevant VWAP.
■ AI: we remain highly positive over the longer term. AI is still early in its development and we do not believe the structural investment cycle has ended. Markets are again demonstrating today, however, that a powerful structural story does not mean every related equity rises every day. Corrections can be severe without breaking the longer cycle.
■ AI financing: sensitivity is increasingly shifting from pure demand toward returns on investment. Data centers, chips, networking equipment, power, cooling and storage require enormous amounts of capital. The distinction between companies able to finance investment from cash flow and those heavily dependent on credit is therefore becoming increasingly important.
■ CoreWeave / NVIDIA: Jensen Huang is downplaying concerns around CoreWeave and says its financial position is improving and funding costs are declining. NVIDIA invested another $2 billion in CoreWeave in January and has a conditional agreement to purchase unused capacity through April 2032, originally worth $6.3 billion. This provides strong commercial support but does not guarantee CoreWeave's debt. The difference between Huang's view and the credit market therefore remains important.
■ Lamb Weston: as attention shifts toward Wall Street, Lamb Weston becomes relevant again. The shares remain in a technical downtrend, but a strong longer-term support structure exists near the lower end of the range. We would hold existing positions. On renewed declines toward roughly $40 to $45, small long-term additions could again become interesting.
■ Intuit: Intuit is approaching its first relevant VWAP resistance while support is beginning to form lower down. The technical setup is becoming more interesting, but there is still no convincing breakout and we therefore remain patient.
■ Berkshire Hathaway: Berkshire is also approaching resistance, but its longer-term trend remains clearly upward. In a market where technology, geopolitics and rates constantly rotate in importance, Berkshire could again become attractive as a calmer long-term anchor. We are considering small positions.
■ Tesla: Tesla is indicated roughly 4% higher ahead of the US session following renewed attention around a flying-car concept. We do not want to give that story excessive fundamental weight. Technically, however, lower pink VWAP lines may be beginning to provide support. Tesla remains too volatile for us to declare a definitive bottom based on one strong indication.
■ Rates: the US 10-year yield is around 5.09%, roughly two basis points higher, while Germany's 10-year yield is near 3.43%, also around two basis points higher. Our concern remains that the earlier decline in yields was driven less by improving inflation and more by demand for safe government bonds. That is much less comfortable than a traditional decline in yields caused by easing inflation pressure.
■ Inflation and bonds: US inflation remains sticky. This means the recent fall in yields could eventually be partially reversed once safe-haven demand fades. We therefore view lower long-term rates as supportive for equities for now, but not as proof that rate risk has disappeared.
■ Iran: the geopolitical situation remains unsettled and markets are currently ignoring it surprisingly easily. Trump is discussing powerful conventional military options and Israel appears to be preparing for possible renewed Iranian missile attacks. The Houthis are also reported to have access to more advanced weapons. A major market disruption is not inevitable, but renewed escalation clearly remains possible.
■ Houthis / Saudi Arabia: developments around the Houthis remain particularly relevant for energy and shipping. If major infrastructure, Saudi Arabia or key shipping routes are directly targeted, markets could react far more aggressively than they are today.
■ Oil / Hormuz: Brent is around 0.5% lower despite the geopolitical threat. That is notable and supports Europe in the short term. Trump is also considering easing restrictions affecting parts of the Russian and Iranian shadow fleet. The downside move in oil remains vulnerable, however. Actual escalation involving Iran or Hormuz could reverse prices very quickly.
■ Russia / Ukraine: both sides continue to target energy infrastructure. This means the war remains part of Europe's wider energy risk even while oil is trading lower today.
■ Airlines / EasyJet: Air France-KLM, Lufthansa and IAG benefit directly from lower oil. EasyJet also remains in focus because of Apollo's £5.7 billion takeover. Falling fuel costs are fundamentally supportive for airline margins, although geopolitics could quickly remove that benefit.
■ Energy: Shell, TotalEnergies and BP receive less support while oil is falling. At the same time, the sector remains an important hedge against renewed Middle East escalation. Direction can therefore change quickly.
■ Metals / Alcoa: Alcoa reported higher third-quarter profit and sales on increased production. This supports the underlying picture for aluminium and industrial metals, although energy prices and the industrial cycle remain decisive.
■ Defence: defence remains extremely strong. Rheinmetall is around 5% higher, although previous sharp rebounds have sometimes been followed by renewed weakness. We are therefore not yet convinced the correction has definitively ended. CSG is now roughly 9% higher, but we are taking no action because the company and transparency signals remain too unclear for us. Theon International is up around 4% and remains a strong business, but we would prefer further consolidation or a deeper correction. Thales and Leonardo remain structurally well positioned.
■ Banks: financials are performing well again and are an important part of the current broadening away from technology. Broker upgrades support individual names, while lower long-term rates could eventually create some pressure on margins.
■ ABN AMRO: Keefe, Bruyette & Woods has upgraded the shares to Outperform and raised its price target from €44 to €50. The stock is around 1.5% higher. This is a clear positive market reaction and provides additional support for ABN AMRO.
■ ING Group: Keefe, Bruyette & Woods has also upgraded ING to Outperform and raised the price target from €32 to €37.50. ING is around 1.5% higher, showing that the upgrade is directly supporting the shares.
■ UniCredit / Commerzbank: UniCredit has received ECB approval to increase its Commerzbank stake above 30% without an upper limit. Once the remaining steps are completed, UniCredit could control roughly 50% of voting rights. This makes further European banking consolidation increasingly concrete.
■ Adyen: Adyen is again up around 2%. Technically the shares are approaching a first relevant VWAP resistance and the short-term picture remains difficult. We are much more constructive over the longer term. AI agents will eventually need to execute transactions and payments autonomously and that could create an important additional growth layer for major payment platforms. Small long-term positions therefore make more sense to us than aggressively chasing the shares.
■ Publishers: RELX is again around 2% higher and Wolters Kluwer is also being accumulated. Markets appear to be reconsidering the assumption that AI simply makes professional-information companies obsolete. Reliable data, specialist content, workflows and control remain essential. RELX and Wolters Kluwer may therefore remain a valuable layer between AI and professional customers.
■ Aalberts: Aalberts is recovering around 1%. It is not a major standalone market story, but it fits the broader rotation of capital from technology toward industrial and other European sectors.
■ Autos: European auto shares are firmer. Volkswagen and BMW are higher, while France and Germany previously agreed measures aimed at supporting the future of the European car industry. We remain on the sidelines in VW and BMW. Structural challenges involving Chinese competition, costs and electrification do not disappear after one stronger session.
■ Healthcare: the picture remains selective. Defensive quality is not automatically rewarded when investors are taking more risk elsewhere. Technical levels and individual corporate developments therefore matter more than the broad sector direction.
■ UCB: UCB remains around 2% lower. Fundamentally it remains an excellent company, but the chart is not convincing. Around €237 there is significant VWAP resistance and we cannot rule out further correction before a more durable bottom forms. We are therefore still waiting before re-entering.
■ IBA: IBA and Framatome are creating Ekalia to industrialise Astatine-211 production for future targeted cancer therapies. Strategically this is interesting, but we are taking no action in the shares.
■ Nyxoah: Nyxoah presented the 12-month ACCESS study results and is also working to expand the Genio indication. This may increase the addressable market, but it remains insufficient for us to buy the shares.
■ Lotus Bakeries: Lotus Bakeries is down around 0.3% and is therefore essentially flat. We see no new signal today that materially changes our view.
■ Aedifica: Aedifica is trading around €62.70 and is down roughly 0.5%. We consider the shares inexpensive, but the problem remains the lack of sustainable momentum. One good day is too often followed by renewed weakness. We therefore continue to wait.
■ EssilorLuxottica: EssilorLuxottica is up around 3%. We regard the business as fundamentally attractive and valuation has become much more interesting, but the chart is not yet convincing enough for us to re-enter. The rebound is positive but not yet a definitive technical breakout.
■ Industrials / infrastructure: the Dutch government's cancellation of 29 infrastructure projects is negative for the domestic project pipeline and therefore particularly relevant to BAM and Heijmans. The impact on HAL is more indirect. The decision nevertheless shows that public infrastructure budgets are becoming more selective.
■ Fugro: Fugro is recovering around 1.5% to roughly €7.22. The €7 area remains important for us. Momentum could return from that level, but we are still uncertain whether the underlying problems have been sufficiently priced in. For now, we continue to watch without taking a position.
■ Wind: the German offshore industry needs new projects to maintain its future order pipeline. Without additional tenders and investment decisions, this remains a risk for European wind developers and suppliers.
■ Tessenderlo / FMC: the FMC investment remains a serious problem for Tessenderlo. Tessenderlo paid $13.30 per share for more than 30 million shares, acquiring roughly 20% of FMC for around $403 million. FMC now trades far below that purchase price. We are still taking no action in Tessenderlo.
■ Vopak: ABN AMRO raises the price target from €50 to €57 and maintains Neutral thanks to higher earnings estimates and progress in South Africa. This is positive for estimates but still not enough for a clearly more constructive recommendation.
■ Sligro: ABN AMRO cuts the price target from €11 to €9.50 and maintains Neutral because of the delayed earnings recovery. Sligro is down around 2%. We continue to stay completely out of the shares.
■ CM.com: third-quarter revenue increased 10% year on year to €67.3 million and net income improved to €1 million from a €2.4 million loss. CM.com also raised its full-year outlook. This is clearly positive and shows growth and profitability beginning to improve together.
■ CCEP / Coca-Cola: Yum! Brands' KFC locations in the United States will switch to Coca-Cola from 2027. This is positive for Coca-Cola's distribution and brand reach. The direct impact on Coca-Cola Europacific Partners is more limited, but the wider brand read-through remains positive.
■ EnergyVision: Berenberg raises its price target from €20 to €21 and maintains Buy. This provides a modest positive analyst catalyst without fundamentally changing the overall risk profile.
■ Prosus: Prosus receives some support from developments in China around selling restrictions and buybacks, but we remain critical and are taking no action. Our questions around the strategic logic of Just Eat Takeaway also remain.
■ Fastned: Fastned is again down around 2%. Profit-taking after the earlier rally is continuing and earnings expectations were not raised. Around €30 we would become more interested in reassessing the shares. At current levels we are taking no action.
■ Barco: Barco is recovering, but we are still taking no action. One better session does not change the wider technical picture enough for us.
■ Gold / silver: gold and silver are modestly higher. We remain constructive over the longer term but do not want to assume too early that the next major rally has already begun. Technical confirmation remains important before we act again.
■ FX: EUR/USD is around 1.1250. The somewhat stronger euro is a modest risk-on signal. It fits Europe's relative strength, but the move is too limited to justify major conclusions.
■ Bitcoin: Bitcoin is around $81,900 and the $80,000 area continues to be defended. This remains technically relevant following Thursday's huge reversal. Crypto also remains a good illustration of how quickly sentiment can change in this market.
■ Ahold Delhaize: technical problems at Albert Heijn may create temporary operational disruption. For now, we do not see a fundamental change in the investment case and are waiting to see how quickly the issues are resolved.
■ MDxHealth: MDxHealth has withdrawn its full-year outlook after preliminary third-quarter revenue of roughly $22.7 million came in below the approximately $28.8 million expected. This is clearly negative and we are taking no action.
■ Macro: heading toward Wall Street, attention shifts toward US data, Fed commentary and above all the market's reaction itself. Import prices, industrial production and capacity utilisation remain relevant for the rate narrative. The combination of sticky inflation and safe-haven demand for bonds makes the macro interpretation more complicated than simply celebrating lower yields.
■ Cyclical bull market: we remain clearly bullish over the longer term. The AEX and DAX look technically strong and markets are demonstrating that when technology temporarily stops working, investors simply buy something else. That is a powerful sign of available liquidity. At the same time, a great deal of negative news is being ignored and that cannot continue indefinitely without interim corrections. For now, however, we would view a decline as a correction within the broader bull cycle rather than the end of it.
■ Direction: positive, but asymmetric and fragmented. Europe remains strong and the DAX is even attempting another breakout, but semiconductors are not convincing and Schneider Electric is falling after strong results. Banks, publishers, industrials and defence are taking over leadership. This keeps the indices strong, but the quality of the advance differs significantly between sectors.
■ Surprise: downside. Europe's technical strength means further gains are absolutely possible, but heading toward Wall Street the larger surprise lies to the downside. The Nasdaq is approaching resistance, markets are ignoring a great deal of negative news and expiration could amplify any move. We therefore cannot rule out an initial search for lower US liquidity before another recovery attempt.
■ Desk-view: the market is doing something that is bullish over the longer term. When semiconductors and technology temporarily fail to lead, money does not disappear but rotates into banks, publishers, industrials and defence. That keeps the indices strong and the DAX is even attempting another breakout. At the same time, we are not ignoring the warnings. BESI is sharply lower, Schneider Electric is being sold after strong results, the bond rally was probably partly driven by safe-haven demand and Iran remains a serious external risk. ASML remains a clear long-term favourite, but there is no need to chase it today. Heading into the US opening, patience is therefore our preference. If Wall Street breaks resistance and buyers keep returning, markets can accelerate again. If the Nasdaq first searches for lower liquidity, we would still view that as a correction within the broader bull market rather than a reason to change the long-term view.
Disclaimer Aan de door ons opgestelde informatie kan op geen enkele wijze rechten worden ontleend. Alle door ons verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor uw eigen rekening.
Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie. U bent zelf eindverantwoordelijk voor de beslissingen die u neemt met betrekking tot uw beleggingen.


