🎨 Global Markets Desk Brief: Olie - Rente - AXA - ASML - ZS - BAC - VW - PRX en meer
Hieronder een overzicht van de belangrijkste ontwikkelingen van vanochtend, kort en zakelijk samengevat.
Wil je alle artikelen kunnen lezen en elke podcast beluisteren? Neem dan een abonnement en krijg toegang tot alle artikelen en de database met duizenden berichten.
■ Europa lijkt ongeveer vlak te openen. De AEX hield maandag ondanks de zware verkoopdruk bij chips vrijwel stand, terwijl DAX en CAC meer terrein verloren en ook de Euro Stoxx 50 voorzichtig bleef. Het beeld is daarmee niet breed risk-off: hoge rente, dure energie en de vraag of semiconductors kunnen stabiliseren bepalen vandaag opnieuw de richting.
■ Amerikaanse futures geven weinig richting. De S&P 500 future en Nasdaq 100 future staan ongeveer 0,2% tot 0,3% lager. Voorlopig wijst dat eerder op afwachten na de forse sectorrotatie van maandag dan op het begin van een nieuwe brede verkoopgolf.
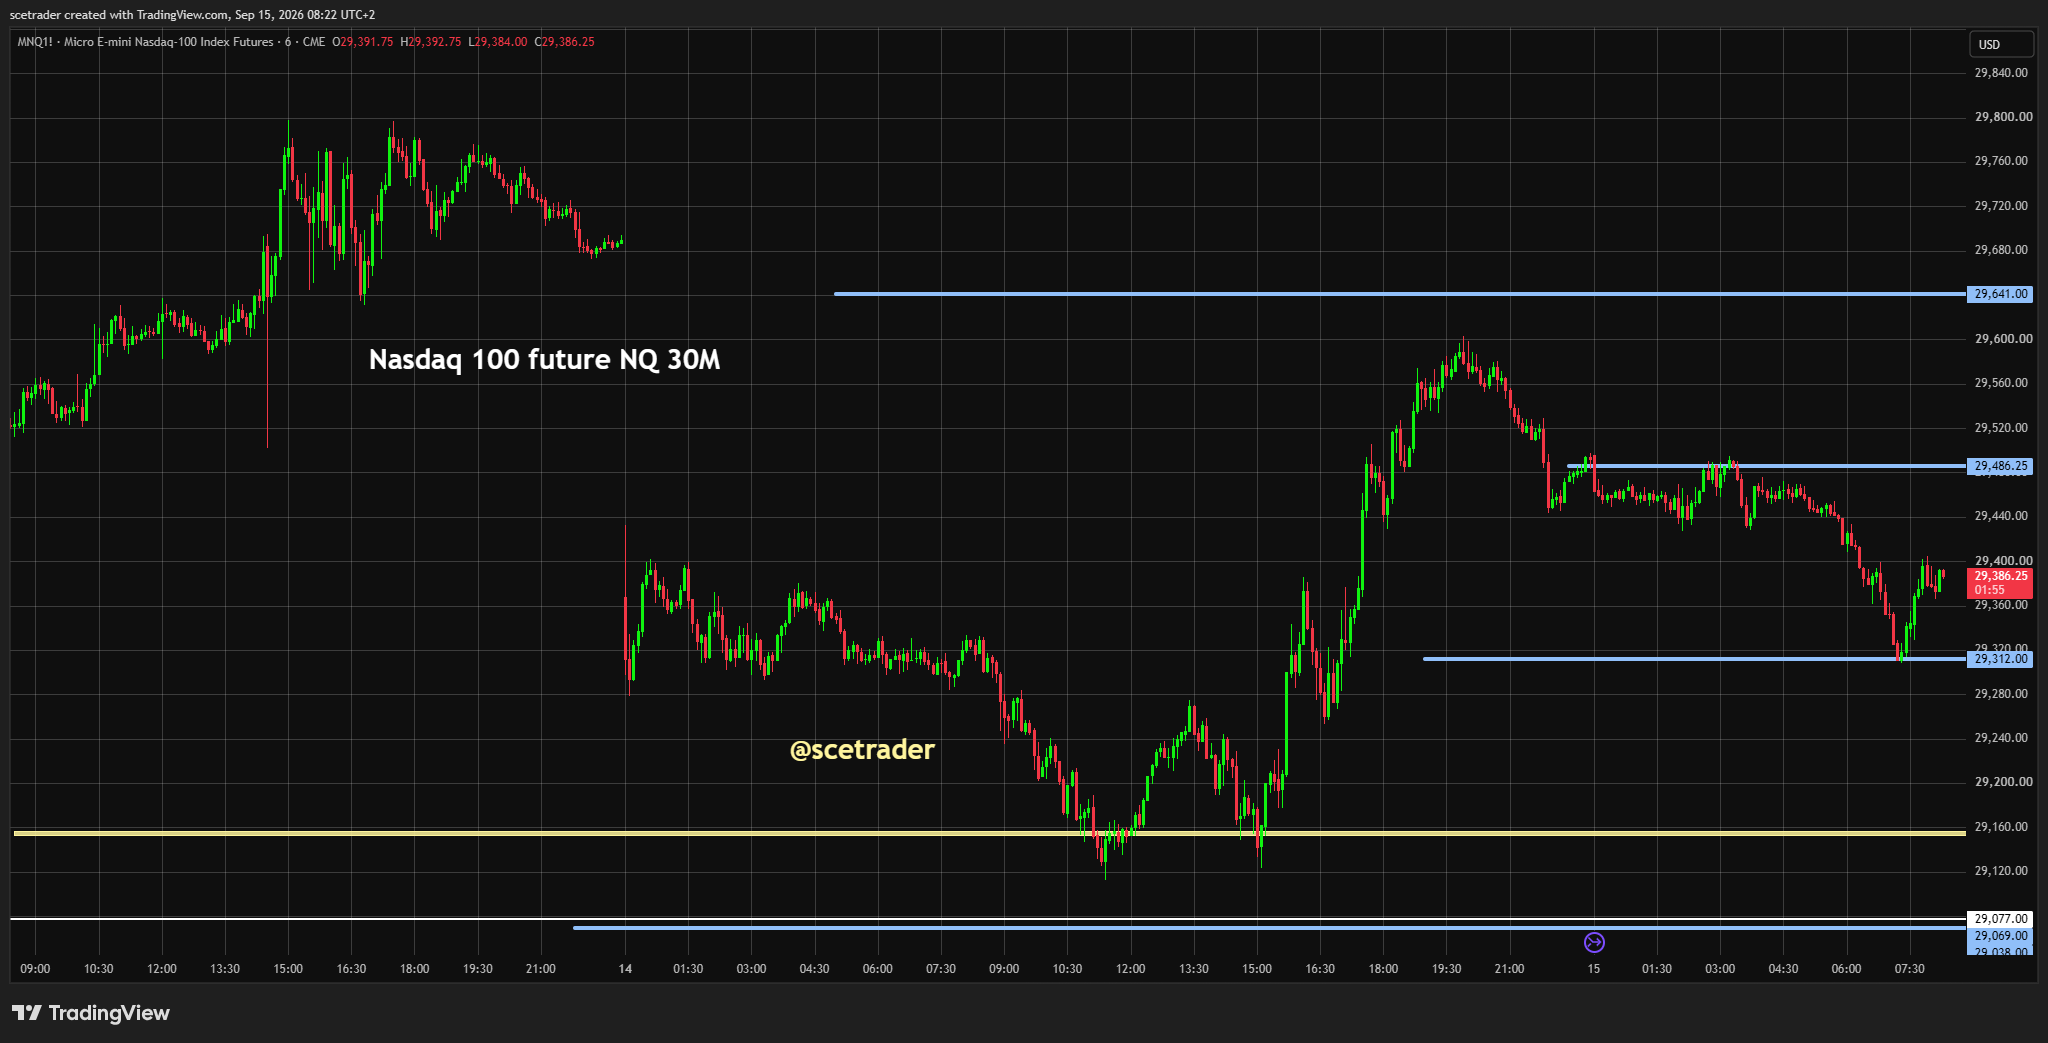
■ De Nasdaq 100 future blijft technisch belangrijk. Sinds het Amerikaanse slot is weerstand opgebouwd en vanaf die zone is de future teruggevallen. De blauwe lijn vormt de eerste belangrijke support, daaronder liggen tussenliggende niveaus en uiteindelijk de lagere gele steunzone. Houdt de eerste steun, dan blijft een technische rebound mogelijk; een breuk vergroot het risico op een beweging richting de lagere niveaus.
■ De VIX steeg maandag ongeveer 8% naar 17,10 en de VVIX circa 4% naar bijna 95. De nervositeit neemt dus toe, maar zolang de VIX onder 20 blijft is nog geen sprake van brede volatiliteitsstress.
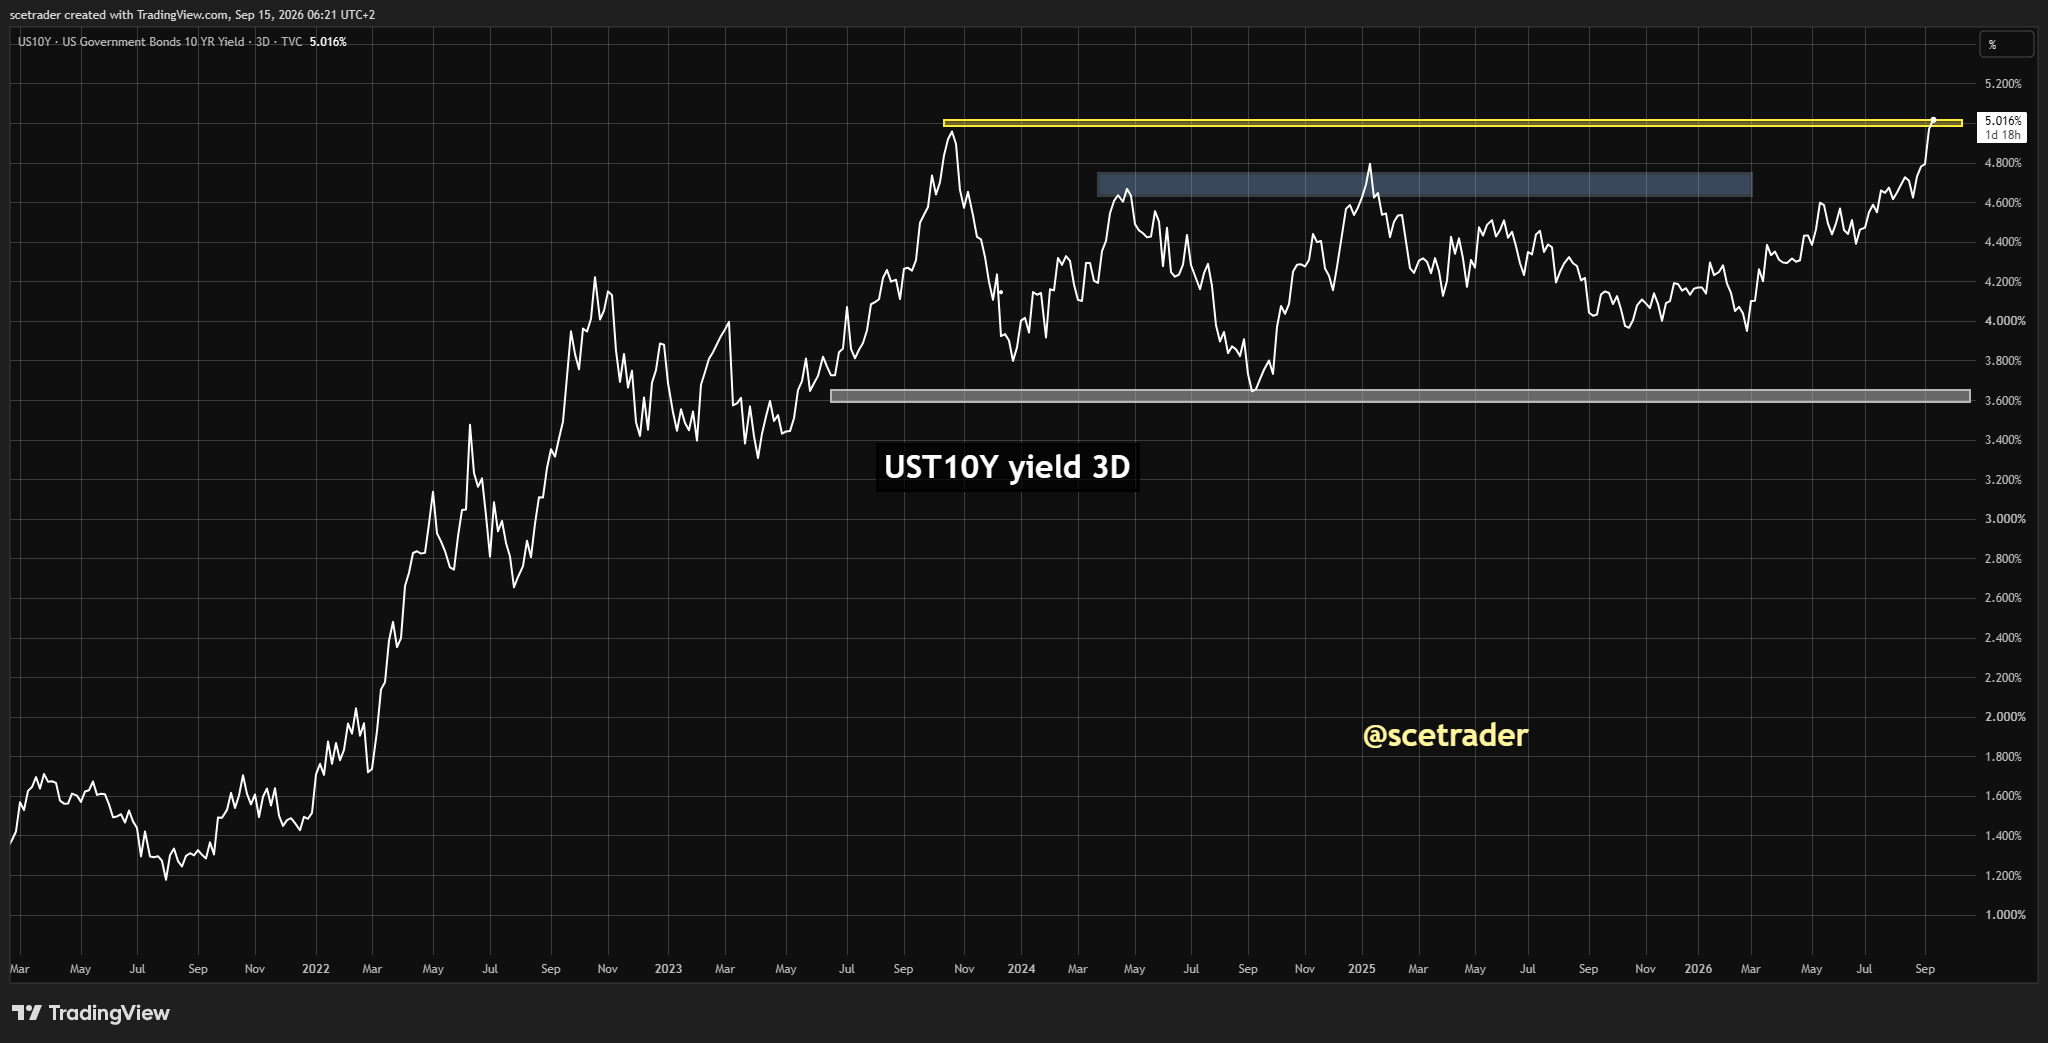
■ De Amerikaanse 10-jaarsrente noteert rond 5,02%, ongeveer 3 basispunten hoger, en blijft voor ons het belangrijkste macrogetal. Rond 5% ontstaan twee kampen: institutionele beleggers die dit niveau gebruiken om Treasuries te kopen en beleggers die juist wachten op nog hogere yields. De 5%-grens is dus niet automatisch bearish; het echte gevaar ontstaat wanneer de rente duurzaam boven 5% blijft en vervolgens verder stijgt. De Federal Reserve lijkt deze week richting een verhoging van 25 basispunten te gaan. Die stap is grotendeels ingeprijsd; belangrijker wordt de boodschap daarna en of verdere verhogingen nodig worden. Tegelijk blijft het scenario bestaan dat Washington uiteindelijk met krachtige maatregelen probeert de lange rente tijdelijk omlaag te drukken. Dat lost het structurele begrotingsprobleem niet op, maar kan op korte termijn wel forse marktbewegingen veroorzaken.
■ Ook Europa zit midden in het renteprobleem. De Duitse 10-jaarsrente bereikte maandag 3,5544%, het hoogste niveau sinds medio 2009, en noteert vanochtend rond 3,52%. Nederland staat rond 3,60%, de Duitse 2-jaarsrente rond 3,30%, de Italiaanse 2-jaarsrente rond 3,53% en de Japanse 10-jaarsrente rond 3,03%. De ECB verhoogde vorige week al met 25 basispunten en de geldmarkt rekent minimaal op één extra verhoging dit jaar; twee verdere stappen van 25 basispunten zijn richting februari 2027 volledig ingeprijsd. Ook de Bank of Japan wordt geacht verder te verkrappen, terwijl de Bank of England waarschijnlijk onveranderd blijft. Voor ons blijft rente structureel een groter probleem dan olie door de hogere termijnpremie, grote begrotingstekorten en de enorme stimulering sinds Covid. Vastgoed, bouw en andere financieringsgevoelige sectoren voelen de hogere kapitaalkosten als eerste.
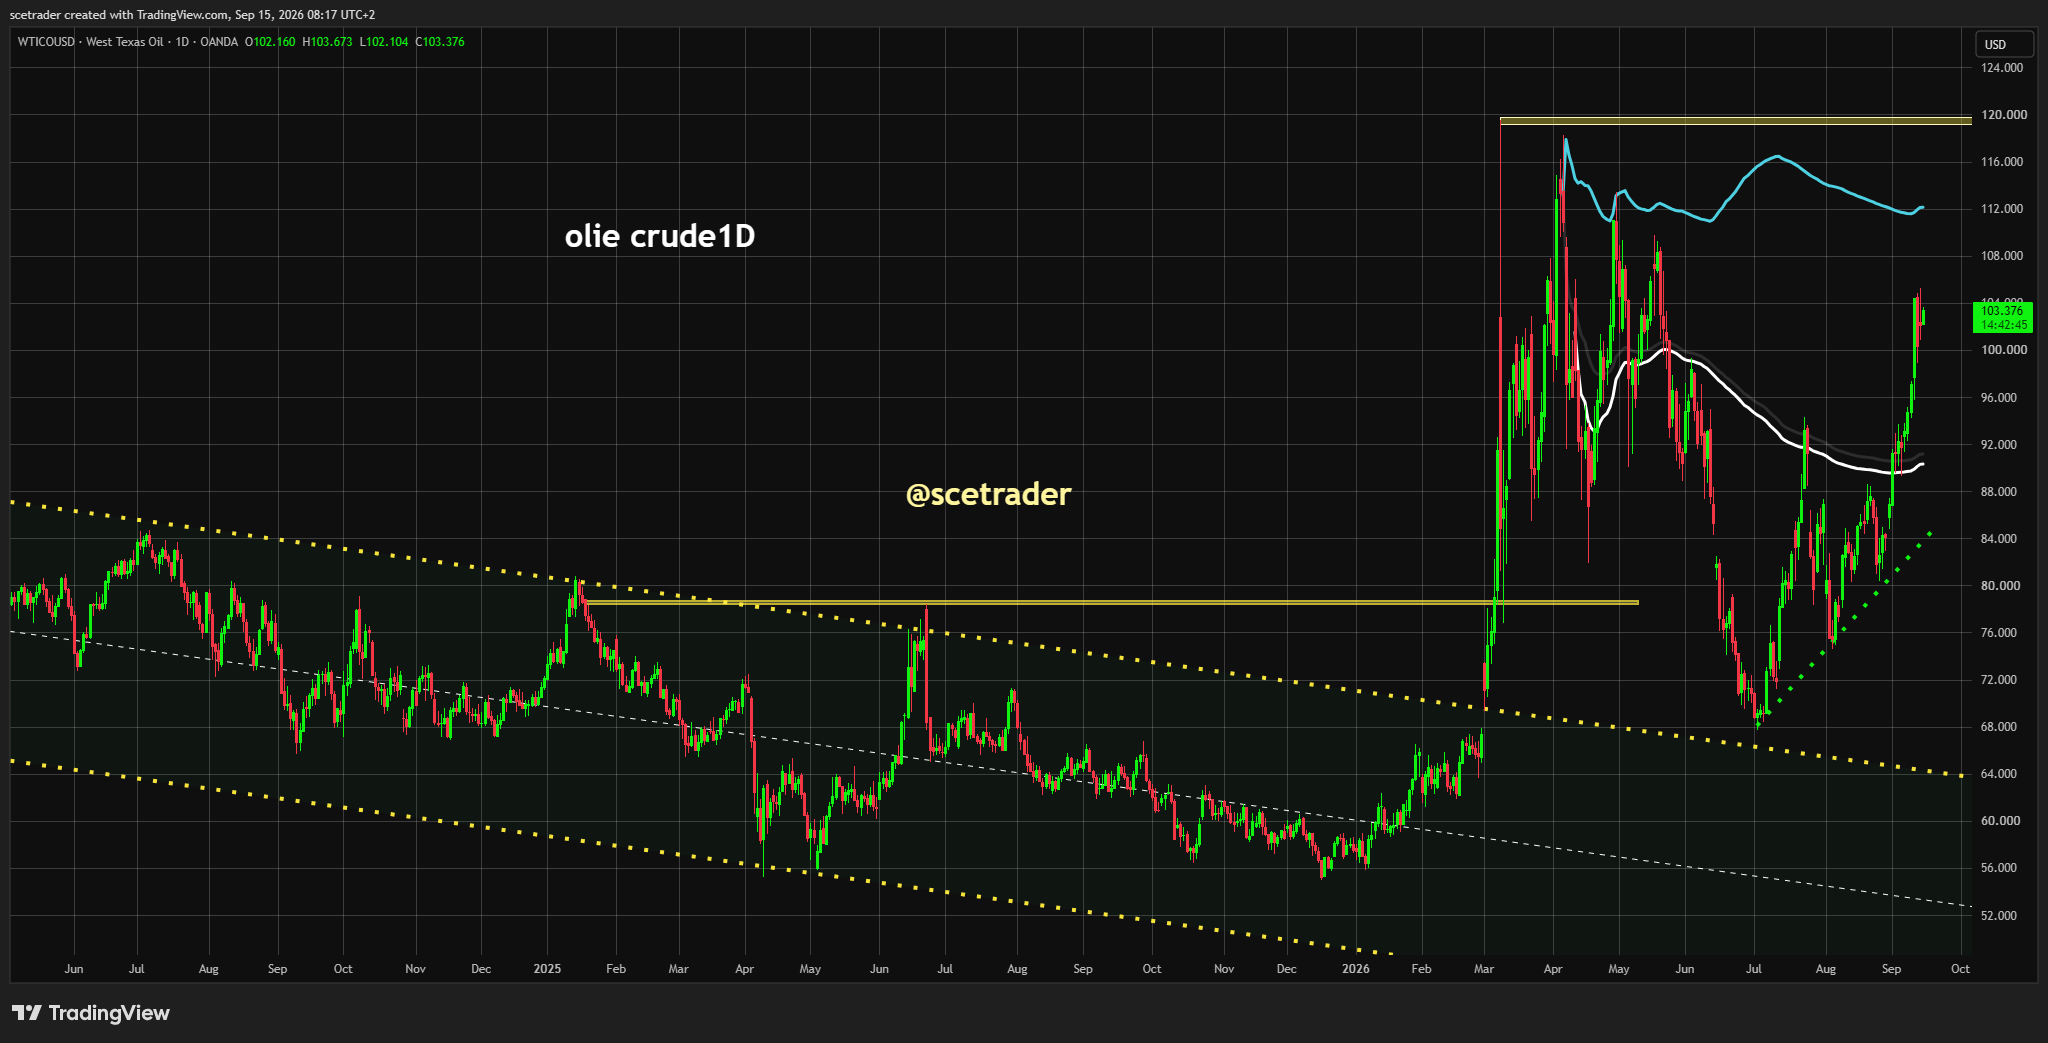
■ Olie blijft het belangrijkste kortetermijnrisico. Amerikaanse crude staat ongeveer 1,5% hoger en Brent circa 1,3% op ongeveer $107,50, nadat Brent maandag intraday rond $109,29 noteerde. Dat is dicht bij de recente top, maar nog onder eerdere pieken rond $130 in maart vorig jaar en ongeveer $120 in maart 2026. Tegelijk blijven de geopolitieke risico’s groot: de Houthi’s blijven doelen in Saoedi-Arabië aanvallen, Iran herhaalt dat het niet bereid is met de Verenigde Staten over een akkoord te onderhandelen en de Iraanse Revolutionaire Garde claimt dat de Straat van Hormuz gesloten is en onder haar controle blijft. Ook de Saoedische Oost-West-pijpleiding is beschadigd en kan weken herstel vragen, terwijl Bab el-Mandeb kwetsbaar blijft. Nederlandse en Britse groothandelsprijzen voor gas bereikten maandag intraday het hoogste niveau sinds eind 2022 en vanuit Rusland wordt gewaarschuwd voor mogelijk veel hogere Europese wintergasprijzen. Dat laatste is niet ons basisscenario, maar wel een risico. Dure energie ondersteunt producenten, maar raakt chemie, industrie, transport, luchtvaart en andere energie-intensieve bedrijven en kan centrale banken langer restrictief houden. Blijkt $107-$110 uiteindelijk de topzone, dan kan een terugval van olie juist een belangrijke katalysator voor aandelen worden.
■ De valutamarkt bevestigt het rentebeeld. De dollarindex liep in de Aziatische handel iets op, EUR/USD noteert rond 1,1530 en USD/JPY rond 154,7. De hoge Amerikaanse rente blijft daarmee steun geven aan de dollar.
■ Goud en zilver bewegen vanochtend zijwaarts tot iets lager, met goud rond $4.430 en zilver rond $63,30. De sterke dollar en hoge lange rente zijn op korte termijn tegenwind. Voor de langere termijn blijven wij positiever: wanneer de VS uiteindelijk maatregelen neemt waardoor de lange rente terugvalt, kan dat opnieuw een belangrijke katalysator voor beide edelmetalen worden.
■ Bitcoin noteert rond $77.560 en de zone rond $80.000 blijft een duidelijke barrière. De cryptoaandelen hielden zich maandag beter: Circle steeg ongeveer 7%, Coinbase circa 9% en Strategy rond 5%. Coinbase houdt belangrijke support vast en ook Robinhood blijft op onze radar. Bij Robinhood zien we liever eerst nog een terugval of een hogere bodem dan dat we achter de koers aanlopen.
■ Op de macro-agenda staan vandaag Britse arbeidsmarkt- en looncijfers, definitieve Franse en Spaanse inflatie, de Duitse en Europese ZEW en de Amerikaanse wekelijkse ADP-banenindicator. Ook spreekt ECB-bestuurder Cipollone en komt er obligatieaanbod uit het VK, Duitsland en de VS. Vooral inflatie, lonen en obligatieveilingen kunnen in deze rentemarkt extra beweging veroorzaken.
■ Wall Street eindigde maandag lager, maar herstelde duidelijk vanaf de dieptepunten. De S&P 500 sloot circa 0,48% lager op 7.619,94, de Nasdaq ongeveer 0,56% lager op 26.186,41 en de Dow circa 0,29% lager op 52.421,17. Tegelijk waren er in de S&P 500 meer stijgers dan dalers, wat bevestigt dat de zwakte niet marktbreed was. De Magnificent 7 hield zich buiten Nvidia redelijk goed, terwijl Nvidia ongeveer 3% verloor. Dat de indices ondanks zware chipverliezen binnen hun ranges bleven, past veel beter bij sectorrotatie dan bij brede capitulatie.
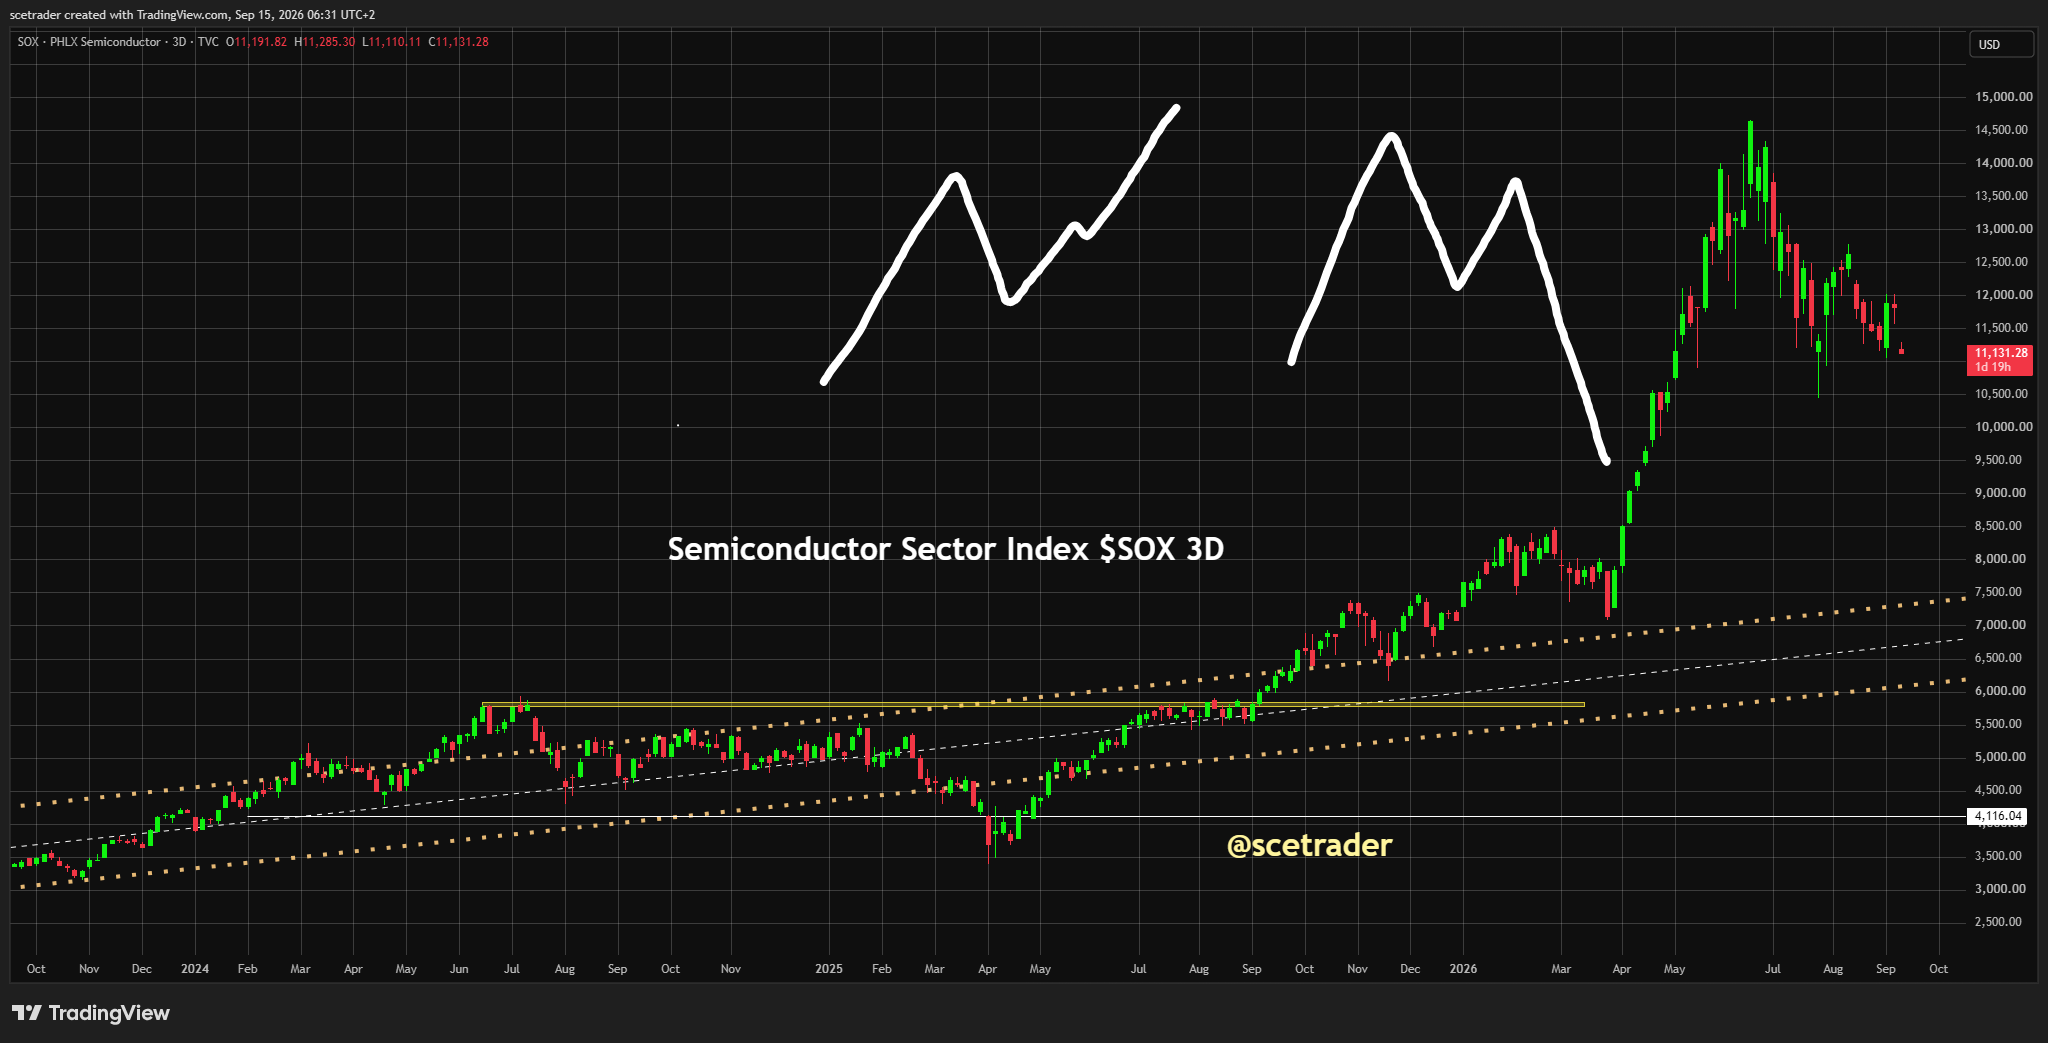
■ De chipsector blijft de zwakste hoek. De Philadelphia Semiconductor Index verloor bijna 6%; Nvidia daalde circa 3%, Micron meer dan 5% en Broadcom en AMD ruim 4%. Ook Europese namen als Infineon en Soitec stonden onder druk. De markt worstelt met AI-capex, memory-efficiëntie, de hogere rente en de hoeveelheid toekomstige groei die al in waarderingen zat. Voor de langere termijn blijven wij de structurele vraag naar chips echter positief beoordelen.
■ ASML verloor maandag ruim 6%, maar daar staat zeer sterke fundamentele informatie tegenover. JPMorgan meldde na een gesprek met de CFO van ASML dat het concern onderzoekt hoe het in 2028 meer dan 110 EUV-systemen kan produceren om aan de AI-gedreven vraag te voldoen. Volgens JPMorgan is 2027 vrijwel uitverkocht, kan ASML minimaal 80 EUV-systemen produceren en wordt voor 2028 ongeveer 30% extra capaciteit nagestreefd. Het management omschreef de vraag volgens de analisten als “zeer, zeer sterk” en de meeste nieuwe orders zijn inmiddels voor levering in 2028. De beperkende factor is de snelheid van EUV-assemblage en niet de supply chain. Dit betreft informatie die JPMorgan na het CFO-gesprek naar buiten bracht en geen nieuwe formele guidance van ASML.
■ Ook onder de motorkap blijft het ASML-verhaal sterk. De EUV-intensiteit per chip neemt toe, Intel kan vanaf 2027 opnieuw een betekenisvolle klant worden en nieuwe potentiële klanten, waaronder Musk-gerelateerde Terafab-plannen, zijn in ontwikkeling. High-NA begint vanaf 2028 aan de adoptiefase en moet in het volgende decennium steeds belangrijker worden. Ook kunnen verkopen aan Chinese memoryproducenten in 2027 aantrekken. Door verdere vooruitgang in lasertechnologie ziet ASML volgens JPMorgan bovendien geen reden om nu over te stappen op de door Musk bepleite FEL-lichtbron. Dat past niet bij de gedachte dat de structurele AI- en semiconductorcyclus plotseling tot stilstand komt.
■ ASMI blijft op korte termijn technisch lastig na de forse daling, maar wij verwachten niet dat daarmee het langere groeiverhaal voorbij is. De structurele investeringen in AI en geavanceerde chipproductie blijven intact en wij achten een nieuwe opwaartse run goed mogelijk zodra opnieuw een overtuigende bodemstructuur ontstaat.
■ Voor Besi geldt vrijwel hetzelfde. De korte termijn blijft technisch onduidelijk, maar advanced packaging en hybrid bonding zijn structurele groeigebieden. Ook hier verwachten wij dat na stabilisatie uiteindelijk opnieuw een opwaartse fase kan ontstaan.
■ Volkswagen krijgt een potentiële katalysator met het herstructureringsplan. Morgan Stanley noemt het mogelijk een game changer wanneer Volkswagen capaciteit en kosten daadwerkelijk verlaagt en sneller en flexibeler nieuwe modellen naar de markt brengt. Er ligt volgens de analisten veel laaghangend fruit en een deel van de herstructurering kan via verkoop van niet-strategische activa worden gefinancierd. De doelstellingen zijn ambitieus en onderhandelingen met vakbonden kunnen in de tweede jaarhelft zowel positieve als negatieve nieuwsstromen veroorzaken. Volkswagen wordt interessanter, maar uitvoering blijft bepalend.
■ AXA verhoogt zijn ambities voor 2027-2029 en wij zien dit als een bullish onderliggend signaal voor de bredere Europese verzekeringssector. AXA mikt op 7% tot 9% jaarlijkse groei van de onderliggende winst per aandeel, een ROE van 15% tot 17%, mid-teens groei van de boekwaarde per aandeel inclusief cumulatieve dividenden, circa €25 miljard cumulatieve organische cash upstream en een totale payout van 75%. Voor 2026 verwacht AXA de winstgroei aan de bovenkant van de bestaande bandbreedte van 6% tot 8% en de ROE aan de bovenkant van 14% tot 16%. Dat is duidelijk sterker dan een defensieve outlook en ondersteunt het bredere Europese verzekeringsverhaal.
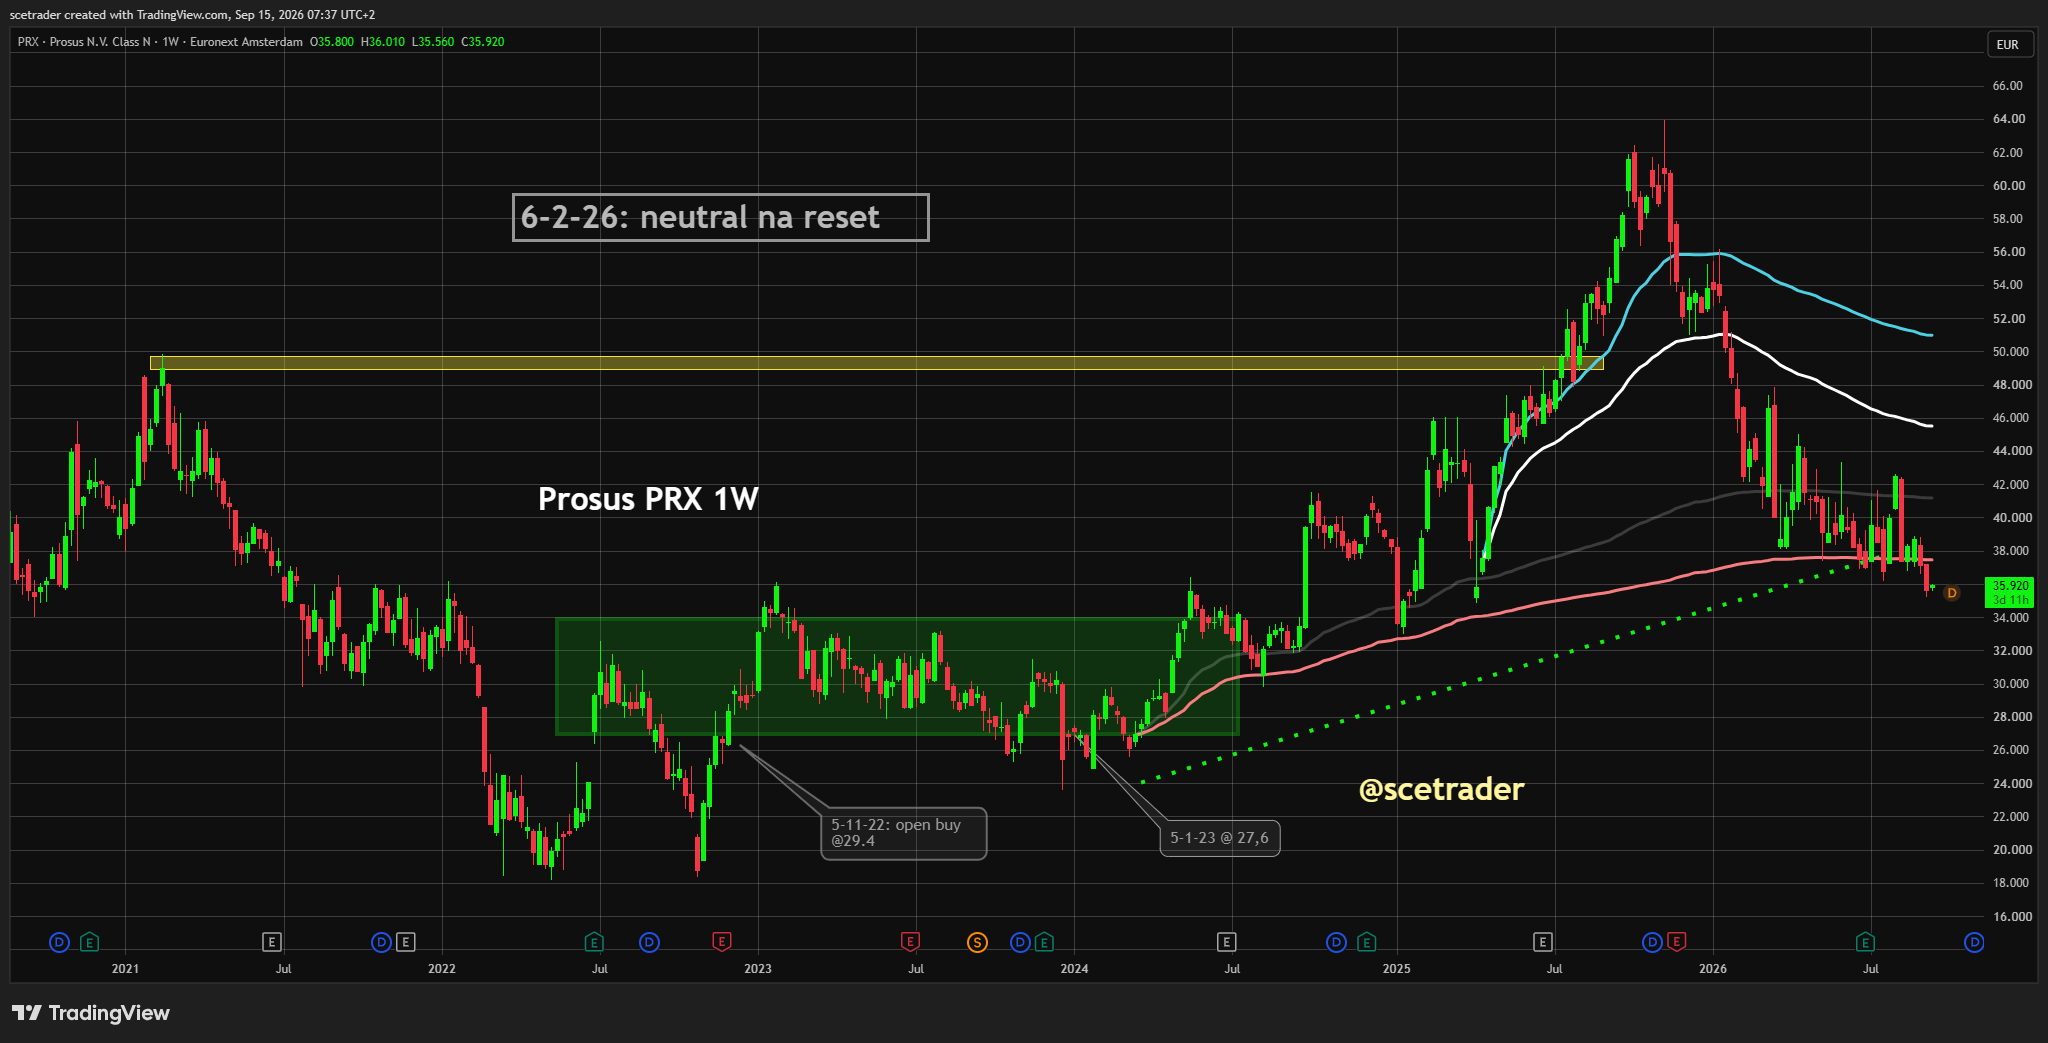
■ Prosus blijft fundamenteel goedkoop, maar wij hebben geen haast. Het belang van ongeveer 23% in Tencent vormt het belangrijkste deel van de onderliggende waarde en de holding noteert grofweg met een discount van 35% tot 40%. Operationeel is duidelijke vooruitgang geboekt met circa $9,7 miljard omzet, $1,3 miljard adjusted EBITDA en $1,5 miljard vrije kasstroom in FY26. Onze twijfel zit vooral bij de kapitaalallocatie, waaronder de €4,1 miljard overname van Just Eat Takeaway. Aangehaald Avior-onderzoek stelt dat Prosus sinds FY17 ongeveer $14 miljard in food-deliveryachtige activiteiten investeerde tegen gemiddeld slechts circa 6% IRR; dat is dus niet onze eigen berekening. Technisch is het aandeel bovendien door de VWAP gezakt en zolang die zwakte aanhoudt blijft een grotere correctie mogelijk. Veel onderliggende waarde dus, maar nog geen reden om agressief te worden.
■ Airbus blijft voor ons een sterke Europese lange-termijngroeier. Het concern ziet ondanks geopolitieke spanningen en supply-chainproblemen geen afzwakking van de vraag of van de bereidheid van klanten om toestellen af te nemen, ook niet in het Midden-Oosten. Airbus verwacht wereldwijd ongeveer 42.000 nieuwe vliegtuigen in de komende twintig jaar, waarvan circa 45% naar Azië-Pacific gaat. China heeft naar verwachting 8.830 nieuwe passagiersvliegtuigen nodig, India 3.480 en de rest van Azië-Pacific 6.880. Airbus verhoogde de verwachte binnenlandse verkeersgroei in India van 8,9% naar 9,3%, terwijl de raming voor China werd verlaagd van 5,4% naar 4,7%. Boeing houden we na jaren van operationele problemen steeds nadrukkelijker in de gaten, omdat ook dat bedrijf uiteindelijk van dezelfde enorme vervangings- en groeicyclus kan profiteren.
■ Adyen krijgt positief strategisch nieuws met de aansluiting op de Guidewire Marketplace als wereldwijde betaalpartner voor verzekeraars. Via één integratie kunnen verzekeraars premie-incasso verwerken via kaarten, ACH en lokale betaalmethoden, terugkerende betalingen inclusief retries beheren en claims uitbetalen via bankoverschrijvingen of virtual cards. Guidewire bedient meer dan 570 verzekeraars in 43 landen en de wereldwijde uitrol begint vanaf 2027. Omdat Adyen zelf banklicenties bezit en de geldstroom end-to-end kan afhandelen, is het minder afhankelijk van een verzameling externe partijen. Wij zijn hier duidelijk bullish op. Adyen blijft op korte termijn een lastig en grillig aandeel, maar wij zouden dips gebruiken om gefaseerd kleine plukjes op te bouwen met een horizon van meerdere jaren. Een extra structurele kans ligt bij AI-agents: wanneer software-agents steeds vaker autonoom transacties en betalingen uitvoeren, kan Adyens wereldwijde betaalinfrastructuur daar direct tussen komen te zitten.
■ Magnum Ice krijgt van Citi een Neutraal advies met een koersdoel van €17,70 tegenover een slot van €17,20. Citi verwacht een sterk derde kwartaal dankzij gunstig weer en kostenbesparingen, maar vindt de huidige waardering ongeveer correct. De koers is inmiddels dichter bij de waarderingen van Europese sectorgenoten gekomen en Citi vraagt zich af of dat houdbaar is. Een duurzaam koersherstel vereist volgens de bank meer dan één goed seizoen, terwijl de geschiedenis laat zien dat kostenbesparingen doorgaans niet vanzelf leiden tot permanent hogere waarderingsmultiples. Voor 2027 ziet Citi bovendien risico’s van veranderend consumentengedrag door afslankmedicijnen, mogelijk hogere inkoopkosten door El Niño en de gebruikelijke weersafhankelijkheid. Korte termijn kan het operationeel goed gaan, maar voor structurele herwaardering is meer bewijs nodig.
■ De bredere AI-discussie blijft tweezijdig. De roep om tragere AI-ontwikkeling en verhalen dat toekomstige systemen minder memory nodig hebben kunnen korte-termijndruk veroorzaken, maar efficiëntere AI betekent niet automatisch minder totale vraag. Lagere kosten kunnen juist veel meer toepassingen mogelijk maken en bestaande tekorten zijn nog niet verdwenen. Optical networking ondersteunt bovendien het langere AI-verhaal: bedrijven die tijdens een sectorronde van Goldman Sachs werden gesproken, zien de mogelijkheid dat de optische netwerkcyclus door AI nog tien tot twintig jaar kan doorgroeien. Zelfs wanneer dat uiteindelijk acht of tien jaar blijkt te zijn, blijft dat een uitzonderlijk lange investeringscyclus.
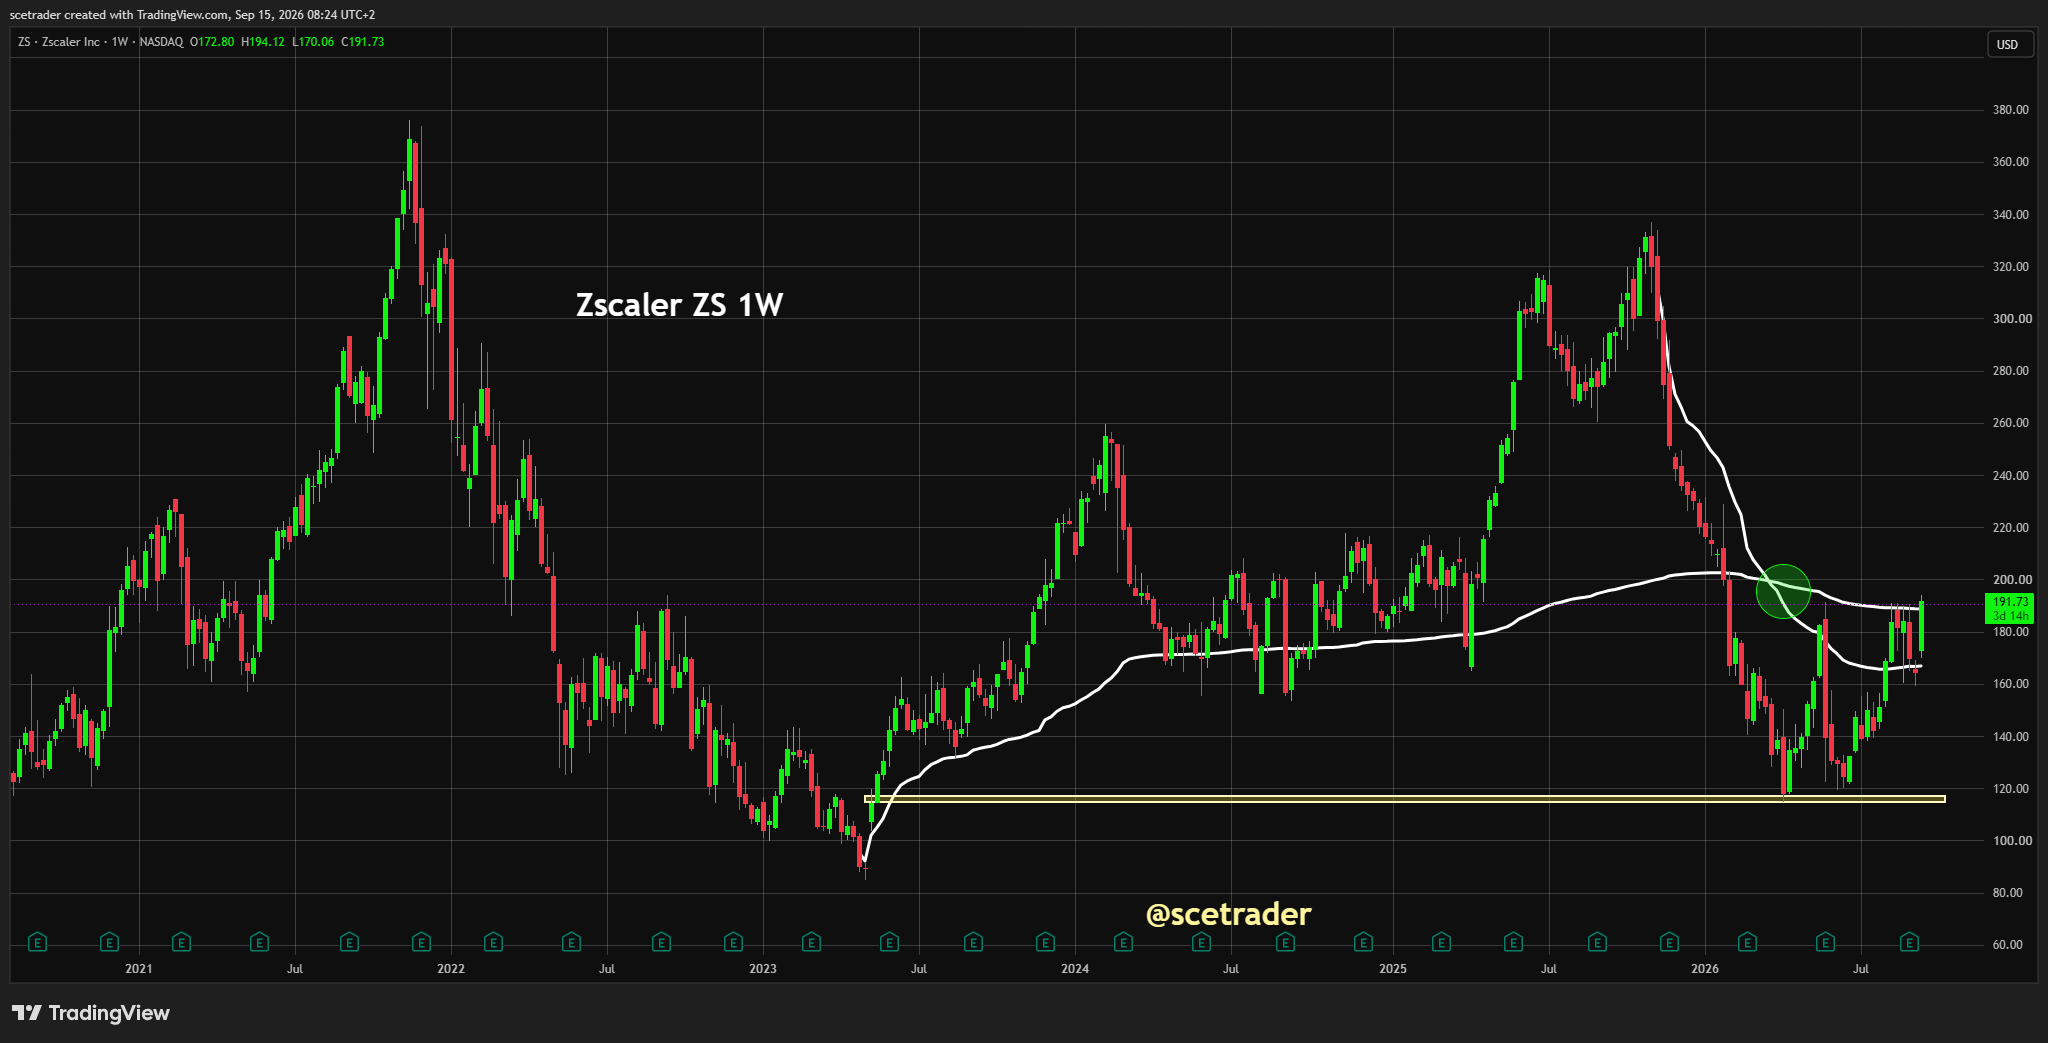
■ Amerikaanse software liet maandag juist kracht zien. ServiceNow steeg ongeveer 7% en Zscaler volgens de laatste marktupdate circa 16%. Zscaler speelt nu met een belangrijke weerstand; na zo’n sterke beweging kan de koers vandaag consolideren, terwijl een overtuigende doorbraak technisch opnieuw ruimte naar boven opent. De combinatie bevestigt dat beleggers technologie niet als één blok behandelen: hardware kan onder druk staan terwijl software die van verdere AI-adoptie profiteert juist wordt gekocht.
■ Amerikaanse banken vormden maandag naast semiconductors een tweede zwakke sector. Bank of America verloor 5,6% nadat CEO Brian Moynihan aangaf dat kwartaalomzet en handelsinkomsten ongeveer vlak zullen zijn ten opzichte van vorig jaar en investment-bankingfees naar verwachting circa 10% dalen. Tegelijk zei hij dat dit nog altijd een van de betere derde kwartalen van de bank ooit wordt en dat de onderliggende economie en bedrijfsresultaten goed blijven. De tegenvaller zit dus vooral in de moeilijke vergelijking met vorig jaar en minder momentum op de kapitaalmarkten, niet in een plotseling recessiesignaal. Citigroup verloor circa 3,5%, JPMorgan Chase ongeveer 2% en Goldman Sachs ruim 4%. De bankcijfers van volgende maand moeten uitwijzen of de vertraging bij trading en investment banking sectorbreed is.
■ Europese politiek blijft op de achtergrond een structureel aandachtspunt. Bondskanselier Merz heeft minder regelgeving en een sterkere economische agenda beloofd, maar het blijft onduidelijk hoeveel daarvan snel daadwerkelijk wordt uitgevoerd. Dat is vandaag geen directe handelsdriver, maar blijft relevant voor het langere waarderingsverschil tussen Europese en Amerikaanse bedrijven.
■ Desk-view: Europa lijkt vlak te openen, maar onder de oppervlakte blijft de markt zeer beweeglijk. De Amerikaanse 10-jaarsrente rond 5% is het belangrijkste structurele risico en de Europese rentestijging bevestigt dat dit een breder probleem is. Olie is de belangrijkste kortetermijnfactor: rond $107-$108 blijft het niveau hoog, maar nog onder eerdere pieken, waardoor een duidelijke top in energie juist een katalysator voor aandelen kan worden. Technisch kijken we vooral naar de Nasdaq 100 future en de chipsector. Tegelijk passen de sterke fundamentele signalen bij ASML, de lange groeiverhalen bij Airbus en Adyen, de veerkracht buiten semiconductors en de kracht in software en delen van crypto niet bij brede capitulatie. Voorlopig blijft het beeld daarom dat van een zware sectorrotatie: stabiliseren rente, olie en chips, dan kan snel een rebound ontstaan; breken de eerste technische steunniveaus en loopt de rente verder op, dan neemt het neerwaartse risico duidelijk toe.
English
■ Europe looks set for a roughly flat open. The AEX held up relatively well on Monday despite heavy semiconductor selling, while the DAX and CAC lost more ground and the Euro Stoxx 50 also remained cautious. The picture is therefore not broadly risk-off: high yields, expensive energy and the question of whether semiconductors can stabilize are again the main drivers.
■ U.S. futures provide little direction. The S&P 500 and Nasdaq 100 futures are around 0.2% to 0.3% lower. For now, this points more to a wait-and-see market following Monday's sharp sector rotation than to the start of a new broad sell-off.
■ The Nasdaq 100 future remains technically important. Resistance has developed since the U.S. close and the future has slipped back from that area. The blue line is the first important support, followed by intermediate levels and ultimately the lower yellow support zone. If first support holds, a technical rebound remains possible; a break increases the risk of a move toward lower levels.
■ The VIX rose around 8% on Monday to 17.10 and the VVIX roughly 4% to almost 95. Nervousness is increasing, but as long as the VIX remains below 20 this is not yet a broad volatility stress phase.
■ The U.S. 10-year yield trades around 5.02%, roughly 3 basis points higher, and remains our key macro number. Around 5%, two camps are emerging: institutional investors prepared to buy Treasuries at these levels and investors waiting for still higher yields. The 5% threshold is therefore not automatically bearish; the real danger is a sustained move above it followed by further increases. The Federal Reserve appears set to raise rates by 25 basis points this week. That move is largely priced; the more important issue is whether it is a one-off adjustment or the start of further tightening. There is also still a possibility that Washington eventually deploys powerful measures aimed at temporarily pushing long-term yields lower. That would not solve the structural fiscal problem but could generate substantial short-term market moves.
■ Europe is now dealing with the same yield problem. Germany's 10-year yield reached 3.5544% on Monday, its highest level since mid-2009, and trades around 3.52% this morning. The Netherlands is around 3.60%, Germany's 2-year around 3.30%, Italy's 2-year around 3.53% and Japan's 10-year around 3.03%. The ECB already raised rates by 25 basis points last week and money markets expect at least one additional increase this year, with two further 25-basis-point moves fully priced by February 2027. The Bank of Japan is also expected to tighten further, while the Bank of England is likely to remain unchanged. We continue to see rates as a larger structural problem than oil because of the higher term premium, large fiscal deficits and extraordinary post-Covid stimulus. Real estate, construction and other financing-sensitive sectors are the first to feel those higher capital costs.
■ Oil remains the main short-term risk. U.S. crude is around 1.5% higher and Brent roughly 1.3% higher near $107.50 after trading around $109.29 intraday on Monday. That is close to the recent high but still below previous peaks around $130 in March last year and roughly $120 in March 2026. Geopolitical risks remain substantial at the same time: the Houthis continue to target areas in Saudi Arabia, Iran reiterates that it is unwilling to negotiate an agreement with the United States and Iran's Revolutionary Guard claims the Strait of Hormuz is closed and remains under its control. Saudi Arabia's East-West pipeline has also been damaged and may take weeks to repair, while Bab el-Mandeb remains vulnerable. Dutch and British wholesale gas prices reached their highest intraday levels since late 2022 on Monday and Russia has warned of potentially much higher European winter gas prices. That is not our base case, but it is a risk. Expensive energy supports producers while hurting chemicals, industry, transport, airlines and other energy-intensive businesses and can keep central banks restrictive for longer. If the $107-$110 area ultimately proves to be the top, falling oil prices could instead become an important catalyst for equities.
■ Foreign exchange confirms the rate story. The dollar index edged higher during Asian trading, EUR/USD trades around 1.1530 and USD/JPY around 154.7. High U.S. yields continue to support the dollar.
■ Gold and silver are trading sideways to slightly lower this morning, with gold around $4,430 and silver around $63.30. A stronger dollar and high long-term yields are short-term headwinds. We remain more positive over the longer term: if U.S. measures eventually help push long-term yields lower, that could again become an important catalyst for both precious metals.
■ Bitcoin trades around $77,560 and the $80,000 area remains a clear barrier. Crypto-related equities performed better on Monday: Circle gained around 7%, Coinbase roughly 9% and Strategy around 5%. Coinbase is holding important support and Robinhood also remains on our radar. With Robinhood, we would rather see another pullback or a higher low than chase the share price.
■ Today's macro agenda includes UK labour-market and wage data, final French and Spanish inflation, German and European ZEW sentiment and the U.S. weekly ADP employment indicator. ECB policymaker Cipollone is also due to speak, while the UK, Germany and the U.S. bring bond supply. Inflation, wages and bond auctions can generate disproportionate moves in the current rate environment.
■ Wall Street finished lower on Monday but recovered clearly from session lows. The S&P 500 closed around 0.48% lower at 7,619.94, the Nasdaq about 0.56% lower at 26,186.41 and the Dow roughly 0.29% lower at 52,421.17. At the same time, the S&P 500 had more advancers than decliners, confirming that weakness was not market-wide. The Magnificent Seven held up reasonably well outside Nvidia, which fell around 3%. The fact that the indices remained inside their ranges despite heavy semiconductor losses fits sector rotation much better than broad capitulation.
■ Semiconductors remain the weakest area. The Philadelphia Semiconductor Index lost almost 6%; Nvidia fell around 3%, Micron more than 5% and Broadcom and AMD more than 4%. European names including Infineon and Soitec were also under pressure. Markets are wrestling with AI capex, memory efficiency, higher rates and the amount of future growth already embedded in valuations. Over the longer term, however, we remain constructive on structural semiconductor demand.
■ ASML lost more than 6% on Monday, but that share-price reaction stands against very strong fundamental information. JPMorgan said after meeting ASML's CFO that the company is examining how it can produce more than 110 EUV systems in 2028 to meet AI-driven demand. According to JPMorgan, 2027 is almost sold out, ASML can produce at least 80 EUV systems and is targeting roughly 30% additional capacity for 2028. Management described demand as “very, very strong,” according to the analysts, while most new orders are already for 2028 delivery. The constraint is EUV assembly speed rather than the supply chain. Importantly, this information was released by JPMorgan following its CFO meeting and does not represent new formal ASML guidance.
■ The underlying ASML story also remains strong. EUV intensity per chip is rising, Intel could again become a meaningful customer from 2027 and new potential customers, including Musk-related Terafab plans, are developing. High-NA adoption begins from 2028 and should become increasingly important over the following decade. Chinese memory sales could also strengthen in 2027. Given continued advances in laser technology, JPMorgan said ASML currently sees no reason to switch to the FEL light-source concept favoured by Musk. This does not fit the idea that the structural AI and semiconductor cycle is suddenly coming to an end.
■ ASMI remains technically difficult in the short term after the sharp decline, but we do not believe the longer-term growth story is over. Structural investment in AI and advanced semiconductor manufacturing remains intact and we see another upside run as entirely possible once the share establishes a convincing bottom.
■ The same applies to Besi. The short-term technical picture remains unclear, but advanced packaging and hybrid bonding are structural growth areas. We also expect another upside phase once the share stabilizes.
■ Volkswagen has a potential catalyst in its restructuring plan. Morgan Stanley describes it as a possible game changer if Volkswagen succeeds in reducing capacity and costs while becoming faster and more flexible in bringing new models to market. The analysts see significant low-hanging fruit and believe part of the restructuring can be financed through non-strategic asset disposals. The targets are demanding and union negotiations could generate both positive and negative news flow in the second half. Volkswagen is becoming more interesting, but execution remains decisive.
■ AXA has raised its 2027-2029 ambitions and we see this as an underlying bullish signal for the broader European insurance sector. AXA targets 7% to 9% annual underlying EPS growth, ROE of 15% to 17%, mid-teens growth in book value per share including cumulative dividends, around €25 billion of cumulative organic cash upstream and a total payout ratio of 75%. For 2026, AXA expects earnings growth at the top end of its existing 6% to 8% range and ROE at the top end of 14% to 16%. This is clearly stronger than a defensive outlook and supports the broader European insurance story.
■ Prosus remains fundamentally inexpensive, but we are in no rush. Its roughly 23% Tencent stake represents the largest part of underlying value and the holding trades at an estimated 35% to 40% discount. Operationally, clear progress has been made with around $9.7 billion of FY26 revenue, $1.3 billion of adjusted EBITDA and $1.5 billion of free cash flow. Our main concern remains capital allocation, including the €4.1 billion Just Eat Takeaway acquisition. Avior research cited by Piet Viljoen suggests Prosus has invested around $14 billion in food-delivery-type activities since FY17 at an average IRR of only roughly 6%; that is not our own calculation. Technically, the stock has also broken below VWAP and as long as that weakness persists a larger correction remains possible. There is substantial underlying value, but still no reason for us to become aggressive.
■ Airbus remains a strong long-term European growth story in our view. The company sees no weakening in demand or willingness to take deliveries despite geopolitical and supply-chain headwinds, including in the Middle East. Airbus expects roughly 42,000 new aircraft to be required globally over the next twenty years, with around 45% going to Asia-Pacific. China alone is expected to require 8,830 new passenger aircraft, India 3,480 and the rest of Asia-Pacific 6,880. Airbus raised its forecast for Indian domestic traffic growth from 8.9% to 9.3%, while lowering China's forecast from 5.4% to 4.7%. After years of operational problems, Boeing is becoming increasingly interesting to watch because it could ultimately benefit from the same enormous replacement and growth cycle.
■ Adyen has received strategically positive news through its addition to the Guidewire Marketplace as a global payment partner for insurers. Through one integration, insurers can collect premiums using cards, ACH and local payment methods, manage recurring billing including payment retries and make claims payouts through bank transfers or virtual cards. Guidewire serves more than 570 insurers across 43 countries and the global rollout begins from 2027. Because Adyen owns banking licences and can handle money movement end-to-end, it is less dependent on a fragmented collection of third parties. We are clearly bullish on this. Adyen remains difficult and volatile in the short term, but we would use dips to build small positions gradually with a multi-year horizon. An additional structural opportunity lies in AI agents: if software agents increasingly conduct transactions and payments autonomously, Adyen's global payment infrastructure could sit directly in the middle of that flow.
■ Magnum Ice has received a Neutral rating from Citi with a €17.70 price target versus a €17.20 close. Citi expects a strong third quarter thanks to favourable weather and cost savings but considers the current valuation broadly fair. The share price has moved closer to European peer valuations and Citi questions whether that is sustainable. A durable recovery requires more than one good season, while history suggests cost savings do not generally lead to permanently higher valuation multiples. For 2027, Citi also highlights risks from changing consumer behaviour linked to weight-loss drugs, potentially higher input costs from El Niño and the usual weather dependence. Near-term operations may therefore be solid, but a structural rerating requires more evidence.
■ The broader AI debate remains two-sided. Calls for slower AI development and arguments that future systems may require less memory can generate short-term pressure, but more efficient AI does not automatically mean lower total demand. Lower costs can enable far more applications and existing shortages have not disappeared. Optical networking also supports the longer-term AI case: companies interviewed during a Goldman Sachs sector tour see the possibility that AI could keep the optical networking cycle expanding for another ten to twenty years. Even if that ultimately proves to be eight or ten years, it would still represent an exceptionally long investment cycle.
■ U.S. software was strong on Monday. ServiceNow gained around 7% and Zscaler roughly 16% according to the latest market update. Zscaler is now testing important resistance; after such a strong move the stock could consolidate today, while a convincing breakout would technically create additional upside. The combination confirms that investors are not treating technology as a single block: hardware can remain under pressure while software positioned to benefit from wider AI adoption is bought.
■ U.S. banks formed a second weak sector alongside semiconductors. Bank of America fell 5.6% after CEO Brian Moynihan said quarterly revenue and trading income were expected to remain roughly flat year on year and investment-banking fees could decline by around 10%. At the same time, he said this would still be one of the bank's better third quarters and stressed that the underlying economy and corporate results remain healthy. The disappointment therefore lies mainly in the difficult year-on-year comparison and weaker capital-markets momentum rather than in a sudden recession signal. Citigroup fell around 3.5%, JPMorgan Chase roughly 2% and Goldman Sachs more than 4%. Next month's bank earnings will show whether the slowdown in trading and investment banking is sector-wide.
■ European politics remains a structural background issue. Chancellor Merz has promised less regulation and a stronger economic agenda, but it remains unclear how much will actually be implemented quickly. This is not a direct trading driver today, but it remains relevant to the longer-term valuation gap between European and U.S. companies.
■ Desk view: Europe looks set for a flat open, but the market underneath remains highly volatile. The U.S. 10-year yield around 5% is the main structural risk and rising European yields confirm that this is a broader issue. Oil is the main short-term variable: around $107-$108 it remains expensive but below previous peaks, meaning a clear top in energy could become a catalyst for equities. Technically, we are watching the Nasdaq 100 future and semiconductors. At the same time, strong underlying demand at ASML, the long-term growth cases at Airbus and Adyen, resilience outside semiconductors and strength in software and parts of crypto do not fit broad capitulation. For now, this remains a severe sector rotation: if yields, oil and semiconductors stabilize, a rebound can develop quickly; if initial technical support breaks and yields continue higher, downside risk increases materially.
Disclaimer Aan de door ons opgestelde informatie kan op geen enkele wijze rechten worden ontleend. Alle door ons verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor uw eigen rekening.
Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie. U bent zelf eindverantwoordelijk voor de beslissingen die u neemt met betrekking tot uw beleggingen.


