🎨 Marktoverzicht: OpenAI - ASML - HEI - ORCL - COIN Bureau Veritas - RHM
Hieronder een overzicht van de belangrijkste ontwikkelingen van vanochtend, kort en zakelijk samengevat.
Wil je alle artikelen kunnen lezen en elke podcast beluisteren? Neem dan een abonnement en krijg toegang tot alle artikelen en de database met duizenden berichten
■ Europa: wij gaan uit van een duidelijk hogere Europese opening. De Europese futures liggen gemiddeld ongeveer 0,5% hoger. De combinatie van hogere Amerikaanse futures, duidelijk lagere lange rente en olie die terugvalt geeft Europa een veel beter uitgangspunt dan gisteren. Het FT-artikel over OpenAI dat gisteren voor zoveel onrust zorgde was naar onze mening simpelweg een onzin artikel (zie ons artikel). Daarnaast is het nieuwe interview met ASML-topman Christophe Fouquet duidelijk bullish: hij ziet een veel langere en sterkere AI-investeringscyclus dan ongeveer zes maanden geleden. Zie bericht.
■ Amerikaanse futures: S&P 500-futures staan ongeveer 0,3% hoger en Nasdaq 100-futures circa 0,65%. Wall Street kreeg gisteren een forse tik door de verkeerde interpretatie van het OpenAI-verhaal, maar later in de sessie werd een bodem gevonden. Vanochtend wordt een deel van die daling alweer teruggedraaid en keert de opwaartse bias terug.
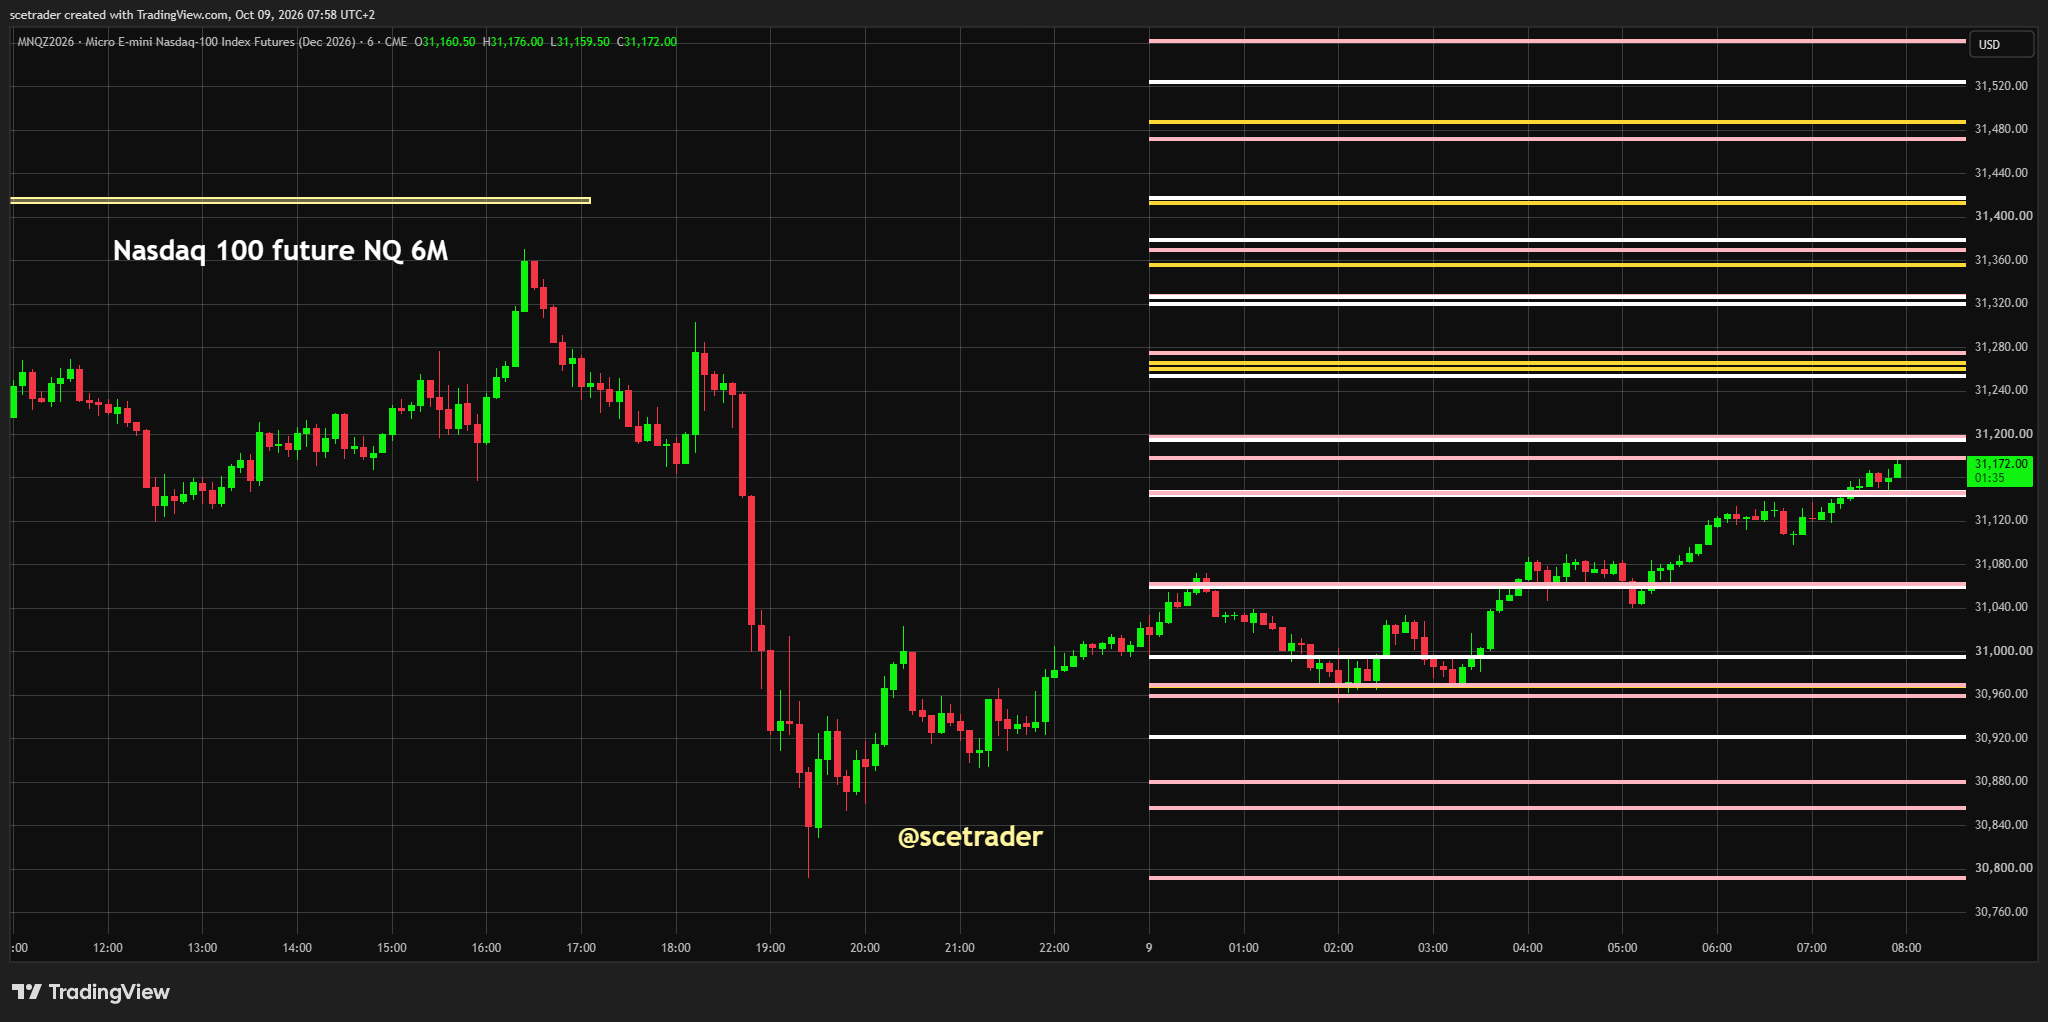
■ Nasdaq 100-futures: technisch liggen redelijke steunniveaus onder de huidige koers. Intraday dips blijven mogelijk, maar als het huidige beeld standhoudt zien wij ruimte voor ongeveer 100 punten verder herstel. In een sterker bullish scenario kan daarna zelfs nog 200 tot 300 punten extra ruimte ontstaan. Dat laatste is nadrukkelijk geen basisverwachting, maar laat wel zien dat de technische bovenkant aanzienlijk ruimer is.
■ AEX en marktstructuur: de AEX sloot gisteren hoger en ondanks het gevoel dat aandelen voortdurend onder druk staan bewegen de AEX en veel andere grote indices nog steeds rond recordniveaus. Tegelijk blijven vanuit de optie markt duidelijke buffers onder de markt zichtbaar. Dat maakt de markt frustrerend, maar ook opvallend weerbaar.
■ Buy-on-dips: technologie kan de ene dag sterk stijgen om de volgende dag opnieuw hard terug te vallen en vrijwel iedere opleving lijkt de laatste tijd weer te worden getest. Toch blijft de onderliggende tendens volgens ons goed. Wij wachten vooral op het moment waarop deze taaie onderliggende markt eindelijk wordt vertaald in duurzaam opwaarts momentum.
■ Optie-aanpak: meerdere recente optieposities liepen waardeloos af of leverden slechts beperkte winst op, maar dat hoort bij een asymmetrische aanpak. Een reeks kleinere verliezen kan worden gecompenseerd wanneer een grotere beweging wel wordt geraakt. Zolang de markt aan de onderkant blijft worden opgevangen, blijven wij deze aanpak selectief volgen.
■ Azië: Aziatische aandelen bewegen gemengd na de zwakke overdracht vanuit Wall Street. Verschillende markten, waaronder Zuid-Korea, zijn gesloten, waardoor vooral vanuit de chipsector een volledige regionale read-through ontbreekt. De Hang Seng wint ongeveer 1%. Amerikaanse futures herstellen ondertussen en Europese futures wijzen duidelijk op een hogere opening.
■ Rente VS: de Amerikaanse 10-jaarsrente is fors teruggevallen van ongeveer 5,35% naar 5,23%. Dat is een van de belangrijkste positieve signalen richting de Europese opening. De veiling van 30-jarig Amerikaans schatkistpapier verliep bovendien beter dan verwacht. Of deze rentedaling standhoudt moet blijken, maar voor vandaag is de beweging duidelijk ondersteunend.
■ Rente Duitsland: de Duitse 10-jaarsrente begint rond 3,50%. De terugval van de Amerikaanse rente helpt daarmee ook het Europese rente beeld en geeft rentegevoelige aandelen meer lucht.
■ Rente Frankrijk: de Franse 10-jaarsrente begint rond 4,88%. Dat blijft hoog, maar ook hier is het beeld rustiger dan eerder.
■ Rente Japan: de Japanse lange rente daalt ongeveer 6 basispunten naar 3,02%. Ook dat helpt het internationale rente beeld.
■ Dollar: de dollarindex verzwakt licht nu de Amerikaanse rente terugloopt. Dat past bij de combinatie van minder directe geopolitieke spanning, lagere olie en herstel van aandelenfutures.
■ EUR/USD: de euro staat rond 1,1230.
■ USD/JPY: de dollar noteert rond 158,1 yen. De yen blijft daarmee zwak.
■ Iran: Trump zegt dat de gesprekken met Iran productief verlopen en dat de Verenigde Staten Iran niet vóór de midterms zullen aanvallen. Tegelijk heeft het Amerikaanse leger opties voorbereid voor een mogelijke militaire campagne van ongeveer drie dagen wanneer later alsnog tot actie wordt besloten. De onmiddellijke escalatiedruk neemt daarmee af, maar het militaire risico is nadrukkelijk niet verdwenen.
■ Straat van Hormuz: CENTCOM zegt dat routes voor vrije doorgang door de Straat van Hormuz open zijn voor schepen die de Amerikaanse blokkade niet overtreden. Iraanse functionarissen zeggen tegelijkertijd dat onderhandelingen via bemiddelaars doorgaan. Het directe risico voor scheepvaart en energie neemt daarmee iets af, maar de situatie blijft kwetsbaar.
■ Olie: olie staat ongeveer 1,5% lager en trekt verder terug vanaf de pieken van deze week. Trumps uitspraken over Iran verminderen de directe geopolitieke premie. Lagere olie is gunstig voor Europa en neemt tegelijk wat druk weg van inflatie, rente en energiegevoelige bedrijven.
■ Goud: goud staat ongeveer 1,5% hoger rond $4.195. De vraag naar edelmetalen blijft daarmee opvallend sterk ondanks het betere beeld bij aandelenfutures.
■ Zilver: zilver staat ongeveer 2% hoger rond $60,30 en heeft de grens van $60 opnieuw heroverd. Mogelijk ontstaat rond de recente lage niveaus een bodem, maar zilver blijft voor ons een zeer speculatieve markt.
■ Technologie Europa: de lagere lange rente en hogere Nasdaq 100-futures geven technologie een duidelijk beter uitgangspunt. Een belangrijk deel van de druk van gisteren kan daardoor worden teruggedraaid.
■ Halfgeleiders Europa: wij verwachten herstel bij Europese chipnamen. Het OpenAI-verhaal van gisteren lijkt fundamenteel zwaar overdreven, terwijl verschillende nieuwe signalen juist wijzen op een zeer sterke en langdurige AI-investeringscyclus. De lagere rente geeft de sector extra steun. Een verdere herwaardering van het OpenAI-verhaal kan het sentiment rond chips en AI later vandaag bovendien verder ondersteunen.
■ Banken Europa: wij verwachten ook herstel bij banken. De duidelijke daling van de lange rente en iets meer rust in de markt nemen een deel van de spanning van de afgelopen dagen weg.
■ Industrie Europa: lagere olie en lagere rente zijn beide positief. Dat verbetert het uitgangspunt voor industrie, automatisering, infrastructuur en andere investeringsgevoelige bedrijven.
■ Telecom Europa: de verdere stap van SpaceX en Starlink richting mobiele telefonie is duidelijk negatief voor traditionele telecomaanbieders. Directe satellietverbindingen kunnen een steeds groter deel van mobiele connectiviteit overnemen en daarmee extra concurrentie veroorzaken op prijs, dekking en marktaandeel.
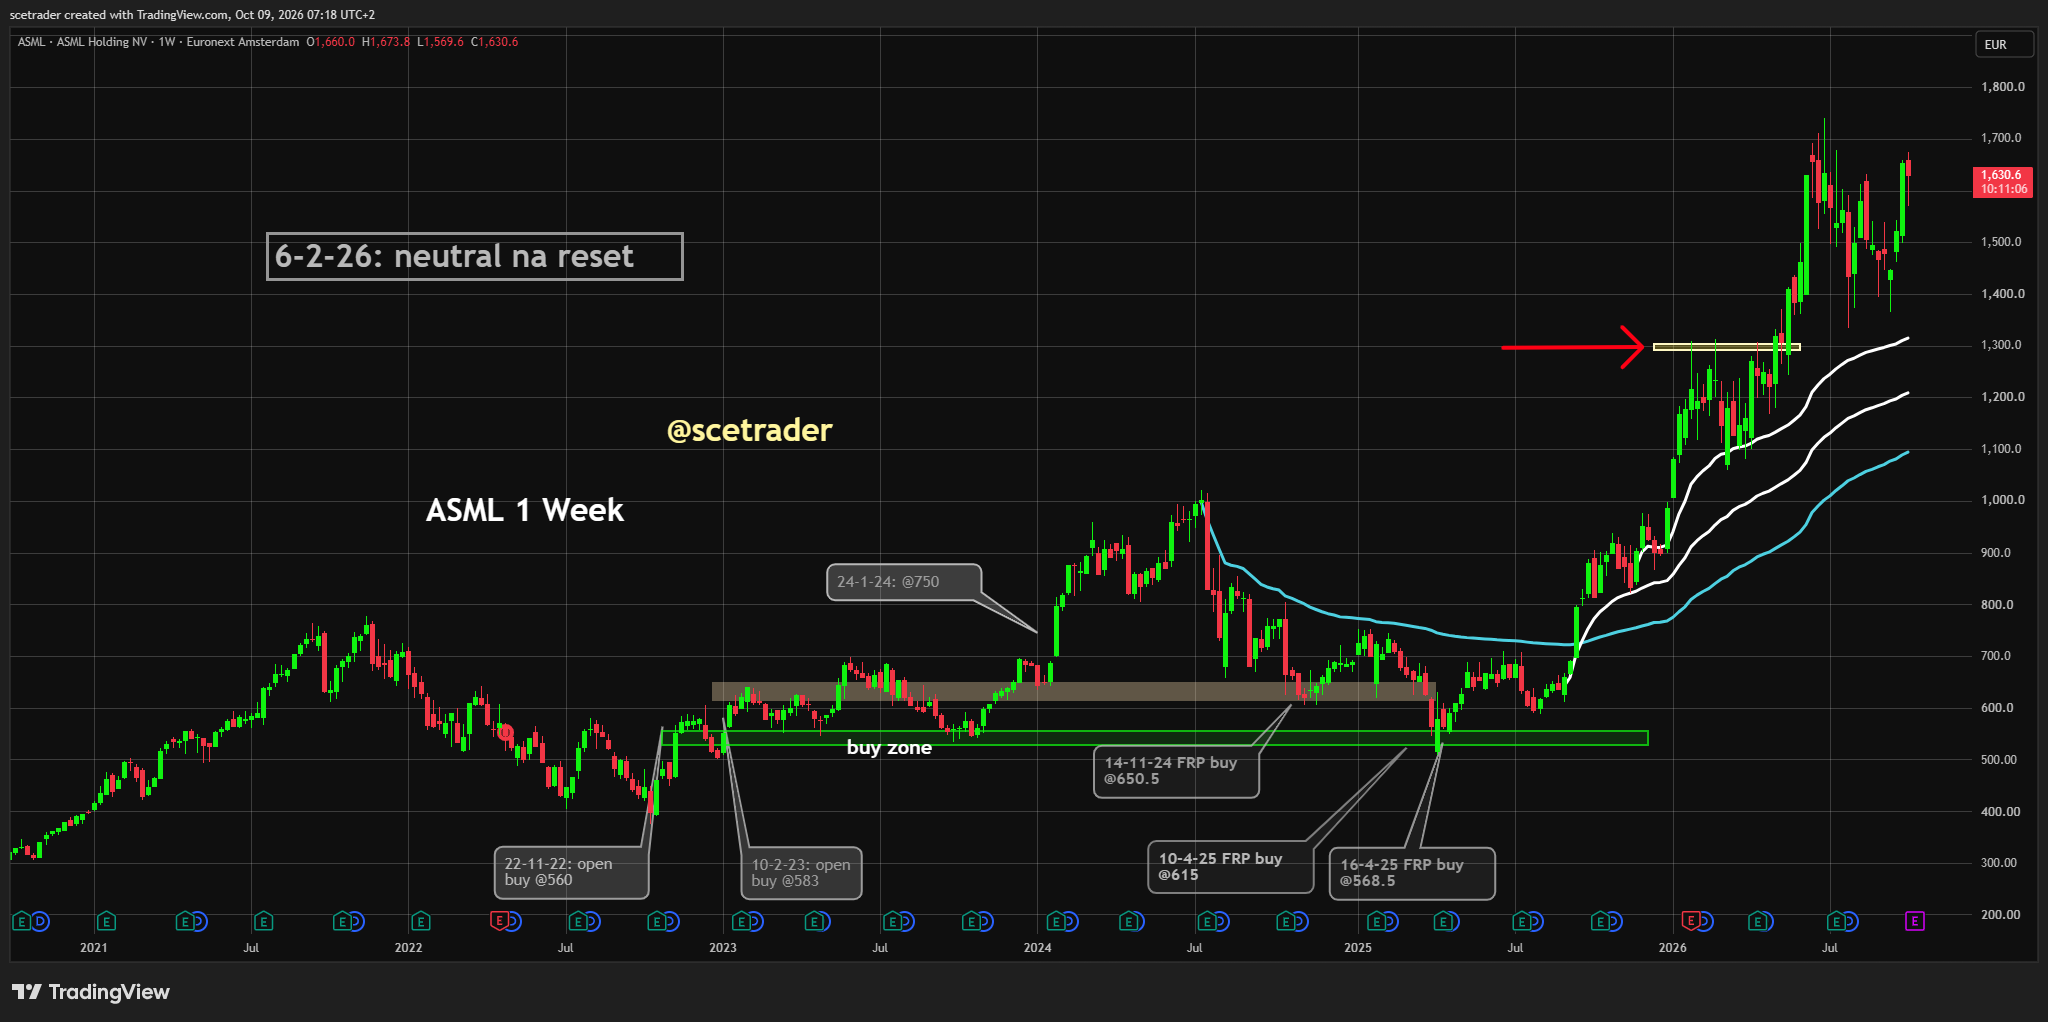
■ ASML: topman Christophe Fouquet schetst een duidelijk sterker marktbeeld dan ongeveer zes maanden geleden. Waar ASML voor 2026 en 2027 eerder nog sprak over een gezonde maar relatief vlakke markt, spreekt Fouquet nu over een AI-investeringsfase van 2 tot 5 jaar en 2 tot 3 jaar bottom-up zicht op de vraag. Formeel is de financiële guidance niet verhoogd, maar inhoudelijk is dit duidelijk een kwalitatieve outlook-upgrade en bovendien bullish voor de bredere chip- en AI-sector. Wij zijn al lange tijd positief over ASML en verwachten waarschijnlijk een eerste positie voor de Free Ride-portefeuille te openen. De VWAP-structuur laat nog ruimte aan de onderkant, waardoor eventuele verdere zwakte later kan worden gebruikt om verder op te bouwen. In een bullish meerjarig scenario zien wij circa 50% tot 100% koerspotentieel.
■ Rheinmetall: Berenberg heeft het advies verlaagd van Buy naar Hold en het koersdoel fors teruggebracht van €1.600 naar €1.020. Wij geven al langer aan dat het aandeel mogelijk nog niet klaar is met dalen. Na de enorme eerdere stijging kan Rheinmetall verder consolideren of corrigeren en mogelijk zelfs in een neerwaartse trend terecht zijn gekomen. Wij zitten al langere tijd niet meer in het aandeel.
■ Bureau Veritas: Citi heeft het advies verhoogd van Neutral naar Buy en het koersdoel verhoogd van €31,44 naar €31,54. De advieswijziging is veel relevanter dan de relatief kleine aanpassing van het koersdoel en kan het aandeel vandaag steun geven.
■ Saint-Gobain: RBC heeft het advies verlaagd van Outperform naar Sector Perform en het koersdoel teruggebracht van €97 naar €80. Wij begrijpen deze downgrade gezien het huidige beeld. De sector blijft wel interessant om te volgen voor het moment waarop de cyclus uiteindelijk weer draait.
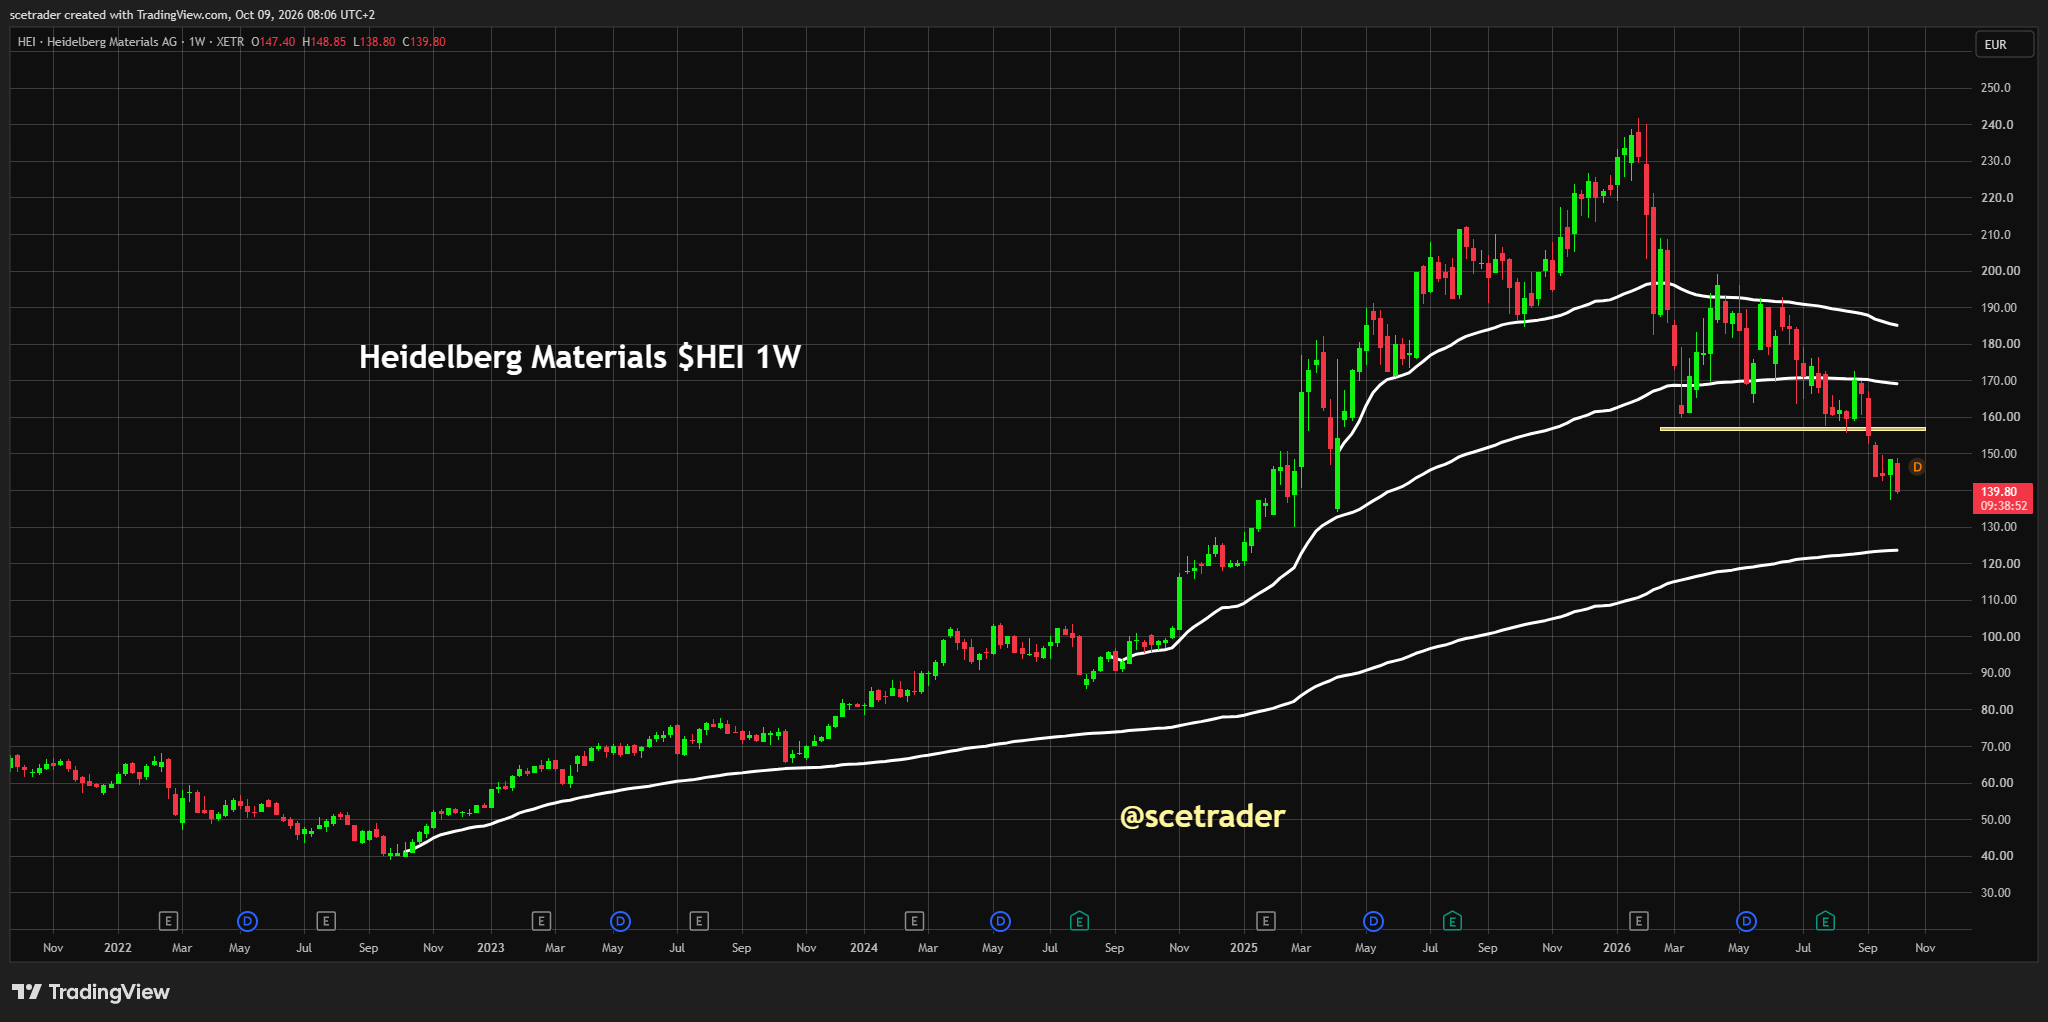
■ Heidelberg Materials: RBC heeft het advies verhoogd van Sector Perform naar Outperform en het koersdoel verhoogd van €211 naar €217. Heidelberg Materials staat al langer op onze watchlist. De upgrade is positief, maar de chart overtuigt ons nog niet voldoende om direct in te stappen. Wij blijven daarom waarschijnlijk nog even aan de zijlijn, al houden wij een mogelijke eerste openingspositie nadrukkelijk in gedachten.
■ Daimler Truck: de voertuigverkopen stegen in het derde kwartaal 26% naar 91.260 stuks. Noord-Amerika groeide 51% en Mercedes-Benz Trucks 13%, waarmee de eerder verwachte sterkere tweede jaarhelft daadwerkelijk op gang lijkt te komen. Daimler Buses daalde 16% en de verkoop van elektrische trucks en bussen 28%. Per saldo positief, vooral door het duidelijke herstel in Noord-Amerika.
■ Aegon: aandeelhouders hebben ingestemd met de verhuizing naar de Verenigde Staten. De stemming was vooral een formaliteit en geeft Aegon nu formeel het mandaat om de zetelverplaatsing uit te voeren. Op 15 oktober worden de Aegon B-aandelen van Vereniging Aegon omgewisseld tegen gewone aandelen in een verhouding van 40 tegen 1. Vereniging Aegon Americas zal daarna 18,4% van Aegon bezitten. Op 9 december 2027 volgt een beleggersdag in New York.
■ Airbus: Airbus leverde in september 72 vliegtuigen af. Maandelijkse leveringscijfers kunnen behoorlijk fluctueren en wij zouden daarom niet te veel betekenis aan één maand geven. Onze langere termijn visie blijft positief en wij zien Airbus nog steeds als een lange termijn groeier.
■ Prosus: de stijging van de Hang Seng met ongeveer 1% kan het aandeel vandaag enige steun geven. Wij blijven zelf echter terughoudend en doen voorlopig niets met Prosus.
■ Technologie VS en AI: het herstel van de Nasdaq 100-futures laat zien dat de markt de AI-schrik van gisteren alweer gedeeltelijk relativeert. Tegelijk stapelen de aanwijzingen zich op dat de fundamentele investeringscyclus rond chips, compute, datacenters, networking, koeling en energie juist zeer groot blijft.
■ OpenAI: het FT-verhaal over ongeveer $50 miljard in plaats van $70 miljard annualized revenue is voor ons vooral een storm in een glas theewater. Het gaat niet om nieuwe cijfers die aantonen dat plotseling $20 miljard omzet is verdwenen. Een belangrijk deel van het verschil zit in definities en in de manier waarop Anthropic verkopen via cloudpartners breder meetelt. Veel marktpartijen namen gisteren vooral de headline over zonder goed naar de onderliggende vergelijking te kijken. Daardoor werd de eerste koersreactie naar onze mening veel groter dan de feitelijke informatie rechtvaardigde.
■ OpenAI / Bloomberg: Bloomberg meldt dat OpenAI verwacht eind dit jaar een annualized revenue van $70 miljard of meer te bereiken, vooral dankzij verdere groei van de enterprise-activiteiten. Eind september lag de annualized revenue rond $50 miljard. Dat maakt nog duidelijker waarom de vergelijking van gisteren misleidend was: $50 miljard eind september en $70 miljard of meer aan het einde van het jaar zijn geen twee concurrerende cijfers voor hetzelfde moment.
■ AI-capex: het OpenAI-cijfer van eind september blijft wel relevant voor waarderingen. Een kleinere actuele omzetbasis maakt de verhouding tussen de inkomsten van AI-labs en de enorme investeringen in chips, datacenters, networking, energie en koeling minder comfortabel. De discussie over hoge AI-waarderingen is dus wel degelijk terecht. Uiteindelijk zal ook deze cyclus een stevige correctie kennen, maar onze visie is dat die bubbel op dit moment nog niet barst. Voor nu blijft de investeringsgolf uitzonderlijk sterk.
■ AI-keten: zodra de eerste schrik voorbij is en beleggers beseffen dat hier geen $20 miljard aan bestaande omzet is verdwenen, kan het OpenAI-verhaal uiteindelijk met een sisser aflopen. De informatie van Bloomberg versterkt die conclusie. Voor Microsoft, NVIDIA, Broadcom, Oracle, CoreWeave, AMD, Amazon en Alphabet blijft veel belangrijker of de vraag naar compute, cloudcapaciteit en networking sterk blijft en nieuwe capaciteit snel wordt gevuld.
■ SoftBank: volgens de aangeleverde informatie krijgt SoftBank toegang tot ongeveer $100 miljard aan financiering vanuit partijen uit de Golf voor verdere AI-investeringen. De omvang onderstreept hoe groot de investeringscyclus blijft. Dit kapitaal zal uiteindelijk doorwerken naar chips, datacenters, energie, koeling, networking en andere delen van de AI-infrastructuur en is daarmee duidelijk bullish voor de onderliggende trend.
■ SpaceX: SpaceX wil draadloos spectrum voor Starlink verwerven en daarmee mobiele communicatie steeds rechtstreeks via het satellietnetwerk mogelijk maken. Voor SpaceX opent dit een potentieel zeer grote nieuwe inkomstenbron. Tegelijk is het duidelijk slecht nieuws voor bestaande telecomaanbieders, omdat Starlink steeds directer met traditionele mobiele infrastructuur kan gaan concurreren.
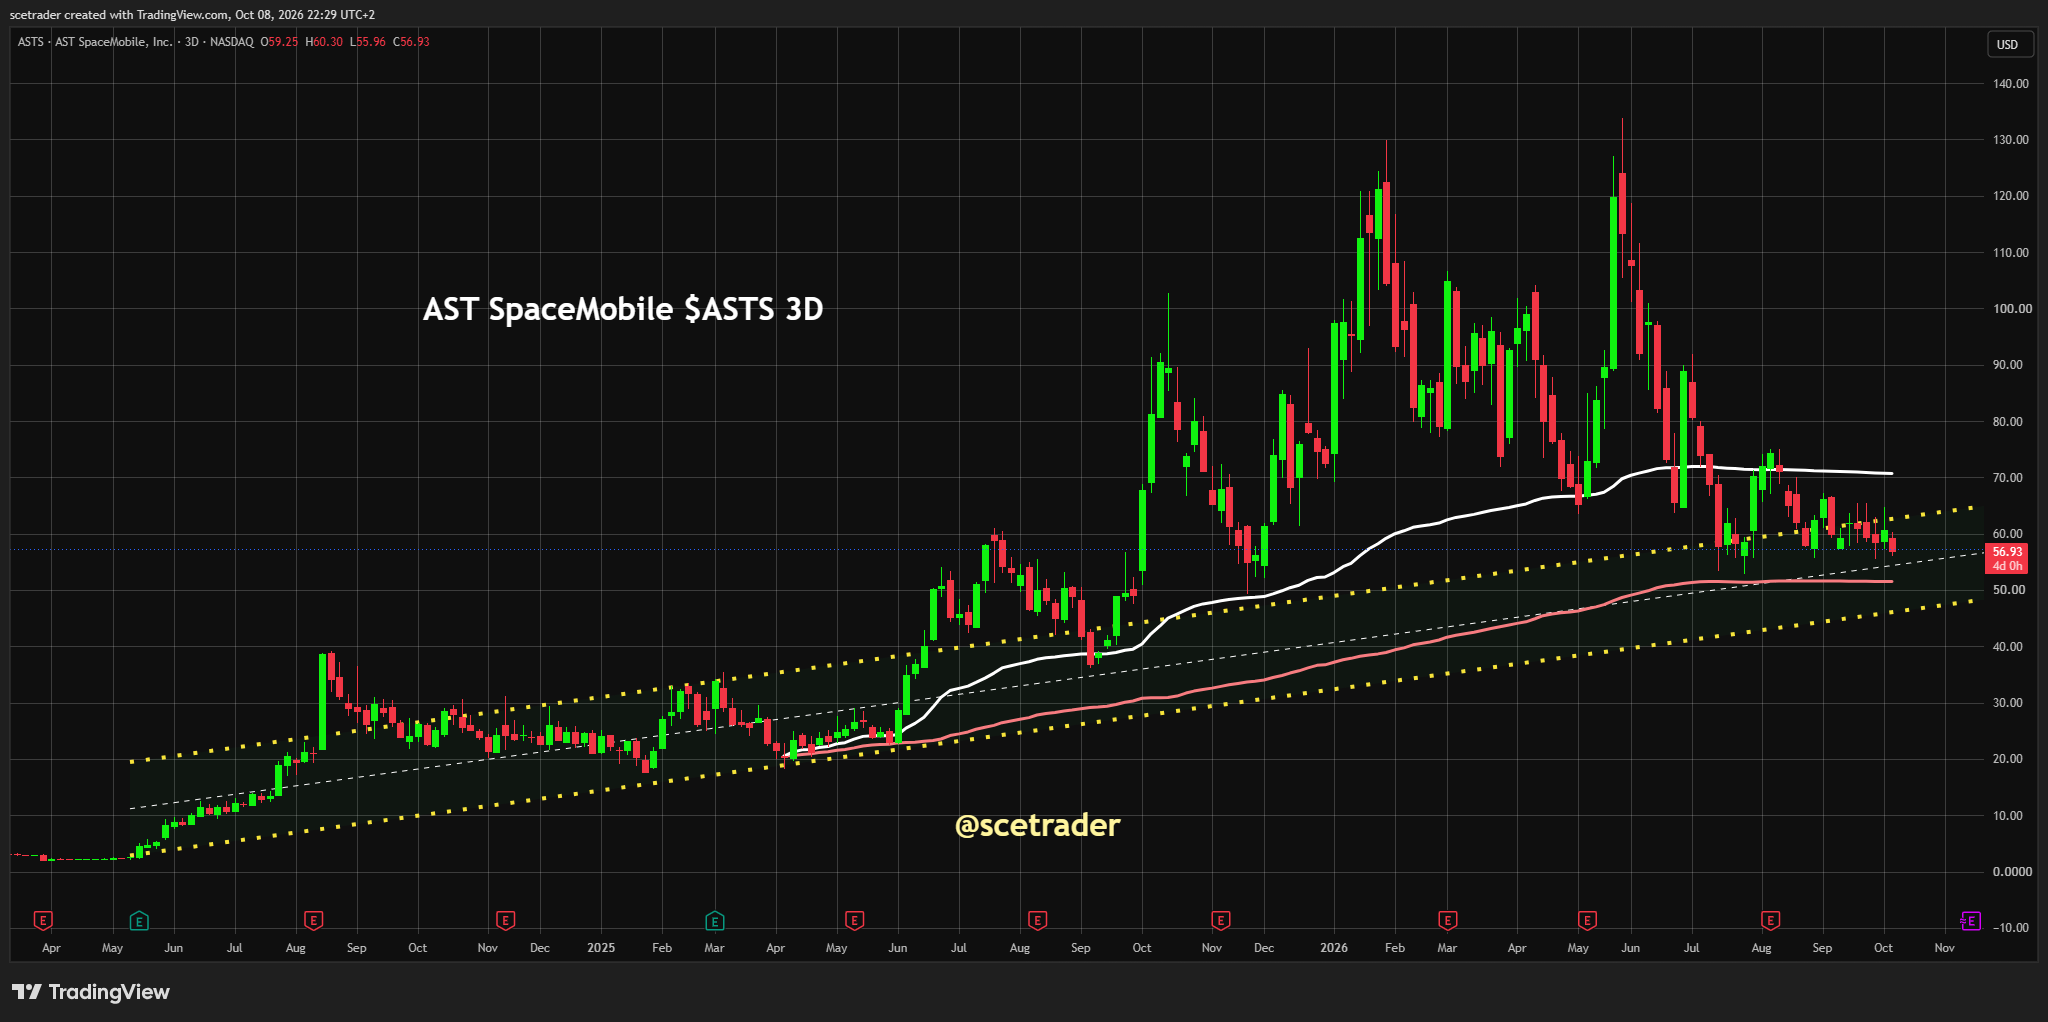
■ AST SpaceMobile: het SpaceX-nieuws is duidelijk negatief voor AST SpaceMobile. De concurrentie in directe satellietcommunicatie naar mobiele apparaten neemt hierdoor toe en SpaceX beschikt over enorme schaal, veel kapitaal en een reeds bestaand satellietnetwerk.
■ Oracle: Oracle onderzoekt volgens berichtgeving of aardgas per truck naar een locatie kan worden gebracht doordat een geplande pijpleiding vertraging heeft. Het aandeel daalde op het bericht. Dit is opnieuw een operationele tegenvaller rond de enorme infrastructuuruitbouw en ook de kredietrating blijft onder druk staan. Helemaal onverwacht is dit niet. Onze lange termijn visie verandert niet: Oracle is in onze ogen bijna too big to fail binnen de AI-infrastructuur en cloudketen. Wanneer de bouw-, energie- en financieringsproblemen uiteindelijk worden opgelost, denken wij dat het aandeel weer flink kan stijgen.
■ GlobalFoundries: GlobalFoundries staat op onze lijst voor mogelijke verdere opbouw. Er lopen al call spreads en wij overwegen daarnaast aandelen te kopen. Die stap hebben wij gisteren nog bewust een dag uitgesteld. De structurele vraag naar gespecialiseerde chips blijft voor ons aantrekkelijk.
■ Bitcoin: Bitcoin staat rond $82.407 en blijft daarmee keurig boven de belangrijke grens van $80.000. Zolang deze zone houdt, blijft het technische beeld bruikbaar.
■ Crypto aandelen: crypto gerelateerde aandelen hadden het gisteren moeilijk, maar juist daardoor gaan wij nu scherper kijken naar dips en mogelijke kansen. Wij komen daarnaast nog met een apart stuk over digitale valuta en de toepassingen van crypto, gebaseerd op onder meer de Citrini-blogpost. De structurele visie daarachter is bullish, maar een goede technische ingang blijft belangrijk.
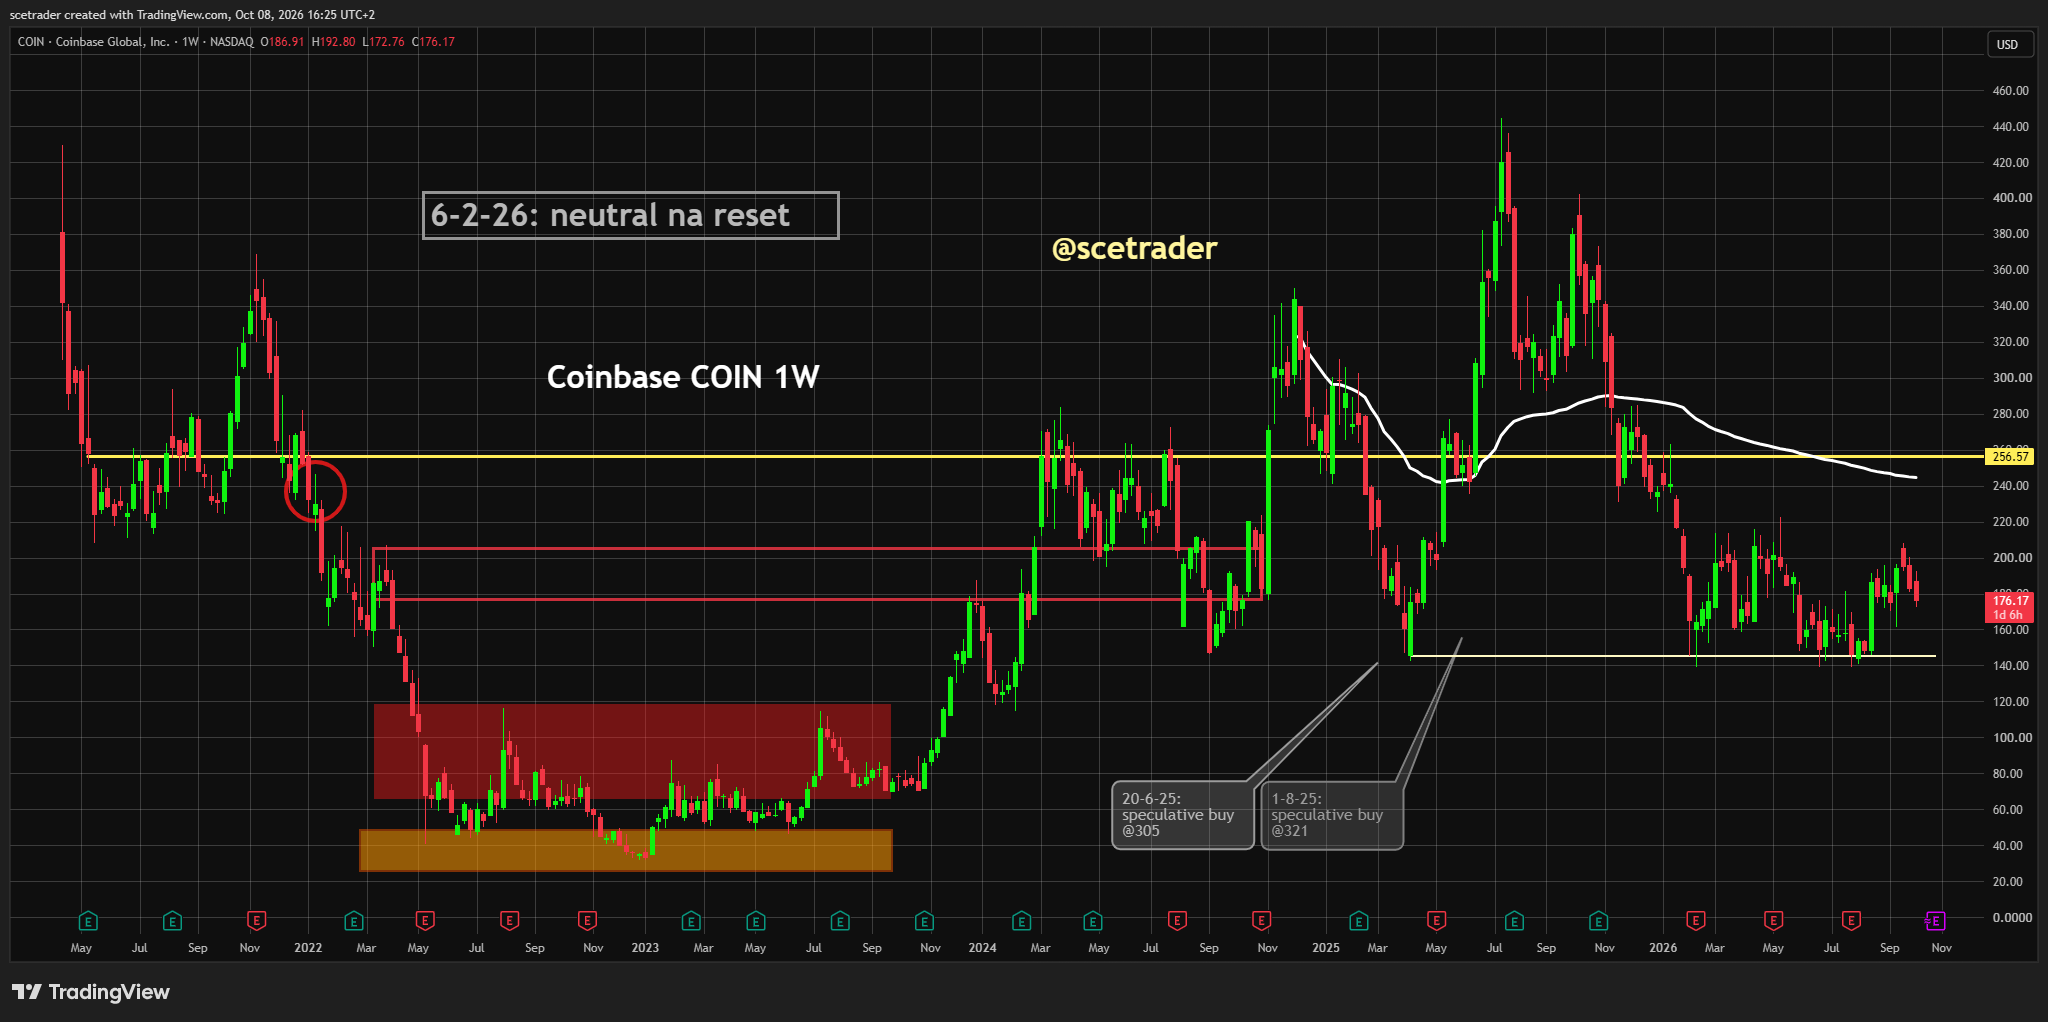
■ Coinbase: Coinbase blijft een van de namen die wij volgen voor een mogelijke call spread of speculatieve aandelenpositie. Het bedrijf ziet verdere institutionele expansie als belangrijke groeimotor en daar zien wij eveneens potentie in. Voorlopig doen wij nog niets.
■ Robinhood: Robinhood blijft eveneens op onze lijst voor een mogelijke call spread of speculatieve positie. Wij wachten op een aantrekkelijker instapmoment.
■ Circle: ook Circle blijft op de watchlist. De structurele ontwikkeling rond digitale financiële infrastructuur blijft interessant, maar wij willen eerst een betere ingang zien.
■ Surprise: de grootste verrassing ligt opnieuw aan de bovenkant. Europese futures staan gemiddeld ongeveer 0,5% hoger, S&P 500-futures winnen circa 0,3%, Nasdaq 100-futures ongeveer 0,65%, olie daalt en de Amerikaanse 10-jaarsrente is scherp teruggevallen. Tegelijk geeft ASML een duidelijk bullish signaal over de duur van de AI-investeringscyclus.
■ Desk-view: wij gaan uit van een duidelijk hogere Europese opening. De combinatie van hogere Amerikaanse futures, fors lagere Amerikaanse lange rente en lagere olie is gunstig, terwijl de onmiddellijke Iran-dreiging iets is afgenomen. De AEX en andere grote indices bewegen nog altijd rond recordniveaus en de optie markt blijft aan de onderkant buffers laten zien. Het OpenAI-verhaal blijft voor ons een storm in een glas theewater die na de eerste schrik met een sisser kan aflopen. Tegelijk zijn de fundamentele AI-signalen juist sterk: ASML-topman Fouquet schetst een veel langere investeringscyclus en SoftBank krijgt volgens de aangeleverde informatie toegang tot ongeveer $100 miljard voor nieuwe AI-investeringen. Chips, banken en industrie hebben daarom ruimte voor herstel. Telecom vormt de duidelijke uitzondering, omdat SpaceX en Starlink richting mobiele telefonie een structurele bedreiging vormen voor traditionele telecomaanbieders en AST SpaceMobile. De markt blijft grillig, maar de onderliggende tendens blijft voor ons goed en onze bias voor de Europese opening is duidelijk positief.
English version
■ Europe: we expect a clearly higher European opening. European futures are up roughly 0.5% on average. Higher US futures, clearly lower long-term yields and falling oil provide Europe with a much better setup than yesterday. In our view, the FT article on OpenAI that caused so much turbulence yesterday was simply a nonsense article. In addition, the latest interview with ASML CEO Christophe Fouquet is clearly bullish: he sees a significantly longer and stronger AI investment cycle than roughly six months ago.
■ US futures: S&P 500 futures are around 0.3% higher and Nasdaq 100 futures roughly 0.65% higher. Wall Street suffered a sharp decline yesterday following the misinterpretation of the OpenAI story, but later in the session a bottom was found. Part of that decline is already being reversed this morning and the upward bias is returning.
■ Nasdaq 100 futures: reasonable support remains underneath the market. Intraday dips remain possible, but if the current setup holds we see room for roughly another 100 points of recovery. In a stronger bullish scenario, another 200 to 300 points of additional upside could subsequently become possible. That is explicitly not our base case, but it illustrates how much room may still exist above the first resistance area.
■ AEX and market structure: the AEX closed higher yesterday and despite the feeling that equities are constantly under pressure, the AEX and many other major indices continue to trade around record levels. The options market also continues to show meaningful buffers underneath. This makes the market frustrating, but also remarkably resilient.
■ Buy on dips: technology can rally strongly one day only to fall heavily again the next, while almost every rally has recently been retested. Even so, the underlying trend remains healthy in our view. We are mainly waiting for the point at which this resilient underlying market finally translates into sustained upside momentum.
■ Options approach: several recent options positions expired worthless or generated only limited gains, but that is part of an asymmetric approach. A series of smaller losses can be offset when a larger move is captured. As long as markets continue to find support underneath, we will continue using this approach selectively.
■ Asia: Asian equities are mixed following the weak handover from Wall Street. Several markets, including South Korea, are closed, limiting the regional read-through, particularly from semiconductors. The Hang Seng is around 1% higher. US futures are recovering and European futures clearly point to a higher cash-market open.
■ US rates: the US 10-year yield has fallen sharply from around 5.35% to 5.23%. This is one of the most important positive signals heading into the European open. The US 30-year Treasury auction was also better than expected. Whether the decline in yields persists remains uncertain, but for today it is clearly supportive.
■ German rates: Germany’s 10-year yield starts around 3.50%. Lower US yields are also helping the European rates backdrop and give rate-sensitive equities more room.
■ French rates: France’s 10-year yield starts around 4.88%. This remains elevated, although the backdrop is calmer.
■ Japanese rates: Japan’s long-term yield is around 6 basis points lower at 3.02%. This also improves the global rates backdrop.
■ Dollar: the dollar index is marginally softer as US yields decline. This fits the combination of reduced immediate geopolitical tension, lower oil and recovering equity futures.
■ EUR/USD: the euro trades around 1.1230.
■ USD/JPY: the dollar trades around 158.1 yen. The yen therefore remains weak.
■ Iran: Trump says discussions with Iran are productive and that the United States will not attack Iran before the midterms. At the same time, the US military has prepared options for a possible military campaign lasting roughly three days should action later be authorised. Immediate escalation pressure is therefore easing, but military risk has clearly not disappeared.
■ Strait of Hormuz: CENTCOM says routes for free transit through the Strait of Hormuz are open to vessels that are not violating the US blockade. Iranian officials meanwhile say negotiations through mediators are continuing. Immediate risks to shipping and energy are therefore somewhat lower, although the situation remains fragile.
■ Oil: oil is around 1.5% lower and continues to retreat from this week’s highs. Trump’s comments on Iran are reducing the immediate geopolitical premium. Lower oil is favourable for Europe and also removes some pressure from inflation, yields and energy-sensitive companies.
■ Gold: gold is around 1.5% higher near $4,195. Demand for precious metals remains notably strong despite the improved equity-futures backdrop.
■ Silver: silver is around 2% higher near $60.30 and has regained the $60 level. A bottom may be developing around recent lows, although silver remains a highly speculative market for us.
■ European technology: lower long-term yields and stronger Nasdaq 100 futures provide a clearly better setup. A meaningful portion of yesterday’s pressure can therefore be reversed.
■ European semiconductors: we expect a recovery in European semiconductor stocks. Yesterday’s OpenAI story looks fundamentally heavily overdone, while several new signals instead point to a very strong and prolonged AI investment cycle. Lower yields provide additional support. A further reassessment of the OpenAI story could also improve sentiment around semiconductors and AI later today.
■ European banks: we also expect room for a recovery in banks. Lower long-term yields and a calmer market remove some of the pressure seen in recent sessions.
■ European industrials: lower oil and lower yields are both supportive. This improves the setup for industrials, automation, infrastructure and other investment-sensitive businesses.
■ European telecom: SpaceX and Starlink moving further into mobile communications is clearly negative for traditional telecom providers. Direct satellite connectivity can take a growing share of mobile communications and increase competitive pressure on pricing, coverage and market share.
■ ASML: CEO Christophe Fouquet is describing a materially stronger market than roughly six months ago. Where ASML previously described 2026 and 2027 as healthy but relatively flat, Fouquet now talks about a 2-to-5-year AI investment phase and 2 to 3 years of bottom-up demand visibility. Financial guidance has not formally been raised, but this clearly represents a qualitative outlook upgrade and is bullish for the broader semiconductor and AI ecosystem. We have been long-term bullish on ASML and are now likely to open an initial position for the Free Ride portfolio. The VWAP structure still leaves room on the downside, allowing further weakness to be used to build exposure later. In a bullish multi-year scenario, we see roughly 50% to 100% upside potential.
■ Rheinmetall: Berenberg has downgraded the shares from Buy to Hold and cut its price target sharply from €1,600 to €1,020. We have been saying for some time that the stock may not yet be finished declining. Following the enormous previous rally, Rheinmetall may continue consolidating or correcting and could even have entered a downtrend. We have been out of the shares for some time.
■ Bureau Veritas: Citi has upgraded the shares from Neutral to Buy and raised its price target from €31.44 to €31.54. The rating change is far more meaningful than the relatively small target increase and may provide some support today.
■ Saint-Gobain: RBC has downgraded the shares from Outperform to Sector Perform and cut its target from €97 to €80. We understand the downgrade given the current backdrop. The sector nevertheless remains worth monitoring for the point at which the cycle eventually turns.
■ Heidelberg Materials: RBC has upgraded the shares from Sector Perform to Outperform and raised its target from €211 to €217. Heidelberg Materials has been on our watchlist for some time. The upgrade is positive, but the chart is not yet convincing enough for us to enter immediately. We will therefore probably remain on the sidelines for now, while keeping a potential initial position firmly in mind.
■ Daimler Truck: third-quarter vehicle sales rose 26% to 91,260 units. North America grew 51% and Mercedes-Benz Trucks 13%, indicating that the stronger second half is taking shape. Daimler Buses fell 16% and battery-electric truck and bus sales declined 28%. Overall positive, primarily because of the clear North American recovery.
■ Aegon: shareholders approved the relocation to the United States. The vote was largely a formality and now formally authorises the move. On October 15, Aegon B shares held by Vereniging Aegon will be exchanged for ordinary shares at a 40-for-1 ratio. Vereniging Aegon Americas will subsequently own 18.4% of Aegon. An investor day will be held in New York on December 9, 2027.
■ Airbus: Airbus delivered 72 aircraft in September. Monthly delivery figures can fluctuate materially and we would therefore not read too much into a single month. Our longer-term view remains positive and we continue to see Airbus as a long-term grower.
■ Prosus: the Hang Seng’s roughly 1% rise may provide some support today. We remain cautious and are not taking action in Prosus at present.
■ US technology and AI: recovering Nasdaq 100 futures show that markets are already partly reassessing yesterday’s AI scare. At the same time, evidence continues to build that the fundamental investment cycle around chips, compute, data centres, networking, cooling and power remains exceptionally large.
■ OpenAI: the FT story suggesting roughly $50 billion rather than $70 billion in annualised revenue is, in our view, largely a storm in a teacup. These are not new figures showing that $20 billion of revenue suddenly disappeared. A meaningful part of the difference relates to definitions and Anthropic’s broader treatment of cloud-partner sales. Many market participants focused mainly on the headline without properly examining the underlying comparison. That helped make the initial market reaction much larger than the actual information justified in our view.
■ OpenAI / Bloomberg: Bloomberg reports that OpenAI expects to reach or exceed $70 billion in annualised revenue by the end of this year, driven largely by continued growth in its enterprise business. Annualised revenue was around $50 billion at the end of September. This makes the issue even clearer: $50 billion at the end of September and $70 billion or more at year-end are not competing figures for the same point in time.
■ AI capex: the end-September OpenAI figure still matters for valuations. A smaller current revenue base makes the relationship between AI-lab revenue and enormous investment in chips, data centres, networking, power and cooling less comfortable. The debate around elevated AI valuations is therefore legitimate. At some point this cycle will also experience a major correction, but our view is that the bubble is not bursting now. For the moment, the investment wave remains exceptionally strong.
■ AI ecosystem: once the initial shock passes and investors recognise that $20 billion of existing revenue has not disappeared, the OpenAI story could ultimately fizzle out with limited lasting impact. Bloomberg’s information reinforces that conclusion. For Microsoft, NVIDIA, Broadcom, Oracle, CoreWeave, AMD, Amazon and Alphabet, the key issue remains whether demand for compute, cloud capacity and networking stays strong and new capacity fills quickly.
■ SoftBank: according to the supplied information, SoftBank has access to roughly $100 billion of financing from Gulf-based parties for further AI investment. The scale reinforces how large the investment cycle remains. This capital will ultimately flow through to chips, data centres, power, cooling, networking and other parts of AI infrastructure and is therefore clearly bullish for the underlying trend.
■ SpaceX: SpaceX wants to acquire wireless spectrum for Starlink and increasingly enable mobile communications directly through its satellite network. This opens a potentially very large new revenue stream for SpaceX. At the same time, it is clearly bad news for existing telecom providers because Starlink can increasingly compete directly with traditional mobile infrastructure.
■ AST SpaceMobile: the SpaceX development is clearly negative for AST SpaceMobile. Competition in direct satellite-to-device communications is increasing and SpaceX has enormous scale, capital and an existing satellite network.
■ Oracle: Oracle is reportedly considering trucking natural gas to a site because a planned pipeline has been delayed. The shares fell on the report. This is another operational setback around the enormous infrastructure buildout and the credit rating remains under pressure. It is not entirely unexpected. Our long-term view remains unchanged: in our view Oracle has become almost too big to fail within the AI infrastructure and cloud ecosystem. Once construction, energy and financing constraints are resolved, we believe the shares can rise substantially again.
■ GlobalFoundries: GlobalFoundries is on our list for possible further accumulation. Call spreads are already in place and we are also considering buying shares. We deliberately postponed that step by another day yesterday. Structural demand for specialised semiconductors remains attractive to us.
■ Bitcoin: Bitcoin trades around $82,407 and remains comfortably above the important $80,000 level. As long as this area holds, the technical picture remains constructive.
■ Crypto equities: crypto-related equities struggled yesterday, but that is exactly why we are now looking more closely at dips and potential opportunities. We will also publish a separate article on digital currencies and crypto applications, drawing in part on the Citrini blog post. The structural view behind that work is bullish, although a good technical entry remains important.
■ Coinbase: Coinbase remains one of the names we are watching for a potential call spread or speculative equity position. The company sees further institutional expansion as an important growth driver and we see potential there as well. We are not taking action yet.
■ Robinhood: Robinhood also remains on our list for a potential call spread or speculative position. We are waiting for a more attractive entry.
■ Circle: Circle remains on the watchlist as well. The structural development of digital financial infrastructure remains interesting, but we first want a better entry.
■ Surprise: the largest surprise again lies to the upside. European futures are around 0.5% higher on average, S&P 500 futures are up roughly 0.3%, Nasdaq 100 futures around 0.65%, oil is lower and the US 10-year yield has fallen sharply. At the same time, ASML is providing a clearly bullish signal about the duration of the AI investment cycle.
■ Desk-view: we expect a clearly higher European opening. The combination of higher US futures, sharply lower US long-term yields and lower oil is favourable, while immediate Iran-related escalation risk has eased somewhat. The AEX and other major indices continue to trade around record levels and the options market still shows buffers underneath. We continue to view the OpenAI story as a storm in a teacup that could fizzle out once the initial shock passes. At the same time, the fundamental AI signals are strong: ASML CEO Fouquet describes a much longer investment cycle and SoftBank has access, according to the supplied information, to roughly $100 billion for new AI investment. Semiconductors, banks and industrials therefore have room to recover. Telecom is the clear exception, as SpaceX and Starlink moving into mobile communications represent a structural threat to traditional telecom providers and AST SpaceMobile. Markets remain volatile, but the underlying trend remains healthy in our view and our bias for the European open is clearly positive.
Disclaimer Aan de door ons opgestelde informatie kan op geen enkele wijze rechten worden ontleend. Alle door ons verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor uw eigen rekening.
Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie. U bent zelf eindverantwoordelijk voor de beslissingen die u neemt met betrekking tot uw beleggingen.


