🎨 Marktoverzicht: Olie & Iran - HEIA - ALO - SIPEF - AAPL - INTC en meer
Wil je alle artikelen kunnen lezen en elke podcast beluisteren? Neem dan een abonnement en krijg toegang tot alle artikelen en de database met duizenden berichten
© 2026 SCEtrader.nl - Alle rechten voorbehouden.
■ Europa: De EURO STOXX 50-future staat ongeveer 0,3% hoger en de DAX-future circa 0,2%, terwijl de FTSE-future rond vlak ligt. Europa krijgt steun van het herstel in Azië en vooral van de forse daling van de olieprijs, die energieaandelen kan drukken maar industrie, transport, consumenten en inflatie juist helpt. De opening kan daardoor beter uitvallen dan vrijdag deed vermoeden, maar dat zegt nog weinig over de rest van de week.
■ Wall Street-futures: De S&P 500-future wint ongeveer 0,5% en de Nasdaq 100-future circa 0,9%. Dat is een duidelijke herstelpoging, maar blijft klein tegenover de zware schade van vrijdag, toen de Nasdaq bijna 3% verloor. Voorlopig spreken wij daarom over een technische rebound en nog niet over een nieuwe stijgende trend.
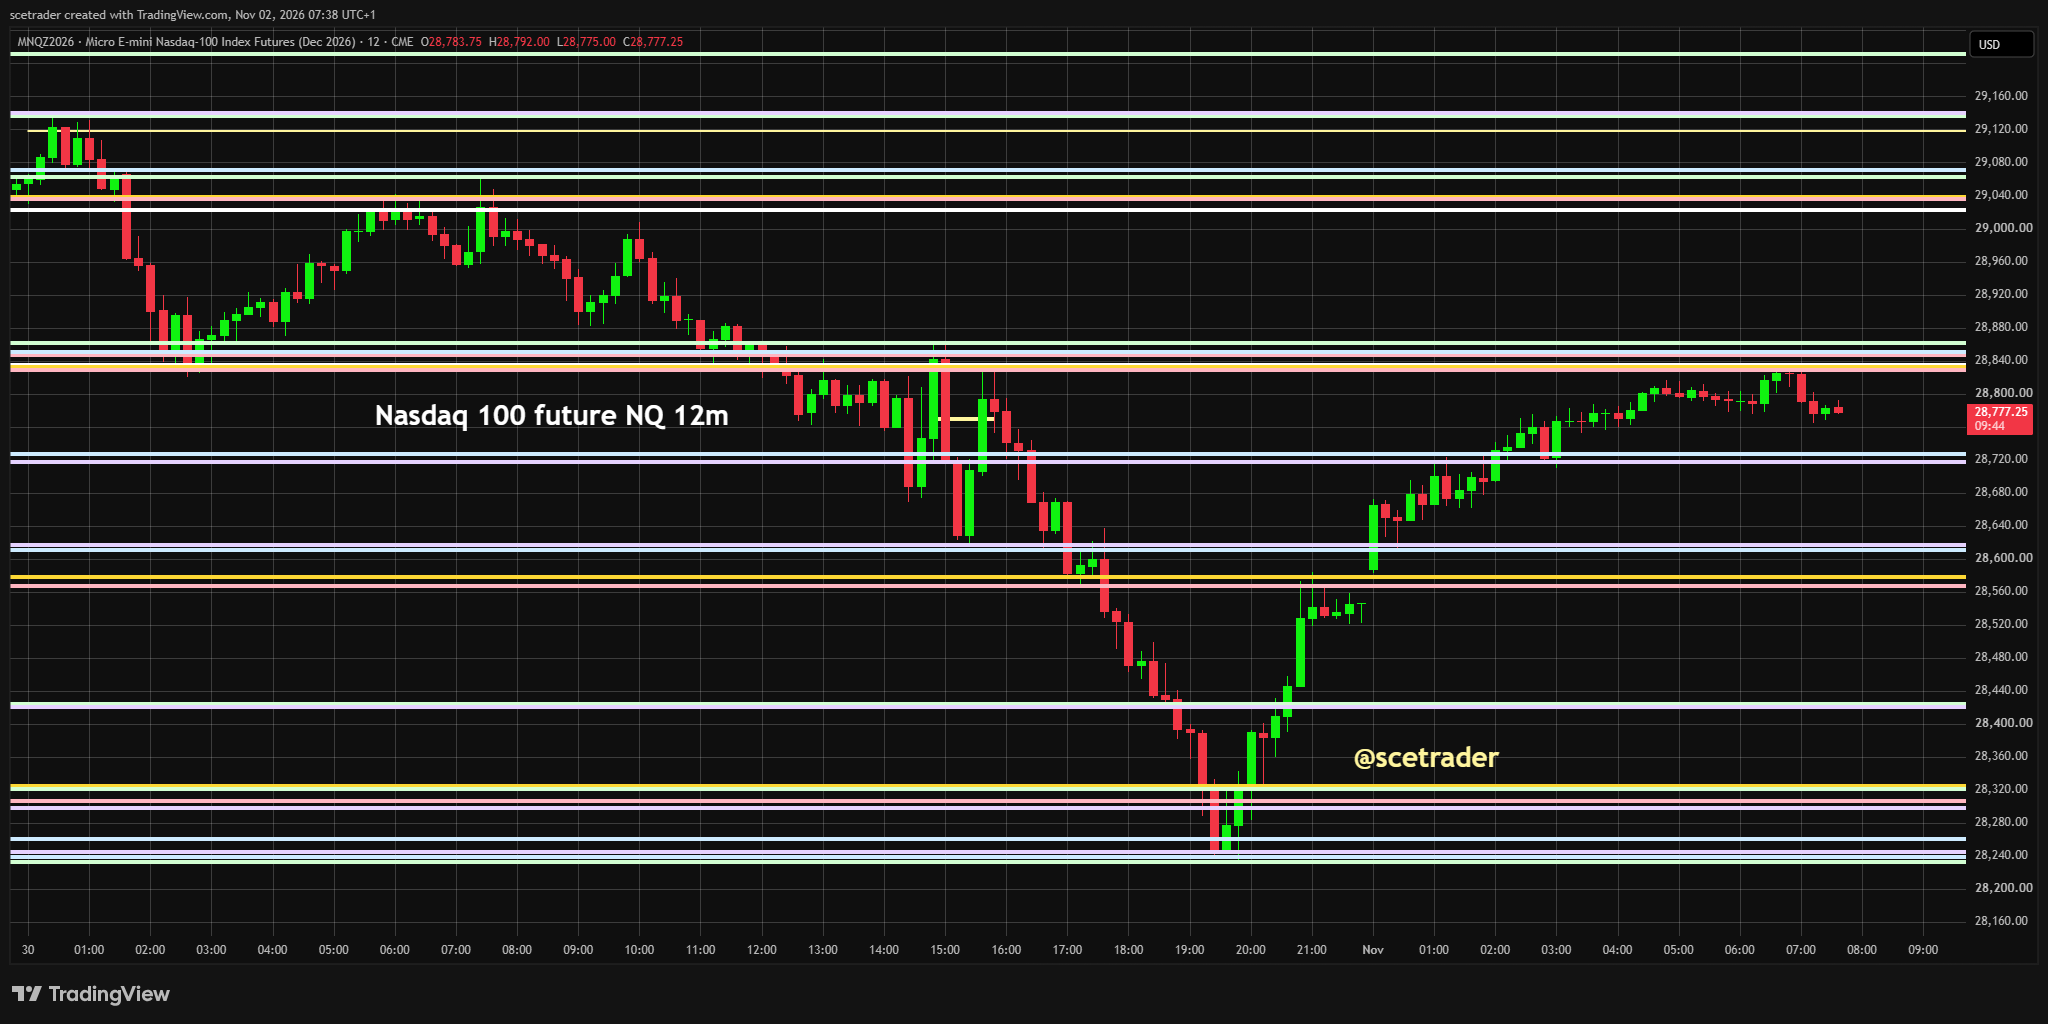
■ Nasdaq 100 technisch: Sinds vrijdagavond is herstel zichtbaar en tijdens de Aziatische handel ontstond direct een hogere opening. De future loopt nu tegen weerstand aan, terwijl daaronder meerdere steunzones liggen. Belangrijk wordt of een terugval nieuwe liquiditeit aantrekt voor een volgende stijging, of dat de markt opnieuw in een range terechtkomt en rallies worden verkocht.
■ Marktbreedte: De grote test is niet alleen of technologie herstelt, maar of banken, industrie, energie en smallcaps meedoen. Energie, financiële waarden, nutsbedrijven en gezondheidszorg boden vrijdag al tegenwicht aan de technologieschade. Een bredere deelname aan het herstel zou veel overtuigender zijn dan opnieuw een rally die uitsluitend door een paar grote technologiebedrijven wordt gedragen.
■ VIX: De VIX sloot vrijdag op 19,41 na een stijging van 12,9%, maar blijft opvallend genoeg onder 20. Dat past bij duidelijke stress zonder volledige marktbrede paniek. Een tijdelijke beweging boven 20 zou zelfs nuttig kunnen zijn om te testen of voldoende angst en gedwongen verkoop in de koersen zijn verwerkt.
■ Azië: Aziatische aandelen herstellen gedeeltelijk van de zware verkoop van vrijdag. Japan wint ongeveer 0,3%, Zuid-Korea circa 2,6% en de brede MSCI-index voor Azië buiten Japan ongeveer 0,5%. Het herstel is welkom, maar de productiecijfers in verschillende Aziatische chiplanden laten tegelijk zien dat de groei begint af te koelen.
■ Zuid-Korea: De KOSPI herstelt stevig nadat de index in oktober ongeveer 16% verloor. Tegelijk wil Seoul volgend jaar 21,3 biljoen won investeren in AI, halfgeleiders, fysieke AI en datacenters, bijna een verdubbeling van de AI-uitgaven. Dat bevestigt onze lange termijnvisie dat de structurele investeringsgolf in chips en robotics nog lang niet voorbij is.
■ China: De CSI 300 stijgt ongeveer 1,3%, maar de fundamentele cijfers blijven gemengd. De officiële productie-PMI zakte naar 49,3 en dus terug in krimp, terwijl de private PMI rond 52 ligt. De beurs anticipeert op mogelijke steunmaatregelen, maar voor grondstoffen, Europese cyclische bedrijven en luxe blijft de Chinese economie een duidelijk risico.
■ Banken: Banken blijven in China en breder in Azië achter bij het herstel. De markt kijkt niet alleen naar rente en obligatieverliezen, maar ook naar de kwaliteit van kredietportefeuilles en de mogelijkheid dat het aantal slechte leningen stijgt. Franse banken kunnen op dagbasis profiteren van ontspanning in de Golfregio, maar de krediet- en renterisico's verdwijnen daarmee niet.
■ Halfgeleiders: Na de forse verkoop van vrijdag kan technisch herstel ontstaan bij chips. Fundamenteel blijft de vraag naar AI, memory en rekenkracht sterk en robotics zal uiteindelijk nog veel meer chips nodig hebben. Op korte termijn draait de beurs echter om financiering, vrije kasstroom en de vraag welke ondernemingen voldoende rendement verdienen op de enorme investeringen; AMD en Qualcomm worden later deze week belangrijke nieuwe tests.
■ Intel: Intel verloor vrijdag bijna 29% nadat zwakke pc-vraag, grote cash burn en productieproblemen de zorgen rond de turnaround opnieuw vergrootten. Er zijn lichtpunten binnen datacenters, maar BofA verlaagde het aandeel naar Neutral en verwacht onder meer een scherpe daling van pc-leveringen in Q4. Wij kopen deze eerste afstort daarom niet blind en willen eerst technische stabilisatie zien.
■ AI-financiering en kredietstress: De AI-golf wordt steeds meer gefinancierd met schuld, onderpand en private credit. Meta behield zijn sterke rating maar kreeg een negatieve outlook, Amazon heeft een gedekte faciliteit tot $80 miljard tegenover circa $220 miljard verwachte cash-capex en Microsoft haalde $25 miljard op; OpenAI verlaagde ondertussen het doel voor zijn nieuwe financieringsronde naar ongeveer $20 miljard, terwijl voor Anthropic rekening wordt gehouden met een mogelijk high-yield profiel. De brede kredietmarkt verkeert nog niet in crisis, maar zwakkere kredieten betalen duidelijk meer en beleggers eisen steeds vaker onderpand en betere voorwaarden.
■ Carlyle, KKR, Oaktree en pensioenrisico: Carlyle, KKR en Oaktree willen afgeprijsde leningen opkopen en die in CLO's verpakken nu spreads zijn opgelopen en meer dan 90% van de leningen onder pari handelde. Voor grote kredietpartijen ontstaan daarmee kansen, maar het risico verdwijnt niet en wordt uiteindelijk opnieuw verdeeld over de beleggers in die structuren. Wij blijven alert op het gevaar dat pensioenfondsen en andere institutionele partijen opnieuw in complexe kredietproducten worden getrokken, zoals ook voor 2008 gebeurde.
■ Bill Ackman over AI-schuld: Bill Ackman verwacht dat de vraag naar AI-compute structureel sterk blijft en denkt dat grote hyperscalers de financiering dankzij hun balans kunnen dragen. Veel kwetsbaarder zijn volgens hem zwaar gefinancierde neoclouds, die lijken op vastgoedontwikkelaars met veel schuld. Als de enorme datacenterplannen van Elon Musk volledig worden uitgevoerd, zou volgens Ackman zelfs richting $1 biljoen aan kapitaal nodig kunnen zijn, waardoor bedrijven bijna op staatsniveau om financiering concurreren en de rente langdurig hoog kan blijven.
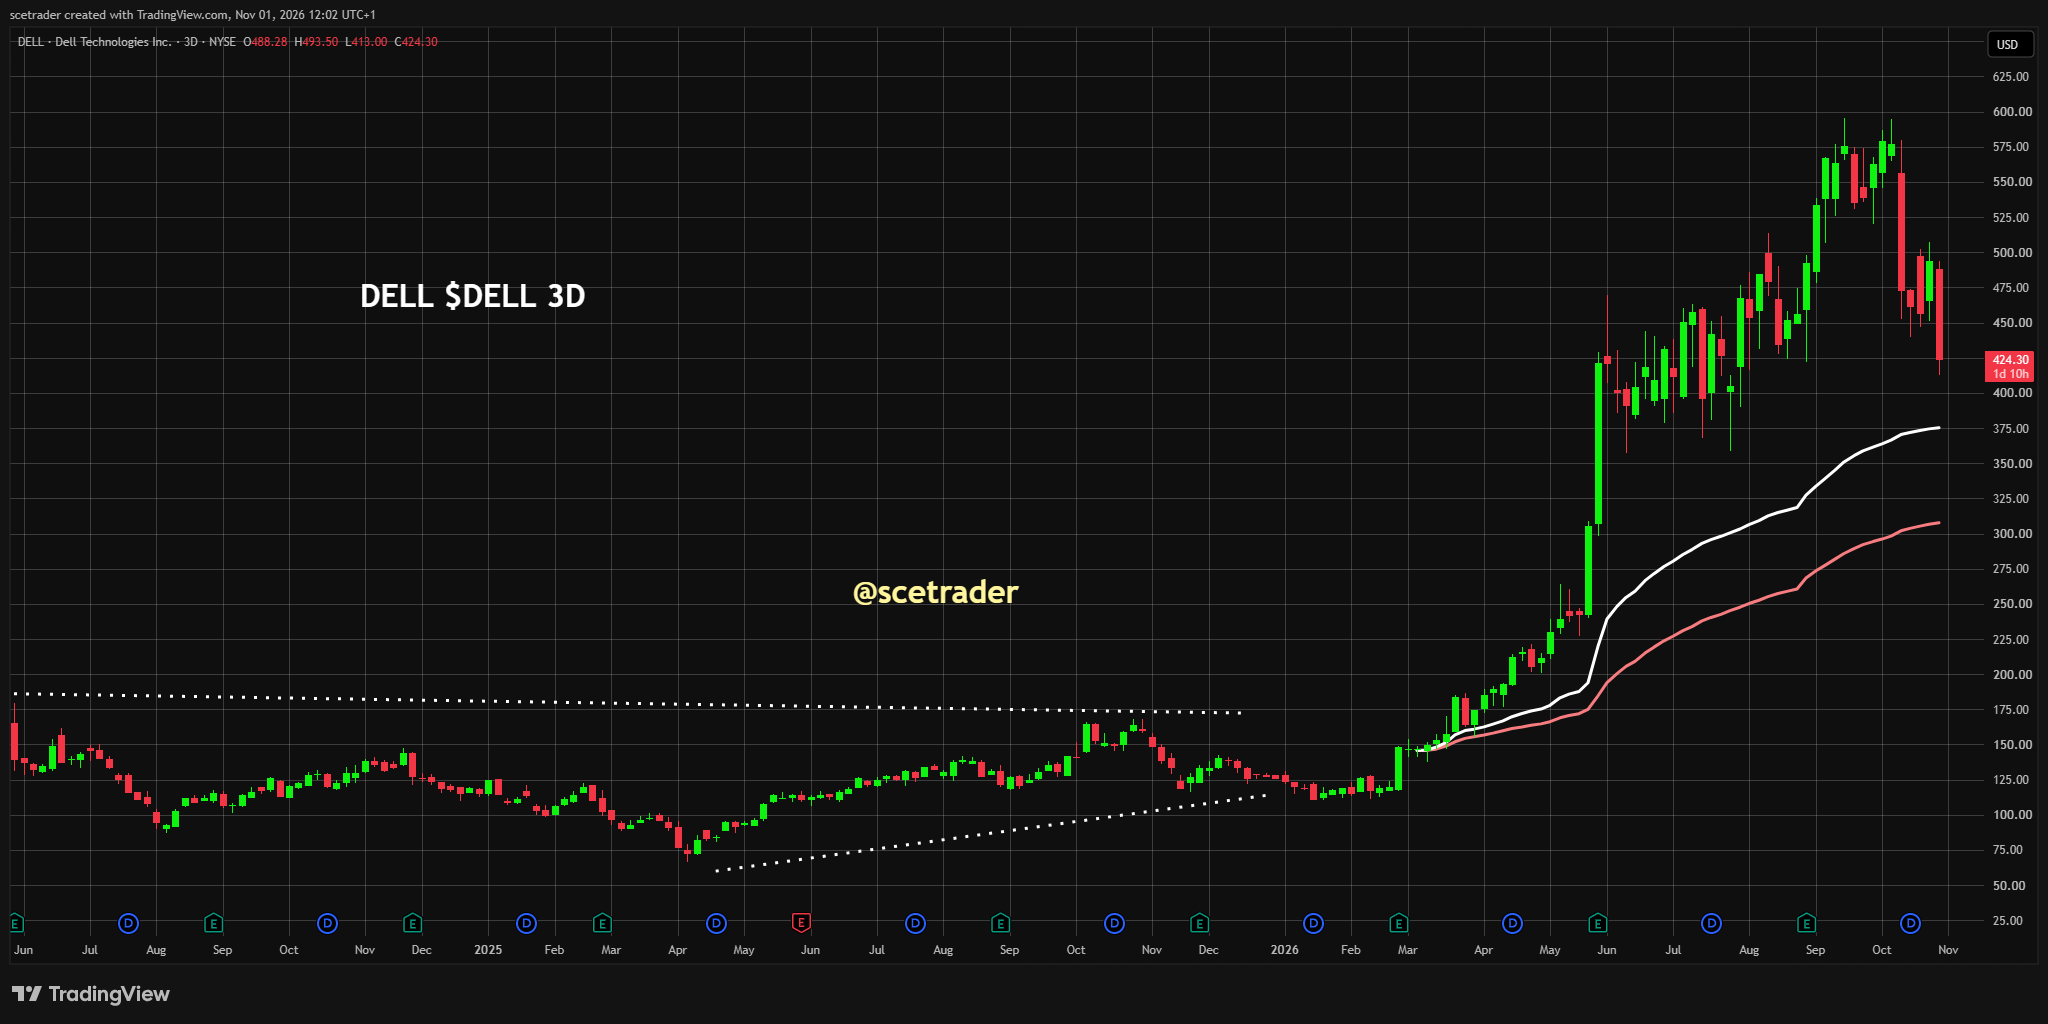
■ Dell: Dell verhoogde onlangs de outlook, maar de markt lijkt die verbetering nog niet volledig te geloven. Zolang geen overtuigende technische steun wordt gevonden, kan het aandeel eerst verder dalen en kunnen tijdelijke rallies opnieuw worden verkocht. Wij wachten daarom liever op een duidelijke bodem en beter momentum.
■ OpenAI, ADNOC en G42: OpenAI heeft met ADNOC en G42 een overeenkomst gesloten om geavanceerde AI breder binnen de activiteiten van de staatsoliemaatschappij toe te passen. Dat bevestigt dat de operationele vraag naar AI buiten de klassieke technologiesector blijft groeien, zelfs terwijl beleggers kritischer worden op de financiering van de infrastructuur. Het ondersteunt onze visie dat AI fundamenteel blijft groeien, maar dat de vraag steeds meer wordt wie de benodigde infrastructuur betaalt.
■ Alstom: Alstom verlaagt de outlook opnieuw na grote uitvoeringsproblemen bij Coradia Max in Duitsland. De marge over de eerste jaarhelft zakte naar ongeveer min 4% tegenover plus 6,4% een jaar eerder, de jaarverwachting voor de marge gaat van 6,5% naar ongeveer 1% en de vrije kasstroom wordt nu op min €1,5 miljard geraamd. Alstom wil de schuld met ongeveer €2 miljard terugbrengen; dit is duidelijk slecht nieuws en wij willen eerst zien hoe hard de markt dit nog afstraft.
■ Heineken: Heineken haalde €1 miljard op met €500 miljoen aan driejarige obligaties tegen 3,75% en €500 miljoen aan zevenjarige obligaties tegen 4,125%. De relatief gunstige voorwaarden en sterke belangstelling laten zien dat obligatiebeleggers vertrouwen houden in de financiële basis van Heineken. Wij doen er zelf niets mee en zouden binnen de brouwers nog steeds eerder voor AB InBev kiezen.
■ SIPEF: SIPEF betaalt $42 miljoen uit bestaande cash om 5% extra belang te kopen in acht Indonesische groepsbedrijven die het al controleert. De prijs ligt dicht bij de boekwaarde, er is geen verwatering en na afronding blijft een groter deel van de bestaande winst bij SIPEF-aandeelhouders. In combinatie met sterke palmolieprijzen blijft onze visie positief en zien wij bij goede operationele prestaties ruimte richting €120.
■ Ryanair: Ryanair rapporteerde een 6% lagere kwartaalwinst van €1,61 miljard, in lijn met de verwachtingen. Het grotere probleem is brandstof: bij de huidige termijnprijzen kan de brandstofrekening in het boekjaar tot maart 2028 ongeveer €2 miljard hoger uitvallen, waardoor zelfs loonbevriezingen en andere kostenbesparingen worden overwogen. De scherpe daling van olie vandaag is dus gunstig, maar lost het structurele risico van hoge brandstofprijzen nog niet op.
■ Apple: Apple rapporteert nabeurs en wordt de belangrijkste nieuwe test voor technologie. De markt verwacht ongeveer $113 miljard omzet en $2 winst per aandeel, maar kijkt vooral naar marges, hogere memorykosten, de verkoop van de iPhone 18 en de AI-strategie onder de nieuwe CEO John Ternus. Apple profiteert juist van het feit dat het minder kapitaalintensief is dan de hyperscalers die honderden miljarden in datacenters steken.
■ Palantir: Palantir rapporteert eveneens nabeurs. De waardering is hoog, waardoor de groei bij commerciële AI-contracten, overheidsactiviteiten en vooral de outlook sterk genoeg moeten zijn om de koers te ondersteunen. Na de recente correctie in AI-aandelen ligt de lat opnieuw bijzonder hoog.
■ ON Semiconductor: ON Semiconductor komt eveneens met cijfers. Wij kijken vooral naar automotive, industrie, voorraden en de vooruitblik, omdat juist daar zichtbaar kan worden of de zwakkere cyclische vraag stabiliseert.
■ Bedrijfsagenda: Voor Wall Street komen onder meer Check Point, Marriott en Estée Lauder met resultaten. Later deze week volgen onder andere Philips, AMD, Novo Nordisk, Ahold Delhaize, Circle en Qualcomm, waardoor de markt de komende dagen opnieuw veel bedrijfsspecifieke katalysatoren krijgt.
■ Olie en Iran: Brent daalt ongeveer 3,3% naar circa $109,70 en WTI ongeveer 3,4% naar $100,58 door nieuwe hoop op diplomatie tussen Iran en Qatar. Dat is duidelijk gunstig voor Europa, maar het geopolitieke risico is niet verdwenen: tankerincidenten gaan door en de Verenigde Staten hebben militair optreden na de midterms niet uitgesloten. Olie is technisch teruggevallen uit het stijgende kanaal en nadert de eerste steun.
■ OPEC+: OPEC+ liet de productiedoelen voor december ongewijzigd. De veel lastigere beslissing komt op 29 november, wanneer de groep de productieplannen voor 2027 moet bepalen terwijl niemand weet hoe snel de export via de Golf volledig herstelt en hoeveel extra aanbod daarna op de markt komt.
■ Europees gas: Europese gasprijzen blijven hoog ondanks de lagere olieprijs. Een koude winter, kwetsbare LNG-aanvoer en nieuwe verstoringen in het Midden-Oosten kunnen gas opnieuw snel hoger sturen. Voor Europese industrie en chemie blijft dit een belangrijk kosten- en concurrentierisico.
■ Rente: De Amerikaanse tienjaarsrente ligt rond 4,93% tot 4,94%, de Duitse rond 3,32%, de Franse rond 4,97% en de Japanse rond 2,77%. De renteomgeving is iets vriendelijker dan vorige week, maar markten blijven rekening houden met een nieuwe Fed-verhoging in december en met de enorme toekomstige financieringsvraag van overheden én AI-bedrijven.
■ Frankrijk en OAT's: Fitch verlaagde onverwacht de outlook voor Frankrijk van stabiel naar negatief terwijl de A+ rating werd bevestigd. Zwakkere groei, hogere financieringskosten en een groter tekort verslechteren volgens Fitch de schuldontwikkeling vanuit een al zwakke uitgangspositie. Franse staatsobligaties kunnen daardoor opnieuw onder druk komen en de spread met Duitsland blijft een belangrijk Europees stresssignaal.
■ ECB: De ECB hield de depositorente op 2,50%, maar hoge energieprijzen en hardnekkige inflatie houden verdere verkrapping op tafel. De snel dalende olieprijs helpt vandaag, maar verandert nog niet het grotere probleem van hoge energie- en financieringskosten in Europa.
■ Bank of Japan: De BoJ liet de rente op 1,25% staan, maar de markt rekent steeds sterker op een verhoging in december. Verdere Japanse verkrapping kan opnieuw druk zetten op obligaties en banken en internationale kapitaalstromen beïnvloeden.
■ Valuta: De dollarindex daalt licht naar ongeveer 101,8, terwijl EUR/USD rond 1,118 noteert en USD/JPY rond 157,7. De euro blijft dicht bij een dieptepunt van zeventien maanden en krijgt extra druk van de negatieve Franse outlook. De valutamarkt blijft echter opvallend rustig vergeleken met de grote bewegingen in aandelen en grondstoffen.
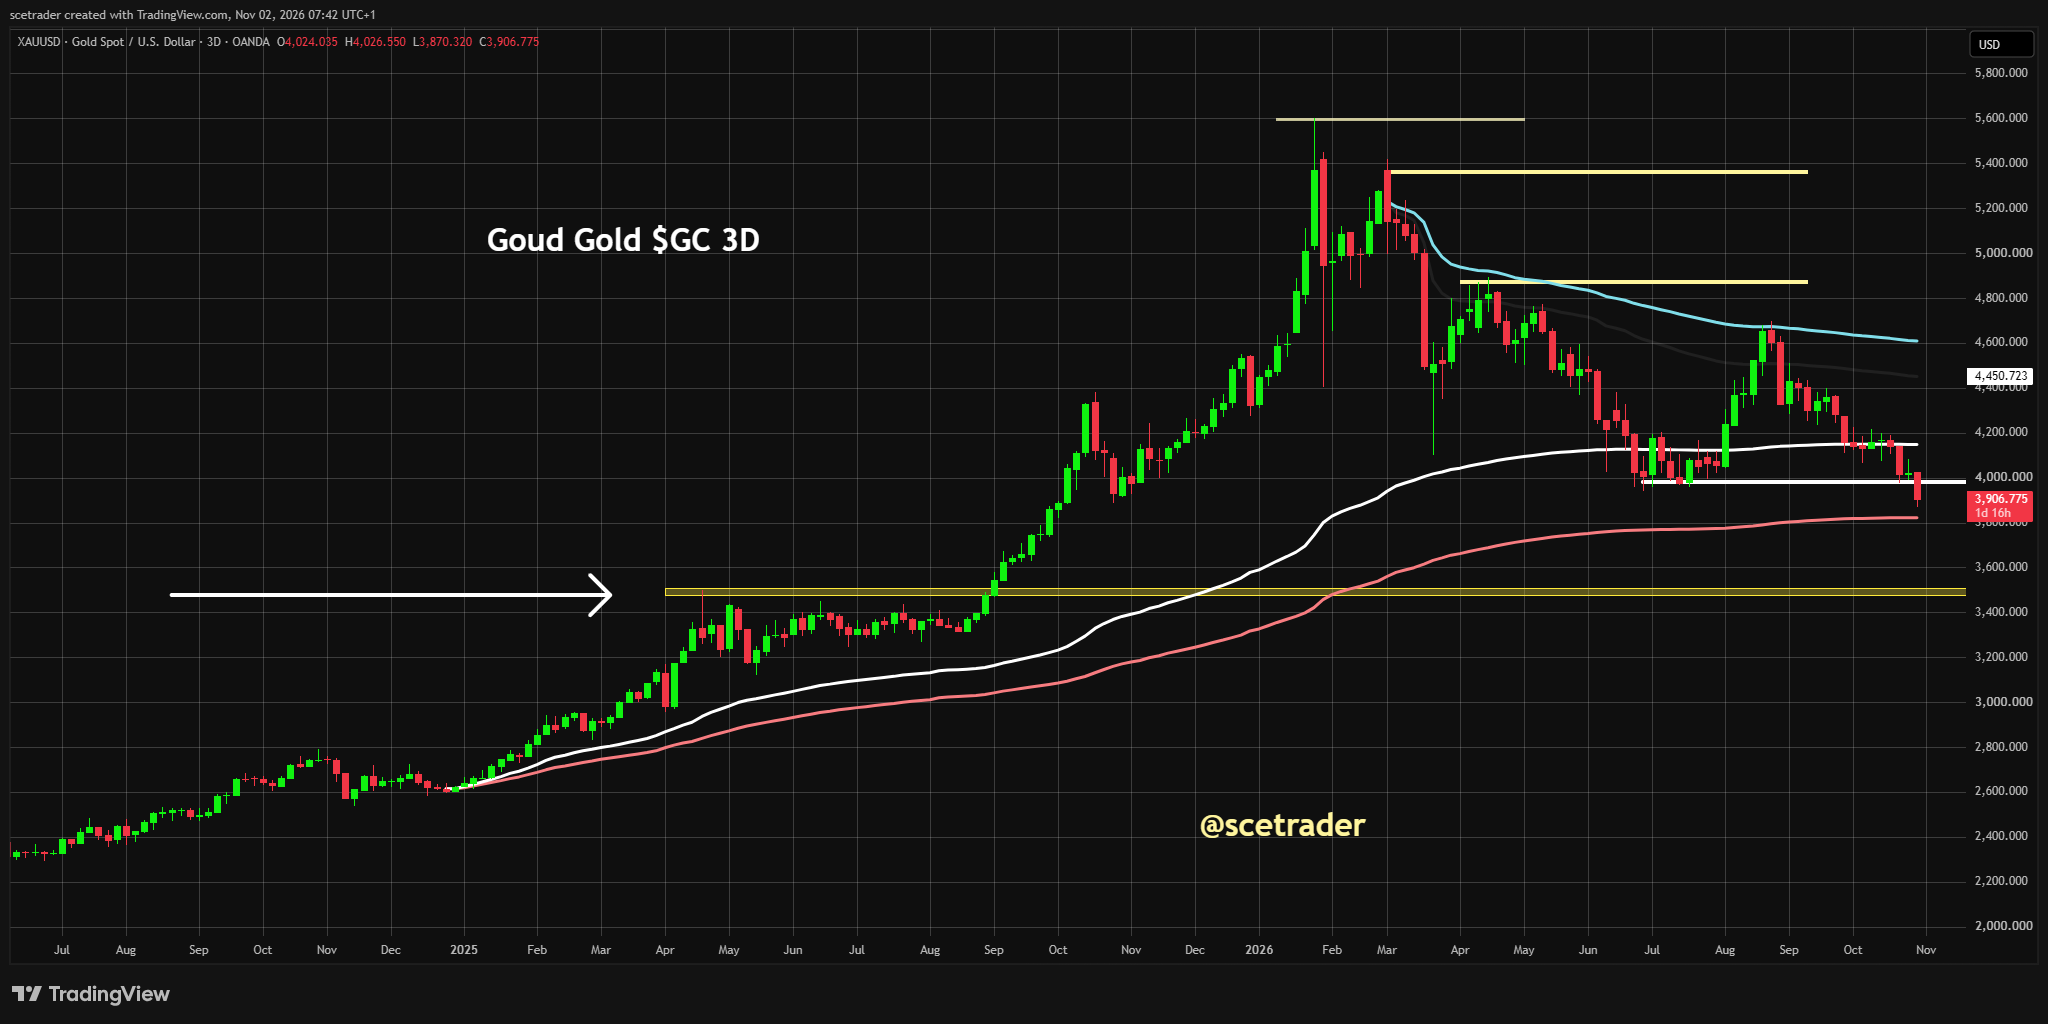
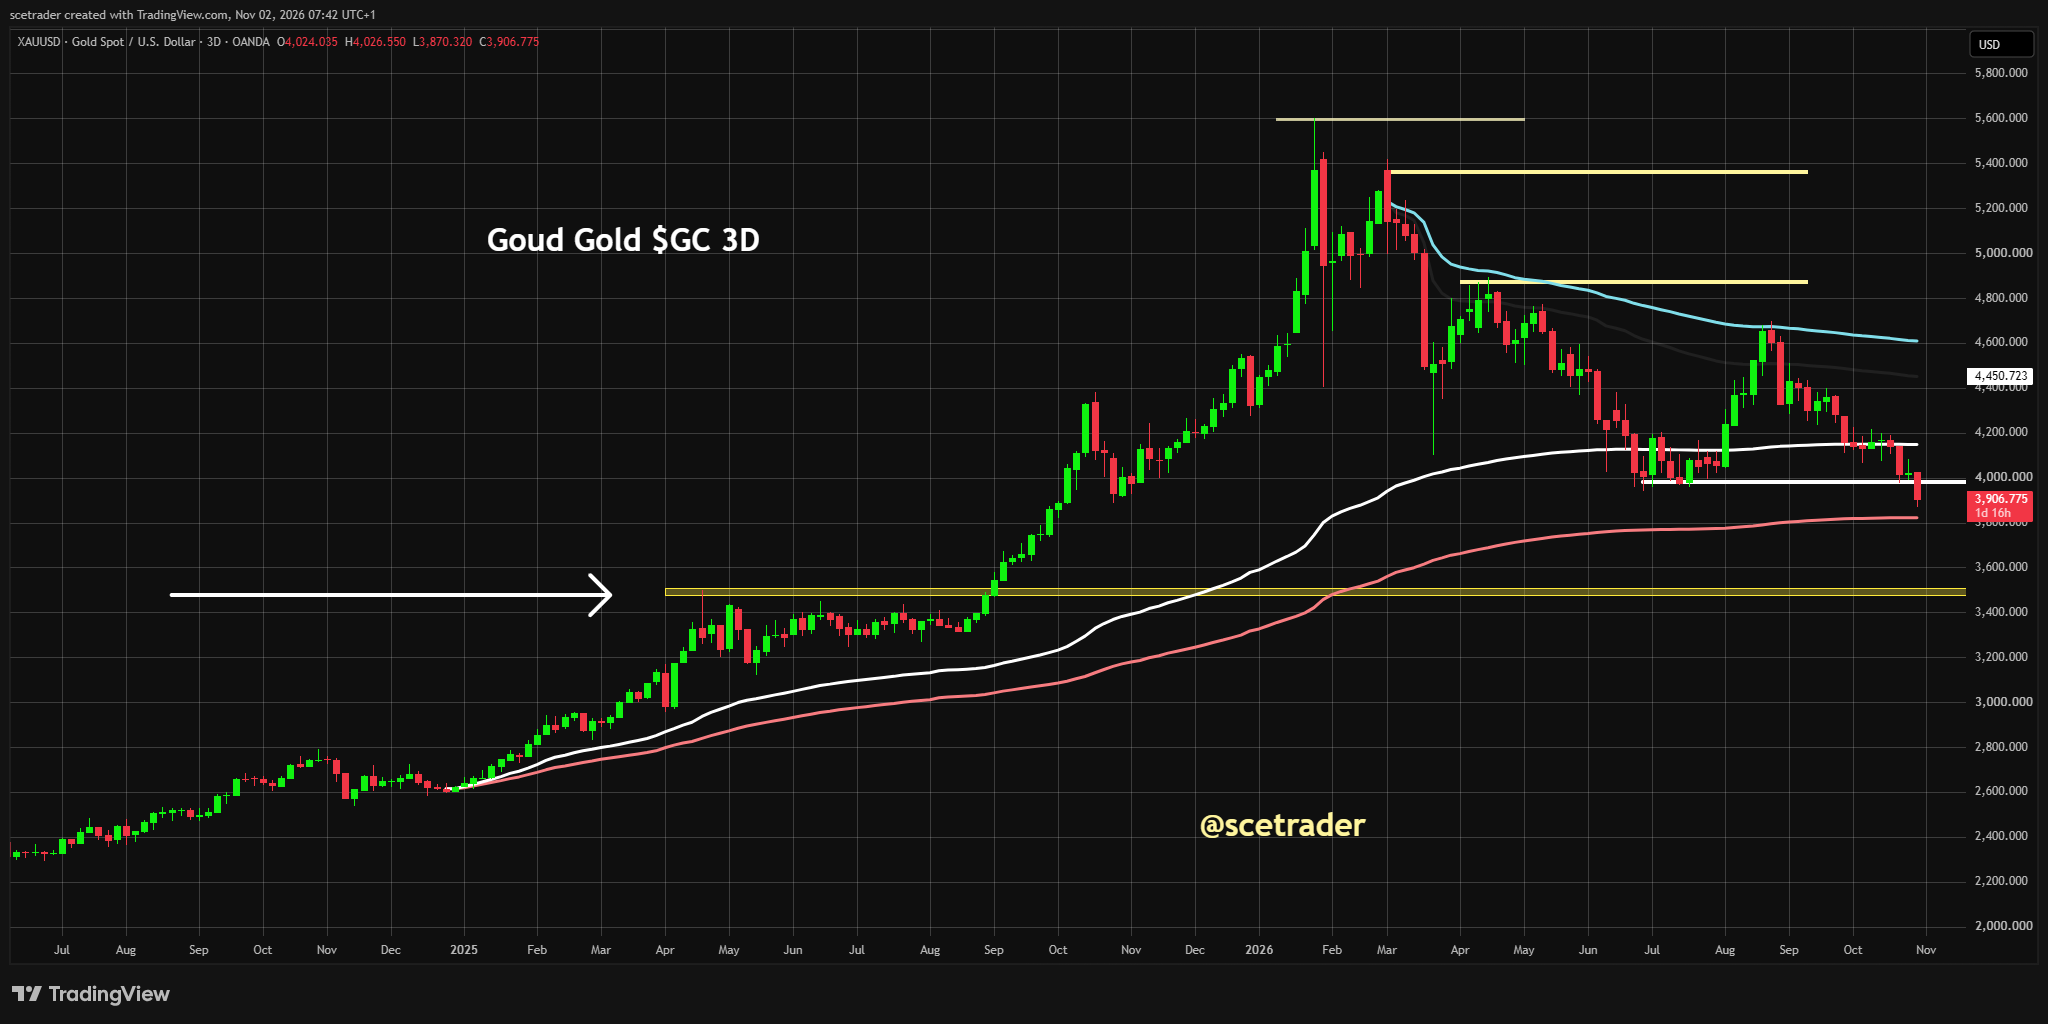
■ Goud: Goud herstelt ongeveer 0,9% na de zware daling van vrijdag en nadert opnieuw een belangrijke VWAP-zone. Dat kan uiteindelijk een tussenbodem opleveren, maar het korte momentum blijft zwak en onder de huidige zone ligt nog ruimte voor een verdere daling. Wij verwachten op enig moment nog een forse short squeeze, maar zien nog geen bewijs dat die nu al begint.
■ Zilver: Zilver herstelt richting $50, maar de VWAP-structuur blijft beschadigd. Een tussenbodem is mogelijk en zilver kan zeer snel draaien, alleen ontbreekt technische bevestiging. Wij willen uiteindelijk opnieuw call spreads toevoegen, maar pas wanneer steun en momentum overtuigender worden.
■ Koper en metalen: Koper blijft rond historisch hoge niveaus en profiteert structureel van investeringen in datacenters, elektriciteitsnetten en elektrificatie. Daartegenover staan de zwakke officiële Chinese PMI's en twijfel over de snelheid van de AI-investeringen. Aluminium blijft eveneens duur, terwijl nickel en zink vooral gevoelig blijven voor Chinese vraag en voorraden.
■ Binance: Binance hervatte gefaseerd opnames nadat bij de hack ongeveer $6,3 miljard werd gestolen. Klanten haalden ongeveer $3,64 miljard weg, maar Binance zegt dat de uitstroom inmiddels afneemt en dat stortingen substantieel blijven. Dat is nog geen volledige vertrouwenscrisis, maar het tegenpartijrisico bij gecentraliseerde cryptobeurzen staat opnieuw nadrukkelijk op de agenda.
■ Bitcoin: Bitcoin herstelt licht naar ongeveer $78.200, maar noteert nog onder de belangrijke grens van $80.000. De reactie na de Binance-hack valt gezien de omvang van het incident relatief mee, maar de technische schade is nog niet hersteld. Wij blijven daarom voorzichtig en kijken selectief naar speculatieve kansen wanneer de markt stabiliseert.
■ Europa macro: Duitse detailhandelsverkopen daalden in september onverwacht 2% op maandbasis en de Europese industrie-PMI's blijven een belangrijke test voor de groeiverwachtingen. Lagere olie helpt, maar de combinatie van hoge financieringskosten, zwakke Franse kredietwaardigheid en gemengde Chinese vraag blijft tegenwind.
■ Verenigde Staten macro: De definitieve Amerikaanse S&P Global productie-PMI volgt om 15.45 uur en de ISM-productie-index om 16.00 uur. Later volgen een optreden van Fed-bestuurder Goolsbee, de enquête naar kredietvoorwaarden bij Amerikaanse banken en de nieuwe financieringsramingen van het Amerikaanse ministerie van Financiën. Vooral de combinatie van groei, kredietvoorwaarden en rente wordt belangrijk voor technologie.
■ Weekagenda: Dinsdag volgen de Amerikaanse midterms, JOLTS en AMD; woensdag komen ADP en ISM-diensten. Later in de week beslissen onder meer de Bank of England, Norges Bank en Riksbank over de rente en vrijdag volgt het Amerikaanse banenrapport. Het wordt daarmee opnieuw een week waarin aandelen, krediet en rente voortdurend nieuwe tests krijgen.
■ Midterms: De Amerikaanse tussentijdse verkiezingen kunnen invloed hebben op begrotingsbeleid, banken, crypto, defensie en vooral AI- en datacenterbeleid. Een machtsverschuiving in het Congres kan meer politieke weerstand tegen nieuwe datacenters opleveren, terwijl ook het volgende debat over het Amerikaanse schuldenplafond moeilijker kan worden. Wij nemen geen politieke positie in, maar voor de markt is de uitslag duidelijk relevant.
■ Desk-view: De uitgangspositie is duidelijk beter dan vrijdag: futures herstellen, Azië ligt hoger en olie daalt fors. Toch noemen wij nog geen bodem. De structurele groei van AI, chips en robotics blijft voor ons zeer sterk, maar de markt moet nu bepalen wie de gigantische investeringen kan financieren, wie voldoende rendement behaalt en waar het kredietrisico uiteindelijk terechtkomt. Tegelijk blijven Frankrijk, zwakke banken, de Chinese groeisignalen en de Binance-schok waarschuwingen dat de stress niet verdwenen is. Wij hebben veel cash en hoeven niet de eerste koper te zijn; liever missen we het eerste stuk van een rally en zien we meerdere dagen echte inflows, hogere bodems en bredere marktdeelname voordat we groter gaan. Europa houdt voorlopig zijn relatieve kracht, maar uiteindelijk komt de tweesprong terug: óf technologie herstelt overtuigend en Europa kan opnieuw richting records, óf de krediet- en techstress verspreidt zich als een olievlek naar andere sectoren.
🔵 English version
Morning Call: Europe attempts to recover, but AI credit stress remains the real minefield
© 2026 SCEtrader.nl - All rights reserved.
■ Europe: EURO STOXX 50 futures are up around 0.3% and DAX futures roughly 0.2%, while FTSE futures are close to flat. Europe is supported by the recovery in Asia and especially by the sharp fall in crude, which may weigh on energy but helps industrials, transportation, consumers and inflation. The opening can therefore be better than Friday suggested, although that says little about the rest of the week.
■ Wall Street futures: S&P 500 futures are up around 0.5% and Nasdaq 100 futures roughly 0.9%. This is a clear recovery attempt but remains small compared with Friday's heavy damage, when the Nasdaq lost almost 3%. For now, we therefore view this as a technical rebound rather than a new confirmed uptrend.
■ Nasdaq 100 technical: A recovery has been visible since Friday evening and Asian trading opened at a higher level. Futures are now approaching resistance with several support zones below. The key question is whether a pullback attracts fresh liquidity for another move higher or whether the market becomes rangebound and rallies are sold again.
■ Market breadth: The major test is not simply whether technology rebounds, but whether banks, industrials, energy and small caps participate. Energy, financials, utilities and healthcare already offset some of Friday's technology weakness. A broader recovery would be much more convincing than another rally driven by only a handful of mega-cap technology names.
■ VIX: The VIX closed Friday at 19.41 after rising 12.9%, but remains strikingly below 20. That is consistent with clear stress without full market-wide panic. A temporary move above 20 could actually be useful in testing whether enough fear and forced selling have finally been priced in.
■ Asia: Asian equities are partially recovering from Friday's selloff. Japan is up around 0.3%, South Korea roughly 2.6% and the broad MSCI Asia-Pacific ex-Japan index around 0.5%. The rebound is welcome, although manufacturing surveys across major Asian chip exporters also show that growth is beginning to cool.
■ South Korea: The KOSPI is rebounding strongly after losing around 16% in October. Seoul meanwhile plans to spend 21.3 trillion won next year on AI, semiconductors, physical AI and data centers, almost doubling AI investment. That reinforces our long-term view that the structural investment cycle in chips and robotics remains far from over.
■ China: The CSI 300 is up around 1.3%, but underlying economic data remain mixed. The official manufacturing PMI fell to 49.3 and therefore back into contraction, while the private PMI remains around 52. Markets are anticipating possible support measures, but China remains a clear risk for commodities, European cyclicals and luxury.
■ Banks: Banks remain weaker in China and across much of Asia. Markets are watching not only rates and bond losses but also credit-book quality and the risk of more bad loans. French banks may gain some short-term support if Gulf tensions ease further, but credit quality and funding costs remain important.
■ Semiconductors: A technical rebound is possible after Friday's severe chip selloff. Fundamental demand for AI, memory and compute remains strong and robotics will ultimately require significantly more chips. Near term, however, markets are focused on financing, free cash flow and which companies will actually earn sufficient returns on enormous investments; AMD and Qualcomm become important new tests later this week.
■ Intel: Intel fell almost 29% on Friday as weak PC demand, heavy cash burn and manufacturing issues intensified concerns around the turnaround. There are positives in data centers, but BofA downgraded the shares to Neutral and expects a sharp decline in PC shipments during Q4. We therefore do not blindly buy the first collapse and first want to see technical stabilization.
■ AI financing and credit stress: The AI investment wave is increasingly being financed through debt, collateral and private credit. Meta retained its strong rating but received a negative outlook, Amazon has a secured facility of up to $80 billion against roughly $220 billion of expected cash capex and Microsoft raised $25 billion; OpenAI has meanwhile reduced the target for its new funding round to roughly $20 billion, while Anthropic is being discussed as a possible high-yield credit. There is still no broad credit crisis, but weaker borrowers are clearly paying more and lenders increasingly demand stronger collateral and terms.
■ Carlyle, KKR, Oaktree and pension risk: Carlyle, KKR and Oaktree are looking to buy discounted loans and package them into CLOs as spreads widen and more than 90% of loans trade below par. That creates opportunities for major credit investors, but the underlying risk does not disappear and is ultimately redistributed to investors in those structures. We remain alert to pension funds and other institutions again being drawn into complex credit products, as happened before 2008.
■ Bill Ackman on AI debt: Bill Ackman expects structural demand for AI compute to remain strong and believes major hyperscalers can finance it because of their balance sheets. He sees much greater risk in heavily leveraged neoclouds, which resemble debt-heavy real-estate developers. If Elon Musk's enormous data-center plans are fully executed, Ackman believes financing requirements could approach $1 trillion, forcing companies to compete for capital at almost sovereign scale and potentially keeping rates higher for longer.
■ Dell: Dell recently raised its outlook, but markets do not yet appear to fully trust the improvement. Until convincing technical support is found, further downside remains possible and temporary rallies may again be sold. We therefore prefer to wait for a clearer bottom and stronger momentum.
■ OpenAI, ADNOC and G42: OpenAI has signed an agreement with ADNOC and G42 to deploy advanced AI more broadly across the state energy company's operations. That confirms that operational AI demand outside traditional technology remains strong even as investors become more critical of infrastructure financing. It supports our view that AI continues to grow fundamentally, while the key question increasingly becomes who pays for the infrastructure.
■ Alstom: Alstom has cut guidance again following major execution problems with Coradia Max in Germany. Its first-half adjusted margin fell to around negative 4% from positive 6.4% a year earlier, the full-year margin target was cut from 6.5% to around 1% and free cash flow is now expected at negative €1.5 billion. Alstom also plans to reduce debt by around €2 billion; this is clearly poor news and we first want to see how much more the market discounts.
■ Heineken: Heineken raised €1 billion through €500 million of three-year notes at 3.75% and €500 million of seven-year notes at 4.125%. The relatively favorable financing and strong demand show continued bond-market confidence in Heineken's financial position. We are not acting on the shares and would still prefer AB InBev within brewing.
■ SIPEF: SIPEF is spending $42 million of existing cash to acquire additional 5% stakes in eight Indonesian group companies it already controls. The price is close to book value, there is no dilution and a larger share of existing earnings will remain with SIPEF shareholders after completion. Combined with strong palm-oil prices, our view remains positive and we continue to see room toward €120 if operating performance remains solid.
■ Ryanair: Ryanair reported a 6% decline in quarterly profit to €1.61 billion, in line with expectations. The larger issue is fuel: at current forward prices its fuel bill could rise by around €2 billion in the financial year ending March 2028, leading management to consider even temporary pay freezes and other cost cuts. Today's sharp fall in oil therefore helps, but does not remove the structural risk from elevated fuel costs.
■ Apple: Apple reports after the close and becomes the key new technology test. Markets expect roughly $113 billion of revenue and $2 of EPS, but attention will focus on margins, rising memory costs, iPhone 18 demand and AI strategy under new CEO John Ternus. Apple has actually benefited from spending far less on data centers than the hyperscalers now under pressure.
■ Palantir: Palantir also reports after the close. Valuation remains elevated, so growth in commercial AI contracts, government business and especially guidance needs to be strong enough to support the shares. Following the recent AI correction, expectations remain very high.
■ ON Semiconductor: ON Semiconductor also reports today. We focus primarily on automotive, industrial demand, inventories and guidance because those areas can show whether cyclical weakness is stabilizing.
■ Corporate calendar: Check Point, Marriott and Estée Lauder are among the companies reporting before Wall Street. Later this week, Philips, AMD, Novo Nordisk, Ahold Delhaize, Circle and Qualcomm also report, meaning the market faces another heavy sequence of company-specific catalysts.
■ Oil and Iran: Brent is down around 3.3% to roughly $109.70 and WTI around 3.4% to $100.58 on renewed hope for diplomacy involving Iran and Qatar. That clearly supports Europe, but geopolitical risk has not disappeared: tanker incidents continue and the United States has not ruled out renewed military action after the midterms. Oil has technically fallen out of its rising channel and is approaching initial support.
■ OPEC+: OPEC+ kept December production targets unchanged. The much more difficult decision comes on November 29, when the group must set its 2027 framework while uncertainty remains enormous over Gulf exports, Hormuz and how much supply could return if the region normalizes.
■ European gas: European gas remains expensive despite the decline in crude. A cold winter, vulnerable LNG supply and renewed Middle East disruption could push prices sharply higher again. For European industry and chemicals, this remains a major cost and competitiveness risk.
■ Rates: The US ten-year yield is around 4.93% to 4.94%, Germany roughly 3.32%, France around 4.97% and Japan about 2.77%. Conditions are slightly friendlier than last week, although markets still price a likely Fed hike in December and face enormous future capital demand from both governments and AI infrastructure.
■ France and OATs: Fitch unexpectedly revised France's outlook from stable to negative while affirming the A+ rating. Weaker growth, higher borrowing costs and a wider fiscal deficit worsen debt dynamics from an already weak starting point. French government bonds can therefore face renewed pressure and the spread versus Germany remains an important European stress signal.
■ ECB: The ECB kept the deposit rate at 2.50%, but elevated energy prices and sticky inflation keep further tightening on the table. Today's sharp decline in oil helps, but does not remove Europe's broader problem of high energy and financing costs.
■ Bank of Japan: The BoJ left rates at 1.25%, but markets are increasingly positioned for a December hike. Further Japanese tightening could again pressure bonds and banks and influence international capital flows.
■ Currencies: The Dollar Index is slightly lower around 101.8, EUR/USD trades near 1.118 and USD/JPY around 157.7. The euro remains close to a 17-month low and is being weighed down by France's negative outlook. Currency markets remain remarkably calm compared with the large moves in equities and commodities.
■ Gold: Gold is recovering roughly 0.9% following Friday's heavy decline and is again approaching an important VWAP area. This could eventually form an interim bottom, but short-term momentum remains weak and there is still room for additional downside. We still expect a substantial short squeeze at some point, but there is no evidence yet that it starts now.
■ Silver: Silver is recovering toward $50, but the VWAP structure remains damaged. An interim bottom is possible and silver can reverse very quickly, although technical confirmation is still missing. We ultimately want to add call spreads again, but only after support and momentum improve convincingly.
■ Copper and metals: Copper remains near historically high levels and benefits structurally from investment in data centers, power grids and electrification. Against that stand weak official Chinese PMIs and uncertainty over the pace of AI investment. Aluminium also remains expensive, while nickel and zinc remain particularly sensitive to Chinese demand and inventories.
■ Binance: Binance has resumed phased withdrawals after roughly $6.3 billion was stolen in the hack. Customers withdrew about $3.64 billion, although Binance says outflows are now slowing and deposits remain substantial. This is not yet a full confidence crisis, but counterparty risk at centralized crypto exchanges is firmly back on the agenda.
■ Bitcoin: Bitcoin is recovering slightly around $78,200 but remains below the important $80,000 level. Considering the scale of the Binance incident, the reaction has been relatively resilient, but the technical damage has not yet been repaired. We remain cautious and selectively monitor speculative opportunities if the market stabilizes.
■ European macro: German retail sales unexpectedly fell 2% month on month in September, while European manufacturing PMIs remain an important test for growth expectations. Lower oil helps, but elevated financing costs, French credit stress and mixed Chinese demand remain headwinds.
■ US macro: Final US S&P Global manufacturing PMI arrives at 15:45 CET and ISM manufacturing at 16:00. Later, investors get remarks from Fed official Goolsbee, the Fed's survey of bank lending standards and updated Treasury borrowing estimates. The combination of growth, lending conditions and rates will matter particularly for technology.
■ Week ahead: Tuesday brings the US midterms, JOLTS and AMD earnings; Wednesday brings ADP and ISM services. Later in the week the Bank of England, Norges Bank and Riksbank decide on rates, while Friday brings the US employment report. It is another week in which equities, credit and rates face repeated tests.
■ Midterms: The US midterm elections can affect fiscal policy, banks, crypto, defence and especially AI and data-center policy. A change in congressional control could create more political resistance to new data centers and make the next US debt-ceiling debate more difficult. We take no political position, but the result clearly matters for markets.
■ Desk view: The starting point is clearly better than Friday: futures are recovering, Asia is higher and oil is falling sharply. We are still not calling a bottom. Structural growth in AI, semiconductors and robotics remains very strong, but markets now need to determine who can finance the enormous investment cycle, who can earn sufficient returns and where the credit risk ultimately sits. France, weak banks, mixed Chinese growth signals and the Binance shock also show that stress has not disappeared. We retain substantial cash and do not need to be the first buyer; we would rather miss the first part of a rally and see several days of genuine inflows, higher lows and broader participation before taking materially more risk. Europe retains relative strength for now, but ultimately the same fork remains: either technology recovers convincingly and Europe can push toward records again, or credit and technology stress spreads like an oil slick into other sectors.
Disclaimer Aan de door ons opgestelde informatie kan op geen enkele wijze rechten worden ontleend. Alle door ons verstrekte informatie en analyses zijn geheel vrijblijvend. Alle consequenties van het op welke wijze dan ook toepassen van de informatie blijven volledig voor uw eigen rekening.
Wij aanvaarden geen aansprakelijkheid voor de mogelijke gevolgen of schade die zouden kunnen voortvloeien uit het gebruik van de door ons gepubliceerde informatie. U bent zelf eindverantwoordelijk voor de beslissingen die u neemt met betrekking tot uw beleggingen.


